
ポーランド太陽エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
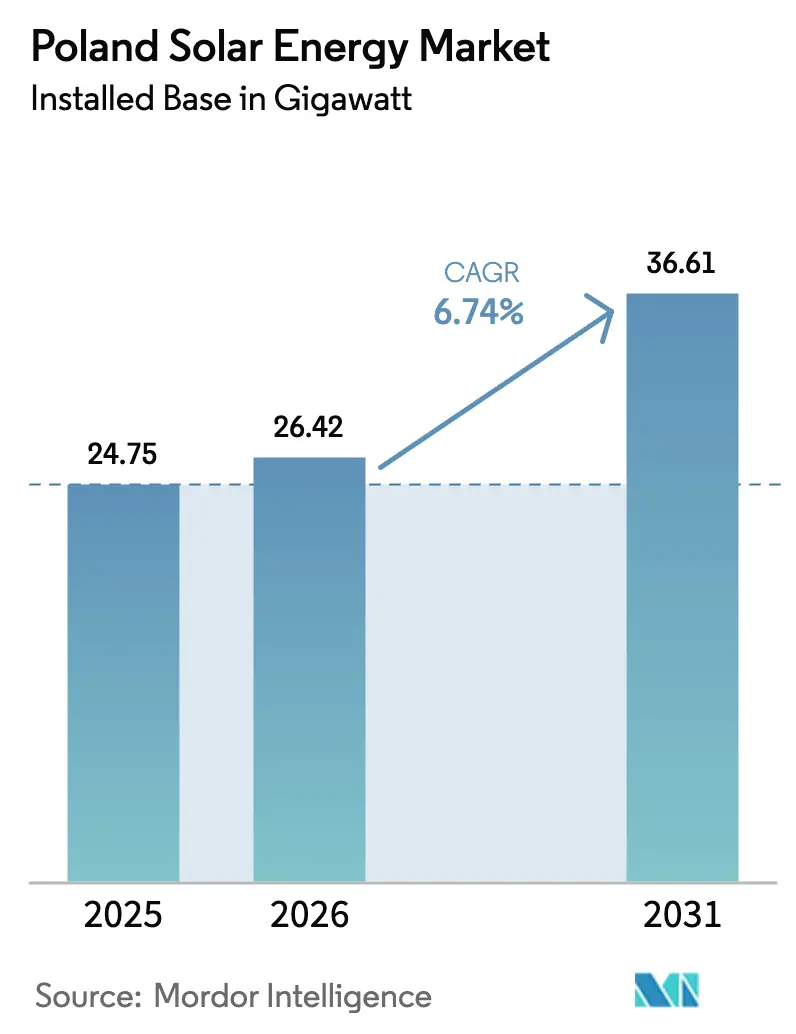
| 基準年の市場規模 (2025) | 24.75 ギガワット |
| 市場取引高 (2026) | 26.42 ギガワット |
| 市場取引高 (2031) | 36.61 ギガワット |
| 成長率 (2026 - 2031) | 6.74 % |
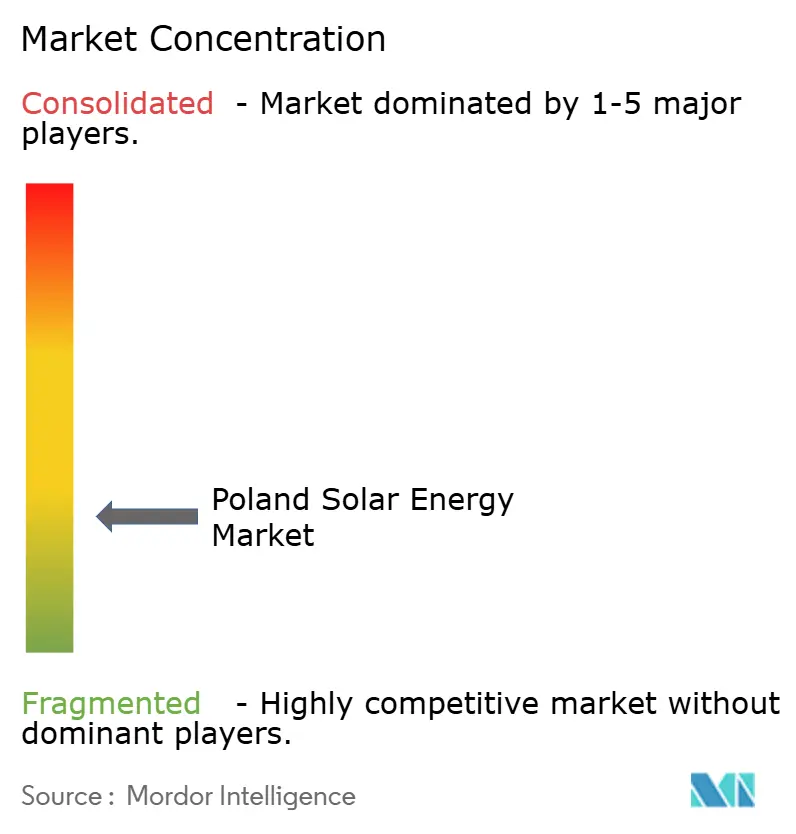
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランド太陽エネルギー市場分析
ポーランド太陽エネルギー市場規模は、2025年の24.75ギガワットから2026年には26.42ギガワットに成長し、2026年から2031年にかけて6.74%のCAGRで2031年までに36.61ギガワットに達する予測です。
この緩やかな成長軌跡は、石炭からの戦略的転換と、系統アップグレードのタイムラインおよび進化する接続規則とのバランスを反映しています。2024年にポーランドの電力ミックスの29%を再生可能エネルギーが供給し、4GWの太陽光発電の追加が投資家の信頼を裏付けていることから、勢いは引き続き堅調です。ユーティリティオークション、企業間電力購入契約(PPA)、および屋根設置型インセンティブが引き続き資本を引き付けており、バイフェイシャルモジュールの国内製造がサプライセキュリティとコスト管理を向上させています。投機的な申請を抑制しているものの、系統接続改革は建設品質とシステム安定性を高めると期待されています。
主要レポートのポイント
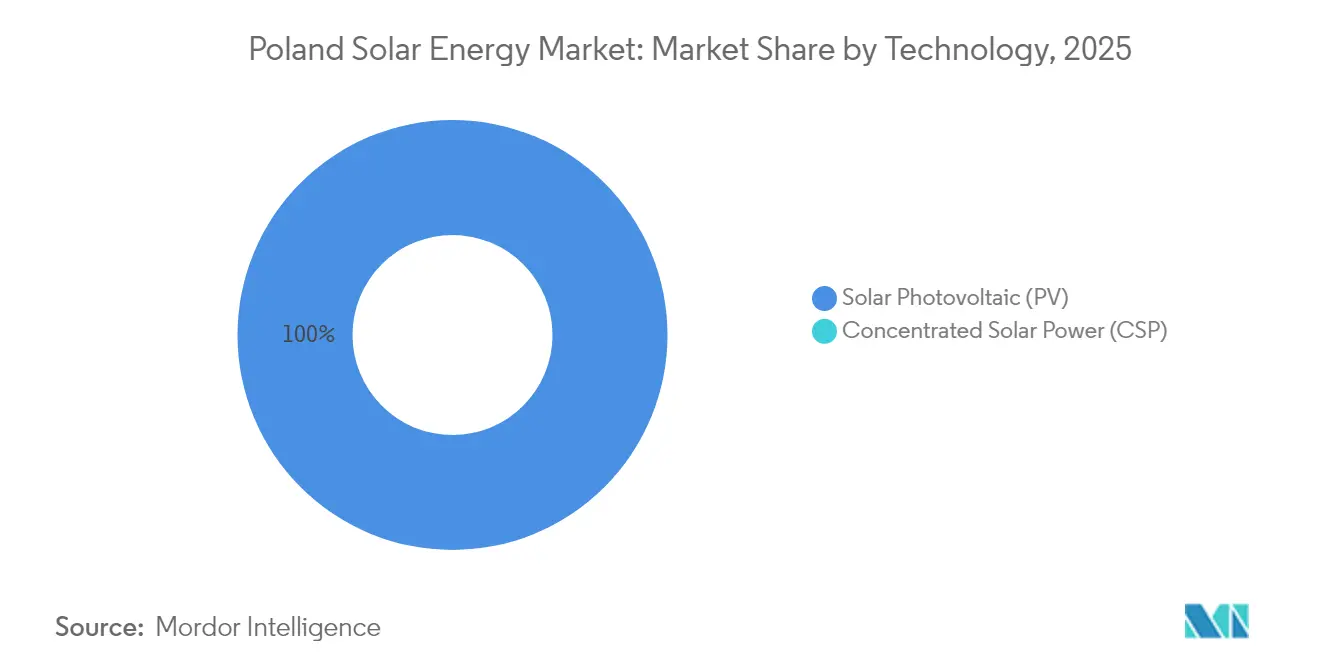
- 技術別では、太陽光発電システムが2025年の設置容量の100.00%を占め、同セグメントは2031年まで6.78%のCAGRを記録する見込みです。
- グリッドタイプ別では、系統連系型発電所が2025年のポーランド太陽エネルギー市場シェアの93.65%を占め、独立系統システムは3.98%のCAGRにとどまる見込みです。
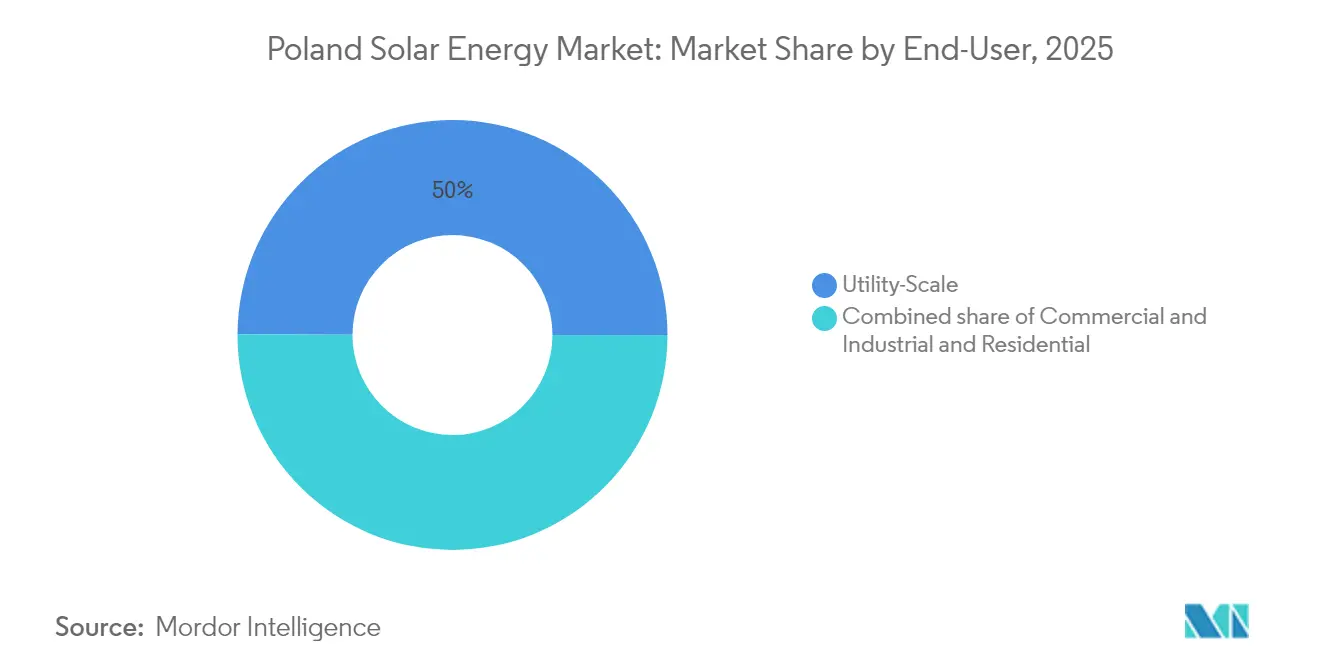
- エンドユーザー別では、ユーティリティスケール発電所が2025年の市場の49.95%を占め、商業・産業用設備は2031年まで13.92%のCAGRで拡大する予測です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| EU再生可能エネルギー目標およびNECP義務 | +1.8% | マゾフシェ県、ヴィエルコポルスカ県、マウォポルスカ県での加速展開を伴う全国規模 | 長期(4年以上) |
| 太陽光発電の均等化発電コストの低下 | +1.5% | 南部の高日射量ゾーンで最も強い影響を持つ全国規模 | 中期(2〜4年) |
| 政府オークションおよび屋根設置型インセンティブ | +1.2% | タウロンおよびPGE配電エリアに集中したプロシューマープログラムを伴う全国規模 | 短期(2年以内) |
| 炭鉱跡地の系統接続ファストトラック | +0.9% | シレジア、ドルヌィシロンスク、グレーターポーランドの炭鉱地帯に集中した地域規模 | 中期(2〜4年) |
| エネルギー集約型企業による企業間PPA | +0.7% | 製造業回廊およびデータセンターハブでの早期採用を伴う全国規模 | 短期(2年以内) |
| バイフェイシャルモジュールの国内製造 | +0.4% | 12億ユーロの製造スキームの実行を条件とした全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU再生可能エネルギー目標およびNECP義務
欧州連合の拘束力ある法律により、ポーランドは2030年までに再生可能エネルギーを国内電力生産の50%に引き上げることが義務付けられており、太陽光発電容量への長期的な需要が確保されています。再生可能エネルギー指令は電力、熱、輸送にわたる年間の増加を義務付けており、更新された国家エネルギー・気候計画は、ユーティリティが達成しなければ資金削減のリスクを負う中間マイルストーンを設定しています。38億ユーロのEU資金調達パッケージは補助金と民間資本を組み合わせ、系統アップグレード、貯蔵、およびブラウンフィールド転換のコストを軽減しています。したがって、セクター別クォータに関する法的明確性は、マクロ経済の逆風にもかかわらず、ポーランド太陽エネルギー市場を安定した成長軌道に保っています。欧州委員会によるコンプライアンス監視は、貸し手と開発者に追加の確実性を提供しています。[1]
太陽光発電の均等化発電コストの低下
ポーランドにおけるユーティリティスケール太陽光発電の均等化発電コストは、結晶シリコンモジュールが石炭の運転コストを明確に下回ることを示す調査によれば、2025年の35米ドル/MWhから2035年までに25米ドル/MWhに低下する見込みです。フラウンホーファーISEは、地上設置型発電所がすでに1kWhあたり4.1〜9.2セントに達しており、補助金なしの売電契約が普及できる水準にあると報告しています。[2] モジュール価格の低下、効率の向上、および国内サプライラインの拡大がこのトレンドを支えています。企業はこの経済性を活用しています。BayWa r.e.はオークション料金に頼ることなくポーランドの太陽光発電パークの数十年にわたるPPAを確保しており、持続可能なマーチャント市場を示しています。[3]
政府オークションおよび屋根設置型インセンティブ
2016年以降、競争入札により1.6GW超の太陽光発電が契約され、長期インデックス連動収益を提供し、銀行融資を呼び込んでいます。並行して、再開されたモイ・プロン(Mój Prąd)スキームは住宅用パネルおよびバッテリーに4億ズウォティを割り当て、ポーランドの154万件のマイクロ設備の所有者を対象としています。[4] 商業規模のオークションと消費者向けリベートの組み合わせにより、ポーランド太陽エネルギー市場の需要基盤が多様化し、政策変動に対するクッションとなっています。
エネルギー集約型企業による企業間PPA
製鉄業者、化学品加工業者、通信事業者、およびデータセンター事業者は、10〜15年のPPAを活用して価格変動リスクをヘッジし、企業サステナビリティ報告指令に基づくスコープ2の脱炭素化目標を達成しています。特に、R.PowerとPlayは2024年末に年間240GWhの売電契約に合意し、StatkraftとBetter Energyは4つの太陽光発電ファームにわたる年間150GWhをカバーする契約を拡大しました。これらの取引により、開発者の加重平均資本コストが100〜150ベーシスポイント低下し、フィードインタリフに依存しない資金調達経路が開かれています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高日射量ゾーンにおける系統混雑 | −1.1% | 南部マウォポルスカ、シレジア、ポトカルパチェ | 中期(2〜4年) |
| 地方ゾーニング許可タイムラインの不安定性 | −0.6% | 空間開発計画を欠く自治体 | 短期(2年以内) |
| ネットメータリング補償の削減 | −0.5% | タウロンおよびPGEネットワークで顕著な全国規模 | 短期(2年以内) |
| 炭鉱跡地近辺の土地リースコストの上昇 | −0.3% | シレジアおよびドルヌィシロンスク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高日射量ゾーンにおける系統混雑
国内で最も日照量の多い地帯へのプロジェクトの急速な接続が110kVおよび220kVの送電線に負荷をかけており、系統運用者は昼間のピーク時に発電を制限せざるを得ない状況です。カーテイルメントは資産収益を低下させ、2034年までに計画されている160億米ドルの400kVアップグレードが完了するまで投資を抑制する可能性があります。蓄電設備の展開とデマンドレスポンスの仕組みが短期的なボトルネックを部分的に緩和していますが、開発者はトランスフォーマーおよびサーキットブレーカーのアップグレードに合わせた容量割り当てを待ち続けています。
地方ゾーニング許可タイムラインの不安定性
自治体は土地利用調査および環境許可に対して裁量権を持っており、プロジェクトファイナンスを複雑にする予測不可能なリードタイムをもたらしています。エネルギー法改正案の草案は、投機的な系統申請を排除するための高い前払い手数料を追加していますが、真の事業者にとってもリスクにさらされる資本を増加させています。標準化されたゾーニングテンプレートとデジタルポータルが議論されているものの、採用は依然として不均一であり、地方政府との関係構築がポーランド太陽エネルギー市場のプレーヤーにとって重要な能力となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
太陽光発電の優位性が北緯地帯の経済性を反映太陽光発電システムは2025年の設置発電量の100.00%を占め、同セグメントは6.78%のCAGRで成長する見込みであり、ポーランド太陽エネルギー市場内での独占的地位を強化しています。バイフェイシャルモジュールは、開発者が裏面反射から最大15%の追加発電量を達成しようとする中で急速に普及しており、2025年に稼働予定のEnefit Greenの74MWソピ(Sopi)ファームがその例として挙げられます。集光型太陽熱発電は、ポーランドの中程度の日射量プロファイルが直達法線面日射量の値を低くし、集光型太陽熱発電の高い資本支出を正当化するには不十分であるため、依然として存在しません。ユーティリティスケール太陽光発電に関連するポーランド太陽エネルギー市場規模は、2025年の12.36GWから2031年までに17.95GWに拡大する予測であり、同国の太陽光発電中心の軌跡を裏付けています。
国内製造インセンティブが垂直統合を加速させています。12億ユーロのパッケージが、2028年までに年間最大10GWを供給できる新しいバイフェイシャルラインの開発を支援しています。インバーターベンダーは、無効電力およびライドスルー要件への適合について29モデルをテストしており、認証に失敗した製品は市場から排除されます。ポーランドの控えめな太陽角度が単軸トラッカーの利点を抑えるため、固定傾斜架台が依然として主流です。R.Powerなどが発表した2.3GWhの新規バッテリー容量の統合は、ハイブリッドアーキテクチャが容量市場プレミアムを活用するために重要になることを示しています。蓄電が拡大するにつれて、独立型太陽光発電が占めるポーランド太陽エネルギー市場シェアは低下しますが、太陽光発電の総発電量は増加し、国内発電における優位性を強化します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
グリッドタイプ別:
系統連系型容量が支払いプレミアムを獲得系統連系型発電所は2025年の設置容量の93.65%を占め、容量市場契約および卸売市場へのアクセスに対する投資家の選好を反映して、2031年まで8.32%のCAGRを記録する見込みです。独立系統資産は6.35%の控えめなシェアを保持しており、農村電化がすでにほぼ飽和状態にあるため、年間3.98%の成長にとどまる見込みです。
国家補助裁定SA.46100の下、系統連系型太陽光発電および蓄電資産は、卸売価格が低迷した場合でも債務返済を支える15年間の容量支払いを確保できます。Photon Energyの2026年納入向けに受注した139MWの契約は、ハイブリッドシステムが分散可能性プレミアムをいかに活用するかを示しています。逆に、独立系統の普及は、系統延長コストが1キロメートルあたり5万ユーロを超える農場や緊急施設に限定されています。ポーランドがピアツーピア料金または広範なエネルギーコミュニティスキームを導入しない限り、ポーランド太陽エネルギー産業はユーティリティスケールの系統連系プロジェクトに引き続き注力するでしょう。
エンドユーザー別:
商業・産業用需要家が成長を牽引ユーティリティスケールプロジェクトは、規模の経済とオークション主導のストライク価格に支えられ、2025年の設置容量の49.95%を占めました。しかし、商業・産業用施設は2031年まで13.92%のCAGRで加速する予測であり、ポーランド太陽エネルギー市場の構造が民間売電へとシフトしています。
R.PowerのPlayとの年間240GWhのPPAおよびStatkraftのBetter Energyとの150GWhの契約は、コスト上限設定とESG指標達成を目指すデータセンターおよび製造業者の固定価格電力への需要を示しています。住宅用プロシューマーは2024年末までに12.7GWに達しましたが、ネットメータリング条件が厳格化された後、新規設置は30%減少しました。再生炭鉱跡地でのファストトラック許可により、ユーティリティ開発者はシレジアおよびドルヌィシロンスクへと誘導されており、系統接続がより手頃な価格で利用できます。一方、蓄電と組み合わせた屋根設置型太陽光発電は、物流ハブにおけるレジリエンスのニッチを開拓しています。これらの変化を総合すると、予測期間中に商業・産業用ユーザーに関連するポーランド太陽エネルギー市場規模が他のどの顧客クラスよりも速く拡大することが確実です。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
設備はマゾフシェ、グレーターポーランド、シレジアに集中しており、日射量、需要センター、および既存の高圧送電線が交差しています。南部および中部の州が運転容量の半分以上を占めていますが、春と夏のピーク時に最も急激なカーテイルメントも経験しています。これらの中心地域におけるポーランド太陽エネルギー市場規模は、堅牢な輸出線を備えた即工事可能な土地を供給するブラウンフィールド炭鉱跡地転換の恩恵を受けています。
歴史的に洋上風力に注力してきた北部沿岸地域は、海洋発電所に関連する系統アップグレードを共有するハイブリッド太陽光発電プロジェクトを誘致しています。ドイツおよびチェコ共和国との国境間連系線により、価格が有利な場合に余剰太陽光発電出力を西方向に流すことができ、新規建設に対するマーチャント価格シグナルを強化しています。東中部の県では、農業加工業者や軽工業クラスターが小売電力インフレに対して自家発電でヘッジするため、屋根設置型太陽光発電のブームが見られます。
ワルシャワ首都圏は、スマート請求スキームと高い消費密度を組み合わせた分散型成長の典型例です。計画承認における地域格差は依然として存在しますが、国家系統投資ロードマップは、オークションパイプラインが最も厚い地帯のトランスフォーマーおよびループ回路を優先しています。予測期間中、バランスの取れた地理的建設が立地価格の変動性とカーテイルメントリスクを緩和することが期待されています。
規制環境
ポーランドの太陽光発電規制環境は、2026年3月に議会を通過し、2026年4月に大統領によって承認されたいわゆる系統法(UC84)によって再構築されつつある。この法律は系統接続の規律を強化する一方で、ハイブリッド化のための技術的な選択肢を広げている。系統接続条件の有効期間を2年から1年に短縮し、契約済み接続容量に対する許認可の進捗に関連する要件を含め、事業実施に向けたより明確な期限を追加している。
系統法はまた、kWあたり60ポーランド・ズウォティ(MWあたり60,000ポーランド・ズウォティ)の前払い金を通じて、投機的な申請に対する財務的・手続き的な基準を引き上げている。さらに、進捗のないプロジェクトからの容量解放を加速できる、より明確な期限も導入している。同時に、(蓄電設備を含む)ケーブルプーリング規定の拡大は、PVと蓄電池(BESS)を併設した構成を支援し、系統混雑および出力制限の状況下で、より調整力のある再生可能エネルギーへと市場が移行する流れと合致している。
競争環境
ポーランド太陽エネルギー市場は、国営ユーティリティ、欧州大手、および国内専門企業のバランスの取れた組み合わせを擁しています。PGE、Energa、およびTAURONは顧客基盤と資本予算を活用して、計画中の900MWhの蓄電入札と太陽光発電を統合しており、RWE、Engie、およびSSE Renewablesは国境を越えたプロジェクトファイナンスのノウハウをもたらしています。Columbus Energy、R.Power、ML Systemなどの中規模開発者は、ターンキー屋根設置型ポートフォリオ、バイフェイシャルモジュール供給、およびペロブスカイト研究においてニッチを開拓しています。
バッテリー蓄電への戦略的転換が加速しています。PGEの47億米ドルのコミットメントは中央ヨーロッパ最大級であり、太陽光発電のホスティング限界を引き上げる柔軟な容量を解放することが期待されています。買収活動も活発化しており、ORLENによる280MWポートフォリオの取得およびEuropean Energyの負債調達型発電所は、許可改革に先立ってパイプラインを拡大し系統スロットを確保するための統合の役割を示しています。
技術パートナーシップが競争優位をもたらしています。開発者はグリッドフォーミング機能のためにインバーターメーカーと提携し、保険会社やリサイクル業者は銀行融資の懸念を緩和する延長保証製品を提供しています。設置容量の10%を超える単一の参加者は存在せず、市場は適度に分散化されており、革新的な状態を保っています。
ポーランド太陽エネルギー産業リーダー
-
R. Power Sp. Z O.o.
-
PGE Polska Grupa Energetyczna SA
-
Columbus Energy SA
-
BayWa r.e. AG
-
Energa SA
- 注:主要企業の掲載順は順位を示すものではありません。
ポーランド太陽エネルギー市場 このレポートでカバーされる企業
- R.Power Sp. z o.o.
- Better Energy A/S
- Sun Investment Group
- BayWa r.e. AG
- Engie SA
- RWE AG
- Alseva Innowacje SA
- Corab Sp. z o.o.
- Green Genius Sp. z o.o.
- PCWO Energy SA
- Polenergia Fotowoltaika SA
- Columbus Energy SA
- PGE Polska Grupa Energetyczna SA
- Energa SA
- Photon Energy N.V.
- EDP Renewables
- E.ON SE
- Hanplast Energy Sp. z o.o.
- Soltec Sp. z o.o.
- ML System SA
市場機会と将来展望
近い将来における最も明確な余地は、系統接続改革とハイブリッド型プロジェクト構造にある。系統法の枠組み、そして系統運用者が2028年末までキュー方式に代わる選択肢として競争入札を通じて容量を割り当てることを認める規定と合わせて、事業主は許認可の準備状況を証明できる場合、より体系化された実行ルートを得られる。ケーブルプーリング規則の拡大もまた、PVプラントが共有接続の背後に蓄電を追加する余地を生み出し、太陽光発電が集中する地域での出力制限リスクに直接対応し、系統内での収益機会への参加を支援している。
蓄電と連動した太陽光開発は、企業レベル、電力会社の計画、および分散型・商業産業(C&I)関連の分野で既に見られている。Columbus Energyは、2026年第1四半期に合計44MWhとなる918台の蓄電ユニットを設置したと報告しており、これはユーティリティ規模の発電所を超えたPVと蓄電を組み合わせたソリューションへの実需を示している。開発事業者が補助金なしまたはマーチャント型プロジェクトの資金調達に既に利用している企業向けPPAと合わせて、これらの兆候は、体系化された系統容量入札、PVのリパワリングとハイブリッド化、そして産業・物流負荷にわたる商業用蓄電とPVを組み合わせたポートフォリオに機会があることを示している。
最近の産業開発事情 ポーランド太陽エネルギー市場
- 2026年7月:R.Power Spółka AkcyjnaはOnde S.A.と、300MW/1200MWhの蓄電池システム(BESS)の実施・稼働に関する契約を締結した。これにはバランス・オブ・プラント(BOP)および400kVの主要受電地点が含まれる。この契約は太陽光資産との大規模な蓄電統合を支援し、系統安定化の改善と太陽光受入容量の拡大を目的としており、ポーランドにおける蓄電対応のプロジェクトパイプラインを強化するものである。
- 2026年4月:R.Power Spółka Akcyjnaは、ポーランド西部における80MWの太陽光発電プロジェクト(Lasocice)に対し、ING Bank Śląskiから資金調達を確保した。ユーティリティ規模の太陽光開発向け債務融資は、プロジェクトファイナンスへのアクセスを改善し、ポーランド西部における新規PV容量の建設加速を支援する。
- 2026年2月:R.Power Spółka Akcyjnaは、ポーランドにおける70.5MWの太陽光発電ポートフォリオの開発を支援するため5,000万米ドルを調達した。この資金は太陽光資産への支援を強化し、プロジェクトパイプラインの可視性を改善する。
ポーランド太陽エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、ポーランドにおける太陽光発電による電力生成を対象とし、追加された設置容量と稼働ベースを通じて追跡され、太陽光発電が主要な発電技術であるユーティリティ、商業、住宅の各展開分野にわたって把握される。
対象範囲外:太陽光以外の再生可能エネルギー、送配電投資、および太陽光発電資産に直接結びつかない一般的な電力取引収益は除外する。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- グリッドタイプ別
- 系統連系型
- 独立系統型
- エンドユーザー別
- ユーティリティスケール
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランスオブシステムおよび電気設備
- エネルギー蓄電およびハイブリッド統合
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、ポーランドの太陽光発電の増設、稼働容量、そしてプロジェクトパイプラインを形成する政策動向に関する事実基盤を構築するために用いられた。需要、発電構成、系統状況を理解するため、ポーランド中央統計局(GUS)、エネルギー規制局(URE)、国家送電系統運用者からの最新情報、EUレベルのEurostatデータセットなどの公的資料を参照した。
また、国際エネルギー機関(IEA)の刊行物、IRENAの統計、PV性能と出力制限パターンに関する査読済み研究も確認し、プロジェクトの時期をクロスチェックするため、企業の開示資料、投資家向け説明資料、信頼性の高い報道と組み合わせた。構造的なギャップ(例えば許認可や受注活動の追跡)を補うため、ニュースや財務データの有料サブスクリプション、企業財務・インテリジェンス、特許データベース、および選択的な契約・入札の精査を利用した。ここに記載された情報源はあくまで例示であり、データ収集、検証、確認のために他にも多数の公開文書やデータセットが使用された。
一次インタビューおよび調査
ポーランドでは、太陽光発電開発業者、設置業者、機器販売代理店、公益事業者、投資家、大口エネルギー利用者を対象に専門家インタビューおよび調査を実施しています。彼らの回答は、報告されている発電容量、プロジェクトの稼働開始時期、系統接続の遅延、システム規模、想定需要の検証に役立つとともに、公式発表間のギャップの解消にも活用されています。アナリストは、最終的な前提条件を採用する前に、異例の回答を二次的なエビデンスと再確認しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | 経営幹部(CXO):18% |
| ミッドティア:46% | 部門・機能リーダー:31% |
| 中小規模プレイヤー:25% | マネージャー:51% |
市場規模算定と予測
市場規模算定は主にトップダウン方式による容量再構築に基づいており、国内の設置ベース、年間増設量、稼働開始のタイムラインを用いて、ポーランドにおける太陽光発電の拡大経路を描く。合計値の現実性を確保するため、プロジェクトパイプラインのサンプリング、プロジェクトタイプ別の一般的なシステムコストの範囲の利用、チャネルとの対話を通じた含意される建設率の検証といった、選択的なボトムアップチェックによって結果を裏付けている。
モデルで使用される主要な入力データには、過去の設置容量水準、想定される年間PV増設量、小規模発電と大規模発電所の比率、系統接続と出力制限の動向、そして近い将来のパイプラインを支える入札・優遇制度の見通しが含まれる。予測には、系統アクセスの遅延や許認可の遅れが単一の直線的成長経路を強制せずに反映できるよう、シナリオ分析を適用する。ボトムアップの見解が不完全な場合(例えば小規模な屋上設置業者について)、観測された増設量に基づく浸透率の想定を用いてギャップを処理し、その後インタビューで更新された建設率を再検証する。
データ検証と更新サイクル
モデルの出力は複数のチェックを通じて検証され、まず含意される容量増設を独立した公的な容量系列およびプロジェクトの稼働開始発表と比較する。異常な急変があればアナリストが確認し、次に基礎となる前提条件セットを再チェックし、時期や範囲の不一致が疑われる場合には情報源に再度連絡する。
最終承認の前に、単位の整合性、年次の整合、変換ロジックが正確かつ再現可能であることを確認するため、数値は二回目のレビューを経る。レポートは毎年更新され、政策変更、系統規則の大幅な更新、稼働開始ペースの明確な変化といった重要な事象が発生した場合には、随時中間更新が行われる。提出直前には、クライアントが最新の見解を受け取れるよう、最新の公開情報を最終確認する。
Mordor Intelligenceのポーランド太陽光発電市場規模算定と他の公表推定値との比較
ポーランドの太陽光発電に関する公表された市場規模は、一部の情報源が米ドルで価値を報告し、他は設置容量で量を報告するため、また対象期間や技術範囲が常に整合していないため、しばしば一致しない。ある推定値が発表済みプロジェクトの表明に依拠し、別の推定値が稼働容量や系統接続の実態により重きを置いている場合にも差異が生じる。
一部の外部数値は、太陽光PVをより広範な太陽光バリューチェーン(機器、設置、サービスなど)と収益ベースで組み合わせているか、限られた年度の太陽光発電の価値のみに焦点を当てており、これが見出し数値を変動させる可能性がある。この差異はまた、価格低下の想定速度、通貨換算の時期、そして系統制約を近い将来の制限要因として扱うか無視するかによっても影響を受ける。Mordor Intelligenceのアプローチでは、モデルで計上される設置済み太陽光容量の増設と稼働ベースに範囲を絞り込んでいる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 24.75億米ドル(2025年) | |
| 業界ポータルA | 2.80億米ドル(2026年) | 「太陽光発電」の米ドル価値の定義が異なる基準年で用いられており、この数値が機器・建設収益、稼働資産、あるいは混合的なアプローチを反映しているかが明確に示されていないため、設置容量の追跡との整合が困難である。 |
| 業界パブリッシャーB | 7.50億米ドル(2033年) | 米ドルベースで高い成長率を伴う長期予測を報告しているが、系統接続の時期や出力制限の扱いについての透明性が限られており、発表済みプロジェクトが遅延なく実現すると想定した場合、将来の合計値を過大に見積もる可能性がある。 |
まとめると、この表はギャップの多くが単位の選択と何を計上対象とするかに起因しており、成長期待の違いだけによるものではないことを示している。観測された容量水準、増設量、そして更新サイクルごとに繰り返し実施できる実行チェックにモデルを結びつけることで、得られる推定値は明確な入力データと説明可能な実用的な前提へと遡りやすいものとなっている。
レポートで回答される主要な質問
2026年から2031年にかけてポーランドの太陽光発電設置容量はどの程度の速さで成長する見込みですか?
総容量は2026年の26.42GWから2031年の36.61GWへと増加し、ポーランド太陽エネルギー市場において6.74%のCAGRに相当します。
どの顧客セグメントが最も急速に拡大していますか?
ポーランド太陽エネルギー市場において、商業・産業用設備は2031年まで13.92%のCAGRで成長する見込みであり、ユーティリティスケールおよび住宅用の追加を上回っています。
系統連系型システムは現在どの程度のシェアを占めていますか?
ポーランド太陽エネルギー市場において、系統連系型発電所は2025年の設備の93.65%を占めており、容量市場収益の対象となるため引き続き優位を保つでしょう。
ポーランドは太陽光発電が集中する地域の系統混雑にどのように対処していますか?
送電事業者は2026年までに完了予定の複数の400kVアップグレードを展開しており、夕方のピークに出力をシフトするための併設型蓄電を奨励しています。
2031年までに国内製造はどのような役割を果たしますか?
12億ユーロのインセンティブは、ネットゼロ産業法に沿って年間パネル需要の最大40%を国内調達することを目標に、バイフェイシャルモジュールラインの国産化を目指しています。
企業間PPAがポーランドの太陽光発電開発者にとって重要な理由は何ですか?
信用力のある需要家との長期PPAは資金調達リスクを低下させ、加重平均資本コストを最大150ベーシスポイント削減し、フィードインタリフなしでプロジェクトを進めることを可能にします。