
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
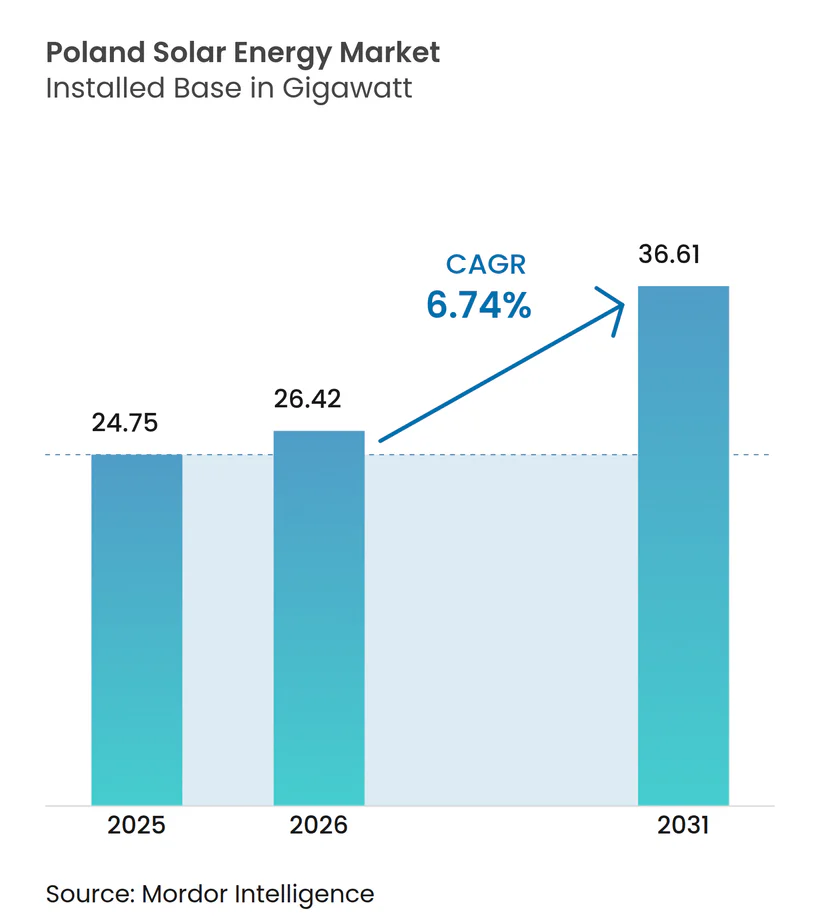
| Tamanho do mercado no ano base (2025) | 24.75 gigawatt |
| Volume do Mercado (2026) | 26.42 gigawatt |
| Volume do Mercado (2031) | 36.61 gigawatt |
| Taxa de crescimento (2026 - 2031) | 6.74 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar da Polônia por Mordor Intelligence
O tamanho do Mercado de Energia Solar da Polônia deve crescer de 24,75 gigawatts em 2025 para 26,42 gigawatts em 2026 e está previsto para atingir 36,61 gigawatts até 2031 a um CAGR de 6,74% no período 2026-2031.
Esta trajetória moderada reflete a transição estratégica do país para longe do carvão, equilibrada pelos cronogramas de atualização da rede e pelas regras de conexão em evolução. O impulso permanece firme, uma vez que as energias renováveis forneceram 29% da matriz elétrica da Polônia em 2024, com adições fotovoltaicas de 4 GW reforçando a confiança dos investidores. Leilões de utilidade, acordos corporativos de compra de energia (PPAs) e incentivos para instalações em telhados continuam a atrair capital, enquanto a fabricação doméstica de módulos bifaciais melhora a segurança do fornecimento e o controle de custos. As reformas de conexão à rede, embora desacelerem as solicitações especulativas, devem melhorar a qualidade da construção e a estabilidade do sistema.
Principais Conclusões do Relatório
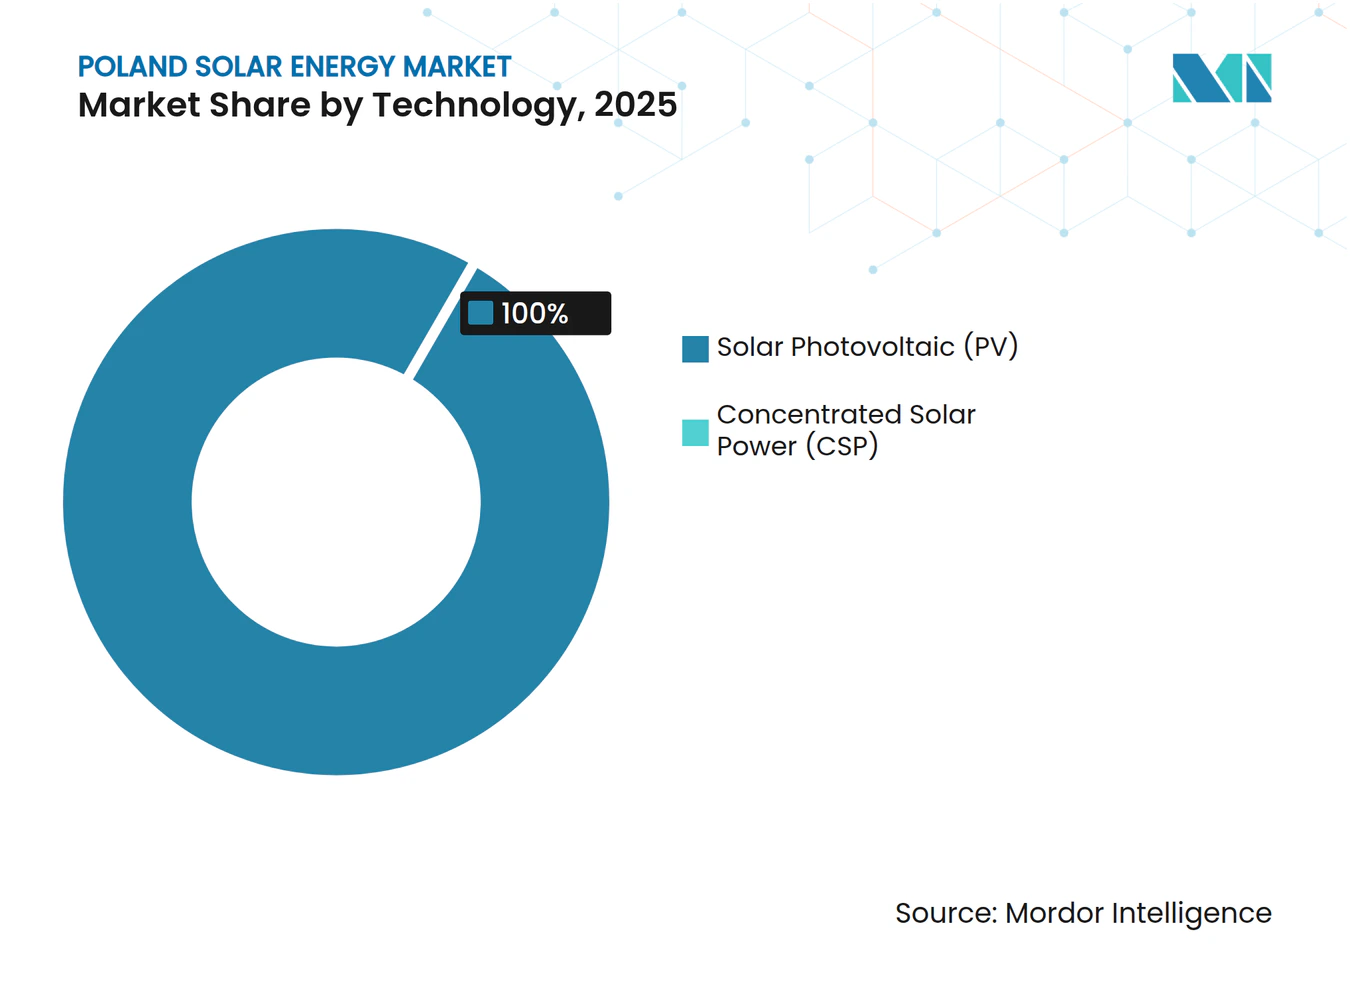
- Por tecnologia, os sistemas fotovoltaicos detinham 100,00% da capacidade instalada em 2025, e o segmento deve registrar um CAGR de 6,78% até 2031.
- Por tipo de rede, as usinas conectadas à rede capturaram 93,65% da participação do mercado de energia solar da Polônia em 2025, enquanto os sistemas fora da rede devem ficar para trás com um CAGR de 3,98%.
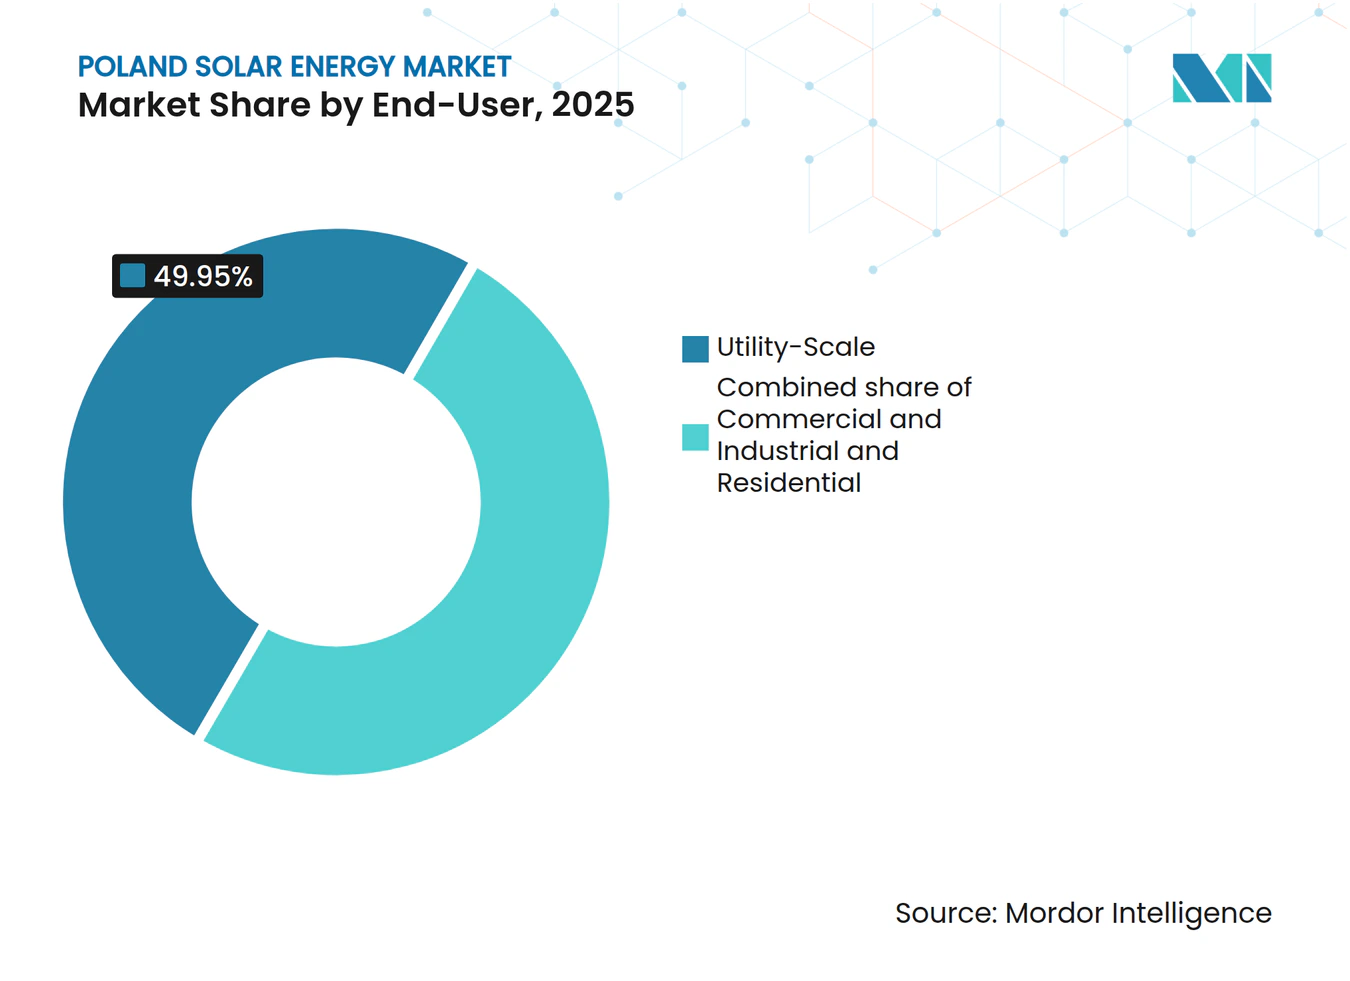
- Por usuário final, as fazendas de escala de utilidade responderam por 49,95% do mercado em 2025; as instalações comerciais e industriais devem se expandir a um CAGR de 13,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas de energia renovável da UE e mandatos do PNEC | +1.8% | Nacional, com implantação acelerada nos voivodatos de Mazowieckie, Wielkopolskie e Małopolska | Longo prazo (≥ 4 anos) |
| Declínio do LCOE da energia solar fotovoltaica | +1.5% | Nacional, com maior impacto nas zonas de alta irradiância do sul | Médio prazo (2-4 anos) |
| Leilões governamentais e incentivos para telhados | +1.2% | Nacional, com programas de prosumidor concentrados nas áreas de distribuição da Tauron e da PGE | Curto prazo (≤ 2 anos) |
| Acesso rápido à rede em terrenos de minas de carvão | +0.9% | Regional, com foco nas bacias carboníferas da Silésia, Baixa Silésia e Grande Polônia | Médio prazo (2-4 anos) |
| PPAs corporativos de empresas com uso intensivo de energia | +0.7% | Nacional, com adoção antecipada em corredores industriais e centros de data centers | Curto prazo (≤ 2 anos) |
| Fabricação doméstica de módulos bifaciais | +0.4% | Nacional, condicionada à execução do programa de fabricação de EUR 1,2 bilhão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Energia Renovável da UE e Mandatos do PNEC
A legislação vinculante da União Europeia obriga a Polônia a elevar as energias renováveis para 50% da produção nacional de eletricidade até 2030, ancorando a demanda de longo prazo por capacidade fotovoltaica. A Diretiva de Energias Renováveis obriga ganhos anuais nos setores de energia, calor e transporte, enquanto o Plano Nacional de Energia e Clima atualizado estabelece marcos intermediários que as concessionárias devem cumprir ou arriscar cortes de financiamento. Um pacote de financiamento da UE de EUR 3,8 bilhões combina subsídios com capital privado, reduzindo o custo de atualizações da rede, armazenamento e conversões de áreas degradadas. A clareza jurídica em torno das cotas setoriais, portanto, mantém o mercado de energia solar da Polônia em um caminho de crescimento estável, apesar dos ventos contrários macroeconômicos. O monitoramento de conformidade pela Comissão Europeia proporciona certeza adicional para credores e desenvolvedores.[1]
Declínio do LCOE da Energia Solar Fotovoltaica
O custo nivelado de eletricidade para energia fotovoltaica de escala de utilidade na Polônia deve cair de USD 35/MWh em 2025 para USD 25/MWh até 2035, de acordo com pesquisas que colocam os módulos de silício cristalino firmemente abaixo do custo operacional do carvão. O Instituto Fraunhofer de Sistemas de Energia Solar relata que as usinas instaladas no solo já atingem 4,1 – 9,2 centavos/kWh, uma faixa que permite que acordos de compra sem subsídio floresçam.[2] A queda nos preços dos módulos, o aumento das eficiências e a expansão das cadeias de fornecimento domésticas sustentam essa tendência. As empresas estão aproveitando a economia: BayWa r.e. garantiu PPAs de várias décadas para parques solares poloneses sem recorrer a tarifas de leilão, sinalizando um mercado comercial sustentável.[3]
Leilões Governamentais e Incentivos para Telhados
Desde 2016, leilões competitivos contrataram mais de 1,6 GW de energia fotovoltaica, oferecendo receita indexada de longo prazo e atraindo financiamento bancário. Em paralelo, o relançamento do programa Mój Prąd aloca PLN 400 milhões para painéis residenciais e baterias, visando proprietários das 1,54 milhão de microinstalações da Polônia.[4] A combinação de leilões em escala comercial e descontos para consumidores diversifica a base de demanda do mercado de energia solar da Polônia e a protege contra oscilações de política.
PPAs Corporativos de Empresas com Uso Intensivo de Energia
Siderúrgicas, processadores químicos, operadoras de telecomunicações e proprietários de data centers estão usando PPAs de 10 a 15 anos para se proteger contra a volatilidade de preços e cumprir as metas de descarbonização do Escopo 2 sob a Diretiva de Relatórios de Sustentabilidade Corporativa. Notavelmente, R.Power e Play concordaram com uma captação anual de 240 GWh no final de 2024, enquanto Statkraft e Better Energy expandiram um acordo cobrindo 150 GWh por ano em quatro fazendas solares. Essas transações reduzem o custo médio ponderado de capital dos desenvolvedores em 100 a 150 pontos-base, abrindo um caminho de financiamento independente de tarifas de alimentação.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da rede em zonas de alta irradiância | −1.1% | Sul de Małopolska, Silésia, Podkarpackie | Médio prazo (2-4 anos) |
| Cronogramas voláteis de licenciamento de zoneamento local | −0.6% | Municípios sem planos de desenvolvimento espacial | Curto prazo (≤ 2 anos) |
| Redução da compensação de medição líquida | −0.5% | Nacional, pronunciada nas redes da Tauron e da PGE | Curto prazo (≤ 2 anos) |
| Aumento dos custos de arrendamento de terras próximas a minas de carvão | −0.3% | Silésia e Baixa Silésia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede em Zonas de Alta Irradiância
A conexão rápida de projetos nos cinturões mais ensolarados do país está sobrecarregando as linhas de 110 kV e 220 kV, forçando o operador do sistema a reduzir a produção durante os picos do meio-dia. O corte reduz as receitas dos ativos e pode dissuadir investimentos até que USD 16 bilhões em atualizações planejadas de 400 kV sejam entregues até 2034. A implantação de armazenamento e os esquemas de resposta à demanda mitigam parcialmente o gargalo de curto prazo, mas os desenvolvedores ainda aguardam alocações de capacidade que se alinhem com as atualizações de transformadores e disjuntores.
Cronogramas Voláteis de Licenciamento de Zoneamento Local
Os municípios exercem discricionariedade sobre estudos de uso do solo e licenças ambientais, resultando em prazos imprevisíveis que complicam o financiamento de projetos. As emendas ao Projeto de Lei de Energia adicionam taxas iniciais mais altas destinadas a eliminar solicitações especulativas de rede, mas também aumentam o capital em risco para patrocinadores genuínos. Modelos padronizados de zoneamento e portais digitais estão em discussão, mas permanecem adotados de forma desigual, tornando o engajamento com o governo local uma competência crítica para os participantes do mercado de energia solar polonês.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância Fotovoltaica Reflete a Economia das Latitudes do NorteOs sistemas fotovoltaicos capturaram 100,00% da geração instalada em 2025, e o segmento deve crescer a um CAGR de 6,78%, reforçando seu monopólio no mercado de energia solar polonês. Os módulos bifaciais estão ganhando popularidade rapidamente à medida que os desenvolvedores buscam obter até 15% de rendimento adicional a partir da reflexão do lado traseiro, conforme demonstrado pela fazenda Sopi de 74 MW da Enefit Green, prevista para comissionamento em 2025. A energia solar concentrada permanece ausente porque o perfil de irradiância moderada da Polônia se traduz em valores de irradiância normal direta insuficientes para justificar o maior desembolso de capital da energia solar concentrada. O tamanho do mercado de energia solar da Polônia vinculado à energia fotovoltaica de escala de utilidade deve se expandir de 12,36 GW em 2025 para 17,95 GW até 2031, sublinhando a trajetória centrada em energia fotovoltaica do país.
Os incentivos à fabricação doméstica estão acelerando a integração vertical: um pacote de EUR 1,2 bilhão está apoiando o desenvolvimento de novas linhas bifaciais que poderiam fornecer até 10 GW anualmente até 2028. Os fornecedores de inversores estão testando 29 modelos para conformidade com os requisitos de potência reativa e capacidade de suportar falhas, e as variantes que não obtiverem certificação enfrentarão exclusão do mercado. O suporte de inclinação fixa ainda domina porque os ângulos solares modestos da Polônia atenuam o benefício dos rastreadores de eixo único. A integração de 2,3 GWh de nova capacidade de bateria, anunciada pela R.Power e outros, sinaliza que as arquiteturas híbridas serão fundamentais para aproveitar os prêmios do mercado de capacidade. À medida que o armazenamento escala, a participação do mercado de energia solar da Polônia comandada pela energia fotovoltaica autônoma diminuirá, mas a produção total de energia fotovoltaica crescerá, reforçando sua liderança na geração nacional.



Por Tipo de Rede:
A Capacidade Conectada à Rede Captura Prêmios de PagamentoAs usinas conectadas à rede detinham 93,65% da capacidade instalada em 2025 e devem registrar um CAGR de 8,32% até 2031, refletindo a preferência dos investidores por contratos de mercado de capacidade e acesso ao mercado atacadista. Os ativos fora da rede detêm uma modesta participação de 6,35% e devem crescer apenas 3,98% ao ano, pois a eletrificação rural já está próxima da saturação.
Sob a decisão de auxílio estatal SA.46100, os ativos fotovoltaicos e de armazenamento conectados à rede podem garantir pagamentos de capacidade de 15 anos que sustentam o serviço da dívida mesmo quando os preços no atacado caem. Os 139 MW de contratos concedidos pela Photon Energy para entrega em 2026 demonstram como os sistemas híbridos capitalizam os prêmios de despacho. Por outro lado, a adoção fora da rede permanece confinada a fazendas e locais de emergência onde os custos de extensão da rede excedem EUR 50.000 por quilômetro. A menos que a Polônia introduza tarifas ponto a ponto ou esquemas mais amplos de comunidade de energia, o setor de energia solar polonês continuará a se concentrar em projetos de escala de utilidade conectados à rede.
Por Usuário Final:
Compradores Comerciais e Industriais Impulsionam o CrescimentoOs projetos de escala de utilidade responderam por 49,95% da capacidade instalada em 2025, impulsionados por economias de escala e preços de exercício orientados por leilões. No entanto, as instalações comerciais e industriais devem acelerar a um CAGR de 13,92% até 2031, deslocando a estrutura do mercado de energia solar da Polônia em direção à captação privada.
O PPA anual de 240 GWh da R.Power com a Play e o acordo de 150 GWh da Statkraft com a Better Energy tipificam o apetite por eletricidade a preço fixo entre operadores de data centers e fabricantes que buscam limitar custos e cumprir métricas de ESG. Os prosumidores residenciais totalizaram 12,7 GW até o final de 2024, mas as novas instalações caíram 30% após o endurecimento dos termos de medição líquida. O licenciamento acelerado em locais de carvão recuperados está direcionando os desenvolvedores de utilidade para a Silésia e a Baixa Silésia, onde as conexões à rede são mais acessíveis, enquanto a energia fotovoltaica em telhados combinada com armazenamento está criando um nicho de resiliência em centros logísticos. Coletivamente, essas mudanças garantem que o tamanho do mercado de energia solar da Polônia vinculado aos usuários comerciais e industriais se ampliará mais rapidamente do que qualquer outra classe de clientes ao longo do período de previsão.

Análise Geográfica
As instalações se concentram na Mazóvia, Grande Polônia e Silésia, onde irradiação, centros de demanda e linhas de alta tensão legadas se intersectam. As províncias do sul e do centro juntas abrigam mais da metade da capacidade operacional, embora também experimentem os cortes mais acentuados durante os picos de primavera e verão. O tamanho do mercado de energia solar da Polônia nessas regiões centrais se beneficia das conversões de locais de carvão em áreas degradadas que fornecem terrenos prontos para uso com linhas de exportação robustas.
As regiões costeiras do norte, historicamente focadas em energia eólica offshore, estão agora atraindo projetos solares híbridos que compartilham atualizações de rede vinculadas a fazendas marinhas. As ligações transfronteiriças com a Alemanha e a República Tcheca permitem que o excedente de produção fotovoltaica flua para o oeste quando os preços justificam, reforçando os sinais de preço comercial para novas construções. Os voivodatos do centro-leste estão vendo um boom de telhados à medida que processadores agrícolas e clusters de indústria leve se protegem da inflação do varejo de energia com autogeração.
A área metropolitana de Varsóvia exemplifica o crescimento distribuído, combinando esquemas de faturamento inteligente com alta densidade de consumo. As disparidades regionais nas aprovações de planejamento persistem, mas o roteiro nacional de investimento em rede prioriza transformadores e circuitos em loop nas zonas onde os pipelines de leilões são mais densos. Ao longo do período de previsão, espera-se que a construção geográfica equilibrada atenue a volatilidade de preços locacionais e o risco de corte.
Panorama regulatório
O ambiente regulatório do setor solar na Polônia está sendo remodelado pela chamada Lei da Rede (UC84), aprovada pelo Parlamento em março de 2026 e ratificada pelo Presidente em abril de 2026. A lei reforça a disciplina de conexão à rede e, ao mesmo tempo, amplia as vias técnicas para hibridização. Ela reduz a validade das condições de conexão à rede de dois anos para um ano e adiciona marcos mais firmes para a execução de projetos, incluindo requisitos vinculados ao progresso do licenciamento em relação à capacidade de conexão contratada dentro de prazos definidos.
A Lei da Rede também eleva a barreira financeira e processual para candidaturas especulativas por meio de um pagamento antecipado de PLN 60 por kW (PLN 60.000 por MW). Ela introduz ainda prazos mais claros que podem acelerar a liberação de capacidade de projetos sem progresso. Ao mesmo tempo, as disposições ampliadas de agrupamento de cabos (cable pooling), incluindo para instalações de armazenamento, apoiam configurações co-localizadas de PV mais BESS e se alinham com a mudança do mercado em direção a fontes renováveis mais despacháveis em condições de congestionamento e corte de rede.
Cenário Competitivo
Concentração do Mercado
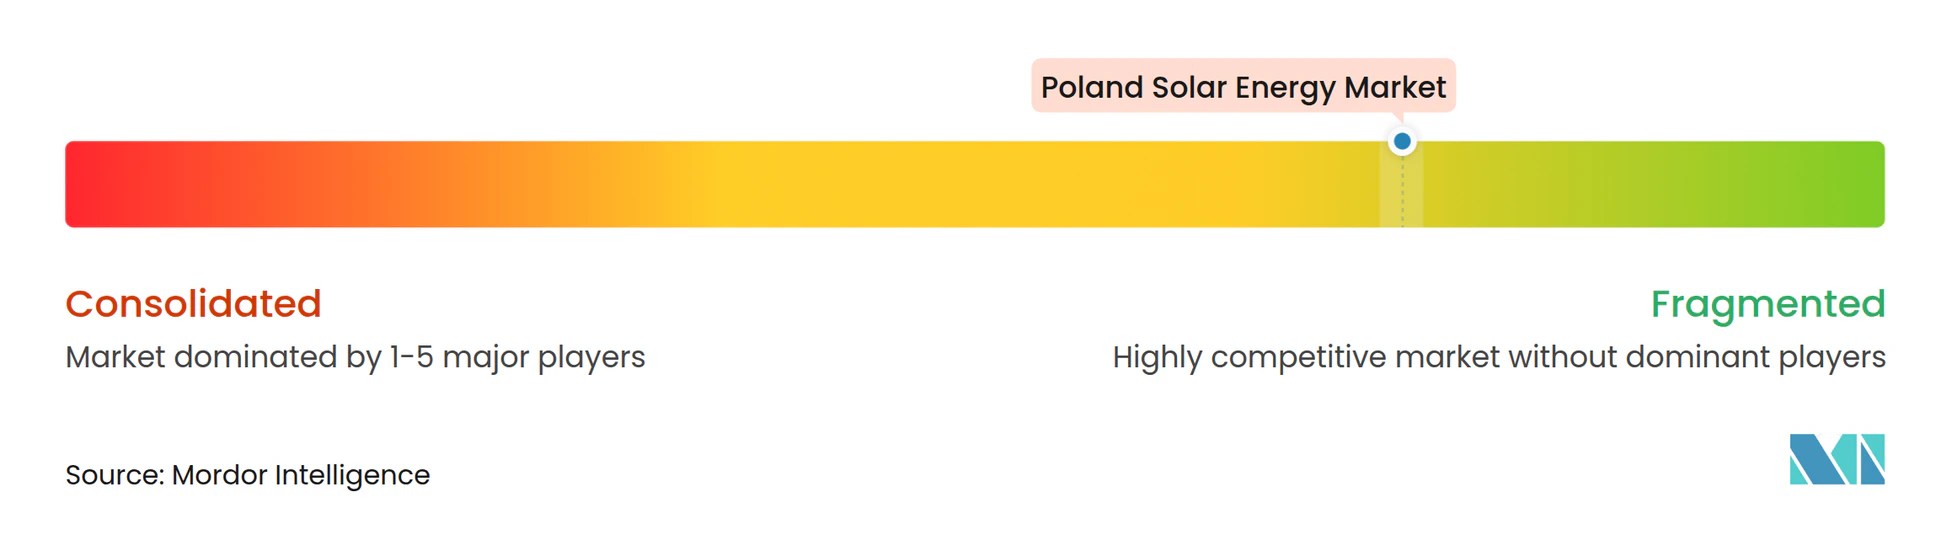
O mercado de energia solar da Polônia abriga uma mistura equilibrada de concessionárias estatais, grandes empresas europeias e especialistas nacionais. PGE, Energa e TAURON aproveitam suas carteiras de clientes e orçamentos de capital para integrar energia fotovoltaica com licitações de armazenamento planejadas de 900 MWh, enquanto RWE, Engie e SSE Renewables trazem conhecimento de financiamento de projetos transfronteiriços. Desenvolvedores de médio porte como Columbus Energy, R.Power e ML System criam nichos em portfólios de telhados turnkey, fornecimento de módulos bifaciais e pesquisa de perovskita.
As mudanças estratégicas em direção ao armazenamento de baterias estão se intensificando: o compromisso de USD 4,7 bilhões da PGE está entre os maiores da Europa Central e deve desbloquear capacidade flexível que aumenta os limites de hospedagem solar. A atividade de aquisição também se intensifica; a compra de um portfólio de 280 MW pela ORLEN e as fazendas financiadas por dívida da European Energy ilustram o papel da consolidação no dimensionamento de pipelines e na garantia de vagas na rede antes das reformas de licenciamento.
As parcerias tecnológicas proporcionam vantagens competitivas. Os desenvolvedores se associam a fabricantes de inversores para capacidades de formação de rede, enquanto seguradoras e recicladores alinham produtos de garantia estendida que facilitam as preocupações com a bancabilidade. Nenhum participante único excede 10% da capacidade instalada, mantendo o setor moderadamente fragmentado e inovador.
Líderes do Setor de Energia Solar da Polônia
-
R. Power Sp. Z O.o.
-
PGE Polska Grupa Energetyczna SA
-
Columbus Energy SA
-
BayWa r.e. AG
-
Energa SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar da Polônia Empresas cobertas neste relatório
- R.Power Sp. z o.o.
- Better Energy A/S
- Sun Investment Group
- BayWa r.e. AG
- Engie SA
- RWE AG
- Alseva Innowacje SA
- Corab Sp. z o.o.
- Green Genius Sp. z o.o.
- PCWO Energy SA
- Polenergia Fotowoltaika SA
- Columbus Energy SA
- PGE Polska Grupa Energetyczna SA
- Energa SA
- Photon Energy N.V.
- EDP Renewables
- E.ON SE
- Hanplast Energy Sp. z o.o.
- Soltec Sp. z o.o.
- ML System SA
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais claro no curto prazo está centrado na reforma do acesso à rede e nas arquiteturas de projetos híbridos. O arcabouço da Lei da Rede, juntamente com disposições que permitem que os operadores de rede aloquem capacidade por meio de licitações competitivas como alternativa aos princípios baseados em fila até o final de 2028, oferece aos patrocinadores uma via mais estruturada para execução, onde podem comprovar a preparação do licenciamento. As regras ampliadas de agrupamento de cabos também criam espaço para que usinas fotovoltaicas adicionem armazenamento por meio de uma conexão compartilhada, atacando diretamente a exposição ao corte de energia em regiões com alta densidade solar e apoiando a participação em fluxos de receita conectados à rede.
O desenvolvimento solar vinculado a armazenamento já é visível no nível corporativo, em planos de concessionárias e em adjacências distribuídas e comerciais/industriais (C&I). A Columbus Energy relatou a instalação de 918 unidades de armazenamento de energia, totalizando 44 MWh, no primeiro trimestre de 2026, o que sinaliza demanda ativa por soluções de PV mais armazenamento além das fazendas em escala de concessionária. Junto com os PPAs corporativos já usados por desenvolvedores para financiar projetos sem subsídio ou de mercado livre, esses sinais apontam para oportunidades em licitações estruturadas de capacidade de rede, repotenciação e hibridização de PV, e portfólios comerciais de armazenamento mais PV em cargas industriais e logísticas.
Desenvolvimentos industriais recentes em Mercado de Energia Solar da Polônia
- Julho de 2026: A R.Power Spółka Akcyjna assinou um contrato com a Onde S.A. para a execução e comissionamento de um sistema de armazenamento de energia em bateria (BESS) de 300 MW / 1.200 MWh, incluindo Balance of Plant e um ponto principal de entrega de 400 kV. O acordo apoia a integração de armazenamento em larga escala com ativos solares e visa melhorar a estabilização da rede e aumentar a capacidade de hospedagem solar, reforçando os pipelines de projetos habilitados por armazenamento na Polônia.
- Abril de 2026: A R.Power Spółka Akcyjna garantiu financiamento do ING Bank Śląski para um projeto solar fotovoltaico de 80 MW (Lasocice) no oeste da Polônia. O financiamento de dívida para o desenvolvimento solar em escala de concessionária melhora o acesso a financiamento de projetos e apoia a expansão mais rápida de nova capacidade fotovoltaica no oeste da Polônia.
- Fevereiro de 2026: A R.Power Spółka Akcyjna levantou US$ 50 milhões para apoiar o desenvolvimento de um portfólio solar fotovoltaico de 70,5 MW na Polônia. Os fundos aumentam o suporte a ativos solares e melhoram a visibilidade do funil de projetos.
Mercado de Energia Solar da Polônia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a geração de eletricidade de origem solar na Polônia, monitorada por meio da capacidade instalada adicionada e da base operacional, e capturada nos segmentos de implantação utilitária, comercial e residencial, onde a energia solar é a principal tecnologia de geração.
Exclusões de escopo: Excluímos as energias renováveis não solares, os investimentos em transmissão e distribuição, e as receitas gerais de comercialização de energia que não estejam diretamente vinculadas a ativos de geração solar.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica
- Energia Solar Concentrada
- Por Tipo de Rede
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Escala de Utilidade
- Comercial e Industrial
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual referente às adições solares na Polônia, à capacidade operacional e aos sinais de política que moldam o pipeline de projetos. Fontes públicas como o Statistics Poland (GUS), o Escritório de Regulação de Energia (URE), atualizações do operador nacional do sistema de transmissão e conjuntos de dados em nível da UE provenientes do Eurostat foram consultadas para compreender a demanda, o mix de geração e o contexto da rede elétrica.
Também foram analisadas publicações da Agência Internacional de Energia, estatísticas da IRENA e estudos revisados por pares sobre desempenho de sistemas fotovoltaicos e padrões de curtailment, complementados por registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para verificação cruzada dos cronogramas de projetos. Para preencher lacunas estruturais (por exemplo, no rastreamento de atividades de licenciamento e licitação), foram utilizadas assinaturas pagas de notícias e dados financeiros, informações financeiras e de inteligência corporativa, bases de dados de patentes e triagem seletiva de contratos e editais. As fontes aqui listadas são meramente ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Na Polônia, utilizamos entrevistas com especialistas e pesquisas de campo com desenvolvedores de projetos solares, instaladores, distribuidores de equipamentos, concessionárias de energia, investidores e grandes consumidores de energia. Suas respostas auxiliam na validação da capacidade reportada, dos cronogramas de comissionamento de projetos, dos atrasos na conexão à rede, dos tamanhos dos sistemas e da demanda esperada, além de preencher lacunas entre os comunicados oficiais. Os analistas verificam respostas incomuns em relação a evidências secundárias antes que as premissas finais sejam aceitas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 29% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 31% |
| Empresas de menor porte: 25% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído principalmente a partir de uma reconstrução de capacidade de cima para baixo (top-down), na qual a base instalada nacional, as adições anuais e os cronogramas de comissionamento são utilizados para mapear o caminho de expansão solar na Polônia. Para manter os totais realistas, os resultados são corroborados por verificações seletivas de baixo para cima (bottom-up), como a amostragem de pipelines de projetos, o uso de faixas de custo típicas por tipo de projeto e a validação das taxas de construção implícitas por meio de conversas com participantes do setor.
Os principais insumos utilizados no modelo incluem os níveis históricos de capacidade instalada, as adições anuais esperadas de sistemas fotovoltaicos, a divisão entre microgeração e fazendas de maior porte, os sinais de conexão à rede e de curtailment, e a visibilidade de leilões e incentivos que sustentam o pipeline de curto prazo. Para as previsões, aplica-se análise de cenários, de modo que acessos mais lentos à rede ou atrasos no licenciamento possam ser refletidos sem impor uma trajetória de crescimento linear única. Quando as visões de baixo para cima são incompletas (por exemplo, para instaladores de telhados de menor porte), as lacunas são tratadas com premissas baseadas em penetração ancoradas nas adições observadas, e as taxas de construção atualizadas são novamente validadas em entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo são validados por meio de múltiplas verificações, começando pela comparação das adições de capacidade implícitas com séries de capacidade públicas independentes e anúncios de comissionamento de projetos. Saltos incomuns são revisados por um analista, seguidos de nova verificação do conjunto de premissas subjacentes e de novo contato com as fontes quando se suspeita de uma incompatibilidade de cronograma ou escopo.
Antes da aprovação final, os números passam por uma segunda rodada de revisão para garantir que a consistência de unidades, o alinhamento de anos e a lógica de conversão estejam corretos e reproduzíveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como uma mudança de política, uma atualização importante nas regras da rede elétrica ou uma mudança clara no ritmo de comissionamento. Imediatamente antes da entrega, realizamos uma varredura final das publicações públicas mais recentes para garantir que os clientes recebam uma visão atualizada.
Dimensionamento do Mercado de Energia Solar da Polônia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a energia solar na Polônia frequentemente não coincidem porque algumas fontes reportam o valor em USD, enquanto outras reportam o volume em capacidade instalada, e as janelas temporais e a cobertura tecnológica nem sempre estão alinhadas. As diferenças também surgem quando uma estimativa se baseia em anúncios de projetos declarados e outra se apoia mais na capacidade comissionada e na realidade de conexão à rede.
Alguns dados externos combinam a energia solar fotovoltaica com uma cadeia de valor solar mais ampla em termos de receita (como equipamentos, instalação e serviços) ou se concentram apenas no valor da energia solar para um conjunto limitado de anos, o que pode alterar o número principal. A dispersão também é influenciada pela velocidade assumida de queda dos preços, pelo momento da conversão cambial e pelo tratamento das restrições de rede como um limitador de curto prazo ou como fator ignorado. Na abordagem da Mordor Intelligence, restringimos o escopo às adições de capacidade solar instalada e à base operacional conforme contabilizadas no modelo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,75 GW (2025) | |
| Portal Comercial A | 2,80 bilhões de USD (2026) | Utiliza uma definição de valor em USD para "energia solar" com um ano-base diferente e não indica claramente se o valor reflete receitas de equipamentos e construção, ativos operacionais ou uma abordagem mista, o que dificulta o alinhamento com o rastreamento de capacidade instalada. |
| Publicação Setorial B | 7,50 bilhões de USD (2033) | Reporta uma previsão de longo prazo em USD com uma alta taxa de crescimento e transparência limitada sobre o cronograma de conexão à rede e o tratamento do curtailment, o que pode inflar os totais futuros se se assumir que os projetos anunciados serão convertidos sem atrasos. |
Em conjunto, a tabela mostra que a maioria das lacunas decorre da escolha de unidades e do que é contabilizado, e não apenas de diferentes expectativas de crescimento. Ao vincular o modelo aos níveis de capacidade observados, às adições e às verificações de execução que podem ser repetidas a cada ciclo de atualização, a estimativa resultante permanece mais fácil de rastrear até insumos claros e premissas práticas que podemos explicar.
Principais Perguntas Respondidas no Relatório
Com que rapidez a capacidade solar instalada deve crescer na Polônia entre 2026 e 2031?
A capacidade agregada deve subir de 26,42 GW em 2026 para 36,61 GW em 2031, traduzindo-se em um CAGR de 6,74% no Mercado de Energia Solar da Polônia.
Qual segmento de clientes está se expandindo mais rapidamente?
As instalações comerciais e industriais devem avançar a um CAGR de 13,92% até 2031 no Mercado de Energia Solar da Polônia, superando as adições de escala de utilidade e residenciais.
Qual participação os sistemas conectados à rede detêm atualmente?
As usinas conectadas à rede responderam por 93,65% das instalações em 2025 no Mercado de Energia Solar da Polônia e permanecerão dominantes porque se qualificam para receitas do mercado de capacidade.
Como a Polônia está abordando o congestionamento da rede em regiões densas em energia solar?
O operador de transmissão está implementando múltiplas atualizações de 400 kV programadas para conclusão até 2026 e incentivando o armazenamento co-localizado para deslocar a produção para os picos noturnos.
Qual papel a fabricação doméstica desempenhará até 2031?
Um incentivo de EUR 1,2 bilhão visa localizar linhas de módulos bifaciais, visando até 40% da demanda anual de painéis em linha com a Lei da Indústria de Zero Emissões Líquidas.
Por que os PPAs corporativos são importantes para os desenvolvedores solares poloneses?
Os PPAs de longo prazo com compradores solventes reduzem o risco de financiamento, cortando o custo médio ponderado de capital em até 150 pontos-base e permitindo que os projetos avancem sem tarifas de alimentação.