
Tamaño y participación del mercado de energía solar de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.91 gigavatio |
| Volumen del Mercado (2026) | 7.61 gigavatio |
| Volumen del Mercado (2031) | 12.29 gigavatio |
| Growth Rate (2026 - 2031) | 10.06 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de energía solar de los Emiratos Árabes Unidos por Mordor Intelligence
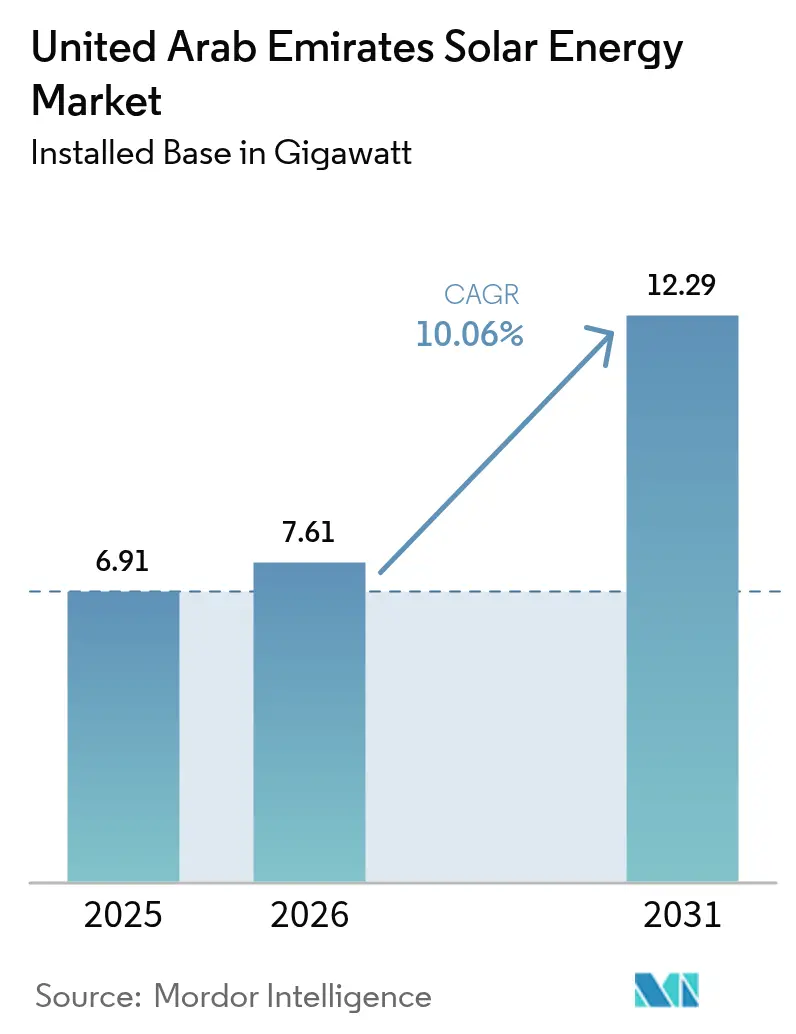
El tamaño del mercado de energía solar de los Emiratos Árabes Unidos en 2026 se estima en 7,61 gigavatios, creciendo desde el valor de 2025 de 6,91 gigavatios, con proyecciones para 2031 que muestran 12,29 gigavatios, creciendo a una CAGR del 10,06% durante el período 2026-2031.
La expansión está anclada en la legislación federal vinculante de descarbonización, la licitación de proyectos de producción independiente de agua y electricidad (IWPP) ultra competitiva que fija tarifas récord históricamente bajas, y una estrategia paralela para asegurar electricidad renovable destinada a exportaciones de hidrógeno verde a gran escala. Un impulso adicional proviene de la caída de los precios de módulos y baterías, el despliegue rutinario de tecnologías bifaciales y TOPCon, y un ecosistema bancario favorable que extiende préstamos a largo plazo vinculados a criterios ESG a promotores y compradores corporativos de energía. Al mismo tiempo, los proyectos de refuerzo de la red, las restricciones en el uso de agua que perjudican a la energía solar concentrada (CSP) y la competencia por arrendamiento de terrenos con megaproyectos inmobiliarios moderan la pendiente de crecimiento, pero no alteran la trayectoria ascendente. La dinámica competitiva incluye proveedores de equipos chinos que ofrecen liderazgo en costos, empresas de servicios públicos emiratíes respaldadas por el Estado que dirigen la asignación de sitios y los contratos de compra de energía, y promotores europeos que pujan agresivamente por las concesiones IWPP; todo ello estimula adiciones constantes de capacidad y cataliza oportunidades de servicios posteriores en construcción, operación y mantenimiento, e integración de almacenamiento.
Conclusiones clave del informe
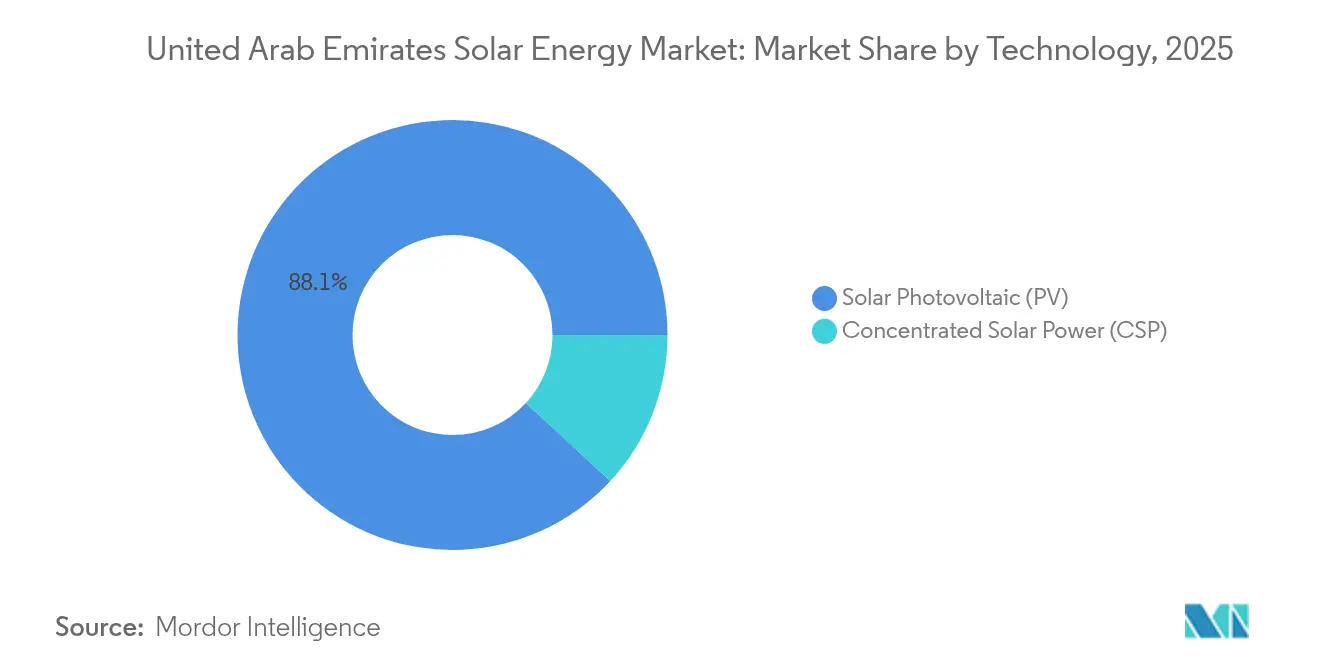
- Por tecnología, la energía solar fotovoltaica (FV) representó el 88,12% de la participación del mercado de energía solar de los EAU en 2025 y se prevé que crezca a una CAGR del 10,33% hasta 2031.
- Por tipo de red, los sistemas conectados a la red concentraron el 99,06% de la capacidad instalada en 2025, mientras que el segmento fuera de la red se proyecta que se expanda a una CAGR del 18,02% hasta 2031.
- Por usuario final, las plantas a escala de servicios públicos representaron el 74,62% de la capacidad instalada en 2025, mientras que se anticipa que las instalaciones residenciales registren una CAGR del 15,05% hasta 2031.
- Abu Dabi representó más del 60,25% de la capacidad instalada en 2025 y tiene como objetivo superar los 7,65 GW para 2031, convirtiéndose en el mayor contribuyente dentro del mercado de energía solar de los Emiratos Árabes Unidos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de energía solar de los Emiratos Árabes Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos gubernamentales de neutralidad de carbono y tarifas de alimentación | +2.1% | Nacional, ganancias tempranas en Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Licitación de parques a escala de servicios públicos bajo el modelo IWPP | +2.5% | Abu Dabi (EWEC), Dubái (DEWA) | Corto plazo (≤ 2 años) |
| Reducción de los costos de módulos y almacenamiento | +1.8% | Global, impacto directo en la adquisición de los EAU | Corto plazo (≤ 2 años) |
| Proyectos piloto híbridos de solar-hidrógeno | +1.2% | Zonas industriales de Abu Dabi, Ciudad Marítima de Dubái | Largo plazo (≥ 4 años) |
| Códigos obligatorios de construcción ecológica | +0.9% | Dubái, Abu Dabi, Sharjah | Mediano plazo (2-4 años) |
| Acuerdos de compra de energía (PPA) corporativos respaldados por préstamos vinculados a criterios ESG | +0.7% | Nacional, concentrado en zonas francas de Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los mandatos gubernamentales de neutralidad de carbono y las estructuras de tarifas de alimentación aceleran la adquisición
El Decreto-Ley Federal N.º 11/2024, en vigor desde mayo de 2025, convierte los compromisos climáticos voluntarios en obligaciones vinculantes mediante un registro nacional de carbono y protocolos de MRV verificados, obligando a la industria pesada a adquirir electricidad renovable o comprar compensaciones. La licitación de la Fase 6 de DEWA en el Parque Solar Mohammed bin Rashid Al Maktoum logró una tarifa récord de USD 1,6215 centavos por kilovatio-hora en 2024, eliminando la justificación de costos para la expansión de la capacidad base de gas. Los objetivos actualizados de la Contribución Determinada a Nivel Nacional (NDC) comprometen una reducción de emisiones del 47% para 2035 y 19,8 GW de energías renovables para 2030, impulsando a las empresas de servicios públicos y corporativas hacia los acuerdos de compra de energía (PPA) solar. La Política de Energía Favorable a la Industria D33 permite a las fábricas dimensionar los sistemas de techo hasta la carga conectada total, ofrece compensación a 10,5 fils por kilovatio-hora y acorta los períodos de recuperación de la inversión a menos de cuatro años.[1]Autoridad de Electricidad y Agua de Dubái, "Documentos Oficiales de DEWA," dewa.gov.ae Estas políticas convergentes reducen el riesgo de inversión, aceleran los calendarios de adquisición e integran la energía solar en las hojas de ruta de descarbonización corporativa.
La licitación de parques a escala de servicios públicos bajo el modelo IWPP impulsa despliegues de gigavatios
El portafolio de EWEC de tres proyectos de 1,5 GW, Al Zarraf, Al Khazna y Al Ajban, bajo la estructura IWPP, asigna participación minoritaria en el capital a los consorcios ganadores mientras Abu Dabi retiene la propiedad mayoritaria, reduciendo el riesgo de financiamiento y empujando las ofertas por debajo de 2 centavos por kilovatio-hora. EWEC planea 1,4 GW de adiciones solares por año entre 2027 y 2037, permitiendo que las energías renovables suministren más de la mitad de la demanda eléctrica de Abu Dabi. Dubái refleja esta escala con una sexta fase de 1,8 GW en su parque emblemático, que servirá a 540.000 hogares y desplazará 2,36 millones de toneladas de CO₂ anualmente. El tamaño y la cadencia de estas licitaciones estandarizan los procesos de ingeniería, procura y construcción (EPC), aunque exponen el portafolio a posibles retrasos en la entrega de terrenos o en la interconexión a la red que pueden repercutir en los pronósticos de capacidad.
La reducción de los costos de módulos y almacenamiento comprime los pisos tarifarios
El costo nivelado de energía (LCOE) de la energía fotovoltaica (FV) a escala de servicios públicos cayó un 12% interanual en 2023 a medida que las fábricas chinas sobreofertaron módulos, mientras que los costos del almacenamiento en baterías cayeron un 89% entre 2010 y 2023.[2]Agencia Internacional de Energías Renovables, "Costos de generación de energía renovable 2023," irena.org El plan de USD 6.000 millones de Masdar, presentado en enero de 2025, combina 5 GW de energía fotovoltaica (FV) con más de 19 GWh de baterías para entregar 1 GW de capacidad firme en los picos nocturnos. EWEC está añadiendo 400 MW de almacenamiento de una hora para 2026, mejorando la regulación de frecuencia y el soporte de tensión. La aceleración de la deflación de costos indica que para 2027, la energía solar más almacenamiento de cuatro horas podría liquidarse por debajo de 3 centavos por kilovatio-hora, eclipsando el costo marginal de corto plazo de las plantas de punta de gas y reformulando los despachos energéticos.
Los proyectos piloto híbridos de solar-hidrógeno posicionan a los EAU como exportador de combustible verde
El electrolizador piloto de DEWA ha producido 90 toneladas de hidrógeno desde 2021, validando el acoplamiento de la electrólisis alimentada de forma intermitente con la red. Masdar vinculó un proyecto solar de 1 GW con Emirates Steel Arkan en 2024 para descarbonizar la fabricación de acero. Una asociación entre TotalEnergies y Masdar tiene como objetivo suministrar combustible de aviación sostenible al Aeropuerto Internacional de Dubái, señalando la demanda futura de moléculas verdes. La estrategia nacional tiene como objetivo 1 millón de toneladas de hidrógeno para 2030, lo que implica 10 GW de demanda adicional de energía fotovoltaica (FV) orientada principalmente a la exportación. La ejecución depende de las importaciones de electrolizadores, los contratos de compra y la infraestructura portuaria, pero sustenta una demanda duradera de expansión solar.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cuellos de botella en la integración a la red en centros de carga desérticos | -1.3% | Sitios remotos en Abu Dabi, corredores de transmisión | Corto plazo (≤ 2 años) |
| Competencia por arrendamiento de terrenos con proyectos inmobiliarios | -0.8% | Abu Dabi costero y Dubái | Mediano plazo (2-4 años) |
| Competencia de la energía eólica del Golfo de ultra bajo costo | -0.6% | Arabia Saudita, exportaciones de Omán, sitios eólicos domésticos | Mediano plazo (2-4 años) |
| Restricciones en el uso de agua para el enfriamiento de la energía solar concentrada (CSP) | -0.4% | Sitios de energía solar concentrada (CSP) en Abu Dabi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los cuellos de botella en la integración a la red en centros de carga desérticos restringen el despacho
Los parques a escala de servicios públicos en áreas desérticas remotas superan el ritmo de desarrollo de la infraestructura de transmisión, lo que provoca curtailment al mediodía que erosiona los ingresos. Las actualizaciones de TRANSCO se extienden hasta 2027 y añadirán líneas de alta tensión y STATCOMs para estabilizar las fluctuaciones de tensión. El programa de baterías de 400 MW de EWEC, previsto para 2026, aborda los desequilibrios intradía, pero la cobertura del pico nocturno sigue dependiendo principalmente de las turbinas de gas.[3]Periódico Aletihad, "EWEC asegura cuatro nuevos sitios para energías renovables," en.aletihad.ae La ausencia de un mercado mayorista impide las señales de precios por horario de uso que podrían incentivar la demanda flexible. Las microrredes fuera de la red en sitios industriales ofrecen una solución alternativa e ilustran por qué se proyecta que el segmento fuera de la red registre una CAGR del 18,8%, aunque su contribución absoluta sigue siendo modesta.
La competencia por arrendamiento de terrenos con megaproyectos inmobiliarios se intensifica en las zonas costeras
Cuatro nuevos sitios de EWEC con una superficie total de 75 km² fueron aprobados en diciembre de 2024 tras largas negociaciones con organismos de turismo, transporte y defensa, lo que pone de manifiesto la competencia entre prioridades de uso del suelo. Dubái concentra sus proyectos en la reserva desértica de Seih Al Dahal porque los terrenos costeros alcanzan precios inmobiliarios elevados. Las evaluaciones de impacto ambiental añaden meses a los calendarios cuando se realizan cerca de hábitats protegidos. La energía fotovoltaica flotante se considera una opción, aunque hasta la fecha ningún proyecto a escala comercial ha sido sancionado en el país, a pesar de que Masdar firmó un memorando de entendimiento (MOU) para 5 GW de energía fotovoltaica flotante en Egipto en 2024.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: La energía fotovoltaica (FV) extiende su dominio mientras la energía solar concentrada (CSP) se estanca por las limitaciones hídricas
La energía solar fotovoltaica (FV) concentró el 88,12% de la capacidad instalada en 2025 y se pronostica a una CAGR del 10,33% hasta 2031, a medida que los paneles bifaciales se convierten en el estándar en las licitaciones IWPP, aumentando el rendimiento energético hasta un 20% en comparación con los módulos monofaciales. El tamaño del mercado de energía solar de los EAU para la energía fotovoltaica (FV) se proyecta que supere los 10,8 GW para 2031, reforzando su primacía en el cumplimiento de las cuotas federales de energía limpia. La planta de 2 GW de Al Dhafra validó el despliegue bifacial con una tasa de rendimiento superior al 85%, fomentando la adopción de la tecnología TOPCon que reduce el LCOE del sistema gracias a una mayor eficiencia. El mercado de energía solar de los EAU se beneficia de las normas GSO IEC 61215 que reducen las tasas de fallo en condiciones de calor extremo y humedad. La energía solar concentrada (CSP) permanece por debajo del 11,88% de la capacidad porque el agua de enfriamiento es escasa y el costo de capital es elevado. Noor Energy 1 demuestra que la energía solar concentrada (CSP) puede entregar energía después del atardecer mediante almacenamiento en sales fundidas de 15 horas, sin embargo, no surgieron nuevas licitaciones de energía solar concentrada (CSP) después de 2024, lo que señala la preferencia de los inversores por la combinación de energía fotovoltaica (FV) más baterías.
El ciclo de construcción más largo de la energía solar concentrada (CSP) y sus mayores índices de apalancamiento complican el financiamiento en un entorno tarifario donde las ofertas de energía fotovoltaica (FV) siguen cayendo. Las restricciones en el uso de agua se endurecen aún más bajo las políticas nacionales de conservación y empujan a los promotores hacia el enfriamiento en seco, lo que erosiona la eficiencia térmica. La compresión de los costos de almacenamiento fortalece el argumento económico para los sistemas híbridos de energía fotovoltaica (FV), desplazando a la energía solar concentrada (CSP) de los calendarios de adquisición futuros y consolidando el mercado de energía solar de los EAU en torno a las tecnologías de silicio cristalino.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por tipo de red: Las soluciones fuera de la red escalan desde una base pequeña a medida que la transmisión se rezaga
Los sistemas conectados a la red concentraron el 99,06% de la capacidad en 2025, lo que refleja una cobertura de transmisión integral en los corredores urbanos. El tamaño del mercado de energía solar de los EAU para activos conectados a la red está previsto que supere los 12,15 GW para 2031, anclado por los megaproyectos IWPP que alimentan directamente las redes de TRANSCO y DEWA. Sin embargo, las microrredes fuera de la red están creciendo a una CAGR del 18,02%, impulsadas por sitios industriales, comunidades insulares y puestos de defensa que enfrentan largas colas de conexión a la red. El programa de estaciones de servicio de ADNOC Distribution muestra la economía del desplazamiento del diésel, con las estaciones de Dubái generando 6.300 MWh y reduciendo 2.900 toneladas de CO₂ a finales de 2024.
Ignite Energy Access eligió Abu Dabi como sede global en marzo de 2025, señalando el apoyo político para exportar soluciones fuera de la red a África y el sur de Asia. El crecimiento doméstico sigue siendo un nicho porque las tarifas de la red son bajas y el acceso es generalizado. No obstante, las microrredes proporcionan una cobertura frente al riesgo de curtailment y reducen el consumo de diésel donde los costos de conexión son prohibitivos, enriqueciendo la propuesta de valor dentro del mercado de energía solar de los EAU en su conjunto.
Por usuario final: La escala de servicios públicos mantiene el liderazgo mientras el sector residencial y el comercial e industrial se aceleran
Las plantas a escala de servicios públicos constituyeron el 74,62% de la capacidad instalada en 2025, respaldadas por proyectos IWPP de clase 2 GW. Se prevé que la participación del mercado de energía solar de los EAU para la escala de servicios públicos se mantenga por encima del 70% hasta 2031, a pesar del crecimiento porcentual más rápido en instalaciones de techo, gracias al enorme tamaño de los nuevos parques de Abu Dabi y Dubái. Se prevé que la adopción residencial se expanda a una CAGR del 15,05%, impulsada por la medición neta de Shams Dubái que exime el 10% de las tarifas de conexión y ofrece financiamiento sin intereses. Sin embargo, el crecimiento está limitado a los propietarios de villas, ya que las reglas de estratos impiden a los residentes de apartamentos aprovechar las azoteas compartidas.
Las instalaciones comerciales e industriales en azoteas reciben un fuerte impulso de la política D33, que reduce los cargos de conexión en un 25% y permite la exportación a 10,5 fils por kilovatio-hora. TotalEnergies instaló un sistema de 7 MWp para DHL que genera 10 GWh al año y recupera la inversión en menos de cuatro años. El programa de CleanMax respaldado por HSBC demuestra que los banqueros perciben un bajo riesgo de impago en los acuerdos de compra de energía (PPA) del sector comercial e industrial (C&I), lo que desbloquea estructuras sin recurso que aceleran las instalaciones. Los factores de carga en azotea, el sombreado y las limitaciones estructurales siguen siendo restricciones físicas, pero la demanda del sector comercial e industrial (C&I) es ahora un segmento definido y financiable dentro del mercado de energía solar de los EAU.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
Abu Dabi lideró la capacidad instalada en 2025 gracias a la planta Al Dhafra de 2 GW de EWEC y los tres proyectos de 1,5 GW en cartera. El emirato tiene como objetivo una capacidad solar acumulada superior a 7,65 GW para 2031 y complementa esta expansión con 400 MW de almacenamiento en baterías para suavizar la intermitencia. La fórmula IWPP de EWEC atrae a consorcios que combinan capital respaldado por el Estado con tecnología extranjera, manteniendo las tarifas por debajo de 1,7 centavos por kilovatio-hora y reforzando el liderazgo en costos de Abu Dabi dentro del mercado de energía solar de los EAU. El programa híbrido de USD 6.000 millones de Masdar, anunciado en 2025, subraya el papel del emirato como hub de energía renovable despachable y enmarca su plan de abastecer a 700.000 hogares con electricidad limpia las 24 horas del día.
Dubái le sigue con el Parque Solar Mohammed bin Rashid Al Maktoum, que tiene como objetivo 5,25 GW para 2031, incluyendo una sexta fase de 1,8 GW cuya finalización está prevista para 2027. La medición neta de Shams Dubái registró 200 MW de sistemas de techo a finales de 2023, y la política D33 hace que la energía solar del sector comercial e industrial (C&I) sea competitiva en costos para fabricantes y centros de datos. El proyecto de techo de 39 MW del Aeropuerto de Dubái demuestra la escala del sector comercial e industrial (C&I) y satisfará el 6,5% de la demanda del aeropuerto principal mientras compensa 23.000 toneladas de CO₂ anualmente.
Sharjah y los Emiratos del Norte aportan volúmenes menores pero demuestran diversificación. Emerge entregó la planta de 60 MW de Sajaa en Sharjah, el primer activo solar a escala de servicios públicos en ese emirato. La generación distribuida para edificios gubernamentales y pymes está en expansión, pero la fragmentación en los permisos ralentiza el despliegue en azoteas en comparación con Abu Dabi y Dubái. Se espera que los mandatos federales de descarbonización armonicen las normativas, lo que debería incrementar la participación de los Emiratos del Norte en el mercado de energía solar de los EAU durante el período de pronóstico.
Panorama regulatorio
El mercado solar de los EAU opera bajo un marco dual que combina requisitos federales de clima y cumplimiento con regulaciones de servicios públicos y permisos a nivel de emirato. El Decreto-Ley Federal N.º 11/2024 sobre la Reducción de los Efectos del Cambio Climático, vigente desde el 30 de mayo de 2025, formaliza la gobernanza climática mediante un registro nacional de carbono y requisitos de MRV, con obligaciones de cumplimiento aplicables a entidades públicas y privadas a partir del 30 de mayo de 2026. Esta estructura refuerza la demanda corporativa de adquisición de electricidad renovable y reducciones de emisiones documentadas.
En el aspecto técnico, los proyectos solares distribuidos y de servicios públicos deben cumplir requisitos obligatorios de equipos y seguridad alineados con las normas IEC (incluidas IEC 61215 e IEC 61730), mientras que las empresas de servicios públicos locales aplican sus propios procesos de interconexión y aprobación. En Dubái, DEWA administra Shams Dubai mediante normas técnicas detalladas y un régimen de elegibilidad de equipos que normalmente se basa en pruebas de terceros realizadas por laboratorios acreditados por ILAC bajo ISO/IEC 17025, lo que crea una vía clara pero exigente en documentación para el despliegue conforme de PV en tejados.
Panorama competitivo
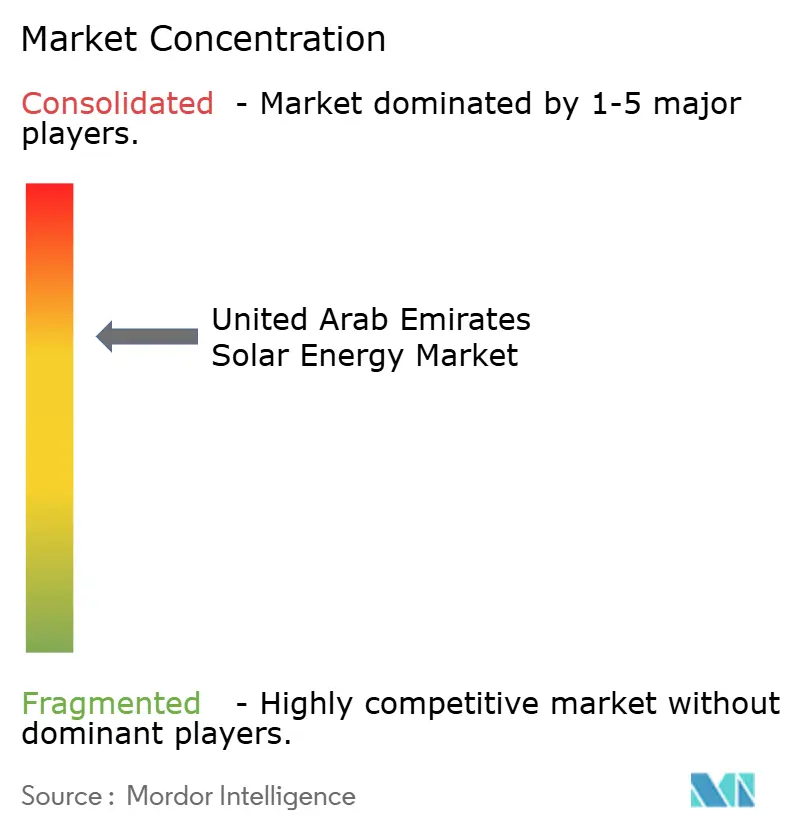
El mercado de energía solar de los EAU está moderadamente concentrado. Las entidades vinculadas al Estado, Masdar, DEWA, TAQA y EWEC, conservan el control sobre la asignación de sitios, el acceso a la red y los contratos de compra de energía, garantizando una expansión ordenada y la disciplina tarifaria. Los fabricantes chinos JinkoSolar, Canadian Solar, LONGi y Trina Solar aseguran grandes pedidos de módulos gracias al liderazgo en costos, especialmente en las categorías bifacial y TOPCon. Los promotores europeos como EDF Renewables, Engie y TotalEnergies se asocian con actores regionales como ACWA Power para competir por participaciones IWPP, centrándose en la estructuración de deuda y la eficiencia de los contratos EPC para presentar ofertas por debajo de los consorcios competidores.
La reestructuración corporativa de Masdar en 2022 agrupó activos de Mubadala, TAQA y ADNOC, creando un campeón renovable verticalmente integrado con un objetivo de 100 GW para 2030 y un plan paralelo para producir 1 millón de toneladas de hidrógeno.[5]Utilities Middle East, "Titanes solares: las empresas que impulsan un futuro renovable," utilities-me.com Los proveedores de inversores Huawei Digital Power y Sungrow se diferencian a través de una mayor eficiencia de conversión y controles de almacenamiento integrados, con Sungrow presentando su SG150CX de eficiencia del 98,8% en WFES 2025. Los productores independientes de energía como CleanMax, Enerwhere y Yellow Door Energy se posicionan en el espacio de los acuerdos de compra de energía (PPA) en azoteas, combinando operación y mantenimiento (O&M) y financiamiento para atender a corporaciones que prefieren soluciones fuera de balance.
Las oportunidades en espacios no explotados incluyen la energía fotovoltaica flotante, la agrivoltaica y la energía solar cautiva para clústeres industriales en zonas francas, ninguna de las cuales ha alcanzado escala comercial en el ámbito doméstico. Los promotores exploran estos nichos en ferias comerciales como Intersolar Middle East, pero esperan regulaciones favorables de suelo o agua para desbloquear proyectos piloto financiables.
Líderes de la industria de energía solar de los Emiratos Árabes Unidos
Masdar (Abu Dhabi Future Energy Company)
Sunergy Solar
MAYSUN SOLAR FZCO
ACWA Power
CleanMax Mena FZCO
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La energía solar a gran escala combinada con almacenamiento está pasando de una integración a escala piloto a una vía de adquisición y bancabilidad más definida, lo que crea espacio para el suministro de BESS, la ingeniería de integración y estructuras de financiamiento a largo plazo. Una prueba a corto plazo es que Masdar alcanzará el cierre financiero en julio de 2026 de un proyecto de 6,1 mil millones de USD de operación continua que combina 5,2 GW de energía solar fotovoltaica con 19 GWh de almacenamiento en baterías en Abu Dabi, junto con importantes adjudicaciones de suministro de sistemas de equipos de almacenamiento. Esto amplía el mercado direccionable más allá de la generación fotovoltaica diurna hacia la capacidad firme y los servicios de red.
Los volúmenes de adquisición de las empresas de servicios públicos también respaldan la demanda a corto plazo en EPC, O&M, suministro de módulos e inversores, y trabajos de conexión a la red, a medida que Dubái y Abu Dabi amplían sus carteras de licitaciones. DEWA emitió una RFP en noviembre de 2025 para la 7.ª fase del Parque Solar Mohammed bin Rashid Al Maktoum, que abarca 2.000 MW fotovoltaicos más 1.400 MW de almacenamiento en baterías, lo que indica una escalada continua de las configuraciones híbridas. Al mismo tiempo, los programas de tejados a nivel de emirato y los PPA corporativos respaldan un conjunto paralelo de oportunidades en energía solar C&I, gestión energética y elaboración de informes de nivel de cumplimiento alineados con el marco federal de MRV.
Desarrollos recientes del sector
- Julio de 2026: Masdar alcanzó el cierre financiero de un proyecto de energía limpia de operación continua de 6,1 mil millones de USD en Abu Dabi que combina 5,2 GW de energía solar fotovoltaica con 19 GWh de almacenamiento en baterías. La estructura de financiamiento, respaldada por un gran grupo bancario, institucionaliza aún más la combinación de energía solar y almacenamiento como un producto convencional a escala de servicios públicos en los EAU y fortalece la cartera de contratos de equipos e integración de alto volumen.
- Noviembre de 2025: Dubai Electricity and Water Authority (DEWA) emitió la solicitud de propuestas para la 7.ª fase del Parque Solar Mohammed bin Rashid Al Maktoum, licitando 2.000 MW de energía solar fotovoltaica junto con 1.400 MW de almacenamiento de energía en baterías. Esta adquisición indica que las configuraciones híbridas de fotovoltaica más almacenamiento se están convirtiendo en estándar en las licitaciones de Dubái, ampliando las oportunidades para desarrolladores de almacenamiento, integradores y plataformas de control de inversores.
- Diciembre de 2024: Emirates Water and Electricity Company (EWEC) obtuvo la aprobación para cuatro nuevos emplazamientos solares que totalizan alrededor de 75 km2 para albergar hasta 4,5 GW de capacidad adicional para 2030. Asegurar terreno a esta escala reduce un cuello de botella clave en el desarrollo en Abu Dabi y respalda un ritmo más constante de adjudicaciones de proyectos IWPP, trabajos de conexión a la red y demanda de O&M a largo plazo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de energía solar de los EAU se define como la capacidad de energía solar operativa y planificada añadida y disponible en el país, expresada en términos de capacidad instalada. Refleja proyectos de PV solar y CSP conectados a la red y, cuando corresponda, instalaciones fuera de red de menor tamaño.
Exclusiones de alcance: excluimos fuentes renovables no relacionadas, el comercio puro de componentes no vinculado a instalaciones en los EAU, y el valor minorista de electricidad aguas abajo más allá de lo respaldado por las adiciones de capacidad.
Descripción general de la segmentación
- Por tecnología
- Energía solar fotovoltaica (FV)
- Energía solar concentrada (CSP)
- Por tipo de red
- Conectada a la red
- Fuera de la red
- Por usuario final
- A escala de servicios públicos
- Comercial e industrial (C&I)
- Residencial
- Por componente (análisis cualitativo)
- Módulos/paneles solares
- Inversores (de cadena, centrales, microinversores)
- Sistemas de montaje y seguimiento
- Balance del sistema y equipos eléctricos
- Almacenamiento de energía e integración híbrida
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la cartera de proyectos solares y la base operativa de los EAU, y luego alineándolos con informes públicos del sector eléctrico. Nos apoyamos en fuentes públicas como las estadísticas de energías renovables de IRENA, las series de datos solares y eléctricos de la IEA, y los comunicados de estrategia energética del gobierno de los EAU, seguidos de las divulgaciones de reguladores y empresas de servicios públicos donde se aclaran las fechas de puesta en marcha.
Para mantener supuestos realistas, también revisamos fuentes como los flujos comerciales de UN Comtrade para señales de equipos relacionados con energía solar, artículos revisados por pares sobre el recurso solar y el rendimiento en los EAU, y comunicados de prensa vinculados a adjudicaciones de licitaciones y actualizaciones de COD. Los informes de las empresas, las presentaciones a inversores y la prensa empresarial de buena reputación nos ayudan a verificar cruzadamente las estructuras de propiedad y los plazos. Se utilizan suscripciones selectas a bases de datos de pago para datos financieros e inteligencia de empresas, búsquedas de patentes y verificaciones comerciales a nivel de envíos donde el rastro público es escaso. Estos ejemplos son ilustrativos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las discusiones primarias se realizan con desarrolladores, participantes de EPC y O&M, distribuidores de equipos, grandes compradores de electricidad y asesores del sector para confirmar qué se está construyendo realmente en los EAU y qué se está retrasando. Las aportaciones de las partes interesadas en todos los EAU nos ayudan a poner a prueba los supuestos documentales sobre retrasos en la puesta en marcha, adiciones de capacidad realizadas y la división entre proyectos a escala de servicios públicos y actividad en tejados, antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos ejecutivos: 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 16% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El mercado se reconstruye primero utilizando una combinación de enfoques descendente y ascendente, donde los objetivos de capacidad nacional, las declaraciones de planificación de las empresas de servicios públicos y las adjudicaciones de licitaciones de proyectos se traducen en adiciones anuales de GW instalados. Después de eso, los totales se verifican utilizando aproximaciones ascendentes selectivas, como la suma de un conjunto rastreado de grandes proyectos de los EAU, y luego el muestreo de tamaños típicos de proyectos y patrones de tiempo para sistemas C&I y residenciales más pequeños.
Los datos clave incluyen la capacidad anual puesta en marcha (GW), la capacidad de la cartera anunciada y adjudicada, los plazos de conexión a la red, la mezcla esperada de PV frente a CSP, y los niveles de tarifas de licitación que influyen en el ritmo de construcción. También observamos indicadores como las tendencias de importación de módulos y las actualizaciones públicas sobre las fases de los parques solares, ya que estos tienden a señalar cuándo se están moviendo la adquisición y la construcción. Para la previsión, se utiliza el análisis de escenarios para reflejar casos de puesta en marcha optimistas y conservadores, y la trayectoria final se alinea con lo que los expertos consideran más probable dados los permisos, el financiamiento y la preparación de la red. Cuando un segmento más pequeño no puede enumerarse por completo, aplicamos supuestos de tipo penetración anclados en reglas verificadas de programas de tejados y luego validamos las adiciones implícitas con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se validan comparando las adiciones anuales modeladas con señales independientes, como anuncios de COD de proyectos, declaraciones de capacidad de empresas de servicios públicos y publicaciones de estadísticas de energías renovables. Cualquier variación importante desencadena una revisión interna de factores como cambios en el momento, doble contabilización de fases o cambios en la mezcla, y luego se envían preguntas de seguimiento a los entrevistados relevantes.
Antes de la aprobación final, el conjunto de datos y los cálculos pasan por verificaciones de analistas en varios pasos, incluidas comprobaciones de coherencia de unidades, revisiones de razonabilidad interanual y validación cruzada frente a totales adyacentes del sector eléctrico. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como licitaciones importantes, retrasos en la puesta en marcha o cambios de política. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la última vista actualizada disponible.
Dimensionamiento del mercado de energía solar de los Emiratos Árabes Unidos de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para la energía solar de los EAU a menudo no coinciden porque la unidad de medida no siempre es la misma, y la definición de lo que se cuenta puede variar. Algunas fuentes hablan en términos de capacidad instalada, otras informan el valor de inversión del proyecto, y unas pocas combinan la producción de generación con el gasto, lo que dificulta las comparaciones rápidas.
Los rastreadores de adjudicaciones de licitaciones, los anuncios de COD y las divulgaciones de capacidad de las empresas de servicios públicos son las verificaciones de evidencia que mantienen la estimación de Mordor Intelligence vinculada a las adiciones de GW instalados (PV y CSP, en todos los tipos de red y usuarios finales), en lugar de mezclar capex, ingresos de equipos o valor de electricidad. Las diferencias también provienen de si las previsiones asumen una puesta en marcha más rápida, si el CSP se trata como totalmente comparable a la PV en cuanto a plazos, y cómo se maneja el momento cambiario cuando una estimación está en USD en lugar de en GW.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,61 mil millones de USD (2026) | |
| Consultora Regional A | 6,20 mil millones de USD (2024) | Reportado como un valor en USD de estilo inversión vinculado a proyectos y actividad relacionada, que puede incluir el alcance de EPC y almacenamiento, en lugar de capacidad instalada en GW. |
| Publicación Especializada B | 6,40 mil millones de USD (2024) | La definición no está claramente separada entre capacidad, generación y actividad de mercado más amplia, por lo que la cifra puede combinar múltiples medidas y puede no estar alineada con una única medida de capacidad instalada. |
La tabla muestra que la mayor parte de la dispersión se explica por la elección de medición y los límites de alcance, no por una simple diferencia aritmética. Al apegarse a señales de capacidad visibles y luego verificarlas cruzadamente con el momento del proyecto y el estado de la cartera, el dimensionamiento se mantiene repetible y más fácil de validar año tras año.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de energía solar de los EAU en 2026?
La capacidad instalada total asciende a 7,61 GW en 2026 y se prevé que alcance los 12,29 GW para 2031.
¿Qué tecnología lidera las instalaciones actuales?
La energía solar fotovoltaica (FV) representa el 88,12% de la capacidad gracias a las mejoras de eficiencia de los módulos bifaciales y la tecnología TOPCon.
¿Qué política impulsa la adquisición corporativa?
El Decreto-Ley Federal N.º 11/2024 exige reducciones de emisiones verificadas y se complementa con la medición neta de DEWA y el transporte virtual para fomentar los acuerdos de compra de energía (PPA).
¿Dónde se ubican los mayores proyectos nuevos?
Abu Dabi alberga tres proyectos IWPP de 1,5 GW y Dubái está añadiendo 1,8 GW en la Fase 6 de su parque solar emblemático.
¿A qué ritmo se están expandiendo los sistemas fuera de la red?
Las microrredes fuera de la red están proyectadas para crecer a una CAGR del 18,02% hasta 2031, aunque desde una base pequeña centrada en sitios industriales e insulares.
¿Qué empresas dominan el suministro de módulos?
JinkoSolar, Canadian Solar, LONGi y Trina Solar lideran los envíos, beneficiándose de la escala y el liderazgo en costos.
Última actualización de la página el:


