
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
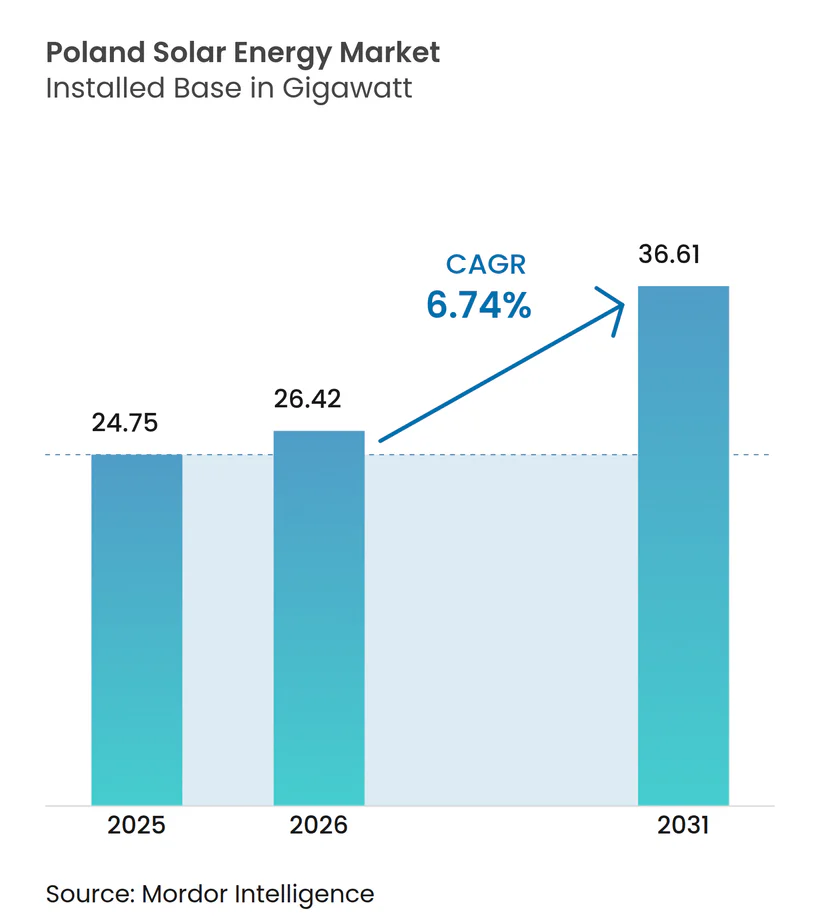
| Marktgröße im Basisjahr (2025) | 24.75 Gigawatt |
| Marktvolumen (2026) | 26.42 Gigawatt |
| Marktvolumen (2031) | 36.61 Gigawatt |
| Wachstumsrate (2026 - 2031) | 6.74 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des polnischen Solarenergiemarkts von Mordor Intelligence
Die Größe des polnischen Solarenergiemarkts wird voraussichtlich von 24,75 Gigawatt im Jahr 2025 auf 26,42 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,74 % über den Zeitraum 2026–2031 36,61 Gigawatt erreichen.
Diese gemessene Entwicklung spiegelt den strategischen Übergang des Landes weg von der Kohle wider, der durch Zeitpläne für Netzaufrüstungen und sich weiterentwickelnde Anschlussregeln ausgeglichen wird. Die Dynamik bleibt stabil, da erneuerbare Energien im Jahr 2024 29 % des polnischen Strommixes lieferten und Photovoltaikzubauten von 4 GW das Vertrauen der Investoren unterstreichen. Versorgungsauktionen, unternehmensbezogene Stromabnahmeverträge (PPAs) und Dachflächenanreize ziehen weiterhin Kapital an, während die heimische Herstellung bifazialer Module die Versorgungssicherheit und Kostenkontrolle verbessert. Netzanschlussreformen, die zwar spekulative Anträge verlangsamen, sollen die Qualität des Ausbaus und die Systemstabilität verbessern.
Wichtigste Erkenntnisse des Berichts
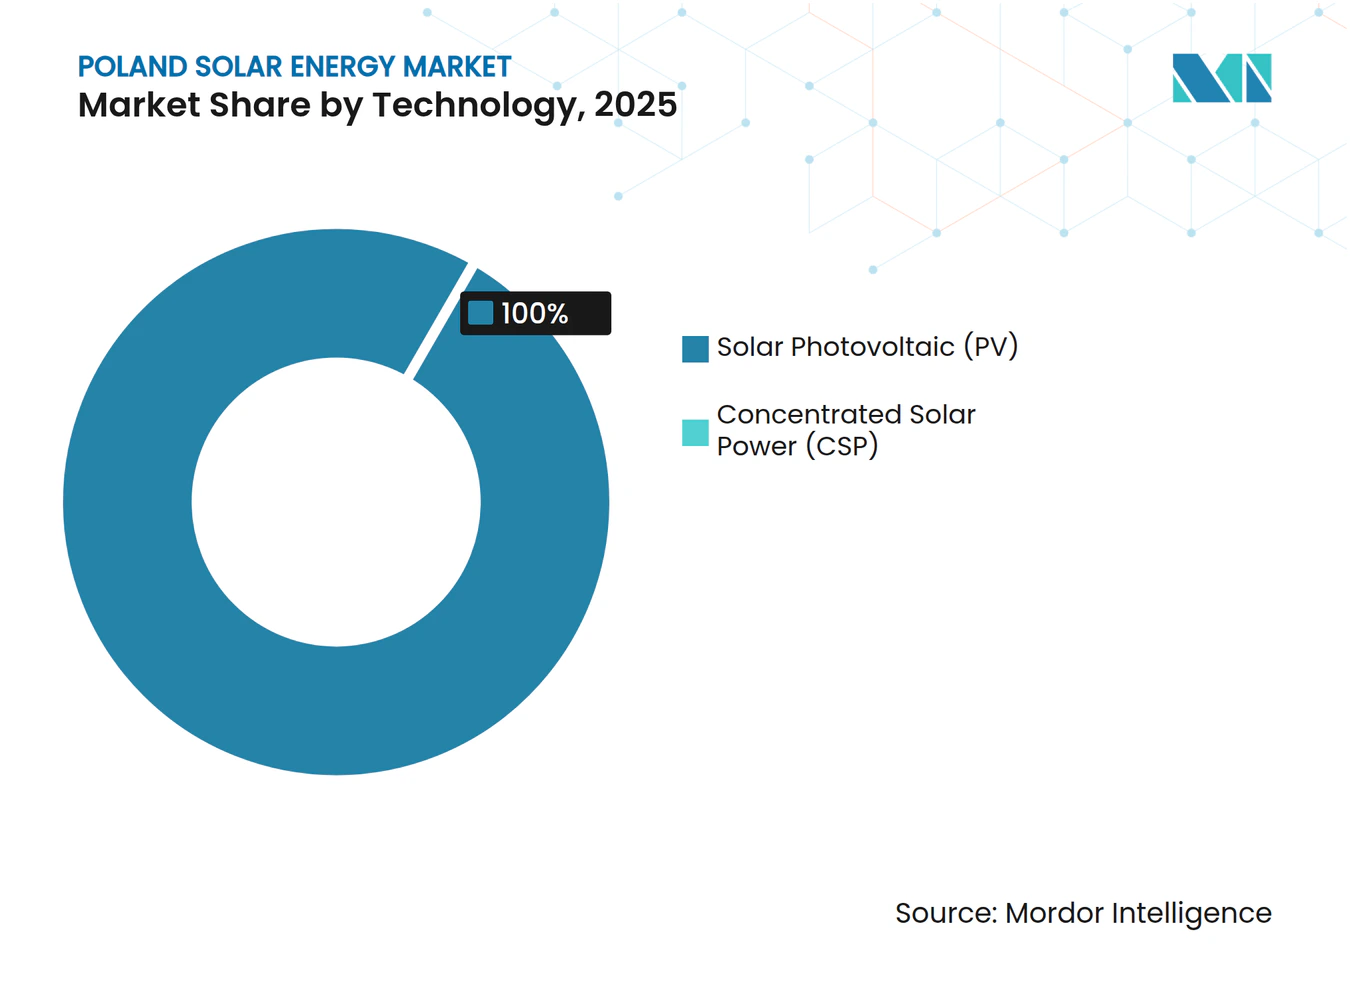
- Nach Technologie hielten Photovoltaiksysteme im Jahr 2025 einen Anteil von 100,00 % der installierten Kapazität, und das Segment wird bis 2031 voraussichtlich eine CAGR von 6,78 % verzeichnen.
- Nach Netztyp entfielen im Jahr 2025 93,65 % des Marktanteils des polnischen Solarenergiemarkts auf netzgebundene Anlagen, während netzunabhängige Systeme voraussichtlich mit einer CAGR von nur 3,98 % zurückbleiben werden.
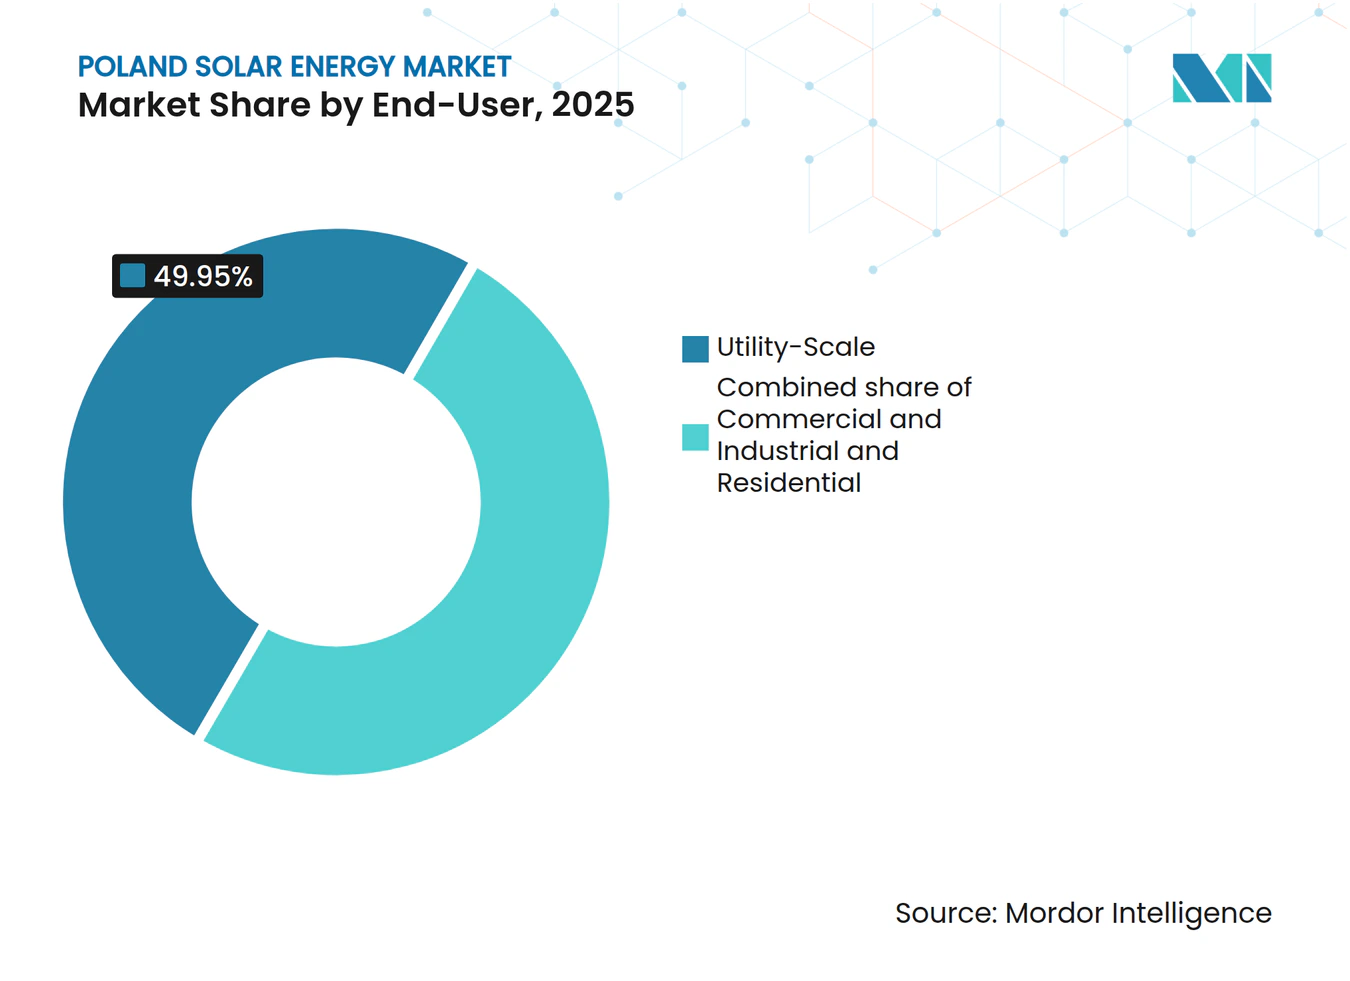
- Nach Endnutzer entfielen im Jahr 2025 49,95 % des Markts auf Anlagen im Versorgungsmaßstab; gewerbliche und industrielle Installationen werden bis 2031 voraussichtlich mit einer CAGR von 13,92 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| EU-Ziele für erneuerbare Energien und NECP-Vorgaben | +1.8% | National, mit beschleunigtem Ausbau in den Woiwodschaften Masowien, Großpolen und Kleinpolen | Langfristig (≥ 4 Jahre) |
| Sinkende Stromgestehungskosten der Photovoltaik | +1.5% | National, mit stärkster Wirkung in südlichen Zonen mit hoher Sonneneinstrahlung | Mittelfristig (2–4 Jahre) |
| Staatliche Auktionen und Dachflächenanreize | +1.2% | National, mit auf Tauron- und PGE-Verteilungsgebiete konzentrierten Prosumer-Programmen | Kurzfristig (≤ 2 Jahre) |
| Schnellzugang zum Netz auf Kohlebergwerksgelände | +0.9% | Regional, mit Schwerpunkt auf den Kohlerevieren Schlesien, Niederschlesien und Großpolen | Mittelfristig (2–4 Jahre) |
| Unternehmens-PPAs von energieintensiven Unternehmen | +0.7% | National, mit früher Einführung in Fertigungskorridoren und Rechenzentrumsstandorten | Kurzfristig (≤ 2 Jahre) |
| Heimische Herstellung bifazialer Module | +0.4% | National, abhängig von der Umsetzung des Förderprogramms in Höhe von 1,2 Mrd. EUR | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Ziele für erneuerbare Energien und NECP-Vorgaben
Verbindliche Rechtsvorschriften der Europäischen Union verpflichten Polen, den Anteil erneuerbarer Energien bis 2030 auf 50 % der nationalen Stromerzeugung zu steigern, was eine langfristige Nachfrage nach Photovoltaikkapazitäten sichert. Die Richtlinie über erneuerbare Energien verpflichtet zu jährlichen Zuwächsen in den Bereichen Strom, Wärme und Verkehr, während der aktualisierte Nationale Energie- und Klimaplan Zwischenziele festlegt, die Versorgungsunternehmen erreichen müssen oder andernfalls Kürzungen bei der Finanzierung riskieren. Ein EU-Finanzierungspaket von 3,8 Mrd. EUR kombiniert Zuschüsse mit privatem Kapital und senkt die Kosten für Netzaufrüstungen, Speicher und Brownfield-Umwandlungen. Die rechtliche Klarheit in Bezug auf sektorale Quoten hält den polnischen Solarenergiemarkt daher trotz makroökonomischer Gegenwinds auf einem stabilen Wachstumspfad. Die Compliance-Überwachung durch die Europäische Kommission bietet Kreditgebern und Projektentwicklern zusätzliche Planungssicherheit.[1]
Sinkende Stromgestehungskosten der Photovoltaik
Die Stromgestehungskosten für Photovoltaik im Versorgungsmaßstab in Polen werden laut Forschungsergebnissen, die Kristallsiliziummodule klar unterhalb der Betriebskosten von Kohle einordnen, voraussichtlich von 35 USD/MWh im Jahr 2025 auf 25 USD/MWh bis 2035 sinken. Das Fraunhofer ISE berichtet, dass bodengebundene Anlagen bereits 4,1–9,2 Cent/kWh erreichen, ein Bereich, der subventionsfreie Abnahmeverträge gedeihen lässt.[2] Sinkende Modulpreise, steigende Wirkungsgrade und ein wachsendes heimisches Versorgungsnetz untermauern diesen Trend. Unternehmen nutzen die wirtschaftlichen Vorteile: BayWa r.e. hat mehrjährige PPAs für polnische Solarparks ohne Rückgriff auf Auktionstarife gesichert, was auf einen nachhaltigen Markt ohne Subventionen hindeutet.[3]
Staatliche Auktionen und Dachflächenanreize
Seit 2016 haben wettbewerbliche Auktionen mehr als 1,6 GW Photovoltaik unter Vertrag genommen und bieten langfristige indexgebundene Einnahmen sowie Bankfinanzierungen. Parallel dazu stellt das neu aufgelegte Programm Mój Prąd 400 Mio. PLN für Wohngebäude-Solaranlagen und Batterien bereit und richtet sich an Eigentümer der 1,54 Millionen Mikroinstallationen in Polen.[4] Die Kombination aus Auktionen im gewerblichen Maßstab und Verbraucherrabatten diversifiziert die Nachfragebasis des polnischen Solarenergiemarkts und schützt ihn vor politischen Schwankungen.
Unternehmens-PPAs von energieintensiven Unternehmen
Stahlhersteller, Chemieverarbeiter, Telekommunikationsbetreiber und Rechenzentrumsbetreiber nutzen 10- bis 15-jährige PPAs, um sich gegen Preisvolatilität abzusichern und die Scope-2-Dekarbonisierungsziele im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen zu erfüllen. Insbesondere vereinbarten R.Power und Play Ende 2024 eine jährliche Abnahme von 240 GWh, während Statkraft und Better Energy eine Vereinbarung über 150 GWh pro Jahr für vier Solarparks ausbauten. Diese Transaktionen senken die gewichteten durchschnittlichen Kapitalkosten der Projektentwickler um 100–150 Basispunkte und eröffnen einen Finanzierungsweg, der unabhängig von Einspeisevergütungen ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Netzüberlastung in Zonen mit hoher Sonneneinstrahlung | −1.1% | Südliches Kleinpolen, Schlesien, Karpatenvorland | Mittelfristig (2–4 Jahre) |
| Volatile Genehmigungsfristen für lokale Flächennutzung | −0.6% | Gemeinden ohne Raumordnungspläne | Kurzfristig (≤ 2 Jahre) |
| Reduzierung der Nettomessungsvergütung | −0.5% | Landesweit, ausgeprägt in den Netzen von Tauron und PGE | Kurzfristig (≤ 2 Jahre) |
| Steigende Grundstückspachtkosten in der Nähe von Kohlestandorten | −0.3% | Schlesien und Niederschlesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung in Zonen mit hoher Sonneneinstrahlung
Der rasche Anschluss von Projekten in den sonnigsten Regionen des Landes belastet die 110-kV- und 220-kV-Leitungen und zwingt den Netzbetreiber, die Produktion während der Mittagsspitzen zu drosseln. Abregelungen mindern die Anlagenerlöse und können Investitionen abschrecken, bis geplante 400-kV-Aufrüstungen im Wert von 16 Mrd. USD bis 2034 fertiggestellt sind. Speicherausbau und Laststeuerungsprogramme mildern den kurzfristigen Engpass teilweise, doch Projektentwickler stehen weiterhin in der Warteschlange für Kapazitätszuweisungen, die mit Transformatoren- und Leistungsschalteraufrüstungen abgestimmt sind.
Volatile Genehmigungsfristen für lokale Flächennutzung
Gemeinden haben Ermessensspielraum bei Flächennutzungsstudien und Umweltgenehmigungen, was zu unvorhersehbaren Vorlaufzeiten führt, die die Projektfinanzierung erschweren. Entwürfe für Änderungen des Energiegesetzes sehen höhere Vorabgebühren vor, die spekulative Netzanträge herausfiltern sollen, erhöhen aber auch das gefährdete Kapital für seriöse Projektträger. Standardisierte Flächennutzungsvorlagen und digitale Portale werden diskutiert, sind jedoch noch uneinheitlich eingeführt, was das Engagement mit der Kommunalverwaltung zu einer entscheidenden Kompetenz für Akteure im polnischen Solarenergiemarkt macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dominanz der Photovoltaik spiegelt die Wirtschaftlichkeit nördlicher Breitengrade widerPhotovoltaiksysteme erzielten im Jahr 2025 einen Anteil von 100,00 % der installierten Erzeugungskapazität, und das Segment wird voraussichtlich mit einer CAGR von 6,78 % wachsen, was seine Monopolstellung im polnischen Solarenergiemarkt festigt. Bifaziale Module gewinnen rasch an Beliebtheit, da Projektentwickler anstreben, durch rückseitige Reflexion bis zu 15 % zusätzlichen Ertrag zu erzielen, wie der 74-MW-Solarpark Sopi von Enefit Green zeigt, der 2025 in Betrieb genommen werden soll. Konzentrierte Solarenergie ist weiterhin nicht vertreten, da Polens moderates Einstrahlungsprofil zu niedrigeren Werten der direkten Normalstrahlung führt, die nicht ausreichen, um den höheren Kapitalaufwand für konzentrierte Solarenergie zu rechtfertigen. Die mit Photovoltaik im Versorgungsmaßstab verbundene Größe des polnischen Solarenergiemarkts wird voraussichtlich von 12,36 GW im Jahr 2025 auf 17,95 GW bis 2031 wachsen, was die auf Photovoltaik ausgerichtete Entwicklung des Landes unterstreicht.
Anreize für die heimische Fertigung beschleunigen die vertikale Integration: Ein Paket von 1,2 Mrd. EUR unterstützt die Entwicklung neuer bifazialer Fertigungslinien, die bis 2028 jährlich bis zu 10 GW liefern könnten. Wechselrichterhersteller testen 29 Modelle auf Konformität mit Blindleistungs- und Durchfahranforderungen, und Varianten, die die Zertifizierung nicht bestehen, werden vom Markt ausgeschlossen. Festmontierte Gestelle dominieren weiterhin, da Polens moderate Sonnenwinkel den Nutzen von einachsigen Nachführsystemen begrenzen. Die Integration von 2,3 GWh neuer Batteriekapazität, angekündigt von R.Power und anderen, signalisiert, dass hybride Architekturen entscheidend sein werden, um Kapazitätsmarktprämien zu erschließen. Mit zunehmendem Speicherausbau wird der Marktanteil des polnischen Solarenergiemarkts, der auf eigenständige Photovoltaik entfällt, sinken, aber die gesamte Photovoltaikleistung wird wachsen und ihre führende Stellung in der nationalen Stromerzeugung festigen.



Nach Netztyp:
Netzgebundene Kapazität sichert ZahlungsprämienNetzgebundene Anlagen hielten im Jahr 2025 einen Anteil von 93,65 % der installierten Kapazität und werden bis 2031 voraussichtlich eine CAGR von 8,32 % verzeichnen, was die Präferenz der Investoren für Kapazitätsmarktverträge und den Zugang zum Großhandelsmarkt widerspiegelt. Netzunabhängige Anlagen halten einen bescheidenen Anteil von 6,35 % und werden voraussichtlich nur mit 3,98 % jährlich wachsen, da die ländliche Elektrifizierung bereits nahezu gesättigt ist.
Im Rahmen der Beihilferegelung SA.46100 können netzgebundene Photovoltaik- und Speicheranlagen 15-jährige Kapazitätszahlungen sichern, die den Schuldendienst auch bei sinkenden Großhandelspreisen absichern. Die 139 MW an zugeteilten Verträgen von Photon Energy für die Lieferung 2026 zeigen, wie Hybridsysteme von Dispatchierbarkeits-Prämien profitieren. Umgekehrt bleibt die Nutzung netzunabhängiger Systeme auf landwirtschaftliche Betriebe und Notfallstandorte beschränkt, wo die Kosten für die Netzerweiterung 50.000 EUR pro Kilometer übersteigen. Sofern Polen keine Peer-to-Peer-Tarife oder breitere Energiegemeinschaftsmodelle einführt, wird die polnische Solarenergiebranche weiterhin auf Projekte im Versorgungsmaßstab mit Netzanschluss ausgerichtet sein.
Nach Endnutzer:
Gewerbliche und industrielle Abnehmer treiben das Wachstum anProjekte im Versorgungsmaßstab machten im Jahr 2025 49,95 % der installierten Kapazität aus, angetrieben durch Skaleneffekte und auktionsgesteuerte Ausübungspreise. Dennoch wird für gewerbliche und industrielle Anlagen bis 2031 eine Beschleunigung mit einer CAGR von 13,92 % prognostiziert, was die Struktur des polnischen Solarenergiemarkts in Richtung privater Abnahme verschiebt.
R.Powers jährlicher PPA über 240 GWh mit Play und Statkrafts Vereinbarung über 150 GWh mit Better Energy sind typische Beispiele für den Appetit auf Strom zu Festpreisen bei Rechenzentrums- und Fertigungsbetreibern, die Kosten deckeln und ESG-Kennzahlen erfüllen wollen. Wohngebäude-Prosumer summierten sich bis Ende 2024 auf 12,7 GW, doch neue Installationen gingen nach der Verschärfung der Nettomessungsbedingungen um 30 % zurück. Beschleunigte Genehmigungen auf rekultiviertem Kohlegelände lenken Versorgungsentwickler nach Schlesien und Niederschlesien, wo Netzanschlüsse erschwinglicher sind, während Dach-Photovoltaik in Kombination mit Speicher eine Nische für Resilienz in Logistikzentren erschließt. Insgesamt stellen diese Verschiebungen sicher, dass die mit gewerblichen und industriellen Nutzern verbundene Größe des polnischen Solarenergiemarkts im Prognosezeitraum schneller wächst als jede andere Kundenklasse.

Geografische Analyse
Installationen konzentrieren sich in Masowien, Großpolen und Schlesien, wo Sonneneinstrahlung, Nachfragezentren und bestehende Hochspannungsleitungen zusammentreffen. Die südlichen und zentralen Provinzen beherbergen zusammen mehr als die Hälfte der betrieblichen Kapazität, verzeichnen jedoch auch die stärksten Abregelungen während der Frühjahrs- und Sommerspitzen. Die Größe des polnischen Solarenergiemarkts in diesen Kernregionen profitiert von der Umwandlung von Brownfield-Kohlestandorten, die erschlossene Flächen mit robusten Exportleitungen bereitstellen.
Nördliche Küstenregionen, die historisch auf Offshore-Wind ausgerichtet waren, ziehen nun hybride Solarprojekte an, die Netzaufrüstungen im Zusammenhang mit Meereswindparks gemeinsam nutzen. Grenzüberschreitende Verbindungen mit Deutschland und der Tschechischen Republik ermöglichen es, überschüssige Photovoltaikleistung nach Westen zu leiten, wenn die Preise es rechtfertigen, was Marktpreissignale für Neubauten stärkt. In den ostmittelpolnischen Woiwodschaften erlebt die Dachflächeninstallation einen Boom, da Agrarbetriebe und Leichtindustriestandorte die Inflation bei Einzelhandelspreisen für Strom durch Eigenversorgung absichern.
Der Großraum Warschau ist ein Beispiel für dezentrales Wachstum, das intelligente Abrechnungssysteme mit hoher Verbrauchsdichte verbindet. Regionale Unterschiede bei Baugenehmigungen bestehen fort, doch der nationale Netzinvestitionsplan priorisiert Transformatoren und vermaschte Leitungen in Zonen, in denen die Auktionspipelines am dichtesten sind. Im Prognosezeitraum wird ein ausgewogener geografischer Ausbau erwartet, der die standortbezogene Preisvolatilität und das Abregulungsrisiko dämpft.
Regulatorisches Umfeld
Polens regulatorisches Umfeld für Solarenergie wird durch das sogenannte Netzgesetz (UC84) neu gestaltet, das im März 2026 vom Parlament verabschiedet und im April 2026 vom Präsidenten ratifiziert wurde. Das Gesetz verschärft die Disziplin bei Netzanschlüssen und erweitert gleichzeitig die technischen Möglichkeiten für Hybridisierung. Es verkürzt die Gültigkeit der Netzanschlussbedingungen von zwei Jahren auf ein Jahr und fügt strengere Meilensteine für die Projektumsetzung hinzu, einschließlich Anforderungen an den Genehmigungsfortschritt im Verhältnis zur vertraglich vereinbarten Anschlusskapazität innerhalb festgelegter Zeitrahmen.
Das Netzgesetz erhöht auch die finanzielle und verfahrenstechnische Hürde für spekulative Anträge durch eine Vorauszahlung von 60 PLN pro kW (60.000 PLN pro MW). Es führt zudem klarere Fristen ein, die die Freigabe von Kapazitäten aus nicht fortschreitenden Projekten beschleunigen können. Gleichzeitig unterstützen erweiterte Cable-Pooling-Bestimmungen (einschließlich für Speicheranlagen) gemeinsam genutzte PV-plus-BESS-Konfigurationen und stehen im Einklang mit der Marktverschiebung hin zu besser steuerbaren erneuerbaren Energien unter Bedingungen von Netzüberlastung und Abregelung.
Wettbewerbslandschaft
Marktkonzentration
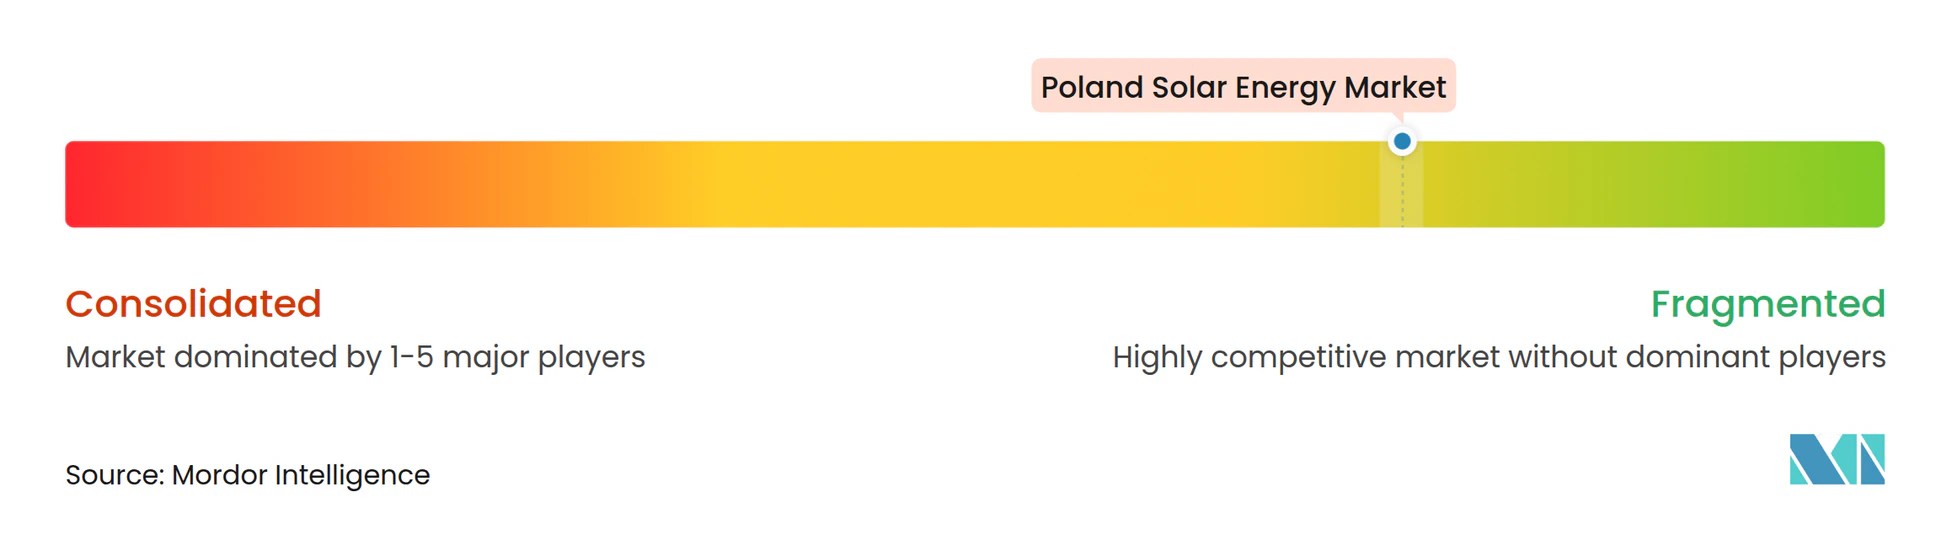
Der polnische Solarenergiemarkt beherbergt eine ausgewogene Mischung aus staatlichen Versorgungsunternehmen, europäischen Großkonzernen und heimischen Spezialisten. PGE, Energa und TAURON nutzen ihre Kundenbücher und Kapitalbudgets, um Photovoltaik mit geplanten 900-MWh-Speicherausschreibungen zu integrieren, während RWE, Engie und SSE Renewables grenzüberschreitendes Projektfinanzierungs-Know-how einbringen. Mittelgroße Projektentwickler wie Columbus Energy, R.Power und ML System besetzen Nischen in schlüsselfertigen Dachflächenportfolios, der Lieferung bifazialer Module und der Perowskit-Forschung.
Strategische Schwerpunktverlagerungen hin zu Batteriespeichern nehmen zu: PGEs Verpflichtung in Höhe von 4,7 Mrd. USD zählt zu den größten in Mitteleuropa und soll flexible Kapazitäten erschließen, die die Aufnahmekapazität für Solarenergie erhöhen. Auch die Akquisitionstätigkeit nimmt zu; ORLENs Kauf eines 280-MW-Portfolios und die fremdfinanzierten Solarparks von European Energy veranschaulichen die Rolle der Konsolidierung bei der Skalierung von Pipelines und der Sicherung von Netzplätzen vor Genehmigungsreformen.
Technologiepartnerschaften verschaffen Wettbewerbsvorteile. Projektentwickler kooperieren mit Wechselrichterherstellern für netzbildende Fähigkeiten, während Versicherer und Recyclingunternehmen erweiterte Garantieprodukte anbieten, die Bankierbarkeitsbedenken ausräumen. Kein einzelner Marktteilnehmer überschreitet 10 % der installierten Kapazität, was den Markt moderat fragmentiert und innovativ hält.
Marktführer der polnischen Solarenergiebranche
-
R. Power Sp. Z O.o.
-
PGE Polska Grupa Energetyczna SA
-
Columbus Energy SA
-
BayWa r.e. AG
-
Energa SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polnischer Solarenergiemarkt Unternehmen in diesem Bericht
- R.Power Sp. z o.o.
- Better Energy A/S
- Sun Investment Group
- BayWa r.e. AG
- Engie SA
- RWE AG
- Alseva Innowacje SA
- Corab Sp. z o.o.
- Green Genius Sp. z o.o.
- PCWO Energy SA
- Polenergia Fotowoltaika SA
- Columbus Energy SA
- PGE Polska Grupa Energetyczna SA
- Energa SA
- Photon Energy N.V.
- EDP Renewables
- E.ON SE
- Hanplast Energy Sp. z o.o.
- Soltec Sp. z o.o.
- ML System SA
Marktchancen und Zukunftsaussichten
Der klarste kurzfristige Handlungsspielraum liegt bei der Reform des Netzzugangs und bei hybriden Projektarchitekturen. Der Rahmen des Netzgesetzes bietet zusammen mit Bestimmungen, die Netzbetreibern erlauben, Kapazitäten bis Ende 2028 über wettbewerbliche Ausschreibungen anstelle warteschlangenbasierter Grundsätze zu vergeben, Sponsoren einen strukturierteren Weg zur Umsetzung, sofern sie die Genehmigungsreife nachweisen können. Erweiterte Cable-Pooling-Regeln schaffen zudem Raum für PV-Anlagen, Speicher hinter einem gemeinsamen Anschluss zu ergänzen, was direkt auf die Abregelungsexposition in solarintensiven Regionen abzielt und die Teilnahme an netzgebundenen Erlösströmen unterstützt.
Speichergekoppelte Solarentwicklung ist bereits auf Unternehmensebene, in Versorgerplänen sowie in dezentralen und C&I-Nebenbereichen sichtbar. Columbus Energy berichtete von der Installation von 918 Energiespeichereinheiten mit insgesamt 44 MWh im ersten Quartal 2026, was auf eine aktive Nachfrage nach PV-plus-Speicher-Lösungen über Großanlagen hinaus hinweist. Neben unternehmensweiten PPAs, die von Entwicklern bereits zur Finanzierung subventionsfreier oder marktbasierter Projekte genutzt werden, deuten diese Signale auf Chancen in strukturierten Netzkapazitäts-Ausschreibungen, PV-Repowering und -Hybridisierung sowie in kommerziellen Speicher-plus-PV-Portfolios für Industrie- und Logistiklasten hin.
Neueste Industrielle Entwicklungen in Polnischer Solarenergiemarkt
- Juli 2026: R.Power Spółka Akcyjna unterzeichnete einen Vertrag mit Onde S.A. über die Errichtung und Inbetriebnahme eines Batteriespeichersystems (BESS) mit 300 MW / 1200 MWh, einschließlich Balance of Plant und eines 400-kV-Hauptübergabepunkts. Die Vereinbarung unterstützt die großmaßstäbliche Speicherintegration mit Solaranlagen und soll die Netzstabilisierung verbessern und die Aufnahmekapazität für Solarenergie erhöhen, wodurch speichergestützte Projektpipelines in Polen gestärkt werden.
- April 2026: R.Power Spółka Akcyjna sicherte sich eine Finanzierung von ING Bank Śląski für ein 80-MW-Solar-PV-Projekt (Lasocice) in Westpolen. Die Fremdfinanzierung für die Entwicklung von Großsolaranlagen verbessert den Zugang zu Projektfinanzierungen und unterstützt den schnelleren Ausbau neuer PV-Kapazitäten in Westpolen.
- Februar 2026: R.Power Spółka Akcyjna beschaffte 50 Millionen US-Dollar zur Unterstützung der Entwicklung eines 70,5-MW-Solar-PV-Portfolios in Polen. Die Mittel erhöhen die Unterstützung für Solaranlagen und verbessern die Sichtbarkeit der Projektpipeline.
Polnischer Solarenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die solarbasierte Stromerzeugung in Polen, erfasst anhand der hinzugefügten installierten Kapazität und der Betriebsbasis, und abgebildet über Versorgungsunternehmen, gewerbliche und private Installationen, bei denen Solar die primäre Erzeugungstechnologie darstellt.
Ausschlüsse aus dem Umfang: Nicht-solare erneuerbare Energien, Investitionen in Übertragungs- und Verteilungsinfrastruktur sowie allgemeine Stromhandelserlöse, die nicht direkt mit solaren Erzeugungsanlagen verbunden sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Photovoltaik
- Konzentrierte Solarenergie
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie
- Privathaushalte
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarpanele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systemkomponenten und Elektrotechnik
- Energiespeicher und hybride Integration
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für Solaranlagenzubau, Betriebskapazität und politische Signale, die die Projektpipeline in Polen beeinflussen, zu etablieren. Öffentliche Quellen wie das Statistische Hauptamt Polens (GUS), das Energieregulierungsamt (URE), Aktualisierungen des nationalen Übertragungsnetzbetreibers sowie EU-weite Datensätze von Eurostat wurden herangezogen, um Nachfrage, Erzeugungsmix und Netzkontext zu verstehen.
Wir haben außerdem Veröffentlichungen der Internationalen Energieagentur, IRENA-Statistiken und begutachtete Studien zu PV-Leistung und Abregelungsmustern ausgewertet und diese mit Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung abgeglichen, um Projektzeitpläne zu überprüfen. Um strukturelle Lücken zu schließen (beispielsweise bei der Verfolgung von Genehmigungs- und Vergabeaktivitäten) wurden kostenpflichtige Abonnements für Nachrichten und Finanzdaten, Unternehmensfinanzen und -informationen, Patentdatenbanken sowie eine selektive Auswertung von Verträgen und Ausschreibungen genutzt. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Dokumente und Datensätze verwendet.
Primärinterviews und Umfragen
In Polen nutzen wir Experteninterviews und Umfragen mit Solarentwicklern, Installateuren, Gerätevertreibern, Versorgungsunternehmen, Investoren und großen Energieverbrauchern. Ihre Antworten helfen dabei, gemeldete Kapazitäten, Projektzeitpläne für die Inbetriebnahme, Netzanschlussverzögerungen, Systemgrößen und die erwartete Nachfrage zu validieren und gleichzeitig Lücken zwischen offiziellen Veröffentlichungen zu schließen. Analysten überprüfen ungewöhnliche Antworten anhand von Sekundärbelegen, bevor endgültige Annahmen akzeptiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Vorstandsebene (CXOs): 18 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 51 % |
Marktgröße und Prognose
Die Größenbestimmung basiert hauptsächlich auf einer Top-down-Kapazitätsrekonstruktion, bei der die nationale installierte Basis, die jährlichen Zubauraten und die Inbetriebnahmezeitpläne verwendet werden, um den Solarausbauweg in Polen abzubilden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben aus Projektpipelines, die Verwendung typischer Systemkostenbandbreiten nach Projekttyp und die Validierung implizierter Ausbauraten durch Gespräche mit Marktteilnehmern.
Zu den wichtigsten Modelleingaben zählen historische installierte Kapazitätsniveaus, erwartete jährliche PV-Zubauraten, die Aufteilung von Mikroerzeugung gegenüber größeren Freiflächenanlagen, Netzanschluss- und Abregelungssignale sowie die Sichtbarkeit von Ausschreibungen und Anreizen, die die kurzfristige Pipeline stützen. Für die Prognose wird eine Szenarioanalyse angewendet, sodass ein langsamerer Netzzugang oder Genehmigungsverzögerungen berücksichtigt werden können, ohne einen einzigen linearen Wachstumspfad zu erzwingen. Wenn Bottom-up-Einschätzungen unvollständig sind (beispielsweise für kleinere Dachanlageninstallateure), werden Lücken mithilfe penetrationsbasierter Annahmen geschlossen, die an beobachteten Zubauraten verankert sind, und die aktualisierten Ausbauraten werden anschließend erneut in Interviews validiert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch mehrere Prüfungen validiert, beginnend mit dem Vergleich der implizierten Kapazitätszubauraten mit unabhängigen öffentlichen Kapazitätsreihen und Ankündigungen zur Projektinbetriebnahme. Ungewöhnliche Sprünge werden von einem Analysten überprüft, gefolgt von einer erneuten Prüfung des zugrunde liegenden Annahmensatzes und einer erneuten Kontaktaufnahme mit Quellen, wenn ein zeitlicher oder inhaltlicher Widerspruch vermutet wird.
Vor der Freigabe durchlaufen die Zahlen einen zweiten Überprüfungsdurchgang, um sicherzustellen, dass Einheitenkonsistenz, Jahresausrichtung und Konversionslogik korrekt und reproduzierbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa eine Gesetzesänderung, eine wichtige Netzregeländerung oder eine deutliche Verschiebung im Inbetriebnahmetempo. Unmittelbar vor der Auslieferung führen wir einen abschließenden Scan der neuesten öffentlichen Veröffentlichungen durch, um sicherzustellen, dass die Kunden eine aktualisierte Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den polnischen Solarenergiemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Solarenergie in Polen stimmen häufig nicht überein, da einige Quellen den Wert in USD angeben, während andere das Volumen in installierter Kapazität ausweisen und die Zeitfenster sowie die Technologieabdeckung nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung auf angekündigten Projekten basiert und eine andere sich stärker auf in Betrieb genommene Kapazitäten und die tatsächlich netzgekoppelte Realität stützt.
Einige externe Zahlen kombinieren Solar-PV mit einer breiteren solaren Wertschöpfungskette in Umsatzbegriffen (wie Ausrüstung, Installation und Dienstleistungen) oder konzentrieren sich nur auf den Solarstromwert für einen begrenzten Jahreszeitraum, was die Gesamtzahl verschieben kann. Die Streuung wird auch dadurch beeinflusst, wie schnell Preissenkungen angenommen werden, wie der Zeitpunkt der Währungsumrechnung gewählt wird und ob Netzengpässe als kurzfristige Einschränkung behandelt oder ignoriert werden. Im Ansatz von Mordor Intelligence wird der Umfang auf installierte Solarkapazitätszubauraten und die im Modell erfasste Betriebsbasis eingegrenzt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,75 GW (2025) | |
| Handelsportal A | 2,80 Milliarden USD (2026) | Verwendet eine USD-Wertdefinition für „Solarenergie” mit einem anderen Basisjahr und gibt nicht klar an, ob die Zahl Ausrüstungs- und Bauerlöse, Betriebsanlagen oder einen gemischten Ansatz widerspiegelt, was eine Abstimmung mit der Verfolgung installierter Kapazitäten erschwert. |
| Branchenpublikation B | 7,50 Milliarden USD (2033) | Berichtet eine längerfristige Prognose in USD mit einer hohen Wachstumsrate und begrenzter Transparenz hinsichtlich des Zeitpunkts des Netzanschlusses und der Behandlung von Abregelungen, was die Vorwärtssummen aufblähen kann, wenn angenommen wird, dass angekündigte Projekte ohne Verzögerungen realisiert werden. |
Zusammengenommen zeigt die Tabelle, dass die meisten Unterschiede auf die Wahl der Einheiten und die Definition des Erfassungsbereichs zurückzuführen sind und nicht nur auf unterschiedliche Wachstumserwartungen. Indem das Modell an beobachteten Kapazitätsniveaus, Zubauraten und Umsetzungsprüfungen verankert wird, die bei jedem Aktualisierungszyklus wiederholt werden können, bleibt die resultierende Schätzung leichter auf klare Eingaben und praktische Annahmen zurückführbar, die wir erläutern können.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die installierte Solarkapazität in Polen zwischen 2026 und 2031 voraussichtlich wachsen?
Die Gesamtkapazität wird voraussichtlich von 26,42 GW im Jahr 2026 auf 36,61 GW im Jahr 2031 steigen, was einer CAGR von 6,74 % im polnischen Solarenergiemarkt entspricht.
Welches Kundensegment wächst am schnellsten?
Gewerbliche und industrielle Installationen werden bis 2031 im polnischen Solarenergiemarkt voraussichtlich mit einer CAGR von 13,92 % wachsen und damit Zuwächse im Versorgungsmaßstab und im Wohnbereich übertreffen.
Welchen Anteil halten netzgebundene Systeme derzeit?
Netzgebundene Anlagen machten im Jahr 2025 im polnischen Solarenergiemarkt 93,65 % der Installationen aus und werden dominant bleiben, da sie für Kapazitätsmarkterlöse qualifiziert sind.
Wie geht Polen die Netzüberlastung in solarintensiven Regionen an?
Der Übertragungsnetzbetreiber führt mehrere 400-kV-Aufrüstungen durch, die bis 2026 abgeschlossen sein sollen, und fördert dezentrale Speicher, um die Erzeugung in die Abendspitzen zu verlagern.
Welche Rolle wird die heimische Fertigung bis 2031 spielen?
Ein Anreizprogramm in Höhe von 1,2 Mrd. EUR zielt darauf ab, bifaziale Modulfertigungslinien zu lokalisieren und bis zu 40 % des jährlichen Panelbedarfs im Einklang mit dem Netto-Null-Industriegesetz zu decken.
Warum sind Unternehmens-PPAs für polnische Solarentwickler wichtig?
Langfristige PPAs mit kreditwürdigen Abnehmern senken das Finanzierungsrisiko, reduzieren die gewichteten durchschnittlichen Kapitalkosten um bis zu 150 Basispunkte und ermöglichen es, Projekte ohne Einspeisevergütungen umzusetzen.