
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
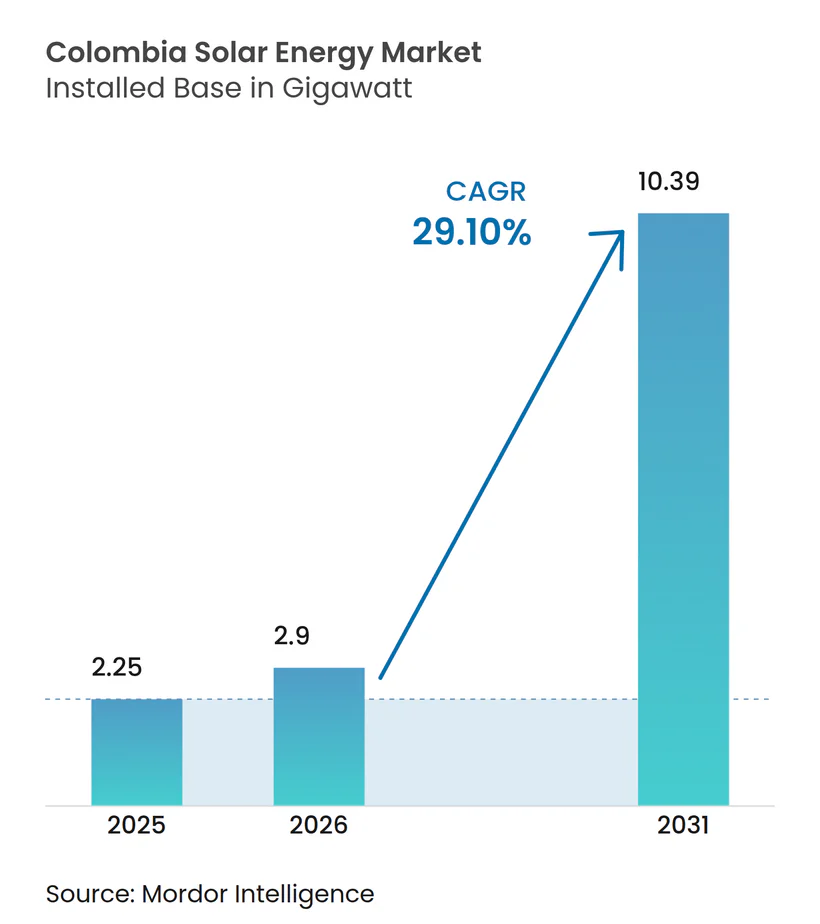
| Tamaño del mercado en el año base (2025) | 2.25 gigavatio |
| Volumen del Mercado (2026) | 2.9 gigavatio |
| Volumen del Mercado (2031) | 10.39 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 29.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Austria
- Bangladés
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Corea del Sur
- Dinamarca
- Ecuador
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Filipinas
- Francia
- Ghana
- Grecia
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- México
- Nueva Zelanda
- Países Bajos
- Pakistán
- Polonia
- Portugal
- Rumanía
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Tailandia
- Trinidad y Tobago
- Turquía
- Venezuela
- Vietnam
Análisis del mercado de energía solar de Colombia por Mordor Intelligence
El tamaño del mercado de energía solar de Colombia fue valorado en 2,25 gigavatios en 2025 y se estima que crecerá desde 2,9 gigavatios en 2026 hasta alcanzar 10,39 gigavatios en 2031, a una CAGR del 29,10% durante el período de pronóstico (2026-2031).
Este pronóstico destaca la trayectoria del tamaño del mercado de energía solar de Colombia y subraya el creciente papel del país dentro de las energías renovables de América Latina. El crecimiento refleja un giro deliberado para alejarse de la energía hidroeléctrica tras un aumento de precios del 23% en abril de 2024, impulsado por El Niño, que expuso los riesgos de variabilidad hidráulica y aceleró la demanda de nuevas fuentes de generación.[1] El despliegue acelerado es evidente, ya que la capacidad solar instalada superó la marca de 1 GW en 2024, con 952 MW adicionales añadidos desde principios de 2023 en sistemas conectados a la red y fuera de la red. Los costos nivelados en descenso, las exenciones de IVA bajo la Ley 1715 y las subastas simplificadas continúan atrayendo a desarrolladores internacionales al mercado de energía solar de Colombia. El apoyo gubernamental a los proyectos de hidrógeno verde, que dependen de la abundante electricidad solar de bajo costo, amplía aún más la demanda a largo plazo del mercado de energía solar de Colombia.
Conclusiones clave del informe
- Por tipo de red, las instalaciones conectadas a la red representaron el 71,80% de la participación del mercado de energía solar de Colombia en 2025, mientras que se pronostica que la capacidad fuera de la red se expandirá a una CAGR del 34,20% hasta 2031.
- Por tecnología, la fotovoltaica solar capturó el 100,00% de la capacidad instalada en 2025 y se espera que mantenga su liderazgo con una CAGR del 29,60% hasta 2031.
- Por usuario final, las plantas de escala de servicios públicos representaron el 59,40% del tamaño del mercado de energía solar de Colombia en 2025, mientras que se proyecta que la capacidad residencial crezca a una CAGR del 32,10% hasta 2031.
- Atlántico, Cesar y Córdoba contribuyeron con el 54% de las adiciones de 2024, mientras que Tolima y Cundinamarca, en conjunto, concentran el 73% de la capacidad planificada para 2025.
- Enel Colombia, Celsia y Atlas Renewable Energy controlaron conjuntamente el 35% de la producción solar nacional en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de energía solar de Colombia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Caída del costo nivelado de la electricidad fotovoltaica | 8.2% | Nacional, con ganancias tempranas en la costa Caribe | Mediano plazo (2-4 años) |
| Incentivos de medición neta para pequeños autogeneradores | 5.8% | Centros urbanos, particularmente Bogotá, Medellín, Cali | Corto plazo (≤ 2 años) |
| Contratos de compra de energía corporativos de los sectores minero y de centros de datos | 6.4% | Regiones mineras (Cesar, La Guajira), centros de datos urbanos | Mediano plazo (2-4 años) |
| Vinculación con el hidrógeno verde que aumenta la demanda solar | 4.9% | La Guajira, zonas industriales de la costa Caribe | Largo plazo (≥ 4 años) |
| Operación y mantenimiento digitalizado que reduce el riesgo operativo | 2.7% | Proyectos de servicios públicos a gran escala a nivel nacional | Mediano plazo (2-4 años) |
| Proceso de conexión a la red acelerado para instalaciones de menos de 5 MW | 3.5% | Mercados de generación distribuida a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Caída del costo nivelado de la electricidad fotovoltaica
Los proyectos de servicios públicos ahora registran un costo nivelado de energía por debajo de USD 0,10/kWh, desplazando a la generación diésel que domina las zonas no interconectadas. Los centros de distribución local establecidos por proveedores globales de módulos reducen las primas logísticas, mientras que el financiamiento del Banco Europeo de Inversiones a la cartera de 486 MW de Enel Colombia demuestra la confianza de los inversores en la continua reducción de costos.[2] Los paneles bifaciales en La Loma aumentan el rendimiento anual y refuerzan la ventaja de costos del mercado de energía solar de Colombia.
Incentivos de medición neta para pequeños autogeneradores
El Decreto 348 simplifica la interconexión y garantiza crédito por el excedente exportado, reduciendo los períodos de recuperación de la inversión en techos solares a entre 11,3 y 13,8 años. Banco de Bogotá ofrece financiamiento de bajo costo para instalaciones residenciales, y las empresas distribuidoras de electricidad despliegan medidores inteligentes para soportar flujos bidireccionales.[3]
Contratos de compra de energía corporativos de los sectores minero y de centros de datos
Tras el aumento de precios de 2024, los operadores mineros han asegurado contratos de compra de energía solar a largo plazo para cubrirse contra la volatilidad, ejemplificados por el acuerdo de 9,9 MW de PazdelRío, que reduce 2.268 t de CO₂ anuales. Los operadores de centros de datos de gran escala exigen certificados de energía renovable, impulsando el desarrollo de estructuras contractuales a medida permitidas por las regulaciones de acceso abierto de Colombia.
Vinculación con el hidrógeno verde que aumenta la demanda solar
La hoja de ruta nacional, con el objetivo de 1,9 millones de toneladas de demanda anual de hidrógeno para 2050, requiere gigavatios de nueva capacidad solar. Los proyectos piloto de Ecopetrol confirman la viabilidad técnica en La Guajira, donde la alta irradiación respalda las operaciones del electrolizador durante todo el día. Los acuerdos de compra orientados a la exportación sustentan grandes clústeres solares dedicados a la producción de hidrógeno.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Conflictos por uso del suelo en La Guajira | -4.2% | Departamento de La Guajira, territorios indígenas | Mediano plazo (2-4 años) |
| Cuellos de botella en la transmisión en la costa Caribe | -2.8% | Departamentos de la costa Caribe | Corto plazo (≤ 2 años) |
| Depreciación del peso que eleva los costos de importación de módulos | -2.4% | Nacional, afectando todos los proyectos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Oposición comunitaria impulsada por deficiencias en la consulta a comunidades indígenas | -3.3% | Territorios indígenas, principalmente La Guajira | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conflictos por uso del suelo en La Guajira
Las comunidades Wayuu han paralizado importantes proyectos eólicos y están extendiendo su escrutinio a grandes instalaciones solares que se superponen con tierras de pastoreo y sitios sagrados, lo que ha llevado a Celsia y Enel a suspender desarrollos y negociar marcos de regalías más elevados. Las deficiencias en la consulta cultural elevan el riesgo reputacional y complican los cronogramas a pesar de una nueva propuesta de regalía del 6% diseñada para compartir los beneficios económicos.[4]
Cuellos de botella en la transmisión en la costa Caribe
El retraso en la línea Colectora limita la evacuación de 6 GW de energías renovables previstas para La Guajira, lo que obliga a los desarrolladores a escalonar los calendarios de puesta en servicio o a financiar costosas mejoras a la red. La concentración del desarrollo pone a prueba las redes heredadas, originalmente diseñadas para plantas térmicas dispersas, presionando a las autoridades a acelerar los nuevos corredores de 500 kV.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: La fotovoltaica solar mantiene el liderazgo total del mercado
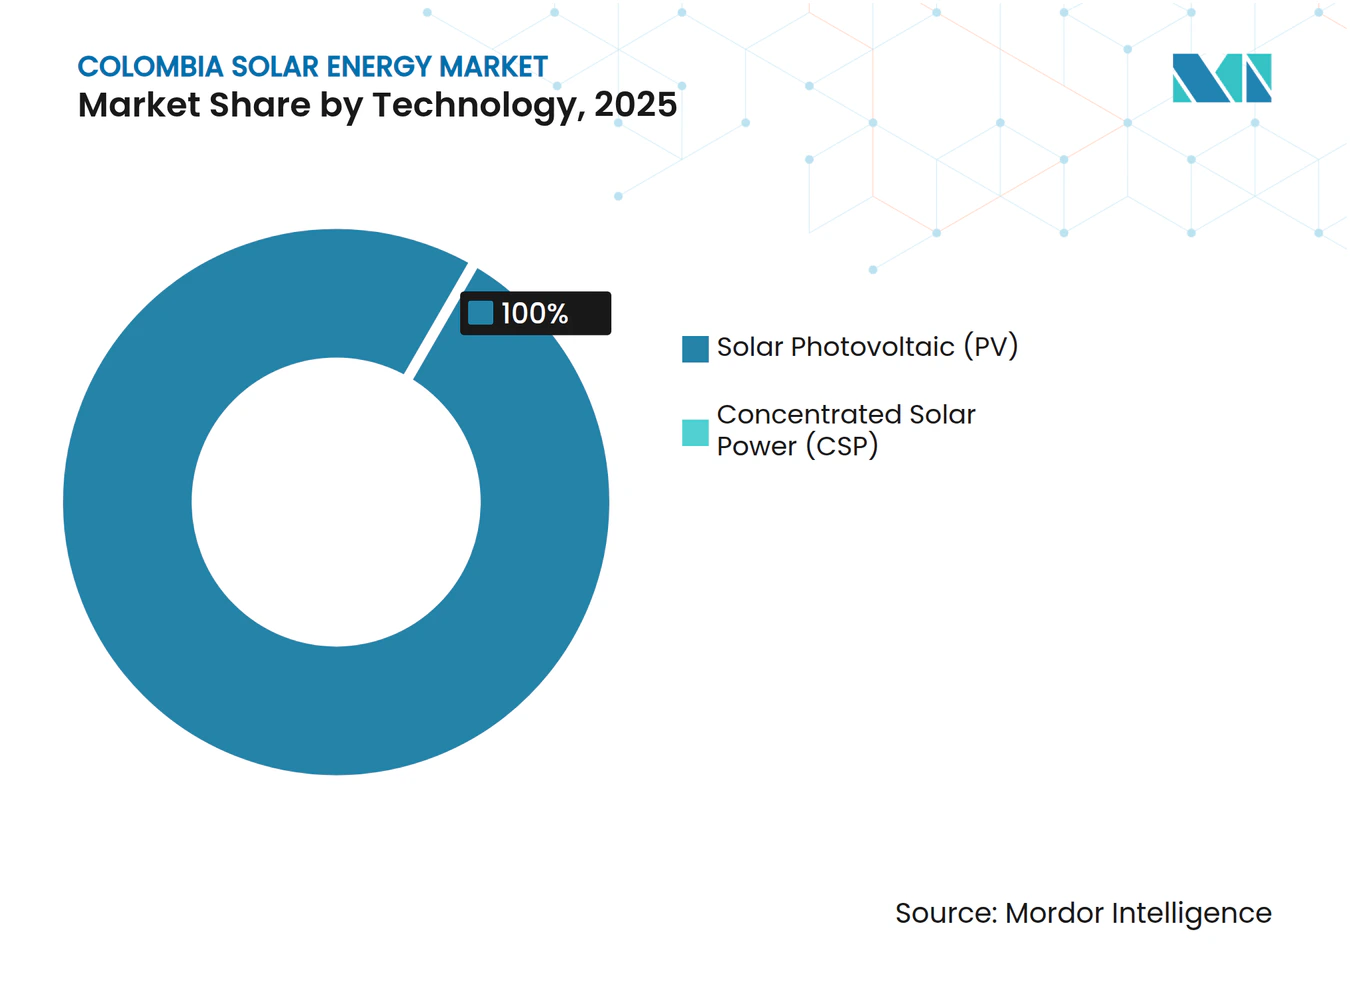
La fotovoltaica solar representó el 100,00% de la capacidad instalada en 2025. Los módulos de silicio cristalino dominan debido a su alta eficiencia y su extensa cadena de suministro global. El mercado de energía solar de Colombia continúa adoptando paneles bifaciales, seguidores de un solo eje y sistemas digitales de operación y mantenimiento que reducen el tiempo de inactividad. La energía solar concentrada sigue ausente debido a sus mayores costos y requerimientos hídricos, a pesar de niveles de irradiación superiores a 4,5 kWh/m² por día.
Los desarrolladores de servicios públicos integran almacenamiento para mejorar los factores de capacidad, mientras que los sistemas distribuidos incorporan inversores inteligentes que gestionan flujos bidireccionales bajo la medición neta. La continua reducción de costos respalda una CAGR del 29,60% para la fotovoltaica solar hasta 2031 dentro del mercado de energía solar de Colombia.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por tipo de red: El crecimiento fuera de la red acelera el acceso rural
La capacidad conectada a la red representó el 71,80% de las instalaciones en 2025. El impulso fuera de la red crece con una perspectiva de CAGR del 34,20%, impulsado por el programa Luz para la Amazonía, que tiene como objetivo 228.000 hogares donde los costos del diésel superan los USD 0,30/kWh. Las configuraciones de minicentrales híbridas combinan energía solar, baterías y generadores de respaldo para garantizar la confiabilidad en zonas remotas como Putumayo y Vichada.
Los donantes internacionales y los subsidios gubernamentales mejoran la asequibilidad, y los nuevos modelos de negocio atraen capital privado al segmento fuera de la red del mercado de energía solar de Colombia.
Por usuario final: Las instalaciones residenciales lideran el crecimiento futuro
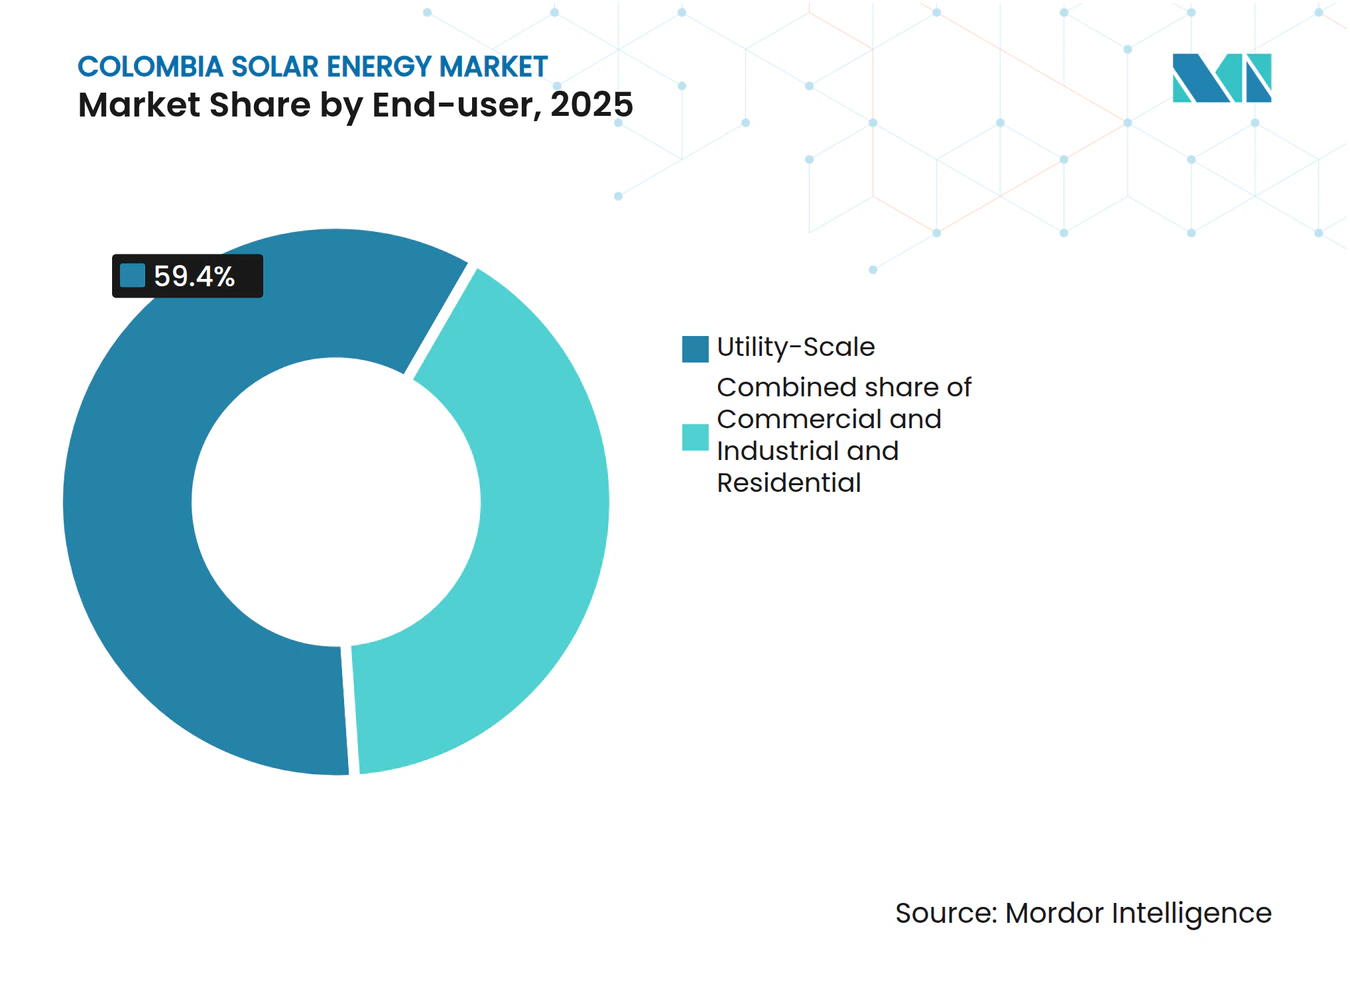
Los activos de escala de servicios públicos representaron el 59,40% de la participación del mercado de energía solar de Colombia en 2025, sustentados por 4,4 GW de contratos de compra de energía respaldados por subastas. Los compradores comerciales e industriales firman contratos de compra de energía a medida para asegurar precios estables. Se espera que la capacidad residencial muestre la perspectiva de crecimiento más alta, con una CAGR del 32,10% hasta 2031, impulsada por la medición neta y el programa Colombia Solar de USD 10.000 millones, que subsidia a los hogares de bajos ingresos.
Los modelos de energía solar como servicio reducen aún más las barreras al distribuir los costos iniciales en contratos de servicio plurianuales. Los atractivos períodos de recuperación de la inversión de entre 11 y 14 años motivan la adopción por parte de la clase media, agregando profundidad al mercado de energía solar de Colombia.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
El desarrollo solar se concentra a lo largo de la costa Caribe, donde Atlántico, Cesar y Córdoba aportaron el 54% de la capacidad añadida en 2024, beneficiándose de una irradiación superior a 4,5 kWh/m² por día y la proximidad a las líneas de 500 kV existentes. La Guajira alberga proyectos emblemáticos como el complejo Guayepo de 370 MW de Enel, aunque los conflictos de tierras indígenas y los cuellos de botella en la red han retrasado el 82% de las carteras regionales.
Los departamentos del interior están ganando terreno a medida que los desarrolladores diversifican su presencia para mitigar la congestión costera. Tolima es el ancla de la planta Shangri-La de 201 MW de Atlas Renewable Energy, mientras que Cundinamarca y Tolima, en conjunto, representan el 73% de la capacidad programada para su puesta en servicio en 2025, lo que refleja la simplificación de permisos y el menor riesgo de conflicto social. Se proyecta que el tamaño del mercado de energía solar de Colombia para las regiones del interior crezca a tasas de dos dígitos, subrayando la ampliación geográfica de los flujos de inversión.
Los departamentos remotos de la Amazonía y la Orinoquía presentan oportunidades de alto margen para la energía solar distribuida, reemplazando la generación diésel que cuesta más de USD 0,30/kWh en las zonas no interconectadas. Bogotá, Medellín y Cali continúan liderando las instalaciones de techos solares bajo la medición neta, confirmando la masa crítica de los mercados urbanos. La diversificación geográfica amortigua el riesgo sistémico y alinea los objetivos de descarbonización de Colombia con el desarrollo regional inclusivo.
Panorama regulatorio
El marco regulatorio solar de Colombia continúa centrándose en incentivos para la autogeneración y en vías más claras para la interconexión de proyectos, con la supervisión de la Comisión de Regulación de Energía y Gas (CREG) y procesos de planificación y conexión gestionados a través de entidades como la UPME. El Decreto 0972 de 2025 creó el Programa Colombia Solar para promover la autogeneración residencial en los estratos 1, 2 y 3, desplazando parte del enfoque de política de los subsidios al consumo eléctrico hacia la habilitación de la adopción solar en techos y a pequeña escala.
En 2026, los reguladores tomaron medidas para abordar la congestión de la red y los problemas de cumplimiento que afectaban la puesta en marcha de proyectos. La UPME emitió la Resolución 000358 de 2026 para establecer procedimientos actualizados de asignación de capacidad de transmisión a proyectos de generación, con el objetivo de acelerar las conexiones al Sistema Interconectado Nacional (SIN). La Resolución CREG 101-104 de 2026 estableció un procedimiento de normalización para plantas solares en los sistemas de distribución local (SDL) que habían pasado a estado de pruebas tras incumplir requisitos técnicos previos, endureciendo las expectativas de preparación operativa para desarrolladores y operadores.
Panorama competitivo
Concentración del Mercado
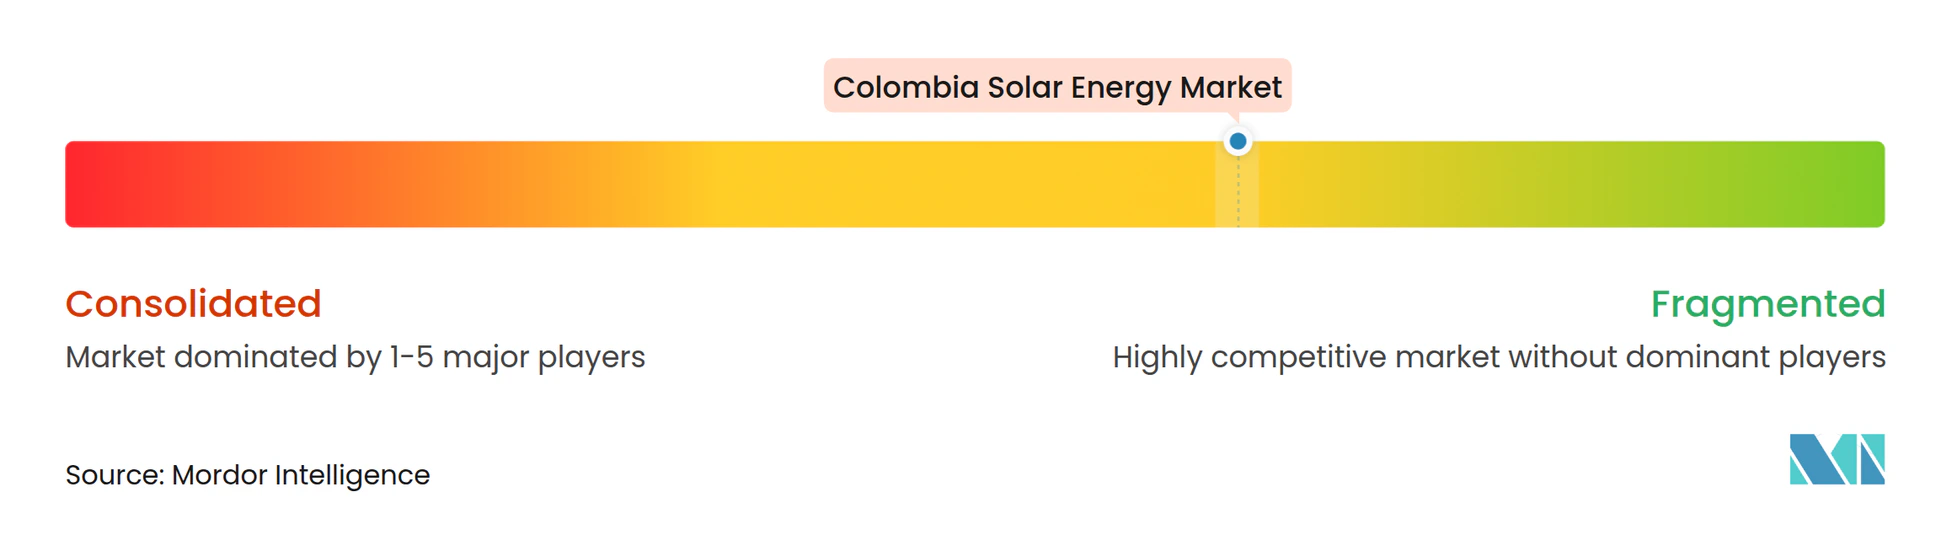
Enel Colombia lidera el mercado de energía solar de Colombia con una participación significativa de la producción nacional a través de sus proyectos insignia, Guayepo (370 MW) y La Loma (187 MW). Celsia le sigue con 350 MW en 18 plantas, aprovechando las relaciones existentes con los clientes para asegurar contratos de compra de energía industriales. Los gigantes internacionales de módulos como Trina Solar, Canadian Solar y First Solar han establecido asociaciones de suministro que garantizan carteras de equipos bancables.
La competencia se intensifica a medida que Atlas Renewable Energy, Statkraft y Verano Energy persiguen estrategias de compra y crecimiento, atraídos por un régimen de subastas transparente y una sólida perspectiva de demanda. Los actores térmicos tradicionales AES Colombia y Grupo Energía Bogotá están pivotando hacia las energías renovables para mantener su relevancia, creando un campo muy concurrido donde la experiencia operativa y la gestión de las partes interesadas locales se convierten en ventajas decisivas. Los desarrolladores integran cada vez más almacenamiento, operación y mantenimiento (O&M) digital y programas comunitarios para diferenciar sus ofertas.
La asignación de capital se mantiene agresiva: Enel Américas destina USD 1.700 millones para Colombia entre 2025 y 2027, mientras que la adquisición de Enerfín Colombia por parte de Ecopetrol señala ambiciones de expansión respaldadas por el Estado. La integración vertical a lo largo del desarrollo, la ingeniería, adquisición y construcción (EPC) y la gestión de activos permite la captura de márgenes a lo largo de la cadena de valor, lo que sugiere que el control de la cadena de suministro dará forma a las futuras jerarquías competitivas dentro del mercado de energía solar de Colombia.
Líderes de la industria de energía solar de Colombia
-
Enel Green Power Colombia
-
Celsia S.A.
-
Grenergy Renovables S.A.
-
Canadian Solar Inc.
-
Ventus Ingeniería SRL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La generación distribuida y la autogeneración residencial destacan como una oportunidad a corto plazo, respaldada por políticas y planificación activas. El Decreto 0972 de 2025 estableció el programa Colombia Solar dirigido a los hogares de estratos 1, 2 y 3, lo que crea un canal más definido para escalar los sistemas en techos más allá de los segmentos de adopción temprana. Por el lado de la oferta, el Plan de Expansión de Generación Indicativa 2025-2039 de la UPME incluye 6.088 MW de incorporación de generación distribuida solar hasta 2038, lo que respalda un horizonte más largo para los despliegues en techos y detrás del medidor junto con el crecimiento a escala de servicios públicos.
En cuanto a las carteras a escala de servicios públicos, los mecanismos de permisos y financiamiento se están perfeccionando de formas que aumentan el rendimiento de los proyectos de tamaño medio y mejoran la bancabilidad. El Decreto 1033 de 2025 introdujo el marco LASolar (Licencia Ambiental Solar con Diseño Optimizado), que ofrece un proceso de licenciamiento ambiental optimizado para proyectos solares entre 10 MW y 100 MW, adecuado para una amplia gama de carteras y no solo para megaproyectos. La ejecución también se está volviendo más visible mediante hitos de puesta en marcha y entrega a la red, incluida la puesta en marcha del parque solar Atlántico de 180 MW de Enel Colombia, que comenzó a suministrar energía al SIN en marzo de 2026, y la puesta en marcha de una planta solar de 360 MW reportada en julio de 2026, lo que señala necesidades sostenidas de capacidad de interconexión, entrega EPC y servicios de O&M.
Desarrollos recientes del sector
- Junio de 2026: Celsia S.A. firmó una alianza estratégica con Banco de Bogotá para brindar financiamiento a la autogeneración solar corporativa y la generación distribuida. La iniciativa apunta a 15 MW de nueva capacidad de generación, ampliando el acceso a crédito estructurado para despliegues solares C&I y respaldando una conversión más rápida de la demanda corporativa en capacidad instalada.
- Mayo de 2026: Enel Colombia superó 1 GW (CA) de capacidad solar instalada en sus seis parques solares de despacho centralizado. Alcanzar este hito de escala consolida el papel de Enel en el desarrollo solar a escala de servicios públicos en Colombia y mejora su capacidad de ofrecer suministro renovable firme mediante una flota diversificada dentro del SIN.
- Diciembre de 2024: Enel Colombia inició las operaciones comerciales de su proyecto solar Guayepo de 370 MW en Atlántico. La puesta en marcha de una planta a gran escala reforzó el suministro solar a corto plazo en el corredor caribeño y estableció un punto de referencia para los esfuerzos posteriores de financiamiento e interconexión vinculados a desarrollos de varios cientos de megavatios.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado de energía solar de Colombia se mide como la capacidad instalada de energía solar del país (en GW), abarcando los sistemas conectados a la red y los sistemas fuera de la red que están en servicio y conectados para uso de generación.
Exclusiones del alcance: No contabilizamos la fabricación de equipos solares, los servicios de ingeniería, adquisición y construcción (EPC), los servicios de operación y mantenimiento (O&M), el financiamiento ni los ingresos por comercialización de energía como parte del tamaño del mercado.
Descripción General de la Segmentación
- Por tecnología
- Fotovoltaica solar (FV)
- Energía solar concentrada (CSP)
- Por tipo de red
- Conectada a la red
- Fuera de la red
- Por usuario final
- Escala de servicios públicos
- Comercial e industrial (C&I)
- Residencial
- Por componente (análisis cualitativo)
- Módulos/paneles solares
- Inversores (de cadena, centrales, de microinversores)
- Sistemas de montaje y seguimiento
- Balance del sistema y componentes eléctricos
- Almacenamiento de energía e integración híbrida
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una base de hechos sólida sobre el sistema eléctrico de Colombia y las adiciones de capacidad solar, de modo que los cálculos de capacidad permanezcan anclados en registros públicos. Utilizamos fuentes de acceso libre que indican qué fue instalado, qué está autorizado y qué está en cola, incluyendo publicaciones de la Unidad de Planeación Minero Energética, resoluciones del regulador nacional de energía y estadísticas del operador del sistema y del administrador del mercado. También utilizamos registros de comercio aduanero para capturar señales de importación relacionadas con módulos fotovoltaicos.
Para mantener los supuestos dentro de parámetros realistas, revisamos presentaciones de desarrolladores y empresas de servicios públicos, anuncios públicos de proyectos y estados financieros auditados donde se describen los cronogramas de puesta en servicio y las adiciones de capacidad. Cuando es necesario, verificamos el estado de los proyectos y la actividad de las empresas mediante suscripciones de pago orientadas a inteligencia financiera corporativa, noticias y finanzas, y análisis de importaciones y exportaciones a nivel de envíos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y también utilizamos otras referencias públicas para compilar datos, validar hallazgos y aclarar vacíos de información.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés la visión documental sobre el desarrollo solar real de Colombia y los tiempos de conexión a la red. Entrevistamos a desarrolladores de proyectos, equipos de EPC y O&M, participantes del canal de equipos y actores del sector eléctrico que hacen seguimiento a subastas, interconexión y permisos; luego utilizamos sus aportes para confirmar la utilización, los retrasos en la puesta en servicio y las adiciones más plausibles por tipo de usuario final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 36% |
| Actores menores: 17% | Gerentes: 47% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una reconstrucción de arriba hacia abajo basada en los registros de capacidad instalada de Colombia y las señales de seguimiento de proyectos, que luego se mapean en adiciones anuales y la base operativa total. Esto se corrobora con verificaciones selectivas de abajo hacia arriba, en las que listas de proyectos muestreados se consolidan por tecnología y tipo de conexión a la red, y se comparan con las adiciones de MW plausibles implícitas en los flujos de importación y el dimensionamiento típico de módulos e inversores.
Algunos insumos prácticos orientan el modelo (a modo ilustrativo): adiciones anuales de capacidad solar en MW, cronogramas de conexión a la red y puesta en servicio, volúmenes de subasta o contratación, distribución entre sistemas conectados a la red y fuera de la red, y tamaño típico de proyecto por usuario final (escala de servicios públicos frente a comercial e industrial y residencial). Dado que los tiempos de los proyectos pueden variar, los retrasos se ajustan de forma explícita utilizando la retroalimentación de las entrevistas y las actualizaciones públicas del estado de conexión, y los detalles faltantes de subsegmentos se completan utilizando participaciones conservadoras que se verifican nuevamente durante la validación.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavización de tendencias sobre adiciones históricas, y ajustamos la trayectoria usando indicadores prospectivos como la capacidad adjudicada, los proyectos anunciados en cartera y la disponibilidad esperada de interconexión. El pronóstico final se consolida únicamente después de que los supuestos coincidan con lo que los participantes del mercado indican que es viable de construir dentro del horizonte de pronóstico.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones para que el resultado final no dependa de ninguna señal única. Comparamos la capacidad total modelada con estadísticas independientes del sistema, notas de puesta en servicio de proyectos y actividad de importación e instalación, y luego revisamos cualquier salto inusual hasta que se documente una razón clara.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión interna, seguida de contactos específicos de seguimiento si se detecta una variación significativa en las adiciones, los tiempos de puesta en servicio o la dirección de las políticas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales de política o de proyectos, y se realiza una revisión final previa a la entrega para que los clientes reciban las cifras y los comentarios más recientes.
Estimación del Mercado de Energía Solar de Colombia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre el mercado solar de Colombia frecuentemente no coinciden porque no siempre miden lo mismo. Algunas fuentes reportan el valor del mercado en USD, otras reportan la capacidad instalada en GW, y aun cuando las estimaciones se basan en capacidad, el tratamiento de los proyectos en cartera frente a los activos en servicio puede modificar el total.
Muchas cifras externas también amplían el alcance para incluir ventas de equipos, servicios de instalación o componentes de baterías, lo que convierte un tema de capacidad solar en un conjunto de ingresos que varía con las decisiones de precios y divisas. Para Mordor Intelligence, el mercado se contabiliza como capacidad instalada únicamente después de que la puesta en servicio queda evidenciada mediante estadísticas de capacidad y verificaciones del estado de los proyectos, y esa medición más acotada puede situarse por debajo de los totales expresados en USD para el mismo período.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,25 GW (2025) | |
| Consultora Global A | 2,80 mil millones de USD (2024) | Utiliza un enfoque de valoración en USD basado en ingresos y puede incluir el gasto en equipos y servicios de instalación a lo largo del año, por lo que los precios, el momento de la conversión de divisas y las curvas de costos pueden elevar el total en comparación con una visión basada en capacidad puesta en servicio. |
| Editorial del Sector B | 2,26 mil millones de USD (2023) | Presenta un conjunto de valor solar más amplio que puede agrupar componentes y gastos relacionados, y los ciclos de inversión de capital anteriores pueden quedar capturados incluso cuando no se traducen de forma directa en capacidad operativa durante ese año. |
La dispersión en la tabla se explica principalmente por la elección de unidades y por lo que se contabiliza en el momento de la medición. Cuando el alcance se limita a la capacidad puesta en servicio y se verifica con estadísticas del sistema y evidencia del estado de los proyectos, el número resulta más fácil de seguir año a año y de actualizar cuando los nuevos proyectos efectivamente entran en operación.
Preguntas clave respondidas en el informe
¿Cuál es la capacidad instalada actual del mercado de energía solar de Colombia?
La capacidad alcanzará 2,9 GW en 2026.
¿Con qué rapidez añadirá Colombia nueva capacidad solar para 2031?
Se pronostica que el mercado de energía solar de Colombia se expandirá a una CAGR del 29,10%, alcanzando 10,39 GW para 2031.
¿Qué tecnología lidera el sector solar de Colombia?
La fotovoltaica solar concentra el 100% de las instalaciones, impulsada por módulos de silicio cristalino y la caída de los precios de los equipos.
¿Qué impulsa el crecimiento de la energía solar fuera de la red en Colombia?
Los programas de electrificación rural orientados a 228.000 hogares y los elevados costos del diésel impulsan la capacidad fuera de la red a una CAGR del 34,20%.
¿Quiénes son las principales empresas en el mercado de energía solar de Colombia?
Enel Colombia, Celsia y Atlas Renewable Energy son los mayores actores, controlando conjuntamente alrededor del 35% de la producción.
¿Por qué se está acelerando la adopción de la energía solar residencial?
La medición neta, el mejor acceso al financiamiento y la iniciativa Colombia Solar de USD 10.000 millones reducen los costos y acortan los períodos de recuperación de la inversión para los hogares.