
Tamaño y participación del mercado de energía solar de Nueva Zelanda
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.72 gigavatio |
| Volumen del Mercado (2026) | 0.86 gigavatio |
| Volumen del Mercado (2031) | 2.12 gigavatio |
| Growth Rate (2026 - 2031) | 19.74 % |
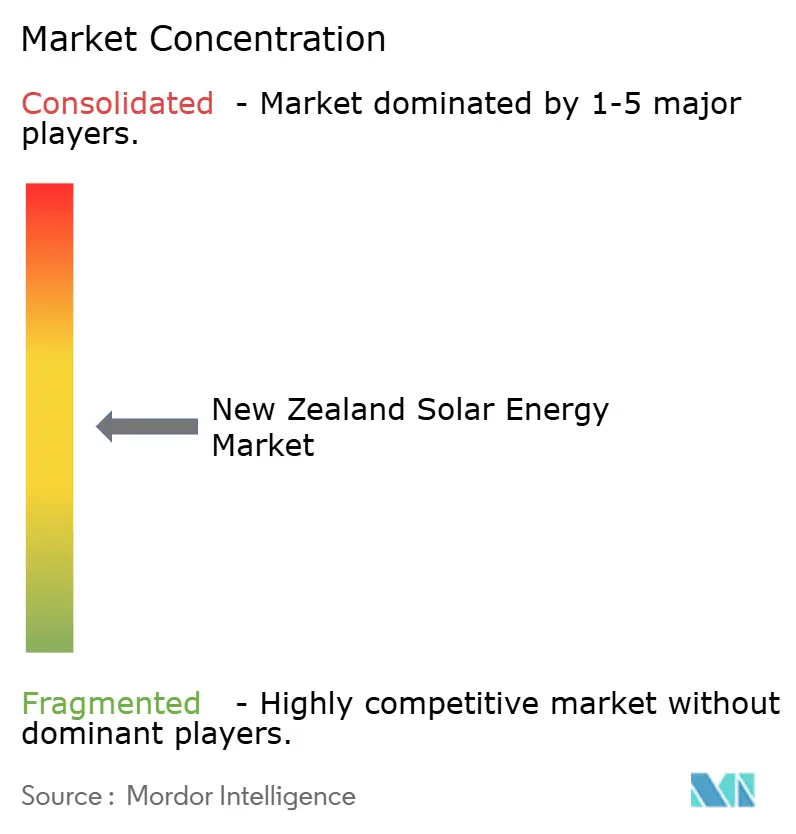
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
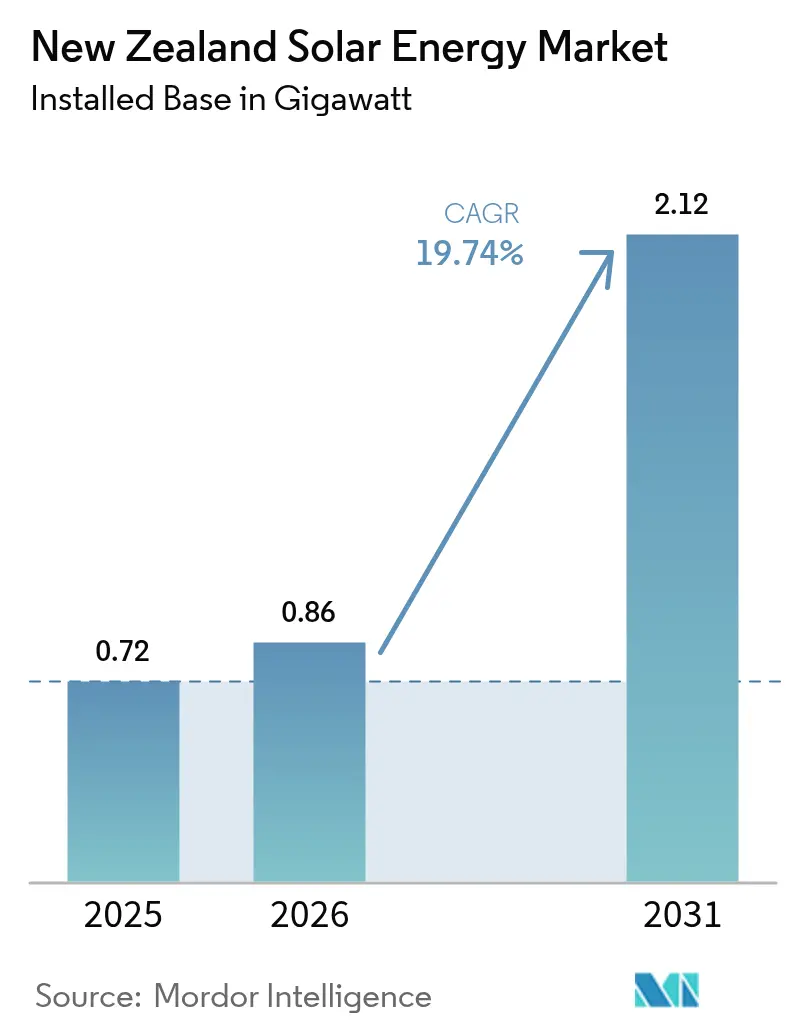
Análisis del mercado de energía solar de Nueva Zelanda por Mordor Intelligence
El tamaño del mercado de energía solar de Nueva Zelanda fue valorado en 0,72 gigavatios en 2025 y se estima que crecerá desde 0,86 gigavatios en 2026 hasta alcanzar los 2,12 gigavatios en 2031, a una CAGR del 19,74% durante el período de pronóstico (2026-2031).
La caída del coste nivelado de generación, el creciente proceso de adquisición corporativa de energías renovables y los acelerados programas de modernización de la red están reposicionando la tecnología fotovoltaica (FV) como pilar central de la transición energética del país. El impulso inversor señala un cambio estructural que aleja la combinación heredada dominada por la energía hidroeléctrica hacia una cartera diversificada en la que se proyecta triplicar la capacidad solar en el período. Los contratos de compraventa de energía (PPA) para centros de datos, encabezados por la inversión de Microsoft de 4.300 millones de NZD (2.600 millones de USD) en la nube, están redefiniendo los perfiles de demanda al tiempo que estimulan el desarrollo a escala de servicios públicos.[1]Microsoft Corporation, "Compromisos de sostenibilidad de la infraestructura en la nube", microsoft.com Al mismo tiempo, la penetración nacional de contadores inteligentes respalda una liquidación granular que incrementa los retornos de la generación distribuida, y el marco de Zonas de Energía Renovable (ZER) de Transpower New Zealand reduce el riesgo de conexión a la red para proyectos agrupados.[2]Transpower Nueva Zelanda, "Renewable Energy Zone Consultation", transpower.co.nz En general, las instalaciones conectadas a la red dominan el mercado, pero el sólido crecimiento de los sistemas fuera de la red pone de relieve el creciente espectro de aplicaciones del mercado.
Conclusiones clave del informe
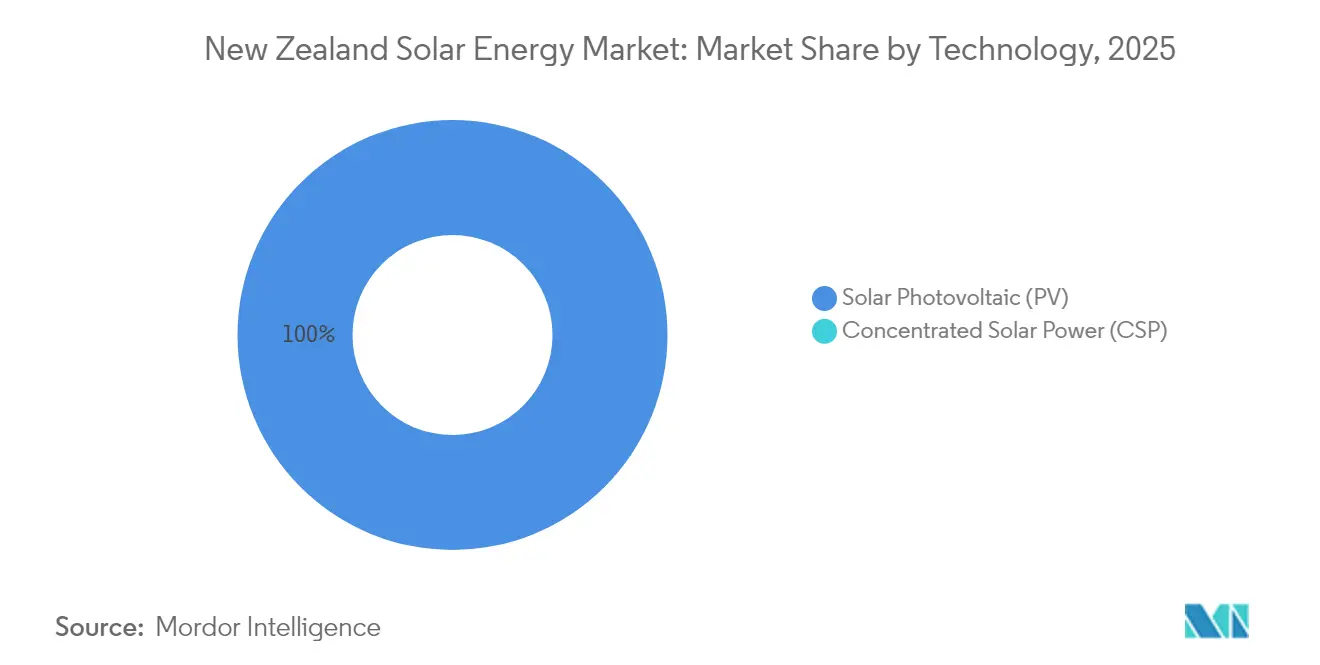
- Por tecnología, la energía solar fotovoltaica representó el 100,00% de la cuota del mercado de energía solar de Nueva Zelanda en 2025 y se proyecta que crecerá a una CAGR del 19,85% hasta 2031.
- Por tipo de conexión, los sistemas conectados a la red lideraron el mercado de energía solar de Nueva Zelanda con el 97,65% del tamaño del mercado en 2025, mientras que se espera que las instalaciones fuera de la red registren el crecimiento más rápido, con una CAGR del 22,10%, hasta 2031.
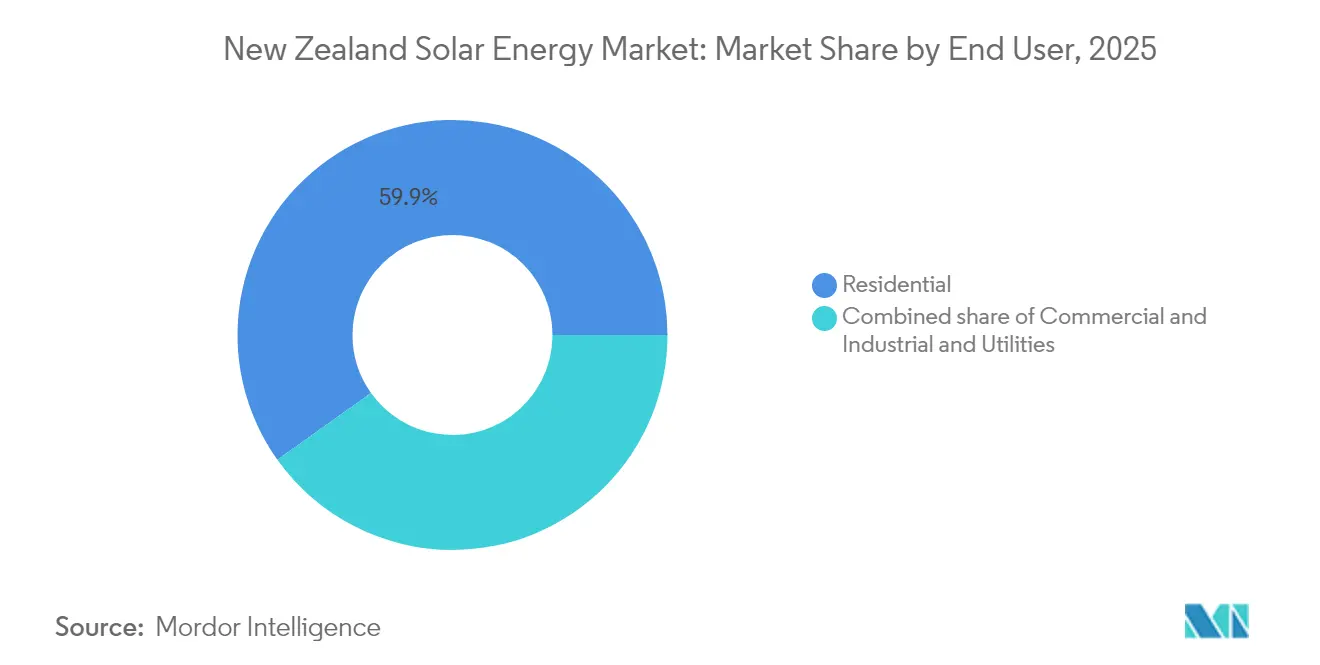
- Por usuario final, los tejados residenciales representaron el 59,85% del mercado de energía solar de Nueva Zelanda en 2025; se prevé que los proyectos a escala de servicios públicos se expandan a una CAGR del 21,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de energía solar de Nueva Zelanda
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápido descenso del coste nivelado de la electricidad solar | +4.2% | Nacional con énfasis en Auckland y Canterbury | Corto plazo (≤ 2 años) |
| Auge de los PPA corporativos procedentes de centros de datos e hiperescaladores | +3.8% | Concentrado en la Isla Norte con repercusión en la Isla Sur | Mediano plazo (2-4 años) |
| Implementación de contadores inteligentes que permite la liquidación cada media hora | +2.1% | Implementación nacional con áreas urbanas prioritarias | Mediano plazo (2-4 años) |
| Proyectos piloto emergentes de solar más agrivoltaica en granjas lecheras | +1.4% | Regiones lecheras de Canterbury, Waikato y Taranaki | Largo plazo (≥ 4 años) |
| Modelo de Zona de Energía Renovable de Transpower | +2.9% | Zonas designadas en ambas islas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido descenso del coste nivelado de la electricidad solar
El coste nivelado de la electricidad para los sistemas fotovoltaicos cayó a entre 0,08 y 0,12 NZD por kWh (0,048-0,072 USD) en 2024, igualando por primera vez los precios al por mayor en el mercado spot. Las ganancias provienen de las economías de escala mundiales y de eficiencias de módulos superiores al 22%, lo que genera una economía viable en los segmentos residencial y comercial. Los programas de arrendamiento solar, como el modelo de servicio de solarZero, reducen los costes iniciales y elevan la adopción. A medida que los precios del almacenamiento se suavizan, las tasas de autoconsumo mejoran, reforzando la competitividad frente a las importaciones de picos hidroeléctricos en años de sequía. La trayectoria respalda un liderazgo sostenido en costes frente a los generadores de punta de combustibles fósiles.
Auge de los PPA corporativos procedentes de centros de datos e hiperescaladores
El PPA renovable a largo plazo de Microsoft con Meridian Energy ancla una oleada de compromisos de adquisición a escala hiperescalable. AWS y Google Cloud están evaluando acuerdos similares, ofreciendo una estabilidad de ingresos de 15 a 20 años para los promotores de proyectos solares, al tiempo que proporciona a las empresas certidumbre en los costes. Estos contratos bilaterales reducen el riesgo de mercado libre, catalizan la financiación y reasignan la generación lejos de la exposición en el mercado spot. Por tanto, los proyectos a escala de servicios públicos vinculados a PPA están emergiendo como los principales vehículos de crecimiento.
Implementación de contadores inteligentes que permite la liquidación cada media hora
La medición avanzada cubre ahora el 87% de los hogares, lo que permite la liquidación cada media hora y recompensa a los recursos distribuidos flexibles. Los propietarios de instalaciones solares pueden arbitrar los precios en los picos vespertinos mediante baterías complementarias, aumentando las tasas internas de retorno del proyecto hasta un 18% por encima de los casos simples de medición neta. Los análisis de Vector muestran cómo las señales de precios granulares fomentan el desplazamiento de la carga y la agregación de plantas virtuales de energía, fortaleciendo la economía de la energía fotovoltaica en tejados.
Proyectos piloto emergentes de solar más agrivoltaica en granjas lecheras
Los proyectos piloto en Canterbury y Waikato demuestran el uso dual de la tierra, donde las matrices elevadas reducen la evapotranspiración entre un 15% y un 20% y producen entre 800 y 1.200 kWh por kW anualmente.[3]AgResearch, "Agrivoltaics Dairy Farm Trials 2024", agresearch.co.nz Los datos preliminares sugieren que el sombreado puede prolongar las temporadas de pastoreo y mitigar el estrés térmico del ganado, alineándose con los objetivos de reducción de metano en el sector lácteo. La expansión comercial depende de una financiación adaptada y de permisos simplificados, aunque el éxito de los proyectos piloto señala prometedores beneficios conjuntos en las regiones rurales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Limitaciones de la capacidad de acogida de la red de distribución | -2.7% | Zonas urbanas de Auckland, Wellington y Christchurch | Corto plazo (≤ 2 años) |
| Prolongado proceso de autorización de recursos bajo la Ley de Gestión de Recursos (RMA) | -1.8% | Nacional con mayor impacto en distritos sensibles | Mediano plazo (2-4 años) |
| Escasez de mano de obra nacional capacitada en instalación fotovoltaica | -1.2% | Escasez a nivel nacional, aguda en zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de la capacidad de acogida de la red de distribución
Las redes de Vector en Auckland y de Orion en Christchurch han impuesto moratorias donde la penetración en tejados satura los transformadores locales, provocando violaciones de tensión. Los trabajos de refuerzo y la modernización de inversores inteligentes requieren hasta 24 meses, lo que puede ralentizar las aprobaciones de nuevos sistemas residenciales. Los mapas de capacidad de acogida y los envoltorios operativos dinámicos están en fase de prueba, pero los cuellos de botella a corto plazo persisten.
Prolongado proceso de autorización de recursos bajo la Ley de Gestión de Recursos (RMA)
Los proyectos a escala de servicios públicos suelen enfrentarse a períodos de aprobación de 12 a 18 meses, que pueden prolongarse más de tres años si se presentan recursos de apelación.[4]Ministerio de Medio Ambiente, "RMA Consenting Statistics 2024," mfe.govt.nz La legislación de tramitación acelerada promulgada en 2024 acorta los plazos para los proyectos designados, aunque la complejidad procedimental persiste, especialmente en terrenos agrícolas de alto valor. Los promotores más pequeños, que carecen de amplios recursos jurídicos, perciben un mayor riesgo, lo que reduce la diversidad de la cartera de proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: El dominio de la energía solar fotovoltaica refleja las limitaciones de los recursos
La energía solar fotovoltaica (FV) representa el 100,00% de la cuota del mercado de energía solar de Nueva Zelanda en 2025 y avanza a una CAGR del 19,85% hasta 2031. Los módulos de silicio cristalino representan el 85% de la capacidad instalada, y las matrices mono-PERC ganan terreno gracias a su mayor densidad de potencia y atractivo estético. Se espera que el tamaño del mercado de energía solar de Nueva Zelanda para proyectos fotovoltaicos aumente en paralelo con el desarrollo de las Zonas de Energía Renovable de Transpower, mientras que la energía solar de concentración permanece infrautilizada debido a los altos niveles de radiación difusa.
Las células tándem de perovskita-silicio, con una eficiencia prevista superior al 30% para 2028, podrían acelerar los ciclos de repotenciación y mejorar el rendimiento en entornos urbanos. Las soluciones de película delgada mantienen posiciones de nicho en contextos de integración en edificios, donde la flexibilidad y la tolerancia al sombreado parcial compensan la menor eficiencia del módulo. Las tasas de aprendizaje tecnológico garantizan la continua reducción de costes de la energía fotovoltaica y su sostenido liderazgo en el mercado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por tipo de conexión: Aceleración de los sistemas fuera de la red a pesar del dominio de los sistemas conectados a la red
Los sistemas conectados a la red controlaron el 97,65% de la cuota del mercado de energía solar de Nueva Zelanda en 2025, respaldados por las políticas de medición neta y un amplio alcance de la red. Los sistemas conectados a la red exhiben factores de capacidad entre un 15% y un 20% superiores en comparación con los sistemas autónomos, gracias a la carga optimizada del inversor y la ausencia de pérdidas por ciclos de batería.
La implementación de sistemas fuera de la red, aunque representa solo el 2,35% del tamaño del mercado de energía solar de Nueva Zelanda, crece a una CAGR del 22,10%. Las granjas remotas, los relés de telecomunicaciones y las microrredes adoptan unidades híbridas de fotovoltaica más batería cuando el tendido de líneas cuesta más de 50.000 NZD por km. La caída de los precios del almacenamiento y los requisitos de resiliencia refuerzan el caso empresarial, incluso cuando las conexiones a la red dominan la capacidad agregada.
Por usuario final: El impulso a escala de servicios públicos desafía el liderazgo residencial
La categoría residencial retuvo el 59,85% de las instalaciones de 2025, impulsada por subvenciones, períodos de recuperación de la inversión de siete a diez años y contratos de solar como servicio. Los sistemas típicos promedian 5 kW y aprovechan la liquidación de contadores inteligentes para monetizar las exportaciones en horas punta.
Se prevé que los activos a escala de servicios públicos, impulsados por los PPA de hiperescaladores, se aceleren a una CAGR del 21,90%, superando a todos los demás segmentos. Proyectos como el de 130 MW de Meridian en Ruakākā y el de 63 MW de Genesis Energy en Canterbury demuestran economías de escala y capacidad de prestación de servicios a la red. Las instalaciones comerciales e industriales en tejados continúan con un crecimiento estable, impulsado por la reducción de los cargos por demanda y la adopción de soluciones detrás del contador motivada por los informes de criterios ambientales, sociales y de gobernanza (ESG).
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
La Isla Norte alberga aproximadamente el 69,60% de la capacidad fotovoltaica acumulada, encabezada por la base distribuida de 180 MW de Auckland, que se beneficia de una irradiancia anual de 1.650-1.750 kWh/m². El tamaño regional del mercado de energía solar de Nueva Zelanda se expande impulsado por la demanda de centros de datos, pero se enfrenta a restricciones de capacidad de acogida que saturan los alimentadores urbanos. La planificación de las Zonas de Energía Renovable de Transpower prioriza puntos de suministro en bloque adicionales para aliviar la congestión.
Canterbury destaca como el hub emergente de la Isla Sur, con una irradiancia superior a 1.800 kWh/m² y abundante terreno llano. Se prevé que la provincia capture entre el 35,10% y el 39,90% de las nuevas incorporaciones de capacidad a escala de servicios públicos hasta 2031, respaldada por proyectos piloto de agrivoltaica y permisos simplificados. Las grandes explotaciones lecheras integran matrices elevadas que protegen la humedad del pastizal al tiempo que suministran las cargas en el propio emplazamiento, ilustrando modelos de beneficio dual.
Otago y Hawke's Bay son nodos de crecimiento secundarios gracias a sus sólidos recursos solares y su proximidad a la demanda de procesamiento hortícola de alta intensidad. La Costa Oeste y Southland se quedan rezagadas debido a la persistente cobertura nubosa y la escasa población, aunque están emergiendo proyectos especializados de turismo fuera de la red y acuicultura para atender emplazamientos aislados. En general, el despliegue geográfico refleja la alineación entre recursos y carga y la disponibilidad de capacidad de la red, con el mercado de energía solar de Nueva Zelanda continuando su tendencia de difusión norte-sur.
Panorama regulatorio
El despliegue de energía solar en Nueva Zelanda se rige principalmente a través de la Electricity Authority (EA) y el Electricity Industry Participation Code 2010, incluidas las normas de la Parte 6 para conexiones de generación distribuida y las expectativas de cumplimiento vinculadas a AS/NZS 4777.2:2020 (con Enmiendas). En mayo de 2026, los cambios del Código introdujeron un límite de exportación predeterminado de 10 kW para la generación distribuida a pequeña escala en redes de baja tensión, formalizando la manera en que las empresas de líneas gestionan la retroalimentación y los impactos de voltaje a medida que aumenta la penetración de sistemas en tejados.
Los criterios de planificación y otorgamiento de permisos también están cambiando para habilitar explícitamente las energías renovables. La National Policy Statement for Renewable Electricity Generation (NPS REG), Enmienda 2025, entró en vigor el 15 de enero de 2026, orientando a los responsables de la toma de decisiones a facilitar activos y actividades de generación eléctrica renovable en distintas ubicaciones, tanto para proyectos a escala de servicios públicos como para infraestructura habilitante. Junto con estos cambios, una revisión sectorial liderada por el Ministerio, lanzada el 7 de mayo de 2026, apunta a reducir los costos y la complejidad regulatoria para la energía solar residencial y de pequeña a mediana escala, mientras que las reformas de conexión a la red de la EA están programadas para implementarse por etapas a partir del 1 de diciembre de 2026 para las conexiones de generación distribuida.
Panorama competitivo
La industria está moderadamente fragmentada, aunque la consolidación se acelera a medida que los actores establecidos persiguen la integración vertical. Meridian Energy, Mercury NZ y Genesis Energy aprovechan la solidez de sus balances para desarrollar, poseer y comercializar energía solar, captando los márgenes de toda la cadena de valor. Empresas especializadas como solarZero y Lodestone Energy compiten mediante la innovación en servicios, ofreciendo planes de arrendamiento y conceptos de agrivoltaica que atienden las necesidades de clientes en nichos específicos.
La diferenciación del hardware es limitada, ya que la mayoría de los instaladores se abastecen de proveedores globales de primer nivel, incluidos JinkoSolar, Trina Solar y Canadian Solar. Por consiguiente, la competencia pivota hacia la creatividad en la financiación, las plataformas digitales de monitorización y el almacenamiento integrado. Los agregadores emergentes reúnen energía fotovoltaica distribuida y baterías en plantas virtuales de energía que venden servicios de reserva, lo que señala un giro hacia modelos de ingresos basados en plataformas. Las empresas de servicios públicos responden adquiriendo redes de instaladores e invirtiendo en análisis del lado del cliente para proteger las relaciones con los usuarios finales.
Las fusiones, empresas conjuntas y PPA corporativos impulsan una creciente concentración del mercado. La asociación de Contact Energy con Lightsource bp en el proyecto Te Rahui de 400 MW ejemplifica cómo las alianzas locales e internacionales aceleran la escala y el acceso al capital. Las iniciativas de formación de mano de obra lanzadas por la Asociación de Energía Solar de Nueva Zelanda abordan la escasez de instaladores, apoyando la capacidad de ejecución en medio del rápido crecimiento del sector.
Líderes de la industria de energía solar de Nueva Zelanda
Meridian Energy Ltd
Mercury NZ Ltd
solarZero Ltd
Lodestone Energy Ltd
Genesis Energy Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La contratación corporativa y los desarrollos a escala de servicios públicos crean espacio en blanco más allá de la base históricamente liderada por el sector residencial. En 2025, Nueva Zelanda superó el 96% de generación eléctrica renovable durante octubre a diciembre, mientras que la producción solar a escala de servicios públicos creció más del 70% respecto a 2024, lo que apunta a la capacidad de la energía solar para contribuir a la diversidad energética en un sistema dominado por renovables. Las acciones de los desarrolladores en 2026 refuerzan aún más este impulso, incluyendo el cierre financiero alcanzado por Lightsource bp y Contact Energy para la planta de 171 MWdc de Glorit cerca de Auckland (junio de 2026), y la finalización por parte de Contact Energy de la instalación de módulos en el proyecto de 150 MW de Kowi Park en el Aeropuerto de Christchurch (junio de 2026). Estos desarrollos respaldan un mercado direccionable que abarca EPC, O&M, servicios de conexión a la red y contratación de larga duración.
Las ofertas de energía solar distribuida y orientadas a la flexibilidad también se están expandiendo a medida que el marco regulatorio se endurece en torno a las exportaciones y la gestión de la red. El paso de la Electricity Authority a un límite de exportación predeterminado de 10 kW (anunciado en abril de 2026 y efectivo en mayo de 2026) aumenta el valor de las soluciones de autoconsumo, como baterías, inversores inteligentes y gestión dinámica de exportación, particularmente en redes urbanas restringidas. La tramitación acelerada de permisos también está habilitando grandes proyectos, ejemplificado por la aprobación acelerada de Lodestone Energy para el Haldon Solar Farm en la cuenca de Mackenzie (julio de 2026) y el inicio de construcción habilitado por el cierre financiero de Harmony Energy y First Renewables para el Tauhei Solar Farm de 202 MWp (enero de 2026), lo que respalda una cartera más profunda para actualizaciones de red, emparejamiento con almacenamiento y estructuras de compra bancables, como los PPA corporativos.
Desarrollos recientes del sector
- Junio de 2026: Contact Energy completó la instalación de módulos solares en la planta fotovoltaica de 150 MW de Kowi Park, en el Aeropuerto de Christchurch. Este hito hace avanzar hacia su finalización una de las construcciones solares más grandes del país y amplía la demanda a corto plazo de trabajos de conexión a la red y capacidades de O&M a escala de servicios públicos.
- Septiembre de 2025: Meridian Energy y Nova Energy acordaron formar una empresa conjunta para construir y operar el parque solar Te Rahui de 400 MW en Rangitaiki, cerca de Taupo. La estructura de la asociación combina capacidades de desarrollo y comercialización, respaldando la ampliación de la energía solar a escala de servicios públicos y aportando mayor profundidad al mercado de compra respaldado por corporativos y comercializadores.
- Agosto de 2024: El Aeropuerto de Christchurch inició la construcción de un proyecto solar de 162 MW adyacente al campo de aviación. Ubicar una gran planta fotovoltaica junto a una carga importante e infraestructura existente destaca el valor de la estrategia de emplazamiento para reducir el riesgo de conexión y acelerar la entrega de capacidad a escala de servicios públicos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
En este informe, dimensionamos el mercado de energía solar de Nueva Zelanda como la capacidad instalada de energía solar añadida y en operación en el país, medida en gigavatios y vinculada a sistemas conectados a la red y aislados.
Exclusiones de alcance: no contabilizamos el valor más amplio de la generación renovable, las tarifas eléctricas minoristas ni los márgenes de comercialización de energía posteriores como parte del tamaño del mercado de energía solar.
Descripción general de la segmentación
- Por tecnología
- Energía solar fotovoltaica (FV)
- Energía solar de concentración (CSP)
- Por tipo de conexión
- Conectado a la red
- Fuera de la red
- Por usuario final
- Residencial
- Comercial e industrial
- Servicios públicos
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para construir la base fáctica sobre despliegues solares, marcos de políticas y restricciones de integración a la red en Nueva Zelanda antes de comenzar cualquier modelado. Nos basamos en estadísticas públicas y publicaciones técnicas, como el balance energético nacional y los datos de electricidad de agencias gubernamentales, documentos de planificación de redes y operadores de red, y orientaciones relacionadas con conexiones solares y generación distribuida.
Para evitar depender excesivamente de un solo conjunto de datos, se toma contexto adicional de fuentes como publicaciones nacionales de construcción y permisos, estadísticas de aduanas y comercio para categorías de equipos relevantes, revistas revisadas por pares sobre el rendimiento y degradación fotovoltaica en climas oceánicos, y actualizaciones de asociaciones industriales sobre tendencias de instalación. Luego se utilizan presentaciones de empresas, presentaciones a inversores y prensa confiable para verificar la coherencia de las carteras de proyectos, la actividad de licitaciones y el momento de las grandes construcciones, apoyándose en suscripciones pagas para datos financieros de empresas y análisis de patentes cuando ayuda a aclarar la dirección tecnológica. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas y pagas para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar cómo se está formando la demanda en tejados residenciales, sitios comerciales y proyectos a escala de servicios públicos en Nueva Zelanda, y luego para ajustar los supuestos que no son visibles en los conjuntos de datos públicos. Hablamos con instaladores, desarrolladores de proyectos, participantes de EPC, distribuidores y grandes compradores, y la conversación se equilibra entre los principales centros de demanda y también regiones más pequeñas donde las restricciones de red y los permisos pueden desplazar los plazos.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 18% | Gerentes: 51% |
Dimensionamiento y previsión de mercado
El modelo central parte de una reconstrucción de arriba hacia abajo de la capacidad solar instalada, donde las adiciones anuales se construyen utilizando cronogramas de puesta en marcha de proyectos, señales de adopción de generación distribuida y factores de rendimiento del sistema que afectan la capacidad efectiva a lo largo del tiempo. Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones muestreadas del rendimiento de instaladores, conversaciones con proveedores y canales sobre la dirección de los envíos, y combinaciones típicas de tamaño de sistema aplicadas a la actividad de conexión observada.
Los insumos clave que utilizamos incluyen los cambios en la participación de sistemas conectados a la red frente a aislados, la cartera de proyectos a escala de servicios públicos y los retrasos en la puesta en marcha, la penetración en tejados según el grupo de demanda de hogares y pequeñas empresas, las tendencias del tamaño promedio del sistema, y los movimientos de costos de equipos que cambian el momento de recuperación de la inversión. Cuando faltan datos para regiones pequeñas o años anteriores, las brechas se manejan mediante interpolación conservadora vinculada a cambios de política conocidos y ciclos de actualización de red, y luego se vuelven a verificar con entrevistas para que la curva no salte sin explicación. Las previsiones se generan mediante análisis de escenarios, donde se establecen casos base, de construcción más rápida y de retraso en la red con retroalimentación de expertos, y luego las adiciones de capacidad anual se traducen en la trayectoria del tamaño del mercado a futuro.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos para detectar a tiempo saltos inusuales, y para que las cifras finales sigan siendo explicables mediante factores simples. Los analistas comparan la trayectoria de capacidad modelada con señales independientes, como noticias de puesta en marcha, fechas de entrada en vigor de políticas y restricciones de conexión a la red, y luego se investigan las variaciones antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se confirma un cambio significativo de proyecto, política o suministro. Antes de la entrega, se completa una nueva revisión para que las últimas publicaciones públicas y la retroalimentación primaria se reflejen en la visión final que reciben los clientes.
Estimación de Mordor Intelligence del mercado de energía solar de Nueva Zelanda en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la energía solar de Nueva Zelanda con frecuencia no coinciden porque diferentes estudios combinan el dimensionamiento basado en capacidad con el dimensionamiento basado en ingresos, y luego aplican diferentes ventanas temporales y supuestos de conversión. Las diferencias también aparecen cuando una estimación trata el almacenamiento, los servicios o el valor de la electricidad como parte de la energía solar, aunque la señal central del mercado es la capacidad fotovoltaica instalada.
Algunas cifras externas se expresan en USD y parecen agrupar equipos solares, servicios de instalación y, en ocasiones, ingresos por almacenamiento en baterías en un solo total. En Mordor Intelligence, el tamaño del mercado se expresa como capacidad instalada en Nueva Zelanda, lo que mantiene la cifra anclada a la actividad de puesta en marcha y conexión, en lugar de a las fluctuaciones de precios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,72 mil millones de USD (2025) | |
| Consultora Global A | 1,00 mil millones de USD (2024) | Reportado en USD y parece dimensionar un conjunto de valor solar más amplio que puede incluir equipos, actividad de instalación y efectos de incentivos de política, lo que puede inflar los totales frente a una lectura basada en capacidad. |
| Consultora Regional B | 1,10 mil millones de USD (2024) | Utiliza un enfoque de valoración basado en ingresos y puede incorporar componentes adyacentes como ingresos por almacenamiento y servicios, y el año base es diferente, por lo que el momento de conversión de divisas y los supuestos de precios pueden alterar la cifra final. |
La dispersión en la tabla se explica principalmente por la elección de unidad y por lo que se incluye dentro del mercado. Cuando el alcance se mantiene en la capacidad instalada y luego se verifica frente a los cronogramas de proyectos y las señales de conexión, el resultado sigue siendo más fácil de validar año tras año y más simple de reproducir con insumos claros.


Preguntas clave respondidas en el informe
¿A qué velocidad crece la capacidad solar en Nueva Zelanda?
Se prevé que la capacidad fotovoltaica instalada se triplique, pasando de 860 MW en 2026 a 2.120 MW en 2031, lo que equivale a una CAGR del 19,74%.
¿Qué región incorporará la mayor cantidad de nuevos proyectos solares para 2031?
Se espera que Canterbury albergue entre el 35,10% y el 39,90% de las próximas incorporaciones a escala de servicios públicos, aprovechando la alta irradiancia y el acceso a la red habilitado por las Zonas de Energía Renovable.
¿Qué proporción de instalaciones están conectadas a la red frente a las que están fuera de la red?
Los sistemas conectados a la red representaron el 97,65% de la cuota de mercado en 2025, aunque los sistemas fuera de la red se están expandiendo a una CAGR del 22,10% desde una base reducida.
¿Quiénes son las principales empresas en el sector solar a gran escala?
Meridian Energy, Mercury NZ, Genesis Energy y Contact Energy lideran el desarrollo a escala de servicios públicos, frecuentemente en asociación con especialistas internacionales en energía fotovoltaica.
¿Qué cambio de política beneficia más a los adoptantes residenciales?
La implementación nacional de contadores inteligentes permite la liquidación cada media hora, elevando el rendimiento de la energía solar en tejados hasta un 18% en comparación con la simple medición neta.
Última actualización de la página el:


