
Tamaño y Cuota del Mercado de Energía Solar de Ghana
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.22 gigavatio |
| Volumen del Mercado (2026) | 0.3 gigavatio |
| Volumen del Mercado (2031) | 1.48 gigavatio |
| Growth Rate (2026 - 2031) | 37.42 % |
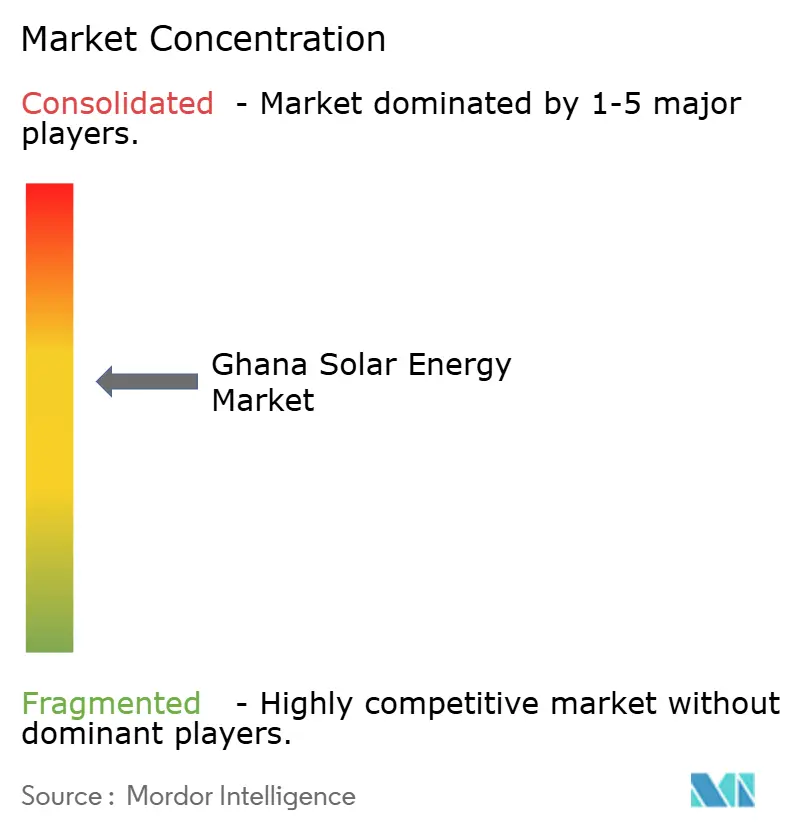
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar de Ghana por Mordor Intelligence
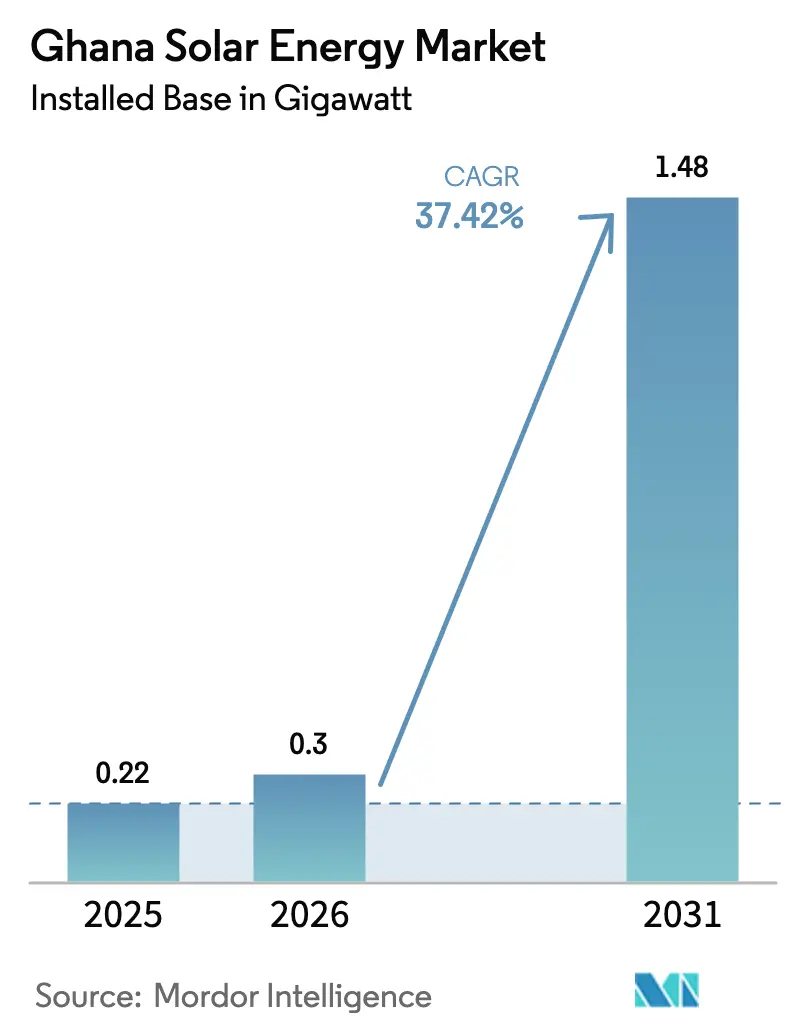
El tamaño del Mercado de Energía Solar de Ghana en 2026 se estima en 0,3 gigavatios, creciendo desde el valor de 2025 de 0,22 gigavatios, con proyecciones para 2031 que muestran 1,48 gigavatios, creciendo a una CAGR del 37,42% durante 2026-2031.
La caída en los precios de los módulos fotovoltaicos (FV), el objetivo gubernamental de cuatro años para añadir 2 GW de nueva capacidad solar, y el mayor acceso a financiamiento concesional han impulsado colectivamente los costos nivelados de la energía solar por debajo de las alternativas térmicas incluso sin subsidios.(1)Corporación Financiera Internacional, "Dawa Solar Project Disclosure", ifc.orgLos desarrolladores a escala utilitaria se benefician de exenciones de aranceles e impuesto al valor agregado sobre los equipos importados, mientras que los clientes comerciales e industriales (C&I) están acelerando la adopción para protegerse contra los frecuentes cortes de red y el aumento de tarifas. Las soluciones fuera de la red, las miniredes y los sistemas solares domésticos avanzan más rápidamente a medida que las agencias de electrificación rural tienen como objetivo el 11% restante de hogares sin acceso a la red. Sin embargo, persisten riesgos de ejecución relacionados con los límites de absorción de la red, la depreciación del cedi y una moratoria sobre los nuevos acuerdos de compra de energía que favorece a los patrocinadores bien capitalizados respaldados por instituciones de financiamiento para el desarrollo.
Conclusiones Clave del Informe
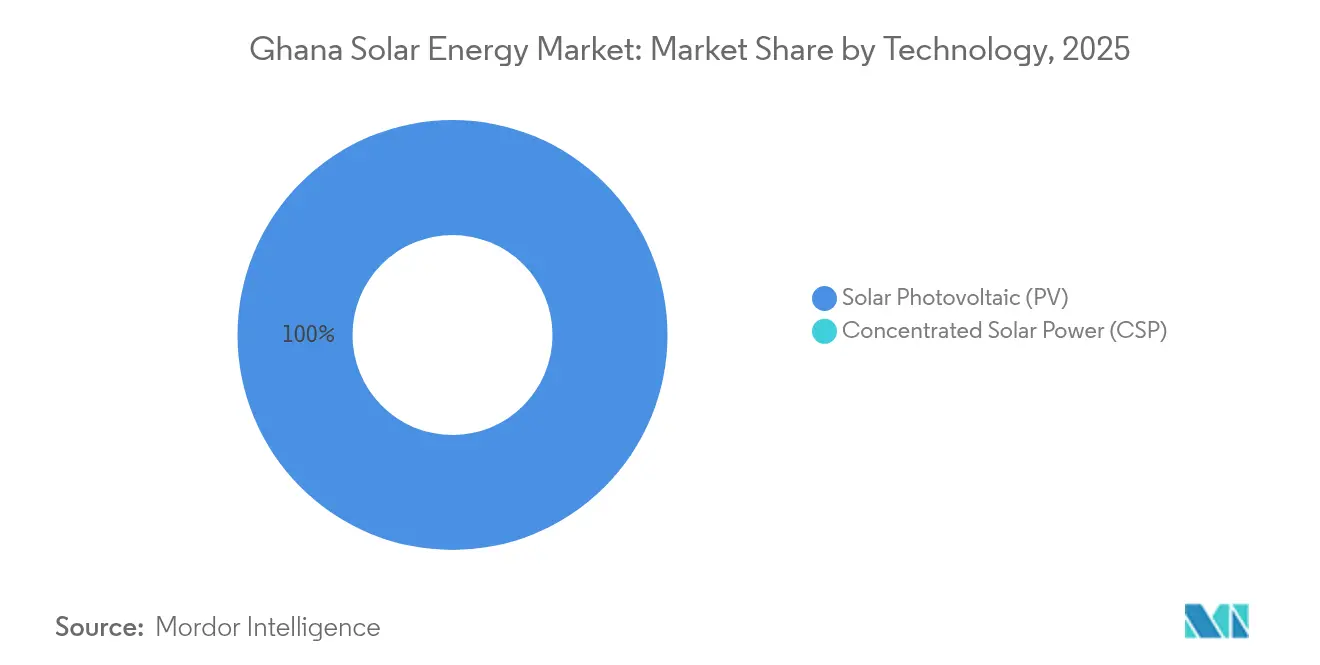
- Por tecnología, la fotovoltaica solar representó el 100,00% de la cuota del mercado de energía solar de Ghana en 2025, y se proyecta que el segmento mantendrá una CAGR del 37,42% hasta 2031.
- Por tipo de red, las instalaciones conectadas a la red capturaron el 72,10% de la cuota del mercado de energía solar de Ghana en 2025, mientras que los sistemas fuera de la red están preparados para crecer a una CAGR del 39,85% hasta 2031.
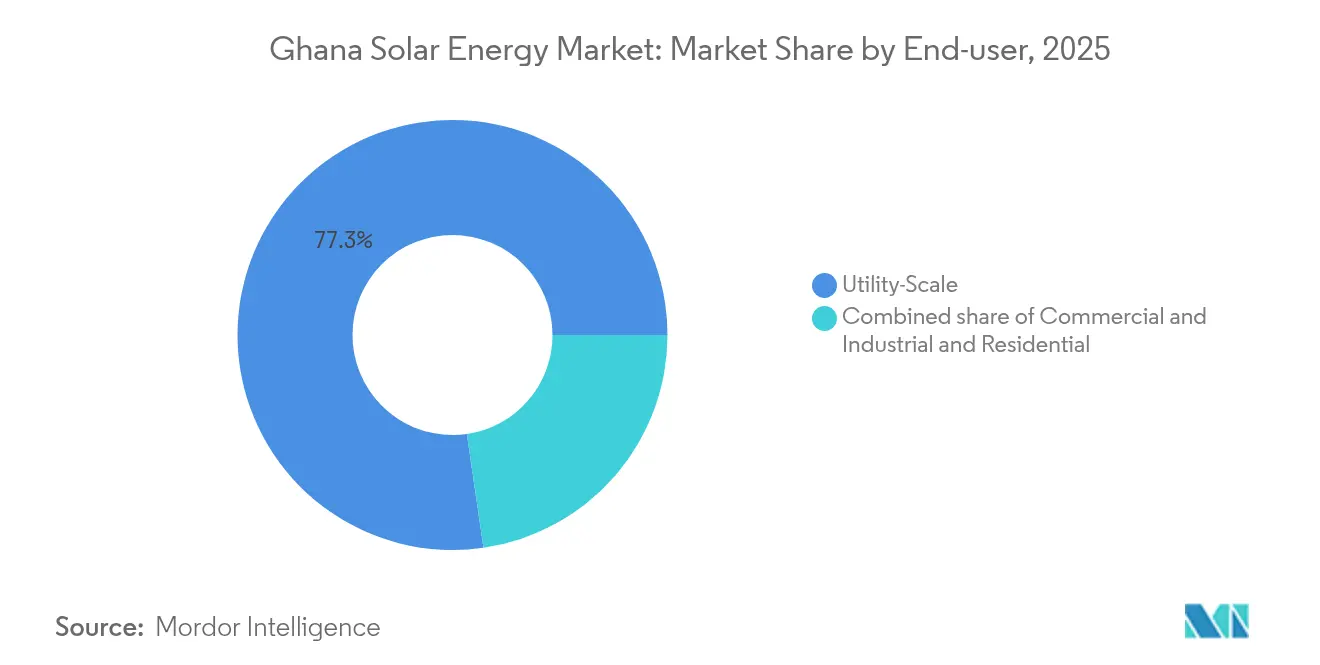
- Por usuario final, las plantas a escala utilitaria representaron el 77,30% del tamaño del mercado de energía solar de Ghana en 2025, mientras que los conjuntos comerciales e industriales avanzan a una CAGR del 39,24% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energía Solar de Ghana
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Caída en los precios de los módulos FV y exenciones fiscales | +12.50% | Nacional, con concentración en las regiones de Gran Acra, Ashanti y Norte | Corto plazo (≤ 2 años) |
| Financiamiento concesional del Banco Mundial y la CFI | +10.80% | Nacional, priorizando proyectos a escala utilitaria en Bono Este y Oeste Superior | Mediano plazo (2-4 años) |
| Electrificación rural a través de miniredes y sistemas solares domésticos | +8.20% | Comunidades del Norte, Este Superior, Oeste Superior y el Lago Volta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Caída en los Precios de los Módulos FV y Exenciones Fiscales
Los precios de los módulos en fábrica a nivel mundial cayeron a USD 0,10-0,12 por vatio en 2024, una caída del 60% respecto a 2022 debido al exceso de oferta chino que impactó los canales de exportación. La Ley de Exenciones de Ghana de 2022 (Acto 1083) mantiene los aranceles de importación en 0%-5%, reduciendo los costos del sistema en destino entre un 15%-20% en comparación con los niveles anteriores a 2022.(2)Autoridad Fiscal de Ghana, "Exemptions Act 2022", gra.gov.ghEl menor costo de capital ha reducido los períodos de recuperación de la inversión para los conjuntos de techos comerciales e industriales en Tema y Kumasi de siete a menos de cinco años. Más de 100 estándares FV alineados con la IEC adoptados por la Autoridad de Normas de Ghana en 2024 han acortado los ciclos de diligencia debida de los prestamistas, mejorando la bancabilidad. La ventaja se ve parcialmente compensada por una caída del 14% en lo que va del año en el cedi, que infla los costos de equipos en moneda local y resalta la importancia de las estrategias de cobertura y contenido local.
Financiamiento Concesional del Banco Mundial y la CFI
Las instituciones de financiamiento para el desarrollo comprometieron más de USD 400 millones en acuerdos solares ghaneses entre 2024 y principios de 2025, incluyendo una facilidad de USD 130 millones de la CFI para el Parque Solar Dawa de 200 MW y un préstamo de eficiencia del sector energético del Banco Mundial de USD 250 millones que incluye mejoras de transmisión. Las tasas de interés son 300-500 puntos básicos por debajo de los parámetros de referencia domésticos del 28%-32%, elevando las tasas internas de retorno para los proyectos a escala utilitaria. El programa de Ampliación de Energía Renovable de USD 85 millones del Banco Africano de Desarrollo está avalando 35 miniredes y 12.000 sistemas con medición neta, mientras que la línea SUNREF Ghana de la Agencia Francesa de Desarrollo canaliza deuda subordinada a través de bancos locales para ampliar el acceso de las pymes. El Fondo Verde para el Clima inyectó USD 16,2 millones en el Programa de Acción Solar Afirmativa de Ecobank para 10 MW de instalaciones distribuidas en instalaciones públicas.(3)Fondo Verde para el Clima, "Affirmative Solar Action Program", greenclimate.fund
Electrificación Rural a Través de Miniredes y Sistemas Solares Domésticos
El plan nacional de 2025 tiene como objetivo 35 miniredes solares y 381 instalaciones públicas alimentadas por energía solar para elevar la electrificación del 89,03% al 90%. Los costos nivelados de las miniredes han caído a USD 0,38 por kWh, frente a costos de diésel de USD 0,55 por kWh en comunidades remotas. Los proveedores de pago por uso como PEG Africa utilizan plataformas de dinero móvil y funcionalidad de apagado remoto para reducir el riesgo de impago y titulizar cuentas por cobrar. El financiamiento del Banco Africano de Desarrollo cubre 12.000 sistemas autónomos, lo que refleja una estrategia rural híbrida que combina extensión de red, miniredes y sistemas solares domésticos para la eficiencia del capital. Los persistentes retrasos en la adquisición de terrenos y la ausencia de una tarifa de alimentación que refleje los costos siguen limitando la participación del sector privado.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Congestión de la red y capacidad de transmisión limitada | -5.30% | Nacional, aguda en las regiones de Gran Acra y Ashanti | Mediano plazo (2-4 años) |
| Depreciación del cedi que eleva los costos de importación | -4.10% | Nacional, afectando a todos los desarrolladores de proyectos | Corto plazo (≤ 2 años) |
| Lenta implementación de la medición neta | -3.20% | Nacional, concentrada en zonas de distribución urbanas y periurbanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red y Capacidad de Transmisión Limitada
Las pérdidas de distribución de la Compañía de Electricidad de Ghana (ECG) se situaron en el 30% en 2024, lo que refleja activos envejecidos, robo y transformadores de tamaño insuficiente. Las restricciones de transmisión en las regiones de Ashanti y Norte obligan a los desarrolladores a agruparse cerca de las subestaciones costeras, elevando el riesgo de curtailment durante la demanda fuera de horas pico. Una moratoria de 2024 sobre los nuevos acuerdos de compra de energía, impuesta para abordar USD 1.600 millones en cuentas por pagar, ha congelado gran parte del flujo de proyectos a escala utilitaria. Aunque el Banco Mundial ha asignado USD 80 millones para mejoras de red, los retrasos en la adquisición podrían retrasar la puesta en servicio hasta 2027. Las normas de medición neta adoptadas en 2023 permiten la exportación de hasta 1 MW, sin embargo, menos de 500 sistemas habían sido certificados a finales de 2024 debido a la limitada capacidad de medición de la ECG.
Depreciación del Cedi que Eleva los Costos de Importación
El cedi perdió un 14% frente al dólar estadounidense en los primeros 11 meses de 2024 después de una caída del 20,6% en 2023, elevando las tasas interbancarias de GHS 11,97 a GHS 13,90 por USD.(4)Banco de Ghana, "Interbank FX Rates", bog.gov.gh Los proyectos solares importan hasta el 80% de su hardware, exponiéndolos a fluctuaciones del tipo de cambio que pueden erosionar entre el 5%-10% de los rendimientos modelados cuando las herramientas de cobertura no están disponibles o son costosas. La Facilidad de Crédito Ampliado del FMI limita los préstamos no concesionales, reduciendo los amortiguadores fiscales que de otro modo podrían respaldar el riesgo cambiario. Los préstamos domésticos con precios del 28%-32% no son económicos para activos solares a 20 años, lo que lleva a los desarrolladores hacia la deuda denominada en dólares. La depreciación también infla los gastos de operación y mantenimiento para repuestos de inversores y piezas de rastreadores, subrayando el valor de las alianzas de ensamblaje local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Dominio Fotovoltaico Sin Desafíos
La FV solar retuvo el 100,00% de la cuota del mercado de energía solar de Ghana en 2025 y se proyecta que crecerá a una CAGR del 37,42% hasta 2031. Los módulos de silicio cristalino, principalmente PERC y TOPCon monocristalinos, representaron más del 85% de las licitaciones de adquisición, lo que refleja el enfoque de los desarrolladores en mayor eficiencia y menor huella de terreno. La Energía Solar Concentrada sigue ausente porque la irradiancia normal directa promedio de Ghana es de 4,5-5,5 kWh/m²/día, por debajo del umbral de 6,0 necesario para justificar plantas de torre o canal WORLDBANK.ORG. Los módulos bifaciales, desplegados en el Parque Solar Dawa, aumentan los rendimientos entre un 10%-15% pero tienen una prima de precio del 15%-20%. Las películas delgadas representan menos del 5% de los envíos, limitadas a fachadas integradas en edificios donde la estética supera la producción.
Los inversores muestran una división entre unidades de cadena para techos comerciales e industriales y unidades centrales para campos a escala utilitaria. Los inversores híbridos con sistemas de gestión de baterías están ganando terreno en esquemas fuera de la red y miniredes. Los rastreadores de un solo eje pueden añadir entre un 15%-20% de energía, pero cuestan entre un 25%-30% más que el montaje de inclinación fija, lo que limita la adopción a proyectos de gran escala. El Instrumento Legislativo 2449 establece eficiencias mínimas de módulos del 16% para paneles monocristalinos y del 15% para paneles policristalinos, filtrando las importaciones por debajo del estándar y alineando las instalaciones locales con los parámetros de calidad de Nivel 1 global.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Red: La Aceleración Fuera de la Red Supera la Base Conectada a la Red
Las instalaciones conectadas a la red controlaron el 72,10% de la cuota del mercado de energía solar de Ghana en 2025, lideradas por los acuerdos de compra de energía con la ECG y los conjuntos comerciales e industriales cautivos que exportan el excedente bajo las directrices de medición neta. La capacidad fuera de la red, sin embargo, está creciendo a una CAGR del 39,85% impulsada por las miniredes alrededor del Lago Volta y los sistemas solares domésticos de pago por uso en el cinturón Norte. Las 35 miniredes financiadas por el Banco Africano de Desarrollo suministran electricidad las 24 horas a USD 0,38 por kWh, reduciendo los costos del diésel casi a la mitad. Los proveedores de pago por uso vinculan los reembolsos diarios a microtransacciones de dinero móvil que se alinean con los flujos de ingresos rurales y reducen el riesgo de cobro.
La expansión conectada a la red se ve obstaculizada por las pérdidas de la ECG y la congelación de los acuerdos de compra de energía. Las exportaciones con medición neta siguen siendo limitadas porque la ECG carece de medidores bidireccionales y facturación automatizada. Los desarrolladores fuera de la red se enfrentan a la incertidumbre en la fijación de tarifas, pero las miniredes híbridas que mezclan energía solar, baterías y diésel ofrecen un perfil equilibrado de costo-confiabilidad. El objetivo de 2025 para 35 nuevas miniredes y 381 instalaciones públicas equipadas con energía solar marca un giro de política hacia la electrificación descentralizada, condicionado a una tramitación ambiental más rápida y aprobaciones de arrendamiento de terrenos.
Por Usuario Final: El Auge Comercial e Industrial Remodela la Demanda
Las plantas a escala utilitaria representaron el 77,30% de la capacidad instalada en 2025, ancladas por el proyecto híbrido de 45 MW de la Autoridad de Energía de Bui y el Parque Solar Dawa de 200 MW. Sin embargo, los sistemas comerciales e industriales se están expandiendo a una CAGR del 39,24% a medida que las minas, las torres de telecomunicaciones y los procesadores de alimentos instalan conjuntos detrás del medidor para contrarrestar la inflación de tarifas y los apagones. AngloGold Ashanti y Newmont planean una penetración de energías renovables del 20% en las minas ghanesas para 2027, mientras que MTN y Vodafone están adaptando 3.000 torres de telefonía móvil con híbridos solar-batería. El modelo de Solar como Servicio de Daystar Power ha firmado 27 MW de contratos comerciales e industriales, demostrando que la propiedad de terceros puede desbloquear la demanda donde existen restricciones de balance.
La adopción residencial sigue siendo inferior al 5% de la capacidad, limitada por los altos costos iniciales y la lenta implementación del medidor neto. Los acuerdos de compra de energía a escala utilitaria ofrecen USD 0,04-0,06 por kWh pero conllevan riesgo del comprador debido al retraso en las cuentas por pagar de la ECG. Los períodos de recuperación comerciales e industriales de cuatro a seis años son aceptables porque eliminan el combustible diésel a USD 0,30 por kWh. El conjunto de techo más grande de África, un sistema de 10 MW en un almacén logístico de Tema, ilustra cómo los techos grandes pueden eludir la escasez de terreno. El crecimiento residencial debería ganar impulso después de 2027 una vez que los productos de financiamiento al consumidor maduren.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Gran Acra, Ashanti y Bono Este albergan aproximadamente dos tercios de los megavatios solares de Ghana porque combinan una irradiancia superior a 5 kWh/m²/día con proximidad a los centros de carga y subestaciones. Gran Acra lidera el mercado de energía solar de Ghana con el Parque Solar Dawa de 200 MW y los techos comerciales e industriales en la zona industrial de Tema, donde las tarifas cercanas a GHS 1,20 por kWh (USD 0,09) hacen que la energía solar sea competitiva en costos. Bono Este está emergiendo como un centro de energía solar flotante en el Embalse de Bui de 400 km², donde la Autoridad de Energía de Bui planea escalar de 5 MW a 65 MW para 2027. Las regiones Norte, Este Superior y Oeste Superior, donde el acceso a la red se rezaga al 60%-70%, están destinadas a miniredes en el marco del plan de electrificación rural de 2025.
Las islas del Lago Volta se benefician de los híbridos financiados por el Banco Africano de Desarrollo que reemplazan los generadores que cuestan USD 0,55 por kWh. Las regiones costeras disfrutan de una fuerte irradiancia y transmisión existente, pero enfrentan restricciones de terreno, lo que orienta a los desarrolladores hacia techos y cocheras. Los grupos mineros y de manufactura ligera de Ashanti impulsan la demanda comercial e industrial que compensa los cortes de la ECG. La participación en el Fondo de Energía de África Occidental actualmente se limita a las exportaciones hidráulicas y térmicas, aunque las futuras mejoras de interconexión podrían facilitar el comercio de energías renovables. El acceso universal necesitará 500 MW adicionales de energía solar distribuida para 2030, concentrados en el cinturón norte. El Plan Maestro de Energía Renovable asigna 447,5 MW a escala utilitaria, 200 MW a generación distribuida y 20 MW a sistemas autónomos en las 16 regiones, favoreciendo la energía solar donde puede desplazar al diésel o aplazar la costosa extensión de la red.
Panorama regulatorio
El sector solar de Ghana está regulado principalmente por la Comisión de Energía (establecida en virtud de la Ley 541, 1997), que otorga licencias para actividades de electricidad renovable y hace cumplir los requisitos técnicos en toda la cadena de valor eléctrica. La base legal más amplia para la promoción de las energías renovables se encuentra en la Ley de Energías Renovables de 2011 (Ley 832), que establece disposiciones sobre licencias y mecanismos como las tarifas de alimentación, mientras que el marco de política energética nacional del Ministerio de Energía prioriza la energía solar distribuida y las aplicaciones fuera de la red como parte de los objetivos de electrificación y fiabilidad.
La calidad de los productos y el acceso al mercado están cada vez más determinados por las regulaciones de 2022 de la Comisión de Energía para productos de energía renovable, incluyendo el Reglamento de Energías Renovables (Normas y Etiquetado) (Paneles Solares) de 2022 (L.I. 2449) y los requisitos relacionados con inversores (L.I. 2461). El Código de Medición Neta de la Comisión de Energía de 2023 limita las instalaciones renovables individuales de medición neta a 500 kW por cliente, lo que refuerza el enfoque actual de pequeña y mediana escala para los sistemas detrás del medidor. Una hoja de ruta de cumplimiento publicada permite que el stock conforme y el heredado operen en paralelo hasta julio de 2026, lo que endurece la disciplina de adquisición para EPC, distribuidores y financiadores, además de aumentar la prima sobre los componentes certificados y los instaladores acreditados.
Panorama Competitivo
El mercado de energía solar de Ghana está moderadamente fragmentado; ninguna empresa individual controla más del 15% de la capacidad instalada. La Autoridad de Energía de Bui, de propiedad estatal, lidera las construcciones a escala utilitaria aprovechando las garantías soberanas y el financiamiento concesional, poniendo en servicio 45 MW en 2024 y planificando 65 MW de FV flotante para 2027. Los proveedores de módulos de primer nivel Trina Solar, JinkoSolar y REC Solar capturan entre el 80%-85% de las licitaciones al cumplir con las normas de eficiencia y seguridad del Instrumento Legislativo 2449. Los especialistas locales en ingeniería, adquisición y construcción como Meinergy Ghana y SunPower Innovations se asocian con fabricantes de equipos originales internacionales para cumplir con las crecientes cuotas de contenido local.
Los espacios de crecimiento sin explotar incluyen: acuerdos de compra de energía comerciales e industriales para minas y empresas de telecomunicaciones que buscan coberturas de tarifas, sistemas solares domésticos de pago por uso en distritos del norte, y miniredes híbridas en las islas del Lago Volta. El modelo de cero capital de Daystar Power demuestra la viabilidad de la propiedad de terceros para las pymes, mientras que PEG Africa aprovecha la integración del dinero móvil para escalar las carteras de pago por uso. La diferenciación tecnológica en torno a módulos bifaciales, rastreadores e inversores híbridos sigue siendo limitada en capital porque el mercado carece de incentivos basados en el rendimiento que recompensen mayores rendimientos.
Líderes de la Industria de Energía Solar de Ghana
Trina Solar Ltd
JinkoSolar Holdings Co. Ltd
SunPower Innovations
Translight Solar
Redavia Solar Power
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio blanco a corto plazo se concentra en configuraciones distribuidas e híbridas que reducen la exposición a cortes de red y cuellos de botella en la distribución. El Código de Medición Neta de la Comisión de Energía de 2023 (límite de 500 kW por cliente) respalda una vía más estandarizada para instalaciones comerciales e industriales en techos y estacionamientos, mientras que la dirección política más amplia enfatiza la energía solar distribuida, los sistemas híbridos y la electrificación fuera de la red, en línea con las necesidades de continuidad empresarial en clústeres industriales como Tema y Kumasi. Las plataformas comerciales que combinan generación con almacenamiento y O&M bajo modelos de servicio o arrendamiento (incluidas las ofertas comercializadas por Translight Solar y Redavia Solar Power) pueden ampliar la adopción entre las pymes que enfrentan un alto costo de capital y prefieren un gasto energético mensual predecible.
La energía solar fuera de la red y de uso productivo también es un área de oportunidad visible, respaldada por el enfoque de política nacional en la electrificación rural y el suministro descentralizado en comunidades donde la extensión de la red resulta costosa. El procesamiento agrícola alimentado por energía solar y las aplicaciones de cadena de frío ofrecen un caso de uso práctico para reducir las pérdidas posteriores a la cosecha, particularmente cuando se combinan con sistemas híbridos que brindan estabilidad para motores y refrigeración. En el lado de la oferta, las iniciativas de localización y los grandes proyectos de parques industriales indican margen para un ensamblaje doméstico más profundo, control/pruebas de calidad y desarrollo de capacidades de instaladores, junto con la demanda de componentes alineados con la IEC que cumplan con las regulaciones de paneles solares e inversores de Ghana.
Novedades recientes del sector
- Julio de 2026: Solex Energy Ltd propuso establecer un ecosistema de fabricación solar totalmente integrado en Ghana, incluyendo líneas de producción para módulos fotovoltaicos e inversores. El plan reforzaría la capacidad de fabricación localizada y reduciría la dependencia de importaciones, fortaleciendo la producción nacional de componentes y la seguridad de la cadena de suministro.
- Junio de 2026: United Terra Enterprises PLC anunció un acuerdo definitivo para formar una empresa conjunta con sede en Ghana, United Terra TC Energy, para construir hasta 500 MWp de energía solar fotovoltaica y 500 MWp de energía de olas oceánicas, respaldada por un PPA de 1 gigavatio con ECG. La iniciativa representa un proyecto de servicios públicos y energía híbrida a gran escala que diversifica la combinación energética y refuerza la relación con el comprador estatal.
- Junio de 2026: Risen Energy firmó un acuerdo de cooperación para suministrar 70MW de su serie de módulos HJT Hyper-ion para proyectos fotovoltaicos en Ghana, tras la conexión de un proyecto de 40MW en 2025. El acuerdo proporciona suministro de módulos a escala de MW para proyectos en Ghana y fortalece la resiliencia de la cadena de suministro para el periodo 2026-2027.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las incorporaciones de energía solar y la base instalada en Ghana, medidas como capacidad (GW) en sistemas conectados a la red y fuera de la red utilizados por clientes de servicios públicos, empresas y hogares.
Exclusiones de alcance: Excluimos usos no eléctricos de la energía solar, como el calentamiento solar de agua, y no contamos las ventas de generadores diésel puros que no estén combinados con generación solar.
Descripción general de la segmentación
- Por Tecnología
- Fotovoltaica Solar (FV)
- Energía Solar Concentrada (CSP)
- Por Tipo de Red
- Conectada a la Red
- Fuera de la Red
- Por Usuario Final
- Escala Utilitaria
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análisis Cualitativo)
- Módulos/Paneles Solares
- Inversores (de Cadena, Centrales, Micro)
- Sistemas de Montaje y Seguimiento
- Balance del Sistema y Componentes Eléctricos
- Almacenamiento de Energía e Integración Híbrida
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con estadísticas energéticas públicas y documentos de planificación del sector eléctrico para comprender cuánta energía solar ya está conectada y cómo se informan las carteras de proyectos. Las fuentes utilizadas incluyen publicaciones oficiales como las estadísticas energéticas y las perspectivas de planificación de la Comisión de Energía de Ghana, los conjuntos de datos de capacidad renovable de IRENA, e indicadores de red y generación de instituciones como el Banco Mundial y la Agencia Internacional de Energía (donde se dispone de series para Ghana).
También revisamos evidencia de apoyo de fuentes como anuncios de empresas de servicios públicos y reguladores, avisos de adquisición y licitación, comunicados de prensa de proyectos, y presentaciones de empresas y materiales para inversores sobre los cronogramas de puesta en marcha de capacidad. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para acelerar las verificaciones de las finanzas de las empresas y el flujo de noticias, además de señales a nivel de patentes y de envíos de importación y exportación para el movimiento de equipos solares. Las fuentes de investigación documental aquí enumeradas son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para recopilar datos, validar suposiciones y aclarar incoherencias.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con promotores de energía solar, instaladores, distribuidores, empresas de servicios públicos, financiadores, agencias públicas y usuarios comerciales con sede en Ghana aclaran las adiciones de capacidad, las fechas de puesta en marcha, los precios de los sistemas, los plazos de entrega de importación, las condiciones de financiamiento y la demanda fuera de la red. Los aportes de los encuestados se utilizan cuando los registros secundarios no muestran si un proyecto fue puesto en marcha, retrasado o aún está en desarrollo, y ello informa los supuestos aplicados en el modelo final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 20% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que las series de capacidad eléctrica y capacidad renovable de Ghana se reconstruyen por tecnología y conexión a la red, y luego se filtran para obtener los sistemas fotovoltaicos y relacionados que realmente se ponen en marcha durante el año. Esos totales se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como la consolidación de las capacidades de proyectos rastreados, verificaciones de canales de distribuidores sobre los tamaños típicos de sistemas, y suposiciones muestreadas de precio por vatio para casos de uso clave, con el fin de mantener realistas los totales del mercado.
Las entradas clave del modelo incluyen las tendencias de capacidad de generación instalada y confiable, señales anuales de generación solar y penetración en la red, cronogramas de puesta en marcha de proyectos a escala de servicios públicos, factores de adopción comercial e industrial (tarifas, necesidades de fiabilidad y expectativas de recuperación de la inversión), y movimientos indicativos de precios de módulos e inversores que influyen en las decisiones de dimensionamiento de sistemas. Cuando la evidencia de abajo hacia arriba es incompleta para sistemas informales y pequeños fuera de la red, las brechas se abordan mediante supuestos de tasa de adopción que se revisan con instaladores y se ajustan frente a señales de importación y despliegue.
La previsión utiliza análisis de escenarios, porque los resultados dependen en gran medida de las limitaciones de la red, la disponibilidad de financiamiento y el momento de la puesta en marcha de los proyectos. Las suposiciones se revisan utilizando el consenso de expertos sobre la conversión de la cartera de proyectos, los cronogramas esperados de permisos y acceso a tierras, y la capacidad de ejecución realista del ecosistema local de entrega.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos para que las cifras finales se alineen con señales independientes, no solo con un conjunto de datos. Comparamos las adiciones de capacidad modeladas con series de capacidad oficiales, noticias de puesta en marcha de proyectos e indicadores del lado de la demanda, y luego investigamos los grandes saltos de un año a otro antes de la validación final. Cualquier variación importante desencadena una nueva revisión de la lista de proyectos y una llamada de vuelta a los contactos primarios para confirmar qué cambió.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios de política, grandes retrasos en proyectos o anuncios importantes de puesta en marcha. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada utilizando las últimas estadísticas públicas disponibles y las entradas de mercado validadas.
Estimación del mercado de energía solar de Ghana de Mordor Intelligence comparada con otras estimaciones publicadas
Las estimaciones publicadas para la energía solar de Ghana pueden parecer muy distantes entre sí porque algunas fuentes miden cosas diferentes, incluso cuando utilizan términos similares como tamaño de mercado. Las diferencias suelen provenir de si la cifra es una visión de capacidad (MW o GW), una visión de inversión (USD) o una visión combinada que mezcla la base instalada con las carteras planificadas.
Los principales factores de discrepancia en Ghana son si se incluyen los sistemas fuera de la red, cómo se contabilizan los proyectos antes de ser energizados, y cómo se tratan el reemplazo y la repotenciación en las adiciones anuales. El momento de conversión de divisas y los supuestos de precio por vatio también mueven considerablemente las conversiones a USD, especialmente cuando los precios de los equipos importados cambian rápidamente. En nuestro dimensionamiento, las cifras de capacidad instalada solo se cuentan una vez que se evidencia la puesta en marcha y se separan entre conectado a la red y fuera de la red, lo que explica por qué la referencia base difiere de algunos totales con mucho peso en carteras de proyectos, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,22 mil millones de USD (2025) | |
| Asociación de la Industria A | 0,30 mil millones de USD (2025) | A menudo convierte los objetivos en MW y los proyectos anunciados en tamaño de mercado antes de la puesta en marcha, y puede incluir dispositivos fuera de la red más amplios y recuentos de energía solar térmica que inflan el total equivalente en capacidad. |
| Consultoría Regional B | 0,18 mil millones de USD (2025) | Puede centrarse principalmente en proyectos de red a escala de servicios públicos y utilizar escenarios conservadores de ejecución y financiamiento, lo que puede subcontabilizar las instalaciones comerciales e industriales en techos y los despliegues descentralizados más pequeños. |
La tabla muestra que la dispersión se genera principalmente por lo que se contabiliza como capacidad entregada frente a lo que todavía está planificado, y por si las instalaciones descentralizadas se capturan por completo. Un modelo claro liderado por la capacidad, con verificaciones explícitas de puesta en marcha, conversiones de unidades consistentes y verificación primaria repetida, ayuda a mantener la estimación trazable a la actividad real de construcción en Ghana.


Preguntas Clave Respondidas en el Informe
¿Cuál fue la capacidad solar instalada en Ghana a finales de 2026?
El tamaño del mercado de energía solar de Ghana alcanzó 300 MW en 2026.
¿A qué velocidad se espera que crezca la capacidad solar de Ghana entre 2026 y 2031?
Se proyecta que la capacidad total se expandirá a una CAGR del 37,42%, alcanzando 1.480 MW para 2031.
¿Qué segmento solar está creciendo más rápidamente por usuario final?
Los sistemas comerciales e industriales lideran el crecimiento con una CAGR del 39,24% a medida que las minas, las torres de telecomunicaciones y las fábricas adoptan conjuntos detrás del medidor.
¿Qué cuota de la capacidad solar de Ghana en 2025 provino de proyectos conectados a la red?
Las plantas conectadas a la red representaron el 72,10% de la capacidad instalada en 2025.
¿Por qué las miniredes son atractivas para el Ghana rural?
Las miniredes solares híbridas suministran electricidad a USD 0,38 por kWh, por debajo del costo de los generadores de diésel en hasta un 50%, al tiempo que apoyan el plan del gobierno para cerrar la brecha de acceso rural.
¿Qué política ofrece el mayor alivio de costos para las importaciones solares?
La Ley de Exenciones de 2022 exime de aranceles e IVA a los equipos de FV, reduciendo los costos en destino entre un 15%-20%.
Última actualización de la página el:


