
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 24.75 gigawatt |
| Volume du Marché (2026) | 26.42 gigawatt |
| Volume du Marché (2031) | 36.61 gigawatt |
| Taux de croissance (2026 - 2031) | 6.74 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Asie du Sud-Est
- Autriche
- Bangladesh
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Équateur
- Espagne
- États-Unis
- France
- Ghana
- Grèce
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Nouvelle-Zélande
- Pakistan
- Pays-Bas
- Philippines
- Portugal
- Qatar
- Roumanie
- Slovaquie
- Suède
- Suisse
- Tchéquie
- Thaïlande
- Trinité-et-Tobago
- Turquie
- Venezuela
- Vietnam
Analyse du marché de l'énergie solaire en Pologne par Mordor Intelligence
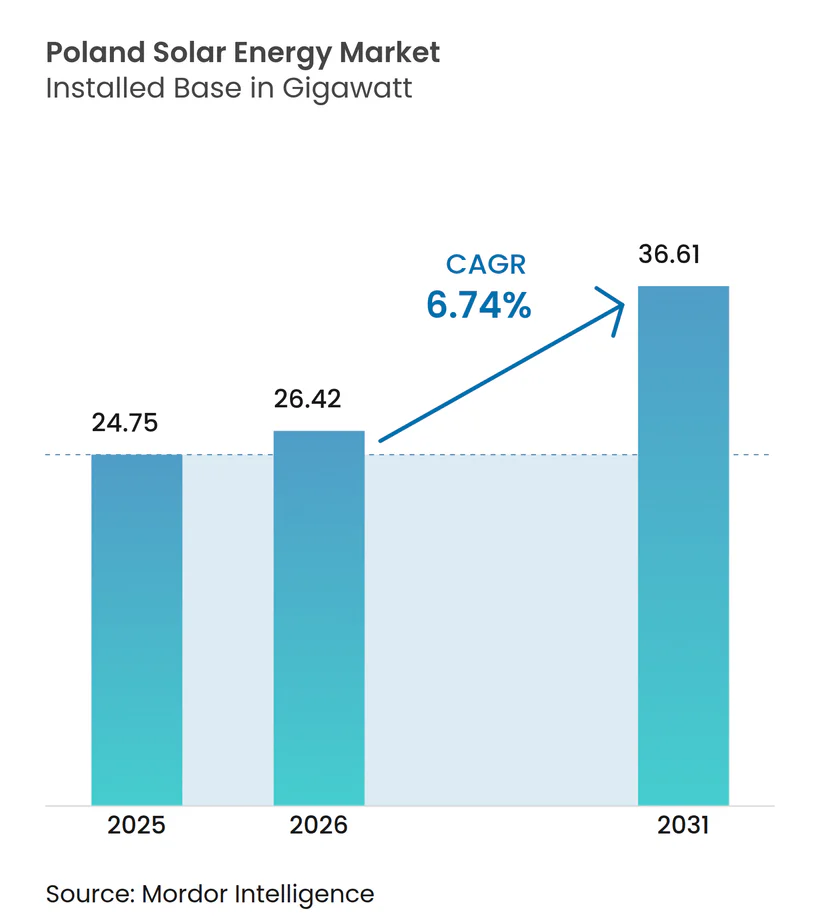
La taille du marché de l'énergie solaire en Pologne devrait passer de 24,75 gigawatts en 2025 à 26,42 gigawatts en 2026 et atteindre 36,61 gigawatts d'ici 2031 à un TCAC de 6,74 % sur la période 2026-2031.
Cette trajectoire mesurée reflète la transition stratégique du pays en s'éloignant du charbon, équilibrée par les calendriers de mise à niveau du réseau et l'évolution des règles de raccordement. La dynamique reste solide, les énergies renouvelables ayant fourni 29 % du mix électrique polonais en 2024, avec des ajouts photovoltaïques de 4 GW soulignant la confiance des investisseurs. Les enchères publiques, les accords d'achat d'électricité (PPA) d'entreprise et les incitations aux installations en toiture continuent d'attirer des capitaux, tandis que la fabrication nationale de modules bifaciaux améliore la sécurité d'approvisionnement et le contrôle des coûts. Les réformes du raccordement au réseau, bien que ralentissant les demandes spéculatives, devraient améliorer la qualité de construction et la stabilité du système.
Points clés du rapport
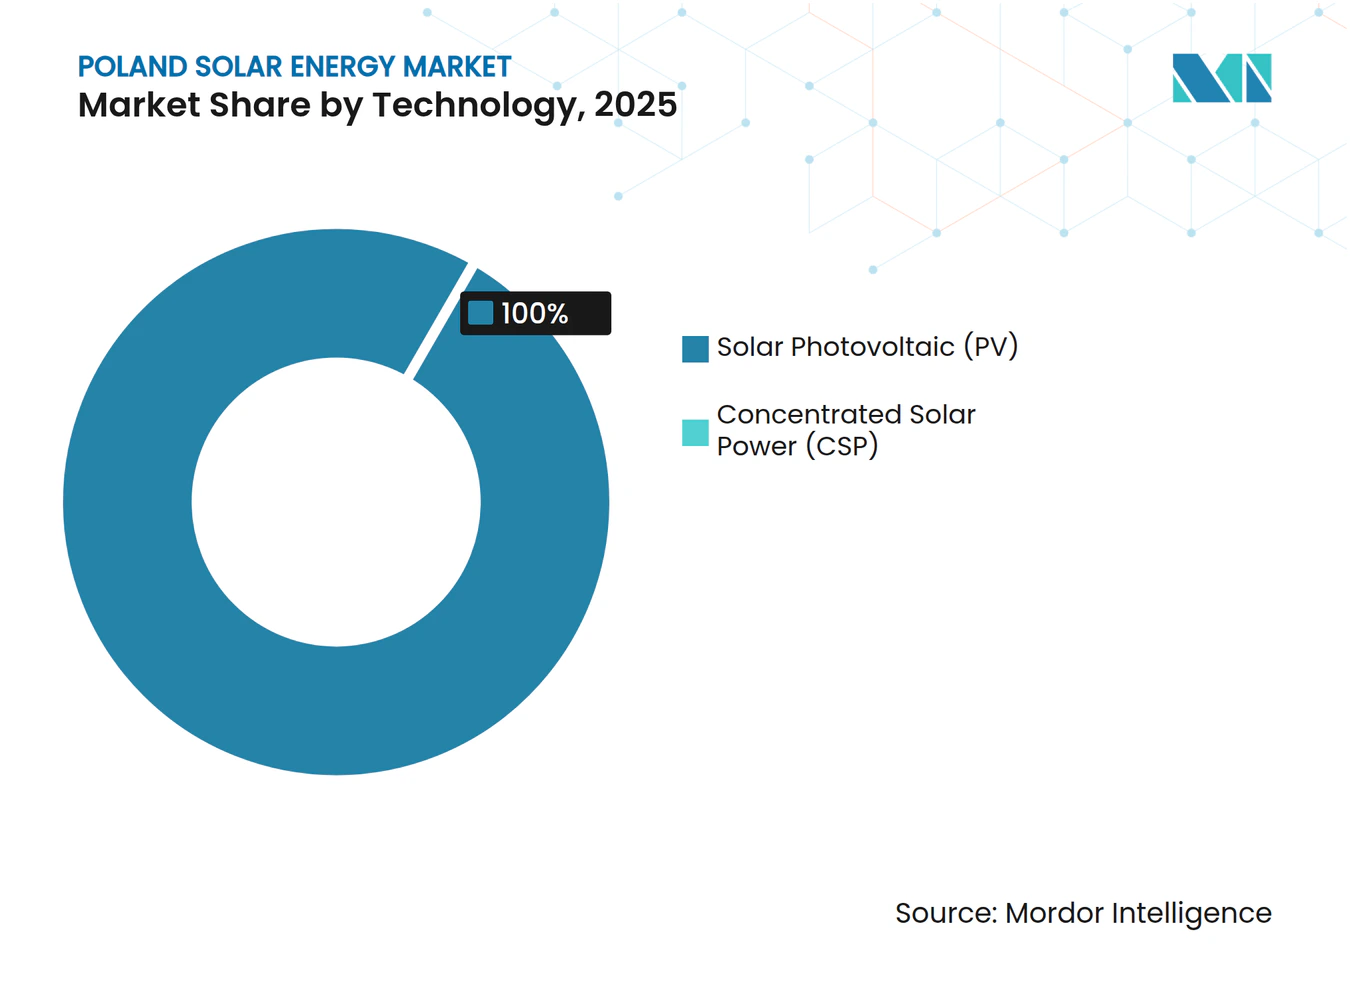
- Par technologie, les systèmes photovoltaïques détenaient 100,00 % de la capacité installée en 2025, et le segment devrait afficher un TCAC de 6,78 % jusqu'en 2031.
- Par type de réseau, les centrales connectées au réseau ont capturé 93,65 % de la part de marché de l'énergie solaire en Pologne en 2025, tandis que les systèmes hors réseau devraient rester à la traîne avec un TCAC de 3,98 %.
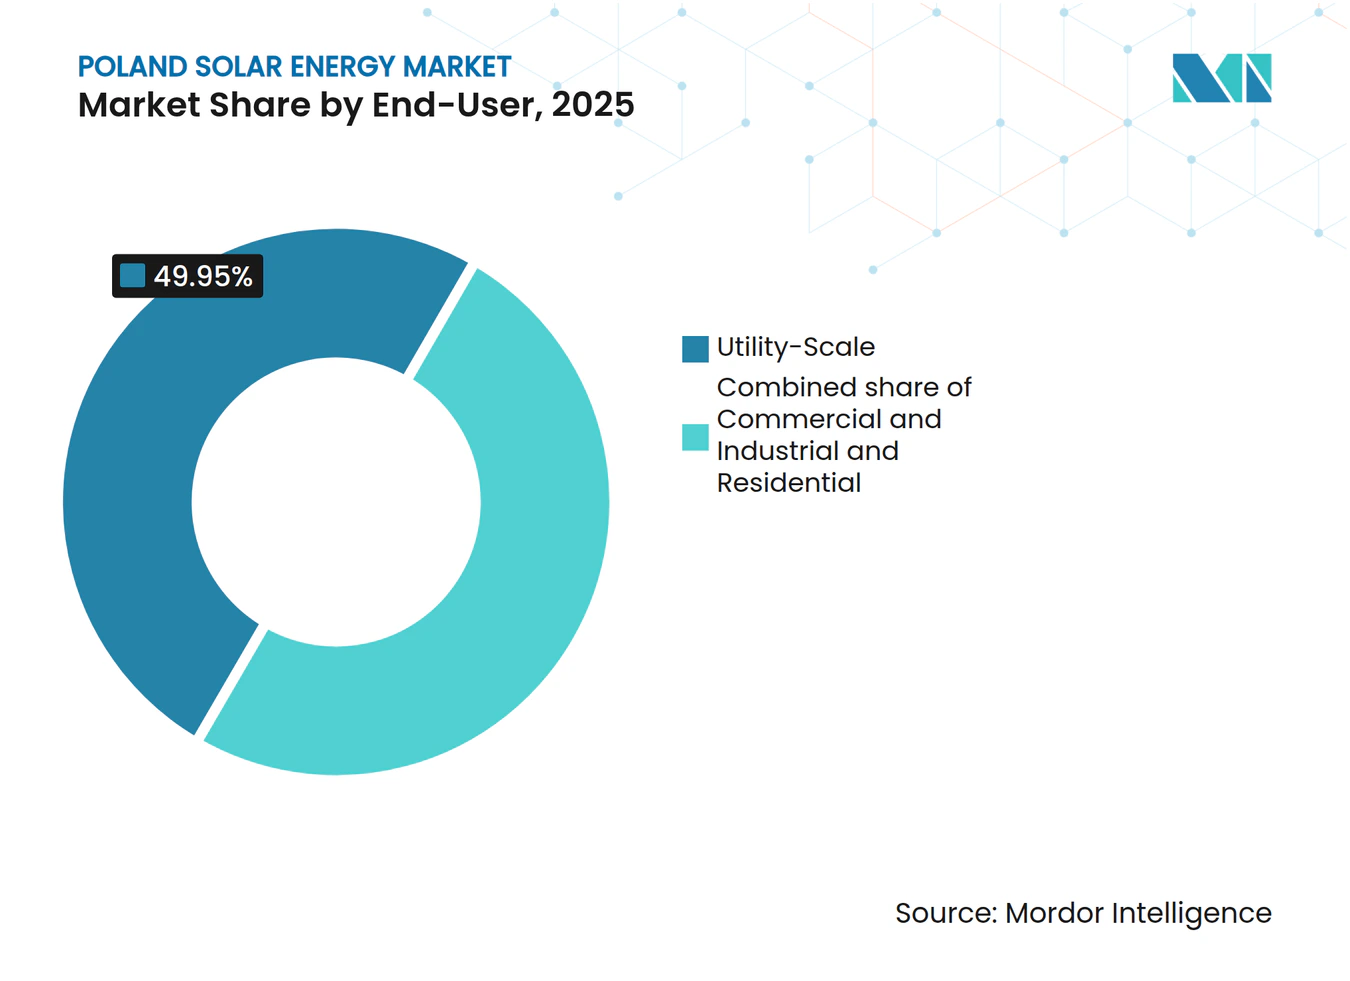
- Par utilisateur final, les parcs à grande échelle utilitaire représentaient 49,95 % du marché en 2025 ; les installations commerciales et industrielles devraient se développer à un TCAC de 13,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Objectifs d'énergie renouvelable de l'UE et mandats du PNEC | +1.8% | National, avec un déploiement accéléré dans les voïvodies de Mazovie, Grande-Pologne et Petite-Pologne | Long terme (≥ 4 ans) |
| Baisse du coût actualisé de l'énergie du photovoltaïque solaire | +1.5% | National, avec l'impact le plus fort dans les zones méridionales à fort ensoleillement | Moyen terme (2-4 ans) |
| Enchères gouvernementales et incitations aux installations en toiture | +1.2% | National, avec des programmes prosommateurs concentrés dans les zones de distribution de Tauron et PGE | Court terme (≤ 2 ans) |
| Accès rapide au réseau sur les terrains des mines de charbon | +0.9% | Régional, axé sur les bassins houillers de Silésie, Basse-Silésie et Grande-Pologne | Moyen terme (2-4 ans) |
| PPA d'entreprise des entreprises à forte intensité énergétique | +0.7% | National, avec adoption précoce dans les corridors manufacturiers et les pôles de centres de données | Court terme (≤ 2 ans) |
| Fabrication nationale de modules bifaciaux | +0.4% | National, conditionné à l'exécution du programme de fabrication de 1,2 milliard EUR | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Objectifs d'énergie renouvelable de l'UE et mandats du PNEC
La législation contraignante de l'Union européenne oblige la Pologne à porter les énergies renouvelables à 50 % de la production nationale d'électricité d'ici 2030, ancrant la demande à long terme en capacité photovoltaïque. La directive sur les énergies renouvelables impose des gains annuels dans les secteurs de l'électricité, de la chaleur et des transports, tandis que le Plan national pour l'énergie et le climat actualisé fixe des jalons intermédiaires que les services publics doivent atteindre sous peine de réductions de financement. Un package de financement de l'UE de 3,8 milliards EUR combine subventions et capitaux privés, réduisant le coût des mises à niveau du réseau, du stockage et des reconversions de friches industrielles. La clarté juridique autour des quotas sectoriels maintient donc le marché de l'énergie solaire en Pologne sur une trajectoire de croissance stable malgré les vents contraires macroéconomiques. Le suivi de la conformité par la Commission européenne offre une certitude supplémentaire aux prêteurs et aux développeurs.[1]
Baisse du coût actualisé de l'énergie du photovoltaïque solaire
Le coût actualisé de l'énergie pour le photovoltaïque à grande échelle utilitaire en Pologne devrait passer de 35 USD/MWh en 2025 à 25 USD/MWh d'ici 2035, selon des recherches qui placent les modules en silicium cristallin nettement en dessous du coût de fonctionnement du charbon. Le Fraunhofer ISE rapporte que les centrales au sol atteignent déjà 4,1 – 9,2 centimes/kWh, une fourchette qui permet aux accords d'achat sans subvention de se développer.[2] La baisse des prix des modules, l'amélioration des rendements et l'expansion des chaînes d'approvisionnement nationales soutiennent cette tendance. Les entreprises saisissent les opportunités économiques : BayWa r.e. a sécurisé des PPA pluridécennaux pour des parcs solaires polonais sans recourir aux tarifs d'enchères, signalant l'émergence d'un marché marchand durable.[3]
Enchères gouvernementales et incitations aux installations en toiture
Depuis 2016, des enchères compétitives ont contractualisé plus de 1,6 GW de photovoltaïque, offrant des revenus indexés à long terme et attirant le financement bancaire. En parallèle, le programme Mój Prąd relancé alloue 400 millions PLN pour les panneaux résidentiels et les batteries, ciblant les propriétaires des 1,54 million de micro-installations de Pologne.[4] La combinaison d'enchères à grande échelle commerciale et de remises aux consommateurs diversifie la base de demande du marché de l'énergie solaire en Pologne et l'amortit contre les fluctuations politiques.
PPA d'entreprise des entreprises à forte intensité énergétique
Les sidérurgistes, les transformateurs chimiques, les opérateurs de télécommunications et les propriétaires de centres de données utilisent des PPA de 10 à 15 ans pour se couvrir contre la volatilité des prix et atteindre leurs objectifs de décarbonation du Scope 2 dans le cadre de la directive sur les rapports de durabilité des entreprises. Notamment, R.Power et Play ont convenu d'un approvisionnement annuel de 240 GWh fin 2024, tandis que Statkraft et Better Energy ont étendu un accord couvrant 150 GWh par an sur quatre parcs solaires. Ces transactions réduisent le coût moyen pondéré du capital des développeurs de 100 à 150 points de base, ouvrant une voie de financement indépendante des tarifs de rachat.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau dans les zones à fort ensoleillement | −1.1% | Sud de la Petite-Pologne, Silésie, Basses-Carpates | Moyen terme (2-4 ans) |
| Délais d'obtention des permis de zonage local volatils | −0.6% | Communes dépourvues de plans de développement spatial | Court terme (≤ 2 ans) |
| Réduction de la compensation du comptage net | −0.5% | À l'échelle nationale, prononcée dans les réseaux de Tauron et PGE | Court terme (≤ 2 ans) |
| Hausse des coûts de location des terrains près des sites charbonniers | −0.3% | Silésie et Basse-Silésie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau dans les zones à fort ensoleillement
Le raccordement rapide de projets dans les zones les plus ensoleillées du pays met à rude épreuve les lignes de 110 kV et 220 kV, obligeant le gestionnaire du système à réduire la production lors des pics de midi. L'écrêtement réduit les revenus des actifs et peut décourager les investissements jusqu'à ce que 16 milliards USD de mises à niveau planifiées en 400 kV soient livrées d'ici 2034. Le déploiement du stockage et les dispositifs de réponse à la demande atténuent partiellement le goulot d'étranglement à court terme, mais les développeurs font toujours la queue pour des allocations de capacité alignées sur les mises à niveau des transformateurs et des disjoncteurs.
Délais d'obtention des permis de zonage local volatils
Les communes exercent un pouvoir discrétionnaire sur les études d'utilisation des terres et les autorisations environnementales, entraînant des délais imprévisibles qui compliquent le financement de projets. Les amendements au projet de loi sur l'énergie ajoutent des frais initiaux plus élevés destinés à éliminer les demandes de raccordement au réseau spéculatives, mais ils augmentent également le capital à risque pour les sponsors légitimes. Des modèles de zonage standardisés et des portails numériques sont en discussion mais restent inégalement adoptés, faisant de l'engagement auprès des gouvernements locaux une compétence essentielle pour les acteurs du marché de l'énergie solaire polonais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la domination du photovoltaïque reflète l'économie des latitudes septentrionalesLes systèmes photovoltaïques ont capturé 100,00 % de la production installée en 2025, et le segment devrait progresser à un TCAC de 6,78 %, renforçant son monopole au sein du marché de l'énergie solaire polonais. Les modules bifaciaux gagnent rapidement en popularité, les développeurs cherchant à obtenir jusqu'à 15 % de rendement supplémentaire grâce à la réflexion sur la face arrière, comme le démontre la ferme de 74 MW Sopi d'Enefit Green, prévue pour la mise en service en 2025. L'énergie solaire concentrée reste absente car le profil d'ensoleillement modéré de la Pologne se traduit par des valeurs d'irradiance normale directe insuffisantes pour justifier les dépenses en capital plus élevées de l'énergie solaire concentrée. La taille du marché de l'énergie solaire en Pologne liée au photovoltaïque à grande échelle utilitaire devrait s'étendre de 12,36 GW en 2025 à 17,95 GW d'ici 2031, soulignant la trajectoire centrée sur le photovoltaïque du pays.
Les incitations à la fabrication nationale accélèrent l'intégration verticale : un package de 1,2 milliard EUR soutient le développement de nouvelles lignes bifaciales qui pourraient fournir jusqu'à 10 GW annuellement d'ici 2028. Les fournisseurs d'onduleurs testent 29 modèles pour la conformité aux exigences de puissance réactive et de maintien en réseau, et les variantes qui échouent à la certification font face à une exclusion du marché. Le montage à inclinaison fixe domine encore car les angles solaires modestes de la Pologne tempèrent l'avantage des suiveurs à axe unique. L'intégration de 2,3 GWh de nouvelle capacité de batteries, annoncée par R.Power et d'autres, signale que les architectures hybrides seront essentielles pour exploiter les primes du marché de capacité. À mesure que le stockage se développe, la part de marché de l'énergie solaire en Pologne détenue par le photovoltaïque autonome diminuera, mais la production totale de photovoltaïque augmentera, renforçant son avance dans la production nationale.



Par type de réseau :
la capacité connectée au réseau capture les primes de paiementLes centrales connectées au réseau détenaient 93,65 % de la capacité installée en 2025 et devraient afficher un TCAC de 8,32 % jusqu'en 2031, reflétant la préférence des investisseurs pour les contrats de marché de capacité et l'accès au marché de gros. Les actifs hors réseau détiennent une modeste part de 6,35 % et devraient croître à seulement 3,98 % par an, l'électrification rurale étant déjà proche de la saturation.
En vertu de la décision d'aide d'État SA.46100, les actifs photovoltaïques et de stockage connectés au réseau peuvent verrouiller des paiements de capacité sur 15 ans qui soutiennent le service de la dette même lorsque les prix de gros baissent. Les 139 MW de contrats attribués à Photon Energy N.V. pour la livraison en 2026 démontrent comment les systèmes hybrides capitalisent sur les primes de dispatchabilité. À l'inverse, l'adoption hors réseau reste confinée aux exploitations agricoles et aux sites d'urgence où les coûts d'extension du réseau dépassent 50 000 EUR par kilomètre. À moins que la Pologne n'introduise des tarifs pair-à-pair ou des dispositifs plus larges de communautés énergétiques, le secteur de l'énergie solaire polonais continuera de se concentrer sur les projets à grande échelle utilitaire connectés au réseau.
Par utilisateur final :
les acheteurs commerciaux et industriels stimulent la croissanceLes projets à grande échelle utilitaire représentaient 49,95 % de la capacité installée en 2025, portés par les économies d'échelle et les prix d'exercice déterminés par les enchères. Pourtant, les installations commerciales et industrielles devraient s'accélérer à un TCAC de 13,92 % jusqu'en 2031, faisant évoluer la structure du marché de l'énergie solaire en Pologne vers l'approvisionnement privé.
Le PPA annuel de 240 GWh de R.Power avec Play et l'accord de 150 GWh de Statkraft avec Better Energy illustrent l'appétit pour l'électricité à prix fixe parmi les opérateurs de centres de données et les industriels cherchant à plafonner leurs coûts et à atteindre leurs objectifs ESG. Les prosommateurs résidentiels totalisaient 12,7 GW fin 2024, mais les nouvelles installations ont chuté de 30 % après le resserrement des conditions du comptage net. Les permis accélérés sur les sites charbonniers reconvertis orientent les développeurs de services publics vers la Silésie et la Basse-Silésie, où les raccordements au réseau sont plus abordables, tandis que le photovoltaïque en toiture couplé au stockage se taille une niche pour la résilience dans les pôles logistiques. Collectivement, ces évolutions garantissent que la taille du marché de l'énergie solaire en Pologne attachée aux utilisateurs commerciaux et industriels s'élargira plus rapidement que toute autre catégorie de clients sur la période de prévision.

Analyse géographique
Les installations se concentrent en Mazovie, Grande-Pologne et Silésie, où l'irradiation, les centres de demande et les lignes haute tension héritées se croisent. Les provinces méridionales et centrales accueillent ensemble plus de la moitié de la capacité opérationnelle, bien qu'elles connaissent également les écrêtements les plus importants lors des pics de printemps et d'été. La taille du marché de l'énergie solaire en Pologne dans ces régions centrales bénéficie des reconversions de sites charbonniers en friches industrielles qui fournissent des terrains prêts à l'emploi avec des lignes d'exportation robustes.
Les régions côtières septentrionales, historiquement axées sur l'éolien offshore, attirent désormais des projets solaires hybrides qui partagent les mises à niveau du réseau liées aux parcs marins. Les liaisons transfrontalières avec l'Allemagne et la République tchèque permettent à la production photovoltaïque excédentaire de circuler vers l'ouest lorsque les prix le justifient, renforçant les signaux de prix marchands pour les nouvelles constructions. Les voïvodies du centre-est connaissent un boom des installations en toiture, les transformateurs agroalimentaires et les clusters d'industrie légère se couvrant contre l'inflation des prix de l'électricité au détail grâce à l'autoproduction.
La zone métropolitaine de Varsovie illustre la croissance distribuée, associant des dispositifs de facturation intelligente à une forte densité de consommation. Les disparités régionales dans les approbations de planification persistent, mais la feuille de route nationale d'investissement dans le réseau donne la priorité aux transformateurs et aux circuits bouclés dans les zones où les pipelines d'enchères sont les plus denses. Sur la fenêtre de prévision, un développement géographique équilibré devrait atténuer la volatilité des prix locaux et le risque d'écrêtement.
Paysage réglementaire
L'environnement réglementaire solaire polonais est en cours de refonte par la loi dite sur le réseau (UC84), adoptée par le Parlement en mars 2026 et ratifiée par le Président en avril 2026. La loi renforce la discipline en matière de raccordement au réseau tout en élargissant les voies techniques pour l'hybridation. Elle réduit la durée de validité des conditions de raccordement au réseau de deux ans à un an et ajoute des jalons plus stricts pour l'exécution des projets, y compris des exigences liées à l'avancement des permis par rapport à la capacité de raccordement contractée dans des délais définis.
La loi sur le réseau relève également le seuil financier et procédural pour les demandes spéculatives via un acompte de 60 PLN par kW (60 000 PLN par MW). Elle introduit en outre des délais plus clairs pouvant accélérer la libération de capacité provenant de projets sans avancement. Parallèlement, les dispositions élargies de mutualisation de câbles (y compris pour les installations de stockage) soutiennent les configurations combinées PV-plus-BESS colocalisées et s'alignent sur l'évolution du marché vers des énergies renouvelables plus pilotables dans des conditions de congestion du réseau et d'écrêtement.
Paysage concurrentiel
Concentration du Marché
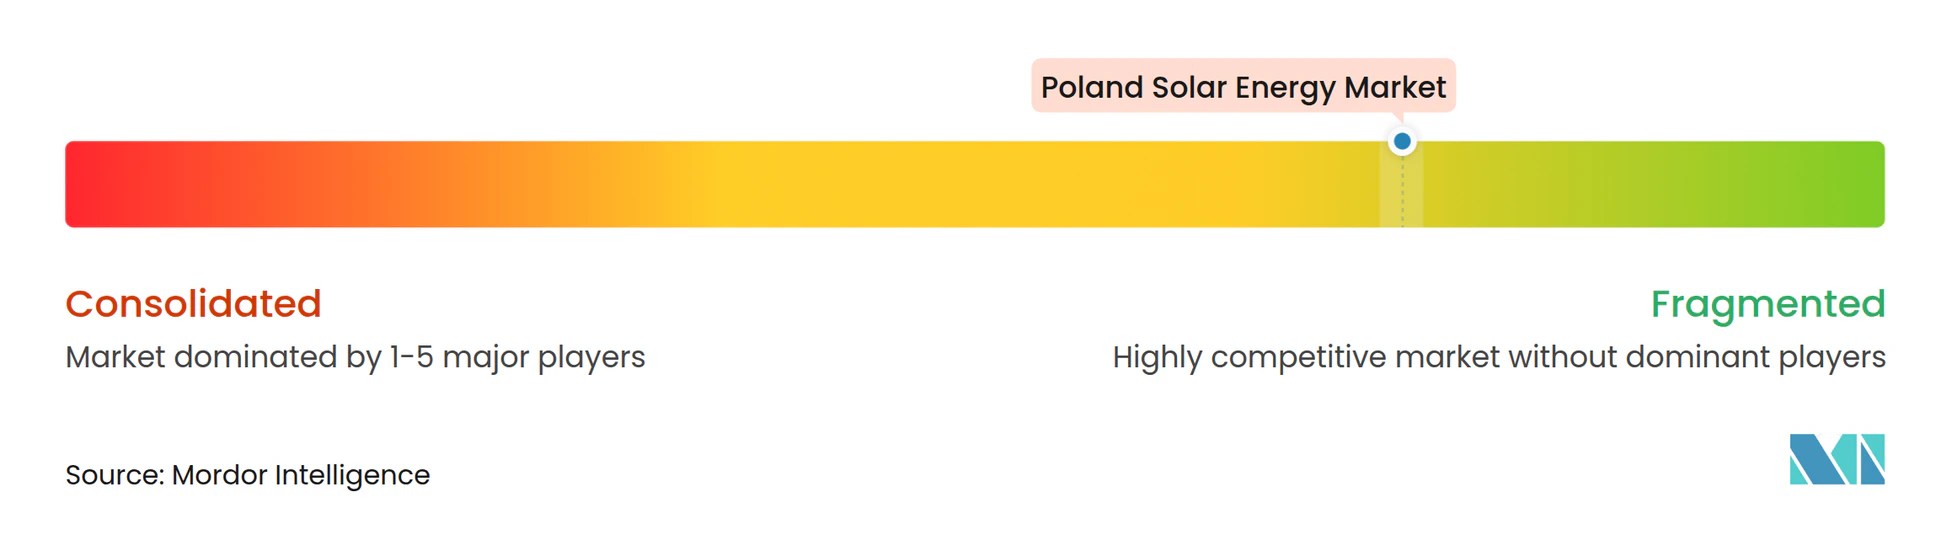
Le marché de l'énergie solaire en Pologne accueille un mélange équilibré de services publics d'État, de grands groupes européens et de spécialistes locaux. PGE, Energa et TAURON s'appuient sur leurs portefeuilles clients et leurs budgets d'investissement pour intégrer le photovoltaïque avec des appels d'offres de stockage de 900 MWh planifiés, tandis que RWE, Engie et SSE Renewables apportent leur savoir-faire en financement de projets transfrontaliers. Des développeurs de taille moyenne tels que Columbus Energy SA, R.Power et ML System SA se taillent des niches dans les portefeuilles de toitures clés en main, l'approvisionnement en modules bifaciaux et la recherche sur la pérovskite.
Les pivots stratégiques vers le stockage par batteries s'intensifient : l'engagement de 4,7 milliards USD de PGE figure parmi les plus importants d'Europe centrale et devrait débloquer une capacité flexible qui augmente les limites d'accueil du solaire. L'activité d'acquisition s'intensifie également ; l'achat par ORLEN d'un portefeuille de 280 MW et les fermes financées par dette d'European Energy illustrent le rôle de la consolidation dans l'expansion des pipelines et la sécurisation des créneaux de réseau avant les réformes des permis.
Les partenariats technologiques procurent des avantages concurrentiels. Les développeurs s'associent avec des fabricants d'onduleurs pour des capacités de formation de réseau, tandis que les assureurs et les recycleurs proposent des produits de garantie prolongée qui facilitent la bancabilité. Aucun participant unique ne dépasse 10 % de la capacité installée, maintenant l'arène modérément fragmentée et innovante.
Leaders du secteur de l'énergie solaire en Pologne
-
R. Power Sp. Z O.o.
-
PGE Polska Grupa Energetyczna SA
-
Columbus Energy SA
-
BayWa r.e. AG
-
Energa SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie solaire en Pologne Entreprises couvertes dans ce rapport
- R.Power Sp. z o.o.
- Better Energy A/S
- Sun Investment Group
- BayWa r.e. AG
- Engie SA
- RWE AG
- Alseva Innowacje SA
- Corab Sp. z o.o.
- Green Genius Sp. z o.o.
- PCWO Energy SA
- Polenergia Fotowoltaika SA
- Columbus Energy SA
- PGE Polska Grupa Energetyczna SA
- Energa SA
- Photon Energy N.V.
- EDP Renewables
- E.ON SE
- Hanplast Energy Sp. z o.o.
- Soltec Sp. z o.o.
- ML System SA
Opportunités de marché et perspectives d'avenir
L'espace le plus clair à court terme se concentre sur la réforme de l'accès au réseau et les architectures de projets hybrides. Le cadre de la loi sur le réseau, associé aux dispositions permettant aux opérateurs de réseau d'allouer la capacité par appel d'offres concurrentiel comme alternative aux principes de file d'attente jusqu'à fin 2028, offre aux sponsors une voie d'exécution plus structurée là où ils peuvent démontrer une préparation en matière de permis. Les règles élargies de mutualisation de câbles créent également une marge pour que les centrales photovoltaïques ajoutent du stockage derrière un raccordement partagé, ciblant directement l'exposition à l'écrêtement dans les régions à forte densité solaire et soutenant la participation aux flux de revenus connectés au réseau.
Le développement solaire lié au stockage est déjà visible au niveau des entreprises, dans les plans des services publics et dans les segments adjacents distribués et C&I. Columbus Energy a déclaré avoir installé 918 unités de stockage d'énergie totalisant 44 MWh au premier trimestre 2026, ce qui signale une demande active pour des solutions PV-plus-stockage au-delà des fermes à l'échelle des services publics. Parallèlement aux PPA d'entreprise déjà utilisés par les développeurs pour financer des projets sans subvention ou marchands, ces signaux indiquent des opportunités dans les appels d'offres structurés de capacité réseau, le repowering et l'hybridation photovoltaïques, ainsi que dans les portefeuilles commerciaux stockage-plus-PV pour les charges industrielles et logistiques.
Développements industriels récents dans Marché de l'énergie solaire en Pologne
- Juillet 2026 : R.Power Spółka Akcyjna a signé un contrat avec Onde S.A. pour l'exécution et la mise en service d'un système de stockage d'énergie par batterie (BESS) de 300 MW / 1 200 MWh, incluant le Balance of Plant et un point de livraison principal de 400 kV. L'accord soutient l'intégration à grande échelle du stockage avec des actifs solaires et vise à améliorer la stabilisation du réseau et à augmenter la capacité d'accueil solaire, renforçant les pipelines de projets activés par le stockage en Pologne.
- Avril 2026 : R.Power Spółka Akcyjna a obtenu un financement d'ING Bank Śląski pour un projet solaire photovoltaïque de 80 MW (Lasocice) en Pologne occidentale. Le financement par emprunt pour le développement solaire à grande échelle améliore l'accès au financement de projets et soutient un déploiement plus rapide de nouvelles capacités photovoltaïques en Pologne occidentale.
- Février 2026 : R.Power Spółka Akcyjna a levé 50 millions USD pour soutenir le développement d'un portefeuille solaire photovoltaïque de 70,5 MW en Pologne. Les fonds renforcent le soutien aux actifs solaires et améliorent la visibilité du pipeline de projets.
Marché de l'énergie solaire en Pologne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la production d'électricité d'origine solaire en Pologne, suivie à travers la capacité installée ajoutée et la base opérationnelle, et répartie entre les déploiements de type utilitaire, commercial et résidentiel où le solaire constitue la technologie de production principale.
Exclusions du périmètre : Nous excluons les énergies renouvelables non solaires, les investissements dans le transport et la distribution, ainsi que les revenus généraux du négoce d'électricité qui ne sont pas directement liés aux actifs de production solaire.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire concentrée (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À grande échelle utilitaire
- Commercial et industriel (C&I)
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (chaîne, central, micro)
- Systèmes de montage et de suivi
- Équilibre du système et équipements électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle concernant les ajouts solaires en Pologne, la capacité opérationnelle et les signaux politiques qui façonnent le pipeline de projets. Des sources publiques telles que l'Office central de statistique de Pologne (GUS), l'Office de régulation de l'énergie (URE), les mises à jour de l'opérateur national du réseau de transport et les ensembles de données au niveau européen d'Eurostat ont été consultées pour comprendre la demande, le mix de production et le contexte du réseau.
Nous avons également examiné les publications de l'Agence internationale de l'énergie, les statistiques de l'IRENA et des études évaluées par des pairs sur les performances des panneaux photovoltaïques et les schémas d'écrêtement, puis nous avons croisé ces données avec les rapports d'entreprises, les présentations aux investisseurs et la couverture presse de référence pour vérifier le calendrier des projets. Pour combler les lacunes structurelles (par exemple, le suivi des activités de délivrance de permis et d'attribution), nous avons eu recours à des abonnements payants pour les actualités et les données financières, les données financières et le renseignement sur les entreprises, les bases de données de brevets, ainsi qu'un examen sélectif des contrats et des appels d'offres. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
En Pologne, nous menons des entretiens d'experts et des enquêtes auprès de développeurs solaires, d'installateurs, de distributeurs d'équipements, de services publics, d'investisseurs et de grands consommateurs d'énergie. Leurs réponses permettent de valider la capacité déclarée, le calendrier de mise en service des projets, les retards liés au réseau, les tailles des systèmes et la demande attendue, tout en comblant les lacunes entre les publications officielles. Les analystes vérifient les réponses inhabituelles par rapport aux données secondaires avant que les hypothèses finales ne soient acceptées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 25 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose principalement sur une reconstruction descendante de la capacité, dans laquelle la base installée nationale, les ajouts annuels et les calendriers de mise en service sont utilisés pour cartographier le parcours de développement solaire en Pologne. Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que l'échantillonnage des pipelines de projets, l'utilisation de fourchettes de coûts types par type de projet et la validation des taux de construction implicites à travers des échanges avec les acteurs de la filière.
Les principaux paramètres utilisés dans le modèle comprennent les niveaux historiques de capacité installée, les ajouts annuels attendus de photovoltaïque, la répartition entre la microproduction et les grandes fermes solaires, les signaux de raccordement au réseau et d'écrêtement, ainsi que la visibilité sur les appels d'offres et les incitations qui soutiennent le pipeline à court terme. Pour les prévisions, une analyse de scénarios est appliquée afin que les ralentissements dans l'accès au réseau ou les retards d'obtention de permis puissent être pris en compte sans imposer une trajectoire de croissance linéaire unique. Lorsque les perspectives ascendantes sont incomplètes (par exemple, pour les installateurs de toitures de plus petite taille), nous comblons les lacunes à l'aide d'hypothèses fondées sur la pénétration, ancrées aux ajouts observés, puis nous validons à nouveau les taux de construction mis à jour lors des entretiens.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont validés par plusieurs vérifications, en commençant par la comparaison des ajouts de capacité implicites avec des séries de capacité publiques indépendantes et les annonces de mise en service de projets. Tout saut inhabituel est examiné par un analyste, suivi d'une vérification de l'ensemble des hypothèses sous-jacentes, puis d'une reprise de contact avec les sources lorsqu'un décalage de calendrier ou de périmètre est suspecté.
Avant la validation finale, les chiffres font l'objet d'une deuxième passe de révision afin que la cohérence des unités, l'alignement des années et la logique de conversion soient clairs et reproductibles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'un changement de politique, une mise à jour majeure des règles du réseau ou une évolution manifeste du rythme de mise en service. Juste avant la livraison, nous effectuons une analyse finale des publications publiques les plus récentes pour nous assurer que les clients reçoivent une vue actualisée.
Dimensionnement du marché de l'énergie solaire en Pologne par Mordor Intelligence comparé aux autres estimations publiées
Les tailles de marché publiées pour le solaire en Pologne ne concordent souvent pas, car certaines sources indiquent une valeur en USD, tandis que d'autres indiquent un volume en capacité installée, et les fenêtres temporelles ainsi que la couverture technologique ne sont pas toujours alignées. Des différences apparaissent également lorsqu'une estimation s'appuie sur des annonces de projets déclarés, et qu'une autre repose davantage sur la capacité mise en service et la réalité du raccordement au réseau.
Certains chiffres externes combinent le photovoltaïque solaire avec une chaîne de valeur solaire plus large en termes de revenus (tels que les équipements, l'installation et les services) ou se concentrent uniquement sur la valeur de l'énergie solaire pour un ensemble d'années limité, ce qui peut faire varier le chiffre principal. L'écart est également influencé par les hypothèses de baisse des prix, le moment choisi pour la conversion des devises et la question de savoir si les contraintes de réseau sont traitées comme un facteur limitant à court terme ou ignorées. Dans l'approche de Mordor Intelligence, nous recentrons le périmètre sur les ajouts de capacité solaire installée et la base opérationnelle tels que comptabilisés dans le modèle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,75 GW (2025) | |
| Portail commercial A | 2,80 milliards USD (2026) | Utilise une définition en valeur USD pour « l'énergie solaire » avec une année de base différente, et ne précise pas clairement si le chiffre reflète les revenus liés aux équipements et à la construction, les actifs en exploitation ou une approche mixte, ce qui rend difficile l'alignement avec le suivi de la capacité installée. |
| Éditeur sectoriel B | 7,50 milliards USD (2033) | Présente une prévision à long terme en USD avec un taux de croissance élevé et une transparence limitée sur le calendrier de raccordement au réseau et le traitement de l'écrêtement, ce qui peut gonfler les totaux prospectifs si l'on suppose que les projets annoncés se concrétisent sans délais. |
Pris ensemble, le tableau montre que la plupart des écarts proviennent du choix des unités et de ce qui est comptabilisé, et non uniquement de différentes anticipations de croissance. En ancrant le modèle aux niveaux de capacité observés, aux ajouts et aux vérifications d'exécution pouvant être répétées à chaque cycle d'actualisation, l'estimation qui en résulte reste plus facile à relier à des paramètres clairs et à des hypothèses pratiques que nous pouvons expliquer.
Questions clés auxquelles répond le rapport
À quelle vitesse la capacité solaire installée devrait-elle croître en Pologne entre 2026 et 2031 ?
La capacité agrégée devrait passer de 26,42 GW en 2026 à 36,61 GW en 2031, ce qui correspond à un TCAC de 6,74 % sur le marché de l'énergie solaire en Pologne.
Quel segment de clientèle se développe le plus rapidement ?
Les installations commerciales et industrielles devraient progresser à un TCAC de 13,92 % jusqu'en 2031 sur le marché de l'énergie solaire en Pologne, dépassant les ajouts à grande échelle utilitaire et résidentiels.
Quelle part les systèmes connectés au réseau détiennent-ils actuellement ?
Les centrales connectées au réseau représentaient 93,65 % des installations en 2025 sur le marché de l'énergie solaire en Pologne et resteront dominantes car elles sont éligibles aux revenus du marché de capacité.
Comment la Pologne aborde-t-elle la congestion du réseau dans les régions à forte densité solaire ?
Le gestionnaire du réseau de transport déploie plusieurs mises à niveau en 400 kV dont l'achèvement est prévu d'ici 2026 et encourage le stockage colocalisé pour déplacer la production vers les pics du soir.
Quel rôle jouera la fabrication nationale d'ici 2031 ?
Une incitation de 1,2 milliard EUR vise à localiser les lignes de modules bifaciaux, ciblant jusqu'à 40 % de la demande annuelle en panneaux conformément à la loi sur l'industrie zéro émission nette.
Pourquoi les PPA d'entreprise sont-ils importants pour les développeurs solaires polonais ?
Les PPA à long terme avec des acheteurs solvables réduisent le risque de financement, abaissant le coût moyen pondéré du capital jusqu'à 150 points de base et permettant aux projets de se réaliser sans tarifs de rachat.