
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
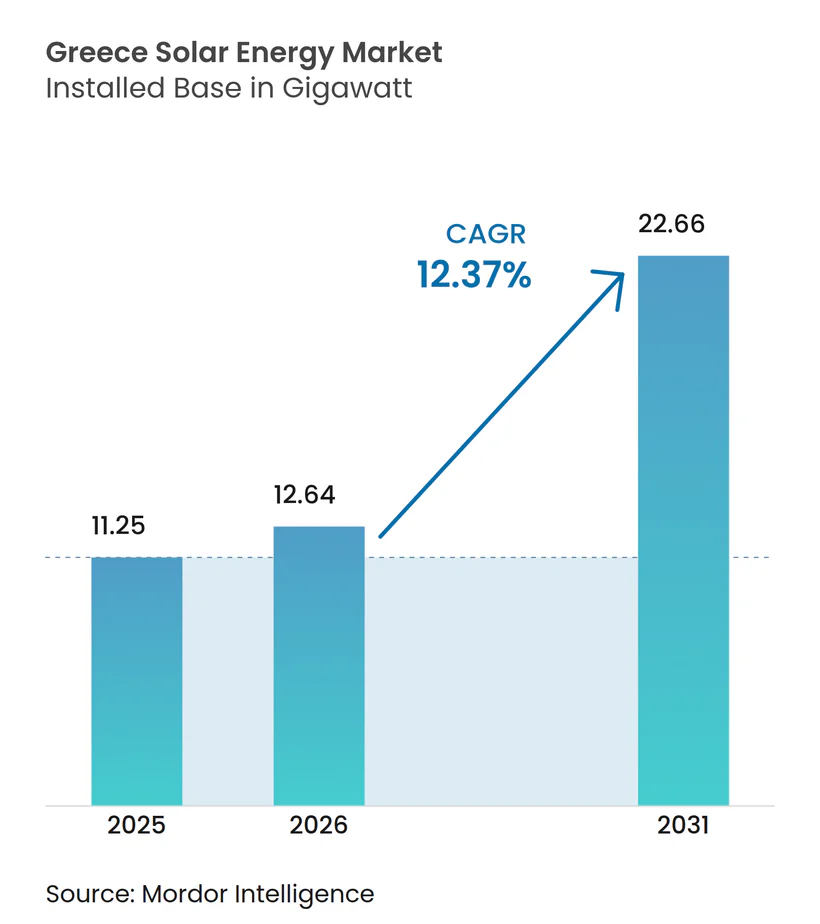
| Tamaño del mercado en el año base (2025) | 11.25 gigavatio |
| Volumen del Mercado (2026) | 12.64 gigavatio |
| Volumen del Mercado (2031) | 22.66 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 12.37 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Austria
- Bangladés
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Ecuador
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Filipinas
- Francia
- Ghana
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- México
- Nueva Zelanda
- Países Bajos
- Pakistán
- Polonia
- Portugal
- Rumanía
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Tailandia
- Trinidad y Tobago
- Turquía
- Venezuela
- Vietnam
Análisis del mercado de energía solar en Grecia por Mordor Intelligence
El tamaño del mercado de energía solar en Grecia en 2026 se estima en 12,64 gigavatios, creciendo desde el valor de 2025 de 11,25 gigavatios, con proyecciones para 2031 que muestran 22,66 gigavatios, creciendo a una CAGR del 12,37% durante 2026-2031.
Tres cambios estructurales sustentan esta perspectiva: un mandato de electricidad renovable del 82% en el Plan Nacional de Energía y Clima (PNEC) revisado, una marcada caída en los precios de los módulos europeos hasta EUR 0,10/Wp en el tercer trimestre de 2024, y el programa de expansión de red de EUR 5.500 millones del Operador Independiente de Transmisión de Energía (IPTO) hasta 2034.[1] A medida que los costos de capital en descenso coinciden con los riesgos de vertimiento, los desarrolladores que combinan energía solar con almacenamiento de baterías o acuerdos de compra de energía (PPA) a largo plazo obtienen rendimientos estables, mientras que los proyectos en régimen de mercado libre enfrentan tasas de captación decrecientes durante las caídas de precios de mediodía. La eliminación gradual del lignito para 2028 libera aproximadamente 4 GW de capacidad, posicionando a las ex regiones mineras de Macedonia Occidental para la redevelopment de energía solar más almacenamiento, financiada mediante subvenciones del Mecanismo de Recuperación y Resiliencia de la UE. El capital extranjero está acelerando la construcción. La adquisición de TERNA Energy por parte de Masdar por EUR 3.200 millones en 2024 pone de relieve el apetito de los inversores del Golfo, y los prestamistas institucionales, como el Banco Europeo de Inversiones (BEI), ofrecen deuda por debajo del 4% para proyectos respaldados por subastas.
Conclusiones clave del informe
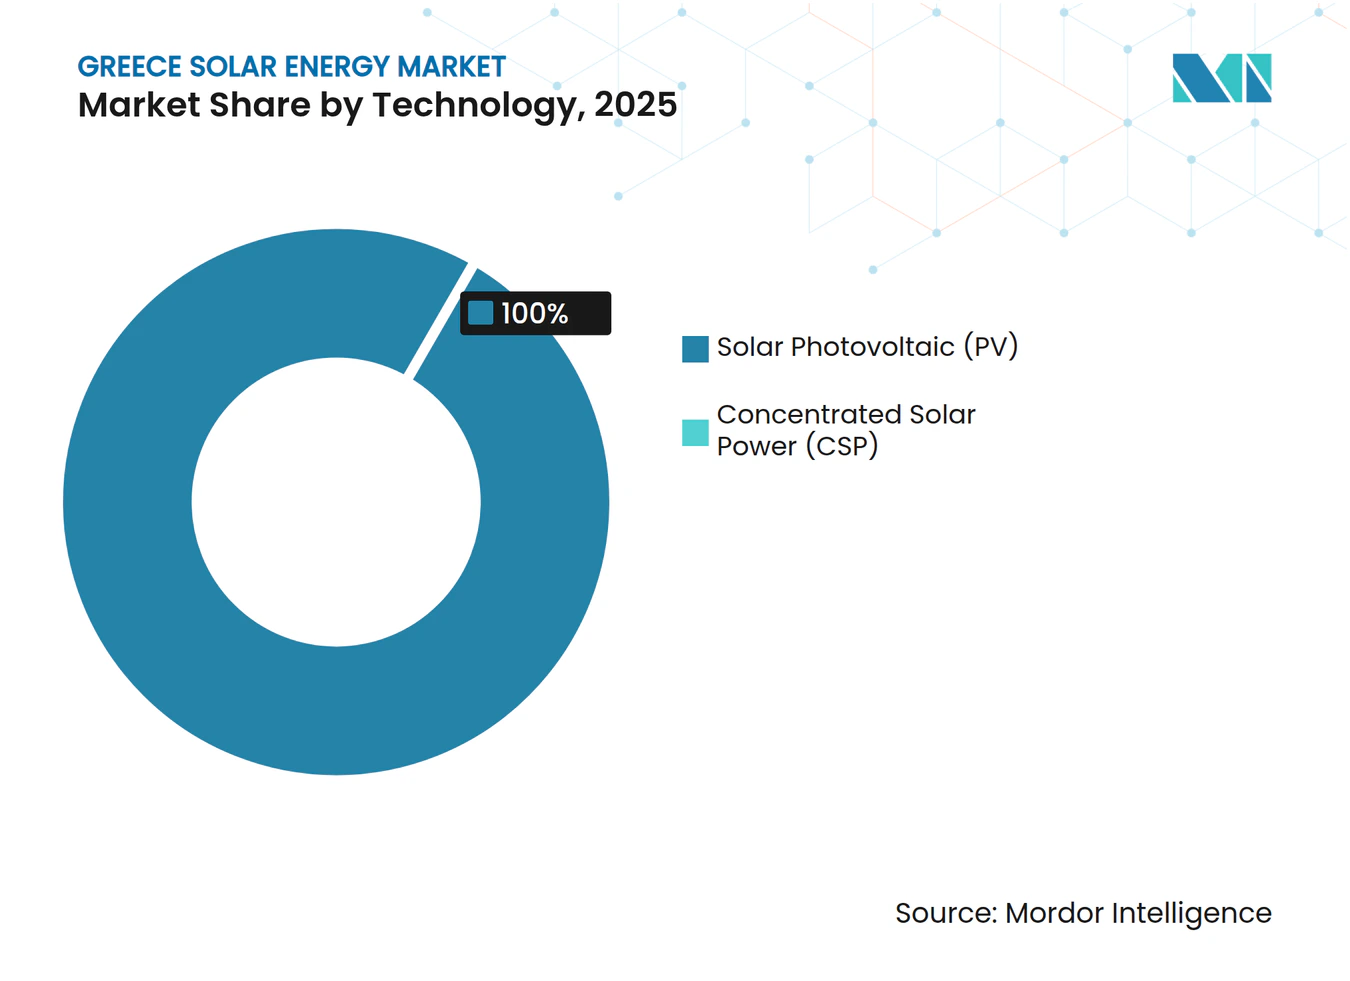
- Por tecnología, la fotovoltaica solar concentró el 100,00% de la participación del mercado de energía solar en Grecia en 2025 y se compone a una CAGR del 12,37% hasta 2031.
- Por tipo de conexión, los proyectos conectados a la red representaron el 95,40% de la capacidad instalada en 2025, mientras que los sistemas fuera de la red crecerán a una CAGR del 13,00% a medida que avanzan las interconexiones insulares.
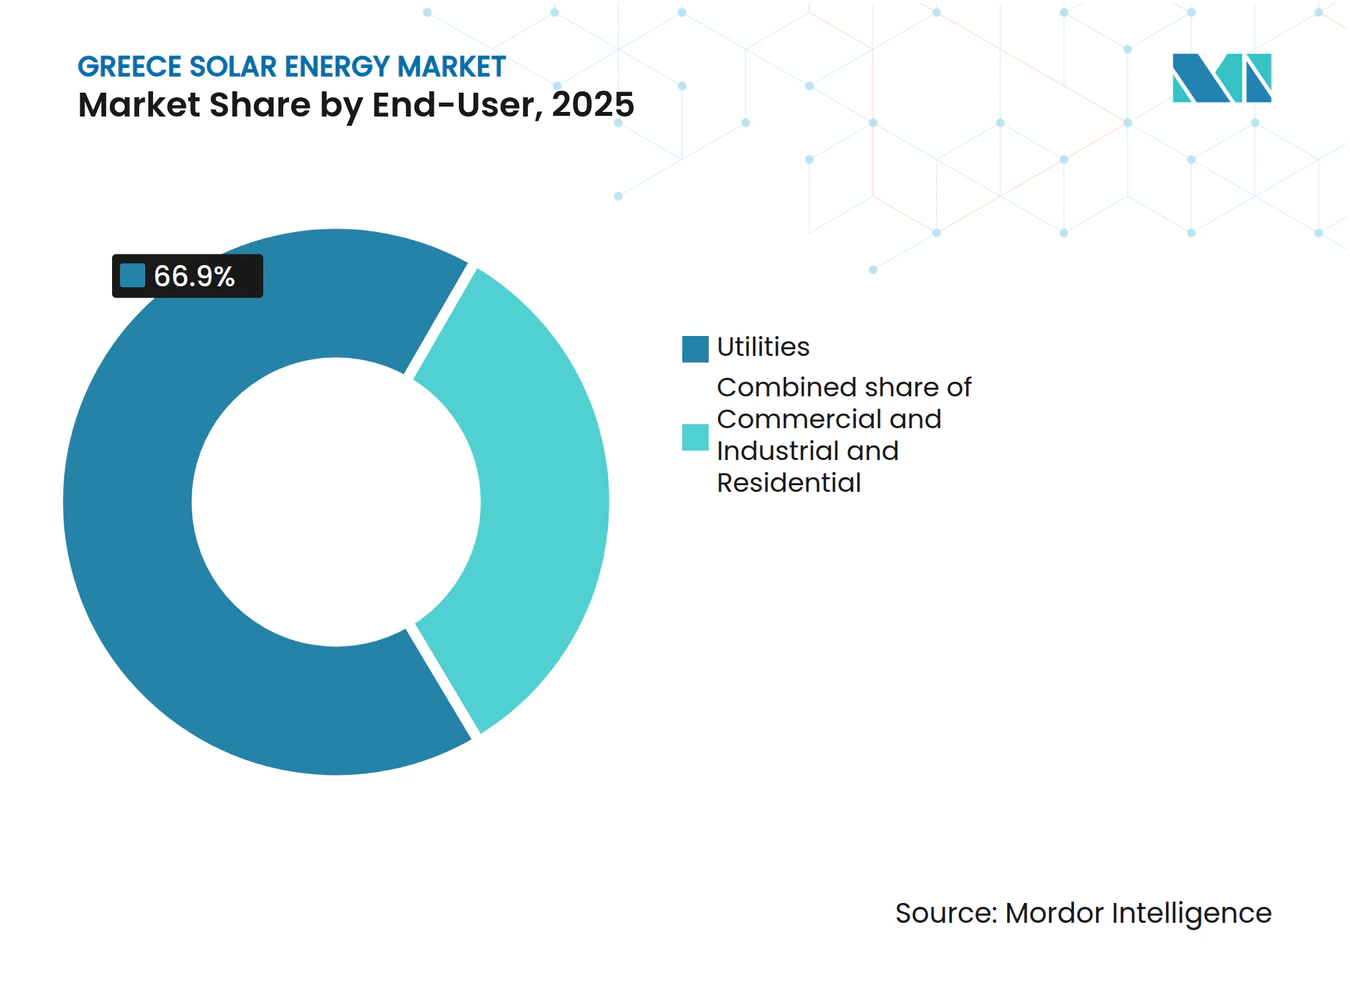
- Por usuario final, las empresas de servicios públicos lideraron con una participación del 66,90% del tamaño del mercado de energía solar en Grecia en 2025; se proyecta que el segmento residencial se expanda a una CAGR del 15,26% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Objetivos del PNEC para 2030 | 3.50% | Nacional; zonas prioritarias en Macedonia Occidental y Creta | Mediano plazo (2-4 años) |
| Apoyo mediante subastas y tarifas de alimentación con prima (FiP) de la UE y nacionales | 2.80% | Nacional; antiguas regiones ligniteras | Corto plazo (≤ 2 años) |
| Rápido descenso del CAPEX de módulos | 2.20% | Nacional; todas las escalas | Corto plazo (≤ 2 años) |
| Impulso de los PPA corporativos | 1.50% | Cinturones industriales de Ática y Tesalónica | Mediano plazo (2-4 años) |
| Sinergias fotovoltaica más almacenamiento | 1.80% | Zonas de alto vertimiento | Mediano plazo (2-4 años) |
| Proyectos piloto agrovoltaicos | 0.80% | Tesalia y Macedonia Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de energías renovables para 2030 impulsados por el PNEC
La revisión del PNEC de 2023 exige el 82% de electricidad renovable para 2030 y fija como objetivo 13,4 GW de energía solar, casi el doble de los 7,1 GW instalados a finales de 2023. El retiro del lignito en 2028 libera capacidad de red y fondos de transición de la UE; el clúster de 940 MW de Amynteo de Meton Energy obtuvo EUR 127,7 millones en subvenciones de NextGenerationEU y alcanzó el cierre financiero a principios de 2024. Las regulaciones vinculantes de la UE implican que los retrasos en la implementación podrían desencadenar sanciones por incumplimiento, ofreciendo protección a la baja para los inversores.
Apoyo mediante subastas y tarifas de alimentación con prima (FiP) de la UE y nacionales
Las subastas competitivas reemplazaron las tarifas de alimentación, reduciendo los precios de ejercicio y otorgando certidumbre sobre los ingresos. La Ley 5095/2024 otorga prioridad superior de interconexión a los proyectos respaldados por PPA, creando un mercado de dos niveles. Entre 2023 y 2024, tres licitaciones de almacenamiento adjudicaron 700 MW con primas indexadas. Mientras tanto, el BEI prestó EUR 390 millones a DEPA Commercial para una cartera solar de 800 MW a tasas inferiores al 4%.[2]
Rápido descenso del CAPEX de módulos
Los precios de los módulos europeos cayeron a EUR 0,10/Wp en el tercer trimestre de 2024, reduciendo el CAPEX a escala de servicios públicos a EUR 600-700/kW y permitiendo pujas en subastas por debajo de EUR 50/MWh con tasas internas de retorno sobre el capital superiores al 8%. Los costos de los sistemas residenciales cayeron a EUR 1.200-1.500/kWp, manteniendo la viabilidad de las instalaciones en tejados a pesar del cambio a la facturación neta.
Impulso de los PPA corporativos
La Ley 5037/2023 desbloqueó los PPA directos; la capacidad contratada alcanzó los 0,95 GW a finales de 2023. Meton Energy aseguró PPA a 10 años para el clúster de Amynteo, y EDF firmó acuerdos plurianuales con Axpo. Los usuarios industriales se cubrieron frente a los precios de la electricidad de diciembre de 2023 de EUR 0,24/kWh.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Congestión de red y vertimientos | −2.5% | Macedonia Central, Peloponeso, Creta | Corto plazo (≤ 2 años) |
| Volatilidad regulatoria (cambio en la medición neta) | −1.2% | Sector residencial y pequeñas empresas comerciales e industriales a nivel nacional | Corto plazo (≤ 2 años) |
| Rechazo social al uso de tierras agrícolas | −0.8% | Tesalia, Macedonia Central, Peloponeso | Mediano plazo (2-4 años) |
| Riesgo de canibalización de precios | −1.0% | Proyectos en régimen de mercado libre a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de red y vertimientos
El IPTO vertió 900 GWh de energías renovables en 2024 y desconectó temporalmente toda la flota en mayo de 2024 para estabilizar la red. Los enlaces de corriente continua de alta tensión hacia Creta (con entrada en funcionamiento prevista para mediados de 2025) y el Dodecaneso (prevista para 2028) aliviarán los cuellos de botella regionales; sin embargo, los desarrolladores sin almacenamiento enfrentan límites de ingresos del 50% en las cláusulas de vertimiento.
Volatilidad regulatoria: Transición a la facturación neta
La Ley 5106/2024 reemplazó la medición neta por la facturación neta, reduciendo el valor de la energía solar en tejados entre un 15 y un 20%. Una brecha regulatoria de cuatro meses paralizó las instalaciones hasta que el subsidio 'Fotovoltaica en el hogar' de EUR 250 millones relanzó la demanda, aunque los períodos de amortización se extendieron a 8-10 años.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología:
Dominio fotovoltaico respaldado por la implantación de módulos bifacialesEl mercado de energía solar griego es fundamentalmente fotovoltaico, con la energía solar fotovoltaica concentrando el 100,00% de la participación del mercado de energía solar griego y con previsión de replicar la CAGR global del 12,37% hasta 2031. Los grandes parques especifican cada vez más módulos bifaciales, TOPCon o de heterounión con potencia superior a 600 W para reducir los costos del balance del sistema. Se espera que la adopción de módulos de heterounión se acelere una vez que se implementen los incentivos de contenido local en virtud de la Ley de Industria de Cero Emisiones Netas de la UE, aunque el 98% de los módulos de 2024 fueron importaciones chinas, lo que refleja el aprovisionamiento al menor costo. Las células en tándem de perovskita-silicio siguen siendo curiosidades de laboratorio, mientras que la línea piloto de Brite Solar posiciona a Grecia en el mapa de módulos avanzados.
La rápida deflación de los módulos está impulsando las adiciones al tamaño del mercado de energía solar en Grecia hacia clústeres de escala de servicios públicos que superan los 50 MW, donde un CAPEX de EUR 600-700/kW permite pujas por debajo de EUR 50/MWh. Desarrolladores como Juwi Hellas aseguraron 204 MW de suministro bifacial de JinkoSolar para aprovechar los suelos de alta albedo de Grecia. La energía solar concentrada (CSP) sigue siendo subutilizada en Grecia debido a la geografía fragmentada del país y a una irradiancia normal directa relativamente modesta, que tiende a desfavorecer las tecnologías térmicas.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por tipo de red:
La cartera conectada a la red supera a las microrredes insularesLos proyectos conectados a la red representaron el 95,40% del mercado de energía solar griego en 2025 y se están expandiendo a una CAGR del 12,85%, impulsados por la agenda de interconexión del IPTO. El Gran Interconector Marino, cuya entrada en funcionamiento está prevista para mediados de 2025, conectará los 500 MW de energía solar respaldada por diésel de Creta con la red nacional, eliminando así su anterior condición de red aislada. Se producirán dinámicas similares en el Dodecaneso una vez que el enlace de 1 GW entre en funcionamiento en 2028.
Las microrredes aisladas siguen siendo un mercado nicho, representando solo el 4,60% de la capacidad total. La instalación de 800 kW fotovoltaicos más 2,4 MWh de baterías de la isla de Tilos demuestra la autonomía en aquellos lugares donde los enlaces submarinos no son económicamente viables. Sin embargo, a medida que más islas se conecten, la demanda de sistemas fuera de la red se desplazará hacia la agricultura, las telecomunicaciones remotas y los ecoalojamientos turísticos que requieren independencia energética.
Por usuario final:
El auge residencial complementa el dominio de los servicios públicosLos servicios públicos controlaron el 66,90% de la capacidad instalada en 2025, impulsando el crecimiento del mercado de energía solar en Grecia a través de clústeres de escala de gigavatios en Macedonia Occidental y Grecia Central. Las instalaciones residenciales en tejados, aunque más pequeñas en términos absolutos, registran la CAGR más rápida del 15,26% gracias a un subsidio de EUR 250 millones y a la simplificación de los permisos de la Ley 5106/2024.
Los usuarios comerciales e industriales (C&I), expuestos a tarifas eléctricas de EUR 0,24/kWh a finales de 2023, desarrollan instalaciones fotovoltaicas in situ y suscriben PPA canalizados para cubrir la volatilidad de los precios. El traslado del Aeropuerto Internacional de Atenas hacia el 100% de energía solar más almacenamiento in situ ejemplifica la paridad de costos con la electricidad de red. Las comunidades energéticas agrupan múltiples tejados, con 14 MW en 2023 y 50 MW en proceso de obtención de permisos, superando las barreras de propiedad de los hogares.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
Macedonia Central ancla la cartera de proyectos, liderada por el clúster de 940 MW de Amynteo de Meton Energy, que captó EUR 127,7 millones en fondos de la UE. Las antiguas minas de lignito agilizan los permisos y cuentan con aceptación social a medida que desaparecen los empleos en el sector del carbón. Tesalia ofrece una irradiación óptima, pero enfrenta conflictos por el uso del suelo; las prohibiciones locales han paralizado aproximadamente 300 MW a pesar de una buena proximidad a la red.
El Peloponeso se beneficia de la baja densidad de población y de una amplia disponibilidad de subestaciones, lo que permite que proyectos como el parque de 160 MW de Juwi en Ftiotida y Larisa avancen con una resistencia mínima. Las zonas de transición de Macedonia Occidental replican el modelo de Amynteo, combinando subvenciones de la UE con acceso acelerado a la red.
La interconexión de Creta a mediados de 2025 reduce a la mitad el riesgo de vertimiento y desbloquea 500 MW de activos de energía solar más almacenamiento en cartera. El enlace de alta tensión del Dodecaneso, con un presupuesto de EUR 1.420 millones, tiene previsto integrar Rodas y Cos para 2028, liberando otros 300-400 MW adicionales. Las islas más pequeñas, como Tilos, demuestran la viabilidad de las microrredes, mientras que el plan de EUR 5.500 millones del IPTO reforzará los nodos continentales que abastecen el corredor de demanda de Ática.
Un estudio de viabilidad del IPTO y de la Red Nacional de Arabia Saudita examina un enlace submarino para exportar el excedente de energía solar a los mercados de Oriente Medio después de 2035, apuntando hacia opciones de ingresos transfronterizos una vez que emerja la saturación del mercado doméstico.
Panorama regulatorio
El marco regulatorio solar de Grecia se sustenta en la supervisión de RAAEY sobre las normas del mercado energético y los marcos de fuentes de energía renovable (FER), mientras que las licencias y permisos se gestionan a través del Ministerio de Medio Ambiente y Energía (YPEN). Las reformas recientes buscan acelerar la ejecución al tiempo que endurecen las restricciones de emplazamiento. La Ley 5299/2026, publicada el 5 de mayo de 2026, introduce las Áreas de Aceleración de Energías Renovables (REAA) y plazos vinculantes para los hitos clave de concesión de licencias, lo que debería mejorar la previsibilidad de los proyectos para los desarrolladores que asegurin emplazamientos conformes y acceso a la red.
Paralelamente, YPEN abrió una consulta pública en mayo de 2026 para un Marco Espacial Especial revisado para Fuentes de Energía Renovable. La propuesta añade exclusiones horizontales que restringen la energía solar en áreas sensibles, incluidas las zonas NATURA 2000 y otras categorías protegidas, e introduce requisitos de evaluación adicionales, como estudios de impacto visual cerca de activos culturales e históricos. En cuanto a la generación distribuida, el programa Fotovoltaica en el Tejado se rige por la Decisión Ministerial Conjunta YPEN/DAPEEK/52494/954/2026 (publicada el 18 de mayo de 2026), que respalda el despliegue en tejados bajo reglas definidas de elegibilidad e implementación mientras el mercado se ajusta al entorno posterior a la medición neta.
Panorama competitivo
Concentración del Mercado
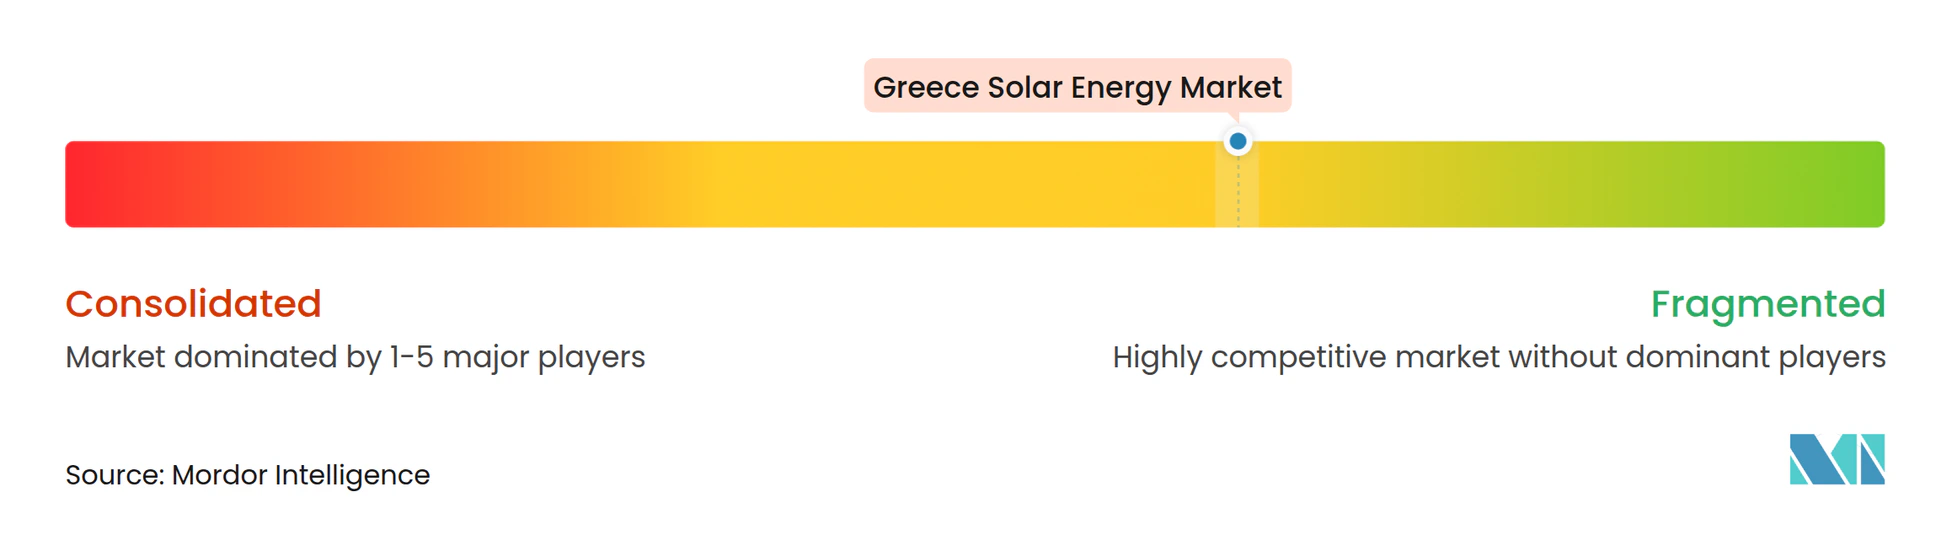
Los cinco principales actores concentran aproximadamente el 40-45% de la capacidad operativa y en desarrollo a corto plazo, otorgando al mercado de energía solar en Grecia una concentración moderada. La adquisición total de TERNA Energy por parte de Masdar en 2025 instala a un propietario de amplio respaldo financiero con el objetivo de desarrollar 3 GW para 2028. PPC Renewables, Mytilineos y Meton Energy aprovechan su solidez financiera para autofinanciar proyectos y asegurar ranuras prioritarias en la red.
Los desarrolladores más pequeños optan por un modelo de construcción y venta: Juwi Hellas cedió 267 MW de derechos a Foresight y Mirova, conservando los roles de ingeniería, adquisición y construcción (EPC) y operación y mantenimiento (O&M). Los nuevos entrantes internacionales Ecoener, Canadian Solar y EDF Renewables han comprometido más de EUR 1.000 millones desde 2024, atraídos por la claridad de las subastas y la deuda del BEI.
La diferenciación tecnológica se centra en módulos bifaciales, seguidores de un solo eje y la co-ubicación de baterías. Los prestamistas bancarios ahora exigen proveedores de módulos de nivel 1 con balances de grado de inversión y garantías de rendimiento a 25 años, eliminando a los fabricantes chinos en dificultades. El agente local disruptivo Brite Solar escala módulos semitransparentes para la agrovoltaica, aprovechando la demanda de los agricultores que rechazan las instalaciones de montaje en suelo.
Líderes de la industria de energía solar en Grecia
-
PPC Renewables SA
-
TERNA Energy SA
-
Mytilineos Energy & Metals SA (METKA EGN)
-
Hellenic Petroleum Renewable Energy Sources SA
-
RWE Renewables Greece (Meton Energy)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Solar de Grecia Empresas cubiertas en este informe
- PPC Renewables SA
- Mytilineos Energy & Metals SA (METKA EGN)
- Hellenic Petroleum Renewable Energy Sources SA
- TERNA Energy SA
- RWE Renewables Greece (Meton Energy)
- Juwi Hellas SA
- JinkoSolar Holding Co Ltd
- Trina Solar Co Ltd
- Canadian Solar Inc
- BayWa r.e. Solar Trade Greece
- EDF Renewables Greece
- Voltalia SA
- Iberdrola – Volterra
- ABO Wind AG Greece
- National Energy Holdings Ltd
- ASTRASUN Solar Kft
- MECASOLAR
- Zhejiang Supcon Solar Technology
Oportunidades de mercado y perspectivas futuras
La energía solar a escala de servicios públicos continúa abriendo espacios en Grecia mediante la reutilización de emplazamientos mineros y el desarrollo en forma de clústeres, donde la disponibilidad de terrenos, la familiaridad con los permisos y los corredores de red existentes pueden reducir la fricción de ejecución. Esto es visible en el norte de Grecia, donde PPC Group completó una cartera fotovoltaica solar de 2,13 GW en abril de 2026, y en Macedonia Occidental, donde RWE y PPC informaron la finalización de un clúster solar de 930 MW en julio de 2026. Estos desarrollos amplían la demanda de soluciones de EPC, O&M, suministro de componentes e hibridación diseñadas para gestionar el riesgo de recorte y de captura de precios, con el almacenamiento cada vez más considerado parte del conjunto de herramientas de bancabilidad y no solo un complemento.
A nivel de política y programas, la Ley 5299/2026 y la introducción de las Áreas de Aceleración de Energías Renovables (REAA) crean una vía invertible para los proyectos ubicados en zonas elegibles y alineados con plazos administrativos vinculantes. El borrador de mayo de 2026 del Marco Espacial Especial para FER desplaza aún más la oportunidad hacia bancos de tierras mejor evaluados, conceptos compatibles con agrovoltaica, tejados y emplazamientos industriales abandonados reacondicionados, mediante nuevas zonas de exclusión y un límite de cobertura de suelo a nivel de unidad regional. En cuanto a la generación distribuida, el programa de mayo de 2026 Fotovoltaica en los Tejados, junto con la reorientación de la financiación de recuperación Greece 2.0 hacia instalaciones de menor escala, respalda la demanda de tejados residenciales y agrícolas, mientras que la facturación neta aumenta el énfasis en diseños de autoconsumo, gestión energética y configuraciones preparadas para almacenamiento.
Desarrollos recientes de la industria en Mercado de Energía Solar de Grecia
- Julio de 2026: RWE y PPC completaron un clúster solar de 930 MW en Grecia, agrupando múltiples parques solares desarrollados a través de su vehículo Meton Energy. La finalización pone de relieve el ritmo de desarrollo fotovoltaico a escala de servicios públicos en tierras de minería de lignito reconvertidas y eleva las expectativas para contratistas y proveedores que respaldan modelos de entrega multiemplazamiento con infraestructura común.
- Mayo de 2025: PPC Renewables inició la construcción de la fase 2 de su cartera de 490 MW en Macedonia Occidental, respaldada por financiación del Mecanismo de Recuperación y Resiliencia y un PPA de 15 años con el Operador del Mercado Helénico. El inicio de la construcción fortaleció las estructuras de ingresos bancables para grandes parques, ya que la suscripción reflejó cada vez más la exposición al mercado spot y el riesgo de cláusulas de recorte.
- Noviembre de 2024: Masdar completó la adquisición de TERNA Energy, estableciéndola como una plataforma clave para la expansión de energías renovables de Masdar en el sudeste y centro de Europa. La transacción incrementó la intensidad competitiva para el desarrollo solar griego al combinar una cartera local y una base operativa con el balance financiero necesario para financiar desarrollos a gran escala y perseguir una mayor consolidación.
Mercado de Energía Solar de Grecia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como la capacidad instalada de energía solar de Grecia conectada al sistema eléctrico, medida en gigavatios, y abarca las nuevas incorporaciones y la base instalada acumulada en despliegues de servicios públicos y detrás del medidor.
Exclusiones del alcance: la energía solar fuera de la red utilizada en aplicaciones aisladas y la calefacción solar térmica quedan excluidas cuando no son medibles como capacidad de generación de electricidad conectada a la red.
Descripción General de la Segmentación
- Por tecnología
- Fotovoltaica solar (FV)
- Energía solar concentrada (CSP)
- Por tipo de red
- Conectada a la red
- Fuera de la red
- Por usuario final
- Servicios públicos
- Comercial e industrial (C&I)
- Residencial
- Por componente (análisis cualitativo)
- Módulos y paneles solares
- Inversores (de cadena, centrales y microinversores)
- Sistemas de montaje y seguimiento
- Balance del sistema y componentes eléctricos
- Almacenamiento de energía e integración híbrida
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la base factual de los niveles de capacidad, el contexto normativo y las condiciones de la red en Grecia. Nos apoyamos en estadísticas energéticas públicas y comunicados regulatorios para hacer seguimiento de la capacidad fotovoltaica instalada, las incorporaciones anuales, las normas de conexión a la red y los cambios en subastas o permisos que pueden modificar la tasa de puesta en servicio anual.
Las principales fuentes públicas consultadas incluyeron estadísticas energéticas por país de la AIE, conjuntos de datos de capacidad renovable de IRENA, balances energéticos de Eurostat, actualizaciones del operador del sistema de transmisión helénico y del operador de distribución, así como publicaciones del ministerio y el regulador griegos sobre objetivos y licencias. Se revisaron informes anuales de empresas, presentaciones para inversores y prensa de reconocido prestigio para contrastar los detalles del pipeline de proyectos y los plazos de puesta en servicio. Además, se utilizó de forma selectiva una suscripción de pago centrada en los estados financieros de empresas y una base de datos de patentes para confirmar la actividad empresarial y la orientación tecnológica. Estos ejemplos no son exhaustivos y se revisaron otras fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas realizadas en Grecia abarcan promotores, instaladores, empresas de servicios públicos, distribuidores y especialistas en energía del sector público. Los encuestados ayudan a clarificar las incorporaciones anuales, los plazos de conexión, la combinación tecnológica, los precios, el vertimiento y los supuestos normativos. Su aportación también contribuye a cubrir las lagunas de evidencia y a reconciliar el modelo final con las condiciones locales de los proyectos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de nivel C: 15% |
| Nivel medio: 46% | Responsables funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye principalmente a partir de una reconstrucción de capacidad de arriba hacia abajo, en la que las series temporales de capacidad nacional y las señales de conexión a la red se utilizan para mapear la base instalada año a año y luego extenderla a lo largo del período de previsión. Una vez formada la trayectoria de capacidad, se verifica con aproximaciones selectivas de abajo hacia arriba, como la agregación de una muestra de proyectos anunciados y en construcción por año de puesta en servicio previsto, ajustando posteriormente los retrasos cuando la evidencia de respaldo es limitada.
Los insumos utilizados en el modelo incluyen la capacidad fotovoltaica instalada acumulada, las incorporaciones anuales de capacidad, la actividad esperada en subastas y acuerdos de compra de energía corporativos que influyen en el desarrollo a escala de servicios públicos, la disponibilidad de conexión a la red y el riesgo de vertimiento, así como el ritmo de las reformas en materia de permisos y licencias. Para la previsión, se aplica un análisis de escenarios en torno a las restricciones de red y normativas; a continuación, el caso central se refina mediante un suavizado de series temporales cortas sobre las incorporaciones anuales, de modo que la curva no reaccione de forma exagerada ante un año inusual aislado. Cuando la visibilidad a nivel de proyecto es incompleta, las lagunas se gestionan aplicando tasas de conversión históricas del pipeline a la capacidad puesta en servicio, respaldadas por los comentarios de las entrevistas, antes de finalizar los totales.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante verificaciones cruzadas que vinculan el modelo de capacidad con señales independientes, incluidas las actualizaciones de conexión del operador de red, los conjuntos de datos de capacidad nacionales y de la UE, y los patrones de puesta en servicio observados por los participantes del mercado. Cuando los resultados muestran saltos inusuales, se revisan los factores determinantes, se reconsideran los supuestos y se realizan llamadas de seguimiento para confirmar si el cambio está relacionado con modificaciones normativas, restricciones de red o plazos de puesta en servicio.
Internamente, se sigue un proceso de revisión en múltiples etapas para que los cálculos, las unidades y el etiquetado de años se mantengan coherentes a lo largo del período histórico y de la previsión. Los informes se actualizan anualmente, con revisiones intermedias cuando se producen eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Tamaño del Mercado de Energía Solar de Grecia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la energía solar en Grecia suelen diferir porque algunas fuentes hacen seguimiento de la base instalada, otras se centran en las incorporaciones anuales y algunas convierten el alcance en valor de inversión, lo que modifica tanto la unidad como el límite. Las diferencias también aparecen cuando un editor contabiliza únicamente la energía fotovoltaica conectada a la red principal, mientras que otro combina categorías solares más amplias.
Las actualizaciones de conexión a la red y los puntos de control de capacidad acumulada son la evidencia utilizada para mantener la estimación de Mordor Intelligence para 2025 alineada con lo que realmente está operando en el país, en lugar de con los anuncios de proyectos en etapa temprana. Las discrepancias suelen derivarse de cómo se tratan las fechas de puesta en servicio, de si los sistemas detrás del medidor se capturan de forma coherente y de si la cifra reportada representa la capacidad a fin de año frente a un promedio a lo largo del año, lo que puede desplazar los totales en años de rápido desarrollo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,25 GW (2025) | |
| Marketplace Industrial A | 6,77 mil millones de USD (2025) | Utiliza una cifra de base instalada que parece reflejar una captura más limitada de la capacidad conectada y puede subestimar las puestas en servicio recientes, especialmente si las incorporaciones de fin de año no están completamente reflejadas. |
| Editor Independiente B | 1,80 mil millones de USD (2026) | Reporta el mercado en términos monetarios, lo que depende de los supuestos de capex y precios, la combinación de sistemas de servicios públicos frente a sistemas en tejados, y el momento de la inflación o el tipo de cambio, por lo que no se podrá conciliar con un tamaño basado en capacidad. |
La tabla muestra que la mayor dispersión se explica por la elección de la unidad y por cómo cada fuente trata lo que está realmente conectado frente a lo que está planificado. Al mantener el alcance anclado en la capacidad operativa y luego verificar la trayectoria con los plazos de los proyectos y las restricciones de la red, la estimación resulta más fácil de reproducir e interpretar para la planificación.
Preguntas clave respondidas en el informe
¿Cuál es la capacidad fotovoltaica instalada en Grecia en 2026?
El tamaño del mercado de energía solar en Grecia totalizó 12,64 GW de capacidad fotovoltaica instalada en 2026.
¿Qué tasa de crecimiento anual se prevé para la energía solar griega durante 2026-2031?
Se prevé que la capacidad instalada se expanda a una CAGR del 12,37%, alcanzando los 22,66 GW para 2031.
¿Qué segmento crece más rápido hasta 2031?
Se prevé que las instalaciones en tejados residenciales, apoyadas por el subsidio 'Fotovoltaica en el hogar', crezcan a una CAGR del 15,26%.
¿Cómo se aborda la congestión de la red?
El IPTO está invirtiendo EUR 5.500 millones en mejoras de transmisión, incluidos enlaces de alta tensión hacia Creta (en funcionamiento) y el Dodecaneso (previsto para 2028).
¿Por qué los PPA son atractivos para los industriales griegos?
Los PPA ofrecen certidumbre de precios por debajo de la tarifa industrial de EUR 0,24/kWh registrada a finales de 2023, cubriendo la volatilidad y cumpliendo los objetivos de descarbonización.
¿Cuál es el objetivo de Grecia en materia de almacenamiento de energía en baterías?
El objetivo de almacenamiento de energía en baterías autónomo se elevó a 3,55 GW en 2025, respaldado por EUR 1.000 millones de ayudas estatales aprobadas.