
- Alemania
- Arabia Saudí
- Argentina
- Austria
- Bangladés
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Ecuador
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Filipinas
- Francia
- Ghana
- Grecia
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- México
- Nueva Zelanda
- Países Bajos
- Pakistán
- Polonia
- Portugal
- Rumanía
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Tailandia
- Trinidad y Tobago
- Turquía
- Venezuela
- Vietnam
Análisis del mercado de energía solar de Malasia por Mordor Intelligence
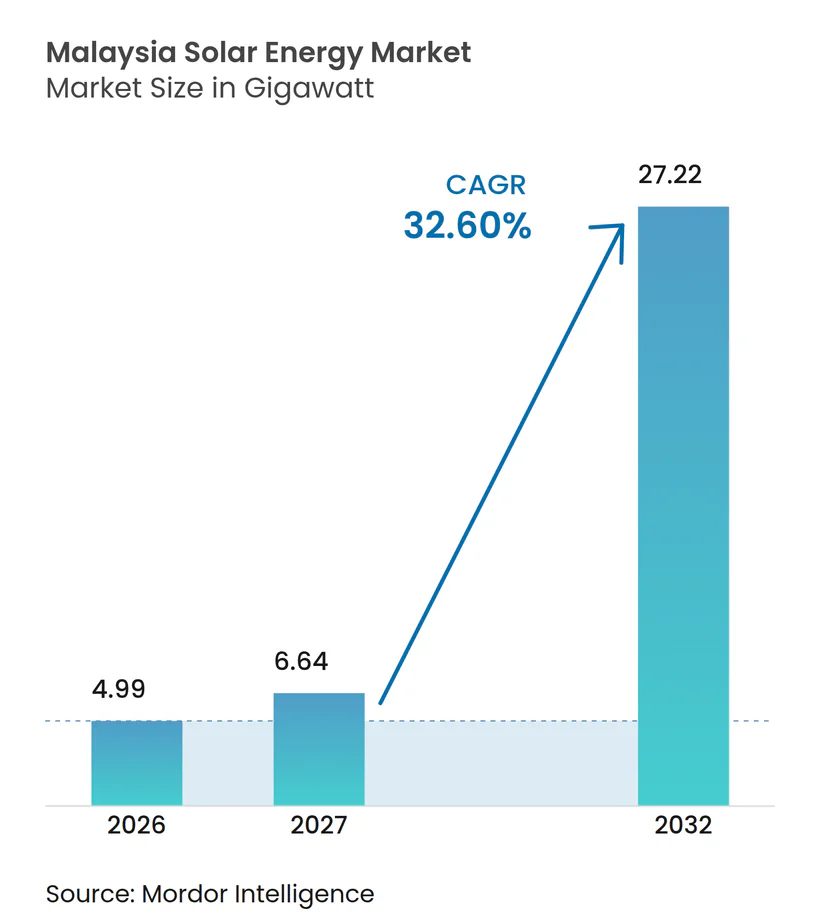
El tamaño del mercado de energía solar de Malasia se proyecta que se expanda desde 4,99 gigavatios en 2026 y 6,64 gigavatios en 2027 hasta 27,22 gigavatios en 2032, registrando un CAGR del 32,6% entre 2027 y 2032.
La cartera de subastas de Malasia y los compromisos corporativos generan demanda en nuevas plantas e instalaciones en tejados. La creciente demanda de electricidad de los centros de datos en Johor añade grandes compradores potenciales de electricidad a los que los desarrolladores solares pueden dirigirse. La exposición al precio de los equipos, las obligaciones de conexión y la preparación financiera convierten la ejecución en una prueba comercial independiente de la obtención de demanda. Los proveedores pueden asegurar los precios de los módulos antes de la entrega, reduciendo su exposición a cambios posteriores en el precio de los equipos. Las asignaciones de subasta llegan a la entrega mediante selección competitiva, mientras que los pedidos de tejados dependen de la evaluación de conexión y la aprobación de financiamiento de cada solicitante.
Conclusiones clave del informe
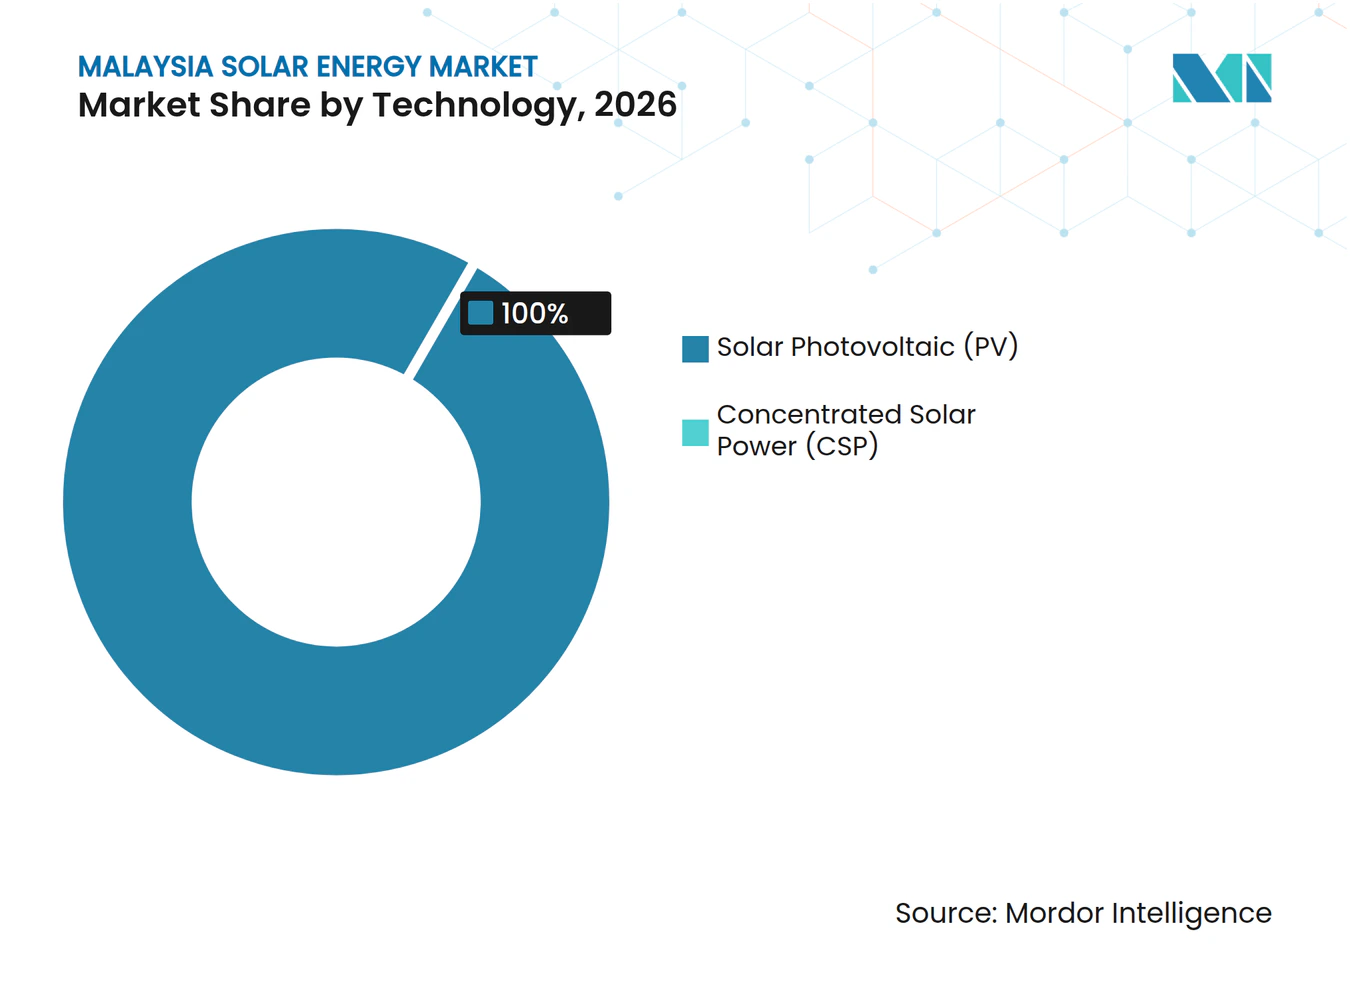
- El liderazgo tecnológico recae en la energía solar fotovoltaica (FV), que mantuvo una participación del 100% en el mercado de energía solar de Malasia en 2026 y es el segmento de mayor crecimiento, con un CAGR del 32,6% entre 2027 y 2032.
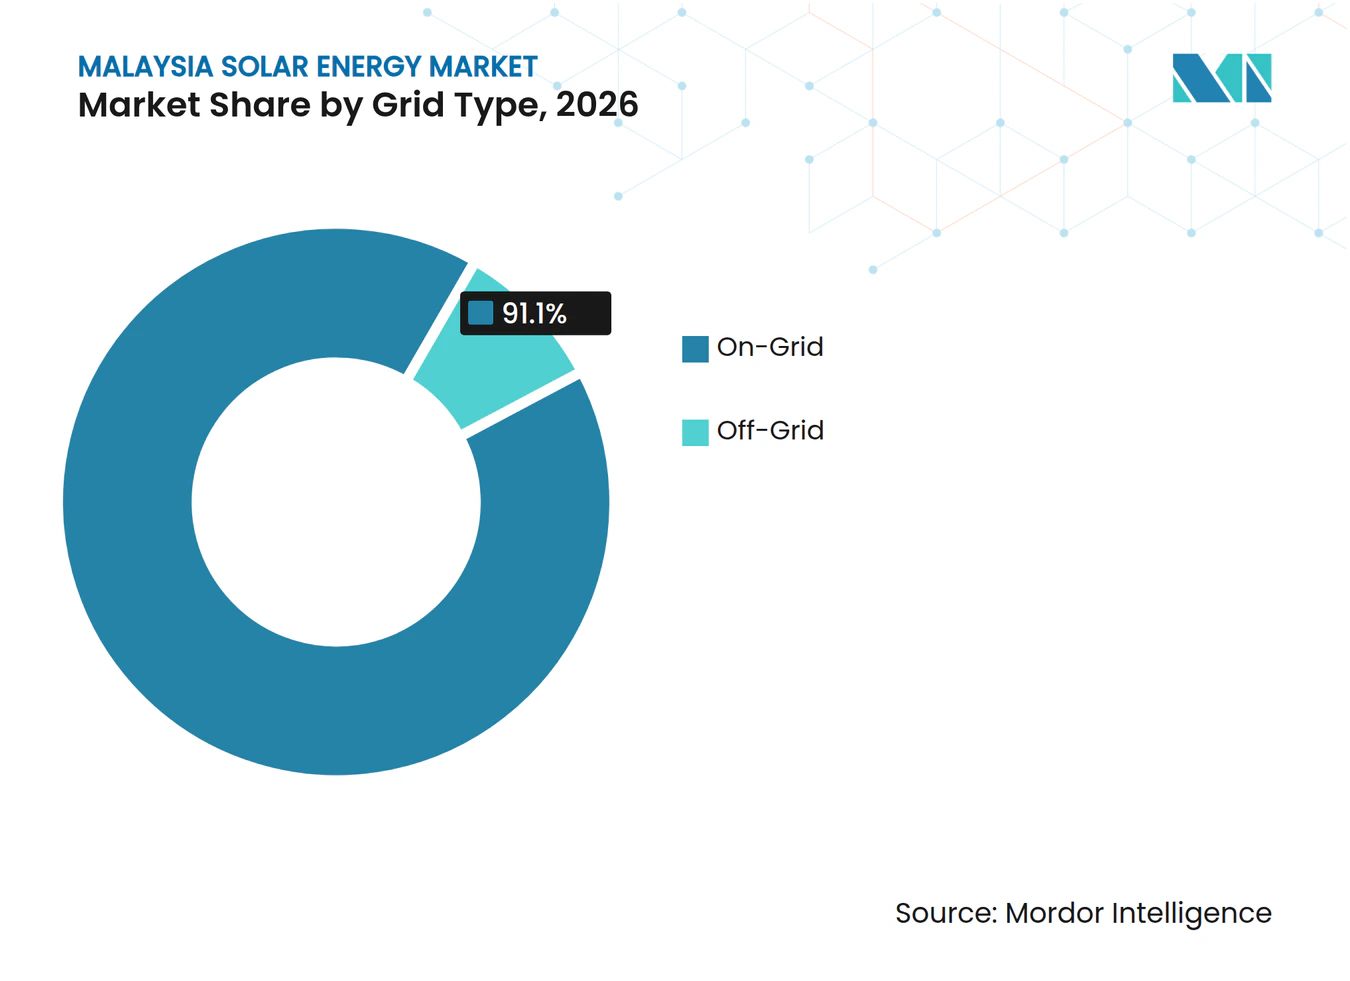
- Por tipo de red, las instalaciones conectadas a la red representaron el 91,1% del tamaño del mercado de energía solar de Malasia en 2026, mientras que se prevé que la energía solar fuera de la red crezca más rápido, con un CAGR del 37,5% entre 2027 y 2032.
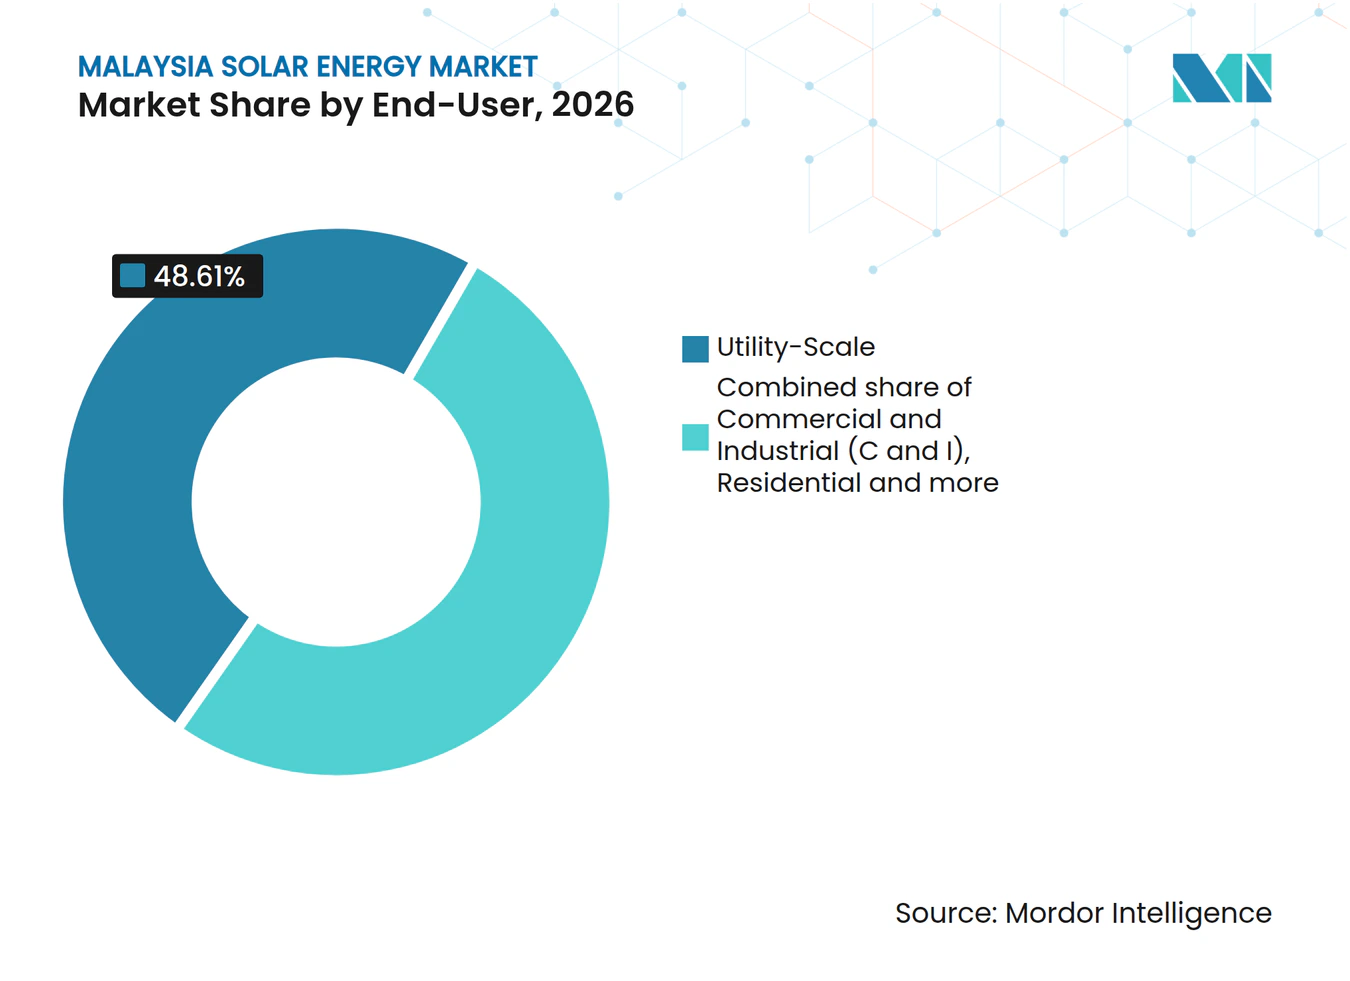
- Entre los usuarios finales, las instalaciones de escala de servicios públicos lideraron con el 48,61% de la capacidad solar en 2026, mientras que se proyecta que la energía solar residencial crezca más rápido, con un CAGR del 36,1% entre 2027 y 2032.
- La demanda de componentes vincula paneles, inversores, montaje y seguimiento, componentes eléctricos de balance del sistema y la integración de almacenamiento a través de roles distintos de generación, conexión y configuración del sistema.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansiones de subastas LSS gubernamentales | +14% | En toda la Península de Malasia | Mediano plazo (2-4 años) |
| Descenso de los costes de módulos FV | +5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de la demanda corporativa de PPA/RE100 | +8% | Cyberjaya, Mersing, Melaka, Iskandar Puteri y Gurun | Mediano plazo (2-4 años) |
| Aumento repentino de la demanda de energía de los centros de datos (Johor y Selangor) | +7% | Campus de centros de datos de Johor | Mediano plazo (2-4 años) |
| Implementación de la política de NEM Virtual (NOVA) en contratos existentes | +4% | En toda la Península de Malasia | Corto plazo (≤ 2 años) |
| Impulso de la energía solar flotante en embalses | +3% | Embalse de Kenyir, Terengganu | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las subastas LSS del gobierno
La contratación pública crea una cartera de desarrollo definida que puede sostener los pedidos solares más allá de las decisiones de compra corporativas individuales. PETRA aprobó 13 proyectos solares a gran escala con un total de 1.975 MWac bajo LSS PETRA 5+ el 2 de septiembre de 2025. Esa licitación recibió 37 solicitudes que ofrecían 4.073 MW frente a una cuota de 2.000 MWac, lo que demuestra una participación superior a la asignación disponible. En julio de 2026, PETRA anunció LSS6 con 2.500 MW de energía solar, 1.250 MW de almacenamiento de baterías y una cuota solar separada de 150 MW para empresas Bumiputera en la Península de Malasia. [1] La licitación sobreasignada hace que el acceso a una asignación sea selectivo antes de que comience la etapa de entrega. El emparejamiento anunciado convierte la entrega de almacenamiento en parte de la oferta LSS6, ampliando la oportunidad de contratación más allá de la generación por sí sola.
Reducción de los costos de los módulos fotovoltaicos
Los bajos costos de los equipos mejoran la asequibilidad de la energía solar, aunque el beneficio comercial depende de cuándo los proyectos aseguran su suministro. La IEA PVPS informó que los precios de los módulos fotovoltaicos solares en Malasia se mantuvieron bajos durante la mayor parte de 2025, con aumentos graduales que surgieron hacia finales de año. Atribuyó los bajos precios al exceso de oferta chino, la producción doméstica continua y la intensa competencia. Esas condiciones mejoran el lado del equipo del caso de inversión de un proyecto, haciendo que la propuesta de capacidad sea más accesible financieramente en el momento del suministro. Los aumentos de fin de año convierten el momento de la adquisición en una variable comercial, por lo que el beneficio de la demanda es mayor para los proyectos capaces de asegurar equipos durante el período de precios bajos.
Aumento de la demanda corporativa de PPA/RE100
La demanda solar corporativa abarca el servicio de electricidad para instalaciones y los atributos de energía contratados por separado, creando diferentes rutas para que los proveedores sirvan a un comprador identificado. El 8 de mayo de 2025, Gentari Renewables, subsidiaria de propiedad total de Gentari, firmó acuerdos de compra de energía (PPA) solares con Telekom Malaysia que cubren aproximadamente 4,3 MWp en 6 instalaciones. [2] Gentari Renewables acordó diseñar, instalar y operar los sistemas, dando al comprador un acuerdo de suministro contratado. En noviembre de 2025, SM 01 Sdn Bhd logró el cierre financiero de su proyecto Gurun de 29,99 MWac y firmó un PPA con Google para atributos de energía, con operación programada para 2027. Vender el servicio de electricidad en instalaciones corporativas y vender atributos de energía impone diferentes obligaciones de entrega a los proveedores solares.
Aumento repentino de la demanda de energía de los centros de datos (Johor y Selangor)
El crecimiento de los centros de datos en Johor amplía la base de demanda de electricidad que los desarrolladores solares pueden buscar atender. Wood Mackenzie informó que la carga de los centros de datos en Johor se más que duplicó de 2024 a 2025. En junio de 2026, estimó la demanda máxima de los centros de datos de Johor en aproximadamente 3,8 GW, casi 1,5 veces la demanda eléctrica actual del estado. Yondr Group, el desarrollador, propietario y operador, entregó los primeros 25 MW de capacidad de TI en su centro de datos de Johor a un cliente el 5 de junio de 2025, dentro de un proyecto de TI de 98 MW. Una carga de esa escala convierte a Johor en una ubicación donde los desarrolladores solares pueden buscar grandes compradores de electricidad, y la entrega inicial muestra un campus que entra en uso por parte de los clientes por etapas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Congestión de la red en la red peninsular | -4% | En toda la Península de Malasia | Mediano plazo (2-4 años) |
| Alto coste de financiación para proyectos de techos de PYMES | -2.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Conflictos de uso del suelo con la agricultura | -1.5% | Zonas de seguridad alimentaria designadas de Johor | Largo plazo (≥ 4 años) |
| Volatilidad del suministro de importación de módulos FV | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la red en la red de la Península
El acceso a la red puede limitar una inversión solar incluso cuando los equipos de generación son asequibles, porque la conexión puede requerir obras adicionales en la red. En julio de 2025, Aurora Energy Research identificó una mayor exposición a la congestión y el recorte en áreas con alta concentración solar de Perak, Kedah, Terengganu y Pahang servidas por líneas de menor tensión. Bajo Solar ATAP en la Península de Malasia, con vigencia desde el 1 de enero de 2026, los solicitantes asumen todos los costos de modificación del servicio público o del propietario de la red cuando la evaluación técnica determina que esas obras son necesarias. TNB puso en servicio su proyecto de almacenamiento de baterías Santong de 100 MW/400 MWh el 17 de abril de 2026, para almacenar el exceso de electricidad y apoyar la estabilidad de la red a medida que aumenta la generación solar. Cualquier modificación de la red identificada por la evaluación añade gastos financiados por el solicitante a un proyecto de tejado antes de la conexión.
Alto costo de financiamiento para proyectos de tejados de pymes
Para las empresas individuales, sociedades y sociedades de responsabilidad limitada que solicitan el Financiamiento de Energía Renovable para pymes-i de CIMB, una propuesta de energía solar en tejado debe ir acompañada de registros financieros empresariales. CIMB requiere que estos solicitantes proporcionen sus últimas 3 años de cuentas de gestión. También deben proporcionar sus últimos 6 meses de extractos bancarios, 3 años de declaraciones de impuestos sobre la renta y una propuesta, acuerdo o contrato de instalación de energía solar fotovoltaica. Un acuerdo de proyecto solar por sí solo deja la solicitud incompleta porque estos solicitantes también deben documentar su historial financiero empresarial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tecnología:
La Expansión Fotovoltaica se Construye Sobre una Base de Implementación EstablecidaLa energía solar fotovoltaica (FV) representó el 100% del tamaño del mercado de energía solar de Malasia en 2026 y es el segmento más grande y de mayor crecimiento, con un CAGR del 32,6% entre 2027 y 2032. La IEA PVPS informó que se pusieron en servicio 60 MW de capacidad LSS en 2025 a través de las plantas solares flotantes DTU 1 y DTU 2 en Pasir Mas, Kelantan. Sin capacidad de energía solar concentrada en el mercado, la diferenciación de los proveedores se orienta hacia la entrega de proyectos dentro de la energía FV en lugar de persuadir a los compradores para que cambien de tecnología solar. Las plantas flotantes completadas proporcionan una referencia de entrega para instalaciones en agua, lo que permite a los contratistas demostrar su ejecución en un entorno específico mientras compiten dentro de la misma tecnología de generación.
La energía FV también llega a los compradores institucionales a través de proyectos que distribuyen el trabajo de instalación en distintas instalaciones gubernamentales. Para el 24 de febrero de 2025, el Ministerio de Obras había completado 5 de sus 11 proyectos de instalación de energía FV conectada a la red en edificios gubernamentales de Malasia. Los demás proyectos estaban entonces en construcción o en fase de precontratación. Esta combinación de etapas ilustra cómo una cartera de edificios gubernamentales puede distribuir la demanda entre contratación, construcción y entrega en lugar de entregar capacidad en un solo bloque. Los calendarios de sitios separados convierten la ejecución de la cartera institucional en una tarea de coordinación más allá de la entrega de cualquier planta individual.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Red:
La Integración a la Red y el Servicio Remoto Crean Demandas DiferentesLas instalaciones conectadas a la red representaron el 91,1% de la participación del mercado de energía solar de Malasia en 2026, siendo este el segmento más grande. La lista de participantes del Programa Corporativo de Energía Verde (CGPP) del Comprador Único indica el 2 de abril de 2026 para el proyecto de 29,99 MW de Cenergi Solar Kuala Ketil Sdn Bhd que se conecta a 132 kV en Kuala Ketil, Kedah. Esta combinación de capacidad de generación y una conexión de red especificada ilustra la interfaz física a través de la cual un proyecto solar participa en el suministro de la red. La interfaz especificada de 132 kV convierte la ingeniería de conexión a la red en una tarea concreta del proyecto junto con el suministro del conjunto solar.
La energía solar fuera de la red es el segmento de mayor crecimiento, con un CAGR del 37,5% entre 2027 y 2032. En noviembre de 2025, el Ministerio de Obras completó y entregó sistemas solares híbridos en 15 escuelas rurales de Sarawak dentro de su programa de 121 escuelas. El programa tenía como objetivo reemplazar los generadores diésel que eran costosos y difíciles de mantener en áreas remotas. Esto le da a la energía solar fuera de la red una propuesta de valor diferenciada donde el servicio eléctrico y la mantenibilidad del sistema forman parte de la misma decisión de instalación. Entregar un arreglo de energía utilizable en instalaciones dispersas hace que la capacidad de servicio a nivel de sitio sea un complemento importante para los equipos de generación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Capacidad de Servicios Públicos y los Sistemas Domésticos Comisionados Configuran la DemandaLa energía solar a escala de servicios públicos fue el segmento más grande, representando el 48,61% de la capacidad solar en 2026. El 3 de junio de 2026, TNB Power Generation Sdn Bhd y Cypark Resources Berhad intercambiaron un contrato EPCC para un proyecto híbrido de energía solar flotante hidráulica de 785 MWp y un sistema de baterías de 1.190 MWh en Kenyir. El acuerdo incorpora generación y almacenamiento en la misma asignación de entrega, con cada uno manteniendo una base de capacidad separada. Coordinar la entrega del conjunto flotante con el paquete de baterías amplía el alcance comercial más allá de la instalación y crea una mayor responsabilidad de integración dentro de un proyecto contratado.
La energía solar residencial es el segmento de mayor crecimiento, con un CAGR del 36,1% entre 2027 y 2032. PETRA lanzó SuRIA Home el 22 de mayo de 2026, un reembolso para los clientes individuales domésticos de baja tensión de Solar ATAP de TNB en Malasia cuyos sistemas sean comisionados exitosamente con TNB, excluyendo a los beneficiarios anteriores de asistencia solar o reembolsos. Las reclamaciones estaban programadas del 1 de junio al 31 de diciembre de 2026, sujetas al agotamiento anticipado de la asignación, acceso por orden de llegada y una reclamación por individuo elegible. En el lanzamiento, PETRA esperaba entre 45.000 y 50.000 hogares y alrededor de 250 MW de capacidad acumulada de tejados residenciales. Vincular la elegibilidad al comisionamiento convierte la instalación doméstica completada en el hito comercialmente relevante para los proveedores que persiguen este incentivo, conectando el beneficio financiero del cliente con la entrega real.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente (Análisis Cualitativo):
Los Roles de los Equipos se Extienden a la Integración de la Red y del SistemaLos módulos/paneles solares formaron el conjunto generador del sistema de tejado de 680 kWp que TotalEnergies ENEOS comisionó en las instalaciones de TechnipFMC en Johor Bahru en julio de 2025. El sistema utilizó más de 1.100 módulos, con TotalEnergies ENEOS financiándolo e instalándolo. TechnipFMC acordó comprar electricidad bajo un PPA de 18 años sin inversión inicial, mientras que TotalEnergies ENEOS se comprometió a operar y mantener el sistema. Los inversores (de cadena, centrales, micro) proporcionan conversión de energía, mientras que las directrices NOVA de julio de 2026 describen el soporte de voltaje y frecuencia de inversores inteligentes para participantes no domésticos en la Península de Malasia. La propuesta de componentes combina así hardware de generación con funciones eléctricas configuradas por el arreglo de conexión de la instalación.
Los sistemas de montaje y seguimiento en la granja Kulim de TNB Renewables, comisionada en septiembre de 2026 con 45 MWp de capacidad CC y 29,99 MWac de capacidad de exportación CA, involucraron a ERS Energy como contratista EPCC y a Nextpower como proveedor de seguidor de eje único. El balance del sistema y los componentes eléctricos incluyen equipos de conmutación, transformadores y cables en el sitio de la planta, que el formulario NEDA de 2025 separa de las instalaciones de interconexión fuera de la planta. El almacenamiento de energía y la integración híbrida bajo las directrices SELCO de junio de 2026 requieren que los sistemas de autoconsumo no domésticos superiores a 1 MWac en la Península de Malasia, fuera de NEM y Solar ATAP, incluyan al menos una hora de almacenamiento de baterías a 1 MWh por MWac, con acoplamiento CA o CC permitido. Las instituciones de educación superior registradas están exentas, y el requisito de baterías se aplicó solo después del 30 de junio de 2026 cuando la instalación estaba completada, los requisitos del Formulario G y H cumplidos y las solicitudes de licencia presentadas antes de esa fecha. Estas diferencias convierten el diseño mecánico, la conexión eléctrica y la configuración del almacenamiento en decisiones de integración separadas dentro de una instalación solar.
Análisis geográfico
La Península de Malasia contiene canales solares distintos para edificios públicos y facilitados por el estado, ilustrados por Selangor y los estados del norte. Para junio de 2026, 70 edificios gubernamentales en Selangor, incluidas las instalaciones de las autoridades locales, se habían registrado bajo el programa de Medición Neta de Energía. Penang inició las obras de la granja LSS5 de Byram el 3 de abril de 2026, liderada por Solar Voltech, subsidiaria de la Corporación de Desarrollo de Penang, con Solarvest como contratista y 29,99 MWp esperados para julio de 2027. Los registros en instalaciones públicas distribuyen el trabajo de instalación potencial entre los edificios existentes, mientras que el proyecto de Penang concentra el desarrollo y la construcción en torno a un sitio de generación vinculado al estado.
La dirección de desarrollo de Johor conecta la elección de los sitios solares con la infraestructura de red necesaria para integrar grandes proyectos de energía renovable. La política de 2025 de Johor para el desarrollo de energía renovable hasta 2030 priorizó las granjas solares y la energía solar flotante en ubicaciones de proyectos identificadas. La política también recomendó una red de energía renovable en el este de Johor, denominada Corredor de Energía Renovable del Sur de Johor, para apoyar la integración de energía renovable a gran escala. Combinar un sitio solar identificado con la red oriental propuesta incorpora la planificación de la conexión en la decisión de ubicación, lo que permite a los desarrolladores evaluar la generación y la integración juntas antes de comprometerse con una instalación de generación.
Sabah ofrece una ruta de consumidor diferente a través de SELCO-PV SABAH 2.0, que incluye autoconsumo en el sitio y una categoría de energía FV fuera de la red. Los proveedores de proyectos pueden, por lo tanto, abordar tanto la generación basada en instalaciones como el servicio fuera de la red dentro de una ruta de programa específica del estado. El 17 de septiembre de 2026, el desarrollador reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, una subsidiaria de reNIKOLA Holdings, firmó un PPA de 30 años con Syarikat Sesco Berhad para una instalación planificada de 250 MWac. Syarikat Sesco Berhad es de propiedad total de Sarawak Energy Berhad. La ruta basada en instalaciones de Sabah y el PPA de servicios públicos de Sarawak requieren estructuras comerciales diferentes, vinculando la entrega del sistema a un consumidor individual en un caso y a un comprador de energía contratado en el otro.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan el marco federal de Malasia para la Península de Malasia con las normas estatales de Sabah desde la perspectiva de un desarrollador de energía solar en tejados. Los participantes de Solar ATAP en la Península de Malasia operan bajo términos del programa que duran hasta 10 años desde el inicio. La comparación pondera el valor de la generación exportada frente a los deberes de elegibilidad, aprobación y técnicos que los desarrolladores deben incorporar en una oferta solar.
Tabla Regulatoria
| Factor de decisión | Malasia | Sabah |
|---|---|---|
| Autoridad principal | Comisión de Energía, para la Península de Malasia | Comisión de Energía de Sabah |
| Instrumentos o dirección clave | Directrices de Solar ATAP | Directrices de SELCO-PV SABAH 2.0 y Solar Rakyat Sabah |
| Efecto comercial | Créditos de exportación de excedentes específicos por categoría de consumidor, sujetos a requisitos de elegibilidad y capacidad de red | Economía SELCO de autoconsumo sin exportaciones a la red y con solicitudes gestionadas por contratistas; créditos de exportación residencial condicionales separados |
| Atractivo actual de la política | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Alta de Malasia refleja los créditos de exportación de Solar ATAP elegibles en la Península basados en el cargo de energía doméstica o el SMP promedio no doméstico. La calificación Media de Sabah refleja la economía SELCO sin exportación y las solicitudes gestionadas por contratistas en todas las capacidades conectadas a la red y por encima de 5 kWp fuera de la red. Solar Rakyat Sabah permite créditos en la factura por excedentes residenciales no utilizados debido a restricciones operativas o variaciones de demanda mensuales o estacionales durante los primeros 12 años del contrato, con transferencia de hasta 12 meses. La dirección Sin cambios de Malasia se basa en los términos de Solar ATAP establecidos desde el 1 de enero de 2026, mientras que la de Sabah se basa en SELCO-PV SABAH 2.0, emitido el 1 de marzo de 2026 para reemplazar la directriz de 2024, y el período de crédito definido de Solar Rakyat, dando a los desarrolladores rutas operativas sobre las cuales basar sus ofertas.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de equipos, la integración de proyectos y el soporte operativo según quién suministra el trabajo y cómo cada etapa genera ingresos. MIDA describe el ecosistema solar de Malasia como abarcando células y módulos aguas arriba junto con componentes eléctricos y integradores de sistemas aguas abajo. El valor comercial se desplaza desde las transacciones de equipos hacia la entrega de proyectos contratados y el servicio continuo, con diferentes capacidades y obligaciones en cada transferencia.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de células y módulos | Fabricantes de células y módulos como LONGi Green Energy Technology Co Ltd. | Ventas de células y módulos | Exposición al precio y a la entrega del proveedor antes de la instalación | Utilizar protección de precios y salvaguardias de rendimiento del proveedor |
| Integración y comisionamiento de proyectos | Contratistas EPCC llave en mano como Solarvest Holdings Berhad | Honorarios de proyectos EPCC | Coordinación de las obligaciones de ingeniería, adquisición y comisionamiento | Asignar responsabilidades de entrega de equipos y comisionamiento a hitos definidos |
| Operaciones y mantenimiento | Proveedores de operación y mantenimiento solar como Powertrack | Honorarios de servicio de mantenimiento, monitoreo y reemplazo | Mantener la cobertura de campo en activos solares dispersos | Combinar el monitoreo del rendimiento con equipos de servicio regionales |
| Fuente: Mordor Intelligence | ||||
Solarvest declaró que firmó un pedido global de 2 GW a precios fijos en la segunda mitad de 2025, protegido por depósitos reembolsables y garantías bancarias contra el incumplimiento del proveedor. Tales salvaguardias abordan la exposición en la transferencia de equipos a proyectos, mientras que la fabricación y la integración permanecen como fuentes distintas de valor para el proveedor. El trabajo de mantenimiento recurrente extiende la relación comercial más allá del comisionamiento, lo que permite a los proveedores que combinan entrega y soporte de campo perseguir ingresos por servicios junto con los honorarios del proyecto.
Panorama Competitivo
Concentración del Mercado
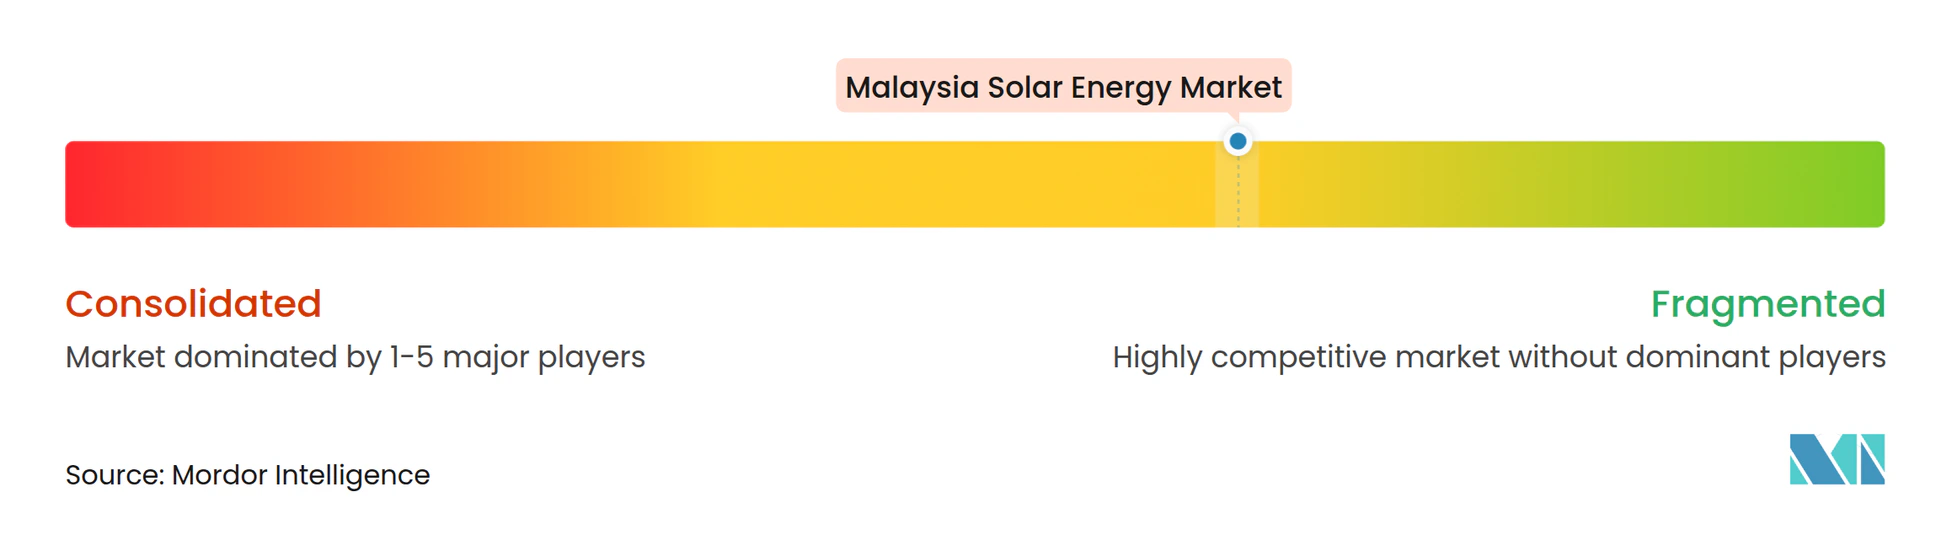
El campo competitivo está moderadamente fragmentado entre fabricantes, contratistas de proyectos y proveedores de servicios, cuyos roles los exponen a diferentes presiones comerciales. La IEA PVPS incluyó a JA Solar Technology Co. Ltd. en un grupo de fabricantes de energía FV de Malasia que redujeron operaciones o cesaron la fabricación en 2025. En octubre de 2025, la empresa conjunta con participación del 60% de Solarvest Holdings Berhad firmó un PPA de 30 años con Sarawak Energy para desarrollar una planta solar de 100 MW en Mukah, Sarawak. Este contraste separa la exposición de la fábrica de la oportunidad de proyectos aguas abajo, mostrando por qué la fortaleza competitiva en la entrega solar depende de actividades diferentes a las de mantener una huella de fabricación.
Otras empresas cubiertas incluyen TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. y Plus Xnergy Holding Sdn Bhd. En agosto de 2025, BM GreenTech Berhad declaró que su subsidiaria de propiedad total indirecta Plus Xnergy Services Sdn Bhd firmó contratos con NEFIN V Power Sdn Bhd para desarrollar una planta solar fotovoltaica de 29,99 MWac en Malasia. El 6 de julio de 2026, BM GreenTech anunció que su subsidiaria de propiedad total Plus Xnergy Holding adquirió el 100% de NEFIN V Power. La empresa adquirida tenía derechos para desarrollar una granja de 29,99 MWac bajo el Programa Corporativo de Energía Verde. La propiedad del vehículo de desarrollo amplía la exposición comercial del grupo más allá del trabajo de construcción hacia el desarrollo del proyecto planificado.
En junio de 2026, Plus Xnergy Services comisionó un sistema de almacenamiento de energía en baterías de autoconsumo de 20 MWh en una instalación de fabricación de alimentos en Perak. El despliegue fue desarrollado en colaboración con HyperStrong, un proveedor especializado en almacenamiento. Plus Xnergy lo anunció como uno de los sistemas de baterías de autoconsumo de despliegue único más grandes de Malasia hasta la fecha. Por separado, las normas del Inversor FV Registrado de Sabah de marzo de 2026 requieren que los proveedores de arrendamiento solar y PPA fuera de LSS se registren, limitando a las empresas no sabahanas a proyectos no residenciales por encima de 72 kWac y exigiendo un 80% de personal local sabahano durante todo el registro. El registro SaRPVI restringe a los competidores de arrendamiento solar y PPA no sabahanos fuera de LSS a proyectos no residenciales por encima de 72 kWac con al menos el 80% de personal local, por lo que las referencias de entrega por sí solas no pueden garantizar la entrada.
Líderes de la Industria de Energía Solar de Malasia
-
JA Solar Technology Co. Ltd.
-
Solarvest Holdings Berhad
-
TNB Engineering Corporation Sdn Bhd
-
Canadian Solar Inc.
-
Plus Xnergy Holding Sdn Bhd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Solar de Malasia Empresas cubiertas en este informe
- First Solar Inc.
- Canadian Solar Inc.
- Plus Xnergy Holding Sdn Bhd
- TNB Engineering Corporation Sdn Bhd
- Solarvest Holdings Berhad
- JA Solar Technology Co. Ltd.
- SunPower Corporation
- Hasilwan (M) Sdn Bhd
- TS Solartech Sdn Bhd
- Ditrolic Energy
- Cypark Resources Berhad
- Samaiden Group Berhad
- Gading Kencana Sdn Bhd
- Engie Services Malaysia
- Huawei Technologies Malaysia Sdn Bhd
- JinkoSolar Holding Co Ltd.
- LONGi Green Energy Technology Co Ltd.
- Hanwha Q CELLS
- Sunview Group Berhad
- Risen Energy Co Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el autoabastecimiento en tejados, la contratación corporativa y el suministro comunitario según cómo cada uno convierte la demanda del comprador en nuevos proyectos solares. Solar ATAP comenzó el 1 de enero de 2026, ofreciendo a los consumidores elegibles de TNB en la Península de Malasia una ruta de solicitud a través de proveedores de servicios FV registrados en SEDA. [3] La elección comercial es qu relación con el consumidor y qué arreglo de conexión puede atender un desarrollador dentro de las condiciones del programa aplicable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Energía solar en tejado de instalación elegible | Solar ATAP proporciona una ruta de solicitud para tejados | Consumidores domésticos y no domésticos de TNB | Combinar el diseño del tejado con el soporte de solicitud de proveedor registrado | Evaluaciones técnicas y exclusión de consumidores ya registrados bajo SelCo o NEM | Proveedores de servicios FV registrados |
| Suministro solar corporativo fuera del sitio | PETRA anunció reducciones en los cargos de acceso de hasta el 40% respecto a los valores anteriores en agosto de 2025, esperando una mayor demanda corporativa | Consumidores corporativos de electricidad verde en la Península de Malasia | Estructurar el suministro solar en torno al cargo de acceso aplicable y el compromiso del comprador | Los cargos de acceso siguen siendo parte de la economía del suministro | Desarrolladores solares como Plus Xnergy Holding Sdn Bhd, una subsidiaria de propiedad total de BM GreenTech Berhad |
| Suministro comunitario de tejados cercanos | Las solicitudes CREAM se abrieron el 1 de junio de 2025 | Consumidores cercanos registrados de baja o media tensión en la Península de Malasia | Agregar un comprador adecuado con una nueva planta de tejado propiedad del generador local y operada por él | Rango de aproximadamente 5 kilómetros determinado a través de subestaciones de conexión, estudio del sistema de energía, registro NEDA y acuerdos requeridos | Generadores de energía locales y agregadores |
| Fuente: Mordor Intelligence | |||||
Solar ATAP ofrece la apertura a corto plazo más clara para los proveedores de servicios FV registrados que atienden a consumidores domésticos y no domésticos elegibles de TNB en la Península de Malasia. Su ruta de solicitud coloca a esos proveedores directamente entre un anfitrión de tejado interesado y los pasos de presentación y evaluación técnica del programa. Los proveedores registrados pueden convertir el interés de un anfitrión elegible en una solicitud para su propia instalación en tejado, evitando la tarea separada de emparejamiento de compradores requerida para el suministro comunitario cercano.
Desarrollos recientes de la industria en Mercado de Energía Solar de Malasia
- Sep 2026: reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, una subsidiaria de reNIKOLA Holdings, firmó un PPA de 30 años con Syarikat Sesco Berhad para una instalación solar planificada de 250 MWac en Sarawak. Syarikat Sesco Berhad es de propiedad total de Sarawak Energy Berhad.
- Sep 2026: TNB Renewables comisionó su primera granja solar con seguimiento de eje único de Nextpower en Kulim, Kedah. ERS Energy fue el contratista EPCC de la planta, con 45 MWp de capacidad CC y 29,99 MWac de capacidad de exportación CA.
- Jul 2026: La subsidiaria de propiedad total de BM GreenTech Berhad, Plus Xnergy Holding Sdn Bhd, adquirió NEFIN V Power Sdn Bhd. La empresa adquirida tenía derechos de desarrollo para una granja solar fotovoltaica de 29,99 MWac bajo el CGPP.
Mercado de Energía Solar de Malasia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de energía solar de Malasia mide la capacidad instalada de generación de electricidad de los sistemas de energía solar en Malasia. Cubre la capacidad en servicio en conexiones a la red y clases de usuarios finales, con los componentes del sistema clasificados dentro de la capacidad que respaldan.
Exclusiones del alcance: Los sistemas de calefacción y refrigeración solar, los módulos solares vendidos por separado, los inversores, los sistemas de montaje y seguimiento, los equipos de balance del sistema y los equipos de almacenamiento, la capacidad de almacenamiento de energía independiente y los servicios de operación y mantenimiento de sistemas solares están excluidos.
Descripción General de la Segmentación
- Por tecnología
- Fotovoltaica Solar (FV)
- Energía Solar Concentrada (CSP)
- Por tipo de red
- Conectado a la red
- Desconectado de la red
- Por usuario final
- Escala de servicios públicos
- Comercial e Industrial (C&I)
- Residencial
- Por componente (análisis cualitativo)
- Módulos/Paneles solares
- Inversores (de cadena, centrales, de microinversor)
- Sistemas de montaje y seguimiento
- Balance de sistema y equipos eléctricos
- Almacenamiento de energía e integración híbrida
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia oficial de despliegue y política puede extraerse de fuentes como la actualización de capacidad renovable operacional de la Comisión de Energía, las declaraciones del programa LSS de PETRA y la guía de Solar ATAP de SEDA Malasia para establecer la capacidad comisionada, el calendario de contratación, la elegibilidad y los requisitos de conexión. Las actualizaciones por país de la IEA PVPS proporcionan instalaciones de energía FV de Malasia a nivel de programa, mientras que las perspectivas de Malasia de la Agencia Internacional A suministran contexto de escenario para el despliegue solar y la inversión en la red.
Los informes anuales de las empresas, las presentaciones en Bursa Malaysia, los materiales para inversores y la prensa empresarial y energética malasia de buena reputación pueden aclarar el comisionamiento de proyectos, la contratación, el financiamiento y los desarrollos operativos para la verificación cruzada. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y los cuestionarios dirigidos cubrirían a los desarrolladores de proyectos de servicios públicos de Malasia, los instaladores de tejados, los proveedores de equipos, los compradores corporativos de energía y los especialistas en redes o programas, con encuestados seleccionados entre diferentes tamaños de empresa y roles operativos y de liderazgo. Los analistas utilizarían estas discusiones para contrastar la evidencia secundaria sobre el comisionamiento de proyectos, la conversión de licitaciones, la adopción de tejados, las restricciones de conexión y la asignación de segmentos, y luego investigarían las contradicciones materiales con preguntas de seguimiento. Cuando la evidencia directa no esté disponible, el modelo retendría un rango o escenario respaldado por fuentes y lo triangularía con las publicaciones oficiales de capacidad, los registros de proyectos y las divulgaciones de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronósticos
Dado que las publicaciones de programas y las divulgaciones de empresas pueden utilizar diferentes fechas de estado, el modelo asigna cada elemento de capacidad a la fecha y la etapa de comisionamiento que documenta su fuente. El modelo parte de la capacidad total instalada de generación solar de Malasia y construye una estimación de arriba hacia abajo para la capacidad en servicio, utilizando los totales oficiales del programa y los registros de proyectos comisionados como anclas. Los indicadores principales incluyen los premios LSS que alcanzan la operación, los registros y completaciones del programa de tejados, la capacidad instalada reportada por tipo de red y cliente, y las condiciones de costo de módulos y conexión a la red. Estos distinguen las adiciones a corto plazo de los proyectos que permanecen en desarrollo. Los analistas derivan las participaciones de tecnología, tipo de red y usuario final de los registros del programa, los atributos del proyecto y las divulgaciones de las empresas, luego verifican los resúmenes selectivos de proyectos e instaladores con el total nacional. Un modelo de escenario lleva las comisiones esperadas y la adopción de tejados hacia adelante hasta 2032, con casos más lentos y más rápidos para la entrega de licitaciones, el calendario de conexión y la adopción de sistemas distribuidos, mientras que la capacidad del proyecto muestreado y la evidencia de comisionamiento proporcionan verificaciones de abajo hacia arriba y las brechas permanecen como rangos hasta que se corroboren. Los expertos de la industria y los programas de Malasia revisarían la contribución y el calendario de cada impulsor, y los desacuerdos materiales desencadenarían verificaciones de fuentes o supuestos de escenarios alternativos.
Validación de Datos y Ciclo de Actualización
Cuando las fechas de comisionamiento permanecen poco claras, la verificación a nivel de proyecto mantiene la adición fuera del total en servicio hasta que se documente una fecha de operación confiable. Los analistas triangularizan las estadísticas oficiales de capacidad, los premios del programa, los anuncios de comisionamiento, las presentaciones de las empresas y las respuestas primarias, verificando que cada cifra se refiera a la capacidad de generación instalada y a una fecha de medición consistente. Las señales de capacidad independientes y los resúmenes de segmentos se comparan con la serie nacional, mientras que los proyectos duplicados, las conversiones de unidades, los cambios de tiempo y los cambios inusuales año a año reciben una revisión de anomalías antes de la aprobación. Un segundo analista revisa la trazabilidad de las fuentes, los cálculos, la consistencia de los límites y las explicaciones, y un primer analista resuelve las diferencias marcadas. Se activa el recontacto cuando el relato de un encuestado entra en conflicto con la evidencia documental o cambia el estado material de un proyecto. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos después de eventos materiales de política, licitación, red o proyecto, y recibe una revisión previa a la entrega actualizada.
Tamaño del Mercado de Energía Solar de Malasia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de energía solar de Malasia mide la capacidad instalada de generación de electricidad de los sistemas de energía solar en Malasia.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores principales incluyen los premios LSS que alcanzan la operación, los registros y completaciones del programa de tejados, la capacidad instalada reportada por tipo de red y cliente, y las condiciones de costo de módulos y conexión a la red.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,64 gigavatios (2027) | |
| Agencia Internacional A | 17,1 GW (2030) | El año de medición posterior captura instalaciones adicionales, y el total publicado es una trayectoria modelada 1,5-S RE90. |
| Consultoría Global A | 29,7 GW (2035) | El horizonte de pronóstico incluye comisionamientos adicionales más allá del año de medición del informe. |
Para Mordor Intelligence, cuando las fechas de comisionamiento permanecen poco claras, la verificación a nivel de proyecto mantiene la adición fuera del total en servicio hasta que se documente una fecha de operación confiable.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de energía solar de Malasia?
Se proyecta que el mercado se expanda desde 6,64 gigavatios en 2027 hasta 27,22 gigavatios en 2032, con un CAGR del 32,6% entre 2027 y 2032.
¿Qué está impulsando la demanda de energía solar en Malasia?
La contratación pública y los PPA corporativos son los principales impulsores. PETRA anunció LSS6 en julio de 2026 con 2.500 MW de energía solar, 1.250 MW de almacenamiento de baterías y una cuota solar separada de 150 MW para empresas Bumiputera en la Península de Malasia.
¿Qué tecnología solar lidera la capacidad instalada en Malasia?
La energía solar fotovoltaica (FV) representó el 100% de la capacidad solar en 2026 y se prevé que crezca a un CAGR del 32,6% entre 2027 y 2032.
¿Qué empresas son prominentes en la industria solar de Malasia?
Las empresas cubiertas incluyen JA Solar Technology Co. Ltd., Solarvest Holdings Berhad, TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. y Plus Xnergy Holding Sdn Bhd.
¿Qué puede ralentizar la entrega de proyectos de energía solar en tejados en Malasia?
Las normas de Solar ATAP de 2026 requieren que los solicitantes de la Península de Malasia paguen todos los costos de modificación de la red del servicio público o del propietario de la red si la evaluación técnica determina que las obras son necesarias.
¿Cómo difieren las rutas de desarrollo solar entre los estados de Malasia?
En Selangor, 70 edificios gubernamentales se habían registrado bajo la Medición Neta de Energía para junio de 2026. En septiembre de 2026, reNIKOLA Gedong Solar firmó un acuerdo de compra de energía de 30 años con Syarikat Sesco Berhad para una instalación planificada de 250 MWac en Sarawak.