
- Alemania
- Arabia Saudí
- Argentina
- Austria
- Bangladés
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Ecuador
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Filipinas
- Francia
- Ghana
- Grecia
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- México
- Nueva Zelanda
- Países Bajos
- Pakistán
- Polonia
- Portugal
- Rumanía
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Tailandia
- Trinidad y Tobago
- Turquía
- Venezuela
- Vietnam
Análisis del Mercado de Energía Solar por Mordor Intelligence
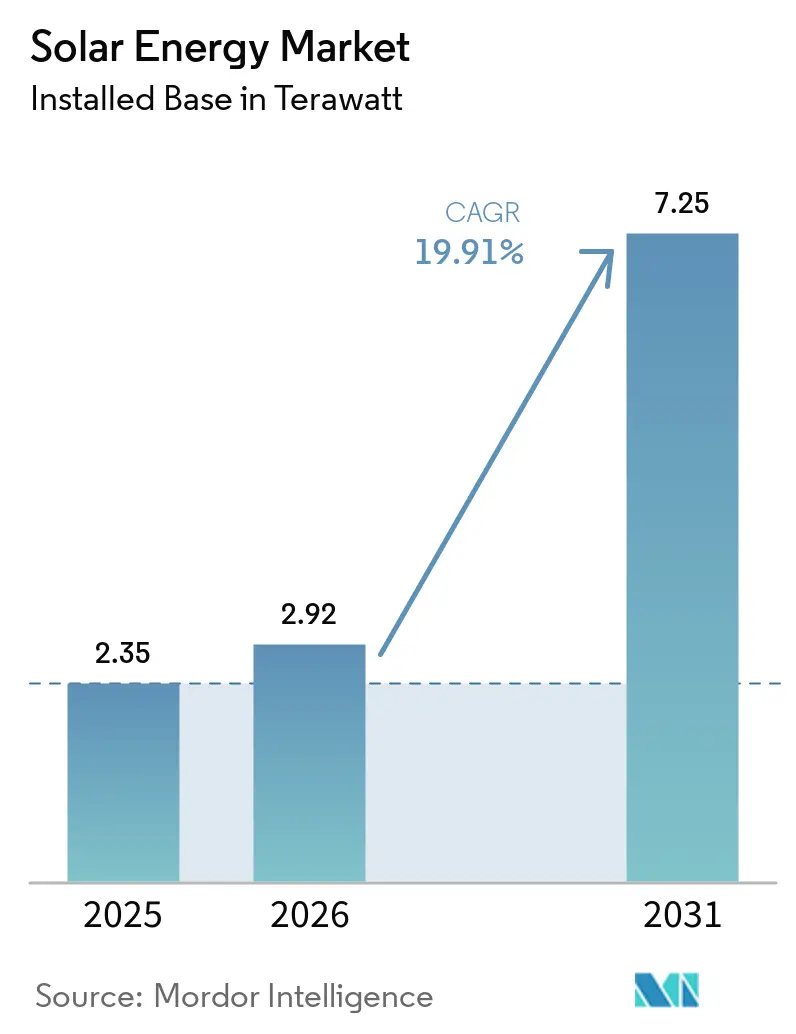
El tamaño del mercado de energía solar fue valorado en 2,92 Teravatios en 2026 y se estima que crecerá desde 3,5 Teravatios en 2027 hasta alcanzar los 8,39 Teravatios en 2032, con una CAGR del 19,12% durante el período de previsión (2027-2032).
La contratación de energía solar combinada con almacenamiento en India y los contratos con centros de datos en España y los Estados Unidos respaldan la demanda de entregas de grandes proyectos. Los fabricantes de módulos responden vinculando el suministro a la entrega de proyectos y a la elegibilidad para créditos fiscales en los Estados Unidos, favoreciendo a los proveedores capaces de documentar el contenido nacional calificado. La optimización híbrida amplía las opciones comerciales, pero las restricciones de la red mantienen la electricidad entregada como elemento central del valor del activo. La eliminación del reembolso del IVA a las exportaciones de fotovoltaica de China a partir de abril de 2026 crea un riesgo de costes para los proyectos africanos que dependen de las importaciones chinas. La disponibilidad de módulos por sí sola no puede garantizar el crecimiento cuando el acceso a la red y los contratos de compra a largo plazo determinan si las nuevas plantas pueden vender su generación.
Conclusiones Clave del Informe
- Por tecnología, la fotovoltaica solar (FV) mantuvo una participación del 99,72% en el mercado de energía solar en 2026 y es el segmento de mayor crecimiento, con una CAGR del 19,14% durante 2027-2032.
- Entre los tipos de red, las instalaciones conectadas a la red representaron el 89,1% de la capacidad solar en 2026, mientras que se prevé que las instalaciones fuera de la red crezcan más rápido con una CAGR del 21,4% durante 2027-2032.
- Por usuario final, los proyectos a escala de servicios públicos representaron una participación del 52,94% del tamaño del mercado de energía solar en 2026, mientras que la energía solar residencial es el segmento de mayor crecimiento con una CAGR del 20,8% durante 2027-2032.
- La selección de componentes abarca módulos, inversores, sistemas de montaje y seguimiento, equipos eléctricos, y almacenamiento de energía e integración híbrida, cada uno de los cuales impone un requisito diferente de entrega de planta.
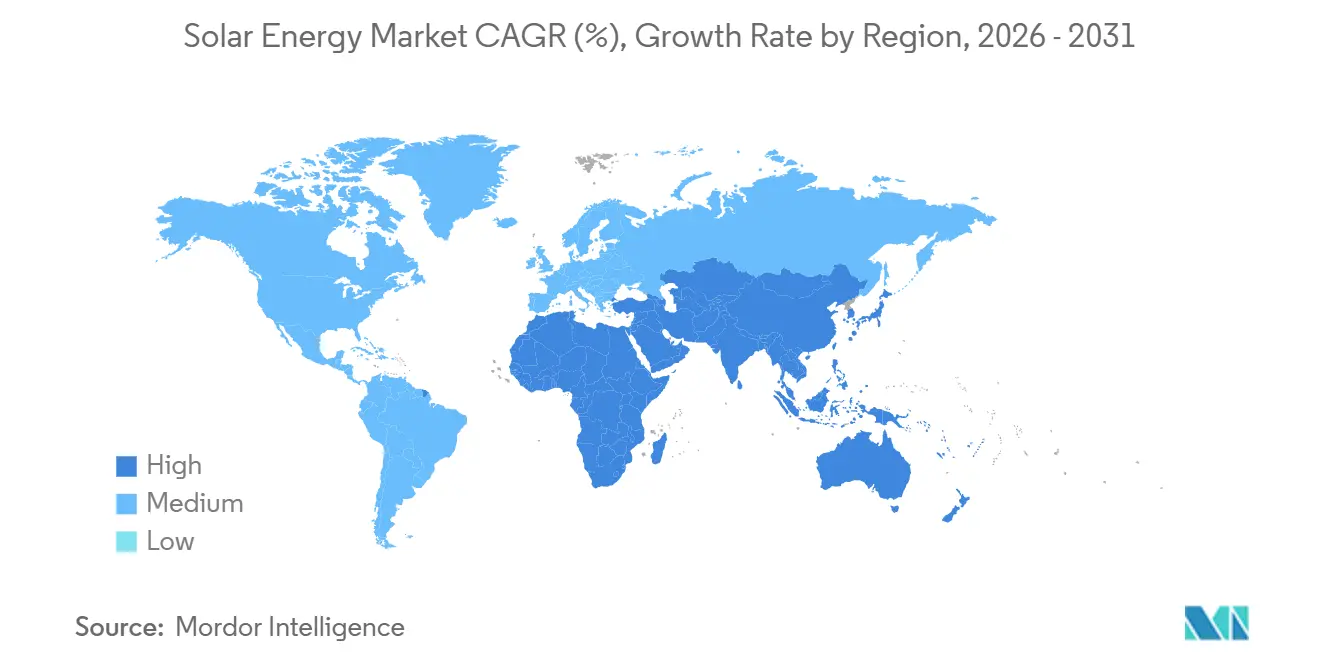
- Por geografías, Asia-Pacífico lideró con el 64,8% de la capacidad solar en 2026, y se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 22% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Paridad de Costes de la Fotovoltaica a Escala de Servicios Públicos que Acelera la Contratación en Asia | +8.5% | China e India | Corto plazo (≤ 2 años) |
| Auge de la Fabricación Nacional Impulsado por la IRA en los Estados Unidos | +4.5% | En todo los Estados Unidos | Mediano plazo (2-4 años) |
| Demanda Corporativa de Acuerdos de Compra de Energía de la IA y Centros de Datos en Europa y América del Norte | +5% | Estados Unidos y España | Mediano plazo (2-4 años) |
| Proyectos Híbridos de Fotovoltaica y Baterías que Desbloquean Nuevos Modelos de Acumulación de Ingresos | +4% | Estados Unidos y Polonia | Mediano plazo (2-4 años) |
| Instalaciones Flotantes y Agrivoltaicas que Abren Mercados con Terreno Restringido (Japón, UE) | +2% | Japón y Francia | Largo plazo (≥ 4 años) |
| Megaproyectos Solares Vinculados al Hidrógeno Verde en Oriente Medio | +1.5% | En todo Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Paridad de Costos de la FV a Escala de Servicios Públicos Acelerando la Contratación en Asia
India añadió un récord de 44,61 GW de capacidad solar en el ejercicio fiscal 2025-26, casi el doble del récord del ejercicio fiscal anterior de 23,83 GW. China representó cerca de dos tercios de la nueva capacidad solar en 2025. En enero de 2026, la Corporación de Energía Solar de India (SECI) adjudicó 1,2 GW de energía solar combinada con 600 MW/3.600 MWh de almacenamiento a tarifas tan bajas como INR 3.120 por MWh (USD 35 por MWh).[1] Los promotores seleccionados firmaron acuerdos de compra de energía a 25 años bajo una estructura de construcción, propiedad y operación. Las condiciones de la licitación exigían al menos 0,5 MW/3 MWh de almacenamiento por cada 1 MW de energía solar contratada y permitían almacenamiento propiedad del proyecto o de terceros. Esta estructura permite a las empresas de servicios públicos contratar generación solar y almacenamiento juntos a un único precio de oferta, respaldando la demanda de equipos a través de adjudicaciones integradas.
Auge de la Fabricación Nacional Impulsado por la IRA en los Estados Unidos
Los incentivos fiscales del lado del proyecto crean un canal de contratación para la fabricación solar nacional calificada. Para las instalaciones solares §48E elegibles que comiencen la construcción en 2026, el bono de contenido nacional requiere un umbral de coste de contenido estadounidense del 50% para los productos manufacturados.[2] El umbral intermedio fue del 45% para la construcción que comenzó entre el 16 de junio y el 31 de diciembre de 2025. Los solicitantes deben certificar el cumplimiento adjuntando una declaración de contenido nacional. Los fabricantes estadounidenses produjeron aproximadamente 15,7 GWcc de paneles fotovoltaicos en el primer semestre de 2025, un 126% más interanual. El contenido calificado de fabricación estadounidense se convierte en parte de la oferta comercial del fabricante de módulos porque contribuye al bono del lado del proyecto del promotor.
Demanda Corporativa de PPA de la Inteligencia Artificial y Centros de Datos en Europa y América del Norte
Los compradores de centros de datos pueden anclar proyectos solares a través de la escala y duración de su demanda de electricidad contratada. En febrero de 2026, Merlin Properties firmó un acuerdo de compra de energía a 40 años con Solaria por 426 MW de energía fotovoltaica solar para sus centros de datos en Madrid, España. En octubre de 2025, Meta acordó comprar toda la producción del proyecto solar Swenson Ranch de 600 MW de ENGIE en Texas para sus centros de datos en los Estados Unidos. El anuncio de ENGIE programó la puesta en servicio para 2027. Para los promotores, un compromiso de producción total como el de Meta asegura un comprador antes de la puesta en servicio, mientras que un contrato como el de Merlin establece una salida a largo plazo para la futura generación solar.
Proyectos Híbridos FV con Baterías que Desbloquean Nuevos Modelos de Acumulación de Ingresos
Los contratos de peaje a largo plazo y la optimización en múltiples mercados ofrecen a los promotores diferentes formas de comercializar la energía solar y el almacenamiento combinados. El proyecto Arrowleaf de Ormat en California alcanzó la operación comercial en diciembre de 2025 con aproximadamente 42 MW de energía solar y 35 MW/140 MWh de almacenamiento. Ormat informó de un acuerdo de peaje a largo plazo con San Diego Community Power para el proyecto. Photon Energy Trading PL y R.Power Renewables firmaron un acuerdo el 1 de julio de 2025 para optimizar el activo fotovoltaico-batería Nehrybka de R.Power en Polonia, con vigencia desde el 1 de agosto de 2025. La estrategia acordada contemplaba la participación planificada en los mercados de día siguiente, intradiario y de servicios auxiliares con capacidad fotovoltaica y de batería, permitiendo la carga de la batería desde la fotovoltaica o la red según las condiciones del mercado. El peaje contratado en Arrowleaf y la participación planificada en múltiples mercados en Nehrybka ofrecen a los promotores rutas de ingresos para activos combinados, respaldando la inversión conjunta en energía solar y baterías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia Excesiva de la Cadena de Suministro del Polisilicio y las Obleas Chinas | -3% | China y países africanos dependientes de importaciones | Mediano plazo (2-4 años) |
| Congestión de la Red y Curtailment en Provincias de Alta Penetración (China, España) | -2% | China y España | Corto plazo (≤ 2 años) |
| Entorno de Tipos de Interés al Alza que Impacta en la Economía de la Energía Solar Residencial (EE. UU., UE) | -1% | En todo los Estados Unidos | Corto plazo (≤ 2 años) |
| Riesgos de Suministro de Telurio e Indio en Películas Delgadas de Alta Eficiencia | -0.4% | China y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia Excesiva de la Cadena de Suministro del Polisilicio y las Obleas Chinas
La concentración de la capacidad aguas arriba expone la contratación solar a cambios más allá de la ubicación del ensamblaje final del panel. China representó un estimado del 95% de la capacidad mundial instalada de fabricación de obleas solares en 2025.[3] La eliminación por parte de China de los reembolsos del IVA a las exportaciones fotovoltaicas entró en vigor el 1 de abril de 2026. En marzo de 2026, el director ejecutivo del Consejo Solar Global advirtió que el cambio podría elevar ligeramente los costes de los proyectos y retrasar la construcción en los países africanos que dependen de las importaciones chinas. Los riesgos identificados incluían escasez, cambios contractuales, acaparamiento de existencias y congestión en el transporte marítimo. La eliminación del reembolso añade un riesgo de coste de importación y de plazos para los promotores africanos, además de la concentración de proveedores que deja el suministro de obleas vinculado a un único país.
Congestión de la Red y Curtailment en Provincias de Alta Penetración (China, España)
El curtailment y las restricciones de la red pueden reducir la electricidad que una nueva planta solar puede entregar, debilitando su valor comercial. En 2025, el curtailment fotovoltaico relacionado con el sistema alcanzó el 35,1% en Tíbet, el 16,6% en Qinghai, el 13,7% en Xinjiang y el 10,4% en Gansu, China. La OCDE informó que el curtailment solar de mediodía en España aumentó de alrededor del 2% a más del 10% en el segundo semestre de 2025, especialmente en zonas con alto potencial renovable. En todas las tecnologías del sistema eléctrico peninsular de España, la energía utilizada para resolver restricciones técnicas aumentó un 33% en enero-agosto de 2026 en comparación con enero-agosto de 2025. El coste de estas medidas de alcance sistémico soportado por la demanda eléctrica aumentó un 43% en el mismo período. El contraste entre las regiones afectadas de China y el curtailment anteriormente limitado de España hace que las condiciones de la red específicas de cada ubicación sean más útiles para la ubicación de nuevas plantas que el potencial renovable por sí solo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
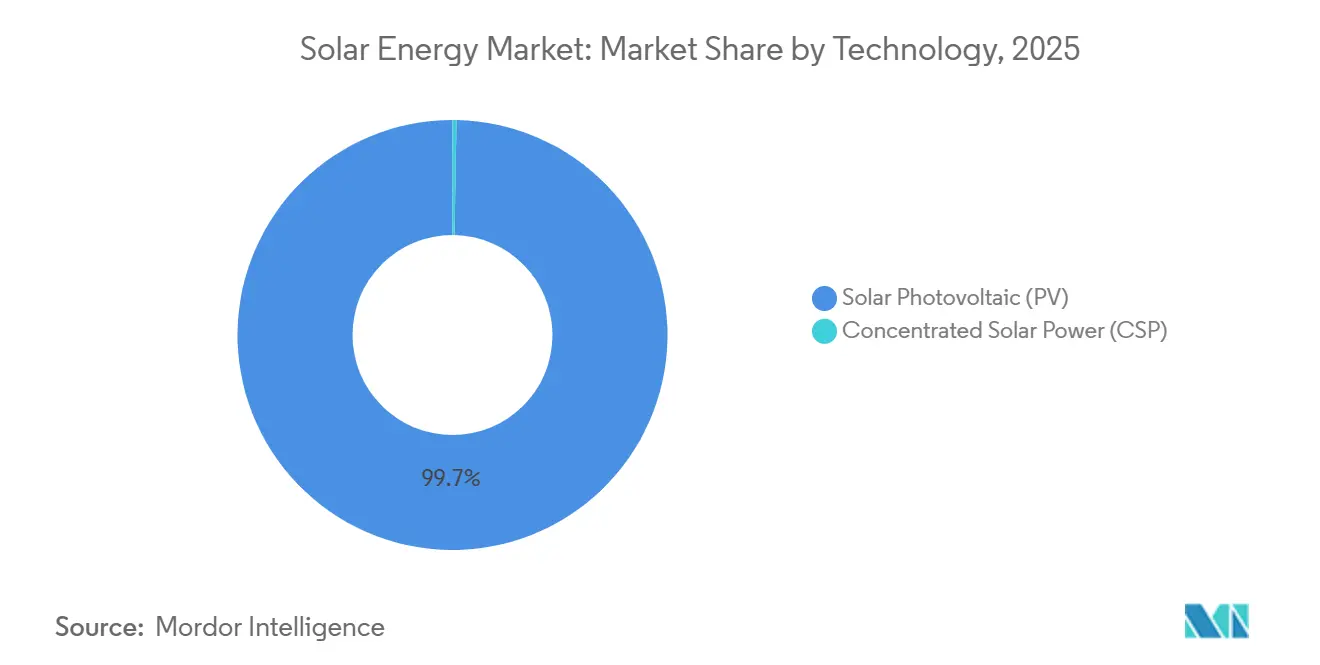
El Crecimiento del Despliegue Fotovoltaico Coexiste con la Presión en la FabricaciónLa energía fotovoltaica solar (FV) representó una participación del 99,72% del tamaño del mercado de energía solar en 2026 y es el segmento más grande y de mayor crecimiento, con una CAGR prevista del 19,14% durante 2027-2032. La AIE PVPS estimó que alrededor de 690 GW de nueva capacidad fotovoltaica se instalaron a nivel mundial en 2025, un 15% más que en 2024. La producción mundial de módulos superó las instalaciones anuales ese año, manteniéndose por debajo de la capacidad de fabricación disponible. JinkoSolar informó un margen bruto a nivel de empresa del 2,2% en 2025, frente al 10,9% en 2024, atribuyendo el descenso principalmente a los menores precios medios de venta de módulos. La erosión del margen de JinkoSolar muestra que el creciente despliegue mundial no aisló sus rendimientos de fabricación de los menores precios de los módulos.
La energía solar concentrada (CSP) ofrece una propuesta de despacho diferente cuando se combina con almacenamiento térmico. El proyecto de torre de sal fundida CSP de 100 MW Redstone de POWERCHINA en la Provincia del Cabo Norte de Sudáfrica entró en operación comercial el 30 de mayo de 2025, tras recibir su certificado de la Compañía Nacional de Transmisión de Sudáfrica. La configuración modelada en 2025 del Laboratorio Nacional de las Rocosas utiliza una torre de energía de sal fundida con 102 MW de capacidad eléctrica neta y 10 horas de almacenamiento térmico de dos tanques. En esa configuración modelada, la sal caliente almacenada puede alimentar el bloque de potencia después del atardecer, extendiendo la ventana de entrega de la planta más allá de la luz solar directa.



Por Tipo de Red:
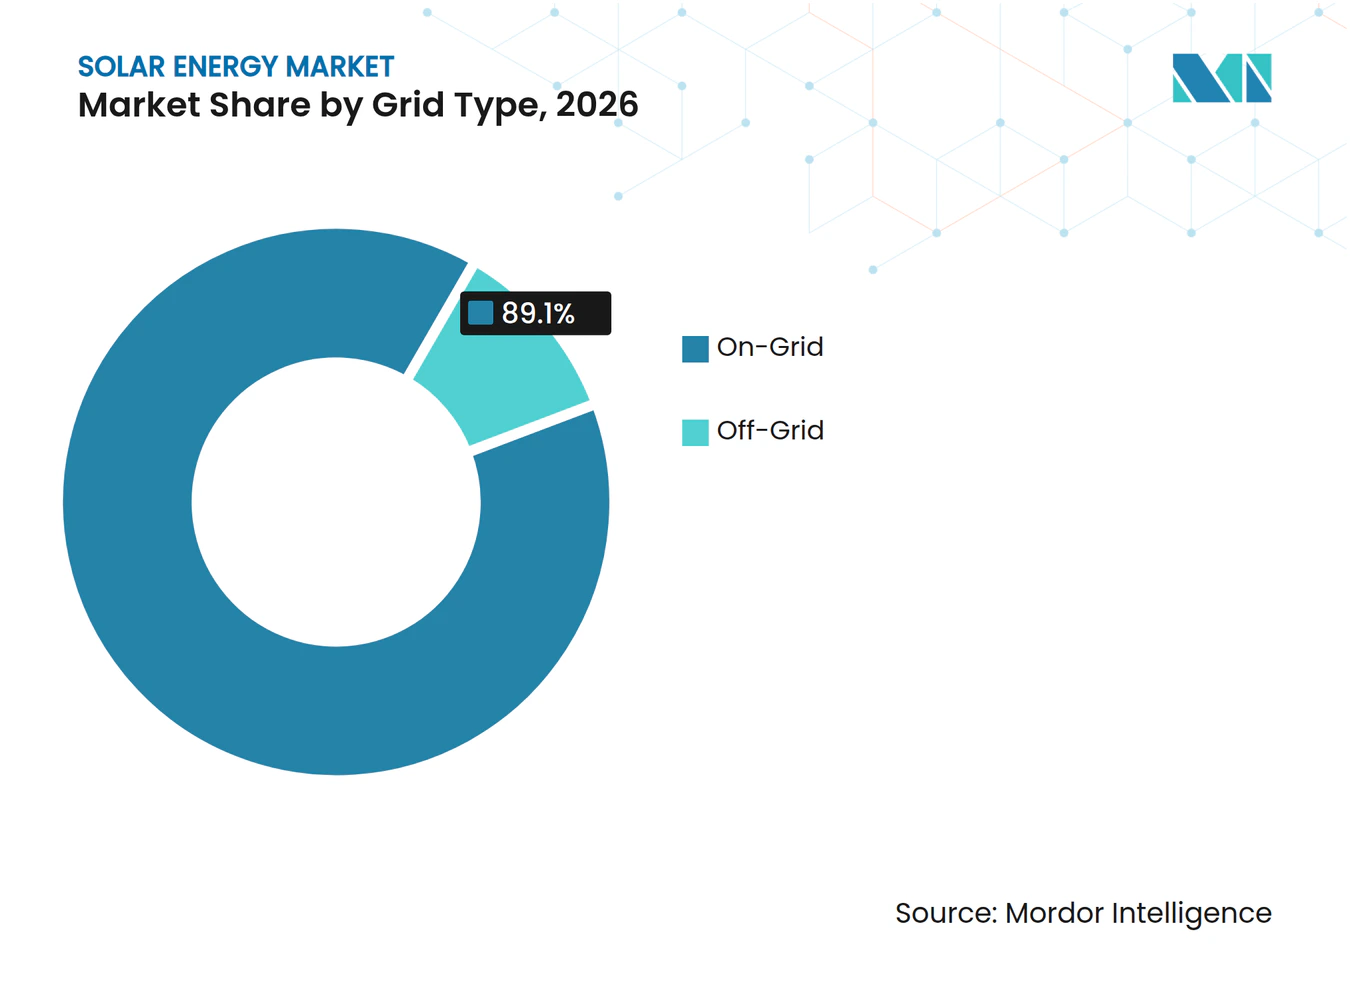
Escala Conectada y Entrega Fuera de la Red Basada en ProductosLas instalaciones conectadas a la red fueron el segmento más grande, con el 89,1% de la capacidad solar en 2026. La Administración Nacional de Energía de China informó de 1.272 GW de capacidad fotovoltaica instalada a finales de junio de 2026, un 15,8% más interanual. La agencia también informó de 71,77 GW de adiciones conectadas a la red en el primer semestre de 2026, comprendiendo 29,55 GW centralizados y 42,22 GW distribuidos. La misma categoría conectada a la red puede abarcar una planta centralizada o una instalación distribuida, por lo que el estado de conexión define el segmento de forma más directa que el tamaño del proyecto. Las adiciones distribuidas superaron a las centralizadas en el primer semestre de China, dando a los proveedores conectados un canal sustancial más allá de las grandes plantas generadoras.
Las instalaciones fuera de la red son el segmento de mayor crecimiento, con una CAGR prevista del 21,4% durante 2027-2032. Los afiliados participantes de GOGLA vendieron 10,2 millones de kits de energía solar fuera de la red en 2025, un 10% más que en 2024 y su mayor volumen anual registrado. Por separado, los afiliados participantes informaron de 143 MW de nueva capacidad instalada a través de kits solares fuera de la red a nivel mundial en 2025. Estos resultados de los afiliados muestran una ruta de volumen de productos para la expansión de la capacidad, dando a los vendedores de kits un canal comercial que no depende de ganar un proyecto de planta centralizada.

Por Usuario Final:
Las Carteras de Servicios Públicos y los Programas para Hogares Configuran la EntregaLos proyectos a escala de servicios públicos representaron una participación del 52,94% del mercado de energía solar en 2026 y fueron el segmento más grande. La AIE PVPS estimó 410 GW de instalaciones fotovoltaicas a escala de servicios públicos a nivel mundial en 2025. En agosto de 2026, Florida Power & Light operaba 120 centros de energía solar en Florida con aproximadamente 8.826 MW de capacidad solar. La flota incluía 12 centros añadidos en 2026, ilustrando cómo una empresa de servicios públicos puede expandirse a través de una secuencia de proyectos dentro de una cartera operativa común. Atender a una empresa de servicios públicos en varios emplazamientos puede crear ventas de proyectos repetidas para los proveedores de equipos, haciendo de la entrega coordinada parte de la oferta comercial.
La energía solar residencial es el segmento de mayor crecimiento, con una CAGR prevista del 20,8% durante 2027-2032. El programa PM Surya Ghar de India contaba con 5,16 millones de hogares beneficiándose de instalaciones en tejados a 12 de agosto de 2026. El programa había puesto en servicio 14,8 GW de capacidad en tejados en agosto de 2026. El crecimiento de la energía fotovoltaica solar comercial e industrial (C&I) en la UE-27 se concentró en solo unos pocos países en 2025. Estos ejemplos dan a los proveedores residenciales un gran canal de hogares vinculado a programas en India, mientras que la demanda empresarial de la UE requiere una cobertura de países más selectiva en lugar de asumir un despliegue uniforme en todo el bloque.
Por Componente (Análisis Cualitativo):
Los Roles de los Equipos Definen la Entrega de la PlantaLos módulos y paneles solares se suministran como equipos fabricados, mientras que los inversores pueden proporcionar una interfaz eléctrica separada para las plantas conectadas a la red. LONGi Green Energy Technology Co. Ltd envió 86,58 GW de módulos solares a nivel mundial en 2025. Sungrow Power Supply informó de 143 GW de envíos mundiales de inversores fotovoltaicos en 2025 y describe los inversores como el elemento que conecta los conjuntos fotovoltaicos a la red. La consecuencia comercial para los promotores de plantas es la necesidad de coordinar diferentes roles de equipos, ya que las grandes entregas de módulos por sí solas no establecen una conexión a la red funcional ni el funcionamiento fiable de la planta de energía resultante.
El posicionamiento de los paneles, la energización eléctrica y la puesta en servicio híbrida pueden crear diferentes requisitos de entrega dentro de una planta solar. Los sistemas de montaje y seguimiento posicionan los paneles, y la Granja Solar Walla Walla en Nueva Gales del Sur comenzó a operar en el segundo trimestre de 2025 utilizando seguimiento de eje único horizontal. Los equipos eléctricos del balance del sistema incluyeron 2 transformadores de alta tensión Siemens energizados en la Granja Solar Culcairn de Neoen en junio de 2025, y el suministro inicial de electricidad a la red de la planta tuvo lugar mientras continuaba la puesta en servicio. Hoohana Solar, desarrollado por 174 Power Global en Kunia, Oahu, comenzó la operación comercial el 11 de julio de 2025, con 52 MW de energía solar y 208 MWh de almacenamiento en baterías, ilustrando el almacenamiento de energía y la integración híbrida. La entrega inicial a la red y la puesta en servicio completada son hitos separados, como ilustra la secuencia de energización de Culcairn.
Análisis Geográfico
Mercado de Energía Solar de Asia-Pacífico
Asia-Pacífico representó una participación del 64,8% del tamaño del mercado de energía solar en 2026, convirtiéndola en la mayor geografía por capacidad solar instalada. SolarPower Europe informó de 487 GW de adiciones de capacidad solar en Asia-Pacífico en 2025, incluidos 382 GW en China. Vietnam Electricity inauguró su planta solar Phuoc Thai 2 conectada a la red en la Provincia de Khanh Hoa el 19 de diciembre de 2025, ilustrando una ruta de entrega liderada por empresas de servicios públicos en otras partes de la región. El total regional deja 105 GW de adiciones anuales fuera de China, por lo que los proveedores se enfrentan a una oportunidad sustancial de equipos regionales junto con el canal de entrega chino.
Mercado de Energía Solar de Oriente Medio y África
Oriente Medio y África es la geografía de mayor crecimiento, con una CAGR prevista del 22% para 2027-2032. IRENA informó de una capacidad solar a finales de 2025 de 38.945 MW en Oriente Medio y 22.188 MW en África. El 12 de agosto de 2026, la segunda fase Obelisk de 564 MW de Scatec entró en operación comercial en Egipto, completando 1,1 GW de energía solar con 100 MW/200 MWh de almacenamiento. Su acuerdo de compra de energía denominado en USD a 25 años con la Compañía Egipcia de Transmisión de Electricidad proporciona al paquete solar y de almacenamiento un marco de ingresos contratados. En el Estado Libre de Sudáfrica, Springbok del Grupo SOLA entró en operación comercial en septiembre de 2025 con distribución de múltiples compradores y acuerdos de compra de energía a largo y corto plazo, abriendo un canal corporativo junto con la compra de servicios públicos.
En América del Norte, los Estados Unidos generaron 296.000 GWh de plantas solares a escala de servicios públicos en 2025, demostrando un canal establecido de suministro de energía de grandes plantas. En Europa, los proyectos a escala de servicios públicos lideraron las nuevas instalaciones fotovoltaicas de la UE-27 en 2025, mientras que Ingka Investments inauguró el parque Recz de Polonia, construido con Enerparc, el 24 de abril de 2025. En América del Sur, los propietarios de viviendas y edificios brasileños habían instalado más de 3,7 millones de sistemas de generación distribuida renovable al 30 de junio de 2025, con generación cercana al consumo. El Programa de Pequeña Generación Distribuida de Chile proporcionó un canal para promotores, con el proyecto solar Venezia de Eurus Energy Chile entrando en operación comercial el 9 de julio de 2025, completando su cartera de programas. La asociación de inversores polaca y el programa chileno ofrecen a los proveedores rutas hacia carteras de proyectos más allá de los pedidos directos de servicios públicos.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan los incentivos de proyectos, la elegibilidad de equipos y las normas de entrega de electricidad desde la perspectiva de los promotores de proyectos solares. Los créditos fiscales y la remuneración de apoyo afectan a la economía de los proyectos en los Estados Unidos y Alemania. Las listas de equipos aprobados de India y las normas de compensación de generación distribuida de Brasil influyen en la elegibilidad y el valor de la electricidad exportada. La columna de Arabia Saudita cubre el autoconsumo permitido de energía fotovoltaica solar en las mismas instalaciones por encima de 2 MW utilizando la ruta de conexión de transmisión publicada.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | India | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Servicio de Impuestos Internos | Agencia Federal de Redes | Ministerio de Energías Nuevas y Renovables | Agencia Nacional de Energía Eléctrica (ANEEL) | Autoridad Reguladora de Electricidad de Arabia Saudita (SERA); Red Nacional SA para conexiones de transmisión |
| Instrumentos clave o dirección | Créditos §§45Y y 48E con un plazo condicional del 31 de diciembre de 2027 | EEG 2023 hasta el 31 de diciembre de 2026; EEG 2027 propuesto para el 1 de enero de 2027, sujeto a aprobación | Lista Aprobada de Modelos y Fabricantes (ALMM); ventana de puesta en servicio limitada para proyectos específicos de medición neta y acceso abierto hasta el 31 de diciembre de 2026 | Ley 14.300 y Resoluciones ANEEL 1.059/2023 y 1.000/2021 para micro y minigeneración distribuida | Marco de autoconsumo de 2023 y procedimiento de transmisión de marzo de 2025 para energía fotovoltaica permitida en las mismas instalaciones por encima de 2 MW |
| Efecto comercial | Las instalaciones aplicables que comiencen la construcción después del 4 de julio de 2026 pierden estos créditos si se ponen en servicio después del 31 de diciembre de 2027 | Remuneración de apoyo publicada; comercialización directa propuesta para nuevas plantas con pago de transición por debajo de la antigua tarifa de alimentación a la red durante hasta 36 meses | Requisitos de equipos aprobados con una ruta de puesta en servicio limitada para proyectos específicos | El 60% de los componentes especificados del servicio de distribución en 2026 y el 75% en 2027 se aplican a la electricidad compensada fuera del Artículo 26 | Capacidad de transmisión limitada a 30 MW o la carga contratada de las instalaciones, la que sea menor; revisión de conexión e inspección del proveedor de servicios |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las condiciones de fecha de construcción en los Estados Unidos convierten el plazo del crédito en una restricción de programación de proyectos, mientras que el marco de remuneración de Alemania respalda las nuevas plantas antes de un cambio propuesto hacia la comercialización directa el 1 de enero de 2027. La ventana de puesta en servicio limitada de India vincula los proyectos afectados a los plazos de elegibilidad de equipos, mientras que las condiciones publicadas de Arabia Saudita sobre las mismas instalaciones y la carga contratada respaldan la continuidad para su ruta de conexión de autoconsumo definida. La incorporación gradual de Brasil eleva los cargos de componentes de distribución sobre la electricidad compensada para las unidades fuera del Artículo 26, creando un entorno de ingresos más difícil para los proyectos no protegidos. Las unidades beneficiarias brasileñas calificadas conservan la protección del Artículo 26 hasta el 31 de diciembre de 2045, sujeto a la elegibilidad de unidades existentes o solicitudes de acceso oportunas y los plazos de conexión aplicables.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de módulos, la entrega de proyectos y la producción de energía operativa a través de los ingresos que cada actividad puede generar. Las operaciones de fabricación de JinkoSolar en 2025 abarcaron obleas, células y módulos, mientras que First Solar fabrica módulos internamente. Canadian Solar informó de 3,38 mil millones de USD en ingresos por módulos solares para 2025. Sus actividades de entrega de proyectos y el negocio operativo de su filial Recurrent Energy amplían la participación comercial del grupo más allá de los equipos fabricados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de módulos solares | Fabricantes de módulos como First Solar Inc., JinkoSolar Holding Co. Ltd y Canadian Solar Inc. | Ventas de módulos | Coordinación de los lanzamientos de producción con las fechas de entrega de proyectos | Coordinar los hitos de producción y entrega |
| Entrega de proyectos y EPC | Proveedores de ingeniería, adquisición y construcción como Canadian Solar Inc. | Ingresos combinados de EPC y otros | Tareas interdependientes de equipos y puesta en servicio | Secuenciar la adquisición y la puesta en servicio según los hitos del proyecto |
| Suministro de energía operativa | Operadores de proyectos como Recurrent Energy, una filial de Canadian Solar Inc. | Ingresos combinados de electricidad, operaciones de almacenamiento en baterías y otros | Dependencia de los ingresos recurrentes de electricidad en la disponibilidad de generación | Vincular los planes operativos a los objetivos de disponibilidad y entrega de electricidad |
| Fuente: Mordor Intelligence | ||||
La captura de valor cambia a medida que la oferta pasa de equipos fabricados a una planta entregada y luego a electricidad operativa. La participación en varias etapas puede conectar esas actividades, pero una venta de módulos por sí sola no entrega el proyecto de ingeniería ni sostiene su producción operativa. La resiliencia depende de coordinar los lanzamientos de producción con las entregas, los hitos de construcción con la puesta en servicio y los objetivos operativos con la disponibilidad de generación. Un grupo integrado puede conservar un interés en los ingresos operativos después de la construcción, ampliando su participación comercial más allá de la entrega de equipos.
Panorama Competitivo
Concentración del Mercado
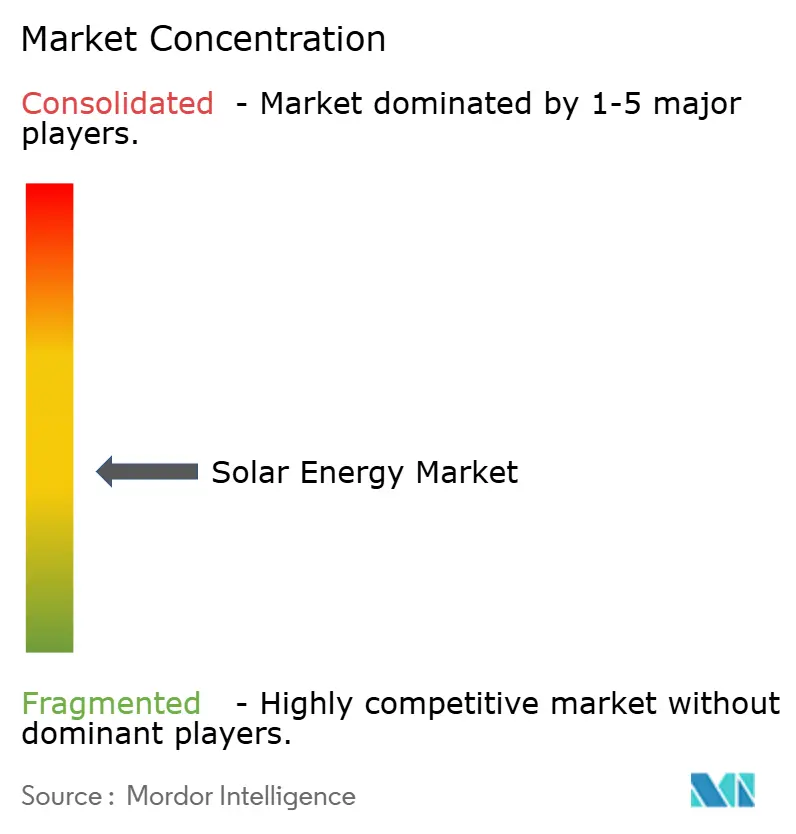
LONGi Green Energy Technology Co. Ltd y JinkoSolar Holding Co. Ltd se encuentran entre varios grandes fabricantes internacionales que compiten en el suministro mundial de módulos solares. Trina Solar Co. Ltd suministra módulos fotovoltaicos, Canadian Solar Inc. combina la fabricación de módulos con el negocio de proyectos separado de Recurrent Energy, y First Solar Inc. fabrica módulos solares. JinkoSolar informó de envíos globales consolidados de 86.056 MW de módulos solares para el año completo 2025, una caída del 7,3% respecto al año completo 2024. Los envíos mundiales de módulos de Canadian Solar cayeron de 31,1 GW en 2024 a 24,3 GW en 2025, mientras que las entregas en los Estados Unidos alcanzaron un récord de 8,1 GW. Los resultados contrastantes de Canadian Solar en los Estados Unidos y a nivel mundial hacen de la exposición al mercado de destino un atributo competitivo separado de la escala total de envíos.
La estrategia de producto es visible en la comercialización de tecnologías de módulos específicas y en la capacidad de entregar esos productos en proyectos solares reales. La estrategia de contacto posterior de LONGi a finales de 2025 incluía 46 GW de capacidad de células HPBC 2.0 interna y 11 GW de capacidad de células colaborativa con Yingfa Deyao y Pingmei LONGi. Trina suministró módulos Vertex N a una planta solar-almacenamiento de 1,3 GW conectada a la red en el noroeste de China en 2025. Para los compradores de proyectos, la capacidad de células de LONGi ofrece una base de suministro específica de arquitectura, mientras que el despliegue completado de Trina proporciona una gran referencia solar-almacenamiento para comparar proveedores de módulos.
El posicionamiento regulatorio añade otra capa competitiva al conectar la actividad de fabricación con el acceso al valor de los créditos fiscales. En junio y julio de 2025, First Solar acordó vender 701,9 millones de USD de créditos §45X generados durante 2025 por 668,1 millones de USD en efectivo, que recibió antes de fin de año. El 29 de diciembre de 2025, T1 Energy realizó transacciones con Trina Solar y otras partes destinadas a respaldar el cumplimiento de las restricciones de créditos fiscales de energía limpia de los Estados Unidos. En 2025, T1 Energy operó G1_Dallas en Wilmer, Texas, una fábrica con 5 GW de capacidad nominal anual de producción de módulos anteriormente propiedad de Trina Solar. La venta de créditos de First Solar y la reestructuración de T1 Energy muestran por qué la actividad calificada en los Estados Unidos y la estructura corporativa importan comercialmente junto con la capacidad de la planta.
Líderes de la Industria de Energía Solar
-
LONGi Green Energy Technology Co. Ltd
-
JinkoSolar Holding Co. Ltd
-
Trina Solar Co. Ltd
-
Canadian Solar Inc.
-
First Solar Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Solar Empresas cubiertas en este informe
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd
- Trina Solar Co. Ltd
- LONGi Green Energy Technology Co. Ltd
- First Solar Inc.
- JA Solar Technology Co. Ltd
- SunPower Corporation
- REC Solar Holdings AS
- Hanwha Q Cells Co. Ltd
- Risen Energy Co. Ltd
- Seraphim Solar System Co. Ltd
- Tata Power Solar Systems Ltd
- Sunrun Inc.
- Enphase Energy Inc.
- SMA Solar Technology AG
- Array Technologies Inc.
- Nextracker Inc.
- Siemens Energy (CSP)
- Abengoa SA
- BrightSource Energy Inc.
- ACCIONA Energía
- ENGIE SA
- ACWA Power
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan los requisitos de nueva construcción de la UE con la contratación solar abierta de India desde la perspectiva de los proveedores de sistemas y los promotores de proyectos. El requisito de diseño solar de la UE cubre los nuevos edificios con solicitudes de permiso después del 29 de mayo de 2026, mientras que el requisito de instalación en edificios de negocios comienza con los permisos presentados a partir del 1 de enero de 2027. La instalación depende de la idoneidad y viabilidad, con criterios nacionales que consideran el potencial técnico y económico y la capacidad estructural. La contratación de Nueva Delhi propone un modelo de construcción, propiedad y operación o RESCO con responsabilidades del promotor para el diseño, la aprobación de la red, la construcción, la operación y el mantenimiento.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Instalaciones solares para nuevos edificios de negocios de la UE | Requisito de instalación para permisos a partir del 1 de enero de 2027, donde sea adecuado y viable | Nuevos propietarios de edificios de negocios | Combinar la ingeniería de tejados con la instalación solar conforme | Capacidad estructural del tejado y viabilidad económica según los criterios nacionales | Instaladores de energía solar en tejados y proveedores de sistemas |
| Entrega de energía solar en edificios municipales de Nueva Delhi | Licitación del 7 de octubre de 2026 para aproximadamente 3,68 MW de energía fotovoltaica en tejados y/o suelo; ofertas en línea el 17 de noviembre y ofertas presenciales el 19 de noviembre de 2026 | Consejo Municipal de Nueva Delhi | Ofrecer un servicio solar completo de construcción, propiedad y operación | Compromisos de garantía de oferta y garantía de cumplimiento | Promotores de proyectos solares calificados |
| Paquetes de equipos e integración para promotores de tejados solares en India | Selección del 1 de octubre de 2026 para 11.159 kW en modalidad RESCO; ofertas con vencimiento el 10 de noviembre de 2026 | Promotores potenciales en la selección Tramo XIV de SECI | Cotizar paquetes coordinados de equipos e integración antes de la selección del promotor | Costes de entrega coherentes con las ofertas de tarifas competitivas | Proveedores de equipos para tejados y contratistas de integración |
| Fuente: Mordor Intelligence | |||||
La licitación municipal de Nueva Delhi proporciona una apertura definida de construcción, propiedad y operación, con ofertas en línea con vencimiento el 17 de noviembre de 2026. El borrador de acuerdo de compra de energía de SECI propone pagos mensuales por la producción solar medida real multiplicada por la tarifa de la oferta, independientemente del consumo del comprador o la inyección a la red. Ese modelo conecta los ingresos futuros del promotor con la generación medida, dando a la operación de la planta un papel comercial durante todo el plazo propuesto del acuerdo de compra de energía. Las ofertas que combinan el rendimiento de generación con el mantenimiento se adaptan a esta apertura porque el pago propuesto recompensa la producción operativa en lugar de la entrega de equipos.
Desarrollos recientes de la industria en Mercado de Energía Solar
- Sep 2026: Ørsted comenzó la construcción de la granja solar Blackwater de 200 MW en el Condado de Roosevelt, Nuevo México, Estados Unidos.
- Sep 2026: Inox Solar Americas LLC firmó un acuerdo para suministrar módulos fotovoltaicos para 3 proyectos a escala de servicios públicos con un total de aproximadamente 767 MW en Carolina del Norte y Texas. Las entregas al promotor de energías renovables y productor de energía independiente de los Estados Unidos estaban programadas para comenzar en 2027.
- Ago 2026: Scatec alcanzó la operación comercial para la segunda fase de 564 MW del proyecto Obelisk de Egipto, completando su proyecto solar de 1,1 GW con 100 MW/200 MWh de almacenamiento en baterías.
Mercado de Energía Solar Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de energía solar mide la capacidad instalada acumulada, en teravatios, de los sistemas de generación de energía fotovoltaica solar y energía solar concentrada en operación en todo el mundo. Abarca las instalaciones conectadas a la red y fuera de la red que sirven a usuarios a escala de servicios públicos, comerciales e industriales, y residenciales en todas las regiones del mundo, clasificadas por sus módulos, inversores, sistemas de montaje y seguimiento, equipos eléctricos del balance del sistema, y almacenamiento de energía o integración híbrida.
Exclusiones del alcance: Se excluyen los calentadores de agua solares térmicos, los equipos de fabricación solar, los componentes solares vendidos por separado no instalados en una planta en operación, y la capacidad de baterías independiente.
Descripción General de la Segmentación
- Por Tecnología
- Fotovoltaica Solar (FV)
- Energía Solar Concentrada (ESC)
- Por Tipo de Red
- Conectada a la Red
- Fuera de la Red
- Por Usuario Final
- A Escala de Servicios Públicos
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análisis Cualitativo)
- Módulos/Paneles Solares
- Inversores (de Cadena, Centrales, Microinversores)
- Sistemas de Montaje y Seguimiento
- Balance de Sistema y Componentes Eléctricos
- Almacenamiento de Energía e Integración Híbrida
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia de capacidad pública se extrae de fuentes como los informes de Tendencias en Aplicaciones Fotovoltaicas del Programa Global de Investigación Fotovoltaica A, las estadísticas de capacidad renovable de IRENA, las tablas de capacidad solar de la Administración de Información Energética de los Estados Unidos, y los informes de ventas e impacto de energía solar fuera de la red de GOGLA. Estas fuentes proporcionan existencias históricas de capacidad y adiciones, patrones de despliegue regional, actividad fuera de la red y contexto tecnológico que ayudan a establecer la flota operativa e identificar cambios en el ritmo de instalación.
Los archivos de empresas, informes anuales, materiales para inversores, avisos de licitación pública y reportajes reputados del sector energético pueden aclarar la puesta en servicio de proyectos, el contexto de envíos de empresas, los calendarios de contratación y los cambios de política, mientras que los conjuntos de datos públicos independientes proporcionan verificaciones cruzadas de los totales informados. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a promotores de proyectos, empresas de servicios públicos, proveedores de EPC, proveedores de módulos e inversores, distribuidores de energía solar fuera de la red, y especialistas públicos en energía o redes en Asia-Pacífico, EMEA y las Américas. Sus aportaciones pondrían a prueba la interpretación de la capacidad operativa informada, el calendario de puesta en servicio, la conexión a la red, el despliegue fuera de la red y las clasificaciones de segmentos frente a la evidencia secundaria. Cuando la evidencia sea contradictoria o una serie regional o de segmento tenga lagunas, los analistas buscarían aclaraciones de los encuestados pertinentes y compararían las estimaciones resultantes con las estadísticas nacionales, los anuncios de proyectos y la evidencia de proveedores o canales antes de seleccionar un valor reconciliado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo utiliza una estimación de arriba hacia abajo del stock mundial de capacidad fotovoltaica y CSP en operación, comenzando con series históricas de capacidad instalada y añadiendo proyectos a medida que entran en operación, teniendo en cuenta las retiradas donde se informan. Las adiciones anuales de fotovoltaica y CSP, las tuberías de proyectos anunciados y en construcción, los registros de conexión a la red y puesta en servicio, y la evidencia de instalación fuera de la red indican el ritmo y el calendario del crecimiento de la capacidad. Los cambios de política y las restricciones de la red informan los rangos de escenarios. Los analistas derivan las participaciones de tecnología, tipo de red, usuario final y regional a partir de los desgloses de capacidad publicados, los registros de proyectos y la evidencia de los participantes del mercado, verificando que las clasificaciones cubran la misma capacidad solar operativa sin contar los componentes o el almacenamiento por separado. Las previsiones utilizan análisis de escenarios anclados en las adiciones históricas y la entrega esperada de proyectos, con expertos primarios verificando la razonabilidad del calendario de proyectos y los impulsores a nivel de segmento. Las verificaciones ascendentes selectivas utilizan resúmenes de capacidad de proyectos o proveedores muestreados y evidencia de canales, mientras que las lagunas materiales se cubren con la serie oficial comparable más cercana y escenarios explícitos de despliegue bajo y alto.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon estadísticas oficiales, registros de proyectos, divulgaciones de empresas y evidencia de canales, y luego compararon las adiciones anuales y los cambios implícitos de capacidad entre señales independientes. Las anomalías, los proyectos duplicados, los cambios en la base de información y las variaciones materiales de las fuentes se investigan y resuelven mediante revisión de fuentes o recontacto con encuestados antes de la revisión analítica de múltiples pasos y la aprobación. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando los eventos de política, red o proyectos cambian materialmente el despliegue esperado, y se verifica nuevamente en una revisión previa a la entrega. El recontacto se activa cuando un proyecto importante se retrasa, una fuente revisa datos históricos o la evidencia de los encuestados entra en conflicto con la puesta en servicio informada.
Estimación del Mercado de Energía Solar de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de energía solar mide la capacidad instalada acumulada, en teravatios, de los sistemas de generación de energía fotovoltaica solar y energía solar concentrada en operación en todo el mundo.
Los principales impulsores de las diferencias incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo utiliza una estimación de arriba hacia abajo del stock mundial de capacidad fotovoltaica y CSP en operación, comenzando con series históricas de capacidad instalada y añadiendo proyectos a medida que entran en operación, teniendo en cuenta las retiradas donde se informan.
Comparación de referencia
| Fuente | Tamaño del Mercado | Diferencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,5 Teravatios (2027) | |
| Programa Global de Investigación Fotovoltaica A | 2,96 Teravatios (2025) | En su base de 2025, esta estimación es un 15,4% inferior al valor de 2027 de este informe de 3,5 Teravatios, 2 años después. El año de observación anterior y la cobertura exclusiva de fotovoltaica, que excluye la capacidad CSP incluida en este mercado, contribuyen a la cifra inferior. |
| Agencia Global de Estadísticas de Energías Renovables B | 2,39 Teravatios (2025) | En su base de 2025, esta estimación es un 31,7% inferior al valor de 2027 de este informe de 3,5 Teravatios, 2 años después. El stock oficial de capacidad solar se mide dos años antes de la estimación de capacidad operativa de 2027 de este informe. |
Los analistas de Mordor Intelligence triangularon estadísticas oficiales, registros de proyectos, divulgaciones de empresas y evidencia de canales, y luego compararon las adiciones anuales y los cambios implícitos de capacidad entre señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía solar y las perspectivas de crecimiento?
El tamaño se estima en 3,5 Teravatios en 2027 y se prevé que alcance los 8,39 Teravatios en 2032, con una CAGR del 19,12% durante 2027-2032.
¿Qué impulsa la demanda de instalaciones de energía solar?
India añadió 44,61 GW de capacidad solar en el ejercicio fiscal 2025-26. La contratación de energía solar combinada con almacenamiento, los incentivos de contenido nacional en los Estados Unidos y los acuerdos de compra de energía con centros de datos en España y los Estados Unidos también respaldan el despliegue.
¿Qué tecnología tiene la mayor participación en la capacidad de generación solar?
La fotovoltaica solar (FV) mantuvo el 99,72% en 2026 y es la tecnología de mayor crecimiento, con una CAGR del 19,14% durante 2027-2032.
¿Qué empresas son los principales fabricantes de módulos solares?
Los principales proveedores incluyen LONGi Green Energy Technology Co. Ltd, JinkoSolar Holding Co. Ltd, Trina Solar Co. Ltd, Canadian Solar Inc. y First Solar Inc.
¿Qué limita las perspectivas de las nuevas instalaciones solares?
El curtailment fotovoltaico restringió la entrega de generación en regiones chinas en 2025. La eliminación del reembolso del IVA a las exportaciones fotovoltaicas de China a partir de abril de 2026 también trajo riesgos de costes de proyectos ligeramente más altos y retrasos en la construcción para los proyectos africanos que dependen de las importaciones chinas.
¿Qué regiones lideran la capacidad solar y el crecimiento previsto?
Asia-Pacífico mantuvo el 64,8% de la capacidad solar en 2026. Se prevé que la región de Oriente Medio y África crezca a una CAGR del 22% durante 2027-2032.