
Tamaño y Participación del Mercado Europeo de Reciclaje de Paneles Solares
Visión General del Mercado
| Período de Estudio | 2026 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 162.87 Millones de dólares |
| Tamaño del Mercado (2026) | 179.92 Millones de dólares |
| Tamaño del Mercado (2031) | 310.20 Millones de dólares |
| Growth Rate (2026 - 2031) | 11.51 % |
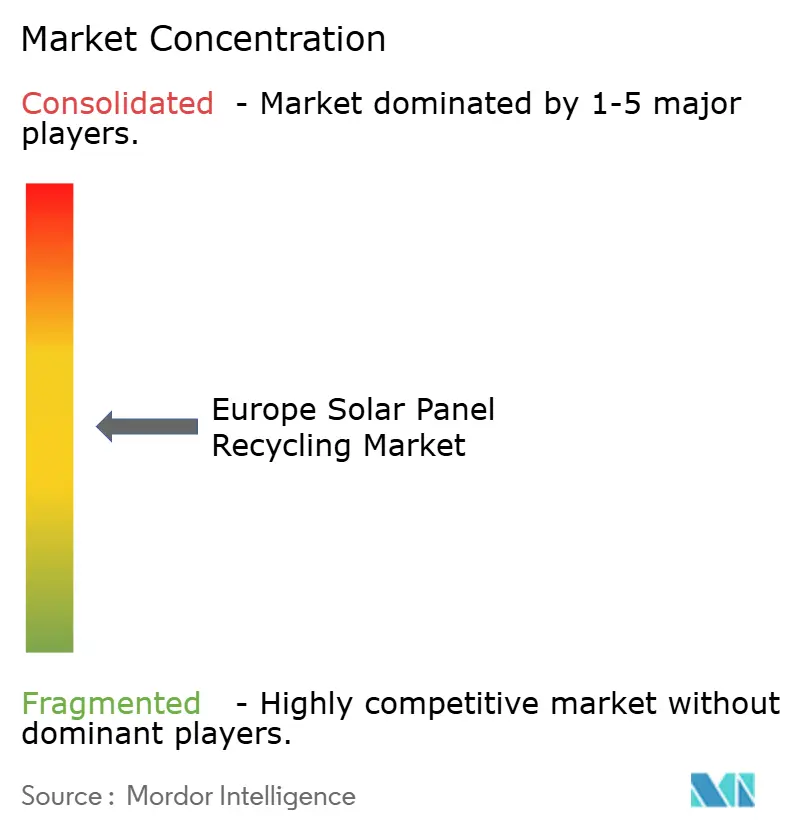
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Reciclaje de Paneles Solares por Mordor Intelligence
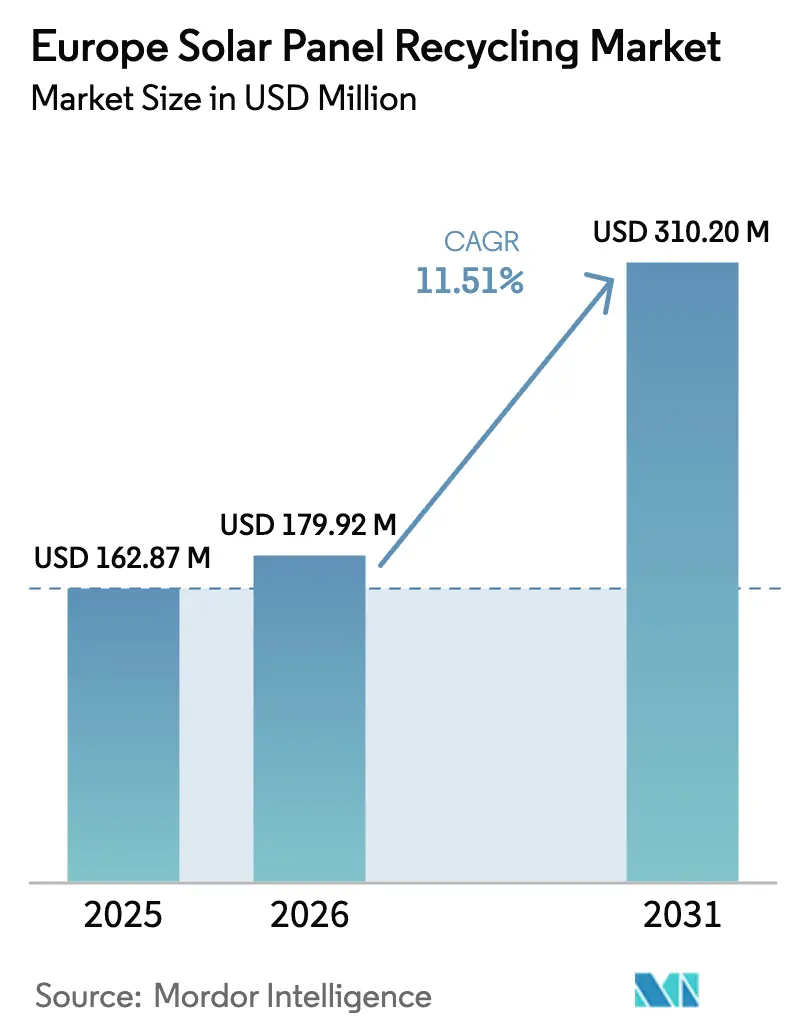
Se espera que el tamaño del Mercado Europeo de Reciclaje de Paneles Solares crezca de USD 162,87 millones en 2025 a USD 179,92 millones en 2026 y se prevé que alcance USD 310,20 millones en 2031 a una CAGR del 11,51% durante 2026-2031.
El impulso resulta de la convergencia de estrictas normativas sobre residuos eléctricos, presión geopolítica para asegurar materias primas críticas y tecnologías probadas que ahora extraen vidrio, plata y silicio a escala industrial. La financiación obligatoria por parte de los productores en virtud de la Directiva sobre Residuos de Aparatos Eléctricos y Electrónicos (RAEE) y la expansión de los esquemas de Responsabilidad Ampliada del Productor (RAP) garantizan una creciente cartera de materias primas, mientras que la Ley de Materias Primas Críticas de la UE desbloquea subvenciones del Fondo de Innovación que reducen el riesgo de los gastos de capital. La demanda intersectorial de los fabricantes de baterías para automóviles mantiene un suelo bajo los precios del silicio reciclado, contrarrestando las históricas oscilaciones de ingresos vinculadas únicamente a los mercados de la plata. Al mismo tiempo, la innovación en procesos está reduciendo los costes operativos: la delaminación láser eleva los rendimientos de recuperación y los centros regionales de preprocesamiento comprimen los gastos logísticos. En conjunto, estos cambios están impulsando el mercado europeo de reciclaje de paneles solares hacia un modelo circular autosostenible anclado en la seguridad de los recursos más que en la evitación de vertederos.[1]Comisión Europea, "Propuesta de Reglamento sobre Materias Primas Críticas," europa.eu
Conclusiones Clave del Informe
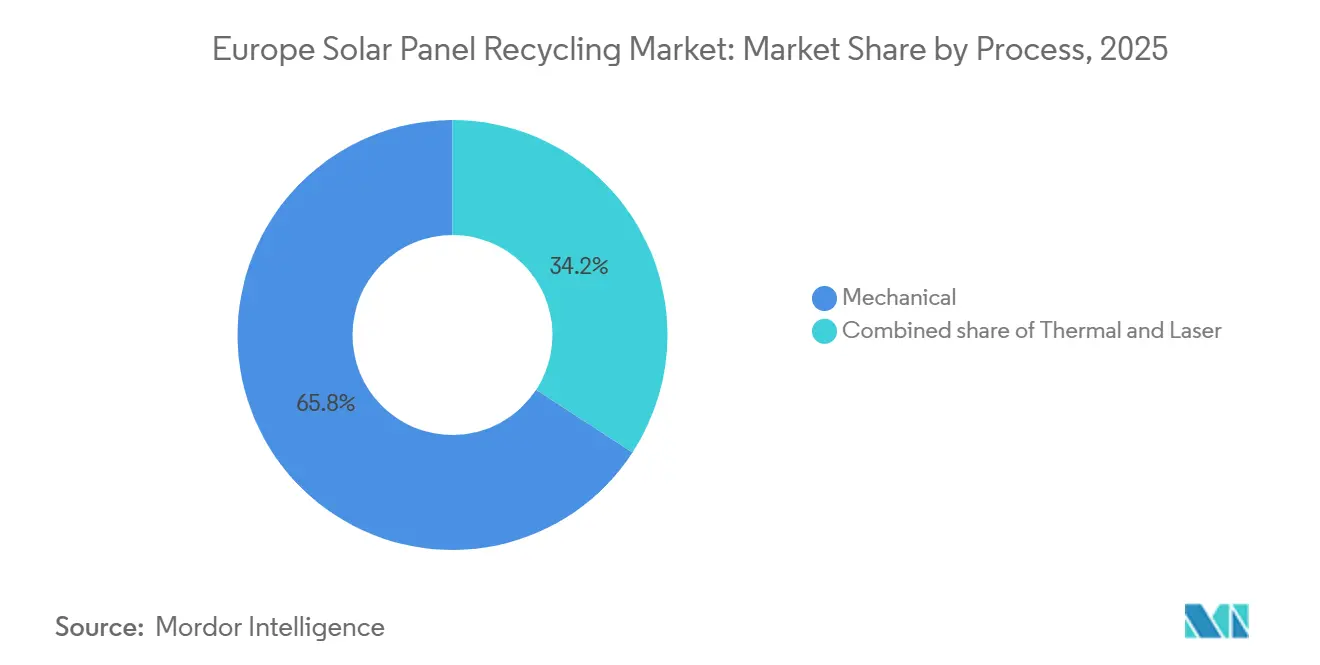
- Por proceso, los métodos mecánicos lideraron con una participación de ingresos del 65,8% en 2025; se prevé que la delaminación láser registre la CAGR más alta, del 16,9%, hasta 2031.
- Por tipo de panel, el silicio cristalino captó el 81,6% de la participación del mercado europeo de reciclaje de paneles solares en 2025, mientras que se proyecta que los paneles CIGS de película delgada se expandan a una CAGR del 19,1% hasta 2031.
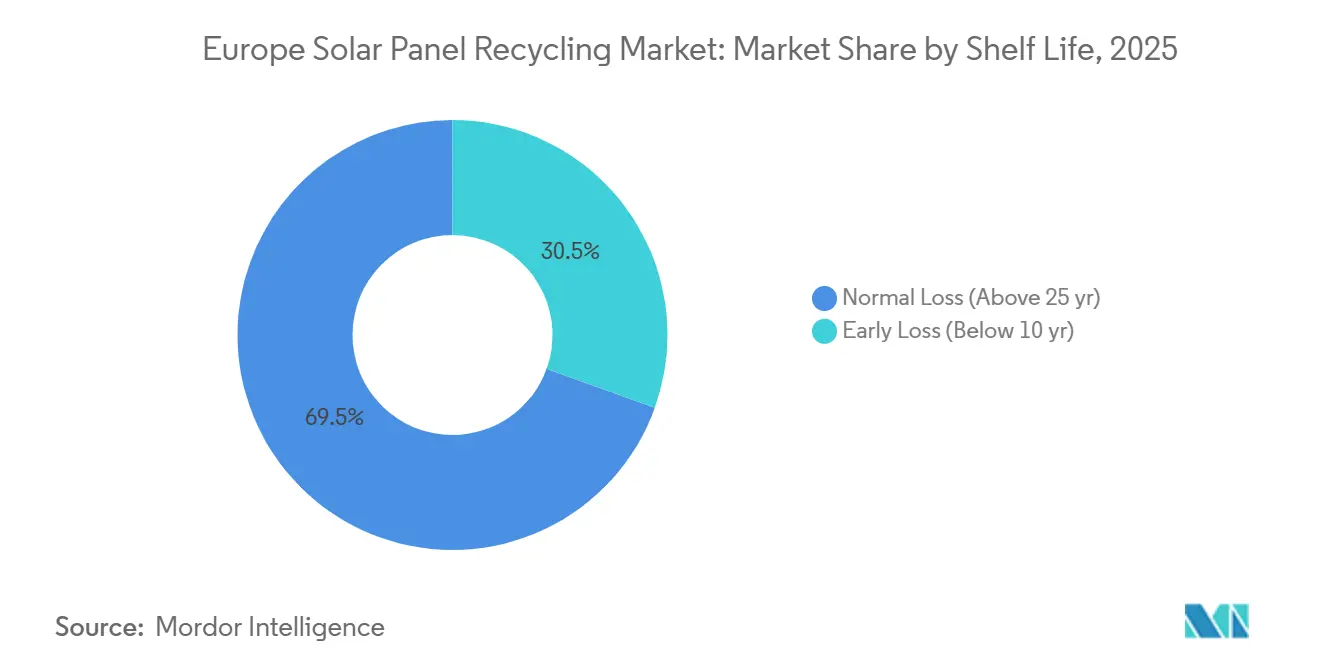
- Por vida útil, los módulos de pérdida normal con más de 25 años representaron el 69,5% de los residuos entrantes en 2025; las unidades de pérdida temprana con menos de 10 años avanzarán a una CAGR del 16,2% hasta 2031.
- Por material recuperado, el vidrio mantuvo una participación del 48,2% del tamaño del mercado europeo de reciclaje de paneles solares en 2025, aunque se espera que la recuperación de plata aumente a una CAGR del 15,3% durante el período de perspectiva.
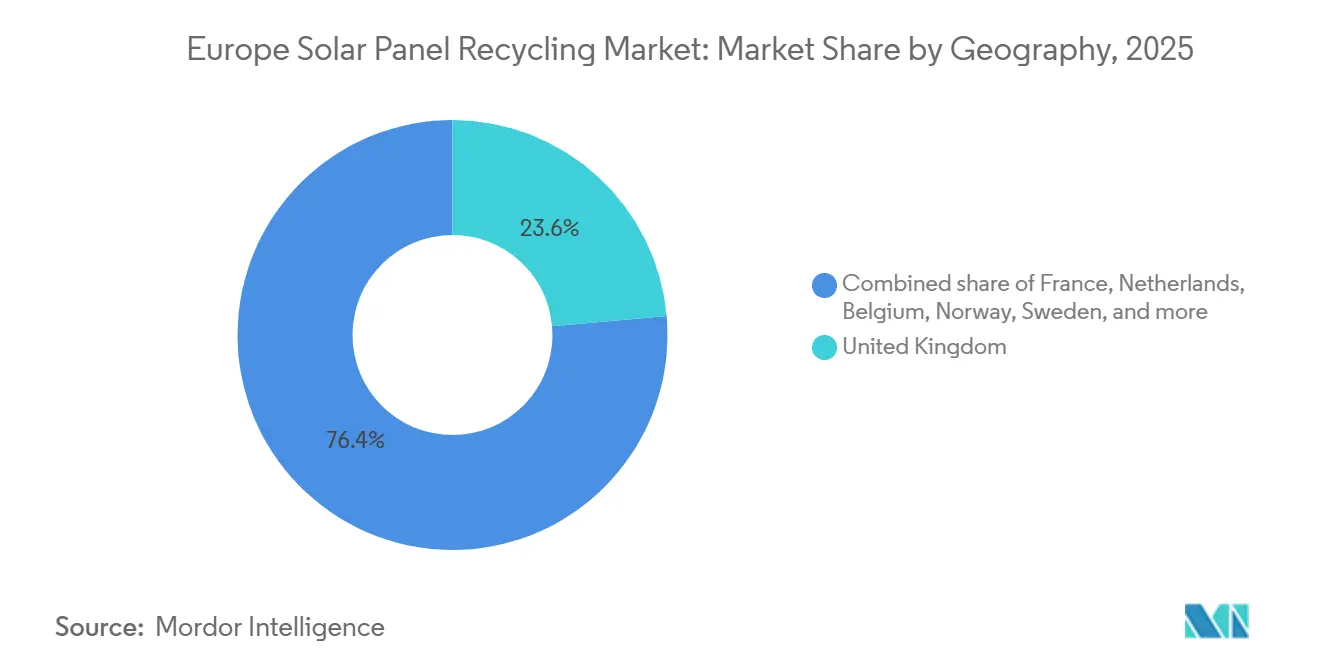
- Por geografía, el Reino Unido representó el 23,7% de los ingresos en 2025 y se proyecta que mantenga la CAGR más rápida, del 13,7%, entre 2026 y 2031.
- Veolia, Reiling, ROSI Solar, PV Cycle y First Solar controlaron colectivamente aproximadamente el 35-40% de los ingresos de 2025, lo que refleja un mercado que se está consolidando pero que aún ofrece margen para competidores impulsados por la tecnología.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Reciclaje de Paneles Solares
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápido crecimiento de las instalaciones fotovoltaicas de la UE que alcanzan más de 70 GW anuales | +3.2% | En toda la UE, con concentración en Alemania, Francia, España y Países Bajos | Mediano plazo (2-4 años) |
| Reciclaje obligatorio financiado por los productores en virtud de la Directiva RAEE y la RAP | +2.8% | En toda la UE, con aplicación más estricta en el Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Comercialización de tecnologías de recuperación de silicio y plata de alto valor | +2.1% | Alemania, Francia, Italia, Países Bajos | Mediano plazo (2-4 años) |
| Ley de Materias Primas Críticas de la UE que prioriza los flujos de residuos fotovoltaicos | +1.9% | En toda la UE, con enfoque estratégico en Alemania, Francia y Polonia | Largo plazo (≥ 4 años) |
| Demanda de los fabricantes de equipos originales del sector automotriz de silicio solar reciclado de grado para baterías de vehículos eléctricos | +1.5% | Alemania, Francia, Reino Unido, con efecto secundario en Europa Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de las Instalaciones Fotovoltaicas de la UE que Alcanzan más de 70 GW Anuales
Las instalaciones fotovoltaicas superaron los 70 GW en 2024 y mantienen el ritmo para adiciones anuales similares, acumulando por adelantado un aumento diferido de residuos estimado en 2,5 millones de toneladas para 2031.[2]SolarPower Europe, "Perspectiva del Mercado de la UE 2024-2028," solarpowereurope.org El aumento de volúmenes ofrece a los recicladores visibilidad a largo plazo que respalda vidas útiles de plantas de más de 10 años. Alemania y España contribuyeron con más de 14 GW cada una en 2024, acelerando la necesidad de asociaciones de recolección que reserven con antelación el desmantelamiento de flotas. El crecimiento también endurece las restricciones de vertederos porque las agencias medioambientales ahora rastrean los flujos de módulos frente a los registros de instalación. En conjunto, estas fuerzas crean una materia prima predecible y de gran volumen que alienta a los acreedores a suscribir capacidad a gran escala.
Reciclaje Obligatorio Financiado por los Productores en virtud de la Directiva RAEE y la RAP
La enmienda de 2012 a la Directiva RAEE, y sus transposiciones nacionales de RAP, obligan a los fabricantes a absorber todos los costes de recolección y procesamiento, eliminando el riesgo de volumen para los recicladores, pero comprimiendo los márgenes de tarifas cuando la distancia a la planta supera los 400 km. El esquema SOREN de Francia recopiló 6.200 toneladas de residuos fotovoltaicos en 2024, un aumento del 40% respecto a 2023, lo que demuestra que los mecanismos regulatorios están ahora plenamente en vigor.[3]SOREN, "Informe Anual 2024," soren.fr La Stiftung EAR de Alemania impuso multas por importaciones no registradas, lo que indica que el cumplimiento pasivo ya no es tolerado. Estas sanciones fomentan el rediseño de módulos para facilitar el desmontaje, mejorando indirectamente los rendimientos de reciclaje.
Comercialización de Tecnologías de Recuperación de Silicio y Plata de Alto Valor
La delaminación láser y la extracción termoquímica de silicio demostraron éxito a escala piloto en 2024, elevando la recuperación de obleas al 87% y asegurando fracciones de plata de pureza del 99,99% cuando se combinan con líneas de refinado METALOR. Al reducir la contaminación, los recicladores pueden vender silicio al 60-70% de los precios del polisilicio virgen, aportando un valor adicional de USD 20-30 por módulo. Estos márgenes justifican presupuestos de capital cercanos a EUR 3 millones por línea cuando el rendimiento supera las 5.000 toneladas anuales, inclinando decisivamente los cálculos de retorno sobre la inversión a favor de los sistemas avanzados.
Ley de Materias Primas Críticas de la UE que Prioriza los Flujos de Residuos Fotovoltaicos
Adoptada en marzo de 2024, la Ley destina EUR 400 millones en subvenciones del Fondo de Innovación para plantas de reciclaje que aseguren silicio, plata e indio a nivel nacional. También establece un requisito de contenido reciclado del 15% para los paneles adquiridos públicamente después de 2027, creando un canal de salida garantizado para las fracciones recuperadas. Polonia y la República Checa se están posicionando como centros de procesamiento ofreciendo permisos acelerados y menores costes laborales, pero aún deben alinearse con los protocolos de certificación de la UE previstos para mediados de 2026.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado coste logístico para módulos voluminosos a través de las fronteras de la UE | -1.8% | Rutas transfronterizas, en particular de Europa del Este a Europa Occidental | Corto plazo (≤ 2 años) |
| Lenta ampliación de las líneas de reciclaje de uso específico (capacidad inferior a 30 kt/año) | -1.5% | En toda la UE, con cuellos de botella en España, Italia y Polonia | Mediano plazo (2-4 años) |
| Volatilidad del precio de la plata que socava el retorno sobre la inversión de los recicladores | -1.2% | En toda la UE, afectando a todos los recicladores dependientes de la recuperación de metales preciosos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Coste Logístico para Módulos Voluminosos a través de las Fronteras de la UE
El transporte domina las estructuras de costes cuando los módulos recorren más de 300 km, alcanzando EUR 0,12 por kilogramo en algunas rutas de Polonia a Francia.[4]Transport & Environment, "Estudio de Costes Logísticos de Módulos Fotovoltaicos 2024," transportenvironment.org La documentación del Convenio de Basilea y las pruebas de plomo-cadmio añaden retrasos de una semana, erosionando el flujo de caja de los recicladores. Los centros regionales de trituración reducen el peso hasta un 70%, pero replicar equipos en 10-15 sitios satélite tensiona los balances de los pequeños operadores.
Lenta Ampliación de las Líneas de Reciclaje de Uso Específico (menos de 30 kt/año)
Europa contaba con solo 30 kt de capacidad anual en 2025 frente a 200 kt de residuos previstos para 2030. La planta de Rousset de Veolia, aunque pionera, tiene un máximo de 4 kt por año y tardó 24 meses en obtener el permiso. Los obstáculos de financiación persisten porque los ingresos dependen de flujos de residuos futuros inciertos; los préstamos del Banco Europeo de Inversiones a ROSI Solar se desembolsan solo después de que se firman los contratos de compra, prolongando los plazos de puesta en marcha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso: La Delaminación Láser Desafía el Dominio Mecánico
La trituración mecánica controló el 65,8% de los ingresos de 2025 porque las líneas heredadas están totalmente amortizadas y siguen siendo fáciles de operar. Sin embargo, los sistemas láser se están expandiendo a una CAGR del 16,9%, la más pronunciada entre todos los procesos, gracias a una pureza del vidrio del 95% y una producción de obleas sin residuos que obtiene precios de venta más altos. En términos de USD, las plantas habilitadas con láser añaden USD 25-30 por tonelada en valor incremental, un diferencial suficiente para amortizar paquetes de equipos de EUR 3 millones cuando los volúmenes anuales superan las 5.000 toneladas. El flujo híbrido de ROSI Solar combina la trituración de bajo coste para la eliminación de aluminio con el acabado láser para fracciones de alta calidad, demostrando una estrategia de transición pragmática que se alinea con las normas de emisiones atmosféricas de la Directiva RAEE en evolución. A lo largo del horizonte de previsión, los métodos mecánicos seguirán sirviendo a los módulos de película delgada y a los alimentadores de pequeña escala, pero las unidades láser están preparadas para dominar las fracciones premium y establecer nuevos estándares de cumplimiento ambiental dentro del mercado europeo de reciclaje de paneles solares.
La escala operativa sigue siendo el filtro de adopción decisivo. Por debajo de las 2.500 toneladas por año, las trituradoras simples superan en capex y tiempo de actividad, lo que les otorga una base instalada en los mercados más pequeños de Europa del Este y el Mediterráneo. Sin embargo, las licitaciones nacionales puntúan cada vez más las ofertas en función de las tasas de recuperación, desplazando gradualmente la contratación a favor de las líneas láser o termoquímicas. La financiación pública del Fondo de Innovación de la UE prioriza específicamente los umbrales de recuperación superiores al 85%, impulsando efectivamente la capacidad futura hacia configuraciones avanzadas y reduciendo la participación a largo plazo de las plantas mecánicas básicas dentro del panorama del mercado europeo de reciclaje de paneles solares.


Por Tipo de Panel: Los Residuos de Película Delgada se Aceleran a Pesar de la Prevalencia del Silicio Cristalino
Los módulos de silicio cristalino representaron el 81,6% de los residuos entrantes en 2025, reflejando su participación en las instalaciones. Su diversificada mezcla de materiales, vidrio, aluminio, silicio y plata, los mantiene como la columna vertebral económica del mercado europeo de reciclaje de paneles solares. Sin embargo, el CIGS de película delgada está creciendo a una CAGR del 19,1% porque muchas matrices de servicios públicos de primera generación están fallando antes de lo proyectado. Aunque los paneles CIGS carecen de plata, contienen indio y galio, que la Ley de Materias Primas Críticas ahora clasifica como estratégicos, impulsando empresas de recuperación especializadas en Alemania e Italia. Los primeros adoptantes como First Solar ilustran la viabilidad del ciclo cerrado, recuperando el 90% del material de telururo de cadmio para su reutilización.
Las variaciones en los costes regulatorios moldean aún más la economía de los segmentos. Los recicladores de película delgada deben gestionar permisos de residuos peligrosos, añadiendo EUR 50-100 por tonelada. Los procesadores de silicio cristalino evitan estos recargos, pero pueden enfrentarse a rendimientos decrecientes de plata a medida que los módulos modernos adoptan cargas de metalización más bajas. Los fabricantes de paneles están respondiendo con programas de devolución que se interconectan con sus propios pilotos de reciclaje, una tendencia ejemplificada por el módulo totalmente reciclado de Trina Solar en 2024, que muestra cómo el control del fabricante puede acortar los ciclos de materiales y remodelar la competencia entre categorías de paneles dentro del mercado europeo de reciclaje de paneles solares.
Por Vida Útil: Las Fallas de Pérdida Temprana Pasan a Primer Plano
Los módulos con más de 25 años representaron el 69,5% de los residuos de 2025, pero las unidades con menos de 10 años aumentarán a una CAGR del 16,2%, impulsadas por daños por tormentas, defectos de fabricación y actualizaciones del código de red. Los módulos de pérdida temprana complican la planificación porque aparecen de forma impredecible, aunque ofrecen un mayor rendimiento residual, lo que permite su reventa para usos fuera de la red. El acuerdo de ROSI Solar de abril de 2025 con Yingli segrega dichos módulos mediante pruebas de destello automatizadas, extrayendo un flujo de ingresos secundario que compensa los costes de reciclaje. Las tendencias paralelas en seguros, las reclamaciones por daños de granizo aumentaron un 60% en Alemania y Francia en 2024, lo que significa que las decisiones de desmantelamiento ahora recaen tanto en los aseguradores como en los propietarios de activos.
Los módulos de pérdida normal siguen ofreciendo rendimientos de plata superiores porque las células más antiguas utilizaban una metalización más pesada. Sin embargo, también sufren un mayor oscurecimiento del encapsulante y microfisuras, lo que requiere un tratamiento mecánico o térmico agresivo que eleva el consumo de energía. Para 2031, los recicladores anticipan procesar volúmenes iguales de ambas cohortes de edad, lo que exige diseños de plantas flexibles que puedan alternar entre la clasificación para reventa y la trituración de materiales sin largos cambios de configuración.
Por Material Recuperado: El Crecimiento de la Plata Supera el Volumen del Vidrio
El vidrio representó el 48,2% del valor de los materiales de 2025 debido a su participación en masa, pero los precios se mantienen bajos en EUR 30-70 por tonelada. Se proyecta que la plata, solo unos pocos cientos de gramos por tonelada, registre la CAGR más rápida del 15,3% porque las mejoras de pureza desbloquean ventas directas a cadenas de suministro de electrónica y joyería que pagan un 10-15% por encima de los comerciantes de lingotes. Los acuerdos de precio fijo, como la alianza de ROSI Solar con METALOR, ilustran cómo los acuerdos verticales cubren las oscilaciones del mercado, estabilizando el EBITDA incluso cuando los mercados al contado se suavizan. La recuperación de obleas de silicio, demostrada por el piloto de rendimiento del 87% del consorcio FORESi, podría escalar a 5.000 toneladas anuales para 2027, pero aún enfrenta altos costes de refinado químico que limitan la contribución al margen a corto plazo.
El aluminio y el cobre siguen siendo fracciones de liquidez rápida, fáciles de procesar y líquidas para vender, aunque ofrecen un potencial alcista limitado. Por el contrario, el indio y el galio de las líneas CIGS podrían alcanzar primas estratégicas una vez que maduren las rutas hidrometalúrgicas, respaldadas por convocatorias del Fondo de Innovación que recompensan la extracción de materiales críticos. La jerarquía en evolución subraya por qué el tonelaje de vidrio puede reducirse en valor relativo incluso cuando los volúmenes aumentan, mientras que los metales de alta pureza y el silicio dictan los arcos de rentabilidad dentro del mercado europeo de reciclaje de paneles solares.
Análisis Geográfico
El Reino Unido dominó el mercado europeo de reciclaje de paneles solares en 2025 con una participación de ingresos del 23,7% y está previsto que crezca a una CAGR del 13,7% hasta 2031. El avance refleja una estricta aplicación de la Directiva RAEE, densas flotas de instalaciones en tejados y la asociación de ROSI Solar con Waste Experts, que extiende la recolección al 95% de los códigos postales y reduce los costes logísticos por módulo en un 25%. Las subvenciones gubernamentales orientadas a los "empleos verdes" mejoran aún más la economía de los proyectos, fomentando el procesamiento nacional en lugar de la exportación a plantas continentales.
Francia y Alemania suministraron conjuntamente más del 40% de la capacidad regional en 2025. La planta de Rousset de Veolia y los dos emplazamientos alemanes de Reiling anclan la infraestructura de Europa Occidental, procesando más de 12.000 toneladas anuales. Ambos países se benefician de registros de cumplimiento transparentes, SOREN y Stiftung EAR, que proporcionan a los recicladores visibilidad anticipada sobre los calendarios de desmantelamiento, lo que permite contratos de materias primas con una duración de cinco años o más. Los clústeres industriales de Alemania también albergan compradores de vidrio y metales, reduciendo los tramos de transporte para las fracciones recuperadas.
El sur y el este de Europa están emergiendo rápidamente. España, impulsada por la planta de 8.000 toneladas de Trabede y Greening Group prevista para 2027, aprovecha los menores costes laborales y la proximidad a las carteras de servicios públicos ibéricos que enfrentan mandatos de RAP. Italia, con el piloto láser de 9-Tech en Venecia, se posiciona como banco de pruebas tecnológico, aunque la capacidad nacional sigue siendo inferior a 3 kt por año. Polonia y la República Checa anuncian zonas de permisos rápidos para atraer inversores en virtud de la Ley de Materias Primas Críticas, pero el despliegue de capital se está retrasando debido a restricciones de financiación y cuellos de botella en el refinado. Los mercados nórdicos siguen siendo un nicho, aunque la línea de 1.500 toneladas de Norsk Solar Recycling ofrece un modelo para las naciones de alta latitud que buscan un procesamiento localizado que evite el costoso transporte transbáltico.
Panorama regulatorio
La gestión de residuos de paneles solares en Europa se rige principalmente por la Directiva de la UE sobre Residuos de Aparatos Eléctricos y Electrónicos (RAEE) (2012/19/UE). Esta somete a los paneles fotovoltaicos a normas de responsabilidad del productor y exige que los productores financien la recolección y el tratamiento a través de esquemas nacionales de Responsabilidad Extendida del Productor (REP). El marco establece objetivos mínimos para los equipos de la categoría correspondiente, incluyendo un 85% de recuperación y un 80% de preparación para la reutilización o el reciclaje, lo que a su vez condiciona los requisitos de licitación y fomenta que los recicladores opten por configuraciones de mayor rendimiento.
En 2024, la Directiva (UE) 2024/884 modificó la Directiva RAEE para aclarar las obligaciones relativas a los paneles fotovoltaicos, incluyendo los requisitos de marcado para los paneles comercializados a partir del 13 de agosto de 2012, y refuerza la identificación rastreable. La norma EN 50419:2022 se cita habitualmente como el estándar de marcado preferido para respaldar el seguimiento de fechas. Esto ayuda a los registros y a los esquemas de cumplimiento a asignar responsabilidades y respalda las medidas de control frente a importaciones no registradas a nivel de cada estado miembro.
Panorama Competitivo
La competencia en el mercado europeo de reciclaje de paneles solares es moderada y centrada en la tecnología. Veolia, Reiling, ROSI Solar, PV Cycle y First Solar ostentan entre el 35-40% de los ingresos combinados, pero las barreras de entrada están cayendo a medida que las subvenciones del Fondo de Innovación cubren hasta el 60% del capex elegible. El movimiento de Veolia en 2024 para adquirir parques solares envejecidos ilustra una estrategia vertical que asegura la materia prima antes de que los rivales pujen. ROSI Solar contrarresta con un ecosistema de refinado, AGC Glass para el cullet, METALOR para la plata y Yingli para las pruebas de reventa, reforzando su dominio sobre los pasos de valor añadido y logrando márgenes que las plantas más pequeñas tienen dificultades para igualar.
Los fabricantes están entrando en la contienda. El módulo totalmente reciclado de Trina Solar, protegido por 37 patentes, reivindica que los fabricantes de equipos originales pueden internalizar la circularidad, aprovechando la marca y la escala para superar a los recicladores independientes. First Solar sigue siendo el especialista en película delgada, operando líneas de ciclo cerrado de telururo de cadmio desde 2018 y aportando relatos de recuperación del 90% de materiales que resuenan entre los responsables políticos que buscan reducir los residuos peligrosos. Los pioneros del láser 9-Tech y Apellix se diferencian en pureza y métricas de carbono; sin embargo, las necesidades de capital superiores a EUR 2 millones por línea suponen un obstáculo a menos que el rendimiento supere las 5.000 toneladas anuales.
Se espera una consolidación a medida que las empresas medianas que carecen de tecnología propia se asocien con especialistas en recolección para sobrevivir. Las asociaciones transfronterizas, ejemplificadas por los acuerdos logísticos de ROSI Solar en el Reino Unido y Suiza, presagian una red de suministro regional donde las fracciones de alto valor fluyen hacia refinadores centralizados mientras el vidrio de bajo valor permanece local. La armonización regulatoria sobre la verificación del contenido reciclado, prevista para mediados de 2026, probablemente elevará los costes de cumplimiento, impulsando el mercado hacia operadores certificados menos numerosos pero de mayor tamaño.
Líderes de la Industria Europea de Reciclaje de Paneles Solares
Veolia Environnement S.A.
Reiling PV-Recycling GmbH
ROSI Solar
PV Cycle (incl. Soren)
First Solar Inc. (operaciones en Europa)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es el desarrollo de redes regionales de preprocesamiento y recolección que reduzcan el elevado costo de trasladar módulos voluminosos entre fronteras, mientras siguen alimentando un refinado centralizado de alta pureza. SolarPower Europe ha defendido medidas que respalden un mercado único europeo para los residuos y envíos intracomunitarios más fluidos, lo que favorece lotes de mayor tamaño y una utilización más estable de las plantas para los recicladores capaces de coordinar la logística multinacional.
Una segunda oportunidad es escalar rutas de recuperación avanzadas que desbloqueen materias primas secundarias de mayor valor, en particular silicio y plata, y permitan alianzas con compradores posteriores en los sectores del vidrio y los metales. Movimientos recientes del sector apuntan en esta dirección, incluyendo la alianza de AGC Glass Europe con SOLAR MATERIALS (octubre de 2025) para incorporar vidrio solar reciclado de alta pureza en la producción de vidrio flotado. ROSI Solar también obtuvo más de 20 millones de EUR en financiación de Serie B y subvenciones (abril de 2026) vinculadas a la ampliación de capacidad, incluida una planta de 10.000 toneladas anuales en Teruel, España. En conjunto, estas acciones respaldan un cambio desde el reciclaje basado únicamente en tarifas hacia modelos integrados impulsados por contratos de compra (offtake), donde las fracciones recuperadas cumplen requisitos de calidad más estrictos exigidos por compradores industriales, así como las normas de contenido reciclado en la contratación pública que están surgiendo bajo las prioridades más amplias de seguridad de materias primas de la UE.
Desarrollos recientes del sector
- Abril de 2026: ROSI Solar obtuvo más de 20 millones de EUR en financiación de Serie B y subvenciones para ampliar el reciclaje fotovoltaico, incluida una planta de 10.000 t/año en Teruel, España. La inversión amplía la capacidad de reciclaje fotovoltaico en toda Europa y acelera el despliegue transfronterizo de materiales reciclados.
- Abril de 2026: ROSI Solar obtuvo más de 20 millones de EUR (aprox. 23 millones de USD) en financiación de Serie B y subvenciones para escalar el reciclaje fotovoltaico en toda Europa, incluida una nueva planta de 10.000 toneladas anuales en Teruel, España. La financiación amplía la capacidad para recuperar mayores fracciones de módulos al final de su vida útil.
- Marzo de 2026: Veolia Recycling despliega procesamiento de próxima generación para residuos electrónicos y de baterías, con una ampliación de capacidad hasta 50.000 toneladas anuales en Alemania y Francia; se mantiene una recuperación de vidrio del 95% en pruebas piloto. La mejora amplía las capacidades de procesamiento de flujos de residuos relacionados con paneles fotovoltaicos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los servicios pagados y los ingresos por procesamiento obtenidos de la recolección, transporte, tratamiento y reciclaje de paneles solares fotovoltaicos al final de su vida útil en Europa, donde el valor se reconoce cuando los paneles ingresan en un flujo de residuos o reciclaje aprobado.
Exclusiones de alcance: excluimos los ingresos por la fabricación de paneles nuevos, la reventa de módulos usados en funcionamiento y el reciclaje de residuos electrónicos no fotovoltaicos que no estén directamente vinculados a los paneles fotovoltaicos.
Descripción general de la segmentación
- Por Proceso
- Térmico
- Mecánico
- Láser
- Por Tipo de Panel
- Silicio Cristalino
- Película Delgada
- Por Vida Útil
- Pérdida Normal (más de 25 años)
- Pérdida Temprana (menos de 10 años)
- Por Material Recuperado
- Vidrio
- Obleas de Silicio
- Plata
- Aluminio
- Otros Metales (Cu, Indio, etc.)
- Por Geografía
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Bélgica
- Polonia
- Suecia
- Noruega
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la base de políticas y volúmenes de Europa, ya que los flujos al final de la vida útil están fuertemente condicionados por la recolección y los informes regulados. Nos apoyamos en fuentes públicas como las series de residuos y comercio de Eurostat, los textos de la Comisión Europea sobre la Directiva RAEE, y las agencias nacionales de medio ambiente que publican orientaciones sobre cumplimiento y gestión de residuos.
Para traducir el despliegue fotovoltaico en demanda futura de reciclaje, también revisamos fuentes como las publicaciones de IEA PVPS, los trabajos de IRENA sobre el fin de vida de los paneles fotovoltaicos, y estudios revisados por pares sobre escenarios de flujos de residuos fotovoltaicos y composición de materiales. Los informes de empresas, presentaciones a inversores, sitios web de asociaciones y prensa especializada de renombre se emplearon después para verificar señales de capacidad de procesamiento, pasos de servicio habituales y tendencias de precios de los materiales recuperados. En algunos casos, se consultaron suscripciones de pago a datos financieros de empresas, bases de datos de patentes y datos comerciales a nivel de envío para contrastar afirmaciones y cerrar pequeñas brechas, y esta lista es ilustrativa y no exhaustiva, ya que también se utilizaron otras fuentes durante la recopilación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con recicladores, partes interesadas en la recolección de residuos, especialistas en cumplimiento normativo y compradores de materiales aguas abajo, con el fin de poner a prueba los supuestos frente a prácticas operativas reales. Dado que Europa no es un sistema uniforme, también verificamos las diferencias en la cobertura de los sistemas de devolución, las rutas de tratamiento y la disciplina de reporte entre los principales países fotovoltaicos y los mercados más pequeños antes de fijar los parámetros del modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 15% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una reconstrucción de la demanda de arriba hacia abajo, basada en las tendencias de la base instalada fotovoltaica en Europa y los flujos previstos al final de la vida útil, que luego se filtraron a través del comportamiento de recolección vinculado a la Directiva RAEE y la proporción de paneles que, de manera realista, entran en rutas de reciclaje formal. Una vez establecido el conjunto de demanda, el modelo de ingresos aplicó los pasos de servicio (recolección y logística, desmantelamiento y separación de materiales) utilizando puntos de precio prácticos confirmados mediante entrevistas.
Los principales datos utilizados para mantener el modelo específico del mercado incluyeron: los volúmenes anuales de residuos fotovoltaicos y su calendario según patrones de pérdida normal y pérdida temprana, la división entre paneles de silicio cristalino y de capa fina, el peso medio de los módulos y la proporción típica de vidrio, los umbrales de recolección y recuperación vinculados al cumplimiento de la Directiva RAEE, y los rendimientos reales de fracciones valiosas como los marcos de aluminio y los componentes con contenido de plata. A continuación, se utilizaron aproximaciones de abajo hacia arriba como verificación cruzada, principalmente contrastando los totales frente a la capacidad de procesamiento visible y una construcción muestreada de precio medio de venta (ASP) por volumen para las principales rutas, y las brechas se resolvieron aplicando rangos de utilización conservadores cuando el rendimiento a nivel de instalación no se divulgaba de forma consistente.
La previsión se basó en un análisis de escenarios respaldado por opiniones de expertos sobre tres factores que más influyen en los ingresos, a saber, el calendario de retiro de los paneles fotovoltaicos, el endurecimiento de la aplicación normativa y la dirección de los precios de los materiales recuperados. La trayectoria final de previsión se ajustó solo después de reconciliar los escenarios con la misma lógica de flujo de residuos y verificarlos frente a restricciones prácticas, como la economía de las distancias de transporte y el calendario de puesta en marcha de las plantas.
Validación de datos y ciclo de actualización
La validación se realizó mediante varias rondas de verificación para que los resultados se mantuvieran coherentes con las señales reales del mercado. Comparamos los ingresos modelados con indicadores independientes, como los volúmenes de recolección de residuos fotovoltaicos reportados, los anuncios de capacidad de las instalaciones de reciclaje y los objetivos de recuperación impulsados por políticas, e investigamos cualquier valor atípico antes de dar el visto bueno.
Cuando aparecía una gran variación, revisábamos las conversiones de unidades, el momento de conversión de divisas y el precio por tonelada implícito en las distintas rutas de proceso, y volvíamos a contactar con las fuentes si el supuesto seguía pareciendo débil. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos relevantes, como cambios regulatorios importantes, grandes ampliaciones de capacidad o cambios repentinos en los precios de la chatarra. Antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actualizada disponible.
Comparación del tamaño del mercado de reciclaje de paneles solares en Europa de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas sobre el reciclaje de paneles solares en Europa a menudo no coinciden, porque la misma actividad puede contabilizarse de diferentes formas, desde lo que se considera ingresos por reciclaje hasta la cantidad de recolección informal o retrasada que se asume. Las diferencias también surgen de cómo se modela el calendario de retiro de los paneles, y de si el valor de los materiales recuperados se trata como parte del mercado o se mantiene por separado.
Las señales de recolección vinculadas a Eurostat, los umbrales de recuperación de la Directiva RAEE y las verificaciones cruzadas frente a la capacidad de procesamiento identificada son la evidencia utilizada para mantener a Mordor Intelligence enfocado en los paneles que realmente entran en flujos de reciclaje formales, lo que reduce la inflación derivada de residuos asumidos que no se recolectan o que se almacenan para un tratamiento posterior.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 162,87 millones de USD (2025) | |
| Asociación Sectorial A | 135,00 millones de USD (2025) | Utiliza una visión más restringida de la captura de valor que se apoya en tarifas de cumplimiento y recolecciones reportadas, y tiende a subestimar los ingresos procedentes de la logística, el desmantelamiento y el procesamiento multietapa que quedan fuera de un único programa de responsabilidad. |
| Publicación Sectorial B | 210,00 millones de USD (2026) | Aplica supuestos agresivos de pérdida temprana y una tasa de recolección efectiva más alta, y también incorpora mayores incrementos en los precios de los materiales recuperados sin verificarlos de forma consistente frente a los rendimientos reales y los límites de utilización de las plantas. |
La tabla muestra que la dispersión proviene principalmente de cómo se calendarizan los flujos de residuos entrantes y de cuánta parte de la cadena se contabiliza como ingresos de mercado. Al anclar el modelo a señales observables de recolección y capacidad, y luego fijar el precio de los pasos de reciclaje con rangos validados mediante entrevistas, la estimación se mantiene trazable a variables sencillas que pueden verificarse de nuevo en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de reciclaje de paneles solares en 2026?
El tamaño del mercado europeo de reciclaje de paneles solares se estima en USD 179,92 millones en 2026, manteniéndose al ritmo de la CAGR del 11,51% proyectada hasta 2031.
¿Qué proceso de reciclaje crece más rápido en Europa?
La delaminación láser lidera con una CAGR del 16,9% porque logra una pureza del vidrio del 95% y una recuperación de plata y silicio de alta calidad.
¿Por qué el Reino Unido es el mayor mercado nacional?
La estricta aplicación de la Directiva RAEE, las densas instalaciones en tejados y la asociación de recolección nacional de ROSI Solar otorgan al Reino Unido una participación de ingresos del 23,7%.
¿Cómo afectan las oscilaciones del precio de la plata a la rentabilidad de los recicladores?
La plata contribuye hasta el 25% del valor recuperado, por lo que las caídas de precio por debajo de USD 24/oz pueden eliminar los márgenes a menos que las empresas mantengan contratos de cobertura o acuerdos de refinería a precio fijo.
¿Qué papel desempeña la Ley de Materias Primas Críticas de la UE?
La Ley canaliza EUR 400 millones en subvenciones y aplica una norma de contenido reciclado del 15% para los paneles adquiridos públicamente, garantizando una demanda constante de silicio y plata recuperados.
¿Cuáles son las empresas líderes actuales del mercado?
Veolia, Reiling, ROSI Solar, PV Cycle y First Solar ostentan colectivamente entre el 35-40% de la participación de mercado, aprovechando redes de recolección integradas y tecnologías propias.
Última actualización de la página el:



