
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
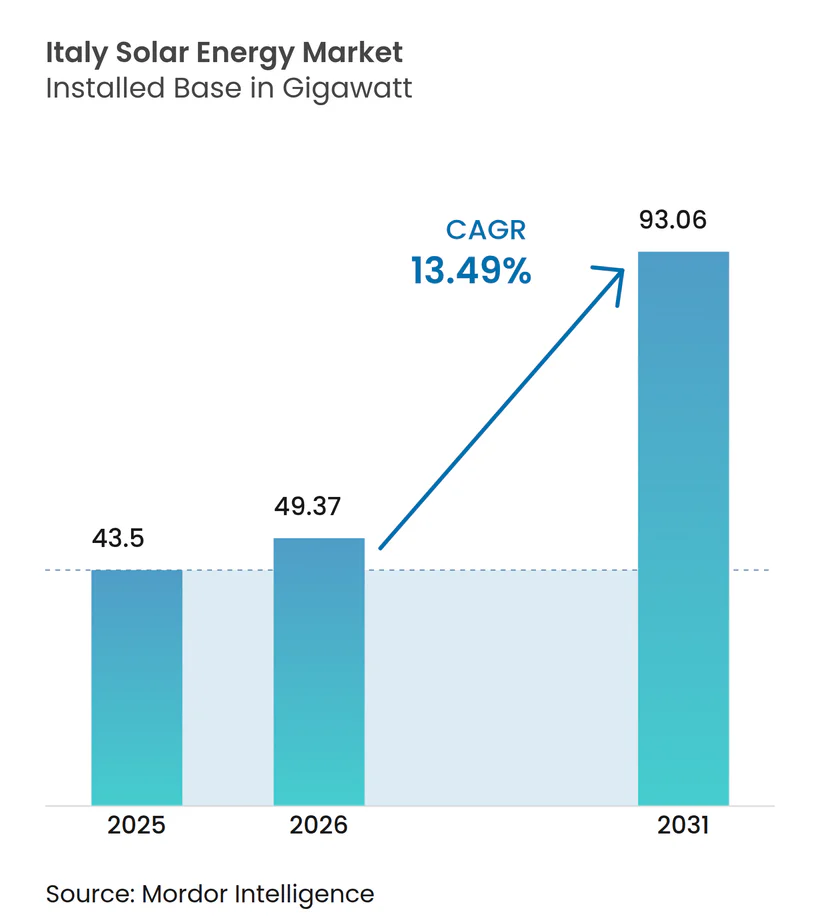
| Tamaño del mercado en el año base (2025) | 43.5 gigavatio |
| Volumen del Mercado (2026) | 49.37 gigavatio |
| Volumen del Mercado (2031) | 93.06 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 13.49 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Austria
- Bangladés
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Ecuador
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Filipinas
- Francia
- Ghana
- Grecia
- India
- Indonesia
- Irán
- Israel
- Japón
- Kuwait
- Malasia
- México
- Nueva Zelanda
- Países Bajos
- Pakistán
- Polonia
- Portugal
- Rumanía
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Tailandia
- Trinidad y Tobago
- Turquía
- Venezuela
- Vietnam
Análisis del mercado de energía solar en Italia por Mordor Intelligence
El tamaño del mercado de energía solar en Italia, en términos de base instalada, fue valorado en 43,5 gigavatios en 2025 y se estima que crecerá desde 49,37 gigavatios en 2026 hasta alcanzar 93,06 gigavatios en 2031, a una CAGR del 13,49% durante el período de previsión (2026-2031).
La reducción del costo nivelado de la electricidad, el mandato REPowerEU de la Unión Europea y el objetivo PNIEC 2030 de Italia se combinan para ofrecer a los promotores visibilidad a largo plazo, mientras que las abundantes entradas de capital mantienen el impulso incluso cuando las subvenciones se reducen progresivamente. Los proyectos a escala de servicios públicos logran actualmente un LCOE medio inferior a EUR 0,040/kWh en las provincias soleadas del sur, superando a la generación a gas en todas las horas del día.(1) Los acuerdos de compra de energía (PPA) corporativos por valor de EUR 2.800 millones se firmaron solo en 2024, lo que indica que los grandes fabricantes consideran los contratos solares a precio fijo como una cobertura frente a la volatilidad de las materias primas. A nivel residencial, el incentivo Superbonus está impulsando la demanda residencial, aunque su próxima reducción progresiva genera urgencia que podría provocar una aceleración de las instalaciones en 2025.
Conclusiones clave del informe
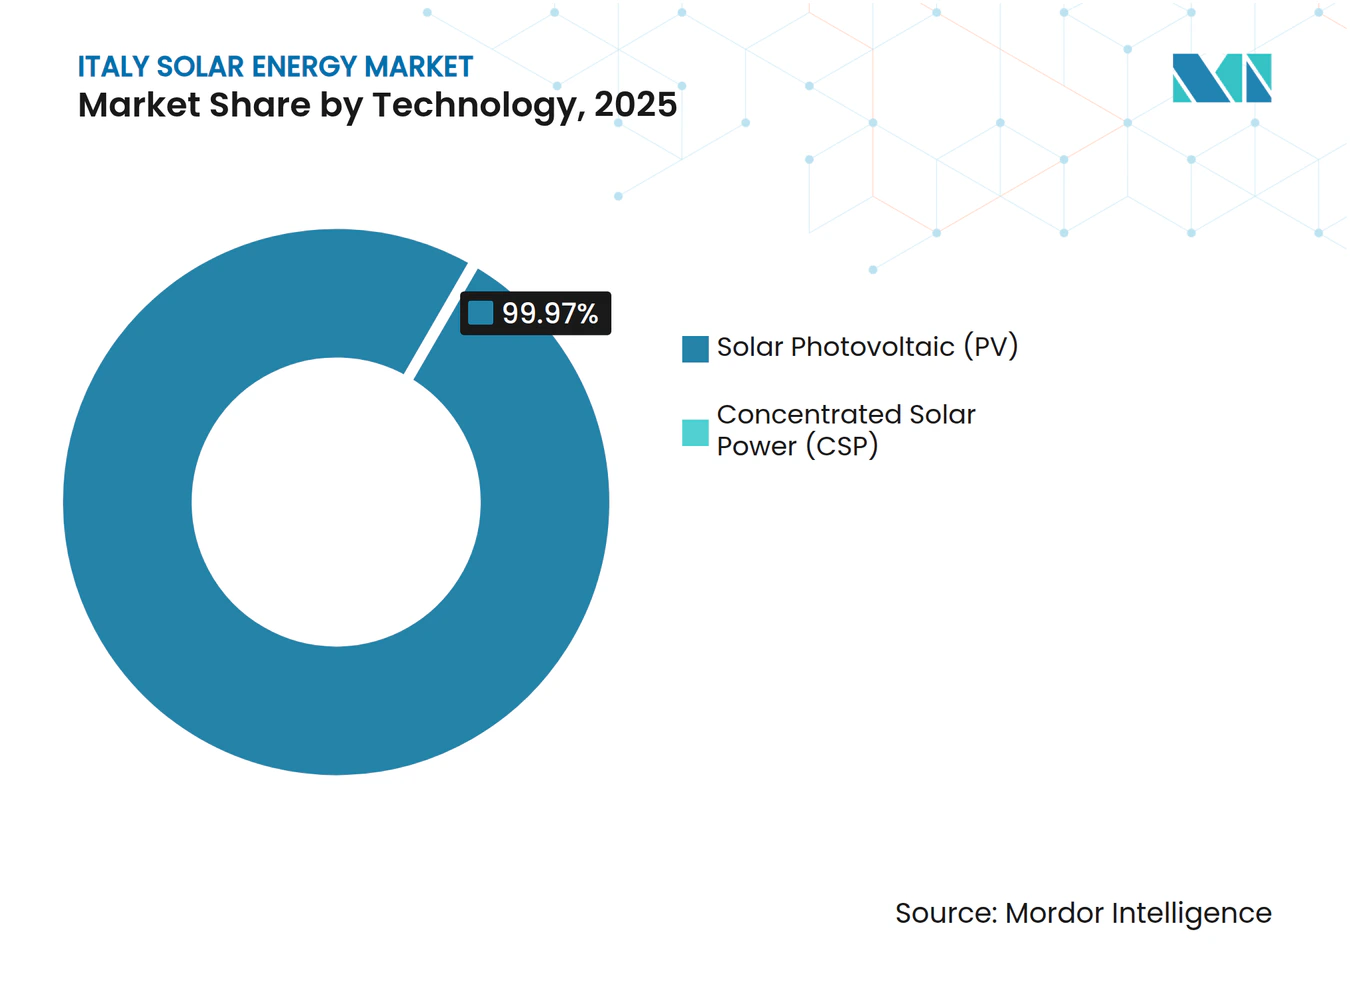
- Por tecnología, los sistemas fotovoltaicos representaron el 99,97% de la participación del mercado de energía solar de Italia en 2025; se prevé que la energía solar concentrada se expanda a una CAGR del 104,7% hasta 2031.
- Por tipo de red, las instalaciones conectadas a la red representaron el 97,55% del tamaño del mercado de energía solar italiano en 2025, mientras que se proyecta que el segmento desconectado de la red avance a una CAGR del 26,9% hasta 2031.
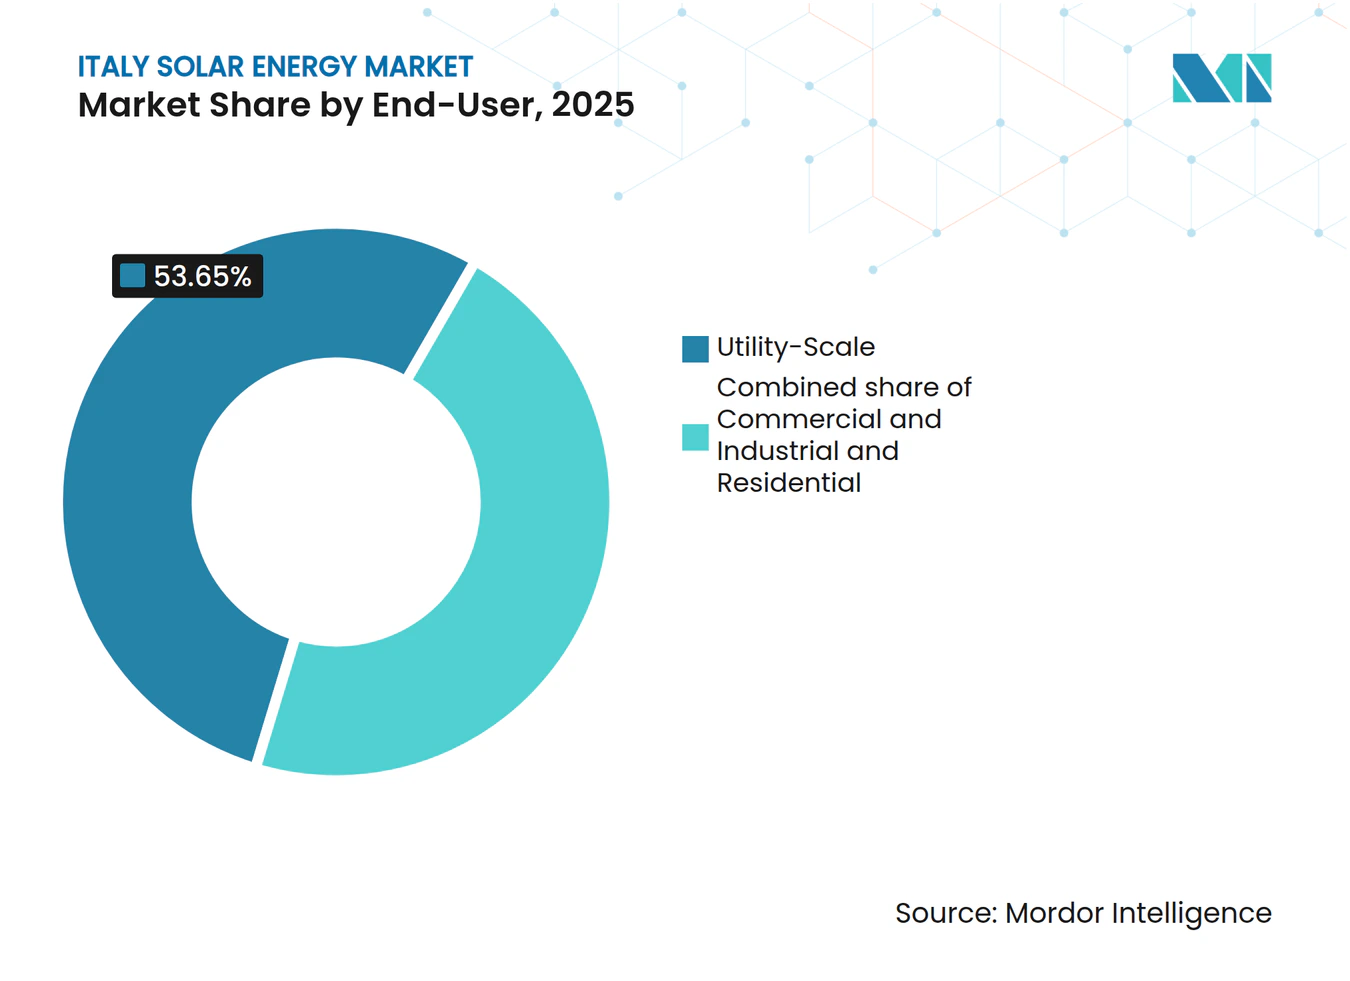
- Por usuario final, las plantas a escala de servicios públicos representaron el 53,65% del tamaño del mercado de energía solar de Italia en 2025 y se prevé que crezcan a una CAGR del 14,21% durante el período de previsión.
- Enel Green Power, EF Solare Italia y Sonnedix controlaron colectivamente aproximadamente el 34,60% de la participación del mercado de energía solar italiano en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de energía solar en Italia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Reducción del LCOE de la electricidad fotovoltaica | +3.2% | Nacional, mayor en el sur | Mediano plazo (2-4 años) |
| Objetivos REPowerEU de la UE y PNIEC 2030 | +2.8% | Nacional, acelerado en el Mezzogiorno | Largo plazo (≥ 4 años) |
| Auge de los PPA corporativos entre los industriales | +2.1% | Corredores industriales del norte | Corto plazo (≤ 2 años) |
| Créditos fiscales residenciales «Superbonus» | +1.9% | Centros urbanos en todo el territorio nacional | Corto plazo (≤ 2 años) |
| Agrovoltaica que mejora el valor del suelo | +1.4% | Puglia, Sicilia, Emilia-Romaña | Mediano plazo (2-4 años) |
| Paridad de costos del almacenamiento detrás del medidor | +1.1% | Regiones con tarifas elevadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del LCOE de la electricidad fotovoltaica
El LCOE solar medio de Italia cayó a EUR 0,045/kWh en 2024, marcando la primera instancia de paridad sin subsidios con la generación convencional.(2) Las eficiencias de los módulos alcanzaron el 22,5% para los paneles cristalinos convencionales, y los soportes estandarizados redujeron aún más los gastos del balance del sistema. Los proyectos de servicios públicos del sur logran ahora un LCOE tan bajo como EUR 0,040/kWh, desplazando a las plantas de gas pico a una función residual. El fabricante de inversores doméstico Fimer introdujo modelos de cadena con eficiencia del 99,2% que reducen las pérdidas de conversión, consolidando reducciones de costos que probablemente se profundizarán hasta 2027.
Objetivos REPowerEU de la UE y PNIEC 2030
Bruselas elevó la obligación solar de Italia para 2030 a 85 GW, casi duplicando la cifra anterior del PNIEC e incorporando revisiones trimestrales de cumplimiento que mantienen la atención política.(3) Roma destinó EUR 6.900 millones en fondos del PNRR, con el 60% dedicado al desarrollo solar en el sur. Los «corredores verdes» regionales han reducido los ciclos de permisos para sitios superiores a 50 MW de 24 meses a aproximadamente 8 meses, mientras que los nuevos edificios comerciales de más de 1.000 m² están obligados a instalar sistemas en cubierta, creando una cartera de demanda asegurada.
Auge de los PPA corporativos entre los industriales italianos
Los compradores industriales cerraron 2,3 GW de nuevos PPA solares durante 2024, un salto del 340% interanual. El fabricante de acero Arvedi firmó un contrato a precio fijo de 15 años por 180 MW, y el productor de materiales magnéticos Bekaert contrató 95 MW para reducir las oscilaciones en los costos de insumos. Los bancos tratan ahora los PPA como instrumentos cuasi de cobertura, ofreciendo deuda a diferenciales inferiores a los de la financiación de proyectos tradicional, ya que el crédito corporativo respalda los flujos de caja.
Crédito fiscal residencial «Superbonus» y regímenes de créditos fiscales
El Superbonus del 110% impulsó 4,2 GW de capacidad en cubiertas residenciales hasta 2024, democratizando el acceso en todos los niveles de renta. El incentivo comienza a reducirse al 90% en 2025, lo que ha provocado una avalancha que ha llenado las listas de espera de los instaladores hasta 12 meses en Lombardía. Si bien la complejidad añade entre EUR 2.000 y EUR 4.000 al costo medio del sistema, las comunidades energéticas disfrutan de un crédito adicional del 20%, acelerando el despliegue a escala de barrio.
Análisis del impacto de los factores restrictivos*
| Factor restrictivo | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Saturación de la red y permisos prolongados | -2.3% | Regiones del norte, extendiéndose al centro | Corto plazo (≤ 2 años) |
| Reducción progresiva de los incentivos Superbonus | -1.8% | Residencial en todo el territorio nacional | Corto plazo (≤ 2 años) |
| Restricciones a la instalación de paneles en suelo agrícola | -1.2% | Paisajes rurales protegidos | Mediano plazo (2-4 años) |
| Oposición local y normativa paisajística | -0.9% | Zonas patrimoniales y costeras | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Saturación de la red y permisos prolongados
Las redes del norte tienen 23 GW de proyectos en cola, lo que retrasa las conexiones hasta dos años y eleva las tarifas de interconexión a EUR 80.000/MW en los puntos calientes. El plan de expansión de Terna por EUR 18.000 millones sigue en fase de desarrollo. Los promotores deben superar 14 aprobaciones; solo las evaluaciones de impacto ambiental pueden tardar hasta 12 meses. Las normas de tramitación acelerada para instalaciones de menos de 10 MW alivian la presión, pero tienen escaso efecto sobre las grandes plantas que dominan la nueva capacidad.
Reducción progresiva de los incentivos Superbonus
Reducir el Superbonus al 90% en 2025 alarga los períodos de amortización y crea incertidumbre en las carteras de instaladores, con muchos proyectando caídas de ingresos del 40-60% tras 2025. La escasez de materiales ya añade entre un 15% y un 20% a los costos de los componentes durante los picos de demanda actuales, y los bancos están endureciendo las condiciones de crédito ante un futuro incierto para el ahorro. Los programas regionales intentan cubrir las brechas, pero a menudo añaden capas administrativas que pueden confundir a los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: La dominancia de la fotovoltaica oculta el renacimiento de la energía solar concentrada
Las instalaciones fotovoltaicas representaron el 99,97% del total de adiciones en 2025, impulsadas por cadenas de suministro maduras y la facilidad de instalación en cubiertas. La energía solar concentrada, aunque apenas alcanza 0,02 GW hoy en día, se está acelerando a una CAGR del 104,7% y podría suministrar picos vespertinos con almacenamiento de sales fundidas de seis horas. La elevada irradiación normal directa de Sicilia, superior a 2.000 kWh/m²/año, permite a la energía solar concentrada despachar a tarifas fijas que rivalizan con las de las unidades de gas, y la taxonomía de la UE favorece sus características de estabilización de la red. El plan híbrido de energía solar concentrada-fotovoltaica de Enel Green Power combina los rendimientos fotovoltaicos iniciales con la producción térmica almacenada tras el anochecer, una plantilla que podría transformar las energías renovables de carga base.
El tamaño del mercado de energía solar de Italia para la energía solar concentrada sigue siendo modesto, pero las condiciones de deuda favorables bajo bonos verdes reducen el costo de capital. Los productores de energía independientes aseguran contratos de tarifa regulada a 25 años que cubren tanto la electricidad como los pagos de disponibilidad «similares a la capacidad», mejorando los retornos ajustados al riesgo. Una política que exige que los proyectos de ≥50 MW demuestren servicios de apoyo a la red recompensa implícitamente el almacenamiento térmico, orientando a los promotores hacia el perfil despachable de la energía solar concentrada. El crecimiento a mediano plazo depende así menos del riesgo tecnológico que de la rapidez con que los proveedores de componentes puedan escalar receptores y sales especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por tipo de red: La aceleración desconectada de la red desafía la hegemonía conectada a la red
Los sistemas conectados a la red disfrutan del 97,55% de la participación de mercado gracias a la simplicidad de la medición neta y un proceso simplificado para conexiones de menos de 20 kW. Sin embargo, el segmento desconectado de la red avanza a una CAGR del 26,9%, impulsado por programas de microrred en islas donde los costos del diésel superan los EUR 0,35/kWh. Las islas menores de Sicilia planean reemplazar completamente los generadores envejecidos para 2028, y las fábricas del continente afectadas por los shocks energéticos de 2022 están instalando microrredes solar-almacenamiento que reducen el riesgo de interrupciones.
El tamaño del mercado de energía solar de Italia para el segmento desconectado de la red sigue siendo pequeño, pero la innovación en baterías hace factible que minas, centros de datos y procesadores de alimentos se desconecten de la red. Los proyectos evitan las largas colas de interconexión, reduciendo el tiempo de desarrollo a menos de un año. Las baterías de flujo de vanadio son adecuadas para perfiles de 10 horas comunes en complejos turísticos aislados, mientras que las unidades de litio-hierro-fosfato dominan las aplicaciones industriales de ciclos más cortos. Los reguladores permiten ahora a las plantas desconectadas de la red exportar excedentes a las redes de distribución locales hasta 5 GWh por año, un modelo híbrido que difumina aún más los límites de la red.
Por usuario final: El impulso a escala de servicios públicos redefine la dinámica del mercado
Las plantas a escala de servicios públicos capturaron el 53,65% de la participación de mercado en 2025, avanzando a una CAGR del 14,21% respaldada por capital barato y el apetito por los PPA corporativos. Los esquemas de banco de tierras en Puglia y Basilicata preotorgan permisos para terrenos contaminados, eliminando una barrera clave y permitiendo que los proyectos alcancen la notificación de inicio en menos de nueve meses. El nuevo código de red de Terna compensa a los grandes sitios por proporcionar soporte de potencia reactiva, añadiendo un flujo de ingresos pequeño pero fiable.
El tamaño del mercado de energía solar italiano vinculado a cubiertas comerciales e industriales continúa expandiéndose, aunque a un ritmo más lento que las plantas de servicios públicos, ya que muchas pymes aún alquilan sus instalaciones. La adopción residencial depende de la evolución de los incentivos, aunque las bonificaciones de las comunidades energéticas mantienen un nivel de interés de referencia. Los inversores a escala de servicios públicos integran ahora habitualmente la agrovoltaica o el pastoreo de ovejas para mitigar los conflictos de uso del suelo, y los conjuntos combinados de fotovoltaica más almacenamiento logran un factor de capacidad medio del 30% cuando se incluye la optimización del despacho.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
El sur de Italia mantiene la economía solar más sólida, con factores de capacidad del 22-25% frente al 15-17% en el norte. Puglia lidera con 3,8 GW de capacidad instalada, impulsada por carriles rápidos agrovoltaicos dedicados en la tramitación regional de permisos. Sicilia y Cerdeña añaden un caso de uso de laboratorio, pilotando solar flotante e híbridos de energía solar concentrada que informan los despliegues en el continente. Las provincias del centro, como Abruzzo, equilibran una sólida irradiación y la proximidad a los centros de carga de Roma, convirtiéndolas en las favoritas de los promotores respaldados por PPA.
Las regiones del norte sufren congestión de red, pero albergan a los mayores consumidores industriales de Italia; Lombardía por sí sola registró 7 TWh de PPA solares firmados en 2024. Los promotores dispuestos a financiar conexiones de actualización a 150 kV desbloquean lucrativas zonas de despacho. Terna presupuesta EUR 3.200 millones hasta 2028 para el refuerzo de la transmisión Norte-Sur con el fin de trasladar el excedente de energía solar del mediodía del sur al norte. Los nuevos corredores de corriente continua de alta tensión (HVDC) mitigan el riesgo de curtailment, reduciendo la volatilidad del precio de mercado, especialmente en Emilia-Romaña.
El comercio interno de garantías de origen (GO) está emergiendo: los generadores del sur monetizan los certificados excedentes a las corporaciones del norte que carecen de potencial local en cubiertas. Las regiones de Molise y Basilicata, anteriormente pasadas por alto, aprovechan el terreno llano y los ayuntamientos favorables, ofreciendo más de 1.000 hectáreas de suelo preclasificado para sitios superiores a 50 MW. Las normativas patrimoniales costeras orientan los distritos turísticos hacia los formatos de cubierta; por ello, Liguria prioriza las tejas de fotovoltaica integrada en edificios (BIPV), evitando la intrusión visual. El dispar ritmo regulatorio entre provincias incentiva a los promotores a diversificar geográficamente sus carteras de proyectos, distribuyendo el riesgo de aprobación.
Panorama regulatorio
El desarrollo solar de Italia está determinado por legislación nacional alineada con la UE, decisiones tarifarias del regulador energético y simplificaciones en la tramitación de permisos. En enero de 2026, la Ley 4/2026 (publicada en la Gazzetta Ufficiale) convirtió el Decreto-Ley 175/2025 con medidas urgentes vinculadas al Piano Transizione 5.0 y a la producción de electricidad renovable, reflejando la continua transposición de las normas de la UE a los marcos nacionales de permisos y apoyo. Paralelamente, las directrices de Italia Semplice y la vía PAS (Procedura Abilitativa Semplificata) mantienen plazos de autorización más cortos para ciertas plantas fotovoltaicas, incluidos plazos simplificados y umbrales definidos que determinan cuándo se requiere una evaluación de impacto ambiental regional (VIA).
En cuanto a tarifas y flujos de ingresos, las medidas de ARERA en 2026 actualizaron los componentes utilizados para financiar el apoyo a las renovables. La Deliberación 98/2026/R/com (en vigor desde el 1 de abril de 2026) revisó los componentes de la tarifa de red, incluidos ASOS y ARIM, y ARERA también fijó el precio medio de la electricidad de 2025 utilizado para calcular los incentivos sustitutivos de 2026 para los mecanismos heredados. El Decreto-Ley 21/2026 (el Decreto Energético de 2026) introdujo mecanismos voluntarios para plantas fotovoltaicas de más de 20 kW que reciben tarifas de alimentación Conti Energia, vinculando el apoyo heredado a decisiones de modernización y vías de repotenciación, lo que a su vez afecta a la gran base instalada a medida que el mercado se orienta hacia la repotenciación y la hibridación.
Panorama competitivo
Concentración del Mercado
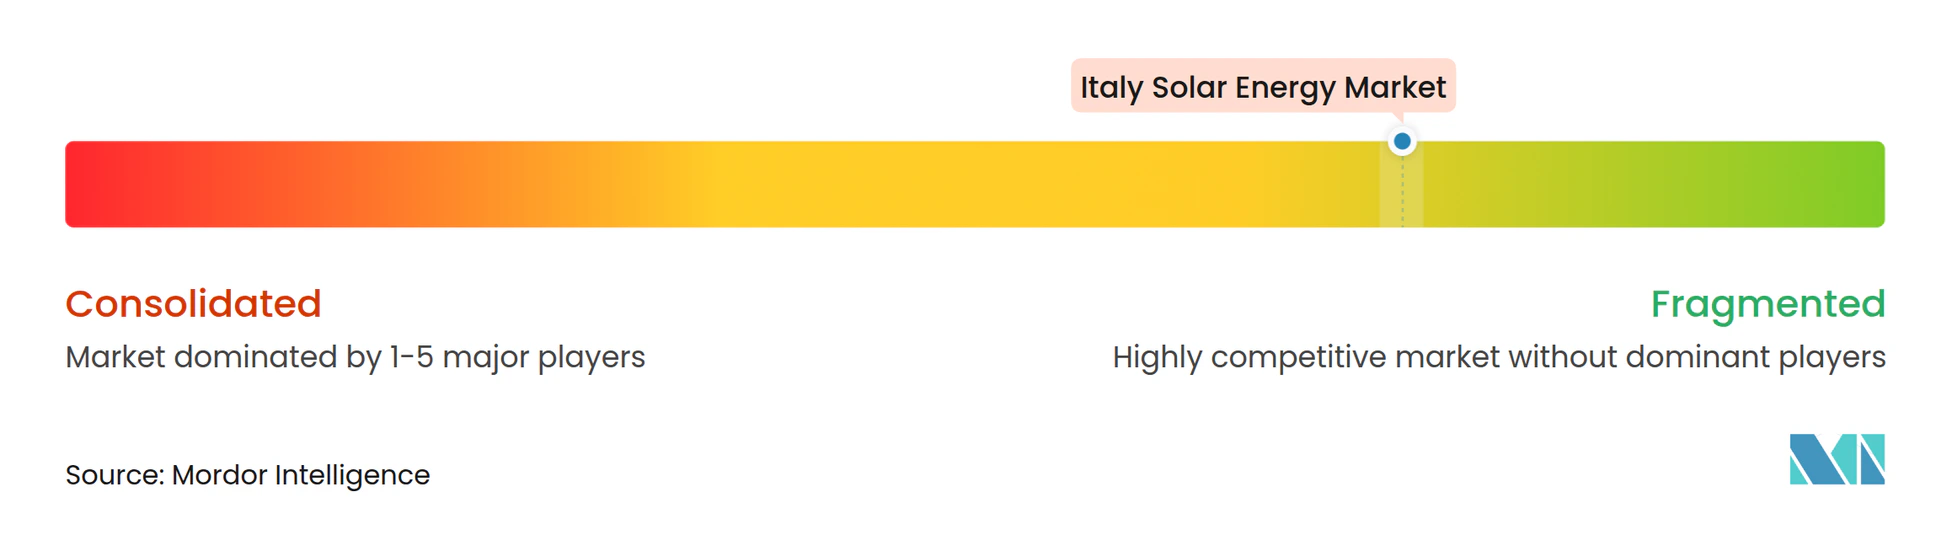
Los cinco principales operadores poseen en conjunto aproximadamente el 40% de la participación combinada, lo que indica una concentración moderada que aún deja espacio para participantes de nicho. Enel Green Power aprovecha su experiencia como afiliada a la red para asegurar la interconexión prioritaria y ha destinado EUR 1.200 millones para 2,1 GW de nuevos sitios en el sur para 2027.(4) EF Solare Italia se centra en la excelencia operativa, reportando una disponibilidad de la flota del 99,5% mediante mantenimiento predictivo. Sonnedix, dado que las principales empresas poseen ahora divisiones de ingeniería, adquisición y construcción (EPC), fabricantes de seguidores y suites de software de operación y mantenimiento, expandió su cartera mediante la adquisición de 450 MW de activos en desarrollo, subrayando que la escala puede comprarse tanto como construirse.
La integración vertical es la estrategia dominante: las principales empresas poseen ahora divisiones EPC, fabricantes de seguidores y suites de software de operación y mantenimiento, capturando más valor y reduciendo los riesgos en los cronogramas. Los inversores de alta eficiencia de Fimer ganan participación gracias al cumplimiento de los últimos mandatos de apoyo a la red, mientras que la planificada planta de paneles de 2 GW de Canadian Solar pretende acortar las cadenas de suministro europeas y cubrir el riesgo arancelario. Los nuevos participantes digitales, como Otovo, ofrecen paquetes integrales a los propietarios de viviendas a través de portales en línea, reduciendo así los costos no técnicos y aumentando las tasas de cierre.
Las áreas especializadas —agrovoltaica, matrices flotantes y fotovoltaica integrada en edificios (BIPV)— ofrecen espacios sin explotar donde los innovadores más pequeños con experiencia agronómica o marítima pueden competir. Los inversores institucionales inyectan capital de pensiones en carteras de tamaño medio (10-50 MW) en busca de retornos estables vinculados a la inflación, generando un mercado secundario de activos sin riesgos. Mientras tanto, los agregadores de baterías atraen a los propietarios de viviendas con reembolsos iniciales a cambio de derechos de ciclos plurianuales, forjando nuevas alianzas entre las empresas de servicios públicos y los instaladores minoristas.
Líderes de la industria de energía solar en Italia
-
Enel Green Power S.p.A.
-
EF Solare Italia S.p.A.
-
Sonnedix Power Holdings Ltd
-
Renantis S.p.A.
-
A2A S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La oportunidad a escala de servicios públicos se está ampliando en el sur de Italia a medida que crecen los tamaños de los proyectos y las vías de contratación se vuelven más bancables mediante contratación corporativa y referencias de nueva construcción. En junio de 2026, Iberdrola inauguró la planta fotovoltaica Fenix de 243 MW en Sicilia, que establece un nuevo punto de referencia en escala para un único emplazamiento y refuerza el papel de la provincia en proyectos de alto rendimiento relevantes para la red. Los desarrolladores también están pasando de la generación independiente a carteras de solar más almacenamiento orientadas al despacho. En julio de 2026, Enfinity Global informó que había superado los 535 MW de capacidad fotovoltaica operativa en 18 plantas en Italia y contaba con 600 MW de capacidad de almacenamiento en baterías autorizada, subrayando dónde se está creando valor en torno a los servicios de red y la gestión de la congestión.
Una segunda oportunidad está surgiendo en programas estructurados de adquisición y autoconsumo que reducen la exposición a precios de mercado volátiles a la vez que se alinean con las necesidades de carga industrial. Las actualizaciones legales de Italia de principios de 2026, incluida la Ley 4/2026 y medidas relacionadas publicadas en el boletín oficial, mejoran el marco normativo para el diseño de permisos y esquemas de apoyo en línea con la Directiva 2023/2413 de la UE. Al mismo tiempo, el mecanismo de subasta FerX de la agencia estatal GSE, con un plan de asignación declarado de 10 GW entre 2026 y 2027, ofrece un canal de contratación definido para grandes proyectos, mientras que las ventanas de incentivos gestionadas por el gobierno bajo programas como las acciones vinculadas al PNRR siguen orientando el capital hacia las regiones del sur y los casos de uso de autoconsumo. Junto con la base existente de PPA corporativos mencionada en el contexto más amplio del mercado, estos elementos crean margen para que desarrolladores y EPC amplíen configuraciones estandarizadas de fotovoltaica, agrivoltaica y fotovoltaica más almacenamiento en modelos de subasta y contratación bilateral.
Novedades recientes del sector
- Julio de 2026: Enfinity Global anunció que su cartera fotovoltaica solar operativa en Italia superó los 535 MW en 18 plantas, y también citó 600 MW de capacidad de almacenamiento en baterías autorizada. La combinación de fotovoltaica y almacenamiento apunta a un cambio hacia la hibridación para mejorar el control de despacho y la gestión de la congestión en zonas de alta penetración.
- Junio de 2026: Iberdrola inauguró el parque solar Fenix de 243 MW en Sicilia, descrito como la mayor planta fotovoltaica operativa de Italia en ese momento. La puesta en marcha elevó el referente de dimensionamiento de proyectos a escala de servicios públicos y reforzó la posición de Sicilia como provincia clave para el despliegue fotovoltaico de gran formato.
- Octubre de 2025: Enel Green Power anunció un plan de 1.200 millones de EUR para entregar 2,1 GW de capacidad solar a escala de servicios públicos para 2027, con una parte sustancial estructurada como proyectos agrivoltaicos. El programa añade profundidad a la cartera en etapa avanzada y señala una continua industrialización del desarrollo de proyectos en el Mezzogiorno.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de energía solar en Italia se define como el sector de energía solar a nivel nacional medido en capacidad instalada, abarcando los sistemas de energía fotovoltaica y termosolar de concentración (CSP) en operación conectados a la red o desplegados fuera de ella.
Exclusiones del alcance: No contabilizamos los sistemas de energía solar térmica no destinados a la generación eléctrica y también excluimos las actividades de transmisión de electricidad y suministro minorista.
Descripción General de la Segmentación
- Por tecnología
- Fotovoltaica solar (FV)
- Energía solar concentrada (CSP)
- Por tipo de red
- Conectado a la red
- Desconectado de la red
- Por usuario final
- A escala de servicios públicos
- Comercial e industrial (C&I)
- Residencial
- Por componente (análisis cualitativo)
- Módulos/paneles solares
- Inversores (de cadena, centrales, de microinversores)
- Sistemas de montaje y seguimiento
- Balance del sistema y componentes eléctricos
- Almacenamiento de energía e integración híbrida
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo una base de hechos sobre el desarrollo solar en Italia utilizando estadísticas energéticas públicas y documentos de política, para luego mapear esas señales en una línea de tiempo histórica clara. Las fuentes habituales incluyen datos de la red de Terna, publicaciones del GSE, balances energéticos de Eurostat, instantáneas nacionales del IEA PVPS y comunicados oficiales del ministerio y el regulador de energía italiano.
A continuación, la investigación documental se utiliza para establecer rangos de adiciones anuales, capacidad acumulada, tamaños típicos de sistemas y patrones de conexión a la red, que luego se incorporan al modelo de mercado. También se revisan los informes de empresas, presentaciones para inversores y prensa de reputación para comprender las carteras de proyectos, el impulso de las licitaciones de servicios públicos y la dirección de los precios de módulos y seguidores solares. Se utiliza de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de patentes para verificar los niveles de actividad. Las fuentes de investigación documental enumeradas son meramente ilustrativas y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Para someter a prueba de presión los supuestos documentales, realizamos entrevistas con expertos y encuestas estructuradas con instaladores, participantes de EPC, promotores de proyectos, propietarios de activos y proveedores selectos de componentes y servicios que operan en Italia. La retroalimentación se utiliza para confirmar cómo se contabiliza en la práctica la generación conectada a la red frente a la generación fuera de red, cómo las carteras de proyectos a escala de servicios públicos se convierten en capacidad puesta en servicio, y qué efecto tienen los plazos de entrega típicos y las restricciones de permisos en la temporalización anual. Mantenemos cobertura en los principales focos de demanda del norte, centro y sur de Italia.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 20% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% |
| Actores menores: 22% | Gerentes: 46% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye utilizando un enfoque descendente, en el que las adiciones de capacidad nacional y los registros de conexión a la red se reconstruyen en una base instalada anual, que luego se proyecta hacia adelante utilizando los patrones esperados de puesta en servicio y retiro. Corroboramos los totales con aproximaciones ascendentes selectivas, como muestras de carteras de proyectos, verificaciones del rendimiento de los instaladores y divisiones indicativas de capacidad por usuario final basadas en las combinaciones de tamaños de sistemas observadas.
Algunos de los insumos más relevantes para Italia son las adiciones anuales de energía fotovoltaica y CSP, la capacidad instalada acumulada, la proporción de sistemas a escala de servicios públicos frente a sistemas distribuidos, los plazos de conexión y permisos, y la dirección observada de los costos de equipos y EPC que influye en la viabilidad de los proyectos. Cuando falta un conjunto de datos para un año o subámbito específico, se rellenan las lagunas mediante interpolación acotada vinculada a las adiciones de capacidad cercanas y los cambios de temporalización confirmados por expertos, y luego se verifica que los cambios interanuales implícitos sigan siendo realistas.
Para las previsiones, se utiliza el análisis de escenarios porque el apoyo de políticas, la velocidad de obtención de permisos y la disponibilidad de la red pueden desplazar la curva de puesta en servicio incluso cuando la cartera de proyectos parece sólida. Los escenarios están anclados al consenso de expertos sobre las tasas de construcción y se contrastan con los objetivos oficiales y el impulso reciente de las adiciones, de modo que la trayectoria final siga siendo explicable y reproducible.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante verificaciones paso a paso que comparan los niveles de capacidad modelados con señales públicas independientes, y luego se revisan los valores atípicos antes de la aprobación final. Si se detecta una variación, se reexaminan los supuestos relacionados con la temporalización, la cobertura del tipo de sistema y la clasificación de la conexión a la red, seguido de un recontacto específico con los entrevistados para confirmar qué cambió.
El trabajo es revisado por varios analistas para que los insumos clave y los cálculos puedan ser rastreados, y cualquier revisión importante queda documentada para garantizar la coherencia. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales, como cambios importantes de política, movimientos bruscos en los precios de los equipos o aumentos inesperados en la puesta en servicio. Antes de la entrega, se realiza una revisión final por parte del analista para que la visión del mercado refleje los datos más recientes disponibles.
Tamaño del Mercado de Energía Solar en Italia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para el mercado solar de Italia a menudo no coinciden, principalmente porque la unidad de medida no es consistente y porque algunos estudios mezclan capacidad y valor en la misma narrativa. Las diferencias también aparecen cuando los autores incluyen actividades solares adyacentes, como los sistemas de calefacción, o aplican criterios temporales diferentes para lo que se considera instalado frente a contratado.
Las señales de conexión a la red y de base instalada, junto con las adiciones oficiales reportadas en las estadísticas nacionales de energía, son las verificaciones que vinculan la estimación de Mordor Intelligence para 2025 a un límite de mercado definido por capacidad (solo energía fotovoltaica y CSP, contabilizadas como GW instalados).
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 43,50 GW (2025) | |
| Consultora Regional A | 32,56 mil millones de USD (2024) | Esta cifra está basada en valor y puede agrupar equipos, servicios de instalación y supuestos de precios en un total único. Eso hace que no sea directamente comparable con una visión de capacidad instalada, y puede ser sensible a los ciclos de precios de los módulos. |
| Editorial del Sector B | 18,00 mil millones de USD (2024) | Esta estimación parece apoyarse en indicadores de inversión o gasto. Como resultado, el número puede ampliarse o reducirse dependiendo de qué se contabilice como gasto relacionado con la energía solar, incluidos los complementos de almacenamiento u otras categorías de sistemas solares más amplias que la energía fotovoltaica y el CSP. |
Al analizar los tres valores en conjunto, la dispersión se explica más por las elecciones de definición que por la actividad solar real sobre el terreno. Al mantener el límite vinculado a las señales de capacidad instalada y validar la temporalización mediante verificaciones con expertos, el tamaño de mercado resultante es más fácil de conciliar con las estadísticas energéticas públicas y las tendencias de construcción año a año.
Preguntas clave respondidas en el informe
¿Cuál es la capacidad instalada proyectada para la energía solar en Italia para 2031?
Se espera que el país alcance 93,06 GW de capacidad solar acumulada para 2031.
¿Qué tan rápido está creciendo la energía solar a escala de servicios públicos en comparación con otros segmentos en Italia?
Los proyectos a escala de servicios públicos avanzan a una CAGR del 14,21%, superando a las instalaciones residenciales y comerciales e industriales.
¿El Superbonus seguirá apoyando la energía solar en cubiertas después de 2026?
Sí, pero la tasa de reembolso cae del 110% al 90% en 2025 y al 70% en 2026, por lo que los períodos de amortización se alargan.
¿Por qué son importantes los PPA corporativos para las nuevas plantas solares italianas?
Los PPA industriales aseguran ingresos a largo plazo, lo que permite a los proyectos obtener deuda en condiciones atractivas y evitar el riesgo del precio mayorista.
¿Cómo beneficia la agrovoltaica a los agricultores italianos?
Los sistemas de uso dual pueden triplicar los ingresos por hectárea combinando la producción agrícola con la venta de electricidad y reduciendo el estrés hídrico.