
Tamaño y participación del mercado de energía solar en India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
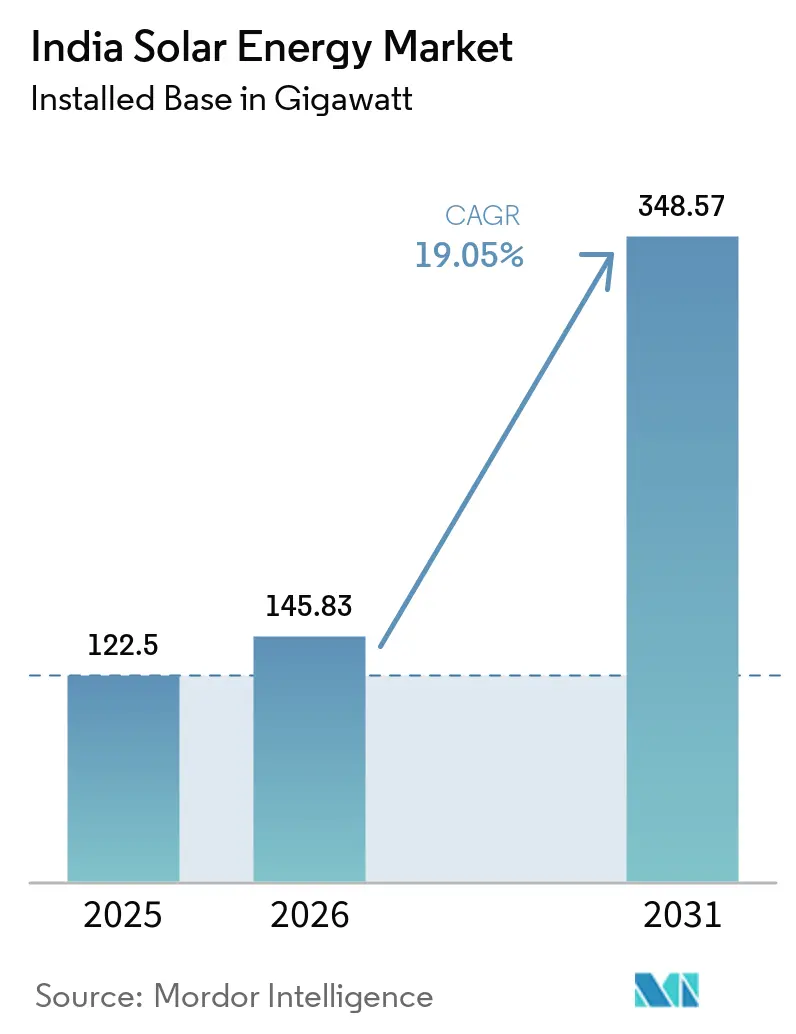
| Tamaño del mercado en el año base (2025) | 122.5 gigavatio |
| Volumen del Mercado (2026) | 145.83 gigavatio |
| Volumen del Mercado (2031) | 348.57 gigavatio |
| Growth Rate (2026 - 2031) | 19.05 % |
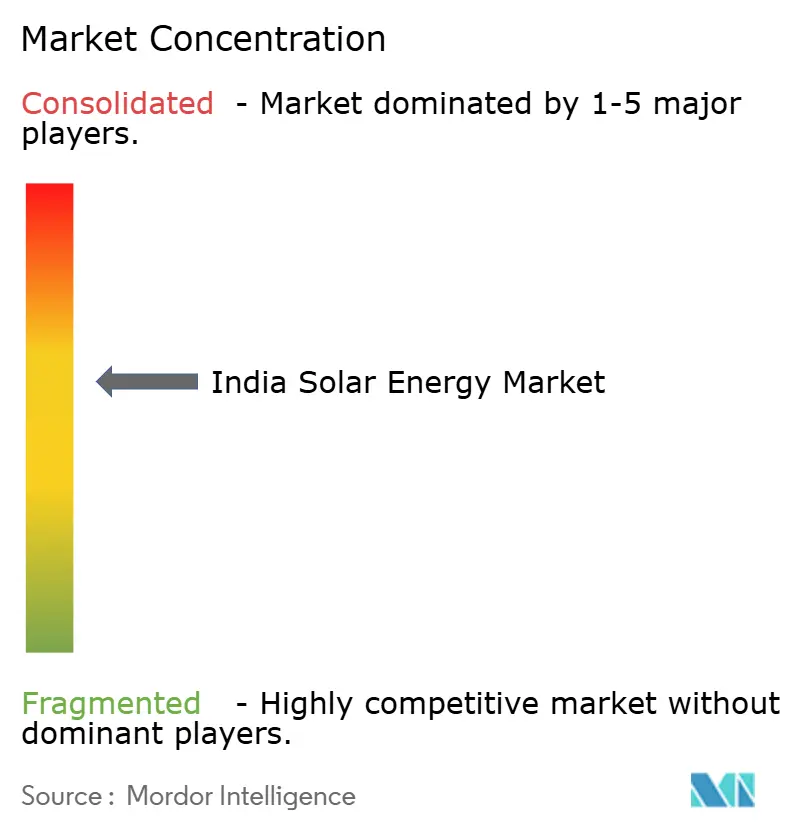
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de energía solar en India por Mordor Intelligence
El tamaño del mercado de energía solar en India fue valorado en 122,5 gigavatios en 2025 y se estima que crecerá desde 145,83 gigavatios en 2026 hasta alcanzar 348,57 gigavatios en 2031, a una CAGR del 19,05% durante el período de pronóstico (2026-2031).
El creciente impulso de despliegue proviene del objetivo nacional de 500 GW en fuentes no fósiles, la expansión manufacturera respaldada por el PLI y las tarifas estables de subastas que continúan siendo inferiores al carbón.[1]Ministerio de Nuevas Energías y Energías Renovables, "Energía Solar – Estado Actual," mnre.gov.in La integración hacia atrás en la producción de celdas, obleas y polisilicio está reduciendo la exposición a las importaciones, que alguna vez superó el 90%. Al mismo tiempo, la caída de los costes nivelados de energía, los subsidios estandarizados para techos solares y las reformas de acceso abierto están ampliando la demanda más allá de las plantas a escala de servicios públicos. Los desarrolladores están respondiendo con ofertas híbridas de energía solar más almacenamiento que suavizan las curvas de demanda vespertina, mientras que los estados con programas de techos sobre canales y agrivoltaicos están aliviando los cuellos de botella en materia de suelo.
Conclusiones clave del informe
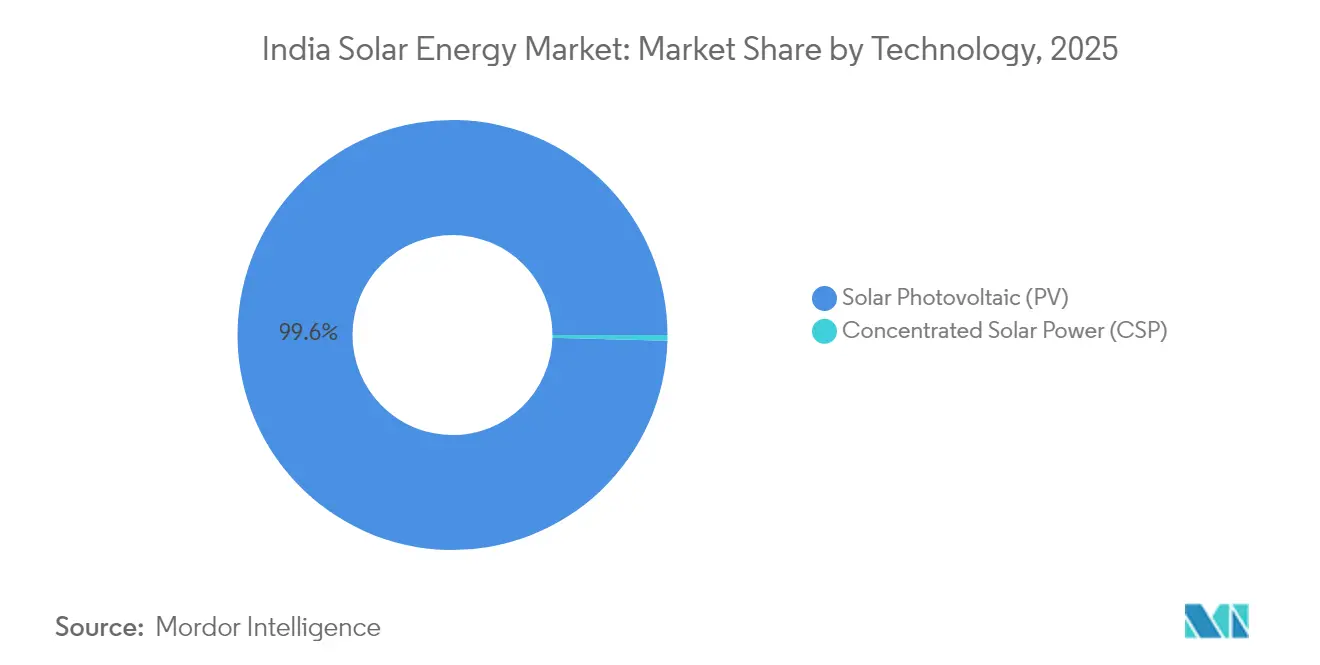
- Por tecnología, la fotovoltaica solar acaparó el 99,58% de la participación del mercado de energía solar en India en 2025 y avanza a una CAGR del 19,08% hasta 2031.
- Por tipo de red, los sistemas conectados a la red mantuvieron una participación del 96,85% en 2025, mientras que se prevé que las instalaciones fuera de la red registren la CAGR más rápida del 26,1% hasta 2031.
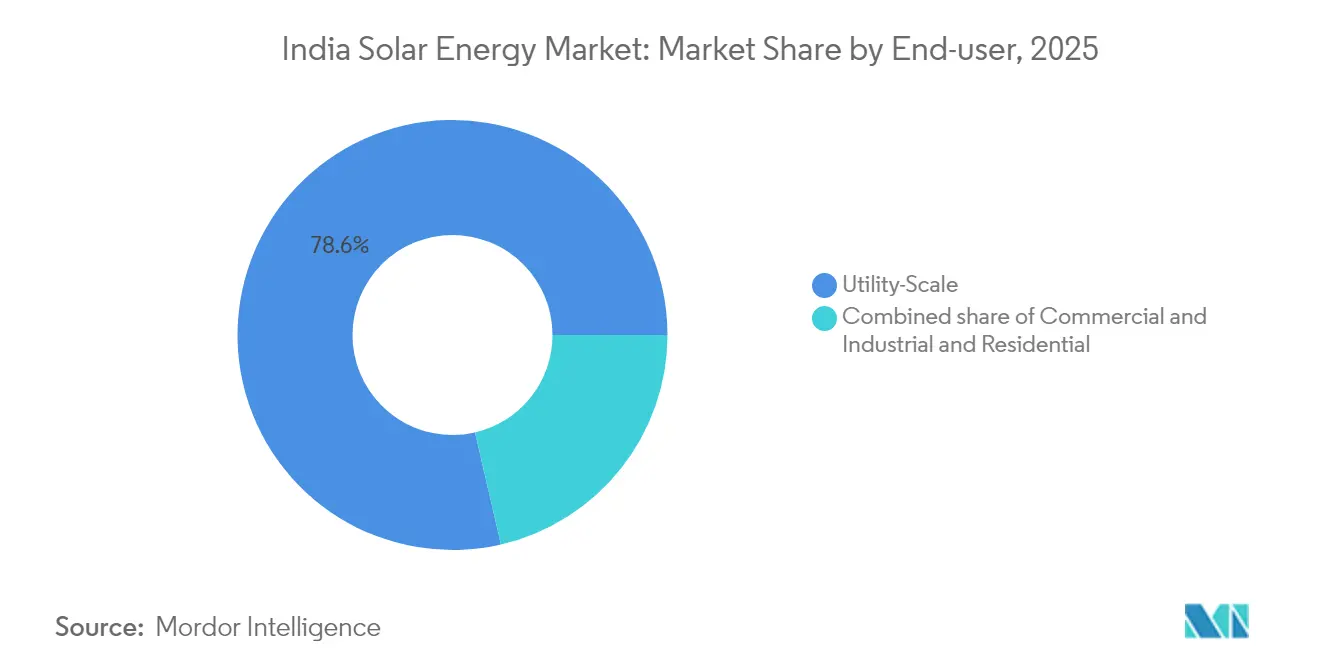
- Por usuario final, los proyectos a escala de servicios públicos representaron el 78,62% del tamaño del mercado de energía solar en India en 2025, mientras que el segmento residencial está previsto que se expanda a una CAGR del 23,4% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de energía solar en India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Incentivos federales y estatales de apoyo | +3.2% | Nacional, liderado por Gujarat, Tamil Nadu, Rajastán | Mediano plazo (2-4 años) |
| Rápido descenso en el LCOE de módulos | +4.1% | Nacional, más fuerte en los segmentos comercial e industrial y residencial sensibles al precio | Corto plazo (≤ 2 años) |
| Objetivo nacional de 500 GW que sustenta las licitaciones | +5.3% | Nacional, con tuberías de proyectos destacadas en Karnataka y Madhya Pradesh | Largo plazo (≥ 4 años) |
| Demanda solar vinculada al hidrógeno verde | +1.8% | Estados costeros como Gujarat y Odisha | Largo plazo (≥ 4 años) |
| Desarrollo nacional de la cadena de producción de polisilicio a módulos | +2.4% | Clústeres en Gujarat, Andhra Pradesh, Tamil Nadu | Mediano plazo (2-4 años) |
| Programas de agrivoltaica y techos sobre canales liderados por estados | +1.5% | Punjab, Haryana, Uttar Pradesh, Gujarat | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los incentivos federales y estatales de apoyo aceleran la localización
La expansión del mercado de energía solar en India está respaldada por regulaciones que recompensan la agregación de valor doméstico. La Lista Aprobada de Modelos y Fabricantes (ALMM, por sus siglas en inglés) favorece los módulos producidos localmente, mientras que dos tramos del PLI están financiando más de 48 GW de capacidad integrada de celda a módulo programada para entrar en funcionamiento en 2026.[2]Rachit Chawla, "Los ganadores del PLI-II planean 48 GW de capacidad integrada," economictimes.indiatimes.com Tata Power, Waaree Energies y Goldi Solar pusieron en marcha grandes plantas en 2025, manteniendo los márgenes de los módulos domésticos en el rango del 12-14% a pesar de los aranceles de importación. Los desarrolladores enfrentan costes iniciales entre un 6-8% más altos a corto plazo, pero la seguridad de suministro a largo plazo y los potenciales créditos fiscales compensan la carga. La ampliación de la ALMM para cubrir celdas a partir de junio de 2026 se proyecta que triplicará las exportaciones a 8-9 GW en el ejercicio fiscal 2025, fortaleciendo la resiliencia de la balanza de pagos y profundizando la competitividad del mercado de energía solar en India.
El rápido descenso en el coste nivelado de módulos desbloquea los segmentos distribuidos
El coste de inversión promedio de proyectos a escala de servicios públicos cayó un 28% interanual en 2024, empujando las tarifas descubiertas a INR 2/kWh, un nuevo piso nacional. La compresión de costes se debe al exceso de oferta global, los cambios tecnológicos hacia TOPCon y el ensanchamiento de las cadenas de suministro domésticas. Los picos intermitentes por cuellos de botella logísticos y derechos de aduana básicos ocasionalmente perturban las ofertas; aun así, la mayoría de los desarrolladores modelan la energía a ≤ INR 2,4/kWh durante la vida útil del proyecto. Mantener ese parámetro de referencia depende de ganancias de eficiencia continuas, un acelerado desarrollo de la cadena de producción de polisilicio a módulos y tasas de flete moderadas. Si los fabricantes logran las eficiencias de celda anunciadas por encima del 25%, el mercado de energía solar en India podría ver tarifas por debajo de INR 2 en 2027, reforzando la demanda en aplicaciones de servicios públicos, comerciales e industriales, y residenciales.[3] Uma Gupta, "Los precios de los módulos alcanzan INR 19/Wp en medio de una sobreoferta global," pv-magazine-india.com
El objetivo nacional de 500 GW sustenta la cartera de licitaciones a escala de servicios públicos
El objetivo nacional de 500 GW en energías renovables ancla un calendario de licitaciones plurianual predecible. A partir de 2025, 163 GW de proyectos solares a gran escala se encuentran en diversas etapas de desarrollo, brindando a los inversores visibilidad sobre la adjudicación y la estabilidad de las políticas. Las agencias centrales han estandarizado los calendarios de subasta, mientras que las empresas de servicios públicos estatales alinean las tarifas de alimentación a la red y los estándares de bancabilidad. Sin embargo, la concentración espacial de las ofertas ganadoras en Gujarat y Rajastán estrecha la capacidad de transmisión, aumentando el riesgo de curtailment. Se espera que las cláusulas de adquisición flexibles, las ofertas híbridas de energía eólica-solar-almacenamiento y las próximas reformas de despacho económico basado en el mercado distribuyan las instalaciones hacia estados emergentes, mejorando la diversidad en el mercado de energía solar en India.
La demanda solar vinculada al hidrógeno verde crea canales dedicados de adjudicación
Las estrategias de descarbonización industrial están impulsando nuevos clústeres de adjudicación. ReNew apunta a producir 1 millón de toneladas anuales de hidrógeno verde, impulsado por 25 GW de energías renovables, mientras que NTPC y Adani tienen como objetivo instalaciones de electrolizadores de múltiples GW sincronizadas con energía solar a escala de servicios públicos. Las plantas solares, de almacenamiento e hidrógeno colindantes permiten mayores factores de utilización de la capacidad e ingresos diversificados. Las estructuras de financiación de proyectos agrupan cada vez más las ventas de hidrógeno en el mercado libre con acuerdos de compra de energía a largo plazo, reduciendo el coste del capital. A medida que India finaliza los incentivos de su Misión Nacional del Hidrógeno, la demanda de refinerías, plantas de fertilizantes y acerías anclará proyectos de mayor envergadura, consolidando el mercado de energía solar en India como columna vertebral de la competitividad industrial.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Débil flexibilidad de la red y riesgo de curtailment | -2.8% | Tamil Nadu, Karnataka, Andhra Pradesh | Corto plazo (≤ 2 años) |
| Cuellos de botella en la adquisición de suelo | -1.9% | Rajastán, Gujarat, Madhya Pradesh | Mediano plazo (2-4 años) |
| Dependencia de importaciones de celdas y obleas | -1.6% | Nacional | Corto plazo (≤ 2 años) |
| Acceso limitado al crédito para proyectos de techos solares de la MIPYME | -1.2% | Ciudades de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La débil flexibilidad de la red y el riesgo de curtailment amenazan la rentabilidad de los proyectos
La penetración solar en los estados líderes ahora supera el 25% de la demanda máxima, exponiendo las redes eléctricas a frecuentes eventos de curtailment. Los servicios auxiliares limitados, los retrasos en el despliegue de almacenamiento en baterías y la congestión de la red erosionan los factores de carga de las plantas hasta en 4 puntos porcentuales. El programa Green Energy Corridor y la puesta en marcha de la mayor fábrica de BESS de India en Karnataka mejoran la flexibilidad, aunque van a la zaga de la velocidad de adición de capacidad. Los desarrolladores incorporan previsiones de generación, pero el curtailment impredecible complica la financiación, especialmente para productores independientes de electricidad de tamaño mediano. Una adopción más rápida del despacho económico basado en el mercado y de los mercados de servicios auxiliares en tiempo real es esencial para preservar la confianza de los inversores en el mercado de energía solar en India.
Los cuellos de botella en la adquisición de suelo en estados de alta irradiancia retrasan la puesta en marcha
Los parques solares de Gujarat y Rajastán ponen de relieve los desafíos de agregación de suelo. Los usos del suelo en competencia, los títulos de propiedad fragmentados y las autorizaciones medioambientales pueden retrasar los proyectos hasta 12 meses. El Parque Solar Pavagada de Karnataka utiliza acuerdos de arrendamiento cooperativo que proporcionan a los agricultores una renta anual indexada a la inflación, ofreciendo un modelo replicable.[4]Lulu Raghavan, "Obstáculos en la adquisición de suelo en los parques solares de Rajastán," wri.org La digitalización a nivel estatal de los registros de suelo y las ventanillas únicas reducen los costes de transacción, pero las zonas próximas a santuarios de fauna silvestre y sitios culturales siguen siendo controvertidas. La industria de energía solar en India explora cada vez más instalaciones flotantes, sobre canales y agrivoltaicas para sortear las limitaciones de suelo y apoyar las economías locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: El dominio de la fotovoltaica solar oculta un resurgimiento de nicho de la energía solar concentrada
La fotovoltaica solar representó el 99,58% del mercado de energía solar en India en 2025 y está en camino de alcanzar una CAGR del 19,08% hasta 2031. Dentro de la fotovoltaica solar, los módulos TOPCon ya conforman el 35% de la producción doméstica tras la ampliación combinada de 18 GW de capacidad por parte de Waaree, Adani y Premier. Las normas de calidad mandatadas por BIS eliminaron las importaciones de baja calidad, impulsando a los desarrolladores hacia diseños bifaciales que aumentan los rendimientos entre un 10-20%. La energía solar concentrada, aunque por debajo de 1 GW, reingresó a la cartera de licitaciones mediante ofertas híbridas que incluyen seis horas de almacenamiento térmico. La planta de energía solar concentrada de 50 MW de NTPC en Ladakh registra un factor de capacidad del 42%, mostrando valor despachable en sitios de gran altitud.
Los desarrolladores ponderan la mayor intensidad de capital de la energía solar concentrada frente a su superior producción vespertina al evaluar carteras mixtas. Mientras tanto, la proyectada línea de 10 GW de HJT de Reliance apunta a una eficiencia de celda del 25-26% para 2027, lo que podría estrechar las diferencias de LCOE con la energía solar concentrada. A medida que los diferenciales de costes se reducen, la elección tecnológica dependerá de las limitaciones específicas del proyecto en materia de suelo y almacenamiento. El mercado de energía solar en India, por tanto, se mantiene centrado en la fotovoltaica solar pero tecnológicamente fluido, con formatos de nicho de energía solar concentrada y fotovoltaica solar de próxima generación que desempeñan roles diferenciados en la próxima década.


Por tipo de red: El auge fuera de la red impulsado por la electrificación agrícola
La capacidad conectada a la red representó el 96,85% del tamaño del mercado de energía solar de India en 2025, respaldada por tarifas de servicios públicos estables y acuerdos de compra de energía (PPA) bancables. Sin embargo, se proyecta que los sistemas fuera de la red crecerán a una CAGR del 26,1%, impulsados por el mandato de 3,5 millones de bombas solares del programa PM KUSUM y la electrificación de aldeas del programa Saubhagya. Las bombas autónomas reducen las facturas de diésel en INR 30.000-50.000 anuales para una unidad de 5 HP, fomentando la adopción en Bihar y Uttar Pradesh.
La divergencia en el financiamiento persiste. Los proyectos conectados a la red obtienen deuda del sector público al 8-9%, mientras que los proyectos fuera de la red dependen de subsidios del 60-90% más tasas de microfinanciamiento del 12-15%. Proyectos piloto recientes en Ladakh y Arunachal demostraron un desplazamiento del diésel del 35-40% para mini-redes de energía solar más almacenamiento. A medida que los costos de las baterías disminuyen y el apoyo de políticas se amplía, las opciones fuera de la red podrían erosionar el dominio de la red, añadiendo amplitud a la industria solar en India.
Por usuario final: Los techos residenciales superan el crecimiento a escala de servicios públicos
Las plantas de escala de servicios públicos controlaron el 78,62% del mercado de energía solar de India en 2025, respaldadas por el sólido flujo de subastas de SECI y los PPA a 25 años. Sin embargo, se prevé que los techos residenciales avancen a una CAGR del 23,4% hasta 2031, ya que PM Surya Ghar tiene como objetivo 10 millones de hogares. Los subsidios reducen los períodos de recuperación simples a cuatro o cinco años en estados con tarifas elevadas, como Maharashtra.
Los compradores comerciales e industriales aprovechan las normas de captación grupal para evitar los cargos de transporte, acelerando las carteras de techos en un 22-24% cada año. Los retrasos persistentes en los subsidios de cuatro a seis meses podrían moderar el impulso, pero los instaladores esperan que los portales optimizados reduzcan los tiempos de aprobación. A medida que los hogares reconocen los ahorros frente a las tarifas minoristas de INR 6-9 por kWh, la generación distribuida debería capturar porciones cada vez mayores de la industria solar en India.
Análisis geográfico
Gujarat, Rajasthan y Karnataka juntos contribuyeron con más del 60% de las adiciones de 2025, gracias a sólidos recursos solares, regímenes de arrendamiento de tierras simplificados y una sólida solvencia de las empresas de servicios públicos estatales. El parque híbrido de 30 GW de Gujarat en Khavda ilustra la capacidad del estado para agregar tierras, coordinar la transmisión y reducir el riesgo de la compra de energía, mientras que Rajasthan encabeza las tablas de puesta en servicio con clústeres de múltiples GW vinculados al Corredor de Energía Verde.
Maharashtra, Punjab y Assam están ampliando ahora los programas distribuidos, aprovechando los proyectos piloto agrivoltaicos y los esquemas sobre canales para cumplir los dobles objetivos de ingresos rurales y conservación del agua. Las mejoras de transmisión bajo la Fase II del Corredor de Energía Verde Interestatal permiten que el excedente de los parques occidentales fluya hacia el este, aliviando los desequilibrios regionales. No obstante, la incidencia de curtailment en Rajasthan y Gujarat señala la necesidad de integración de almacenamiento y programas flexibles del lado de la demanda.
Territorios de la Unión como Chandigarh y Lakshadweep prueban la energía solar flotante, mientras que los estados del noreste despliegan clústeres de techos bajo financiamiento de brecha de viabilidad. Armonizar las regulaciones estatales, estandarizar los períodos de compensación y acelerar los portales de aprobación digital siguen siendo requisitos previos para un crecimiento regional equilibrado en la industria solar de India.
Panorama regulatorio
El sector solar de la India opera bajo un conjunto de políticas encabezado por el Ministerio de Nueva y Energía Renovable (MNRE) y la supervisión del mercado eléctrico a cargo de la Comisión Central Reguladora de Electricidad (CERC) para los marcos interestatales. Una palanca de cumplimiento clave es la Lista Aprobada de Modelos y Fabricantes (ALMM), que es obligatoria para proyectos específicos con respaldo gubernamental y conectados. A partir del 01 de junio de 2026, los proyectos de medición neta y de acceso abierto a energías renovables puestos en marcha a partir de esa fecha deberán obtener los módulos fotovoltaicos de la Lista I de ALMM y las células fotovoltaicas de la Lista II de ALMM, lo que refuerza la trazabilidad y la planificación de adquisiciones.
La aplicación de normas de calidad y contenido nacional se refuerza mediante la Orden de Bienes de Sistemas, Dispositivos y Componentes Solares de 2025 y mecanismos de verificación como el Portal de Verificación DCR del Instituto Nacional de Energía Solar (NISE), utilizado para rastrear el cumplimiento del contenido nacional. En mayo de 2026, el MNRE emitió una aclaración oficial centrada en proteger las inversiones ya realizadas bajo la Lista I de ALMM, lo que indica un ajuste continuo de las normas de transición, manteniendo intacta la dirección de cumplimiento para desarrolladores, EPC y fabricantes.
Panorama competitivo
La competencia en el mercado de energía solar en India se está intensificando a medida que los conglomerados se integran verticalmente y nuevos fabricantes domésticos ingresan con capital respaldado por OPI. Adani Green Energy superó los 12 GW de capacidad operativa a principios de 2025 y tiene como objetivo 45 GW para 2030; su clúster de Khavda integra fotovoltaica solar, energía eólica y almacenamiento para compromisos de suministro las 24 horas del día, los 7 días de la semana. Tata Power puso en marcha una planta de 4,3 GW de celda a módulo en Tamil Nadu, sustentando el cumplimiento de la ALMM para su cartera y clientes externos. El plan de inversión de INR 31.500 millones de ReNew agrupa 40 GW de proyectos con 6 GW de fabricación, señalando un giro hacia cadenas de valor integradas.
Los fabricantes de nivel intermedio Waaree, Goldi Solar, Saatvik y Jupiter International anunciaron colectivamente más de 20 GW de nuevas líneas de celdas utilizando TOPCon y HJT, abriendo canales de exportación hacia Oriente Medio, Europa y Estados Unidos. Los fabricantes de equipos originales extranjeros JinkoSolar y LONGi están formando empresas conjuntas para navegar los requisitos de la ALMM y acceder a los incentivos del PLI. La integración del almacenamiento es la nueva frontera: la inauguración de la mayor fábrica de BESS de India en Karnataka revela sinergias entre los productores de módulos y los fabricantes de equipos originales de almacenamiento, posicionando a los actores diversificados para las ofertas híbridas.
Los márgenes de las ofertas de licitación se mantienen ajustados, a menudo ≤ INR 0,15/kWh, impulsando la consolidación a medida que los desarrolladores más pequeños salen o pivotan hacia nichos de techos solares. El acceso a capital de bajo coste, las curvas de aprendizaje tecnológico y la influencia en las políticas confieren así ventajas duraderas a los actores establecidos, lo que indica una trayectoria moderadamente concentrada para el mercado de energía solar en India.
Líderes de la industria de energía solar en India
Adani Green Energy Ltd.
Tata Power Solar Systems Ltd.
ReNew Power Pvt. Ltd.
Azure Power Global Ltd.
NTPC Renewable Energy Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están expandiendo tanto en la generación como en la cadena de suministro nacional, ya que la capacidad solar instalada superó la marca de 150 GW al 31 de marzo de 2026. El MNRE también reportó un avance físico acumulado de 162,15 GW en energía solar al 30 de mayo de 2026. La escala de servicios públicos sigue absorbiendo grandes bloques de capacidad, respaldada por puestas en marcha visibles y proyectos como el Proyecto de Energía Solar Bikaner de 1.000 MW en Rajastán (inaugurado en julio de 2026, desarrollado por SJVN Green Energy Limited). Los formatos de adquisición que combinan la despachabilidad también están creando un mercado direccionable para híbridos y renovables respaldadas por almacenamiento, como lo ilustra la firma de Serentica Renewables de un PPA FDRE de 600 MW (2.400 MWh) con SECI en julio de 2026.
La adopción distribuida y de tejados C&I tiene espacio adicional donde la política permite sistemas detrás del contador más grandes y aprobaciones más rápidas. La actualización de junio de 2026 del MNRE al programa PM Surya Ghar Muft Bijli Yojana (que incluye un límite de medición neta más alto, de hasta 500 kW) amplía la base de consumidores elegibles para tejados comerciales e instalaciones grupales. Por el lado de la oferta, la localización de la fabricación y las mejoras de productos hacia tecnologías de mayor eficiencia están siendo respaldadas por nueva capacidad y por el impulso de la adquisición, incluida la puesta en marcha por parte de Premier Energies de una planta de módulos de 5,6 GW en Telangana en julio de 2026 y el inicio de la construcción de una planta BESS de 6 GWh, junto con grandes pedidos de módulos, como el suministro por parte de SAEL Industries de módulos TOPCon para el proyecto Chitrakoot-1 de 585,8 MWp de NTPC Renewable Energy Limited en Uttar Pradesh (julio de 2026).
Desarrollos recientes del sector
- Julio de 2026: el primer ministro Narendra Modi inauguró el Proyecto de Energía Solar Bikaner de 1.000 MW de SJVN Green Energy Limited en Rajastán, una puesta en marcha destacada a escala de servicios públicos respaldada por una inversión de varios miles de crores. El proyecto se suma al conjunto de instalaciones solares conectadas a la red que sustentan el suministro interestatal y la planificación de transmisión. También refuerza el papel de los desarrolladores respaldados por el sector público en la agregación de tierras, la ejecución de EPC y la financiación de activos a escala de gigavatios.
- Junio de 2026: NTPC completó el Proyecto Fotovoltaico Solar Ramagundam de 176 MW tras poner en marcha su última unidad de 41,6 MW. La finalización total fortalece la base operativa renovable de NTPC y proporciona un suministro solar adicional contratado desde una contraparte del sector central. También indica una continua capacidad de ejecución en proyectos multiunidad, donde la puesta en marcha por etapas se utiliza para sincronizar la preparación de la red y la evacuación.
- Junio de 2024: Adani Green Energy puso en marcha 1 GW de capacidad solar en el Parque de Energía Renovable de Khavda, en Gujarat, avanzando en la construcción de un clúster renovable a escala de 30 GW. El hito aceleró la concentración de nuevo suministro solar en la región occidental de la India, de alta irradiación, y elevó la prima estratégica sobre la construcción de transmisión y la flexibilidad de la red en la zona. La escala de Khavda continúa influyendo en el diseño de licitaciones, la hibridación y el abastecimiento de la cadena de suministro alineados con pedidos grandes y recurrentes.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de energía solar de India se define como la capacidad de electricidad solar dentro de India, medida en gigavatios, y abarca sistemas conectados a la red y fuera de la red para los principales usuarios finales.
Exclusiones del alcance: Se excluyen los ingresos por fabricación de polisilicios a módulos en la cadena de suministro ascendente, los valores de contratos de ingeniería, adquisición y construcción (EPC), los ingresos por servicios de operación y mantenimiento (O&M), y el almacenamiento en baterías, a menos que sea inseparable del sistema solar contabilizado como capacidad.
Descripción General de la Segmentación
- Por tecnología
- Fotovoltaica solar (PV)
- Energía solar concentrada (CSP)
- Por tipo de red
- Conectado a la red
- Fuera de la red
- Por usuario final
- Escala de servicios públicos
- Comercial e Industrial (C&I)
- Residencial
- Por componente (análisis cualitativo)
- Módulos/paneles solares
- Inversores (de cadena, centrales, microinversores)
- Sistemas de montaje y seguimiento
- Balance del sistema y componentes eléctricos
- Almacenamiento de energía e integración híbrida
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con señales públicas de seguimiento de capacidad y proyectos para anclar el conjunto de demanda en unidades físicas, y luego utilizamos estas señales para estructurar el modelo de mercado año por año. Los puntos de referencia clave incluyeron típicamente fuentes como comunicados del MNRE, estadísticas del sector eléctrico de la CEA, paneles de energías renovables de la AIE e IRENA, y presentaciones de DISCOM y reguladores donde se analizan las adiciones de capacidad y los plazos de puesta en servicio.
Una vez establecida la línea de base, se añadió contexto de apoyo a partir de informes anuales de empresas, presentaciones para inversores y prensa de renombre para comprender el impulso de las licitaciones, las limitaciones de ejecución y la dirección de precios de módulos e inversores. Se utilizó selectivamente una suscripción de pago para información financiera e inteligencia empresarial con el fin de verificar la escala de los desarrolladores, los cambios de propiedad y la credibilidad de la cartera de proyectos, y se consultó una base de datos de envíos de importación y exportación donde los flujos comerciales ayudaron a validar la disponibilidad de suministro. Las fuentes aquí enumeradas son meramente ilustrativas, y también se revisaron muchos otros documentos y conjuntos de datos públicos para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
Validamos los datos documentales mediante discusiones con expertos y encuestas estructuradas con desarrolladores, equipos de EPC, proveedores de componentes, prestamistas y grandes compradores de energía comerciales, industriales y de servicios públicos. Estas conversaciones nos ayudaron a confirmar los retrasos en la puesta en servicio, las prácticas típicas de dimensionamiento de corriente continua a corriente alterna, las barreras para la adopción de techos solares y cómo las condiciones de política y licitación se están traduciendo en inicios reales de proyectos en los principales estados de India.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 14% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó principalmente utilizando un enfoque de arriba hacia abajo, en el que las series de capacidad nacional, las adiciones anuales y el progreso de la puesta en servicio se reconstruyeron en una base instalada y una construcción neta anual, y luego se desglosaron en impulsores de demanda significativos. Luego utilizamos aproximaciones selectivas de abajo hacia arriba, como la capacidad de proyectos muestreados por estado y aplicación, verificaciones de proveedores y canales, y normas típicas de dimensionamiento de sistemas, para confirmar que los totales no se alejaban de lo que el mercado puede entregar en la práctica.
Los insumos utilizados en el modelo incluyeron adiciones solares anuales, capacidad instalada acumulada, volúmenes de adjudicación de licitaciones y subastas, combinación de despliegue en techos frente a servicios públicos, relaciones típicas de corriente continua a corriente alterna, y la dirección observada de precios de módulos e inversores, que en conjunto explican por qué la capacidad crece más rápido en algunos años que en otros. Para el pronóstico, se aplicó un análisis de escenarios en torno a la ejecución de políticas, la preparación de la red y las condiciones de financiamiento, con ponderaciones de escenarios ajustadas según lo que los encuestados primarios describieron como el camino más probable. Donde las perspectivas de abajo hacia arriba tenían brechas, los segmentos faltantes se completaron utilizando patrones de puesta en servicio a nivel estatal y tasas de adopción ya visibles en los conjuntos de datos nacionales, y solo entonces se incorporaron al total.
Ciclo de Validación y Actualización de Datos
Verificamos la coherencia comparando la base instalada modelada y las adiciones con señales independientes, como estadísticas oficiales del sector eléctrico, calendarios de puesta en servicio anunciados y restricciones comerciales y de suministro, y luego revisamos cualquier salto inusual antes de la aprobación final. Si una variación parecía significativa, se revisaban los supuestos y se volvía a contactar a determinados interlocutores primarios para comprender si el cambio era de calendario, definición o un verdadero cambio de mercado.
Antes de la publicación, el trabajo pasa por más de una revisión analítica para que los insumos, los cálculos y la lógica escrita estén alineados, y para que la narrativa final coincida con la dirección observada del mercado. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por cambios materiales de política, grandes cambios en las licitaciones o revisiones significativas en los informes oficiales de capacidad. Justo antes de la entrega, se realiza una nueva revisión de datos para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Energía Solar de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la energía solar de India a menudo no coinciden porque algunos estudios miden la capacidad en gigavatios mientras que otros reportan ingresos en USD, y el marco temporal puede ser año fiscal frente a año calendario. Las diferencias también provienen de lo que se contabiliza como solar (por ejemplo, si los proyectos híbridos, los sistemas vinculados al almacenamiento o las instalaciones de captación comercial e industrial se tratan como parte del mismo conjunto).
Los principales factores de brecha tienden a ser la unidad de medida, el tratamiento de la capacidad en cartera frente a la capacidad puesta en servicio, las normas de contabilización de techos y sistemas fuera de la red, y cómo se manejan los retrasos en la puesta en servicio en los años de pronóstico. El momento de la conversión de divisas y si los precios se modelan explícitamente también pueden mover las cifras en USD incluso cuando la trayectoria de capacidad subyacente parece similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 122,50 mil millones de USD (2025) | |
| Trade Publisher A | 92,00 mil millones de USD (2024) | Esta cifra se presenta como capacidad, pero está vinculada a un año base diferente, y también puede reflejar la base instalada del año calendario sin separar claramente los sistemas puestos en servicio de la cartera en etapa avanzada. |
| Industry Data Portal B | 33,09 mil millones de USD (2032) | El número se expresa en USD para un horizonte de pronóstico de año fiscal, lo que implica supuestos de precio e ingresos que no son directamente comparables con el dimensionamiento basado en capacidad, a menos que se indiquen y validen el precio de venta promedio (ASP) y el alcance del sistema. |
La tabla muestra que la elección de la unidad y el momento crean la mayor parte de la dispersión. En el modelo de Mordor Intelligence, el mercado se mide como capacidad solar instalada en gigavatios, lo que evita mezclar los precios de los equipos y el momento de la conversión de divisas en lo que es fundamentalmente una historia de construcción. Una vez que se alinean la misma unidad y el mismo año, las diferencias restantes generalmente se explican por si los sistemas fuera de la red y los techos se contabilizan de manera coherente y cómo se tratan los retrasos en la puesta en servicio en el pronóstico.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de energía solar en India en 2026?
La capacidad instalada alcanzó 145,83 GW en 2026 y se prevé que aumente a 348,57 GW en 2031.
¿Qué está impulsando la adopción de la energía solar en techo entre los hogares?
Los subsidios de PM Surya Ghar de hasta INR 78.000 por sistema de 3 kW y el aumento de las tarifas minoristas reducen los períodos de recuperación a cuatro o cinco años en muchos estados.
¿Qué tecnología domina las nuevas adiciones de capacidad?
La fotovoltaica solar tiene una participación del 99,58% y se beneficia de la caída de los costes de los módulos TOPCon y bifaciales.
¿Por qué los desarrolladores están añadiendo baterías a los proyectos solares?
Las licitaciones de suministro ininterrumpido requieren cuatro horas de almacenamiento para cubrir los picos vespertinos, obteniendo primas tarifarias del 15-20% sobre la energía solar pura.
¿Qué desafíos frenan el crecimiento solar en los estados de alta irradiancia?
Las autorizaciones de suelo y la congestión de la transmisión retrasan entre 8-10 GW de proyectos y provocan curtailment que erosiona la rentabilidad de los proyectos.
Última actualización de la página el:


