
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
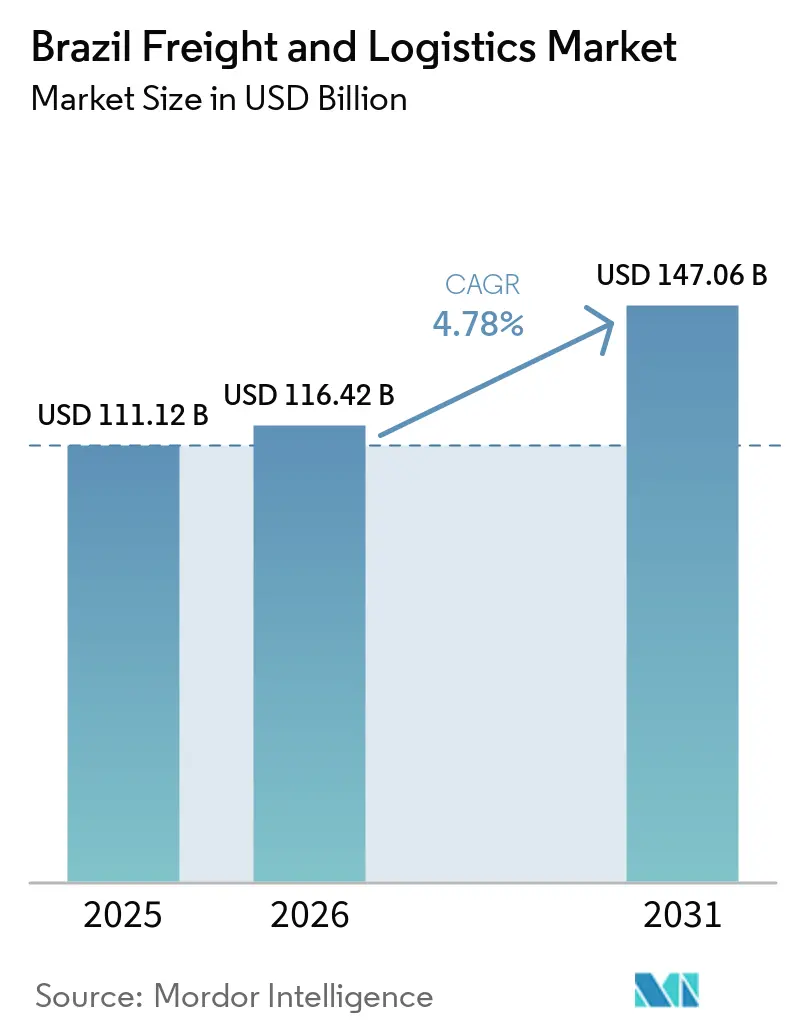
| Tamanho do mercado no ano base (2025) | 111.12 Bilhões de dólares |
| Tamanho do Mercado (2026) | 116.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 147.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.78 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argentina
- Armênia
- Ásia
- Ásia-Pacífico
- Austrália
- Bangladesh
- Camboja
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Filipinas
- França
- Hong Kong
- Hungria
- Índia
- Indonésia
- Iraque
- Itália
- Japão
- Jordânia
- Laos
- Malásia
- Marrocos
- México
- Mianmar
- Nigéria
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Reino Unido
- Rússia
- Singapura
- Sri Lanka
- Suécia
- Tailândia
- Tchéquia
- Turquia
- Ucrânia
- Vietnã
Análise do Mercado de Frete e Logística do Brasil por Mordor Intelligence
O tamanho do mercado de frete e logística do Brasil foi avaliado em 111,12 bilhões de USD em 2025 e estima-se que cresça de 116,42 bilhões de USD em 2026 para atingir 147,06 bilhões de USD até 2031, registrando um CAGR de 4,78% entre 2026 e 2031.
O mercado de frete e logística do Brasil é sustentado pelos fluxos de exportação agrícola, pela expansão do varejo online e pelas concessões de infraestrutura que atraem capital privado para ativos de transporte. O Plano Nacional de Logística 2050 identifica 31 corredores prioritários e prevê 213 bilhões de USD em investimentos logísticos até 2050, incluindo 128 bilhões de USD de fontes privadas e 85 bilhões de USD de recursos públicos[1]. Essa agenda de investimentos direciona atenção para ferrovias, hidrovias, portos e rodovias onde a escassez de capacidade afeta a confiabilidade do frete. Os operadores de e-commerce estão elevando os padrões de entrega por meio de redes de fulfillment maiores, enquanto os prestadores de serviços logísticos investem em capacidade de serviços especializados. A escassez de motoristas, os custos de segurança de carga e a forte dependência das rodovias continuam a restringir o mercado de frete e logística do Brasil.
Principais Conclusões do Relatório
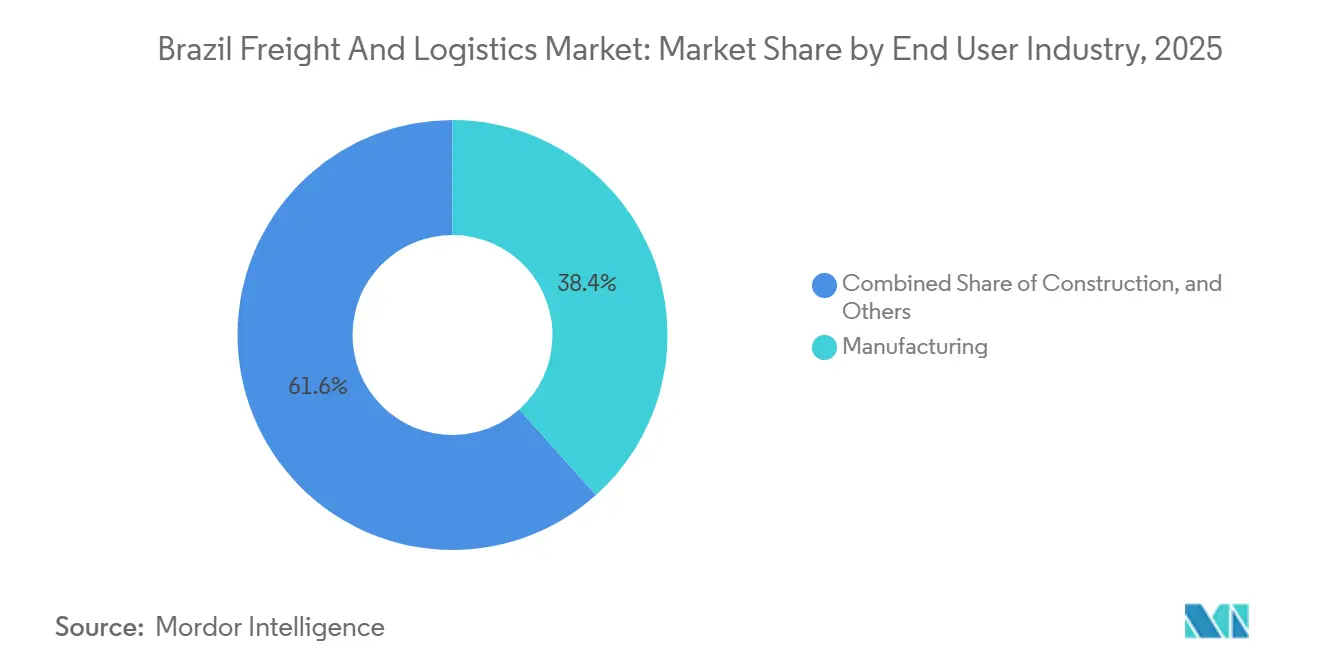
- Por setor do usuário final, a manufatura deteve 38,36% da participação no mercado de frete e logística do Brasil em 2025, enquanto o e-commerce e o e-varejo registraram o maior CAGR projetado de 6,07% até 2031.
- Por função logística, o transporte de frete deteve 60,95% da participação no mercado de frete e logística do Brasil em 2025, enquanto o CEP registrou o maior CAGR projetado de 5,42% até 2031.
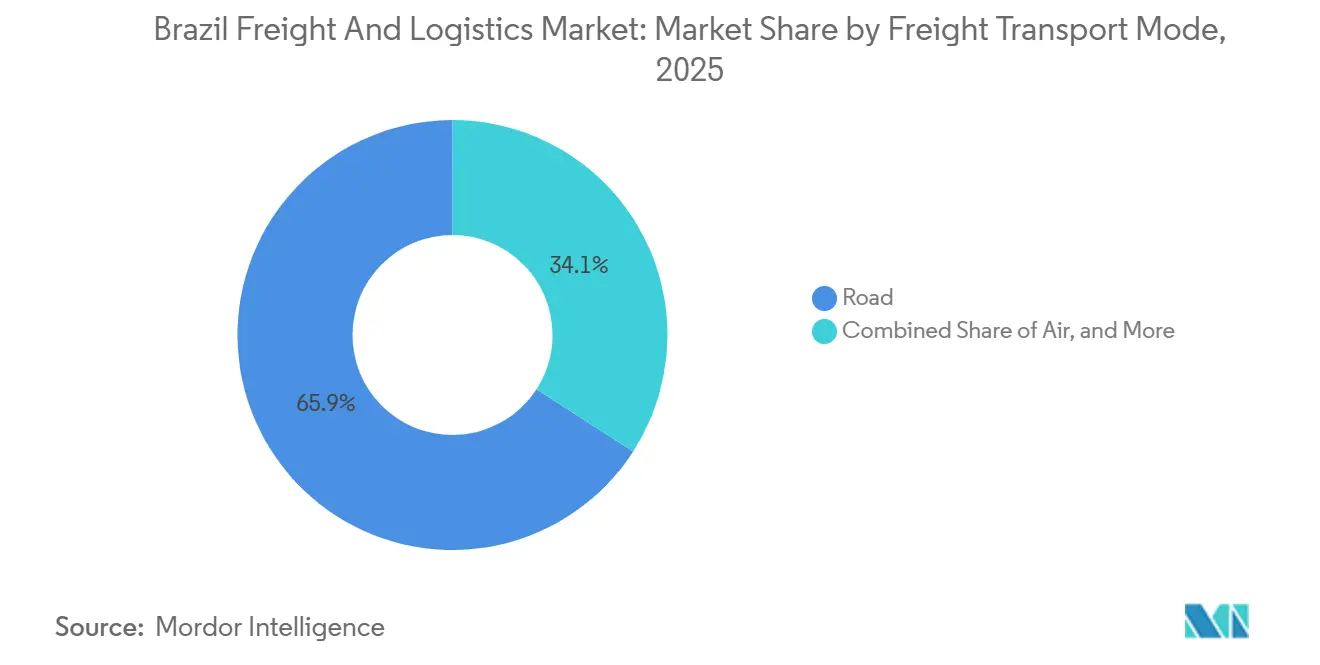
- Por modal de transporte de frete, o transporte rodoviário deteve 65,85% do tamanho do mercado de frete e logística do Brasil em 2025, enquanto o frete aéreo registrou o maior CAGR projetado de 5,02% até 2031.
- Por destino de CEP, o CEP doméstico deteve 64,10% da participação no mercado de frete e logística do Brasil em 2025, enquanto o CEP internacional registrou o maior CAGR projetado de 5,60% até 2031.
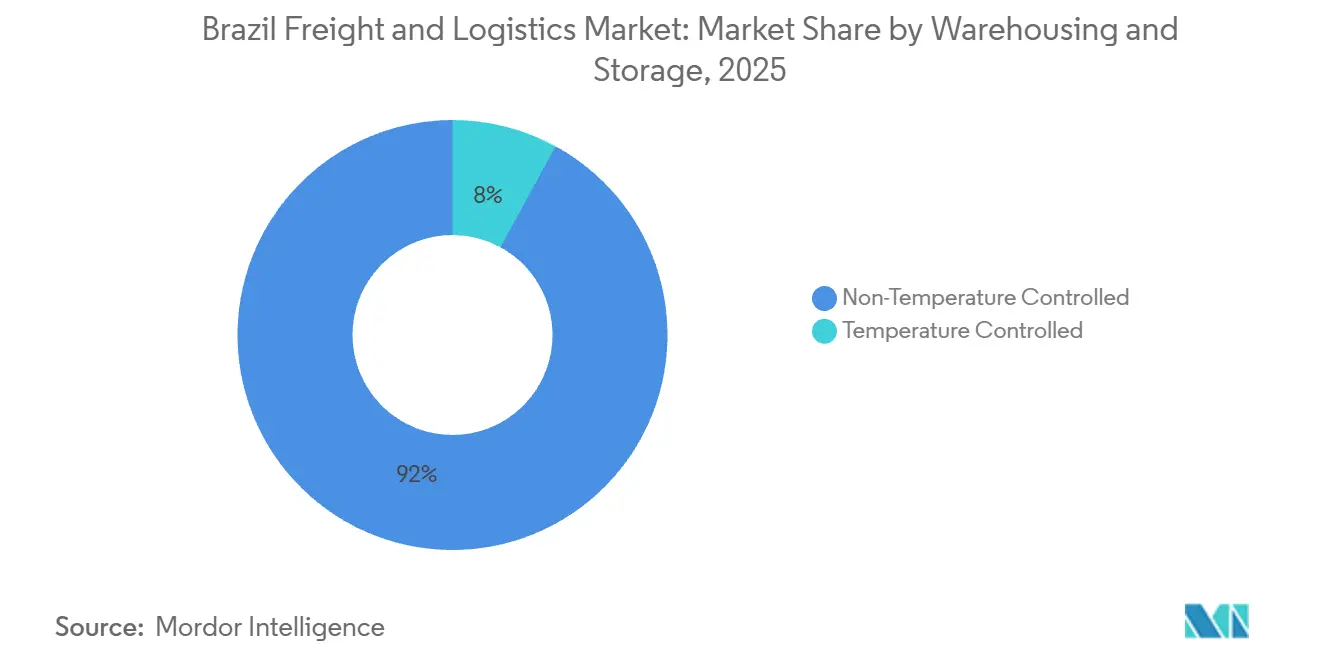
- Por controle de temperatura em armazenagem e estocagem, a armazenagem sem controle de temperatura deteve 92,05% da participação no mercado de frete e logística do Brasil em 2025, enquanto a estocagem com controle de temperatura registrou o maior CAGR projetado de 4,93% até 2031.
- Por modal de agenciamento de frete, o transporte marítimo e as hidrovias interiores detiveram 73,60% do tamanho do mercado de frete e logística do Brasil em 2025, enquanto o agenciamento de frete aéreo registrou o maior CAGR projetado de 4,89% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Frete e Logística do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Fulfillment de E-commerce e da Entrega na Última Milha | +1.1% | Sudeste do Brasil, Fortaleza, Recife e Curitiba | Curto prazo (até 2 anos) |
| Momentum das Exportações de Granéis Agrícolas pelos Corredores Norte e Nordeste | +0.9% | Portos do Arco Norte, Centro-Oeste, Matopiba e Nordeste | Médio prazo (2-4 anos) |
| Concessões de Infraestrutura de Transporte com Apoio Governamental | +0.7% | Nacional, com ganhos de curto prazo em São Paulo, Mato Grosso e Pernambuco | Médio prazo (2-4 anos) |
| Relocalização Industrial e Reconfiguração da Cadeia de Suprimentos Automotiva | +0.5% | Polos industriais do Sudeste e Nordeste, Bahia, São Paulo e Minas Gerais | Médio prazo (2 a 4 anos) |
| Demanda Logística de Mineração e Energia a partir de Novas Fronteiras de Produção | +0.4% | Corredor de Carajás, Centro-Oeste, Rio de Janeiro e Bacia de Santos | Longo prazo (4 anos ou mais) |
| Plataformas Digitais de Correspondência de Frete e Financiamento Logístico Integrado | +0.3% | Nacional, com atividade em São Paulo, Campinas e Curitiba | Curto prazo (até 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Fulfillment de E-commerce e da Entrega na Última Milha
O valor bruto de mercadoria online brasileiro atingiu 50,4 bilhões de USD em 2026, alta de 10,3% em relação ao ano anterior, com acréscimo de 21,9 milhões de encomendas. O Mercado Livre operava 42 centros de distribuição no Brasil ao final de 2026, em comparação com 28 em 2025. A Amazon Brasil atingiu 300 centros logísticos em todos os estados no primeiro trimestre de 2026, ante 250 em 2025. Essas redes elevam o padrão para entregas no mesmo dia e no dia seguinte em locais urbanos densos. Os operadores logísticos independentes respondem instalando unidades de fulfillment menores próximas aos centros de demanda urbana. O mercado de frete e logística do Brasil, portanto, tem uma parcela maior do volume de encomendas controlada por redes de marketplace, enquanto os provedores de CEP do mercado aberto competem mais diretamente em cobertura e preço.
Momentum das Exportações de Granéis Agrícolas pelos Corredores Norte e Nordeste
O corredor Arco Norte respondeu por 39,5% das exportações brasileiras de soja e milho em 2025, em comparação com 16,6% em 2009. Essa mudança está redirecionando os fluxos de grãos para ativos ferroviários, fluviais e portuários nos estados do Norte e Nordeste. O Porto de Santana registrou aumento de 35,5% na carga movimentada por hidrovias interiores em 2025, enquanto o descarregamento de soja cresceu 63,2%.[2] O acesso rodoviário continua sendo uma restrição para o terminal de transbordo de Miritituba, no Pará. O Plano Nacional de Logística 2050 reconhece o crescimento expressivo da demanda nesses corredores e inclui obras que apoiam a integração multimodal. Os operadores que garantirem acesso ferroviário, fluvial e a terminais poderão atender exportadores que buscam alternativas às rotas do Sul.
Concessões de Infraestrutura de Transporte com Apoio Governamental
O Plano Nacional de Logística 2050 estabelece 112 objetivos operacionais em 31 corredores de transporte. Ele fornece uma base de longo prazo para os gastos privados e públicos em infraestrutura de frete. A ANTT começou a exigir o cumprimento dos requisitos do CIOT para operações de frete rodoviário em março de 2026, aumentando as exigências de conformidade formal para transportadoras[3]. As renovações de concessões vinculam direitos operacionais mais longos a compromissos de investimento. A MRS Logistica renovou sua concessão da Malha Sudeste até 2056, conferindo à rede um horizonte de investimento mais longo. O mercado de frete e logística do Brasil se beneficia de projetos que ampliam a capacidade e melhoram a coordenação entre os modais de transporte.
Relocalização Industrial e Reconfiguração da Cadeia de Suprimentos Automotiva
Os investimentos na fabricação automotiva no Brasil estão gerando novas atividades logísticas na Bahia e em São Paulo. Cada nova instalação de produção cria demanda por distribuição de componentes de entrada, distribuição de veículos acabados e logística de peças de reposição. O programa Nova Indústria Brasil prioriza 25 cadeias de suprimentos para reduzir a dependência de importações. A Tegma adquiriu um pátio logístico de 200.000 metros quadrados em Camaçari em setembro de 2025 para apoiar as operações automotivas. Esses desenvolvimentos ampliam o papel da logística contratada no mercado de frete e logística do Brasil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Motoristas e Inflação dos Custos de Mão de Obra | -0.5% | Nacional, especialmente Santa Catarina, São Paulo e Paraná | Médio prazo (2-4 anos) |
| Roubo de Carga e Aumento dos Custos de Segurança | -0.4% | Sudeste do Brasil, especialmente São Paulo e Rio de Janeiro | Curto prazo (até 2 anos) |
| Alta Dependência Rodoviária e Integração Modal Desigual | -0.3% | Nacional, incluindo BR-163, BR-116 e rodovias de acesso aos corredores de grãos | Longo prazo (4 anos ou mais) |
| Complexidade Aduaneira, Tributária e Regulatória entre os Estados | -0.3% | Nacional, especialmente São Paulo, Minas Gerais e estados de fronteira | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas e Inflação dos Custos de Mão de Obra
A CNT relatou que 65,1% das empresas de frete rodoviário identificaram o recrutamento de motoristas como seu principal desafio em 2026, enquanto 44,6% tinham vagas em aberto.[4] O contingente ativo de motoristas profissionais diminuiu de 5,5 milhões para 4,4 milhões ao longo da última década. As aposentadorias superaram o fluxo de novos ingressantes na profissão. A União Internacional de Transporte Rodoviário descreveu a escassez de 11% de motoristas no Brasil em 2025 como estrutural. Os motoristas representaram 19,5% dos custos operacionais do frete rodoviário, enquanto o combustível representou 43,2%. A disponibilidade limitada de mão de obra pode reduzir a utilização da frota e tornar os aumentos de preços mais prováveis no mercado de frete e logística do Brasil.
Roubo de Carga e Aumento dos Custos de Segurança
O roubo de carga causou perdas diretas de 156,5 milhões de USD no Brasil em 2025, enquanto os incidentes registrados totalizaram 8.570, queda de 16,7% em relação a 2024. No primeiro semestre de 2026, o número de incidentes caiu 8,71%, mas as perdas totais aumentaram 12,27%, pois cargas de maior valor foram visadas. O Sudeste respondeu por 77,2% das perdas financeiras nacionais nesse período. O Rio de Janeiro deteve 36,6% do total nacional, à frente de São Paulo. As transportadoras respondem por meio de rotas mais seguras, gastos com segurança e maiores custos de seguro. Esses custos exercem maior pressão sobre as transportadoras rodoviárias de menor porte que operam no mercado de frete e logística do Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Inteligência de Tarifas de Frete
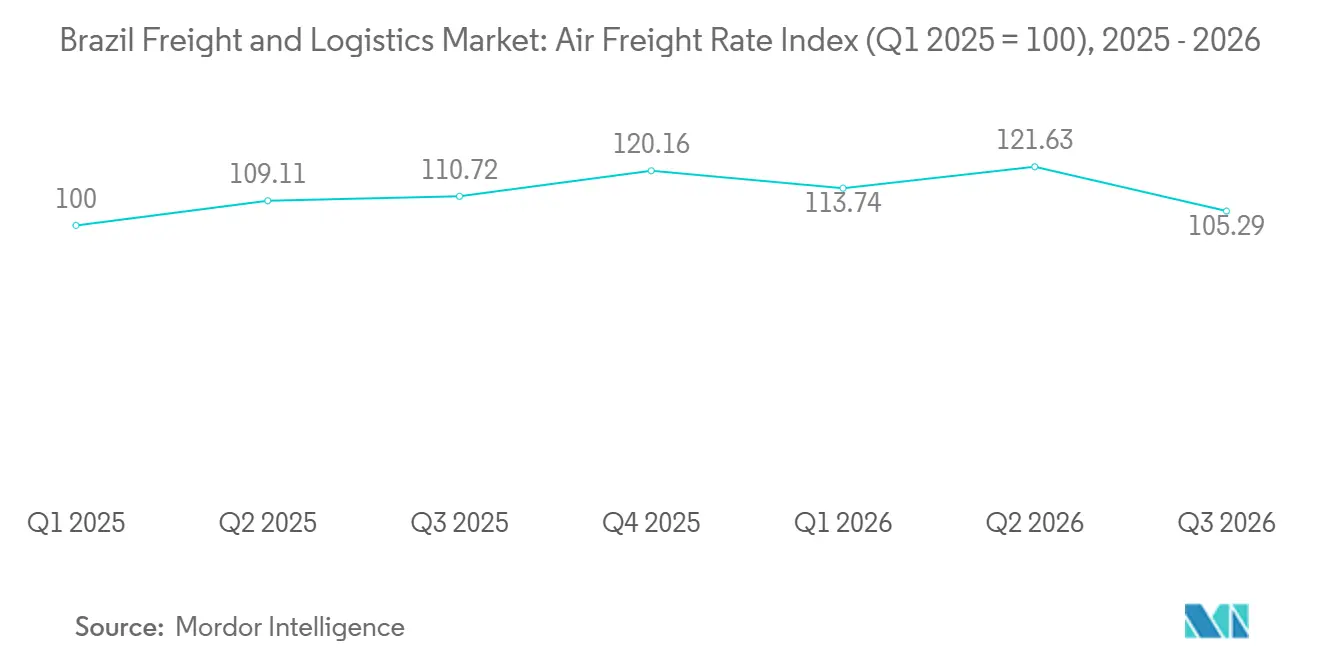
Tendências das Tarifas de Frete Aéreo
As tarifas de frete aéreo a partir de Guarulhos (GRU) arrefeceram ao longo de setembro de 2026, com tendências variando por destino. A rota GRU–Miami, historicamente o corredor premium, recuou de aproximadamente 6,7 USD por kg em meados de 2025 para cerca de 4,7 USD por kg em setembro de 2026. As tarifas da Seção 301 dos EUA, que entraram em vigor em 22 de julho de 2026, reduziram as exportações de manufaturados sensíveis ao tempo e de perecíveis para os Estados Unidos. A rota GRU–Frankfurt permaneceu a mais estável, em aproximadamente 5,7 USD por kg, sustentada pela demanda europeia consistente por produtos farmacêuticos e produtos agroalimentares de alto valor.
A Índia emergiu como um mercado de crescimento importante. As tarifas na rota GRU–Mumbai aumentaram de aproximadamente 3,3 USD por kg em janeiro de 2025 para um pico de cerca de 6,6 USD por kg em junho de 2026, antes de recuar para aproximadamente 4,6 USD por kg. Essa tendência refletiu os esforços dos exportadores brasileiros para desenvolver novos destinos à medida que a demanda norte-americana se contraía. A rota GRU–Xangai seguiu uma trajetória mais moderada. Enquanto isso, as tarifas GRU–Buenos Aires recuaram ao longo de setembro de 2026, à medida que as alternativas de transporte rodoviário e a menor demanda de importações argentina comprimiram os rendimentos.
Tendências das Tarifas de Frete Marítimo
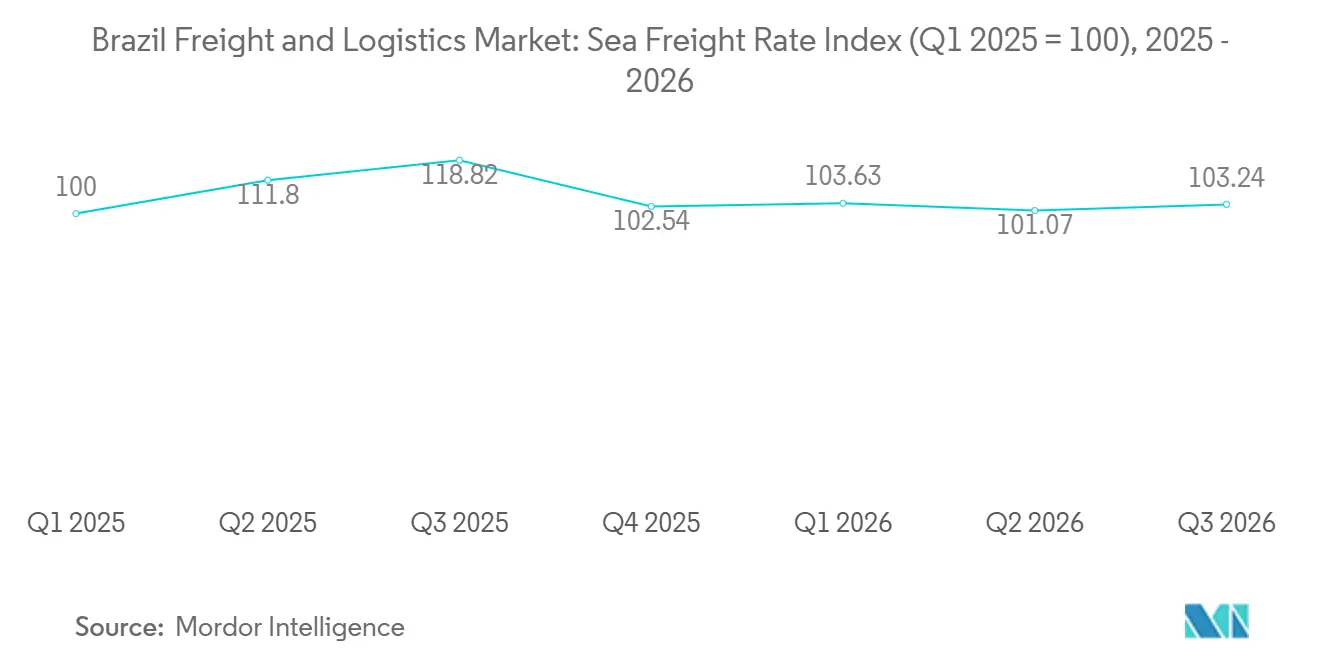
As rotas de exportação de Santos seguiram trajetórias significativamente diferentes. As tarifas transatlânticas para Nova York atingiram o pico em meados de 2025, acima de 8.000 USD por contêiner de 40 pés, antes de moderar para aproximadamente 4.800 USD em setembro de 2026, à medida que os embarcadores brasileiros redirecionavam a carga para longe dos compradores norte-americanos. A rota Santos–Xangai foi a mais volátil. As tarifas dispararam durante o pico de exportação de soja de 2025, caíram acentuadamente, recuaram novamente em meados de 2026 e se recuperaram parcialmente para aproximadamente 1.270 USD. Esses movimentos refletiram os ciclos de importação chineses e a sazonalidade agrícola.
As rotas europeias também arrefeceram. As tarifas para Hamburgo atingiram o pico acima de 5.400 USD em agosto de 2025, antes de recuar para aproximadamente 2.900 USD, enquanto as tarifas para Roterdã chegaram a cerca de 3.500 USD. A rota Santos–Buenos Aires permaneceu a mais estável, refletindo o comércio consistente do Mercosul. A rota Santos–Nhava Sheva (Índia) registrou a maior tarifa de 2026 do conjunto de dados, atingindo aproximadamente 5.250 USD em julho, em meio a um aumento das exportações agrícolas brasileiras para a Índia, antes de recuar para cerca de 2.600 USD.
Resiliência e Risco da Cadeia de Suprimentos
Onde os Custos Logísticos Estão Aumentando
O custo logístico do Brasil permaneceu estruturalmente elevado, em aproximadamente 15,5% do PIB, em comparação com cerca de 11% nos Estados Unidos e 14% na China. Três fatores agravaram esse ônus. O diesel permaneceu o insumo de custo mais exposto. Os preços dispararam no início de 2026 devido às tensões no Oriente Médio, enquanto o Brasil continuou a importar cerca de um quarto de suas necessidades de diesel. As medidas de alívio do governo foram de curta duração, e o subsídio de setembro de 2026 vigorou por apenas 30 dias. Os pisos de frete estão vinculados a limites de preço do combustível, permitindo que choques no diesel afetem os embarcadores em questão de semanas. Como resultado, a volatilidade do combustível tornou-se uma variável de custo permanente, incorporada à regulamentação. As altas taxas de juros aumentaram o custo de carregamento de estoques em trânsito e em armazéns.
O Desafio da Produtividade
O transporte rodoviário carregava quase dois terços da carga doméstica do Brasil, mas apenas uma parcela limitada da malha rodoviária era pavimentada, e uma parcela ainda menor operava sob contratos de concessão. Os investimentos em infraestrutura permaneceram bem abaixo do nível que os órgãos do setor consideravam necessário. Consequentemente, os operadores enfrentavam custos operacionais de veículos mais elevados e tempos de trânsito mais lentos ao longo dos principais corredores de grãos e bens de consumo.
No Porto de Santos, o volume de movimentação continuou a crescer enquanto os terminais operavam próximos à capacidade. O leilão do Tecon Santos 10 permaneceu paralisado, e uma ordem judicial suspendeu as atividades de aprofundamento do canal. Os operadores privados expandiram a capacidade de forma independente, enquanto o projeto do túnel Santos–Guarujá visava resolver o gargalo de transporte de superfície. A adoção digital também permaneceu limitada. Embora a maioria das empresas utilizasse IA generativa para tarefas rotineiras, poucas haviam avançado para aplicações autônomas e preditivas, principalmente porque a baixa qualidade dos dados continuava sendo uma restrição fundamental.
As Forças que Reescrevem as Cadeias de Suprimentos Globais
As tarifas dos Estados Unidos redirecionaram os fluxos de carga brasileiros. Os exportadores aceleraram os embarques aéreos antes do prazo de julho de 2026, enquanto os embarcadores marítimos que não conseguiam garantir a chegada antes do prazo suspenderam as navegações, perturbando temporariamente as operações em Santos. No longo prazo, a China e outros mercados asiáticos absorveram os volumes deslocados dos Estados Unidos, aumentando a utilização da rota Santos–Ásia e reduzindo a atividade nos corredores com destino aos EUA. A divergência de tarifas descrita na seção anterior refletiu essas mudanças.
A política de infraestrutura respondeu a esses desafios. O Plano Nacional de Logística (PNL) 2050 tem como meta investimentos em larga escala, principalmente de fontes privadas, com planos específicos por modal previstos para conclusão até o final de 2026. A ferrovia Ferrogrão, aprovada pelo Supremo Tribunal Federal em maio de 2026, deverá deslocar volumes de grãos para os portos do Norte e reduzir a dependência de Santos. No entanto, a construção dificilmente começará antes de 2028–2029. A política Nova Indústria Brasil também está incentivando o abastecimento doméstico e a automação. Para os operadores, a resiliência exige rotas e portos diversificados, bem como planejamento para pisos de custo regulamentados.
Mudança no Cenário Logístico
Como as Expectativas dos Consumidores Estão Transformando a Logística
Os marketplaces funcionam cada vez mais como utilidades logísticas de fato no Brasil. Mercado Livre, Amazon, Magalog e Shopee desenvolveram redes de fulfillment que rivalizam com as de prestadores dedicados de logística terceirizada (3PL). Essas plataformas estabeleceram a entrega em 48 horas como linha de base, enquanto os serviços de entrega no mesmo dia e em menos de uma hora estão se expandindo nas principais cidades. O Amazon Now, lançado em março de 2026, oferece entrega de mantimentos em até 15 minutos a partir de microcentros de distribuição. Produtos frescos e congelados aumentam os custos unitários porque exigem pessoal treinado e parceiros de última milha homologados.
Os marketplaces respondem pela maioria das vendas digitais brasileiras. Sua densidade de remessas lhes permite financiar capacidades logísticas que os comerciantes independentes não conseguem replicar. Os prestadores independentes de 3PL devem, portanto, se especializar em mercadorias pesadas, reabastecimento B2B e logística transfronteiriça, ou operar como parceiros de capacidade para plataformas maiores.
Vencendo a Última Milha
A capacidade moderna de armazéns, a receita de e-commerce e a demanda de última milha permanecem concentradas na região Sudeste do Brasil. O Sul e o Sudeste detêm 34,1% e 32,2% da capacidade convencional de armazéns, respectivamente. O Centro-Oeste detém 60,6% do armazenamento a granel, e o Sul detém 42,7% da capacidade de silos. Os custos de entrega são estruturalmente mais elevados para os aproximadamente 40% do consumo localizados fora da região. Os operadores regionais que combinam nós de fulfillment menores, redes de pontos de coleta e entrega (PUDO) e entrega colaborativa podem atender comerciantes em áreas onde as principais plataformas ainda não atingiram densidade de entrega suficiente. A adoção de PUDO entre pequenas e médias empresas (PMEs) aumentou fortemente no primeiro semestre de 2026, à medida que comerciantes menores utilizaram o modelo para melhorar a economia das entregas. A reforma tributária em direção a um imposto sobre valor agregado unificado pode adicionar mais pressão de custo à entrega na última milha e B2C, onde as margens de entrega no mesmo dia já são estreitas.
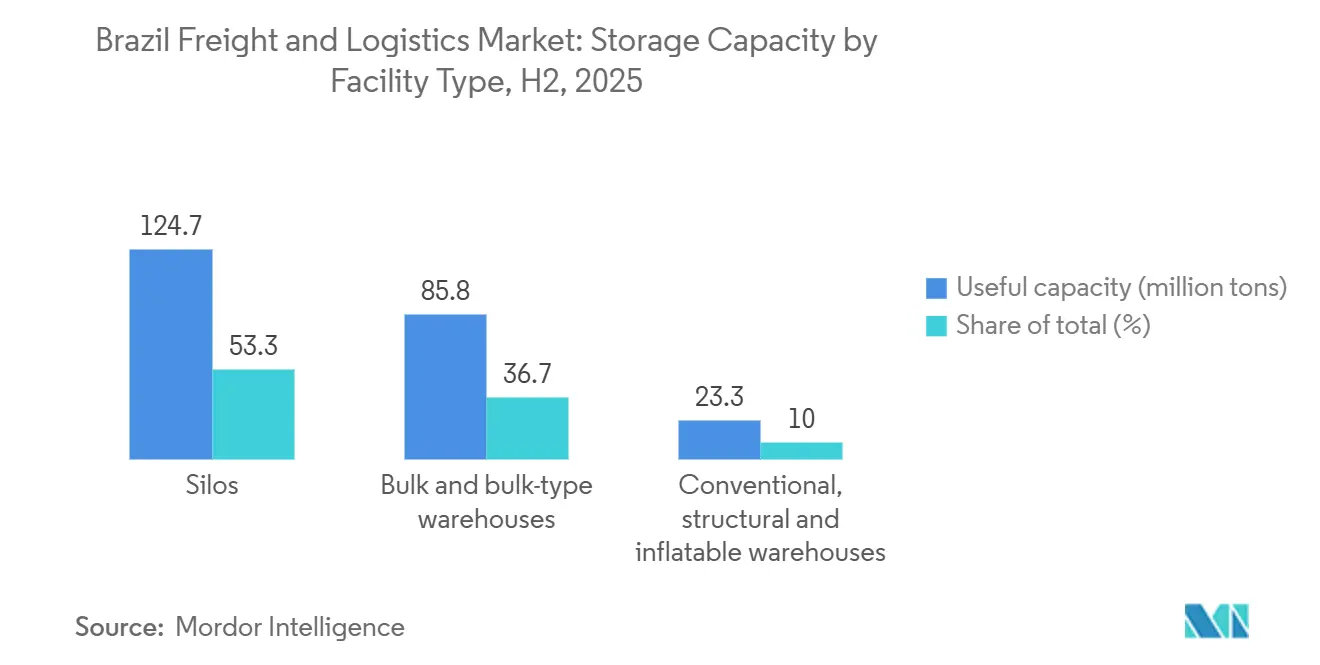
A infraestrutura de armazenagem do Brasil permanece principalmente orientada para a produção, e não para o consumo. Os silos respondem por pouco mais da metade da capacidade de armazenamento agrícola do país, enquanto os armazéns a granel representam mais de um terço e os armazéns convencionais respondem por apenas cerca de um décimo. Como resultado, os operadores privados e as plataformas de marketplace fornecem em grande parte a capacidade de fulfillment urbano. A logística de cadeia de frio representa um segmento de crescimento paralelo. A capacidade está se expandindo, impulsionada pela demanda de alimentos, agronegócio e produtos farmacêuticos. No entanto, a volatilidade dos custos de eletricidade e a eliminação progressiva dos refrigerantes de alto impacto permanecem os principais desafios do setor. A infraestrutura de reefer portuário está se expandindo em Rio Grande, Paranaguá e Fortaleza.
Construindo a Cadeia de Suprimentos de Próxima Geração
A adoção de tecnologia permanece desigual, sendo a qualidade dos dados, e não o custo da tecnologia, a principal restrição. As empresas que primeiro melhorarem a integração de dados provavelmente gerarão retornos desproporcionais sobre os investimentos em IA. Os líderes empresariais permanecem à frente do mercado. A Amazon Brasil utiliza otimização de rede baseada em nuvem em todos os 27 estados, enquanto os ecossistemas integrados de planejamento e execução estão ganhando força entre empresas de médio e grande porte. Os requisitos ambientais, sociais e de governança (ESG), incluindo os associados à COP30, também estão tornando as métricas de emissões e circularidade mais importantes na seleção de fornecedores.
O investimento físico apoia essa transição. O PNL 2050, o programa de concessões ferroviárias, a modernização ferroviária da Baixada Santista e o financiamento de automação da Nova Indústria Brasil apoiam uma rede logística mais automatizada e melhor conectada. Os sistemas de conformidade com a reforma tributária da TOTVS e da SAP também estão se tornando cada vez mais importantes para empresas de médio e grande porte.
Análise de Segmentos
Por Setor do Usuário Final: Escala da Manufatura Encontra a Velocidade do E-commerce
A manufatura deteve 38,36% da participação no mercado de frete e logística do Brasil em 2025. As cadeias de suprimentos automotivas, de alimentos e bebidas, químicas e de celulose utilizam logística contratada dedicada porque exigem movimentações regulares e especializadas. A JSL reorganizou seus serviços em torno da JSL Serviços Dedicados, Intralog e JSL Digital em 2025. A estrutura reflete a necessidade de soluções separadas que abrangem logística interna, transporte e distribuição final. A construção, o comércio atacadista e varejista também geram volume rodoviário e de armazenagem. Petróleo, gás, mineração e extração exigem manuseio especializado, capacidade de içamento pesado e acesso a corredores específicos.
O e-commerce e o e-varejo registram o CAGR projetado mais rápido, de 6,07%, até 2031. Os comerciantes de pequeno e médio porte registraram crescimento de 77% no envio de encomendas em 2025. A base mais ampla de comerciantes está ganhando acesso a redes nacionais de encomendas além das maiores plataformas de marketplace. Os Correios e o AliExpress assinaram um memorando em maio de 2026 cobrindo rastreamento, digitalização de entregas e serviços logísticos integrados. Agricultura, pesca e silvicultura permanecem fontes de demanda sazonal. Seus volumes estão cada vez mais vinculados a corredores multimodais de grãos à medida que a infraestrutura de exportação se desenvolve.



Por Função Logística: O Transporte de Frete Comanda o Volume, o CEP Reivindica o Crescimento
O transporte de frete deteve 60,95% do tamanho do mercado de frete e logística do Brasil em 2025. Sua escala reflete as exportações de commodities e o papel central da carga rodoviária na distribuição doméstica. O agenciamento de frete, a armazenagem e estocagem e outros serviços cobrem os demais requisitos de serviço. A Secretaria Nacional de Portos e Transportes Aquaviários reportou crescimento de 12,4% no transporte hidroviário em 2025 e 223 milhões de toneladas movimentadas por cabotagem. O marco regulatório do BR do Mar foi regulamentado em julho de 2025 e apoia a competição na cabotagem e a disponibilidade de embarcações. O maior uso do transporte marítimo e hidroviário pode alterar o mix de receitas de agenciamento e transporte.
O CEP registra o CAGR projetado mais forte, de 5,42%, de 2026 a 2031. Os volumes de encomendas B2C e os envios entre pessoas físicas estão sustentando esse resultado. A demanda por armazenagem também reflete a escassez de capacidade de cadeia de frio. O Brasil tinha 25,8 milhões de metros cúbicos de capacidade de armazenagem refrigerada em 408 instalações, e o setor de logística refrigerada planejava uma adição de capacidade de 4,5% em 2026. Outros serviços incluem logística reversa, despachante aduaneiro e manuseio com valor agregado. Maiores volumes de devoluções e requisitos de distribuição farmacêutica sustentam a demanda por esses serviços.
Por Modal de Transporte de Frete: Dominância Rodoviária, Aéreo como o Segmento de Valor Emergente
O transporte rodoviário deteve 65,85% da participação no mercado de frete e logística do Brasil em 2025. O frete rodoviário transportou cerca de 65% da carga doméstica, enquanto quase 78% da malha rodoviária permanecia sem pavimentação. Essa dependência afeta a confiabilidade e os custos operacionais. O transporte ferroviário movimentou 555,5 milhões de toneladas em 2025, em comparação com 493,8 milhões de toneladas em 2019. A Rumo iniciou as operações comerciais na primeira fase de sua ferrovia do Mato Grosso no terceiro trimestre de 2026, adicionando 10 milhões de toneladas de capacidade anual. Dutos, ferrovias e hidrovias permanecem importantes para corredores específicos de commodities.
O frete aéreo registra o CAGR projetado mais rápido, de 5,02%, até 2031. As necessidades de entrega rápida em cidades secundárias sustentam a carga aérea para pedidos de e-commerce. Produtos de tecnologia, componentes automotivos e produtos farmacêuticos também sustentam serviços aéreos premium. A Azul Logística iniciou uma rota direta de cargueiro entre Campinas e Lima e planeja aumentar sua frota dedicada de cargueiros de 2 aeronaves para 6 até o final de 2027. A ANAC regulamenta o roteamento internacional de carga aérea e o manuseio em trânsito. O transbordo de carga por Guarulhos e Viracopos sem entrada formal no Brasil confere a esses aeroportos um papel regional mais amplo.

Por Destino de CEP: Escala Doméstica, Aceleração Internacional
O CEP doméstico deteve 64,10% do tamanho do mercado de frete e logística do Brasil em 2025. As redes de entrega de marketplace e a participação de pequenas empresas nos serviços de encomendas sustentam sua escala. As plataformas estão transferindo mais atividades de última milha para suas próprias redes logísticas. Isso reduz a oportunidade aberta para transportadoras de CEP independentes, mesmo com o aumento total dos volumes de encomendas. A Loggi atingiu 18 estados e 194 cidades em 2025, em comparação com 12 estados e 90 cidades em 2024. Também aumentou os pontos de coleta de 1.000 para 1.700.
O CEP internacional registra o CAGR projetado mais rápido, de 5,60%, até 2031. As importações de e-commerce transfronteiriço e as exportações de produtos processados, produtos agroalimentares e componentes manufaturados sustentam o segmento. O memorando dos Correios e do AliExpress foca no rastreamento e na digitalização das entregas de importação. A FedEx comprometeu 15 milhões de USD para 34 novas instalações no Brasil em setembro de 2026. O programa inclui novos locais e expansões em Cajamar e Jaboatão dos Guararapes. Esses investimentos aumentam a capacidade terrestre para encomendas transfronteiriças.
Por Armazenagem e Estocagem: Controle de Temperatura — A Cadeia de Frio Fechando a Lacuna
A armazenagem sem controle de temperatura deteve 92,05% da participação no mercado de frete e logística do Brasil em 2025. As instalações de temperatura ambiente atendem a produtos secos, componentes automotivos e commodities industriais. A vacância de armazenagem a frio em São Paulo se estreitou e incentivou projetos em Campinas e Curitiba. Custos de terreno mais baixos e infraestrutura de energia mais estável tornam essas cidades locais secundários úteis. O Brasil tem uma grande base de cadeia de frio em razão de suas exportações de alimentos e necessidades de distribuição farmacêutica. O setor de logística refrigerada registrou uma taxa de crescimento anual composta de 10,5% nos últimos anos.
A estocagem com controle de temperatura registra o CAGR projetado mais rápido, de 4,93%, até 2031. Os requisitos farmacêuticos, os padrões sanitários e a entrega de mantimentos refrigerados estão sustentando a demanda. A Conab identificou um déficit de 15,9 milhões de toneladas na capacidade de armazenagem estática em relação à previsão de 218,2 milhões de toneladas da primeira safra. Essa deficiência pode criar demanda por capacidade de transbordamento especializada durante os períodos de colheita. Os padrões da ANVISA se aplicam às cadeias de frio farmacêuticas. Os protocolos de segurança alimentar do MAPA também exigem controle de temperatura validado e documentação de cadeia de custódia.
Por Modal de Agenciamento de Frete: Dominância Marítima, Aéreo Ganhando Participação
O transporte marítimo e as hidrovias interiores detiveram 73,60% do tamanho do mercado de frete e logística do Brasil em 2025. O transporte de contêineres e líquidos a granel sustentam essa posição no comércio exterior do Brasil. Minério de ferro, soja, milho, açúcar, petróleo bruto e outras commodities de exportação são adequados ao transporte oceânico. A DP World e a Maersk assinaram um acordo de longo prazo para expandir os serviços marítimos no Porto de Santos. A DP World visou 1,7 milhão de TEUs de capacidade até o final de 2026 por meio de uma expansão de 83,3 milhões de USD.
O agenciamento de frete aéreo registra o CAGR projetado mais rápido, de 4,89%, até 2031. A carga farmacêutica e de saúde sensível à temperatura fornece uma fonte importante de demanda. A DHL e a SkyCell introduziram um serviço de contêiner com controle de temperatura a partir de uma instalação próxima a Guarulhos em 2025 e 2026. A UPS expandiu seu serviço UPS Premier Gold para o Brasil em 2025 para remessas de saúde com prazo crítico. Esses serviços utilizam monitoramento em nível de embalagem para proteger a carga sensível. Eles também sustentam atividades de agenciamento de maior valor do que as alternativas de superfície.
Análise Geográfica
O Sudeste permanece a região operacional central do mercado de frete e logística do Brasil, com São Paulo sendo central para a armazenagem, distribuição e transporte inter-regional. O corredor São Paulo, Rio de Janeiro, Minas Gerais e Espírito Santo carrega alguns dos fluxos de frete mais intensos do país. A vacância de armazenagem a frio em São Paulo estava abaixo de 3% em 2025, indicando pressão de capacidade. A DHL Supply Chain abriu centros de distribuição em Cajamar e Brasília em abril de 2026, levando sua rede de fulfillment a 5 instalações no Brasil. O orçamento federal de rodovias de 2026 alocou 2,1 bilhões de USD para rodovias, equivalente a 65% dos gastos em infraestrutura de transporte.
O corredor Centro-Oeste e Arco Norte forma a geografia de maior crescimento para exportações de grãos e desenvolvimento ferroviário. O Mato Grosso está conectado ao Porto de Santos pela primeira fase da ferrovia da Rumo, que começou a operar no terceiro trimestre de 2026. O Corredor Norte registrou 15 bilhões de toneladas-quilômetros úteis em 2025, alta de 4,1% em relação ao ano anterior. Os volumes de frete do Matopiba pelo corredor norte cresceram de 5,6 bilhões de toneladas-quilômetros úteis em 2016 para 15 bilhões em 2025. Novos terminais de transbordo e conexões intermodais estão acompanhando esse movimento. Essa área oferece ao mercado de frete e logística do Brasil uma rota de exportação adicional além dos tradicionais gateways do Sul.
A região Sul possui importante infraestrutura de exportação em Paranaguá e Rio Grande. A Maersk expandiu depósitos em Rio Grande e Paranaguá em abril de 2026, incluindo uma instalação multiuso de 70.000 metros quadrados em Rio Grande. O Nordeste está se tornando mais importante para a distribuição marítima e de e-commerce. A Maersk começou a operar no APM Terminals Suape em setembro de 2026. A Shopee abriu centros de distribuição em Vitória, Curitiba e Fortaleza em 2026 com capacidade para mais de 700.000 pedidos diários. A Kuehne+Nagel opera em 8 cidades em 7 estados do Nordeste e atende mais de 600 municípios. Esses investimentos melhoram a cobertura em localidades que tinham menos infraestrutura logística privada.
Cenário Competitivo
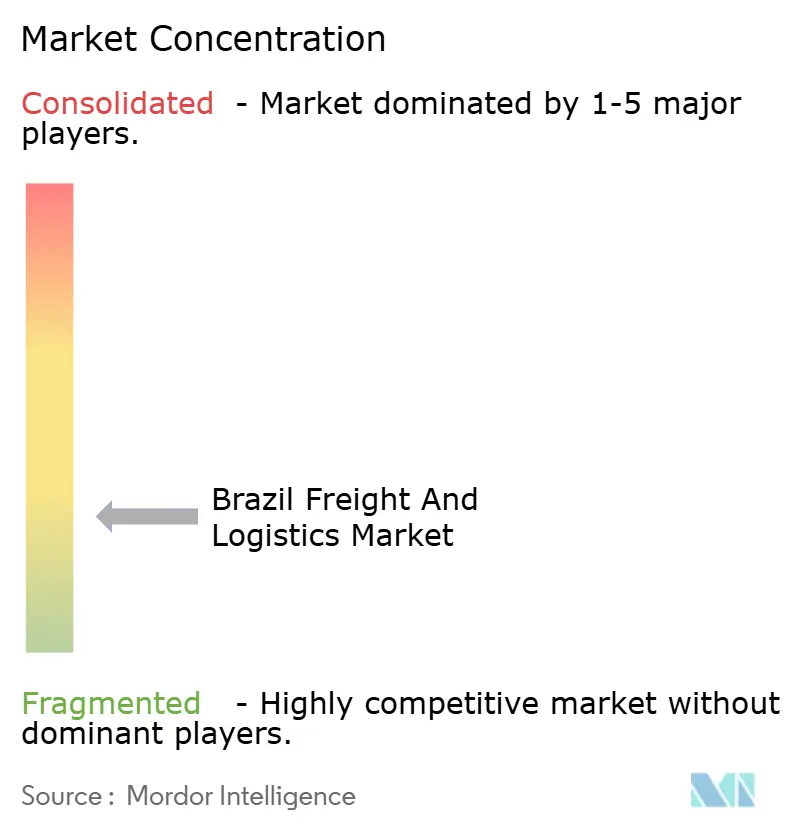
Concentração do Mercado
Estrutura de Mercado e Posicionamento Competitivo
O mercado de frete e logística do Brasil permanece altamente competitivo e fragmentado, com integradores globais, transportadoras domésticas com ativos pesados, redes de propriedade de marketplaces, operadores ferroviários e portuários e prestadores especializados atendendo a requisitos distintos dos clientes. O DHL Group e a FedEx lideram em recursos e tecnologia, enquanto empresas domésticas como Braspress e Gafor enfatizam serviços regionais personalizados. A DSV, incluindo a DB Schenker, a Kuehne+Nagel e a UPS, competem por contas multinacionais, serviços expressos internacionais e contratos de agenciamento de frete, enquanto o DHL Group permanece o maior prestador de logística contratada operando no Brasil. Os operadores domésticos mantêm posições fortes na distribuição rodoviária e na cobertura regional: a Braspress oferece cobertura de carga fracionada (LTL) em todos os estados e municípios brasileiros; a JSL e a Tegma competem em logística contratada e transporte rodoviário; e a Loggi, a Jadlog e os Correios permanecem significativos na entrega expressa e de encomendas. A MRS e a Rumo operam redes ferroviárias, enquanto a DP World é um importante operador de terminal no Porto de Santos sob um modelo de concessão. As mudanças regulatórias, incluindo os requisitos expandidos obrigatórios do Código Identificador da Operação de Transporte (CIOT) e a verificação automática de seguro de carga introduzida nos fluxos de trabalho de registro de transportadoras em julho de 2026, favorecem as transportadoras organizadas e digitalmente integradas em detrimento dos operadores informais.
Capacidades Especializadas e Competição Liderada por Tecnologia
A competição está cada vez mais centrada em especialização, densidade de rede e tecnologia, e não apenas na escala da frota. Os altos custos logísticos, os pisos de frete regulamentados e as margens estreitas continuam a recompensar os operadores que melhoram a utilização de ativos e a qualidade do serviço. A Braspress opera um grande hub em Guarulhos e uma frota de mais de 3.300 caminhões, demonstrando o investimento em ativos fixos necessário para competir nos serviços nacionais de carga fracionada. A Braspress Air Cargo iniciou as operações em maio de 2025, e a Jadlog expandiu a capacidade por meio de um novo centro logístico em maio de 2026. A logística de cadeia de frio permanece um segmento de alta barreira devido à necessidade de capacidade validada com controle de temperatura, com instalações energeticamente eficientes proporcionando vantagem em meio aos altos custos de eletricidade e às regulamentações de refrigerantes. Os operadores também competem por meio de capacidade portuária e de terminais, incluindo a expansão da DP World em Santos, a capacidade de reefer da Maersk em depósitos interiores em Rio Grande e Paranaguá, e o terminal planejado em Fortaleza. A tecnologia é um diferenciador adicional: a otimização de rede baseada em nuvem da Amazon em todos os 27 estados brasileiros fornece um benchmark empresarial, enquanto os prestadores que melhoram a integração de dados, a visibilidade da cadeia de suprimentos, a otimização de rotas por IA e as capacidades de torre de controle digital podem garantir contas de maior valor.
Evolução do Fulfillment e Diferenciação Estratégica
As redes de fulfillment controladas por marketplaces permanecem a maior pressão estrutural sobre os prestadores de logística independentes. Mercado Livre, Amazon, Magalog e Shopee operam centros de fulfillment, hubs de cross-docking e bases de entrega de última milha que competem diretamente com prestadores dedicados de logística terceirizada (3PL), inclusive em serviços de entrega ultrarrápida e em menos de uma hora nas principais cidades. Essas redes retêm volumes substanciais de encomendas padrão de e-commerce, direcionando os prestadores independentes para mercadorias pesadas e volumosas, reabastecimento business-to-business (B2B), fluxos transfronteiriços, logística de cadeia de frio e regiões fora do Sudeste do Brasil. Os projetos de infraestrutura, incluindo o Plano Nacional de Logística 2050 (PNL 2050), a Ferrogrão, a modernização ferroviária da Baixada Santista e as adições de capacidade no Porto de Santos, apoiam os operadores posicionados ao longo dos corredores de exportação com destino à Ásia e no sistema portuário do Norte. O mercado continua a registrar consolidação na logística rodoviária, investimento em capacidade de cadeia de frio e última milha, e parcerias entre plataformas de e-commerce e operadores de frete aéreo. Consequentemente, a vantagem competitiva do Brasil está se deslocando para a integração de serviços, a prontidão regulatória e a capacidade especializada, enquanto as redes de propriedade das plataformas dominam as entregas ao consumidor de alto volume e os prestadores independentes e globais competem em segmentos logísticos integrados de maior valor.
Líderes do Setor de Frete e Logística do Brasil
-
A.P. Moller - Maersk
-
DHL Group
-
FedEx
-
JSL SA
-
Kuehne+Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A MRS Logistica assinou um acordo de 254 milhões de USD com a Wabtec para locomotivas de tecnologia avançada, peças de reposição e serviços de manutenção até 2032.
- Setembro de 2026: A FedEx comprometeu 15 milhões de USD para expandir sua rede no Brasil por meio de 34 novas instalações, incluindo novos centros de serviço e expansões em Cajamar e Jaboatão dos Guararapes.
- Agosto de 2026: A Maersk começou a operar no APM Terminals Suape em Pernambuco por meio dos serviços da Aliança.
- Julho de 2026: A MRS Logistica e a Vale assinaram um acordo de frete ferroviário de 15 anos cobrindo minério de ferro, pelotas e derivados entre dezembro de 2026 e dezembro de 2041.
Escopo do Relatório do Mercado de Frete e Logística do Brasil
Agricultura, Pesca e Silvicultura, Construção, Manufatura, Petróleo e Gás, Mineração e Extração, Comércio Atacadista e Varejista, Outros são cobertos como segmentos por Setor do Usuário Final. Courier, Expresso e Encomendas (CEP), Agenciamento de Frete, Transporte de Frete, Armazenagem e Estocagem são cobertos como segmentos por Função Logística. Setor de Usuário Final
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
Função Logística
| Courier, Expresso e Encomendas (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | ||
| Agenciamento de Cargas | Por Modo de Transporte | Aéreo |
| Mar e Hidrovias Interiores | ||
| Outros | ||
| Transporte de Cargas | Por Modo de Transporte | Aéreo |
| Dutoviário | ||
| Ferroviário | ||
| Rodoviário | ||
| Mar e Hidrovias Interiores | ||
| Armazenagem e Estocagem | Por Controle de Temperatura | Sem Controle de Temperatura |
| Com Controle de Temperatura | ||
| Outros Serviços | ||
| Setor de Usuário Final | Agricultura, Pesca e Silvicultura | ||
| Construção | |||
| Manufatura | |||
| Petróleo e Gás, Mineração e Extração | |||
| Comércio Atacadista e Varejista | |||
| Outros | |||
| Função Logística | Courier, Expresso e Encomendas (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | |||
| Agenciamento de Cargas | Por Modo de Transporte | Aéreo | |
| Mar e Hidrovias Interiores | |||
| Outros | |||
| Transporte de Cargas | Por Modo de Transporte | Aéreo | |
| Dutoviário | |||
| Ferroviário | |||
| Rodoviário | |||
| Mar e Hidrovias Interiores | |||
| Armazenagem e Estocagem | Por Controle de Temperatura | Sem Controle de Temperatura | |
| Com Controle de Temperatura | |||
| Outros Serviços | |||
Definição de mercado
- Agricultura, Pesca e Silvicultura (APF) - Este segmento de setor de usuário final captura os gastos externos (terceirizados) em logística incorridos pelos players do setor de APF. Os players de usuário final considerados são os estabelecimentos primariamente envolvidos no cultivo de lavouras, criação de animais, extração de madeira, captura de peixes e outros animais de seus habitats naturais, e na prestação de atividades de apoio relacionadas. Neste contexto, os Prestadores de Serviços Logísticos (PSLs) desempenham papel crucial nas atividades de aquisição, armazenagem, manuseio, transporte e distribuição para o fluxo ótimo e contínuo de insumos (sementes, pesticidas, fertilizantes, equipamentos e água) de fabricantes ou fornecedores aos produtores, e o escoamento do produto (produção, produtos agrícolas) aos distribuidores/consumidores. Isso inclui tanto a logística com controle de temperatura quanto sem controle de temperatura, conforme exigido pela vida útil dos bens transportados ou armazenados.
- Construção - Este segmento de setor de usuário final captura os gastos externos (terceirizados) em logística incorridos pelos players do setor de construção. Os players de usuário final considerados são os estabelecimentos primariamente envolvidos na construção, reforma e renovação de edifícios residenciais e comerciais, infraestrutura, obras de engenharia, parcelamento e desenvolvimento de terrenos. Os Prestadores de Serviços Logísticos (PSLs) desempenham papel crucial no aumento da rentabilidade dos projetos de construção, mantendo o estoque de matérias-primas e equipamentos, suprimentos com prazo crítico e prestando outros serviços de valor agregado para a gestão eficaz de projetos.
- Courier, Expresso e Encomendas - Os serviços de Courier, Expresso e Encomendas, frequentemente chamados de Mercado CEP, referem-se aos prestadores de serviços logísticos e postais especializados na movimentação de pequenos bens (encomendas/pacotes). Captura o tamanho total do mercado (USD) e o volume do mercado (número de encomendas) de: (1) remessas/encomendas/pacotes com peso inferior a 70 kg/154 lbs, (2) pacotes de clientes corporativos, incluindo Business-to-Business (B2B) e Business-to-Consumer (B2C), bem como pacotes de clientes particulares (C2C), (3) serviços de entrega de encomendas não expressos (Standard e Diferido) e serviços de entrega de encomendas expresso (Day-Definite-Express e Time-Definite-Express), (4) encomendas domésticas e internacionais.
- Dados Demográficos - Para analisar a demanda total do mercado endereçável, o crescimento e as projeções populacionais foram estudados e apresentados nesta tendência do setor. Representa a distribuição populacional por categorias como gênero (masculino/feminino), área de desenvolvimento (urbana/rural), principais cidades, entre outros parâmetros-chave como densidade populacional e despesa de consumo final (crescimento e participação % do PIB). Esses dados foram usados para avaliar as flutuações na demanda e na despesa de consumo, bem como os principais polos (cidades) de demanda potencial.
- Tendências de Exportação e Tendências de Importação - O desempenho logístico geral de uma economia está positiva e significativamente (estatisticamente) correlacionado ao seu desempenho comercial (exportações e importações). Portanto, nesta tendência do setor, o valor total do comércio, as principais commodities/grupos de commodities e os principais parceiros comerciais para a geografia estudada (país ou região conforme o escopo do relatório) foram analisados juntamente com o impacto dos principais investimentos em infraestrutura de comércio/logística e o ambiente regulatório.
- Agenciamento de Cargas - O agenciamento de cargas, que aqui se refere ao setor de arranjo de transporte de cargas (ATC), inclui estabelecimentos primariamente envolvidos no arranjo e rastreamento do transporte de cargas entre embarcadores e transportadoras. Os Prestadores de Serviços Logísticos (PSLs) considerados são agenciadores de cargas, NVOCCs, despachantes aduaneiros e agentes de navegação marítima. O segmento Outros dentro do Agenciamento de Cargas captura a receita obtida por meio de serviços de valor agregado do ATC, como atividades de despacho/desembaraço aduaneiro, elaboração de documentação relacionada a cargas, consolidação-desconsolidação de mercadorias, seguro e conformidade de cargas, arranjo de armazenagem e estocagem, articulação com embarcadores, e agenciamento de cargas por outros modos de transporte, como rodoviário e ferroviário.
- Tendências de Preços de Frete - Os preços do frete por modo de transporte (USD/ton-km), ao longo do período de revisão, são apresentados nesta tendência do setor. Os dados foram utilizados para avaliar o ambiente inflacionário, o impacto no comércio, o giro de frete (ton-km), a demanda do mercado de frete e logística por segmentos de modo de transporte e, consequentemente, o tamanho total do mercado de frete e logística.
- Tendências de Tonelagem de Frete - A tonelagem de frete (peso das mercadorias em toneladas) movimentada por modo de transporte, ao longo do período de revisão, é apresentada nesta tendência do setor. Os dados foram utilizados como um dos parâmetros — além da distância média por remessa (km), volume de frete (ton-km) e preço do frete (USD/ton-km) — para avaliar o tamanho do mercado de transporte de cargas.
- Transporte de Cargas - Transporte de Cargas refere-se à contratação de um prestador de serviços logísticos (logística terceirizada) para o transporte de commodities (matérias-primas/produtos finais/intermediários/acabados, incluindo sólidos e fluidos) da origem até um destino dentro do país (doméstico) ou transfronteiriço (internacional).
- Frete e Logística - O gasto externo em (ou terceirizado) facilitação do transporte de cargas (transporte de cargas), arranjo do transporte de cargas por meio de um agente (agenciamento de cargas), armazenagem e estocagem (com ou sem controle de temperatura), CEP (courier, expresso e encomendas doméstico ou internacional) e outros serviços logísticos de valor agregado envolvidos no transporte de commodities (matérias-primas ou produtos acabados, incluindo sólidos e fluidos) da origem até um destino dentro do país (doméstico) ou transfronteiriço (internacional), por um ou mais modos de transporte — rodoviário, ferroviário, marítimo, aéreo e dutoviário — constituem o mercado de frete e logística.
- Preço do Combustível - Os picos no preço do combustível podem causar atrasos e perturbações para os prestadores de serviços logísticos (PSLs), enquanto as quedas no mesmo podem resultar em maior rentabilidade de curto prazo e maior rivalidade de mercado para oferecer aos consumidores as melhores condições. Portanto, as variações de preço do combustível foram estudadas ao longo do período de revisão e apresentadas juntamente com as causas e os impactos no mercado.
- Distribuição do PIB por Atividade Econômica - O Produto Interno Bruto (PIB) nominal e sua distribuição entre os principais setores econômicos na geografia estudada (país ou região conforme o escopo do relatório) foram estudados e apresentados nesta tendência do setor. Como o PIB está positivamente relacionado à rentabilidade e ao crescimento do setor de logística, esses dados foram utilizados em conjunto com as tabelas insumo-produto/tabelas de oferta e utilização para analisar os principais setores contribuintes em potencial para a demanda logística.
- Crescimento do PIB por Atividade Econômica - O crescimento do Produto Interno Bruto (PIB) nominal entre os principais setores econômicos, para a geografia estudada (país ou região conforme o escopo do relatório), é apresentado nesta tendência do setor. Esses dados foram utilizados para avaliar o crescimento da demanda logística de todos os usuários finais do mercado (setores econômicos considerados aqui).
- Inflação - As variações tanto na Inflação de Preços no Atacado (variação anual do índice de preços ao produtor) quanto na Inflação de Preços ao Consumidor são apresentadas nesta tendência do setor. Esses dados foram usados para avaliar o ambiente inflacionário, pois desempenham papel vital no funcionamento regular da cadeia de suprimentos, impactando diretamente os componentes dos custos operacionais de logística, como preços de pneus, salários e benefícios de motoristas, preços de energia/combustível, custos de manutenção, pedágios, aluguéis de armazéns, despacho aduaneiro, tarifas de agenciamento, tarifas de courier, etc., impactando assim o mercado de frete e logística como um todo.
- Infraestrutura - Como a infraestrutura desempenha papel vital no desempenho logístico de uma economia, variáveis como extensão das rodovias, distribuição da extensão rodoviária por categoria de superfície (pavimentada vs. não pavimentada), distribuição da extensão rodoviária por classificação viária (vias expressas vs. rodovias vs. outras vias), extensão ferroviária, volume de contêineres movimentados pelos principais portos e tonelagem movimentada pelos principais aeroportos foram analisados e apresentados nesta tendência do setor.
- Principais Tendências do Setor - A seção do relatório denominada "Principais Tendências do Setor" inclui todas as variáveis/parâmetros-chave estudados para melhor analisar as estimativas e previsões do tamanho do mercado. Todas as tendências são apresentadas na forma de pontos de dados (séries temporais ou pontos de dados mais recentes disponíveis), juntamente com a análise do parâmetro em forma de comentário de mercado conciso e relevante, para a geografia estudada (país ou região conforme o escopo do relatório).
- Principais Movimentos Estratégicos - A ação tomada por uma empresa para se diferenciar de seu concorrente ou utilizada como estratégia geral é denominada movimento estratégico-chave (MEK). Isso inclui: (1) Acordos, (2) Expansões, (3) Reestruturação Financeira, (4) Fusões e Aquisições, (5) Parcerias e (6) Inovações de Produtos. Os principais players (Prestadores de Serviços Logísticos, PSLs) do mercado foram selecionados, seus MEKs foram estudados e apresentados nesta seção.
- Índice de Conectividade Bilateral do Transporte Marítimo de Linha Regular - Indica o nível de integração de um par de países nas redes globais de transporte marítimo de linha regular e desempenha papel crucial na determinação do comércio bilateral, que por sua vez contribui potencialmente para a prosperidade de um país e sua região circundante. Portanto, as principais economias conectadas ao país/região conforme o escopo do relatório foram analisadas e apresentadas na tendência do setor "Conectividade do Transporte Marítimo de Linha Regular".
- Conectividade do Transporte Marítimo de Linha Regular - Esta tendência do setor analisa o estado de conectividade às redes globais de transporte marítimo com base no status do setor de transporte marítimo. Inclui a análise dos índices de conectividade do transporte marítimo de linha regular, conectividade bilateral de transporte marítimo e conectividade do transporte marítimo de linha regular por porto para a geografia (país/região conforme o escopo do relatório) ao longo do período de revisão.
- Índice de Conectividade do Transporte Marítimo de Linha Regular - Indica quão bem os países estão conectados às redes globais de transporte marítimo com base no status de seu setor de transporte marítimo. É baseado em cinco componentes do setor de transporte marítimo: (1) O número de linhas de navegação que atendem a um país, (2) O tamanho da maior embarcação utilizada nesses serviços (em TEUs), (3) O número de serviços que conectam um país aos demais países, (4) O número total de embarcações implantadas em um país, (5) A capacidade total dessas embarcações (em TEUs).
- Desempenho Logístico - O Desempenho Logístico e os Custos Logísticos são a espinha dorsal do comércio, e influenciam os custos de transação, tornando os países competitivos globalmente. O desempenho logístico é influenciado por estratégias de gestão da cadeia de suprimentos adotadas pelo mercado, serviços governamentais, investimentos e políticas, custos de combustível/energia, ambiente inflacionário, etc. Portanto, nesta tendência do setor, o desempenho logístico da geografia estudada (país/região conforme o escopo do relatório) foi analisado e apresentado ao longo do período de revisão.
- Principais Fornecedores de Caminhões - A participação de mercado das marcas de caminhões é influenciada por fatores como preferências geográficas, portfólio de tipos de caminhões, preços de caminhões, produção local, penetração de serviços de reparo e manutenção de caminhões, suporte ao cliente, inovações tecnológicas (como veículos elétricos, digitalização, caminhões autônomos), eficiência de combustível, opções de financiamento, custos de manutenção anual, disponibilidade de substitutos, estratégias de marketing, etc. Portanto, a distribuição (participação % para o ano-base do estudo) do volume de vendas de caminhões para as principais marcas e o comentário sobre o cenário atual do mercado e a perspectiva ao longo do período de previsão são apresentados nesta tendência do setor.
- Manufatura - Este segmento de setor de usuário final captura os gastos externos (terceirizados) em logística incorridos pelos players do setor de manufatura. Os players de usuário final considerados são os estabelecimentos primariamente envolvidos na transformação química, mecânica ou física de materiais ou substâncias em novos produtos. Os Prestadores de Serviços Logísticos (PSLs) desempenham papel crucial na manutenção de um fluxo regular de matérias-primas ao longo da cadeia de suprimentos, possibilitando a entrega pontual de produtos acabados a distribuidores ou clientes finais e armazenando e fornecendo as matérias-primas aos clientes para a manufatura just-in-time.
- Capacidade de Carga da Frota Marítima - A capacidade de carga da frota marítima retrata o estado de desenvolvimento da infraestrutura marítima e do comércio de uma economia. É influenciada por fatores como volume de produção, comércio internacional, principais setores de usuários finais, conectividade marítima, regulamentações ambientais, investimentos no desenvolvimento de infraestrutura portuária, capacidade de movimentação de cargas conteinerizadas nos portos, etc. Esta tendência do setor representa a capacidade de carga da frota marítima por tipo de embarcação — navios porta-contêineres, petroleiros, graneleiros, carga geral, entre outros tipos — juntamente com os fatores de influência para a geografia estudada (país/região conforme o escopo do relatório), ao longo do período de revisão.
- Participação Modal - A Participação Modal do Frete é influenciada por fatores como produtividade modal, regulamentações governamentais, conteinerização, distância da remessa, requisitos de controle de temperatura, tipo de mercadorias, comércio internacional, terreno, velocidade de entrega, peso da remessa, remessas a granel, etc. Além disso, a participação modal por tonelagem (toneladas) e a participação modal por giro de frete (ton-km) diferem conforme a distância média das remessas, o peso dos principais grupos de commodities transportados na economia e o número de viagens. Esta tendência do setor representa a distribuição do frete transportado por modo de transporte (toneladas e ton-km), para o ano-base do estudo.
- Petróleo e Gás, Mineração e Extração - Este segmento de setor de usuário final captura os gastos externos (terceirizados) em logística incorridos pelos players do setor de extração. Os players de usuário final considerados são os estabelecimentos que extraem minerais sólidos de ocorrência natural, como carvão e minérios; minerais líquidos, como petróleo bruto; e gases, como gás natural. Os Prestadores de Serviços Logísticos (PSLs) cobrem todas as fases, desde o upstream até o downstream, e desempenham papel crucial no transporte de maquinário, equipamentos de perfuração, minerais extraídos, petróleo bruto e gás natural, bem como produtos refinados/processados de um local para outro.
- Outros Usuários Finais - O segmento de outros usuários finais captura os gastos externos (terceirizados) em logística incorridos pelos setores de serviços financeiros (BFSI), imobiliário, serviços educacionais, saúde e serviços profissionais (administrativos, gestão de resíduos, jurídicos, arquitetônicos, de engenharia, design, consultoria, P&D científica). Os Prestadores de Serviços Logísticos (PSLs) desempenham papel crucial no movimento confiável de suprimentos e documentos de/para esses setores, como transporte de equipamentos ou recursos necessários, envio de documentos e arquivos confidenciais, movimentação de produtos e suprimentos médicos (suprimentos e instrumentos cirúrgicos, incluindo luvas, máscaras, seringas, equipamentos), entre outros.
- Outros Serviços - O segmento de Outros Serviços captura a receita obtida por meio de: (1) Serviços de valor agregado (SVA) para transporte de cargas por rodovia, ferrovia, via aérea e marítima e hidrovias interiores; (2) SVA para transporte de cargas marítimas (operação de instalações terminais como portos e píeres, operação de eclusas de hidrovias, navegação, pilotagem e atividades de atracação, lanchonagem, atividades de salvamento, atividades de faróis, entre outras atividades de apoio diversas); (3) SVA para transporte terrestre de cargas (operação de instalações terminais como estações ferroviárias, estações para manuseio de mercadorias, operação de infraestrutura ferroviária, manobras e classificação de vagões, reboque e assistência rodoviária, liquefação de gás para fins de transporte, entre outras atividades de apoio diversas); (4) SVA para transporte aéreo de cargas (operação de instalações terminais como terminais aeroviários, atividades de aeroporto e controle de tráfego aéreo, atividades de serviços de terra em aeródromos, manutenção de pistas, inspeção/translado/manutenção/teste de aeronaves, serviços de abastecimento de aeronaves, entre outras atividades de apoio diversas); (5) SVA para serviços de armazenagem e estocagem (operação de silos de grãos, armazéns de mercadorias gerais, armazéns refrigerados, tanques de armazenagem, etc., armazenagem de mercadorias em zonas de comércio exterior, congelamento rápido, acondicionamento de mercadorias para expedição, embalagem e preparação de mercadorias para expedição, rotulagem e/ou impressão de embalagem, montagem de kits e serviços de embalagem, entre outras atividades de apoio diversas); e (6) SVA para serviços de courier, expresso e encomendas (coleta, triagem).
- Escalas em Portos e Desempenho - O desempenho dos portos é fundamental para o movimento de cargas, o comércio, a conectividade global, as estratégias de crescimento bem-sucedidas, a atratividade de investimentos para sistemas de produção e distribuição, e assim afeta o PIB, o emprego, a renda per capita e o crescimento industrial. Portanto, os parâmetros de desempenho portuário, como o tempo mediano de permanência das embarcações nos portos; a idade média, o tamanho, a capacidade de carga e a capacidade de transporte de contêineres das embarcações que entram nos portos; as escalas em portos e a movimentação de contêineres nos portos foram analisados e apresentados nesta tendência do setor.
- Índice de Conectividade do Transporte Marítimo de Linha Regular por Porto - Reflete a posição de um porto na rede global de transporte marítimo de linha regular, onde um valor mais alto do índice está associado a uma melhor conectividade. Portos eficientes e bem conectados: (1) contribuem para minimizar os custos de transporte, conectando cadeias de suprimentos e apoiando o comércio internacional; (2) abrem caminho para economias de escala e desenvolvimento de expertise, permitindo que os produtores melhor aproveitem as oportunidades nos mercados doméstico e estrangeiro. Portanto, os principais portos de importância estratégica, no país/região conforme o escopo do relatório, foram analisados e apresentados na tendência do setor "Conectividade do Transporte Marítimo de Linha Regular".
- Movimentação Portuária - Reflete a quantidade de carga ou o número de embarcações que um porto movimenta anualmente. Pode estar relacionada a: (1) tonelagem de carga, (2) contêineres em TEUs e (3) escalas de embarcações. A movimentação portuária em termos de total de contêineres movimentados (TEUs) é apresentada na tendência do setor "Escalas em Portos e Desempenho".
- Inflação de Preços ao Produtor - Indica a inflação do ponto de vista dos produtores, ou seja, o preço médio de venda recebido por sua produção ao longo de um período. A variação anual (variação ano a ano) do índice de preços ao produtor é reportada como inflação de preços no atacado na tendência do setor "Inflação". Como o Índice de Preços no Atacado (IPA) captura os movimentos dinâmicos de preços da forma mais abrangente, é amplamente utilizado por governos, bancos, indústria e círculos empresariais e é considerado importante na formulação de políticas comerciais, fiscais e outras políticas econômicas. Os dados foram utilizados em conjunto com a inflação de preços ao consumidor para melhor compreender o ambiente inflacionário.
- Receita Segmental - A Receita Segmental foi triangulada ou calculada e apresentada para todos os principais players do mercado. Refere-se à receita específica do mercado de frete e logística obtida pela empresa, ao longo do ano-base do estudo, na geografia estudada (país ou região conforme o escopo do relatório). É calculada por meio do estudo e análise dos principais parâmetros como dados financeiros, portfólio de serviços, número de funcionários, tamanho da frota, investimentos, número de países presentes, principais economias de interesse, etc., que foram reportados pela empresa em seus relatórios anuais e páginas da web. Para empresas com divulgações financeiras escassas, foram utilizados bancos de dados pagos como D&B Hoovers e Dow Jones Factiva, verificados por meio de interações com o setor/especialistas.
- PIB do Setor de Transporte e Armazenagem - O valor e o crescimento do PIB do Setor de Transporte e Armazenagem têm relação direta com o tamanho do mercado de frete e logística. Portanto, essa variável foi estudada e apresentada ao longo do período de revisão, em termos de valor (USD) e como participação % do PIB total, nesta tendência do setor. Os dados foram apoiados por comentários concisos e relevantes sobre os investimentos, desenvolvimentos e o cenário atual do mercado.
- Tendências no Setor de Comércio Eletrônico - A melhoria da conectividade à internet e o boom na penetração de smartphones, aliados ao aumento da renda disponível, levaram a um crescimento fenomenal do mercado de comércio eletrônico globalmente. Os compradores online exigem entrega rápida e eficiente de seus pedidos, levando ao aumento da demanda por serviços logísticos, especialmente serviços de fulfillment de comércio eletrônico. Portanto, o Valor Bruto de Mercadorias (GMV), o crescimento histórico e projetado, e a distribuição dos principais grupos de commodities no setor de comércio eletrônico para a geografia estudada (país ou região conforme o escopo do relatório) foram analisados e apresentados nesta tendência do setor.
- Tendências no Setor de Manufatura - O setor de manufatura envolve a transformação de matérias-primas em produtos acabados, enquanto o setor de logística garante o fluxo eficiente de matérias-primas para a fábrica e o transporte dos produtos manufaturados para distribuidores e consumidores. A oferta e a demanda de ambos os setores são altamente interligadas e críticas para uma cadeia de suprimentos contínua. Portanto, o Valor Adicionado Bruto (VAB), a distribuição do VAB entre os principais setores de manufatura e o crescimento do setor de manufatura ao longo do período de revisão foram analisados e apresentados nesta tendência do setor.
- Tamanho da Frota de Caminhões por Tipo - A participação de mercado dos tipos de caminhões é influenciada por fatores como preferências geográficas, principais setores de usuários finais, preços de caminhões, produção local, penetração de serviços de reparo e manutenção de caminhões, suporte ao cliente, disrupções tecnológicas (como veículos elétricos, digitalização, caminhões autônomos), etc. Portanto, a distribuição (participação % para o ano-base do estudo) do volume do parque de caminhões por tipo, os disruptores de mercado, os investimentos na fabricação de caminhões, as especificações dos caminhões, as regulamentações de uso e importação de caminhões, e a perspectiva ao longo do período de previsão são apresentados nesta tendência do setor.
- Custos Operacionais do Transporte Rodoviário de Cargas - As principais razões para medir/comparar o desempenho logístico de qualquer empresa de transporte rodoviário são reduzir os custos operacionais e aumentar a rentabilidade. Por outro lado, a mensuração dos custos operacionais ajuda a identificar se e onde fazer mudanças operacionais para controlar despesas e identificar áreas de melhoria de desempenho. Portanto, nesta tendência do setor, os custos operacionais do transporte rodoviário de cargas e as variáveis envolvidas — salários e benefícios de motoristas, preços de combustível, custos de reparos e manutenção, custos de pneus, etc. — foram estudados ao longo do ano-base do estudo e apresentados para a geografia estudada (país ou região conforme o escopo do relatório).
- Armazenagem e Estocagem - O segmento de Armazenagem e Estocagem captura a receita obtida por meio da operação de armazéns e instalações de estocagem de mercadorias gerais, refrigerados e de outros tipos. Esses estabelecimentos assumem a responsabilidade de armazenar as mercadorias e mantê-las seguras em troca de tarifas. Os serviços de valor agregado (SVA) que podem ser prestados são considerados parte do segmento "Outros Serviços". Aqui, SVA refere-se a uma gama de serviços relacionados à distribuição das mercadorias de um cliente, que podem incluir rotulagem, desmembramento de lotes, controle e gestão de estoque, montagem leve, processamento e atendimento de pedidos, embalagem, separação e embalagem, marcação de preços e etiquetagem, e arranjo de transporte.
- Comércio Atacadista e Varejista - Este segmento de setor de usuário final captura os gastos externos (terceirizados) em logística incorridos por atacadistas e varejistas. Os players de usuário final considerados são os estabelecimentos primariamente envolvidos na venda por atacado ou varejo de mercadorias, geralmente sem transformação, e na prestação de serviços auxiliares à venda de mercadorias. Os Prestadores de Serviços Logísticos (PSLs) desempenham papel crucial no movimento confiável de suprimentos e produtos acabados das unidades de produção para os distribuidores e, finalmente, ao cliente final, cobrindo atividades como sourcing de materiais, transporte, atendimento de pedidos, armazenagem e estocagem, previsão de demanda, gestão de estoque, etc.
| Palavra-chave | Definição |
|---|---|
| Carga por Eixo | A carga por eixo de um veículo sobre rodas é o peso total suportado pela via para todas as rodas conectadas a um determinado eixo. |
| Frete de Retorno | O frete de retorno é o movimento de retorno de um veículo de transporte do seu destino original para seu ponto de partida original. |
| Conhecimento de Embarque | Um conhecimento de embarque é um documento legal emitido por uma transportadora ao embarcador que detalha o tipo, a quantidade e o destino das mercadorias transportadas. |
| Abastecimento de Combustível de Embarcações | O abastecimento de combustível de embarcações é o processo de fornecimento de combustível e/ou gasóleo para alimentar o sistema de propulsão de um navio (tal combustível é denominado bunker). Inclui a logística de carregamento e distribuição do combustível entre os tanques disponíveis a bordo. Uma pessoa que negocia com bunker (combustível) é chamada de trader de bunker. |
| Serviço de Abastecimento de Combustível de Embarcações | O serviço de abastecimento de combustível de embarcações é o fornecimento de uma qualidade e quantidade solicitadas de bunker a um navio. |
| Comércio Colaborativo | O Comércio Colaborativo (C-commerce) descreve as interações comerciais habilitadas eletronicamente entre o pessoal interno de uma empresa, parceiros de negócios e clientes ao longo de uma comunidade de comércio. A comunidade de comércio pode ser um setor, segmento de setor, cadeia de suprimentos ou segmento de cadeia de suprimentos. |
| Cabotagem | Transporte por um veículo registrado em um país realizado no território nacional de outro país. |
| Agente de Carretagem | Um serviço de transporte terrestre que fornece coleta e entrega de cargas em locais não atendidos diretamente por uma transportadora aérea ou marítima. |
| Logística Contratada | A logística contratada refere-se à terceirização de tarefas de gestão de recursos por uma empresa a uma empresa terceirizada especializada em questões logísticas, como transporte, armazenagem e atendimento de pedidos. |
| Courier | Uma empresa utilizada para enviar mensagens, pacotes, etc. O serviço de courier refere-se ao serviço rápido de coleta e entrega porta a porta de mercadorias ou documentos. Pode ser local ou internacional. Uma empresa que presta tais serviços de entrega é denominada empresa de courier. Uma empresa de courier contrata pessoas para prestar seus serviços. Tal pessoa contratada pela empresa de serviços de courier é denominada courier. |
| Cross Docking | O cross docking é uma prática em gestão logística que inclui o descarregamento de veículos de entrega recebidos e o carregamento dos materiais diretamente em veículos de entrega de saída, omitindo as práticas logísticas tradicionais de armazém e economizando tempo e dinheiro. |
| Comércio entre Terceiros Países | Transporte internacional entre dois países diferentes realizado por um veículo registrado em um terceiro país. Um terceiro país é um país diferente do país de carregamento/embarque e do país de descarregamento/desembarque. |
| Desembaraço Aduaneiro | Os procedimentos envolvidos na liberação de carga pela alfândega por meio de formalidades designadas, como apresentação de licença/permissão de importação, pagamento de direitos de importação e outras documentações exigidas pela natureza da carga, como aprovação da FCC ou FDA. |
| Lacre Aduaneiro | Lacre aduaneiro significa um lacre, carimbo ou qualquer outro meio preventivo afixado pelos agentes alfandegários para garantir a inviolabilidade das mercadorias, meios de transporte comercial ou armazéns. |
| Mercadorias Perigosas | Mercadorias perigosas (ou materiais perigosos ou HAZMAT) incluem líquidos/sólidos inflamáveis, gases comprimidos, liquefeitos, dissolvidos sob pressão, corrosivos, substâncias oxidantes, substâncias e artigos explosivos, substâncias que, em contato com a água, emitem gases inflamáveis, peróxidos orgânicos, substâncias tóxicas, substâncias infecciosas, materiais radioativos, mercadorias e artigos perigosos diversos. |
| Remessa Direta | A remessa direta é um método de entrega de mercadorias do fornecedor ou proprietário do produto diretamente ao cliente. Na maioria dos casos, o cliente encomenda as mercadorias ao proprietário do produto. Este esquema de entrega reduz os custos de transporte e armazenagem, mas requer planejamento e administração adicionais. |
| Drayage | O drayage é uma forma de serviço de transporte rodoviário que conecta os diferentes modos de transporte (intermodal), como frete marítimo ou frete aéreo. É uma viagem de curta distância que transporta mercadorias de um lugar para outro, geralmente antes ou após o processo de transporte de longa distância. Os caminhões de drayage movem a carga de e para vários destinos, como navios porta-contêineres, pátios de armazenagem, armazéns de atendimento de pedidos e pátios ferroviários. Normalmente, o drayage apenas transporta mercadorias em curtas distâncias e opera apenas em uma área metropolitana. Também requer apenas um caminhoneiro em um único turno. |
| Dique Seco | O dique seco é um termo utilizado para reparos ou quando um navio é levado ao estaleiro de serviço. Durante o dique seco, o navio inteiro é levado para terra firme para que as partes submersas do casco possam ser limpas ou inspecionadas. |
| Baú Seco | Um baú seco é um tipo de semirreboque totalmente fechado para proteger as remessas dos elementos externos. Projetado para transportar carga paletizada, encaixotada ou solta, os baús secos não possuem controle de temperatura (ao contrário das unidades refrigeradas "reefer") e não podem transportar remessas superdimensionadas (ao contrário dos reboques plataforma). |
| Serviço de Alimentação (Feedering) | Serviço de transporte pelo qual contêineres carregados ou vazios em uma região são transferidos para um "navio-mãe" para uma viagem oceânica de longa distância. |
| Demanda Final | A demanda final inclui todos os tipos de commodities (bens e serviços) consumidos como uso final e pode incluir consumo pessoal, ou consumo pelo governo, por empresas como investimento de capital, e como exportações. Inclui todos os tipos de commodities (bens e serviços) consumidos como uso final e pode incluir consumo pessoal, ou consumo pelo governo, por empresas como investimento de capital, e como exportações. |
| Entrega na Primeira Milha | A entrega na primeira milha refere-se ao primeiro estágio do transporte. É quando a encomenda deixa o armazém do vendedor e é recolhida pelo agente de coleta do courier para ser processada ou levada ao armazém. Uma vez que o pacote chega ao correio ou ao hub do courier, ele é então triado e transportado até chegar à porta do cliente. |
| Serviços de Armazenagem Fiscal | Significa uma instalação, claramente separada de outras dependências, onde os bens sujeitos a impostos especiais de consumo são produzidos, processados, mantidos, recebidos ou expedidos sob um regime de suspensão de imposto por um depositante autorizado, no curso de seus negócios, sob as condições estabelecidas pelas autoridades alfandegárias. |
| Plataforma Basculante | Possui uma carroceria traseira com formato plano para facilitar o carregamento e descarregamento de mercadorias. O caminhão com plataforma basculante é usado principalmente para transportar mercadorias pesadas, superdimensionadas, largas e resistentes. |
| Caminhão Plataforma | Um caminhão plataforma é um tipo de caminhão com design rígido. Possui uma carroceria traseira com formato plano para facilitar o carregamento e descarregamento de mercadorias. O caminhão plataforma é usado principalmente para transportar mercadorias pesadas, superdimensionadas, largas e resistentes, como maquinário, materiais ou equipamentos de construção. Devido à carroceria aberta do caminhão, as mercadorias transportadas com ele não devem ser vulneráveis à chuva. Por funcionalidade, o caminhão plataforma é comparável a um reboque plataforma. |
| Tempo de Trânsito do Frete | O tempo de trânsito é o tempo que uma remessa leva para ser entregue ao seu destino final após ser recolhida em um ponto de coleta designado. |
| Logística Halal | Refere-se ao processo de gestão das operações logísticas, como gestão de frota, armazenagem/estocagem e manuseio de materiais, de acordo com os princípios da lei Sharia, garantindo a integridade dos produtos halal no ponto de consumo. |
| Transporte de Carga | O transporte comercial de mercadorias. |
| Logística de Entrada | A logística de entrada é a forma como materiais e outros bens são trazidos para uma empresa. Esse processo inclui as etapas de pedido, recebimento, armazenamento, transporte e gestão de suprimentos recebidos. A logística de entrada concentra-se na parte de oferta da equação oferta-demanda. |
| Demanda Intermediária | A demanda intermediária inclui bens, serviços e construção de manutenção e reparo vendidos a empresas, excluindo investimento de capital. |
| Carregado Internacionalmente | Local de carregamento de mercadorias no país declarante (ou seja, país onde o veículo que realiza o transporte está registrado) e local de descarregamento em um país diferente. |
| Descarregado Internacionalmente | Local de descarregamento de mercadorias no país declarante (ou seja, país onde o veículo que realiza o transporte está registrado) e local de carregamento em um país diferente. |
| Entrega na Última Milha | A entrega na última milha refere-se ao último estágio do processo de entrega, quando uma encomenda é movida de um hub de transporte para seu destino final — que, geralmente, é uma residência particular ou uma loja varejista. |
| Carga Menor que Caminhão Completo (LTL) | Carga menor que caminhão completo, também conhecida como less-than-load (LTL), é um serviço de transporte para cargas ou quantidades de frete relativamente pequenas. Um prestador de serviços LTL combina as cargas e os requisitos de transporte de várias empresas diferentes em seus caminhões, utilizando um sistema hub-and-spoke para levar as mercadorias aos seus destinos. |
| Reboque por Locomotiva | O transporte de carvão, minério, trabalhadores e materiais no subsolo por meio de vagões de mina rebocados por locomotivas. A locomotiva pode ser movida a bateria, diesel, ar comprimido, trolley, ou alguma combinação, como bateria-trolley ou trolley-reel de cabo. |
| Milk Run | Um Milk Run é um método de entrega utilizado para transportar cargas mistas de vários fornecedores para um único cliente. Em vez de cada fornecedor enviar um caminhão toda semana para atender às necessidades de um cliente, um caminhão (ou veículo) visita os fornecedores para recolher as cargas para aquele cliente. Este método de transporte recebeu seu nome da prática do setor leiteiro, onde um tanque era utilizado para coletar leite de várias fazendas leiteiras para entrega a uma empresa processadora de leite. |
| Consolidação Multipaís | A Consolidação Multipaís (MCC) é uma solução econômica que consolida a carga de diferentes países de origem para construir Contêineres Completos (FCL). A MCC é mais adequada para empresas que importam pequenos volumes de mercadorias de vários países, mas desejam aproveitar as tarifas de frete FCL mais econômicas. |
| Logística Multimodal | O transporte multimodal ou a expedição multimodal refere-se a processos logísticos e de frete que requerem múltiplos modos de transporte. |
| Logística Omnicanal | A distribuição omnicanal é uma abordagem multicanal adotada pelas empresas para oferecer aos clientes uma maneira de comprar e receber pedidos de vários canais de vendas com integração contínua de um único toque. Algumas das formas incluem: 1. Comprar online, depois retirar na loja física; 2. Comprar online e receber em casa ou em outro local; 3. Compra na loja, com entrega em casa ou em outro local; 4. Envio direto de um armazém ou centro de manufatura para a loja, residência ou outro local; 5. Comprar online, depois devolver na loja ou online; 6. Comprar online, depois devolver online. |
| Carga Fora do Gabarito (OOG) | A carga fora do gabarito (OOG) é qualquer carga que não pode ser carregada em contêineres de transporte de seis faces simplesmente por ser muito grande. O termo é uma classificação muito ampla de toda a carga com dimensões além das dimensões máximas do contêiner 40HC. Ou seja, comprimento superior a 12,05 metros, largura superior a 2,33 metros ou altura superior a 2,59 metros. |
| Outros Navios | Outros navios incluem: transportadores de gás liquefeito de petróleo, transportadores de gás natural liquefeito, tanques parcelados (químicos), tanques especializados, navios frigoríficos, embarcações de apoio offshore, rebocadores, dragas, navios de cruzeiro, ferries e outros navios não cargueiros. |
| Outras Cargas Especializadas | Outros bens especializados incluem mercadorias pré-eslingadas (mercadorias, um ou mais itens, fornecidas com uma ou mais eslingas), unidades móveis (unidades autopropelidas, unidades não autopropelidas, veículos não enrolados), carga de equipamento superdimensionado (maquinário leve e pesado que frequentemente é muito grande ou muito pesado), frete de alto valor que precisa de proteção extra, como eletrônicos, e frete rodoviário de serviços financeiros. |
| Transporte de Cargas Terceirizado | Transporte por frete ou remuneração; O transporte remunerado de mercadorias. |
| Paletes | Plataforma elevada, destinada a facilitar o levantamento e empilhamento de mercadorias. |
| Carga Parcial | Uma carga parcial descreve mercadorias que preenchem apenas parcialmente um caminhão. Em essência, a quantidade da remessa é maior do que a remessa de Carga Menor que Caminhão Completo (LTL). Além disso, a remessa não pode ocupar completamente um caminhão, ou seja, sua capacidade é muito menor do que uma remessa de Caminhão Completo (FTL). |
| Rodovia Pavimentada | Rodovia com superfície de pedra britada (macadame) com ligante de hidrocarboneto ou agentes betuminizados, com concreto ou com paralelepípedos. |
| Comércio Rápido (Q-commerce) | O Q-commerce, também chamado de quick commerce, é um tipo de comércio eletrônico em que a ênfase é na rapidez das entregas, tipicamente em menos de uma hora. |
| Cais | Uma plataforma de pedra ou metal situada ao lado ou projetando-se para dentro da água para carregamento e descarregamento de navios. |
| Recomércio | O recomércio é a venda de itens usados anteriormente por meio de marketplaces online para compradores que os reutilizam, reciclam ou revendem. |
| Logística Reversa | A logística reversa é um tipo de gestão da cadeia de suprimentos que movimenta mercadorias dos clientes de volta aos vendedores ou fabricantes. |
| Serviço de Transporte Rodoviário de Cargas | A contratação de uma transportadora para o transporte de commodities (matérias-primas ou produtos manufaturados, incluindo sólidos e líquidos) da origem a um destino dentro do país (doméstico) ou transfronteiriço (internacional) constitui o mercado de transporte rodoviário de cargas. O serviço pode ser de Caminhão Completo ou Menor que Caminhão Completo, conteinerizado ou não conteinerizado, com ou sem controle de temperatura, de curta ou longa distância. |
| Carga Roll-on/Roll-off | Os navios roll-on/roll-off (RORO ou ro-ro) são navios cargueiros projetados para transportar carga sobre rodas, como carros, motocicletas, caminhões, caminhões com semirreboque, ônibus, reboques e vagões ferroviários, que são embarcados e desembarcados do navio com suas próprias rodas ou usando um veículo plataforma, como um transportador modular autopropelido. |
| Caixas de Troca | Uma caixa de troca, ou caixa intercambiável, é um dos tipos de contêineres de carga padronizados para transporte rodoviário e ferroviário. |
| Barcaça-Tanque | Uma embarcação não autopropelida construída ou adaptada principalmente para transportar commodities ou cargas líquidas, sólidas ou gasosas a granel em espaços de carga (ou tanques) por rios e hidrovias interiores, podendo ocasionalmente transportar commodities ou cargas por oceanos e mares quando em trânsito de uma hidrovia interior para outra. As commodities ou cargas transportadas estão em contato direto com o interior do tanque. |
| Veículo Toldo Tensor (Tautliner) | Tautliner e cortineiro são nomes genéricos para caminhões/reboques com lona lateral. As lonas são fixadas permanentemente a um trilho superior e a barras/postes removíveis na frente e na parte traseira, permitindo que as lonas sejam abertas e que empilhadeiras sejam usadas ao longo de todo o comprimento para carregamento e descarregamento fácil e eficiente. Quando fechadas para o transporte, cintas verticais de contenção de carga são fixadas a um trilho de corda abaixo da cama do caminhão, conectando a cama e a lona ao longo de ambos os lados. Guindastes em cada extremidade da lona a tensionam, daí o nome 'Tautliner'. Isso impede que a lona bata ou tamborilem com o vento e também pode ajudar a reter cargas leves de escorregarem lateralmente. |
| Transbordo | O transbordo é um termo de transporte que se refere à transferência de mercadorias de um modo de transporte para outro no caminho para seu destino final. |
| Tsubo | Uma unidade japonesa de área igual a 35,58 pés quadrados. |
| Rodovia Não Pavimentada | Rodovia com base estabilizada sem superfície de pedra britada, ligante de hidrocarboneto ou agentes betuminizados, concreto ou paralelepípedos. |
| Serviços de Apoio a Embarcações | Inclui manutenção de navios, reparos, limpeza, conservação do casco e da aparelhagem e equipamentos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar um panorama holístico do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Projetos de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura




