
Visão Geral do Mercado
| Período de Estudo | 2018 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
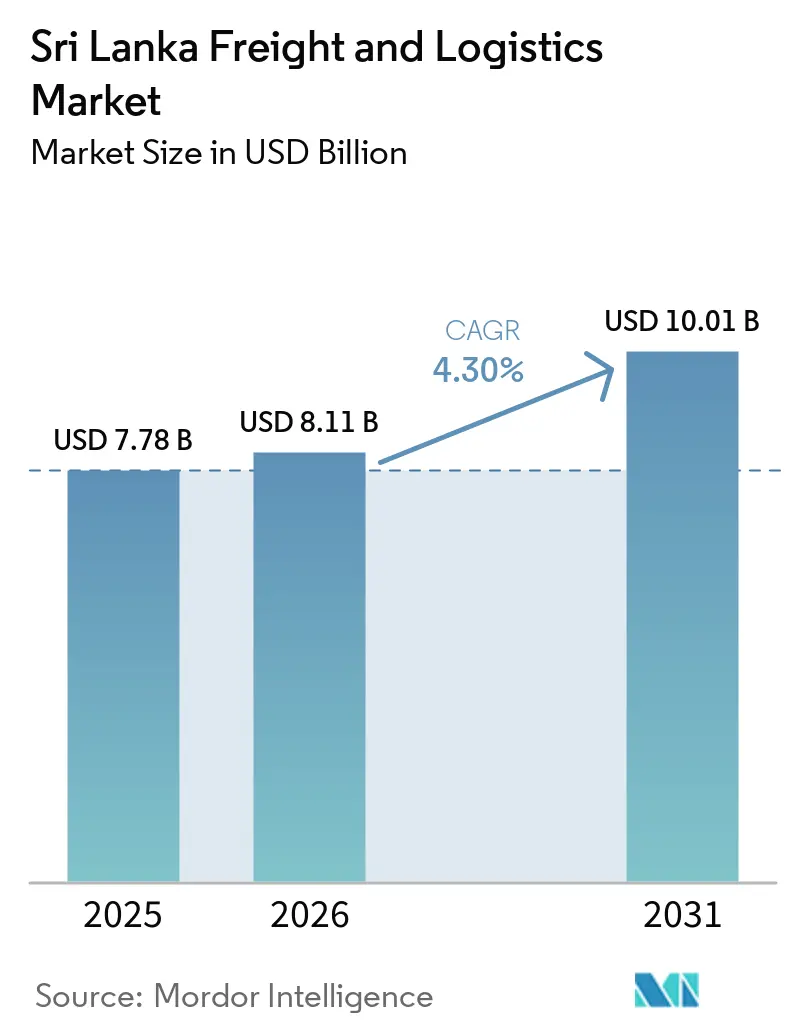
| Tamanho do mercado no ano base (2025) | 7.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.30 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argentina
- Armênia
- Ásia
- Ásia-Pacífico
- Austrália
- Bangladesh
- Brasil
- Camboja
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Filipinas
- França
- Hong Kong
- Hungria
- Índia
- Indonésia
- Iraque
- Itália
- Japão
- Jordânia
- Laos
- Malásia
- Marrocos
- México
- Mianmar
- Nigéria
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Reino Unido
- Rússia
- Singapura
- Suécia
- Tailândia
- Tchéquia
- Turquia
- Ucrânia
- Vietnã
Análise do Mercado de Frete e Logística do Sri Lanka pela Mordor Intelligence
Espera-se que o tamanho do mercado de frete e logística do Sri Lanka cresça de USD 7,78 bilhões em 2025 para USD 8,11 bilhões em 2026 e está previsto para atingir USD 10,01 bilhões até 2031 a um CAGR de 4,3% no período 2026-2031. Essa trajetória ressalta o papel fundamental do mercado de frete e logística do Sri Lanka nos corredores marítimos do Oceano Índico, à medida que expansões portuárias, parques logísticos integrados e plataformas digitais de alfândega de ponta a ponta elevam a eficiência operacional e o volume de movimentação. A modernização em Colombo e Hambantota, a transição para armazenagem de valor agregado e o aumento do comércio eletrônico transfronteiriço reforçam coletivamente o crescimento da receita, enquanto acordos comerciais de apoio diversificam os perfis de embarque e incentivam novos modelos de logística terceirizada. Estrategicamente, os operadores que adotam a otimização de rotas baseada em dados, fazem parcerias com clusters integrados de porto e parque e se protegem contra a volatilidade cambial estão mais bem posicionados para capturar volumes incrementais e melhorias de margem.
Principais Conclusões do Relatório
- Por função logística, o transporte de cargas capturou 64,12% da participação do mercado de frete e logística do Sri Lanka em 2025; os serviços de courier, expresso e encomendas (CEP) estão previstos para expandir a um CAGR de 5,20% entre 2026-2031.
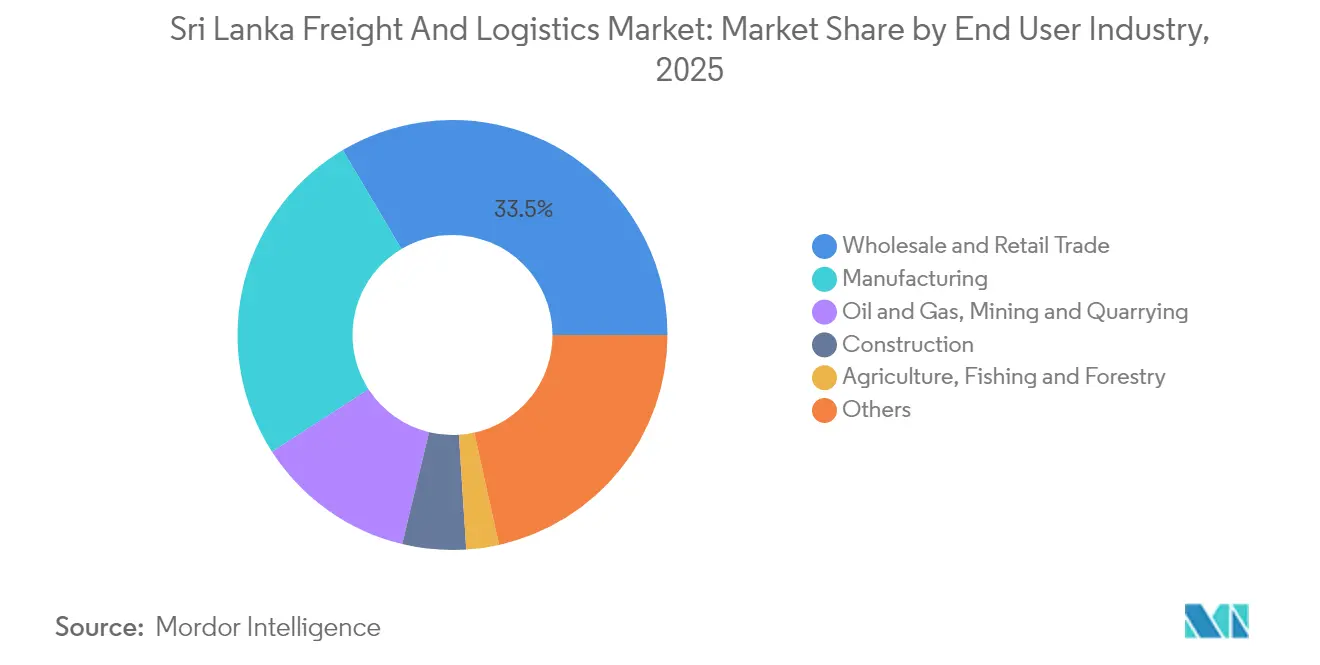
- Por setor de usuário final, o comércio atacadista e varejista liderou com 33,52% do tamanho do mercado de frete e logística do Sri Lanka em 2025, enquanto a manufatura registra o maior CAGR projetado de 4,96% entre 2026-2031.
- Por tipo de CEP, as encomendas domésticas representaram 62,48% da participação de receita em 2025, enquanto as encomendas internacionais devem crescer a um CAGR de 5,35% entre 2026-2031.
- Por modalidade de agenciamento de cargas, as vias marítimas e hidrovias interiores retiveram 50,22% da participação de receita em 2025, mas o agenciamento de cargas aéreas está projetado para crescer a um CAGR de 4,37% entre 2026-2031.
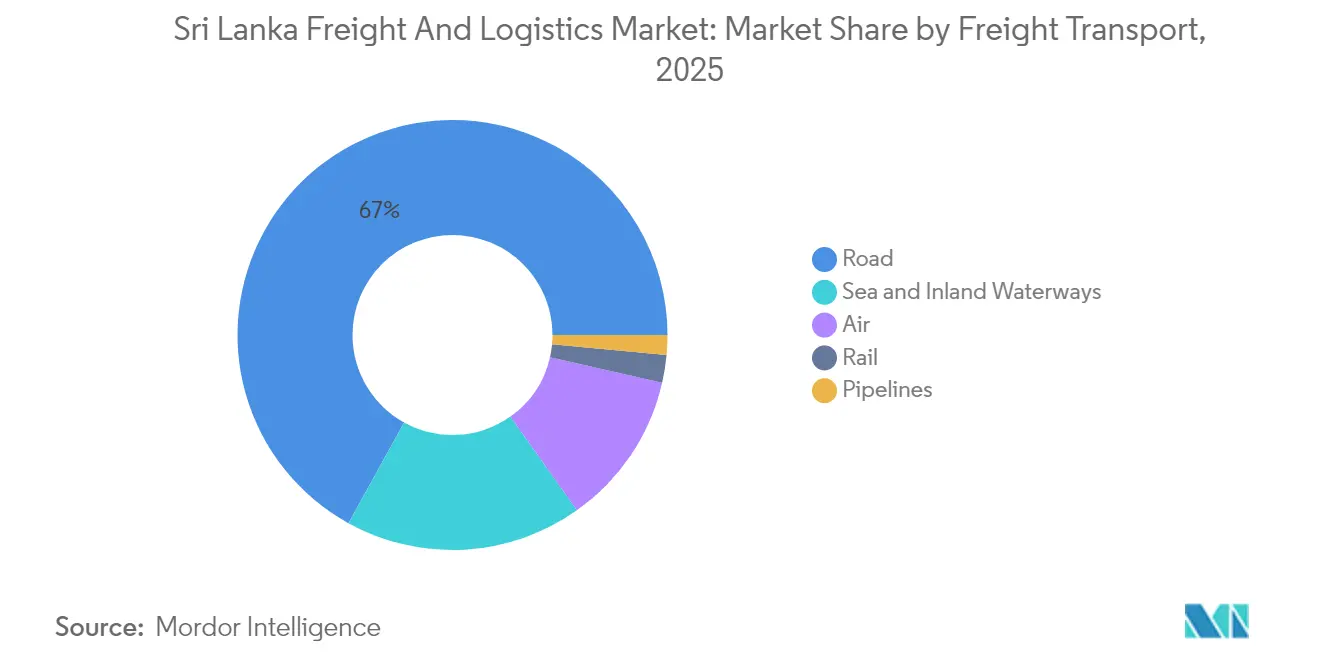
- Por modalidade de transporte de cargas, o transporte rodoviário de cargas representou 66,96% da participação de receita em 2025, enquanto o transporte aéreo de cargas deve crescer a um CAGR de 4,90% entre 2026-2031.
- Por armazenagem e estocagem, as instalações sem controle de temperatura dominaram com 91,54% do tamanho da receita em 2025 e as instalações com controle de temperatura estão projetadas para crescer a um CAGR de 4,12% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Frete e Logística do Sri Lanka
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A expansão do transbordo regional e do status de porto hub impulsiona a conectividade | +1.1% | Colombo e Hambantota | Médio prazo (2 a 4 anos) |
| Crescimento do investimento em parques logísticos integrados e depósitos de contêineres do interior (ICDs) | +0.9% | Província Ocidental e centros urbanos | Longo prazo (≥ 4 anos) |
| O aumento dos fluxos de comércio internacional impulsiona a demanda do mercado | +1.0% | Principais cidades portuárias e corredores | Curto prazo (≤ 2 anos) |
| Os incentivos da Zona Econômica Especial da Cidade Portuária de Colombo atraem investimentos empresariais estratégicos | +0.7% | Província Ocidental | Médio prazo (2 a 4 anos) |
| Adoção acelerada de alfândega digital por meio do ASYCUDA World | +0.6% | Nacional | Curto prazo (≤ 2 anos) |
| O desenvolvimento do corredor de transbordo multimodal do Aeroporto de Palaly melhora a conectividade | +0.5% | Província do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão do Transbordo Regional e do Status de Porto Hub Impulsiona a Conectividade
A localização central do Sri Lanka nas rotas comerciais Leste-Oeste posiciona o mercado de frete e logística do Sri Lanka para absorver cargas desviadas de hubs regionais congestionados. O desenvolvimento do Terminal de Contêineres Oriental e o Terminal Internacional Oeste de Colombo, avaliado em USD 800 milhões, acrescenta 3,6 milhões de TEU de capacidade anual, permitindo que as transportadoras operem embarcações maiores e reduzam os tempos de rotatividade[1]. Tarifas competitivas de alimentação e conexões de hinterland sincronizadas fortalecem o volume de movimentação, embora manter baixas as tarifas de serviço permaneça essencial em relação a Singapura e Dubai. Hambantota complementa Colombo ao fornecer alternativas de calado profundo para cargas de energia e transbordos de veículos, ampliando assim a flexibilidade de rotas e reduzindo o risco de congestionamento durante as temporadas de pico.
Crescimento do Investimento em Parques Logísticos Integrados e Depósitos de Contêineres do Interior (ICDs)
Os parques logísticos integrados que combinam armazenagem alfandegada, alfândega, distribuição e processamento leve estão deslocando os pools de receita do simples manuseio portuário para soluções integradas de cadeia de suprimentos. As iniciativas em Horana e Muthurajawela conectam-se diretamente a vias expressas e ramais ferroviários, reduzindo os tempos de permanência de contêineres e aliviando o congestionamento nos portões de Colombo. Os operadores exploram infraestrutura compartilhada, rampas ro-ro, linhas de embalagem de valor agregado e postos alfandegários 24 horas por dia, 7 dias por semana para melhorar a utilização de ativos e a diferenciação de serviços. O principal obstáculo continua sendo os elevados desembolsos de capital inicial; no entanto, estruturas de Parceria Público-Privada com concessões de 30 anos estão desbloqueando o investimento estrangeiro direto e estabilizando as trajetórias tarifárias para os locatários.
O Aumento dos Fluxos de Comércio Internacional Impulsiona a Demanda do Mercado
O comércio total de mercadorias se recuperou para USD 30,6 bilhões em 2024, impulsionando o agenciamento de cargas, a corretagem aduaneira e a demanda multimodal. O Acordo de Livre Comércio Sri Lanka-Tailândia elimina tarifas em 80% das linhas tarifárias, catalisando fluxos conteinerizados de eletrônicos, peças automotivas e alimentos processados[2]. Os marketplaces de comércio eletrônico aprofundam a densidade de encomendas, obrigando as redes de CEP a implantar centros de triagem zonais e roteamento dinâmico de linhas de longa distância. Para capitalizar, os agenciadores digitalizam plataformas de reserva e visibilidade, o que mitiga erros de documentação e acelera os ciclos de faturamento. O potencial de crescimento repousa em adições de capacidade sincronizadas em estradas, ICDs e nós de cadeia de frio para corresponder ao aumento dos volumes de TEU e encomendas.
Os Incentivos da Zona Econômica Especial da Cidade Portuária de Colombo Atraem Investimentos Empresariais Estratégicos
Isenções fiscais, importações de equipamentos isentas de impostos e aprovações de janela única dentro da Zona Econômica Especial da Cidade Portuária atraem escritórios regionais e centros de distribuição de valor agregado. As empresas de logística se beneficiam de armazéns de categoria A co-localizados, conectados a guindastes de cais automatizados e saídas de vias expressas, reduzindo os custos totais de desembarque e permitindo o cross-docking em até quatro horas após a descarga do navio. Os riscos de execução incluem diretrizes regulatórias em mudança e a necessidade de política harmonizada entre as jurisdições onshore e da Zona Econômica Especial para evitar etapas de conformidade duplicadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| As elevadas tarifas de serviços portuários e logísticos continuam a desafiar a competitividade | −1.0% | Colombo e principais portos | Curto prazo (≤ 2 anos) |
| A depreciação cambial e o aumento dos custos de importação impactam as margens | −0.8% | Nacional | Curto prazo (≤ 2 anos) |
| A escassez de divisas prejudica a manutenção e as operações da frota | −0.7% | Nacional | Médio prazo (2 a 4 anos) |
| A volatilidade das políticas cria incerteza na privatização de terminais | −0.6% | Principais instalações portuárias | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
As Elevadas Tarifas de Serviços Portuários e Logísticos Continuam a Desafiar a Competitividade
As elevadas tarifas de manuseio de terminais, armazenagem e serviços auxiliares corroem a competitividade de custos e desviam cargas de transbordo para hubs mais baratos. Embora a nova automação reduza os custos operacionais por caixa, as recuperações são frequentemente repassadas aos usuários por meio de tarifas publicadas mais altas, anulando os ganhos de eficiência. A depreciação cambial agrava o problema porque a maioria das tarifas é denominada em dólares. Sem um regime tarifário calibrado, o crescimento do volume pode estagnar apesar das expansões de capacidade.
A Depreciação Cambial e o Aumento dos Custos de Importação Impactam as Margens
O enfraquecimento da rúpia eleva os preços em moeda local de caminhões importados, equipamentos de pátio e combustível, comprimindo as margens em todo o setor de frete e logística do Sri Lanka. As frotas menores que dependem de cheques especiais de curto prazo enfrentam um choque de liquidez à medida que o serviço da dívida em empréstimos em USD aumenta[3]. As opções de hedge permanecem limitadas, levando os operadores a priorizar a manutenção preventiva, modernizar ativos mais antigos e otimizar a atribuição de rotas para conservar caixa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final: A Manufatura Acelera a Diversificação Comercial
O comércio atacadista e varejista capturou 33,52% da participação do mercado de frete e logística do Sri Lanka em 2025; enquanto o setor manufatureiro está previsto para avançar a um CAGR de 4,96% (2026-2031), apoiado por zonas de processamento de exportações, montagem de eletrônicos e agregação de valor em vestuário. Esse ritmo supera o do comércio atacadista e varejista, que, embora ainda seja o maior, avança de forma mais modesta com o amadurecimento do consumo urbano. Petróleo e gás, mineração e extração estão ancorados em importações de petróleo e exportações de minerais que requerem manuseio especializado. A atividade de construção depende de projetos portuários e rodoviários que simultaneamente aumentam a demanda logística e melhoram o alcance da rede. Agricultura, pesca e silvicultura contribuíram com o menor volume, com a adoção da cadeia de frio se expandindo nas exportações de frutos do mar. Coletivamente, essas dinâmicas diversificam os fluxos de receita dentro do mercado de frete e logística do Sri Lanka e limitam a dependência excessiva de qualquer cluster de uso final único.
Um impulso adicional surge de parques industriais financiados por investimento estrangeiro direto que aproveitam insumos isentos de tarifas sob os novos Acordos de Livre Comércio. Fabricantes multinacionais de equipamentos originais nomeiam operadores logísticos terceirizados locais para consolidação de matérias-primas de entrada, devoluções de vestuário costurado e distribuição regional de peças, ampliando a duração dos contratos. Os prestadores de serviços integram inspeção de qualidade, alimentação de estoque just-in-time e consolidação alfandegada em faturas únicas, expandindo a participação na carteira. O comércio eletrônico também está remodelando a distribuição atacadista, à medida que os varejistas omnicanal terceirizam o atendimento e a gestão de devoluções, impulsionando os volumes nacionais de carga fracionada e de última milha. Consequentemente, a maior atividade manufatureira multiplica as movimentações de cross-dock, aluguéis de paletes e transferências com controle de temperatura, sustentando o capex resiliente em armazéns e renovações de frota.



Por Função Logística: O Transporte de Cargas Domina os Corredores Tradicionais
O segmento de transporte de frete detém 64,12% da participação na receita do mercado de frete e logística do Sri Lanka em 2025, pois os volumes de transbordo fluem principalmente por meio de transporte rodoviário, navegação de alimentação e movimentação por barcaças. Paralelamente, espera-se que o serviço de courier, expresso e encomendas (CEP) cresça a um CAGR de 5,20% durante 2026-2031, impulsionado pelo dinamismo do varejo digital e pelas exportações de PMEs. O frete de carga sustenta sua relevância ao navegar por complexas matrizes de regras de origem e itinerários multiportuários.
As partes interessadas redobram o foco no agrupamento de serviços: os transportadores adicionam balcões de alfândega, enquanto os agentes de carga arrendam armazéns de reserva, transformando-se em operadores logísticos líderes. As restrições de capacidade de armazenagem impulsionam reformas de mezanino, elevadores verticais automatizados e plataformas de cross-docking satélite para ampliar a cobertura de serviços próxima aos pontos de consumo. Contratos integrados que garantem prazos de entrega porta a porta atraem fabricantes que buscam soluções de fatura única. Como resultado, as fronteiras entre o transporte de frete tradicional, o agenciamento e os serviços de valor agregado se tornam difusas, fomentando vantagens de escala para operadores omnicanal.
Por Courier, Expresso e Encomendas (CEP): O Crescimento Internacional Acelera
O CEP doméstico representou 62,48% da participação na receita do mercado de frete e logística do Sri Lanka em 2025, graças aos densos triângulos urbanos Colombo–Kandy–Galle e às promessas de entrega no mesmo dia pelas plataformas de marketplace. O CEP internacional, no entanto, deve crescer mais rapidamente a um CAGR de 5,35% (2026-2031), à medida que os consumidores do Sri Lanka recorrem a vendedores estrangeiros e exportadores artesanais atendem micropedidos para mercados da diáspora. As empresas implantam desembaraços aduaneiros consolidados em regime aduaneiro especial, nos quais múltiplas encomendas de baixo valor utilizam um único conhecimento aéreo, reduzindo as taxas de corretagem por unidade.
A clareza regulatória em torno dos limites de minimis e da alfândega digital impulsiona avanços nos fluxos transfronteiriços. Os prestadores de serviços introduzem opções de pagamento antecipado de impostos e rastreamento móvel em cingalês e tâmil, aumentando a adoção pelos clientes. No entanto, o novo IVA de 2025 sobre categorias selecionadas de comércio eletrônico obriga as transportadoras a aprimorar a precisão na classificação. Aqueles que dominam a alocação automatizada de códigos SH e os pagamentos de impostos via API ganham participação de mercado à medida que o número de encomendas aumenta.
Por Armazenagem e Estocagem: A Expansão com Controle de Temperatura Acelera
O espaço sem controle de temperatura domina com 91,54% da participação de receita em 2025, mas a demanda por cadeia de frio aumenta à medida que as importações de vacinas, o processamento de laticínios e as exportações de frutos do mar requerem integridade abaixo de 8°C, com um CAGR projetado de 4,12% entre 2026-2031. Os desenvolvedores constroem câmaras multicompartimentadas com gerador a diesel 24 horas e monitoramento de umidade, mas a intensidade de capital e as tarifas de energia desafiam o retorno sobre o investimento. As joint ventures com multinacionais fornecem know-how operacional, enquanto as isenções de impostos governamentais sobre painéis de refrigeração estimulam a adoção.
Os operadores comercializam espaços de paletes por uso e salas de embalagem em conformidade com as Boas Práticas de Fabricação, atraindo pequenas e médias empresas excluídas de contratos de locação sob medida. A montagem de kits de valor agregado, rotulagem e congelamento rápido complementam as taxas de armazenagem. Os registros de temperatura em tempo real acessados por meio de plataformas em nuvem aumentam a conformidade com os padrões da União Europeia e da Administração de Alimentos e Medicamentos dos Estados Unidos, melhorando a competitividade das exportações de frutos do mar processados.
Por Modalidade de Transporte de Cargas: A Infraestrutura Marítima Impulsiona os Volumes
O transporte rodoviário de frete capturou 66,96% da participação na receita do mercado de frete e logística do Sri Lanka em 2025 e permanece essencial para a cobertura de última milha, apesar do maior custo por tonelada-km; as eficiências são buscadas por meio de telemática e descontos graduados de pedágio para caminhões Euro 6. O transporte aéreo de frete, movimentando volumes significativos de carga e com crescimento esperado a um CAGR de 4,90% entre 2026-2031, sustenta rendimentos premium, catalisando a ampliação de aeronaves cargueiras no Aeroporto Internacional Bandaranaike e fretamentos regionais para frutos do mar vivos.
Os limites de carga por eixo e as rotas sinuosas restringem a contribuição do frete ferroviário; projetos de modernização planejam dormentes mais pesados e vagões para contêineres para deslocar clínquer e grãos para o interior. Os dutos transportam toneladas de petróleo, oferecendo estabilidade de custos e contornando o congestionamento rodoviário. Coletivamente, a integração modal permanece uma prioridade: o agendamento sincronizado de portões portuários para caminhões, os serviços ferroviários regulares para os Depósitos de Contêineres Internos (ICDs) e os canais de barcaças dragados ao longo do Rio Kelani prometem ganhos de capacidade de processamento.

Por Agenciamento de Cargas: As Rotas Marítimas e de Hidrovias Interiores Mantêm a Dominância
O agenciamento de frete marítimo e por vias navegáveis interiores reteve 50,22% da participação na receita do mercado de frete e logística do Sri Lanka em 2025, devido à eficiência de custos para exportações de vestuário, chá e borracha. O agenciamento de frete aéreo, embora menor, registra um CAGR de 4,37% (2026-2031), impulsionado por remessas farmacêuticas, peças eletrônicas e perecíveis de alto valor que exigem trnsito inferior a 48 horas. As ofertas híbridas de "mar-ar" via Dubai e Kuala Lumpur otimizam as relações custo-velocidade, e os agentes de carga agrupam consolidações de carga fracionada (LCL) nos ICDs de Colombo para completar carregamentos de aeronaves a partir de Dubai.
O agenciamento rodoviário e ferroviário permanece limitado pela geografia insular, mas tende a ganhar força quando os vínculos de roll-on, roll-off com o sul da Índia se concretizarem. Os mercados digitais de frete combinam carga com trechos de caminhões vazios, aumentando a utilização de retorno. Os agentes de carga que implantam painéis de visibilidade em tempo real e alertas preditivos de ETA, antes reservados para integradores, diferenciam seus serviços e adicionam cobertura de responsabilidade estendida.
Análise Geográfica
A Província Ocidental domina o volume de movimentação, impulsionada pelo Porto de Colombo, pela rede de vias expressas e por 67% do consumo vinculado ao Produto Interno Bruto. O aumento dos TEUs ali destaca a centralidade do mercado de frete e logística do Sri Lanka nas rotas Leste-Oeste globais. No entanto, o congestionamento e a escassez de terrenos elevam os preços dos imóveis, impulsionando os investidores para ICDs satélites em Pannala e Horana. A Província do Sul ganha com o calado profundo de Hambantota e os transbordos automotivos que contornam os picos de Colombo, mas os links ferroviários para o hinterland ficam para trás. A Província Oriental vê um impulso com a reforma de USD 61,5 milhões do Porto de Kankesanthurai, que se conecta com os serviços costeiros indianos, ampliando a conectividade com os mercados de Chennai.
A Província do Sul se beneficia do calado profundo do Porto de Hambantota, que agora atrai transportadoras roll-on roll-off de automóveis e cargas de energia a granel que contornam Colombo durante o congestionamento de pico. Apesar da capacidade, os links limitados de ferrovia e rodovia para o hinterland mantêm a utilização abaixo de 50% do volume de movimentação projetado, restringindo o tamanho do mercado de frete e logística do Sri Lanka capturado pela região. No norte, a reforma de USD 61,5 milhões da Índia no Porto de Kankesanthurai e o planejado corredor ar-mar de Palaly prometem conectividade direta com Tamil Nadu, que pode encurtar os prazos de entrega para exportadores de frutos do mar. A Província Oriental permanece orientada para exportação em chá e minerais, mas enfrenta interrupções sazonais de ciclones que inflacionam os prêmios de seguro de transporte rodoviário a cada quarto trimestre.
A Província do Norte, historicamente periférica, ganhará novo impulso quando o corredor ar-mar-rodoviário de Palaly amadurecer, reduzindo a dependência de Colombo para exportações de frutos do mar perecíveis. A topografia montanhosa da Província Central eleva o consumo de diesel e o desgaste dos eixos, estreitando a economia de carga útil; no entanto, extensões de vias expressas estão programadas para melhorar as inclinações e reduzir o tempo de viagem. As inundações monçônicas nas planícies orientais e meridionais permanecem um risco sazonal, obrigando os agenciadores a pré-posicionar estoques em ICDs elevados. Em toda a ilha, a implantação uniforme do ASYCUDA reduz as disparidades regionais ao permitir a submissão eletrônica de qualquer província, embora lacunas de conectividade de telecomunicações persistam em distritos remotos.
Panorama regulatório
As atividades de frete e logística do Sri Lanka são moldadas por políticas nacionais que abrangem tarifas, transporte terrestre e facilitação do comércio, juntamente com a supervisão setorial de entidades como a Sri Lanka Ports Authority (SLPA) para portos e a Civil Aviation Authority of Sri Lanka (CAASL) para aviação. A National Tariff Policy (2024) oferece um marco destinado a reduzir atritos comerciais, enquanto a National Land Transport Policy (2025) estabelece uma base para gerenciar serviços remunerados de transporte terrestre de carga e passageiros. Juntos, esses marcos influenciam a conformidade dos operadores, a autorização de serviços e a direção da modernização do sistema de transporte.
Em 2026, o foco político e institucional se ampliou da expansão de throughput para a viabilização de logística integrada. A Sri Lanka Export Development Board (EDB) lançou o National Export Development Plan (NEDP) 2026-2030, que posiciona a logística comercial e as operações de hub integradas como facilitadoras intersetoriais e reforça iniciativas em torno da alfândega digital e dos controles baseados em risco. No campo de infraestrutura e facilitação, o Maritime Facilitation Centre da SLPA em Colombo, financiado pelo ADB, avançou rumo à conclusão durante 2026 para apoiar processos portuários mais simplificados. Análises governamentais e discussões orçamentárias em 2026 também destacaram programas de expansão de portos e aeroportos, incluindo conceitos de parques logísticos vinculados a Colombo.
Análise da cadeia de valor
A cadeia de valor de frete e logística do Sri Lanka começa com a geração de carga a partir do comércio por atacado e varejo, manufatura, agricultura e importações relacionadas à energia, seguida pela coleta de primeira milha, principalmente via transporte rodoviário de carga. Os portais internacionais ancoram o midstream, liderados pelo Porto de Colombo e pela capacidade complementar em Hambantota, com a movimentação de carga aeroportuária no Bandaranaike International Airport apoiando fluxos sensíveis ao tempo. A camada operacional central inclui operadores estatais e privados de portos e terminais (SLPA e terminais privados como SAGT, CICT e CWIT), companhias de navegação e agentes, despachantes de frete e corretores aduaneiros, além de provedores 3PL/4PL que combinam gestão de transporte com armazenagem, distribuição e serviços de valor agregado.
No downstream, a carga passa por ICDs, estações de frete de contêineres e armazéns alfandegados e não alfandegados até a distribuição doméstica e a consolidação de exportações, com ênfase crescente em modelos integrados de porto-parque e documentação digitalizada. Ações recentes de capacidade reforçam a cadeia: a SLPA colocou em operação o terceiro berço no East Container Terminal em janeiro de 2026 para fortalecer a movimentação de transbordo, a CWIT adicionou guindastes RMG de lança elétricos para a Fase 2 em junho de 2026, e o Hambantota International Port Group concordou em março de 2026 em investir 108 milhões de dólares em equipamentos de movimentação de contêineres com o objetivo de expandir para uma capacidade anual de 2 milhões de TEU. A coordenação terrestre continua sendo um ponto crítico de atrito, especialmente o transporte inter-terminal dentro de Colombo, apesar das adições de berços e guindastes. Isso aumenta a importância do planejamento em torres de controle, dos serviços ITT/ITV e da orquestração compartilhada de pátios e janelas de portão entre terminais e conexões de ICD.
Cenário Competitivo
Concentração do Mercado
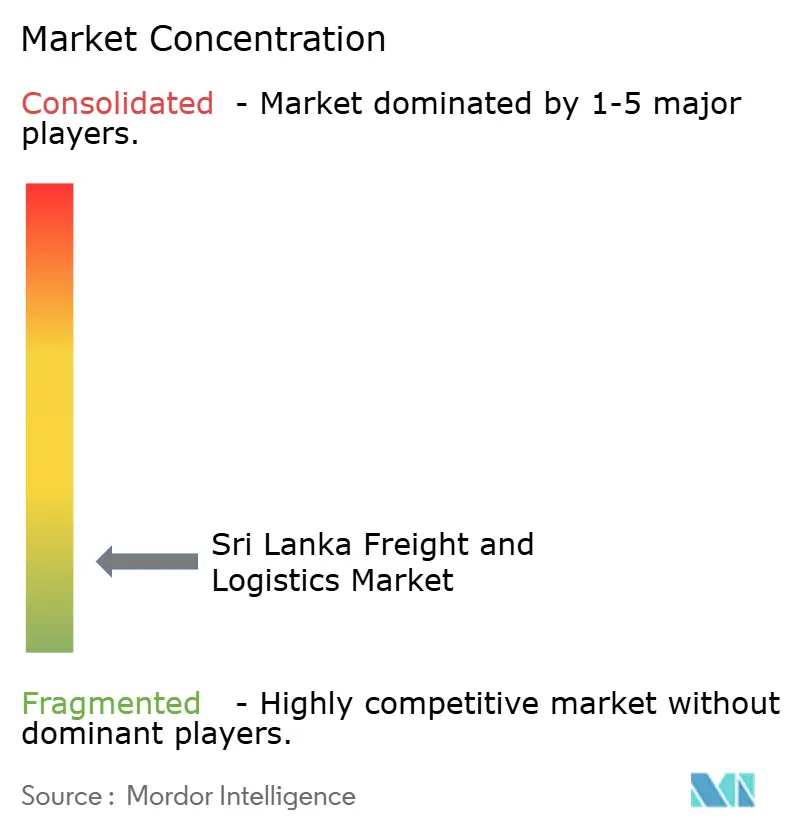
O mercado é fragmentado; no entanto, a consolidação global remodela a dinâmica competitiva à medida que a DSV A/S conclui a aquisição de EUR 14,3 bilhões (USD 15,8 bilhões) da DB Schenker, forjando o maior operador logístico terceirizado do mundo com uma presença ampliada na Ásia-Pacífico. As economias de escala concedem alavancagem de tarifas nas transportadoras de rotas principais e orçamento de tecnologia da informação para análises preditivas fora do alcance dos incumbentes menores. Os pilares domésticos, John Keells Logistics, Hayleys Advantis e Expolanka Freight, retêm a fidelidade dos clientes por meio de resolução de problemas localizada e frotas de caminhões alfandegados que navegam pelas nuances provinciais.
A diferenciação depende da tecnologia: a integração da South Asia Gateway Terminals com o blockchain TradeLens reduz o processamento de documentos, enquanto o novo armazém de 100.000 pés quadrados da Maersk em Wattala oferece visibilidade de gêmeo digital. A logística com controle de temperatura e a entrega de última milha para comércio eletrônico são espaços em branco cobiçados; os players que garantem terrenos próximos às rampas de vias expressas e implantam vans elétricas se posicionam para margens premium. No entanto, os altos custos portuários comprimem a lucratividade, forçando alianças e acordos de fretamento de espaço para compartilhar o risco de capacidade.
A imprevisibilidade das políticas sobre a privatização de terminais injeta cautela nos investimentos de longo horizonte. Os operadores se protegem alugando em vez de possuir equipamentos de pátio e defendendo termos fixos de concessão. A retenção de talentos emerge como um diferenciador; as empresas instituem programas de trainees graduados e laboratórios de ciência de dados para nutrir especialistas em cadeia de suprimentos, mantendo a rotatividade abaixo das médias regionais.
Líderes do Setor de Frete e Logística do Sri Lanka
-
Hayleys Advantis, Ltd.
-
John Keells Logistics (Pvt), Ltd.
-
Aitken Spence Group (Including Ace Express International Pvt., Ltd.)
-
DHL Group
-
A.P. Moller - Maersk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde as ambições de exportação apoiadas por políticas e a modernização portuária se traduzem em demanda por serviços integrados além do despacho e transporte básicos. O National Export Development Plan (NEDP) 2026-2030 identifica explicitamente a logística comercial e as operações de hub integradas como um facilitador intersetorial. Isso cria espaço para os provedores agruparem consolidação de exportação, armazenagem alfandegada, gestão de conformidade e documentação digital em contratos únicos para fabricantes e exportadores de PMEs. No lado marítimo, a capacidade incremental de cais e pátio apoia serviços adjacentes de transbordo com valor agregado, como estufagem/desestufagem, consolidação LCL, postponement e processamento de reexportação, com relevância particular em torno de Colombo, à medida que a SLPA discute um hub de logística intraportuário dentro de seu pipeline de investimentos de curto prazo.
Uma segunda área de oportunidade são as atualizações de produtividade e sustentabilidade lideradas por capex, financiadas por PPPs e credores internacionais, o que altera os requisitos competitivos para equipamentos, integração de TI e operações especializadas. Em 2026, a IFC e o HSBC finalizaram um financiamento de até 40 milhões de dólares para a South Asia Gateway Terminals (SAGT) modernizar o Porto de Colombo com guindastes avançados de duplo levantamento ship-to-shore. O programa de equipamentos de 108 milhões de dólares de Hambantota e as adições de guindastes da Fase 2 da CWIT também aumentam a pressão por evacuação terrestre eficiente, transferências inter-terminal e redes de depósito e armazém de maior qualidade. À medida que os terminais expandem sua capacidade de movimentação, operadores capazes de fornecer fluxos sincronizados porto-para-ICD (incluindo movimentos ITT/ITV), consolidação de exportação compatível com cadeia fria e logística de projetos para projetos industriais e energéticos têm caminhos mais claros para margens diferenciadas do que apenas o transporte de commodities à vista.
Desenvolvimentos recentes do setor
- Março de 2026: A John Keells Logistics expandiu seu envolvimento com o Colombo West International Terminal (CWIT) iniciando serviços de transporte inter-terminal dentro do Porto de Colombo após implementar operações de veículos inter-terminal. O envolvimento aprofunda a integração com os fluxos de trabalho do lado do terminal e apoia o reposicionamento mais rápido de contêineres entre os nós portuários, apertando o controle de serviço para clientes sensíveis ao tempo.
- Fevereiro de 2026: A Hayleys Advantis formou uma joint venture estratégica com a Sarens Heavy Lift India Pvt Ltd para fornecer guindastes de carga pesada e soluções de transporte projetadas no Sri Lanka, incluindo suporte para a carga de projetos de energia eólica em Mannar. Isso fortalece a capacidade doméstica em logística de projetos de alto valor, que depende de ativos especializados, disciplina de licenciamento e confiabilidade de execução ponta a ponta.
- Fevereiro de 2025: A Aitken Spence Logistics investiu em empilhadeiras elétricas e transpaleteiras elétricas para sua estação de frete de contêineres de 100.000 pés quadrados, para atualizar as operações de manuseio de materiais. A mudança melhora a produtividade do armazém, alinhando-se às exigências dos clientes por operações de menor emissão e níveis de serviço de logística contratual modernizados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange a receita gerada pela movimentação de mercadorias dentro do Sri Lanka e além das fronteiras, além dos serviços logísticos que apoiam esses fluxos, como armazenagem, agenciamento e manuseio de valor agregado.
Exclusões de escopo: Os serviços de mobilidade de passageiros e as receitas de construção de infraestrutura pura são excluídos, mesmo quando se relacionam a estradas, portos, aeroportos ou terminais.
Visão Geral da Segmentação
- Setor de Usuário Final
- Agricultura, Pesca e Silvicultura
- Construção
- Manufatura
- Petróleo e Gás, Mineração e Extração
- Comércio Atacadista e Varejista
- Outros
- Função Logística
- Courier, Expresso e Encomendas (CEP)
- Por Tipo de Destino
- Doméstico
- Internacional
- Por Tipo de Destino
- Agenciamento de Cargas
- Por Modalidade de Transporte
- Aéreo
- Marítimo e Hidrovias Interiores
- Outros
- Por Modalidade de Transporte
- Transporte de Cargas
- Por Modalidade de Transporte
- Aéreo
- Dutos
- Ferroviário
- Rodoviário
- Marítimo e Hidrovias Interiores
- Por Modalidade de Transporte
- Armazenagem e Estocagem
- Por Controle de Temperatura
- Sem Controle de Temperatura
- Com Controle de Temperatura
- Por Controle de Temperatura
- Outros Serviços
- Courier, Expresso e Encomendas (CEP)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com dados públicos que explicam o volume provável de frete a ser movimentado pelo Sri Lanka e a tendência dos custos ao longo do tempo. Consultamos fontes como as estatísticas de comércio da Alfândega do Sri Lanka, as séries macroeconômicas do Banco Central do Sri Lanka, as estatísticas da Autoridade Portuária do Sri Lanka e dos operadores portuários, e as divulgações de carga da Autoridade de Aviação Civil ou dos operadores aeroportuários para estimar os volumes de frete aéreo.
Para manter as premissas realistas, também utilizamos relatórios anuais e apresentações para investidores de empresas, cobertura jornalística de renome sobre projetos de portos e parques logísticos, e bancos de dados selecionados de frete e tarifas para verificações direcionais de preços e pressões de rotas. Bancos de dados de patentes e normas foram utilizados de forma limitada para identificar onde as melhorias de manuseio e rastreamento estavam sendo adotadas. Esses exemplos não são exaustivos, e também verificamos outras fontes públicas para compilar insumos, validar números e esclarecer definições.
Entrevistas Primárias e Pesquisas
Realizamos entrevistas e pesquisas com prestadores de serviços logísticos, embarcadores, operadores de frete, operadores de armazéns e gerentes de transporte do Sri Lanka. As respostas testam os dados secundários, preenchem lacunas sobre tarifas, utilização, atividade de rotas e terceirização, e ajudam a triangular premissas e resultados finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% |
| Pequenos players: 25% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa a partir de uma construção de cima para baixo, na qual os valores comerciais, a capacidade de processamento de carga portuária e aeroportuária e a demanda de distribuição doméstica são reconstruídos em um conjunto de atividades de frete, que é então alocado em serviços logísticos usando índices de mix de serviços obtidos em entrevistas. Os totais são subsequentemente corroborados com aproximações seletivas de baixo para cima, como preços amostrados por remessa ou por tonelada, verificações de capacidade e ocupação de armazéns e verificações de canal com agentes de carga para ajustar valores discrepantes.
Alguns insumos que mais importaram neste mercado incluem o dinamismo das importações e exportações por principais grupos de commodities, as tendências de capacidade de processamento de contêineres e carga geral nos principais portos, os volumes de frete aéreo vinculados a remessas de maior valor, a intensidade do frete rodoviário ligada ao comércio atacadista e varejista, e os indicadores de preços de serviços, como a variação do custo de combustível e a direção das tarifas de frete. Onde as perspectivas de baixo para cima eram incompletas, as lacunas foram tratadas usando faixas de penetração conservadoras e, em seguida, validadas por meio de novos contatos até que a receita implícita por tonelada ou por remessa parecesse consistente.
Para as previsões, foi utilizada a análise de cenários para que a perspectiva possa refletir diferentes trajetórias de recuperação comercial, utilização de infraestrutura e condições de custos. A trajetória de previsão final foi alinhada às visões de especialistas sobre a demanda de curto prazo, a capacidade de repasse de preços e as mudanças no mix de serviços em direção à logística gerenciada e ao manuseio de valor agregado.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, incluindo se a receita implícita por tonelada está alinhada com os níveis de preços observados e se as taxas de crescimento se reconciliam com a direção do comércio e da capacidade de processamento. Quando um segmento apresenta saltos incomuns, os insumos são revisados passo a passo e os respondentes são contatados novamente para confirmar se a mudança é real ou decorre de um problema de definição de dados.
Antes da aprovação final, outro analista revisa as premissas, os cálculos e as pontes ano a ano para identificar inconsistências. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de política, alterações na capacidade portuária ou movimentos acentuados de combustível e tarifas de frete. Logo antes da entrega, realizamos uma revisão final para que os clientes recebam a perspectiva mais atualizada.
Tamanho do Mercado de Frete e Logística do Sri Lanka da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o frete e logística do Sri Lanka podem diferir amplamente porque cada publicador traça a linha de forma diferente sobre o que se qualifica como receita logística, e porque o momento cambial e as premissas de preços podem alterar os totais rapidamente. Na prática, as maiores lacunas geralmente decorrem de uma fonte contabilizar a atividade total do setor de transporte ou apenas os serviços logísticos terceirizados vendidos aos embarcadores.
O transporte rodoviário informal e a logística interna cativa realizada por fabricantes e varejistas estão fora do escopo da Mordor Intelligence, o que explica por que algumas cifras mais amplas do setor de transporte podem parecer maiores mesmo quando os volumes de frete são semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,78 bilhões de USD (2025) | |
| Portal de Cluster Logístico A | 4,40 bilhões de USD (2023) | Utiliza um ano anterior e parece mais próximo de uma visão mais restrita do valor de frete e logística, com detalhes limitados sobre a cobertura de serviços e como os efeitos de preços e inflação são tratados entre os modais. |
| Portal de Promoção de Investimentos B | 7,78 bilhões de USD (2025) | Repete um valor de mercado de destaque, mas oferece transparência limitada sobre a divisão de serviços, a inclusão de serviços de valor agregado e as etapas de validação utilizadas para reconciliar a atividade de comércio, capacidade de processamento e distribuição doméstica. |
No geral, a dispersão é explicada principalmente pela seleção do ano, pelas partes da cadeia de valor logístico contabilizadas e pela forma como os preços dos serviços são incorporados ao modelo. Quando o escopo e os direcionadores são declarados claramente, o total do mercado torna-se mais fácil de reproduzir e de utilizar para o planejamento nas atividades de transporte, armazenagem e agenciamento.
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de frete e logística do Sri Lanka em 2026?
O mercado está avaliado em USD 8,11 bilhões em 2026.
Com que rapidez o mercado deve crescer até 2031?
Está previsto para expandir a um CAGR de 4,30% (2026-2031), atingindo USD 10,01 bilhões até 2031.
Qual função logística está se expandindo mais rapidamente?
Os serviços de courier, expresso e encomendas apresentam o crescimento esperado mais rápido a um CAGR de 5,20% entre 2026 e 2031.
Por que os parques logísticos integrados são importantes?
Eles desconestionam os portos, agrupam a armazenagem com alfândega e distribuição e reduzem os custos logísticos totais.
Qual papel o ASYCUDA World desempenha na facilitação do comércio?
A plataforma processa 95% das declarações aduaneiras eletronicamente, reduzindo o desembaraço para menos de seis horas.
Como a fusão DSV–DB Schenker impactará os operadores do Sri Lanka?
A entidade ampliada ganha escala e capacidades de tecnologia da informação, intensificando a concorrência por contratos multimodais complexos.