
Tamanho e Participação do Mercado de Frete e Logística da Estônia
Visão Geral do Mercado
| Período de Estudo | 2018 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
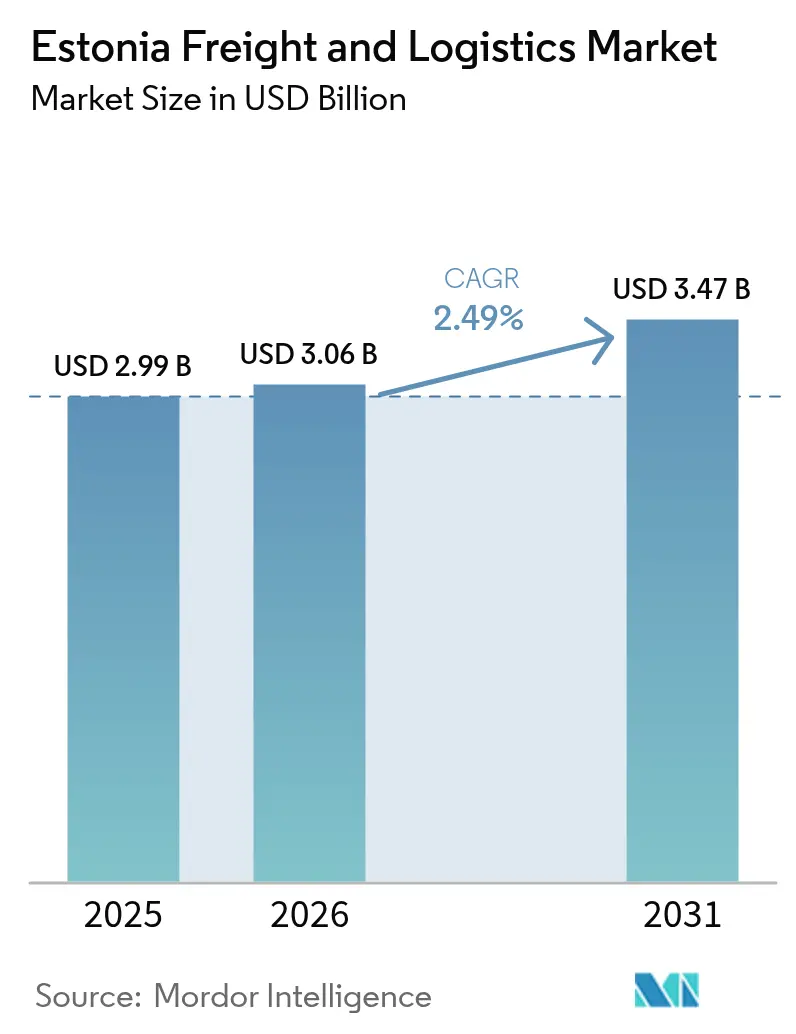
| Tamanho do mercado no ano base (2025) | 2.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.49 % |
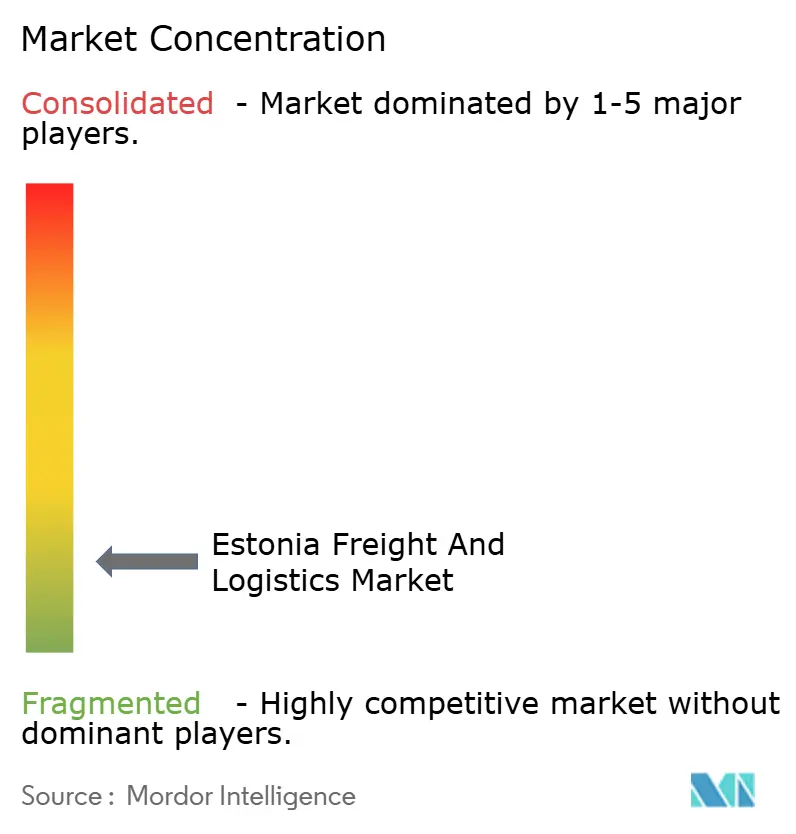
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete e Logística da Estônia pela Mordor Intelligence
O tamanho do mercado de frete e logística da Estônia foi avaliado em USD 2,99 bilhões em 2025 e estima-se que cresça de USD 3,06 bilhões em 2026 para atingir USD 3,47 bilhões até 2031, a uma CAGR de 2,49% durante o período de previsão (2026-2031). A expansão moderada decorre do papel da Estônia como portal do Báltico, dos contínuos investimentos em infraestrutura e da crescente adoção digital. Uma parcela considerável da carga ainda se move por estrada, porém as opções multimodais estão se fortalecendo à medida que a construção da Rail Baltica avança e o Porto de Tallinn amplia sua capacidade. A logística de controle de temperatura está se expandindo com base nas exportações de frutos do mar e ciências da vida, enquanto o e-commerce mantém os volumes de courier em ascensão. As crescentes normas de sustentabilidade no âmbito do Pacto Verde da UE impulsionam a modernização de ativos em direção a frotas de menor emissão de carbono, e o nearshoring nórdico alimenta a demanda por centros de 3PL ao redor de Tallinn.
Principais Conclusões do Relatório
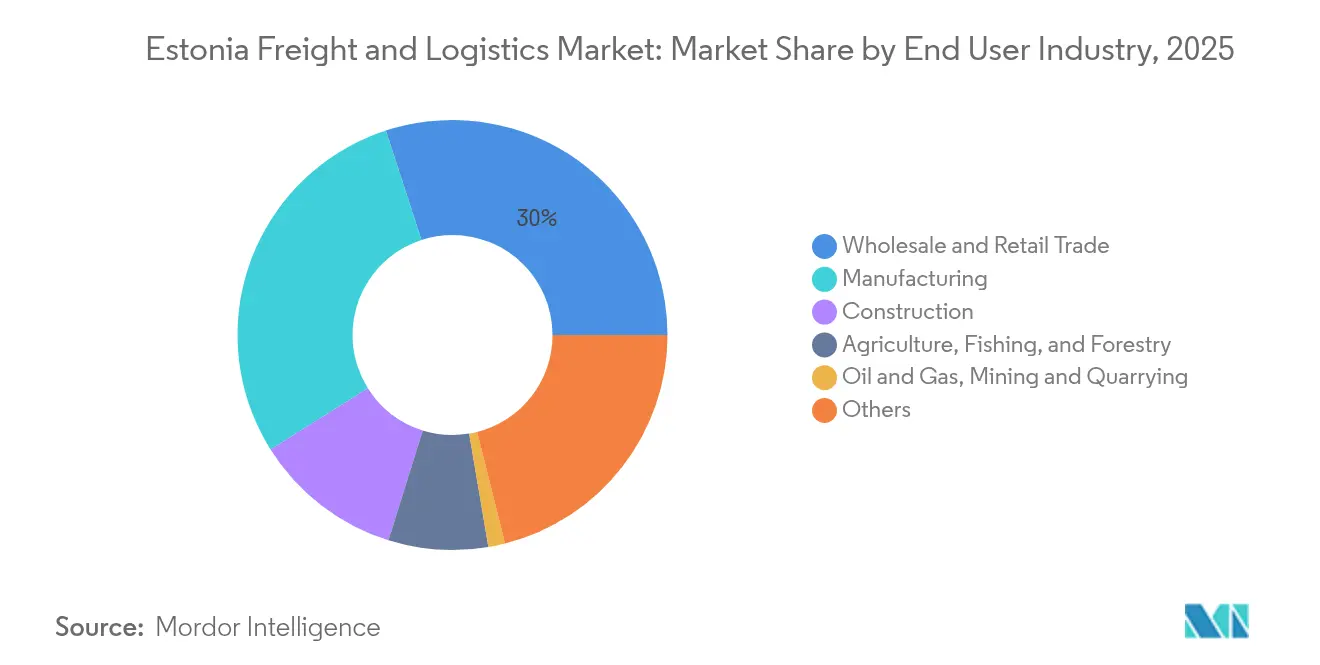
- Por indústria de usuário final, o comércio atacadista e varejista detinha 30,02% da participação no mercado de frete e logística da Estônia em 2025, enquanto a manufatura deve crescer a uma CAGR de 2,58% entre 2026-2031.
- Por função logística, o transporte de frete liderou com 60,12% do tamanho do mercado de frete e logística da Estônia em 2025; o segmento de Courier, Expresso e Encomendas (CEP) está projetado para expandir a uma CAGR de 2,76% entre 2026-2031.
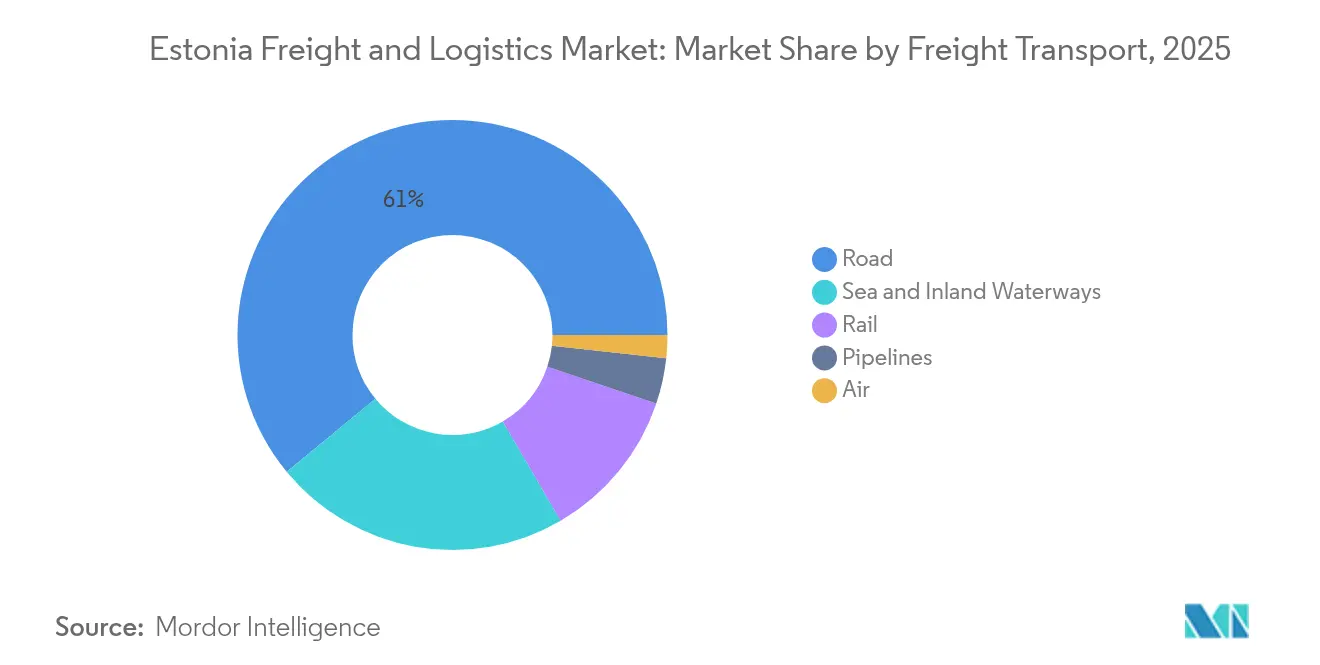
- Por modal de transporte de frete, o transporte de frete rodoviário representou 60,98% da participação na receita em 2025, enquanto o transporte de frete aéreo está posicionado para o crescimento mais rápido com uma CAGR de 4,72% entre 2026-2031.
- Por tipo de entrega CEP, as encomendas domésticas detinham 63,74% da participação na receita em 2025; as remessas internacionais registram a maior CAGR esperada de 2,88% entre 2026-2031.
- Por classe de temperatura de armazenagem, as instalações sem controle de temperatura captaram 91,95% da participação na receita em 2025; o espaço com controle de temperatura está previsto para avançar a 2,33% entre 2026-2031.
- Por modal de freight forwarding, mar e hidrovias interiores comandaram 71,62% da participação na receita em 2025; o freight forwarding aéreo está definido para crescer a uma CAGR de 4,23% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Frete e Logística da Estônia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimentos da Rail Baltica e expansão portuária da Estônia impactando o mercado de frete | +0.6% | Nacional, com repercussão para a Letônia, Lituânia e Polônia | Longo prazo (≥ 4 anos) |
| Demanda por serviços de controle de temperatura observada nas exportações de frutos do mar e produtos farmacêuticos | +0.5% | Nacional, com concentração em regiões costeiras e principais centros exportadores | Médio prazo (2-4 anos) |
| Governos promovem a digitalização da logística com iniciativas como X-Road e E-Freight | +0.4% | Nacional, com implementação concentrada nos principais centros logísticos | Médio prazo (2-4 anos) |
| Incentivos do Pacto Verde da União Europeia para frete de baixo carbono impulsionando a demanda | +0.4% | Nacional, alinhado com a implementação em toda a UE | Longo prazo (≥ 4 anos) |
| Empresas nórdicas recorrem aos centros de 3PL estonianos para nearshoring | +0.3% | Nacional, com ênfase no norte da Estônia e região de Tallinn | Curto prazo (≤ 2 anos) |
| Iniciativas de segurança energética e diversificação impulsionando a demanda logística de infraestrutura | +0.3% | Nacional, com foco em áreas costeiras e zonas de infraestrutura energética | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rail Baltica e Investimentos em Expansão Portuária
Contratos no valor de EUR 726 milhões (USD 801,24 milhões) assinados em 2025 aceleram a construção da linha Rail Baltica de bitola europeia, reduzindo os tempos de trânsito e conectando a Estônia aos principais corredores da UE[1]Rail Baltica, "Contratos de construção da Rail Baltica na Estônia," railbaltica.org. Dragagens paralelas e ampliações de atracadouros duplicaram o potencial de rendimento anual do Porto de Tallinn desde 2009, enquanto o acesso sem gelo durante todo o ano e o status de zona franca atraem embarcadores. Em conjunto, os projetos impulsionam o frete das estradas para cadeias ferroviário-marítimas, suportam trens-bloco mais pesados e diversificam rotas para longe dos corredores orientais sujeitos a sanções.
Plataformas Digitais Apoiadas pelo Governo (X-Road, E-Freight)
O X-Road conecta mais de 450 organismos públicos e privados, automatizando o desembaraço aduaneiro e reduzindo os prazos de tramitação de documentos. A Estônia também pilota os requisitos do Regulamento de Informação Eletrónica de Transporte de Mercadorias (eFTI) da UE antes do prazo de julho de 2027, posicionando os transportadores para o comércio transfronteiriço sem papel[2]Comissão Europeia, "Regulamento de Informação Eletrónica de Transporte de Mercadorias," ec.europa.eu. Essas iniciativas reduzem os custos administrativos e aumentam a visibilidade em tempo real, conferindo aos primeiros adotantes uma vantagem de margem.
Demanda por Serviços de Controle de Temperatura
Exportadores de frutos do mar e produtos farmacêuticos elevam os requisitos da cadeia de frio; a armazenagem com controle de temperatura, embora represente apenas 7,72% do segmento de armazenagem e estocagem em 2024, está superando o segmento de armazenagem mais amplo. Os operadores instalam sensores IoT e monitoramento em nuvem para garantir condições em conformidade com as Boas Práticas de Distribuição (BPD), limitando a deterioração e suportando cargas de maior valor.
Incentivos do Pacto Verde da União Europeia para Frete de Baixo Carbono
A Lei Europeia do Clima determina cortes de pelo menos 55% nas emissões de gases de efeito estufa até 2030, em comparação com os níveis de 1990, apertando os limites de CO₂ para caminhões pesados e estendendo o Sistema de Comércio de Emissões ao transporte marítimo[3]Comissão Europeia, "Política de concorrência e crescimento económico," ec.europa.eu. Os transportadores na Estônia se qualificam para financiamento da UE para retrofitar caminhões a GNL e instalar unidades de energia de cais, mas devem orçar para os crescentes preços de carbono, remodelando os planos de investimento em frota.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de motoristas e envelhecimento da força de trabalho representam desafios para o mercado | -0.4% | Nacional; agudo em áreas rurais | Médio prazo (2-4 anos) |
| Restrições de capacidade observadas no porto de Tallinn e nas hidrovias interiores | -0.3% | Distritos portuários e rotas fluviais | Curto prazo (≤ 2 anos) |
| Riscos de sanções e dependência do frete de trânsito russo impactando o mercado | -0.2% | Regiões da fronteira oriental | Médio prazo (2-4 anos) |
| A pequena escala doméstica compromete severamente a economia de 4PL na Estônia | -0.1% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas e Envelhecimento da Força de Trabalho
Mais de 233.000 motoristas de caminhão estavam em falta em toda a UE em 2024, e as projeções mostram que a lacuna pode triplicar até 2028[4]IRU, "Escassez de motoristas na Europa 2024," iru.org. A Estônia espelha o padrão: a idade média do motorista está aumentando, as taxas de habilitação desencorajam os recém-chegados, e as mulheres permanecem apenas 4% do contingente. Os operadores aumentam a remuneração e prometem escalas de rotas fixas, mas as margens se reduzem para o mercado de frete e logística da Estônia.
Restrições de Capacidade no Porto de Tallinn e Hidrovias Interiores
O volume de carga caiu ano a ano nos portos bálticos entre 2020-2023, à medida que a volatilidade geopolítica realinhou os fluxos, sobrecarregando os layouts de atracadouros e pátios projetados para diferentes combinações comerciais. As redes de energia de cais e as novas subestações aliviarão os gargalos até 2030, mas a escassez temporária de vagas empurra o transbordo para os terminais finlandeses e letões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Indústria de Usuário Final: O varejo permanece dominante enquanto a manufatura acelera
O comércio atacadista e varejista consumiu 30,02% da receita do mercado em 2025, à medida que redes de supermercados omnicanal e redes de moda expandiram as redes de armários para encomendas. A manufatura é a fatia de crescimento mais rápido com uma CAGR de 2,58% (2026-2031), impulsionada pelo processamento de madeira, montagem de eletrônicos e produção de maquinário especializado destinado aos países nórdicos e à Alemanha. A construção, apoiada por projetos como as obras civis da Rail Baltica e habitação urbana, exige agregados a granel e módulos pré-fabricados.
Agricultura, pesca e silvicultura dependem de fluxos sazonais de transporte refrigerado e a granel, enquanto petróleo, gás e mineração permanecem com menor participação após a consolidação upstream. Saúde, administração pública e TIC enquadram-se na categoria "outros", mas apresentam oportunidades de alta margem para logística segura e de prazo crítico. Os compromissos de relatório ESG fazem com que todos os setores solicitem pegadas de carbono por remessa, incorporando um novo serviço de base em todo o mercado de frete e logística da Estônia.


Por Função Logística: O transporte de frete permanece a âncora de receita enquanto o CEP ganha velocidade
O transporte de frete comandou 60,12% da receita do mercado de frete e logística em 2025, sublinhando seu papel no centro do mercado de frete e logística da Estônia. O grosso provém de percursos rodoviários e marítimos que interligam os corredores escandinavos, bálticos e poloneses. O lançamento de conhecimentos de transporte digitais e a cobrança automatizada de pedágios reduzem os tempos de espera, sustentando o crescimento constante em meio à escassez de motoristas. Os serviços de Courier, Expresso e Encomendas representam uma parcela menor, mas a CAGR prevista do segmento de 2,76% (2026-2031) supera outras funções graças aos cestos de e-commerce que ultrapassam USD 875,25 milhões em GMV em 2025. A armazenagem e o freight forwarding em 2024 beneficiaram-se do mesmo boom do comércio online, levando os centros de fulfillment a se instalarem ao longo do contorno de Tallinn e nas zonas industriais de Tartu.
A crescente pressão regulatória para a divulgação de carbono obriga os prestadores de serviços a se diferenciarem. Muitos transportadores agora incluem painéis de emissões, facilitando o relatório de Escopo 3 dos embarcadores. Enquanto isso, a integração aduaneira interior por meio da plataforma eFTI elimina o trabalho burocrático legado entre as funções de transporte, particularmente para agentes de expedição que desembaraçam cargas consolidadas com destino à Alemanha ou à Suécia. À medida que o tamanho do mercado de frete e logística da Estônia se expande, os players ágeis que integram serviços de última milha, gestão de devoluções e armazenagem alfandegada emergem como parceiros preferidos para comerciantes omnicanal que buscam visibilidade de ponta a ponta.
Por Courier, Expresso e Encomendas: O e-commerce redefine as expectativas de entrega
As encomendas domésticas detinham 63,74% do segmento CEP em 2025, à medida que os consumidores tecnológicos da Estônia preferem as compras em casa e os armários automatizados para encomendas. As encomendas internacionais, apoiadas por robustas exportações de fintech e SaaS, estão projetadas para registrar uma CAGR de 2,88% (2026-2031), auxiliadas pelo regime de IVA de balcão único da UE que simplifica as vendas transfronteiriças. Os armários permeiam supermercados e postos de gasolina, reduzindo drasticamente as taxas de entregas falhadas e tornando a Estônia uma referência para a região. O mercado de frete e logística da Estônia beneficia-se à medida que os operadores implementam IA de otimização de rotas para comprimir as janelas de entrega.
Contudo, a escassez de mão de obra e o aumento dos salários comprimem as margens, incentivando projetos-piloto de furgões elétricos a bateria e eventuais testes de drones em subúrbios menos densos. Os fluxos transfronteiriços também devem cumprir as regras eFTI iminentes, pressionando os players de CEP a automatizar a troca de documentos. A diferenciação de serviços depende cada vez mais de APIs de rastreamento em tempo real e opções de entrega ecológica que permitem aos compradores compensar emissões no momento da compra.
Por Armazenagem e Estocagem: O controle de temperatura passa de nicho a necessidade
Os depósitos sem controle de temperatura ainda capturam 91,95% da receita do segmento de armazenagem em 2025, mas os com controle de temperatura registram uma CAGR mais rápida de 2,33% (2026-2031) à medida que as exportações de frutos do mar e biofármacos se multiplicam. Em 2024, as instalações de frio concentraram-se perto do porto e do aeroporto de Tallinn; as novas construções integram sistemas de cascata amônia-CO₂ e energia solar no telhado, reduzindo a intensidade energética. O monitoramento por sensores alerta a equipe sobre desvios em minutos, reduzindo a perda de estoque e garantindo a conformidade com as Boas Práticas de Distribuição (BPD) para injetáveis. À medida que o tamanho do mercado de frete e logística da Estônia para serviços de cadeia de frio cresce, os sítios de 3PL multilocatários oferecem paletes de pagamento por uso, aliviando os encargos de CAPEX para os produtores de PME.
A automação também permeia os armazéns secos com robôs móveis autônomos e transportadores de alta estante que separam vestuário e eletrônicos. Os promotores imobiliários locais obtêm certificações de construção ecológica para satisfazer as metas ESG corporativas. O aumento dos preços dos terrenos no Condado de Harju impulsiona pontos de distribuição secundários em Pärnu e Rakvere, diversificando a rede nacional de armazéns.
Por Transporte de Frete: A dominância rodoviária enfrenta uma mudança multimodal em lenta aceleração
O transporte de frete rodoviário manteve uma participação de receita de 60,98% em 2025, refletindo a rede rodoviária de 16.489 km da Estônia e o cofinanciamento contínuo da UE. As melhorias planejadas para padrões de quatro faixas nas principais artérias manterão essa vantagem no curto prazo, mas o comissionamento da Rail Baltica promete um reequilíbrio modal após 2029. O transporte de frete aéreo está definido para crescer a uma CAGR de 4,72% de 2026 a 2031, à medida que o Aeroporto de Tallinn adiciona vagas para carga de fuselagem larga e os embarcadores farmacêuticos buscam vantagens de velocidade ao mercado. Os privilégios de zona franca e os atracadouros de águas profundas do Porto de Tallinn mantêm-no central para os comércios leste-oeste, embora as rotas redirecionadas evitem águas russas após recentes apreensões marítimas. A participação do transporte ferroviário ressalta sua relevância para mercadorias a granel, mas a lucratividade permanece baixa para o operador estatal até que os volumes de trânsito se recomponham com a nova bitola europeia.
Uma mudança discernível em direção a corredores combinados ferroviário-marítimos alinha-se com as metas climáticas da UE. Por exemplo, trens-bloco de contêineres chegando do terminal de Muuga transferem-se diretamente para embarcações alimentadoras com destino a Gotemburgo, reduzindo quilômetros rodoviários e emissões de CO₂. Com a precificação de carbono iminente, mais embarcadores contemplam tais cadeias, gradualmente reduzindo a participação do frete rodoviário no mercado de frete e logística da Estônia.
Por Freight Forwarding: O peso marítimo prevalece enquanto o freight forwarding aéreo ganha escala
O freight forwarding marítimo e por hidrovias interiores dominou com uma participação de 71,62% em 2025, apoiado em circuitos alimentadores estáveis que ligam Muuga a Hamburgo e Roterdã. Os agentes de expedição fornecem despacho aduaneiro de valor agregado e armazenagem alfandegada, críticos em meio a sanções sobre mercadorias de origem russa. O freight forwarding aéreo é o de crescimento mais rápido com uma CAGR de 4,23% (2026-2031), à medida que eletrônicos, remessas de ciências da vida e peças urgentes requerem transporte noturno por meio dos centros de Frankfurt e Helsínquia. Registros em blockchain e conhecimentos de embarque eletrônicos, incentivados pelos mandatos eFTI, comprimem os tempos de arquivo e reduzem o risco de litígios, concedendo uma vantagem aos agentes com domínio tecnológico.
Os riscos de sanções levam os agentes de expedição estonianos a cultivar rotas pela Europa Central e pelo Mediterrâneo, reduzindo a dependência dos gateways orientais. Grupos globais maiores buscam aquisições complementares de agentes bálticos de nicho para acessar conhecimento de corredor em conformidade, acelerando a consolidação dentro do mercado de frete e logística da Estônia.
Análise Geográfica
Os fluxos comerciais no valor de USD 16,22 bilhões em exportações e USD 22,67 bilhões em importações durante 2024 ilustram o padrão de frete deficitário da Estônia. Tallinn concentra a maioria dos gateways: os terminais de mar profundo de Muuga, o nó ferroviário de Ülemiste e o Aeroporto Lennart Meri formam uma espinha dorsal trimodal. Clusters secundários em Tartu e Pärnu complementam a armazenagem regional. Os transportes rodoviários representam 47,29% da tonelagem, mas apenas 24,24% das toneladas-km, confirmando sua natureza de curto percurso. Por outro lado, o mar e as hidrovias interiores transportam 39,36% da tonelagem, mas 64,97% das toneladas-km, ressaltando a eficiência marítima para distâncias mais longas.
As vias de bitola europeia da Rail Baltica, agora em plena construção, reposicionam a Estônia dentro dos corredores da Rede Transeuropeia de Transportes (RTE-T) conectando à Polônia e à Alemanha, prometendo uma realocação modal em direção a combinações ferroviário-marítimas. Empresas finlandesas já pré-arrendaram sítios perto do planejado hub de passageiros e carga de Ülemiste para organizar fluxos nórdicos para o sul. O endurecimento aduaneiro na fronteira russa desde agosto de 2024 introduziu inspeções a 100% para coibir a evasão de sanções, causando uma queda nos volumes de trânsito em direção ao leste.
A segurança marítima também se intensificou: a Estônia redireciona os petroleiros para fora das águas litorâneas russas após a apreensão do Green Admire em 2024. Os novos padrões de navegação prolongam ligeiramente as viagens, mas minimizam os prémios de seguro. No geral, os riscos decorrentes da geografia aceleram o redesenho das cadeias de abastecimento, impulsionando o mercado de frete e logística da Estônia em direção a corredores diversificados e maior resiliência.
Panorama regulatório
A regulamentação de frete e logística da Estônia é moldada pelas regras de transporte da UE, com supervisão nacional liderada pelo Ministério do Clima (Kliimaministeerium) e fiscalização conduzida pela Administração de Transportes da Estônia (Transpordiamet), que supervisiona o licenciamento e a gestão da rede rodoviária. O transporte rodoviário é regido principalmente pela Lei de Transporte Rodoviário, enquanto os requisitos mais amplos de tráfego estão sob a Lei de Trânsito (Liiklusseadus). Em março de 2026, emendas à Lei de Trânsito avançaram o alinhamento dos Sistemas de Transporte Inteligentes (ITS) com as diretivas da UE, reforçando as expectativas de conformidade em relação à gestão de tráfego baseada em dados e às interfaces digitais usadas pelos operadores.
As políticas de digitalização e segurança estão sendo formalizadas por meio de programas governamentais plurianuais. O Programa de Transporte e Mobilidade 2025-2028 prioriza o desenvolvimento da rede central da TEN-T e incorpora metas de segurança viária, incluindo reduzir à metade as fatalidades relacionadas ao trânsito até 2035 em comparação com 2020. A Estônia também está se preparando para a implementação do Informações Eletrônicas de Transporte de Frete (eFTI) da UE, com as autoridades trabalhando para estar prontas para aceitar dados eletrônicos de frete até 2027, o que impulsiona transportadoras, despachantes e operadores de CEP a padronizar a documentação eletrônica e permitir a troca de dados interoperável nos fluxos transfronteiriços.
Análise da cadeia de valor
A cadeia de valor de frete e logística da Estônia começa com embarcadores dos setores de comércio atacadista e varejista, manufatura e setores voltados à exportação, incluindo frutos do mar e ciências da vida, que licitam transporte, despacho e armazenagem para uma combinação de operadores locais e 3PLs e integradores globais. A execução é dividida entre transportadoras rodoviárias para movimentações domésticas e transfronteiriças de curta distância, despachantes de frete que lidam com alfândega e orquestração multimodal, e provedores de armazenagem concentrados em torno de Tallinn e corredores-chave. Os facilitadores incluem trilhos de dados digitais como o X-Road e preparações para fluxos de trabalho eFTI, redes de armários de encomendas que sustentam a densidade de CEP, e provedores de serviços de frota e instalações, incluindo manutenção, combustível e carregamento, e sistemas de controle de temperatura para logística de cadeia fria.
Os principais nós físicos estão concentrados em torno de Tallinn, conectando instalações do Porto de Tallinn, incluindo Muuga, com acesso ferroviário e aéreo, e se estendendo a zonas industriais em Tartu e outros centros secundários para distribuição regional. A camada de infraestrutura upstream está sendo fortalecida por ativos importantes que afetam o desenho dos fluxos. O novo terminal logístico de 9.000 m² da DSV em Vaela, próximo a Tallinn, concluído em junho de 2026, adiciona capacidade de cross-dock e triagem. O Porto de Tallinn, no Porto Sul de Paldiski, inaugurou o cais de águas profundas Tuuli, de 64 milhões de EUR, em maio de 2026, para movimentar cargas pesadas, incluindo componentes eólicos offshore. A Rail Baltica atua como catalisadora intermediária para futuras cadeias ferro-marítimas, com mais de 100 km do trecho estoniano de 213 km em construção a partir de abril de 2026, e trabalho ativo em interfaces como a ligação do terminal de Muuga, que apoia a transição de rotas exclusivamente rodoviárias para serviços intermodais padronizados e programados.
Cenário Competitivo
O campo de atuação é altamente fragmentado. Integradores globais como DHL, DSV (após a aquisição da Schenker) e CMA CGM competem com casas regionais como ACE Logistics e Tallink Grupp. A aquisição da Schenker pela DSV por EUR 14,3 bilhões (USD 15,78 bilhões), concluída em 2025, catapulta o grupo combinado para uma posição de destaque no Báltico e alianças mais profundas entre os setores aéreo e marítimo. As disputas no segmento CEP se intensificam entre a SmartPosti, da Posti, a Omniva e os operadores internacionais que expandem as redes de armários.
A diferenciação depende da profundidade digital: recibos de carga habilitados por blockchain, mecanismos de rotas por IA e suítes de etiquetas IoT estão se tornando requisitos básicos. Oportunidades de nicho florescem na cadeia de frio farmacêutica, carga de projeto de energia renovável e fulfillment de e-commerce, onde embalagens de valor agregado e gestão de devoluções conferem prémios. As plataformas digitais de frete que associam embarcadores à capacidade de caminhões proliferam, comprimindo as margens de corretagem, mas desbloqueando a transparência.
A análise da política de concorrência da UE indica que uma rivalidade mais intensa pode elevar o PIB em mais de 2% em cinco anos se as barreiras de entrada caírem. Na Estônia, isso se traduz em escrutínio antitruste ativo de grandes fusões, ao mesmo tempo em que apoia as PME em subsídios para adoção tecnológica. Para as multinacionais, o imperativo estratégico é combinar economias de escala com um conhecimento genuinamente local sobre conformidade regulatória.
Líderes do Setor de Frete e Logística da Estônia
Omniva
La Poste Group (Including GeoPost)
DHL Group
Posti Group Oyj (Including SmartPosti OU)
DSV A/S (Including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A logística intermodal e de cargas de projeto em torno da Rail Baltica e do Porto de Tallinn é uma área de espaço em branco clara, onde os operadores podem agregar valor por meio de armazenagem adjacente a terminais, serviços alfandegados e soluções de transferência programada entre ferrovia, mar e estrada. Atividades de curto prazo são visíveis no início da construção pela Rail Baltic Estonia, em julho de 2026, do entroncamento de Soodevahe, que conecta o corredor principal à ligação do Porto de Muuga, e na inauguração pelo Porto de Tallinn do cais Tuuli, de 64 milhões de EUR, no Porto Sul de Paldiski, em maio de 2026, para movimentação de cargas pesadas, incluindo componentes eólicos offshore. Juntos, esses desenvolvimentos se traduzem em demanda por manuseio especializado, transporte pronto para permissões para cargas superdimensionadas, e despacho integrado que possa gerenciar restrições de rota, disponibilidade de equipamentos e conformidade.
Uma segunda oportunidade é a digitalização operacional, especialmente a troca de dados de frete sem papel e a automação em despacho, processos voltados à alfândega e documentação de transporte linehaul de CEP. A Estônia está trabalhando para estar pronta para o eFTI até 2027, e a medida de apoio governamental de 2024 para a digitalização de transporte e logística oferece um caminho visível para transportadoras e 3PLs investirem em captura de dados interoperável, APIs de rastreamento e fluxos de trabalho de documentos eletrônicos. Na cadeia fria, a armazenagem com controle de temperatura, embora ainda seja um nicho dentro da base de armazenagem mais amplo, se alinha com os requisitos de exportação de frutos do mar e produtos farmacêuticos e o monitoramento alinhado às boas práticas de distribuição (GDP). Isso sustenta a demanda por instalações multiusuário equipadas com sensores próximas aos nós portuário e aeroportuário de Tallinn, onde transferências mais rápidas e controle de condições mais rigoroso podem apoiar ofertas de serviços premium.
Desenvolvimentos recentes do setor
- Maio de 2026: A SmartPosti iniciou uma colaboração com a rede de armários de encomendas compartilhados uDrop na Estônia, adicionando a marca SmartPosti a armários uDrop selecionados e coordenando o acesso à infraestrutura compartilhada. A colaboração apoia uma densificação mais rápida da rede com menor duplicação de ativos, melhorando a economia de cobertura de última milha em localidades urbanas e rurais.
- Abril de 2025: A DSV concluiu a aquisição da DB Schenker, expandindo sua presença nos países bálticos e integrando as capacidades da Schenker em Tallinn a uma rede aérea-marítima-rodoviária maior. A combinação fortaleceu o escopo de serviço ponta a ponta para embarcadores que usam a Estônia como porta de entrada nórdico-báltica e aumentou a pressão competitiva sobre despachantes e 3PLs regionais.
- Setembro de 2024: A ACE Logistics iniciou a construção de um novo campus logístico em Kaunas para ampliar a capacidade de distribuição báltica que atende fluxos transfronteiriços, incluindo o tráfego ligado à Estônia. A capacidade adicional de armazenagem regional e cross-dock apoia uma redistribuição mais rápida pelos países bálticos e fornece um nó adicional para posicionamento de estoque em múltiplos países.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Dimensionamos o mercado de frete e logística da Estônia como o gasto externo pago para movimentar, armazenar e gerenciar mercadorias dentro da Estônia e para fluxos transfronteiriços de e para a Estônia, abrangendo movimentações rodoviárias, ferroviárias, marítimas, aéreas e por dutos.
Exclusões de escopo: excluímos a atividade de frota cativa interna, o transporte de passageiros e os equipamentos de manuseio de materiais em instalações internas.
Visão geral da segmentação
- Por Indústria de Usuário Final
- Agricultura, Pesca e Silvicultura
- Construção
- Manufatura
- Petróleo e Gás, Mineração e Pedreiras
- Comércio Atacadista e Varejista
- Outros
- Por Função Logística
- Courier, Expresso e Encomendas (CEP)
- Por Tipo de Destino
- Doméstico
- Internacional
- Por Tipo de Destino
- Freight Forwarding
- Por Modal de Transporte
- Aéreo
- Mar e Hidrovias Interiores
- Outros
- Por Modal de Transporte
- Transporte de Frete
- Por Modal de Transporte
- Aéreo
- Dutos
- Ferroviário
- Rodoviário
- Mar e Hidrovias Interiores
- Por Modal de Transporte
- Armazenagem e Estocagem
- Por Controle de Temperatura
- Sem Controle de Temperatura
- Com Controle de Temperatura
- Por Controle de Temperatura
- Outros Serviços
- Courier, Expresso e Encomendas (CEP)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com dados públicos que ajudam a fundamentar a demanda de frete, a direção comercial e a intensidade de transporte na Estônia antes que qualquer premissa seja construída. As entradas típicas incluem publicações da Statistics Estonia, tabelas de transporte e comércio do Eurostat, estatísticas de transporte terrestre da UNECE, publicações de tráfego das autoridades portuárias e aeroportuárias, e resumos de alfândega e comércio publicados por agências oficiais.
Também revisamos divulgações de operadores, como relatórios anuais, apresentações a investidores e demonstrações financeiras auditadas, para entender o mix de serviços, a exposição a rotas e a pressão de preços. Quando disponíveis, assinaturas pagas são usadas apenas para dados financeiros padronizados de empresas, verificações de importação e exportação no nível de envio, e acompanhamento de notícias de logística, o que sustenta a consistência entre os anos. As fontes listadas aqui são ilustrativas e não exaustivas, já que muitos outros documentos são revisados para coletar dados, validá-los e esclarecer pontos específicos.
Entrevistas primárias e pesquisas
Entrevistas com transitários, transportadoras, operadores de armazéns, usuários de portos e embarcadores na Estônia esclarecem o rendimento de receita, as participações por modo de transporte, a utilização, a precificação, a exposição transfronteiriça e a atividade entre operadores menores. Essas respostas são usadas para ajustar os totais secundários e as premissas do modelo relacionadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 52% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento segue uma reconstrução top-down, na qual a atividade de transporte e a demanda ligada ao comércio são traduzidas em gasto externo nas principais funções logísticas, e então validadas usando aproximações bottom-up seletivas. Na prática, primeiro mapeamos os fluxos de frete e as necessidades de serviço da Estônia, depois alocamos o gasto entre transporte de frete, despacho de frete, armazenagem e estocagem, CEP e outros serviços logísticos de valor agregado com base na estrutura de mercado observada e no feedback das entrevistas.
Vários indicadores de mercado orientam o modelo, incluindo os valores de importação e exportação da Estônia por grupo de produtos, o volume de movimentação portuária e aeroportuária, os volumes de frete rodoviário e ferroviário, a ocupação de armazéns e os acréscimos de capacidade, e o movimento típico de preços para armazenagem, bem como movimentações domésticas e transfronteiriças. Esses indicadores ajudam a manter o pool de gastos alinhado com o que os embarcadores realmente movem, armazenam e entregam a terceiros. Para previsões, é aplicada análise de cenários em torno do crescimento comercial, redirecionamento de corredores e repasse de custos de combustível e mão de obra, e a trajetória final é verificada em comparação com o consenso de especialistas sobre expectativas de tarifas e volume.
Quando as consolidações bottom-up estão incompletas, as lacunas são tratadas usando taxas de cobertura por linha de serviço e por tipo de operador, seguidas de ajustes com base em verificações de canal e intensidade financeira observada por unidade de atividade. O resultado é então consolidado em um total de mercado único para o ano atual e estendido pelos anos de previsão usando os mesmos vínculos de variáveis.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como se o gasto implícito por tonelada ou por envio se alinha com as faixas de tarifa conhecidas e se o gasto com armazenagem é consistente com as tendências de utilização de capacidade. Quando surgem variações, rastreamos os fatores até premissas como participação de terceirização, divisão modal ou precificação, e então as corrigimos após uma segunda revisão.
Antes da aprovação final, uma revisão separada por analista verifica a consistência aritmética, a continuidade ano a ano, e se alguma variável isolada está distorcendo excessivamente o resultado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais afetam rotas comerciais, capacidade ou precificação. Pouco antes da entrega, executamos uma passagem de atualização final para que os números reflitam as publicações públicas mais recentes disponíveis e as confirmações das entrevistas.
Tamanho do mercado de frete e logística da Estônia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para o setor de frete e logística da Estônia podem parecer diferentes mesmo quando o tema parece o mesmo, já que as empresas frequentemente traçam a linha de forma diferente sobre o que é contabilizado e como o gasto é atribuído aos serviços. As lacunas geralmente vêm de escolhas de escopo, premissas de precificação, tratamento de atividades terceirizadas versus cativas, e o ano em que ajustes de moeda e inflação são aplicados.
A principal lacuna vem do fato de armazenagem, estocagem e CEP estarem totalmente incluídos junto com transporte e despacho, onde a Mordor Intelligence contabiliza apenas o gasto externo vinculado a transporte de frete, despacho, armazenagem e estocagem, CEP e outros serviços logísticos que apoiam a movimentação de mercadorias dentro, para ou da Estônia (e exclui frotas internas). Outras diferenças também aparecem quando os volumes impulsionados pelo comércio não são reconciliados com o volume de movimentação portuária e aeroportuária, ou quando aumentos agressivos de tarifas são projetados sem verificação cruzada com orçamentos de embarcadores e prazos de renovação de contratos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,99 bilhões de USD (2025) | |
| Associação Setorial A | 2,35 bilhões de USD (2025) | Normalmente foca no faturamento de transporte de frete e pode excluir armazenagem, CEP e logística de valor agregado, o que reduz o total mesmo usando a mesma geografia. |
| Periódico Comercial B | 3,40 bilhões de USD (2025) | Frequentemente combina logística com serviços adjacentes de cadeia de suprimentos e pode aplicar um aumento de preço mais rápido ao despacho e à armazenagem sem validá-lo em relação a sinais de volume, como movimentação portuária e direção comercial. |
A dispersão entre os valores publicados é explicada principalmente pelo que é contabilizado como gasto logístico e como a precificação é incorporada no ano-base. Ao vincular a estimativa a indicadores de atividade observáveis e separar claramente os serviços terceirizados das operações cativas, o tamanho de mercado resultante permanece rastreável a entradas repetíveis e verificações práticas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de frete e logística da Estônia?
O mercado atingiu USD 3,06 bilhões em 2026 e espera-se que suba para USD 3,47 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado de frete e logística da Estônia?
A função de Courier, Expresso e Encomendas registra a maior CAGR projetada de 2,76% de 2026 a 2031, impulsionada pela demanda de e-commerce.
Como a Rail Baltica influenciará o setor logístico da Estônia?
A Rail Baltica integrará a Estônia à rede de bitola europeia, reduzirá os tempos de trânsito e apoiará uma mudança modal de rodoviário para combinações ferroviário-marítimas.
Que desafios o setor enfrenta em relação à mão de obra?
Uma escassez nacional de motoristas e o envelhecimento da força de trabalho, espelhando tendências mais amplas da UE, restringem a utilização da frota e estimulam a inflação salarial.
Como as regulamentações de sustentabilidade estão afetando os operadores logísticos na Estônia?
Os mandatos do Pacto Verde da UE estão acelerando os investimentos em caminhões de baixo carbono, infraestrutura de energia de cais e ferramentas de rastreamento de emissões, criando tanto pressões de custo quanto oportunidades de diferenciação de serviços.
Qual indústria de usuário final representa o maior gasto logístico na Estônia?
O comércio atacadista e varejista lidera com 30,02% de participação em 2025, refletindo a robusta demanda dos consumidores e as necessidades de distribuição omnicanal.
Página atualizada pela última vez em:



