
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
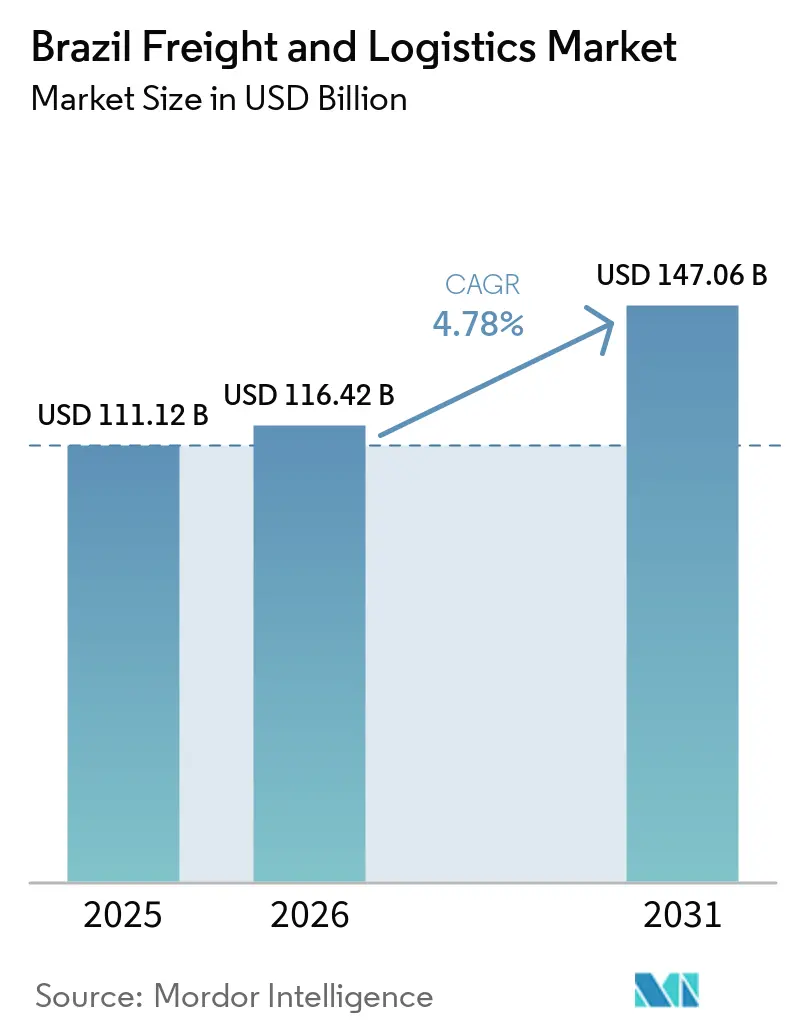
| Tamaño del mercado en el año base (2025) | 111.12 Mil millones de dólares |
| Tamaño del Mercado (2026) | 116.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 147.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.78 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argentina
- Armenia
- Asia
- Asia Pacífico
- Australia
- Bangladés
- Camboya
- Canadá
- Chequia
- Chile
- China
- Colombia
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Francia
- Hong Kong
- Hungría
- India
- Indonesia
- Irak
- Italia
- Japón
- Jordania
- Kazajistán
- Laos
- Malasia
- Marruecos
- Medio Oriente y África
- México
- Myanmar
- Nigeria
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sri Lanka
- Sudáfrica
- Suecia
- Tailandia
- Turquía
- Ucrania
- Vietnam
Análisis del Mercado de Flete y Logística de Brasil por Mordor Intelligence
El tamaño del mercado de flete y logística de Brasil fue valorado en 111,12 mil millones de USD en 2025 y se estima que crecerá desde 116,42 mil millones de USD en 2026 hasta alcanzar 147,06 mil millones de USD en 2031, registrando un CAGR del 4,78% entre 2026 y 2031.
El mercado de flete y logística de Brasil está respaldado por los flujos de exportación agrícola, la expansión del comercio minorista en línea y las concesiones de infraestructura que atraen capital privado hacia activos de transporte. El Plan Nacional de Logística 2050 identifica 31 corredores prioritarios y establece 213 mil millones de USD en inversión logística hasta 2050, incluyendo 128 mil millones de USD de fuentes privadas y 85 mil millones de USD de fondos públicos[1]. Esta agenda de inversión dirige la atención hacia el ferrocarril, las vías navegables, los puertos y los enlaces viales donde la escasez de capacidad afecta la fiabilidad del flete. Los operadores de comercio electrónico están elevando los estándares de entrega mediante redes de cumplimiento más amplias, mientras que los proveedores logísticos invierten en capacidad de servicios especializados. La escasez de conductores, los costos de seguridad de la carga y la fuerte dependencia de las carreteras continúan limitando el mercado de flete y logística de Brasil.
Conclusiones clave del informe
- Por industria de usuario final, la manufactura representó el 38,36% de la participación del mercado de flete y logística de Brasil en 2025, mientras que el comercio electrónico y la venta minorista en línea registraron el CAGR proyectado más alto del 6,07% hasta 2031.
- Por función logística, el transporte de flete representó el 60,95% de la participación del mercado de flete y logística de Brasil en 2025, mientras que el CEP registró el CAGR proyectado más alto del 5,42% hasta 2031.
- Por modo de transporte de flete, el transporte por carretera representó el 65,85% del tamaño del mercado de flete y logística de Brasil en 2025, mientras que el flete aéreo registró el CAGR proyectado más alto del 5,02% hasta 2031.
- Por destino de CEP, el CEP doméstico representó el 64,10% de la participación del mercado de flete y logística de Brasil en 2025, mientras que el CEP internacional registró el CAGR proyectado más alto del 5,60% hasta 2031.
- Por control de temperatura en almacenamiento y depósito, el almacenamiento sin control de temperatura representó el 92,05% de la participación del mercado de flete y logística de Brasil en 2025, mientras que el almacenamiento con control de temperatura registró el CAGR proyectado más alto del 4,93% hasta 2031.
- Por modo de agencia de carga, el mar y las vías navegables interiores representaron el 73,60% del tamaño del mercado de flete y logística de Brasil en 2025, mientras que la agencia de carga aérea registró el CAGR proyectado más alto del 4,89% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Flete y Logística de Brasil
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Expansión del Cumplimiento de Comercio Electrónico y la Entrega de Última Milla | +1.1% | Sureste de Brasil, Fortaleza, Recife y Curitiba | Corto plazo (hasta 2 años) |
| Impulso de las Exportaciones de Graneles Agrícolas desde los Corredores Norte y Noreste | +0.9% | Puertos del Arco Norte, Centro-Oeste, Matopiba y Noreste | Mediano plazo (2-4 años) |
| Concesiones de Infraestructura de Transporte Respaldadas por el Gobierno | +0.7% | Nacional, con ganancias a corto plazo en São Paulo, Mato Grosso y Pernambuco | Mediano plazo (2-4 años) |
| Reconfiguración de la Relocalización Industrial y la Cadena de Suministro Automotriz | +0.5% | Centros industriales del Sureste y Noreste, Bahía, São Paulo y Minas Gerais | Mediano plazo (2-4 años) |
| Demanda Logística de Minería y Energía desde Nuevas Fronteras de Producción | +0.4% | Corredor de Carajás, Centro-Oeste, Río de Janeiro y Cuenca de Santos | Largo plazo (4 años o más) |
| Plataformas Digitales de Intermediación de Flete y Financiamiento Logístico Integrado | +0.3% | Nacional, con actividad en São Paulo, Campinas y Curitiba | Corto plazo (hasta 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Cumplimiento de Comercio Electrónico y la Entrega de Última Milla
El valor bruto de mercancías en línea de Brasil alcanzó 50,4 mil millones de USD en 2026, un 10,3% más que el año anterior, y sumó 21,9 millones de paquetes. Mercado Libre operaba 42 centros de distribución en Brasil a finales de 2026, frente a 28 en 2025. Amazon Brasil alcanzó 300 centros logísticos en todos los estados en el primer trimestre de 2026, frente a 250 en 2025. Estas redes elevan el estándar de entrega en el mismo día y al día siguiente en ubicaciones urbanas densas. Los operadores logísticos independientes responden ubicando sitios de cumplimiento más pequeños cerca de los centros de demanda urbana. El mercado de flete y logística de Brasil, por lo tanto, tiene una mayor proporción del volumen de paquetes controlada por redes de marketplaces, mientras que los proveedores de CEP del mercado abierto compiten más estrechamente en cobertura y precio.
Impulso de las Exportaciones de Graneles Agrícolas desde los Corredores Norte y Noreste
El corredor Arco Norte manejó el 39,5% de las exportaciones brasileñas de soja y maíz en 2025, frente al 16,6% en 2009. Este cambio está redirigiendo los flujos de granos hacia activos ferroviarios, fluviales y portuarios en los estados del norte y noreste. El Puerto de Santana reportó un aumento del 35,5% en la carga movilizada a través de vías navegables interiores en 2025, mientras que la descarga de soja aumentó un 63,2%.[2] El acceso vial sigue siendo una limitación para la terminal de transbordo de Miritituba en Pará. El Plan Nacional de Logística 2050 reconoce el importante crecimiento de la demanda en estos corredores e incluye obras que apoyan la integración multimodal. Los operadores que aseguren acceso ferroviario, fluvial y a terminales pueden atender a exportadores que buscan alternativas a las rutas del sur.
Concesiones de Infraestructura de Transporte Respaldadas por el Gobierno
El Plan Nacional de Logística 2050 establece 112 objetivos operativos en 31 corredores de transporte. Proporciona una base de largo plazo para el gasto privado y público en infraestructura de flete. La ANTT comenzó a aplicar los requisitos del CIOT para las operaciones de flete por carretera en marzo de 2026, aumentando los requisitos de cumplimiento formal para los transportistas[3]. Las renovaciones de concesiones vinculan derechos operativos más prolongados con compromisos de inversión. MRS Logistica renovó su concesión de la Red del Sureste hasta 2056, lo que otorga a la red un horizonte de inversión más amplio. El mercado de flete y logística de Brasil se beneficia de proyectos que añaden capacidad y mejoran la coordinación entre los modos de transporte.
Reconfiguración de la Relocalización Industrial y la Cadena de Suministro Automotriz
La inversión en manufactura automotriz en Brasil está impulsando nueva actividad logística en Bahía y São Paulo. Cada nueva instalación de producción genera demanda de componentes entrantes, distribución de vehículos terminados y logística de repuestos. El programa Nueva Industria Brasil prioriza 25 cadenas de suministro para reducir la dependencia de las importaciones. Tegma adquirió un patio logístico de 200.000 metros cuadrados en Camaçari en septiembre de 2025 para apoyar las operaciones automotrices. Estos desarrollos amplían el papel de la logística por contrato en el mercado de flete y logística de Brasil.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Escasez de Conductores e Inflación de Costos Laborales | -0.5% | Nacional, especialmente Santa Catarina, São Paulo y Paraná | Mediano plazo (2-4 años) |
| Robo de Carga y Aumento de los Costos de Seguridad | -0.4% | Sureste de Brasil, especialmente São Paulo y Río de Janeiro | Corto plazo (hasta 2 años) |
| Alta Dependencia de las Carreteras e Integración Modal Desigual | -0.3% | Nacional, incluyendo BR-163, BR-116 y carreteras de acceso a corredores de granos | Largo plazo (4 años o más) |
| Complejidad Aduanera, Fiscal y Regulatoria entre Estados | -0.3% | Nacional, especialmente São Paulo, Minas Gerais y estados fronterizos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores e Inflación de Costos Laborales
La CNT informó que el 65,1% de las empresas de flete por carretera identificaron el reclutamiento de conductores como su principal desafío en 2026, mientras que el 44,6% tenía puestos vacantes.[4] El grupo activo de conductores profesionales disminuyó de 5,5 millones a 4,4 millones durante la última década. Las jubilaciones han superado el flujo de nuevos ingresantes a la profesión. La Unión Internacional de Transporte por Carretera describió la escasez del 11% de conductores en Brasil en 2025 como estructural. Los conductores representaron el 19,5% de los costos operativos del flete por carretera, mientras que el combustible representó el 43,2%. La disponibilidad limitada de mano de obra puede reducir la utilización de la flota y hacer más probables los aumentos de precios en el mercado de flete y logística de Brasil.
Robo de Carga y Aumento de los Costos de Seguridad
El robo de carga causó pérdidas directas de 156,5 millones de USD en Brasil en 2025, mientras que los incidentes reportados totalizaron 8.570, una disminución del 16,7% respecto a 2024. En el primer semestre de 2026, el número de incidentes cayó un 8,71%, aunque las pérdidas totales aumentaron un 12,27% al apuntarse a cargas de mayor valor. El Sureste representó el 77,2% de las pérdidas financieras nacionales durante ese período. Río de Janeiro concentró el 36,6% del total nacional, por delante de São Paulo. Los transportistas responden mediante rutas más seguras, gasto en seguridad y mayores costos de seguros. Estos costos ejercen mayor presión sobre los transportistas por carretera más pequeños que operan dentro del mercado de flete y logística de Brasil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Inteligencia de Tarifas de Flete
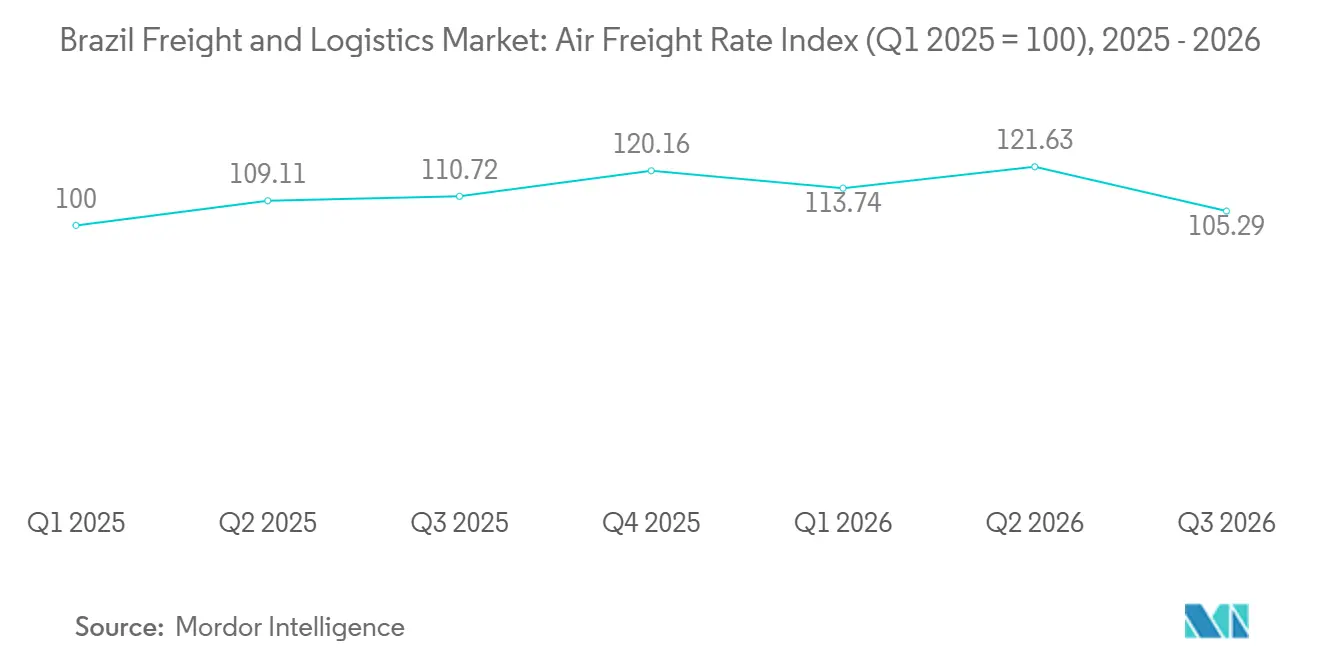
Tendencias de Tarifas de Flete Aéreo
Las tarifas de flete aéreo desde Guarulhos (GRU) se suavizaron hasta septiembre de 2026, con tendencias que varían según el destino. El corredor GRU–Miami, históricamente el corredor premium, disminuyó de aproximadamente 6,7 USD por kg a mediados de 2025 a aproximadamente 4,7 USD por kg en septiembre de 2026. Los aranceles de la Sección 301 de EE. UU., que entraron en vigor el 22 de julio de 2026, redujeron las exportaciones de bienes manufacturados sensibles al tiempo y productos perecederos hacia los Estados Unidos. El corredor GRU–Fráncfort se mantuvo como el más estable, en aproximadamente 5,7 USD por kg, respaldado por la demanda europea constante de productos farmacéuticos y productos agroalimentarios de alto valor.
India emergió como un mercado de crecimiento clave. Las tarifas en el corredor GRU–Bombay aumentaron de aproximadamente 3,3 USD por kg en enero de 2025 a un pico de aproximadamente 6,6 USD por kg en junio de 2026, antes de moderarse a aproximadamente 4,6 USD por kg. Esta tendencia reflejó los esfuerzos de los exportadores brasileños por desarrollar nuevos destinos a medida que la demanda norteamericana se contraía. El corredor GRU–Shanghái siguió una trayectoria más moderada. Mientras tanto, las tarifas GRU–Buenos Aires disminuyeron hasta septiembre de 2026 a medida que las alternativas de transporte por carretera y la menor demanda de importaciones argentina comprimían los rendimientos.
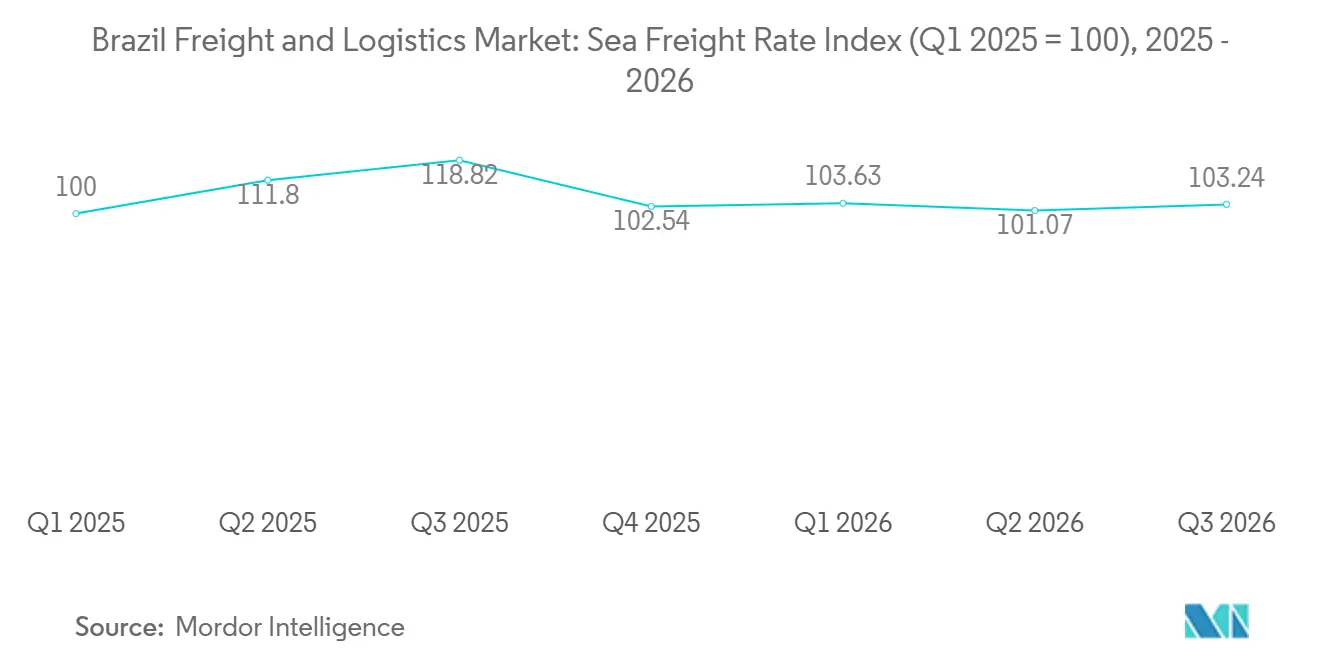
Tendencias de Tarifas de Flete Marítimo
Los corredores de exportación de Santos siguieron trayectorias significativamente diferentes. Las tarifas transatlánticas hacia Nueva York alcanzaron su punto máximo a mediados de 2025, por encima de 8.000 USD por contenedor de 40 pies, antes de moderarse a aproximadamente 4.800 USD en septiembre de 2026, a medida que los exportadores brasileños redirigían la carga lejos de los compradores estadounidenses. El corredor Santos–Shanghái fue el más volátil. Las tarifas se dispararon durante el pico de exportación de soja de 2025, cayeron bruscamente, volvieron a bajar a mediados de 2026 y se recuperaron parcialmente hasta aproximadamente 1.270 USD. Estos movimientos reflejaron los ciclos de importación chinos y la estacionalidad agrícola.
Los corredores europeos también se suavizaron. Las tarifas hacia Hamburgo alcanzaron su punto máximo por encima de 5.400 USD en agosto de 2025 antes de caer a aproximadamente 2.900 USD, mientras que las tarifas hacia Róterdam alcanzaron aproximadamente 3.500 USD. El corredor Santos–Buenos Aires se mantuvo como el más estable, reflejando el comercio constante del Mercosur. El corredor Santos–Nhava Sheva (India) registró la tarifa más alta del conjunto de datos en 2026, alcanzando aproximadamente 5.250 USD en julio en medio de un aumento de las exportaciones agrícolas brasileñas hacia India, antes de caer a aproximadamente 2.600 USD.
Resiliencia de la Cadena de Suministro y Gestión de Riesgos
Dónde Están Aumentando los Costos Logísticos
La carga logística de Brasil se mantuvo estructuralmente elevada en aproximadamente el 15,5% del PIB, en comparación con aproximadamente el 11% en los Estados Unidos y el 14% en China. Tres factores agravaron esta carga. El diésel siguió siendo el insumo de costo más expuesto. Los precios se dispararon a principios de 2026 debido a las tensiones en Oriente Medio, mientras que Brasil continuó importando aproximadamente una cuarta parte de sus necesidades de diésel. Las medidas de alivio del gobierno fueron de corta duración, y el subsidio de septiembre de 2026 se aplicó solo durante 30 días. Los pisos de flete están vinculados a umbrales de precios del combustible, lo que permite que las perturbaciones del diésel afecten a los cargadores en cuestión de semanas. Como resultado, la volatilidad del combustible se ha convertido en una variable de costo permanente incorporada en la regulación. Las altas tasas de interés aumentaron el costo de mantenimiento del inventario en tránsito y en almacenes.
El Desafío de la Productividad
El transporte por carretera transportaba casi dos tercios de la carga doméstica de Brasil, sin embargo, solo una proporción limitada de la red vial estaba pavimentada, y una proporción aún menor operaba bajo acuerdos de concesión. La inversión en infraestructura se mantuvo muy por debajo del nivel que los organismos del sector consideraban necesario. En consecuencia, los operadores enfrentaron mayores costos operativos de vehículos y tiempos de tránsito más lentos a lo largo de los principales corredores de granos y bienes de consumo.
En el Puerto de Santos, el rendimiento continuó creciendo mientras las terminales operaban cerca de su capacidad. La subasta de Tecon Santos 10 permaneció paralizada y una orden judicial suspendió las actividades de dragado del canal. Los operadores privados ampliaron la capacidad de forma independiente, mientras que el proyecto del túnel Santos–Guarujá apuntaba a resolver el cuello de botella del transporte superficial. La adopción digital también siguió siendo limitada. Si bien la mayoría de las empresas utilizaban inteligencia artificial generativa para tareas rutinarias, pocas habían avanzado hacia aplicaciones autónomas y predictivas, principalmente porque la baja calidad de los datos seguía siendo una limitación clave.
Las Fuerzas que Reescriben las Cadenas de Suministro Globales
Los aranceles de los Estados Unidos redirigieron los flujos de carga brasileños. Los exportadores aceleraron los envíos aéreos antes del plazo de julio de 2026, mientras que los cargadores marítimos que no podían garantizar la llegada antes del plazo suspendieron las salidas, interrumpiendo temporalmente las operaciones en Santos. A largo plazo, China y otros mercados asiáticos absorbieron los volúmenes desplazados de los Estados Unidos, aumentando la utilización del corredor Santos–Asia mientras reducían la actividad en los corredores con destino a EE. UU. La divergencia de tarifas descrita en la sección anterior reflejó estos cambios.
La política de infraestructura respondió a estos desafíos. El Plan Nacional de Logística (PNL) 2050 apunta a una inversión a gran escala, principalmente de fuentes privadas, con planes específicos por modo previstos para completarse a finales de 2026. El ferrocarril Ferrogrão, aprobado por el Tribunal Supremo en mayo de 2026, se espera que traslade volúmenes de granos hacia los puertos del norte y reduzca la dependencia de Santos. Sin embargo, es poco probable que la construcción comience antes de 2028–2029. La política Nueva Industria Brasil también está fomentando el abastecimiento doméstico y la automatización. Para los operadores, la resiliencia requiere corredores y puertos diversificados, así como planificación para pisos de costos regulados.
Evolución del Panorama Logístico
Cómo las Expectativas de los Consumidores Están Cambiando la Logística
Los marketplaces funcionan cada vez más como utilidades logísticas de facto en Brasil. Mercado Libre, Amazon, Magalog y Shopee han desarrollado redes de cumplimiento que rivalizan con las de los proveedores dedicados de logística de terceros (3PL). Estas plataformas han establecido la entrega en 48 horas como línea base, mientras que los servicios de entrega en el mismo día y en menos de una hora se están expandiendo en las principales ciudades. Amazon Now, lanzado en marzo de 2026, ofrece entrega de comestibles en tan solo 15 minutos desde microcentros de distribución. Los productos frescos y congelados aumentan los costos unitarios porque requieren personal capacitado y socios de última milla verificados.
Los marketplaces representan la mayoría de las ventas digitales brasileñas. Su densidad de envíos les permite financiar capacidades logísticas que los comerciantes independientes no pueden replicar. Los proveedores independientes de 3PL deben, por lo tanto, especializarse en bienes pesados, reabastecimiento B2B y logística transfronteriza, u operar como socios de capacidad para plataformas más grandes.
Ganando la Última Milla
La capacidad moderna de almacenes, los ingresos del comercio electrónico y la demanda de última milla siguen concentrados en la región Sureste de Brasil. El Sur y el Sureste concentran el 34,1% y el 32,2% de la capacidad de almacenamiento convencional, respectivamente. El Centro-Oeste concentra el 60,6% del almacenamiento a granel, y el Sur concentra el 42,7% de la capacidad de silos. Los costos de entrega son estructuralmente más altos para el aproximadamente 40% del consumo ubicado fuera de la región. Los operadores regionales que combinan nodos de cumplimiento más pequeños, redes de puntos de recogida y entrega (PUDO) y envío colaborativo pueden atender a comerciantes en áreas donde las principales plataformas aún no han alcanzado suficiente densidad de entrega. La adopción de PUDO entre las pequeñas y medianas empresas (pymes) aumentó considerablemente durante el primer semestre de 2026, ya que los comerciantes más pequeños utilizaron el modelo para mejorar la economía de la entrega. La reforma fiscal hacia un impuesto al valor agregado unificado puede añadir mayor presión de costos a la entrega de última milla y B2C, donde los márgenes de entrega en el mismo día ya son reducidos.
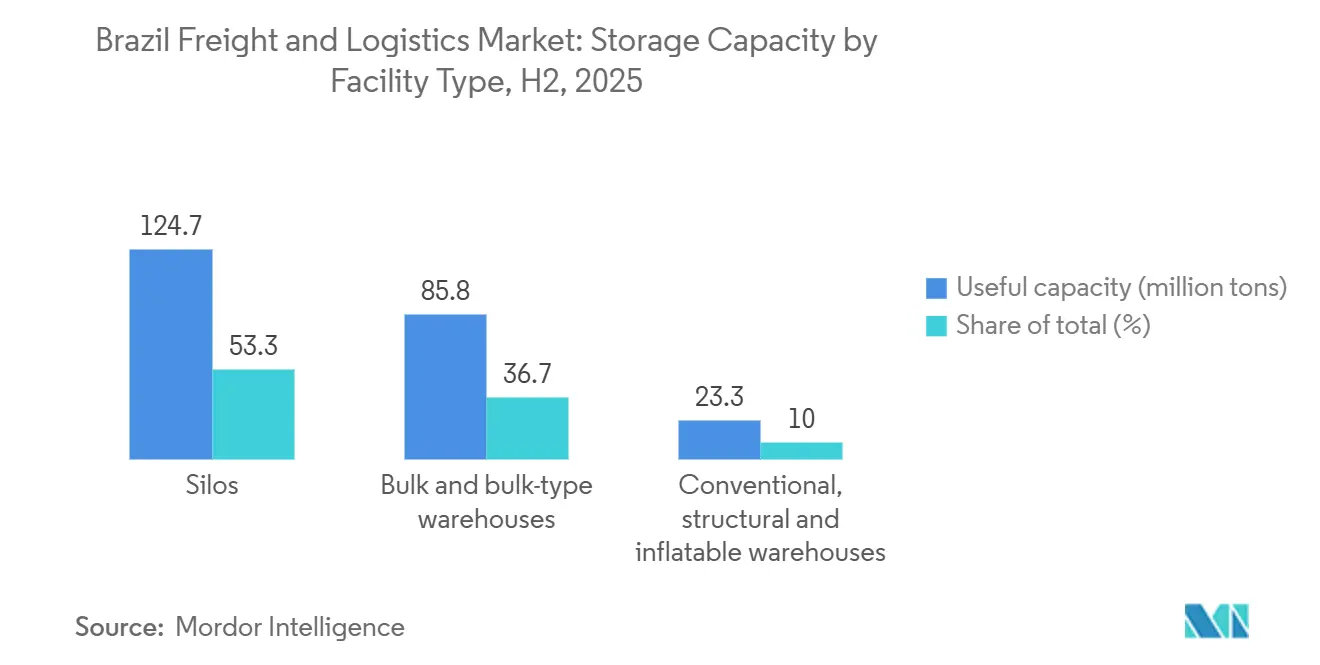
La infraestructura de almacenamiento de Brasil sigue orientada principalmente hacia la producción en lugar del consumo. Los silos representan poco más de la mitad de la capacidad de almacenamiento agrícola del país, mientras que los almacenes a granel representan más de un tercio y los almacenes convencionales representan solo alrededor de una décima parte. Como resultado, los operadores privados y las plataformas de marketplace proporcionan en gran medida la capacidad de cumplimiento urbano. La logística de cadena de frío representa un segmento de crecimiento paralelo. La capacidad se está expandiendo, impulsada por la demanda de alimentos, agronegocios y productos farmacéuticos. Sin embargo, la volatilidad del costo de la electricidad y la eliminación gradual de los refrigerantes de alto impacto siguen siendo los principales desafíos del sector. La infraestructura de contenedores refrigerados en puertos se está expandiendo en Río Grande, Paranaguá y Fortaleza.
Construyendo la Cadena de Suministro de Nueva Generación
La adopción tecnológica sigue siendo desigual, siendo la calidad de los datos, más que el costo de la tecnología, la principal limitación. Las empresas que primero mejoren la integración de datos probablemente generarán retornos desproporcionados de las inversiones en inteligencia artificial. Los líderes empresariales siguen por delante del mercado. Amazon Brasil utiliza optimización de redes basada en la nube en los 27 estados, mientras que los ecosistemas integrados de planificación y ejecución están ganando terreno entre las empresas medianas y grandes. Los requisitos ambientales, sociales y de gobernanza (ESG), incluidos los asociados con la COP30, también están haciendo que las métricas de emisiones y circularidad sean más importantes en la selección de proveedores.
La inversión física respalda esta transición. El PNL 2050, el programa de concesiones ferroviarias, la modernización ferroviaria de Baixada Santista y el financiamiento de automatización de Nueva Industria Brasil apoyan una red logística más automatizada y mejor conectada. Los sistemas de cumplimiento de la reforma fiscal de TOTVS y SAP también están adquiriendo cada vez mayor importancia para las empresas medianas y grandes.
Análisis de Segmentos
Por Industria de Usuario Final: La Escala de la Manufactura se Encuentra con la Velocidad del Comercio Electrónico
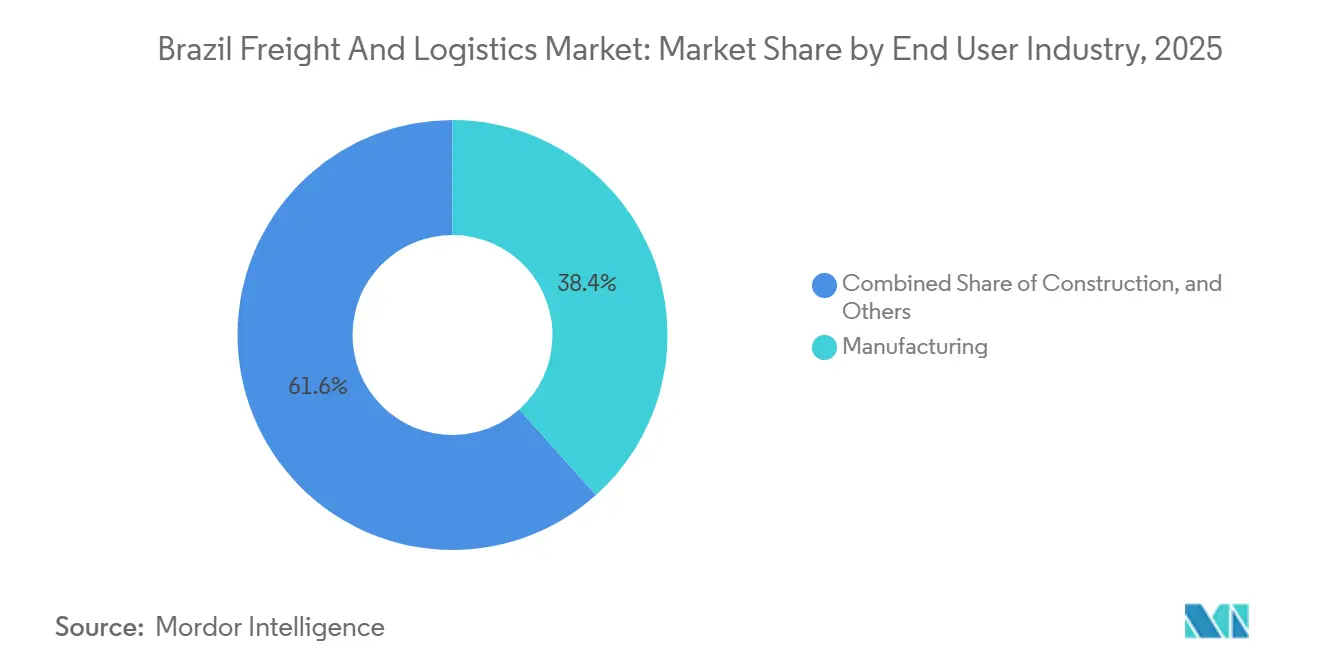
La manufactura representó el 38,36% de la participación del mercado de flete y logística de Brasil en 2025. Las cadenas de suministro automotriz, de alimentos y bebidas, química y de celulosa utilizan logística por contrato dedicada porque requieren movimientos regulares y especializados. JSL reorganizó sus servicios en torno a JSL Servicios Dedicados, Intralog y JSL Digital en 2025. La estructura refleja la necesidad de soluciones separadas que abarcan la logística interna, el transporte y la distribución final. La construcción, el comercio mayorista y minorista también generan volumen de carretera y almacenamiento. El petróleo, el gas, la minería y las canteras requieren manejo especializado, capacidad de elevación pesada y acceso a corredores específicos.
El comercio electrónico y la venta minorista en línea registran el CAGR proyectado más rápido del 6,07% hasta 2031. Los comerciantes pequeños y medianos registraron un crecimiento del 77% en envíos de paquetes en 2025. La base de comerciantes más amplia está obteniendo acceso a redes nacionales de paquetería más allá de las principales plataformas de marketplace. Correios y AliExpress firmaron un memorando en mayo de 2026 que cubre el seguimiento, la digitalización de entregas y los servicios logísticos integrados. La agricultura, la pesca y la silvicultura siguen siendo fuentes de demanda estacional. Sus volúmenes están cada vez más vinculados a corredores multimodales de granos a medida que se desarrolla la infraestructura de exportación.



Por Función Logística: El Transporte de Flete Domina el Volumen, el CEP Lidera el Crecimiento
El transporte de flete representó el 60,95% del tamaño del mercado de flete y logística de Brasil en 2025. Su escala refleja las exportaciones de materias primas y el papel central de la carga por carretera en la distribución doméstica. La agencia de carga, el almacenamiento y depósito, y otros servicios cubren los requisitos de servicio restantes. La Secretaría Nacional de Vías Navegables y Navegación reportó un crecimiento del 12,4% en el transporte por vías navegables en 2025 y 223 millones de toneladas movilizadas a través del cabotaje. El marco BR do Mar fue regulado en julio de 2025 y apoya la competencia en cabotaje y la disponibilidad de embarcaciones. Un mayor uso del mar y las vías navegables puede alterar la combinación de ingresos por agencia de carga y transporte.
El CEP registra el CAGR proyectado más fuerte del 5,42% de 2026 a 2031. Los volúmenes de paquetes B2C y los envíos entre particulares respaldan este resultado. La demanda de almacenamiento también refleja una escasez de capacidad de cadena de frío. Brasil tenía 25,8 millones de metros cúbicos de capacidad de almacenamiento refrigerado en 408 instalaciones, y el sector de logística refrigerada planeó una adición de capacidad del 4,5% en 2026. Otros servicios incluyen logística inversa, agencia aduanera y manejo de valor agregado. Los mayores volúmenes de devoluciones y los requisitos de distribución farmacéutica respaldan la demanda de estos servicios.
Por Modo de Transporte de Flete: Dominio de la Carretera, el Aire como la Propuesta de Valor Emergente
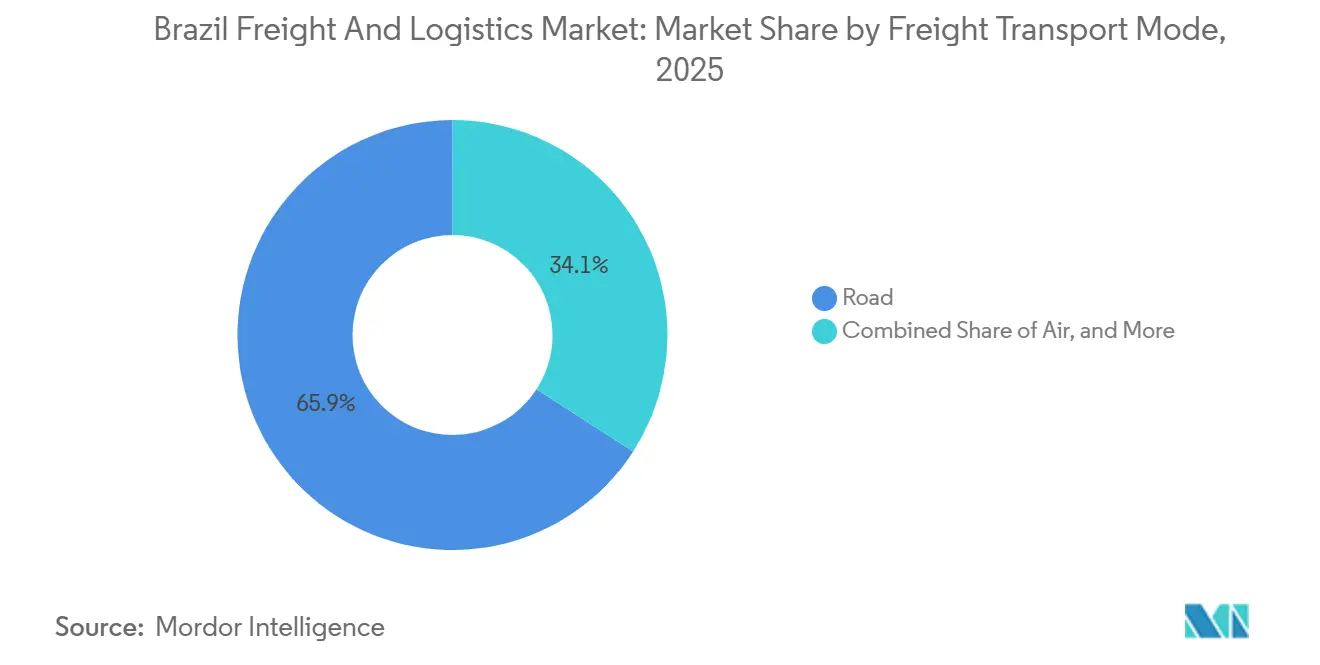
El transporte por carretera representó el 65,85% de la participación del mercado de flete y logística de Brasil en 2025. El flete por carretera transportó cerca del 65% de la carga doméstica, mientras que casi el 78% de la red vial permaneció sin pavimentar. Esta dependencia afecta la fiabilidad y los costos operativos. El ferrocarril movió 555,5 millones de toneladas en 2025, frente a 493,8 millones de toneladas en 2019. Rumo inició operaciones comerciales en la primera fase de su ferrocarril de Mato Grosso en el tercer trimestre de 2026, añadiendo 10 millones de toneladas de capacidad anual. Los oleoductos, el ferrocarril y las vías navegables siguen siendo importantes para corredores de materias primas específicos.
El flete aéreo registra el CAGR proyectado más rápido del 5,02% hasta 2031. Las necesidades de entrega rápida en ciudades secundarias respaldan la carga aérea para pedidos de comercio electrónico. Los productos tecnológicos, los componentes automotrices y los productos farmacéuticos también respaldan los servicios aéreos premium. Azul Logística inició una ruta directa de carguero entre Campinas y Lima y planea aumentar su flota de cargueros dedicados de 2 aeronaves a 6 para finales de 2027. La ANAC regula el enrutamiento internacional de carga aérea y el manejo en tránsito. El transbordo de carga a través de Guarulhos y Viracopos sin entrada formal a Brasil otorga a estos aeropuertos un papel regional más amplio.

Por Destino de CEP: Escala Doméstica, Aceleración Internacional
El CEP doméstico representó el 64,10% del tamaño del mercado de flete y logística de Brasil en 2025. Las redes de entrega de marketplaces y la participación de pequeñas empresas en los servicios de paquetería respaldan su escala. Las plataformas están trasladando más actividad de última milla a sus propias redes logísticas. Esto reduce la oportunidad abierta para los transportistas de CEP independientes incluso cuando los volúmenes totales de paquetes aumentan. Loggi alcanzó 18 estados y 194 ciudades en 2025, frente a 12 estados y 90 ciudades en 2024. También aumentó los puntos de recogida de 1.000 a 1.700.
El CEP internacional registra el CAGR proyectado más rápido del 5,60% hasta 2031. Las importaciones de comercio electrónico transfronterizo y las exportaciones de bienes procesados, productos agroalimentarios y componentes manufacturados respaldan el segmento. El memorando de Correios y AliExpress se centra en el seguimiento y la digitalización de las entregas de importación. FedEx comprometió 15 millones de USD para 34 nuevas instalaciones en Brasil durante septiembre de 2026. El programa incluye nuevos sitios y ampliaciones en Cajamar y Jaboatão dos Guararapes. Estas inversiones aumentan la capacidad terrestre para paquetes transfronterizos.
Por Almacenamiento y Depósito: El Control de Temperatura en la Cadena de Frío Cierra la Brecha
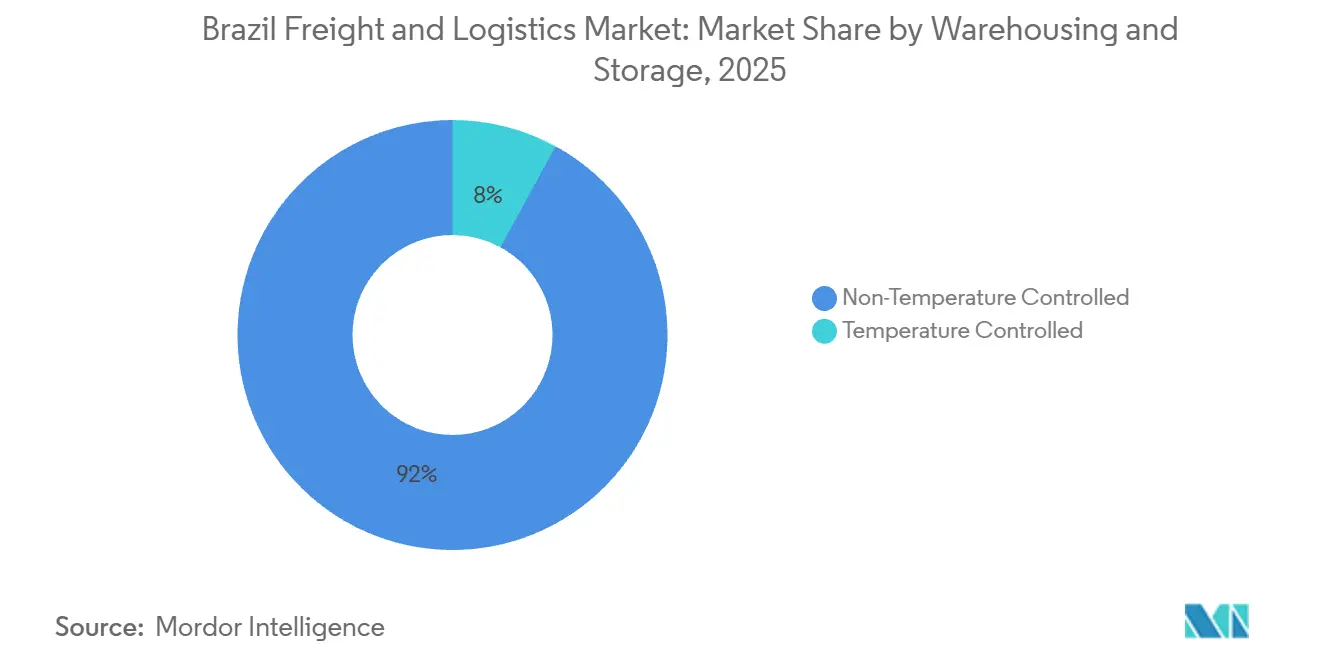
El almacenamiento sin control de temperatura representó el 92,05% de la participación del mercado de flete y logística de Brasil en 2025. Las instalaciones de temperatura ambiente atienden bienes secos, componentes automotrices y materias primas industriales. La vacancia de almacenamiento en frío en São Paulo se redujo e impulsó proyectos en Campinas y Curitiba. Los menores costos de terreno y una infraestructura eléctrica más estable hacen de estas ciudades ubicaciones secundarias útiles. Brasil tiene una gran base de cadena de frío debido a sus exportaciones de alimentos y necesidades de distribución farmacéutica. El sector de logística refrigerada registró una tasa de crecimiento anual compuesto del 10,5% en los últimos años.
El almacenamiento con control de temperatura registra el CAGR proyectado más rápido del 4,93% hasta 2031. Los requisitos farmacéuticos, las normas sanitarias y la entrega de comestibles refrigerados respaldan la demanda. Conab identificó un déficit de 15,9 millones de toneladas en la capacidad de almacenamiento estático frente al pronóstico de granos de primera temporada de 218,2 millones de toneladas. Esta escasez puede crear demanda de capacidad de desbordamiento especializada durante los períodos de cosecha. Las normas de la ANVISA se aplican a las cadenas de frío farmacéuticas. Los protocolos de inocuidad alimentaria del MAPA también requieren control de temperatura validado y documentación de cadena de custodia.
Por Modo de Agencia de Carga: Dominio Marítimo, el Aéreo Gana Participación
El mar y las vías navegables interiores representaron el 73,60% del tamaño del mercado de flete y logística de Brasil en 2025. El transporte de contenedores y los líquidos a granel respaldan esta posición en el comercio exterior de Brasil. El mineral de hierro, la soja, el maíz, el azúcar, el petróleo crudo y otras materias primas de exportación son adecuados para el transporte oceánico. DP World y Maersk firmaron un acuerdo a largo plazo para ampliar los servicios marítimos en el Puerto de Santos. DP World apuntó a 1,7 millones de TEU de capacidad para finales de 2026 mediante una expansión de 83,3 millones de USD.
La agencia de carga aérea registra el CAGR proyectado más rápido del 4,89% hasta 2031. La carga farmacéutica y sanitaria sensible a la temperatura proporciona una fuente importante de demanda. DHL y SkyCell introdujeron un servicio de contenedores con control de temperatura desde una instalación cercana a Guarulhos en 2025 y 2026. UPS amplió su servicio UPS Premier Gold a Brasil en 2025 para envíos sanitarios urgentes. Estos servicios utilizan monitoreo a nivel de paquete para proteger la carga sensible. También respaldan una actividad de agencia de mayor valor que las alternativas terrestres.
Análisis Geográfico
El Sureste sigue siendo la región operativa central del mercado de flete y logística de Brasil, con São Paulo como eje del almacenamiento, la distribución y el transporte interregional. El corredor de São Paulo, Río de Janeiro, Minas Gerais y Espírito Santo concentra algunos de los flujos de flete más intensos del país. La vacancia de almacenamiento en frío en São Paulo fue inferior al 3% en 2025, lo que indica presión de capacidad. DHL Supply Chain abrió centros de distribución en Cajamar y Brasilia en abril de 2026, llevando su red de cumplimiento a 5 instalaciones en Brasil. El presupuesto federal de carreteras de 2026 asignó 2,1 mil millones de USD a autopistas, equivalente al 65% del gasto en infraestructura de transporte.
El corredor Centro-Oeste y Arco Norte constituye la geografía de mayor crecimiento para las exportaciones de granos y el desarrollo ferroviario. Mato Grosso está conectado al Puerto de Santos a través de la primera fase del ferrocarril de Rumo, que comenzó a operar en el tercer trimestre de 2026. El Corredor Norte registró 15 mil millones de toneladas-kilómetros útiles en 2025, un 4,1% más interanual. Los volúmenes de flete de Matopiba a través del corredor norte crecieron de 5,6 mil millones de toneladas-kilómetros útiles en 2016 a 15 mil millones en 2025. Nuevas terminales de transbordo y enlaces intermodales están siguiendo este movimiento. Esta área otorga al mercado de flete y logística de Brasil una ruta de exportación adicional más allá de las puertas de entrada tradicionales del sur.
La región Sur cuenta con importante infraestructura de exportación en Paranaguá y Río Grande. Maersk amplió depósitos en Río Grande y Paranaguá durante abril de 2026, incluyendo una instalación multiusos de 70.000 metros cuadrados en Río Grande. El Noreste está adquiriendo mayor importancia para la distribución marítima y de comercio electrónico. Maersk comenzó a operar en APM Terminals Suape en septiembre de 2026. Shopee abrió centros de distribución en Vitória, Curitiba y Fortaleza en 2026 con capacidad para más de 700.000 pedidos diarios. Kuehne+Nagel opera desde 8 ciudades en 7 estados del noreste y atiende a más de 600 municipios. Estas inversiones mejoran la cobertura en ubicaciones que contaban con menos infraestructura logística privada.
Panorama Competitivo
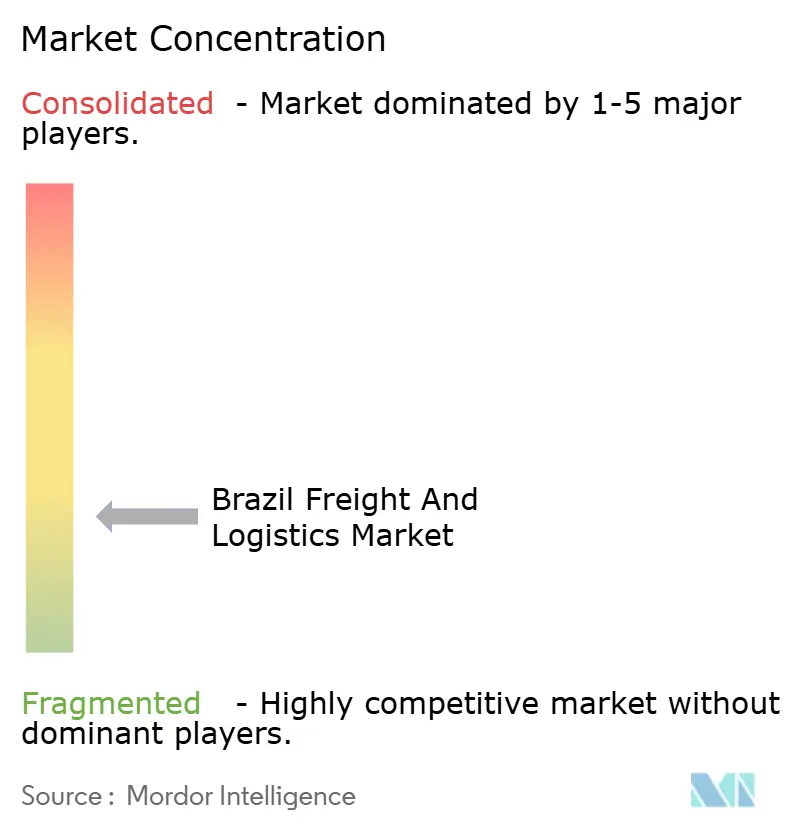
Concentración del Mercado
Estructura del Mercado y Posicionamiento Competitivo
El mercado de flete y logística de Brasil sigue siendo altamente competitivo y fragmentado, con integradores globales, transportistas domésticos con activos intensivos, redes propias de marketplaces, operadores ferroviarios y portuarios, y proveedores especializados que atienden requisitos distintos de los clientes. DHL Group y FedEx lideran en recursos y tecnología, mientras que empresas domésticas como Braspress y Gafor SA enfatizan servicios regionales personalizados. DSV, incluido DB Schenker, Kuehne+Nagel y UPS, compiten por cuentas multinacionales, servicios express internacionales y contratos de agencia de carga, mientras que DHL Group sigue siendo el mayor proveedor de logística por contrato que opera en Brasil. Los operadores domésticos mantienen posiciones sólidas en distribución por carretera y cobertura regional: Braspress proporciona cobertura de carga fraccionada (LTL) en todos los estados y municipios brasileños; JSL SA y Tegma compiten en logística por contrato y transporte por carretera; y Loggi, Jadlog y Correios siguen siendo significativos en la entrega express y de paquetes. MRS Logistica y Rumo Logistica operan redes ferroviarias, mientras que DP World es un importante operador de terminales en el Puerto de Santos bajo un modelo de concesión. Los cambios regulatorios, incluidos los requisitos ampliados del Código de Identificación de Operación de Transporte de Carga (CIOT) obligatorio y la verificación automática del seguro de carga introducida en los flujos de trabajo de registro de transportistas en julio de 2026, favorecen a los transportistas organizados y digitalmente integrados frente a los operadores informales.
Capacidades Especializadas y Competencia Liderada por la Tecnología
La competencia se centra cada vez más en la especialización, la densidad de red y la tecnología, más que en la escala de la flota por sí sola. Los altos costos logísticos, los pisos de flete regulados y los márgenes reducidos continúan recompensando a los operadores que mejoran la utilización de activos y la calidad del servicio. Braspress opera un gran hub en Guarulhos y una flota de más de 3.300 camiones, lo que demuestra la inversión en activos fijos necesaria para competir en los servicios nacionales de carga fraccionada. Braspress Air Cargo inició operaciones en mayo de 2025, y Jadlog amplió su capacidad mediante un nuevo centro logístico en mayo de 2026. La logística de cadena de frío sigue siendo un segmento de alta barrera de entrada debido a la necesidad de capacidad validada con control de temperatura, con instalaciones energéticamente eficientes que proporcionan una ventaja ante los altos costos de electricidad y las regulaciones sobre refrigerantes. Los operadores también compiten a través de la capacidad portuaria y de terminales, incluida la expansión de DP World en Santos, la capacidad de contenedores refrigerados de Maersk en depósitos interiores en Río Grande y Paranaguá, y la terminal planificada en Fortaleza. La tecnología es un diferenciador adicional: la optimización de redes basada en la nube de Amazon en los 27 estados brasileños proporciona un referente empresarial, mientras que los proveedores que mejoran la integración de datos, la visibilidad de la cadena de suministro, la optimización de rutas impulsada por inteligencia artificial y las capacidades de torre de control digital pueden asegurar cuentas de mayor valor.
Evolución del Cumplimiento y Diferenciación Estratégica
Las redes de cumplimiento controladas por marketplaces siguen siendo la mayor presión estructural sobre los proveedores logísticos independientes. Mercado Libre, Amazon, Magalog y Shopee operan centros de cumplimiento, hubs de cross-docking y bases de entrega de última milla que compiten directamente con los proveedores dedicados de logística de terceros (3PL), incluso en servicios de entrega ultrarrápida y en menos de una hora en las principales ciudades. Estas redes retienen volúmenes sustanciales de paquetes estándar de comercio electrónico, dirigiendo a los proveedores independientes hacia bienes pesados y voluminosos, reabastecimiento empresa a empresa (B2B), flujos transfronterizos, logística de cadena de frío y regiones fuera del Sureste de Brasil. Los proyectos de infraestructura, incluido el Plan Nacional de Logística 2050 (PNL 2050), Ferrogrão, la modernización ferroviaria de Baixada Santista y las adiciones de capacidad en el Puerto de Santos, apoyan a los operadores posicionados a lo largo de los corredores de exportación con destino a Asia y en el sistema portuario del norte. El mercado continúa viendo consolidación en la logística por carretera, inversión en capacidad de cadena de frío y última milla, y asociaciones entre plataformas de comercio electrónico y operadores de flete aéreo. En consecuencia, la ventaja competitiva de Brasil está evolucionando hacia la integración de servicios, la preparación regulatoria y la capacidad especializada, mientras que las redes propias de plataformas dominan las entregas de alto volumen al consumidor y los proveedores independientes y globales compiten en segmentos logísticos integrados de mayor valor.
Líderes de la Industria de Flete y Logística de Brasil
-
A.P. Moller - Maersk
-
DHL Group
-
FedEx
-
JSL SA
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: MRS Logistica firmó un acuerdo de 254 millones de USD con Wabtec para locomotoras de tecnología avanzada, repuestos y servicios de mantenimiento hasta 2032.
- Septiembre de 2026: FedEx comprometió 15 millones de USD para ampliar su red en Brasil mediante 34 nuevas instalaciones, incluidos nuevos centros de servicio y ampliaciones en Cajamar y Jaboatão dos Guararapes.
- Agosto de 2026: Maersk comenzó a operar en APM Terminals Suape en Pernambuco a través de los servicios de Aliança.
- Julio de 2026: MRS Logistica y Vale firmaron un acuerdo de flete ferroviario a 15 años que cubre mineral de hierro, pellets y derivados entre diciembre de 2026 y diciembre de 2041.
Alcance del Informe del Mercado de Flete y Logística de Brasil
Agricultura, Pesca y Silvicultura, Construcción, Manufactura, Petróleo y Gas, Minería y Canteras, Comercio Mayorista y Minorista, Otros están cubiertos como segmentos por Industria de Usuario Final. Mensajería, Express y Paquetería (CEP), Agencia de Carga, Transporte de Flete, Almacenamiento y Depósito están cubiertos como segmentos por Función Logística. Industria de usuario final
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Cantería |
| Comercio al por Mayor y al por Menor |
| Otros |
Función logística
| Mensajería Urgente y Paquetería (CEP) | Por tipo de destino | Doméstico |
| Internacional | ||
| Agenciamiento de Carga | Por modo de transporte | Aéreo |
| Marítimo y Vías Navegables Interiores | ||
| Otros | ||
| Transporte de Carga | Por modo de transporte | Aéreo |
| Ductos | ||
| Ferroviario | ||
| Carretera | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Bodegaje | Por control de temperatura | Sin control de temperatura |
| Con control de temperatura | ||
| Otros servicios | ||
| Industria de usuario final | Agricultura, Pesca y Silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Cantería | |||
| Comercio al por Mayor y al por Menor | |||
| Otros | |||
| Función logística | Mensajería Urgente y Paquetería (CEP) | Por tipo de destino | Doméstico |
| Internacional | |||
| Agenciamiento de Carga | Por modo de transporte | Aéreo | |
| Marítimo y Vías Navegables Interiores | |||
| Otros | |||
| Transporte de Carga | Por modo de transporte | Aéreo | |
| Ductos | |||
| Ferroviario | |||
| Carretera | |||
| Marítimo y Vías Navegables Interiores | |||
| Almacenamiento y Bodegaje | Por control de temperatura | Sin control de temperatura | |
| Con control de temperatura | |||
| Otros servicios | |||
Definición de mercado
- Agricultura, Pesca y Silvicultura (APS) - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria APS. Los actores considerados como usuarios finales son los establecimientos dedicados principalmente al cultivo de cosechas, cría de animales, extracción de madera, captura de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas. En este contexto, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manejo, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde fabricantes o proveedores hasta los productores y el flujo fluido de productos (cosechas, bienes agropecuarios) hasta los distribuidores o consumidores. Esto incluye tanto la logística con control de temperatura como sin control de temperatura, según se requiera en función de la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de la construcción. Los actores considerados como usuarios finales son los establecimientos dedicados principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción mediante el mantenimiento del inventario de materias primas y equipos, suministros críticos en el tiempo y la prestación de otros servicios de valor agregado para una gestión eficaz de los proyectos.
- Mensajería Urgente y Paquetería - Los servicios de Mensajería Urgente y Paquetería, a menudo denominados Mercado CEP, hacen referencia a los proveedores de servicios logísticos y postales especializados en el movimiento de bienes pequeños (paquetes). Captura el tamaño total del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que tienen un peso inferior a 70 kg/154 libras, (2) paquetes de clientes empresariales, a saber, de empresa a empresa (B2B) y de empresa a consumidor (B2C), así como paquetes de clientes privados (C2C), (3) servicios de entrega de paquetes no urgentes (estándar y diferido) así como servicios de entrega de paquetes urgentes (urgente por día definido y urgente por hora definida), (4) paquetes domésticos e internacionales.
- Demografía - Para analizar la demanda total del mercado objetivo, el crecimiento de la población y sus pronósticos han sido estudiados y presentados en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbano/rural), principales ciudades, entre otros parámetros clave como la densidad de población y el gasto en consumo final (crecimiento y participación % del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto en consumo, así como los principales focos (ciudades) de demanda potencial.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos básicos/grupos de productos básicos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) han sido analizados junto con el impacto de las principales inversiones en infraestructura comercial/logística y el entorno regulatorio.
- Agenciamiento de Carga - El agenciamiento de carga, que aquí hace referencia a la industria de gestión del transporte de carga (FTA), incluye establecimientos dedicados principalmente a organizar y rastrear el transporte de carga entre cargadores y transportistas. Los Proveedores de Servicios Logísticos (PSL) considerados son agentes de carga, operadores de transporte no propietarios de buques (NVOCC), agentes de aduanas y agentes marítimos. El segmento Otros en el Agenciamiento de Carga captura los ingresos obtenidos a través de los servicios de valor agregado de la gestión del transporte de carga, como actividades de despacho/levante aduanero, preparación de documentación relacionada con el flete, consolidación y desconsolidación de bienes, seguro de carga y cumplimiento normativo, gestión de almacenamiento y bodegaje, enlace con cargadores y agenciamiento de carga por otros modos de transporte, a saber, carretera y ferrocarril.
- Tendencias en precios del flete - Las tendencias en los precios del flete por modo de transporte (USD/ton-km), durante el período de revisión, se presentan en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de flete (ton-km), la demanda del mercado de flete y logística por segmentos de modo de transporte y, por tanto, el tamaño total del mercado de flete y logística.
- Tendencias en tonelaje de flete - El tonelaje de flete (peso de los bienes en toneladas) gestionado por modo de transporte, durante el período de revisión, se presenta en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros junto con la distancia promedio por envío (km), el volumen de flete (ton-km) y los precios del flete (USD/ton-km) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de Carga - El Transporte de Carga hace referencia a la contratación de un proveedor de servicios logísticos (logística externalizada) para el transporte de mercancías (materias primas/bienes finales/intermedios/terminados, incluyendo tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional).
- Flete y Logística - El gasto externo en (o externalizado) de facilitación del transporte de carga (transporte de carga), gestión del transporte de carga a través de un agente (agenciamiento de carga), almacenamiento y bodegaje (con control de temperatura o sin control de temperatura), CEP (mensajería urgente y paquetería doméstica o internacional) y otros servicios logísticos de valor agregado involucrados en el transporte de mercancías (materias primas o bienes terminados, incluyendo tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional), a través de uno o más modos de transporte, a saber, carretera, ferrocarril, marítimo, aéreo y ductos, constituyen el mercado de flete y logística.
- Precio del combustible - Los picos en el precio del combustible pueden causar retrasos e interrupciones para los proveedores de servicios logísticos (PSL), mientras que las caídas en el mismo pueden resultar en una mayor rentabilidad a corto plazo y un aumento de la rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones en el precio del combustible han sido estudiadas durante el período de revisión y se presentan junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El Producto Interior Bruto (PIB) nominal y su distribución entre los principales sectores económicos en la geografía estudiada (país o región según el alcance del informe) han sido estudiados y presentados en esta tendencia de la industria. Dado que el PIB está positivamente relacionado con la rentabilidad y el crecimiento de la industria logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta y utilización para analizar los principales sectores que potencialmente contribuyen a la demanda logística.
- Crecimiento del PIB por actividad económica - El crecimiento del Producto Interior Bruto (PIB) nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe), se presenta en esta tendencia de la industria. Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos aquí considerados).
- Inflación - Las variaciones tanto en la Inflación de Precios al por Mayor (variación interanual del índice de precios al productor) como en la Inflación de Precios al Consumidor se presentan en esta tendencia de la industria. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el funcionamiento fluido de la cadena de suministro, impactando directamente en los componentes del costo operativo logístico, por ejemplo, el precio de los neumáticos, los salarios y beneficios de los conductores, los precios de la energía/combustible, los costos de mantenimiento, las tarifas de peaje, los alquileres de bodegas, el despacho aduanero, las tarifas de agenciamiento de carga, las tarifas de mensajería, etc., afectando así al mercado general de flete y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud vial por categoría de superficie (pavimentada vs. no pavimentada), la distribución de la longitud vial por clasificación de carretera (autopistas vs. carreteras principales vs. otras vías), la longitud ferroviaria, el volumen de contenedores gestionados por los principales puertos y el tonelaje gestionado por los principales aeropuertos han sido analizados y presentados en esta tendencia de la industria.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se presentan en forma de puntos de datos (series de tiempo o los puntos de datos disponibles más recientes) junto con el análisis del parámetro en forma de comentario conciso y relevante para el mercado, para la geografía estudiada (país o región según el alcance del informe).
- Movimientos estratégicos clave - La acción tomada por una empresa para diferenciarse de su competidor o utilizada como estrategia general se denomina movimiento estratégico clave (MSC). Esto incluye (1) Acuerdos, (2) Expansiones, (3) Reestructuración financiera, (4) Fusiones y adquisiciones, (5) Alianzas, y (6) Innovaciones de productos. Los actores clave (Proveedores de Servicios Logísticos, PSL) en el mercado han sido identificados, sus MSC han sido estudiados y presentados en esta sección.
- Índice de conectividad bilateral del transporte marítimo regular - Indica el nivel de integración de un par de países en las redes globales de transporte marítimo regular y desempeña un papel crucial en la determinación del comercio bilateral, que a su vez contribuye potencialmente a la prosperidad de un país y su región circundante. Por lo tanto, las principales economías conectadas al país/región según el alcance del informe han sido analizadas y presentadas en la tendencia de la industria "Conectividad del transporte marítimo regular".
- Conectividad del transporte marítimo regular - Esta tendencia de la industria analiza el estado de conectividad a las redes de transporte marítimo global basándose en el estado del sector de transporte marítimo. Incluye el análisis de los índices de conectividad del transporte marítimo regular, de conectividad bilateral del transporte marítimo y de conectividad del transporte marítimo regular en puertos para la geografía (país/región según el alcance del informe) durante el período de revisión.
- Índice de conectividad del transporte marítimo regular - Indica qué tan bien están conectados los países a las redes de transporte marítimo global en función del estado de su sector de transporte marítimo. Se basa en cinco componentes del sector de transporte marítimo: (1) El número de líneas navieras que prestan servicio a un país, (2) El tamaño del buque más grande utilizado en estos servicios (en TEU), (3) El número de servicios que conectan a un país con otros países, (4) El número total de buques desplegados en un país, (5) La capacidad total de esos buques (en TEU).
- Desempeño logístico - El desempeño logístico y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, haciendo que los países compitan a nivel global. El desempeño logístico está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño logístico de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período de revisión.
- Principales proveedores de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración de los servicios de reparación y mantenimiento de camiones, el apoyo al cliente, las innovaciones tecnológicas (como los vehículos eléctricos, la digitalización, los camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen de ventas de camiones para las marcas líderes y los comentarios sobre el escenario actual del mercado y las expectativas del mercado durante el período de pronóstico se presentan en esta tendencia de la industria.
- Manufactura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria manufacturera. Los actores considerados como usuarios finales son los establecimientos dedicados principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega puntual de bienes terminados a los distribuidores o clientes finales y el almacenamiento y suministro de materias primas a los clientes para la fabricación justo a tiempo.
- Capacidad de carga de la flota marítima - La capacidad de carga de la flota marítima representa el estado de desarrollo de la infraestructura marítima y el comercio de una economía. Está influenciada por factores como el volumen de producción, el comercio internacional, las principales industrias de usuarios finales, la conectividad marítima, las regulaciones ambientales, las inversiones en el desarrollo de infraestructura portuaria, la capacidad de manejo de carga en contenedores en puertos, etc. Esta tendencia de la industria representa la capacidad de carga de la flota marítima por tipo de buque, a saber, portacontenedores, petroleros, graneleros, carga general, entre otros tipos, junto con los factores que influyen en la geografía estudiada (país/región según el alcance del informe), durante el período de revisión.
- Participación modal - La participación modal del flete está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de bienes, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y la participación modal por volumen de flete (ton-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos básicos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución del flete transportado por modo de transporte (toneladas y ton-km), para el año base del estudio.
- Petróleo y Gas, Minería y Cantería - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria extractiva. Los actores considerados como usuarios finales son los establecimientos que extraen minerales sólidos de origen natural, como el carbón y los minerales; minerales líquidos, como el petróleo crudo; y gases, como el gas natural. Los Proveedores de Servicios Logísticos (PSL) cubren todas las fases desde la producción upstream hasta la downstream y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro.
- Otros usuarios finales - El segmento de otros usuarios finales captura el gasto logístico externo (externalizado) incurrido por los servicios financieros (banca, seguros y servicios financieros), el sector inmobiliario, los servicios educativos, la atención sanitaria y los servicios profesionales (administración, gestión de residuos, servicios jurídicos, arquitectónicos, de ingeniería, diseño, consultoría, I+D científica). Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de equipos o recursos necesarios, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), entre otros.
- Otros servicios - El segmento de Otros Servicios captura los ingresos obtenidos a través de (1) Servicios de valor agregado (SVA) para el transporte de carga por carretera, ferrocarril, aéreo y marítimo y vías navegables interiores, (2) SVA para el transporte de carga marítima (operación de instalaciones terminales como puertos y muelles, operación de esclusas en vías navegables, navegación, pilotaje y actividades de atraque, alijado, actividades de salvamento, actividades de faros, entre otras actividades de apoyo misceláneas), (3) SVA para el transporte de carga terrestre (operación de instalaciones terminales como estaciones ferroviarias, estaciones para el manejo de mercancías, operación de infraestructura ferroviaria, maniobras de cambio y clasificación, remolque y asistencia en carretera, licuefacción de gas para fines de transporte, entre otras actividades de apoyo misceláneas), (4) SVA para el transporte de carga aérea (operación de instalaciones terminales como terminales aéreas, actividades de control de tráfico aéreo en aeropuertos, actividades de servicio en tierra en aeródromos, mantenimiento de pistas, inspección/traslado/mantenimiento/prueba de aeronaves, servicios de reabastecimiento de combustible de aeronaves, entre otras actividades de apoyo misceláneas), (5) SVA para el servicio de almacenamiento y bodegaje (operación de silos de granos, bodegas de mercancías en general, bodegas frigoríficas, tanques de almacenamiento, etc., almacenamiento de bienes en zonas de comercio exterior, congelación rápida, embalaje de bienes para envío, empaque y preparación de bienes para envío, etiquetado y/o impresión del paquete, servicios de ensamblaje de kits y empaque, entre otras actividades de apoyo misceláneas), y (6) SVA para el servicio de mensajería urgente y paquetería (recogida, clasificación).
- Escalas en puertos y desempeño - El desempeño de los puertos es clave para el movimiento de carga, el comercio, la conectividad global, las estrategias de crecimiento exitosas, el atractivo de la inversión para los sistemas de producción y distribución de una economía, y así afecta al PIB, el empleo, el ingreso per cápita y el crecimiento industrial. Por lo tanto, los parámetros de desempeño portuario como el tiempo mediano que los buques permanecen en los puertos; la edad promedio, el tamaño, la capacidad de carga, la capacidad de carga de contenedores de los buques que entran a los puertos, las escalas en puertos y el rendimiento de contenedores en puertos han sido analizados y presentados en esta tendencia de la industria.
- Índice de conectividad del transporte marítimo regular en puertos - Refleja la posición de un puerto en la red global de transporte marítimo regular, donde un valor más alto del índice se asocia con una mejor conectividad. Los puertos eficientes y bien conectados (1) contribuyen a minimizar los costos de transporte, vincular las cadenas de suministro y apoyar el comercio internacional, (2) allanan el camino para las economías de escala y el desarrollo de la experiencia al permitir a los productores aprovechar mejor las posibilidades en los mercados domésticos e internacionales. Por lo tanto, los principales puertos de importancia estratégica, en el país/región según el alcance del informe, han sido analizados y presentados en la tendencia de la industria "Conectividad del transporte marítimo regular".
- Rendimiento de contenedores en puertos - Refleja la cantidad de carga o el número de buques que un puerto gestiona anualmente. Puede estar relacionado con (1) el tonelaje de carga, (2) los TEU de contenedores y (3) las escalas de buques. El rendimiento de contenedores en términos del total de contenedores gestionados (TEU) se presenta en la tendencia de la industria "Escalas en puertos y desempeño".
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir, el precio de venta promedio recibido por su producción durante un período de tiempo. La variación anual (interanual) del índice de precios al productor se informa como inflación de precios al por mayor en la tendencia de la industria "Inflación". Dado que el Índice de Precios al Por Mayor captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por los gobiernos, los bancos, la industria, los círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de precios al consumidor para una mejor comprensión del entorno inflacionario.
- Ingresos por segmento - Los ingresos por segmento han sido triangulados o calculados y presentados para todos los principales actores del mercado. Se refieren a los ingresos específicos del mercado de flete y logística obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros principales como la información financiera, la cartera de servicios, la plantilla de empleados, el tamaño de la flota, las inversiones, el número de países en los que está presente, las principales economías de interés, etc., que han sido reportados por la empresa en sus informes anuales y página web. Para las empresas con escasas divulgaciones financieras, se ha recurrido a bases de datos de pago como D&B Hoovers y Dow Jones Factiva, verificado mediante interacciones con la industria/expertos.
- PIB del sector de transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de flete y logística. Por lo tanto, esta variable ha sido estudiada y presentada durante el período de revisión, en términos de valor (USD) y como participación % del PIB total, en esta tendencia de la industria. Los datos se han respaldado con comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han llevado a un crecimiento fenomenal del mercado del comercio electrónico a nivel global. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que lleva a un aumento en la demanda de servicios logísticos, especialmente los servicios de cumplimiento del comercio electrónico. Por lo tanto, el Valor Bruto de Mercancías (GMV), el crecimiento histórico y proyectado, el desglose de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe) han sido analizados y presentados en esta tendencia de la industria.
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas hacia la fábrica y el transporte de los productos manufacturados a los distribuidores y consumidores. La oferta y demanda de ambas industrias están altamente interconectadas y son críticas para una cadena de suministro fluida. Por lo tanto, el Valor Agregado Bruto (VAB), el desglose del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período de revisión han sido analizados y presentados en esta tendencia de la industria.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración de los servicios de reparación y mantenimiento de camiones, el apoyo al cliente, las disrupciones tecnológicas (como los vehículos eléctricos, la digitalización, los camiones autónomos), etc. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen del parque de camiones por tipo de camión, los disruptores del mercado, las inversiones en fabricación de camiones, las especificaciones de los camiones, las regulaciones de uso e importación de camiones y las expectativas del mercado durante el período de pronóstico se presentan en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las principales razones para medir/comparar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas de mejora del desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber, los salarios y beneficios de los conductores, los precios del combustible, los costos de reparaciones y mantenimiento, los costos de neumáticos, etc., han sido estudiados durante el año base del estudio y presentados para la geografía estudiada (país o región según el alcance del informe).
- Almacenamiento y Bodegaje - El segmento de almacenamiento y bodegaje captura los ingresos obtenidos a través de la operación de instalaciones de almacenamiento y bodegaje de mercancías en general, frigoríficas y de otros tipos. Estos establecimientos asumen la responsabilidad de almacenar los bienes y mantenerlos seguros a cambio de tarifas. Los servicios de valor agregado (SVA) que pueden proporcionar se consideran parte del segmento de "otros servicios". Aquí los SVA hacen referencia a una gama de servicios relacionados con la distribución de los bienes de un cliente y pueden incluir etiquetado, fraccionamiento de lotes, control y gestión de inventarios, ensamblaje ligero, recepción y cumplimiento de pedidos, empaque, preparación y empaque de pedidos (pick & pack), marcado y etiquetado de precios, y gestión del transporte.
- Comercio al por Mayor y al por Menor - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los mayoristas y minoristas. Los actores considerados como usuarios finales son los establecimientos dedicados principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y la prestación de servicios accesorios a la venta de mercancías. Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el movimiento confiable de suministros hacia y de los productos terminados desde los centros de producción hasta los distribuidores y finalmente hasta el cliente final, cubriendo actividades como el abastecimiento de materiales, el transporte, el cumplimiento de pedidos, el almacenamiento y bodegaje, el pronóstico de demanda, la gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Carga por eje | La carga por eje de un vehículo de ruedas es el peso total que soporta la vía para todas las ruedas conectadas a un eje determinado. |
| Viaje de retorno (Backhaul) | El viaje de retorno es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original. |
| Conocimiento de embarque | Un conocimiento de embarque es un documento legal emitido por un transportista a un cargador que detalla el tipo, la cantidad y el destino de las mercancías que se transportan. |
| Abastecimiento de combustible (Bunkering) | El abastecimiento de combustible (bunkering) es el proceso de suministro de combustible y/o gasóleo para accionar el sistema de propulsión de un buque (dicho combustible se denomina bunker). Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo del buque. Una persona que se dedica al comercio de bunker (combustible) se denomina comerciante de bunker. |
| Servicio de abastecimiento de combustible (Bunkering Service) | El servicio de abastecimiento de combustible es el suministro de una calidad y cantidad solicitada de bunker a un buque. |
| Comercio colaborativo (C-commerce) | El comercio colaborativo (C-commerce) describe las interacciones empresariales habilitadas electrónicamente entre el personal interno de una empresa, los socios comerciales y los clientes a lo largo de una comunidad comercial. La comunidad comercial podría ser una industria, un segmento de industria, una cadena de suministro o un segmento de cadena de suministro. |
| Cabotaje | Transporte realizado por un vehículo matriculado en un país en el territorio nacional de otro país. |
| Agente de cartería | Un servicio de transporte terrestre que proporciona recogida y entrega de carga en lugares no servidos directamente por un transportista aéreo o marítimo. |
| Logística por contrato | La logística por contrato hace referencia a la externalización de las tareas de gestión de recursos de una empresa a una empresa tercera especializada en cuestiones logísticas, como el transporte, el almacenamiento y el cumplimiento de pedidos. |
| Mensajería | Un negocio que se utiliza para enviar mensajes, paquetes, etc. El servicio de mensajería hace referencia al servicio rápido de recogida y entrega puerta a puerta de bienes o documentos. Puede ser local o internacional. Una empresa que presta dichos servicios de entrega se denomina empresa de mensajería. Una empresa de mensajería contrata personas para prestar sus servicios. A la persona contratada por la empresa de servicios de mensajería se le denomina mensajero. |
| Distribución directa (Cross docking) | La distribución directa (cross docking) es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de bodega y ahorrando tiempo y dinero. |
| Comercio cruzado (Cross Trade) | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Despacho aduanero | Los procedimientos involucrados en la obtención de la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de la licencia/permiso de importación, el pago de derechos de importación y otras documentaciones requeridas según la naturaleza de la carga, como la aprobación de la FCC o la FDA. |
| Precinto aduanero | El precinto aduanero significa un sello, estampilla u otro medio preventivo colocado por los funcionarios de aduanas para garantizar la inviolabilidad de las mercancías, los medios comerciales de transporte o los almacenes. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases comprimidos, licuados, disueltos a presión, corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que al contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos varios. |
| Envío directo | El envío directo es un método de entrega de bienes desde el proveedor o el propietario del producto directamente al cliente. En la mayoría de los casos, el cliente pide los bienes al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage (transporte corto de contenedores) | El drayage es una forma de servicio de transporte por carretera que conecta los diferentes modos de transporte (intermodal), como el flete marítimo o el flete aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de transporte de larga distancia. Los camiones de drayage mueven carga hacia y desde varios destinos, como buques portacontenedores, depósitos de almacenamiento, bodegas de cumplimiento de pedidos y patios ferroviarios. Normalmente, el drayage solo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. |
| Dique seco (Dry Docking) | El dique seco es un término utilizado para las reparaciones o cuando un buque se lleva al astillero de servicio. Durante el dique seco, todo el buque se lleva a tierra firme para que las partes sumergidas del casco puedan limpiarse o inspeccionarse. |
| Furgón seco (Dry van) | Un furgón seco es un tipo de semirremolque totalmente cerrado para proteger los envíos de los elementos externos. Diseñado para transportar carga paletizada, encajada o suelta, los furgones secos no tienen control de temperatura (a diferencia de las unidades frigoríficas "reefer") y no pueden transportar envíos sobredimensionados (a diferencia de los remolques de plataforma plana). |
| Alimentación (Feedering) | Servicio de transporte mediante el cual contenedores cargados o vacíos en una región son transferidos a un "buque nodriza" para un viaje oceánico de larga distancia. |
| Demanda final | La demanda final incluye todos los tipos de mercancías (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de mercancías (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, de las empresas como inversión de capital y como exportaciones. |
| Entrega de primera milla | La entrega de primera milla hace referencia a la primera etapa del transporte. Es cuando el paquete sale de la bodega del vendedor y es recogido por el agente de recogida del mensajero para procesarlo o llevarlo a la bodega. Una vez que el paquete llega a la oficina de correos o al centro de distribución del mensajero, se clasifica y se transporta más hasta llegar a la puerta del cliente. |
| Servicios de almacenamiento fiscal | Significa una instalación, claramente separada de otras instalaciones, donde los bienes sujetos a impuestos especiales son producidos, procesados, mantenidos, recibidos o expedidos bajo un régimen de suspensión de derechos por un depositario autorizado, en el curso de su actividad empresarial, bajo las condiciones establecidas por las autoridades aduaneras. |
| Plataforma plana (Flat Bed) | Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma plana se utiliza principalmente para transportar mercancías pesadas, sobredimensionadas, anchas e indelicadas. |
| Camión de plataforma plana (Flatbed Truck) | Un camión de plataforma plana es un tipo de camión de diseño rígido. Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma plana se utiliza principalmente para transportar mercancías pesadas, sobredimensionadas, anchas e indelicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. Por funcionalidad, el camión de plataforma plana es comparable a un remolque de plataforma plana. |
| Tiempo de tránsito del flete | El tiempo de tránsito es el tiempo que tarda un envío en ser entregado en su destino final después de ser recogido en un punto de recogida designado. |
| Logística halal | Hace referencia al proceso de gestión de las operaciones logísticas, como la gestión de flotas, el almacenamiento/bodegaje y el manejo de materiales, de acuerdo con los principios de la ley Sharia, garantizando la integridad de los productos halal en el punto de consumo. |
| Acarreo (Haulage) | El transporte comercial de mercancías. |
| Logística de entrada (Inbound Logistics) | La logística de entrada es la forma en que los materiales y otros bienes se introducen en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística de entrada se centra en la parte de suministro de la ecuación oferta-demanda. |
| Demanda intermedia | La demanda intermedia incluye bienes, servicios y construcción de mantenimiento y reparación vendidos a empresas, excluyendo la inversión de capital. |
| Carga internacional cargada | Lugar de carga de mercancías en el país declarante (es decir, el país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Carga internacional descargada | Lugar de descarga de mercancías en el país declarante (es decir, el país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Entrega de última milla | La entrega de última milla hace referencia al último paso del proceso de entrega, cuando un paquete se mueve desde un centro de transporte hasta su destino final, que generalmente es una residencia privada o una tienda minorista. |
| Carga inferior a un camión completo (LTL) | La carga inferior a un camión completo, también conocida como carga menor que un camión (LTL), es un servicio de envío para cargas o cantidades de flete relativamente pequeñas. Un proveedor de LTL combina las cargas y los requisitos de envío de varias empresas diferentes en sus camiones, utilizando un sistema de concentrador y radio para llevar las mercancías a sus destinos. |
| Acarreo mediante locomotoras | El transporte de carbón, minerales, trabajadores y materiales bajo tierra mediante vagones mineros remolcados por locomotoras. La locomotora puede ser alimentada por batería, diésel, aire comprimido, trolebús, o alguna combinación como batería-trolebús o cable de carrete de trolebús. |
| Ruta lechera (Milkrun) | Una ruta lechera (Milk Run) es un método de entrega utilizado para transportar cargas mixtas de varios proveedores a un cliente. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte tomó su nombre de la práctica de la industria láctea, donde una cisterna solía recoger la leche de varias granjas lecheras para su entrega a una empresa de procesamiento de leche. |
| Consolidación multipaís | La Consolidación Multipaís (CMC) es una solución rentable que consolida la carga de diferentes países de origen para construir Contenedores de Carga Completa (FCL). La CMC es más adecuada para empresas que importan volúmenes ligeros de mercancías de múltiples países pero quieren aprovechar las tarifas de flete FCL más económicas. |
| Logística multimodal | El transporte multimodal o el envío multimodal hace referencia a los procesos logísticos y de flete que requieren múltiples modos de transporte. |
| Logística omnicanal | La distribución omnicanal es un enfoque multicanal adoptado por las empresas para dar a los clientes una forma de comprar y recibir pedidos de varios canales de ventas con una integración fluida de un solo toque. Algunas de las formas incluyen: 1. Compra en línea y recogida en la tienda física; 2. Compra en línea y entrega a domicilio u otro lugar; 3. Compra en tienda, con entrega a domicilio u otro lugar; 4. Envío directo desde una bodega o centro de fabricación a la tienda, al domicilio u otro lugar; 5. Compra en línea y devolución en tienda o en línea; 6. Compra en línea y devolución en línea. |
| Carga fuera de dimensiones (OOG) | La carga fuera de dimensiones (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy amplia de toda la carga con dimensiones que superan las dimensiones máximas del contenedor de 40 pies de alto cubo. Es decir, una longitud superior a 12,05 metros, un ancho superior a 2,33 metros o una altura superior a 2,59 metros. |
| Otros buques | Otros buques incluyen: buques gaseros de petróleo licuado, buques gaseros de gas natural licuado, buques cisterna parceleros (químicos), buques cisterna especializados, buques frigoríficos, buques de suministro en alta mar, remolcadores, dragas, cruceros, transbordadores, otros buques sin carga |
| Otra carga especializada | Otros bienes especializados incluyen bienes preeslingados (bienes, uno o más artículos, suministrados con una eslinga o eslingas), unidades móviles (unidades autopropulsadas móviles, unidades no autopropulsadas, vehículos sin rodar), carga de equipo sobredimensionado (maquinaria ligera y pesada que a menudo es demasiado grande o demasiado pesada), flete de alto valor que necesita protección adicional, como electrónica, flete de servicios financieros por carretera. |
| Transporte de carga externalizado | Transporte por alquiler o remuneración; El acarreo de mercancías por remuneración. |
| Palés | Plataforma elevada, destinada a facilitar el levantamiento y apilamiento de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que solo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de Carga Inferior a un Camión Completo (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de Camión Completo (FTL). |
| Carretera pavimentada | Carretera con superficie de piedra triturada (macadán) con aglutinante de hidrocarburo o agentes bituminizados, con hormigón o con adoquines. |
| Comercio rápido (Q-commerce) | El comercio rápido (Q-commerce), también denominado quick commerce, es un tipo de comercio electrónico donde el énfasis está en las entregas rápidas, generalmente en menos de una hora. |
| Muelle (Quay) | Una plataforma de piedra o metal situada junto al agua o que se proyecta hacia el agua para la carga y descarga de buques. |
| Recomercio (Recommerce) | El recomercio es la venta de artículos de segunda mano a través de mercados en línea a compradores que los reutilizan, reciclan o revenden. |
| Logística inversa (Reverse Logistics) | La logística inversa es un tipo de gestión de la cadena de suministro que mueve las mercancías de los clientes de vuelta a los vendedores o fabricantes. |
| Servicio de transporte de carga por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o bienes manufacturados, incluidos tanto sólidos como líquidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de Camión Completo o Inferior a un Camión Completo, contenedorizado o no contenedorizado, con control de temperatura o sin control de temperatura, de corta o larga distancia. |
| Carga rodada (Roll-on/roll-off) | Los buques de carga rodada (RORO o ro-ro) son buques de carga diseñados para transportar carga con ruedas, como automóviles, motocicletas, camiones, semirremolques, autobuses, remolques y vagones de ferrocarril, que se conducen hacia y desde el buque sobre sus propias ruedas o utilizando un vehículo de plataforma, como un transportador modular autopropulsado. |
| Carrocerías intercambiables (Swap bodies) | Una carrocería intercambiable es uno de los tipos de contenedores de carga estándar para el transporte por carretera y ferrocarril. |
| Barcaza cisterna (Tank Barge) | Un buque sin propulsión propia construido o adaptado principalmente para transportar mercancías o cargas líquidas, sólidas o gaseosas a granel en espacios de carga (o tanques) a través de ríos y vías navegables interiores, y que puede transportar ocasionalmente mercancías o cargas a través de océanos y mares cuando está en tránsito de una vía navegable interior a otra. Las mercancías o cargas transportadas están en contacto directo con el interior del tanque. |
| Vehículo con lonas tensadas (Tautliner) | Los vehículos con lonas tensadas (tautliner) y con cortinas laterales (curtainsider) se utilizan como nombres genéricos para los camiones/remolques con lados de cortina. Las cortinas están fijadas permanentemente a un raíl en la parte superior y a raíles/postes desmontables en la parte delantera y trasera, lo que permite que las cortinas se abran y que las carretillas elevadoras puedan operar a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando se cierran para el viaje, las correas verticales de retención de carga se fijan a un raíl de cuerda bajo la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre de "Tautliner". Esto evita que la cortina se mueva o golpee con el viento y también puede ayudar a retener las cargas ligeras para que no se deslicen lateralmente. |
| Transbordo (Transloading) | El transbordo es un término de envío que hace referencia a la transferencia de mercancías de un modo de transporte a otro en ruta hacia su destino final. |
| Tsubo | Una unidad japonesa de área igual a 35,58 pies cuadrados. |
| Carretera no pavimentada | Carretera con base estabilizada no revestida con piedra triturada, aglutinante de hidrocarburo o agentes bituminizados, hormigón o adoquines. |
| Servicios de gestión de buques (Vessel Husbandry Services) | Incluye el mantenimiento, las reparaciones, la limpieza, el cuidado del casco, el aparejo y el equipo de los buques. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban frente a los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y los análisis de los analistas son validados a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




