
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
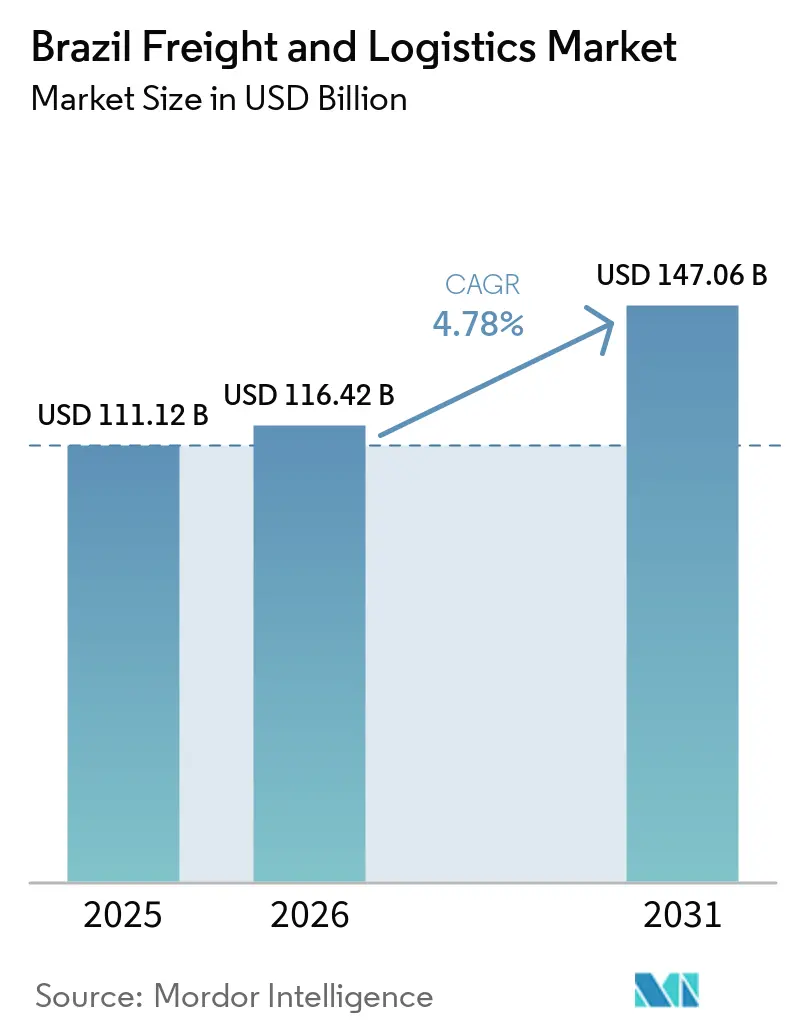
| 基準年の市場規模 (2025) | 111.12 十億米ドル |
| 市場規模 (2026) | 116.42 十億米ドル |
| 市場規模 (2031) | 147.06 十億米ドル |
| 成長率 (2026 - 2031) | 4.78 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア太平洋
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルメニア
- イギリス
- イタリア
- イラク
- インド
- インドネシア
- ウクライナ
- エジプト
- エストニア
- オーストラリア
- オランダ
- カザフスタン
- カナダ
- カンボジア
- コロンビア
- サウジアラビア
- シンガポール
- スウェーデン
- スペイン
- スリランカ
- スロバキア
- タイ
- チェコ
- チリ
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ハンガリー
- バングラデシュ
- フィリピン
- フランス
- ベトナム
- ペルー
- ポーランド
- マレーシア
- ミャンマー
- メキシコ
- モロッコ
- ヨーロッパ
- ヨルダン
- ラオス
- ロシア
- 香港
- 中国
- 中東とアフリカ
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるブラジルのフレートおよびロジスティクス市場分析
ブラジルのフレートおよびロジスティクス市場規模は2025年に111.12 ビリオン 米ドルと評価され、2026年の116.42 ビリオン 米ドルから2031年には147.06 ビリオン 米ドルに達すると推定されており、2026年から2031年の間にCAGR 4.78%を記録する見込みです。
ブラジルのフレートおよびロジスティクス市場は、農業輸出フロー、拡大するオンライン小売、および輸送資産に民間本を呼び込むインフラ特許によって支えられています。国家物流計画2050は31の優先回廊を特定し、2050年までに213 ビリオン 米ドルの物流投資を設定しており、そのうち128 ビリオン 米ドルが民間資金、85 ビリオン 米ドルが公的資金から拠出される予定です[1]。この投資アジェンダは、フレートの信頼性に影響を与える能力不足が存在する鉄道、水路、港湾、道路リンクへの注目を促しています。Eコマース事業者はより大規模なフルフィルメントネットワークを通じて配送基準を引き上げており、物流プロバイダーは専門サービス能力への投資を行っています。ドライバー不足、貨物セキュリティコスト、および道路への強い依存が引き続きブラジルのフレートおよびロジスティクス市場を制約しています。
主要レポートの要点
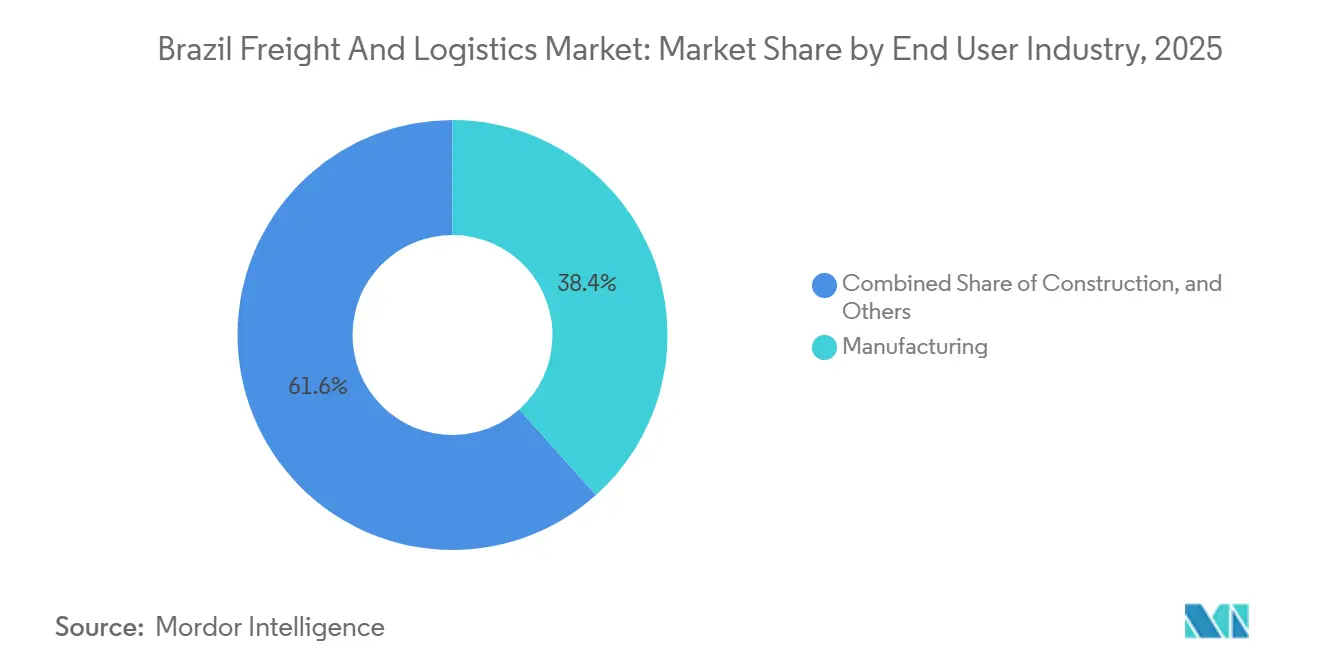
- エンドユーザー産業別では、製造業が2025年のブラジルのフレートおよびロジスティクス市場シェアの38.36%を占め、EコマースおよびEリテールが2031年にかけて6.07%という最高の予測CAGRを記録しました。
- 物流機能別では、フレート輸送が2025年のブラジルのフレートおよびロジスティクス市場シェアの60.95%を占め、CEPが2031年にかけて5.42%という最高の予測CAGRを記録しました。
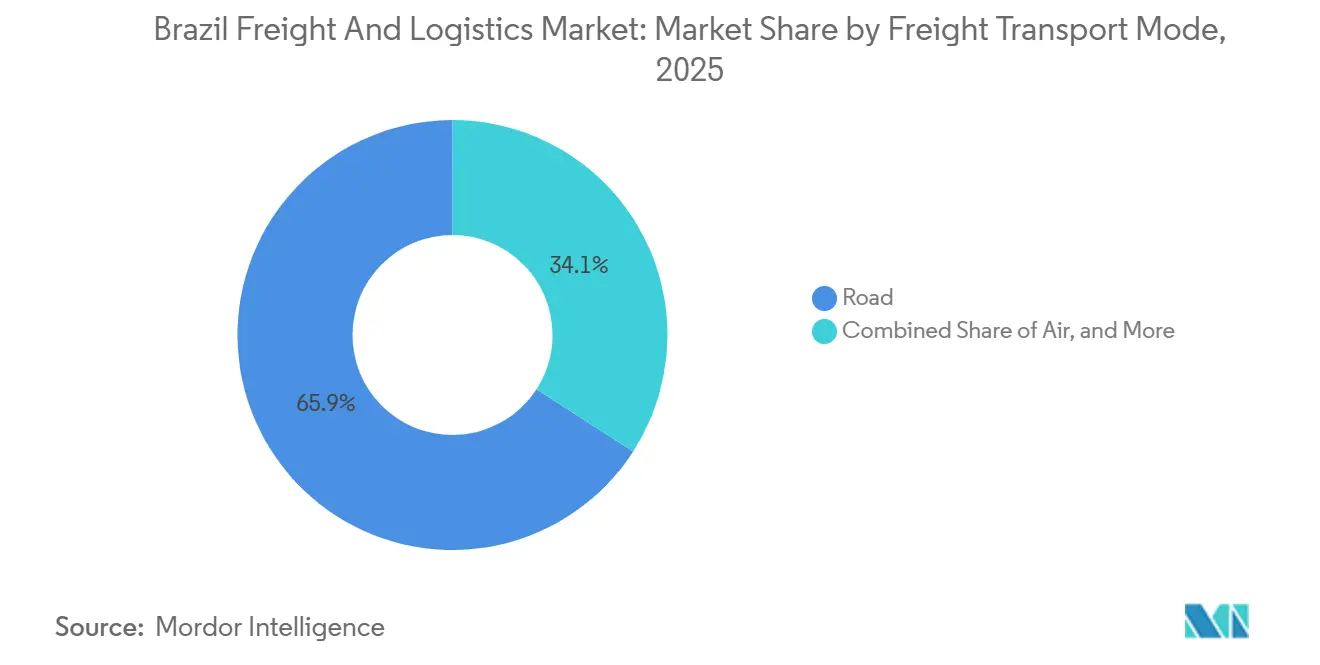
- フレート輸送モード別では、道路輸送が2025年のブラジルのフレートおよびロジスティクス市場規模の65.85%を占め、航空フレートが2031年にかけて5.02%という最高の予測CAGRを記録しました。
- CEP目的地別では、国内CEPが2025年のブラジルのフレートおよびロジスティクス市場シェアの64.10%を占め、国際CEPが2031年にかけて5.60%という最高の予測CAGRを記録しました。
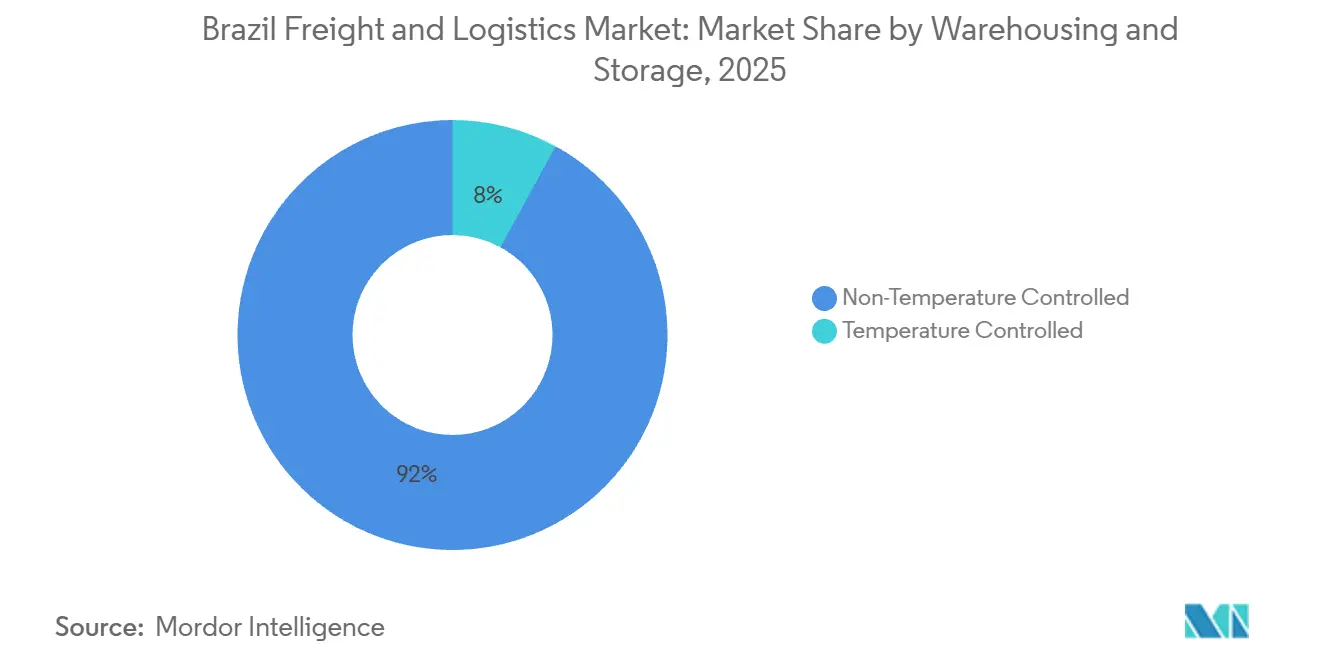
- 倉庫保管の温度管理別では、非温度管理倉庫が2025年のブラジルのフレートおよびロジスティクス市場シェアの92.05%を占め、温度管理保管が2031年にかけて4.93%という最高の予測CAGRを記録しました。
- フレートフォワーディングモード別では、海上よび内陸水路が2025年のブラジルのフレートおよびロジスティクス市場規模の73.60%を占め、航空フレートフォワーディングが2031年にかけて4.89%という最高の予測CAGRを記録しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジルのフレートおよびロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースフルフィルメントとラストマイル配送の拡大 | +1.1% | ブラジル南東部、フォルタレザ、レシフェ、クリチバ | 短期(2年以内) |
| 北部および北東部回廊からのアグリバルク輸出モメンタム | +0.9% | アルコ・ノルテ港、中西部、マトピバ、北東部 | 中期(2〜4年) |
| 政府支援による輸送インフラ特許 | +0.7% | 全国規模、近期的にはサンパウロ、マトグロッソ、ペルナンブコでの利益 | 中期(2〜4年) |
| 産業リショアリングと自動車サプライチェーンの再編 | +0.5% | 南東部および北東部の産業ハブ、バイア、サンパウロ、ミナスジェライス | 中期(2〜4年) |
| 新生産フロンティアからの鉱業・エネルギー物流需要 | +0.4% | カラジャス回廊、中西部、リオデジャネイロ、サントス盆地 | 長期(4年以上) |
| デジタルフレートマッチングプラットフォームと組み込み型物流ファイナンス | +0.3% | 全国規模サンパウロ、カンピーナス、クリチバでの活動 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントとラストマイル配送の拡大
ブラジルのオンライン総商品取引額は2026年に50.4 ビリオン 米ドルに達し、前年比10.3%増となり、2,190万個の小包が追加されました。Mercado Livreは2026年末までにブラジルで42のディストリビューションセンターを運営しており、2025年の28から増加しました。Amazon Brazilは2026年第1四半期に全州で300の物流センターに達し、2025年の250から増加しました。これらのネットワークは、人口密集した都市部における当日および翌日配送の基準を引き上げています。独立系物流事業者は、都市の需要センター近くに小規模なフルフィルメントサイトを設置することで対応しています。そのため、ブラジルのフレートおよびロジスティクス市場では、マーケットプレイスネットワークが管理する小包量の割合が大きくなっており、オープンマーケットのCEPプロバイダーはカバレッジと価格でより激しく競争しています。
北部および北東部回廊からのアグリバルク輸出モメンタム
アルコ・ノル回廊は2025年にブラジルの大豆とトウモロコシ輸出の39.5%を取り扱い、2009年の16.6%から増加しました。このシフトにより、穀物フローが北部および北東部州の鉄道、河川、港湾資産へと向けられています。サンタナ港は2025年に内陸水路を通じた貨物輸送量が35.5%増加し、大豆の荷降ろしは63.2%増加したと報告しました。[2] パラ州のミリティトゥバ積み替えターミナルへの道路アクセスは依然として制約となっています。国家物流計画2050はこれらの回廊における大きな需要成長を認識し、マルチモーダル統合を支援する工事を含んでいます。鉄道、河川、ターミナルアクセスを確保した事業者は、南部ルートの代替を求める輸出業者にサービスを提供できます。
政府支援による輸送インフラ特許
国家物流計画2050は31の輸送回廊にわた112の運営目標を設定しています。これは、フレートインフラへの民間および公的支出の長期的な基盤を提供します。ANTTは2026年3月に道路フレート業務に対するCIOT要件の施行を開始し、運送業者に対する正式なコンプライアンス要件を強化しました[3]。特許更新は、より長い運営権と投資コミットメントを結びつけています。MRS Logisticaは南東部ネットワーク特許を2056年まで更新し、ネットワークにより長い投資期間を与えました。ブラジルのフレートおよびロジスティクス市場は、輸送モード間の能力を追加し調整を改善するプロジェクトから恩恵を受けています。
産業リショアリングと自動車サプライチェーンの再編
ブラジルにおける自動車製造投資は、バイアとサンパウロで新たな物流活動を支援しています。新しい生産施設はそれぞれ、インバウンドコンポーネント、完成車両の配送、スペアパーツ物流への需要を生み出します。新ブラジル産業プログラムは、輸入依存を減らすために25のサプライチェーンを優先しています。Tegmaは2025年9月に自動車業務を支援するためカマサリに200,000平方メートルの物流ヤードを取得しました。これらの動向は、ブラジルのフレートおよびロジスティクス市場における契約物流の役割を広げています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ドライバー不足と労働コストのインフレ | -0.5% | 全国規模、特にサンタカタリーナ、サンパウロ、パラナ | 中期(2〜4年) |
| 貨物盗難とセキュリティコストの上昇 | -0.4% | ブラジル南東部、特にサンパウロとリオデジャネイロ | 短期(2年以内) |
| 道路依存度の高さと不均一なモーダル統合 | -0.3% | 全国規模、BR-163、BR-116、穀物回廊アクセス道路を含む | 長期(4年以上) |
| 州をまたぐ通関・税務・規制の複雑性 | -0.3% | 全国規模、特にサンパウロ、ミナスジェライス、国境州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドライバー不足と労働コストのインフレ
CNTは2026年に道路フレート企業の65.1%がドライバーの採用を主要な課題として挙げ、44.6%が欠員を抱えていると報告しました。[4] 現役のプロドライバーのプールは過去10年間で550万人から440万人に減少しました。退職者数が新規参入者数を上回っています。国際道路連合は2025年のブラジルの11%のドライバー不足を構造的なものと説明しました。ドライバーは道路フレート運営コストの19.5%を占め、燃料は43.2%を占めました。労働力の限られた可用性は、フリート稼働率を低下させ、ブラジルのフレートおよびロジスティクス市場における価格上昇をより起こりやすくする可能性があります。
貨物盗難とセキュリティコストの上昇
貨物盗難は2025年にブラジルで1億5,650万 米ドルの直接損失をもたらし、報告されたインシデントは8,570件で、2024年から16.7%減少しました。2026年上半期には、インシデント件数が8.71%減少しましたが、高価値の積荷が標的にされたため、総損は12.27%増加しました。南東部はその期間中に全国の財務損失の77.2%を占めました。リオデジャネイロは全国合計の36.6%を占め、サンパウロを上回りました。運送業者は、より安全なルーティング、セキュリティ支出、および保険コストの増加によって対応しています。これらのコストは、ブラジルのフレートおよびロジスティクス市場内で事業を行う小規模な道路運送業者にさらなる圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
フレートレートインテリジェンス
航空フレートレートのトレンド
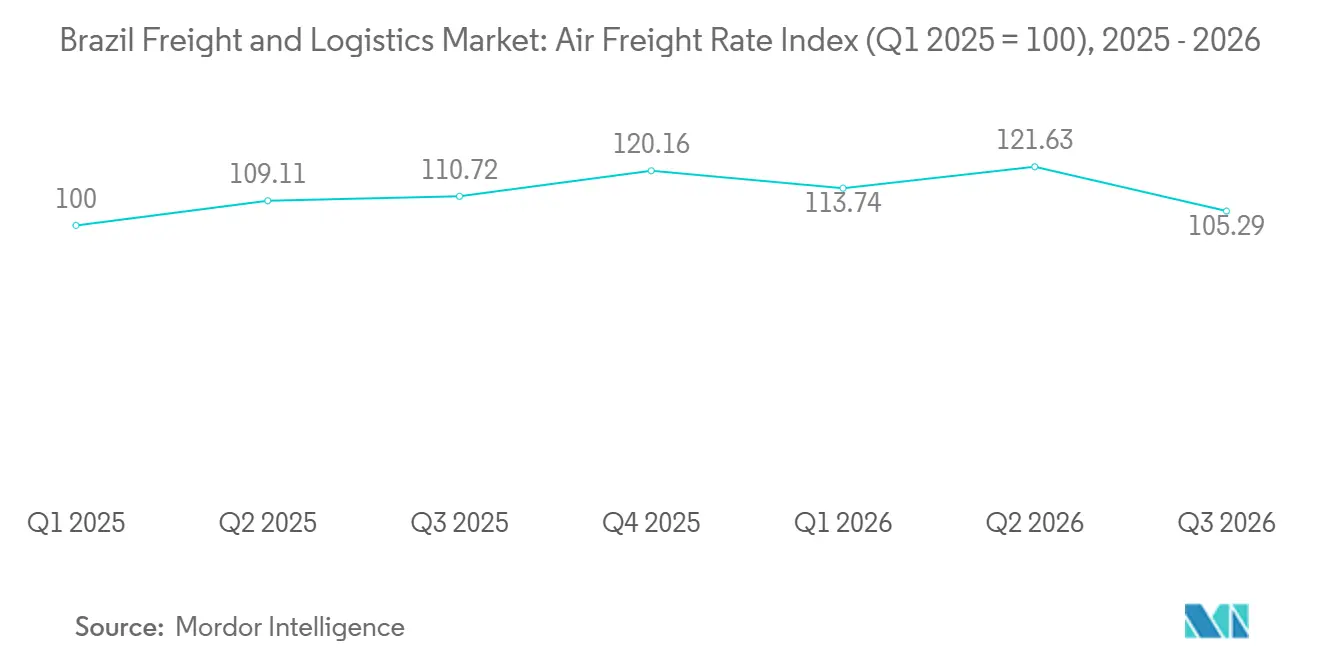
グアルーリョス(GRU)からの航空フレートレートは2026年9月にかけて軟化し、目的地によってトレンドが異なりました。歴史的にプレミアム回廊であるGRU〜マイアミ路線は、2025年半ばの1kgあたり約6.7 米ドルから2026年9月には約4.7 米ドルに低下しました。2026年7月22日に発効した米国のセクション301関税は、米国向けの時間的制約のある製造品および生鮮輸出品を減少させました。GRU〜フランクフルト路線は、医薬品および高付加価値農産食品に対する一貫した欧州需要に支えられ、1kgあたり約5.7 米ドルと最も安定しいました。
インドが主要な成長市場として台頭しました。GRU〜ムンバイ路線のレートは2025年1月の1kgあたり約3.3 米ドルから2026年6月には約6.6 米ドルのピークに達し、その後約4.6 米ドルに緩和しました。このトレンドは、北米需要が縮小する中でブラジルの輸出業者が新たな目的地を開拓しようとする取り組みを反映しています。GRU〜上海路線はより緩やかな軌跡をたどりました。一方、GRU〜ブエノスアイレス路線は、道路輸送の代替手段とアルゼンチンの輸入需要の低下により、2026年9月にかけて利回りが圧縮され低下しました。
海上フレートレートのトレンド
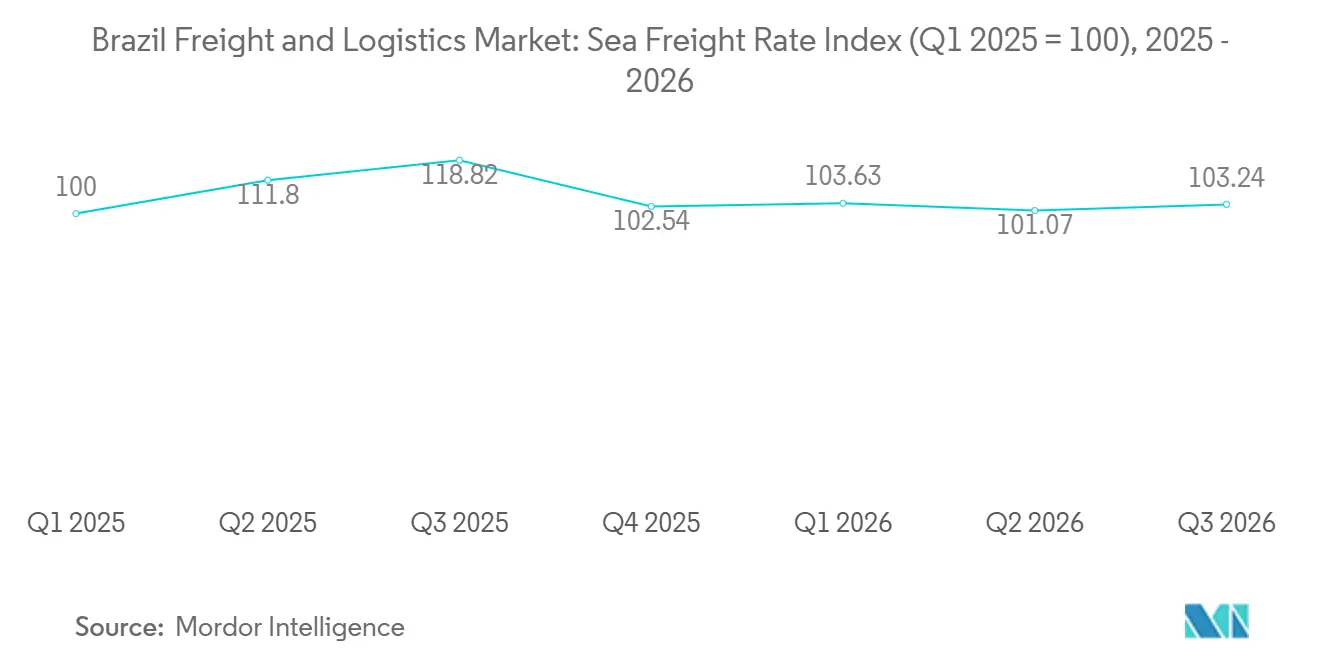
サントスの輸出路線は大きく異なる軌跡をたどりました。ニューヨーク向けの大西洋横断レートは2025年半ばに40フィートコンテナあたり8,000 米ドルを超えてピークに達した後、ブラジルの荷主が米国バイヤーから貨物を転換するにつれて2026年9月には約4,800 米ドルに緩和しました。サントス〜上海路線が最も変動が激しく、2025年の大豆輸出ピーク時に急騰し、その後急落し、2026年半ばに再び落ち込み、約1,270 米ドルに部分的に回復しました。これらの動きは中国の輸入サイクルと農業の季節性を反映しています。
欧州路線も軟化しました。ハンブルク向けレートは2025年8月に5,400 米ドルを超えてピークに達した後、約2,900 米ドルに低下し、ロッテルダム向けレートは約3,500 米ドルに達しました。サントス〜ブエノスアイレス路線は、一貫したメルコスール貿易を反映して最も安定していました。サントス〜ナバシェバ(インド)路線は、ブラジルの農産物輸出のインド向け急増を受けて2026年7月に約5,250 米ドルというデータセット内最高の2026年レートを記録した後、約2,600 米ドルに低下しました。
サプライチェーンのレジリエンスとリスク
物流コストが上昇している場所
ブラジルの物流負担はGDPの約15.5%と構造的に高く、米国の約11%、中国の14%と比較されます。3つの要因がこの負担を複合させました。ディーゼルは最もリスクにさらされたコスト投入物でした。中東の緊張により2026年初頭に価格が急騰し、ブラジルはディーゼル需要の約4分の1を引き続き輸入しています。政府の救済措置は短命に終わり、2026年9月の補助金はわずか30日間しか適用されませんでした。フレートフロアは燃料価格の閾値に連動しており、ディーゼルショックが数週間以内に荷主に影響を与えることを可能にしています。その結果、燃料の変動性は恒久的な規制組み込みのコスト変数となっています。高金利は輸送中および倉庫内の在庫の保有コストを増加させました。
生産性の課題
道路輸送はブラジルの国内貨物のほぼ3分の2を運んでいましたが、舗装された道路ネットワークの割合は限られており、特許契約の下で運営されている割合はさらに小さかったです。インフラ投資は業界団体が必要と考えるレベルを大きく下回っていました。その結果、事業者は主要な穀物および消費財回廊に沿って高い車両運営コストと遅い輸送時間に直面しました。
サントス港では、ターミナルが能力近くで運営される中、スループットが成長し続けました。テコン・サントス10のオークションは停滞したままで、裁判所命令が航路浚渫活動を停止させました。民間事業者は独自に能力を拡大し、サントス〜グアルジャトンネルプロジェクトは地上輸送のボトルネックに対処することを目指しました。デジタル導入も限られたままでした。ほとんどの企業がルーティンタスクに生成AIを使用していましたが、主にデータ品質の低さが主要な制約であったため、自律的および予測的アプリケーションに進んだ企業はほとんどありませんでした。
グローバルサプライチェーンを書き換える力
米国の関税はブラジルの貨物フロー転換させました。輸出業者は2026年7月の期限前に航空輸送を加速させ、期限前の到着を保証できない海上フレート荷主は出航を停止し、サントスでの業務を一時的に混乱させました。長期的には、中国およびその他のアジア市場が米国から転換された量を吸収し、サントス〜アジアの稼働率を高める一方で、米国向け回廊での活動を減少させました。前のセクションで概説したレートの乖離はこれらのシフトを反映しています。
インフラ政策はこれらの課題に対応しました。国家物流計画(PNL)2050は大規模投資を目標とし、主に民間資金から、2026年末までに完成予定のモード別計画を伴っています。2026年5月に最高裁判所によって承認されたフェログラン鉄道は、穀物量を北部港湾に向けてシフトさせ、サントスへの依存を減らすことが期待されています。ただし、建設は2028〜2029年以前には開始されない見込みです。新産業ブラジル政策も国内調達と自動化を奨励しています。事業者にとって、レジリエンスには多様化された路線と港湾、および規制されたコストフロアへの計画が必要です。
変化する物流ランドスケープ
消費者の期待が物流をどのように変えているか
マーケットプレイスはブラジルで事実上の物流ユーティリティとして機能するようになっています。Mercado Livre、Amazon、Magalog、Shopeeは、超高速および1時間未満の配送サービスを含め、専用のサードパーティ物流(3PL)プロバイダーと直接競合するフルフィルメントネットワークを開発しました。これらのプラットフォームは48時間以内の配送を基準として確立し、主要都市では当日および1時間未満の配送サービスが拡大しています。2026年3月に開始されたAmazon Nowは、マイクロディストリビューションセンターから最短15分での食料品配送を提供しています。生鮮および冷凍製品は、訓練されたスタッフと審査済みのラストマイルパートナーを必要とするため、ユニットコストを増加させます。
マーケットプレイスはブラジルのデジタル販売の大部分を占めています。その出荷密度により、独立した商人が複製できない物流能力に資金を提供することができます。したがって、独立した3PLプロバイダーは、重量物、B2B補充、クロスボーダー物流に特化するか、より大きなプラットフォームの能力パートナーとして運営する必要があります。
ラストマイルを制する
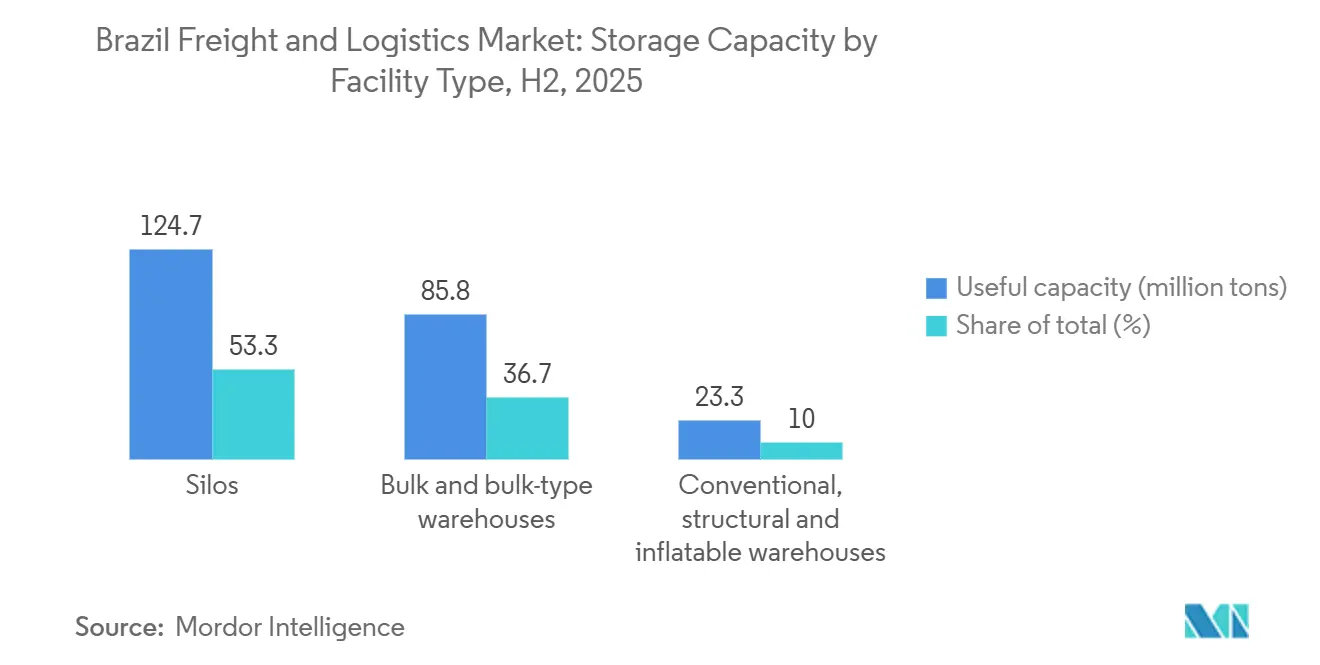
現代の倉庫能力、Eコマース収益、およびラストマイル需要はブラジルの南東部地域に集中したままです。南部と南東部はそれぞれ従来の倉庫能力の34.1%と32.2%を保有しています。中西部はバルク保管の60.6%を保有し、南部はサイロ能力の42.7%を保有しています。この地域外に位置する消費の約40%に対して、配送コストは構造的に高くなっています。小規模なルフィルメントノード、集荷・配達(PUDO)ネットワーク、クラウドシッピングを組み合わせた地域事業者は、主要プラットフォームがまだ十分な配送密度を達成していない地域の商人にサービスを提供できます。中小企業(SME)間でのPUDO導入は、小規模商人がモデルを使用して配送経済性を改善するにつれて、2026年上半期に大幅に増加しました。統一付加価値税に向けた税制改革は、当日配送マージンがすでに薄いラストマイルおよびB2C配送にさらなるコスト圧力を加える可能性があります。
ブラジルの保管インフラは、消費よりも生産に主に向けられたままです。サイロは国の農業保管能力の半分強を占め、バルク倉庫は3分の1以上を占め、従来の倉庫は約10分の1に過ぎません。その結果、民間事業者とマーケットプレイスプラットフォームが主に都市のフルフィルメント能力を提供しています。コールドチェーン物流は並行した成長セグメントを表しています。食品、農業ビジネス、医薬品需要に牽引されて能力が拡大しています。ただし、電力コストの変動性と高影響冷媒の段階的廃止がセクターの主要な課題として残っています。港湾のリーファーインフラはリオグランデ、パラナグア、フォルタレザで拡大しています。
次世代サプライチェーンの構築
技術導入は依然として不均一であり、技術コストよりもデータ品質が主要な制約となっています。まずデータ統合を改善する企業は、AI投資から不均衡なリターンを生み出す可能性が高いです。エンタープライズリーダーは市場の先を行っています。Amazon Brazilは全27州でクラウドベースのネットワーク最適化を使用しており、統合された計画・実行エコシステムが中規模および大規模企業の間で支持を得ています。COP30に関連するものを含む環境・社会・ガバナンス(ESG)要件も、サプライヤー選定において排出量と循環性指標をより要にしています。
物理的投資がこの移行を支援しています。PNL 2050、鉄道特許プログラム、バイシャーダ・サンチスタ鉄道アップグレード、および新産業ブラジルの自動化融資は、より自動化され、より良く接続された物流ネットワークを支援しています。TOTVSおよびSAPからの税制改革コンプライアンスシステムも、中規模および大規模企業にとってますます重要になっています。
セグメント分析
エンドユーザー産業別:製造業の規模とEコマースのスピード
製造業は2025年のブラジルのフレートおよびロジスティクス市場シェアの38.36%を占めました。自動車、食品・飲料、化学、セルロースのサプライチェーンは、定期的かつ専門的な輸送を必要とするため、専用の契約物流を使用しています。JSLは2025年にJSL専用サービス、イントラログ、JSLデジタルを中心にサービスを再編しました。この構造は、内部物流、輸送、最終配送にまたがる個別のソリューションの必要性を反映しています。建設業、卸売業、小売業も道路輸送と倉庫保管の量を生み出しています。石油・ガス、鉱業、採石業は専門的な取り扱い、重量物リフト能力、および特定の回廊へのアクセスを必要とします。
EコマースおよびEリテールは2031年にかけて6.07%という最速の予測CAGRを記録しています。中小規模の商人は2025年に77%の小包出荷成長を記録しました。より広い商人基盤が、最大のマーケットプレイスプラットフォームを超えた全国的な小包ネットワークへのアクセスを得ています。CorreiosとAliExpressは2026年5月に追跡、配送デジタル化、統合物流サービスをカバーする覚書に署名しました。農業、漁業、林業は引き続き季節的な需要源です。輸出インフラが発展するにつれて、それらの量はマルチモーダル穀物回廊とますます結びついています。



物流機能別:フレート輸送が量を支配し、CEPが成長を主張
フレート輸送は2025年のブラジルのフレートおよびロジスティクス市場規模の60.95%を占めました。その規模は商品輸出と国内流通における道路貨物の中心的役割を反映しています。フレートフォワーディング、倉庫保管、その他のサービスが残りのサービス要件をカバーしています。国家水路航行局は2025年に水路輸送が12.4%成長し、カボタージュを通じて2億2,300万トンが輸送されたと報告しました。BRドマール枠組みは2025年7月に規制され、カボタージュ競争と船舶の可用性を支援しています。海上および水路の利用拡大は、フォワーディングと輸送収益の組み合わせを変える可能性があります。
CEPは2026年から2031年にかけて5.42%という最強の予測CAGRを記録しています。B2C小包量とピアツーピア出荷がこの結果を支援しています。倉庫需要もコールドチェーン能力の不を反映しています。ブラジルは408施設にわたって2,580万立方メートルの冷蔵保管能力を有しており、冷蔵物流セクターは2026年に4.5%の能力追加を計画していました。その他のサービスには逆物流、通関ブローカレッジ、付加価値取り扱いが含まれます。返品量の増加と医薬品流通要件がこれらのサービスへの需要を支援しています。
フレート輸送モード別:道路の支配と新興の価値プレイとしての航空
道路輸送は2025年のブラジルのフレートおよびロジスティクス市場シェアの65.85%を占めました。道路フレートは国内貨物の約65%を運び、道路ネットワークの約78%は未舗装のままでした。この依存性は信頼性と運営コストに影響を与えます。鉄道は2025年に5億5,550万トンを輸送し、2019年の4億9,380万トンと比較されます。Rumoは2026年第3四半期にマトグロッソ鉄道の第1フェーズの商業運営を開始し、年間1,000万トンの能力を追加しました。パイプライン、鉄道、水路は特定の商品回廊にとって引き続き重要です。
航空フレートは2031年にかけて5.02%という最速の予測CAGRを記録しています。地方都市における速な配送ニーズがEコマース注文の航空貨物を支援しています。技術製品、自動車部品、医薬品もプレミアム航空サービスを支援しています。Azul Logisticaはカンピーナスとリマ間の直行フレイター路線を開始し、2027年末までに専用フレイターフリートを2機から6機に増やす計画です。ANACは国際航空貨物のルーティングとトランジット取り扱いを規制しています。ブラジルへの正式な入国なしにグアルーリョスとビラコポスを通じた貨物積み替えにより、これらの空港はより広い地域的役割を担っています。

CEP目的地別:国内の規模と国際的な加速
国内CEPは2025年のブラジルのフレートおよびロジスティクス市場規模の64.10%を占めました。マーケットプレイス配送ネットワークと小規模事業者の小包サービスへの参加がその規模を支援しています。プラットフォームはより多くのラストマイル活動を自社の物流ネットワークに取り込んでいます。これにより、総小包量が増加しても独立したCEP運送業者のオープンな機会が減少します。Loggiは2025年に18州194都市に達し、2024年の12州90都市から増加しました。また、集荷ポイントを1,000から1,700に増やしました。
国際CEPは2031年にかけて5.60%という最速の予測CAGRを記録しています。クロスボーダーEコマースの輸入と加工品、農産食品、製造コンポーネントの輸出がセグメントを支援しています。CorreiosとAliExpressの覚書は輸入配送の追跡とデジタル化に焦点を当てています。FedExは2026年9月にブラジルで34の新施設のために1,500万 米ドルをコミットしました。このプログラムにはジャマルとジャボアタン・ドス・グアララペスでの新サイトと拡張が含まれます。これらの投資はクロスボーダー小包の地上能力を増加させます。
倉庫保管別:温度管理コールドチェーンがギャップを縮小
非温度管理倉庫は2025年のブラジルのフレートおよびロジスティクス市場シェアの92.05%を占めました。常温施設は乾燥品、自動車部品、産業商品にサービスを提供しています。サンパウロのコールドストレージ空室率が逼迫し、カンピーナスとクリチバでのプロジェクトを促進しました。低い土地コストとより安定した電力インフラにより、これらの都市は有用な二次的立地となっています。ブラジルは食品輸出と医薬品流通ニーズのために大規模なコールドチェーン基盤を有しています。冷蔵物流セクターは近年、年間複合成長率10.5%を記録しました。
温度管理保管は2031年にかけて4.93%という最速の予測CAGRを記録しています。医薬品要件、衛生基準、冷蔵食料品配送が需要を支援しています。コナブは2億1,820万トンの第1シーズン穀物予測に対して静的保管能力に1,590万トンの不足を特定しした。この不足は収穫期に特殊なオーバーフロー能力への需要を生み出す可能性があります。ANVISA基準は医薬品コールドチェーンに適用されます。MAPAの食品安全プロトコルも検証済みの温度管理と保管連鎖文書を必要とします。
フレートフォワーディングモード別:海上の支配と航空のシェア拡大
海上および内陸水路は2025年のブラジルのフレートおよびロジスティクス市場規模の73.60%を占めました。コンテナ輸送とバルク液体がブラジルの対外貿易におけるこの地位を支援しています。鉄鉱石、大豆、トウモロコシ、砂糖、原油、その他の輸出商品は海上輸送に適しています。DP WorldとMaerskはサントス港での海上サービス拡大に関する長期契約に署名しました。DP Worldは8,330万 米ドルの拡張を通じて2026年末までに170万TEUの能力を目標としました。
航空フレートフォワーディングは2031年にかけて4.89%という最速の予測CAGRを記録しています。医薬品および温度管理が必要なヘルスケア貨物が重要な需要源を提供しています。DHLとSkyCellは2025年および2026年にグアルーリョス近くの施設から温度管理コンテナサービスを導入しました。UPSは2025年に時間的制約のあるヘルスケア出荷のためにUPS Premier Goldサービスをブラジルに拡大しました。これらのサービスは、機密性の高い貨物を保護するためにパッケージレベルの監視を使用しています。また、地上代替手段よりも高付加価値のフォワーディング活動を支援しています。
地理的分析
南東部はブラジルのフレートおよびロジスティクス市場の中核的な運営地域であり続け、サンパウロは倉庫保管、流通、地域間輸送の中心となっています。サンパウロ、リオデジャネイロ、ミナスジェライス、エスピリトサント回廊は国内で最も集中したフレートフローの一部を運んでいます。サンパウロのコールドストージ空室率は2025年に3%を下回り、能力圧力を示していました。DHLサプライチェーンは2026年4月にカジャマルとブラジリアにディストリビューションセンターを開設し、フルフィルメントネットワークをブラジルの5施設に拡大しました。2026年の連邦道路予算は高速道路に21億 米ドルを配分し、輸送インフラ支出の65%に相当します。
中西部とアルコ・ノルテ回廊は穀物輸出と鉄道開発において最高成長地域を形成しています。マトグロッソはRumoの鉄道の第1フェーズを通じてサントス港と結ばれており、2026年第3四半期に運営を開始しました。北部回廊は2025年に150億トン有効キロメートルを記録し、前年比4.1%増加しました。北部回廊を通じたマトピバのフレート量は2016年の56億トン有効キロメートルから2025年には150億トン有効キロメートルに成長しました。新しい積み替えターミナルとインターモーダルリンクがこの動きに続いています。この地域はブラジルのフレートおよびロジスティクス市場に従来の南部ゲートウェイを超えた追加の輸出ルートを提供しています。
南部地域はパラナグアとリオグンデに主要な輸出インフラを有しています。Maerskは2026年4月にリオグランデとパラナグアのデポを拡張し、リオグランデに70,000平方メートルの多目的施設を含めました。北東部は海上およびEコマース流通においてより重要になっています。Maerskは2026年9月にアリアンササービスを通じてAPMターミナルズ・スアペでの運営を開始しました。Shopeeは2026年にビトリア、クリチバ、フォルタレザにディストリビューションセンターを開設し、1日70万件以上の注文に対応する能力を持っています。Kuehne+Nagel は7つの北東部州の8都市から運営し、600以上の自治体にサービスを提供しています。これらの投資は、民間物流インフラが少なかった場所のカバレッジを改善しています。
競争環境
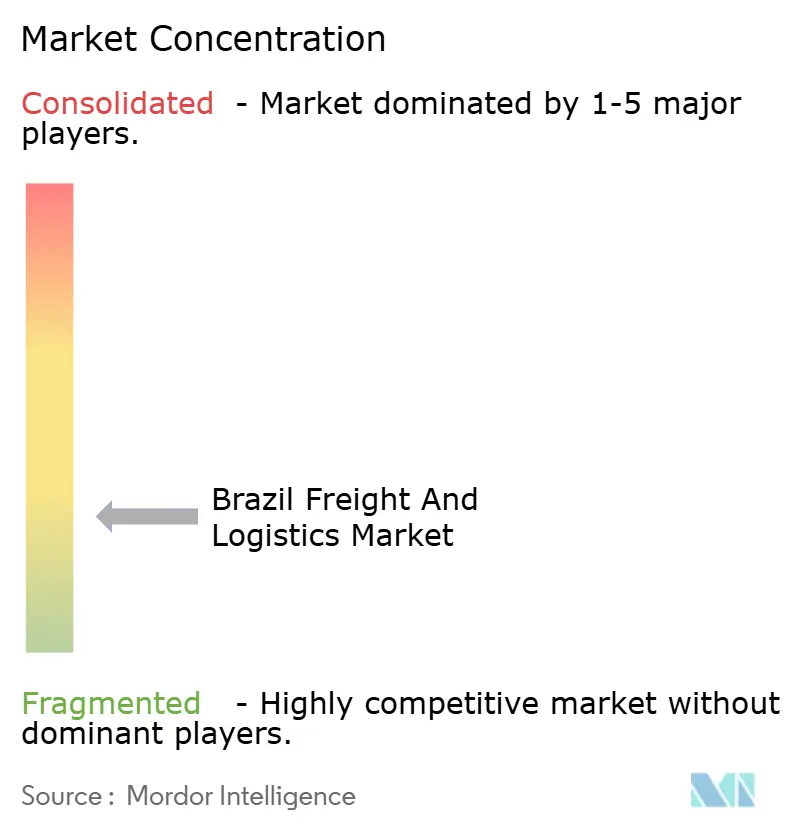
市場集中度
市場構造と競争上のポジショニング
ブラジルのフレートおよびロジスティクス市場は依然として高度に競争的かつ断片化されており、グローバルインテグレーター、国内資産重視の運送業者、マーケットプレイス所有のネットワーク、鉄道・港湾事業者、専門プロバイダーが異なる顧客要件にサービスを提供しています。DHL GroupとFedExはリソースと技術においてリードしており、BrasressやGaforなどの国内企業は地域に特化したサービスを重視しています。DB Schenkerを含むDSV、Kuehne+Nagel、UPSは多国籍企業アカウント、国際エクスプレスサービス、フレートフォワーディング契約を競い合い、DHL Groupはブラジルで事業を行う最大の契約物流プロバイダーであり続けています。国内事業者は道路流通と地域カバレッジで強固な地位を維持しています:Brasressはブラジルのすべての州と自治体にわたってLTL(積み合わせ)カバレッジを提供し、JSLとTegmaは契約物流と道路輸送で競い合い、Loggi、Jadlog、Correiosはエクスプレスおよび小包配送において重要な存在であり続けています。MRSとRumoは鉄道ネットワークを運営し、DP Worldは特許モデルの下でサントス港の主要ターミナル事業者です。2026年7月に運送業者登録ワークフローに導入された拡大された必須貨物輸送業務識別コード(CIOT)要件と自動貨物保険確認を含む規制変更は、非公式事業者よりも組織化されたデジタル統合された運送業者を優遇しています。
専門能力と技術主導の競争
争はフリート規模だけでなく、専門化、ネットワーク密度、技術にますます集中しています。高い物流コスト、規制されたフレートフロア、薄いマージンは、資産稼働率とサービス品質を改善する事業者に引き続き報いています。Brasressはグアルーリョスに大規模なハブと3,300台以上のトラックのフリートを運営しており、全国LTLサービスで競争するために必要な固定資産投資を示しています。Brasress Air Cargoは2025年5月に運営を開始し、Jadlogは2026年5月に新しい物流センターを通じて能力を拡大しました。コールドチェーン物流は、検証済みの温度管理能力の必要性から高い参入障壁セグメントであり続けており、高い電力コストと冷媒規制の中でエネルギー効率の高い施設が優位性を提供しています。事業者はまた、DP WorldのサントスでのDP World拡張、リオグランデとパラナグアの内陸デポでのMaerskのリーファー能力、フォルタレザでの計画ターミナルを含む港湾・ターミナル能力を通じて競争しています。技術はさらなる差別化要因です:Amazon Brazilのブラジル全27州にわたるクラウドベースのネットワーク最適化はエンタープライズベンチマークを提供し、データ統合、サプライチェーン可視性、AI駆動のルート最適化、デジタルコントロールタワー能力を改善するプロバイダーはより高付加価値のアカウントを確保できます。
フルフィルメントの進化と戦略的差別化
マーケットプレイス管理のフルフィルメントネットワークは、独立した物流プロバイダーに対する最大の構造的圧力であり続けています。Mercado Livre、Amazon、Magalog、Shopeeは、主要都市での超高速および1時間未満の配送サービスを含め、専用のサードパーティ物流(3PL)プロバイダーと直接競合するフルフィルメントセンター、クロスドッキングハブ、ラストマイル配送拠点を運営しています。これらのネットワークは標準的なEコマース小包量の大部分を保持し、独立したプロバイダーを重量・大型商品、企業間(B2B)補充、クロスボーダーフロー、コールドチェーン物流、ブラジル南東部以外の地域に向けています。国家物流計画2050(PNL 2050)、フェログラン、バイシャーダ・サンチスタ鉄道アップグレード、サントス港での能力追加を含むインフプロジェクトは、アジア向け輸出回廊と北部港湾システムに沿って位置する事業者を支援しています。市場は道路物流の統合、コールドチェーンとラストマイル能力への投資、EコマースプラットフォームとAirフレート事業者間のパートナーシップを引き続き見ています。その結果、ブラジルの競争優位性はサービス統合、規制対応、専門能力へとシフトしており、プラットフォーム所有のネットワークが大量消費者配送を支配し、独立したグローバルプロバイダーが統合された高付加価値物流セグメントで競争しています。
ブラジルのフレートおよびロジスティクス業界リーダー
-
A.P. Moller - Maersk
-
DHL Group
-
FedEx
-
JSL SA
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:MRS LogisticaはWabtecと2032年まで先進技術機関車、スペアパーツ、保守サービスに関する2億5,400万 米ドルの契約に署名しました。
- 2026年9月:FedExはカジャマルとジャボアタン・ドス・グアララペスでの新サービスセンターと拡張を含む34の新施設を通じてブラジルネットワークを拡大するために1,500万 米ドルをコミットしました。
- 2026年8月:MaerskはアリアンササービスによりペルナンブコのAPMターミナルズ・スアペでの運営を開始しまし。
- 2026年7月:MRS LogisticaとValeは2026年12月から2041年12月の間の鉄鉱石、ペレット、派生品をカバーする15年間の鉄道フレート契約に署名しました。
ブラジルのフレートおよびロジスティクス市場レポートの範囲
農業・漁業・林業、建設業、製造業、石油・ガス、鉱業・採石業、卸売・小売業、その他はエンドユーザー産業別セグメントとしてカバーされています。クーリエ・エクスプレス・小包(CEP)、フレートフォワーディング、フレート輸送、倉庫保管は物流機能別セグメントとしてカバーされています。 最終ユーザー産業
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス・鉱業・採石業 |
| 卸売・小売業 |
| その他 |
物流機能
| 宅配便・エクスプレス・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | ||
| 貨物フォワーディング | 輸送モード別 | 航空 |
| 海上・内陸水路 | ||
| その他 | ||
| 貨物輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫・保管 | 温度管理別 | 非温度管理 |
| 温度管理 | ||
| その他サービス | ||
| 最終ユーザー産業 | 農業・漁業・林業 | ||
| 建設業 | |||
| 製造業 | |||
| 石油・ガス・鉱業・採石業 | |||
| 卸売・小売業 | |||
| その他 | |||
| 物流機能 | 宅配便・エクスプレス・小包(CEP) | 目的地タイプ別 | 国内 |
| 国際 | |||
| 貨物フォワーディング | 輸送モード別 | 航空 | |
| 海上・内陸水路 | |||
| その他 | |||
| 貨物輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上・内陸水路 | |||
| 倉庫・保管 | 温度管理別 | 非温度管理 | |
| 温度管理 | |||
| その他サービス | |||
市場の定義
- 農業・漁業・林業(AFF) - このエンドユーザー産業セグメントは、AFF産業プレーヤーが負担する対外(アウトソーシング)物流支出を把握します。考慮されるエンドユーザープレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚およびその他の動物の収穫、および関連する支援活動に従事する事業所です。ここでは、物流サービスプロバイダー(LSP)が、生産者への投入物(種子、農薬、肥料、機器、水)のメーカーまたはサプライヤーからの最適かつ継続的な流れと、配給業者/消費者への産出物(農産物、農産品)のスムーズな流れのための取得、保管、取り扱い、輸送、流通活動において重要な役割を果たしています。これには、輸送または保管される商品の賞味期限に応じて必要な場合の温度管理および非温度管理物流の両方が含まれます。
- 建設業 - このエンドユーザー産業セグメントは、建設業プレーヤーが負担する対外(アウトソーシング)物流支出を把握します。考慮されるエンドユーザープレーヤーは、主に住宅・商業ビルの建設、修繕・改修、インフラ、土木工事、土地の区画・開発に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料と機器の在庫管理、時間的に重要な供給品、および効果的なプロジェクト管理のための付加価値サービスを提供することにより、建設プロジェクトの収益性向上において重要な役割を果たしています。
- 宅配便・エクスプレス・小包 - 宅配便・エクスプレス・小包サービス(CEP市場ともよばれる)とは、小型商品(小包/パッケージ)の輸送に特化した物流および郵便サービスプロバイダーを指します。これは、(1)70kg/154ポンド以下の重量の荷物/小包/パッケージ、(2)企業顧客パッケージ(企業間(B2B)および企業消費者間(B2C))ならびに個人顧客パッケージ(消費者間(C2C))、(3)非エクスプレス小包配送サービス(標準および据置き)ならびにエクスプレス小包配送サービス(日時指定エクスプレスおよび時間指定エクスプレス)、(4)国内および国際小包の全体市場規模(米ドル)および市場数量(小包数)を把握します。
- 人口統計 - 総潜在市場需要を分析するため、人口成長と予測を研究し、この産業トレンドに提示しています。これは、性別(男性/女性)、開発地域(都市/農村)、主要都市などのカテゴリー、ならびに人口密度や最終消費支出(GDPの成長率およびシェア%)などの主要パラメーター全体での人口分布を表します。このデータは、需要・消費支出の変動と潜在的需要の主要ホットスポット(都市)の評価に使用されています。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正に有意に(統計的に)相関しています。そのため、この産業トレンドでは、研究された地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品/商品グループ、および主要貿易パートナーが、主要な貿易/物流インフラ投資と規制環境の影響とともに分析されています。
- 貨物フォワーディング - 本稿において貨物輸送手配(FTA)産業を指す貨物フォワーディングには、荷送人と運送事業者の間で貨物の輸送手配と追跡に主に従事する事業所が含まれます。考慮される物流サービスプロバイダー(LSP)は、貨物フォワーダー、非船舶運航業者(NVOCC)、通関業者、海上輸送エージェントです。貨物フォワーディングのその他セグメントは、通関/クリアランス活動、貨物関連書類の作成、商品の混載/混載解除、貨物保険とコンプライアンス、倉庫・保管の手配、荷送人との連絡、道路・鉄道などその他の輸送モードによる貨物フォワーディングなど、FTAの付加価値サービスを通じて得られた収益を把握します。
- 貨物価格トレンド - 輸送モード別(米ドル/トンキロ)の貨物価格は、レビュー期間にわたってこの産業トレンドに提示されています。データは、インフレ環境、貿易への影響、貨物回転量(トンキロ)、輸送モードセグメント別の貨物・物流市場需要、ひいては全体的な貨物・物流市場規模の評価に使用されています。
- 貨物トン数トレンド - 輸送モード別に取り扱われた貨物トン数(トン単位の商品重量)は、レビュー期間にわたってこの産業トレンドに提示されています。データは、貨物輸送市場規模の評価のために、輸送あたりの平均距離(km)、貨物量(トンキロ)、貨物価格(米ドル/トンキロ)と並んで、パラメーターの1つとして使用されています。
- 貨物輸送 - 貨物輸送とは、国内の原産地から目的地まで(国内)またはクロスボーダー(国際)で商品(原材料/最終/中間/完成品(固体と流体の両方を含む))を輸送するために物流サービスプロバイダー(アウトソーシング物流)を雇用することを指します。
- 貨物・物流 - 貨物輸送(貨物輸送サービス)の外部支出(またはアウトソーシング)、代理店を通じた貨物輸送の手配(貨物フォワーディング)、倉庫・保管(温度管理または非温度管理)、CEP(国内または国際の宅配便・エクスプレス・小包)、および道路、鉄道、海上、航空、パイプラインなどの1つ以上の輸送モードを通じた、国内(国内)またはクロスボーダー(国際)の原産地から目的地までの商品(原材料または完成品(固体と流体の両方を含む))の輸送に関わる付加価値物流サービスが貨物・物流市場を構成します。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、価格の下落は短期的な収益性の向上と消費者への最良のサービス提供のための市場競争の激化をもたらす可能性があります。そのため、燃料価格の変動はレビュー期間にわたって研究され、原因と市場への影響とともに提示されています。
- 経済活動別GDPの分布 - 研究された地域(レポートの範囲に応じた国または地域)における名目国内総生産(GDP)とその主要経済セクター全体への分布が、この産業トレンドで研究・提示されています。GDPは物流産業の収益性と成長に正に関連しているため、このデータは物流需要の主要貢献セクターの潜在的可能性を分析するために投入・産出表/供給・使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 研究された地域(レポートの範囲に応じた国または地域)における主要経済セクター全体の名目国内総生産(GDP)の成長が、この産業トレンドに提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレーション - 卸売価格インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動がこの産業トレンドに提示されています。このデータは、インフレ環境の評価に使用されており、これはサプライチェーンの円滑な機能において重要な役割を果たし、タイヤの価格設定、ドライバーの賃金と福利厚生、エネルギー/燃料価格、メンテナンスコスト、通行料金、倉庫賃料、通関業務、フォワーディングレート、宅配便レートなど、物流の運営コスト要素に直接影響を与え、ひいては全体的な貨物・物流市場に影響します。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路総延長、路面カテゴリー別(舗装/未舗装)の道路延長分布、道路分類別(高速道路/幹線道路/その他の道路)の道路延長分布、鉄道延長、主要港湾で取り扱われるコンテナ量、主要空港で取り扱われるトン数などの変数が分析され、この産業トレンドに提示されています。
- 主要産業トレンド - 「主要産業トレンド」という名称のレポートセクションには、市場規模の推定と予測をより適切に分析するために研究されたすべての主要変数/パラメーターが含まれています。すべてのトレンドは、研究された地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーの形式でのパラメーターの分析とともに提示されています。
- 主要戦略的手法 - 競合他社との差別化または一般的な戦略として使用される企業が取る行動は、主要戦略的手法(KSM)と呼ばれます。これには、(1)協定、(2)拡大、(3)財務再構築、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場における主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究され、このセクションに提示されています。
- 定期船輸送二国間接続性指数 - これは、国ペアのグローバル定期船輸送ネットワークへの統合レベルを示し、二国間貿易の決定において重要な役割を果たし、ひいては国とその周辺地域の繁栄に潜在的に貢献します。そのため、レポートの範囲に応じた国/地域に接続する主要経済圏が「定期船輸送の接続性」産業トレンドで分析・提示されています。
- 定期船輸送の接続性 - この産業トレンドは、海事輸送セクターの状況に基づいたグローバル輸送ネットワークへの接続性の状態を分析しています。レビュー期間にわたる地域(レポートの範囲に応じた国/地域)の定期船輸送接続性、二国間輸送接続性、および港湾定期船輸送接続性指数の分析が含まれています。
- 定期船輸送接続性指数 - これは、国々が海事輸送セクターの状況に基づいてグローバル輸送ネットワークにどの程度接続されているかを示します。海事輸送セクターの5つのコンポーネントに基づいています。(1)国にサービスを提供する輸送会社の数、(2)これらのサービスで使用される最大船舶のサイズ(TEU単位)、(3)国を他の国と結ぶサービスの数、(4)国に配備された船舶の総数、(5)それらの船舶の総容量(TEU単位)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争できるようにします。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料/エネルギーコスト、インフレ環境などによって影響を受けます。そのため、この産業トレンドでは、研究された地域(レポートの範囲に応じた国/地域)の物流パフォーマンスがレビュー期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的嗜好、トラック種類のポートフォリオ、トラック価格、国内生産、トラックの修理・メンテナンスサービスの普及度、顧客サポート、技術革新(電気自動車、デジタル化、自律型トラックなど)、燃料効率、融資オプション、年間メンテナンスコスト、代替品の入手可能性、マーケティング戦略などの要因によって影響を受けます。そのため、主要トラックブランドのトラック販売台数の分布(研究の基準年のシェア%)と現在の市場動向・予測期間にわたる市場見通しに関するコメンタリーが、この産業トレンドに提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業プレーヤーが負担する対外(アウトソーシング)物流支出を把握します。考慮されるエンドユーザープレーヤーは、主に材料または物質の化学的、機械的または物理的変換により新製品を製造することに従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体で原材料のスムーズな流れを維持し、完成品の配給業者またはエンドカスタマーへの適時配送を可能にし、ジャストインタイム製造のためにクライアントへの原材料の保管・供給において重要な役割を果たしています。
- 海事船隊の積載容量 - 海事船隊の積載容量は、経済の海事インフラと貿易の発展状況を示します。生産量、国際貿易、主要エンドユーザー産業、海事接続性、環境規制、港湾インフラ開発への投資、港湾コンテナ貨物取り扱い容量などの要因によって影響を受けます。この産業トレンドは、レビュー期間にわたる研究された地域(レポートの範囲に応じた国/地域)の船種(コンテナ船、原油タンカー、バルクキャリア、一般貨物、その他種類)別の海事船隊積載容量と影響要因を表しています。
- モーダルシェア - 貨物モーダルシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、商品の種類、国際貿易、地形、配送速度、輸送重量、バルク輸送などの要因によって影響を受けます。また、トン数(トン)によるモーダルシェアとトン回転量(トンキロ)によるモーダルシェアは、輸送の平均距離、経済で輸送される主要商品グループの重量、および輸送回数に応じて異なります。この産業トレンドは、研究の基準年について輸送モード別(トンおよびトンキロの両方)に輸送された貨物の分布を表しています。
- 石油・ガス・鉱業・採石業 - このエンドユーザー産業セグメントは、採掘産業プレーヤーが負担する対外(アウトソーシング)物流支出を把握します。考慮されるエンドユーザープレーヤーは、石炭や鉱石などの天然産出鉱物固体、原油などの液体鉱物、天然ガスなどの気体を採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までの全段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、および精製/加工製品の一箇所から別の箇所への輸送において重要な役割を果たしています。
- その他エンドユーザー - その他エンドユーザーセグメントは、金融サービス(BFSI)、不動産、教育サービス、ヘルスケア、専門サービス(管理、廃棄物管理、法律、建築、エンジニアリング、設計、コンサルティング、科学研究開発)が負担する対外(アウトソーシング)物流支出を把握します。物流サービスプロバイダー(LSP)は、機器や資源の輸送、機密文書やファイルの配送、医療品・備品(手術用品と器具、手袋、マスク、注射器、機器を含む)の移動など、これらの産業向けの信頼性の高い物品・文書の移動において重要な役割を果たしています。
- その他サービス - その他サービスセグメントは、(1)道路、鉄道、航空、海上・内陸水路による貨物輸送のための付加価値サービス(VAS)、(2)海上貨物輸送のためのVAS(港湾や桟橋などのターミナル施設の運営、水路閘門の運営、航行、水先案内と係留活動、はしけ輸送、救難活動、灯台活動、その他の付帯的支援活動)、(3)陸上貨物輸送のためのVAS(鉄道駅、貨物取り扱い施設などのターミナル施設の運営、鉄道インフラの運営、入換・操車、牽引とロードサイドアシスタンス、輸送目的での気体の液化、その他の付帯的支援活動)、(4)航空貨物輸送のためのVAS(航空ターミナル、空港、航空交通管制活動などのターミナル施設の運営、飛行場でのグラウンドサービス活動、滑走路維持管理、航空機の点検/輸送/維持管理/テスト、航空機燃料補給サービス、その他の付帯的支援活動)、(5)倉庫・保管サービスのためのVAS(穀物サイロ、一般商品倉庫、冷蔵倉庫、貯蔵タンクなどの運営、外国貿易地域における商品の保管、急速冷凍、輸送用商品の木箱梱包、輸送用商品の梱包と準備、パッケージへのラベリングおよび/または印刷、キット組立と包装サービス、その他の付帯的支援活動)、(6)宅配便・エクスプレス・小包サービスのためのVAS(集荷、仕分け)を通じて得られた収益を把握します。
- 港湾の入港と実績 - 港湾の実績は、経済の貨物移動、貿易、グローバル接続性、成功した成長戦略、生産・流通システムへの投資誘致力、ひいてはGDP、雇用、一人当たり所得、産業成長に重要です。そのため、港湾での船舶の滞在中央値時間、港湾に入港する船舶の平均船齢、規模、貨物積載容量、コンテナ積載容量、港湾寄港数、コンテナ港湾スループットなどの港湾実績パラメーターが分析され、この産業トレンドに提示されています。
- 港湾定期船輸送接続性指数 - これはグローバル定期船輸送ネットワークにおける港湾の位置を反映しており、指数の値が高いほど接続性が優れています。効率的で接続性の高い港湾は、(1)輸送コストの最小化、サプライチェーンの連携、国際貿易の支援に貢献し、(2)生産者が国内および海外市場の可能性をより良く活用できるようにすることで規模の経済と専門知識の開発への道を開きます。そのため、レポートの範囲に応じた国/地域の戦略的に重要な主要港湾が「定期船輸送の接続性」産業トレンドで分析・提示されています。
- 港湾スループット - これは港湾が年間で取り扱う貨物量または船舶数を反映します。(1)貨物トン数、(2)コンテナTEU、(3)船舶寄港に関連することができます。取り扱われたコンテナ総数(TEU)の観点での港湾スループットが「港湾の入港と実績」産業トレンドに提示されています。
- 生産者価格インフレ - これは生産者の観点からのインフレを示し、すなわち一定期間にわたって産出物に対して受け取った平均販売価格を示します。生産者価格指数の年間変化(前年比)は「インフレーション」産業トレンドにおいて卸売価格インフレとして報告されています。卸売物価指数(WPI)は価格動向を最も包括的な方法で捉えるため、政府、銀行、産業、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。データは消費者物価インフレとともにインフレ環境のより良い理解のために使用されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算されて提示されています。これは、研究された地域(レポートの範囲に応じた国または地域)の研究の基準年において企業が得た貨物・物流市場固有の収益を指します。財務情報、サービスポートフォリオ、従業員数、輸送車両規模、投資、進出国数、関連する主要経済圏などの主要パラメーターの研究と分析を通じて計算されており、これらは企業の年次報告書やウェブページで報告されています。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが使用され、業界/専門家のインタラクションを通じて検証されています。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は、貨物・物流市場規模と直接的な関係があります。そのため、この変数はレビュー期間にわたって研究され、価値(米ドル)およびGDP全体に占めるシェア%として提示されており、投資、動向、現在の市場状況に関する簡潔で関連性の高いコメンタリーに裏付けられています。
- 電子商取引産業のトレンド - インターネット接続の強化とスマートフォン普及率の急増、および可処分所得の増加が相まって、世界的に電子商取引市場の著しい成長をもたらしました。オンラインショッパーは注文の迅速かつ効率的な配送を要求し、特に電子商取引フルフィルメントサービスの物流サービス需要の増加につながっています。そのため、研究された地域(レポートの範囲に応じた国または地域)の電子商取引産業における総商品取引高(GMV)、過去の成長および予測成長、主要商品グループの内訳が分析され、この産業トレンドに提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換し、物流産業は工場への原材料の効率的な流れと、製造品の配給業者・消費者への輸送を確保します。両産業の需要・供給は高度に相互リンクしており、シームレスなサプライチェーンにとって重要です。そのため、研究された地域(レポートの範囲に応じた国または地域)について、総付加価値(GVA)、GVAの主要製造セクター別内訳、レビュー期間にわたる製造業の成長が分析・提示されています。
- タイプ別トラック車両群規模 - トラック種類の市場シェアは、地理的嗜好、主要エンドユーザー産業、トラック価格、国内生産、トラックの修理・メンテナンスサービスの普及度、顧客サポート、テクノロジーの混乱(電気自動車、デジタル化、自律型トラックなど)などの要因によって影響を受けます。そのため、トラックの種類別台数の分布(研究の基準年のシェア%)、市場の混乱要因、トラック製造への投資、トラックの仕様、使用・輸入規制、予測期間にわたる市場見通しが、この産業トレンドに提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定/ベンチマークする主な理由は、運営コストを削減し収益性を向上させることです。一方、運営コストを測定することにより、費用を管理するために運営上の変更を行うべきかどうか、また、どこに行うべきかを特定し、パフォーマンス向上のための領域を識別するのに役立ちます。そのため、この産業トレンドでは、トラック輸送の運営コストとそれに関わる変数(ドライバーの賃金と福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が研究の基準年について研究され、研究された地域(レポートの範囲に応じた国または地域)について提示されています。
- 倉庫・保管 - 倉庫・保管セグメントは、一般商品、冷蔵品、その他の種類の倉庫・保管施設の運営を通じて得られた収益を把握します。これらの事業所は、料金と引き換えに商品を保管し安全に維持する責任を負います。それらが提供する可能性のある付加価値サービス(VAS)は「その他サービス」セグメントの一部とみなされます。ここでのVASとは、顧客の商品の流通に関連するサービスの範囲を指し、ラベリング、バルク分割、在庫管理、軽度の組み立て、受注と履行、梱包、ピック&パック、値付けとタグ付け、輸送手配を含むことができます。
- 卸売・小売業 - このエンドユーザー産業セグメントは、卸売業者と小売業者が負担する対外(アウトソーシング)物流支出を把握します。考慮されるエンドユーザープレーヤーは、主に変換なしで商品を卸売または小売し、商品の販売に付随したサービスを提供することに従事する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、受注履行、倉庫・保管、需要予測、在庫管理などの活動をカバーしながら、生産者から配給業者そして最終的にエンドカスタマーへの供給品と完成品の信頼性の高い移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 軸荷重 | 車輪付き車両の軸荷重とは、特定の軸に接続されたすべての車輪について道路に加わる総重量です。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点へ戻る帰り便の移動です。 |
| 船荷証券 | 船荷証券とは、運送業者が荷送人に発行する法的文書であり、輸送される商品の種類、数量、目的地を詳述するものです。 |
| バンカリング | バンカリングとは、船舶の推進システムを動かすために使用される燃料および/または軽油を供給するプロセスです(そのような燃料はバンカーと呼ばれます)。これには、船上の利用可能なタンク間での燃料の積み込みと分配の物流が含まれます。バンカー(燃料)の取引を行う人はバンカートレーダーと呼ばれます。 |
| バンカリングサービス | バンカリングサービスとは、要求された品質と数量のバンカーを船舶に供給することです。 |
| コラボレーティブコマース | コラボレーティブコマース(協調商取引)とは、取引コミュニティ全体を通じた企業の内部人員、ビジネスパートナー、顧客間の電子的に可能なビジネスインタラクションを指します。取引コミュニティは、産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメントである可能性があります。 |
| カボタージュ | カボタージュとは、ある国に登録された車両が別の国の国内領域で行う輸送です。 |
| カーテージエージェント | 航空または海上運送業者が直接サービスを提供しない場所での貨物の集荷と配送を提供する地上輸送サービスです。 |
| 契約物流 | 契約物流とは、輸送、倉庫保管、受注履行などの物流事項を専門とするサードパーティ企業に資源管理業務をアウトソーシングすることを指します。 |
| 宅配便 | メッセージ、パッケージなどの送付に使用されるビジネスです。宅配便サービスとは、商品や文書のドアツードア集荷と配送の迅速または速達サービスを指します。ローカルまたは国際的なものがあります。そのような配送サービスを提供する会社は宅配便会社と呼ばれます。宅配便会社はサービスを提供するために人を雇用します。宅配便サービス会社に雇用されたそのような人物は宅配便員と呼ばれます。 |
| クロスドッキング | クロスドッキングとは、入庫した配送車両から荷降ろしし、材料を直接出庫配送車両に積み込む物流管理の実践であり、従来の倉庫物流業務を省略して時間とコストを節約します。 |
| クロストレード | クロストレードとは、第三国に登録された車両によって行われる2つの異なる国間の国際輸送です。第三国とは、積み込み/乗船国および荷降ろし/下船国以外の国です。 |
| 通関 | 通関とは、輸入許可証/認可書の提示、輸入税の支払い、FCCまたはFDA承認などの貨物の性質に基づく必要書類などの指定の手続きを通じて、税関によって貨物を通関させるために関与する手続きです。 |
| 税関封印 | 税関封印とは、商品、商業的輸送手段、または倉庫の不可侵性を確保するために税関当局者が貼付する封印、スタンプ、またはその他の防止手段を意味します。 |
| 危険物 | 危険物(または有害物質またはHAZMAT)には、引火性液体/固体、ガス(圧縮、液化、加圧下で溶解したもの)、腐食性物質、酸化性物質、爆発性物質および製品、水と接触すると引火性ガスを発生する物質、有機過酸化物、有毒物質、感染性物質、放射性物質、その他の雑多な危険物および製品が含まれます。 |
| 直送 | 直送とは、商品をサプライヤーまたは製品所有者から顧客に直接配送する方法です。ほとんどの場合、顧客は製品所有者から商品を注文します。この配送方式は輸送と保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレイジ | ドレイジとは、海上貨物や航空貨物などの異なる輸送モードを接続するトラック輸送サービスの一形態(インターモーダル)です。これは商品を一箇所から別の箇所に輸送する短距離移動であり、通常は長距離輸送プロセスの前後に行われます。ドレイジトラックはコンテナ船、保管場所、受注履行倉庫、鉄道ヤードなどのさまざまな目的地間で貨物を移動させます。通常、ドレイジは短距離でのみ商品を輸送し、1つの都市圏のみで運営されます。また、1回のシフトで1人のトラック運転手のみを必要とします。 |
| ドライドッキング | ドライドッキングとは、修理のために、または船舶がサービスヤードに持ち込まれる際に使用される用語です。ドライドッキング中は、船体の水没部分を清掃または点検できるように船全体が乾地に持ち込まれます。 |
| ドライバン | ドライバンとは、外部の要素から積み荷を守るために完全に密閉された半トレーラーの一種です。パレット積み、箱積み、またはばら積み貨物を運搬するように設計されたドライバンは温度管理されておらず(冷凍「リーファー」ユニットとは異なり)、大型輸送物を運搬できません(フラットベッドトレーラーとは異なり)。 |
| フィーダリング | フィーダリングとは、地域内の積載または空のコンテナを長距離の海上航行のための「マザーシップ」に転送する輸送サービスです。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、および輸出が含まれる場合があります。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、および輸出が含まれる場合があります。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指します。これは小包が販売者の倉庫を出発し、宅配便員の集荷エージェントによって処理または倉庫に持ち込まれる時です。パッケージが郵便局または宅配便のハブに到達すると、顧客の玄関先に届くまでさらに仕分けされ輸送されます。 |
| 財政保管サービス | これは、認可された寄託者がその事業の過程で税関当局によって定められた条件のもと、義務停止措置のもとで物品消費税対象商品が生産、加工、保管、受領または発送される、他の施設から明確に区切られた施設を意味します。 |
| フラットベッド | フラットベッドは、商品の積み下ろしを容易にする平らな形状の荷台を持っています。フラットベッドトラックは主に重量物、大型品、幅広品、および繊細でない商品の輸送に使用されます。 |
| フラットベッドトラック | フラットベッドトラックは剛性設計のトラックの一種です。商品の積み下ろしを容易にする平らな形状の荷台を持っています。フラットベッドトラックは主に、機械、建設資材、機器などの重量物、大型品、幅広品、および繊細でない商品の輸送に使用されます。トラックのオープン荷台のため、輸送される商品は雨に脆弱であってはなりません。機能的に、フラットベッドトラックはフラットベッドトレーラーに相当します。 |
| 貨物通過時間 | 通過時間とは、指定の集荷地点から集荷された後、最終目的地に配送されるまでに荷物にかかる時間です。 |
| ハラール物流 | ハラール物流とは、消費地点でのハラール製品の完全性を確保するために、シャリア法の原則に従って輸送管理、保管/倉庫保管、材料取り扱いなどの物流業務を管理するプロセスを指します。 |
| 運送 | 商業的な商品の輸送です。 |
| インバウンド物流 | インバウンド物流とは、材料やその他の商品が会社に持ち込まれる方法です。このプロセスには、入荷する供給品の注文、受け取り、保管、輸送、管理のステップが含まれます。インバウンド物流は需要と供給の方程式の供給部分に焦点を当てます。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売された財、サービス、ならびに保守・修繕・建設が含まれます。 |
| 国際積み込み | 報告国(すなわち、輸送を行う車両が登録されている国)での商品の積み込み場所と、別の国での荷降ろし場所。 |
| 国際荷降ろし | 報告国(すなわち、輸送を行う車両が登録されている国)での商品の荷降ろし場所と、別の国での積み込み場所。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人の住居または小売店)に移動される配送プロセスの最終ステップを指します。 |
| 少量輸送(LTL) | 少量輸送(Less-than-truckload、LTL)とは、比較的少量の貨物または少量の輸送のための輸送サービスです。LTLプロバイダーは、ハブアンドスポークシステムを使用して商品を目的地まで届けるために、複数の異なる会社の積み荷と輸送要件をトラック上に混載します。 |
| 機関車牽引 | 機関車牽引機関車牽引による石炭、鉱石、作業員、材料の地下輸送。機関車はバッテリー、ディーゼル、圧縮空気、トロリー、またはバッテリー・トロリーやトロリー・ケーブルリールなどの組み合わせによって動力を得ることができます。 |
| ミルクラン | ミルクランとは、さまざまなサプライヤーから1人の顧客へ混載荷を輸送するために使用される配送方法です。各サプライヤーが1人の顧客のニーズを満たすために毎週トラックを送る代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の荷物を集荷します。この輸送方法は、乳製品産業の慣行、すなわち1台のタンクローリーが複数の酪農場から牛乳処理会社への配送のために牛乳を収集していたことから名付けられました。 |
| マルチカントリー混載 | マルチカントリー混載(MCC)は、異なる原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入するが、より経済的なFCL運賃を活用したい企業に最も適しています。 |
| マルチモーダル物流 | マルチモーダル輸送またはマルチモーダル輸送とは、複数の輸送モードを必要とする物流と貨物プロセスを指します。 |
| オムニチャネル物流 | オムニチャネル流通とは、企業がシームレスな統合により複数の販売チャネルから注文を購入・受け取る方法を顧客に提供するために取るマルチチャネルアプローチです。方法の一部には、1.オンラインで購入し、実店舗で受け取る、2.オンラインで購入し、自宅または別の場所に配送する、3.店舗内購入で自宅または別の場所に配送する、4.倉庫または製造センターから店舗、自宅、または別の場所にドロップシップする、5.オンラインで購入し、店舗またはオンラインで返品する、6.オンラインで購入し、オンラインで返品するが含まれます。 |
| OOG貨物 | アウトオブゲージ(OOG)貨物とは、大きすぎるために6面式輸送コンテナに積み込めないあらゆる貨物です。この用語は、最大40HCコンテナの寸法を超えるすべての貨物の非常に緩やかな分類です。つまり、長さ12.05メートル超、幅2.33メートル超、または高さ2.59メートル超です。 |
| その他の船舶 | その他の船舶には、液化石油ガスキャリア、液化天然ガスキャリア、パーセル(化学品)タンカー、特殊タンカー、リーファー船、オフショア補給船、タグボート、浚渫船、クルーズ船、フェリー、その他の非貨物船が含まれます。 |
| その他の特殊貨物 | その他の特殊商品には、スリング付き商品(1つ以上のスリングで供給される商品)、モバイルユニット(自走式モバイルユニット、非自走式ユニット、展開した車両)、大型機器積み荷(多くの場合大きすぎるか重すぎる軽重機)、電子機器などの追加保護が必要な高価値貨物、金融サービス道路貨物が含まれます。 |
| アウトソーシング貨物輸送 | 報酬のための輸送、商業的輸送。商品の報酬による輸送です。 |
| パレット | 商品の持ち上げと積み重ねを容易にするための高架プラットフォームです。 |
| パーシャルロード | パーシャルロードとは、トラックを部分的にしか満たさない商品を指します。本質的に、積み荷の量は少量輸送(LTL)よりも多いです。また、積み荷はトラックを完全に占有することができません。つまり、その容量はフルトラックロード(FTL)輸送よりもはるかに少ないです。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装された道路。 |
| クイックコマース | クイックコマース(Qコマースとも呼ばれる)とは、通常1時間以内という迅速な配送に重点を置いた電子商取引の一形態です。 |
| 埠頭 | 船舶の積み下ろしのために水辺に沿ってまたは水中に突き出た石造りまたは金属製のプラットフォームです。 |
| リコマース | リコマースとは、以前所有されていた品物を再使用、リサイクル、または転売するバイヤーにオンラインマーケットプレイスを通じて販売することです。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造業者に商品を戻すサプライチェーン管理の一種です。 |
| 道路貨物輸送サービス | 国内の原産地から目的地まで(国内)またはクロスボーダー(国際)で商品(原材料または製造品(固体と液体の両方を含む))を輸送するためのトラック輸送機関の雇用が道路貨物輸送市場を構成します。サービスは、フルトラックロードまたは少量輸送、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離輸送である可能性があります。 |
| ロールオン・ロールオフ貨物 | ロールオン・ロールオフ(RORoまたはRo-Ro)船は、自動車、オートバイ、トラック、セミトレーラートラック、バス、トレーラー、鉄道車両など、自力走行またはモジュラートランスポーターなどのプラットフォーム車両を使用して乗り込み・降り込みする車輪付き貨物を運搬するように設計された貨物船です。 |
| スワップボディ | スワップボディ(交換コンテナまたは相互交換可能ユニット)は、道路・鉄道輸送用の標準貨物コンテナの一種です。 |
| タンクバージ | タンクバージとは、河川や内陸水路を通じて液体、固体、または気体の商品や貨物をバルクで貨物スペース(またはタンク)に輸送するために主に建造または改造された非自走式船舶であり、時折ある内陸水路から別の内陸水路への通過中に海洋や海を通じて商品や貨物を輸送することがあります。輸送される商品や貨物はタンクの内部に直接接触しています。 |
| 幌引き車両 | タウトライナーとカーテンサイダーは、カーテンサイド型トラック/トレーラーの一般的な名称として使用されています。カーテンは上部のランナーと前後の脱着可能なレール/ポールに恒久的に固定されており、カーテンを開いてフォークリフトを側面全体で使用することで、容易かつ効率的な積み下ろしが可能です。走行のために閉じると、垂直荷重拘束ストラップがトラック荷台の下のロープレールに取り付けられ、両側でトラック荷台とカーテンを接続します。カーテンの各端のウインチがテンションをかけ、「タウトライナー」という名前の由来となっています。これによりカーテンが風でなびいたり音を立てたりするのを防ぎ、軽い荷物が横にずれるのを防ぐのにも役立ちます。 |
| トランスロード | トランスロードとは、最終目的地への途中で商品を一つの輸送モードから別のモードに転送することを指す輸送用語です。 |
| 坪 | 1坪に等しい日本の面積単位で、35.58平方フィートに相当します。 |
| 未舗装道路 | 炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装されていない安定化基盤を持つ道路。 |
| 船舶管理サービス | 船体と艤装および機器の船舶の保守、修繕、清掃、維持管理を含みます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場実績に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値です。インフレは価格設定の一部ではなく、各国の予測期間全体で平均販売価格(ASP)は一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場実績、変数、アナリストの評価が、研究された市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、研究された市場の全体像を生成するために、レベルと機能全体にわたって選択されます。
- ステップ4:調査成果: シンジケートレポート、カスタムコンサルティング業務、データベースとサブスクリプションプラットフォーム




