
Marktgröße und Marktanteil im Markt für Fracht und Logistik in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
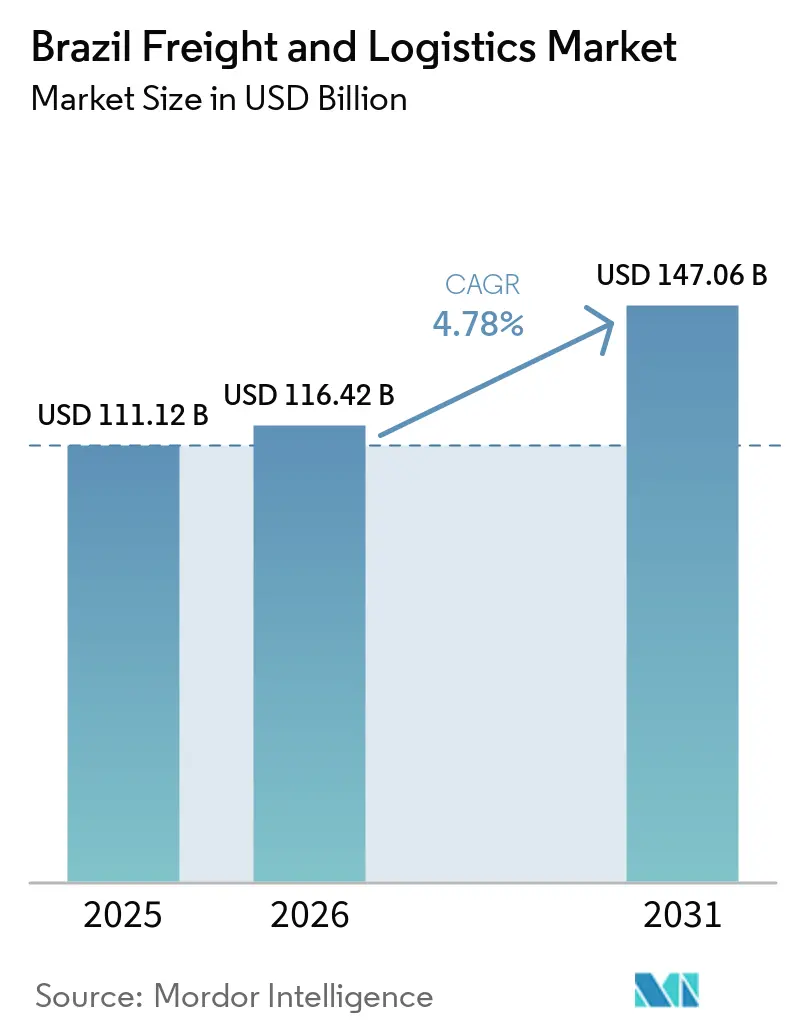
| Marktgröße im Basisjahr (2025) | 111.12 Milliarden US-Dollar |
| Marktgröße (2026) | 116.42 Milliarden US-Dollar |
| Marktgröße (2031) | 147.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.78 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fracht und Logistik in Brasilien von Mordor Intelligence
Der Markt für Fracht und Logistik in Brasilien wurde im Jahr 2025 auf 111,12 Milliarden USD geschätzt und soll von 116,42 Milliarden USD im Jahr 2026 auf 147,06 Milliarden USD bis 2031 wachsen, was einer CAGR von 4,78 % zwischen 2026 und 2031 entspricht.
Der Markt für Fracht und Logistik in Brasilien wird durch landwirtschaftliche Exportströme, den wachsenden Online-Einzelhandel und Infrastrukturkonzessionen gestützt, die privates Kapital in Transportanlagen lenken. Der Nationale Logistikplan 2050 identifiziert 31 Prioritätskorridore und sieht Logistikinvestitionen in Höhe von 213 Milliarden USD bis 2050 vor, darunter 128 Milliarden USD aus privaten Quellen und 85 Milliarden USD aus öffentlichen Mitteln[1]. Diese Investitionsagenda richtet die Aufmerksamkeit auf Schiene, Wasserstraßen, Häfen und Straßenverbindungen, wo Kapazitätsengpässe die Frachtuverlässigkeit beeinträchtigen. E-Commerce-Betreiber erhöhen die Lieferstandards durch größere Fulfillment-Netzwerke, während Logistikdienstleister in spezialisierte Servicekapazitäten investieren. Fahrermangel, Frachtdiebstahlkosten und eine starke Abhängigkeit von Straßen schränken den Markt für Fracht und Logistik in Brasilien weiterhin ein.
Wichtigste Erkenntnisse des Berichts
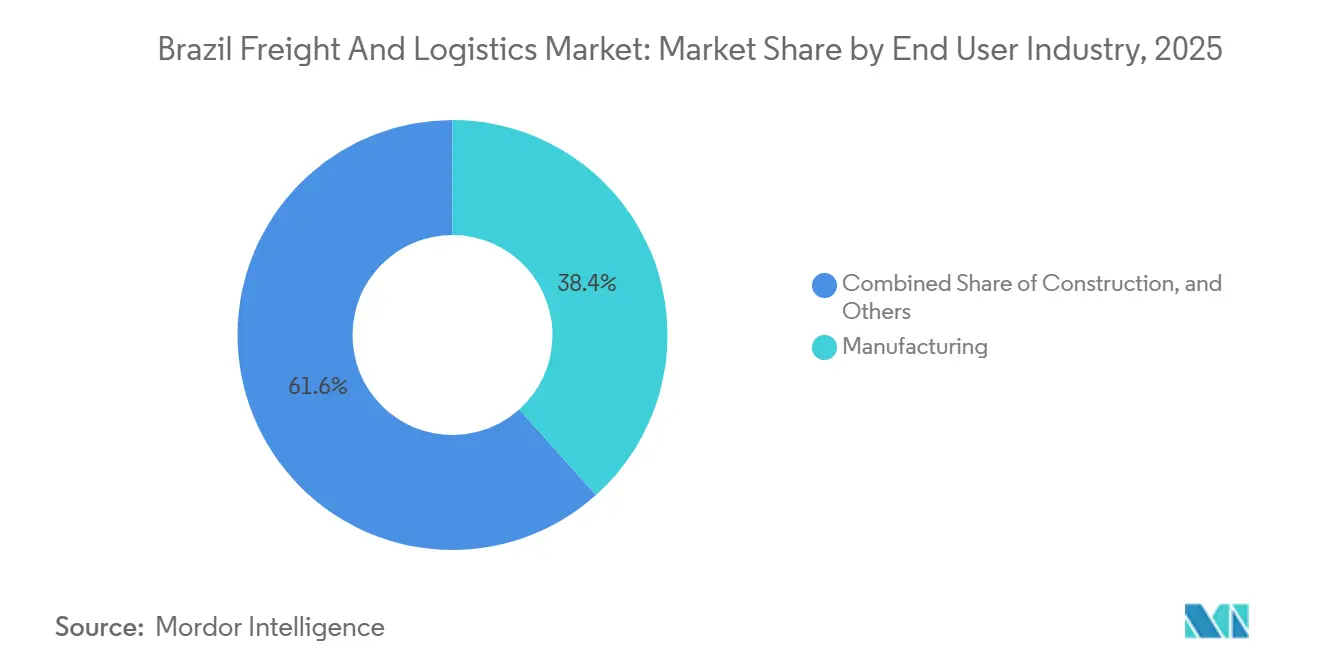
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2025 einen Marktanteil von 38,36 % am Markt für Fracht und Logistik in Brasilien, während E-Commerce und E-Einzelhandel mit 6,07 % die höchste prognostizierte CAGR bis 2031 verzeichneten.
- Nach Logistikfunktion hielt der Frachttransport im Jahr 2025 einen Marktanteil von 60,95 % am Markt für Fracht und Logistik in Brasilien, während KEP mit 5,42 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
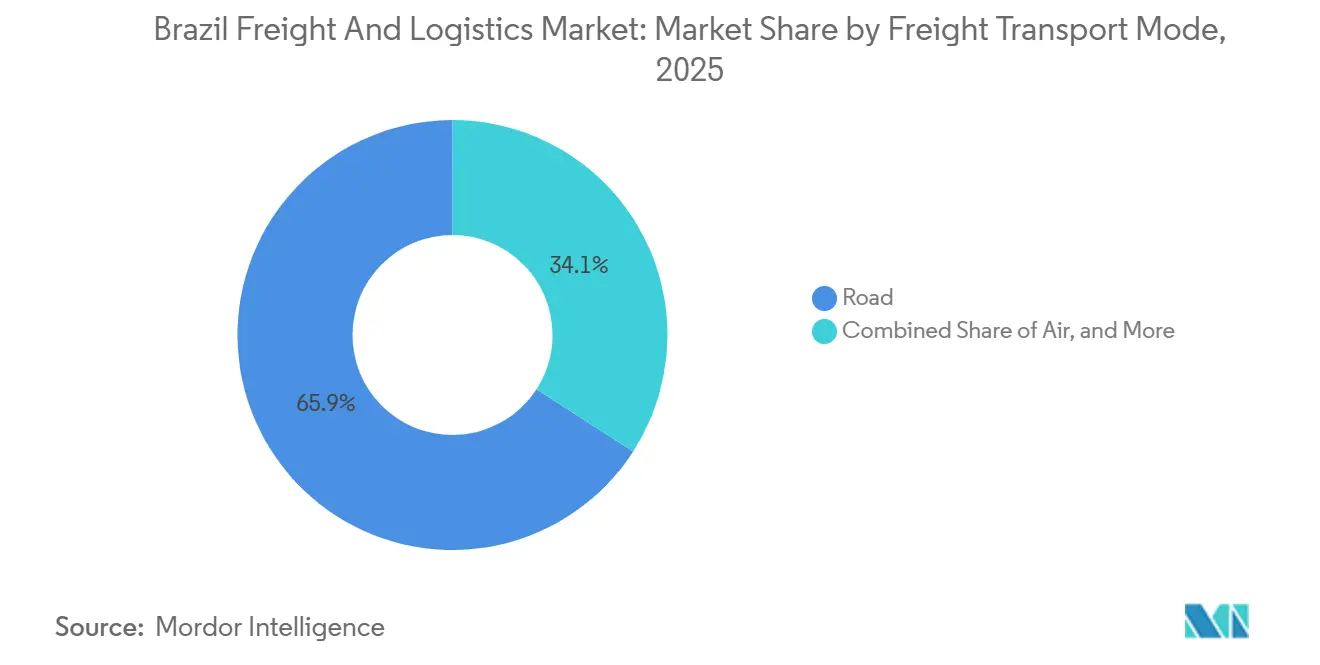
- Nach Frachttransportmodus hielt der Straßentransport im Jahr 2025 einen Anteil von 65,85 % an der Marktgröße für Fracht und Logistik in Brasilien, während Luftfracht mit 5,02 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
- Nach KEP-Ziel hielt die inländische KEP im Jahr 2025 einen Marktanteil von 64,10 % am Markt für Fracht und Logistik in Brasilien, während die internationale KEP mit 5,60 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
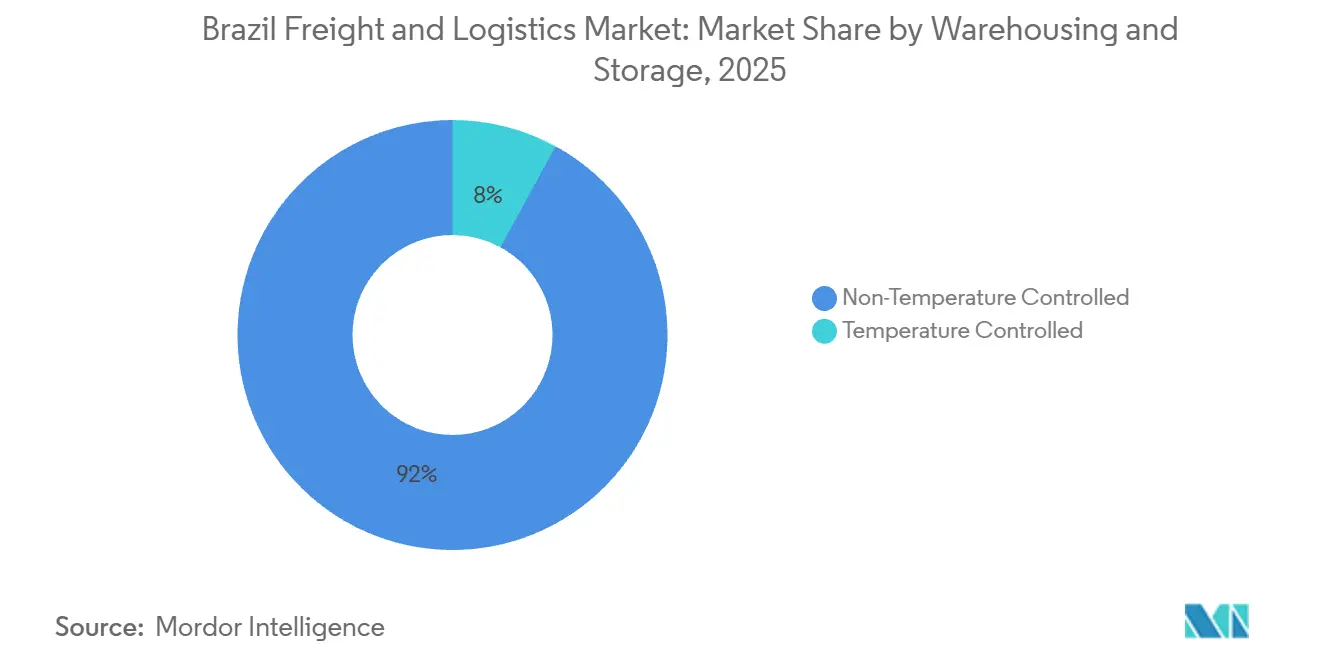
- Nach Temperaturkontrolle bei Lagerung und Einlagerung hielt die nicht temperaturgeführte Lagerung im Jahr 2025 einen Marktanteil von 92,05 % am Markt für Fracht und Logistik in Brasilien, während die temperaturgeführte Lagerung mit 4,93 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
- Nach Frachtspediteur-Modus hielten See- und Binnenwasserstraßen im Jahr 2025 einen Anteil von 73,60 % an der Marktgröße für Fracht und Logistik in Brasilien, während die Luftfrachtspedition mit 4,89 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Fracht und Logistik in Brasilien
Auswirkungsanalyse der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von E-Commerce-Fulfillment und Last-Mile-Lieferung | +1.1% | Südostbrasilien, Fortaleza, Recife und Curitiba | Kurzfristig (bis zu 2 Jahre) |
| Agrarmassenexport-Dynamik aus nördlichen und nordöstlichen Korridoren | +0.9% | Arco-Norte-Häfen, Mittlerer Westen, Matopiba und Nordosten | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Konzessionen für Transportinfrastruktur | +0.7% | National, mit kurzfristigen Gewinnen in São Paulo, Mato Grosso und Pernambuco | Mittelfristig (2–4 Jahre) |
| Industrielle Rückverlagerung und Neugestaltung der Automobillieferkette | +0.5% | Industrie-Hubs im Südosten und Nordosten, Bahia, São Paulo und Minas Gerais | Mittelfristig (2–4 Jahre) |
| Logistiknachfrage im Bergbau und Energiesektor aus neuen Produktionsfrontieren | +0.4% | Carajás-Korridor, Mittlerer Westen, Rio de Janeiro und Santos-Becken | Langfristig (4 Jahre oder mehr) |
| Digitale Frachtabgleichsplattformen und eingebettete Logistikfinanzierung | +0.3% | National, mit Aktivitäten in São Paulo, Campinas und Curitiba | Kurzfristig (bis zu 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von E-Commerce-Fulfillment und Last-Mile-Lieferung
Der brasilianische Online-Bruttoumsatz erreichte im Jahr 2026 50,4 Milliarden USD, ein Anstieg von 10,3 % gegenüber dem Vorjahr, und es kamen 21,9 Millionen Pakete hinzu. Mercado Livre betrieb Ende 2026 42 Verteilzentren in Brasilien, verglichen mit 28 im Jahr 2025. Amazon Brasilien erreichte im ersten Quartal 2026 300 Logistikzentren in allen Bundesstaaten, verglichen mit 250 im Jahr 2025. Diese Netzwerke erhöhen den Standard für Same-Day- und Next-Day-Lieferungen in dicht besiedelten städtischen Gebieten. Unabhängige Logistikbetreiber reagieren darauf, indem sie kleinere Fulfillment-Standorte in der Nähe städtischer Nachfragezentren ansiedeln. Der Markt für Fracht und Logistik in Brasilien weist daher einen größeren Anteil an Paketvolumen auf, das von Marktplatznetzwerken kontrolliert wird, während offene KEP-Anbieter stärker über Abdeckung und Preis konkurrieren.
Agrarmassenexport-Dynamik aus nördlichen und nordöstlichen Korridoren
Der Arco-Norte-Korridor wickelte im Jahr 2025 39,5 % der brasilianischen Sojabohnen- und Maisexporte ab, verglichen mit 16,6 % im Jahr 2009. Diese Verschiebung lenkt Getreideströme auf Schienen-, Fluss- und Hafeninfrastruktur in nördlichen und nordöstlichen Bundesstaaten um. Der Hafen von Santana meldete im Jahr 2025 einen Anstieg der über Binnenwasserstraßen beförderten Ladung um 35,5 %, während das Entladen von Sojabohnen um 63,2 % stieg.[2] Der Straßenzugang zum Umschlagterminal Miritituba im Bundesstaat Pará bleibt eine Einschränkung. Der Nationale Logistikplan 2050 erkennt ein erhebliches Nachfragewachstum auf diesen Korridoren an und umfasst Maßnahmen zur Unterstützung der multimodalen Integration. Betreiber, die Schienen-, Fluss- und Terminalzugang sichern, können Exporteure bedienen, die Alternativen zu südlichen Routen suchen.
Staatlich geförderte Konzessionen für Transportinfrastruktur
Der Nationale Logistikplan 2050 legt 112 operative Ziele für 31 Transportkorridore fest. Er bietet eine langfristige Grundlage für private und öffentliche Ausgaben für Frachtinfrastruktur. Die ANTT begann im März 2026 mit der Durchsetzung der CIOT-Anforderungen für den Straßengüterverkehr, was die formalen Compliance-Anforderungen für Spediteure erhöhte[3]. Konzessionsverlängerungen verbinden längere Betriebsrechte mit Investitionsverpflichtungen. MRS Logistica verlängerte seine Konzession für das Südostnetz bis 2056, was dem Netzwerk einen längeren Investitionshorizont verschafft. Der Markt für Fracht und Logistik in Brasilien profitiert von Projekten, die Kapazitäten hinzufügen und die Koordination zwischen Transportmodi verbessern.
Industrielle Rückverlagerung und Neugestaltung der Automobillieferkette
Investitionen in die Automobilfertigung in Brasilien unterstützen neue Logistikaktivitäten in Bahia und São Paulo. Jede neue Produktionsanlage schafft Nachfrage nach eingehenden Komponenten, der Verteilung von Fertigfahrzeugen und der Ersatzteillogistik. Das Programm „Neue Industrie Brasilien” priorisiert 25 Lieferketten zur Reduzierung der Importabhängigkeit. Tegma erwarb im September 2025 ein 200.000 Quadratmeter großes Logistikgelände in Camaçari zur Unterstützung des Automobilbetriebs. Diese Entwicklungen erweitern die Rolle der Kontraktlogistik im Markt für Fracht und Logistik in Brasilien.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und Lohnkosteninflation | -0.5% | National, insbesondere Santa Catarina, São Paulo und Paraná | Mittelfristig (2–4 Jahre) |
| Frachtdiebstahl und steigende Sicherheitskosten | -0.4% | Südostbrasilien, insbesondere São Paulo und Rio de Janeiro | Kurzfristig (bis zu 2 Jahre) |
| Hohe Straßenabhängigkeit und ungleichmäßige modale Integration | -0.3% | National, einschließlich BR-163, BR-116 und Zufahrtsstraßen zu Getreidekorridoren | Langfristig (4 Jahre oder mehr) |
| Zoll-, Steuer- und regulatorische Komplexität zwischen den Bundesstaaten | -0.3% | National, insbesondere São Paulo, Minas Gerais und Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel und Lohnkosteninflation
Die CNT berichtete, dass 65,1 % der Straßengüterverkehrsunternehmen im Jahr 2026 die Fahrerrekrutierung als ihre größte Herausforderung identifizierten, während 44,6 % offene Stellen hatten.[4] Der aktive Berufsfahrerpool sank im vergangenen Jahrzehnt von 5,5 Millionen auf 4,4 Millionen. Die Zahl der Rentner hat den Zustrom neuer Berufseinsteiger übertroffen. Die Internationale Straßentransportunion bezeichnete den brasilianischen Fahrermangel von 11 % im Jahr 2025 als strukturell. Fahrer machten 19,5 % der Betriebskosten im Straßengüterverkehr aus, während Kraftstoff 43,2 % ausmachte. Begrenzte Arbeitskräfteverfügbarkeit kann die Flottenauslastung verringern und Preiserhöhungen im Markt für Fracht und Logistik in Brasilien wahrscheinlicher machen.
Frachtdiebstahl und steigende Sicherheitskosten
Frachtdiebstahl verursachte im Jahr 2025 in Brasilien direkte Verluste von 156,5 Millionen USD, während die gemeldeten Vorfälle 8.570 betrugen, ein Rückgang von 16,7 % gegenüber 2024. Im ersten Halbjahr 2026 sank die Zahl der Vorfälle um 8,71 %, doch die Gesamtverluste stiegen um 12,27 %, da höherwertige Ladungen ins Visier genommen wurden. Der Südosten machte in diesem Zeitraum 77,2 % der nationalen finanziellen Verluste aus. Rio de Janeiro hielt mit 36,6 % den größten Anteil am nationalen Gesamtbetrag, vor São Paulo. Spediteure reagieren durch sicherere Routenführung, Sicherheitsausgaben und höhere Versicherungskosten. Diese Kosten belasten kleinere Straßenspediteure, die im Markt für Fracht und Logistik in Brasilien tätig sind, stärker.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Frachtratenkennzahlen
Trends bei Luftfrachtpreisen
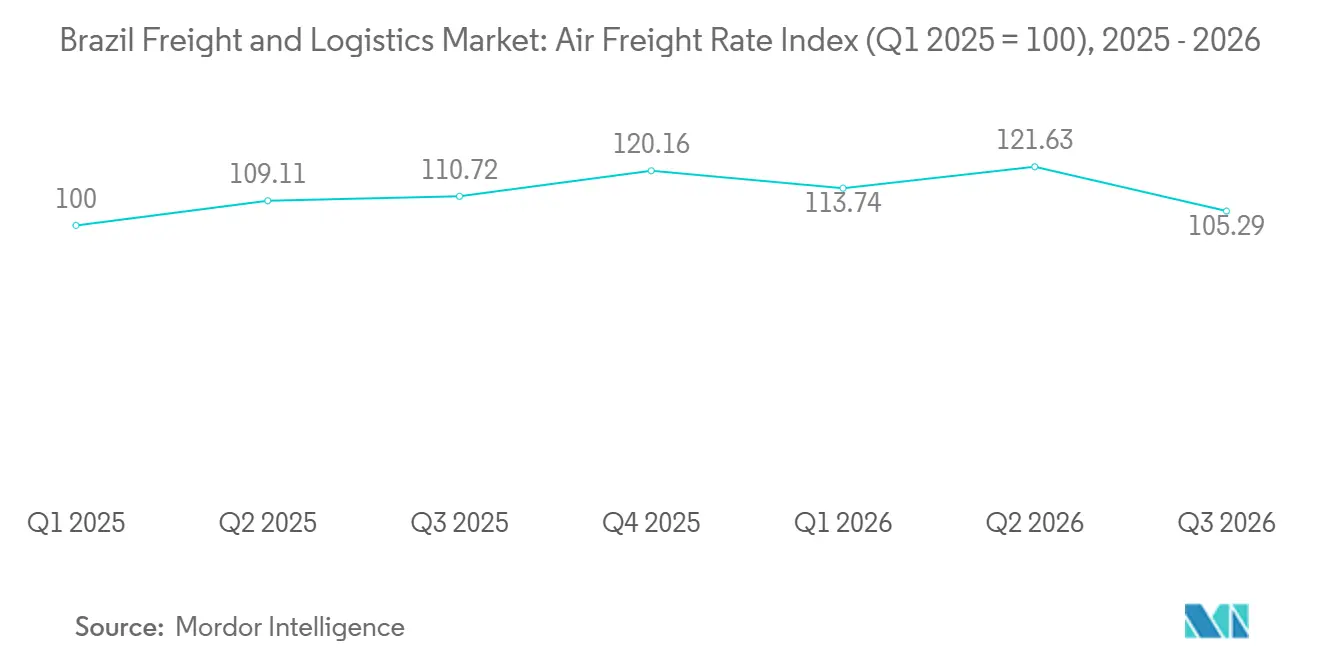
Die Luftfrachtpreise ab Guarulhos (GRU) gaben bis September 2026 nach, wobei die Trends je nach Ziel variierten. Die Strecke GRU–Miami, historisch der Premium-Korridor, sank von etwa 6,7 USD pro kg Mitte 2025 auf rund 4,7 USD pro kg bis September 2026. Die US-Zölle nach Abschnitt 301, die am 22. Juli 2026 in Kraft traten, reduzierten zeitkritische Exporte von Industriegütern und verderblichen Waren in die Vereinigten Staaten. Die Strecke GRU–Frankfurt blieb mit etwa 5,7 USD pro kg am stabilsten, gestützt durch eine konstante europäische Nachfrage nach Pharmazeutika und hochwertigen Agrar- und Lebensmittelprodukten.
Indien entwickelte sich zu einem wichtigen Wachstumsmarkt. Die Preise auf der Strecke GRU–Mumbai stiegen von etwa 3,3 USD pro kg im Januar 2025 auf einen Höchststand von etwa 6,6 USD pro kg im Juni 2026, bevor sie auf etwa 4,6 USD pro kg zurückgingen. Dieser Trend spiegelte die Bemühungen brasilianischer Exporteure wider, neue Ziele zu erschließen, als die nordamerikanische Nachfrage zurückging. Die Strecke GRU–Shanghai folgte einem moderateren Verlauf. Unterdessen sanken die GRU–Buenos-Aires-Preise bis September 2026, da Straßentransportalternativen und eine schwächere argentinische Importnachfrage die Erträge drückten.
Trends bei Seefrachtpreisen
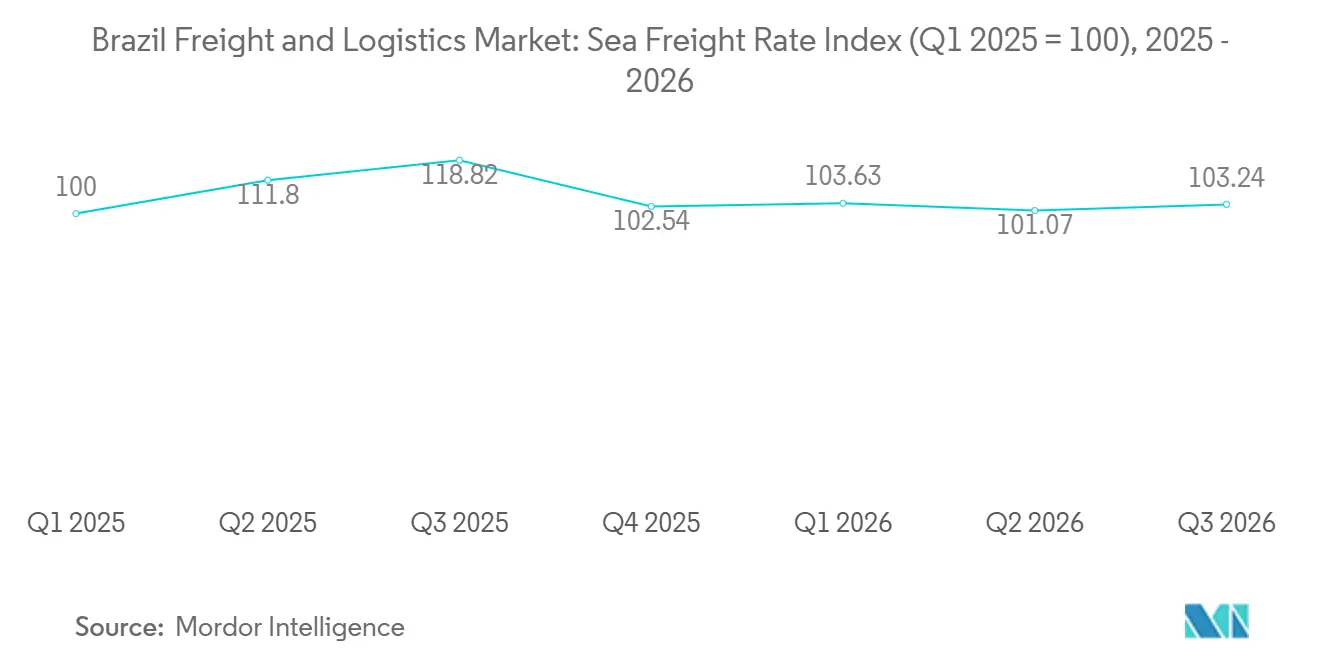
Die Exportstrecken ab Santos folgten deutlich unterschiedlichen Verläufen. Die transatlantischen Preise nach New York erreichten Mitte 2025 einen Höchststand von über 8.000 USD pro 40-Fuß-Container, bevor sie bis September 2026 auf etwa 4.800 USD zurückgingen, da brasilianische Verlader Ladung von US-Käufern umleiteten. Die Strecke Santos–Shanghai war die volatilste. Die Preise stiegen während des Sojabohnen-Exporthöhepunkts 2025 stark an, fielen dann stark ab, sanken Mitte 2026 erneut und erholten sich teilweise auf etwa 1.270 USD. Diese Bewegungen spiegelten chinesische Importzyklen und landwirtschaftliche Saisonalität wider.
Auch die europäischen Strecken gaben nach. Die Preise nach Hamburg erreichten im August 2025 einen Höchststand von über 5.400 USD, bevor sie auf etwa 2.900 USD sanken, während die Preise nach Rotterdam etwa 3.500 USD erreichten. Die Strecke Santos–Buenos Aires blieb die stabilste und spiegelte den konstanten Mercosur-Handel wider. Die Strecke Santos–Nhava Sheva (Indien) verzeichnete den höchsten Preis des Datensatzes im Jahr 2026 und erreichte im Juli etwa 5.250 USD inmitten eines Anstiegs brasilianischer Agrarexporte nach Indien, bevor sie auf etwa 2.600 USD zurückging.
Lieferkettenresilienz und Risiko
Wo Logistikkosten steigen
Brasiliens Logistikbelastung blieb mit etwa 15,5 % des BIP strukturell hoch, verglichen mit rund 11 % in den Vereinigten Staaten und 14 % in China. Drei Faktoren verstärkten diese Belastung. Diesel blieb der am stärksten exponierte Kostenfaktor. Die Preise stiegen Anfang 2026 aufgrund von Spannungen im Nahen Osten, während Brasilien weiterhin rund ein Viertel seines Dieselbedarfs importierte. Staatliche Entlastungsmaßnahmen blieben kurzlebig, und die Subvention vom September 2026 galt nur für 30 Tage. Frachtuntergrenzen sind an Kraftstoffpreisschwellen gekoppelt, sodass Dieselschocks die Verlader innerhalb von Wochen beeinflussen können. Infolgedessen ist die Kraftstoffvolatilität zu einer dauerhaften, regulatorisch verankerten Kostenvariable geworden. Hohe Zinssätze erhöhten die Haltekosten für Bestände im Transit und in Lagerhäusern.
Die Produktivitätsherausforderung
Der Straßentransport beförderte fast zwei Drittel der brasilianischen Inlandsfracht, doch nur ein begrenzter Anteil des Straßennetzes war asphaltiert, und ein noch kleinerer Anteil wurde im Rahmen von Konzessionsverträgen betrieben. Die Infrastrukturinvestitionen blieben weit unter dem Niveau, das Branchenverbände für notwendig hielten. Infolgedessen sahen sich die Betreiber auf wichtigen Getreide- und Konsumgüterkorridoren mit höheren Fahrzeugbetriebskosten und langsameren Transitzeiten konfrontiert.
Im Hafen von Santos wuchs der Durchsatz weiter, während die Terminals nahezu an ihrer Kapazitätsgrenze betrieben wurden. Die Auktion für Tecon Santos 10 blieb ins Stocken geraten, und eine gerichtliche Anordnung setzte die Vertiefungsarbeiten am Fahrwasser aus. Private Betreiber erweiterten die Kapazitäten eigenständig, während das Tunnelprojekt Santos–Guarujá darauf abzielte, den Engpass im Oberflächentransport zu beheben. Auch die digitale Akzeptanz blieb begrenzt. Während die meisten Unternehmen generative KI für Routineaufgaben nutzten, hatten nur wenige Fortschritte bei autonomen und prädiktiven Anwendungen erzielt, vor allem weil schlechte Datenqualität eine wesentliche Einschränkung darstellte.
Die Kräfte, die globale Lieferketten neu schreiben
Die US-Zölle lenkten brasilianische Frachtströme um. Exporteure beschleunigten Luftsendungen vor dem Stichtag im Juli 2026, während Seefrachtverlader, die eine Ankunft vor dem Stichtag nicht garantieren konnten, Abfahrten aussetzten und den Betrieb in Santos vorübergehend störten. Langfristig absorbierten China und andere asiatische Märkte die aus den Vereinigten Staaten verdrängten Volumina, was die Santos–Asien-Auslastung erhöhte und gleichzeitig die Aktivität auf US-gebundenen Korridoren verringerte. Die im vorherigen Abschnitt beschriebene Preisdivergenz spiegelte diese Verschiebungen wider.
Die Infrastrukturpolitik reagierte auf diese Herausforderungen. Der Nationale Logistikplan (PNL) 2050 zielt auf umfangreiche Investitionen ab, hauptsächlich aus privaten Quellen, wobei modussspezifische Pläne bis Ende 2026 fertiggestellt werden sollen. Die Ferrogrão-Eisenbahn, die im Mai 2026 vom Obersten Gericht genehmigt wurde, soll Getreidevolumina in Richtung nördlicher Häfen verlagern und die Abhängigkeit von Santos verringern. Der Baubeginn ist jedoch vor 2028–2029 unwahrscheinlich. Die Politik „Neue Industrie Brasilien” fördert auch die inländische Beschaffung und Automatisierung. Für Betreiber erfordert Resilienz diversifizierte Strecken und Häfen sowie die Planung für regulierte Kostenuntergrenzen.
Wandel der Logistiklandschaft
Wie sich Verbrauchererwartungen auf die Logistik auswirken
Marktplätze fungieren in Brasilien zunehmend als faktische Logistikversorger. Mercado Livre, Amazon, Magalog und Shopee haben Fulfillment-Netzwerke aufgebaut, die mit denen dedizierter Drittlogistikdienstleister (3PL) konkurrieren. Diese Plattformen haben die Lieferung innerhalb von 48 Stunden als Basisstandard etabliert, während Same-Day- und Sub-Stunden-Lieferdienste in Großstädten expandieren. Amazon Now, das im März 2026 gestartet wurde, bietet Lebensmittellieferungen in als wenig wie 15 Minuten von Mikro-Verteilzentren aus an. Frische und gefrorene Produkte erhöhen die Stückkosten, da sie geschultes Personal und geprüfte Last-Mile-Partner erfordern.
Marktplätze machen den Großteil des brasilianischen digitalen Umsatzes aus. Ihre Sendungsdichte ermöglicht es ihnen, Logistikkapazitäten zu finanzieren, die eigenständige Händler nicht replizieren können. Unabhängige 3PL-Anbieter müssen sich daher auf Schwergüter, B2B-Nachschub und grenzüberschreitende Logistik spezialisieren oder als Kapazitätspartner für größere Plattformen agieren.
Die letzte Meile gewinnen
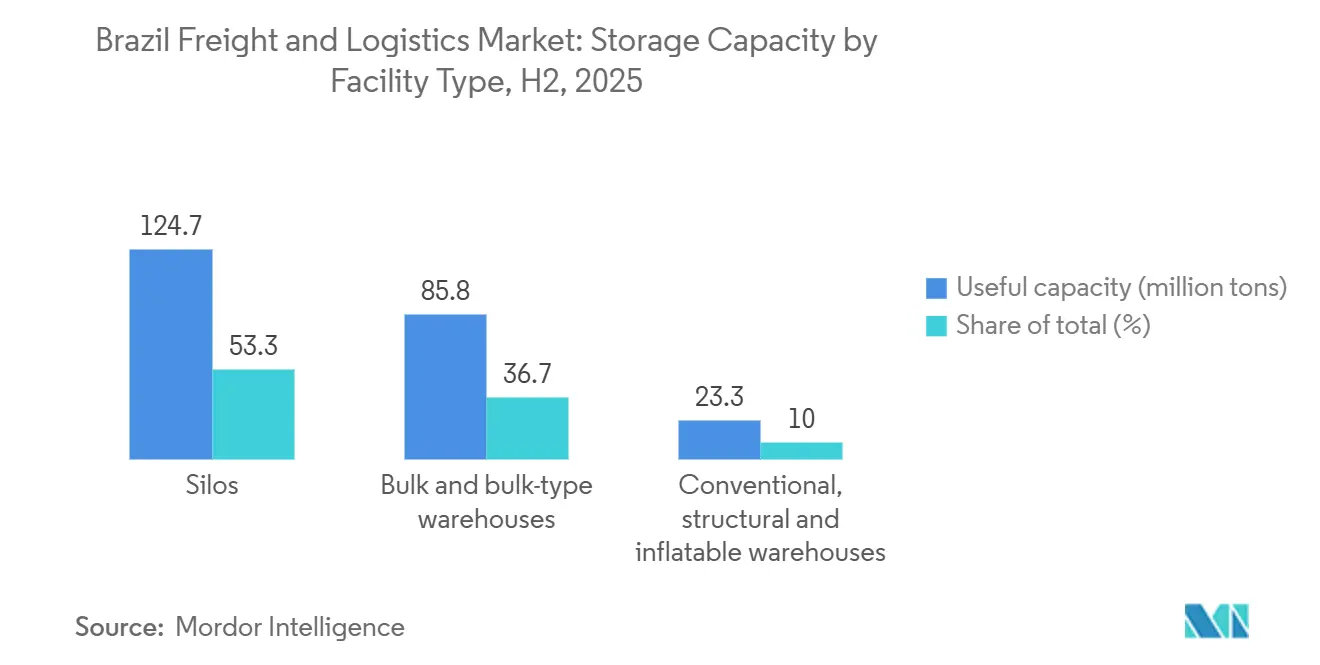
Moderne Lagerkapazitäten, E-Commerce-Umsätze und Last-Mile-Nachfrage bleiben in Brasiliens Südostregion konzentriert. Der Süden und Südosten halten 34,1 % bzw. 32,2 % der konventionellen Lagerkapazität. Der Mittlere Westen hält 60,6 % der Schüttgutlagerung, und der Süden hält 42,7 % der Silokapazität. Die Lieferkosten sind für die rund 40 % des Konsums außerhalb der Region strukturell höher. Regionale Betreiber, die kleinere Fulfillment-Knoten, Abgabe- und Abholnetzwerke (PUDO) und Crowd-Shipping kombinieren, können Händler in Gebieten bedienen, in denen große Plattformen noch keine ausreichende Lieferdichte erreicht haben. Die PUDO-Akzeptanz bei kleinen und mittleren Unternehmen (KMU) stieg im ersten Halbjahr 2026 stark an, da kleinere Händler das Modell nutzten, um die Lieferökonomie zu verbessern. Die Steuerreform hin zu einer einheitlichen Mehrwertsteuer könnte zusätzlichen Kostendruck auf Last-Mile- und B2C-Lieferungen ausüben, wo die Margen für Same-Day-Lieferungen bereits dünn sind.
Brasiliens Lagerinfrastruktur ist nach wie vor primär auf die Produktion und nicht auf den Konsum ausgerichtet. Silos machen etwas mehr als die Hälfte der landwirtschaftlichen Lagerkapazität des Landes aus, während Schüttgutlager mehr als ein Drittel und konventionelle Lager nur etwa ein Zehntel ausmachen. Infolgedessen stellen private Betreiber und Marktplatzplattformen weitgehend die städtische Fulfillment-Kapazität bereit. Die Kühlkettenlogistik stellt ein paralleles Wachstumssegment dar. Die Kapazitäten expandieren, angetrieben durch die Nachfrage aus Lebensmittel-, Agrarwirtschafts- und Pharmabereichen. Allerdings bleiben die Volatilität der Stromkosten und die Abschaffung von Kältemitteln mit hohem Treibhauspotenzial die primären Herausforderungen des Sektors. Die Kühlcontainerinfrastruktur in Häfen wird in Rio Grande, Paranaguá und Fortaleza ausgebaut.
Den Aufbau der nächsten Generation von Lieferketten
Die Technologieakzeptanz bleibt uneinheitlich, wobei die Datenqualität und nicht die Technologiekosten die primäre Einschränkung darstellen. Unternehmen, die zunächst die Datenintegration verbessern, werden wahrscheinlich überproportionale Renditen aus KI-Investitionen erzielen. Unternehmensführer bleiben dem Markt voraus. Amazon Brasilien nutzt cloudbasierte Netzwerkoptimierung in allen 27 Bundesstaaten, während integrierte Planungs- und Ausführungsökosysteme bei mittelgroßen und großen Unternehmen an Bedeutung gewinnen. Anforderungen an Umwelt, Soziales und Unternehmensführung (ESG), einschließlich jener im Zusammenhang mit der COP30, machen Emissions- und Kreislaufwirtschaftskennzahlen bei der Lieferantenauswahl ebenfalls wichtiger.
Physische Investitionen unterstützen diesen Übergang. PNL 2050, das Schienenkonzessionsprogramm, die Modernisierung der Baixada-Santista-Bahn und die Automatisierungsfinanzierung im Rahmen von „Neue Industrie Brasilien” unterstützen ein stärker automatisiertes und besser vernetztes Logistiknetzwerk. Steuerreform-Compliance-Systeme von TOTVS und SAP werden für mittelgroße und große Unternehmen ebenfalls zunehmend wichtiger.
Segmentanalyse
Nach Endverbraucherbranche: Fertigungsmaßstab trifft auf E-Commerce-Geschwindigkeit
Die Fertigung hielt im Jahr 2025 einen Marktanteil von 38,36 % am Markt für Fracht und Logistik in Brasilien. Automobil-, Lebensmittel- und Getränke-, Chemie- und Zellulose-Lieferketten nutzen dedizierte Kontraktlogistik, da sie regelmäßige und spezialisierte Transporte erfordern. JSL reorganisierte seine Dienstleistungen im Jahr 2025 rund um JSL Dedicated Services, Intralog und JSL Digital. Die Struktur spiegelt den Bedarf an separaten Lösungen wider, die interne Logistik, Transport und Endverteilung umfassen. Bauwesen, Groß- und Einzelhandel generieren ebenfalls Straßen- und Lagervolumen. Öl, Gas, Bergbau und Steinbruch erfordern spezialisierte Handhabung, Schwerlastkapazitäten und Zugang zu spezifischen Korridoren.
E-Commerce und E-Einzelhandel verzeichnen mit 6,07 % bis 2031 die schnellste prognostizierte CAGR. Kleine und mittlere Händler verzeichneten im Jahr 2025 ein Paketsendungswachstum von 77 %. Die breitere Händlerbasis erhält Zugang zu nationalen Paketnetzwerken über die größten Marktplatzplattformen hinaus. Correios und AliExpress unterzeichneten im Mai 2026 ein Memorandum über Sendungsverfolgung, Lieferdigitalisierung und integrierte Logistikdienstleistungen. Landwirtschaft, Fischerei und Forstwirtschaft bleiben saisonale Nachfragequellen. Ihre Volumina sind zunehmend mit multimodalen Getreidekorridoren verknüpft, da sich die Exportinfrastruktur entwickelt.

Nach Logistikfunktion: Frachttransport dominiert das Volumen, KEP beansprucht das Wachstum
Der Frachttransport hielt im Jahr 2025 einen Anteil von 60,95 % an der Marktgröße für Fracht und Logistik in Brasilien. Sein Umfang spiegelt Rohstoffexporte und die zentrale Rolle des Straßengüterverkehrs in der inländischen Distribution wider. Frachtspedition, Lagerung und Einlagerung sowie sonstige Dienstleistungen decken die verbleibenden Serviceanforderungen ab. Das Nationale Sekretariat für Wasserstraßen und Schifffahrt meldete im Jahr 2025 ein Wachstum des Wasserstraßentransports von 12,4 % und 223 Millionen Tonnen, die über Kabotage befördert wurden. Das BR-do-Mar-Rahmenwerk wurde im Juli 2025 reguliert und unterstützt den Kabotage-Wettbewerb und die Verfügbarkeit von Schiffen. Eine stärkere Nutzung von See- und Wasserstraßen kann den Mix aus Speditions- und Transporterlösen verändern.
KEP verzeichnet mit 5,42 % von 2026 bis 2031 die stärkste prognostizierte CAGR. B2C-Paketvolumina und Peer-to-Peer-Sendungen unterstützen dieses Ergebnis. Die Lagernachfrage spiegelt auch einen Mangel an Kühlkettenkapazitäten wider. Brasilien verfügte über 25,8 Millionen Kubikmeter Kühlkapazität in 408 Einrichtungen, und der Kühllogistiksektor plante für 2026 eine Kapazitätserweiterung von 4,5 %. Sonstige Dienstleistungen umfassen Retourenlogistik, Zollabfertigung und Mehrwerthandhabung. Höhere Retourenvolumina und Anforderungen an die Pharmaverteilung unterstützen die Nachfrage nach diesen Dienstleistungen.
Nach Frachttransportmodus: Straßendominanz, Luft als aufkommender Wertträger
Der Straßentransport hielt im Jahr 2025 einen Marktanteil von 65,85 % am Markt für Fracht und Logistik in Brasilien. Der Straßengüterverkehr beförderte nahezu 65 % der inländischen Fracht, während fast 78 % des Straßennetzes unbefestigt blieben. Diese Abhängigkeit beeinträchtigt die Zuverlässigkeit und die Betriebskosten. Die Schiene beförderte im Jahr 2025 555,5 Millionen Tonnen, verglichen mit 493,8 Millionen Tonnen im Jahr 2019. Rumo nahm im dritten Quartal 2026 den kommerziellen Betrieb auf der ersten Phase seiner Mato-Grosso-Eisenbahn auf und fügte 10 Millionen Tonnen Jahreskapazität hinzu. Pipelines, Schiene und Wasserstraßen bleiben für spezifische Rohstoffkorridore wichtig.
Luftfracht verzeichnet mit 5,02 % bis 2031 die schnellste prognostizierte CAGR. Der Bedarf an schnellen Lieferungen in Sekundärstädten unterstützt Luftfracht für E-Commerce-Bestellungen. Technologieprodukte, Automobilkomponenten und Pharmazeutika unterstützen ebenfalls Premium-Luftdienste. Azul Logistica startete eine direkte Frachtflugverbindung zwischen Campinas und Lima und plant, seine dedizierte Frachtflotte bis Ende 2027 von 2 auf 6 Flugzeuge zu erweitern. Die ANAC regelt das internationale Luftfrachtrouting und die Transitabfertigung. Der Frachtumschlag über Guarulhos und Viracopos ohne formalen Eintritt in Brasilien verleiht diesen Flughäfen eine breitere regionale Rolle.
Nach KEP-Ziel: Inländische Größe, internationale Beschleunigung
Die inländische KEP hielt im Jahr 2025 einen Anteil von 64,10 % an der Marktgröße für Fracht und Logistik in Brasilien. Marktplatz-Liefernetzwerke und die Beteiligung kleiner Unternehmen an Paketdiensten unterstützen ihren Umfang. Plattformen verlagern mehr Last-Mile-Aktivitäten in ihre eigenen Logistiknetzwerke. Dies reduziert die offene Chance für unabhängige KEP-Spediteure, auch wenn die gesamten Paketvolumina zunehmen. Loggi erreichte im Jahr 2025 18 Bundesstaaten und 194 Städte, verglichen mit 12 Bundesstaaten und 90 Städten im Jahr 2024. Außerdem wurden die Abholpunkte von 1.000 auf 1.700 erhöht.
Die internationale KEP verzeichnet mit 5,60 % bis 2031 die schnellste prognostizierte CAGR. Grenzüberschreitende E-Commerce-Importe und -Exporte von Verarbeitungsgütern, Agrar- und Lebensmittelprodukten sowie gefertigten Komponenten unterstützen das Segment. Das Memorandum von Correios und AliExpress konzentriert sich auf die Verfolgung und Digitalisierung von Importlieferungen. FedEx verpflichtete sich im September 2026 zu 15 Millionen USD für 34 neue Einrichtungen in Brasilien. Das Programm umfasst neue Standorte und Erweiterungen in Cajamar und Jaboatão dos Guararapes. Diese Investitionen erhöhen die Bodenkapazität für grenzüberschreitende Pakete.
Nach Lagerung und Einlagerung: Temperaturgeführte Kühlkette schließt die Lücke
Die nicht temperaturgeführte Lagerung hielt im Jahr 2025 einen Marktanteil von 92,05 % am Markt für Fracht und Logistik in Brasilien. Umgebungseinrichtungen bedienen Trockenwaren, Automobilkomponenten und Industriegüter. Der Leerstand bei Kühllagern in São Paulo verringerte sich und förderte Projekte in Campinas und Curitiba. Niedrigere Grundstückskosten und eine stabilere Strominfrastruktur machen diese Städte zu nützlichen Sekundärstandorten. Brasilien verfügt über eine große Kühlkettenbasis aufgrund seiner Lebensmittelexporte und Pharmaverteilungsanforderungen. Der Kühllogistiksektor verzeichnete in den letzten Jahren eine jährliche Wachstumsrate von 10,5 %.
Die temperaturgeführte Lagerung verzeichnet mit 4,93 % bis 2031 die schnellste prognostizierte CAGR. Pharmazeutische Anforderungen, Hygienestandards und gekühlte Lebensmittellieferungen unterstützen die Nachfrage. Conab identifizierte ein Defizit von 15,9 Millionen Tonnen bei der statischen Lagerkapazität gegenüber der Getreideersteprognose von 218,2 Millionen Tonnen. Dieser Engpass kann während der Ernteperioden Nachfrage nach spezialisierter Überlaufkapazität erzeugen. ANVISA-Standards gelten für pharmazeutische Kühlketten. MAPA-Lebensmittelsicherheitsprotokolle erfordern ebenfalls eine validierte Temperaturkontrolle und Dokumentation der Lieferkette.
Nach Frachtspediteur-Modus: Seedominanz, Luft gewinnt Marktanteile
See- und Binnenwasserstraßen hielten im Jahr 2025 einen Anteil von 73,60 % an der Marktgröße für Fracht und Logistik in Brasilien. Containerschifffahrt und Flüssiggut unterstützen diese Position im brasilianischen Außenhandel. Eisenerz, Sojabohnen, Mais, Zucker, Rohöl und andere Exportrohstoffe eignen sich für den Seetransport. DP World und Maersk unterzeichneten eine langfristige Vereinbarung zur Ausweitung der Seedienstleistungen im Hafen von Santos. DP World zielte durch eine Erweiterung im Wert von 83,3 Millionen USD auf eine Kapazität von 1,7 Millionen TEU bis Ende 2026 ab.
Die Luftfrachtspedition verzeichnet mit 4,89 % bis 2031 die schnellste prognostizierte CAGR. Pharmazeutische und temperatursensible Gesundheitsfracht stellen eine wichtige Nachfragequelle dar. DHL und SkyCell führten 2025 und 2026 einen temperaturgeführten Containerdienst von einer Einrichtung in der Nähe von Guarulhos ein. UPS erweiterte seinen UPS-Premier-Gold-Service im Jahr 2025 auf Brasilien für zeitkritische Gesundheitssendungen. Diese Dienste nutzen die Überwachung auf Paketebene, um empfindliche Ladung zu schützen. Sie unterstützen auch höherwertige Speditionsaktivitäten als Oberflächenalternativen.
Geografische Analyse
Der Südosten bleibt die Kernbetriebsregion für den Markt für Fracht und Logistik in Brasilien, wobei São Paulo zentral für Lagerung, Distribution und interregionalen Transport ist. Der Korridor São Paulo, Rio de Janeiro, Minas Gerais und Espírito Santo trägt einige der intensivsten Frachtströme des Landes. Der Leerstand bei Kühllagern in São Paulo lag im Jahr 2025 unter 3 %, was auf Kapazitätsdruck hindeutet. DHL Supply Chain eröffnete im April 2026 Verteilzentren in Cajamar und Brasília und erweiterte damit sein Fulfillment-Netzwerk auf 5 brasilianische Einrichtungen. Das Bundesstraßenbudget 2026 wies 2,1 Milliarden USD für Autobahnen zu, was 65 % der Ausgaben für Transportinfrastruktur entspricht.
Der Mittlere Westen und der Arco-Norte-Korridor bilden die am stärksten wachsende Geografie für Getreideexporte und Eisenbahnentwicklung. Mato Grosso ist über die erste Phase von Rumos Eisenbahn, die im dritten Quartal 2026 den Betrieb aufnahm, mit dem Hafen von Santos verbunden. Der Nordkorridor verzeichnete im Jahr 2025 15 Milliarden Tonnen-Nutzkilometer, ein Anstieg von 4,1 % gegenüber dem Vorjahr. Die Matopiba-Frachtvolumina durch den Nordkorridor wuchsen von 5,6 Milliarden Tonnen-Nutzkilometern im Jahr 2016 auf 15 Milliarden im Jahr 2025. Neue Umschlagterminals und intermodale Verbindungen folgen dieser Bewegung. Dieses Gebiet bietet dem Markt für Fracht und Logistik in Brasilien eine zusätzliche Exportroute über die traditionellen südlichen Gateways hinaus.
Die Südregion verfügt über wichtige Exportinfrastruktur in Paranaguá und Rio Grande. Maersk erweiterte im April 2026 Depots in Rio Grande und Paranaguá, darunter eine 70.000 Quadratmeter große Mehrzweckanlage in Rio Grande. Der Nordosten gewinnt für die maritime und E-Commerce-Distribution an Bedeutung. Maersk begann im September 2026 den Betrieb bei APM Terminals Suape. Shopee eröffnete im Jahr 2026 Verteilzentren in Vitória, Curitiba und Fortaleza mit einer Kapazität für mehr als 700.000 tägliche Bestellungen. Kuehne+Nagel ist in 8 Städten in 7 nordöstlichen Bundesstaaten tätig und bedient mehr als 600 Gemeinden. Diese Investitionen verbessern die Abdeckung in Standorten, die bisher über weniger private Logistikinfrastruktur verfügten.
Wettbewerbslandschaft
Marktstruktur und Wettbewerbspositionierung
Der Markt für Fracht und Logistik in Brasilien bleibt hochgradig wettbewerbsintensiv und fragmentiert, wobei globale Integratoren, inländische anlagenintensive Spediteure, marktplatzeigene Netzwerke, Schienen- und Hafenbetreiber sowie Spezialanbieter unterschiedliche Kundenanforderungen bedienen. DHL Group und FedEx führen in Ressourcen und Technologie, während inländische Unternehmen wie Braspress und Gafor maßgeschneiderte regionale Dienstleistungen betonen. DSV, einschließlich DB Schenker, Kuehne+Nagel und UPS, konkurrieren um multinationale Konten, internationale Expressdienste und Frachtspediteurverträge, während DHL Group der größte Kontraktlogistikanbieter in Brasilien bleibt. Inländische Betreiber halten starke Positionen in der Straßenverteilung und regionalen Abdeckung: Braspress bietet Stückgut-Abdeckung (LTL) in allen brasilianischen Bundesstaaten und Gemeinden; JSL und Tegma konkurrieren in Kontraktlogistik und Straßentransport; und Loggi, Jadlog und Correios bleiben bedeutend im Express- und Paketliefersegment. MRS und Rumo betreiben Schienennetzwerke, während DP World ein wichtiger Terminalbetreiber im Hafen von Santos im Rahmen eines Konzessionsmodells ist. Regulatorische Änderungen, einschließlich der erweiterten obligatorischen Anforderungen an den Frachtbeförderungsoperations-Identifikationscode (CIOT) und der automatischen Frachtversicherungsverifizierung, die im Juli 2026 in Spediteur-Registrierungsworkflows eingeführt wurden, begünstigen organisierte, digital integrierte Spediteure gegenüber informellen Betreibern.
Spezialisierte Fähigkeiten und technologiegetriebener Wettbewerb
Der Wettbewerb konzentriert sich zunehmend auf Spezialisierung, Netzwerkdichte und Technologie statt allein auf die Flottengrößen. Hohe Logistikkosten, regulierte Frachtuntergrenzen und knappe Margen belohnen weiterhin Betreiber, die die Anlagenauslastung und Servicequalität verbessern. Braspress betreibt einen großen Hub in Guarulhos und eine Flotte von mehr als 3.300 Lastkraftwagen, was die erforderlichen Anlageinvestitionen für den Wettbewerb im nationalen Stückgutverkehr verdeutlicht. Braspress Air Cargo nahm im Mai 2025 den Betrieb auf, und Jadlog erweiterte die Kapazitäten durch ein neues Logistikzentrum im Mai 2026. Die Kühlkettenlogistik bleibt ein Segment mit hohen Eintrittsbarrieren aufgrund des Bedarfs an validierter temperaturgeführter Kapazität, wobei energieeffiziente Einrichtungen angesichts hoher Stromkosten und Kältemittelvorschriften einen Vorteil bieten. Betreiber konkurrieren auch über Hafen- und Terminalkapazitäten, einschließlich der Erweiterung von DP World in Santos, der Kühlcontainerkapazität von Maersk in Inlandsdepots in Rio Grande und Paranaguá sowie des geplanten Terminals in Fortaleza. Technologie ist ein weiterer Differenzierungsfaktor: Amazons cloudbasierte Netzwerkoptimierung in allen 27 brasilianischen Bundesstaaten bietet einen Unternehmensmaßstab, während Anbieter, die Datenintegration, Lieferkettentransparenz, KI-gestützte Routenoptimierung und digitale Kontrollturmfähigkeiten verbessern, höherwertige Konten sichern können.
Fulfillment-Evolution und strategische Differenzierung
Marktplatzkontrollierte Fulfillment-Netzwerke bleiben der größte strukturelle Druck auf unabhängige Logistikdienstleister. Mercado Livre, Amazon, Magalog und Shopee betreiben Fulfillment-Center, Cross-Docking-Hubs und Last-Mile-Lieferbasen, die direkt mit dedizierten Drittlogistikdienstleistern (3PL) konkurrieren, einschließlich ultraschneller und Sub-Stunden-Lieferdienste in Großstädten. Diese Netzwerke behalten erhebliche Standard-E-Commerce-Paketvolumina und lenken unabhängige Anbieter in Richtung Schwer- und Sperrgüter, Business-to-Business-Nachschub (B2B), grenzüberschreitende Ströme, Kühlkettenlogistik und Regionen außerhalb Südostbrasiliens. Infrastrukturprojekte, einschließlich des Nationalen Logistikplans 2050 (PNL 2050), Ferrogrão, der Modernisierung der Baixada-Santista-Bahn und Kapazitätserweiterungen im Hafen von Santos, unterstützen Betreiber, die entlang asiengebundener Exportkorridore und im nördlichen Hafensystem positioniert sind. Der Markt erlebt weiterhin eine Konsolidierung in der Straßenlogistik, Investitionen in Kühlketten- und Last-Mile-Kapazitäten sowie Partnerschaften zwischen E-Commerce-Plattformen und Luftfrachtbetreibern. Infolgedessen verlagert sich Brasiliens Wettbewerbsvorteil hin zu Serviceintegration, regulatorischer Bereitschaft und spezialisierter Kapazität, während plattformeigene Netzwerke hochvolumige Verbraucherlieferungen dominieren und unabhängige sowie globale Anbieter in integrierten, höherwertigen Logistiksegmenten konkurrieren.
Branchenführer im Bereich Fracht und Logistik in Brasilien
-
A.P. Moller - Maersk
-
DHL Group
-
FedEx
-
JSL SA
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: MRS Logistica unterzeichnete eine Vereinbarung im Wert von 254 Millionen USD mit Wabtec über Hochleistungslokomotiven, Ersatzteile und Wartungsdienstleistungen bis 2032.
- September 2026: FedEx verpflichtete sich zu 15 Millionen USD für die Erweiterung seines Brasilien-Netzwerks durch 34 neue Einrichtungen, darunter neue Servicezentren und Erweiterungen in Cajamar und Jaboatão dos Guararapes.
- August 2026: Maersk begann den Betrieb bei APM Terminals Suape in Pernambuco über Aliança-Dienste.
- Juli 2026: MRS Logistica und Vale unterzeichneten eine 15-jährige Schienenfrachtvereinarung über Eisenerz, Pellets und Derivate zwischen Dezember 2026 und Dezember 2041.
Berichtsumfang des Marktes für Fracht und Logistik in Brasilien
Landwirtschaft, Fischerei und Forstwirtschaft, Bauwesen, Fertigung, Öl und Gas, Bergbau und Steinbruch, Groß- und Einzelhandel, Sonstige sind als Segmente nach Endverbraucherbranche abgedeckt. Kurier-, Express- und Paketdienste (KEP), Frachtspedition, Frachttransport, Lagerung und Einlagerung sind als Segmente nach Logistikfunktion abgedeckt.| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbrüche |
| Groß- und Einzelhandel |
| Sonstige |
| Kurier-, Express- und Paketdienste (CEP) | Nach Zieltyp | Inland |
| International | ||
| Spedition | Nach Transportart | Luft |
| See und Binnenwasserstraßen | ||
| Sonstige | ||
| Gütertransport | Nach Transportart | Luft |
| Pipelines | ||
| Schiene | ||
| Straße | ||
| See und Binnenwasserstraßen | ||
| Lagerhaltung und Lagerung | Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | ||
| Sonstige Dienstleistungen | ||
| Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft | ||
| Bauwesen | |||
| Fertigung | |||
| Öl und Gas, Bergbau und Steinbrüche | |||
| Groß- und Einzelhandel | |||
| Sonstige | |||
| Logistikfunktion | Kurier-, Express- und Paketdienste (CEP) | Nach Zieltyp | Inland |
| International | |||
| Spedition | Nach Transportart | Luft | |
| See und Binnenwasserstraßen | |||
| Sonstige | |||
| Gütertransport | Nach Transportart | Luft | |
| Pipelines | |||
| Schiene | |||
| Straße | |||
| See und Binnenwasserstraßen | |||
| Lagerhaltung und Lagerung | Nach Temperaturkontrolle | Nicht temperaturgeführt | |
| Temperaturgeführt | |||
| Sonstige Dienstleistungen | |||
Marktdefinition
- Landwirtschaft, Fischerei und Forstwirtschaft (LFF) - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der LFF-Branchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit dem Anbau von Kulturpflanzen, der Haltung von Tieren, der Holzernte, dem Fischfang und dem Fang anderer Tiere aus ihrem natürlichen Lebensraum sowie der Erbringung damit verbundener Unterstützungsleistungen beschäftigt sind. Hierbei spielen Logistikdienstleister (LDL) eine entscheidende Rolle bei Beschaffungs-, Lagerungs-, Handhabungs-, Transport- und Vertriebsaktivitäten für den optimalen und kontinuierlichen Fluss von Betriebsmitteln (Saatgut, Pestizide, Düngemittel, Ausrüstung und Wasser) von Herstellern oder Lieferanten zu den Produzenten und den reibungslosen Fluss der Erzeugnisse (Produkte, Agraргüter) zu Distributoren/Verbrauchern. Dies umfasst sowohl temperaturgeführte als auch nicht temperaturgeführte Logistik, je nach Bedarf und Haltbarkeit der transportierten oder gelagerten Güter.
- Bauwesen - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Baubranchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit dem Bau, der Reparatur und Renovierung von Wohn- und Gewerbegebäuden, Infrastruktur, Ingenieurbauwerken sowie der Erschließung und Entwicklung von Grundstücken beschäftigt sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Steigerung der Rentabilität von Bauprojekten durch die Verwaltung von Rohstoff- und Ausrüstungsbeständen, zeitkritischen Lieferungen und die Bereitstellung anderer Mehrwertdienste für ein effektives Projektmanagement.
- Kurier-, Express- und Paketdienste - Der Kurier-, Express- und Paketmarkt, oft als CEP-Markt bezeichnet, bezieht sich auf Logistik- und Postdienstleister, die sich auf den Transport kleiner Güter (Pakete/Sendungen) spezialisiert haben. Er erfasst die Gesamtmarktgröße (USD) und das Marktvolumen (Anzahl der Pakete) von (1) Sendungen/Paketen, die unter 70 kg/154 lbs wiegen, (2) Geschäftskundenpaketen, nämlich Business-to-Business (B2B) und Business-to-Consumer (B2C) sowie Privatkunden-Paketen (C2C), (3) nicht expressmäßigen Paketzustelldiensten (Standard und Versetzt) sowie expressmäßigen Paketzustelldiensten (Tagesdefiniert-Express und Zeitdefiniert-Express), (4) inländischen sowie internationalen Paketen.
- Demografische Daten - Zur Analyse der gesamten adressierbaren Marktnachfrage wurden Bevölkerungswachstum und Prognosen untersucht und in diesem Branchentrend präsentiert. Es stellt die Bevölkerungsverteilung über Kategorien wie Geschlecht (männlich/weiblich), Entwicklungsgebiet (urban/rural), wichtige Städte und andere Schlüsselparameter wie Bevölkerungsdichte und Endverbrauchsaufwand (Wachstum und Anteil % des BIP) dar. Diese Daten wurden zur Beurteilung der Schwankungen in Nachfrage und Konsumausgaben sowie der wichtigsten Hotspots (Städte) der potenziellen Nachfrage verwendet.
- Export- und Importtrends - Die Gesamtlogistikleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamtwert des Handels, die wichtigsten Rohstoffe/Rohstoffgruppen und die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) zusammen mit den Auswirkungen wichtiger Handels-/Logistikinfrastrukturinvestitionen und des Regulierungsumfelds analysiert.
- Spedition - Spedition, die hier als Frachttransportarrangement (FTA)-Branche bezeichnet wird, umfasst Betriebe, die hauptsächlich mit der Organisation und Verfolgung des Gütertransports zwischen Versendern und Frachtführern beschäftigt sind. Die berücksichtigten Logistikdienstleister (LDL) sind Spediteure, NVOCCs, Zollagenten und Seefrachtmakler. Das sonstige Segment unter Spedition erfasst die durch Mehrwertdienste des FTA erzielten Einnahmen, wie Zollabfertigungs-/Clearance-Aktivitäten, Erstellung frachtbezogener Dokumentation, Konsolidierung-Dekonsolidierung von Gütern, Frachtversicherung und Compliance, Organisation von Lagerhaltung und Lagerung, Liaison mit Versendern sowie Spedition über andere Transportarten wie Straße und Schiene.
- Frachtpreistends - Frachtpreise nach Transportart (USD/Tonnen-km) wurden über den Überprüfungszeitraum in diesem Branchentrend präsentiert. Die Daten wurden zur Beurteilung des Inflationsumfelds, der Auswirkungen auf den Handel, des Frachtumsatzes (Tonnen-km), der Fracht- und Logistikmarktnachfrage nach Transportartsegmenten und damit der Gesamtgröße des Fracht- und Logistikmarktes verwendet.
- Frachttonnagetrends - Die von der Transportart gehandhabte Frachttonnage (Gütergewicht in Tonnen) wurde über den Überprüfungszeitraum in diesem Branchentrend präsentiert. Die Daten wurden als einer der Parameter neben der durchschnittlichen Entfernung pro Sendung (km), dem Frachtvolumen (Tonnen-km) und dem Frachtpreis (USD/Tonnen-km) zur Beurteilung der Marktgröße des Gütertransports verwendet.
- Gütertransport - Gütertransport bezieht sich auf die Beauftragung eines Logistikdienstleisters (ausgelagerte Logistik) für den Transport von Gütern (Rohstoffe/End-/Zwischen-/Fertigwaren einschließlich fester und flüssiger Stoffe) vom Ursprung zu einem Ziel innerhalb des Landes (inländisch) oder grenzüberschreitend (international).
- Fracht und Logistik - Externe Ausgaben für (oder ausgelagerte) Erleichterung des Gütertransports (Gütertransport), die Organisation des Gütertransports durch einen Agenten (Spedition), Lagerhaltung und Lagerung (temperaturgeführt oder nicht temperaturgeführt), CEP (inländischer oder internationaler Kurier-, Express- und Paketdienst) und andere Mehrwert-Logistikdienste, die am Transport von Gütern (Rohstoffe oder Fertigwaren einschließlich fester und flüssiger Stoffe) vom Ursprung zu einem Ziel innerhalb des Landes (inländisch) oder grenzüberschreitend (international) durch eine oder mehrere Transportarten, nämlich Straße, Schiene, See, Luft und Pipelines, beteiligt sind, bilden den Fracht- und Logistikmarkt.
- Kraftstoffpreise - Kraftstoffpreisspitzen können für Logistikdienstleister (LDL) Verzögerungen und Störungen verursachen, während Preisrückgänge zu kurzfristiger Rentabilitätssteigerung und zunehmendem Marktwettbewerb führen können, um Verbrauchern die besten Angebote zu unterbreiten. Daher wurden die Kraftstoffpreisschwankungen über den Überprüfungszeitraum untersucht und zusammen mit den Ursachen sowie Marktauswirkungen präsentiert.
- BIP-Verteilung nach Wirtschaftsaktivität - Das nominale Bruttoinlandsprodukt und dessen Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) wurden in diesem Branchentrend untersucht und präsentiert. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche zusammenhängt, wurden diese Daten in Verbindung mit Input-Output-Tabellen/Angebots-Verwendungs-Tabellen zur Analyse der potenziellen wichtigsten Beitragssektoren zur Logistiknachfrage verwendet.
- BIP-Wachstum nach Wirtschaftsaktivität - Das Wachstum des nominalen Bruttoinlandsprodukts in den wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) wurde in diesem Branchentrend präsentiert. Diese Daten wurden zur Beurteilung des Wachstums der Logistiknachfrage von allen Marktendverbrauchern (hier berücksichtigte Wirtschaftssektoren) genutzt.
- Inflation - Schwankungen sowohl bei der Großhandelspreisindex-Inflation (jährliche Veränderung des Erzeugerpreisindex) als auch bei der Verbraucherpreisindex-Inflation wurden in diesem Branchentrend präsentiert. Diese Daten wurden zur Beurteilung des Inflationsumfelds verwendet, da es eine wichtige Rolle beim reibungslosen Funktionieren der Lieferkette spielt und sich direkt auf die Betriebskostenkomponenten der Logistik auswirkt, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie-/Kraftstoffpreise, Wartungskosten, Mautgebühren, Lagermieten, Zollabfertigung, Speditionsraten, Kurierraten usw., was den gesamten Fracht- und Logistikmarkt beeinflusst.
- Infrastruktur - Da Infrastruktur eine wichtige Rolle bei der Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie Straßenlänge, Verteilung der Straßenlänge nach Oberflächenkategorie (befestigt vs. unbefestigt), Verteilung der Straßenlänge nach Straßenklassifikation (Autobahnen vs. Bundesstraßen vs. sonstige Straßen), Schienenlänge, Volumen der von wichtigen Häfen abgefertigten Container und Tonnage der von wichtigen Flughäfen abgefertigten Güter analysiert und in diesem Branchentrend präsentiert.
- Wichtige Branchentrends - Der Berichtsabschnitt mit dem Titel „Wichtige Branchentrends” umfasst alle wichtigen Variablen/Parameter, die untersucht wurden, um die Marktgrößenschätzungen und Prognosen besser zu analysieren. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder neueste verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form von prägnanten marktrelevanten Kommentaren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) präsentiert.
- Wichtige strategische Schritte - Die Maßnahme, die ein Unternehmen ergreift, um sich von seinem Wettbewerber abzuheben oder als allgemeine Strategie einzusetzen, wird als wichtiger strategischer Schritt (KSM) bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) Finanzielle Restrukturierung, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Wichtige Akteure (Logistikdienstleister, LDL) auf dem Markt wurden aufgelistet, ihre wichtigen strategischen Schritte wurden untersucht und in diesem Abschnitt präsentiert.
- Bilateraler Linienschifffahrts-Konnektivitätsindex - Er gibt das Integrationsniveau eines Länderpaares in globale Linienschifffahrtsnetzwerke an und spielt eine entscheidende Rolle bei der Bestimmung des bilateralen Handels, der wiederum potenziell zum Wohlstand eines Landes und seiner umliegenden Region beiträgt. Daher wurden die wichtigsten mit dem Land/der Region gemäß dem Berichtsumfang verbundenen Volkswirtschaften analysiert und im Branchentrend „Linienschifffahrts-Konnektivität” präsentiert.
- Linienschifffahrts-Konnektivität - Dieser Branchentrend analysiert den Stand der Konnektivität zu globalen Schifffahrtsnetzwerken basierend auf dem Status des Seeverkehrssektors. Er umfasst die Analyse der Linienschifffahrts-Konnektivität, der bilateralen Schifffahrtskonnektivität und der Hafen-Linienschifffahrts-Konnektivitätsindizes für die Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum.
- Linienschifffahrts-Konnektivitätsindex - Er gibt an, wie gut Länder mit globalen Schifffahrtsnetzwerken basierend auf dem Status ihres Seeverkehrssektors verbunden sind. Er basiert auf fünf Komponenten des Seeverkehrssektors: (1) die Anzahl der Schifffahrtslinien, die ein Land bedienen, (2) die Größe des größten auf diesen Diensten eingesetzten Schiffes (in TEU), (3) die Anzahl der Dienste, die ein Land mit anderen Ländern verbinden, (4) die Gesamtzahl der in einem Land eingesetzten Schiffe, (5) die Gesamtkapazität dieser Schiffe (in TEU).
- Logistikleistung - Logistikleistung und Logistikkosten sind das Rückgrat des Handels und beeinflussen die Handelskosten, was Länder im globalen Wettbewerb positioniert. Die Logistikleistung wird durch marktweite Lieferkettenmanagementstrategien, staatliche Dienstleistungen, Investitionen und Richtlinien, Kraftstoff-/Energiekosten, das Inflationsumfeld usw. beeinflusst. Daher wurde in diesem Branchentrend die Logistikleistung der untersuchten Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum analysiert und präsentiert.
- Bedeutende Lkw-Lieferanten - Der Marktanteil von Lkw-Marken wird durch Faktoren wie geografische Präferenzen, Lkw-Typenportfolio, Lkw-Preise, lokale Produktion, Lkw-Reparatur- und Wartungsservicedurchdringung, Kundensupport, technologische Innovationen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw), Kraftstoffeffizienz, Finanzierungsoptionen, jährliche Wartungskosten, Verfügbarkeit von Substituten, Marketingstrategien usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Verkaufsvolumens für führende Lkw-Marken und Kommentare zur aktuellen Marktlage und Markterwartungen über den Prognosezeitraum in diesem Branchentrend präsentiert.
- Fertigung - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Fertigungsbranchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Umwandlung von Materialien oder Substanzen in neue Produkte beschäftigt sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstoffflusses in der Lieferkette, der pünktlichen Lieferung von Fertigwaren an Distributoren oder Endkunden sowie der Lagerung und Bereitstellung von Rohstoffen für Kunden für die Just-in-Time-Fertigung.
- Ladekapazität der Seehandelsflotte - Die Ladekapazität der Seehandelsflotte spiegelt den Entwicklungsstand der Seeverkehrsinfrastruktur und des Handels einer Volkswirtschaft wider. Sie wird durch Faktoren wie Produktionsvolumen, internationalen Handel, wichtige Endverbraucherbranchen, Seeverkehrskonnektivität, Umweltvorschriften, Investitionen in die Hafeninfrastrukturentwicklung, Containerfrachtumschlagskapazität der Häfen usw. beeinflusst. Dieser Branchentrend stellt die Ladekapazität der Seehandelsflotte nach Schiffstyp dar, nämlich Containerschiffe, Öltanker, Massengutfrachter, allgemeine Fracht sowie andere Typen, zusammen mit den Einflussfaktoren für die untersuchte Geografie (Land/Region gemäß dem Berichtsumfang) über den Überprüfungszeitraum.
- Modaler Anteil - Der modale Frachtanteil wird durch Faktoren wie modale Produktivität, staatliche Vorschriften, Containerisierung, Sendungsentfernung, Temperaturkontrollanforderungen, Güterart, internationalen Handel, Geländebeschaffenheit, Liefergeschwindigkeit, Sendungsgewicht, Massensendungen usw. beeinflusst. Außerdem unterscheiden sich der modale Anteil nach Tonnage (Tonnen) und der modale Anteil nach Frachtumsatz (Tonnen-km) je nach durchschnittlicher Sendungsentfernung, Gewicht der in der Volkswirtschaft transportierten wichtigsten Gütergruppen und Anzahl der Fahrten. Dieser Branchentrend stellt die Verteilung der nach Transportart transportierten Fracht (Tonnen sowie Tonnen-km) für das Basisjahr der Studie dar.
- Öl und Gas, Bergbau und Steinbrüche - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Gewinnungsbranchenakteure. Die berücksichtigten Endverbraucher sind Betriebe, die natürlich vorkommende mineralische Feststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl und Gase wie Erdgas gewinnen. Logistikdienstleister (LDL) decken alle Phasen von vor- bis nachgelagerten Aktivitäten ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, geförderten Mineralien, Rohöl und Erdgas sowie raffinierter/verarbeiteter Produkte von einem Ort zum anderen.
- Sonstige Endverbraucher - Das sonstige Endverbrauchersegment erfasst die externen (ausgelagerten) Logistikausgaben der Finanzdienstleistungen (BFSI), Immobilien, Bildungsdienstleistungen, Gesundheitswesen und professionellen Dienstleistungen (Verwaltung, Abfallmanagement, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs-, wissenschaftliche F&E-Dienstleistungen). Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen und Dokumenten zu/von diesen Branchen, wie dem Transport von Ausrüstungen oder benötigten Ressourcen, dem Versand vertraulicher Dokumente und Dateien sowie der Bewegung von medizinischen Gütern und Vorräten (chirurgische Lieferungen und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Ausrüstung), um nur einige zu nennen.
- Sonstige Dienstleistungen - Das Segment sonstige Dienstleistungen erfasst Einnahmen aus (1) Mehrwertdiensten (MVD) für den Gütertransport auf Straße, Schiene, Luft sowie See und Binnenwasserstraßen, (2) MVD für den Seefrachtverkehr (Betrieb von Terminaleinrichtungen wie Häfen und Piers, Betrieb von Wasserstraßenschleusen, Navigations-, Lotsen- und Liegeplatzaktivitäten, Leichtern, Bergungsaktivitäten, Leuchtturmaktivitäten sowie andere sonstige Hilfsaktivitäten), (3) MVD für den Landgütertransport (Betrieb von Terminaleinrichtungen wie Bahnhöfen, Güterumschlagsanlagen, Betrieb der Eisenbahninfrastruktur, Rangier- und Verschubdienste, Abschleppen und Straßenpannenservice, Verflüssigung von Gas für Transportzwecke sowie andere sonstige Hilfsaktivitäten), (4) MVD für den Luftfrachtverkehr (Betrieb von Terminaleinrichtungen wie Luftfrachtterminals, Flughafen- und Flugsicherungsbetätigungen, Bodenabfertigungsdienste auf Flugfeldern, Landbahnenwartung, Inspektion/Überführung/Wartung/Testen von Flugzeugen, Betankungsdienstleistungen für Flugzeuge sowie andere sonstige Hilfsaktivitäten), (5) MVD für Lagerhaltungs- und Lagerungsdienstleistungen (Betrieb von Getreidesilos, Universallagerhäusern, Kühllagerhäusern, Lagertanks usw., Lagerung von Waren in Freihandelszonen, Schnellgefrieren, Verpacken von Waren für den Versand, Verpacken und Vorbereiten von Waren für den Versand, Etikettieren und/oder Bedrucken der Verpackung, Kit-Montage und Verpackungsdienste sowie andere sonstige Hilfsaktivitäten) und (6) MVD für Kurier-, Express- und Paketdienste (Abholung, Sortierung).
- Hafenaufrufe und Leistung - Die Leistung der Häfen ist entscheidend für die Frachtbewegung einer Volkswirtschaft, den Handel, die globale Konnektivität, erfolgreiche Wachstumsstrategien, die Investitionsattraktivität für Produktions- und Vertriebssysteme und beeinflusst damit das BIP, die Beschäftigung, das Pro-Kopf-Einkommen und das Industriewachstum. Daher wurden Hafenleistungsparameter wie die mediane Verweildauer von Schiffen in den Häfen, das Durchschnittsalter, die Größe, die Ladekapazität und die Containerkapazität der in die Häfen einlaufenden Schiffe, Hafenaufrufe sowie der Containerhafenumschlag analysiert und in diesem Branchentrend präsentiert.
- Hafen-Linienschifffahrts-Konnektivitätsindex - Er spiegelt die Position eines Hafens im globalen Linienschifffahrtsnetzwerk wider, wobei ein höherer Indexwert mit besserer Konnektivität verbunden ist. Effiziente und gut vernetzte Häfen (1) tragen zur Minimierung der Transportkosten bei, verknüpfen Lieferketten und unterstützen den internationalen Handel, (2) ebnen den Weg für Skaleneffekte und die Entwicklung von Expertise, indem sie Produzenten ermöglichen, Möglichkeiten auf inländischen sowie ausländischen Märkten besser zu nutzen. Daher wurden die wichtigsten strategisch bedeutsamen Häfen des Landes/der Region gemäß dem Berichtsumfang analysiert und im Branchentrend „Linienschifffahrts-Konnektivität” präsentiert.
- Hafendurchsatz - Er spiegelt die Menge der Fracht oder die Anzahl der Schiffe wider, die ein Hafen jährlich abfertigt. Er kann sich auf (1) Frachttonnen, (2) Container in TEU und (3) Schiffsaufrufe beziehen. Der Hafendurchsatz in Bezug auf die Gesamtanzahl der gehandhabten Container (TEU) wurde im Branchentrend „Hafenaufrufe und Leistung” präsentiert.
- Erzeugerpreisinflation - Sie gibt die Inflation aus der Sicht der Erzeuger an, d. h. den durchschnittlichen Verkaufspreis, den sie für ihre Produktion über einen Zeitraum erhalten. Die jährliche Veränderung (JoJ) des Erzeugerpreisindex wird als Großhandelspreisindex-Inflation im Branchentrend „Inflation” ausgewiesen. Da der Großhandelspreisindex die dynamischen Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, Industrie, Wirtschaftskreisen weitgehend verwendet und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisindex-Inflation verwendet, um das Inflationsumfeld besser zu verstehen.
- Segmenteinnahmen - Die Segmenteinnahmen wurden für alle wichtigen Akteure auf dem Markt trianguliert oder berechnet und präsentiert. Sie beziehen sich auf die vom Unternehmen im Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) erzielten Einnahmen aus dem Fracht- und Logistikmarkt. Sie werden durch die Untersuchung und Analyse wichtiger Parameter wie Finanzdaten, Dienstleistungsportfolio, Mitarbeiterzahl, Flottenbestand, Investitionen, Anzahl der präsenten Länder, wichtige betreffende Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Jahresberichten und auf seiner Website berichtet hat. Für Unternehmen mit knappen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen-/Experteninteraktionen verifiziert.
- BIP des Transport- und Lagerungssektors - Wert und Wachstum des BIP des Transport- und Lagerungssektors stehen in direktem Zusammenhang mit der Größe des Fracht- und Logistikmarktes. Daher wurde diese Variable über den Überprüfungszeitraum untersucht und in Wertangaben (USD) und als Anteil % des Gesamt-BIP in diesem Branchentrend präsentiert. Die Daten wurden durch prägnante und relevante Kommentare zu Investitionen, Entwicklungen und dem aktuellen Marktgeschehen unterstützt.
- Trends in der E-Commerce-Branche - Verbesserte Internetkonnektivität und ein Boom bei der Smartphone-Verbreitung, gekoppelt mit steigenden verfügbaren Einkommen, haben weltweit zu einem phänomenalen Wachstum des E-Commerce-Marktes geführt. Online-Käufer erfordern eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einem Anstieg der Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Fulfillment-Diensten, führt. Daher wurden der Brutto-Warenwert (GMV), das historische und prognostizierte Wachstum sowie die Aufschlüsselung der wichtigsten Gütergruppen in der E-Commerce-Branche für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) analysiert und in diesem Branchentrend präsentiert.
- Trends in der Fertigungsindustrie - Die Fertigungsindustrie umfasst die Umwandlung von Rohstoffen in Fertigprodukte, während die Logistikbranche den effizienten Rohstofffluss zur Fabrik und den Transport der hergestellten Produkte zu Distributoren und Verbrauchern sicherstellt. Angebot und Nachfrage beider Branchen sind eng miteinander verknüpft und entscheidend für eine nahtlose Lieferkette. Daher wurden die Bruttowertschöpfung (BWS), die Aufschlüsselung der BWS in wichtige Fertigungssektoren und das Wachstum der Fertigungsindustrie über den Überprüfungszeitraum analysiert und in diesem Branchentrend präsentiert.
- Lkw-Flottenbestand nach Typ - Der Marktanteil von Lkw-Typen wird durch Faktoren wie geografische Präferenzen, wichtige Endverbraucherbranchen, Lkw-Preise, lokale Produktion, Lkw-Reparatur- und Wartungsservicedurchdringung, Kundensupport, technologische Disruptionen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw) usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Bestandvolumens nach Lkw-Typ, Marktdisruptoren, Lkw-Fertigungsinvestitionen, Lkw-Spezifikationen, Lkw-Nutzungs- und Importvorschriften sowie Markterwartungen über den Prognosezeitraum in diesem Branchentrend präsentiert.
- Betriebskosten des Gütertransports - Die Hauptgründe für die Messung/Benchmarkierung der Logistikleistung eines Transportunternehmens sind die Senkung der Betriebskosten und die Steigerung der Rentabilität. Andererseits hilft die Messung der Betriebskosten dabei festzustellen, ob und wo betriebliche Änderungen zur Kostenkontrolle und zur Identifizierung von Bereichen für eine verbesserte Leistung vorgenommen werden müssen. Daher wurden in diesem Branchentrend die Betriebskosten des Gütertransports und die beteiligten Variablen, nämlich Fahrerlöhne und -leistungen, Kraftstoffpreise, Reparatur- und Wartungskosten, Reifenkosten usw., über das Basisjahr der Studie untersucht und für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) präsentiert.
- Lagerhaltung und Lagerung - Das Segment Lagerhaltung und Lagerung erfasst Einnahmen aus dem Betrieb von Universalwaren-, Kühl- und anderen Arten von Lager- und Lagerungseinrichtungen. Diese Betriebe übernehmen die Verantwortung für die Aufbewahrung und Sicherung der Güter gegen Entgelt. Mehrwertdienste (MVD), die sie erbringen können, gelten als Teil des Segments „sonstige Dienstleistungen”. Hier beziehen sich MVD auf eine Reihe von Dienstleistungen im Zusammenhang mit der Verteilung der Güter eines Kunden, zu denen Etikettierung, Aufbrechen von Losen, Bestandskontrolle und -management, leichte Montage, Auftragserfassung und -abwicklung, Verpackung, Kommissionierung und Verpackung, Preismarkierung und Etikettierung sowie Transportarrangements gehören können.
- Groß- und Einzelhandel - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben von Groß- und Einzelhändlern. Die berücksichtigten Endverbraucher sind Betriebe, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren im Allgemeinen ohne Umwandlung und der Erbringung von Dienstleistungen im Zusammenhang mit dem Verkauf von Waren beschäftigt sind. Logistikdienstleister (LDL) spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen und Fertigprodukten von Produktionsstätten zu Distributoren und schließlich zum Endkunden, wobei Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerhaltung und Lagerung, Bedarfsprognose und Bestandsmanagement abgedeckt werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Achslast | Die Achslast eines Radfahrzeugs ist das Gesamtgewicht, das die Fahrbahn für alle mit einer bestimmten Achse verbundenen Räder belastet. |
| Rückfracht | Rückfracht ist die Rückwärtsbewegung eines Transportfahrzeugs von seinem ursprünglichen Zielort zu seinem ursprünglichen Abfahrtsort. |
| Konnossement | Ein Konnossement ist ein rechtliches Dokument, das von einem Frachtführer an einen Versender ausgestellt wird und Art, Menge und Bestimmungsort der transportierten Güter beschreibt. |
| Bunkerung | Bunkerung ist der Prozess der Versorgung eines Schiffes mit Treibstoff und/oder Gasöl zum Betrieb des Antriebssystems (dieser Treibstoff wird als Bunker bezeichnet). Sie umfasst die Logistik des Ladens und Verteilens des Treibstoffs auf verfügbare Schiffstanks. Eine Person, die mit dem Handel von Bunker (Treibstoff) handelt, wird als Bunker-Händler bezeichnet. |
| Bunkerungsdienstleistung | Bunkerungsdienstleistung ist die Versorgung eines Schiffes mit einer angeforderten Qualität und Menge an Bunker. |
| C-Commerce | C-Commerce (Kollaborativer Handel) beschreibt elektronisch gestützte Geschäftsinteraktionen zwischen dem internen Personal eines Unternehmens, Geschäftspartnern und Kunden in einer Handelsgemeinschaft. Die Handelsgemeinschaft könnte eine Branche, ein Branchensegment, eine Lieferkette oder ein Lieferkettensegment sein. |
| Kabotage | Transport durch ein in einem Land registriertes Fahrzeug, das auf dem nationalen Territorium eines anderen Landes durchgeführt wird. |
| Frachtabwicklungsagent | Ein Bodentransportdienst, der die Abholung und Zustellung von Fracht an Orten bereitstellt, die nicht direkt von einem Luft- oder Seefrachtführer bedient werden. |
| Kontraktlogistik | Kontraktlogistik bezieht sich auf die Auslagerung von Ressourcenmanagementaufgaben durch ein Unternehmen an ein Drittunternehmen, das sich auf logistische Angelegenheiten wie Transport, Lagerhaltung und Auftragsabwicklung spezialisiert hat. |
| Kurier | Ein Unternehmen, das zur Übermittlung von Nachrichten, Paketen usw. eingesetzt wird. Der Kurierdienst bezieht sich auf den schnellen oder eiligen, Tür-zu-Tür-Abholungs- und Zustellungsdienst für Güter oder Dokumente. Er kann lokal oder international sein. Ein Unternehmen, das solche Zustelldienste anbietet, wird als Kurierdienst bezeichnet. Ein Kurierdienst stellt Mitarbeiter ein, um seine Dienstleistungen zu erbringen. Eine solche vom Kurierdienst angestellte Person wird als Kurier bezeichnet. |
| Cross-Docking | Cross-Docking ist eine Praxis im Logistikmanagement, die das Entladen eingehender Lieferfahrzeuge und das direkte Laden der Materialien in ausgehende Lieferfahrzeuge umfasst, wobei traditionelle Lagerlogistikpraktiken wegfallen und Zeit und Geld gespart werden. |
| Drittländergeschäft | Internationaler Transport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land registrierten Fahrzeug durchgeführt wird. Ein drittes Land ist ein anderes Land als das Land des Be-/Einschiffungsortes und das Land des Entlade-/Ausschiffungsortes. |
| Zollabfertigung | Die Verfahren, die erforderlich sind, um Fracht durch den Zoll durch bezeichnete Formalitäten freizugeben, wie die Vorlage von Einfuhrgenehmigungen/Lizenzen, die Zahlung von Einfuhrzöllen und anderer erforderlicher Dokumentation entsprechend der Art der Fracht, wie FCC- oder FDA-Genehmigung. |
| Zollsiegel | Zollsiegel bezeichnet ein Siegel, einen Stempel oder ein anderes vorbeugend angebrachtes Mittel, das von Zollbeamten angebracht wird, um die Unverletzlichkeit von Gütern, gewerblichen Transportmitteln oder Lagerhäusern zu gewährleisten. |
| Gefahrgut | Gefahrgüter (oder Gefahrstoffe oder HAZMAT) umfassen entzündliche Flüssigkeiten/Feststoffe, Gase, komprimierte, verflüssigte, unter Druck gelöste, ätzende, oxidierende Substanzen, explosive Substanzen und Gegenstände, Substanzen, die beim Kontakt mit Wasser entzündliche Gase abgeben, organische Peroxide, giftige Substanzen, ansteckende Substanzen, radioaktive Materialien, sonstige gefährliche Güter und Gegenstände. |
| Direktlieferung | Direktlieferung ist eine Methode zur Lieferung von Gütern vom Lieferanten oder Produkteigentümer direkt an den Kunden. In den meisten Fällen bestellt der Kunde die Güter beim Produkteigentümer. Dieses Lieferschema reduziert Transport- und Lagerungskosten, erfordert jedoch zusätzliche Planung und Verwaltung. |
| Drayage | Drayage ist eine Form des Lkw-Transports, die die verschiedenen Versandarten (intermodal) verbindet, wie Seefracht oder Luftfracht. Es handelt sich um eine Kurzstreckenfahrt, bei der Güter von einem Ort zum anderen transportiert werden, normalerweise vor oder nach dem Langstreckentransport. Drayage-Lkw bewegen Fracht zu und von verschiedenen Bestimmungsorten wie Containerschiffen, Lagerflächen, Auftragsabwicklungslagern und Güterumschlaganlagen der Bahn. In der Regel transportiert Drayage Güter nur auf kurzen Distanzen und operiert nur in einem Ballungsraum. Es erfordert auch nur einen Lkw-Fahrer in einer einzigen Schicht. |
| Trockendock | Trockendock ist ein Begriff für Reparaturen oder wenn ein Schiff zur Servicewerft gebracht wird. Beim Trockendocken wird das gesamte Schiff an Land gebracht, damit die im Wasser befindlichen Teile des Rumpfes gereinigt oder inspiziert werden können. |
| Trockenkoffer (Dry van) | Ein Trockenkoffer (Dry van) ist eine Art Sattelauflieger, der vollständig geschlossen ist, um Sendungen vor äußeren Elementen zu schützen. Er ist für den Transport von auf Paletten gestapelten, verpackten oder losen Gütern konzipiert, ist nicht temperaturgeführt (im Gegensatz zu gekühlten „Reefer”-Einheiten) und kann keine überdimensionierten Sendungen transportieren (im Gegensatz zu Tiefladern). |
| Feedering | Transportdienst, bei dem beladene oder leere Container in einer Region auf ein „Mutterschiff” für eine Langstrecken-Seereise umgeladen werden. |
| Endnachfrage | Die Endnachfrage umfasst alle Arten von Gütern (Waren und Dienstleistungen), die als Endverbrauch konsumiert werden, und kann privaten Konsum oder Verbrauch durch den Staat, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. Sie umfasst alle Arten von Gütern (Waren und Dienstleistungen), die als Endverbrauch konsumiert werden, und kann privaten Konsum oder Verbrauch durch den Staat, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. |
| Letzte-Meile-Lieferung (First-mile-Delivery) | Die First-mile-Delivery bezieht sich auf die erste Stufe des Transports. Dies ist der Zeitpunkt, wenn das Paket das Lager des Verkäufers verlässt und vom Kurierabholagenten bearbeitet oder zum Lager gebracht wird. Sobald das Paket das Postamt oder den Hub des Kuriers erreicht, wird es sortiert und weitertransportiert, bis es die Haustür des Kunden erreicht. |
| Steuerliche Lagerungsdienstleistungen | Es bezeichnet eine Einrichtung, die klar von anderen Räumlichkeiten getrennt ist, in der verbrauchsteuerpflichtige Waren unter einer Verfahrensaussetzungsregelung von einem zugelassenen Lagerhalter im Rahmen seines Betriebs unter den von den Zollbehörden festgelegten Bedingungen hergestellt, verarbeitet, gelagert, empfangen oder versandt werden. |
| Pritschenfahrzeug | Es hat einen rückseitig flach geformten Aufbau für einfaches Be- und Entladen von Gütern. Das Pritschenfahrzeug wird hauptsächlich für den Transport schwerer, überdimensionierter, breiter und unempfindlicher Güter verwendet. |
| Pritschenfahrzeug (Flatbed Truck) | Ein Pritschenfahrzeug (Flatbed Truck) ist eine Art Lkw mit starrem Design. Es hat einen rückseitig flach geformten Aufbau für einfaches Be- und Entladen von Gütern. Das Pritschenfahrzeug wird hauptsächlich für den Transport schwerer, überdimensionierter, breiter und unempfindlicher Güter wie Maschinen, Baumaterial oder Ausrüstung verwendet. Aufgrund des offenen Aufbaus des Lkw dürfen die damit transportierten Güter nicht regenempfindlich sein. Funktionell ist das Pritschenfahrzeug mit einem Pritschenanhänger vergleichbar. |
| Frachttransitzeit | Die Transitzeit ist die Zeitspanne, die eine Sendung benötigt, um nach der Abholung von einem bestimmten Abholpunkt an ihrem endgültigen Bestimmungsort angeliefert zu werden. |
| Halal-Logistik | Es bezieht sich auf den Prozess der Verwaltung von Logistikoperationen wie Flottenmanagement, Lagerung/Lagerhaltung und Materialhandhabung gemäß den Grundsätzen des Scharia-Rechts, um die Integrität der Halal-Produkte zum Zeitpunkt des Verbrauchs zu gewährleisten. |
| Gütertransport | Der gewerbliche Transport von Gütern. |
| Eingehende Logistik | Eingehende Logistik ist die Art und Weise, wie Materialien und andere Güter in ein Unternehmen gebracht werden. Dieser Prozess umfasst die Schritte zur Bestellung, zum Empfang, zur Lagerung, zum Transport und zur Verwaltung eingehender Lieferungen. Die eingehende Logistik konzentriert sich auf den Angebotsteil der Angebots-Nachfrage-Gleichung. |
| Zwischennachfrage | Die Zwischennachfrage umfasst Waren, Dienstleistungen sowie Instandhaltungs- und Reparaturarbeiten, die an Unternehmen verkauft werden, mit Ausnahme von Kapitalinvestitionen. |
| International beladen | Ladeort der Güter im Berichtsland (d. h. Land, in dem das transportierende Fahrzeug zugelassen ist) und Entladeort in einem anderen Land. |
| International entladen | Entladeort der Güter im Berichtsland (d. h. Land, in dem das transportierende Fahrzeug zugelassen ist) und Ladeort in einem anderen Land. |
| Letzte-Meile-Zustellung | Letzte-Meile-Zustellung bezieht sich auf den letzten Schritt des Lieferprozesses, wenn ein Paket von einem Transportknoten zu seinem endgültigen Bestimmungsort gebracht wird – in der Regel einem Privathaushalt oder einem Einzelhandelsgeschäft. |
| Teilladung (LTL) | Teilladung (LTL), auch bekannt als Stückgut, ist ein Versandservice für relativ kleine Ladungen oder Mengen von Fracht. Ein LTL-Dienstleister kombiniert die Ladungen und Versandanforderungen mehrerer verschiedener Unternehmen auf seinen Lkw und nutzt ein Hub-and-Spoke-System, um Güter an ihre Bestimmungsorte zu bringen. |
| Lokomotivtraktion | Der Transport von Kohle, Erz, Arbeitern und Materialien unter Tage mittels lokomotivgezogener Grubenwagen. Die Lokomotive kann durch Batterie, Diesel, Druckluft, Trolley oder eine Kombination wie Batterie-Trolley oder Trolley-Kabelrolle angetrieben werden. |
| Milkrun | Ein Milkrun ist eine Liefermethode, die verwendet wird, um gemischte Ladungen von verschiedenen Lieferanten zu einem Kunden zu transportieren. Anstatt dass jeder Lieferant jeden Woche einen Lkw schickt, um die Bedürfnisse eines Kunden zu decken, besucht ein Lkw (oder Fahrzeug) die Lieferanten, um die Ladungen für diesen Kunden abzuholen. Diese Transportmethode hat ihren Namen von der Praxis der Molkereiwirtschaft erhalten, wo ein Tanker Milch von mehreren Milchwirtschaftsbetrieben für die Lieferung an ein Milchverarbeitungsunternehmen abholte. |
| Mehrlände-Konsolidierung | Mehrlände-Konsolidierung (MCC) ist eine kosteneffektive Lösung, die die Fracht aus verschiedenen Ursprungsländern konsolidiert, um Vollcontainerladungen (FCL) zu bilden. MCC ist am besten geeignet für Unternehmen, die leichte Gütermengen aus mehreren Ländern importieren, aber von den wirtschaftlicheren FCL-Frachtpreisen profitieren möchten. |
| Multimodale Logistik | Multimodaler Transport oder multimodaler Versand bezieht sich auf Logistik- und Frachtprozesse, die mehrere Transportarten erfordern. |
| Omnichannel-Logistik | Omnichannel-Distribution ist ein Multikanalansatz, den Unternehmen verfolgen, um Kunden die Möglichkeit zu geben, Bestellungen über mehrere Vertriebskanäle mit nahtloser Ein-Klick-Integration zu kaufen und zu empfangen. Einige der Methoden umfassen: 1. Online kaufen, dann im stationären Geschäft abholen; 2. Online kaufen, dann nach Hause oder an einen anderen Ort liefern lassen; 3. Im Geschäft kaufen, mit der Lieferung entweder nach Hause oder an einen anderen Ort; 4. Direktversand von einem Lager oder Fertigungszentrum an Geschäft, Zuhause oder anderen Ort; 5. Online kaufen, dann im Geschäft oder online zurückgeben; 6. Online kaufen, dann online zurückgeben. |
| Übermaßiges Gut (OOG-Fracht) | Übermaßige Fracht (OOG-Fracht) ist jede Fracht, die einfach deshalb nicht in sechsseitige Versandcontainer geladen werden kann, weil sie zu groß ist. Der Begriff ist eine sehr lockere Klassifizierung aller Fracht mit Abmessungen, die über die maximalen 40HC-Containerabmessungen hinausgehen. Das ist eine Länge über 12,05 Meter – eine Breite über 2,33 Meter – oder eine Höhe über 2,59 Meter. |
| Sonstige Schiffe | Sonstige Schiffe umfassen: Flüssiggas-Tanker (LPG), Flüssigerdgas-Tanker (LNG), Parcel-Tanker (chemische Tanker), Spezial-Tanker, Kühlschiffe (Reefer), Offshore-Versorgungsschiffe, Schlepper, Bagger, Kreuzfahrtschiffe, Fähren, sonstige Nicht-Frachtschiffe. |
| Sonstige spezialisierte Güter | Sonstige spezialisierte Güter umfassen: Waren in Schlaufenverpackung (Güter, ein oder mehrere Artikel, die mit einem Schlaufenträger geliefert werden), mobile Einheiten (selbstfahrende mobile Einheiten, nicht selbstfahrende Einheiten, abgerollte Fahrzeuge), überdimensionale Ausrüstungsladungen (leichte und schwere Maschinen, die oft zu groß oder zu schwer sind), hochwertige Güter, die zusätzlichen Schutz benötigen, wie Elektronik, Finanzdienstleistungen-Strassenfracht. |
| Ausgelagerter Gütertransport | Transport gegen Entgelt oder Vergütung; die entgeltliche Beförderung von Gütern. |
| Paletten | Erhöhte Plattform zur Erleichterung des Hebens und Stapelns von Gütern. |
| Teilladung | Eine Teilladung beschreibt Güter, die einen Lkw nur teilweise füllen. Im Wesentlichen ist die Menge der Sendung größer als eine Stückgut-Sendung (LTL). Außerdem kann die Sendung einen Lkw nicht vollständig besetzen, d. h. ihre Kapazität ist viel geringer als eine Vollladung (FTL). |
| Befestigte Straße | Straße mit einer Decke aus gebrochenem Stein (Makadam) mit Kohlenwasserstoffbindemittel oder bituminierten Mitteln, mit Beton oder mit Kopfsteinpflaster. |
| Q-Commerce | Q-Commerce, auch als Schnell-E-Commerce bezeichnet, ist eine Art E-Commerce, bei dem der Schwerpunkt auf schnellen Lieferungen liegt, typischerweise in weniger als einer Stunde. |
| Kai | Eine Stein- oder Metallplattform, die neben oder in das Wasser hineinragend liegt, zum Be- und Entladen von Schiffen. |
| Recommerce | Recommerce ist der Verkauf von zuvor besessenen Artikeln über Online-Marktplätze an Käufer, die sie wiederverwenden, recyceln oder weiterverkaufen. |
| Reverse-Logistik | Reverse-Logistik ist eine Art Lieferkettenmanagement, das Güter von Kunden zurück zu den Verkäufern oder Herstellern bewegt. |
| Straßengütertransportdienst | Die Beauftragung eines Transportunternehmens für den Transport von Gütern (Rohstoffe oder hergestellte Waren einschließlich fester und flüssiger Stoffe) vom Ursprung zu einem Ziel innerhalb des Landes (inländisch) oder grenzüberschreitend (international) bildet den Straßengütertransportmarkt. Der Dienst kann Vollladung (FTL) oder Teilladung (LTL), containerisiert oder nicht containerisiert, temperaturgeführt oder nicht temperaturgeführt, Kurz- oder Langstrecke umfassen. |
| Roll-on/Roll-off-Fracht | Roll-on/Roll-off-Schiffe (RORO oder ro-ro) sind Frachtschiffe, die für den Transport von Radfahrzeugen wie Autos, Motorrädern, Lkw, Sattelzügen, Bussen, Anhängern und Eisenbahnwaggons konzipiert sind, die auf eigenen Rädern oder mit einem Plattformfahrzeug wie einem selbstfahrenden modularen Transporter auf das Schiff gefahren und von diesem heruntergefahren werden. |
| Wechselbrücken | Eine Wechselbrücke, auch Wechselbehälter, austauschbarer Container oder austauschbare Einheit, ist einer der Arten von Standardfrachtcontainern für den Straßen- und Schienentransport. |
| Tankleichter | Ein nicht selbstfahrendes Fahrzeug, das hauptsächlich zum Transport flüssiger, fester oder gasförmiger Güter oder Fracht in Schüttgutform in Frachträumen (oder Tanks) durch Flüsse und Binnenwasserstraßen gebaut oder umgerüstet wurde und gelegentlich Güter oder Fracht durch Meere und Ozeane transportieren kann, wenn er zwischen einer Binnenwasserstraße und einer anderen in Transit ist. Die transportierten Güter oder Fracht stehen in direktem Kontakt mit dem Tankinneren. |
| Planenwechsel-Fahrzeug (Tautliner) | Tautliner und Curtainsider werden als Gattungsbegriffe für Lkw/Anhänger mit Schiebeplane verwendet. Die Planen sind dauerhaft an einer Laufschiene oben und lösbaren Schienen/Stangen vorne und hinten befestigt, sodass die Planen geöffnet werden können und Gabelstapler entlang der gesamten Seiten für einfaches und effizientes Be- und Entladen verwendet werden können. Wenn die Planen für die Fahrt geschlossen sind, werden vertikale Ladungssicherungsgurte an einer Seillaufschiene unter dem Lkw-Aufbau befestigt und verbinden den Lkw-Aufbau und die Plane entlang beider Seiten. Winden an beiden Enden der Plane spannen diese, woher der Name „Tautliner” stammt. Dies verhindert, dass die Plane im Wind flattert oder trommelt, und kann auch dazu beitragen, leichte Ladungen vor seitlichem Verrutschen zu sichern. |
| Umladung | Umladung ist ein Versandbegriff, der sich auf den Transfer von Gütern von einer Transportart auf eine andere auf dem Weg zu ihrem endgültigen Bestimmungsort bezieht. |
| Tsubo | Eine japanische Flächeneinheit entspricht 35,58 Quadratfuß. |
| Unbefestigte Straße | Straße mit einer stabilisierten Basis, die nicht mit gebrochenem Stein, Kohlenwasserstoffbindemittel oder bituminierten Mitteln, Beton oder Kopfsteinpflaster bedeckt ist. |
| Schiffsbetreuungsdienstleistungen | Dazu gehören Schiffswartung, Reparaturen, Reinigung, Pflege des Rumpfes und der Takelage sowie der Ausrüstung. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Entwicklung eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Begriffen. Inflation ist kein Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird über den gesamten Prognosezeitraum für jedes Land konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




