
Taille et Part du Marché du Fret et de la Logistique au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
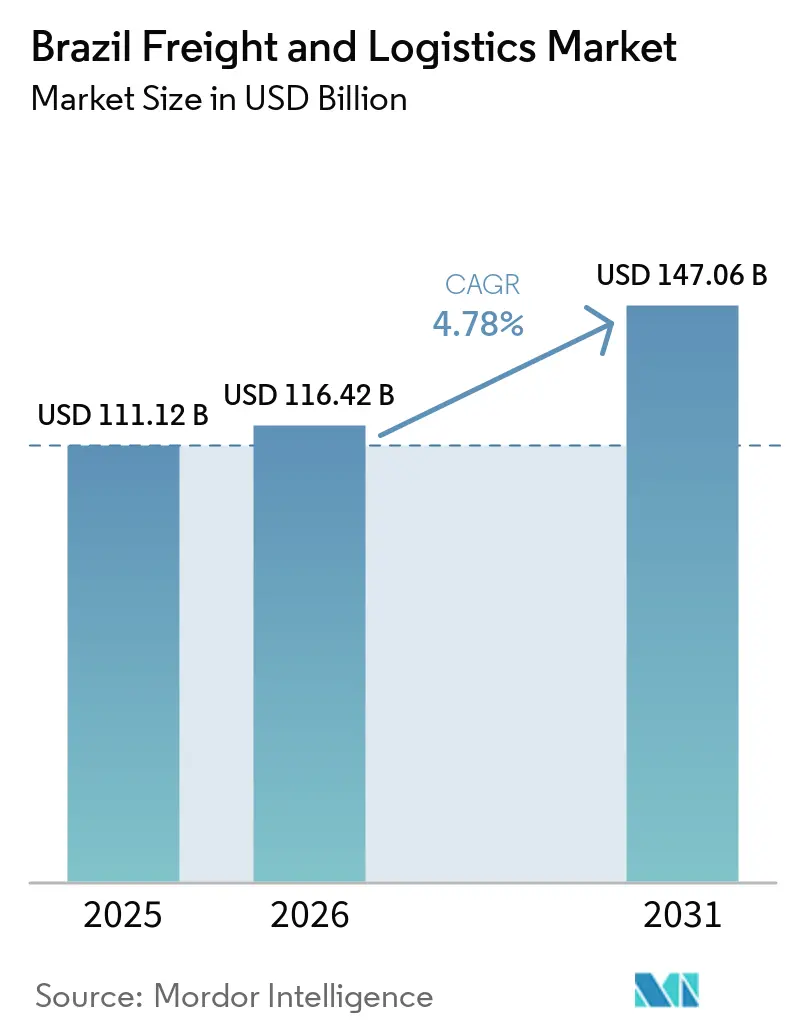
| Taille du marché de l'année de base (2025) | 111.12 Milliards de dollars |
| Taille du Marché (2026) | 116.42 Milliards de dollars |
| Taille du Marché (2031) | 147.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.78 % |
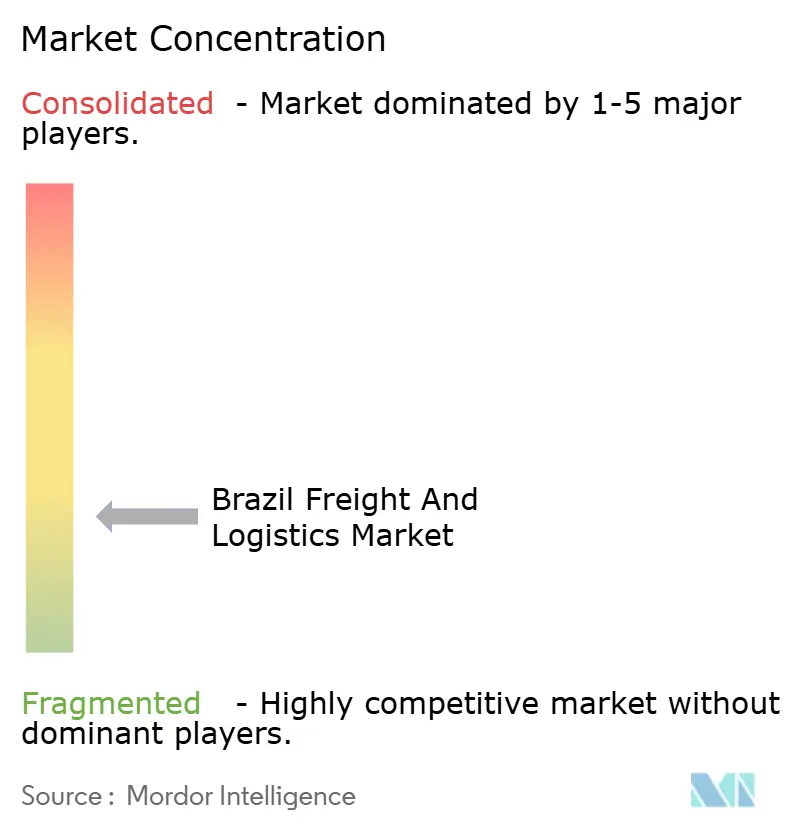
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Fret et de la Logistique au Brésil par Mordor Intelligence
La taille du marché du fret et de la logistique au Brésil était évaluée à 111,12 milliards USD en 2025 et devrait croître de 116,42 milliards USD en 2026 pour atteindre 147,06 milliards USD d'ici 2031, enregistrant un CAGR de 4,78 % entre 2026 et 2031.
Le marché du fret et de la logistique au Brésil est soutenu par les flux d'exportations agricoles, l'expansion du commerce en ligne et les concessions d'infrastructures qui attirent des capitaux privés dans les actifs de transport. Le Plan National de Logistique 2050 identifie 31 corridors prioritaires et prévoit 213 milliards USD d'investissements logistiques d'ici 2050, dont 128 milliards USD provenant de sources privées et 85 milliards USD de fonds publics[1]. Ce programme d'investissement oriente l'attention vers le rail, les voies navigables, les ports et les liaisons routières où les insuffisances de capacité affectent la fiabilité du fret. Les opérateurs de commerce électronique rehaussent les normes de livraison grâce à des réseaux de distribution plus étendus, tandis que les prestataires logistiques investissent dans des capacités de services spécialisés. Les pénuries de chauffeurs, les coûts de sécurité des cargaisons et la forte dépendance aux routes continuent de contraindre le marché du fret et de la logistique au Brésil.
Principaux enseignements du rapport
- Par secteur d'utilisateur final, la fabrication détenait 38,36 % de la part du marché du fret et de la logistique au Brésil en 2025, tandis que le commerce électronique et la vente au détail en ligne enregistraient le CAGR projeté le plus élevé à 6,07 % jusqu'en 2031.
- Par fonction logistique, le transport de fret détenait 60,95 % de la part du marché du fret et de la logistique au Brésil en 2025, tandis que le CEP enregistrait le CAGR projeté le plus élevé à 5,42 % jusqu'en 2031.
- Par mode de transport de fret, le transport routier détenait 65,85 % de la taille du marché du fret et de la logistique au Brésil en 2025, tandis que le fret aérien enregistrait le CAGR projeté le plus élevé à 5,02 % jusqu'en 2031.
- Par destination CEP, le CEP domestique détenait 64,10 % de la part du marché du fret et de la logistique au Brésil en 2025, tandis que le CEP international enregistrait le CAGR projeté le plus élevé à 5,60 % jusqu'en 2031.
- Par contrôle de température pour l'entreposage et le stockage, l'entreposage sans contrôle de température détenait 92,05 % de la part du marché du fret et de la logistique au Brésil en 2025, tandis que le stockage à température contrôlée enregistrait le CAGR projeté le plus élevé à 4,93 % jusqu'en 2031.
- Par mode de transit de fret, les voies maritimes et fluviales intérieures détenaient 73,60 % de la taille du marché du fret et de la logistique au Brésil en 2025, tandis que le transit de fret aérien enregistrait le CAGR projeté le plus élevé à 4,89 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché du Fret et de la Logistique au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de la Livraison du Commerce Électronique et du Dernier Kilomètre | +1.1% | Sud-Est du Brésil, Fortaleza, Recife et Curitiba | Court terme (jusqu'à 2 ans) |
| Dynamique des Exportations Agro-vrac depuis les Corridors Nord et Nord-Est | +0.9% | Ports de l'Arco Norte, Centre-Ouest, Matopiba et Nord-Est | Moyen terme (2-4 ans) |
| Concessions d'Infrastructures de Transport Soutenues par l'État | +0.7% | National, avec des gains à court terme à São Paulo, Mato Grosso et Pernambuco | Moyen terme (2-4 ans) |
| Reconfiguration de la Relocalisation Industrielle et de la Chaîne d'Approvisionnement Automobile | +0.5% | Pôles industriels du Sud-Est et du Nord-Est, Bahia, São Paulo et Minas Gerais | Moyen terme (2 à 4 ans) |
| Demande Logistique Minière et Énergétique depuis les Nouvelles Frontières de Production | +0.4% | Corridor de Carajás, Centre-Ouest, Rio de Janeiro et Bassin de Santos | Long terme (4 ans ou plus) |
| Plateformes Numériques de Mise en Relation du Fret et Finance Logistique Intégrée | +0.3% | National, avec une activité à São Paulo, Campinas et Curitiba | Court terme (jusqu'à 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Livraison du Commerce Électronique et du Dernier Kilomètre
La valeur brute des marchandises en ligne au Brésil a atteint 50,4 milliards USD en 2026, en hausse de 10,3 % par rapport à l'année précédente, avec 21,9 millions de colis supplémentaires. Mercado Livre exploitait 42 centres de distribution au Brésil fin 2026, contre 28 en 2025. Amazon Brésil a atteint 300 centres logistiques dans tous les États au premier trimestre 2026, contre 250 en 2025. Ces réseaux rehaussent la norme de livraison le jour même et le lendemain dans les zones urbaines denses. Les opérateurs logistiques indépendants réagissent en implantant des sites de distribution plus petits à proximité des centres de demande urbains. Le marché du fret et de la logistique au Brésil présente donc une part plus importante du volume de colis contrôlée par les réseaux de places de marché, tandis que les prestataires CEP du marché ouvert se concurrencent davantage sur la couverture et le prix.
Dynamique des Exportations Agro-vrac depuis les Corridors Nord et Nord-Est
Le corridor Arco Norte a traité 39,5 % des exportations brésiliennes de soja et de maïs en 2025, contre 16,6 % en 2009. Ce changement réoriente les flux de céréales vers les actifs ferroviaires, fluviaux et portuaires des États du nord et du nord-est. Le Port de Santana a enregistré une augmentation de 35,5 % du cargo acheminé par voies navigables intérieures en 2025, tandis que le déchargement de soja a progressé de 63,2 %.[2] L'accès routier reste une contrainte pour le terminal de transbordement de Miritituba dans le Pará. Le Plan National de Logistique 2050 reconnaît une forte croissance de la demande sur ces corridors et inclut des travaux favorisant l'intégration multimodale. Les opérateurs qui sécurisent l'accès ferroviaire, fluvial et aux terminaux peuvent servir les exportateurs cherchant des alternatives aux routes méridionales.
Concessions d'Infrastructures de Transport Soutenues par l'État
Le Plan National de Logistique 2050 définit 112 objectifs opérationnels répartis sur 31 corridors de transport. Il fournit une base à long terme pour les dépenses privées et publiques en infrastructures de fret. L'ANTT a commencé à appliquer les exigences CIOT pour les opérations de fret routier en mars 2026, augmentant les exigences de conformité formelle pour les transporteurs[3]. Les renouvellements de concessions associent des droits d'exploitation plus longs à des engagements d'investissement. MRS Logistica a renouvelé sa concession du Réseau du Sud-Est jusqu'en 2056, offrant au réseau un horizon d'investissement plus long. Le marché du fret et de la logistique au Brésil bénéficie de projets qui ajoutent de la capacité et améliorent la coordination entre les modes de transport.
Reconfiguration de la Relocalisation Industrielle et de la Chaîne d'Approvisionnement Automobile
Les investissements dans la fabrication automobile au Brésil soutiennent de nouvelles activités logistiques à Bahia et à São Paulo. Chaque nouvelle installation de production crée une demande pour les composants entrants, la distribution de véhicules finis et la logistique des pièces détachées. Le programme Nouvelle Industrie Brésil priorise 25 chaînes d'approvisionnement pour réduire la dépendance aux importations. Tegma a acquis un terrain logistique de 200 000 mètres carrés à Camaçari en septembre 2025 pour soutenir les opérations automobiles. Ces développements élargissent le rôle de la logistique contractuelle dans le marché du fret et de la logistique au Brésil.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénuries de Chauffeurs et Inflation des Coûts de Main-d'œuvre | -0.5% | National, notamment Santa Catarina, São Paulo et Paraná | Moyen terme (2-4 ans) |
| Vol de Cargaison et Hausse des Coûts de Sécurité | -0.4% | Sud-Est du Brésil, notamment São Paulo et Rio de Janeiro | Court terme (jusqu'à 2 ans) |
| Forte Dépendance Routière et Intégration Modale Inégale | -0.3% | National, notamment BR-163, BR-116 et routes d'accès aux corridors céréaliers | Long terme (4 ans ou plus) |
| Complexité Douanière, Fiscale et Réglementaire entre les États | -0.3% | National, notamment São Paulo, Minas Gerais et les États frontaliers | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Chauffeurs et Inflation des Coûts de Main-d'œuvre
La CNT a rapporté que 65,1 % des entreprises de fret routier ont identifié le recrutement de chauffeurs comme leur principal défi en 2026, tandis que 44,6 % avaient des postes vacants.[4] Le vivier de chauffeurs professionnels actifs a diminué de 5,5 millions à 4,4 millions au cours de la dernière décennie. Les départs à la retraite ont dépassé le flux de nouveaux entrants dans la profession. L'Union Internationale des Transports Routiers a qualifié de structurelle la pénurie de chauffeurs de 11 % au Brésil en 2025. Les chauffeurs représentaient 19,5 % des coûts d'exploitation du fret routier, tandis que le carburant représentait 43,2 %. La disponibilité limitée de main-d'œuvre peut réduire l'utilisation des flottes et rendre les hausses de prix plus probables sur le marché du fret et de la logistique au Brésil.
Vol de Cargaison et Hausse des Coûts de Sécurité
Le vol de cargaison a causé des pertes directes de 156,5 millions USD au Brésil en 2025, tandis que les incidents signalés totalisaient 8 570, en baisse de 16,7 % par rapport à 2024. Au premier semestre 2026, le nombre d'incidents a chuté de 8,71 %, mais les pertes totales ont augmenté de 12,27 % en raison du ciblage de chargements de plus grande valeur. Le Sud-Est représentait 77,2 % des pertes financières nationales au cours de cette période. Rio de Janeiro détenait 36,6 % du total national, devant São Paulo. Les transporteurs réagissent par des itinéraires plus sûrs, des dépenses de sécurité et des coûts d'assurance plus élevés. Ces coûts exercent une pression accrue sur les petits transporteurs routiers opérant sur le marché du fret et de la logistique au Brésil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Renseignement sur les Taux de Fret
Tendances des Taux de Fret Aérien
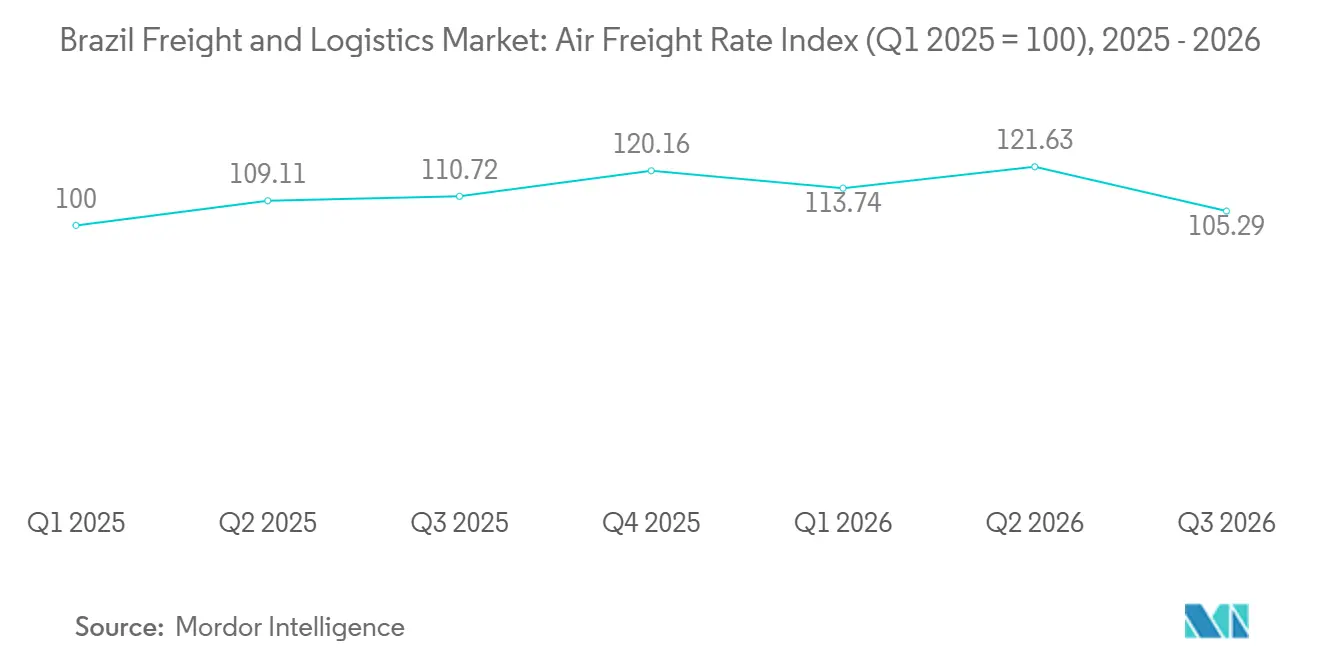
Les taux de fret aérien depuis Guarulhos (GRU) se sont assouplis jusqu'en septembre 2026, avec des tendances variables selon la destination. La liaison GRU–Miami, historiquement le corridor premium, a décliné d'environ 6,7 USD par kg à mi-2025 à environ 4,7 USD par kg en septembre 2026. Les droits de douane américains de la Section 301, entrés en vigueur le 22 juillet 2026, ont réduit les exportations de biens manufacturés sensibles au temps et de produits périssables vers les États-Unis. La liaison GRU–Francfort est restée la plus stable, à environ 5,7 USD par kg, soutenue par une demande européenne constante de produits pharmaceutiques et de produits agro-alimentaires de haute valeur.
L'Inde est apparue comme un marché de croissance clé. Les taux sur la liaison GRU–Mumbai ont augmenté d'environ 3,3 USD par kg en janvier 2025 à un pic d'environ 6,6 USD par kg en juin 2026 avant de se détendre à environ 4,6 USD par kg. Cette tendance reflétait les efforts des exportateurs brésiliens pour développer de nouvelles destinations alors que la demande nord-américaine se contractait. La liaison GRU–Shanghai a suivi une trajectoire plus modérée. Pendant ce temps, les taux GRU–Buenos Aires ont décliné jusqu'en septembre 2026, les alternatives de transport routier et la faiblesse de la demande d'importation argentine comprimant les rendements.
Tendances des Taux de Fret Maritime
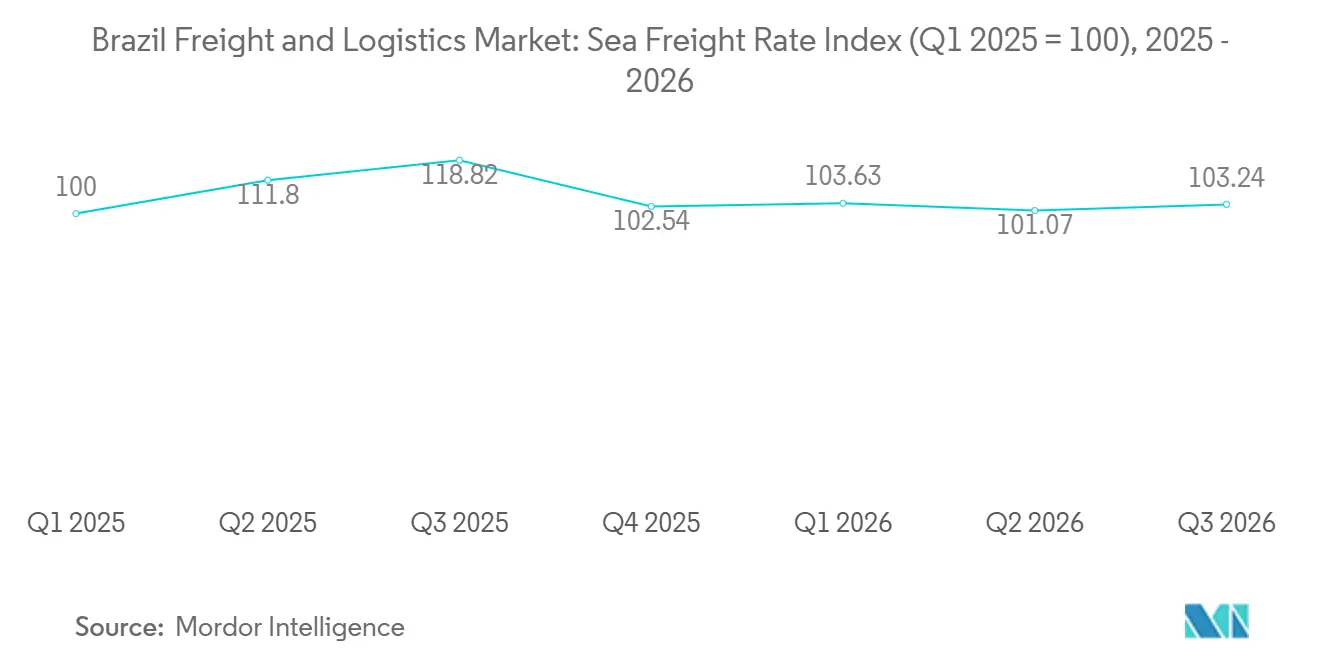
Les liaisons d'exportation de Santos ont suivi des trajectoires sensiblement différentes. Les taux transatlantiques vers New York ont culminé à mi-2025 à plus de 8 000 USD par conteneur de 40 pieds avant de se modérer à environ 4 800 USD en septembre 2026, les chargeurs brésiliens ayant réorienté leur cargo à l'écart des acheteurs américains. La liaison Santos–Shanghai a été la plus volatile. Les taux ont bondi lors du pic d'exportation de soja de 2025, ont fortement décliné, ont de nouveau chuté mi-2026, et se sont partiellement redressés à environ 1 270 USD. Ces mouvements reflétaient les cycles d'importation chinois et la saisonnalité agricole.
Les liaisons européennes se sont également assouplies. Les taux vers Hambourg ont culminé au-dessus de 5 400 USD en août 2025 avant de décliner à environ 2 900 USD, tandis que les taux vers Rotterdam ont atteint environ 3 500 USD. La liaison Santos–Buenos Aires est restée la plus stable, reflétant le commerce Mercosur constant. La liaison Santos–Nhava Sheva (Inde) a enregistré le taux 2026 le plus élevé de l'ensemble de données, atteignant environ 5 250 USD en juillet lors d'une forte hausse des exportations agricoles brésiliennes vers l'Inde, avant de décliner à environ 2 600 USD.
Rsilience de la Chaîne d'Approvisionnement et Gestion des Risques
Où les Coûts Logistiques Augmentent
Le fardeau logistique du Brésil est resté structurellement élevé à environ 15,5 % du PIB, contre environ 11 % aux États-Unis et 14 % en Chine. Trois facteurs ont aggravé ce fardeau. Le diesel est resté le poste de coût le plus exposé. Les prix ont bondi début 2026 en raison des tensions au Moyen-Orient, tandis que le Brésil continuait d'importer environ un quart de ses besoins en diesel. Les mesures de soulagement gouvernementales sont restées de courte durée, et la subvention de septembre 2026 n'a été appliquée que pendant 30 jours. Les planchers de fret sont liés aux seuils de prix du carburant, permettant aux chocs diesel d'affecter les chargeurs en quelques semaines. En conséquence, la volatilité des carburants est devenue une variable de coût permanente intégrée à la réglementation. Les taux d'intérêt élevés ont augmenté le coût de portage des stocks en transit et dans les entrepôts.
Le Défi de la Productivité
Le transport routier assurait près des deux tiers du cargo domestique brésilien, mais seule une part limitée du réseau routier était pavée, et une part encore plus faible fonctionnait sous des accords de concession. Les investissements en infrastructures sont restés bien en deçà du niveau que les organismes professionnels considéraient comme nécessaire. Par conséquent, les opérateurs faisaient face à des coûts d'exploitation des véhicules plus élevés et à des délais de transit plus longs le long des principaux corridors céréaliers et de biens de consommation.
Au Port de Santos, le débit a continué de croître tandis que les terminaux opéraient près de leur capacité maximale. L'appel d'offres Tecon Santos 10 est resté bloqué, et une ordonnance judiciaire a suspendu les activités d'approfondissement du chenal. Les opérateurs privés ont étendu leur capacité de manière indépendante, tandis que le projet de tunnel Santos–Guarujá visait à résoudre le goulot d'étranglement du transport de surface. L'adoption numérique est également restée limitée. Bien que la plupart des entreprises utilisaient l'IA générative pour des tâches routinières, peu avaient progressé vers des applications autonomes et prédictives, principalement parce que la mauvaise qualité des données restait une contrainte majeure.
Les Forces qui Réécrivent les Chaînes d'Approvisionnement Mondiales
Les droits de douane américains ont réorienté les flux de cargo brésiliens. Les exportateurs ont accéléré les expéditions aériennes avant la date limite de juillet 2026, tandis que les chargeurs maritimes qui ne pouvaient pas garantir l'arrivée avant la date limite ont suspendu les départs, perturbant temporairement les opérations à Santos. À plus long terme, la Chine et d'autres marchés asiatiques ont absorbé les volumes déplacés des États-Unis, augmentant l'utilisation de la liaison Santos–Asie tout en réduisant l'activité sur les corridors à destination des États-Unis. La divergence des taux décrite dans la section précédente reflétait ces changements.
La politique d'infrastructure a répondu à ces défis. Le Plan National de Logistique (PNL) 2050 cible des investissements à grande échelle, principalement de sources privées, avec des plans spécifiques par mode devant être finalisés d'ici fin 2026. Le chemin de fer Ferrogrão, approuvé par la Cour Suprême en mai 2026, devrait déplacer les volumes de céréales vers les ports du nord et réduire la dépendance à Santos. Cependant, la construction ne devrait pas commencer avant 2028–2029. La politique Nouvelle Industrie Brésil encourage également l'approvisionnement domestique et l'automatisation. Pour les opérateurs, la résilience nécessite des liaisons et des ports diversifiés, ainsi qu'une planification tenant compte des planchers de coûts réglementés.
Évolution du Paysage Logistique
Comment les Attentes des Consommateurs Transforment la Logistique
Les places de marché fonctionnent de plus en plus comme des services logistiques de facto au Brésil. Mercado Livre, Amazon, Magalog et Shopee ont développé des réseaux de distribution qui rivalisent avec ceux des prestataires logistiques tiers (3PL) dédiés. Ces plateformes ont établi la livraison en 48 heures comme référence, tandis que les services de livraison le jour même et en moins d'une heure se développent dans les grandes villes. Amazon Now, lancé en mars 2026, propose la livraison de courses en aussi peu que 15 minutes depuis des micro-centres de distribution. Les produits frais et surgelés augmentent les coûts unitaires car ils nécessitent du personnel formé et des partenaires de livraison du dernier kilomètre vérifiés.
Les places de marché représentent la majorité des ventes numériques brésiliennes. Leur densité d'expédition leur permet de financer des capacités logistiques que les marchands indépendants ne peuvent pas reproduire. Les prestataires 3PL indépendants doivent donc se spécialiser dans les marchandises lourdes, le réapprovisionnement B2B et la logistique transfrontalière, ou opérer comme partenaires de capacité pour les grandes plateformes.
Maîtriser le Dernier Kilomètre
La capacité d'entreposage moderne, les revenus du commerce électronique et la demande du dernier kilomètre restent concentrés dans la région Sud-Est du Brésil. Le Sud et le Sud-Est détiennent respectivement 34,1 % et 32,2 % de la capacité d'entreposage conventionnel. Le Centre-Ouest détient 60,6 % du stockage en vrac, et le Sud détient 42,7 % de la capacité en silos. Les coûts de livraison sont structurellement plus élevés pour les environ 40 % de la consommation situés en dehors de la région. Les opérateurs régionaux qui combinent des nœuds de distribution plus petits, des réseaux de points de collecte et de dépôt (PUDO) et la livraison collaborative peuvent servir les marchands dans les zones où les grandes plateformes n'ont pas encore atteint une densité de livraison suffisante. L'adoption des PUDO parmi les petites et moyennes entreprises (PME) a fortement augmenté au premier semestre 2026, les petits marchands utilisant ce modèle pour améliorer l'économie de la livraison. La réforme fiscale vers une taxe sur la valeur ajoutée unifiée pourrait ajouter une pression supplémentaire sur les coûts de la livraison du dernier kilomètre et B2C, où les marges de livraison le jour même sont déjà minces.
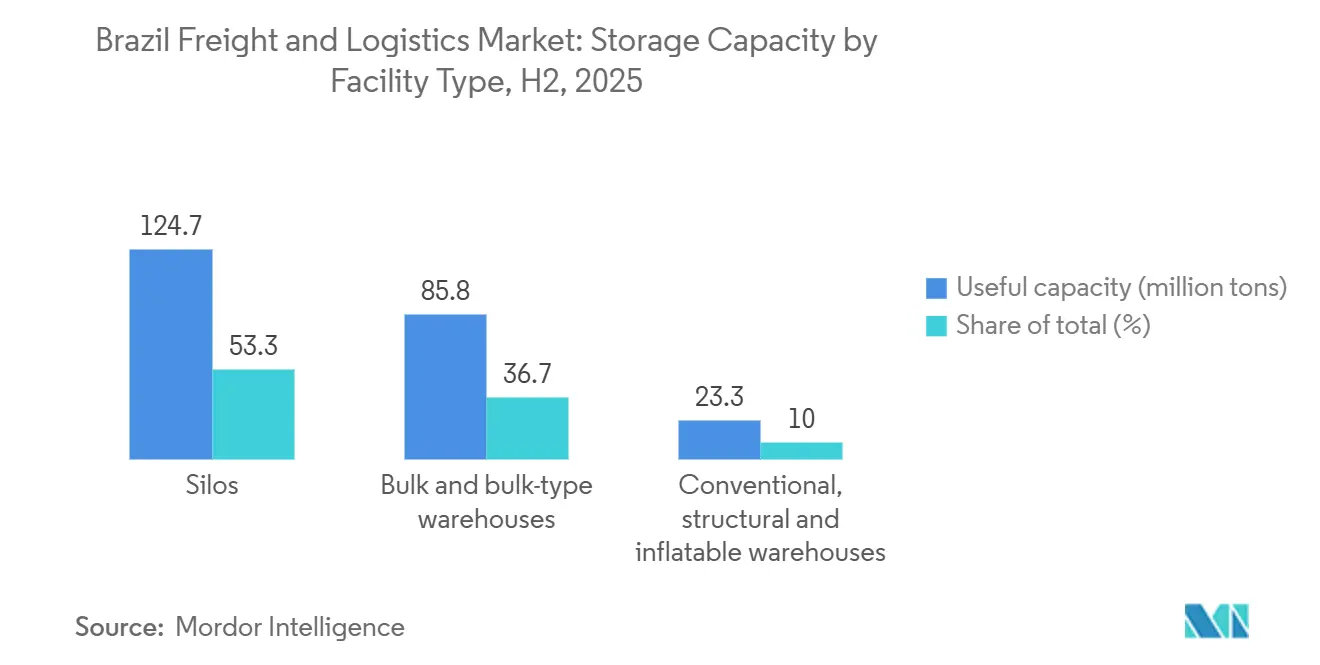
L'infrastructure de stockage du Brésil reste principalement orientée vers la production plutôt que vers la consommation. Les silos représentent un peu plus de la moitié de la capacité de stockage agricole du pays, tandis que les entrepôts en vrac représentent plus d'un tiers et les entrepôts conventionnels environ un dixième seulement. Par conséquent, les opérateurs privés et les plateformes de places de marché fournissent en grande partie la capacité de distribution urbaine. La logistique de la chaîne du froid représente un segment de croissance parallèle. La capacité se développe, portée par la demande alimentaire, agroalimentaire et pharmaceutique. Cependant, la volatilité des coûts de l'électricité et l'élimination progressive des réfrigérants à fort impact restent les principaux défis du secteur. L'infrastructure de réfrigération portuaire se développe à Rio Grande, Paranaguá et Fortaleza.
Construire la Chaîne d'Approvisionnement de Nouvelle Génération
L'adoption technologique reste inégale, la qualité des données plutôt que le coût de la technologie représentant la principale contrainte. Les entreprises qui améliorent d'abord l'intégration des données sont susceptibles de générer des rendements disproportionnés sur leurs investissements en IA. Les leaders d'entreprise restent en avance sur le marché. Amazon Brésil utilise l'optimisation de réseau basée sur le cloud dans les 27 États, tandis que les écosystèmes de planification et d'exécution intégrés gagnent du terrain parmi les entreprises de taille moyenne et grande. Les exigences environnementales, sociales et de gouvernance (ESG), y compris celles associées à la COP30, rendent également les indicateurs d'émissions et de circularité plus importants dans la sélection des fournisseurs.
L'investissement physique soutient cette transition. Le PNL 2050, le programme de concessions ferroviaires, la modernisation ferroviaire de Baixada Santista et le financement de l'automatisation de Nouvelle Industrie Brésil soutiennent un réseau logistique plus automatisé et mieux connecté. Les systèmes de conformité à la réforme fiscale de TOTVS et SAP deviennent également de plus en plus importants pour les entreprises de taille moyenne et grande.
Analyse des Segments
Par Secteur d'Utilisateur Final : L'Échelle de la Fabrication Rencontre la Vitesse du Commerce Électronique
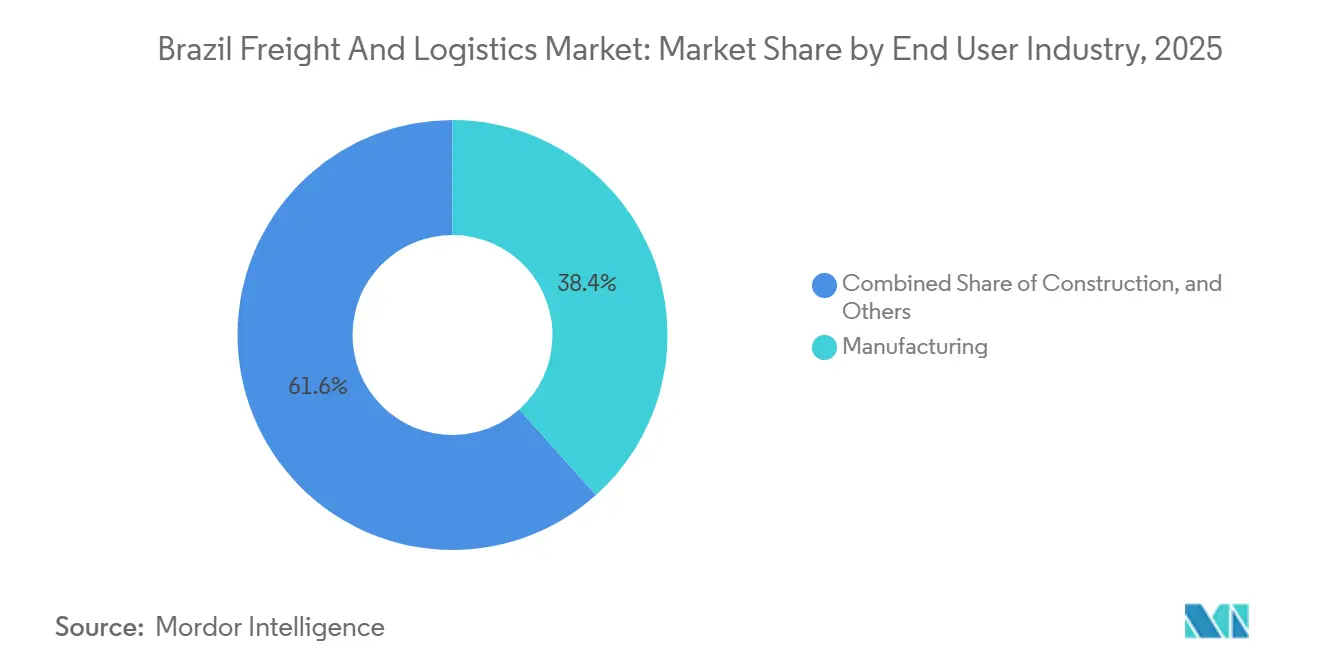
La fabrication détenait 38,36 % de la part du marché du fret et de la logistique au Brésil en 2025. Les chaînes d'approvisionnement automobiles, alimentaires et de boissons, chimiques et de cellulose utilisent la logistique contractuelle dédiée car elles nécessitent des mouvements réguliers et spécialisés. JSL a réorganisé ses services autour de JSL Services Dédiés, Intralog et JSL Digital en 2025. La structure reflète le besoin de solutions distinctes couvrant la logistique interne, le transport et la distribution finale. La construction, le commerce de gros et de détail génèrent également des volumes routiers et d'entreposage. Le pétrole, le gaz, les mines et les carrières nécessitent une manutention spécialisée, une capacité de levage lourd et l'accès à des corridors spécifiques.
Le commerce électronique et la vente au détail en ligne enregistrent le CAGR projeté le plus rapide à 6,07 % jusqu'en 2031. Les petits et moyens marchands ont enregistré une croissance de 77 % des expéditions de colis en 2025. La base de marchands plus large accède aux réseaux de colis nationaux au-delà des plus grandes plateformes de places de marché. Correios et AliExpress ont signé un mémorandum en mai 2026 couvrant le suivi, la numérisation des livraisons et les services logistiques intégrés. L'agriculture, la pêche et la sylviculture restent des sources de demande saisonnière. Leurs volumes sont de plus en plus liés aux corridors céréaliers multimodaux à mesure que l'infrastructure d'exportation se développe.

Par Fonction Logistique : Le Transport de Fret Commande le Volume, le CEP Revendique la Croissance
Le transport de fret détenait 60,95 % de la taille du marché du fret et de la logistique au Brésil en 2025. Son échelle reflète les exportations de matières premières et le rôle central du cargo routier dans la distribution domestique. Le transit de fret, l'entreposage et le stockage, et les autres services couvrent les besoins de service restants. Le Secrétariat National des Voies Navigables et de la Navigation a rapporté une croissance de 12,4 % du transport par voies navigables en 2025 et 223 millions de tonnes acheminées par cabotage. Le cadre BR do Mar a été réglementé en juillet 2025 et soutient la concurrence en cabotage et la disponibilité des navires. Une utilisation accrue des voies maritimes et fluviales peut modifier la composition des revenus de transit et de transport.
Le CEP enregistre le CAGR projeté le plus fort à 5,42 % de 2026 à 2031. Les volumes de colis B2C et les expéditions entre particuliers soutiennent ce résultat. La demande d'entreposage reflète également une pénurie de capacité de chaîne du froid. Le Brésil disposait de 25,8 millions de mètres cubes de capacité de stockage réfrigéré répartis sur 408 installations, et le secteur de la logistique réfrigérée prévoyait une augmentation de capacité de 4,5 % en 2026. Les autres services comprennent la logistique inverse, le courtage en douane et la manutention à valeur ajoutée. Des volumes de retours plus élevés et les exigences de distribution pharmaceutique soutiennent la demande pour ces services.
Par Mode de Transport de Fret : Domination Routière, le Fret Aérien comme Valeur Émergente
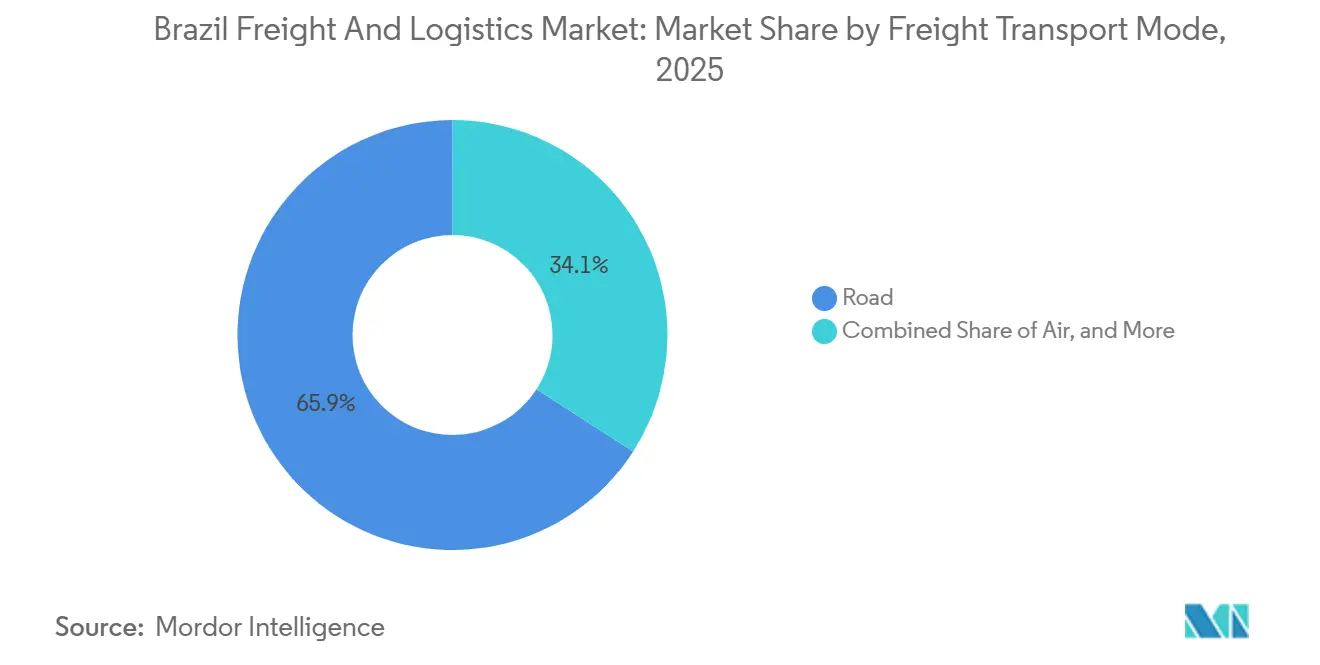
Le transport routier détenait 65,85 % de la part du marché du fret et de la logistique au Brésil en 2025. Le fret routier transportait près de 65 % du cargo domestique, tandis que près de 78 % du réseau routier restait non pavé. Cette dépendance affecte la fiabilité et les coûts d'exploitation. Le rail a déplacé 555,5 millions de tonnes en 2025, contre 493,8 millions de tonnes en 2019. Rumo a commencé les opérations commerciales sur la première phase de son chemin de fer du Mato Grosso au troisième trimestre 2026, ajoutant 10 millions de tonnes de capacité annuelle. Les pipelines, le rail et les voies navigables restent importants pour des corridors de matières premières spécifiques.
Le fret aérien enregistre le CAGR projeté le plus rapide à 5,02 % jusqu'en 2031. Les besoins de livraison rapide dans les villes secondaires soutiennent le cargo aérien pour les commandes de commerce électronique. Les produits technologiques, les composants automobiles et les produits pharmaceutiques soutiennent également les services aériens premium. Azul Logistica a lancé une route directe de fret entre Campinas et Lima et prévoit d'augmenter sa flotte d'avions cargo dédiés de 2 à 6 appareils d'ici fin 2027. L'ANAC réglemente le routage du cargo aérien international et la manutention en transit. Le transbordement de cargo via Guarulhos et Viracopos sans entrée formelle au Brésil confère à ces aéroports un rôle régional plus large.
Par Destination CEP : Échelle Domestique, Accélération Internationale
Le CEP domestique détenait 64,10 % de la taille du marché du fret et de la logistique au Brésil en 2025. Les réseaux de livraison des places de marché et la participation des petites entreprises aux services de colis soutiennent son échelle. Les plateformes transfèrent davantage d'activité du dernier kilomètre vers leurs propres réseaux logistiques. Cela réduit l'opportunité ouverte pour les transporteurs CEP indépendants même si les volumes totaux de colis augmentent. Loggi a atteint 18 États et 194 villes en 2025, contre 12 États et 90 villes en 2024. Elle a également augmenté ses points de collecte de 1 000 à 1 700.
Le CEP international enregistre le CAGR projeté le plus rapide à 5,60 % jusqu'en 2031. Les importations de commerce électronique transfrontalier et les exportations de produits transformés, de produits agro-alimentaires et de composants manufacturés soutiennent le segment. Le mémorandum Correios et AliExpress se concentre sur le suivi et la numérisation des livraisons d'importation. FedEx s'est engagé à investir 15 millions USD pour 34 nouvelles installations au Brésil en septembre 2026. Le programme comprend de nouveaux sites et des extensions à Cajamar et Jaboatão dos Guararapes. Ces investissements augmentent la capacité terrestre pour les colis transfrontaliers.
Par Entreposage et Stockage : Le Contrôle de Température de la Chaîne du Froid Comble l'Écart
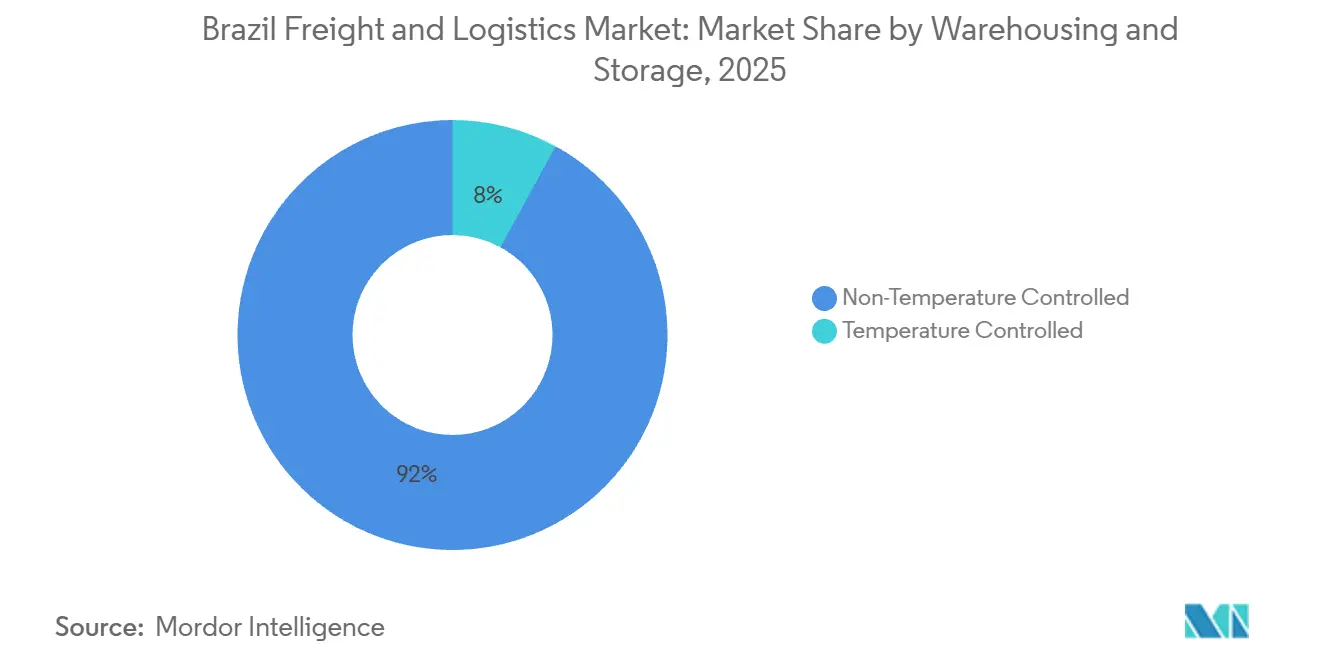
L'entreposage sans contrôle de température détenait 92,05 % de la part du marché du fret et de la logistique au Brésil en 2025. Les installations ambiantes servent les produits secs, les composants automobiles et les matières premières industrielles. La vacance du stockage frigorifique à São Paulo s'est resserrée et a encouragé des projets à Campinas et Curitiba. Des coûts fonciers plus bas et une infrastructure électrique plus stable font de ces villes des emplacements secondaires utiles. Le Brésil dispose d'une grande base de chaîne du froid en raison de ses exportations alimentaires et de ses besoins de distribution pharmaceutique. Le secteur de la logistique réfrigérée a enregistré un taux de croissance annuel composé de 10,5 % au cours des dernières années.
Le stockage à température contrôlée enregistre le CAGR projeté le plus rapide à 4,93 % jusqu'en 2031. Les exigences pharmaceutiques, les normes sanitaires et la livraison d'épicerie réfrigérée soutiennent la demande. La Conab a identifié un déficit de 15,9 millions de tonnes dans la capacité de stockage statique par rapport aux prévisions de récolte de première saison de 218,2 millions de tonnes. Ce déficit peut créer une demande de capacité de débordement spécialisée pendant les périodes de récolte. Les normes ANVISA s'appliquent aux chaînes du froid pharmaceutiques. Les protocoles de sécurité alimentaire du MAPA exigent également un contrôle de température validé et une documentation de traçabilité.
Par Mode de Transit de Fret : Domination Maritime, le Fret Aérien Gagne des Parts
Les voies maritimes et fluviales intérieures détenaient 73,60 % de la taille du marché du fret et de la logistique au Brésil en 2025. Le transport maritime de conteneurs et les liquides en vrac soutiennent cette position dans le commerce extérieur brésilien. Le minerai de fer, le soja, le maïs, le sucre, le pétrole brut et d'autres matières premières d'exportation sont adaptés au transport océanique. DP World et Maersk ont signé un accord à long terme pour développer les services maritimes au Port de Santos. DP World visait 1,7 million de TEU de capacité d'ici fin 2026 grâce à une expansion de 83,3 millions USD.
Le transit de fret aérien enregistre le CAGR projeté le plus rapide à 4,89 % jusqu'en 2031. Les cargaisons pharmaceutiques et de soins de santé sensibles à la température constituent une source importante de demande. DHL et SkyCell ont introduit un service de conteneurs à température contrôlée depuis une installation près de Guarulhos en 2025 et 2026. UPS a étendu son service UPS Premier Gold au Brésil en 2025 pour les expéditions de soins de santé urgentes. Ces services utilisent la surveillance au niveau du colis pour protéger les cargaisons sensibles. Ils soutiennent également une activité de transit à plus haute valeur que les alternatives de surface.
Analyse Géographique
Le Sud-Est reste la région d'exploitation principale du marché du fret et de la logistique au Brésil, São Paulo étant au cœur de l'entreposage, de la distribution et du transport interrégional. Le corridor São Paulo, Rio de Janeiro, Minas Gerais et Espírito Santo supporte certains des flux de fret les plus intenses du pays. La vacance du stockage frigorifique à São Paulo était inférieure à 3 % en 2025, indiquant une pression sur la capacité. DHL Supply Chain a ouvert des centres de distribution à Cajamar et Brasília en avril 2026, portant son réseau de distribution à 5 installations brésiliennes. Le budget fédéral routier 2026 a alloué 2,1 milliards USD aux autoroutes, soit 65 % des dépenses en infrastructures de transport.
Le Centre-Ouest et le corridor Arco Norte constituent la géographie à la plus forte croissance pour les exportations de céréales et le développement ferroviaire. Le Mato Grosso est relié au Port de Santos via la première phase du chemin de fer de Rumo, qui a commencé à opérer au troisième trimestre 2026. Le Corridor Nord a enregistré 15 milliards de tonnes-kilomètres utiles en 2025, en hausse de 4,1 % d'une année sur l'autre. Les volumes de fret du Matopiba via le corridor nord sont passés de 5,6 milliards de tonnes-kilomètres utiles en 2016 à 15 milliards en 2025. De nouveaux terminaux de transbordement et des liaisons intermodales suivent ce mouvement. Cette zone offre au marché du fret et de la logistique au Brésil une voie d'exportation supplémentaire au-delà des passerelles méridionales traditionnelles.
La région Sud dispose d'une infrastructure d'exportation majeure à Paranaguá et Rio Grande. Maersk a étendu ses dépôts à Rio Grande et Paranaguá en avril 2026, incluant une installation polyvalente de 70 000 mètres carrés à Rio Grande. Le Nord-Est devient plus important pour la distribution maritime et du commerce électronique. Maersk a commencé à opérer à APM Terminals Suape en septembre 2026. Shopee a ouvert des centres de distribution à Vitória, Curitiba et Fortaleza en 2026 avec une capacité de plus de 700 000 commandes quotidiennes. Kuehne+Nagel opère depuis 8 villes dans 7 États du nord-est et dessert plus de 600 municipalités. Ces investissements améliorent la couverture dans des zones qui disposaient de moins d'infrastructures logistiques privées.
Paysage Concurrentiel
Structure du Marché et Positionnement Concurrentiel
Le marché du fret et de la logistique au Brésil reste très concurrentiel et fragmenté, avec des intégrateurs mondiaux, des transporteurs domestiques à forte intensité d'actifs, des réseaux appartenant aux places de marché, des opérateurs ferroviaires et portuaires, et des prestataires spécialisés servant des exigences clients distinctes. DHL Group et FedEx sont en tête en termes de ressources et de technologie, tandis que des entreprises nationales telles que Braspress et Gafor mettent l'accent sur des services régionaux sur mesure. DSV, incluant DB Schenker, Kuehne+Nagel et UPS, se disputent les comptes multinationaux, les services express internationaux et les contrats de transit de fret, tandis que DHL Group reste le plus grand prestataire de logistique contractuelle opérant au Brésil. Les opérateurs nationaux maintiennent de solides positions dans la distribution routière et la couverture régionale : Braspress assure une couverture de transport de lots partiels (LTL) dans tous les États et municipalités brésiliens ; JSL et Tegma se disputent la logistique contractuelle et le transport routier ; et Loggi, Jadlog et Correios restent significatifs dans la livraison express et de colis. MRS et Rumo exploitent des réseaux ferroviaires, tandis que DP World est un opérateur de terminal majeur au Port de Santos sous un modèle de concession. Les changements réglementaires, notamment les exigences élargies du Code d'Identification des Opérations de Transport de Cargo (CIOT) obligatoire et la vérification automatique de l'assurance cargo introduite dans les flux d'enregistrement des transporteurs en juillet 2026, favorisent les transporteurs organisés et intégrés numériquement par rapport aux opérateurs informels.
Capacités Spécialisées et Concurrence Axée sur la Technologie
La concurrence se concentre de plus en plus sur la spécialisation, la densité du réseau et la technologie plutôt que sur la seule taille de la flotte. Des coûts logistiques élevés, des planchers de fret réglementés et des marges étroites continuent de récompenser les opérateurs qui améliorent l'utilisation des actifs et la qualité de service. Braspress exploite un grand hub à Guarulhos et une flotte de plus de 3 300 camions, démontrant l'investissement en actifs fixes nécessaire pour concurrencer dans les services LTL nationaux. Braspress Air Cargo a commencé ses opérations en mai 2025, et Jadlog a étendu sa capacité grâce à un nouveau centre logistique en mai 2026. La logistique de la chaîne du froid reste un segment à forte barrière à l'entrée en raison de la nécessité d'une capacité à température contrôlée validée, les installations écoénergétiques offrant un avantage face aux coûts élevés de l'électricité et aux réglementations sur les réfrigérants. Les opérateurs se concurrencent également par la capacité portuaire et terminale, notamment l'expansion de DP World à Santos, la capacité réfrigérée de Maersk dans les dépôts intérieurs de Rio Grande et Paranaguá, et le terminal prévu à Fortaleza. La technologie est un autre facteur de différenciation : l'optimisation de réseau basée sur le cloud d'Amazon dans les 27 États brésiliens fournit une référence d'entreprise, tandis que les prestataires qui améliorent l'intégration des données, la visibilité de la chaîne d'approvisionnement, l'optimisation des itinéraires par IA et les capacités de tour de contrôle numérique peuvent sécuriser des comptes à plus haute valeur.
Évolution de la Distribution et Différenciation Stratégique
Les réseaux de distribution contrôlés par les places de marché restent la plus grande pression structurelle sur les prestataires logistiques indépendants. Mercado Livre, Amazon, Magalog et Shopee exploitent des centres de distribution, des hubs de cross-docking et des bases de livraison du dernier kilomètre qui concurrencent directement les prestataires logistiques tiers (3PL) dédiés, y compris dans les services de livraison ultra-rapide et en moins d'une heure dans les grandes villes. Ces réseaux retiennent des volumes substantiels de colis de commerce électronique standard, orientant les prestataires indépendants vers les marchandises lourdes et volumineuses, le réapprovisionnement interentreprises (B2B), les flux transfrontaliers, la logistique de la chaîne du froid et les régions en dehors du Sud-Est brésilien. Les projets d'infrastructure, notamment le Plan National de Logistique 2050 (PNL 2050), Ferrogrão, la modernisation ferroviaire de Baixada Santista et les ajouts de capacité au Port de Santos, soutiennent les opérateurs positionnés le long des corridors d'exportation vers l'Asie et dans le système portuaire du nord. Le marché continue de voir une consolidation dans la logistique routière, des investissements dans la chaîne du froid et la capacité du dernier kilomètre, et des partenariats entre les plateformes de commerce électronique et les opérateurs de fret aérien. Par conséquent, l'avantage concurrentiel du Brésil se déplace vers l'intégration des services, la conformité réglementaire et la capacité spécialisée, tandis que les réseaux appartenant aux plateformes dominent les livraisons aux consommateurs à fort volume et que les prestataires indépendants et mondiaux se disputent les segments logistiques intégrés à plus haute valeur.
Leaders du Secteur du Fret et de la Logistique au Brésil
-
A.P. Moller - Maersk
-
DHL Group
-
FedEx
-
JSL SA
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : MRS Logistica a signé un accord de 254 millions USD avec Wabtec pour des locomotives à technologie avancée, des pièces détachées et des services de maintenance jusqu'en 2032.
- Septembre 2026 : FedEx s'est engagé à investir 15 millions USD pour étendre son réseau au Brésil via 34 nouvelles installations, incluant de nouveaux centres de service et des extensions à Cajamar et Jaboatão dos Guararapes.
- Août 2026 : Maersk a commencé à opérer à APM Terminals Suape au Pernambouc via les services Aliança.
- Juillet 2026 : MRS Logistica et Vale ont signé un accord de fret ferroviaire de 15 ans couvrant le minerai de fer, les pellets et les dérivés entre décembre 2026 et décembre 2041.
Périmètre du Rapport sur le Marché du Fret et de la Logistique au Brésil
Agriculture, Pêche et Sylviculture, Construction, Fabrication, Pétrole et Gaz, Mines et Carrières, Commerce de Gros et de Détail, Autres sont couverts comme segments par Secteur d'Utilisateur Final. Courrier, Express et Colis (CEP), Transit de Fret, Transport de Fret, Entreposage et Stockage sont couverts comme segments par Fonction Logistique.| Agriculture, pêche et sylviculture |
| Construction |
| Industrie manufacturière |
| Pétrole et gaz, Mines et carrières |
| Commerce de gros et de détail |
| Autres |
| Messagerie, express et colis (CEP) | Par type de destination | National |
| International | ||
| Transit de fret | Par mode de transport | Aérien |
| Voies maritimes et fluviales intérieures | ||
| Autres | ||
| Transport de fret | Par mode de transport | Aérien |
| Pipelines | ||
| Ferroviaire | ||
| Routier | ||
| Voies maritimes et fluviales intérieures | ||
| Entreposage et stockage | Par contrôle de la température | Non contrôlé en température |
| Contrôlé en température | ||
| Autres services | ||
| Secteur d'utilisateur final | Agriculture, pêche et sylviculture | ||
| Construction | |||
| Industrie manufacturière | |||
| Pétrole et gaz, Mines et carrières | |||
| Commerce de gros et de détail | |||
| Autres | |||
| Fonction logistique | Messagerie, express et colis (CEP) | Par type de destination | National |
| International | |||
| Transit de fret | Par mode de transport | Aérien | |
| Voies maritimes et fluviales intérieures | |||
| Autres | |||
| Transport de fret | Par mode de transport | Aérien | |
| Pipelines | |||
| Ferroviaire | |||
| Routier | |||
| Voies maritimes et fluviales intérieures | |||
| Entreposage et stockage | Par contrôle de la température | Non contrôlé en température | |
| Contrôlé en température | |||
| Autres services | |||
Définition du marché
- Agriculture, pêche et sylviculture (AFF) - Ce segment de secteur d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur AFF. Les acteurs d'utilisateurs finaux considérés sont les établissements principalement engagés dans la culture des plantes, l'élevage d'animaux, la récolte de bois, la pêche et la capture d'autres animaux dans leur habitat naturel, ainsi que la fourniture d'activités de soutien connexes. Dans ce contexte, les prestataires de services logistiques (PSL) jouent un rôle crucial dans les activités d'acquisition, de stockage, de manutention, de transport et de distribution pour le flux optimal et continu des intrants (semences, pesticides, engrais, équipements et eau) des fabricants ou fournisseurs aux producteurs, et le flux fluide des extrants (produits agricoles, agromarchandises) vers les distributeurs et consommateurs. Cela inclut la logistique à température contrôlée et non contrôlée, selon les besoins en fonction de la durée de conservation des marchandises transportées ou stockées.
- Construction - Ce segment de secteur d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de la construction. Les acteurs d'utilisateurs finaux considérés sont les établissements principalement engagés dans la construction, la réparation et la rénovation de bâtiments résidentiels et commerciaux, d'infrastructures, de travaux de génie civil, ainsi que dans la subdivision et le développement de terrains. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans l'amélioration de la rentabilité des projets de construction en maintenant le stock de matières premières et d'équipements, les fournitures à délai critique et en fournissant d'autres services à valeur ajoutée pour une gestion de projet efficace.
- Messagerie, express et colis - Les services de messagerie, express et colis, souvent appelés marché CEP, désignent les prestataires de services logistiques et postaux spécialisés dans le déplacement de petites marchandises (colis/paquets). Il capture la taille globale du marché (USD) et le volume du marché (nombre de colis) de (1) les expéditions/colis/paquets d'un poids inférieur à 70 kg/154 lb, (2) les colis de clients professionnels, à savoir les échanges interentreprises (B2B) et les échanges entreprise-consommateur (B2C) ainsi que les colis de clients privés (C2C), (3) les services de livraison de colis non express (standard et différé) ainsi que les services de livraison de colis express (express à date définie et express à heure définie), (4) les colis nationaux et internationaux.
- Données démographiques - Pour analyser la demande totale du marché adressable, la croissance démographique et les prévisions ont été étudiées et présentées dans cette tendance sectorielle. Elle représente la répartition de la population selon des catégories telles que le genre (masculin/féminin), la zone de développement (urbain/rural), les grandes villes parmi d'autres paramètres clés comme la densité de population et la dépense finale de consommation (croissance et part % du PIB). Ces données ont été utilisées pour évaluer les fluctuations de la demande et des dépenses de consommation, ainsi que les principaux foyers (villes) de demande potentielle.
- Tendances des exportations et des importations - La performance logistique globale d'une économie est positivement et significativement (statistiquement) corrélée à sa performance commerciale (exportations et importations). Ainsi, dans cette tendance sectorielle, la valeur totale des échanges, les principaux produits/groupes de produits et les principaux partenaires commerciaux, pour la géographie étudiée (pays ou région selon le périmètre du rapport), ont été analysés parallèlement à l'impact des principaux investissements en infrastructure commerciale et logistique et de l'environnement réglementaire.
- Transit de fret - Le transit de fret, qui désigne ici le secteur de l'organisation du transport de fret (OTF), comprend les établissements principalement engagés dans l'organisation et le suivi du transport de fret entre les chargeurs et les transporteurs. Les prestataires de services logistiques (PSL) considérés sont les transitaires, les NVOCC (transporteurs maritimes sans navire), les courtiers en douane et les agents maritimes. Le segment Autres dans le cadre du transit de fret capture les revenus générés par les services à valeur ajoutée de l'OTF tels que les activités de courtage/dédouanement, la préparation de la documentation liée au fret, la consolidation-déconsolidation des marchandises, l'assurance et la conformité cargo, l'organisation de l'entreposage et du stockage, la liaison avec les chargeurs, et le transit de fret par d'autres modes de transport, à savoir la route et le rail.
- Tendances des prix du fret - Les prix du fret par mode de transport (USD/tonne-km), sur la période d'étude, sont présentés dans cette tendance sectorielle. Les données ont été utilisées pour évaluer l'environnement inflationniste, l'impact sur les échanges, le volume de transport de fret (tonne-km), la demande du marché du fret et de la logistique par segments de mode de transport, et donc la taille globale du marché du fret et de la logistique.
- Tendances du tonnage de fret - Le tonnage de fret (poids des marchandises en tonnes) traité par mode de transport, sur la période d'étude, est présenté dans cette tendance sectorielle. Les données ont été utilisées comme l'un des paramètres, en plus de la distance moyenne par expédition (km), du volume de fret (tonne-km) et des prix du fret (USD/tonne-km), pour évaluer la taille du marché du transport de fret.
- Transport de fret - Le transport de fret désigne le recours à un prestataire de services logistiques (logistique externalisée) pour le transport de marchandises (matières premières/produits finis/intermédiaires/finis comprenant à la fois les solides et les fluides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international).
- Fret et logistique - Les dépenses externes (ou externalisées) pour la facilitation du transport de fret (transport de fret), l'organisation du transport de fret par un agent (transit de fret), l'entreposage et le stockage (à température contrôlée ou non contrôlée), le CEP (messagerie, express et colis nationaux ou internationaux) et autres services logistiques à valeur ajoutée impliqués dans le transport de marchandises (matières premières ou produits finis comprenant à la fois les solides et les fluides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international), via un ou plusieurs modes de transport, à savoir la route, le rail, la voie maritime, l'aérien et les pipelines, constituent le marché du fret et de la logistique.
- Prix du carburant - Les pics de prix du carburant peuvent entraîner des retards et des perturbations pour les prestataires de services logistiques (PSL), tandis que les baisses peuvent entraîner une rentabilité à court terme plus élevée et une concurrence accrue du marché pour offrir aux consommateurs les meilleures offres. Ainsi, les variations des prix du carburant ont été étudiées sur la période d'étude et présentées avec les causes et les impacts sur le marché.
- Répartition du PIB par activité économique - Le produit intérieur brut (PIB) nominal et sa répartition entre les principaux secteurs économiques dans la géographie étudiée (pays ou région selon le périmètre du rapport) ont été étudiés et présentés dans cette tendance sectorielle. Comme le PIB est positivement lié à la rentabilité et à la croissance du secteur logistique, ces données ont été utilisées conjointement avec les tableaux entrées-sorties/tableaux ressources-emplois pour analyser les principaux secteurs contribuant potentiellement à la demande logistique.
- Croissance du PIB par activité économique - La croissance du produit intérieur brut (PIB) nominal dans les principaux secteurs économiques, pour la géographie étudiée (pays ou région selon le périmètre du rapport), est présentée dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer la croissance de la demande logistique de tous les utilisateurs finaux du marché (secteurs économiques considérés ici).
- Inflation - Les variations à la fois de l'inflation des prix de gros (variation annuelle de l'indice des prix à la production) et de l'inflation des prix à la consommation sont présentées dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer l'environnement inflationniste car il joue un rôle vital dans le bon fonctionnement de la chaîne d'approvisionnement, impactant directement les composantes du coût opérationnel logistique, par exemple, les prix des pneumatiques, les salaires et avantages des conducteurs, les prix de l'énergie/carburant, les coûts de maintenance, les péages, les loyers d'entreposage, le courtage en douane, les tarifs de transit, les tarifs de messagerie, etc., impactant ainsi le marché global du fret et de la logistique.
- Infrastructure - Comme l'infrastructure joue un rôle vital dans la performance logistique d'une économie, des variables telles que la longueur des routes, la répartition de la longueur des routes par catégorie de surface (revêtu par rapport à non revêtu), la répartition de la longueur des routes par classification routière (autoroutes par rapport aux routes nationales par rapport aux autres routes), la longueur des voies ferrées, le volume de conteneurs traités par les principaux ports et le tonnage traité par les principaux aéroports ont été analysés et présentés dans cette tendance sectorielle.
- Principales tendances du secteur - La section du rapport intitulée « Principales tendances du secteur » comprend toutes les variables/paramètres clés étudiés pour mieux analyser les estimations et les prévisions de la taille du marché. Toutes les tendances sont présentées sous forme de points de données (séries chronologiques ou derniers points de données disponibles) accompagnées d'une analyse du paramètre sous forme de commentaire de marché concis et pertinent, pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Principales manœuvres stratégiques - L'action entreprise par une entreprise pour se différencier de ses concurrents ou utilisée comme stratégie générale est désignée sous le terme de manœuvre stratégique clé (MSC). Cela comprend (1) les accords, (2) les expansions, (3) la restructuration financière, (4) les fusions et acquisitions, (5) les partenariats et (6) les innovations de produits. Les acteurs clés (prestataires de services logistiques, PSL) du marché ont été présélectionnés, leurs MSC ont été étudiées et présentées dans cette section.
- Indice de connectivité bilatérale du transport maritime régulier - Il indique le niveau d'intégration d'une paire de pays dans les réseaux mondiaux de transport maritime régulier et joue un rôle crucial dans la détermination des échanges bilatéraux, qui contribuent potentiellement à la prospérité d'un pays et de sa région environnante. Ainsi, les principales économies connectées au pays/à la région selon le périmètre du rapport ont été analysées et présentées dans la tendance sectorielle « Connectivité du transport maritime régulier ».
- Connectivité du transport maritime régulier - Cette tendance sectorielle analyse l'état de la connectivité aux réseaux maritimes mondiaux en fonction de l'état du secteur du transport maritime. Elle comprend l'analyse des indices de connectivité du transport maritime régulier, de connectivité maritime bilatérale et de connectivité du transport maritime régulier des ports pour la géographie (pays/région selon le périmètre du rapport) sur la période d'étude.
- Indice de connectivité du transport maritime régulier - Il indique dans quelle mesure les pays sont connectés aux réseaux maritimes mondiaux en fonction de l'état de leur secteur du transport maritime. Il est basé sur cinq composantes du secteur du transport maritime : (1) Le nombre de lignes maritimes desservant un pays, (2) La taille du plus grand navire utilisé sur ces services (en EVP), (3) Le nombre de services reliant un pays aux autres pays, (4) Le nombre total de navires déployés dans un pays, (5) La capacité totale de ces navires (en EVP).
- Performance logistique - La performance logistique et les coûts logistiques sont la colonne vertébrale du commerce et influencent les coûts commerciaux, rendant les pays compétitifs à l'échelle mondiale. La performance logistique est influencée par les stratégies de gestion de la chaîne d'approvisionnement adoptées à l'échelle du marché, les services gouvernementaux, les investissements et politiques, les coûts du carburant/de l'énergie, l'environnement inflationniste, etc. Ainsi, dans cette tendance sectorielle, la performance logistique de la géographie étudiée (pays/région selon le périmètre du rapport) a été analysée et présentée sur la période d'étude.
- Principaux fournisseurs de camions - La part de marché des marques de camions est influencée par des facteurs tels que les préférences géographiques, le portefeuille de types de camions, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les innovations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), l'efficacité énergétique, les options de financement, les coûts de maintenance annuels, la disponibilité des substituts, les stratégies marketing, etc. Ainsi, la répartition (part % pour l'année de base de l'étude) du volume des ventes de camions pour les principales marques de camions et un commentaire sur le scénario actuel du marché et les anticipations pour la période de prévision sont présentés dans cette tendance sectorielle.
- Industrie manufacturière - Ce segment de secteur d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de l'industrie manufacturière. Les acteurs d'utilisateurs finaux considérés sont les établissements principalement engagés dans la transformation chimique, mécanique ou physique de matériaux ou de substances en nouveaux produits. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le maintien d'un flux fluide de matières premières à travers la chaîne d'approvisionnement, permettant la livraison dans les délais de produits finis aux distributeurs ou aux clients finaux, et le stockage et la fourniture de matières premières aux clients pour la fabrication en juste-à-temps.
- Capacité de charge de la flotte maritime - La capacité de charge de la flotte maritime illustre l'état de développement de l'infrastructure maritime et commerciale d'une économie. Elle est influencée par des facteurs tels que le volume de production, les échanges internationaux, les principaux secteurs d'utilisateurs finaux, la connectivité maritime, les réglementations environnementales, les investissements dans le développement des infrastructures portuaires, la capacité de manutention des frets en conteneurs dans les ports, etc. Cette tendance sectorielle représente la capacité de charge de la flotte maritime par type de navire, à savoir les porte-conteneurs, les pétroliers, les vraquiers, les cargos généraux parmi d'autres types, ainsi que les facteurs d'influence pour la géographie étudiée (pays/région selon le périmètre du rapport), sur la période d'étude.
- Part modale - La part modale du fret est influencée par des facteurs tels que la productivité modale, les réglementations gouvernementales, la conteneurisation, la distance d'expédition, les exigences de contrôle de la température, le type de marchandises, les échanges internationaux, le terrain, la vitesse de livraison, le poids de l'expédition, les expéditions en vrac, etc. De plus, la part modale par tonnage (tonnes) et la part modale par volume de transport de fret (tonne-km) diffèrent selon la distance moyenne des expéditions, le poids des principaux groupes de produits transportés dans l'économie et le nombre de trajets. Cette tendance sectorielle représente la répartition du fret transporté par mode de transport (tonnes ainsi que tonne-km), pour l'année de base de l'étude.
- Pétrole et gaz, Mines et carrières - Ce segment de secteur d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de l'extraction. Les acteurs d'utilisateurs finaux considérés sont les établissements qui extraient des minéraux solides naturels tels que le charbon et les minerais ; des minéraux liquides tels que le pétrole brut ; et des gaz tels que le gaz naturel. Les prestataires de services logistiques (PSL) couvrent toutes les phases de l'amont à l'aval et jouent un rôle crucial dans le transport des machines, des équipements de forage, des minéraux extraits, du pétrole brut et du gaz naturel, ainsi que des produits raffinés/transformés d'un lieu à un autre.
- Autres utilisateurs finaux - Le segment des autres utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les services financiers (BFSI), l'immobilier, les services éducatifs, la santé et les services professionnels (administration, gestion des déchets, services juridiques, architecture, ingénierie, conception, conseil, recherche et développement scientifique). Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le déplacement fiable des fournitures et des documents vers/depuis ces secteurs, comme le transport de tout équipement ou ressource nécessaire, l'expédition de documents et de fichiers confidentiels, le déplacement de produits et fournitures médicaux (fournitures et instruments chirurgicaux, notamment les gants, masques, seringues, équipements), pour n'en citer que quelques-uns.
- Autres services - Le segment des autres services capture les revenus générés par (1) les services à valeur ajoutée (SVA) pour le transport de fret par route, rail, aérien et voies maritimes et fluviales intérieures, (2) les SVA pour le transport de fret maritime (exploitation d'installations terminales telles que les ports et les jetées, exploitation des écluses de voies navigables, activités de navigation, de pilotage et d'amarrage, de gabarit, de sauvetage, d'activités de phare, parmi d'autres activités de soutien diverses), (3) les SVA pour le transport de fret terrestre (exploitation d'installations terminales telles que les gares ferroviaires, les gares de marchandises, l'exploitation des infrastructures ferroviaires, le triage et la manœuvre, le remorquage et l'assistance routière, la liquéfaction du gaz à des fins de transport, parmi d'autres activités de soutien diverses), (4) les SVA pour le transport de fret aérien (exploitation d'installations terminales telles que les aérogares, les aéroports et les activités de contrôle de la circulation aérienne, les activités de services au sol sur les aérodromes, la maintenance des pistes, l'inspection/le convoyage/la maintenance/les tests d'aéronefs, les services de ravitaillement en carburant des aéronefs, parmi d'autres activités de soutien diverses), (5) les SVA pour les services d'entreposage et de stockage (exploitation de silos à céréales, d'entrepôts de marchandises générales, d'entrepôts frigorifiques, de réservoirs de stockage, etc., stockage de marchandises dans des zones franches de commerce extérieur, surgélation rapide, emballage de marchandises pour expédition, conditionnement et préparation des marchandises pour expédition, étiquetage et/ou impression du colis, services d'assemblage en kits et d'emballage, parmi d'autres activités de soutien diverses), et (6) les SVA pour les services de messagerie, express et colis (collecte, tri).
- Escales et performance des ports - La performance des ports est essentielle au mouvement de fret d'une économie, au commerce, à la connectivité mondiale, aux stratégies de croissance réussies, à l'attractivité des investissements pour les systèmes de production et de distribution, et affecte ainsi le PIB, l'emploi, le revenu par habitant et la croissance industrielle. Ainsi, les paramètres de performance des ports tels que le temps médian passé par les navires dans les ports ; l'âge moyen, la taille, la capacité de transport de fret, la capacité de transport de conteneurs des navires entrant dans les ports, les escales et le débit des ports à conteneurs ont été analysés et présentés dans cette tendance sectorielle.
- Indice de connectivité du transport maritime régulier des ports - Il reflète la position d'un port dans le réseau mondial de transport maritime régulier, où une valeur d'indice plus élevée est associée à une meilleure connectivité. Des ports efficaces et bien connectés (1) contribuent à minimiser les coûts de transport, à relier les chaînes d'approvisionnement et à soutenir le commerce international, (2) ouvrent la voie aux économies d'échelle et au développement de l'expertise en permettant aux producteurs de mieux exploiter les possibilités sur les marchés nationaux et étrangers. Ainsi, les principaux ports d'importance stratégique, dans le pays/la région selon le périmètre du rapport, ont été analysés et présentés dans la tendance sectorielle « Connectivité du transport maritime régulier ».
- Débit portuaire - Il reflète la quantité de fret ou le nombre de navires qu'un port traite annuellement. Il peut être lié à (1) le tonnage de fret, (2) les EVP de conteneurs et (3) les escales de navires. Le débit portuaire en termes de conteneurs totaux traités (EVP) est présenté dans la tendance sectorielle « Escales et performance des ports ».
- Inflation des prix à la production - Elle indique l'inflation du point de vue des producteurs, à savoir le prix de vente moyen reçu pour leur production sur une période donnée. La variation annuelle (en glissement annuel) de l'indice des prix à la production est rapportée comme inflation des prix de gros dans la tendance sectorielle « Inflation ». Comme l'IPG capture les mouvements dynamiques des prix de la manière la plus complète, il est largement utilisé par les gouvernements, les banques, l'industrie, les milieux d'affaires et est considéré comme important dans la formulation des politiques commerciales, fiscales et autres politiques économiques. Les données ont été utilisées conjointement avec l'inflation des prix à la consommation pour mieux comprendre l'environnement inflationniste.
- Chiffre d'affaires segmentaire - Le chiffre d'affaires segmentaire a été triangulé ou calculé et présenté pour tous les principaux acteurs du marché. Il désigne le chiffre d'affaires spécifique au marché du fret et de la logistique généré par l'entreprise, sur l'année de base de l'étude, dans la géographie étudiée (pays ou région selon le périmètre du rapport). Il est calculé grâce à l'étude et à l'analyse des principaux paramètres tels que les données financières, le portefeuille de services, l'effectif, la taille de la flotte, les investissements, le nombre de pays de présence, les principales économies concernées, etc., tels que rapportés par l'entreprise dans ses rapports annuels et sur sa page web. Pour les entreprises disposant de peu d'informations financières publiques, des bases de données payantes telles que D&B Hoovers et Dow Jones Factiva ont été consultées et vérifiées par des interactions avec le secteur et des experts.
- PIB du secteur des transports et du stockage - La valeur et la croissance du PIB du secteur des transports et du stockage ont une relation directe avec la taille du marché du fret et de la logistique. Ainsi, cette variable a été étudiée et présentée sur la période d'étude, en termes de valeur (USD) et en part % du PIB total, dans cette tendance sectorielle. Les données ont été étayées par un commentaire concis et pertinent sur les investissements, les développements et le scénario actuel du marché.
- Tendances du secteur du commerce électronique - L'amélioration de la connectivité internet et l'essor de la pénétration des smartphones, associés à la hausse des revenus disponibles, ont conduit à une croissance phénoménale du marché du commerce électronique à l'échelle mondiale. Les acheteurs en ligne exigent une livraison rapide et efficace de leurs commandes, ce qui entraîne une augmentation de la demande de services logistiques, en particulier les services d'exécution du commerce électronique. Ainsi, la valeur brute des marchandises (VBM), la croissance historique et projetée, la ventilation des principaux groupes de produits dans le secteur du commerce électronique pour la géographie étudiée (pays ou région selon le périmètre du rapport) ont été analysés et présentés dans cette tendance sectorielle.
- Tendances du secteur de l'industrie manufacturière - L'industrie manufacturière implique la transformation de matières premières en produits finis, tandis que le secteur logistique assure le flux efficace des matières premières vers l'usine et le transport des produits manufacturés vers les distributeurs et les consommateurs. La demande et l'offre des deux secteurs sont fortement interdépendantes et essentielles pour une chaîne d'approvisionnement fluide. Ainsi, la valeur ajoutée brute (VAB), la ventilation de la VAB dans les principaux secteurs manufacturiers et la croissance du secteur de l'industrie manufacturière sur la période d'étude ont été analysées et présentées dans cette tendance sectorielle.
- Taille du parc de camions par type - La part de marché des types de camions est influencée par des facteurs tels que les préférences géographiques, les principaux secteurs d'utilisateurs finaux, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les perturbations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), etc. Ainsi, la répartition (part % pour l'année de base de l'étude) du volume du parc de camions par type de camion, les perturbateurs du marché, les investissements dans la fabrication de camions, les spécifications des camions, les réglementations d'utilisation et d'importation des camions, et les anticipations du marché pour la période de prévision sont présentés dans cette tendance sectorielle.
- Coûts opérationnels du transport routier de marchandises - Les principales raisons de mesurer/d'évaluer la performance logistique de toute entreprise de transport routier de marchandises sont de réduire les coûts opérationnels et d'augmenter la rentabilité. D'autre part, la mesure des coûts opérationnels permet d'identifier si et où apporter des changements opérationnels pour maîtriser les dépenses et identifier les domaines d'amélioration des performances. Ainsi, dans cette tendance sectorielle, les coûts opérationnels du transport routier de marchandises et les variables impliquées, à savoir les salaires et avantages des conducteurs, les prix du carburant, les coûts de réparation et de maintenance, les coûts des pneumatiques, etc., ont été étudiés sur l'année de base de l'étude et présentés pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Entreposage et stockage - Le segment de l'entreposage et du stockage capture les revenus générés par l'exploitation d'entrepôts et d'installations de stockage de marchandises générales, réfrigérées et autres types. Ces établissements prennent la responsabilité de stocker les marchandises et de les conserver en sécurité en échange de frais. Les services à valeur ajoutée (SVA) qu'ils peuvent fournir sont considérés comme faisant partie du segment « autres services ». Ici, les SVA désignent un ensemble de services liés à la distribution des marchandises d'un client et peuvent inclure l'étiquetage, la déconsolidation, le contrôle et la gestion des stocks, le montage léger, la saisie et l'exécution des commandes, l'emballage, le prélèvement et l'emballage, le marquage des prix et l'étiquetage, et l'organisation du transport.
- Commerce de gros et de détail - Ce segment de secteur d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les grossistes et les détaillants. Les acteurs d'utilisateurs finaux considérés sont les établissements principalement engagés dans la vente en gros ou au détail de marchandises, généralement sans transformation, et la fourniture de services accessoires à la vente de marchandises. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le déplacement fiable des fournitures et des produits finis des maisons de production vers les distributeurs et finalement vers le client final, couvrant des activités telles que l'approvisionnement en matériaux, le transport, l'exécution des commandes, l'entreposage et le stockage, la prévision de la demande, la gestion des stocks, etc.
| Mot-clé | Définition |
|---|---|
| Charge par essieu | La charge par essieu d'un véhicule à roues est le poids total supporté par la chaussée pour toutes les roues reliées à un essieu donné. |
| Retour à vide | Le retour à vide est le mouvement de retour d'un véhicule de transport depuis sa destination d'origine vers son point de départ d'origine. |
| Connaissement | Un connaissement est un document légal émis par un transporteur à un expéditeur qui détaille le type, la quantité et la destination des marchandises transportées. |
| Soutions | Le soutage est le processus d'approvisionnement en carburant et/ou en gasoil destiné à alimenter le système de propulsion d'un navire (ce carburant est désigné sous le terme de soute). Il comprend la logistique de chargement et de distribution du carburant dans les réservoirs disponibles à bord. Une personne qui commerce en soutes (carburant) est appelée un négociant en soutes. |
| Service de soutage | Le service de soutage est la fourniture d'une qualité et d'une quantité demandées de soutes à un navire. |
| Commerce collaboratif | Le commerce collaboratif (C-commerce) décrit les interactions commerciales activées électroniquement entre le personnel interne d'une entreprise, ses partenaires commerciaux et ses clients au sein d'une communauté commerciale. La communauté commerciale peut être un secteur d'activité, un segment de secteur, une chaîne d'approvisionnement ou un segment de chaîne d'approvisionnement. |
| Cabotage | Transport par un véhicule immatriculé dans un pays effectué sur le territoire national d'un autre pays. |
| Agent de camionnage | Un service de transport terrestre qui assure l'enlèvement et la livraison de fret dans des lieux non desservis directement par un transporteur aérien ou maritime. |
| Logistique contractuelle | La logistique contractuelle désigne l'externalisation des tâches de gestion des ressources par une entreprise vers une société tierce spécialisée dans les questions logistiques, telles que le transport, l'entreposage et l'exécution des commandes. |
| Messagerie | Une entreprise utilisée pour envoyer des messages, des colis, etc. Le service de messagerie désigne un service de collecte et de livraison rapide de porte à porte pour des marchandises ou des documents. Il peut être local ou international. Une entreprise qui fournit de tels services de livraison est appelée une entreprise de messagerie. Une entreprise de messagerie embauche des personnes pour fournir ses services. Une telle personne employée par l'entreprise de messagerie est appelée un messager. |
| Transbordement à quai | Le transbordement à quai est une pratique de gestion logistique qui consiste à décharger les véhicules de livraison entrants et à charger les matériaux directement dans les véhicules de livraison sortants, en omettant les pratiques logistiques traditionnelles des entrepôts, ce qui permet d'économiser du temps et de l'argent. |
| Commerce triangulaire | Transport international entre deux pays différents effectué par un véhicule immatriculé dans un pays tiers. Un pays tiers est un pays autre que le pays de chargement/embarquement et que le pays de déchargement/débarquement. |
| Dédouanement | Les procédures impliquées dans la mise à disposition des marchandises par la douane via des formalités désignées telles que la présentation d'une licence/d'un permis d'importation, le paiement des droits d'importation et d'autres documents requis selon la nature des marchandises tels que l'approbation de la FCC ou de la FDA. |
| Scellé douanier | Le scellé douanier désigne un sceau, un cachet ou tout autre moyen préventif apposé par les agents des douanes pour assurer l'inviolabilité des marchandises, des moyens de transport commerciaux ou des entrepôts. |
| Marchandises dangereuses | Les marchandises dangereuses (ou matières dangereuses ou HAZMAT) comprennent les liquides/solides inflammables, les gaz, comprimés, liquéfiés, dissous sous pression, les agents corrosifs, les substances comburantes, les substances et articles explosifs, les substances qui, au contact de l'eau, émettent des gaz inflammables, les peroxydes organiques, les substances toxiques, les substances infectieuses, les matières radioactives, les marchandises et articles dangereux divers. |
| Expédition directe | L'expédition directe est une méthode de livraison de marchandises du fournisseur ou du propriétaire du produit directement au client. Dans la plupart des cas, le client commande les marchandises auprès du propriétaire du produit. Ce schéma de livraison réduit les coûts de transport et de stockage, mais nécessite une planification et une administration supplémentaires. |
| Transport de proximité | Le transport de proximité est une forme de service de camionnage qui connecte les différents modes d'expédition (intermodal), tels que le fret maritime ou le fret aérien. C'est un trajet de courte distance qui transporte des marchandises d'un endroit à un autre, généralement avant ou après son processus d'expédition longue distance. Les camions de transport de proximité déplacent les frets vers et depuis diverses destinations, telles que les navires porte-conteneurs, les lots de stockage, les entrepôts d'exécution des commandes et les gares de triage ferroviaire. En règle générale, le transport de proximité ne transporte des marchandises que sur de courtes distances et opère uniquement dans une zone métropolitaine. Il ne nécessite également qu'un seul camionneur en un seul poste. |
| Mise en cale sèche | La mise en cale sèche est un terme utilisé pour les réparations ou lorsqu'un navire est amené au chantier de service. Lors de la mise en cale sèche, l'ensemble du navire est amené à terre sèche afin que les parties immergées de la coque puissent être nettoyées ou inspectées. |
| Fourgon isotherme | Un fourgon isotherme est un type de semi-remorque entièrement fermée pour protéger les expéditions des éléments extérieurs. Conçus pour transporter des marchandises palettisées, en caisses ou en vrac, les fourgons isothermes ne sont pas à température contrôlée (contrairement aux unités réfrigérées « reefer ») et ne peuvent pas transporter d'expéditions surdimensionnées (contrairement aux remorques à plateforme). |
| Feedering | Service de transport par lequel des conteneurs chargés ou vides dans une région sont transférés vers un « navire mère » pour un voyage océanique longue distance. |
| Demande finale | La demande finale comprend tous les types de produits (biens et services) consommés en utilisation finale et peut inclure la consommation personnelle, ou la consommation par le gouvernement, par les entreprises en tant qu'investissement en capital, et en tant qu'exportations. Elle comprend tous les types de produits (biens et services) consommés en utilisation finale et peut inclure la consommation personnelle, ou la consommation par le gouvernement, par les entreprises en tant qu'investissement en capital, et en tant qu'exportations. |
| Livraison du premier kilomètre | La livraison du premier kilomètre désigne la première étape du transport. C'est lorsque le colis quitte l'entrepôt du vendeur et est pris en charge par l'agent de collecte du messager pour le traiter ou le transporter vers l'entrepôt. Une fois que le colis arrive au bureau de poste ou au hub du messager, il est trié et transporté plus loin jusqu'à ce qu'il arrive à la porte du client. |
| Services de stockage fiscal | Il désigne une installation, clairement séparée des autres locaux, où les produits soumis à accises sont produits, transformés, détenus, reçus ou expédiés dans le cadre d'un régime de suspension des droits par un déposant agréé, dans le cadre de son activité, dans les conditions fixées par les autorités douanières. |
| Plateau | Il a une carrosserie arrière de forme plate pour faciliter le chargement et le déchargement des marchandises. Le camion à plateau est principalement utilisé pour transporter des marchandises lourdes, surdimensionnées, larges et robustes. |
| Camion à plateau | Un camion à plateau est un type de camion à conception rigide. Il a une carrosserie arrière de forme plate pour faciliter le chargement et le déchargement des marchandises. Le camion à plateau est principalement utilisé pour transporter des marchandises lourdes, surdimensionnées, larges et robustes telles que des machines, des matériaux de construction ou des équipements. En raison de la carrosserie ouverte du camion, les marchandises transportées ne doivent pas être sensibles à la pluie. Par fonctionnalité, le camion à plateau est comparable à une remorque à plateau. |
| Délai de transit du fret | Le délai de transit est le temps nécessaire pour qu'une expédition soit livrée à sa destination finale après avoir été collectée en un point de collecte désigné. |
| Logistique halal | Elle désigne le processus de gestion des opérations logistiques telles que la gestion des flottes, le stockage/l'entreposage et la manutention des matériaux conformément aux principes de la loi charia afin de garantir l'intégrité des produits halal au moment de la consommation. |
| Transport de marchandises | Le transport commercial de marchandises. |
| Logistique entrante | La logistique entrante est la façon dont les matériaux et autres marchandises sont apportés dans une entreprise. Ce processus comprend les étapes pour commander, recevoir, stocker, transporter et gérer les fournitures entrantes. La logistique entrante se concentre sur la partie approvisionnement de l'équation offre-demande. |
| Demande intermédiaire | La demande intermédiaire comprend les biens, les services et la construction de maintenance et de réparation vendus aux entreprises, à l'exclusion de l'investissement en capital. |
| Chargement international | Lieu de chargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de déchargement dans un pays différent. |
| Déchargement international | Lieu de déchargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de chargement dans un pays différent. |
| Livraison du dernier kilomètre | La livraison du dernier kilomètre désigne la toute dernière étape du processus de livraison lorsqu'un colis est déplacé d'un hub de transport vers sa destination finale, qui est généralement une résidence personnelle ou un magasin de détail. |
| Envoi partiel (LTL) | L'envoi partiel, également connu sous le nom de charge partielle (LTL), est un service d'expédition pour des chargements ou des quantités de fret relativement petits. Un prestataire LTL combine les chargements et les exigences d'expédition de plusieurs entreprises différentes sur ses camions, en utilisant un système de hub and spoke pour acheminer les marchandises à leurs destinations. |
| Traction par locomotive | Le transport de charbon, de minerai, de travailleurs et de matériaux souterrains au moyen de wagons miniers tractés par des locomotives. La locomotive peut être alimentée par batterie, diesel, air comprimé, trolley ou une combinaison telle que batterie-trolley ou trolley-câble enrouleur. |
| Tournée laitière | Une tournée laitière est une méthode de livraison utilisée pour transporter des chargements mixtes de divers fournisseurs vers un seul client. Au lieu que chaque fournisseur envoie un camion chaque semaine pour répondre aux besoins d'un client, un camion (ou véhicule) visite les fournisseurs pour collecter les chargements pour ce client. Cette méthode de transport tire son nom de la pratique du secteur laitier, où un camion-citerne collectait le lait de plusieurs fermes laitières pour le livrer à une entreprise de transformation du lait. |
| Consolidation multi-pays | La consolidation multi-pays (CMC) est une solution rentable qui consolide les marchandises provenant de différents pays d'origine pour constituer des conteneurs complets (FCL). La CMC est la plus adaptée aux entreprises qui importent de faibles volumes de marchandises en provenance de plusieurs pays mais souhaitent bénéficier des tarifs de fret FCL plus économiques. |
| Logistique multimodale | Le transport multimodal ou l'expédition multimodale désigne les processus logistiques et de fret qui nécessitent plusieurs modes de transport. |
| Logistique omnicanale | La distribution omnicanale est une approche multicanale adoptée par les entreprises pour donner aux clients la possibilité d'acheter et de recevoir des commandes via plusieurs canaux de vente avec une intégration transparente en un seul geste. Parmi les modalités possibles : 1. Acheter en ligne, puis retirer en magasin physique ; 2. Acheter en ligne, puis se faire livrer à domicile ou à un autre endroit ; 3. Achat en magasin, avec livraison à domicile ou à un autre endroit ; 4. Expédition directe depuis un entrepôt ou un centre de fabrication vers un magasin, le domicile ou un autre endroit ; 5. Acheter en ligne, puis retourner en magasin ou en ligne ; 6. Acheter en ligne, puis retourner en ligne. |
| Fret hors gabarit | Le fret hors gabarit (OOG) est tout fret qui ne peut pas être chargé dans des conteneurs maritimes à six faces simplement parce qu'il est trop grand. Ce terme est une classification très large de tout fret dont les dimensions dépassent les dimensions maximales d'un conteneur 40HC. C'est-à-dire une longueur supérieure à 12,05 mètres, une largeur supérieure à 2,33 mètres ou une hauteur supérieure à 2,59 mètres. |
| Autres navires | Les autres navires comprennent : les transporteurs de gaz de pétrole liquéfié, les transporteurs de gaz naturel liquéfié, les navires citernes à colis (chimiques), les navires-citernes spécialisés, les navires réfrigérés, les navires de ravitaillement offshore, les remorqueurs, les dragues, les navires de croisière, les ferries, les autres navires non-cargo. |
| Autres marchandises spécialisées | Les autres marchandises spécialisées comprennent les marchandises pré-élinguées (marchandises, un ou plusieurs articles, fournis avec une ou des élingues), les unités mobiles (unités automotrices mobiles, unités non automotrices, véhicules non déroulés), les chargements d'équipements surdimensionnés (machines légères et lourdes souvent trop grandes ou trop lourdes), les frets de haute valeur nécessitant une protection supplémentaire comme l'électronique, le fret routier de services financiers. |
| Transport de fret externalisé | Transport pour compte d'autrui ; le transport rémunéré de marchandises. |
| Palettes | Plateforme surélevée, destinée à faciliter le levage et l'empilage des marchandises. |
| Chargement partiel | Un chargement partiel désigne des marchandises qui ne remplissent qu'en partie un camion. En substance, la quantité de l'expédition est plus importante que l'expédition en envoi partiel (LTL). De plus, l'expédition ne peut pas occuper entièrement un camion, c'est-à-dire que sa capacité est bien inférieure à celle d'une expédition en camion complet (FTL). |
| Route revêtue | Route dont la surface est constituée de pierre concassée (macadam) avec un liant hydrocarboné ou des agents bitumineux, de béton ou de pavés. |
| Commerce rapide | Le commerce rapide (Q-commerce), également appelé quick commerce, est un type de commerce électronique où l'accent est mis sur les livraisons rapides, généralement en moins d'une heure. |
| Quai | Plateforme en pierre ou en métal longeant ou avançant dans l'eau pour le chargement et le déchargement des navires. |
| Commerce de revente | Le commerce de revente est la vente d'articles précédemment possédés via des places de marché en ligne à des acheteurs qui les réutilisent, les recyclent ou les revendent. |
| Logistique inverse | La logistique inverse est un type de gestion de la chaîne d'approvisionnement qui déplace les marchandises des clients vers les vendeurs ou les fabricants. |
| Service de transport routier de fret | Le recours à une agence de camionnage pour le transport de marchandises (matières premières ou produits manufacturés comprenant à la fois les solides et les liquides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international) constitue le marché du transport routier de fret. Le service peut être en camion complet ou en envoi partiel, conteneurisé ou non conteneurisé, à température contrôlée ou non contrôlée, courte distance ou longue distance. |
| Fret roulier | Les navires rouliers (RORO ou ro-ro) sont des navires de charge conçus pour transporter des marchandises à roues, telles que des voitures, des motos, des camions, des semi-remorques, des bus, des remorques et des wagons ferroviaires, qui sont conduits à bord et débarqués du navire sur leurs propres roues ou à l'aide d'un véhicule de plateforme, tel qu'un transporteur modulaire automoteur. |
| Caisses mobiles | Une caisse mobile, conteneur échangeable ou unité interchangeable, est l'un des types de conteneurs de fret standard pour le transport routier et ferroviaire. |
| Barge-citerne | Un navire non autopropulsé construit ou adapté principalement pour transporter des marchandises ou des cargaisons liquides, solides ou gazeuses en vrac dans des espaces de cargaison (ou des réservoirs) à travers les rivières et les voies navigables intérieures, et pouvant occasionnellement transporter des marchandises ou des cargaisons à travers les océans et les mers lors de transit d'une voie navigable intérieure à une autre. Les marchandises ou cargaisons transportées sont en contact direct avec l'intérieur du réservoir. |
| Véhicule à bâche coulissante | Tautliner et curtainsider sont utilisés comme noms génériques pour les camions/remorques à rideaux coulissants. Les rideaux sont fixés en permanence à un rail en haut et à des rails/poteaux détachables à l'avant et à l'arrière, permettant aux rideaux d'être ouverts et aux chariots élévateurs d'être utilisés tout le long des côtés pour un chargement et un déchargement faciles et efficaces. Lorsqu'ils sont fermés pour le voyage, des sangles de retenue de charge verticales sont fixées à un rail de corde sous le plancher du camion, reliant le plancher du camion et le rideau des deux côtés. Des treuils à chaque extrémité du rideau le tendent, d'où le nom « Tautliner ». Cela empêche le rideau de claquer ou de battre dans le vent et peut également aider à retenir les charges légères de glisser latéralement. |
| Transbordement | Le transbordement est un terme d'expédition qui désigne le transfert de marchandises d'un mode de transport à un autre en route vers leur destination finale. |
| Tsubo | Unité japonaise de superficie égale à 35,58 pieds carrés. |
| Route non revêtue | Route avec une base stabilisée non revêtue de pierre concassée, de liant hydrocarboné ou d'agents bitumineux, de béton ou de pavés. |
| Services d'armement des navires | Ils comprennent la maintenance des navires, les réparations, le nettoyage, l'entretien de la coque, du gréement et des équipements. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques du marché disponibles. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les analyses des analystes sont validés via un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et dans toutes les fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Livrables de la recherche : Rapports syndiqués, missions de conseil personnalisé, bases de données et plateformes d'abonnement




