
Tamaño y Participación del Mercado de Comercio Electrónico de Hong Kong
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
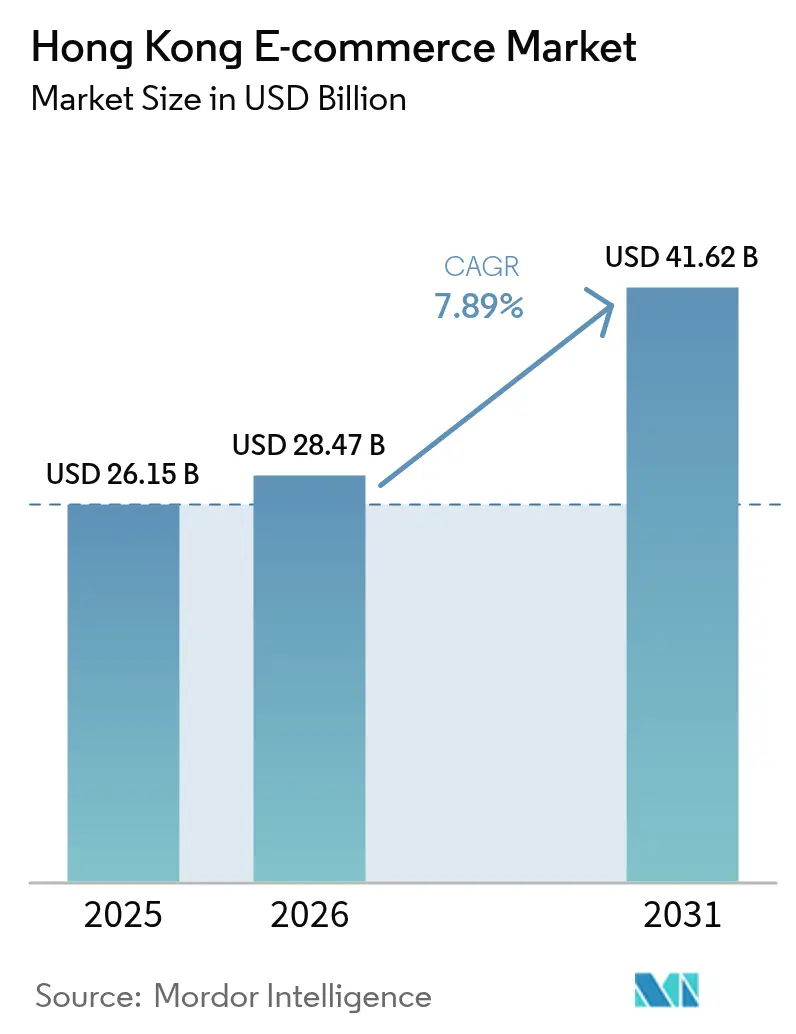
| Tamaño del mercado en el año base (2025) | 26.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 28.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.89 % |
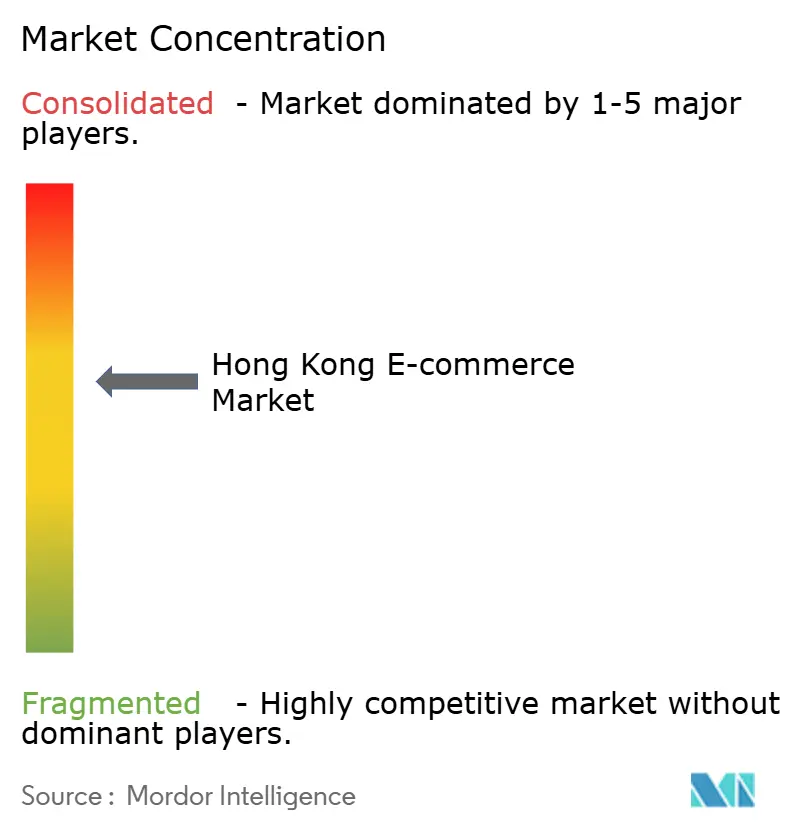
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercio Electrónico de Hong Kong por Mordor Intelligence
El tamaño del mercado de comercio electrónico de Hong Kong se expandió de 26.150 millones de USD en 2025 a 28.470 millones de USD en 2026 y se proyecta que alcance los 41.620 millones de USD en 2031, avanzando a una CAGR del 7,89% entre 2026 y 2031. Los pagos con un solo clic del territorio, la penetración del 99% de teléfonos inteligentes y su posicionamiento dentro del corredor logístico del Área de la Gran Bahía mantienen elevada la demanda de compras transfronterizas sin fricciones. Las plataformas se diferencian mediante entrega en el mismo día, pagos en transmisiones en vivo y reembolsos de fidelización en lugar de precio únicamente, dado que los costos de adquisición de clientes aumentaron un 22% interanual en 2025. La rápida adopción de billeteras digitales y los subsidios gubernamentales que reembolsaron hasta el 75% del gasto en digitalización de las pymes hasta mediados de 2026 ampliaron aún más el embudo de ventas en línea. La intensidad competitiva sigue siendo alta, ya que los gigantes del continente, los campeones locales y los participantes globales compiten por los compradores adinerados de Hong Kong, mientras que los altos alquileres de almacenes en Kwai Chung y Tsuen Wan comprimen los márgenes de cumplimiento.
Conclusiones Clave del Informe
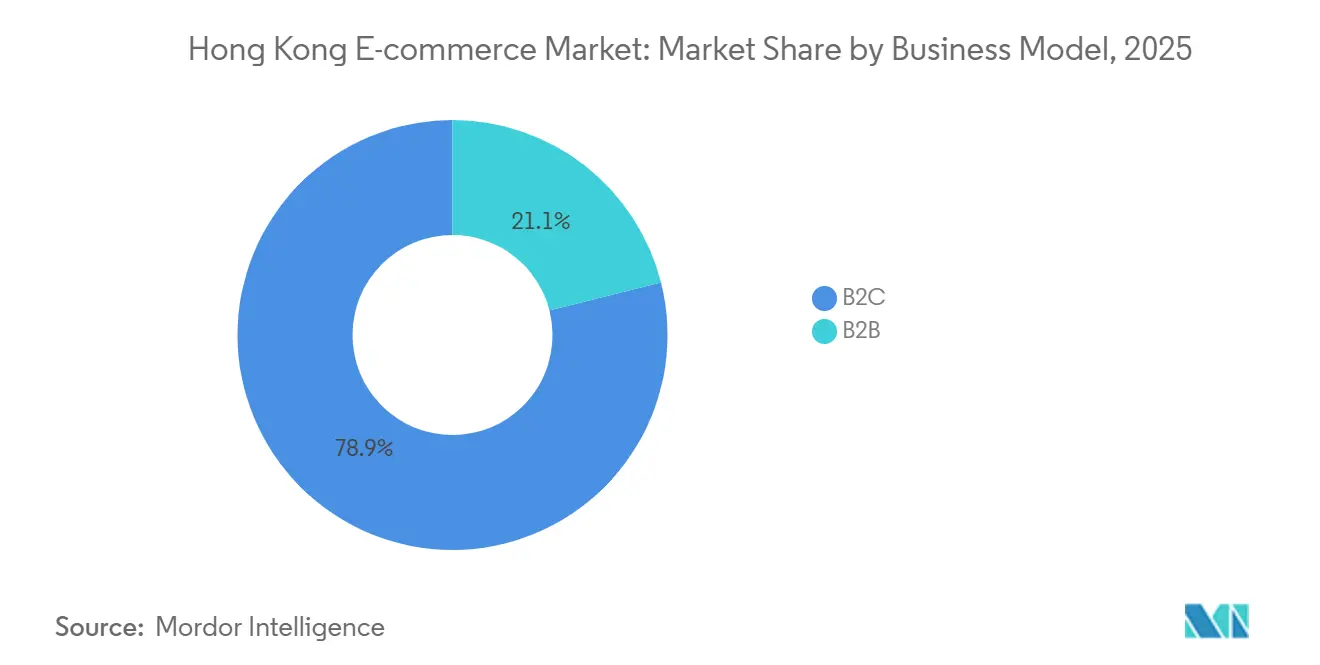
- Por modelo de negocio, las transacciones de empresa a consumidor representaron el 78,92% de la participación del mercado de comercio electrónico de Hong Kong en 2025, mientras que la adquisición B2B está creciendo más rápido con una CAGR del 8,03% hasta 2031.
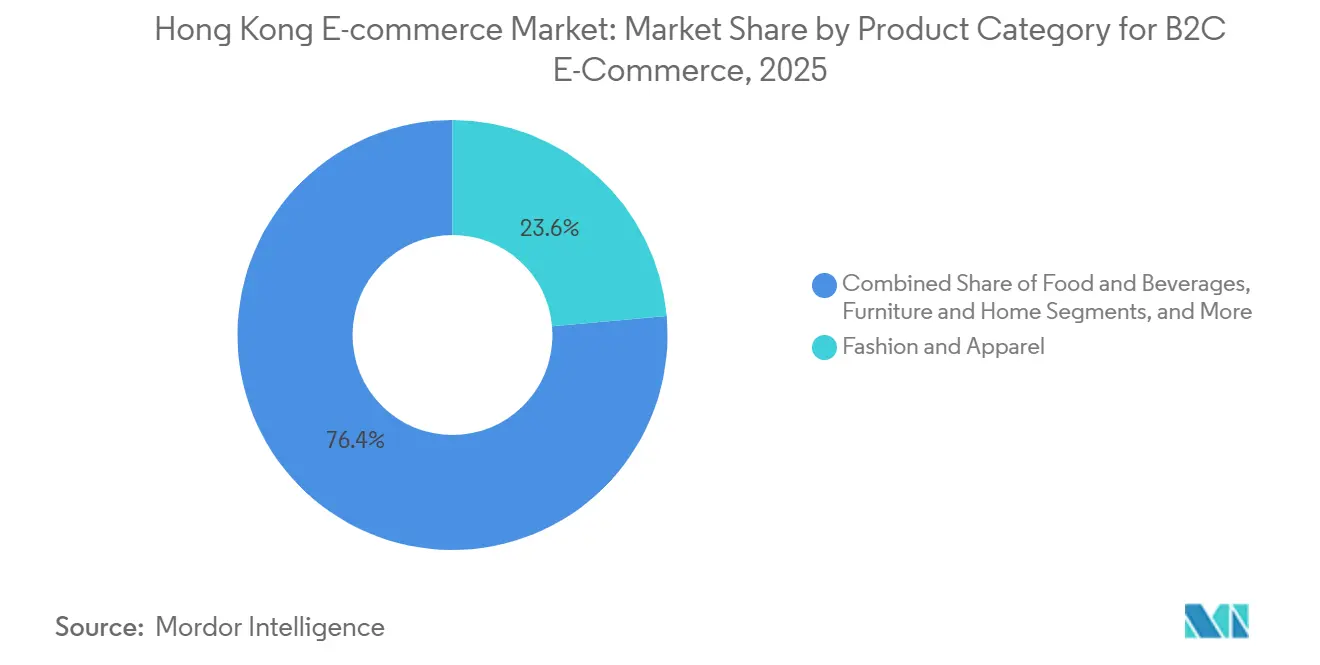
- Por categoría de producto, la moda y la ropa lideraron con una participación de ingresos del 23,59% en 2025; se prevé que los alimentos y bebidas se expandan a una CAGR del 8,31% hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes representaron el 69,67% del tamaño del mercado de comercio electrónico de Hong Kong en 2025 y avanzan a una CAGR del 7,97% hasta 2031.
- Por método de pago, las tarjetas de crédito y débito mantuvieron una participación del 43,92% del tamaño del mercado de comercio electrónico de Hong Kong en 2025, mientras que las billeteras digitales registran la CAGR proyectada más rápida del 8,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Comercio Electrónico de Hong Kong
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de los Compradores con Enfoque Móvil Impulsado por el Despliegue del 5G y la Penetración del 99% de Teléfonos Inteligentes | +2.1% | RAE de Hong Kong, Efecto Expansivo hacia el Área de la Gran Bahía | Corto Plazo (≤ 2 Años) |
| Cumplimiento Transfronterizo Acelerado a través de los Corredores Logísticos del Área de la Gran Bahía | +1.8% | RAE de Hong Kong, Provincia de Guangdong, RAE de Macao | Mediano Plazo (2-4 Años) |
| Programas de Financiamiento Digital del Gobierno (D-Biz, E-Commerce Easy) que Impulsan la Migración en Línea de las Pymes | +1.5% | RAE de Hong Kong, Clústeres de Pymes en Kowloon y los Nuevos Territorios | Corto Plazo (≤ 2 Años) |
| Alto Uso de Tarjetas de Crédito y Billeteras Electrónicas que Permiten un Proceso de Pago sin Fricciones | +1.3% | RAE de Hong Kong | Mediano Plazo (2-4 Años) |
| Creciente Nivel Adquisitivo de la Generación Z y Gasto de Turistas del Continente en Plataformas de Hong Kong | +1.0% | RAE de Hong Kong, Segmentos de Visitantes de China Continental | Largo Plazo (≥ 4 Años) |
| Asociaciones de Monetización de Transmisiones en Vivo y Comercio Social con Líderes de Opinión Clave | +0.9% | RAE de Hong Kong, Transfronterizo hacia Guangdong | Mediano Plazo (2-4 Años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de los Compradores con Enfoque Móvil Impulsado por el Despliegue del 5G y la Penetración del 99% de Teléfonos Inteligentes
A finales de 2025, los cuatro operadores de red del territorio habían desplegado más de 20.000 estaciones base 5G, logrando una cobertura superior al 90% y una latencia inferior a 50 milisegundos que admite pruebas de realidad aumentada y verificaciones instantáneas de existencias durante el proceso de pago. Las plataformas integraron las transmisiones en vivo dentro de sus aplicaciones, y una encuesta académica encontró que el 83,6% de los consumidores de entre 18 y 30 años completaron compras de moda exclusivamente en teléfonos inteligentes, mientras que las conversiones en escritorio cayeron por debajo del 12%. Las marcas que optimizan el video vertical, los pagos con un solo toque y el inicio de sesión biométrico capturan una participación desproporcionada de la billetera de la Generación Z. A medida que se intensifica la recopilación de datos, el cumplimiento de la Ordenanza sobre Datos Personales (Privacidad) da forma al diseño de la interfaz de usuario y a los flujos de consentimiento.
Cumplimiento Transfronterizo Acelerado a través de los Corredores Logísticos del Área de la Gran Bahía
La simplificación aduanera en 2024-2025 redujo el despacho de paquetes entre Hong Kong y Shenzhen de 48 horas a menos de seis, lo que permite la entrega en el mismo día para mercancías en depósito aduanero almacenadas al otro lado de la frontera.[1]Consejo de Desarrollo del Comercio de Hong Kong, "Informe de Logística del Área de la Gran Bahía 2025," HKTDC.com La adquisición de Kai Bo por parte de JD.com en 2024 ilustra cómo las plataformas del continente posicionan los almacenes de Hong Kong como puertas de exportación hacia el Sudeste Asiático. Los vendedores locales aún enfrentan barreras asimétricas para ingresar a los mercados del continente, lo que convierte la integración logística en un acelerador competitivo unidireccional. La Ventanilla Única de Comercio, que digitalizó el 95% de las declaraciones para 2025, mantiene las ventajas de velocidad, aunque la doble certificación para cosméticos y fórmula infantil sigue siendo un punto de fricción TSW.HK.
Programas de Financiamiento Digital del Gobierno que Impulsan la Migración en Línea de las Pymes
Entre 2020 y 2025, la Oficina de Innovación y Tecnología desembolsó más de 5.000 millones de HKD (641 millones de USD) para cubrir hasta el 75% del gasto en tiendas en línea, pasarelas de pago y publicidad digital para las pymes calificadas.[2]Oficina de Innovación y Tecnología, "Programas de Financiamiento para Pymes," ITB.gov.hk Una revisión del Consejo de Productividad de Hong Kong encontró que los comerciantes financiados registraron un crecimiento de ingresos en línea un 34% mayor que los no participantes, pero el 28% abandonó posteriormente el comercio electrónico una vez que los subsidios expiraron.[3]Consejo de Productividad de Hong Kong, "Estudio de Impacto de la Transformación Digital 2025," HKPC.org Los programas concluyeron a mediados de 2026, ejerciendo una presión sostenida sobre el rendimiento de los minoristas que ahora se enfrentan a precios más altos en publicidad pagada y a una compleja gestión de la última milla.
Alto Uso de Tarjetas de Crédito y Billeteras Electrónicas que Permiten un Proceso de Pago sin Fricciones
El Sistema de Pagos Más Rápidos procesó 4.200 millones de transacciones en 2025, permitiendo la liquidación instantánea entre tarjetas y billeteras y eliminando los retrasos de compensación de varios días.[4]Autoridad Monetaria de Hong Kong, "Informe de Supervisión de Sistemas de Pago 2025," HKMA.gov.hk Si bien las tarjetas mantuvieron una participación del 43,92%, las transacciones con billetera están escalando más rápido, ya que los códigos QR, las cuotas de Compra Ahora Paga Después y la autenticación biométrica reducen la fricción en el proceso de pago para las compras cotidianas. Las plataformas que admiten pagos multivía minimizan el abandono durante los picos de promoción, aunque también deben cumplir con los mandatos de doble factor en pedidos superiores a 500 HKD (64 USD).
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Alquileres de Almacenes y Costos de Mano de Obra en la Última Milla que Comprimen los Márgenes | -1.4% | RAE de Hong Kong, Kwai Chung y Tsuen Wan | Mediano Plazo (2-4 Años) |
| Saturación de la Publicidad en Plataformas de Mercado que Eleva los Costos de Adquisición de Clientes | -1.1% | RAE de Hong Kong | Corto Plazo (≤ 2 Años) |
| Preocupaciones Persistentes de los Consumidores sobre la Autenticidad de los Productos en los Canales C2C | -0.7% | RAE de Hong Kong, Plataformas C2C Transfronterizas | Mediano Plazo (2-4 Años) |
| Escasez de Talento en Roles de Datos y Crecimiento Acelerado para Operaciones de Comercio Electrónico | -0.5% | RAE de Hong Kong | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Altos Alquileres de Almacenes y Costos de Mano de Obra en la Última Milla que Comprimen los Márgenes
Los alquileres promedio de almacenes en Kwai Chung y Tsuen Wan alcanzaron los 18 HKD por pie cuadrado (2,30 USD) en 2025 tras un salto anual del 14%, situándose entre los gastos logísticos más elevados del mundo.[5]JLL Hong Kong, "Informe de Propiedad Industrial T4 2025," JLL.com.hk Las plataformas que optan por almacenamiento local garantizan la entrega en el mismo día, pero sacrifican margen; trasladar el inventario a Shenzhen reduce el alquiler a la mitad, aunque extiende los plazos de entrega a 24-48 horas, erosionando la competitividad frente al inventario local de HKTVmall. El aumento del salario mínimo, junto con la escasez de mensajeros durante el Día del Soltero y el Año Nuevo Lunar, elevó el pago puntual a entre 80 y 100 HKD por hora (10,26-12,82 USD), lo que obliga a experimentar con taquillas y puntos de recogida que solo el 25% de los compradores acepta actualmente.
Saturación de la Publicidad en Plataformas de Mercado que Eleva los Costos de Adquisición de Clientes
El costo por clic en Meta, Google y los listados patrocinados locales aumentó un 22% en 2025, debido a que prácticamente todas las plataformas de comercio electrónico de Hong Kong apuntan al mismo segmento demográfico urbano con dominio del smartphone. Los análisis comparativos de KPMG muestran que el gasto en marketing se ha expandido hasta representar entre el 18% y el 24% de los ingresos, aproximadamente el doble de la mediana del Sudeste Asiático. A medida que el alcance pagado se estanca, las plataformas adoptan cada vez más tecnología de marketing a través de contenido propio, transmisiones en vivo, colaboraciones con líderes de opinión clave y programas de fidelización gamificados, mientras que los actores del mercado continental aprovechan los Mini-Programas de WeChat para eludir por completo las guerras de pujas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio: La Digitalización de la Adquisición B2B Supera el Crecimiento del Comercio Minorista
Las transacciones de empresa a consumidor capturaron el 78,92% de la participación del mercado de comercio electrónico de Hong Kong en 2025, lo que subraya el ADN orientado al consumidor del territorio. Sin embargo, se prevé que las plataformas B2B se expandan a una CAGR del 8,03% hasta 2031, casi igualando el crecimiento general del tamaño del mercado de comercio electrónico de Hong Kong y reflejando la digitalización de las adquisiciones en los sectores vertical de logística, servicios de alimentación y construcción. El menor gasto en adquisición de clientes, los tamaños de cesta más grandes y los descuentos por pago anticipado hacen que la economía B2B sea atractiva, especialmente para los proveedores que abastecen los clústeres de restaurantes de Kowloon, donde el reabastecimiento al día siguiente supera las visitas tradicionales a los mercados de productos frescos.
El impulso del B2C se está desacelerando a medida que la penetración urbana se acerca a la saturación, lo que impulsa tácticas de retención como clubes de suscripción y personalización basada en inteligencia artificial en lugar de la adquisición bruta de usuarios. Un estudio de comportamiento de 2025 registró una sensibilidad al precio un 37% mayor en línea frente a la tienda física, lo que sugiere que las futuras victorias del B2C dependen del valor percibido más que de la velocidad únicamente. Las plataformas que no pueden agrupar contenido, pagos y logística en ecosistemas cohesivos corren el riesgo de perder participación de billetera a medida que los compradores persiguen promociones en múltiples aplicaciones.


Por Tipo de Dispositivo: Los Teléfonos Inteligentes Consolidan el Dominio de las Transacciones
Los teléfonos inteligentes generaron el 69,67% del valor de las transacciones de 2025 y se proyecta que crezcan a una CAGR del 7,97%, manteniendo la mayor porción del tamaño del mercado de comercio electrónico de Hong Kong en esta década. Las pruebas de realidad aumentada, las ventas flash en transmisiones en vivo y los procesos de pago optimizados para el pulgar convierten al teléfono inteligente en la principal tienda para las categorías de moda, cosméticos e impulso. Las compras en escritorio persisten para la investigación de electrónica o pedidos de muebles que requieren mayor análisis, aunque su participación sigue disminuyendo a medida que las páginas móviles adoptan el desplazamiento vertical y pestañas de especificaciones ampliadas.
Las plataformas que descuidan el tiempo de carga móvil, el video vertical y el pago biométrico con un solo toque enfrentan una pérdida inmediata de usuarios. Otras pantallas, televisores inteligentes y asistentes de voz siguen siendo de nicho porque el comercio de voz en cantonés y las habilidades en idioma local están por debajo de las expectativas del consumidor. Las encuestas muestran que solo el 28% confía en las recomendaciones de inteligencia artificial no asistidas, por lo que las empresas combinan chatbots con escalada a agentes en vivo mientras mejoran gradualmente la precisión conversacional.
Por Método de Pago: Las Billeteras Digitales Reducen la Ventaja de las Tarjetas
Las tarjetas de crédito y débito continuaron manteniendo el 43,92% del valor de las transacciones en 2025, impulsadas por los puntos de recompensa y la aceptación consolidada por parte de los comerciantes, aunque las billeteras digitales están escalando a una CAGR del 8,28% hasta 2031. Los rieles en tiempo real del Sistema de Pagos Más Rápidos, la adopción de códigos QR y los planes de Compra Ahora Paga Después vinculados a billeteras atraen a los compradores más jóvenes para compras superiores a 1.000 HKD (128 USD). Las tarjetas siguen siendo dominantes para compras de mayor valor porque los programas de millas aéreas mantienen su atractivo aspiracional, pero la participación de las billeteras continúa aumentando en las categorías cotidianas donde la velocidad supera a los beneficios.
La adopción de Compra Ahora Paga Después muestra marcadas brechas generacionales: el 34% de los jóvenes de 18 a 29 años utilizó cuotas en 2025 frente al 11% de los compradores de 40 años o más. Las transferencias bancarias y el pago contra entrega están perdiendo relevancia hasta cifras de un solo dígito a medida que los mandatos de doble factor y los controles de fraude se intensifican. Los comerciantes que ofrecen tres o más tipos de pago registran una mayor conversión, y los esquemas de Compra Ahora Paga Después ganan tracción para la electrónica de precio medio. Estas opciones amplían el mercado de comercio electrónico de Hong Kong y mitigan el riesgo de dependencia de un único proveedor. Por lo tanto, la industria de comercio electrónico de Hong Kong está destinada a exhibir uno de los portafolios de pago más plurales de Asia para 2031.
Por Categoría de Producto: Las Compras de Alimentos en Línea Superan a la Moda
La moda y la ropa aportaron una porción de ingresos del 23,59% en 2025, convirtiéndola en el segmento más grande del mercado de comercio electrónico de Hong Kong, ya que los listados transfronterizos de Taobao superan ampliamente los surtidos de las tiendas locales. Sin embargo, los alimentos y bebidas registrarán la CAGR más rápida del 8,31% hasta 2031, impulsados por las aplicaciones de compras de alimentos a demanda, los agregadores de restaurantes y el apetito de los expatriados por los aperitivos importados. La alta densidad de viviendas de la ciudad favorece las zonas de entrega en 30 minutos, y los hogares con personas mayores prefieren las cestas de compra de alimentos en línea a los mercados de productos frescos.
La belleza, la electrónica de consumo y el mobiliario del hogar contribuyen con participaciones de un solo dígito medio. La belleza se beneficia de los tutoriales en transmisiones en vivo y los lanzamientos de productos de líderes de opinión clave, con estudios de caso que muestran tiempos de visualización promedio de ocho minutos. El crecimiento de la electrónica es más moderado porque la recogida instantánea en tienda sigue satisfaciendo las necesidades de inspección táctil, mientras que los muebles pesados se ven rezagados por los costos logísticos y los estrechos pasillos de los edificios de gran altura. Los planificadores de habitaciones con realidad aumentada erosionan gradualmente esta barrera, pero la conversión sigue siendo menor que en las categorías de menor peso.

Análisis Geográfico
Hong Kong opera simultáneamente como un mercado autónomo de 7,5 millones de residentes y como el ancla sur del Área de la Gran Bahía de 86 millones de personas. La simplificación aduanera redujo el despacho de paquetes a menos de seis horas, lo que permite a los almacenes de Shenzhen cumplir los pedidos de Hong Kong el mismo día, aprovechando el estatus de puerto libre de la ciudad para reexportar al Sudeste Asiático. El flujo es asimétrico; los vendedores del continente ingresan a Hong Kong con facilidad, pero las plataformas locales luchan detrás de los cortafuegos del continente.
El estado de derecho, las salvaguardias de propiedad intelectual, una moneda libremente convertible y las habilidades bilingües permiten a las marcas globales pilotear estrategias de comercio electrónico en Asia-Pacífico en Hong Kong antes de escalar regionalmente. La Ventanilla Única de Comercio, que gestiona el 95% de las declaraciones electrónicamente, acelera el envío transfronterizo para Amazon y las marcas de venta directa al consumidor de nicho. Sin embargo, la pequeña población de la ciudad limita el tamaño absoluto del mercado de comercio electrónico de Hong Kong, lo que impulsa el enfoque en segmentos verticales de alto margen, como la belleza de lujo y la electrónica premium, que compensan los alquileres de almacenes.
El gasto de los turistas del continente se recuperó a los niveles previos a la pandemia en 2025, representando el 18% del total de las ventas minoristas, con una participación creciente transaccionada en línea mediante pedidos anticipados para entrega en hotel o transfronteriza. Por lo tanto, las plataformas deben ofrecer tanto servicio en cantonés como contenido en chino simplificado, además de integración con Alipay y WeChat Pay. Este perfil híbrido de B2C y exportación distingue a Hong Kong de Singapur, cuyas plataformas atienden casi exclusivamente a compradores domésticos.
Panorama regulatorio
El comercio electrónico de Hong Kong opera bajo un marco jurídico de comercio digital bien establecido, encabezado por la Ordenanza de Transacciones Electrónicas (Cap. 553) para registros y firmas electrónicas. En 2026, el gobierno está trabajando en la redacción de enmiendas que incorporarían conceptos de la Ley Modelo de la CNUDMI sobre Documentos Transmisibles Electrónicos (MLETR) para la digitalización de documentos comerciales B2B. Los flujos de paquetería transfronteriza también están regulados por requisitos de cumplimiento aduanero, incluidas declaraciones electrónicas de importación y exportación presentadas dentro de 14 días, con el Departamento de Aduanas e Impuestos Especiales aplicando controles basados en riesgo y coordinando más estrechamente con plataformas de comercio electrónico transfronterizo no locales para fortalecer la formación sobre artículos prohibidos o controlados.
En el ámbito de los pagos y en áreas adyacentes al comercio de activos digitales, la regulación se está endureciendo. La Autoridad Monetaria de Hong Kong comenzó a supervisar un régimen regulatorio para emisores de stablecoins referenciadas en moneda fiduciaria a partir del 1 de agosto de 2025, mientras que la Comisión de Valores y Futuros mantiene requisitos de licencia para las Plataformas de Comercio de Activos Virtuales, con regímenes adicionales de licencia para comercialización de VA y custodios avanzando tras las conclusiones de la consulta publicadas en diciembre de 2025. Los debates sobre protección al consumidor también se extienden a modelos de prepago adyacentes al comercio electrónico, con la Oficina de Comercio y Desarrollo Económico llevando a cabo trabajos de consulta en 2026 sobre periodos de reflexión estatutarios y límites de duración de contratos para ciertos contratos de consumo prepagados en servicios como belleza y fitness, agudizando el escrutinio sobre las prácticas de venta y los términos contractuales que pueden intersectar con el comercio en línea y fuera de línea.
Análisis de la cadena de valor
La creación de valor en el comercio electrónico de Hong Kong comienza con el abastecimiento de comerciantes, incluidas marcas locales, vendedores transfronterizos y operadores DTC. A esto le sigue la habilitación de escaparates a través de mercados en línea y creadores de tiendas SaaS, y luego los pagos, la gestión de pedidos y el cumplimiento. La orquestación de pagos se beneficia de rieles de aceptación de tarjetas y monederos electrónicos ampliamente utilizados, mientras que los programas de digitalización del comercio transfronterizo, incluida la Ventanilla Única de Comercio, reducen la friccion administrativa para los envíos que transitan por Hong Kong como puerta de entrada de puerto franco.
El cumplimiento y la distribución determinan tanto los márgenes como la diferenciación del servicio. Los operadores gestionan el posicionamiento de inventario entre almacenes de Hong Kong frente a almacenamiento en aduana en Shenzhen u otras zonas de la Gran Bahía, planifican el transporte troncal hacia el territorio, y compiten en la entrega de última milla mediante mensajería, casilleros y puntos de recogida. También se han observado mejoras en el ecosistema: el Aeropuerto Internacional de Hong Kong puso en marcha su sistema de tres pistas en noviembre de 2024, elevando la capacidad anual de carga a 10 millones de toneladas, mientras que los operadores logísticos han invertido en seguridad y automatización, incluida la obtención por parte del Centro de Carga Inteligente de Cainiao en Hong Kong de la certificación TAPA FSR nivel A en julio de 2025, integrando tecnología RFID para mejorar la eficiencia de procesamiento. La logística contractual, los proveedores de WMS y los agentes de aduanas completan la cadena, con un despliegue por lotes previsto para mediados de 2026 de los servicios de la Fase 3 de la Ventanilla Única de Comercio, que fortalecerá la digitalización de documentos y despacho para paquetes de comercio electrónico de alta frecuencia.
Panorama Competitivo
Ningún operador único domina el mercado de comercio electrónico de Hong Kong; HKTVmall lidera las plataformas locales con un estimado del 12-15% de los ingresos B2C en 2025, mientras que Taobao, Tmall y JD.com controlan colectivamente aproximadamente el 35-40% a través de las ventas transfronterizas. Amazon, Zalora, Ztore, los independientes impulsados por Shopline y los mercados C2C de nicho se dividen el resto. Los compradores demuestran una lealtad fluida a las plataformas, persiguiendo cupones y promesas de entrega en lugar de comprometerse con un solo ecosistema.
Tres palancas estratégicas son importantes. En primer lugar, la amplitud del inventario: Taobao escala a través de listados de larga cola y precios bajos, mientras que HKTVmall selecciona marcas locales de confianza para combatir los temores de falsificación. En segundo lugar, la velocidad de cumplimiento: los almacenes de Hong Kong de HKTVmall permiten el despacho en el mismo día, pero la adquisición de Kai Bo por parte de JD.com en 2025 redujo su tránsito de Shenzhen a Hong Kong a un día. En tercer lugar, la flexibilidad de pago: todos los sitios principales aceptan tarjetas, Alipay HK, WeChat Pay HK y Tap and Go, aunque solo algunos integran Compra Ahora Paga Después.
Aún existen espacios en blanco. Los portales de adquisición B2B enfrentan una competencia mínima de los canales mayoristas establecidos, la monetización de las transmisiones en vivo sigue siendo incipiente en comparación con los estándares del continente, y la logística de almacenes en depósito aduanero puede reducir aún más el costo por paquete. Los nuevos participantes como Shopline y Boutir atraen a las pymes al cobrar comisiones más bajas y otorgar control sobre la tienda en línea, impulsando aproximadamente el 8-10% de la incorporación de comerciantes en 2025. Las carreras armamentistas tecnológicas continúan, con Cainiao de Alibaba presentando patentes de procedencia en cadena de bloques para verificar la autenticidad de los productos y HKTVmall desplegando robots de clasificación con inteligencia artificial para reducir el costo de la última milla.
Líderes de la Industria de Comercio Electrónico de Hong Kong
JD.com, Inc.
Alibaba Group Holding Limited
Hong Kong Technology Venture Company Limited (HKTVmall)
WeChat Pay Hong Kong Limited
Amazon.com, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La documentación de comercio digital B2B es un espacio en blanco específico que está vinculado a las acciones del regulador y del gobierno, más que a la sola adopción por parte del consumidor. La Oficina de Comercio y Desarrollo Económico publicó un documento de consulta en diciembre de 2025 sobre enmiendas legislativas a la Ordenanza de Transacciones Electrónicas (Cap. 553) para adoptar estándares alineados con MLETR para registros transmisibles electrónicos B2B, con trabajos previstos para 2026 centrados en presentar propuestas legislativas al Consejo Legislativo. Esto respalda la demanda de plataformas y proveedores de servicios que empaquetan flujos de trabajo de documentos electrónicos conformes junto con logística transfronteriza y financiamiento comercial, particularmente cuando la Ventanilla Única de Comercio continúa el despliegue de la Fase 3 en 2026 para reemplazar los antiguos Servicios de Comercio Electrónico Gubernamentales.
La habilitación del comercio transfronterizo también está creando oportunidades vinculadas a pagos y datos. En marzo de 2026, la Autoridad Monetaria de Hong Kong firmó un memorando de entendimiento con la Oficina de Datos de Shanghái y el Centro Nacional de Innovación Tecnológica para Blockchain bajo el Proyecto Ensemble, para explorar la cooperación financiera transfronteriza, incluidos los conocimientos de embarque electrónicos, lo que puede ayudar a conectar vendedores, operadores logísticos e instituciones financieras a través de instrumentos comerciales interoperables. La incorporación de pymes sigue siendo un campo de batalla competitivo clave: el Departamento de Comercio e Industria lanzó E-commerce Easy bajo el BUD Fund en julio de 2024 y amplió la cobertura a 10 países de la ASEAN, ayudando a los comerciantes de Hong Kong a desarrollar capacidades de venta transfronteriza hacia el exterior y aumentando la demanda de conjuntos de habilitación localizados (escaparates, herramientas de marketing y socios de cumplimiento) que puedan operar en Hong Kong y en rutas regionales.
Desarrollos recientes del sector
- Julio de 2026: JD.com compró el Silka Seaview Hotel en Kowloon por 750 millones de HKD (95,6 millones de USD) para convertirlo en vivienda estudiantil en la segunda mitad de 2026. Aunque no es un activo minorista puro, apunta a una inversión más profunda sobre el terreno y a la construcción de ecosistema por parte de un importante actor del comercio transfronterizo que opera en Hong Kong.
- Noviembre de 2025: WeChat Pay HK se asoció con Thunes para expandir las capacidades de transferencia de dinero transfronteriza. El alcance de pagos más amplio y la conectividad respaldan el checkout y los reembolsos del comercio electrónico vinculados a vendedores internacionales y compradores transfronterizos que usan rieles basados en monederos.
- Octubre de 2024: Alibaba y JD.com anunciaron mayores inversiones para fortalecer sus ofertas de servicio en Hong Kong, incluidas mejoras en entrega y devoluciones. Estos movimientos intensificaron la presión competitiva sobre las plataformas locales y elevaron el estándar mínimo de cumplimiento y servicio postventa en las compras en línea transfronterizas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de comercio electrónico de Hong Kong se define como el valor de bienes y servicios adquiridos a través de canales en línea por consumidores y empresas en Hong Kong, donde el pedido y el pago se completan digitalmente y el cumplimiento puede ser en línea o fuera de línea.
Exclusiones del alcance: excluimos la venta social informal que no se puede rastrear como comercio en línea, y no tratamos el valor puro del procesamiento de pagos como ingresos de comercio electrónico.
Descripción general de la segmentación
- Por Modelo de Negocio
- B2B
- B2C
- Por Tipo de Dispositivo para el Comercio Electrónico B2C
- Teléfono Inteligente y Móvil
- Escritorio y Portátil
- Otros Tipos de Dispositivos
- Por Método de Pago para el Comercio Electrónico B2C
- Tarjetas de Crédito y Débito
- Billeteras Digitales
- Compra Ahora Paga Después
- Otros Métodos de Pago
- Por Categoría de Producto para el Comercio Electrónico B2C
- Belleza y Cuidado Personal
- Cuidado del Cabello
- Cuidado de la Piel
- Cosméticos y Belleza
- Otras Categorías de Productos de Belleza y Cuidado Personal
- Electrónica de Consumo
- Móvil
- PC y Portátiles
- Dispositivos de Audio
- Dispositivos de Juego
- Otras Categorías de Productos de Electrónica de Consumo
- Moda y Ropa
- Ropa
- Calzado
- Accesorios de Moda
- Otras Categorías de Productos de Moda y Ropa
- Alimentos y Bebidas
- Alimentos Envasados
- Panadería y Confitería
- Carne, Aves y Mariscos
- Otras Categorías de Productos de Alimentos y Bebidas
- Mobiliario y Hogar
- Mobiliario para el Hogar
- Mobiliario de Oficina
- Mobiliario de Exterior
- Otras Categorías de Productos de Mobiliario y Hogar
- Otras Categorías de Productos
- Belleza y Cuidado Personal
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comenzó con series estadísticas públicas que muestran cómo se comporta el gasto en línea dentro del comercio minorista y de servicios de Hong Kong. Nos referimos a fuentes como las publicaciones del Departamento de Censos y Estadística de Hong Kong sobre ventas minoristas y ventas minoristas en línea, los PDF de la Encuesta Mensual de Ventas Minoristas del Departamento de Censos y Estadística, y publicaciones del Consejo de Desarrollo del Comercio de Hong Kong para contexto comercial y minorista.
Para establecer límites e insumos realistas, también revisamos indicadores macroeconómicos y digitales de fuentes como el Banco Mundial y la Unión Internacional de Telecomunicaciones, junto con presentaciones de empresas, presentaciones a inversores y cobertura de prensa confiable sobre logística local, expectativas de entrega y adopción de monederos digitales. Cuando fue necesario, se utilizaron bases de datos de pago de manera limitada para datos financieros de empresas y búsqueda de noticias, además de bases de datos de patentes y contratos y licitaciones para validar señales de inversión. Esta lista de fuentes de investigación documental es solo ilustrativa, y se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, la validación y la aclaración de supuestos.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba los supuestos documentales sobre cómo se divide el gasto en línea por modelo de negocio, la frecuencia típica de pedidos, las tarifas de entrega y el comportamiento de descuentos, ya que estos pueden cambiar rápidamente en un mercado pequeño y abierto como Hong Kong. Hablamos con equipos de mercados en línea y de marca, especialistas en logística y última milla, actores relacionados con pagos y checkout, y vendedores enfocados en categorías, y luego conciliamos sus aportes con señales observables de ventas minoristas y en línea.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | CXOs: 18% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 19% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El modelo central se construye utilizando un enfoque de arriba hacia abajo en el que las series oficiales de ventas minoristas y ventas minoristas en línea se usan para reconstruir el conjunto de demanda del comercio en línea, y luego se ajusta con divisiones por categoría y modelo de negocio validadas en entrevistas. Dado que Hong Kong tiene un alto uso de smartphones y expectativas de entrega rápida, también seguimos indicadores de apoyo como la participación de las ventas minoristas en línea sobre el total de ventas minoristas, la propensión a la compra transfronteriza, el uso de monederos digitales y BNPL en el checkout, los niveles de tarifas de entrega y la intensidad promocional que afecta los precios efectivos.
Después de eso, se utilizan verificaciones selectivas de abajo hacia arriba para mantener los totales realistas. Estas incluyen lógica de muestreo de GMV a tasa de comisión sobre ingresos para el comercio liderado por mercados en línea, además de verificaciones puntuales utilizando rangos de valor promedio de pedido y frecuencia de pedido por categorías principales. Cuando las divulgaciones de los vendedores son limitadas, las brechas se manejan aplicando supuestos conservadores de adopción y conversión anclados en series oficiales, y luego se actualizan solo si múltiples entrevistados confirman un cambio.
Para la previsión, aplicamos principalmente análisis de escenarios respaldado por suavizado de tendencias en los factores clave, porque el crecimiento es sensible a los cambios en el sentimiento del consumidor y a los ciclos promocionales. La trayectoria futura se vuelve a verificar con aportes primarios sobre precios esperados y ritmo de descuentos, capacidad logística y niveles de servicio, y cualquier cambio planificado en el comportamiento de pago que pueda aumentar o disminuir las tasas de conversión.
Validación de datos y ciclo de actualización
Realizamos verificaciones en varios pasos antes de finalizar las cifras, incluidas pruebas de varianza entre series temporales, verificaciones cruzadas frente a señales de demanda independientes y revisión de cualquier cambio brusco que no coincida con la dirección de las ventas minoristas o en línea. Si un dato clave se mueve fuera de los límites esperados, como cambios en el valor promedio de pedido, descuentos inusualmente altos o un cambio repentino en la participación de ventas en línea, volvemos a contactar a expertos para confirmar si el movimiento es estructural o temporal.
Los resultados son revisados por otro analista para verificar la consistencia de las definiciones, el tratamiento de unidades y los supuestos de moneda, y luego se aprueban una vez que el modelo y la narrativa están alineados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian los precios, la logística o la adopción de pagos, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado de comercio electrónico de Hong Kong de Mordor Intelligence en comparación con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para el comercio electrónico de Hong Kong pueden variar incluso cuando el tema suena idéntico, porque las decisiones de medición subyacentes no siempre son las mismas. Las razones comunes incluyen si las cifras reflejan GMV o ingresos netos, cómo se tratan los pedidos transfronterizos y con qué rapidez se actualizan los supuestos de precios cuando cambian los patrones de descuento.
En una perspectiva orientada a la actualización, el momento de la conversión de moneda, la forma en que se actualiza el valor promedio de pedido y las verificaciones de validación utilizadas frente a las tendencias oficiales de ventas minoristas en línea pueden desplazar la cifra final en un margen notable. Cuando esos insumos se mantienen sobre instantáneas más antiguas, pueden empujar las estimaciones hacia arriba o hacia abajo sin que el lector lo note, y ese es uno de los factores prácticos de dispersión en el dimensionamiento del comercio electrónico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 26,15 mil millones de USD (2025) | |
| Asociación de la Industria A | 29,60 mil millones de USD (2025) | A menudo más cercano a una perspectiva tipo GMV, que puede mantener las tarifas de envío y las transacciones facilitadas por plataformas dentro del total, y puede usar un momento de conversión de divisas de un año anterior que no coincide con el promedio del año de estudio. |
| Consultora Global B | 23,90 mil millones de USD (2025) | Puede aplicar supuestos de precio y crecimiento más conservadores manteniendo el valor promedio de pedido estable a lo largo de los ciclos promocionales, y puede excluir partes del pedido en línea B2B que aún califican como transacciones de comercio electrónico. |
La tabla muestra que la dispersión se explica principalmente por lo que se cuenta como valor de transacción y con qué rapidez se actualizan los supuestos de precios en un mercado con alta intensidad promocional. Al alinear el momento de conversión de divisas con el año de estudio y volver a validar las señales de precio promedio de venta y participación de ventas en línea durante las actualizaciones, Mordor Intelligence mantiene la estimación más cercana a lo que los compradores realmente pagaron a través de canales en línea en Hong Kong.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen actual del gasto en comercio minorista en línea en Hong Kong?
El comercio minorista en línea alcanzó los 28.470 millones de USD en 2026 y está en camino de escalar hasta los 41.620 millones de USD en 2031.
¿Qué canal de ventas se está expandiendo más rápido en el comercio digital de Hong Kong?
Se proyecta que las plataformas de adquisición B2B crezcan a una CAGR del 8,03% entre 2026 y 2031, superando a los canales de consumo.
¿Por qué los teléfonos inteligentes dominan las transacciones en el territorio?
La penetración del 99% de teléfonos inteligentes combinada con una cobertura 5G del 90% permite las compras en transmisiones en vivo y los pagos biométricos con un solo toque que los sitios de escritorio no pueden igualar.
¿Cuál es la mayor presión de costos que enfrentan los operadores de comercio electrónico de Hong Kong?
Los alquileres de almacenes que promediaron 18 HKD por pie cuadrado y los salarios de mensajería que se duplicaron durante las temporadas pico comprimieron los márgenes de cumplimiento en 2025.
¿Qué categoría de producto está destinada a crecer más rápido hasta 2031?
Se prevé que las ventas en línea de alimentos y bebidas se expandan a una CAGR del 8,31%, impulsadas por las aplicaciones de compras de alimentos a demanda y las densas redes de entrega.
¿Qué tan concentrada es la competencia entre plataformas en Hong Kong?
Los cinco principales actores controlan aproximadamente la mitad del total de las ventas en línea, lo que refleja una concentración moderada que aún deja un espacio significativo para los participantes de nicho.
Última actualización de la página el:


