
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 36.21 Billones de dólares |
| Tamaño del Mercado (2031) | 77.58 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.46 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malasia
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del Mercado de E-commerce por Mordor Intelligence
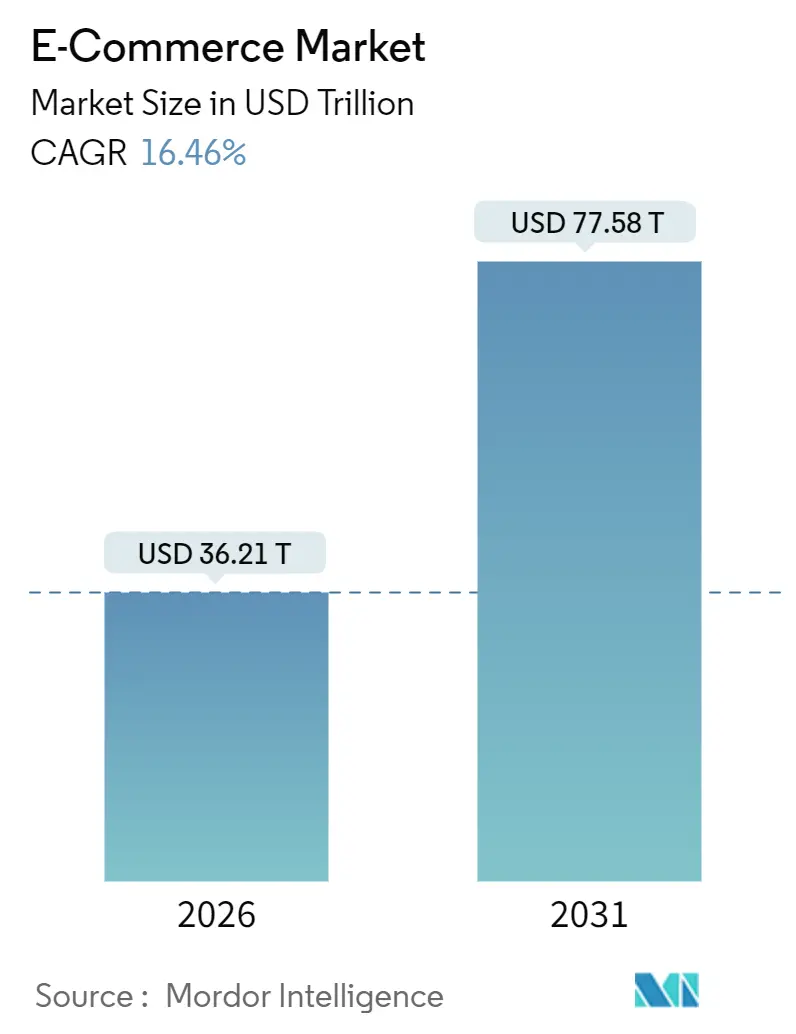
El tamaño del Mercado de E-commerce se sitúa en 36,21 billones de USD en 2026 y se proyecta que alcance los 77,58 billones de USD en 2031, expandiéndose a una CAGR del 16,46%. La adopción con enfoque móvil, las finanzas integradas y la comercialización mediante inteligencia artificial generativa están acortando los recorridos de compra, mientras que la cobertura 5G y las billeteras digitales han reducido la fricción en el proceso de pago. Las capas de cumplimiento normativo específicas por región, creadas en respuesta a las normas de localización de datos, están paradójicamente acelerando la penetración local, y los sistemas de pago soberanos como UPI de India y Pix de Brasil están ampliando la demanda potencial. Las empresas están implementando agentes de inteligencia artificial que negocian precios y seleccionan cestas de compra, transformando los flujos de trabajo de adquisición, y el comercio de bienes virtuales está emergiendo como un nuevo grupo de ingresos.
Conclusiones Clave del Informe
- Por geografía, Asia-Pacífico representó el 54,46% de los ingresos en 2025, mientras que se prevé que América del Sur se expanda a una CAGR del 18,12% hasta 2031.
- Por modelo de negocio, B2C lideró con una participación del 54,89% en 2025; B2B avanza a una CAGR del 17,43% hasta 2031.
- Por tipo de dispositivo, los smartphones capturaron el 72,67% de la participación del Mercado de E-commerce en 2025 y registran una CAGR del 18,17% hasta 2031.
- Por método de pago, las billeteras digitales contribuyeron con el 43,92% al tamaño del Mercado de E-commerce en 2025 y el Compra Ahora Paga Después está aumentando a una CAGR del 19,28%.
- Por categoría de producto, la electrónica de consumo mantuvo el 27,88% del tamaño del Mercado de E-commerce en 2025, mientras que alimentos y bebidas está creciendo a una CAGR del 18,86%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aceleración de la Adopción de Internet Móvil y 5G | +3.2% | Global, APAC y Oriente Medio | Medio plazo (2-4 años) |
| Creciente Poder Adquisitivo de la Clase Media | +2.8% | Núcleo de APAC, expansión hacia África | Largo plazo (≥4 años) |
| Expansión de Billeteras Digitales y Finanzas Integradas | +2.5% | Global, fuerte en América del Sur y APAC | Corto plazo (≤2 años) |
| Comercialización Personalizada Impulsada por Inteligencia Artificial Generativa | +2.1% | América del Norte y Europa, escalando hacia APAC | Medio plazo (2-4 años) |
| Plataformas de Comercio como Servicio que Habilitan Canales de Marca Propia | +1.8% | Global, mayor adopción en PYMEs de América del Norte y Europa | Corto plazo (≤2 años) |
| Auge del Comercio Directo a Avatar y de Bienes Virtuales | +1.4% | América del Norte, Corea del Sur, Japón | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Adopción de Internet Móvil y 5G
Las suscripciones globales a internet móvil alcanzaron los 5.600 millones en 2025, y el 5G cubre ahora el 40% de la población. La latencia ha caído por debajo de los 10 milisegundos, lo que permite pruebas de realidad aumentada en tiempo real que convierten un 30% mejor que las páginas estáticas. Los núcleos 5G independientes en India e Indonesia están ayudando a los comerciantes rurales a listar inventario sin banda ancha fija. Los usuarios exclusivamente móviles del Sudeste Asiático esperan entrega el mismo día, lo que presiona a los proveedores de logística para igualar los niveles de servicio urbanos. El Mercado de E-commerce está, por tanto, desplazando los presupuestos de infraestructura hacia nodos perimetrales y centros de microfulfillment.
Creciente Poder Adquisitivo de la Clase Media
Asia-Pacífico añadió el 70% de los 150 millones de nuevos hogares de clase media formados entre 2020 y 2025.[1] El crecimiento de la renta disponible en India, Vietnam y Filipinas está orientando el gasto hacia categorías discrecionales con valores de pedido promedio más altos. Las plataformas están localizando las interfaces de idioma y manteniendo opciones de pago contra reembolso donde la penetración del crédito es baja. Los costos de adquisición de clientes en estos mercados son una décima parte de los de las economías maduras, lo que respalda estrategias de subsidio agresivas. Como resultado, el Mercado de E-commerce disfruta de vientos de cola de demanda duraderos que compensan la saturación en otros lugares.
Expansión de Billeteras Digitales y Finanzas Integradas
Las billeteras digitales procesaron 9,5 billones de USD en 2024, superando a las tarjetas.[2] El Pix de Brasil registró 42 mil millones de transacciones de pago instantáneo en 2024.[3] Las finanzas integradas permiten a las plataformas otorgar préstamos pequeños utilizando datos de transacciones dentro de entornos regulatorios controlados en Singapur, los Emiratos Árabes Unidos y el Reino Unido. Estas capacidades aumentan las tasas de conversión en un 18% y generan datos de comportamiento para la fijación dinámica de precios. Controlar el canal de pagos asegura una ventaja competitiva difícil de replicar.
Comercialización Personalizada Impulsada por Inteligencia Artificial Generativa
El Rufus de Amazon gestionó 100 millones de consultas de clientes al mes en diciembre de 2025. El Sidekick de Shopify redujo los tiempos de lanzamiento de SKU en un 40%. Los modelos generativos sintetizan reseñas, inventario y datos de navegación para aumentar las tasas de clics en un 22%. Los primeros pilotos muestran agentes de inteligencia artificial negociando descuentos, desafiando la fijación estática de precios en catálogos. Las plataformas que entrenen modelos propietarios con miles de millones de transacciones dominarán la calidad de las recomendaciones y, por extensión, la participación en el gasto del consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de Riesgos de Ciberseguridad y Fraude | -1.6% | Global, concentrado en América del Norte y Europa | Corto plazo (≤2 años) |
| Complejidad Regulatoria y Fiscal Transfronteriza | -1.3% | Global, aguda en la UE, India, y el Reino Unido post-Brexit | Medio plazo (2-4 años) |
| Depreciación de las Cookies que Perturba la Segmentación Publicitaria | -1.1% | América del Norte y Europa | Corto plazo (≤2 años) |
| Recargos de Entrega Vinculados a la Sostenibilidad | -0.9% | Europa, California, ciudades selectas de APAC | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Riesgos de Ciberseguridad y Fraude
Los incidentes de ransomware se duplicaron entre 2023 y 2025, con costos de remediación que superaron los 200 millones de USD. El fraude en pagos alcanzó los 38.000 millones de USD en 2024. La Ley de Resiliencia Operativa Digital de la UE, vigente desde enero de 2025, exige la notificación de brechas en 24 horas y multas de hasta el 2% de los ingresos globales.[4] Los comerciantes más pequeños enfrentan costos de cumplimiento desproporcionados, lo que impulsa la migración hacia plataformas gestionadas. Esta consolidación eleva las barreras de entrada en el Mercado de E-commerce.
Complejidad Regulatoria y Fiscal Transfronteriza
El impuesto mínimo del 15% de la OCDE y la Ventanilla Única del IVA de Europa aumentaron los costos de cumplimiento para los vendedores transfronterizos hasta en un 18%.[5] El gravamen de igualación de India añade un 2% a las transacciones de plataformas sin filiales locales. Las soluciones alternativas, como el bloqueo geográfico o las asociaciones locales, fragmentan el inventario y diluyen las economías de escala. La fricción administrativa persistente modera los planes de expansión internacional dentro del Mercado de E-commerce.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
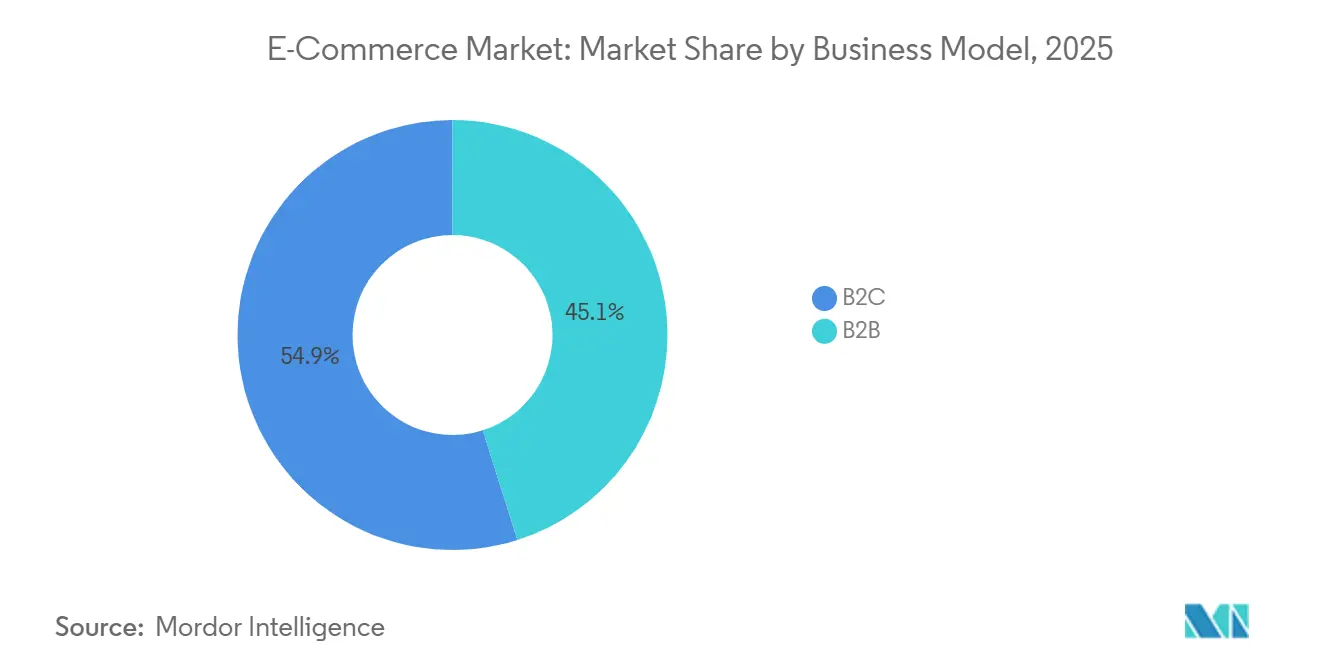
La Digitalización de la Adquisición B2B se AceleraB2C representó el 54,89% de la participación del Mercado de E-Commerce en 2025, pero las transacciones B2B crecen más rápido con una CAGR del 17,43%. El sitio 1688.com de Alibaba procesó 1,2 billones de USD en pedidos B2B en 2024.[6] Las plataformas sociales difuminan la frontera entre el descubrimiento y el proceso de compra; Instagram y Facebook influyeron colectivamente en 1,2 billones de USD en ventas durante 2024, generando tráfico incremental hacia las aplicaciones de los comerciantes y reforzando la primacía del móvil dentro del Mercado de E-Commerce B2C. Los valores de pedido promedio más elevados y los términos de crédito integrados mejoran la economía unitaria.
Los canales B2C continúan beneficiándose de la integración del comercio social; sin embargo, el crecimiento en mercados saturados depende de la velocidad de entrega y la personalización, más que de la captación de nuevos clientes. En consecuencia, los operadores de plataformas consideran la digitalización de suministros industriales, la adquisición de productos sanitarios y la distribución en el sector de servicios de alimentación como la próxima frontera de ingresos en el Mercado de E-Commerce.


Por Tipo de Dispositivo:
El Dominio del Móvil Remodela la Arquitectura ComercialLos teléfonos inteligentes capturaron el 72,67% de las transacciones en 2025, expandiéndose a una CAGR del 18,17%. El diseño nativo para móviles de TikTok Shop generó 20 mil millones de USD en valor bruto de mercancía en Estados Unidos en 2024. La autenticación biométrica ha reducido el abandono en el proceso de pago en un 25%.
El uso de escritorio sigue siendo relevante para las compras B2B de alto valor, aunque los pedidos reactivados por voz a través de altavoces inteligentes están ganando terreno. Las plataformas que optimicen la latencia y el pago con un solo toque en aplicaciones móviles asegurarán una ventaja competitiva duradera en el mercado.
Por Método de Pago:
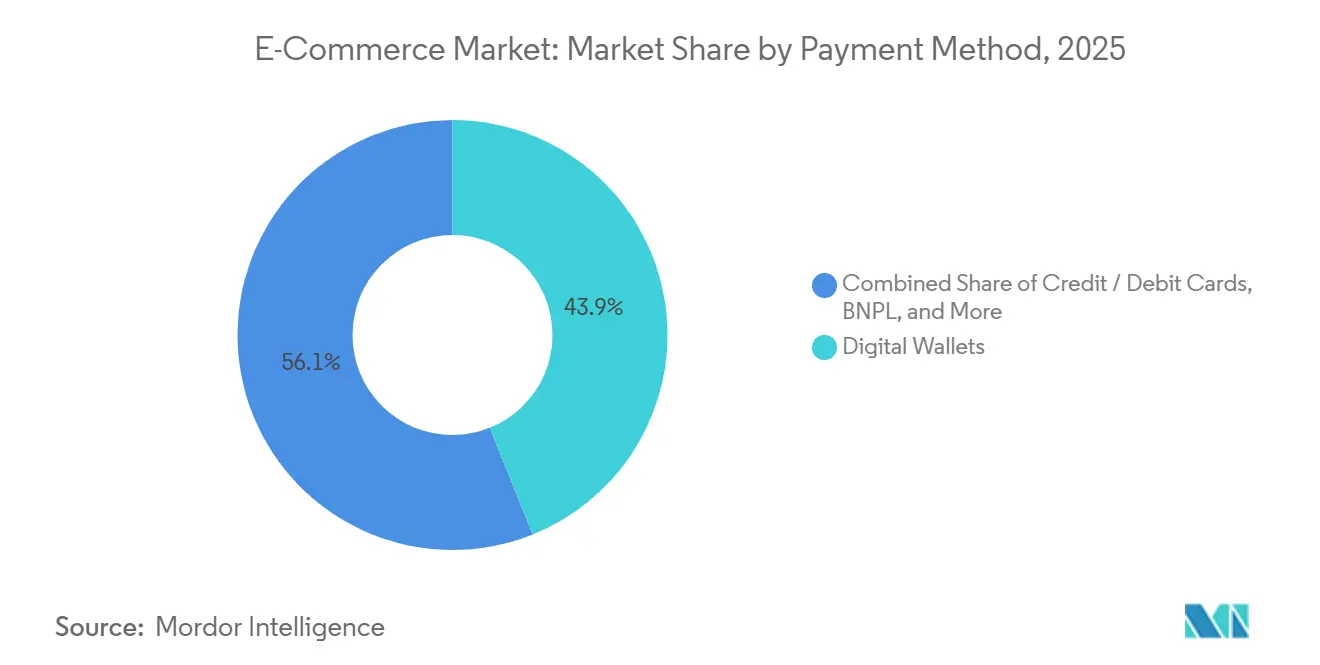
La Claridad Regulatoria del BNPL Impulsa su AdopciónLas billeteras digitales representaron el 43,92% del volumen de pagos en 2025, mientras que el segmento de Compra ahora, paga después crece a una CAGR del 19,28%. Klarna, Affirm y Afterpay procesaron 350 mil millones de USD en 2024 con tasas de impago inferiores al 2%. Las normas de divulgación regulatoria en el Reino Unido y Estados Unidos han legitimado el modelo.
La cuota de las tarjetas está disminuyendo a medida que las billeteras digitales y el esquema de compra ahora y pago después ofrecen experiencias de usuario sin fricciones. Las plataformas están integrando múltiples canales y enrutamiento inteligente para reducir costos y aumentar las tasas de aprobación, ampliando aún más el tamaño del mercado de comercio electrónico.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Producto B2C:
El Comercio Rápido Transforma los Alimentos y BebidasLa electrónica de consumo mantuvo el 27,88% del tamaño del Mercado de E-commerce en 2025, aunque alimentos y bebidas está creciendo a una CAGR del 18,86%. Empresas de comercio rápido como Getir y Gopuff recaudaron 3.000 millones de USD en 2024 para financiar redes de microfulfillment.
Las categorías de moda, belleza y hogar registran un crecimiento promedio y se benefician de las pruebas virtuales que reducen las tasas de devolución. Están surgiendo plataformas verticales especializadas en repuestos de automóviles y suministros para mascotas, lo que obliga a los mercados generalistas a lanzar tiendas dedicadas para mantener su participación dentro del Mercado de E-commerce.
Análisis Geográfico
Mercado de comercio electrónico de APAC y América del Sur
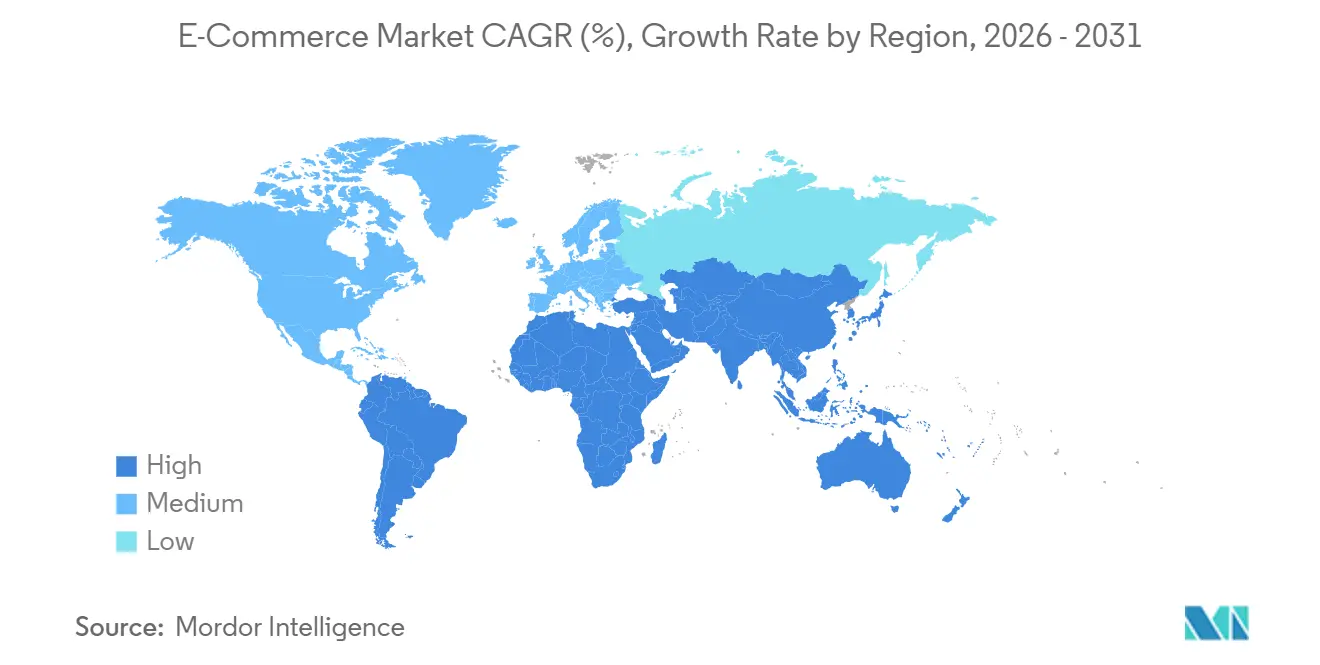
Asia-Pacífico generó el 54,46% de los ingresos globales en 2025, con las bases de comercio electrónico de China de 2,8 billones de USD y de India de 350 mil millones de USD, respaldadas por los 131 mil millones de transacciones de UPI en 2024. América del Sur, liderada por Brasil, es la región de mayor crecimiento con una CAGR del 18,12%, ya que Pix redujo la fricción en el proceso de pago y MercadoLibre amplió su cobertura logística.
Mercado de comercio electrónico de América del Norte, Europa y Oriente Medio
América del Norte y Europa siguen siendo mercados de gran tamaño, con un avance superior al 14% anual a medida que las redes de entrega en el mismo día y los modelos de suscripción profundizan el compromiso del cliente. Oriente Medio está escalando rápidamente, con los Emiratos Árabes Unidos y Arabia Saudita ofreciendo zonas de comercio electrónico libres de aranceles y soporte de pago contra reembolso que se adaptan a las preferencias locales.
Mercado de comercio electrónico de África
África muestra el mayor potencial latente; la ubicuidad del dinero móvil, ejemplificada por M-Pesa, compensa la baja penetración bancaria. Jumia y Konga están construyendo redes de cumplimiento a pesar de la volatilidad cambiaria y las brechas de infraestructura. Las empresas capaces de resolver las limitaciones logísticas desbloquearán la próxima ola de crecimiento del mercado de comercio electrónico en el continente.
Ediciones regionales
Todas las regiones
Panorama Competitivo
Concentración del Mercado
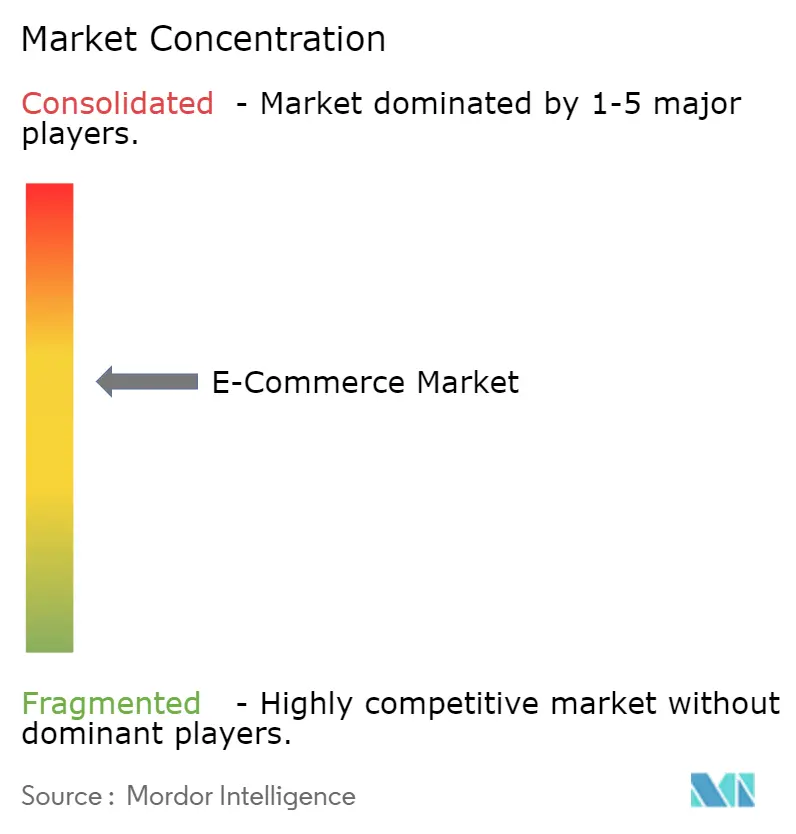
Las cinco plataformas más grandes, Amazon, Alibaba, Walmart, JD.com y Shopify, controlaron aproximadamente el 35% del valor bruto de mercancía en 2025. Aprovechan flotas logísticas propias, infraestructura en la nube e inteligencia artificial de recomendación para proteger sus posiciones. Los nuevos participantes con enfoque social como TikTok Shop y Temu están ganando participación al integrar el comercio en el contenido y ofrecer precios directos de fábrica.
El despliegue tecnológico es el principal diferenciador. Shopify registró patentes sobre gestión de inventario descentralizada y fijación de precios en tiempo real en 2024. Amazon opera 400.000 vehículos de reparto, y la red Cainiao de Alibaba abarca 200 países, mostrando una integración vertical.
La consolidación regional se está acelerando, con Sea Ltd adquiriendo startups de última milla en el Sudeste Asiático y MercadoLibre invirtiendo 2.500 millones de USD para ampliar la cobertura de entrega el mismo día en América del Sur. Las oportunidades de espacio en blanco persisten en la adquisición B2B y el comercio rápido de comestibles en ciudades de segundo nivel dentro del Mercado de E-commerce.
Líderes de la Industria de E-commerce
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Walmart Inc.
-
JD.com Inc.
-
eBay Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de comercio electrónico Empresas cubiertas en este informe
- Amazon.com Inc.
- Alibaba Group Holding Ltd.
- Walmart Inc.
- JD.com Inc.
- eBay Inc.
- Shopify Inc.
- Rakuten Group Inc.
- MercadoLibre Inc.
- Sea Ltd. (Shopee)
- Zalando SE
- Flipkart Internet Pvt. Ltd.
- ByteDance Ltd. (TikTok Shop)
- Coupang Inc.
- Otto Group
- Pinduoduo Inc.
- Etsy Inc.
- ASOS plc
- Best Buy Co. Inc.
- Inter IKEA Systems B.V.
- Wayfair Inc.
- Noon eCommerce Platform
- Jumia Technologies AG
- Konga Online Shopping Ltd.
- Lazada Group
Desarrollos recientes de la industria en Mercado de comercio electrónico
- Diciembre de 2025: Amazon Web Services lanzó herramientas de inteligencia artificial generativa que redujeron los costes de adquisición de vendedores en un 15%.
- Noviembre de 2025: MercadoLibre comprometió 2.500 millones de USD para añadir 50 centros de fulfillment en América del Sur.
- Abril de 2025: Shopify integró Shop Pay con TikTok, permitiendo compras con un solo toque para 150 millones de usuarios en Estados Unidos.
- Marzo de 2025: Cainiao de Alibaba adquirió el 51% de Yurtiçi Kargo por 1.100 millones de USD, ampliando el fulfillment en Europa.
Mercado de comercio electrónico Alcance del informe y metodología de investigación
Definiciones del mercado y cobertura principal
Nuestro estudio define el mercado global de comercio electrónico como el valor total de bienes y servicios adquiridos a través de transacciones habilitadas por internet en modelos de empresa a consumidor, empresa a empresa y consumidor a consumidor, medido en el punto de autorización del pago y convertido a dólares estadounidenses constantes de 2025. Se capturan los pedidos digitales realizados a través de sitios web, aplicaciones móviles, canales de comercio social, asistentes de voz y API integradas, mientras que los ingresos posteriores por logística o procesamiento de pagos no se incluyen.
Exclusiones del alcance: Se excluyen el quebranto de tarjetas de regalo, los pagos de "click-and-collect" en tienda liquidados de forma offline y el valor bruto de la publicidad en línea.
Descripción general de la segmentación
- Por Modelo de Negocio
- B2C
- B2B
- Por Tipo de Dispositivo (B2C)
- Teléfono Inteligente / Móvil
- Ordenador de Escritorio y Portátil
- Otros Tipos de Dispositivo
- Por Método de Pago (B2C)
- Tarjetas de Crédito / Débito
- Billeteras Digitales
- BNPL
- Otros Métodos de Pago
- Por Categoría de Producto (B2C)
- Belleza y Cuidado Personal
- Electrónica de Consumo
- Moda y Ropa
- Alimentos y Bebidas
- Mobiliario y Hogar
- Juguetes, Bricolaje y Medios de Comunicación
- Otras Categorías de Producto
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Indonesia
- Tailandia
- Malasia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Egipto
- Resto de África
- América del Norte
Metodología de investigación detallada y validación de datos
Investigación primaria
Los analistas de Mordor conversaron con operadores de marketplaces, pasarelas de pago, gerentes de operadores logísticos terceros, responsables de comercio digital de marcas y exportadores pymes en Asia, América del Norte, Europa y mercados frontera clave. Estas entrevistas validaron los supuestos de tasas de conversión, los cambios de estacionalidad y la velocidad a la que las herramientas de compra ahora paga después y de comercio en vivo incrementan el valor de los carritos de compra.
Investigación documental
En primer lugar, mapeamos el conjunto de demanda utilizando conjuntos de datos abiertos como los índices de comercio electrónico B2C de la UNCTAD, los recuentos de servidores seguros del Banco Mundial, las ventas trimestrales de comercio electrónico minorista de la Oficina del Censo de EE. UU., las estadísticas de Economía Digital de Eurostat y los datos aduaneros nacionales sobre paquetes transfronterizos. Los informes anuales 10-K de las empresas, las presentaciones para inversores y las encuestas de TIC a gran escala en hogares ayudaron a refinar la penetración de compradores y el valor promedio de pedido por región. Algunos recursos de pago, en particular D&B Hoovers para ingresos de comerciantes y Dow Jones Factiva para noticias sobre operaciones, cubrieron brechas críticas. Esta lista es ilustrativa; numerosas fuentes públicas y propietarias adicionales sustentaron la base de evidencia.
Dimensionamiento del mercado y previsión
Una construcción de arriba hacia abajo escala el consumo de los hogares por país, la contratación empresarial y la facturación mayorista, aplicando ratios de penetración en línea calibrados, cuotas transfronterizas y márgenes por canal. Los resultados se someten a pruebas de estrés mediante verificaciones selectivas de abajo hacia arriba del GMV de las principales plataformas y volúmenes de unidades muestreados por precio de venta promedio. Variables como la penetración de teléfonos inteligentes, el uso de billeteras digitales, el costo logístico por entrega, la tasa de devolución promedio y el costo de adquisición de marketing impulsan los ajustes anuales. Una regresión multivariante con indicadores macroeconómicos rezagados más un análisis de escenarios (base, optimista, pesimista) proyecta los valores de 2026 a 2031. Los rangos de consenso obtenidos de las consultas con expertos orientan la ponderación final de los escenarios. Las brechas en mercados con escasa información se cubren con analogías regionales normalizadas por índices de ingresos y conectividad.
Validación de datos y ciclo de actualización
Los resultados pasan por una revisión analítica en dos etapas y un filtrado de varianzas frente a volúmenes de comercio, fiscales y de pagos. Los modelos se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, grandes fusiones de plataformas o perturbaciones de escala pandémica. Se realiza una verificación de sentido de última instancia antes de cada entrega al cliente.
Por qué nuestra línea de base global de comercio electrónico es confiable
Las cifras publicadas suelen divergir porque las empresas aplican diferentes umbrales de penetración en línea, incluyen u omiten flujos B2B y fijan los tipos de cambio en fechas distintas.
Los principales factores de divergencia son la amplitud de los modelos de negocio cubiertos, la cadencia de conversión de divisas y el tratamiento del GMV frente a las ventas netas. Algunos publicadores excluyen la contratación industrial o incorporan los gastos de envío, mientras que otros proyectan el crecimiento histórico sin encuestar el incremento del comercio en vivo ni las tendencias de adopción de fintech.
Comparación de referencia
| Tamaño del mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 31,22 billones de USD (2025) | Mordor Intelligence | |
| 29,46 billones de USD (2024) | Consultora global A | Excluye los mercados emergentes de comercio en vivo y aplica tipos de cambio promedio de 2023 |
| 26,80 billones de USD (2024) | Asociación sectorial B | Enfoque B2C, omite las transacciones B2B del lado del proveedor |
| 5,58 billones de USD (2022) | Consultora regional C | Cubre únicamente bienes minoristas, sin servicios ni flujos transfronterizos |
Estas comparaciones demuestran que el alcance disciplinado de Mordor Intelligence, la realineación de divisas a dólares constantes de 2025 y la recalibración anual del comportamiento del comprador ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta variables claramente definidas y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el mercado del comercio electrónico?
Se prevé que el mercado de comercio electrónico se expanda a una CAGR del 16,46%, alcanzando 77,58 billones de USD para 2031.
¿Qué región liderará el crecimiento durante los próximos cinco años?
Se proyecta que América del Sur registre la CAGR regional más rápida, del 18,12%, respaldada por los pagos instantáneos Pix y la ampliación de la capacidad logística.
¿Qué está impulsando la adopción de Compra Ahora Paga Después en el proceso de pago?
La claridad regulatoria en el Reino Unido y Estados Unidos ha legitimado el BNPL, permitiendo a los proveedores procesar 350 mil millones de USD en 2024 con tasas de impago inferiores al 2%.
¿Por qué el comercio electrónico B2B está ganando terreno?
Las empresas buscan experiencias de nivel consumidor y condiciones de crédito integradas, lo que impulsa a los canales B2B a crecer a una CAGR del 17,43% hasta 2031.
¿Cómo están abordando las plataformas los riesgos de ciberseguridad?
Las nuevas normas de la UE exigen la notificación de brechas de seguridad en un plazo de 24 horas, lo que lleva a los comerciantes más pequeños a adoptar plataformas gestionadas capaces de absorber los costos de cumplimiento normativo y seguridad.
¿Qué tipo de dispositivo concentra la mayoría de las transacciones en línea?
Los teléfonos inteligentes representaron el 72,67% de las transacciones en 2025 y continuarán dominando a medida que el pago con un solo toque biométrico se convierta en estándar.