
Tamaño y Participación del Mercado de Comercio Electrónico de España
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 121.26 Mil millones de dólares |
| Tamaño del Mercado (2026) | 130.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 181.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.83 % |
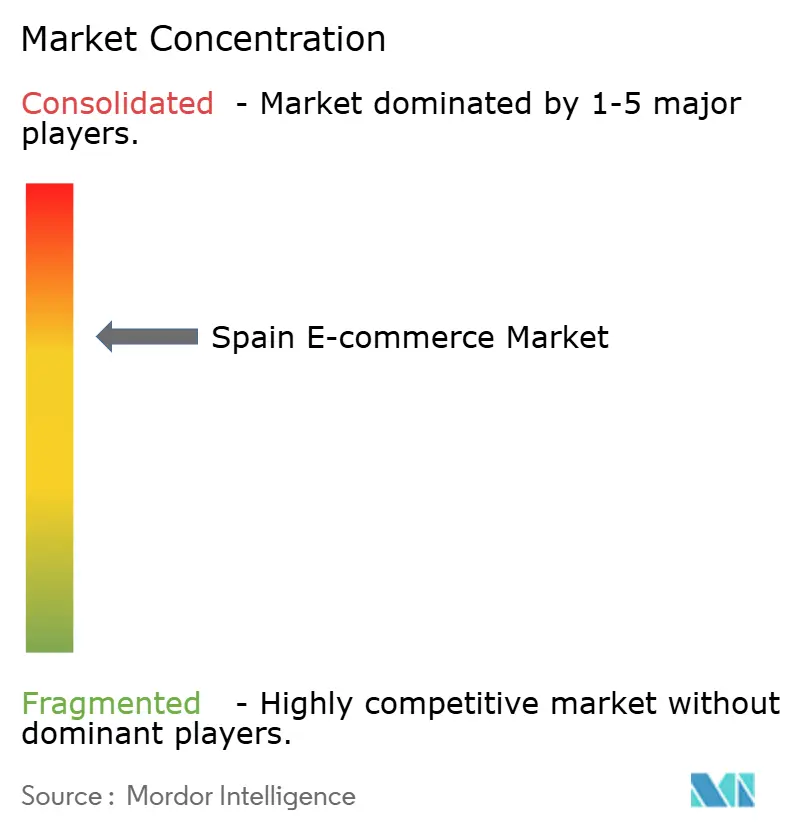
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercio Electrónico de España por Mordor Intelligence
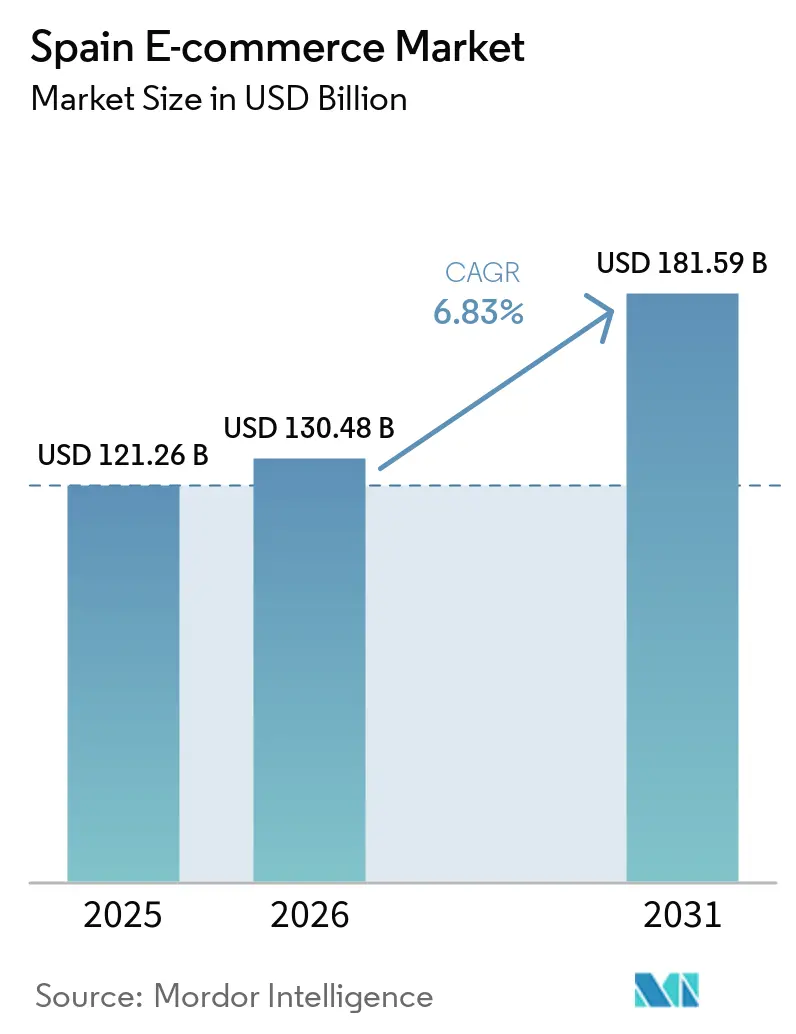
El tamaño del mercado de comercio electrónico de España fue valorado en 121,26 mil millones de USD en 2025 y se estima que crecerá desde 130,48 mil millones de USD en 2026 hasta alcanzar los 181,59 mil millones de USD en 2031, a una CAGR del 6,83% durante el período de previsión (2026-2031). Las compras con enfoque móvil se han convertido en tendencia mayoritaria a medida que la cobertura 5G alcanza el 96% de las zonas urbanas, mientras que los pagos de cuenta a cuenta con un solo clic de Bizum acortan el tiempo de pago y reducen las comisiones para los comerciantes. Los vales del programa Kit Digital por valor de 3.067 millones de EUR (3,46 mil millones de USD) alivian las restricciones de capital para las pequeñas empresas, impulsando a decenas de miles de nuevas tiendas en línea. La capacidad de entrega en el mismo día se ha extendido más allá de los corredores Madrid-Barcelona, reduciendo la brecha de nivel de servicio entre los minoristas locales y Amazon. La demanda transfronteriza de consumidores latinoamericanos, atraídos por sitios en español y precios en euros, añade un segundo motor de crecimiento.
Conclusiones Clave del Informe
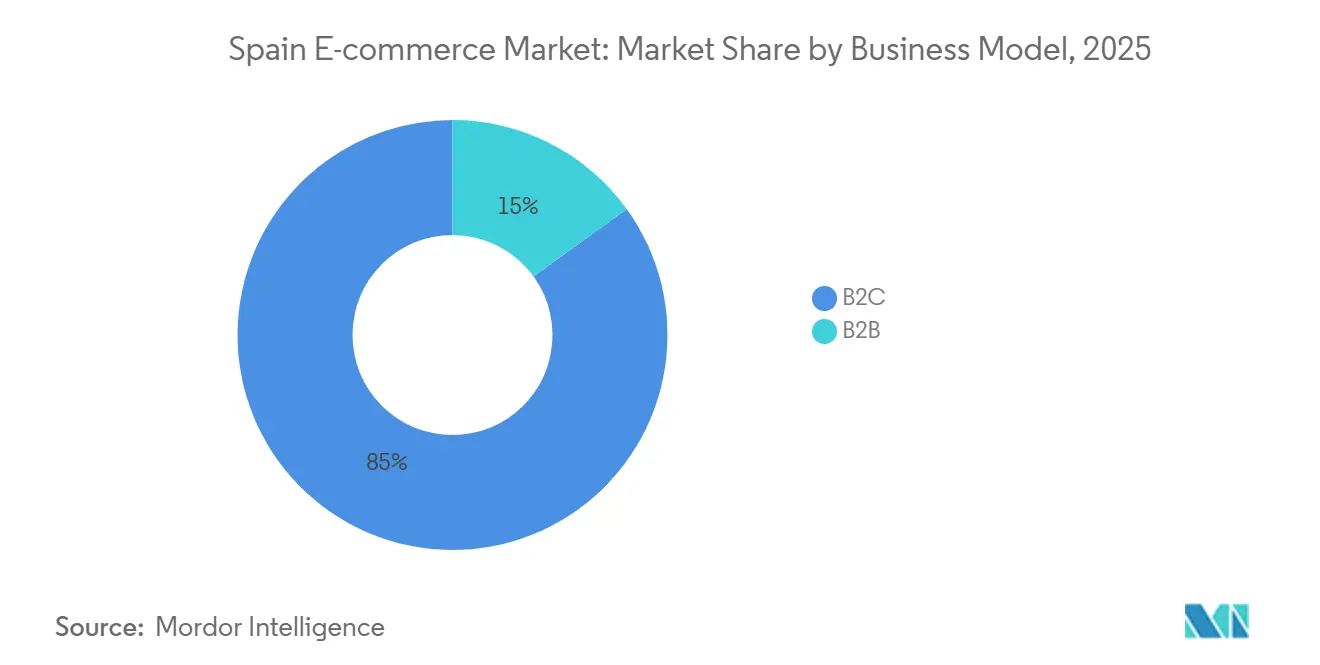
- Por modelo de negocio, las transacciones de empresa a consumidor representaron el 84,97% del valor de 2025, mientras que se proyecta que el negocio entre empresas crezca a una CAGR del 7,43% hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes impulsaron el 69,67% del tráfico B2C en 2025; se prevé que los canales de escritorio y portátil se expandan a una CAGR del 7,26% a medida que las pantallas más grandes respaldan las compras reflexivas.
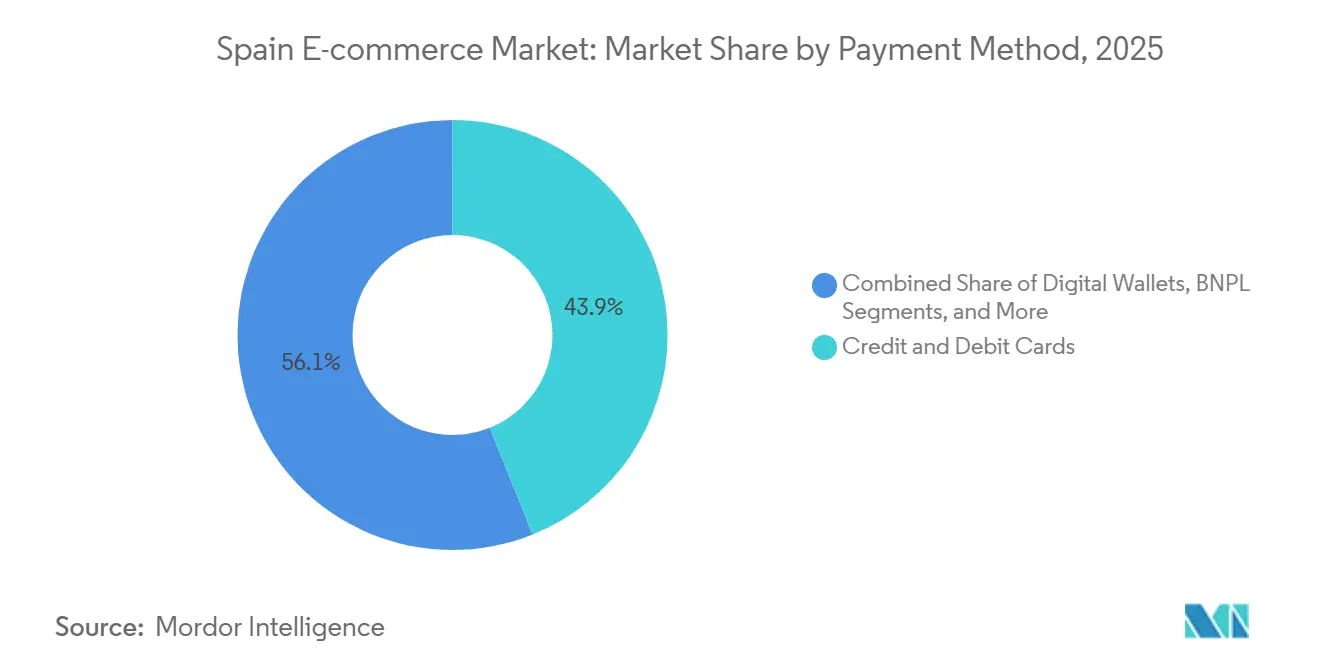
- Por método de pago, las tarjetas de crédito y débito mantuvieron el 43,92% de la cuota de pagos en 2025, mientras que las soluciones de compra ahora y pago después avanzan a una CAGR del 8,37% hasta 2031.
- Por categoría de producto, la moda y la ropa representaron el 29,49% del gasto por categoría en 2025, aunque se espera que la belleza y el cuidado personal se expanda a una CAGR del 7,18%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Comercio Electrónico de España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Penetración del Sistema de Pago Instantáneo Bizum | +1.1% | Nacional, más fuerte en Madrid, Cataluña, País Vasco | Corto plazo (≤ 2 años) |
| Subvenciones Kit Digital del Gobierno que Aceleran la Digitalización de las Pymes | +1.3% | Nacional, primeras ganancias en Andalucía, Comunidad Valenciana, Galicia | Medio plazo (2-4 años) |
| Expansión de las Redes de Entrega en el Mismo Día por parte de Correos y SEUR | +0.9% | Áreas metropolitanas de Madrid, Barcelona, Valencia y Sevilla | Corto plazo (≤ 2 años) |
| Auge de las Compras con Enfoque Móvil Impulsado por el 5G | +1.2% | Nacional, antes en grandes centros urbanos | Largo plazo (≥ 4 años) |
| Demanda Transfronteriza de Compradores Hispanohablantes de América Latina | +0.7% | A nivel nacional, concentrada en moda, belleza y electrónica | Medio plazo (2-4 años) |
| Adopción Creciente de Soluciones de Entrega Sostenible y Logística Inversa | +0.4% | Ciudades principales y secundarias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Penetración del Sistema de Pago Instantáneo Bizum
La base de 20 millones de usuarios de Bizum permite el pago con un solo toque que evita las redes de tarjetas, reduciendo las comisiones de intercambio para los comerciantes e impulsando las tasas de compra repetida.[1]Bizum, "Sobre Nosotros," bizum.es El servicio procesó 763 millones de transacciones en 2023 y planea incorporar funcionalidad NFC en el punto de venta en 2025, unificando las experiencias de pago en línea y fuera de línea. La gobernanza del consorcio bancario garantiza la interoperabilidad entre instituciones, limitando la fragmentación que obstaculizó las billeteras digitales en otras partes de Europa. La alineación regulatoria con la PSD2 simplifica el cumplimiento transfronterizo a medida que los vendedores españoles apuntan a América Latina. En conjunto, estos factores elevan las tasas de conversión y amplían la base potencial del mercado de comercio electrónico de España.
Subvenciones Kit Digital del Gobierno que Aceleran la Digitalización de las Pymes
Financiado con recursos de recuperación de la UE, el programa Kit Digital proporciona vales de 12.000 EUR (14.300 USD), 6.000 EUR (7.100 USD) y 2.000 EUR (2.400 USD) que subvencionan plataformas de comercio electrónico, herramientas de inventario en la nube y marketing digital para las empresas más pequeñas. Para 2024, decenas de miles de pymes habían solicitado subvenciones, aumentando considerablemente la variedad de productos en línea y la competencia. La adopción es especialmente fuerte en Andalucía y Galicia, regiones históricamente rezagadas respecto a Madrid y Cataluña en madurez digital. Los paquetes de proveedores certificados fomentan soluciones integradas de punto de venta y logística, reduciendo los errores en los pedidos y los costes de conciliación. Este contexto político sustenta la inversión en infraestructura a largo plazo en banda ancha y ciberseguridad, reforzando las perspectivas de crecimiento del mercado de comercio electrónico de España.
Expansión de las Redes de Entrega en el Mismo Día por parte de Correos y SEUR
Correos ha destinado 1,8 mil millones de EUR (2,03 mil millones de USD) a la modernización de su red de paquetería, incluyendo furgonetas eléctricas y 2.400 puntos de recogida, ampliando el servicio en el mismo día en las principales áreas metropolitanas. Los centros de microfulfillment de SEUR utilizan mensajeros en bicicleta para circular por las zonas de bajas emisiones. Una entrega más rápida eleva la satisfacción del cliente: encuestas globales muestran que las opciones de entrega en el mismo día pueden aumentar la conversión hasta en un 20%. Las normativas de sostenibilidad en Madrid y Barcelona recompensan además a los operadores que descarbonizan de forma anticipada. En conjunto, estos esfuerzos elevan la paridad de servicio y refuerzan la logística del comercio electrónico en España a medida que redes de entrega más rápidas y eficientes se expanden por los principales mercados urbanos.
Auge de las Compras con Enfoque Móvil Impulsado por el 5G
La agenda Digital 2026 de España impulsó la cobertura 5G al 96% urbano y al 80% rural para 2024.[2]Ministerio de Asuntos Económicos y Transformación Digital, "Despliegue del 5G en España," mineco.gob.es La menor latencia respalda las demostraciones de productos en vídeo y las pruebas de realidad aumentada, mejorando la participación en dispositivos móviles. Los minoristas despliegan aplicaciones web progresivas que cargan rápidamente incluso en redes congestionadas, manteniendo bajas las tasas de abandono. La cobertura mejorada también incorpora al mercado de comercio electrónico de España a compradores rurales que antes no tenían acceso, reduciendo la brecha urbano-rural. A lo largo del horizonte de previsión, el 5G sustentará formatos de compra inmersivos como el comercio en transmisión en directo y los vínculos con juegos interactivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Logística de Última Milla Fragmentada en Provincias Rurales que Eleva los Costes de Cumplimiento | -0.7% | Castilla y León, Extremadura, Castilla-La Mancha, Aragón, Galicia rural | Medio plazo (2-4 años) |
| Cultura Persistente del Pago Contra Reembolso que Limita la Conversión al Pago en Línea | -0.9% | A nivel nacional, mayor en demografías de mayor edad y zonas rurales | Corto plazo (≤ 2 años) |
| Estricto Cumplimiento de la LOPDGDD / RGPD que Eleva los Costes de Cumplimiento para las Pymes | -0.3% | Nacional, mayor carga sobre las microempresas | Largo plazo (≥ 4 años) |
| Altas Tasas de Devolución de Productos en el Segmento de Moda que Erosionan los Márgenes | -0.6% | Nacional, concentrado en minoristas de moda exclusivamente en línea | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cultura Persistente del Pago Contra Reembolso que Limita la Conversión al Pago en Línea
El efectivo representó el 36% de las transacciones físicas en el punto de venta de España en 2025, la cuota más alta de Europa. El pago contra reembolso complica la conciliación, eleva el riesgo de devolución al origen y añade costes de gestión para el mensajero. Los consumidores de mayor edad desconfían de la seguridad de los pagos digitales, un sentimiento reforzado por las 367 multas por un total de 30 millones de EUR (33,8 millones de USD) emitidas por la Agencia Española de Protección de Datos en 2023.[3]Agencia Española de Protección de Datos, "Informe Anual 2023," aepd.es Si bien Bizum y las billeteras digitales atraen a las cohortes más jóvenes, los comerciantes siguen incurriendo en una carga operativa hasta que la preferencia por el efectivo retroceda. Este viento en contra limita el pleno potencial del mercado de comercio electrónico de España.
Logística de Última Milla Fragmentada en Provincias Rurales que Eleva los Costes de Cumplimiento
Los gastos de entrega en provincias de baja densidad pueden ser entre un 30% y un 50% superiores a las tarifas urbanas, ya que la optimización de rutas resulta difícil. Los residentes rurales representan el 20% de la población de España, pero generan una cuota mucho menor de los pedidos de comercio electrónico, lo que dificulta la escala de la red. Correos está ampliando su cobertura, pero las promesas de entrega en el mismo día siguen siendo económicamente inviables en muchas zonas. La escasez de taquillas para paquetes y la dependencia de rutas de furgonetas heredadas alargan los tiempos de tránsito, reduciendo la satisfacción del cliente. A menos que los pilotos de drones o vehículos autónomos demuestren ser viables, la logística rural limitará el potencial alcista del mercado de comercio electrónico de España.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio: La Digitalización de la Adquisición Transforma la Compra Corporativa
Las transacciones de empresa a consumidor representaron el 84,97% del valor de 2025, pero se prevé que las ventas entre empresas superen ese ritmo con una tasa de crecimiento del 7,43% hasta 2031. Los catalizadores incluyen las subvenciones del programa Kit Digital que financian integraciones de sistemas de planificación de recursos empresariales, lo que permite a los mayoristas automatizar los pedidos y la sincronización de inventarios. Los valores de pedido promedio más elevados mejoran la eficiencia del capital circulante, mientras que los catálogos digitales simplifican el cumplimiento de las normas de contratación del sector público. Los flujos B2B transfronterizos desde América Latina aprovechan el idioma compartido y las ventajas comerciales de España en la UE, inyectando resiliencia durante los ciclos de caída del consumo.
Los minoristas omnicanal continúan perfeccionando el sistema de recogida en tienda, convirtiendo las redes de establecimientos en nodos de micrologística. Inditex utiliza la visibilidad del inventario en tiempo real para preparar pedidos en línea desde las tiendas Zara locales, reduciendo la distancia de última milla y reforzando la fidelidad. La red de más de 40 centros logísticos de Amazon intensifica la competencia en precios, pero también eleva las expectativas de los clientes, lo que impulsa a los actores nacionales a igualar la velocidad y las políticas de devolución gratuita. Las plataformas B2B gestionan precios escalonados, condiciones de crédito negociadas y documentación regulatoria, pero una vez digitalizadas, estas complejidades crean altos costes de cambio y profundizan la ventaja competitiva del mercado de comercio electrónico de España.


Por Tipo de Dispositivo: Las Pantallas Grandes Respaldan las Compras Reflexivas
Los dispositivos móviles generaron el 69,67% del tráfico y la mayoría de las transacciones en 2025. Sin embargo, se proyecta que el tráfico de escritorio crezca a una CAGR del 7,26% a medida que los compradores investigan electrónica de alto valor y muebles que se benefician de pantallas más grandes. La cuota del mercado de comercio electrónico de España correspondiente a los canales de escritorio podría superar el 35% en términos de ingresos hacia el final del período de previsión, a pesar de un menor número de visitas. Los configuradores de medios enriquecidos, las comparaciones de especificaciones en paralelo y las calculadoras de financiación siguen siendo más fáciles de usar en portátiles, lo que fomenta valores de pedido promedio más elevados.
Los minoristas despliegan sitios web adaptables para que los carritos guardados viajen sin problemas entre dispositivos, garantizando que los compradores que navegan en teléfonos puedan completar el pago en escritorios. El 5G reduce la latencia móvil, pero los límites de batería y la sobrecarga de notificaciones siguen empujando a algunos compradores hacia pantallas más grandes para el pago final. Las compras por voz a través de asistentes inteligentes tienen un atractivo de nicho, principalmente para pedidos recurrentes de comestibles, pero el procesamiento mejorado del lenguaje natural podría aumentar su papel con el tiempo. La diversidad de dispositivos obliga a los comerciantes a mantener una marca y funcionalidad coherentes en todos los puntos de contacto, salvaguardando el crecimiento del mercado de comercio electrónico de España.
Por Método de Pago: La Flexibilidad en Cuotas Gana Impulso
Las tarjetas controlaron el 43,92% de la cuota de pago en 2025, aunque su dominio se está reduciendo a medida que se acelera la adopción de la compra ahora y pago después (BNPL). Los volúmenes de BNPL se expandieron más de un 8% interanual en 2025, captando a las demografías más jóvenes que prefieren cuotas transparentes sin intereses rotativos. El tamaño del mercado de comercio electrónico de España para los pagos con billetera digital, que incluyen Bizum, PayPal y Apple Pay, alcanzó los 27 mil millones de USD en 2025. Solo Bizum impulsó el 21% de las transacciones de comercio electrónico, la mayor penetración de pagos instantáneos bancarios en Europa Occidental.
Los reguladores están sopesando normas más estrictas sobre BNPL para alinear las comprobaciones de solvencia con los estándares bancarios. Los comerciantes, por su parte, valoran las mayores tasas de conversión y los carritos más grandes cuando el BNPL está disponible. El pago contra reembolso continúa disminuyendo en términos relativos, pero persiste donde la banda ancha y la penetración de tarjetas son bajas. La diversificación de los métodos de pago reduce la dependencia de cualquier red única, protegiendo al mercado de comercio electrónico de España de interrupciones sistémicas o aumentos de comisiones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Producto: La Belleza Supera la Escala de la Moda
La moda lideró con el 29,49% del gasto de 2025, reflejando la sólida herencia de la moda rápida en España. Se prevé que la belleza y el cuidado personal se componga a un 7,18%, reduciendo la brecha a medida que el marketing de influencers impulsa la prueba y la reposición. Los compradores de belleza en línea prefieren los tutoriales en vídeo y las pruebas virtuales que el 5G hace más fluidas, acortando los ciclos de descubrimiento a compra. La electrónica de consumo sigue siendo cíclica, pero se beneficia de la sustitución de terminales 5G y la demanda de hardware para trabajar desde cualquier lugar. Los alimentos y bebidas en línea todavía representan una cuota de un solo dígito de las ventas de comestibles, pero crecen rápidamente con las promesas de entrega en 30 minutos en ciudades densas.
Las altas tasas de devolución, de hasta el 37,5% para la ropa de lujo, presionan los márgenes y aumentan la huella de carbono. Los minoristas responden con algoritmos de recomendación de tallas y modelos de membresía de pago que compensan los costes logísticos. Los servicios de suscripción para bricolaje y suministros para mascotas generan flujos de ingresos recurrentes. La diversificación de categorías amortigua a los vendedores frente a la volatilidad de la moda y fortalece la resiliencia general del mercado de comercio electrónico de España.
Análisis Geográfico
Madrid y Cataluña generaron la mayor parte del gasto en línea en 2025, favorecidas por activos logísticos densos, mayores ingresos disponibles y la adopción temprana de Bizum. Las inversiones de capital de Amazon intensificaron la cobertura en el mismo día en ambas áreas metropolitanas, mientras que Inditex aprovechó sus redes de tiendas para la recogida en dos horas. La concentración corporativa de la Comunidad de Madrid impulsa la contratación B2B, y la base manufacturera de Cataluña sustenta las transacciones orientadas a la exportación.
Andalucía y la Comunidad Valenciana, aunque más pequeñas hoy en día, se prevé que sean las de mayor crecimiento hasta 2031. La entrega en el mismo día se ha extendido a Sevilla, Málaga y Valencia, reduciendo las disparidades de servicio. Los vales del programa Kit Digital aceleran la incorporación de pymes en estas regiones, ampliando la variedad de productos y el empleo local. La cobertura 5G rural, ahora en el 80%, permite las compras móviles en municipios anteriormente desatendidos, ampliando la huella del mercado de comercio electrónico de España.
Otras comunidades autónomas muestran dinámicas mixtas. Los clústeres industriales del País Vasco impulsan la demanda B2B, mientras que Galicia se enfrenta a asentamientos dispersos que elevan los costes de entrega. Castilla y León y Aragón afrontan gastos por paquete entre un 30% y un 50% más elevados, lo que obliga a las plataformas a aplicar recargos o limitar los niveles de servicio. Las inversiones públicas en banda ancha pretenden cerrar la brecha, pero la logística física sigue siendo la restricción vinculante para la paridad a nivel nacional.
Panorama regulatorio
Las operaciones de comercio electrónico de España se rigen por obligaciones a nivel de la UE y por la aplicación específica de España, con la Comisión Nacional de los Mercados y la Competencia (CNMC) designada como Coordinador Nacional de Servicios Digitales para la supervisión alineada con la Ley de Servicios Digitales de la UE (Reglamento 2022/2065). España también está avanzando en cambios a la Ley 34/2002 (LSSI-CE) para alinear la gobernanza y el régimen sancionador de los servicios digitales, endureciendo las expectativas de cumplimiento de las plataformas en materia de contenido, transparencia y obligaciones de los servicios intermediarios.
En cuanto al cumplimiento fiscal y transaccional, las directrices de la Agencia Tributaria establecen cambios en los procesos de importación y de IVA del comercio electrónico con efecto a partir del 1 de julio de 2026, incluyendo requisitos actualizados de declaración aduanera para envíos de bajo valor y ajustes vinculados al umbral de tratamiento previo para bajo valor. En cuanto al comercio nacional, el Real Decreto 238/2026 establece requisitos técnicos y estándares de interoperabilidad para la facturación electrónica B2B obligatoria, aumentando las necesidades de integración para los sistemas ERP, las plataformas de facturación y las herramientas de vendedores en marketplaces, con el fin de admitir formatos estandarizados de datos e intercambio.
Análisis de la cadena de valor
La cadena de valor comienza con comerciantes y marcas que venden a través de tiendas web y aplicaciones móviles de venta directa al consumidor, pero la agregación de la demanda es considerable en marketplaces como Amazon.es, El Corte Inglés, PcComponentes, AliExpress España, Carrefour España y Worten. La aceptación de pagos es una capa clave de conversión, en la que las tarjetas siguen siendo importantes mientras que los pagos instantáneos de cuenta a cuenta a través de Bizum se han convertido en un método de pago habitual junto con PayPal, Apple Pay y Google Pay. Esto mantiene la presión sobre los comerciantes para gestionar la orquestación de pagos multicanal y los controles antifraude.
El cumplimiento de pedidos depende en gran medida de la distribución nacional por carretera, con redes de paquetería lideradas por Correos, SEUR y MRW, y puertas de entrada internacionales respaldadas por grandes puertos (Algeciras, Barcelona, Valencia) para los flujos transfronterizos. Los cuellos de botella más visibles son la economía de la última milla y la capacidad de infraestructura: los grandes núcleos metropolitanos (Madrid, Barcelona, Valencia) enfrentan congestión y presiones de costos, mientras que las provincias rurales soportan costos de entrega por paquete estructuralmente más altos. En 2026, las limitaciones de capacidad de la red eléctrica en corredores logísticamente intensivos alrededor de Madrid y Guadalajara añadieron otra restricción al desarrollo de nuevos centros de distribución, aumentando el valor del micro-fulfillment, la preparación de pedidos desde tiendas y las redes de taquillas a la hora de ampliar los niveles de servicio.
Panorama Competitivo
El mercado de comercio electrónico de España presenta una tríada de grandes actores —Amazon, El Corte Inglés e Inditex— que en conjunto ostentan una cuota considerable pero no dominante, dejando amplio espacio para los especialistas de nicho. Amazon opera más de 40 centros logísticos, proporcionando un surtido inigualable y alcance en el mismo día. El Corte Inglés está convirtiendo sus tiendas en nodos de cumplimiento y escalando su marketplace para incorporar a 5.000 vendedores externos para 2026. Inditex, con 10.200 millones de EUR (11.500 millones de USD) en ventas en línea, fusiona el stock de tienda y la demanda digital, reduciendo las distancias de última milla y mejorando la rotación.
Los actores de comercio rápido como Glovo se asocian con supermercados para la entrega en menos de 30 minutos, poniendo a prueba los límites de la economía de densidad urbana. Los minoristas especializados como MediaMarkt y PcComponentes compiten en asesoramiento experto y servicios integrados, diferenciándose más allá del precio. La carga de cumplimiento derivada de la estricta aplicación de la protección de datos favorece a las plataformas más grandes con recursos legales, empujando a los vendedores más pequeños hacia la agregación en marketplaces. Las prioridades de inversión abarcan la inteligencia artificial para la búsqueda personalizada, la realidad aumentada para la visualización de productos y la cadena de bloques para la transparencia de la cadena de suministro, todo ello habilitado por el ancho de banda 5G ubicuo.
Las oportunidades de espacio en blanco persisten en la cobertura rural y los flujos transfronterizos con América Latina. La innovación logística, incluidas las taquillas para paquetes en gasolineras y los ensayos programados de drones, podría incorporar nuevas cohortes de compradores. A medida que se endurecen los mandatos de entrega sostenible, los transportistas con flotas electrificadas disfrutarán de ventajas de ser los primeros en actuar, consolidando su papel en el mercado de comercio electrónico de España en evolución.
Líderes del Sector del Comercio Electrónico de España
Amazon EU S.à r.l.
El Corte Inglés S.A.
PC Componentes y Multimedia S.L.
Centros Comerciales Carrefour S.A.
Zara Spain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La digitalización impulsada por el cumplimiento normativo está generando un nuevo gasto abordable en la habilitación del comercio electrónico B2B. El Real Decreto 238/2026 sobre facturación electrónica B2B obligatoria e interoperabilidad aumenta la demanda de plataformas de facturación, conectores ERP y servicios para vendedores de marketplaces capaces de generar e intercambiar facturas estructuradas conformes, manteniendo al mismo tiempo la auditabilidad y los controles de gobernanza de datos en el estricto entorno de aplicación de la privacidad de España.
Los pagos y el checkout transfronterizo también representan una oportunidad, ya que las actualizaciones de infraestructura amplían el alcance de los pagos instantáneos más allá de los casos de uso doméstico. En julio de 2026, BBVA lanzó su participación en el nuevo esquema de pagos minoristas de Swift en España mediante la integración con la infraestructura de Iberpay, que admite pagos minoristas internacionales más rápidos. Eso puede reducir la fricción en los pedidos y reembolsos transfronterizos. De manera más amplia, sigue existiendo espacio en blanco en el cumplimiento de pedidos rural y la gestión de devoluciones, donde transportistas y plataformas pueden diferenciarse mediante la densidad de taquillas, la entrega programada y herramientas de logística inversa que reducen la carga de costos asociada con las altas tasas de devolución en moda y la prima de entrega rural estructuralmente más alta.
Desarrollos recientes del sector
- Junio de 2026: Amazon trasladó el Prime Day en España a junio y amplió la promoción a cuatro días consecutivos. La ventana de campaña más larga aumenta los picos de demanda que ponen a prueba la capacidad de cumplimiento de pedidos, las alianzas con transportistas y la planificación de inventario en marketplaces y tiendas web de marca.
- Marzo de 2026: PcComponentes inauguró una nueva tienda física de 662 metros cuadrados en la calle Balmes, en el centro de Barcelona, sustituyendo su ubicación anterior en la ciudad. El movimiento refuerza un modelo omnicanal en el que las tiendas actúan como puntos de contacto de venta y servicio que apoyan la conversión en línea y el soporte posventa para productos electrónicos.
- Enero de 2025: Amazon España abrió dos centros de distribución en Zaragoza y Sevilla, añadiendo aproximadamente 500.000 metros cuadrados de capacidad y 1.500 empleos permanentes. Los nuevos nodos refuerzan una cobertura de entrega más rápida más allá del corredor Madrid-Barcelona y aumentan la presión competitiva sobre los minoristas nacionales para igualar los niveles de servicio.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de comercio electrónico en España se define como el valor de los bienes y servicios transaccionados a través de canales en línea por compradores y vendedores ubicados en España, incluyendo compras empresariales y de consumidores, y contabilizado sobre la base del valor bruto de las transacciones.
Exclusiones del alcance: Se excluyen las ventas minoristas fuera de línea, la venta social informal sin un proceso de pago en línea, y los ingresos de servicios puramente logísticos o de pagos, a menos que estén incluidos en el valor de la transacción en línea.
Descripción General de la Segmentación
- Por Modelo de Negocio
- B2B
- B2C
- Por Tipo de Dispositivo para el Comercio Electrónico B2C
- Teléfono Inteligente y Móvil
- Escritorio y Portátil
- Otros Tipos de Dispositivos
- Por Método de Pago para el Comercio Electrónico B2C
- Tarjetas de Crédito y Débito
- Billeteras Digitales
- Compra Ahora Paga Después
- Otros Métodos de Pago
- Por Categoría de Producto para el Comercio Electrónico B2C
- Belleza y Cuidado Personal
- Cuidado del Cabello
- Cuidado de la Piel
- Cosméticos y Belleza
- Otras Categorías de Productos de Belleza y Cuidado Personal
- Electrónica de Consumo
- Móvil
- PC y Portátiles
- Dispositivos de Audio
- Dispositivos de Juego
- Otras Categorías de Productos de Electrónica de Consumo
- Moda y Ropa
- Ropa
- Calzado
- Accesorios de Moda
- Otras Categorías de Productos de Moda y Ropa
- Alimentos y Bebidas
- Alimentos Envasados
- Panadería y Confitería
- Carne, Aves y Mariscos
- Otras Categorías de Productos de Alimentos y Bebidas
- Muebles y Hogar
- Muebles para el Hogar
- Muebles de Oficina
- Muebles de Exterior
- Otras Categorías de Productos de Muebles y Hogar
- Otras Categorías de Productos
- Belleza y Cuidado Personal
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental nos ayudó a establecer los parámetros de lo que debe contabilizarse como valor del comercio electrónico en España, y también proporcionó el punto de partida de las series temporales sobre adopción digital y comportamiento de gasto. Nos apoyamos en estadísticas públicas y comunicados oficiales, como las actualizaciones de la Comisión Nacional de los Mercados y la Competencia (CNMC) de España, los indicadores de economía digital de Eurostat, las estadísticas de pagos del Banco Central Europeo y el Banco de España, y las series de consumo de los hogares y precios de la OCDE. También utilizamos divulgaciones de fuentes acreditadas, como informes anuales y presentaciones para inversores de grandes minoristas, marketplaces, operadores de mensajería y procesadores de pagos, para comprender la composición por categorías, la intensidad transfronteriza y las tasas de comisión habituales.
Para mantener los supuestos dentro de parámetros realistas, contrastamos los principales datos de entrada con cobertura de prensa de reconocido prestigio y publicaciones de asociaciones sectoriales, como Adigital y organismos del sector minorista y de entrega de paquetería. Para el contexto a nivel de empresa y categoría, recurrimos selectivamente a suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, así como datos de importación y exportación a nivel de envíos cuando era necesario confirmar los flujos transfronterizos. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron también muchos otros documentos públicos y conjuntos de datos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se distribuye el volumen bruto de mercancías (GMV) en línea entre B2C y B2B, y cómo está evolucionando la combinación de dispositivos y métodos de pago en España (incluida la cuota de compra ahora, paga después —BNPL— que con frecuencia recibe un tratamiento inconsistente). Conversamos con una combinación de minoristas en línea, marketplaces, vendedores directos de marca, operadores logísticos, participantes del ecosistema de pagos y asesores del sector para contrastar los supuestos documentales y cerrar las brechas de datos en torno a las cuotas transfronterizas y los movimientos de precios a nivel de categoría.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 48% | Responsables funcionales/de unidad: 38% |
| Actores más pequeños: 16% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
Construimos el modelo utilizando un enfoque descendente (top-down), en el que la facturación nacional del comercio electrónico, la penetración de compradores digitales y la actividad de pagos en línea se emplearon para reconstruir el conjunto de transacciones direccionables en España, y posteriormente se desglosaron por modelo de negocio y patrones de compra del consumidor. Esos totales se sometieron luego a pruebas de presión mediante comprobaciones ascendentes (bottom-up) selectivas, como el GMV muestreado y las divulgaciones de ventas de los principales vendedores en línea, la lógica de volumen por categoría y valor medio del pedido, y verificaciones de canal con participantes del ecosistema, antes de fijar la cifra definitiva.
Algunos datos de entrada son más relevantes que otros en España, por lo que se realizó un seguimiento exhaustivo y se actualizaron en cada ciclo de actualización. Entre ellos se incluyen la cuota de transacciones transfronterizas en la facturación total en línea, los cambios en los patrones de conversión según el dispositivo (móvil frente a escritorio), los cambios en la combinación de pagos entre tarjetas y carteras digitales, la cuota en línea del gasto en categorías de alto valor como electrónica y hogar, y los cambios de precios impulsados por la inflación que afectan al valor medio de la cesta. Cuando las divulgaciones no eran directamente comparables entre empresas, las brechas se gestionaron normalizando a definiciones coherentes (por ejemplo, eliminando los ingresos fuera de España, alineando los informes de ejercicio fiscal con las estimaciones de año natural y aplicando rangos conservadores para la composición por categorías).
Para las previsiones, utilizamos análisis de escenarios respaldados por suavizado de series temporales cortas para la línea base, dado que los cambios regulatorios, la inflación y la confianza del consumidor pueden modificar el comportamiento de compra con rapidez. La perspectiva futura se ancló en la retroalimentación de expertos sobre el crecimiento por categorías, la adopción de métodos de pago y la demanda transfronteriza, y se reconcilió con el marco macroeconómico de gasto para que la previsión se mantenga dentro de parámetros realistas.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante varias comprobaciones orientadas a detectar discrepancias antes de la aprobación final. Comparamos los resultados con señales independientes, como la facturación del comercio electrónico reportada oficialmente, las tendencias en el valor de los pagos en línea, y la evolución de los volúmenes de paquetería y los índices de ventas minoristas, e investigamos cualquier variación que pareciera demasiado grande para explicarse por un único supuesto.
Antes de la publicación, el modelo pasa por una revisión analítica en múltiples etapas, que incluye comprobaciones de coherencia de los datos de entrada, verificaciones de consistencia de unidades y una lectura final de los cambios producidos año tras año y sus causas. Si nuevas publicaciones oficiales o eventos relevantes del mercado modifican materialmente la demanda, se vuelve a contactar con expertos seleccionados y se actualizan los factores clave. Los informes se actualizan anualmente, y se realiza una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Comercio Electrónico en España según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el comercio electrónico en España frecuentemente no coinciden porque cada editor traza los límites de forma diferente, especialmente en lo que respecta a la inclusión del B2B, el tratamiento transfronterizo y si la métrica refleja la facturación o el GMV. El momento de referencia también genera diferencias, ya que algunas cifras corresponden a la facturación del año natural, mientras que otras son modelos de mercado del año base convertidos a USD utilizando distintos tipos de cambio.
Las publicaciones oficiales de facturación, las tendencias en el valor de los pagos y las cuotas de ingresos transfronterizos son las comprobaciones de evidencia que mantienen la estimación de Mordor Intelligence alineada con un alcance de GMV definido para España, en lugar de una perspectiva más restringida basada únicamente en la facturación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 121,26 mil millones de USD (2025) | |
| Guía Comercial Gubernamental A | 72,00 mil millones de USD (2022) | Utiliza la facturación del comercio electrónico reportada para un año histórico, y el alcance puede mezclar flujos nacionales y transfronterizos sin separar de forma consistente las definiciones de GMV de B2B y B2C. |
| Asociación Sectorial B | 89,50 mil millones de USD (2023) | Frecuentemente modelado a partir de señales de gasto B2C del lado del consumidor y de contribución al PIB, lo que puede subestimar las transacciones en línea B2B y puede aplicar supuestos diferentes sobre la captación de valor del BNPL y las carteras digitales. |
La dispersión en la tabla se explica principalmente por la elección de la métrica y la alineación temporal, ya que los informes de estilo de facturación y los agregados exclusivamente B2C suelen situarse por debajo de una visión completa del GMV que incluye el B2B. Al mantener definiciones coherentes y vincular el modelo a señales de demanda observables, podemos ofrecer una cifra de mercado más fácil de rastrear hasta datos de entrada claros y pasos reproducibles.


Preguntas Clave Respondidas en el Informe
¿Cuánto alcanzará el gasto en comercio minorista en línea en España para 2031?
Se proyecta que alcance los 181,59 mil millones de USD, reflejando una CAGR del 6,83% desde 2026.
¿Qué regiones españolas muestran el crecimiento más rápido del comercio electrónico?
Andalucía y la Comunidad Valenciana están preparadas para superar los promedios nacionales a medida que la entrega en el mismo día se expande y las pymes adoptan las soluciones del programa Kit Digital.
¿Qué métodos de pago están ganando cuota entre los compradores españoles?
La compra ahora y pago después y los pagos de cuenta a cuenta de Bizum son las opciones de mayor crecimiento, especialmente entre las demografías más jóvenes.
¿Por qué se está acelerando el comercio electrónico entre empresas en España?
Las subvenciones del programa Kit Digital y las integraciones de sistemas de planificación de recursos empresariales permiten a los mayoristas y compradores industriales trasladar flujos de trabajo de adquisición complejos al entorno en línea, impulsando una CAGR del 7,43%.
¿Cómo están reduciendo los minoristas españoles las altas tasas de devolución en moda?
Despliegan algoritmos de recomendación de tallas, pruebas virtuales y modelos de membresía para reducir las devoluciones relacionadas con la talla, que pueden alcanzar el 37,5%.
¿Qué innovaciones logísticas están mejorando la entrega en zonas rurales?
Correos está ampliando las taquillas para paquetes y probando vehículos eléctricos, mientras que los pilotos de drones tienen como objetivo reducir la prima de coste del 30% al 50% del servicio de última milla rural.
Última actualización de la página el:


