
Tamaño y cuota del mercado de pagos de Hong Kong
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
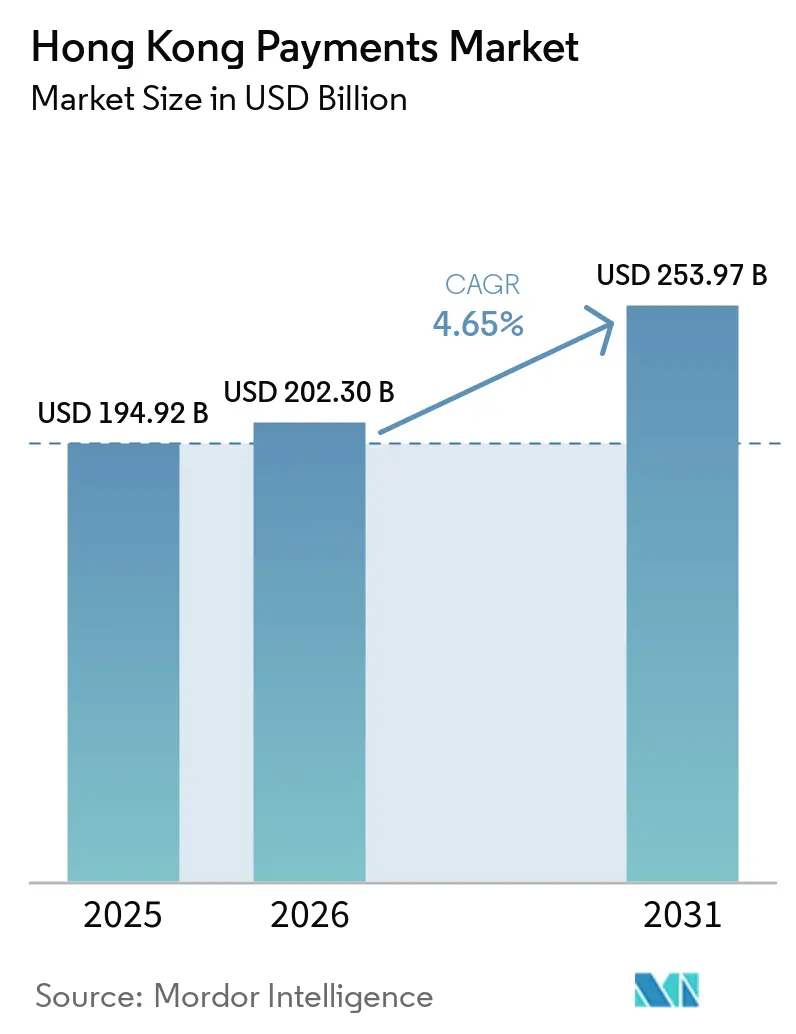
| Tamaño del mercado en el año base (2025) | 194.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 202.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 253.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de pagos de Hong Kong por Mordor Intelligence
Se espera que el tamaño del Mercado de Pagos de Hong Kong aumente de 194,92 mil millones de USD en 2025 a 202,30 mil millones de USD en 2026 y alcance los 253,97 mil millones de USD en 2031, creciendo a una CAGR del 4,65% durante el período 2026-2031. El fortalecimiento de la infraestructura en tiempo real a través del Sistema de Pagos Más Rápidos (FPS), el auge en el uso de billeteras transfronterizas y la recuperación de los ingresos por turismo se combinan para sostener una sólida expansión del valor de las transacciones en el mercado de pagos de Hong Kong. El interés de los comerciantes por la aceptación unificada de códigos QR y la creciente rentabilidad de los bancos virtuales están estimulando una dinámica competitiva en las comisiones, mientras que los proyectos piloto del gobierno con el yuan digital posicionan a la ciudad como banco de pruebas regional para la interoperabilidad de las monedas digitales de bancos centrales (CBDC). Como contrapeso a estos aspectos positivos, el aumento del ciberfraude y las persistentemente elevadas comisiones de intercambio en los circuitos internacionales de tarjetas están llevando a los proveedores de servicios a destinar recursos adicionales a la seguridad y a la innovación en la adquisición de comerciantes. No obstante, la combinación subyacente de una regulación estricta, sólidos efectos de red y la proximidad geográfica a la China continental refuerza la resiliencia a largo plazo del mercado de pagos de Hong Kong.
Conclusiones clave del informe
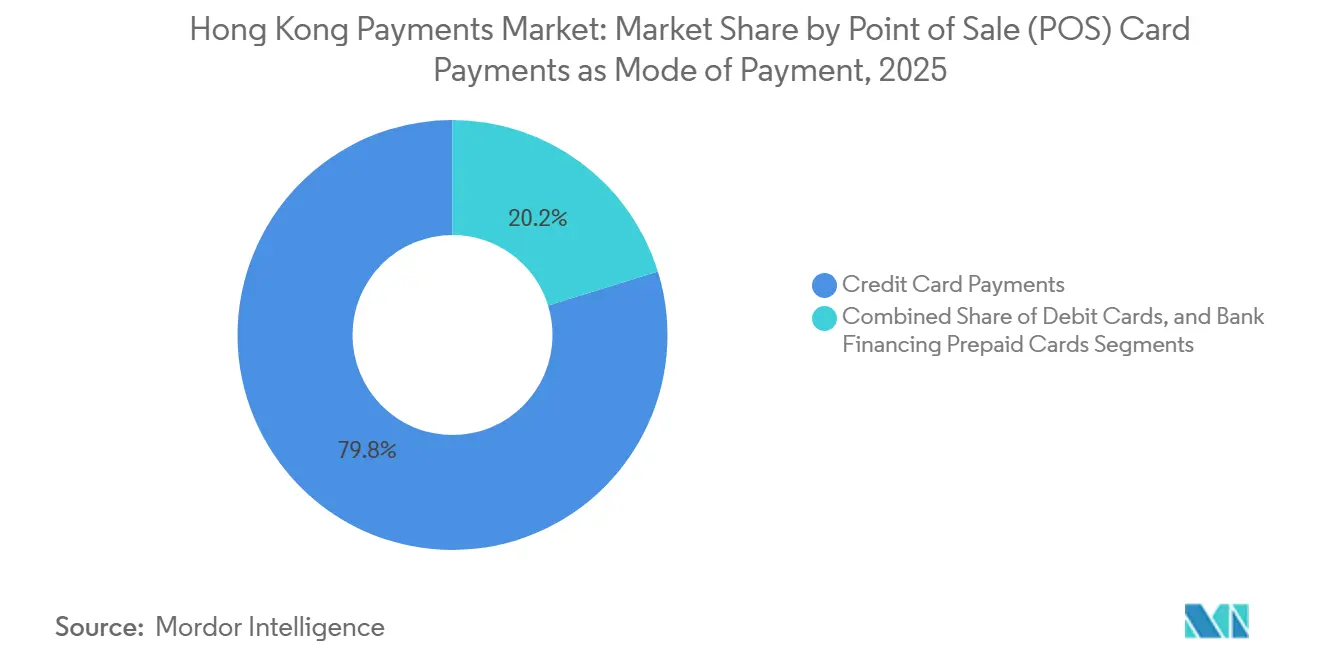
- Por modo de pago, las tarjetas de crédito lideraron con una participación del 79,77% en el segmento de Pagos con Tarjeta en el Punto de Venta (POS) del tamaño del mercado de pagos de Hong Kong en 2025, mientras que la categoría Otros Puntos de Venta (POS) del segmento POS, que incluye las transferencias de cuenta a cuenta, tiene previsto avanzar a una CAGR del 7,18% hasta 2031.
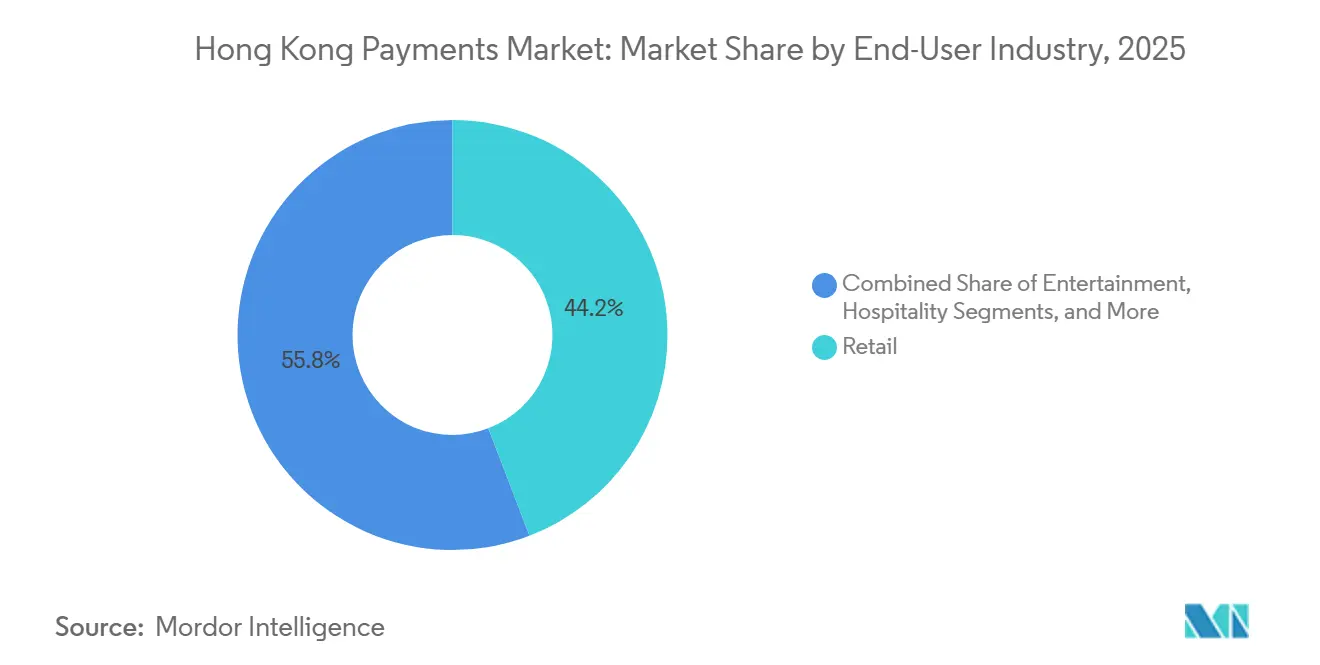
- Por industria de usuario final, el comercio minorista representó el 44,17% de la participación en el tamaño del mercado de pagos de Hong Kong en 2025, mientras que se proyecta que el sector sanitario se expanda a una CAGR del 5,79% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias y perspectivas del mercado de pagos de Hong Kong
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mejoras del Sistema de Pagos Más Rápidos (FPS) lideradas por el gobierno | +1.2% | Hong Kong, con efecto expansivo hacia China continental | Mediano plazo (2-4 años) |
| Adopción acelerada por los comerciantes del esquema unificado de código QR | +0.8% | Hong Kong, con beneficios de aceptación para turistas | Corto plazo (≤ 2 años) |
| Integración del piloto transfronterizo de e-CNY con los monederos de Hong Kong | +0.7% | Hong Kong y la Gran Área de la Bahía | Mediano plazo (2-4 años) |
| Auge de los bancos virtuales dirigidos a las necesidades de pago de las PYME | +0.6% | Hong Kong, con potencial de expansión regional | Largo plazo (≥ 4 años) |
| Crecimiento de la compra ahora, paga después (BNPL) integrada en los monederos | +0.4% | Hong Kong, con aplicaciones de comercio electrónico transfronterizo | Corto plazo (≤ 2 años) |
| Cambio de los turistas del continente de monederos móviles frente al efectivo | +0.3% | Hong Kong, concentrado en zonas de comercio minorista y hostelería | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mejoras del Sistema de Pagos Más Rápidos lideradas por el gobierno
Las actualizaciones periódicas del FPS están catalizando efectos de red en el mercado de pagos de Hong Kong. La alineación técnica con el Sistema de Pagos Bancarios por Internet de China continental, programada para mediados de 2025, permitirá a los residentes transferir fondos transfronterizos en tiempo real utilizando números de teléfono móvil. La coordinación bilateral completada en diciembre de 2024 ya sustenta los enlaces multilaterales de código QR, como la conexión con el sistema PromptPay de Tailandia, situando a Hong Kong en el tercer lugar mundial por volúmenes de código QR transfronterizos en enero de 2024.[1]Oficina de Prensa, "LCQ4: Enlace para el pago transfronterizo mediante código QR entre Hong Kong y Tailandia," Gobierno de la RAEHK, info.gov.hk La migración a ISO 20022 y una plataforma de intercambio de datos de cuentas interbancarias lanzada en abril de 2025 amplían las utilidades de datos en tiempo real a los bancos participantes, mejorando el análisis de fraude y la velocidad de incorporación.[2]Equipo Editorial, "Autoridad Monetaria de Hong Kong - Intercambio de datos de cuentas interbancarias," Autoridad Monetaria de Hong Kong, hkma.gov.hk Los organismos reguladores insisten en que todas las mejoras cumplan estrictos umbrales de resiliencia, garantizando que el tiempo de actividad del servicio y la gestión de la liquidez sigan siendo sólidos incluso cuando aumenta la velocidad de las transacciones. En conjunto, estos factores elevan la adopción de transferencias instantáneas y amplían las fuentes de ingresos provenientes de los servicios de valor añadido en el mercado de pagos de Hong Kong.
Adopción acelerada por los comerciantes del esquema unificado de código QR
Un estándar QR común está transformando la economía del punto de venta. Octopus integró PayMe en diciembre de 2024, implantando la aceptación sin comisiones en 27.000 taxis y convirtiendo rutas con alta presencia de efectivo a la cobro digital.[3]Asuntos Corporativos, "Comunicado de prensa 23 de diciembre de 2024," Octopus Cards Limited, octopus.com.hk Alipay+ incorporó 14 monederos electrónicos extranjeros en abril de 2024, permitiendo a los visitantes gastar a través de sus aplicaciones de origen en la mayoría de los establecimientos. Los sistemas de código QR unificados liquidan a través del FPS, ofreciendo a los comerciantes liquidez el mismo día y evitando las comisiones de intercambio que pueden superar el 1,5% en las tarjetas internacionales. Los pequeños minoristas valoran especialmente el hardware simplificado y la capacidad de alternar entre monederos dentro de un único código, lo que impulsa una rápida penetración de los terminales de aceptación con escaso uso de efectivo. A medida que aumenta la participación, las externalidades de red consolidan aún más el código QR como interfaz de bajo coste y amplio alcance en el mercado de pagos de Hong Kong.
Integración del piloto transfronterizo de e-CNY con los monederos de Hong Kong
Desde mayo de 2024, los residentes y turistas pueden recargar saldos en yuan digital a través de los sistemas del FPS. Octopus extendió la función al sistema Tourist Mobile Octopus en febrero de 2025; durante la semana del Año Nuevo Chino, los visitantes del continente gastaron 100 millones de HKD mediante esta función, un 10% más interanual. El piloto abarca ahora vales de atención médica canjeables en Nansha y Dongguan, reduciendo la fricción cambiaria para los residentes de edad avanzada que buscan servicios médicos transfronterizos. La exitosa implementación técnica ilustra la interoperabilidad entre CBDC y los monederos privados a escala comercial, reforzando el estatus de Hong Kong como laboratorio para la liquidación de próxima generación. Los bancos y los proveedores de servicios de pago (PSP) ya están diseñando herramientas de tesorería y pagos programables vinculados a los flujos de yuan digital, ampliando la base potencial del mercado de pagos de Hong Kong.
Auge de los bancos virtuales dirigidos a las necesidades de pago de las PYME
Los bancos virtuales pasaron de la escala a la rentabilidad cuando ZA Bank registró su primer resultado neto mensual positivo en agosto de 2024. Estos prestamistas sin sucursales agrupan transferencias instantáneas, adquisición de comerciantes y crédito BNPL en una única interfaz móvil, resolviendo los problemas de las PYME que anteriormente gestionaban múltiples proveedores. Fusion Bank, a través de la tecnología de WeBank, extendió 50 millones de HKD en préstamos no garantizados «GoGlobal» a sus filiales de la Gran Área de la Bahía a finales de 2024. Los análisis integrados de flujo de caja y la liquidación directa reducen las brechas de capital circulante, mientras que las estructuras de comisiones competitivas intensifican la presión de precios sobre los adquirentes heredados. A medida que más PYME migran, los bancos virtuales amplían su cuota de volúmenes de transacciones en el mercado de pagos de Hong Kong y refuerzan el comportamiento orientado hacia lo digital entre proveedores y empleados.
Análisis del impacto de los factores restrictivos*
| Factor restrictivo | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevadas comisiones de intercambio en los sistemas de tarjetas internacionales | -0.9% | Hong Kong, con efectos expansivos sobre el comercio transfronterizo | Mediano plazo (2-4 años) |
| Aumento del ciberfraude que socava la confianza del consumidor | -1.1% | Hong Kong, con especial impacto en la demografía de mayor edad | Corto plazo (≤ 2 años) |
| Interoperabilidad limitada con los monederos de la Gran Área de la Bahía | -0.5% | Hong Kong y la Gran Área de la Bahía | Mediano plazo (2-4 años) |
| Población envejecida reacia a adoptar monederos digitales | -0.3% | Hong Kong, concentrado en los sectores minoristas tradicionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del ciberfraude que socava la confianza del consumidor
Las pérdidas por estafas alcanzaron los 9.000 millones de HKD en 2023, equivalentes al 0,3% del PIB, y los ataques de suplantación de identidad (phishing) dirigidos a bancos se dispararon un 108% en 2024. Los delincuentes ahora despliegan falsificaciones generadas por inteligencia artificial, incluida una suplantación de videoconferencia en febrero de 2024 que sustrajo 200 millones de HKD de una multinacional. Las encuestas muestran que el 73% de las empresas locales sufrieron incidentes cibernéticos en 2024, con el 96% reportando vectores de suplantación de identidad. Para frenar los daños, la Alianza Antidefraudación redujo los tiempos de interceptación bancaria en un 70%, pero los PSP siguen aumentando el gasto en seguridad, lo que reduce los márgenes operativos. Los titulares persistentes corren el riesgo de empujar a los consumidores de vuelta al efectivo, lo que supone un lastre para el crecimiento de las transacciones en el mercado de pagos de Hong Kong.
Elevadas comisiones de intercambio en los sistemas de tarjetas internacionales
A diferencia de Australia o la Unión Europea, Hong Kong no establece límites máximos de intercambio, dejando a los comerciantes con comisiones que a menudo superan el 1,5% del valor del ticket. Una encuesta de DBS a mediados de 2024 reveló que el 31% de las PYME considera los largos ciclos de liquidación un problema asociado a la aceptación de tarjetas. Algunos comerciantes restringen el uso de tarjetas o incentivan el uso de monederos alternativos, limitando los ingresos procedentes de clientes extranjeros con mayor capacidad de gasto. Aunque American Express se asoció con KPay en junio de 2024 para ampliar la aceptación local, los analistas del sector esperan un escrutinio regulatorio si los costes se mantienen inflexibles. Mientras tanto, los costosos sistemas de tarjetas internacionales pesan sobre los márgenes globales, moderando ligeramente la expansión del mercado de pagos de Hong Kong.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modo de pago: las tarjetas de crédito dominan mientras que las transferencias A2A ganan impulso
En el segmento de Pagos con Tarjeta en el Punto de Venta (POS), las tarjetas de crédito generaron el 79,77% de la cuota del mercado de pagos de Hong Kong en 2025, respaldadas por segmentos de consumidores adinerados que valoran las recompensas y la flexibilidad en cuotas. Sin embargo, se proyecta que otros medios de Punto de Venta (POS), que incluyen transferencias de cuenta a cuenta, registren una CAGR del 7,18% hasta 2031, convirtiéndolos en el componente de más rápido crecimiento del tamaño del mercado de pagos de Hong Kong. La rápida adopción se debe a la liquidación 24/7 del FPS, las menores comisiones para los comerciantes y la incorporación sencilla tanto para particulares como para empresas. Las billeteras digitales abarcan ambos canales, ofreciendo a los usuarios la posibilidad de elegir entre valor almacenado, débito vinculado o pago push mediante FPS, lo que difumina las distinciones históricas entre modalidades y amplifica el crecimiento de las transacciones en múltiples canales.
Las tarjetas de débito se mantienen estables gracias a su vinculación con las nóminas y los retiros habituales en cajeros automáticos; sin embargo, cada vez más sirven como fuentes de financiación para billeteras digitales en lugar de instrumentos directos en el punto de venta. El pago contra reembolso persiste principalmente en artículos de comercio electrónico de alto valor, donde los consumidores desean inspeccionar físicamente el producto antes de realizar el pago. Mientras tanto, las directrices del HKMA de septiembre de 2022 sobre transparencia en el BNPL impulsaron a plataformas como livi PayLater a limitar los intereses e incorporar verificaciones de crédito, aumentando la confianza del consumidor. A medida que las superaplicaciones integradas normalizan el cambio entre canales dentro de un mismo proceso de pago, el mercado de pagos de Hong Kong gana tanto profundidad como diversidad en las modalidades de pago.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por industria de usuario final: el comercio minorista lidera mientras que la salud se acelera
El comercio minorista representó el 44,17% del tamaño del mercado de pagos de Hong Kong en 2025, impulsado por la afluencia de turistas que gastaron 100 millones de HKD a través de Octopus durante el Año Nuevo Lunar de 2025. La recuperación en la llegada de visitantes compensa el menor gasto per cápita, sosteniendo la frecuencia de transacciones en grandes almacenes y tiendas libres de impuestos. La atención sanitaria, por otro lado, tiene previsto registrar una CAGR del 5,79%, una de las más rápidas entre los sectores verticales, tras la reforma de tarifas de la Autoridad Hospitalaria de marzo de 2025, que introdujo precios escalonados y un límite anual de 10.000 HKD en el gasto de los pacientes. Los hospitales y clínicas exigen ahora la presentación integrada de facturas, la liquidación de seguros y la aceptación de vales transfronterizos, lo que abre un espacio de oportunidad para los proveedores de servicios de pago del sector sanitario habilitados por fintech.
Los locales de entretenimiento y los proveedores de hostelería aprovechan Alipay+ y WeChat Pay para atender a turistas con múltiples billeteras digitales, mientras que las empresas de servicios profesionales adoptan la facturación digital para agilizar los cobros internacionales. Los organismos gubernamentales también digitalizan los desembolsos, aunque la adopción va por detrás del sector privado debido a las limitaciones de los sistemas informáticos heredados. Con el tiempo, las funcionalidades de billetera digital específicas de cada sector, como los planes de pago a plazos para gastos médicos y los recibos electrónicos deducibles de impuestos, segmentarán aún más el diseño de soluciones; sin embargo, todos los sectores verticales refuerzan colectivamente la velocidad de las transacciones dentro del mercado de pagos de Hong Kong.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis geográfico
La compacta huella urbana de Hong Kong y su estatus de Región Administrativa Especial generan flujos de pago que superan a su extensión territorial de 1.114 km². El FPS registró 14,95 millones de usuarios en julio de 2024, el doble de la población en edad de trabajar, lo que refleja una profunda penetración doméstica. Al mismo tiempo, los 85 millones de viajes de residentes de Hong Kong a China continental en los primeros diez meses de 2024 sustentan un corredor estable de remesas y gasto del consumidor. El próximo puente FPS-IBPS de mediados de 2025 permitirá transferencias instantáneas en renminbi, una funcionalidad ausente en centros homólogos como Singapur o Tokio, reforzando el atractivo transfronterizo del mercado de pagos de Hong Kong.
Los turistas del continente recurren cada vez más a los monederos en lugar del efectivo; el gasto per cápita de los visitantes del mismo día bajó de 2.400 HKD en 2018 a 1.300 HKD en el primer semestre de 2024, aunque las transacciones electrónicas totales aumentaron gracias al crecimiento de los usuarios. La conexión de Hong Kong con el sistema PromptPay de Tailandia desde diciembre de 2023 elevó a la ciudad al tercer lugar mundial en volúmenes de código QR transfronterizos en el plazo de un mes. Estas interconexiones diversifican el riesgo de corredor e integran el mercado de pagos de Hong Kong dentro de una red de sistemas de pago rápido regionales.
A nivel interno, Octopus cuenta con una penetración del 98% en los hogares y aproximadamente 190.000 puntos de aceptación, garantizando una ubicuidad sin fricciones incluso en mercados tradicionales y minibuses. Los bancos virtuales alcanzan a los grupos demográficos más jóvenes: ZA Bank afirma tener una penetración del 25% entre la Generación Z dentro de sus 800.000 clientes. La alta densidad de teléfonos inteligentes, la cobertura madura de 5G y las interfaces bilingües eliminan aún más las fricciones que ralentizan el despliegue en geografías más extensas. El resultado es un laboratorio de pagos donde los nuevos sistemas escalan rápidamente, reforzando el papel de Hong Kong como nodo de puerta de entrada en el comercio más amplio de Asia-Pacífico y consolidando la ventaja geográfica del mercado de pagos de Hong Kong.
Panorama regulatorio
Los pagos en Hong Kong se rigen principalmente por la Ordenanza sobre Sistemas de Pago e Instrumentos de Valor Almacenado (PSSVFO), con la Autoridad Monetaria de Hong Kong (HKMA) supervisando los sistemas de pago minorista designados y los operadores de instrumentos de valor almacenado (SVF). La atención regulatoria se ha intensificado en torno a la resiliencia operativa y el riesgo cibernético para los operadores de pago, incluidas las expectativas de que las mejoras en los sistemas en tiempo real, como el Faster Payment System (FPS), mantengan una alta disponibilidad y controles de riesgo sólidos.
En 2026, las obligaciones de ciberseguridad de infraestructura crítica se hicieron más explícitas para los operadores de pago dentro del alcance. La HKMA firmó un memorando de entendimiento (29 de mayo de 2026) con la Office of the Commissioner of Critical Infrastructure (Computer-system Security) para reforzar la cooperación de supervisión, y le siguió un Código de Práctica (12 de junio de 2026) en virtud de la Protection of Critical Infrastructures (Computer Systems) Ordinance para los licenciatarios de SVF designados. Por separado, el trabajo gubernamental para modificar la Electronic Transactions Ordinance (Cap. 553) con el fin de adoptar la MLETR de la UNCITRAL, consultado en diciembre de 2025 con propuestas para 2026, respalda la digitalización con reconocimiento legal de los documentos comerciales B2B que pueden alimentar los flujos de trabajo de pagos y financiamiento comercial.
Análisis de la cadena de valor
La cadena de valor de los pagos en Hong Kong comienza con las fuentes de financiación (cuentas bancarias, tarjetas y valor almacenado), luego pasa por las capas de iniciación (aplicaciones bancarias, monederos, aceptación de códigos QR y pagos en línea) hacia el procesamiento y la compensación a través de sistemas como FPS y las redes de tarjetas, antes de liquidarse en bancos beneficiarios o cuentas SVF. La gobernanza y el establecimiento de normas recaen en la HKMA para los sistemas de pago minorista y los SVF, mientras que los facilitadores de apoyo incluyen controles de identidad e incorporación, monitoreo de fraude e infraestructura de datos como el Commercial Data Interchange (CDI), que vincula los datos empresariales consentidos con los servicios financieros.
Aguas abajo, la adquisición y aceptación de comerciantes son proporcionadas por bancos, pasarelas de pago y ecosistemas de monederos, con estándares de interoperabilidad y datos (por ejemplo, GS1 Hong Kong en contextos de datos comerciales) que actúan como cuellos de botella prácticos para la digitalización de las PYME. La cadena está cada vez más vinculada a plataformas de logística y comercio donde convergen el pago, los datos y la financiación: en abril de 2025, la HKMA estableció un panel de expertos para el Project Cargox con el fin de digitalizar los datos de carga e integrarlos con el CDI para finales de 2025, y en noviembre de 2025, OCBC Hong Kong se asoció con GS1 HK para lanzar un servicio digital de financiamiento comercial para PYME utilizando datos de ezTRADE. En el ámbito del dinero digital, el régimen de emisores de stablecoins de agosto de 2025 y el HKMA Fintech Promotion Blueprint (febrero de 2026) añaden vías reguladas para la tokenización y el dinero digital institucional que pueden integrarse en los flujos de trabajo de aceptación de pagos y tesorería.
Panorama competitivo
Las grandes entidades tradicionales como HSBC y Bank of China (Hong Kong) todavía procesan la mayor parte de los volúmenes corporativos, pero la presión sobre las comisiones y la innovación en experiencia de usuario están desplazando la cuota de transacciones hacia las empresas fintech. Ocho bancos virtuales con licencia aprovechan estructuras de costes nativas en la nube; ZA Bank alcanzó la rentabilidad en solo cinco años, demostrando una economía viable a una escala de ingresos inferior a 1.000 millones de HKD. Las alianzas entre entidades fintech e incumbentes cristalizan esta carrera: el acuerdo PingPong-Octopus de marzo de 2025 abre los 190.000 puntos de contacto de Octopus a los comerciantes globales que venden en Hong Kong, aprovechando al mismo tiempo el canal de comercio electrónico transfronterizo de PingPong desde China.
El pacto de American Express con KPay en junio de 2024 buscaba compensar la escasa aceptación entre las PYME aprovechando la presencia en el punto de venta de KPay, aunque las preocupaciones sobre las comisiones de intercambio siguen obstaculizando la adopción de las tarjetas. Mientras tanto, la participación accionarial de la Corporación de Inversiones de Hong Kong en WeLab en abril de 2025 subraya la determinación del sector público de anclar la capacidad avanzada de inteligencia artificial en el territorio, con WeLab comprometiéndose a recapacitar a todos sus empleados en herramientas de inteligencia artificial antes de 2025. La política regulatoria sigue configurando el campo: el manual de riesgo de banca electrónica de la Autoridad Monetaria de Hong Kong de octubre de 2024 exige cifrado de extremo a extremo y modelado continuo de amenazas, lo que favorece a los actores que ya cumplen con rigurosos regímenes de ciberseguridad.
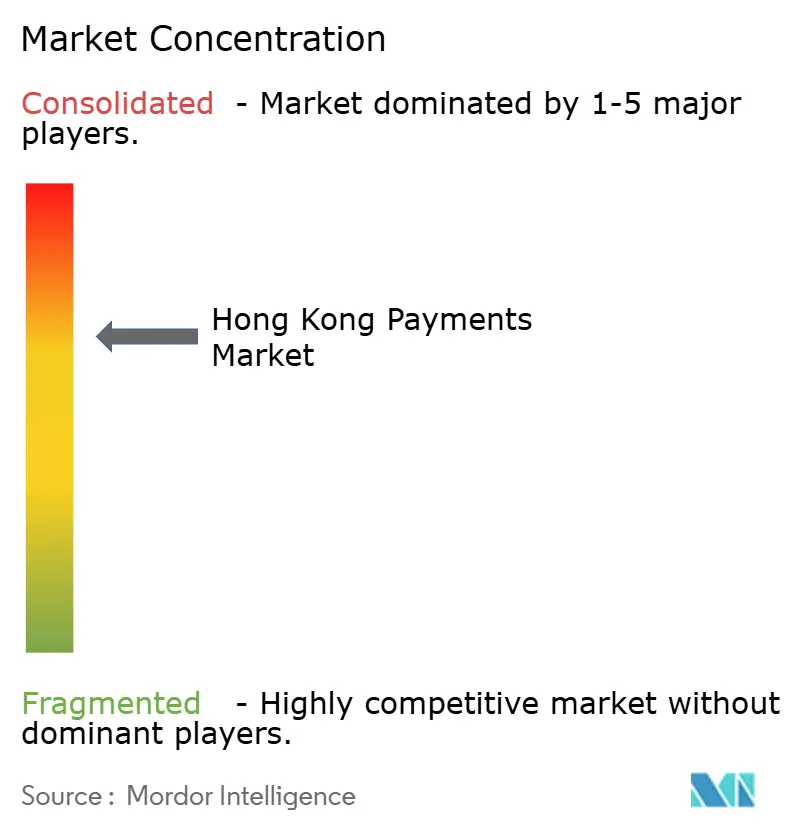
Las capacidades transfronterizas definen ahora la ventaja competitiva. Los proveedores que integran el e-CNY, el FPS y los sistemas de código QR de terceros países están en posición de capturar los crecientes corredores de turistas y PYME. Los PSP más pequeños se especializan en segmentos verticales de nicho, como reclamaciones de salud o pago contra entrega en logística, conquistando un territorio defendible a través de la especialización en el dominio. En conjunto, estas dinámicas hacen del mercado de pagos de Hong Kong una arena moderadamente concentrada pero intensamente innovadora, donde las economías de escala coexisten con la especialización.
Líderes de la industria de pagos de Hong Kong
The Bank of East Asia Limited (BEA)
Standard Chartered Bank (HK) Limited
The Hongkong and Shanghai Banking Corporation Limited
Bank of China (Hong Kong) Limited
Citibank (Hong Kong) Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La liquidación transfronteriza en tiempo real y la expansión de corredores siguen siendo un área de oportunidad central, porque convierten los flujos de turismo y comercio de PYME en volumen de monederos, códigos QR y A2A con menor fricción. Los puntos de prueba del mercado en 2026 incluyen el lanzamiento por parte de Standard Chartered de un servicio de pagos transfronterizos en tiempo real basado en FPS en abril de 2026 para instituciones financieras offshore y empresas de paytech, y Payment Connect, que vincula el FPS de Hong Kong con el Internet Banking Payment System (IBPS) de China continental para remesas minoristas transfronterizas en tiempo real. Estos esfuerzos crean espacio para que los PSP y los bancos empaqueten el cumplimiento normativo, la transparencia cambiaria, la conciliación y la liquidación a comerciantes en productos específicos por corredor, particularmente donde los costos de interchange de tarjetas internacionales siguen siendo un punto de dolor para los comerciantes.
Una segunda área de oportunidad es el dinero digital regulado y la tokenización en la liquidación convencional, basada en los programas de la HKMA y en pilotos de infraestructura de mercado en lugar de casos de uso de criptomonedas minoristas. En junio de 2026, HKEX y la HKMA lanzaron un piloto conjunto utilizando e-HKD para pagos de margen anticipado en el mercado de derivados de operaciones fuera de horario (After-Hours Trading). Para 2026, la HKMA había reorientado la priorización del e-HKD hacia los pagos mayoristas, las liquidaciones de comercio transfronterizo y el ecosistema de tokenización. Esta dirección se alinea con la estrategia Fintech 2030 (noviembre de 2025) y el Fintech Promotion Blueprint (febrero de 2026). El financiamiento comercial digital también está avanzando hacia flujos de trabajo más cercanos a los pagos, incluido el lanzamiento por parte de HSBC de TradeCash en junio de 2026 para digitalizar los desembolsos de capital de trabajo basados en facturas a través de HSBCnet, y el impulso más amplio para habilitar documentos comerciales electrónicos alineados con la MLETR que conectan los datos comerciales con la financiación y la ejecución de pagos.
Desarrollos recientes del sector
- Junio de 2026: HSBC lanzó TradeCash, una solución digital de financiamiento comercial que permite a los clientes cargar datos de facturas de venta a través de HSBCnet para acceder a financiamiento de forma digital. Este movimiento refuerza los flujos de trabajo de factura a liquidez vinculados a los ciclos de pago y liquidación, reforzando el papel de los bancos en los servicios integrados de capital de trabajo para comerciantes y corporativos que operan en Hong Kong.
- Junio de 2026: HKEX y la HKMA lanzaron un piloto conjunto utilizando e-HKD para pagos de margen anticipado en el mercado de derivados de operaciones fuera de horario. La iniciativa muestra el impulso hacia mecanismos de liquidación tokenizados y mayoristas para el horario de mercado y más allá.
- Mayo de 2026: Standard Chartered apoyó a SOLOWIN HOLDINGS en una oferta de custodia de activos cripto institucionales en Hong Kong. El desarrollo amplía las capacidades reguladas de servicio y custodia de activos digitales para instituciones dentro del mercado de Hong Kong.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor de los pagos realizados en Hong Kong a través de canales de venta en el punto de venta y en línea, medido por el valor de las transacciones que fluyen a través de instrumentos comunes como tarjetas, transferencias de cuenta a cuenta y billeteras digitales.
Exclusiones del alcance: Excluye los ingresos de servicios financieros adyacentes (como intereses de préstamos, primas de seguros y comisiones de corretaje puras) que no constituyen valor de transacciones de pago.
Descripción General de la Segmentación
- Por modo de pago
- Punto de venta
- Pagos con tarjeta de débito
- Pagos con tarjeta de crédito
- Pagos de cuenta a cuenta (A2A)
- Monedero digital
- Efectivo
- Otro modo de pago en el punto de venta
- Venta en línea
- Pagos con tarjeta de débito
- Pagos con tarjeta de crédito
- Pagos de cuenta a cuenta (A2A)
- Monedero digital
- Pago contra entrega
- Otro modo de pago en ventas en línea
- Punto de venta
- Por industria de usuario final
- Comercio minorista
- Entretenimiento
- Hostelería
- Salud
- Otras industrias de usuarios finales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza alineando los volúmenes y las series de valor de los pagos en Hong Kong con los informes públicos sobre estabilidad financiera y sistemas de pago. Nos apoyamos en fuentes oficiales y de uso generalizado, como las publicaciones de la Autoridad Monetaria de Hong Kong, las estadísticas de pagos del BIS, los datos del FMI para indicadores macroeconómicos, los indicadores del Banco Mundial para el contexto de acceso digital y UN Comtrade para señales comerciales que pueden respaldar direccionalmente el gasto transfronterizo.
A continuación, incorporamos evidencia de apoyo procedente de informes anuales y presentaciones para inversores de los participantes en el ecosistema de pagos, junto con publicaciones de prensa y asociaciones de reconocido prestigio sobre la aceptación de códigos QR y la digitalización de comerciantes. Cuando es necesario, también utilizamos suscripciones de pago a datos financieros e inteligencia empresarial de empresas, además de una suscripción a noticias y datos financieros, para estandarizar el contexto a nivel de empresa y hacer un seguimiento de los eventos relevantes que pueden modificar la combinación de pagos. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para validar la combinación de instrumentos y el comportamiento de los canales, especialmente donde las estadísticas públicas de Hong Kong van por detrás del mercado. Hablamos con un conjunto equilibrado de partes interesadas, como comerciantes, facilitadores de pagos, adquirentes, operadores fintech y equipos bancarios, y luego contrastamos los supuestos sobre comisiones, plazos de adopción y patrones de uso transfronterizo con lo que los encuestados observan en las operaciones diarias.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos de nivel C (CXO): 14% |
| Nivel medio: 53% | Responsables funcionales/de unidad: 26% |
| Actores más pequeños: 16% | Gerentes: 60% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento parte de una construcción descendente en la que las señales del sistema de pagos nacional y los informes sobre instrumentos de pago de Hong Kong se utilizan para reconstruir el valor total de las transacciones en los canales de venta en el punto de venta y en línea. Una vez formado el total, se divide por modalidad de pago utilizando indicadores de combinación observados (tarjetas frente a transferencias de cuenta a cuenta frente a billeteras digitales) y luego se contrasta con los patrones de uso final, donde el gasto vinculado al comercio minorista y los viajes suele mostrar una estacionalidad más clara.
Para mantener los totales dentro de parámetros realistas, los corroboramos con comprobaciones selectivas ascendentes, como patrones de aceptación de comerciantes muestreados, comprobaciones de canal sobre la cuota en línea y lógica de valor simple utilizando recuentos estimados de transacciones multiplicados por los importes típicos de los tickets en algunas categorías de referencia. Los insumos clave incluyen el crecimiento en los puntos de aceptación de tarjetas y billeteras digitales, la cuota de las transferencias en tiempo real en los pagos cotidianos, la recuperación del gasto de los visitantes transfronterizos, la penetración del comercio electrónico y los cambios en la fricción por fraude y disputas que pueden ralentizar la adopción. Las previsiones se generan mediante análisis de escenarios, combinando escenarios macroeconómicos y de viajes con opiniones de expertos sobre los cambios en la combinación de pagos, y luego seleccionando la trayectoria final tras realizar comprobaciones de coherencia entre las variables. Cuando faltan señales ascendentes para una modalidad de nicho, la brecha se gestiona mediante una transferencia conservadora de cuota y luego se reequilibra para ajustarse al total descendente.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican mediante múltiples revisiones para detectar valores atípicos de forma temprana y mantener los supuestos vinculados a señales observables. Comparamos los totales modelados con indicadores independientes como las principales tendencias del sistema, la dirección del consumo macroeconómico y los cambios de canal, e investigamos las variaciones antes de la aprobación final.
El modelo es revisado por otro analista en cuanto a lógica, variación interanual y coherencia de las unidades, seguido de una revisión final próxima a la publicación para reflejar los cambios de última hora. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando un evento relevante modifica el comportamiento de los pagos, la regulación o la actividad económica de una manera que puede desplazar el valor de las transacciones de forma significativa.
Tamaño del Mercado de Pagos de Hong Kong de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas sobre los pagos en Hong Kong no siempre coinciden porque las fuentes pueden contabilizar flujos diferentes y luego presentarlos bajo etiquetas similares. Las diferencias suelen deberse a lo que se considera un pago frente a un servicio financiero, a cómo se contabiliza la actividad transfronteriza y a si los valores se presentan como valor total de las transacciones o como volumen procesado más restringido.
Las comisiones de intercambio, las comisiones de descuento para comerciantes y los ingresos de las pasarelas de pago a veces se mezclan en el mismo total en otras publicaciones, lo que puede inflar el valor si el lector espera un valor puro de las transacciones. El gasto transfronterizo en billeteras digitales y el valor en el punto de venta impulsado por el turismo también pueden ser registrados en momentos diferentes según el año, y las opciones de conversión de divisas (tasas al contado frente a tasas medias anuales) pueden añadir otra capa de dispersión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 154,44 mil millones de USD (2025) | |
| Asociación Sectorial A | 168,90 mil millones de USD (2025) | A menudo combina el valor de las transacciones de pago con determinados cargos relacionados (por ejemplo, comisiones de servicio para comerciantes) y puede no separar de forma coherente el punto de venta del canal en línea, lo que puede elevar el total por encima de una visión del valor puro de los pagos. |
| Consultora Global B | 142,30 mil millones de USD (2025) | Puede excluir partes de las transferencias basadas en cuenta a cuenta y billeteras digitales que quedan fuera de los informes de las redes de tarjetas, y puede apoyarse en el gasto con tarjeta bancaria como indicador aproximado, lo que puede subestimar los mercados con circuitos en tiempo real en auge. |
Los ingresos por comisiones de intercambio y procesamiento quedan fuera del alcance de Mordor Intelligence para este mercado, razón por la cual el valor de referencia en la tabla puede ser inferior a las estimaciones que mezclan valor e ingresos en una sola cifra. Al mismo tiempo, la diferencia respecto a las cifras más bajas se explica a menudo por si los flujos de cuenta a cuenta y de billeteras digitales están completamente capturados y si el calendario transfronterizo está normalizado. Con definiciones claras, insumos reproducibles y comprobaciones con señales independientes, la estimación resulta práctica de replicar y más fácil de interpretar para los compradores año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de pagos de Hong Kong en 2026?
El tamaño del mercado de pagos de Hong Kong es de 202,3 mil millones de USD en 2026 y se proyecta que alcance los 253,97 mil millones de USD en 2031.
¿Qué está impulsando el crecimiento del segmento Otros Puntos de Venta (POS) en tiempo real?
Las mejoras del FPS, las menores comisiones para comerciantes y la liquidación instantánea sustentan la previsión de una CAGR del 7,18% para el segmento Otros Puntos de Venta (POS) que incluye transacciones de cuenta a cuenta.
¿Qué sector vertical industrial se está expandiendo más rápidamente en los pagos electrónicos?
Hostelería y Viajes lidera con una CAGR del 7,91% a medida que las reformas de tarifas y los planes de vales transfronterizos digitalizan la facturación y facilitan el proceso de transacciones
¿Cómo están afectando los bancos virtuales al panorama competitivo?
Los bancos virtuales rentables agrupan pagos, préstamos y BNPL, presionando las estructuras de comisiones de los actores establecidos al tiempo que atienden las necesidades de las PYME.
¿Cuáles son los mayores riesgos que enfrenta el sector de pagos digitales en Hong Kong?
El ciberfraude, especialmente la suplantación de identidad impulsada por inteligencia artificial y las falsificaciones con tecnología de sustitución de rostros, y las elevadas comisiones de intercambio de tarjetas internacionales siguen siendo los principales obstáculos.
Última actualización de la página el:


