
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malasia
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del Mercado de Comercio Electrónico de China por Mordor Intelligence
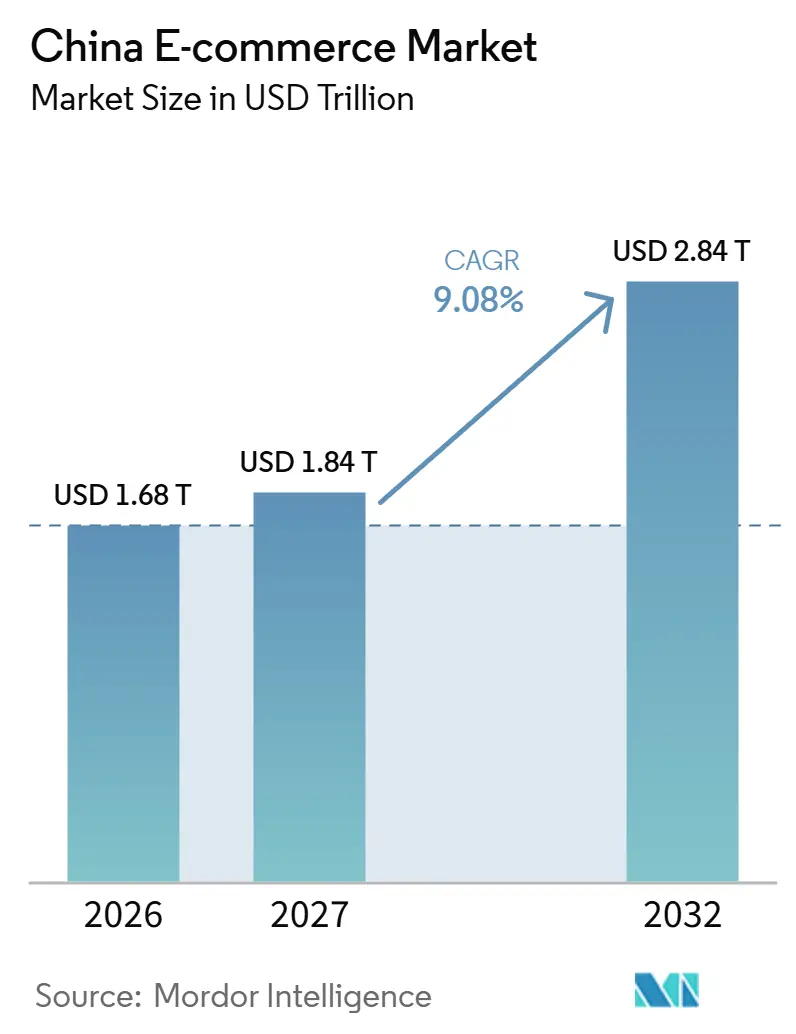
El tamaño del mercado de comercio electrónico de China se estima en 1,68 billones de USD en 2026 y se proyecta que sea de 1,84 billones de USD en 2027, alcanzando los 2,84 billones de USD para 2032, con una CAGR del 9,08% de 2027 a 2032.
La oportunidad de crecimiento de China descansa en una mayor actividad de compra dentro de una audiencia en línea ya establecida, especialmente para comestibles frescos servidos a través de formatos de comercio minorista instantáneo. Las herramientas para comerciantes y los flujos de trabajo móviles integrados pueden ampliar la participación y respaldar una mayor parte de cada transacción de compra. La competencia, por tanto, vincula el descubrimiento de productos con el cumplimiento de pedidos, ya que las redes de comercio minorista físico ofrecen otra vía para un servicio al cliente diferenciado. Las obligaciones de privacidad y las protecciones para los comerciantes limitan las opciones de monetización, lo que hace que los términos claros y la ejecución confiable sean fundamentales para el valor comercial de ese mayor alcance.
Conclusiones clave del informe
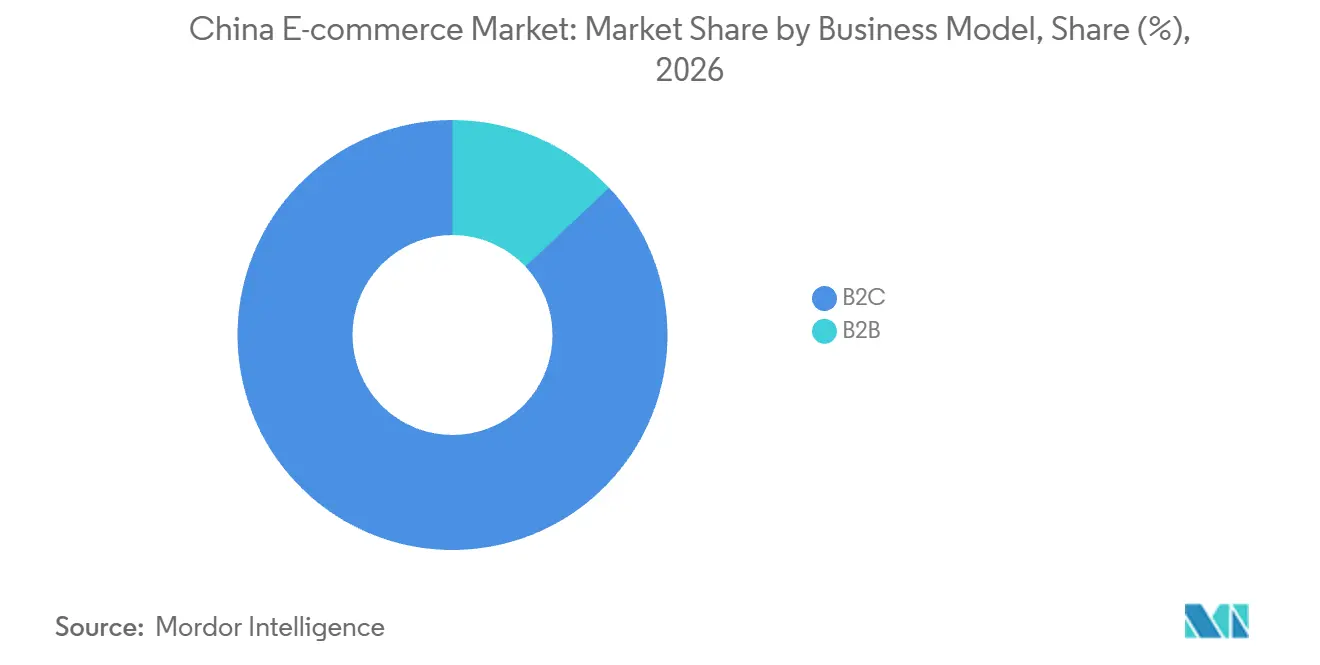
- Por modelo de negocio, B2C tuvo una participación del 87,01% en el mercado de comercio electrónico de China en 2026, mientras que se prevé que B2B crezca más rápido con una CAGR del 11,02% de 2027 a 2032.
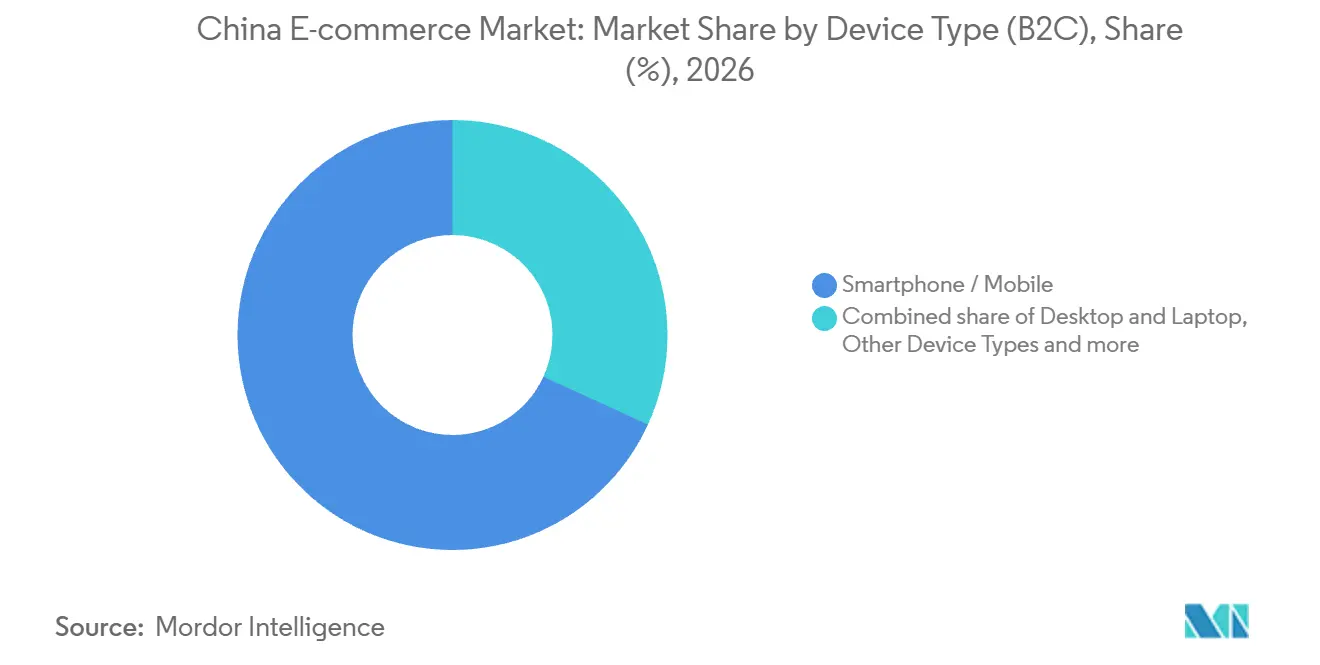
- Entre los tipos de dispositivos, el teléfono inteligente/móvil lideró con una participación del 68,16% en 2026 y se proyecta que crezca más rápido con una CAGR del 9,76% de 2027 a 2032.
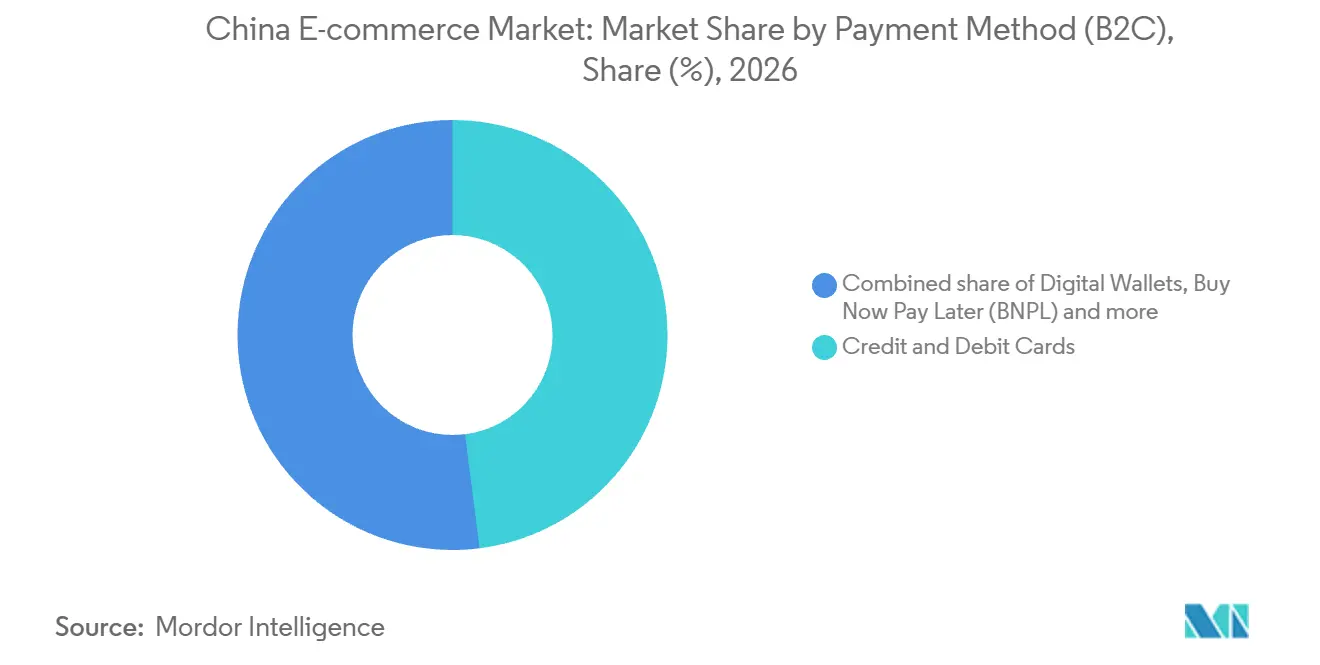
- Los métodos de pago estuvieron liderados por las tarjetas de crédito y débito con una participación del 47,99% en 2026, mientras que se proyecta que las billeteras digitales crezcan más rápido con una CAGR del 12,2% de 2027 a 2032.
- Dentro de las categorías de productos, la electrónica de consumo representó una participación del 21,58% del tamaño del mercado de comercio electrónico de China en 2026, y se prevé que los alimentos y bebidas crezcan más rápido con una CAGR del 11,45% de 2027 a 2032.
- Geográficamente, el este de China lideró en 2025, respaldado por la demanda en línea establecida en Jiangsu, Zhejiang y Shanghái.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión del comercio por transmisión en vivo en ciudades de nivel inferior | +3.2% | Cinturones industriales de base municipal en todo el país | Mediano plazo (2-4 años) |
| Logística en el mismo día que desbloquea el comercio en línea de bienes de consumo masivo y comestibles frescos | +3.5% | Ciudades de toda China | Corto plazo (≤ 2 años) |
| Habilitación de miniprogramas de WeChat de tráfico privado para pymes | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Exención de aranceles transfronterizos que impulsa los cosméticos importados | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Soluciones de tallas personalizadas impulsadas por IA que reducen las devoluciones | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Centros de datos impulsados por energías renovables que mejoran el atractivo ESG | +0.3% | Guangdong, Jiangsu, Sichuan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del comercio en transmisión en vivo en ciudades de nivel inferior
Los comerciantes de ciudades de nivel inferior pueden utilizar el formato de presentación en tiempo real del comercio en transmisión en vivo para hacer que los productos sean comprensibles durante el encuentro de venta. Para los bienes cuyo atractivo depende del ajuste, la apariencia o el uso demostrado, ese formato puede resolver una pregunta de compra antes de que se realice un pedido. Un vendedor con un surtido reducido puede centrar la sesión en un pequeño conjunto de decisiones de producto, otorgando a la calidad de la presentación un papel comercial directo. La oportunidad resultante depende de vincular el interés con el pedido y el cumplimiento, porque el alcance de la audiencia por sí solo no genera una venta completada. El crecimiento de la plataforma a través de este canal, por tanto, depende de ayudar a los comerciantes a convertir una audiencia de espectadores geográficamente dispersa en transacciones que realmente puedan ser atendidas.
Logística en el mismo día que desbloquea el comercio en línea de bienes de consumo de alta rotación y comestibles frescos
Para los vendedores de alimentos frescos, la velocidad de entrega determina qué ocasiones de consumo inmediato puede atender de manera realista un canal en línea. Meituan lanzó Flash Purchase en toda China el 15 de abril de 2025, con un tiempo de entrega promedio reportado de 30 minutos tras realizar el pedido.[1] Las verduras y las frutas estuvieron entre las categorías ofrecidas, conectando el cumplimiento rápido directamente con las compras domésticas de productos perecederos. Por separado, el Supermercado Xiaoxiang de Meituan se expandió a 68 ciudades operativas en el segundo trimestre de 2026, ampliando la huella geográfica de su negocio de comercio minorista de comestibles. Estos desarrollos hacen que la cobertura del servicio de proximidad sea un límite significativo en la demanda potencial, ya que la promesa comercial depende de llegar a la ubicación del comprador dentro de un intervalo de compra útil.
Habilitación de mini programas WeChat de tráfico privado para las pymes
Los pequeños comerciantes obtienen una vía más práctica para acceder a la venta en línea cuando las herramientas de construcción de tiendas se conectan con un entorno de comercio establecido. En el primer semestre de 2025, la herramienta de construcción de tiendas con inteligencia artificial (IA) WIME de Weimob atendió a operadores de comercio electrónico pequeños y micro, y se incorporó al Mercado de Servicios de Mini Tiendas de WeChat. Una integración separada de Weimob vinculó la Mini Tienda de WeChat con los Mini Programas. Entre los comerciantes que habilitaron esa función, el crecimiento promedio mensual en pedidos mensuales fue del 27% durante el primer semestre de 2025. La membresía mensual en ese mismo grupo creció un 26% en promedio mes a mes durante el período. El mecanismo comercial es la capacidad adicional del comerciante para operar escaparates conectados, ampliando la oportunidad de transacción a través de las herramientas disponibles dentro del entorno de comercio de WeChat.
Exención de aranceles transfronterizos que impulsa las importaciones de cosméticos
Los cosméticos importados obtienen una vía basada en el precio para llegar a los consumidores chinos cuando las transacciones califican para la tributación preferencial de importación minorista transfronteriza. Bajo la política vigente desde el 1 de enero de 2019, las importaciones que califican dentro de los límites prescritos reciben un arancel del 0%, mientras que el IVA y el impuesto al consumo se cobran al 70% de los montos legales. La lista ajustada con vigencia desde el 1 de marzo de 2022 incluye lápiz labial, maquillaje para ojos, cosméticos para uñas, polvos y productos para el cuidado de la piel. Las exclusiones de importación prohibida y las condiciones de documentación sobre fauna silvestre restringen la elegibilidad de determinados bienes. Un artículo individual que califique por encima del límite de transacción pero por debajo del límite anual tributa en su totalidad, mientras que superar ese límite activa la gestión de comercio general. Estas condiciones hacen que la clasificación arancelaria y el diseño de las transacciones sean fundamentales para determinar si un surtido de belleza importado puede mantener su ventaja de precio.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de privacidad de datos y antimonopolio que limitan la monetización | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Débil aplicación de la propiedad intelectual que disuade la presencia de marcas de lujo | -0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Saturación de usuarios de internet móvil en ciudades de primer nivel | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Aranceles de carbono transfronterizos que incrementan los costos de envío | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de privacidad de datos y antimonopolio que limitan la monetización
La monetización de las plataformas enfrenta límites cuando los ingresos dependen del marketing individualizado o de las tarifas cobradas a los comerciantes participantes. El Artículo 24 de la Ley de Protección de la Información Personal de China, vigente desde el 1 de noviembre de 2021, exige que los procesadores de información personal que utilicen marketing comercial automatizado ofrezcan una opción no personalizada o una negativa conveniente. La orientación no vinculante de febrero de 2026 de la Administración Estatal para la Regulación del Mercado señala como riesgos antimonopolio las tarifas de plataformas dominantes muy por encima de servicios comparables en condiciones similares, o los aumentos por encima de lo normal cuando los costos son generalmente estables. El alcance comercial, por tanto, no puede tratarse automáticamente como permiso para personalizar cada mensaje o aumentar cada tarifa de comerciante. En el ejercicio fiscal 2026, más de 41 millones de usuarios accedieron al módulo de privacidad de Taobao, que permite cambios de consentimiento para permisos, publicidad y recomendaciones. El cumplimiento se convierte en un costo de diseño recurrente para la publicidad y el cobro a comerciantes, incluso después de que se instalen controles de consentimiento utilizables.
Débil aplicación de la propiedad intelectual que disuade la presencia de marcas de lujo
El riesgo de autenticidad puede hacer que las compras de lujo en línea sean costosas de resolver incluso cuando la mayor parte de un producto parece ser genuino. Un comprador de Douyin adquirió un bolso de hombro Louis Vuitton de segunda mano casi nuevo después de que el vendedor lo declarara genuino, pero el examen identificó una cremallera no genuina. Las partes restantes fueron descritas como de manufactura genuina, convirtiendo la falla en un problema de autenticidad a nivel de componente. Citando el tiempo transcurrido desde la entrega, el vendedor rechazó un reembolso completo, y las partes llegaron posteriormente a un acuerdo mediado después de que un tribunal de Jiangsu determinara fraude. La verificación a nivel de componente y la gestión de disputas posventa pueden, por tanto, hacer que las transacciones de lujo de segunda mano sean más costosas de respaldar, incluso cuando el recurso legal finalmente tiene éxito.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Modelo de Negocio:
Escala del Consumidor Frente a Expansión EmpresarialB2C fue el segmento más grande por modelo de negocio en 2026, con una participación de mercado del 87,01%. La base de usuarios de compras en línea de China continental cayó de 974,4 millones en diciembre de 2024 a 936,9 millones en diciembre de 2025. Una gran audiencia de consumidores puede respaldar la escala B2C incluso cuando el número de compradores en línea disminuye, lo que hace que el tamaño de la audiencia y la actividad de transacciones sean consideraciones comerciales distintas. La diferenciación, por tanto, depende de convertir una audiencia sustancial en actividad de compra sostenida, una tarea más exigente que simplemente llegar a consumidores que ya compran en línea.
B2B es el segmento de modelo de negocio de más rápido crecimiento, con una CAGR proyectada del 11,02% de 2027 a 2032. El valor bruto de mercancía (GMV) de JINGDONG Industrials proveniente de clientes empresariales clave creció un 26,5% en 2025. El número de dichos clientes atendidos aumentó de aproximadamente 10.600 en 2024 a aproximadamente 13.300 en 2025. La empresa atribuyó el aumento del GMV principalmente a la expansión de su base de clientes empresariales clave atendidos, vinculando el crecimiento de las transacciones con la cobertura de cuentas. La cobertura empresarial se convierte en un activo comercial porque cada relación comercial adicional puede añadir actividad de adquisición, dando a las plataformas industriales una vía específica para ampliar su base de transacciones.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Dispositivo (B2C):
Las Aplicaciones Móviles Amplían el Flujo de Trabajo de ComprasEl teléfono inteligente/móvil fue el segmento de dispositivos más grande y de más rápido crecimiento, con una participación del 68,16% en 2026 y una CAGR proyectada del 9,76% de 2027 a 2032. JD.com informó que más del 90% de los pedidos que procesó en 2025 se realizaron a través de sus aplicaciones móviles. Con ese nivel de uso, la interfaz móvil asume la responsabilidad comercial asociada a un canal de pedidos principal. Los minoristas que atienden una combinación de pedidos similar tienen una razón clara para priorizar el proceso de pago móvil y la continuidad del servicio, ya que las mejoras alcanzan la interfaz utilizada para realizar la mayoría de las compras.
El desarrollo móvil también amplía el rango de tareas de transacción que una sola aplicación puede respaldar para un comprador. El 11 de mayo de 2026, Alibaba lanzó un asistente de compras impulsado por Qwen en la aplicación Taobao, permitiendo a los usuarios en China navegar, comparar, realizar pedidos y gestionar entregas mediante conversación. Reunir esas tareas le da a un operador una forma de conectar el descubrimiento de productos con el servicio posventa en la misma interfaz. La interfaz de compra se convierte, en consecuencia, también en una interfaz de servicio, dando a los operadores de aplicaciones un campo de diferenciación más amplio que el descubrimiento de productos por sí solo.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Pago (B2C):
Las Tarjetas Anclan el Acceso Mientras el Uso de Billeteras se AmplíaLas tarjetas de crédito y débito representaron una participación del 47,99% en el mercado de comercio electrónico de China en 2026, convirtiéndolas en el segmento de pago más grande. China tenía 10,22 mil millones de tarjetas bancarias en circulación a finales de 2025, compuestas por 9,52 mil millones de tarjetas de débito y 696 millones de tarjetas de crédito y tarjetas combinadas de crédito y débito. Esa base instalada le da al comercio basado en tarjetas un amplio conjunto de instrumentos de pago existentes, lo que permite que la expansión se apoye en cuentas ya abiertas. La oportunidad de venta es poner esa capacidad instalada a trabajar en el proceso de pago, donde un instrumento disponible puede respaldar una compra en línea completada.
Las billeteras digitales son el segmento de pago de más rápido crecimiento, con una CAGR proyectada del 12,2% de 2027 a 2032. Las billeteras tuvieron un papel sustancial en el valor de las transacciones de comercio electrónico de China en 2025. Tencent reportó crecimiento interanual en el recuento de transacciones de pago comercial en el segundo trimestre de 2026 en comparación con el segundo trimestre de 2025. Weixin Pay es la herramienta de pago móvil orientada al consumidor de Tencent, mientras que el recuento de transacciones cubre su actividad de pago comercial más amplia. La vía de crecimiento comercial es una mayor participación en pagos dentro del comercio, lo que da a los comerciantes una razón para tratar la aceptación de billeteras como parte de la venta en todas las categorías de productos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Producto (B2C):
Escala en Electrónica y Expansión en AlimentosLa electrónica de consumo representó una participación del 21,58% del tamaño del mercado de comercio electrónico de China en 2026, convirtiéndola en el segmento de productos más grande. Las ventas en línea de electrodomésticos y equipos audiovisuales crecieron un 4,8% interanual en China en 2025. Las ventas en línea de equipos de comunicaciones aumentaron un 10,2% interanual en el mismo período, proporcionando otra señal de crecimiento dentro de las categorías de electrónica relacionadas. Estas diferentes trayectorias de productos hacen de la electrónica una oportunidad específica por surtido, con los equipos de comunicaciones proporcionando una señal de ventas en línea reciente más sólida que los equipos del hogar y audiovisuales.
Los alimentos y bebidas son el segmento de productos de más rápido crecimiento, con una CAGR proyectada del 11,45% de 2027 a 2032. Las ventas minoristas en línea de bienes de la categoría de alimentos en China aumentaron un 15,8% interanual en enero-septiembre de 2026. Dingdong identificó más usuarios que realizan transacciones mensualmente y mayor frecuencia de pedidos en el cuarto trimestre de 2025, junto con nuevas estaciones de cumplimiento de primera línea que mejoraron la densidad y la penetración de mercado en el este de China. Esos mecanismos conectan la actividad del cliente con el alcance físico del cumplimiento de comestibles, haciendo de la intensidad del servicio local parte de la oportunidad de crecimiento. La ventaja comercial proviene de respaldar más ocasiones de compra utilizables dentro de un área de servicio, conectando la demanda con una red operativa que puede satisfacerla.
Análisis geográfico
Mercado de Comercio Electrónico del Este de China
El este de China lideró el mercado de comercio electrónico de China en 2025, con una actividad en línea sustancial en sus principales centros de demanda. Jiangsu registró ventas minoristas en línea de 1,37 billones de CNY (191,2 mil millones de USD) en 2025, un aumento del 7,9%. Las ventas minoristas en línea de bienes físicos de Zhejiang totalizaron 1,75 billones de CNY (242,8 mil millones de USD) ese año, un aumento del 2,1%. El valor de las transacciones de compras en línea de Shanghái, que abarca bienes y servicios, alcanzó los 2,21 billones de CNY (307,5 mil millones de USD) en 2025, un aumento del 21,3%. Los minoristas pueden construir escala regional en varios centros de demanda sustanciales, lo que hace que el atractivo comercial del este de China sea más amplio que la dependencia de una sola ciudad.
La especialización regional divide la oportunidad entre servicios para la oferta concentrada de comerciantes y servicios para transacciones transfronterizas, incluso dentro de una base de consumo doméstico establecida. Jiangsu contaba con 123 cinturones industriales especializados en comercio electrónico y 42 agrupaciones de comercio electrónico a nivel de condado en 2025, proporcionando un ecosistema de comerciantes geográficamente distribuido para los proveedores que buscan clientes en agrupaciones industriales.[2] Las exportaciones de comercio electrónico transfronterizo de Zhejiang crecieron un 24,9% en 2025, mientras que las importaciones de compras en línea bajo régimen de almacén aduanero de comercio electrónico transfronterizo de Ningbo ocuparon el segundo lugar a nivel nacional ese año. Vender el mismo servicio en todas estas ubicaciones pasaría por alto si el cliente está organizando suministro industrial, completando una transacción de exportación o distribuyendo importaciones bajo régimen aduanero.
La distinción a nivel de ciudad concierne a los operadores minoristas establecidos y su contribución al consumo local, añadiendo una oportunidad de desarrollo de canal doméstico a los roles transfronterizos. Las unidades de tamaño designado y superior de Hangzhou registraron un crecimiento del 15,6% en las ventas minoristas a través de redes públicas en 2025. En Suzhou, las unidades mayoristas y minoristas de tamaño designado y superior registraron un crecimiento del 5,4% a través de redes públicas en 2025, contribuyendo 0,8 puntos porcentuales al crecimiento total de las ventas minoristas. Esta contribución le da al comercio en línea local una relevancia que va más allá de la facturación de los vendedores en línea individuales. Los minoristas de tamaño designado y superior ofrecen, en consecuencia, un grupo de clientes definido para los servicios de comercio continuo, con la contribución de Suzhou conectando la ejecución de ventas en línea con el crecimiento minorista agregado.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de un operador de plataforma de comercio en línea, distinguiendo las obligaciones nacionales de las protecciones locales para comerciantes de Shanghái. Las medidas nacionales sobre reglas de plataformas promulgadas el 18 de diciembre de 2025 entraron en vigor el 1 de febrero de 2026 y regulan la formulación, modificación e implementación de las reglas de las plataformas.[3] La mayoría de los cambios requieren al menos 7 días de aviso público, mientras que las reglas que involucran un número muy grande de usuarios, revisiones extensas o intereses importantes requieren al menos 15 días. Estos procedimientos hacen que los cambios de reglas sean un compromiso operativo que debe encajar en los calendarios de lanzamiento comercial.
Tabla Regulatoria
| Factor de decisión | China | Shanghái |
|---|---|---|
| Autoridad principal | Administración Estatal para la Regulación del Mercado y la Administración del Ciberespacio de China | Administración Municipal de Shanghái para la Regulación del Mercado |
| Instrumentos clave o dirección | Medidas sobre reglas de plataformas vigentes desde febrero de 2026; proyecto de enmienda a la Ley de Comercio Electrónico de julio de 2026 | Orientación sobre reglas para comerciantes de junio de 2025; medidas nacionales sobre reglas de plataformas y enmienda propuesta |
| Efecto comercial | Consulta pública y publicación anticipada de cambios en las reglas de las plataformas | Al menos 7 días de aviso sobre reglas para comerciantes y protección contra la participación forzada en promociones bajo la orientación local |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de China refleja obligaciones de publicación claras que añaden costos procedimentales y limitan la velocidad de los cambios en las reglas de las plataformas. La calificación Media de Shanghái también refleja las protecciones locales para los comerciantes, con su regulador monitoreando 9 plataformas clave y orientando a 48 plataformas y agencias de servicios de transmisión en vivo en 2025. El borrador de consulta de julio de 2026 propuso obligaciones más amplias para las plataformas y herramientas de aplicación, con una fecha límite de retroalimentación del 4 de agosto de 2026. Esas propuestas respaldan una dirección de Endurecimiento para ambas columnas porque añadirían obligaciones para los operadores de plataformas en Shanghái, así como en el resto de China.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los vendedores de mercancías, los operadores de mercados y los proveedores de cumplimiento obtienen ingresos de la misma compra en línea. A finales de 2025, el servicio de comercio minorista bajo demanda de JD Fashion había incorporado a más de 1.000 comerciantes, incluidos minoristas y marcas de ropa y deportes. Alibaba obtuvo la mayoría de sus ingresos del comercio minorista en China a partir de servicios de gestión de clientes en el ejercicio fiscal 2025, cobrando principalmente por clics, impresiones, tiempo y ventas. La distinción importa porque la expansión de la facturación de mercancías crea diferentes oportunidades de ingresos para el vendedor, la plataforma que conecta la transacción y el proveedor de servicios que mueve los bienes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro y venta de mercancías | Comerciantes como Topsports, ANTA, Li-Ning | Ventas de bienes | Conectar un surtido con la demanda en línea | Diversificar los canales de venta y adaptar los surtidos a cada canal |
| Descubrimiento y transacciones | Operadores de mercados como Alibaba Group Holding Ltd., JD.com Inc. | Tarifas de marketing para comerciantes y de transacción | Convertir la atención del cliente en compras completadas | Alinear los servicios para comerciantes con acciones medibles del cliente |
| Almacenamiento y cumplimiento | Proveedores de redes logísticas como Cainiao, JD Logistics | Ingresos por servicios logísticos y de cadena de suministro | Adecuar la capacidad de almacenamiento y preparación de pedidos a los picos promocionales | Combinar la automatización adecuada con la capacidad de la red de socios |
| Fuente: Mordor Intelligence | ||||
La resiliencia del cumplimiento depende de adecuar la capacidad física con la actividad de transacciones generada en la cadena ascendente. Al 31 de diciembre de 2025, JD Logistics contaba con más de 20 almacenes automatizados LangzuTech en operación en casi 20 ciudades chinas, respaldando el almacenamiento de alta densidad y la preparación de pedidos de millones de unidades de mantenimiento de existencias. Cainiao presta servicios a los negocios de Alibaba, incluido Tmall Supermarket, y a terceros a través de sus servicios logísticos y de cadena de suministro en China. Las capacidades logísticas compartidas crean, por tanto, una apertura para que los proveedores especializados obtengan ingresos más allá de un único escaparate, mientras que la automatización hace que la elección de los nodos operativos sea más determinante.
Panorama Competitivo
Concentración del Mercado
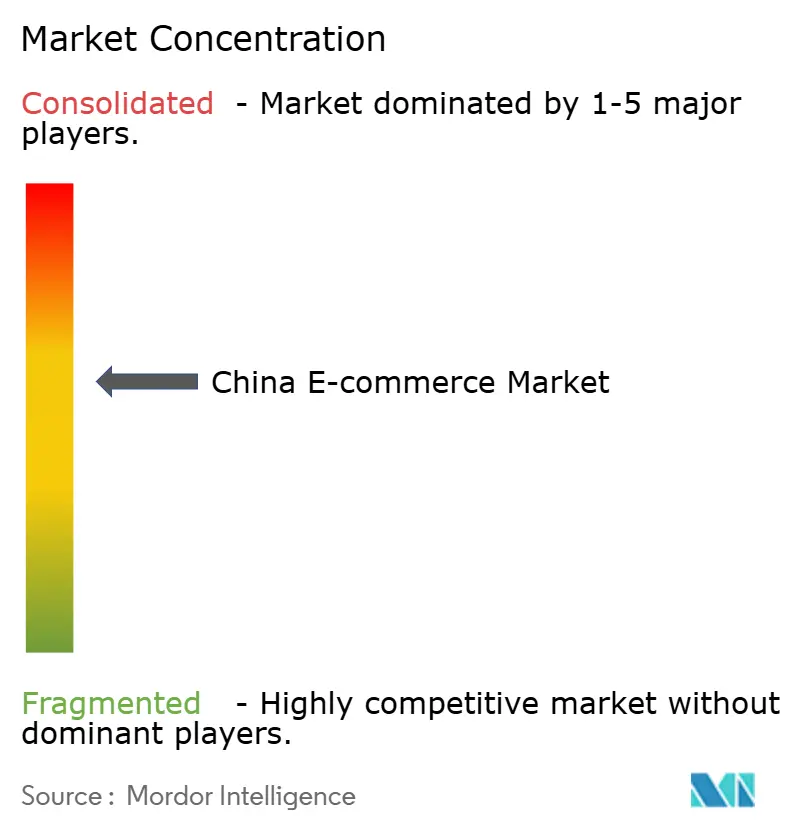
La competencia se centra en varios grandes grupos de plataformas, con minoristas diferenciados que mantienen posiciones distintas junto a ellos. JD.com Inc. ofrece servicios de comercio minorista, mercado y marketing centrados en China, mientras que PDD Holdings Inc. opera Pinduoduo en China de forma independiente de Temu. Suning.com Co. Ltd. atiende los mercados de condados y municipios a través de Retail Cloud, mientras que Alibaba Group Holding Ltd. opera Taobao y Tmall. Vipshop Holdings Ltd., un minorista en línea de descuentos de marcas, registró 732,4 millones de pedidos en toda la empresa en 2025 a través de su aplicación, sitio web y Mini Programa de WeChat. La especialización puede, por tanto, respaldar una actividad de transacciones sustancial junto a las plataformas amplias, dando a los minoristas de descuentos de marcas una vía comercial distinta a la de competir en todas las categorías minoristas.
La inversión en comercio minorista físico le da a los operadores en línea otra forma de diferenciar sus capacidades orientadas al cliente y el alcance geográfico de sus negocios de electrónica y electrodomésticos. JD.com abrió el primer JD MALL de Fujian en Xiamen y lanzó Tiendas Insignia JD Appliance City en 15 ciudades en el cuarto trimestre de 2025. Suning.com cerró 238 tiendas de baja eficiencia y abrió o renovó 79 tiendas de experiencia Suning Max y Suning Pro en 2025. La expansión y la reestructuración selectiva presentan, por tanto, diferentes vías hacia una huella minorista más sólida, con la prueba comercial siendo si cada ubicación añade suficiente servicio al cliente útil para justificar los recursos operativos comprometidos con ella.
Una vía competitiva adicional conecta el descubrimiento de contenido con la ejecución de transacciones, añadiendo interfaces de socios a las capacidades que un operador de comercio debe gestionar. En mayo de 2025, Alibaba anunció que Taobao y Tmall habían profundizado su asociación con Xiaohongshu, permitiendo enlaces directos desde el contenido a los escaparates. Este acuerdo permite que un socio de contenido participe en el descubrimiento mientras los escaparates establecidos proporcionan la interfaz de transacción, creando una vía para socios especializados. Las reglas claras que rigen esas interfaces también pueden respaldar una propuesta para comerciantes más confiable, dando a la gobernanza transparente de la plataforma un papel competitivo. Los especialistas pueden competir en la interfaz de referencia, mientras que el operador de la plataforma asume la carga de coordinación más amplia de convertir la atención externa en una compra confiable.
Líderes de la Industria del Comercio Electrónico de China
-
JD.com Inc.
-
PDD Holdings Inc.
-
Suning.com Co. Ltd.
-
Alibaba Group Holding Ltd.
-
Vipshop Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de China Empresas cubiertas en este informe
- Alibaba Group Holding Ltd.
- JD.com Inc.
- PDD Holdings Inc.
- Vipshop Holdings Ltd.
- Suning.com Co. Ltd.
- Meituan (Beijing) Technology Co., Ltd.
- Xingyin Information Technology (Shanghai) Co., Ltd.
- Dangdang Inc.
- Mogu Inc.
- NetEase (Hangzhou) Network Co., Ltd.
- SHEIN (Roadget Business Pte. Ltd.)
- Kaola E-commerce (China) Co., Ltd.
- Hangzhou Weidian Technology Co., Ltd.
- Shanghai Shizhuang Information Technology Co., Ltd.
- Beijing DHgate Information Technology Co., Ltd.
- 1688.com (Alibaba (China) Co., Ltd.)
- Beijing Xiaomi Electronic Products Co., Ltd.
- Beijing Douyin Information Service Co., Ltd.
- Beijing Kuaishou Technology Co., Ltd.
- Taobao Instant Commerce (Shanghai Rajax Information Technology Co., Ltd.)
Lea el análisis de las empresas de comercio electrónico de china
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de ayudar a los comerciantes más pequeños a acceder a la venta en línea, mejorar las operaciones diarias y acceder a recursos comerciales compartidos. El plan de acción de julio de 2026 de China identifica las cadenas de suministro fragmentadas, los altos costos logísticos y la débil capacidad de marketing entre las empresas individuales. Esos obstáculos prácticos favorecen los servicios vinculados a una tarea operativa específica, dando a los proveedores una propuesta comercial más clara que un paquete tecnológico amplio que requiere la adopción de varias capacidades.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrada guiada a la venta en plataformas | El plan de julio de 2026 tiene como objetivo la formación, las herramientas y la reducción de los costos de transformación para finales de 2027 | Comerciantes individuales en plataformas | Combinar la incorporación al escaparate con formación operativa práctica | Costos de transformación y capacidad operativa limitada | Plataformas participantes y proveedores de servicios para comerciantes |
| Herramientas operativas minoristas especializadas | La orientación de julio de 2026 respalda la digitalización minorista y los servicios tecnológicos para comerciantes más pequeños durante 2026-2030 | Comerciantes en línea pequeños y medianos | Comenzar con un flujo de trabajo minorista definido y expandirse tras la adopción | Integrar herramientas en las operaciones del comerciante | Proveedores de software de comercio y unidades de servicio de plataformas |
| Coordinación compartida de suministro y entrega | La coordinación de recursos para comerciantes locales está incluida en el plan de acción de 2026 | Empresas individuales en industrias locales | Organizar servicios de suministro y entrega en torno a un agrupamiento de comerciantes | Suministro fragmentado y altos costos logísticos | Plataformas participantes y socios de servicios logísticos |
| Fuente: Mordor Intelligence | |||||
La apertura central es el apoyo operativo continuo para los comerciantes cuyas limitaciones prácticas les impiden utilizar un escaparate de manera efectiva. La formación puede hacer que una herramienta sea utilizable, mientras que el suministro y la entrega coordinados pueden hacer que sus transacciones sean ejecutables. Un proveedor que conecte esas tareas puede buscar ingresos recurrentes por servicios, haciendo que la actividad continua del comerciante sea comercialmente más valiosa que un recuento de incorporaciones puntuales.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de China
- Ago 2026: ALO se asoció con Tmall como su plataforma exclusiva de comercio electrónico en China, anunciando una tienda insignia para el 12 de agosto cuando la marca de moda y estilo de vida entró al país.
- Jul 2026: Costco se asoció con JD.com el 22 de julio como su único socio oficial de comercio electrónico en China, ofreciendo bienes globales seleccionados a través de su tienda insignia en JD.com, con entrega tan rápida como el mismo día.
- May 2026: Alibaba conectó Qwen al catálogo completo de productos de Taobao y lanzó un asistente de compras conversacional en la aplicación Taobao el 11 de mayo, permitiendo a los usuarios en China navegar, comparar, realizar pedidos y gestionar entregas.
Mercado de Comercio Electrónico de China Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de comercio electrónico de China mide el valor anual de bienes y servicios transaccionados en línea por residentes y empresas ubicadas en China continental, incluidas las transacciones transfronterizas cuando el comprador o el vendedor se encuentra dentro de China. Los valores son el valor bruto de mercancía a precios del comprador final en transacciones de consumidor, empresa y de consumidor a consumidor.
Exclusiones del alcance: El contenido puramente digital, los artículos dentro de juegos, los activos criptográficos, las tarifas de transporte por aplicación y las transacciones en línea sin comprador ni vendedor en China continental están excluidos.
Descripción General de la Segmentación
- Por modelo de negocio
- B2C
- B2B
- Por tipo de dispositivo (B2C)
- Teléfono inteligente / Móvil
- Ordenador de escritorio y portátil
- Otros tipos de dispositivos
- Por método de pago (B2C)
- Tarjetas de crédito y débito
- Billeteras digitales
- Compra ahora, paga después (BNPL)
- Otros métodos de pago
- Por categoría de producto (B2C)
- Belleza y cuidado personal
- Electrónica de consumo
- Moda y ropa
- Alimentos y bebidas
- Mobiliario y hogar
- Juguetes, bricolaje y medios
- Otras categorías de productos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes oficiales como la Oficina Nacional de Estadísticas de China, el Ministerio de Comercio de China, la Administración de Comercio Internacional de los Estados Unidos y el Departamento de Agricultura de los Estados Unidos proporcionan ventas minoristas en línea, crecimiento por categoría, actividad rural y transfronteriza, formatos de plataformas y contexto del comercio de la categoría de alimentos que anclan la demanda y verifican los totales modelados. Las series estadísticas y las guías de mercado de las agencias proporcionan medidas complementarias de la actividad minorista, el alcance geográfico y las condiciones comerciales.
Los informes de las empresas, los materiales para inversores y la prensa de reputación pueden aclarar el crecimiento de las transacciones, la inversión en cumplimiento y los cambios en los modelos de negocio, y pueden verificar los patrones en los indicadores públicos. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían ejecutivos de mercados y servicios para comerciantes con base en China, vendedores en línea, especialistas en pagos, operadores logísticos y líderes de categoría, con roles de los encuestados que abarcan responsabilidades estratégicas, funcionales y operativas. Los analistas utilizarían sus explicaciones para poner a prueba las definiciones de fuentes secundarias y los supuestos clave, investigar las brechas en la evidencia de los segmentos y triangular los impulsores y las restricciones de las transacciones en los modelos de negocio y las categorías de productos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del valor anual de las transacciones en línea de China a precios del comprador final, luego verifica componentes seleccionados con evidencia de proveedores y canales, y con el precio de venta promedio muestreado multiplicado por el volumen de transacciones donde existen insumos confiables. Las ventas minoristas en línea nacionales y las ventas de bienes físicos anclan el conjunto de consumidores, mientras que la actividad de adquisición empresarial y el comercio transfronterizo ayudan a evaluar las transacciones empresariales y las transacciones con una parte en China continental. La participación en compras por internet, las ventas en línea rurales, las ventas por categoría y la actividad de entrega urgente indican cambios en el alcance, la frecuencia de compra y la capacidad de cumplimiento. Las participaciones de los segmentos se construyen a partir de la combinación de transacciones disponible por modelo de negocio, dispositivo, método de pago y categoría de producto, con la misma venta contada una sola vez y las clasificaciones de dispositivo o pago tratadas como atributos de las transacciones B2C.
Para los pronósticos, una regresión multivariante puede relacionar el valor de las transacciones con estos indicadores de demanda, acceso y cumplimiento, con análisis de escenarios para cambios materiales de política o logística y verificaciones de sensibilidad donde las series son incompletas. Los expertos primarios examinarían si la dirección y el momento de cada variable se ajustan a las condiciones del mercado chino y ayudarían a interpretar las brechas en las series reportadas. Las estimaciones selectivas de proveedores o canales se conservarían solo cuando sus definiciones se alineen, con los insumos faltantes acotados frente a los totales oficiales y las señales históricas comparables.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las series oficiales de comercio minorista y comercio con las divulgaciones de las empresas, los indicadores de plataformas y logística, y las verificaciones selectivas de canales, luego investigan las anomalías y las variaciones materiales respecto a períodos anteriores o indicadores relacionados antes de la aprobación. Un segundo analista revisa las definiciones, los cálculos y las conciliaciones de segmentos, y se activa un recontacto específico cuando una fuente cambia su base, un evento importante desplaza la actividad o las señales independientes siguen siendo inconsistentes. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales de mercado o política, y se verifica nuevamente en un nuevo pase previo a la entrega.
Tamaño del Mercado de Comercio Electrónico de China de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de comercio electrónico de China mide el valor anual de bienes y servicios transaccionados en línea por residentes y empresas ubicadas en China continental, incluidas las transacciones transfronterizas cuando el comprador o el vendedor se encuentra dentro de China.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Para los pronósticos, una regresión multivariante puede relacionar el valor de las transacciones con estos indicadores de demanda, acceso y cumplimiento, con análisis de escenarios para cambios materiales de política o logística y verificaciones de sensibilidad donde las series son incompletas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,84 billones de USD (2027) | |
| Consultora Regional A | 1,07 billones de USD (2025) | En su base de 2025, esta estimación está un 41,8% por debajo del valor de este informe para 2027 de 1,84 billones de USD, 2 años después. La base de medición anterior y las perspectivas de crecimiento declaradas sitúan la estimación por debajo del año del informe posterior. |
| Consultora Regional B | 1,19 billones de USD (2024) | En su base de 2024, esta estimación está un 35,3% por debajo del valor de este informe para 2027 de 1,84 billones de USD, 3 años después. La base de medición anterior y las perspectivas de crecimiento declaradas sitúan la estimación por debajo del año del informe posterior. |
Los analistas de Mordor Intelligence triangulan las series oficiales de comercio minorista y comercio con las divulgaciones de las empresas, los indicadores de plataformas y logística, y las verificaciones selectivas de canales, luego investigan las anomalías y las variaciones materiales respecto a períodos anteriores o indicadores relacionados antes de la aprobación.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de China?
El mercado se estima en 1,68 billones de USD en 2026 y se proyecta que alcance los 2,84 billones de USD para 2032, con una CAGR del 9,08% de 2027 a 2032.
¿Qué fuerzas respaldan la demanda de comercio minorista en línea en China?
El cumplimiento rápido de comestibles y las herramientas para comerciantes respaldan la actividad en línea. El Supermercado Xiaoxiang de Meituan se expandió a 68 ciudades operativas en el segundo trimestre de 2026.
¿Qué modelo de negocio lidera el comercio en línea de China?
B2C lideró con una participación del 87,01% en 2026. Se prevé que B2B crezca más rápido, con una CAGR del 11,02% de 2027 a 2032.
¿Qué empresas son los principales competidores del comercio electrónico en China?
Los principales competidores incluyen JD.com Inc., PDD Holdings Inc., Suning.com Co. Ltd., Alibaba Group Holding Ltd. y Vipshop Holdings Ltd., abarcando plataformas y minoristas especializados.
¿Qué desafíos configuran las perspectivas de las plataformas de comercio electrónico de China?
El Artículo 24 de la Ley de Protección de la Información Personal de China exige que los procesadores de información personal que utilicen marketing comercial automatizado ofrezcan una opción no personalizada o una negativa conveniente. El cumplimiento añade trabajo operativo recurrente a medida que el comercio en línea se expande.
¿Qué parte de China lideró la actividad de comercio electrónico?
El este de China fue la geografía líder en 2025, respaldado por la actividad en línea en Jiangsu, Zhejiang y Shanghái.