
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del Mercado de Comercio Electrónico de Malasia por Mordor Intelligence
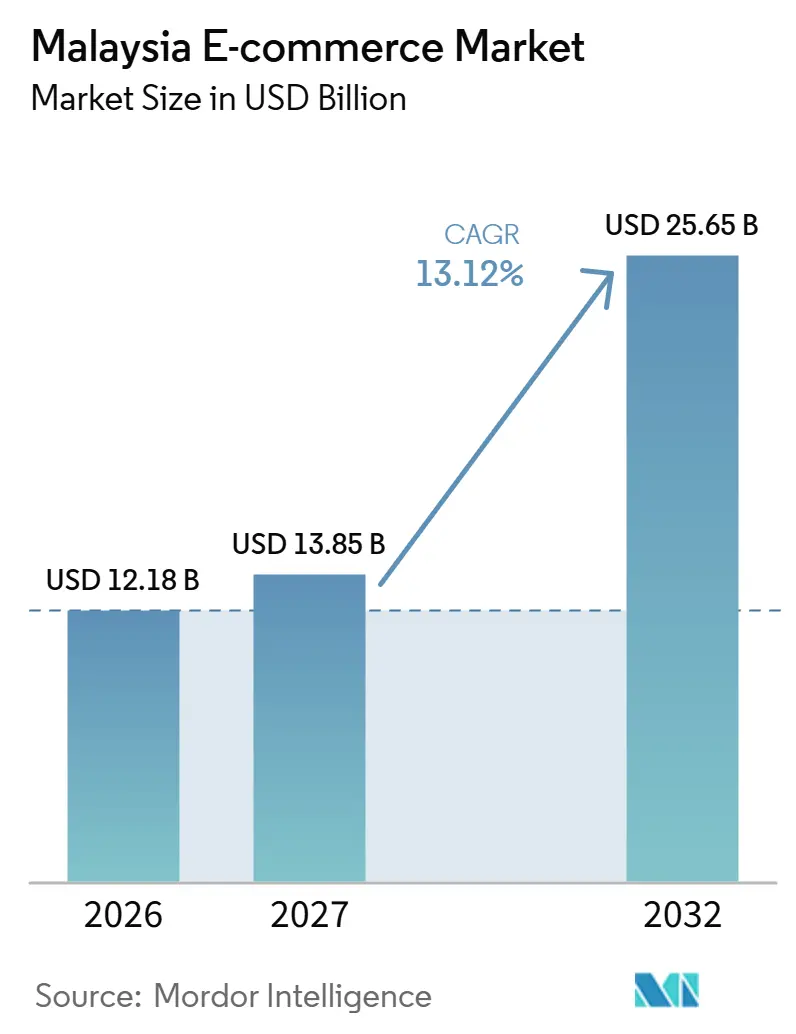
Se proyecta que el tamaño del mercado de comercio electrónico de Malasia se expanda desde 12,18 mil millones de USD en 2026 y 13,85 mil millones de USD en 2027 hasta 25,65 mil millones de USD para 2032, registrando una CAGR del 13,12% entre 2027 y 2032.
El amplio acceso digital y la aceptación de pagos en Malasia proporcionan a los escaparates móviles una base para llegar a compradores potenciales. Convertir ese alcance en compras depende de conectar el proceso de pago, la información del producto y el cumplimiento de pedidos como un servicio de venta coherente. El apoyo a los vendedores y las iniciativas de surtido transfronterizo extienden la competencia de las plataformas hacia la relación operativa del comerciante. La exposición al fraude y la desventaja de envío de Malasia Oriental hacen que la credibilidad de las transacciones y los precios con entrega incluida sean fundamentales para materializar ese potencial. Las redes de pago compartidas y las redes de mensajería permiten a los vendedores más pequeños ampliar su distribución sin necesidad de construir sus propios sistemas de recolección o clasificación.
Conclusiones Clave del Informe
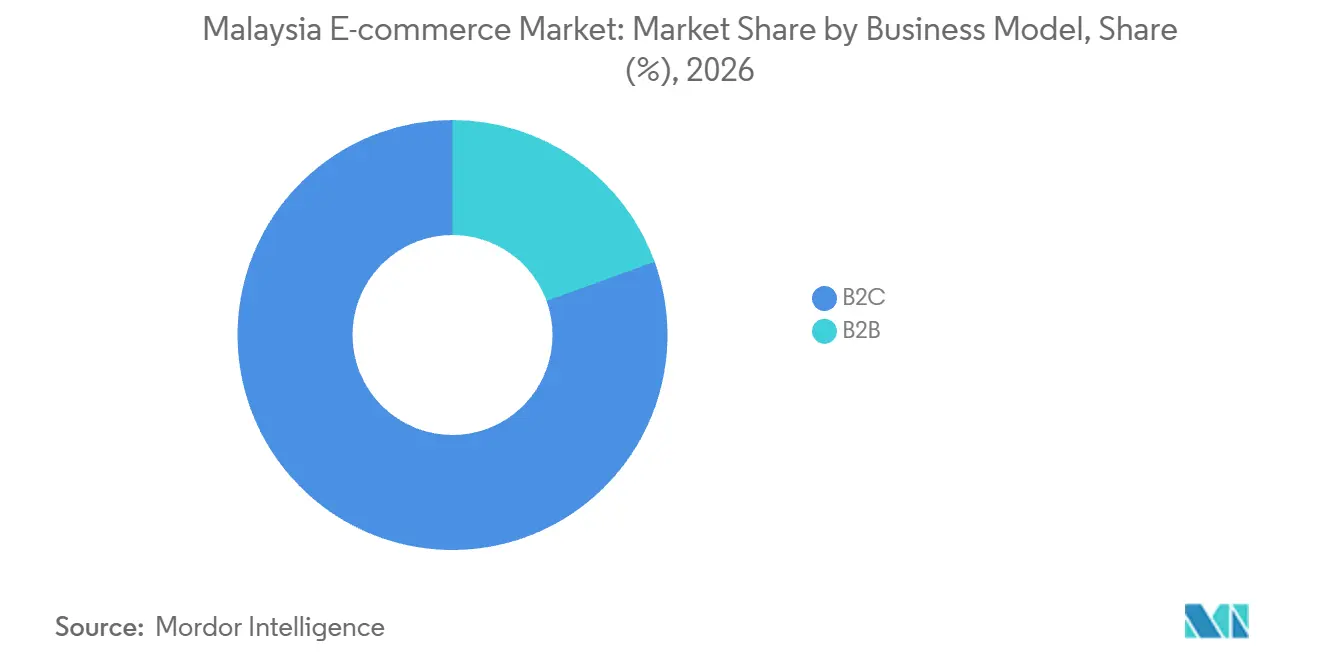
- Por modelo de negocio, B2C representó una participación del 80,53% del tamaño del mercado de comercio electrónico de Malasia en 2026, mientras que se prevé que B2B sea el segmento de mayor crecimiento con una CAGR del 15,18% entre 2027 y 2032.
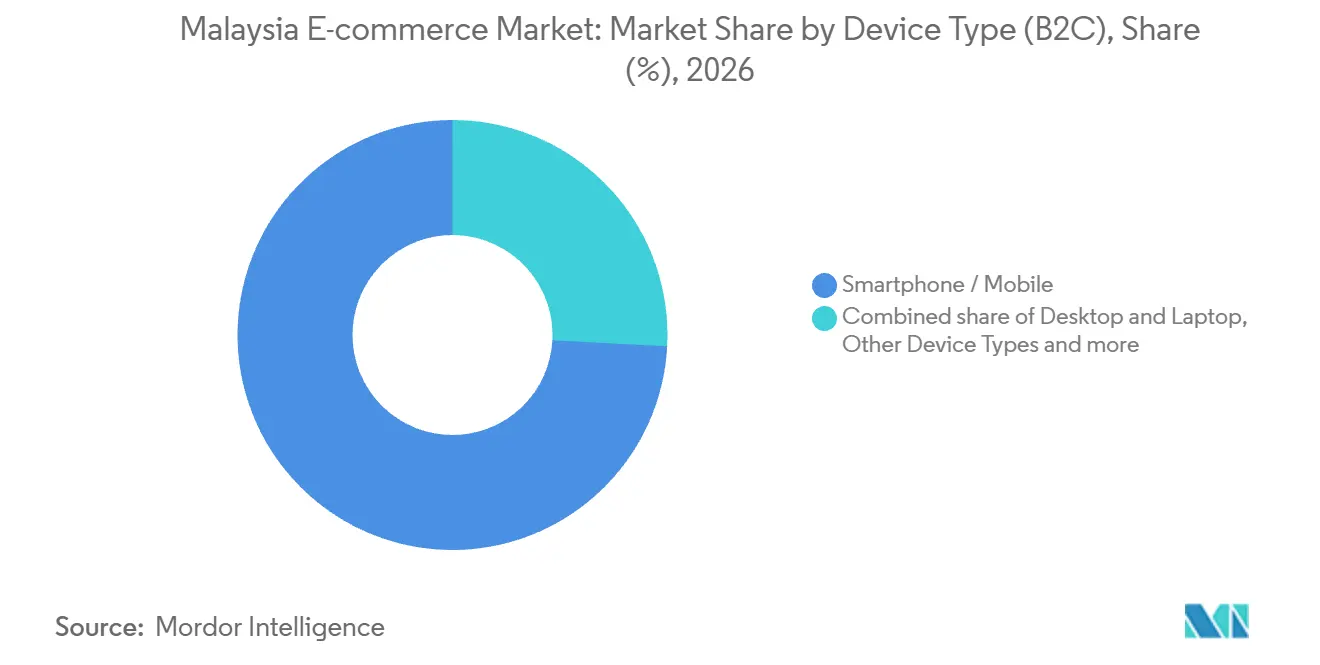
- El comercio móvil y mediante teléfonos inteligentes lideró el desglose por dispositivo con una participación del 74,16% en el mercado de comercio electrónico de Malasia en 2026 y se prevé que sea el segmento de mayor crecimiento con una CAGR del 15,38% entre 2027 y 2032.
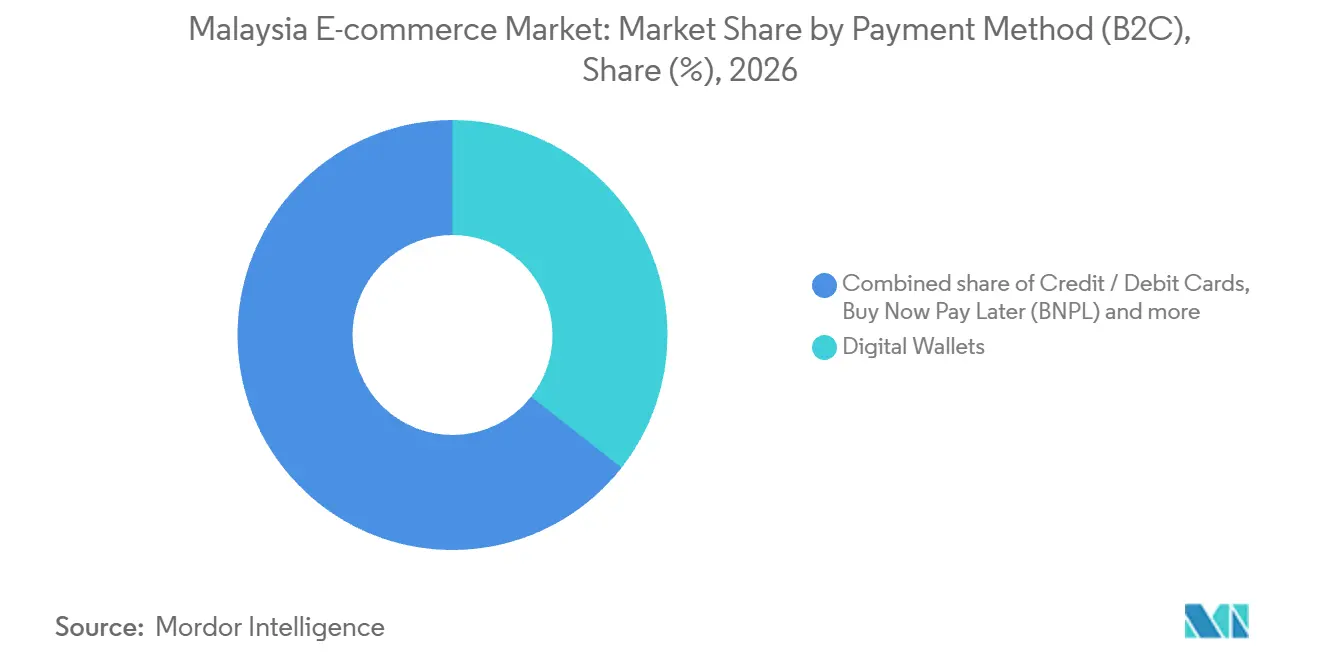
- Las billeteras digitales lideraron los métodos de pago con una participación del 35,59% en 2026, mientras que se prevé que el segmento de compra ahora y paga después sea el de mayor crecimiento con una CAGR del 16,68% entre 2027 y 2032.
- Moda y ropa mantuvo la mayor participación por categoría de producto con un 26,46% en 2026, mientras que se prevé que el segmento de alimentos y bebidas sea el de mayor crecimiento con una CAGR del 15,96% entre 2027 y 2032.
- Geográficamente, la Malasia Peninsular mantuvo una participación del 74,8% de las transacciones de comercio electrónico en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Agendas de Digitalización Gubernamentales (NESR 2.0, MyDIGITAL) | +3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Propiedad de Teléfonos Inteligentes y Cobertura 5G que Impulsan el Comercio Móvil | +4.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápida Adopción de Billeteras Electrónicas y Código QR Interoperable DuitNow | +3.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Desarrollo Intensivo de Logística de Terceros y Entrega a Demanda | +3.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de Ventas por Transmisión en Vivo y Comercio Social (TikTok Shop) | +2.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Estantes en Línea con Certificación Halal que Desbloquean la Demanda Rural y de Exportación | +0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Agendas de Digitalización Gubernamentales (NESR 2.0, MyDIGITAL)
El apoyo gubernamental puede ampliar el alcance de los vendedores en línea organizando el acceso a exportaciones digitales más allá de su base de clientes doméstica. La Corporación de Desarrollo del Comercio Exterior de Malasia (MATRADE) informó que eBizLink benefició a 1.855 empresas malayas a través de 37 actividades de promoción de exportaciones digitales en mercados internacionales entre 2023 y 2025. Malasia lanzó el Plan de Acción Malaysia Digital 2030 en junio de 2026 como continuación de su Plan Rector de Economía Digital de Malasia 2021-2025. Para las pequeñas y medianas empresas (pymes) orientadas a la exportación, la promoción digital organizada públicamente ofrece una forma de probar la demanda en el extranjero antes de financiar una operación de ventas extranjera independiente.
Propiedad de Teléfonos Inteligentes y Cobertura 5G que Impulsan el Comercio Móvil
El acceso a teléfonos inteligentes y la expansión de la cobertura 5G fortalecen la base de distribución disponible para los comerciantes que venden a través de canales móviles. En 2025, el 98,2% de los hogares malayos tenía acceso a un teléfono inteligente, en comparación con el 97,9% en 2024.[1] El 6 de octubre de 2026, U Mobile Sdn Bhd anunció que su red ULTRA5G había alcanzado una cobertura del 90% de las áreas pobladas a nivel nacional. El operador informó haber alcanzado ese hito más de 9 meses antes de su compromiso de julio de 2027. El acceso de los hogares proporciona la base de dispositivos, mientras que el despliegue de U Mobile amplía la huella en la que su servicio 5G está disponible.
Rápida Adopción de Billeteras Electrónicas y Código QR Interoperable DuitNow
El amplio uso de billeteras y la aceptación de códigos QR proporcionan a las pequeñas empresas una base establecida para la recaudación digital en toda la economía malaya. En 2025, Malasia registró 6.400 millones de transacciones de dinero electrónico, con billeteras electrónicas representando el 71% de ese volumen. Por separado, el volumen de transacciones con código QR DuitNow se duplicó de 1.500 millones en 2024 a 3.000 millones en 2025 entre personas y comerciantes que utilizan bancos e instituciones financieras no bancarias.[2] Los puntos de contacto registrados con código QR DuitNow en Malasia alcanzaron casi 3 millones a finales de 2025, con las pequeñas empresas constituyendo la mayoría y beneficiándose de menores costos de aceptación. La concentración de puntos de contacto entre las pequeñas empresas otorga a esta expansión una relevancia particular para los vendedores que buscan una recaudación digital de menor costo.
Desarrollo de Logística de Terceros Densa y Entrega a Demanda
La logística compartida es importante para los comerciantes porque la nueva capacidad de procesamiento de paquetes les permite enviar a través de redes de mensajería en lugar de construir las propias. J&T Express Malaysia puso en servicio su Centro Logístico de Setia Alam en marzo de 2025 y lo inauguró en junio de 2025.[3] La instalación tenía una capacidad máxima diseñada de 1,2 millones de paquetes en operaciones de 24 horas y conectaba con todos los estados de Malasia. En noviembre de 2025, Shopee informó un aumento interanual del 40% en los vendedores que utilizan sus socios de mensajería locales en Malasia Occidental y Oriental. Para los vendedores que aceptan pedidos más allá de su área de entrega local, las asociaciones con mensajería pueden conectar esa recepción de pedidos con una red más amplia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Ciberfraude e Incidentes de Violación de Datos que Erosionan la Confianza | -1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Alto Costo de Última Milla hacia Malasia Oriental e Islas Remotas | -1.4% | Sabah y Sarawak | Largo plazo (≥ 4 años) |
| Escalada del Costo de Adquisición de Clientes por Saturación del Mercado Urbano | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Riesgo Emergente de Localización de Datos y Cumplimiento Transfronterizo | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Ciberfraude e Incidentes de Violación de Datos que Erosionan la Confianza
La exposición al fraude añade un obstáculo de credibilidad a las transacciones en línea para los pedidos pagados por adelantado. Los casos reportados de fraude en línea clasificados como delito de comercio electrónico en Malasia aumentaron de 7.662 en 2024 a 13.979 en 2025. Para un vendedor legítimo que busca pago anticipado, ese riesgo documentado hace que establecer la identidad del destinatario sea comercialmente importante. Dado que los casos reportados casi se duplicaron en un solo año, los vendedores sin un historial establecido enfrentan un umbral más alto para demostrar legitimidad antes de que un comprador pague.
Alto Costo de Última Milla hacia Malasia Oriental e Islas Remotas
Una desventaja en el costo de envío puede debilitar la oferta en línea de un comerciante incluso cuando su precio de producto coincide con el de un competidor. En su revisión de mercado de febrero de 2026, la Comisión de Competencia de Malasia (MyCC) informó desafíos logísticos para los comerciantes de Malasia Oriental. Los vendedores de Malasia Occidental en esa comparación se beneficiaron de redes más establecidas y menores costos de envío. Para un comerciante de Malasia Oriental que cotiza un precio con entrega incluida, absorber el mayor costo de envío deja un margen más reducido en cada pedido. Trasladar el costo adicional al comprador, en cambio, hace que la oferta completa sea más difícil de competir frente a la cotización de un vendedor con menores costos. Esto crea una restricción para expandir las ventas desde Malasia Oriental porque el margen del vendedor o la comparación del precio con entrega incluida deben soportar el diferencial logístico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
El Descubrimiento del Consumidor y la Adquisición Empresarial Crean Rutas DiferentesB2C representó una participación del 80,53% del tamaño del mercado de comercio electrónico de Malasia en 2026, convirtiéndolo en el segmento más grande. En julio de 2025, TikTok Shop reportó más de 100 millones de búsquedas diarias de productos generales por parte de compradores en línea locales en Malasia. La actividad de búsqueda de productos brinda a los minoristas oportunidades para presentar artículos individuales dentro de un canal de descubrimiento compartido. Para un minorista especializado, la apertura consiste en competir por el interés a nivel de artículo sin necesidad de replicar primero la amplitud de un mercado general ni construir un destino de compras de marca independiente.
Se prevé que B2B sea el segmento de mayor crecimiento, registrando una CAGR del 15,18% entre 2027 y 2032. En su cumbre de socios de 2025 en Miri, Shell lanzó 2 canales dedicados en el mercado Borong para la adquisición regional en Sabah y Sarawak. Borong proporcionó el mercado B2B, mientras que Shell actuó como el comprador empresarial que utilizaba los canales. Para los operadores de plataformas, dicha relación organiza la participación comercial en torno a la actividad de adquisición de una empresa y sus necesidades operativas regionales. Un comprador empresarial que adquiere en Sabah y Sarawak proporciona a una plataforma B2B una contraparte definida desde la cual desarrollar negocios regionales.



Por Tipo de Dispositivo (B2C):
El Acceso Móvil Soporta Escaparates CompletosEl comercio móvil y mediante teléfonos inteligentes fue el segmento más grande con una participación del 74,16% en 2026 y se prevé que sea el segmento de mayor crecimiento con una CAGR del 15,38% entre 2027 y 2032. En 2025, el 99,4% de los usuarios de internet malayos de 15 años o más utilizaron un teléfono móvil para acceder a internet en los 3 meses anteriores a su entrevista. El uso del teléfono dentro de esta población usuaria de internet proporciona a los comerciantes una audiencia establecida para la venta móvil. El uso del teléfono a este nivel convierte al móvil en un canal de referencia para el escaparate de un minorista, no en un complemento especializado.
En mayo de 2026, Ipsos encontró que el 62% de los compradores en línea malayos que habían realizado una compra en una plataforma de comercio electrónico en los 6 meses anteriores reportaron haber comprado en TikTok Shop, frente al 43% en 2024. La plataforma integra el descubrimiento, la evaluación y la compra de productos en un solo lugar. Para los comerciantes que atienden a compradores que priorizan el teléfono, este formato ofrece una forma de conectar la presentación del producto directamente con la oportunidad de realizar un pedido. La elección comercial es cuánta actividad de venta realizar dentro de ese destino, en lugar de tratar el contenido únicamente como una ruta hacia un escaparate independiente.

Por Método de Pago (B2C):
El Pago con Billetera y el Pago Diferido Amplían las OpcionesLas billeteras digitales representaron una participación del 35,59% en el mercado de comercio electrónico de Malasia en 2026, convirtiéndolas en el segmento más grande. En junio de 2026, TNG Digital, el operador de TNG eWallet, reportó 13,5 millones de usuarios activos mensuales en Malasia. En abril de 2025, Google anunció una integración de pago en Malasia que permite a los usuarios de Android pagar a comerciantes en línea participantes seleccionados con ShopeePay o TNG eWallet sin cambiar de aplicación. Para los comerciantes elegibles para la integración, la aceptación de billeteras puede aprovechar una base de usuarios existente mientras mantiene el proceso de pago dentro del flujo de compra. El beneficio comercial inmediato es la continuidad entre la selección de productos y la autorización del pago, otorgando a la aceptación de billeteras un papel en la propia experiencia de compra.
Se prevé que el segmento de compra ahora y paga después (BNPL) sea el de mayor crecimiento, con una CAGR del 16,68% entre 2027 y 2032. Los usuarios de BNPL no bancario en Malasia realizaron 140,3 millones de transacciones en el segundo semestre de 2025, en comparación con 102,6 millones en el primer semestre. Las cuentas activas en proveedores de BNPL no bancario aumentaron de 6,5 millones en junio de 2025 a 7,5 millones a finales de diciembre de 2025. Una cuenta activa tenía al menos una transacción en los 12 meses anteriores, y un consumidor podía tener cuentas con múltiples proveedores. La actividad de transacciones superó el crecimiento en cuentas activas, lo que apunta a un uso más intensivo de esta vía de financiamiento y una apertura para los comerciantes que buscan actividad de pago recurrente junto con la adopción de cuentas.
Por Categoría de Producto (B2C):
Las Asociaciones de Moda y la Integración de Comestibles Amplían el AlcanceModa y ropa fue el segmento más grande, representando una participación del 26,46% del mercado en 2026. En mayo de 2026, Ipsos encontró que el 67% de los compradores de comercio electrónico malayos reportaron una compra de moda en los 6 meses anteriores, convirtiendo a la moda en la categoría de compra en línea líder. El 28 de marzo de 2026, PGMall incorporó a Zalora Official Store en Malasia, añadiendo colecciones de moda seleccionadas como Zalia y Lubna a su mercado. PGMall reportó atender a más de 3 millones de compradores a nivel nacional en su plataforma, dando a la nueva tienda acceso a una base de compradores más amplia. Dicha asociación extiende la distribución de un minorista de moda a través de colecciones seleccionadas sin requerir que construya otro mercado.
Se prevé que el segmento de alimentos y bebidas sea el de mayor crecimiento, registrando una CAGR del 15,96% entre 2027 y 2032. En febrero de 2026, Grab reportó que la penetración de comestibles en línea de Jaya Grocer aumentó de menos del 1% a más del 10% tras la integración de la cadena de supermercados en el ecosistema de Grab. Esa integración incluyó la lealtad GrabRewards y la igualación de precios en línea y en tienda. Utilizar el mismo marco de precios en todos los canales ofrece a un supermercado una forma de desarrollar el servicio en línea sin requerir que los clientes evalúen una propuesta de precios separada. Los minoristas de comestibles pueden extender una relación establecida con el cliente hacia los pedidos en línea a través de la lealtad y la continuidad de precios, dejando espacio para diferenciar el canal digital a través del servicio.
Análisis Geográfico
Mercado de Comercio Electrónico de la Malasia Peninsular
La Malasia Peninsular representó una participación del 74,8% de las transacciones en el mercado de comercio electrónico de Malasia en 2026, convirtiéndola en la geografía más grande. En 2025, Pos Fulfill operó 8 sitios de cumplimiento de pedidos en toda la península, cubriendo 170.000 pies cuadrados con una tasa de ocupación promedio del 65% durante todo el año. SPX Express inauguró su centro de clasificación de Bukit Raja Selatan en Shah Alam el 22 de octubre de 2025. Los proveedores de cumplimiento de pedidos pueden desarrollar servicios entre empresas y orientados al consumidor mediante un mayor aprovechamiento del espacio operativo e infraestructura de clasificación adicional, haciendo de la utilización y el desarrollo de la red rutas distintas para apoyar a los comerciantes en línea.
El desarrollo de la venta digital en Malasia Oriental también depende de la mercancía y el canal utilizado para conectar a los productores locales con los compradores. Para el 3 de septiembre de 2026, el mercado e-KAN de Ko-Nelayan había recibido 11.916 pedidos y vendido 594.188 unidades de mariscos y productos alimenticios locales de emprendedores de comunidades pesqueras de Sabah. Sarawak Digital Mall generó más de 250.000 pedidos en TikTok Shop en 10.000 horas de transmisión en vivo en 2025. Estos modelos operativos imponen diferentes exigencias al apoyo a los comerciantes, desde la presentación de surtidos de alimentos especializados hasta el mantenimiento de un calendario de ventas por transmisión en vivo. Operar un canal de venta compartido proporciona a estos productores locales una ruta hacia los compradores más allá de mantener sus propios destinos en línea individuales.
En septiembre de 2025, Pos Fulfill indicó que sus centros de Kota Kinabalu y Kuching podían cumplir pedidos de pymes locales directamente desde Malasia Oriental, con los paquetes de Tawau utilizando un transporte de última milla diario desde Kota Kinabalu. El 10 de julio de 2026, Metrohub 4 abrió en Bandar Bukit Raja en el Valle de Klang como un almacén de múltiples inquilinos que abarca aproximadamente 1,38 millones de pies cuadrados. Metrohub 1 y 2 de Bandar Bukit Raja atendían a inquilinos de comercio electrónico, logística de terceros y cadena de suministro. Pos Fulfill contrastó su capacidad local con los pedidos anteriores de Tawau enrutados desde el Valle de Klang y señaló que el cambio redujo significativamente el tiempo y el costo de entrega. Para las pymes de Malasia Oriental en esa cuenta, el valor comercial provino de un origen de cumplimiento diferente, distinto del espacio de almacén adicional ofrecido a los inquilinos del Valle de Klang.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador de mercado que mantiene locales comerciales, con la dirección de política evaluada a corto plazo. Las normas nacionales imponen obligaciones a los proveedores en línea y a los operadores de plataformas, mientras que las ordenanzas locales de Sabah requieren licencias para los usos de locales programados dentro de las áreas de autoridades locales. Para un operador que abre locales en Sabah, las obligaciones nacionales de plataforma y la licencia local para usos de locales programados se aplican de forma simultánea.
Tabla Regulatoria
| Factor de decisión | Malasia | Sabah |
|---|---|---|
| Autoridad principal | Ministerio de Comercio Doméstico y Costo de Vida (KPDN) | Autoridades locales, incluido el Ayuntamiento de la Ciudad de Kota Kinabalu dentro de la ciudad |
| Instrumentos clave o dirección | Reglamento de Protección al Consumidor (Transacciones Comerciales Electrónicas) 2024; proceso de política de ley de reemplazo | Ordenanzas de Licencias Uniformes 2022 para usos de locales programados |
| Efecto comercial | Los vendedores divulgan las ofertas y permiten correcciones de pedidos antes de la finalización; los operadores proporcionan canales de reclamación y conservan registros de proveedores durante 3 años | Los usos de locales programados requieren licencias locales; las autoridades pueden imponer condiciones de licencia dentro de sus jurisdicciones |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Malasia y la dirección Sin cambios reflejan las obligaciones operativas del mercado de 2024, incluida la gestión de reclamaciones y la retención de registros de proveedores durante 3 años. El 19 de septiembre de 2026, el KPDN indicó que había aprobado una decisión de política para reemplazar la Ley de Comercio Electrónico de 2006, con coordinación, participación de las partes interesadas y evaluación del impacto regulatorio pendientes. El 18 de octubre de 2026, la Viceministra Fuziah Salleh señaló que el borrador inicial completado del Proyecto de Ley de Comercio Electrónico estaba siendo refinado para su presentación en la primera reunión del Parlamento de 2027, haciendo de la presentación el próximo punto de control en lugar de obligaciones promulgadas. La calificación Media de Sabah refleja la licencia local para usos de locales programados y posibles condiciones de licencia, mientras que el Departamento de Licencias de Kota Kinabalu recibe solicitudes y ofrece renovaciones en línea.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el acceso al mercado, el procesamiento de pagos y el cumplimiento de pedidos generan ingresos a partir de un pedido en línea. La revisión de 2025 de MyCC describió calendarios de comisiones específicos por categoría para Shopee, Lazada y TikTok Shop, distinguiendo los servicios de mercado y de centro comercial. El cobro por transacción de la pasarela de pago de Billplz añade un costo de recaudación separado para las empresas malayas. Estos cargos distintos significan que el canal comercial de un vendedor es también una elección sobre qué actividades paga a otros para que realicen.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Acceso al mercado y colocación de pedidos | Operadores de mercado como Shopee, Lazada y TikTok Shop | Comisiones basadas en categorías en los calendarios de 2025 | Los cargos de la plataforma reducen los ingresos del comerciante | Asignar el surtido utilizando los ingresos netos a nivel de canal |
| Procesamiento de pagos | Proveedores de pasarelas de pago como Stripe, eGHL y Billplz | Tarifas de procesamiento de transacciones | Los cargos por transacción pesan sobre las cestas de bajo valor | Combinar compras compatibles dentro de un solo proceso de pago |
| Cumplimiento y entrega | Proveedores de logística como Pos Malaysia, GDEX y DHL | Tarifas de envío a tarifas acordadas en el ejemplo de transacción de MyCC | La combinación de paquetes asignada puede socavar el logro del objetivo de entrega | Acordar compromisos de servicio por ruta y combinación de paquetes |
| Fuente: Mordor Intelligence | ||||
MyCC informó que los mercados establecen objetivos de rendimiento de entrega y asignan paquetes, por lo que los socios pueden no alcanzar los objetivos dependiendo de la combinación de paquetes asignada. DHL Supply Chain Malaysia reportó un nuevo almacén en el sur de Malasia y la apertura del Centro Logístico de Penang 5 en junio de 2025. El almacenamiento adicional puede ampliar la capacidad de manejo sin cambiar quién controla la carga de trabajo de entrega. Los términos de servicio específicos por ruta alinearían la responsabilidad más estrechamente con el trabajo asignado a los transportistas, haciendo que la coordinación operativa sea tan importante como la expansión de instalaciones.
Panorama Competitivo
Concentración del Mercado
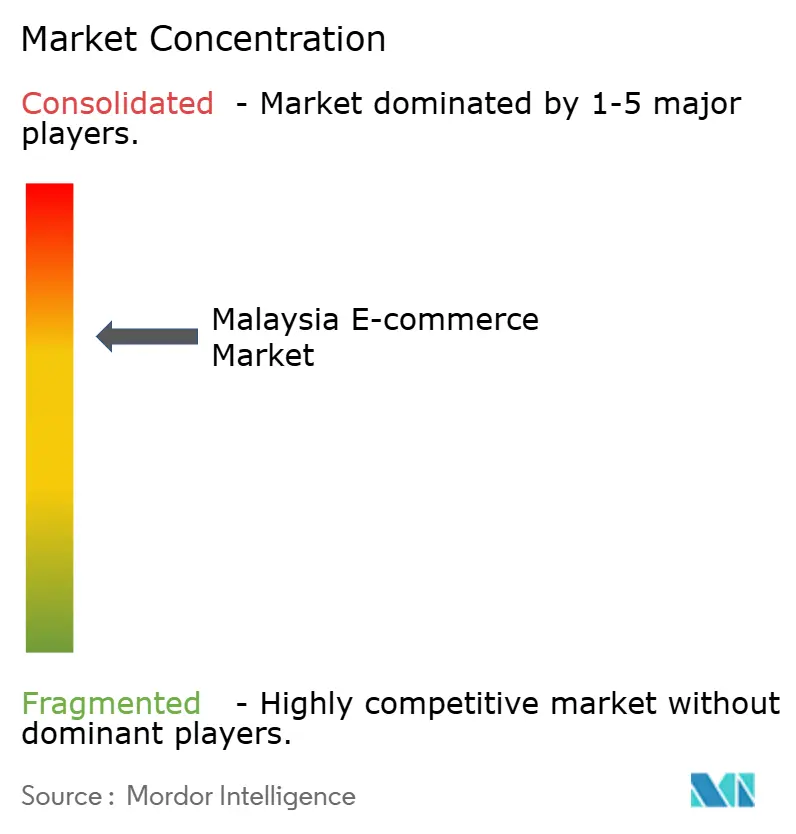
La revisión de febrero de 2026 de MyCC describió un sector de mercado minorista malayo concentrado liderado por Shopee (Sea Ltd.), cuyo servicio Fulfilled by Shopee ofrece almacenamiento, envío y devoluciones a través de su propia infraestructura. Lazada Group (Alibaba) opera un mercado que atiende a los consumidores malayos y los conecta con vendedores de terceros. Lelong.my conecta a compradores y vendedores malayos, mientras que Zalora (Global Fashion Group) actúa tanto como plataforma en línea como minorista de productos de moda, belleza y estilo de vida. En las estimaciones de MyCC, TikTok Shop se clasificó por delante de Lazada por el valor bruto de mercancía del mercado minorista y estaba ganando participación a través de ventas lideradas por video de formato corto e influenciadores. Los comerciantes que eligen entre estos canales sopesan el alcance liderado por contenido de TikTok Shop frente al cumplimiento integrado que Shopee gestiona en su propia infraestructura.
Shopee lanzó Shopee Lindung Niaga en Malasia el 29 de abril de 2026, diseñado para apoyar a las micro, pequeñas y medianas empresas a través de medidas de envío, capital de trabajo y cumplimiento de pedidos. Lazada anunció una asociación con Gmarket el 29 de septiembre de 2025 para ofrecer 20 millones de productos de vendedores surcoreanos en Malasia y otros 4 mercados del Sudeste Asiático. Estas acciones abordan diferentes aspectos de la participación en la plataforma, con apoyo operativo al vendedor en un caso y acceso a mercancía transfronteriza adicional en el otro. Un mercado más pequeño que ofrece solo acceso debe competir con un titular que apoya las operaciones del vendedor y otro que amplía la elección de mercancía transfronteriza.
Las nuevas plataformas necesitan establecer relaciones con compradores y vendedores junto con los recursos necesarios para gestionar las transacciones. La revisión de 2026 de MyCC identificó los altos requisitos de capital, las operaciones complejas, las bases de usuarios consolidadas y la visibilidad limitada como desafíos para los nuevos participantes en el mercado minorista. En febrero de 2026, MyCC propuso 18 recomendaciones en toda la economía digital más amplia, incluidos marcos regulatorios más sólidos, transparencia y acceso a datos para proteger a los consumidores y a las micro, pequeñas y medianas empresas. Las 18 recomendaciones siguen siendo propuestas, por lo que no se han convertido en nuevas reglas operativas para los participantes. Las decisiones de entrada deben, por tanto, tener en cuenta las barreras de capital, operativas y de base de usuarios identificadas en la revisión, sin ningún alivio promulgado de estas medidas propuestas.
Líderes de la Industria de Comercio Electrónico de Malasia
-
Shopee (Sea Ltd.)
-
Lazada Group (Alibaba)
-
Lelong.my
-
Zalora (Global Fashion Group)
-
GoShop (Astro GS Shop Sdn Bhd)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de Malasia Empresas cubiertas en este informe
- Shopee (Sea Ltd.)
- Lazada Group (Alibaba)
- TikTok Shop (ByteDance)
- Zalora (Global Fashion Group)
- Lelong.my
- PG Mall Sdn Bhd
- Presto Mall Sdn Bhd
- Mudah.my (Carousell Group)
- GoShop (Astro GS Shop Sdn Bhd)
- Senheng New Retail Bhd
- Hermo Creative (M) Sdn Bhd
- Sephora Digital SEA Pte Ltd.
- GrabMart (Grab Holdings)
- Carousell
- FashionValet Sdn Bhd
- Ezbuy Holdings Ltd.
- IKEA Online (Malaysia)
- Apple.com (Malaysia)
- PrestoMall
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la incorporación doméstica, la distribución digital en el extranjero y las operaciones de venta adaptables para los comerciantes malayos. El presupuesto de Malasia para 2027, anunciado el 9 de octubre de 2026, planificó el apoyo JOM MALAYSIA para llevar productos rurales y servicios de alto valor a plataformas digitales y mercados en el extranjero. El gobierno también planea presentar un Proyecto de Ley de Comercio Electrónico en la primera reunión del Parlamento de 2027 para fortalecer la regulación de las transacciones en línea. Estas iniciativas crean diferentes oportunidades para los proveedores que pueden conectar la participación de los comerciantes con una ejecución de pedidos viable mientras mantienen la flexibilidad a medida que se desarrolla la legislación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Escaparates digitales de productos rurales | Apoyo planificado para la digitalización de productos rurales | Productores rurales que buscan compradores en línea domésticos | Combinar la incorporación de comerciantes con información de producto consistente | Coordinar la incorporación y la ejecución de pedidos | Minoristas rurales y operadores de escaparates |
| Distribución digital en el extranjero de productos rurales | El alcance en el extranjero forma parte del apoyo planificado | Comerciantes rurales que buscan compradores en el extranjero | Construir un surtido de exportación enfocado y un proceso de pedidos transfronterizo | Coordinar pedidos y entrega a través de fronteras | Comerciantes rurales listos para exportar y plataformas transfronterizas |
| Operaciones de venta en línea adaptables | Proyecto de ley de transacciones en línea planificado para la primera reunión del Parlamento de 2027 | Operadores de mercado y vendedores en línea | Utilizar registros de vendedores modulares y flujos de trabajo de transacciones | Secuenciación legislativa antes de la implementación | Proveedores de software de comercio y operadores de mercado |
| Fuente: Mordor Intelligence | |||||
Para el impulso planificado de productos rurales, la apertura central es un modelo operativo repetible que abarca la incorporación y la ejecución de pedidos. Un escaparate doméstico ofrece una ruta inicial hacia los compradores, mientras que la distribución en el extranjero requiere un plan de ejecución separado. Los proveedores capaces de conectar esas etapas podrían obtener una relación más amplia con el comerciante que los proveedores que solo ofrecen creación de cuentas. Los flujos de trabajo de transacciones adaptables también podrían ayudar a ese servicio a acomodar cambios de política si son promulgados.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de Malasia
- Oct 2026: La Viceministra de Comercio Doméstico y Costo de Vida, Fuziah Salleh, indicó que Malasia planeaba presentar su borrador del Proyecto de Ley de Comercio Electrónico en la primera reunión del Parlamento de 2027, con el borrador siendo refinado.
- Ago 2026: Carousell Malaysia anunció una asociación de entrega con SPX Express Malaysia, ampliando el acceso a más de 1.000 puntos de servicio de SPX en toda Malasia Occidental. SPX ofrecería envío sin etiqueta a través de Carousell Official Delivery.
- Abr 2026: Shopee lanzó Shopee Lindung Niaga para apoyar a las micro, pequeñas y medianas empresas malayas a través de medidas de envío, capital de trabajo y cumplimiento de pedidos.
Mercado de Comercio Electrónico de Malasia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de comercio electrónico de Malasia mide el gasto anual en bienes y servicios basados en tarifas adquiridos en línea de vendedores registrados en Malasia. Abarca pedidos de consumidores y empresas realizados a través de sitios web habilitados para internet o aplicaciones móviles, clasificados por modelo de negocio, con los pedidos de consumidores también clasificados por dispositivo utilizado, método de pago y categoría de producto.
Exclusiones del alcance: La actividad de reventa pura entre pares, las reservas de viajes en línea y las suscripciones de transmisión están excluidas.
Descripción General de la Segmentación
- Por Modelo de Negocio
- B2C
- B2B
- Por Tipo de Dispositivo (B2C)
- Teléfono Inteligente / Móvil
- Computadora de Escritorio y Portátil
- Otros Tipos de Dispositivos
- Por Método de Pago (B2C)
- Tarjetas de Crédito / Débito
- Billeteras Digitales
- Compra Ahora Paga Después (BNPL)
- Otros Métodos de Pago
- Por Categoría de Producto (B2C)
- Belleza y Cuidado Personal
- Electrónica de Consumo
- Moda y Ropa
- Alimentos y Bebidas
- Muebles y Hogar
- Juguetes, Bricolaje y Medios
- Otras Categorías de Productos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes como las publicaciones de TIC y comercio electrónico del Departamento de Estadísticas de Malasia sobre ingresos de establecimientos y adopción digital, el informe anual del Banco Negara Malaysia sobre infraestructura de pagos e indicadores de transacciones, la Hoja de Ruta Estratégica Nacional de Comercio Electrónico de MDEC para objetivos de política y avances reportados, la revisión de economía digital de la Comisión de Competencia de Malasia para la estructura del mercado, y el comunicado de instalaciones de J&T Express Malaysia para la capacidad logística. Estas fuentes ayudan a establecer el contexto del mercado e identificar indicadores que pueden verificarse frente al límite de transacción definido.
Los archivos de empresas, informes anuales, materiales para inversores y reportajes empresariales malayos de buena reputación pueden complementar las estadísticas públicas al aclarar la actividad de los canales, los cambios de servicio y los eventos materiales. Las fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos de mercados y minoristas malayos, especialistas en pagos y cumplimiento de pedidos, y compradores empresariales, con líderes funcionales y gerentes capaces de explicar los detalles de los canales y las transacciones. Se pediría a los encuestados que verificaran las interpretaciones de fuentes secundarias sobre el valor de los pedidos, la ubicación del vendedor y la actividad del segmento, y que aclararan la población y la transacción contabilizada cuando las definiciones o las cifras del mercado entren en conflicto. Las brechas no resueltas se documentarían y triangularían con fuentes adicionales centradas en Malasia antes de incorporar una estimación al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 20% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una medida descendente del valor anual de pedidos en línea de vendedores registrados en Malasia, luego verifica totales seleccionados frente a evidencia de proveedores y canales, incluido el valor promedio de pedido muestreado multiplicado por el volumen de pedidos donde los datos están disponibles. Los impulsores del mercado incluyen el acceso a internet de los hogares y el uso de teléfonos inteligentes para la base de compradores alcanzable, la actividad de transacciones de pago electrónico para la adopción del proceso de pago, los volúmenes de paquetes y la capacidad de cumplimiento para el procesamiento de pedidos, y el gasto de los hogares y la actividad minorista para el contexto de la demanda. Las participaciones de segmento se construyen a partir de la combinación observada de actividad entre empresas y consumidores, y evidencia de pedidos de consumidores por dispositivo, método de pago y categoría de producto. Cada pedido se contabiliza una vez a su valor pagado por el comprador. Una previsión de series temporales puede extender el historial del mercado, con ajustes de escenario para cambios en los pagos digitales, el acceso logístico y la actividad de compras en línea, mientras que los expertos primarios verifican si la dirección proyectada de cada variable se ajusta a las condiciones operativas malayas. Cuando los totales de canales muestreados o los insumos de valor de pedidos son incompletos, el modelo utiliza los indicadores de mercado mejor respaldados, registra la brecha de cobertura y prueba el resultado frente a totales independientes en lugar de tratar los datos parciales de proveedores como un recuento de mercado completo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon estadísticas oficiales, divulgaciones de empresas, indicadores de mercado y verificaciones de canales seleccionados, luego investigaron valores atípicos, rupturas interanuales y variaciones materiales entre fuentes. Cuando una discrepancia podría cambiar un supuesto de segmento o previsión, la revisión de múltiples pasos verifica definiciones y unidades, reconcilia anomalías frente a indicadores independientes y regresa a los encuestados relevantes. La evidencia se actualiza anualmente, se revisa entre ciclos cuando la regulación, los pagos o las condiciones de cumplimiento cambian materialmente, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Comercio Electrónico de Malasia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas divergen porque utilizan diferentes límites de transacción, medidas de mercado y años de referencia. Este informe contabiliza los pedidos en línea pagados por el comprador de vendedores registrados en Malasia, mientras que el Editor Global de Investigación de Mercado A define el comercio electrónico como ingresos de bienes físicos B2C y el Editor Regional de Investigación de Mercado B publica un valor B2C que abarca viajes, servicios de alimentación, medios de comunicación y otras categorías digitales.
Factores Clave de la Brecha: La definición del Editor Global de Investigación de Mercado A cubre bienes físicos B2C y excluye los pedidos B2B y los servicios distribuidos digitalmente. Su omisión de pedidos empresariales y compras de servicios basados en tarifas que no son de viaje que este informe contabiliza, junto con su año de medición anterior, puede contribuir a una estimación más baja. La lista de segmentos publicada por el Editor Regional de Investigación de Mercado B incluye viajes y hotelería, taxi y transporte por aplicación, servicios de alimentación en línea, servicios de transmisión y transacciones entre consumidores. Las compras de viajes y transmisión y la reventa entre pares quedan fuera del límite de este informe y pueden contribuir a su total mayor, aunque la estimación también enumera servicios de alimentación en línea y taxi y transporte por aplicación, que este informe no excluye. El dimensionamiento de Mordor Intelligence contabiliza los pedidos de vendedores registrados en Malasia que califican y utiliza indicadores de pago y cumplimiento malayos para verificar la actividad dentro de ese límite.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,85 mil millones de USD (2027) | |
| Editor Global de Investigación de Mercado A | 8,95 mil millones de USD (2025) | En su base de 2025, esta estimación está un 35,4% por debajo del valor de este informe para 2027 de 13,85 mil millones de USD, 2 años después. Su definición declarada cubre bienes físicos B2C y excluye B2B, reservas de viajes, medios digitales y otros servicios distribuidos digitalmente. |
| Editor Regional de Investigación de Mercado B | 25,31 mil millones de USD (2026) | En su base de 2026, esta estimación está un 82,7% por encima del valor de este informe para 2027 de 13,85 mil millones de USD, 1 año después. Su cobertura reportada incluye viajes, servicios de alimentación en línea, transmisión y transacciones entre consumidores más allá del límite de este informe. |
Las estimaciones describen diferentes conjuntos de actividad en línea: la cifra externa más baja omite pedidos empresariales que califican y compras de servicios basados en tarifas que no son de viaje que califican, mientras que la más alta incluye viajes, transmisión y reventa entre pares que esta definición de mercado excluye.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de Malasia?
Se proyecta que el mercado crezca de 13,85 mil millones de USD en 2027 a 25,65 mil millones de USD para 2032, con una CAGR del 13,12% entre 2027 y 2032.
¿Qué impulsa el comercio en línea en Malasia?
El amplio acceso a teléfonos inteligentes, los pagos digitales y la logística compartida apoyan el alcance de los comerciantes. En 2025, el 98,2% de los hogares malayos tenía acceso a teléfonos inteligentes.
¿Qué modelo de negocio lidera el comercio electrónico malayo?
B2C fue el segmento más grande con una participación del 80,53% en 2026. Se prevé que B2B sea el segmento de mayor crecimiento con una CAGR del 15,18% entre 2027 y 2032.
¿Qué empresas compiten en el comercio en línea malayo?
Los participantes incluyen Shopee (Sea Ltd.), Lazada Group (Alibaba), Lelong.my y Zalora (Global Fashion Group). La revisión de febrero de 2026 de MyCC identificó a TikTok Shop como un mercado minorista líder con un modelo de ventas liderado por contenido.
¿Qué podría limitar el crecimiento de los vendedores en línea en Malasia?
El riesgo de fraude y la desventaja en el costo de envío para los comerciantes de Malasia Oriental pueden limitar el crecimiento en línea. Malasia registró 13.979 casos reportados de fraude en línea clasificados como delito de comercio electrónico en 2025.
¿Qué región lidera las transacciones de comercio electrónico en Malasia?
La Malasia Peninsular mantuvo la mayor participación, representando el 74,8% de las transacciones en 2026. El e-KAN de Sabah y el Sarawak Digital Mall ilustraron canales de venta en línea locales distintos.