
Tamaño y participación del mercado de comercio electrónico de Letonia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 789.65 Millones de dólares |
| Tamaño del Mercado (2026) | 814.60 Millones de dólares |
| Tamaño del Mercado (2031) | 951.86 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.16 % |
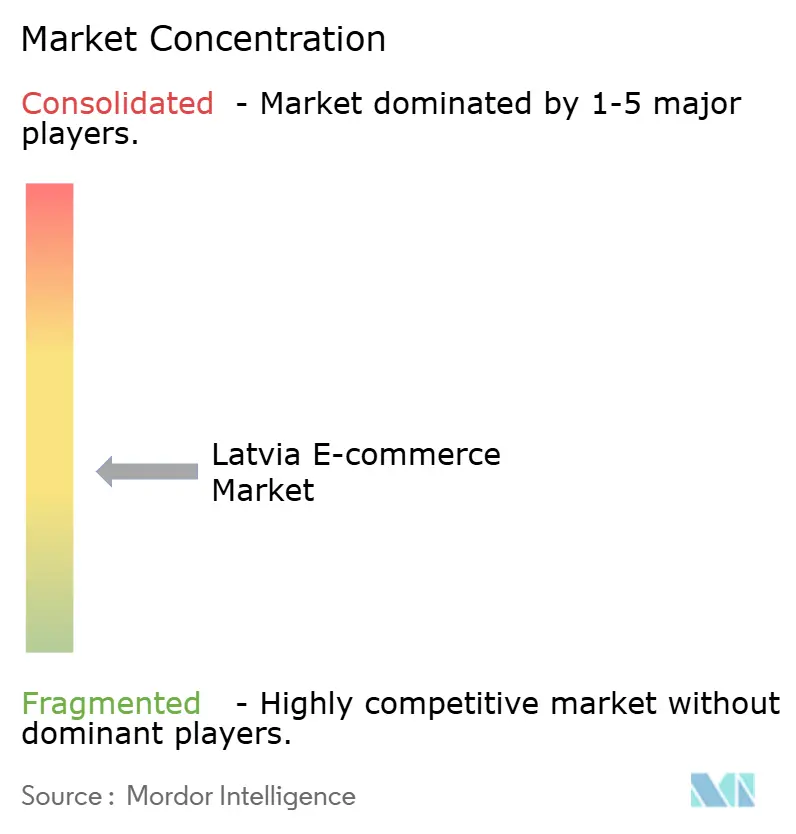
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de comercio electrónico de Letonia por Mordor Intelligence
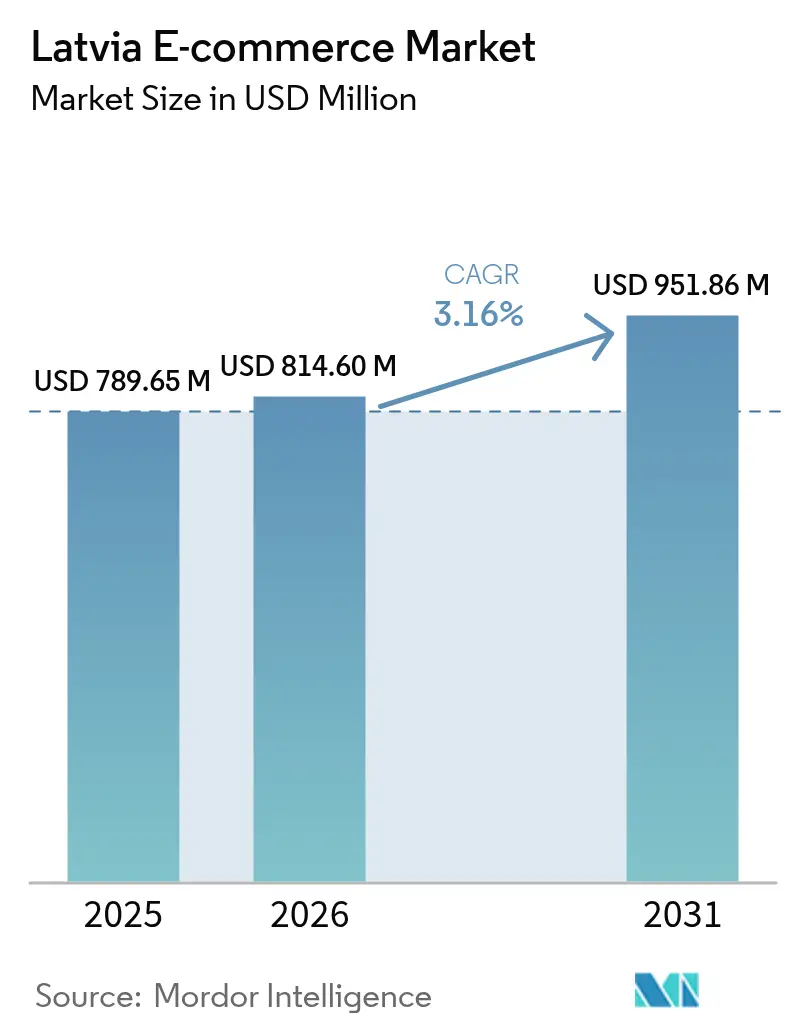
El tamaño del mercado de comercio electrónico de Letonia se valoró en 789,65 millones de USD en 2025 y se estima que crecerá desde 814,6 millones de USD en 2026 hasta alcanzar los 951,86 millones de USD en 2031, a una CAGR del 3,16% durante el período de previsión (2026-2031). La conectividad de banda ancha estable, el despliegue del 5G y una población en la que el 62% ya compra en línea mantienen la demanda resiliente incluso cuando la inflación general se modera. Los dispositivos móviles dominan los procesos de pago, mientras que las normas obligatorias de facturación electrónica están acelerando la contratación digital entre las empresas. La innovación en pagos —especialmente las transferencias instantáneas y el pago aplazado (BNPL)— favorece la conversión de la cesta de compra, y una densa red de taquillas para paquetes sostiene las expectativas de entrega al día siguiente en las zonas urbanas de Riga, Liepāja y Daugavpils. Sin embargo, el envejecimiento demográfico y las deficiencias en la última milla en zonas rurales moderan la tasa de crecimiento general del mercado de comercio electrónico de Letonia.
Conclusiones clave del informe
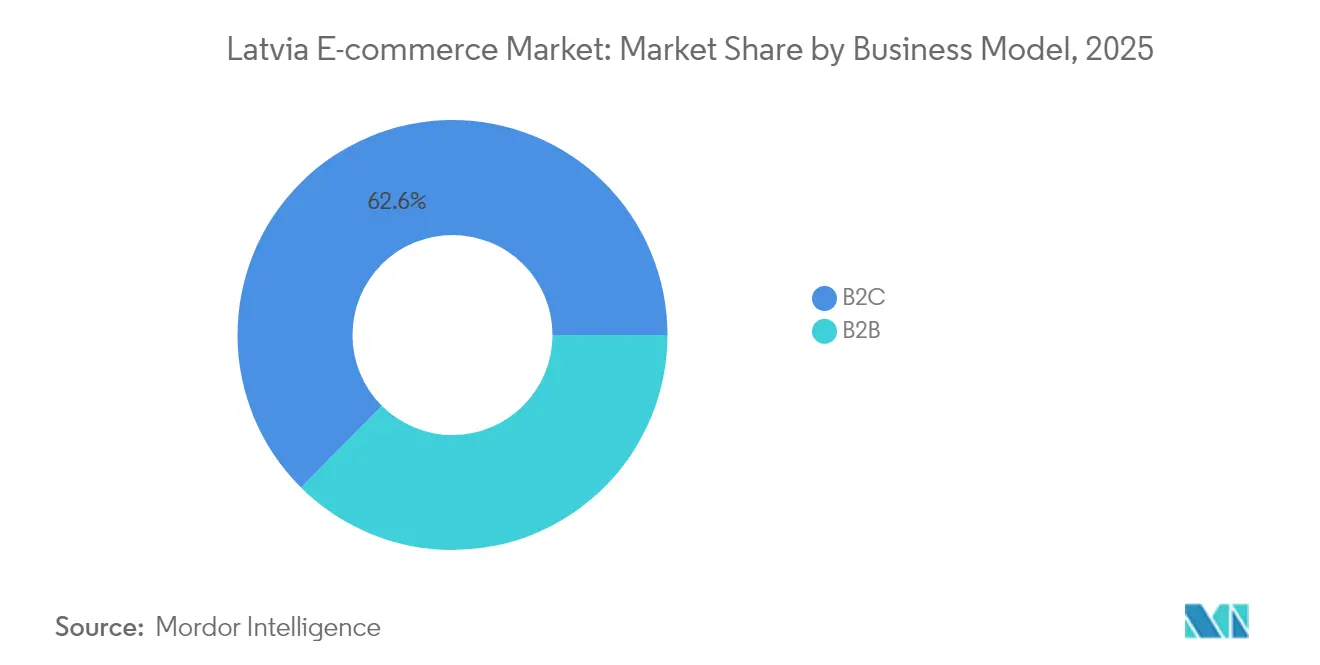
- Por modelo de negocio, el B2C representó el 62,55% de la participación del mercado de comercio electrónico de Letonia en 2025, mientras que se prevé que el B2B se expanda a una CAGR del 4,95% hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes captaron el 57,62% de la cuota de ingresos del mercado de comercio electrónico de Letonia en 2025; las transacciones móviles avanzan a una CAGR del 5,88% hasta 2031.
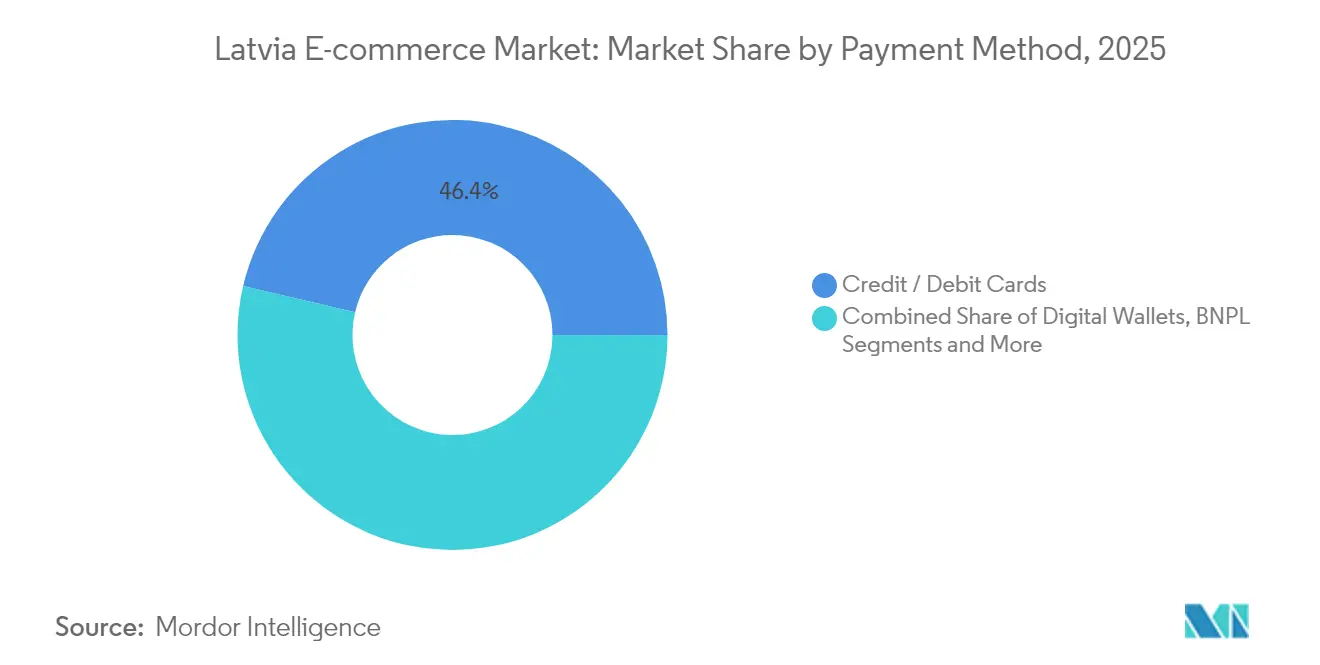
- Por método de pago, las tarjetas de crédito/débito representaron el 46,35% del tamaño del mercado de comercio electrónico de Letonia en 2025, mientras que las soluciones de pago aplazado (BNPL) crecen a una CAGR del 5,03% hasta 2031.
- Por categoría de producto, la moda y la ropa lideraron con el 12,32% de la participación del mercado de comercio electrónico de Letonia en 2025; los alimentos y bebidas están en camino de alcanzar una CAGR del 6,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de comercio electrónico de Letonia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente número de compradores en línea | +3.1% | Nacional, con mayor impacto en centros urbanos | Mediano plazo (2-4 años) |
| Aumento de la penetración de internet y despliegue del 5G | +1.1% | Nacional, con ganancias tempranas en Riga, Jurmala, Liepaja | Mediano plazo (2-4 años) |
| Expansión de los pagos digitales instantáneos y con tarjeta | +0.8% | Nacional | Corto plazo (≤ 2 años) |
| Rápida adopción del pago aplazado (BNPL) y las transferencias instantáneas SEPA | +0.6% | Nacional, con mayor impacto en zonas urbanas | Corto plazo (≤ 2 años) |
| Comparación de precios impulsada por inteligencia artificial que aumenta el tráfico en los mercados en línea | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente número de compradores en línea
La proporción de compradores en línea en Letonia ascendió al 65% de la población en 2024, frente al 51% en 2021. Las personas mayores se sienten cada vez más cómodas realizando compras a través de canales digitales, lo que amplía el grupo de clientes accesibles y obliga a los comerciantes a diseñar escaparates intuitivos y menús de servicio en lenguaje sencillo. Aproximadamente el 42,17% de los residentes compra en línea al menos una vez al mes, generando el 10,1% de los ingresos del comercio minorista nacional y contribuyendo un 1,5% al PIB. Los minoristas responden con flujos de inicio de sesión simplificados, opciones de pago como invitado y rangos de referencias (SKU) más amplios. Los programas de fidelización están pasando de los puntos a las recompensas experienciales —acceso anticipado o entrega gratuita en taquilla— para retener a esta demografía más amplia.
Aumento de la penetración de internet y despliegue del 5G
Los operadores de Letonia están ampliando el 5G, con Bite Latvia apuntando a una cobertura del 75% de la población. Los enlaces ascendentes más rápidos mejoran las transmisiones de comercio en directo y las demostraciones de productos en realidad aumentada (AR), reforzando la conversión móvil. La red privada 5G de LMT en la Terminal de Contenedores del Báltico demuestra casos de uso industrial, reduciendo los tiempos de espera para el flete marítimo y acortando los plazos de entrega del comercio electrónico. Los fondos públicos de 16,5 millones de EUR (17,9 millones de USD) tienen como objetivo velocidades de gigabit en nodos rurales desatendidos, reduciendo la brecha digital urbano-rural que limita el mercado de comercio electrónico de Letonia.
Expansión de los pagos digitales instantáneos y con tarjeta
El veintiún por ciento de las transacciones cotidianas de la zona euro se realizaron en línea en 2024, frente al 17% en 2022. [1]Banco Central Europeo, "Estudio sobre las actitudes de los consumidores de la zona euro hacia los pagos (SPACE) 2024," ecb.europa.eu Los emisores letones ahora admiten compensación de tarjetas las 24 horas del día, los 7 días de la semana, y transferencias instantáneas SEPA en el 53% de las cuentas corrientes. La liquidación en tiempo real reduce los ciclos de conversión de efectivo de los comerciantes y disminuye el riesgo de contracargos. Las páginas de pago que ofrecen tokenización de tarjetas con un solo toque registran un menor abandono del carrito, especialmente en pantallas móviles. Los comerciantes también se benefician de las menores comisiones de adquirente en los canales SEPA instantáneos en comparación con el intercambio de tarjetas tradicional.
Rápida adopción del pago aplazado (BNPL) y las transferencias instantáneas SEPA
Se prevé que los volúmenes de pago aplazado (BNPL) crezcan a una CAGR del 5,20%, desbloqueando la demanda entre los consumidores reacios al crédito. Las opciones de pago a plazos elevan el valor medio de los pedidos de electrónica de consumo y mobiliario. El Reglamento de Pagos Instantáneos de la UE fomenta los canales en tiempo real a escala paneuropea, reduciendo los costes de las transferencias transfronterizas. Las pasarelas de pago letonas que combinan la calificación de pago aplazado (BNPL) con el desembolso de crédito instantáneo registran mejores tasas de aprobación y una liquidación más rápida para los comerciantes, algo fundamental para las pymes con capital de trabajo limitado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Carga de cumplimiento del IVA de la UE para vendedores no pertenecientes a la UE | -0.6% | Nacional, con mayor impacto en el comercio transfronterizo | Mediano plazo (2-4 años) |
| Logística de última milla escasa en municipios rurales | -0.4% | Regiones rurales, especialmente en Latgale y Vidzeme | Mediano plazo (2-4 años) |
| Envejecimiento de la población que limita el crecimiento del valor de la cesta de compra | -0.3% | Nacional, con mayor impacto en regiones con demografía más envejecida | Largo plazo (≥ 4 años) |
| Saturación de taquillas para paquetes que comprime los márgenes de entrega | -0.2% | Centros urbanos, especialmente Riga y centros regionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de cumplimiento del IVA de la UE para vendedores no pertenecientes a la UE
Los comerciantes extranjeros deben registrarse a efectos del IVA letón desde el primer euro de facturación, lo que conlleva costes de cumplimiento iniciales y presentaciones en el idioma local. Si bien el régimen de ventanilla única (OSS) simplifica las declaraciones trimestrales, el régimen sigue exigiendo el archivo de evidencias dentro de la UE durante 10 años, lo que supone un obstáculo para los pequeños vendedores asiáticos. Los mercados intermediarios trasladan la carga administrativa mediante comisiones más elevadas, lo que hace inviables ciertas categorías de referencias (SKU) de bajo margen. Como resultado, la variedad de productos se reduce y la competencia de precios se suaviza, frenando marginalmente el crecimiento dentro del mercado de comercio electrónico de Letonia. Las asociaciones comerciales presionan para obtener portales de orientación digital mejorados en inglés y umbrales simplificados para paquetes pequeños, aunque es poco probable que se produzca un alivio significativo antes de 2027.
Logística de última milla escasa en municipios rurales
La Letonia urbana disfruta de una densidad de taquillas de hasta 1 unidad por cada 1.700 residentes, pero Latgale promedia 1 taquilla por cada 9.000 residentes. Los servicios de mensajería añaden recargos por combustible para las entregas en zonas remotas, lo que encarece los gastos de envío de los artículos voluminosos. Los supermercados en línea de alimentos y bebidas limitan por ello sus radios de servicio, frenando la penetración de la categoría de mayor crecimiento. Los programas piloto de entrega por dron siguen en fase de prueba de concepto porque la normativa del espacio aéreo letón exige exenciones para vuelos más allá de la línea de visión visual. Hasta que los centros rurales alcancen una densidad de pedidos crítica, los operadores seguirán subvencionando los trayectos, reduciendo la rentabilidad y lastrando la CAGR del mercado de comercio electrónico de Letonia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modelo de negocio: la digitalización B2B se acelera
El segmento B2C representó el 62,55% del mercado de comercio electrónico de Letonia en 2025, lo que subraya su dominio histórico en el comercio minorista de consumo. Sin embargo, la facturación electrónica estructurada obligatoria está estimulando el canal B2B, que se prevé que crezca a una CAGR del 4,95% hasta 2031. Se proyecta que el tamaño del mercado de comercio electrónico de Letonia atribuible a las transacciones B2B se aproxime a los 388,1 millones de USD en 2031, impulsado por las mejoras en los portales de contratación y las integraciones de pasarelas con sistemas de planificación de recursos empresariales (ERP). Los grandes proveedores están incorporando a las pymes a través de catálogos por suscripción que reducen los tiempos de ciclo de las órdenes de compra en un 70%.
A abril de 2025 operan veintiocho plataformas B2B autóctonas, varias de las cuales aprovechan la financiación por factura para mejorar la liquidez de los compradores. Los almacenes de cross-docking cerca del Puerto de Riga acortan los plazos de reexportación para el comercio báltico, mejorando la fidelización de los proveedores. Los modelos de venta directa —que registraron 78 millones de EUR (83,6 millones de USD) en ventas en 2024— amplían las oportunidades de ingresos para 59.000 microempresarios, muchos de los cuales adoptan un modelo de cumplimiento híbrido en línea y fuera de línea. Esta convergencia difumina la línea entre el comercio minorista y el mayorista, sosteniendo una cadena de valor matizada que sustenta el mercado de comercio electrónico de Letonia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de dispositivo: la estrategia de prioridad móvil domina
Los teléfonos inteligentes generaron el 57,62% del valor de las transacciones en 2025, situando los dispositivos móviles en el centro del mercado de comercio electrónico de Letonia. El uso promedio de datos móviles de 13 GB por conexión al mes permite vídeos de productos en alta definición y compras en transmisión en directo. Se espera que el tamaño del mercado de comercio electrónico de Letonia para los canales móviles supere los 624,8 millones de USD en 2031, superando al escritorio con una CAGR del 5,88%. Los minoristas convierten el tráfico impulsivo incorporando botones de pago con un solo clic y aprovechando la autenticación biométrica.
El escritorio sigue siendo la base de los pedidos B2B de alto valor, donde los responsables de compras requieren comparaciones en múltiples pestañas. Las tabletas y los televisores inteligentes forman un segmento incipiente del 4%, aunque están en aumento gracias a la adopción del hogar conectado. Las estadísticas gubernamentales muestran que el 48,2% de las pymes contaban con competencias digitales básicas en 2023, un aumento de 12,5 puntos porcentuales interanual. Esa expansión de capacidades posiciona a las empresas para optimizar en todos los tamaños de pantalla e impulsa la resiliencia omnicanal dentro del mercado de comercio electrónico de Letonia.
Por método de pago: el pago aplazado (BNPL) disrumpe las opciones tradicionales
Las tarjetas mantuvieron una cuota del 46,35% del tamaño del mercado de comercio electrónico de Letonia en 2025, aunque el pago aplazado (BNPL) es la tendencia de mayor impulso, avanzando a una CAGR del 5,03%. La integración de interfaces de programación de aplicaciones (API) de banca abierta reduce la latencia en la toma de decisiones crediticias a segundos, impulsando las tasas de aprobación del pago aplazado (BNPL) hacia el 81%. Los canales SEPA instantáneos liquidan tanto los pagos iniciales como los plazos posteriores, amplificando la certeza del flujo de caja para los comerciantes.
Las billeteras digitales y las transferencias de cuenta a cuenta se benefician de las normas de autenticación reforzada de clientes de la Directiva de Servicios de Pago 2 (PSD2), que favorecen las credenciales tokenizadas frente a los datos estáticos del número de cuenta principal (PAN). El proyecto del euro digital tiene como objetivo limitar las comisiones de pago fuera de línea, lo que podría desplazar el pago contra reembolso en las zonas rurales y reforzar la inclusión financiera. A medida que la regulación se estabiliza, la diversificación de la combinación de pagos reduce la dependencia de un único canal, apoyando el crecimiento sostenible del mercado de comercio electrónico de Letonia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por categoría de producto B2C: auge de los alimentos y bebidas
La moda y la ropa captaron el 12,32% de la participación del mercado de comercio electrónico de Letonia en 2025, respaldada por políticas de devolución flexibles y una comercialización impulsada por personas influyentes. No obstante, se prevé que los alimentos y bebidas registren una CAGR del 6,07% hasta 2031, elevando su contribución al tamaño del mercado de comercio electrónico de Letonia a casi 146 millones de USD. BARBORA completó 2,7 millones de pedidos bálticos en 2023, demostrando la escalabilidad de la logística con control de temperatura.
La electrónica de consumo mantiene su impulso gracias a la alta alfabetización digital y a los sitios de comparación mejorados con inteligencia artificial. La belleza, el bricolaje y el mobiliario del hogar se apoyan en tácticas de comercio de contenidos, como las pruebas virtuales y los visualizadores de habitaciones. En conjunto, las categorías de larga cola amortiguan la volatilidad general del mercado, reforzando la diversificación en el mercado de comercio electrónico de Letonia.
Análisis geográfico
Riga concentra la mayor parte del mercado de comercio electrónico de Letonia, respaldada por una cobertura 5G superior, ingresos medios de los hogares un 19% por encima de la mediana nacional y una densidad de taquillas que garantiza entregas en menos de 24 horas. Daugavpils, Liepāja y Jelgava van a la zaga, pero exhiben curvas de crecimiento más elevadas a medida que sus ecosistemas minoristas se digitalizan. Las instalaciones de taquillas para paquetes en zonas urbanas aumentaron un 22% en 2024, aunque los operadores advierten de una saturación que podría comprimir los márgenes de los servicios de mensajería.
Los distritos rurales de Latgale y Vidzeme tienen dificultades con la frecuencia del servicio; las rutas de mensajería semivacías aumentan los costes por paquete, limitando la penetración de los supermercados en línea. El Plan de Recuperación y Resiliencia del gobierno financia la infraestructura de retorno de gigabit y los centros comunitarios de taquillas, con previsión de estar en línea en 2027. El comercio transfronterizo florece gracias al papel de Letonia como puerta de entrada báltica, aunque los plazos de envío prolongados de los vendedores asiáticos acentúan los méritos de los nodos de cumplimiento europeos.
Las reformas logísticas en el Puerto de Riga —reforzadas por la red privada 5G de LMT— mejoran el procesamiento de contenedores y reducen las demoras, mejorando indirectamente los plazos de importación para los vendedores en mercados en línea. A medida que las ciudades secundarias maduran, la dispersión geográfica de los ingresos se ampliará, incorporando la inclusión regional dentro del mercado de comercio electrónico de Letonia.
Panorama regulatorio
Los operadores de comercio electrónico de Letonia funcionan bajo un marco normativo en gran medida armonizado a nivel de la UE que abarca la protección al consumidor, la gobernanza de plataformas y el cumplimiento fiscal. El Centro de Protección de los Derechos del Consumidor (PTAC) supervisa los requisitos de venta a distancia conforme a la Ley de Protección de los Derechos del Consumidor, incluidas las divulgaciones precontractuales obligatorias y los derechos de desistimiento, y también actúa como Coordinador de Servicios Digitales de Letonia para hacer cumplir la Ley de Servicios Digitales de la UE (DSA), con potestad para inspeccionar servicios y exigir el cese de las infracciones.
En el ámbito de la digitalización B2B/B2G, la facturación electrónica estructurada y el envío de datos relacionados al Servicio Estatal de Ingresos (VID) serán obligatorios a partir del 1 de enero de 2026 para B2G, G2G y G2B, mediante XML estructurado alineado con UBL 2.1 y PEPPOL BIS Billing 3.0 (CIUS). Los vendedores transfronterizos también enfrentan cambios en las normas de costo total de entrega, ya que el VID señala que, a partir del 1 de julio de 2026, se revoca la exención del arancel aduanero para envíos de bajo valor de hasta 150 EUR y se reemplaza por un arancel fijo de 3 EUR por artículo, seguido de una tarifa adicional de gestión de la Unión de 2 EUR por artículo declarado a partir del 1 de noviembre de 2026. Este cambio aumenta los requisitos de cumplimiento y de transparencia de precios en el proceso de pago para envíos no pertenecientes a la UE.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico de Letonia abarca la generación de demanda (sitios de comerciantes, marketplaces y marketing de resultados), la habilitación de transacciones (pagos, controles antifraude y contabilidad) y la ejecución (inventario, cumplimiento de pedidos, despacho transfronterizo y última milla). Los marketplaces y tiendas en línea canalizan la demanda a través de PSP y redes bancarias, donde la adopción de transferencias instantáneas y BNPL está moldeando el diseño del proceso de pago, mientras que los requisitos de facturación electrónica estructurada acercan las integraciones contables y de ERP al flujo transaccional central, especialmente en las compras B2G/G2B.
Aguas abajo, el rendimiento de la ejecución de pedidos y la entrega depende de los 3PL y las redes de paquetería, y se ve reforzado por un extenso ecosistema de casilleros de paquetería en los centros urbanos, mientras que la densidad de servicio en zonas rurales sigue siendo una limitación. El ecosistema también se está volviendo más coordinado gracias a la colaboración sectorial: la Asociación Letona de Comercio Electrónico (LATEKA), lanzada en 2026 con miembros que abarcan tanto comerciantes como facilitadores (incluidas marcas de logística y servicios financieros), ofrece un punto de conexión para estándares, prácticas compartidas y diálogo con las autoridades. Esto estrecha los vínculos entre plataformas, proveedores de pago y operadores de entrega.
Panorama competitivo
El mercado de comercio electrónico de Letonia opera en un entorno fragmentado donde los cinco principales actores concentran aproximadamente el 38% de los ingresos combinados. El campeón local 220.lv recibe 2,5 millones de visitas mensuales, aprovechando una experiencia de usuario localizada y la entrega en taquilla el mismo día. La plataforma BARBORA de Maxima escala la preparación de pedidos en tiendas oscuras para la alimentación, elevando los ingresos totales de la cadena en Letonia por encima de los 1.000 millones de EUR (1.100 millones de USD) en 2024.
Amazon y AliExpress canalizan la demanda de electrónica de nicho y artículos de afición, lo que obliga a los sitios nacionales a profundizar en la especialización por categorías y a mejorar el soporte en idioma letón. La fusión de noviembre de 2024 entre Printful y Printify une a dos de las principales empresas tecnológicas emergentes del país, aunando el gasto en investigación y desarrollo en interfaces de programación de aplicaciones (API) de fabricación bajo demanda que sustentan los servicios transfronterizos para comerciantes.
La ventaja competitiva depende cada vez más de la personalización impulsada por inteligencia artificial, las ventanas de entrega exprés y los pagos sin fricciones. Los minoristas más pequeños forjan alianzas con redes de taquillas de operadores logísticos externos (3PL) para reducir los costes de última milla. La supervisión regulatoria del Consejo de Competencia de Letonia —cuantificada en 51,2 millones de EUR de beneficio público anual— mantiene la transparencia de precios y frena los comportamientos anticompetitivos, fomentando condiciones equitativas para el mercado de comercio electrónico de Letonia.
Líderes del sector del comercio electrónico de Letonia
Amazon.com, Inc.
220.lv (Pigu Group)
Alibaba Group – AliExpress
Maxima Latvija SIA (e-Maxima)
Rimi Latvia SIA (Barbora.lv)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La facturación electrónica estructurada obligatoria para B2G, G2G y B2B a partir del 1 de enero de 2026 crea una oportunidad a corto plazo para los proveedores de software y servicios adyacentes al comercio electrónico que puedan simplificar la creación, validación y presentación de facturas ante el VID, manteniendo los sistemas de comerciantes y adquisiciones alineados con UBL 2.1 y PEPPOL BIS Billing 3.0 (CIUS). También respalda la digitalización del corredor B2B mediante la adopción voluntaria iniciada en marzo de 2026, antes del requisito B2B obligatorio previsto para 2028, favoreciendo a las plataformas que integran catálogos, pagos y facturación conforme en un solo flujo.
La organización del sector y la inversión digital pública ofrecen señales adicionales de oportunidad. La creación de LATEKA en mayo de 2026 ofrece una interfaz única del sector para programas de calidad y confianza, y para promover servicios de comercio electrónico exportables (desarrollo, integración de pagos y herramientas logísticas). Paralelamente, la hoja de ruta de la Década Digital 2026 de Letonia cita 43 medidas respaldadas por un presupuesto de 2.200 millones de EUR en áreas como la nube, la ciberseguridad y la IA, lo que respalda la demanda de proveedores de infraestructura de comercio seguro, controles de identidad y riesgo, y automatización que reduce la carga administrativa para comerciantes y compradores públicos.
Desarrollos recientes del sector
- Julio de 2026: La Comisión Europea multó a AliExpress con 550 millones de EUR por ventas ilegales de productos e incumplimiento de normas de seguridad conforme a la Ley de Servicios Digitales de la UE. La decisión eleva el listón para la gobernanza de marketplaces y la verificación de vendedores en las plataformas transfronterizas que operan de cara a Letonia, impulsando más recursos hacia la gobernanza de seguridad de productos y la trazabilidad.
- Mayo de 2026: Se estableció la Asociación Letona de Comercio Electrónico (LATEKA), que reúne a comerciantes y marcas de logística y servicios financieros para coordinar estándares y programas de confianza. El grupo ofrece una interfaz única del sector para la calidad y los servicios de comercio electrónico exportables, fortaleciendo el diálogo con las autoridades y apoyando el comercio transfronterizo.
- Noviembre de 2024: Printful y Printify anunciaron una fusión, combinando escaladas vinculadas a Letonia en fabricación bajo demanda y habilitación de comercio electrónico. La consolidación fortalece la capa de servicios de comerciantes que respalda la venta transfronteriza desde los ecosistemas con base en Letonia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de comercio electrónico de Letonia se define como el valor de los bienes y servicios adquiridos a través de canales en línea, donde el pedido se realiza digitalmente y la transacción está vinculada a flujos de demanda y cumplimiento con base en Letonia.
Exclusiones del alcance: Esta medición excluye las transacciones puramente entre particulares (clasificados), los servicios de transporte con conductor y los pedidos de entrega de comidas de terceros que se reservan a través de aplicaciones o plataformas.
Descripción general de la segmentación
- Por modelo de negocio
- B2C
- B2B
- Por tipo de dispositivo
- Teléfono inteligente / Móvil
- Computadora de escritorio y portátil
- Otros tipos de dispositivos
- Por método de pago
- Tarjetas de crédito / débito
- Billeteras digitales
- Pago aplazado (BNPL)
- Otros métodos de pago
- Por categoría de producto B2C
- Belleza y cuidado personal
- Electrónica de consumo
- Moda y ropa
- Alimentos y bebidas
- Mobiliario y hogar
- Juguetes, bricolaje y medios de comunicación
- Otras categorías de productos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con señales públicas que describen el comportamiento de compra en línea de Letonia y el entorno minorista general. Consultamos estadísticas oficiales sobre el uso de las TIC y las compras en línea de la Oficina Central de Estadística de Letonia, junto con las series de comercio minorista de Eurostat para obtener contexto sobre facturación, estacionalidad y cambios macroeconómicos que pueden repercutir en las ventas en línea.
Para mantener el modelo fundamentado, también utilizamos fuentes como los comunicados del Banco de Letonia y del BCE sobre tendencias de pago, publicaciones de la Unión Postal Universal y de operadores postales sobre paquetería y capacidad de entrega, e indicadores de la Unión Internacional de Telecomunicaciones sobre conectividad y cobertura de banda ancha. Los informes anuales de empresas, las presentaciones a inversores y la prensa especializada de buena reputación se utilizan para comprender la combinación de categorías, la intensidad de los descuentos y los cambios de canal. En algunos casos, se utilizan bases de datos de pago para datos financieros de empresas y seguimiento de noticias, y para búsquedas de patentes cuando es necesario confirmar funciones de comercio digital e innovaciones en pagos. Esta lista no es exhaustiva, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con expertos con base en Letonia abarcan a directivos (CXO), líderes funcionales/de unidad y gerentes de vendedores grandes, medianos y pequeños, plataformas, empresas de pagos y proveedores logísticos. Los encuestados ayudan a aclarar los valores de pedidos, la combinación de canales, las compras transfronterizas dentro de la visión del mercado de Letonia, la cobertura de comerciantes y los supuestos de crecimiento. Sus aportes se utilizan para abordar los vacíos de datos y triangular el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de alto nivel (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento utiliza una combinación de enfoques descendente y ascendente, donde la construcción principal parte de las señales de penetración minorista y de compras en línea de Letonia y luego se traduce en un conjunto de valor de comercio electrónico utilizando ponderaciones por categoría y verificaciones del valor promedio de pedido. Una vez formado el total del mercado, se corrobora con aproximaciones ascendentes selectivas, como rangos de ingresos de tiendas en línea muestreadas, indicadores de GMV de marketplaces cuando están disponibles, y verificaciones de canal sobre volúmenes de pedidos multiplicados por cestas de precios realistas.
Algunas variables relevantes en Letonia incluyen la proporción de residentes que compran en línea, las tendencias de rendimiento de paquetería y entrega (incluidos los patrones de uso de casilleros), la proporción de pedidos nacionales frente a transfronterizos, los cambios en los métodos de pago (tarjetas, transferencias instantáneas, BNPL) y la combinación de categorías de mayor valor, como electrónica, frente a categorías de compra frecuente, como cuidado personal. Cuando falta una variable para un año específico, utilizamos una interpolación conservadora anclada a series temporales oficiales conocidas, y luego confirmamos la dirección mediante retroalimentación primaria.
La previsión se realiza mediante análisis de escenarios con una base de suavizado exponencial, ya que la adopción y el gasto tienden a moverse de forma constante, pero pueden fluctuar con la inflación y las promociones. Los supuestos de crecimiento se revisan con expertos locales, y luego contrastamos los resultados con el crecimiento esperado de usuarios de internet y las condiciones de demanda minorista antes de finalizar la curva.
Validación de datos y ciclo de actualización
La validación se gestiona mediante múltiples verificaciones para que ninguna serie de datos influya de manera excesiva en la cifra final. Comparamos los resultados del modelo con señales independientes, como la penetración de compradores en línea, la dirección de la actividad de paquetería y los indicadores de tendencias minoristas, y luego investigamos cualquier variación significativa antes de la aprobación final.
Se aplica una segunda revisión por parte de un analista a los supuestos clave, incluida la división entre pedidos nacionales y transfronterizos y la evolución del valor promedio de pedido, seguida de una verificación lógica final sobre los tiempos de conversión de moneda y la alineación de años. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando surgen eventos materiales, como cambios fiscales o de facturación, cambios bruscos en la capacidad logística o avances importantes en la adopción de pagos. Antes de la entrega, realizamos una nueva revisión para que los clientes reciban la visión más actualizada.
Comparación de la estimación de Mordor Intelligence sobre el mercado de comercio electrónico de Letonia con otras estimaciones publicadas
Las estimaciones publicadas sobre el comercio electrónico de Letonia pueden variar considerablemente, incluso cuando se utiliza el mismo nombre de país, porque la definición de lo que se considera una transacción en línea no siempre es coherente. Las diferencias suelen manifestarse en qué se incluye, cómo se trata el ingreso transfronterizo, y si la cifra refleja únicamente bienes minoristas o también añade servicios adyacentes basados en aplicaciones.
El transporte con conductor y la entrega de comidas de terceros son adiciones comunes en los recuentos más amplios de comercio digital, y quedan fuera del alcance del comercio electrónico de Letonia de Mordor Intelligence, lo que eleva algunas cifras públicas incluso antes de considerar los supuestos de previsión. La dispersión también puede provenir de usar GMV en lugar de ingresos netos, de aplicar tasas de crecimiento agresivas impulsadas por lo móvil sin ajustarlas a la realidad de paquetería y pagos de Letonia, o de convertir EUR a USD utilizando distintas tasas promedio para el año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 789,65 millones de USD (2025) | |
| Editor de Datos Digitales A | 805,00 millones de USD (2025) | A menudo se presenta como ingresos de comercio electrónico minorista, lo que puede aplicar diferentes tratamientos para las ventas en marketplaces y la captura de pedidos transfronterizos, y puede no alinearse con las mismas exclusiones de servicios. |
| Estudio de Informes Sectoriales B | 870,00 millones de USD (2025) | Normalmente combina el crecimiento impulsado por previsiones con señales más amplias de comercio digital y puede usar totales de tipo GMV, lo que puede inflar los resultados cuando las promociones, las devoluciones y las tasas de comisión de las plataformas no están normalizadas. |
La tabla muestra que la mayor parte de la brecha se explica por el alcance y las decisiones de medición, no por un único indicador de demanda que se mueva de forma pronunciada en Letonia. Al vincular el total a una participación clara en compras en línea, señales de paquetería y pagos, y luego someter a prueba los supuestos de valor de pedido mediante entrevistas, la cifra final se mantiene trazable y repetible de un año a otro.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de comercio electrónico de Letonia?
El tamaño del mercado de comercio electrónico de Letonia es de 814,6 millones de USD en 2026 y se prevé que alcance los 951,86 millones de USD en 2031.
¿Qué segmento se expande más rápidamente?
Se proyecta que las transacciones B2B crezcan a una CAGR del 4,95% entre 2026 y 2031, impulsadas por la facturación electrónica obligatoria.
¿Qué importancia tiene el comercio móvil en Letonia?
Los dispositivos móviles ya generan el 57,62% del valor de las transacciones en 2025 y crecen a una CAGR del 5,88%, lo que convierte la optimización móvil en una prioridad estratégica.
¿Qué tendencias de pago deben vigilar los comerciantes?
Las tarjetas aún mantienen una cuota del 46,35% en 2025, pero las soluciones de pago aplazado (BNPL) y las transferencias instantáneas SEPA están ganando terreno, reduciendo las tasas de abandono.
¿Qué categoría de producto presenta las mejores perspectivas de crecimiento?
Se espera que las ventas en línea de alimentos y bebidas crezcan a una CAGR del 6,07% hasta 2031, a medida que la entrega de comestibles se convierte en algo habitual.
¿Qué tan fragmentado está el panorama competitivo?
Con los cinco principales actores representando aproximadamente el 38% de las ventas, el mercado sigue siendo competitivo, ofreciendo espacio para especialistas en nichos y nuevos entrantes.
Última actualización de la página el:



