
Taille et part du marché du commerce électronique à Hong Kong
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
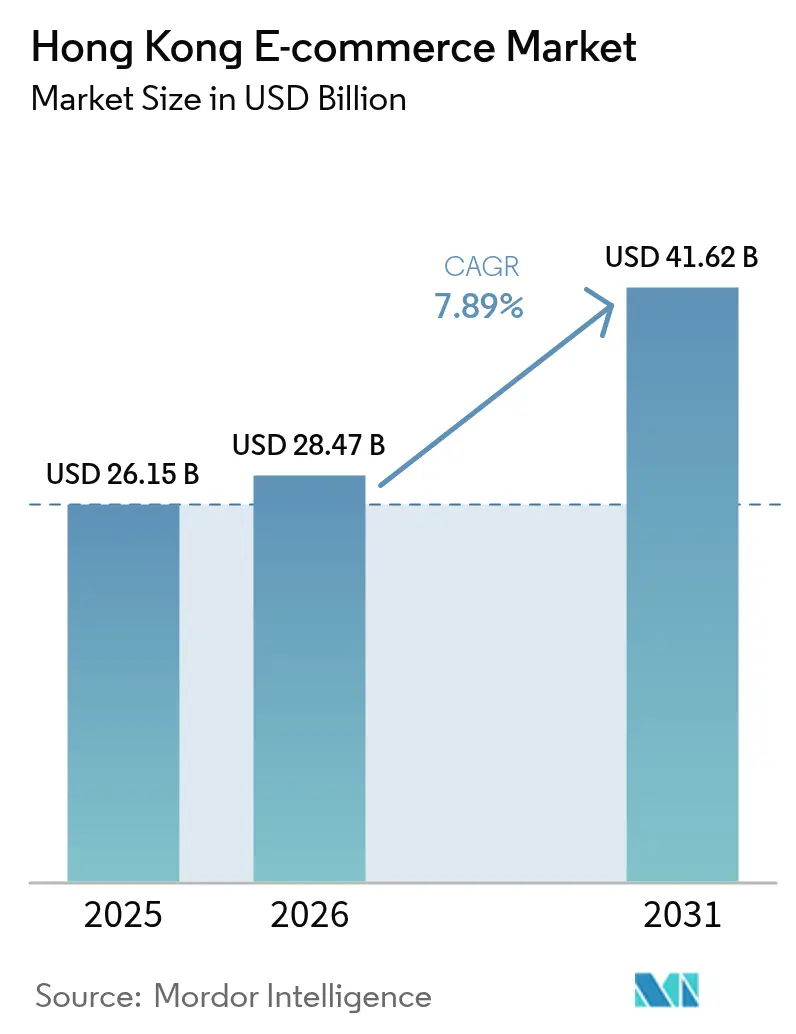
| Taille du marché de l'année de base (2025) | 26.15 Milliards de dollars |
| Taille du Marché (2026) | 28.47 Milliards de dollars |
| Taille du Marché (2031) | 41.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.89 % |
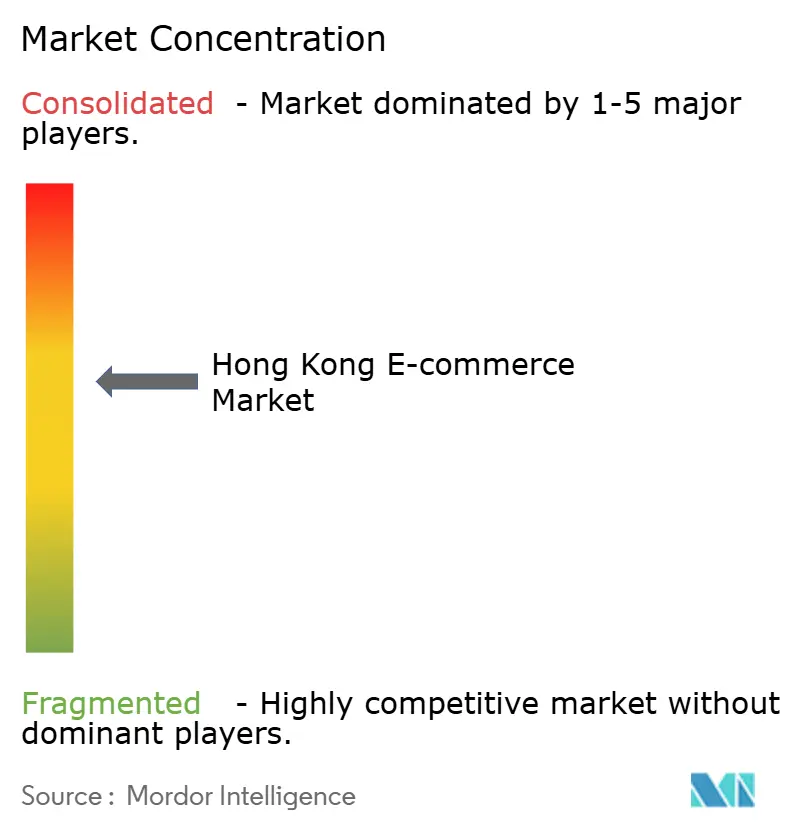
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique à Hong Kong par Mordor Intelligence
La taille du marché du commerce électronique à Hong Kong est passée de 26,15 milliards USD en 2025 à 28,47 milliards USD en 2026 et devrait atteindre 41,62 milliards USD d'ici 2031, progressant à un TCAC de 7,89 % entre 2026 et 2031. Les paiements en un clic du territoire, le taux de pénétration des smartphones de 99 % et son positionnement au sein du corridor logistique de la Grande Baie maintiennent une demande élevée pour les achats transfrontaliers sans friction. Les plateformes se différencient par la livraison le jour même, les caisses en diffusion en direct et les remises de fidélité plutôt que par le seul prix, car les coûts d'acquisition de clients ont augmenté de 22 % d'une année sur l'autre en 2025. L'adoption rapide des portefeuilles numériques et les subventions gouvernementales qui ont remboursé jusqu'à 75 % des dépenses de numérisation des PME jusqu'à mi-2026 ont encore élargi l'entonnoir de vente en ligne. L'intensité concurrentielle reste élevée, les géants du continent, les champions locaux et les entrants mondiaux se disputant tous les acheteurs aisés de Hong Kong, tandis que les loyers d'entrepôts exorbitants à Kwai Chung et Tsuen Wan compriment les marges d'exécution des commandes.
Principaux enseignements du rapport
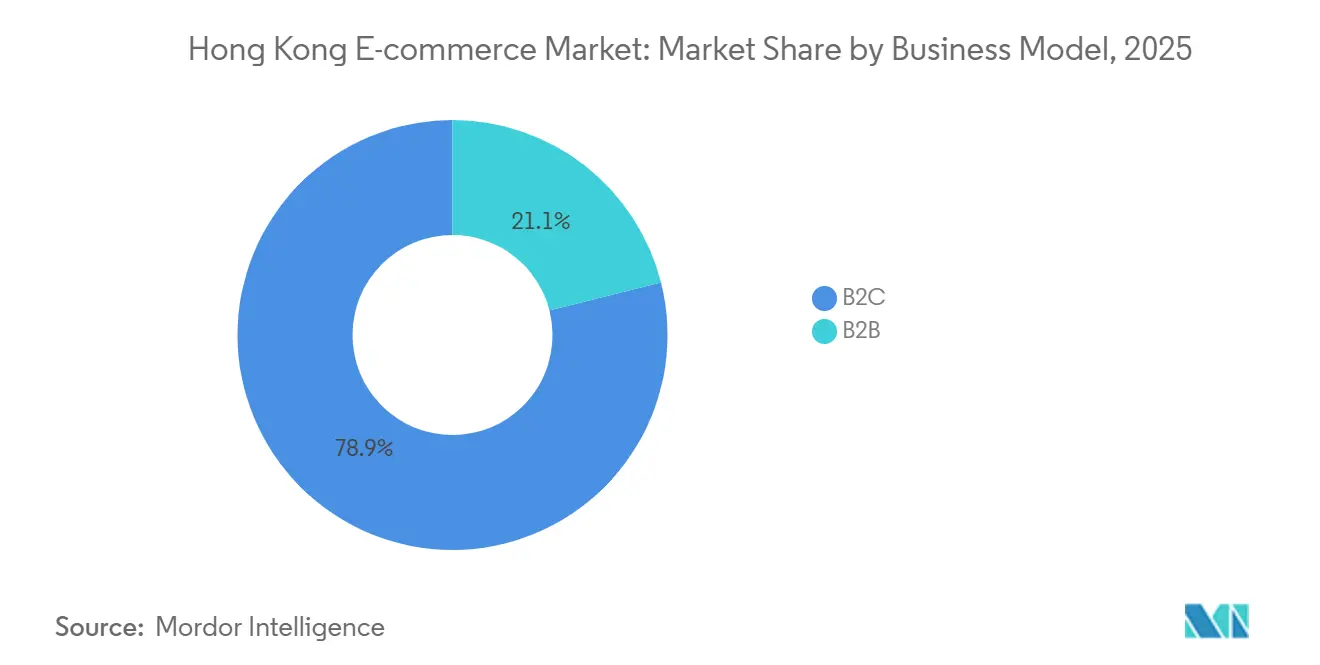
- Par modèle commercial, les transactions entre entreprises et consommateurs représentaient 78,92 % de la part du marché du commerce électronique à Hong Kong en 2025, tandis que les achats B2B connaissent la croissance la plus rapide avec un TCAC de 8,03 % jusqu'en 2031.
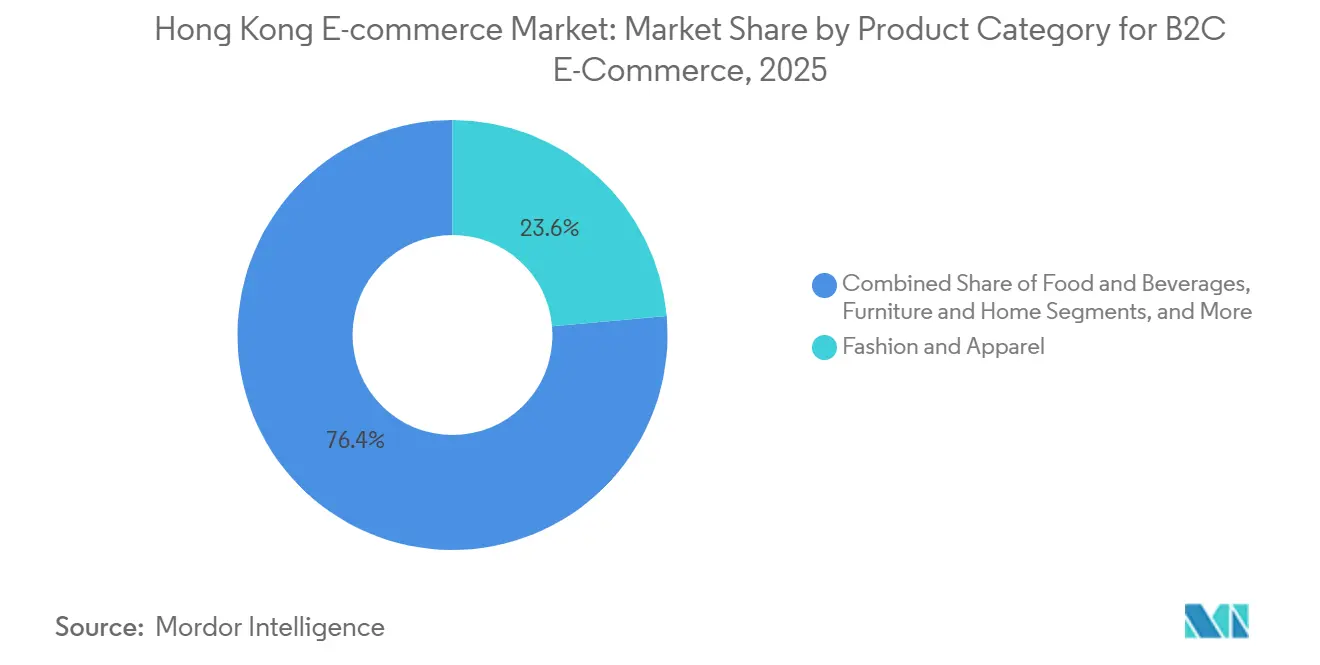
- Par catégorie de produits, la mode et l'habillement étaient en tête avec une part de revenus de 23,59 % en 2025 ; les produits alimentaires et les boissons devraient se développer à un TCAC de 8,31 % jusqu'en 2031.
- Par type d'appareil, les smartphones représentaient 69,67 % de la taille du marché du commerce électronique à Hong Kong en 2025 et progressent à un TCAC de 7,97 % jusqu'en 2031.
- Par mode de paiement, les cartes de crédit et de débit conservaient une part de 43,92 % de la taille du marché du commerce électronique à Hong Kong en 2025, tandis que les portefeuilles numériques enregistrent le TCAC projeté le plus rapide à 8,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique à Hong Kong
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des acheteurs privilégiant le mobile, portée par le déploiement de la 5G et un taux de pénétration des smartphones de 99 % | +2.1% | RAS de Hong Kong, retombées vers la Grande Baie | Court terme (≤ 2 ans) |
| Accélération de l'exécution transfrontalière des commandes via les corridors logistiques de la Grande Baie | +1.8% | RAS de Hong Kong, province du Guangdong, RAS de Macao | Moyen terme (2-4 ans) |
| Programmes de financement numérique gouvernementaux (D-Biz, E-Commerce Easy) stimulant la migration en ligne des PME | +1.5% | RAS de Hong Kong, clusters de PME de Kowloon et des Nouveaux Territoires | Court terme (≤ 2 ans) |
| Utilisation élevée des cartes de crédit et des portefeuilles électroniques permettant un paiement sans friction | +1.3% | RAS de Hong Kong | Moyen terme (2-4 ans) |
| Richesse croissante de la génération Z et dépenses des touristes du continent sur les plateformes de Hong Kong | +1.0% | RAS de Hong Kong, segments de visiteurs de Chine continentale | Long terme (≥ 4 ans) |
| Partenariats de monétisation par diffusion en direct et commerce social avec des leaders d'opinion clés | +0.9% | RAS de Hong Kong, transfrontalier vers le Guangdong | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des acheteurs privilégiant le mobile, portée par le déploiement de la 5G et un taux de pénétration des smartphones de 99 %
Fin 2025, les quatre opérateurs de réseau du territoire avaient déployé plus de 20 000 stations de base 5G, atteignant une couverture supérieure à 90 % et une latence inférieure à 50 millisecondes, permettant les essayages en réalité augmentée et les vérifications instantanées des stocks lors du paiement. Les plateformes ont intégré la diffusion en direct dans leurs applications, et une enquête universitaire a révélé que 83,6 % des consommateurs âgés de 18 à 30 ans effectuaient leurs achats de mode exclusivement sur smartphone, tandis que les conversions sur ordinateur de bureau tombaient en dessous de 12 %. Les marques qui optimisent la vidéo verticale, les paiements en un clic et la connexion biométrique captent une part disproportionnée du portefeuille de la génération Z. À mesure que la collecte de données s'intensifie, la conformité à l'Ordonnance sur les données personnelles (protection de la vie privée) façonne la conception de l'interface utilisateur et les flux de consentement.
Accélération de l'exécution transfrontalière des commandes via les corridors logistiques de la Grande Baie
La simplification douanière en 2024-2025 a réduit le dédouanement des colis entre Hong Kong et Shenzhen de 48 heures à moins de six heures, permettant la livraison le jour même pour les marchandises sous douane stockées de l'autre côté de la frontière.[1]Conseil de développement du commerce de Hong Kong, « Rapport logistique de la Grande Baie 2025 », HKTDC.com L'acquisition de Kai Bo par JD.com en 2024 illustre la façon dont les plateformes du continent positionnent les entrepôts de Hong Kong comme passerelles d'exportation vers l'Asie du Sud-Est. Les vendeurs locaux se heurtent encore à des obstacles asymétriques pour accéder aux marchés du continent, faisant de l'intégration logistique un accélérateur concurrentiel à sens unique. Le guichet unique commercial, qui a numérisé 95 % des déclarations d'ici 2025, maintient des avantages de rapidité, bien que la double certification pour les cosmétiques et les préparations pour nourrissons reste un point de friction TSW.HK.
Programmes de financement numérique gouvernementaux stimulant la migration en ligne des PME
Entre 2020 et 2025, le Bureau de l'innovation et de la technologie a versé plus de 5 milliards HKD (641 millions USD) pour couvrir jusqu'à 75 % des dépenses de vitrine, de passerelle de paiement et de publicité numérique pour les PME éligibles.[2]Bureau de l'innovation et de la technologie, « Programmes de financement pour les PME », ITB.gov.hk Un examen du Conseil de productivité de Hong Kong a révélé que les marchands financés ont enregistré une croissance de leurs revenus en ligne 34 % plus élevée que les non-participants, mais 28 % ont ensuite abandonné le commerce électronique une fois les subventions expirées.[3]Conseil de productivité de Hong Kong, « Étude d'impact de la transformation numérique 2025 », HKPC.org Les programmes ont pris fin à mi-2026, exerçant une pression de performance soutenue sur les détaillants qui font désormais face à des prix de publicité payante plus élevés et à une orchestration complexe du dernier kilomètre.
Utilisation élevée des cartes de crédit et des portefeuilles électroniques permettant un paiement sans friction
Le Système de paiement rapide a traité 4,2 milliards de transactions en 2025, permettant un règlement instantané entre cartes et portefeuilles et éliminant les délais de compensation de plusieurs jours.[4]Autorité monétaire de Hong Kong, « Rapport de surveillance des systèmes de paiement 2025 », HKMA.gov.hk Alors que les cartes maintenaient une part de 43,92 %, les transactions par portefeuille progressent le plus rapidement, les codes QR, les versements d'achat immédiat paiement différé et l'authentification biométrique réduisant la friction au moment du paiement pour les achats quotidiens. Les plateformes qui prennent en charge les paiements multi-rails minimisent l'abandon lors des pics promotionnels, mais doivent également respecter les mandats d'authentification à deux facteurs pour les commandes supérieures à 500 HKD (64 USD).
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Loyers d'entrepôts exorbitants et coûts de main-d'œuvre du dernier kilomètre comprimant les marges | -1.4% | RAS de Hong Kong, Kwai Chung et Tsuen Wan | Moyen terme (2-4 ans) |
| Saturation de la publicité sur les places de marché entraînant une hausse des coûts d'acquisition de clients | -1.1% | RAS de Hong Kong | Court terme (≤ 2 ans) |
| Préoccupations persistantes des consommateurs concernant l'authenticité des produits sur les canaux C2C | -0.7% | RAS de Hong Kong, plateformes C2C transfrontalières | Moyen terme (2-4 ans) |
| Pénurie de talents dans les rôles liés aux données et à la croissance numérique pour les opérations de commerce électronique | -0.5% | RAS de Hong Kong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Loyers d'entrepôts exorbitants et coûts de main-d'œuvre du dernier kilomètre comprimant les marges
Les loyers moyens des entrepôts à Kwai Chung et Tsuen Wan ont atteint 18 HKD par pied carré (2,30 USD) en 2025 après une hausse annuelle de 14 %, se classant parmi les frais généraux logistiques les plus élevés au monde.[5]JLL Hong Kong, « Rapport sur l'immobilier industriel T4 2025 », JLL.com.hk Les plateformes qui choisissent le stockage local assurent la livraison le jour même mais sacrifient leurs marges ; le transfert des stocks à Shenzhen réduit le loyer de moitié mais allonge les délais de livraison à 24-48 heures, érodant la compétitivité face aux stocks locaux de HKTVmall. La hausse du salaire minimum, conjuguée aux pénuries de coursiers pendant le Jour des célibataires et le Nouvel An lunaire, a poussé les salaires ponctuels à 80-100 HKD de l'heure (10,26-12,82 USD), forçant l'expérimentation avec des casiers et des points de retrait que seulement 25 % des acheteurs acceptent actuellement.
Saturation de la publicité sur les places de marché entraînant une hausse des coûts d'acquisition de clients
Le coût par clic sur Meta, Google et les annonces sponsorisées locales a augmenté de 22 % en 2025, car presque toutes les plateformes de commerce électronique à Hong Kong ciblent le même segment démographique urbain adepte des smartphones. Les analyses comparatives de KPMG montrent que les dépenses marketing ont atteint 18 à 24 % du chiffre d'affaires, soit environ le double de la médiane en Asie du Sud-Est. Alors que la portée payante plafonne, les plateformes adoptent de plus en plus les technologies marketing via les contenus propriétaires, les émissions en direct, les partenariats avec des KOL et les programmes de fidélité gamifiés, tandis que les acteurs continentaux exploitent les Mini-Programs WeChat pour contourner entièrement les enchères publicitaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : la numérisation des achats B2B dépasse la croissance du commerce de détail
Les transactions entre entreprises et consommateurs ont capté 78,92 % de la part du marché du commerce électronique à Hong Kong en 2025, soulignant l'ADN orienté consommateur du territoire. Néanmoins, les plateformes B2B devraient se développer à un TCAC de 8,03 % jusqu'en 2031, correspondant presque à la croissance globale de la taille du marché du commerce électronique à Hong Kong et reflétant la numérisation des achats dans les secteurs de la logistique, de la restauration et de la construction. Des coûts d'acquisition de clients plus faibles, des paniers plus importants et des remises pour paiement anticipé rendent l'économie B2B attrayante, en particulier pour les fournisseurs alimentant les clusters de restaurants de Kowloon où le réapprovisionnement le lendemain surpasse les visites traditionnelles aux marchés humides.
L'élan du B2C ralentit à mesure que la pénétration urbaine approche de la saturation, incitant à des tactiques de fidélisation telles que les clubs d'abonnement et la personnalisation basée sur l'intelligence artificielle plutôt que l'acquisition brute d'utilisateurs. Une étude comportementale de 2025 a enregistré une sensibilité aux prix 37 % plus élevée en ligne qu'en magasin, laissant entendre que les futures victoires B2C dépendent de la valeur perçue plutôt que de la seule rapidité. Les plateformes incapables de regrouper contenu, paiements et logistique dans des écosystèmes fidélisants risquent une érosion de leur part de portefeuille à mesure que les acheteurs chassent les promotions sur plusieurs applications.


Par type d'appareil : les smartphones cimentent leur domination transactionnelle
Les smartphones ont généré 69,67 % de la valeur des transactions en 2025 et devraient progresser à un TCAC de 7,97 %, conservant la plus grande part de la taille du marché du commerce électronique à Hong Kong cette décennie. Les essayages en réalité augmentée, les ventes flash en diffusion en direct et les caisses adaptées au pouce font du téléphone portable la vitrine principale pour la mode, les cosmétiques et les catégories d'achat impulsif. Les achats sur ordinateur de bureau persistent pour les recherches approfondies sur l'électronique ou les commandes de meubles, mais leur part continue de diminuer à mesure que les pages mobiles adoptent le défilement vertical et des onglets de spécifications élargis.
Les plateformes qui négligent le temps de chargement mobile, la vidéo verticale et le paiement biométrique en un clic font face à un désabonnement immédiat des utilisateurs. Les autres écrans, téléviseurs intelligents et assistants vocaux, restent de niche car le commerce vocal en cantonais et les compétences en langue locale sont en retard par rapport aux attentes des consommateurs. Les enquêtes montrent que seulement 28 % font confiance aux recommandations d'intelligence artificielle non assistées, de sorte que les entreprises combinent chatbots et escalade vers des agents humains tout en améliorant progressivement la précision conversationnelle.
Par mode de paiement : les portefeuilles numériques réduisent l'avance des cartes
Les cartes de crédit et de débit ont continué à détenir 43,92 % de la valeur des transactions en 2025, soutenues par les points de récompense et l'acceptation établie par les commerçants, mais les portefeuilles numériques progressent à un TCAC de 8,28 % jusqu'en 2031. Les rails en temps réel du Système de paiement rapide, l'adoption des codes QR et les plans d'achat immédiat paiement différé liés aux portefeuilles séduisent les acheteurs plus jeunes pour des achats supérieurs à 1 000 HKD (128 USD). Les cartes restent dominantes pour les achats à prix élevé car les programmes de miles aériens conservent un attrait aspirationnel, mais la part des portefeuilles continue d'augmenter dans les catégories quotidiennes où la rapidité prime sur les avantages.
L'adoption de l'achat immédiat paiement différé présente de nettes disparités générationnelles : 34 % des 18-29 ans ont utilisé des versements en 2025 contre 11 % des acheteurs de 40 ans et plus. Les virements bancaires et le paiement à la livraison s'effacent vers une pertinence à un seul chiffre à mesure que les mandats d'authentification à deux facteurs et les contrôles anti-fraude se renforcent. Les commerçants proposant trois modes de paiement ou plus enregistrent des taux de conversion plus élevés, et les plans d'achat immédiat paiement différé gagnent du terrain pour l'électronique à prix moyen. Ces options élargissent le marché du commerce électronique à Hong Kong et atténuent le risque lié à un seul fournisseur. Le secteur du commerce électronique à Hong Kong devrait donc présenter l'un des portefeuilles de paiement les plus diversifiés d'Asie d'ici 2031.
Par catégorie de produits : l'épicerie en ligne devance la mode
La mode et l'habillement ont représenté une tranche de revenus de 23,59 % en 2025, en faisant le plus grand segment du marché du commerce électronique à Hong Kong, car les annonces Taobao transfrontalières éclipsent les assortiments des boutiques locales. Pourtant, les produits alimentaires et les boissons afficheront le TCAC le plus rapide à 8,31 % jusqu'en 2031, portés par les applications d'épicerie à la demande, les agrégateurs de restaurants et l'appétit des expatriés pour les snacks importés. La vie en haute densité de la ville favorise les zones de livraison en 30 minutes, et les ménages vieillissants préfèrent les paniers d'épicerie en ligne aux marchés humides.
La beauté, l'électronique grand public et l'ameublement contribuent à des parts à un chiffre moyen. La beauté bénéficie des tutoriels en diffusion en direct et des lancements de produits par des leaders d'opinion clés, avec des études de cas montrant des durées de visionnage moyennes de huit minutes. La croissance de l'électronique est plus modérée car le retrait instantané en magasin satisfait encore les besoins d'inspection tactile, tandis que les meubles lourds sont freinés par les coûts logistiques et les couloirs étroits des immeubles de grande hauteur. Les planificateurs de pièces en réalité augmentée érodent progressivement cet obstacle, mais la conversion reste inférieure à celle des catégories légères.

Analyse géographique
Hong Kong fonctionne simultanément comme un marché autonome de 7,5 millions d'habitants et comme l'ancre méridionale de la Grande Baie forte de 86 millions de personnes. La simplification douanière a réduit le dédouanement des colis à moins de six heures, permettant aux entrepôts de Shenzhen d'exécuter les commandes de Hong Kong le jour même tout en utilisant le statut de port franc de la ville pour réexporter vers l'Asie du Sud-Est. Le flux est asymétrique ; les vendeurs du continent entrent facilement à Hong Kong, mais les plateformes locales peinent derrière les pare-feux du continent.
L'état de droit, les protections de la propriété intellectuelle, une monnaie librement convertible et des compétences bilingues permettent aux marques mondiales de tester leurs stratégies de commerce électronique en Asie-Pacifique à Hong Kong avant de les déployer régionalement. Le guichet unique commercial, traitant 95 % des déclarations par voie électronique, accélère l'expédition transfrontalière pour Amazon et les marques de vente directe aux consommateurs de niche. Cependant, la petite population de la ville plafonne la taille absolue du marché du commerce électronique à Hong Kong, incitant à se concentrer sur des secteurs à haute marge tels que la beauté de luxe et l'électronique haut de gamme qui compensent les loyers des entrepôts.
Les dépenses des touristes du continent ont retrouvé leurs niveaux d'avant la pandémie en 2025, représentant 18 % du total des ventes au détail, avec une part croissante effectuée en ligne via des précommandes pour la livraison à l'hôtel ou transfrontalière. Les plateformes doivent donc proposer à la fois un service en cantonais et un contenu en chinois simplifié, ainsi que l'intégration d'Alipay et de WeChat Pay. Ce profil hybride B2C et exportation distingue Hong Kong de Singapour, dont les plateformes servent presque exclusivement les acheteurs locaux.
Paysage réglementaire
Le commerce électronique de Hong Kong s'inscrit dans un cadre juridique bien établi pour le commerce numérique, dirigé par l'Electronic Transactions Ordinance (Cap. 553) relatif aux dossiers et signatures électroniques. En 2026, les travaux gouvernementaux se poursuivent pour rédiger des amendements visant à intégrer des concepts de la loi type de la CNUDCI sur les documents transférables électroniques (MLETR) pour la numérisation des documents commerciaux B2B. Les flux transfrontaliers de colis sont également régis par des exigences de conformité douanière, notamment des déclarations d'importation et d'exportation électroniques déposées dans un délai de 14 jours, le Customs and Excise Department appliquant des contrôles basés sur les risques et coordonnant plus étroitement avec les plateformes de commerce électronique transfrontalier non locales pour renforcer la formation sur les articles interdits ou réglementés.
Du côté des paiements et dans les domaines connexes au commerce d'actifs numériques, la réglementation se durcit. La Hong Kong Monetary Authority a commencé à superviser un régime réglementaire pour les émetteurs de stablecoins adossés à des monnaies fiduciaires à partir du 1er août 2025, tandis que la Securities and Futures Commission maintient des exigences de licence pour les plateformes de négociation d'actifs virtuels, avec des régimes de licence supplémentaires pour le négoce d'actifs virtuels et les dépositaires progressant après la publication des conclusions de la consultation en décembre 2025. Les discussions sur la protection des consommateurs s'étendent également aux modèles prépayés adjacents au commerce électronique, le Commerce and Economic Development Bureau menant en 2026 des travaux de consultation sur les périodes légales de rétractation et les limites de durée contractuelle pour certains contrats de consommation prépayés dans des services tels que la beauté et le fitness, renforçant l'examen des pratiques de vente et des conditions contractuelles qui peuvent recouper le commerce en ligne vers hors ligne.
Analyse de la chaîne de valeur
La création de valeur dans le commerce électronique de Hong Kong commence par l'approvisionnement des marchands, incluant les marques locales, les vendeurs transfrontaliers et les opérateurs DTC. Vient ensuite l'activation des vitrines via les places de marché et les créateurs de vitrines SaaS, puis les paiements, la gestion des commandes et l'exécution logistique. L'orchestration des paiements bénéficie de rails largement utilisés d'acceptation des cartes et de portefeuilles électroniques, tandis que les programmes de numérisation du commerce transfrontalier, y compris le Trade Single Window, réduisent les frictions administratives pour les expéditions transitant par Hong Kong en tant que port franc.
L'exécution logistique et la distribution déterminent ensuite à la fois les marges et la différenciation des services. Les opérateurs gèrent le positionnement des stocks entre les entrepôts de Hong Kong et le stockage sous douane à Shenzhen ou dans d'autres zones de la Greater Bay Area, planifient le transport longue distance vers le territoire, et se disputent la livraison du dernier kilomètre via des coursiers, des casiers et des points de retrait. Des améliorations de l'écosystème ont également été observées : l'aéroport international de Hong Kong a mis en service son système à trois pistes en novembre 2024, portant la capacité de fret annuelle à 10 millions de tonnes, tandis que les acteurs logistiques ont investi dans la sécurité et l'automatisation, notamment le Hong Kong Smart Freight Center de Cainiao, qui a obtenu la certification TAPA FSR niveau A en juillet 2025 et intégré la technologie RFID pour améliorer l'efficacité du traitement. La logistique contractuelle, les fournisseurs de WMS et le courtage en douane complètent la chaîne, avec un déploiement par lots prévu à mi-2026 de la Phase 3 du Trade Single Window renforçant la numérisation des documents et du dédouanement pour les colis de commerce électronique à haute fréquence.
Paysage concurrentiel
Aucun opérateur unique ne domine le marché du commerce électronique à Hong Kong ; HKTVmall est en tête des plateformes locales avec une part estimée de 12 à 15 % des revenus B2C en 2025, tandis que Taobao, Tmall et JD.com contrôlent collectivement environ 35 à 40 % via les ventes transfrontalières. Amazon, Zalora, Ztore, les indépendants propulsés par Shopline et les marchés C2C de niche se partagent le reste. Les acheteurs font preuve d'une fidélité fluide aux plateformes, chassant les coupons et les promesses de livraison plutôt que de s'engager dans un seul écosystème.
Trois leviers stratégiques importent. Premièrement, l'étendue des stocks : Taobao se développe grâce aux annonces longue traîne et aux prix bas, tandis que HKTVmall sélectionne des marques locales de confiance pour lutter contre les craintes de contrefaçon. Deuxièmement, la rapidité d'exécution : les entrepôts de Hong Kong de HKTVmall permettent l'expédition le jour même, mais l'acquisition de Kai Bo par JD.com en 2025 a réduit son transit de Shenzhen à Hong Kong à un jour. Troisièmement, la flexibilité des paiements : tous les grands sites acceptent les cartes, Alipay HK, WeChat Pay HK et Tap and Go, mais seuls certains intègrent l'achat immédiat paiement différé.
Des espaces blancs existent encore. Les portails d'achats B2B font face à une concurrence minimale de la part des circuits de gros établis, la monétisation par diffusion en direct reste naissante par rapport aux standards du continent, et la logistique d'entrepôt sous douane peut encore réduire le coût par colis. Les nouveaux entrants tels que Shopline et Boutir attirent les PME en facturant des commissions plus faibles et en accordant le contrôle de la vitrine, représentant environ 8 à 10 % de l'intégration des marchands en 2025. Les courses aux armements technologiques se poursuivent, Alibaba's Cainiao déposant des brevets de traçabilité par chaîne de blocs pour vérifier l'authenticité des produits et HKTVmall déployant des robots de tri par intelligence artificielle pour réduire les coûts du dernier kilomètre.
Leaders du secteur du commerce électronique à Hong Kong
JD.com, Inc.
Alibaba Group Holding Limited
Hong Kong Technology Venture Company Limited (HKTVmall)
WeChat Pay Hong Kong Limited
Amazon.com, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La documentation du commerce numérique B2B constitue un espace blanc spécifique lié aux actions des régulateurs et du gouvernement plutôt qu'à la seule adoption par les consommateurs. Le Commerce and Economic Development Bureau a publié un document de consultation en décembre 2025 sur les amendements législatifs à l'Electronic Transactions Ordinance (Cap. 553) visant à adopter des normes alignées sur la MLETR pour les documents transférables électroniques B2B, les travaux de 2026 se concentrant sur la soumission de propositions législatives au Conseil législatif. Cela soutient la demande pour des plateformes et des prestataires de services qui intègrent des flux de travail documentaires électroniques conformes aux côtés de la logistique transfrontalière et du financement du commerce, en particulier alors que le Trade Single Window poursuit son déploiement de la Phase 3 en 2026 pour remplacer les anciens Government Electronic Trading Services.
L'activation du commerce transfrontalier crée également des opportunités liées aux paiements et aux données. En mars 2026, la Hong Kong Monetary Authority a signé un protocole d'accord avec le Shanghai Data Bureau et le National Technology Innovation Center for Blockchain dans le cadre du Project Ensemble pour explorer la coopération financière transfrontalière, y compris les connaissements électroniques, qui peuvent aider à connecter vendeurs, opérateurs logistiques et institutions financières grâce à des instruments commerciaux interopérables. L'intégration des PME reste un terrain de bataille concurrentiel clé : le Trade and Industry Department a lancé E-commerce Easy dans le cadre du BUD Fund en juillet 2024 et a étendu la couverture à 10 pays de l'ASEAN, aidant les marchands de Hong Kong à développer leurs capacités de vente transfrontalière sortante et augmentant la demande pour des piles d'activation localisées (vitrines, outils marketing et partenaires d'exécution) capables d'opérer entre Hong Kong et les routes régionales.
Développements récents du secteur
- Juillet 2026 : JD.com a acheté le Silka Seaview Hotel à Kowloon pour 750 millions de HKD (95,6 millions d'USD) afin de le convertir en logements étudiants au second semestre 2026. Bien qu'il ne s'agisse pas d'un actif purement commercial, cela témoigne d'un investissement et d'une construction d'écosystème plus profonds sur le terrain par un acteur majeur du commerce transfrontalier opérant à Hong Kong.
- Novembre 2025 : WeChat Pay HK s'est associé à Thunes pour étendre ses capacités de transfert d'argent transfrontalier. La portée et la connectivité de paiement élargies soutiennent le paiement et les remboursements du commerce électronique liés aux vendeurs internationaux et aux acheteurs transfrontaliers utilisant des rails basés sur des portefeuilles.
- Octobre 2024 : Alibaba et JD.com ont annoncé des investissements accrus pour renforcer leurs offres de services à Hong Kong, y compris des améliorations de livraison et de retour. Ces mesures ont intensifié la pression concurrentielle sur les plateformes locales et relevé le niveau de référence pour l'exécution logistique et le service après-vente dans le commerce en ligne transfrontalier.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché du commerce électronique de Hong Kong est défini comme la valeur des biens et services achetés via des canaux en ligne par les consommateurs et les entreprises à Hong Kong, où la commande et le paiement sont effectués numériquement et l'exécution peut être en ligne ou hors ligne.
Exclusions du périmètre : nous excluons la vente sociale informelle non traçable en tant que commerce en ligne, et nous ne traitons pas la valeur du traitement pur des paiements comme un revenu de commerce électronique.
Aperçu de la segmentation
- Par modèle commercial
- B2B
- B2C
- Par type d'appareil pour le commerce électronique B2C
- Smartphone et mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par mode de paiement pour le commerce électronique B2C
- Cartes de crédit et de débit
- Portefeuilles numériques
- Achat immédiat paiement différé
- Autres modes de paiement
- Par catégorie de produits pour le commerce électronique B2C
- Beauté et soins personnels
- Soins capillaires
- Soins de la peau
- Cosmétiques et beauté
- Autres catégories de produits de beauté et soins personnels
- Électronique grand public
- Mobile
- PC et ordinateurs portables
- Appareils audio
- Appareils de jeu
- Autres catégories de produits d'électronique grand public
- Mode et habillement
- Vêtements
- Chaussures
- Accessoires de mode
- Autres catégories de produits de mode et habillement
- Produits alimentaires et boissons
- Aliments emballés
- Boulangerie et confiserie
- Viande, volaille et fruits de mer
- Autres catégories de produits alimentaires et boissons
- Meubles et articles pour la maison
- Meubles de maison
- Meubles de bureau
- Meubles d'extérieur
- Autres catégories de produits de meubles et articles pour la maison
- Autres catégories de produits
- Beauté et soins personnels
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par des séries statistiques publiques montrant comment les dépenses en ligne se comportent au sein du commerce de détail et des services à Hong Kong. Nous avons référencé des sources telles que les publications du Hong Kong Census and Statistics Department sur les ventes au détail et les ventes au détail en ligne, les PDF de l'enquête mensuelle sur les ventes au détail du Census and Statistics Department, et les publications du Hong Kong Trade Development Council pour le contexte du commerce et de la vente au détail.
Pour établir des limites et des données d'entrée réalistes, nous avons également examiné des indicateurs macroéconomiques et numériques provenant de sources telles que la Banque mondiale et l'Union internationale des télécommunications, ainsi que des dépôts d'entreprises, des présentations aux investisseurs et une couverture de presse réputée sur la logistique locale, les attentes en matière de livraison et l'adoption des portefeuilles numériques. Le cas échéant, des bases de données payantes ont été utilisées de manière limitée pour les données financières des entreprises et le filtrage des actualités, ainsi que des bases de données de brevets et de contrats et appels d'offres pour valider les signaux d'investissement. Cette liste de sources de recherche documentaire n'est qu'illustrative, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte de données, la validation et la clarification des hypothèses.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester les hypothèses documentaires sur la répartition des dépenses en ligne par modèle d'affaires, la fréquence typique des commandes, les frais de livraison et les comportements de remise, car ces éléments peuvent évoluer rapidement dans un marché petit et ouvert comme Hong Kong. Nous avons échangé avec des équipes de places de marché et de marques, des spécialistes de la logistique et du dernier kilomètre, des parties prenantes des paiements et du paiement en ligne, ainsi que des vendeurs spécialisés par catégorie, puis nous avons réconcilié leurs contributions avec des signaux observables de ventes au détail et en ligne.
Répartition des répondants à l'étude de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 39 % | Direction générale : 18 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 22 % |
| Acteurs plus petits : 19 % | Managers : 60 % |
Dimensionnement et prévision du marché
Le modèle central est construit selon une approche descendante où les séries officielles de ventes au détail et de ventes au détail en ligne sont utilisées pour reconstituer le pool de demande du commerce en ligne, puis il est ajusté avec des répartitions par catégorie et par modèle d'affaires validées lors des entretiens. Comme Hong Kong présente une forte utilisation des smartphones et des attentes de livraison rapide, nous suivons également des indicateurs complémentaires tels que la part des ventes au détail en ligne dans les ventes au détail totales, la propension à l'achat transfrontalier, l'utilisation des portefeuilles numériques et du BNPL lors du paiement, les niveaux des frais de livraison et l'intensité des promotions affectant les prix réalisés.
Ensuite, des vérifications ascendantes sélectives sont utilisées pour garantir le réalisme des totaux. Celles-ci incluent une logique d'échantillonnage du GMV par rapport au taux de commission pour le commerce piloté par les places de marché, ainsi que des vérifications ponctuelles utilisant la valeur moyenne des commandes et les fourchettes de fréquence des commandes par grande catégorie. Lorsque les divulgations des vendeurs sont limitées, les lacunes sont traitées en appliquant des hypothèses prudentes d'adoption et de conversion ancrées aux séries officielles, puis mises à jour uniquement si plusieurs interviewés confirment un changement.
Pour les prévisions, nous appliquons principalement une analyse de scénarios soutenue par un lissage de tendance sur les principaux moteurs, car la croissance est sensible aux variations du sentiment des consommateurs et aux cycles promotionnels. La trajectoire future est ensuite revérifiée avec des données primaires sur la tarification et la cadence de remise attendues, la capacité logistique et les niveaux de service, ainsi que tout changement prévu dans le comportement de paiement pouvant augmenter ou diminuer les taux de conversion.
Validation des données et cycle de mise à jour
Nous effectuons des vérifications à plusieurs étapes avant de finaliser les chiffres, notamment des tests de variance sur les séries chronologiques, des recoupements avec des signaux de demande indépendants, et un examen de tout changement brusque qui ne correspondrait pas à la direction des ventes au détail ou en ligne. Si une donnée clé sort des limites attendues, telle qu'un changement de la valeur moyenne des commandes, une remise inhabituellement élevée, ou un changement soudain de la part des ventes en ligne, nous recontactons des experts pour confirmer si le mouvement est structurel ou temporaire.
Les résultats sont examinés par un autre analyste afin de vérifier la cohérence des définitions, du traitement des unités et des hypothèses de change, puis ils sont validés une fois que le modèle et le récit sont alignés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient la tarification, la logistique ou l'adoption des paiements, suivies d'une dernière vérification avant livraison afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché du commerce électronique de Hong Kong par Mordor Intelligence avec d'autres estimations publiées
Les différentes tailles de marché publiées pour le commerce électronique de Hong Kong peuvent varier même lorsque le sujet semble identique, car les choix de mesure sous-jacents ne sont pas toujours les mêmes. Les raisons courantes incluent le fait que les chiffres reflètent ou non le GMV ou le revenu net, la manière dont les commandes transfrontalières sont traitées, et la rapidité avec laquelle les hypothèses de prix sont actualisées lorsque les schémas de remise changent.
Dans une perspective axée sur l'actualisation, le moment de la conversion des devises, la manière dont la valeur moyenne des commandes est mise à jour, et les vérifications de validation utilisées par rapport aux tendances officielles des ventes au détail en ligne peuvent faire varier le chiffre final de manière notable. Lorsque ces données sont maintenues sur des instantanés plus anciens, cela peut tirer les estimations vers le haut ou vers le bas sans que le lecteur s'en rende compte, ce qui constitue l'un des facteurs pratiques d'écart dans le dimensionnement du commerce électronique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,15 milliards d'USD (2025) | |
| Association sectorielle A | 29,60 milliards d'USD (2025) | Souvent plus proche d'une vision de type GMV, qui peut inclure les frais d'expédition et les transactions facilitées par les plateformes dans le total, et peut utiliser un calendrier de conversion des devises d'une année antérieure qui ne correspond pas à la moyenne de l'année d'étude. |
| Cabinet de conseil mondial B | 23,90 milliards d'USD (2025) | Peut appliquer des hypothèses de prix et de croissance plus conservatrices en maintenant la valeur moyenne des commandes constante tout au long des cycles promotionnels, et peut exclure certaines parties de la commande en ligne B2B qui restent qualifiées de transactions de commerce électronique. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme valeur de transaction et par la rapidité avec laquelle les hypothèses de tarification sont actualisées dans un marché fortement axé sur les promotions. En alignant le calendrier de conversion des devises sur l'année d'étude et en revalidant les signaux de prix de vente moyen et de part des ventes en ligne lors des mises à jour, Mordor Intelligence maintient l'estimation plus proche de ce que les acheteurs ont réellement payé via les canaux en ligne à Hong Kong.


Questions clés auxquelles répond le rapport
Quelle est la taille des dépenses de vente au détail en ligne à Hong Kong aujourd'hui ?
Le commerce de détail en ligne a atteint 28,47 milliards USD en 2026 et est en voie d'atteindre 41,62 milliards USD d'ici 2031.
Quel canal de vente se développe le plus rapidement dans le commerce numérique à Hong Kong ?
Les plateformes d'achats B2B devraient croître à un TCAC de 8,03 % entre 2026 et 2031, dépassant les canaux grand public.
Pourquoi les smartphones dominent-ils les transactions sur le territoire ?
Un taux de pénétration des smartphones de 99 % couplé à une couverture 5G de 90 % permet les achats en diffusion en direct et les paiements biométriques en un clic que les sites sur ordinateur de bureau ne peuvent pas égaler.
Quelle est la principale pression sur les coûts pour les opérateurs du commerce électronique à Hong Kong ?
Les loyers d'entrepôts qui ont atteint en moyenne 18 HKD par pied carré et les salaires des coursiers qui ont doublé pendant les saisons de pointe ont comprimé les marges d'exécution des commandes en 2025.
Quelle catégorie de produits devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les ventes en ligne de produits alimentaires et de boissons devraient se développer à un TCAC de 8,31 %, portées par les applications d'épicerie à la demande et les réseaux de livraison denses.
Quelle est la concentration de la concurrence entre plateformes à Hong Kong ?
Les cinq premiers acteurs contrôlent environ la moitié du total des ventes en ligne, reflétant une concentration modérée qui laisse encore une place significative aux entrants de niche.
Dernière mise à jour de la page le:


