
Tamaño y Cuota del Mercado de E Commerce de Indonesia
Análisis del Mercado de E Commerce de Indonesia por Mordor Intelligence
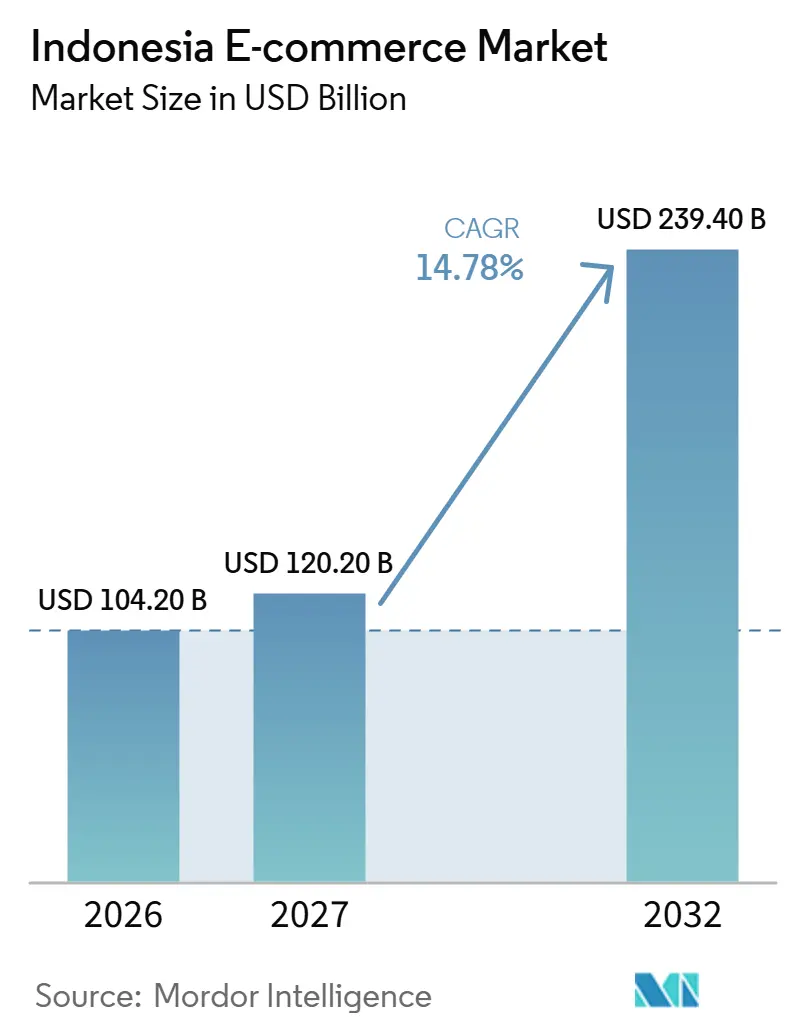
Se espera que el tamaño del mercado de comercio electrónico de Indonesia aumente de 104,2 mil millones de USD en 2026 a 120,2 mil millones de USD en 2027 y alcance los 239,4 mil millones de USD en 2032, creciendo a una CAGR del 14,78% durante 2027-2032.
Las compras en vivo y el pago diferido (PayLater) conectan la presentación del producto con la capacidad de compra de los vendedores que atienden a compradores en línea en Indonesia. Los nodos de cumplimiento regional añaden una vía operativa para llegar a clientes más allá de la base de despacho existente del comerciante. Las plataformas refuerzan esa oferta a través de canales de productos locales, asociaciones con creadores de contenido y servicios gestionados que se extienden desde el descubrimiento hasta la ejecución del pedido. Sin embargo, las restricciones de tráfico en Yakarta pueden elevar los costos de distribución después de que los vendedores hayan atraído la demanda. Los fallos en la entrega contra reembolso (COD) añaden la gestión de devoluciones a ese costo, por lo que las campañas de compras en vivo y PayLater solo son rentables cuando los pedidos sobreviven a la entrega.
Conclusiones Clave del Informe
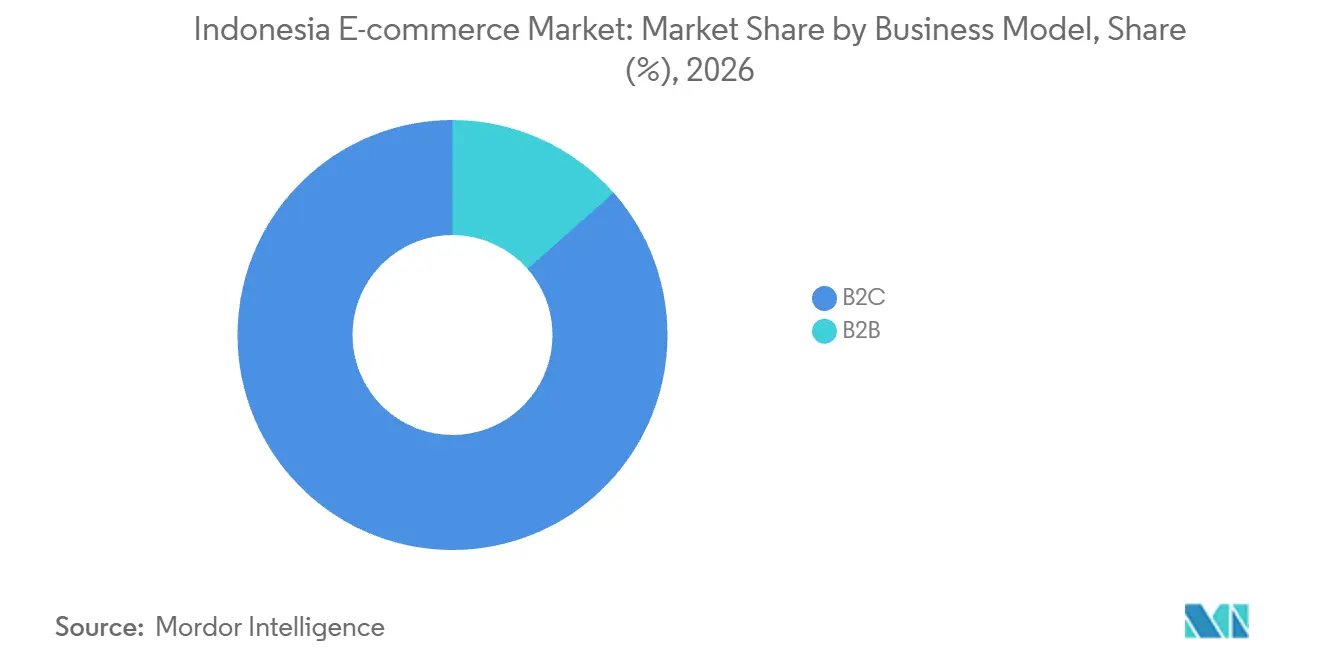
- Por modelo de negocio, B2C tuvo una participación del 86,51% del tamaño del mercado de comercio electrónico de Indonesia en 2026, mientras que se prevé que B2B sea el segmento de mayor crecimiento con una CAGR del 18,2% durante 2027-2032.
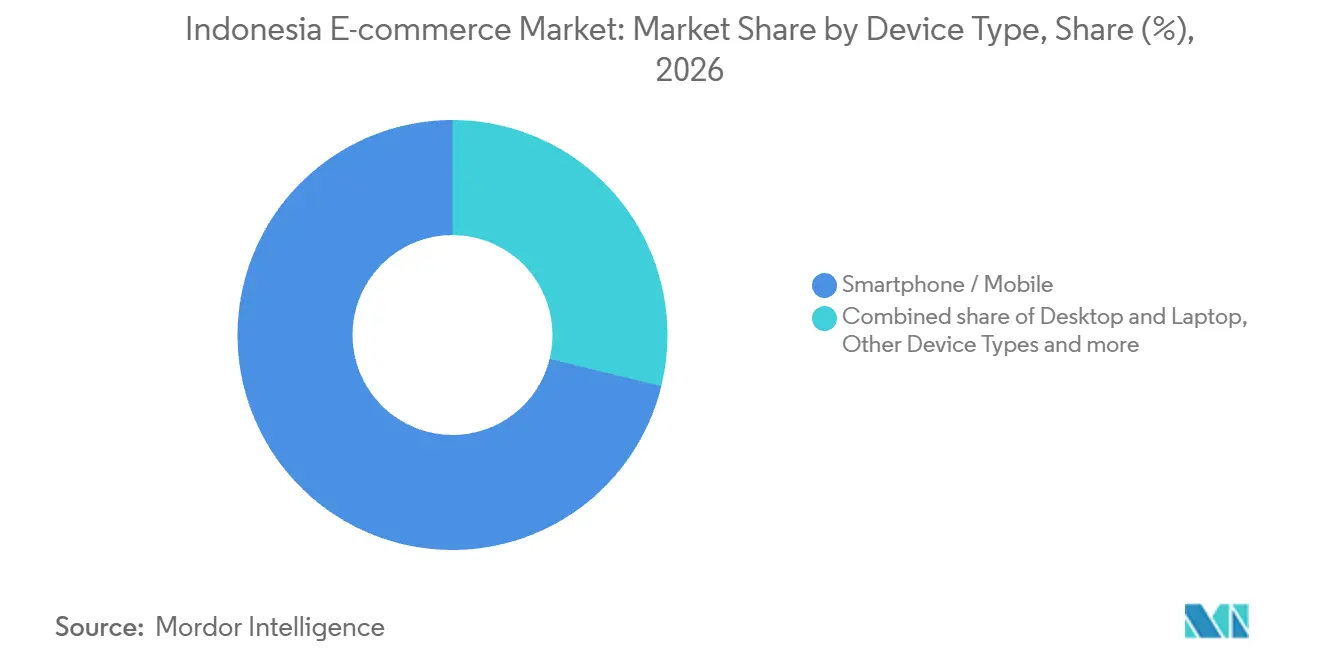
- El comercio móvil/por teléfono inteligente lideró los tipos de dispositivos con una participación del 71,17% del mercado de comercio electrónico de Indonesia en 2026 y se prevé que crezca más rápido con una CAGR del 17,85% durante 2027-2032.
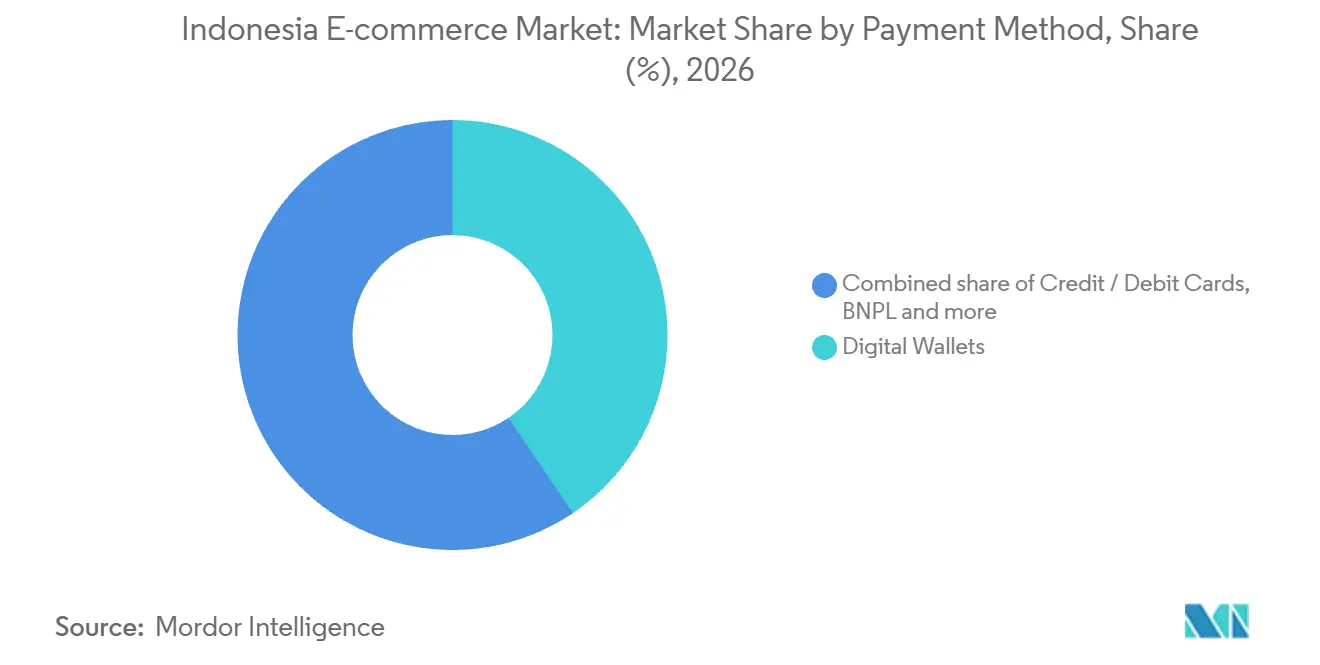
- Entre los métodos de pago, las billeteras digitales lideraron con el 40,54% del valor de los pagos de comercio electrónico en 2026, mientras que se proyecta que BNPL crezca más rápido con una CAGR del 26,4% durante 2027-2032.
- Dentro de las categorías de productos B2C, la electrónica de consumo representó el 24,06% del valor del comercio electrónico B2C en 2026, mientras que se prevé que el segmento de alimentos y bebidas crezca más rápido con una CAGR del 20,9% durante 2027-2032.
- En el panorama geográfico, Java concentra la mayoría de los pedidos, junto con su concentración de las áreas mejor clasificadas de compradores y vendedores en línea.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la Adopción de las Compras en Transmisión en Vivo en Aplicaciones Móviles | +5.5% | Gran Yakarta y otras áreas de Java | Corto plazo (≤ 2 años) |
| Rápida Digitalización de las Ciudades de Nivel 2/3 a través de Microcentros Logísticos | +4.5% | Palembang y áreas cercanas de Sumatra del Sur | Mediano plazo (2-4 años) |
| Pago Diferido Impulsado por fintech ('PayLater') que Aumenta el Valor Promedio del Pedido | +3.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Programas de Incorporación de PYMES del Gobierno 'Making Indonesia 4.0' | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de la Participación de Vendedores Transfronterizos a través de las Puertas de Enlace de Singapur y China | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Integración del Comercio Social con las APIs de WhatsApp e Instagram | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Adopción de Compras por Transmisión en Vivo en Aplicaciones Móviles
Las compras en vivo ofrecen a los vendedores un canal con uso demostrado y un papel en las decisiones de compra de los clientes. En la encuesta de Jakpat de noviembre a diciembre de 2025, el 76% de los 776 encuestados indonesios que habían comprado a través de compras en vivo afirmaron haber utilizado Shopee Live. Para un vendedor, esa audiencia proporciona una vía para llegar a consumidores ya familiarizados con la compra a través de ese formato. Un estudio intencional de 2025 realizado con 105 clientes de Barenbliss que utilizaban la transmisión en vivo de Shopee reportó una relación significativa entre el comercio en transmisión en vivo y las decisiones de compra. Las marcas de belleza pueden, por tanto, organizar presentaciones en vivo en torno a las opciones de producto que desean impulsar, conectando el acceso a la audiencia con una tarea de comercialización específica.
Rápida Digitalización de las Ciudades de Nivel 2/3 a través de Microcentros Logísticos
La capacidad de cumplimiento regional ofrece a los vendedores en línea una vía práctica para atender a compradores más allá de su base de despacho existente. PowerCommerce.Asia inauguró un centro de cumplimiento múltiple en Palembang en octubre de 2025 para cubrir Sumatra del Sur y las áreas cercanas, según su fundador y director ejecutivo del grupo. La importancia comercial radica en añadir un punto regional en torno al cual los comerciantes pueden organizar el cumplimiento, en lugar de ampliar únicamente el alcance digital del escaparate. Para los vendedores que se dirigen a esa área de servicio, una opción de cumplimiento local puede hacer que los acuerdos de distribución se ajusten más estrechamente a la geografía de sus clientes objetivo. Esto puede apoyar la demanda al hacer que una oferta en línea más amplia sea operativamente viable, aunque su rentabilidad depende de los pedidos asignados al nodo. El centro se inauguró durante el evento de compras 10.10 de octubre de 2025, poniendo la nueva opción de cumplimiento en marcha para esa ocasión de venta.
Proceso de Pago Liderado por Fintech ('PayLater') que Impulsa el Valor Medio del Pedido
PayLater puede ampliar la compra que un cliente puede completar al separar el pago en caja del pago completo inmediato. La Autoridad de Servicios Financieros de Indonesia (OJK) reportó 34 millones de cuentas bancarias de compra ahora, paga después (BNPL) en Indonesia en agosto de 2026. El financiamiento bancario BNPL pendiente creció un 29,10% interanual ese mes, aunque el crecimiento se moderó desde el 31,22% de julio. En el pago en línea, ShopeePay permite a los clientes seleccionar SPayLater en la página de un comerciante y continuar a través de su aplicación o flujo de pago web. La base bancaria de BNPL muestra la escala del crédito de pago diferido, y el flujo de ShopeePay muestra cómo una página de comerciante presenta PayLater en el momento del pago, por lo que los carritos más grandes dependen de que los clientes elijan esa opción. La oportunidad de un mayor valor de pedido depende de que los clientes tengan suficiente capacidad de endeudamiento aprobada para el gasto adicional, lo que convierte al crédito disponible en el paso de pago en el mecanismo de demanda relevante.
Programas de Incorporación de PYMES del Gobierno 'Making Indonesia 4.0'
El apoyo gubernamental para la incorporación aborda las habilidades necesarias para convertir a los pequeños fabricantes en vendedores en línea eficaces. El Ministerio de Industria de Indonesia informó que los programas combinados e-Smart, alfabetización digital y Making Indonesia 4.0 alcanzaron a 376 pequeñas y medianas empresas industriales frente a un objetivo de 364 hasta el tercer trimestre de 2026.[1] Su taller del 1 de abril de 2026 en Badung, Bali, atendió a 80 participantes locales con instrucción en marketing digital, fotografía de productos y marketing en marketplaces. Estas actividades conectan el apoyo político con la tarea práctica de presentar productos para su compra en línea. Para los marketplaces, convertir este alcance de formación en demanda requiere que los fabricantes transformen sus habilidades en marketing digital, fotografía de productos y marketing en marketplaces en ofertas de productos activas que los compradores puedan solicitar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de los Costos de Cumplimiento por las Restricciones de Tráfico en Yakarta | -0.9% | Vías designadas en Yakarta | Corto plazo (≤ 2 años) |
| Riesgo Persistente de Entrega contra Reembolso que Eleva las Tasas de Devolución | -0.6% | Área de servicio de mensajería del este de Bandung | Corto plazo (≤ 2 años) |
| Normas de Localización de Datos que Elevan los Gastos de Alojamiento en la Nube | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Escasez de Talento en la Logística de Cadena de Frío de Última Milla | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de los Costos de Cumplimiento por las Restricciones de Tráfico en Yakarta
El acceso restringido a las vías convierte la elegibilidad de los vehículos en una variable de costo para las operaciones de distribución en Yakarta. La norma par-impar cubre las vías designadas en días laborables de 6:00 a 10:00 a.m. y de 4:00 a 9:00 p.m., excluyendo los días festivos nacionales. Las motocicletas, los vehículos eléctricos y otras categorías especificadas están exentos, lo que concentra la carga en los vehículos y rutas afectados. Un estudio publicado en 2022 por investigadores del Institut Pertanian Bogor (IPB) vinculó los mayores costos de distribución de las empresas de mensajería con rutas más largas hacia los clientes cuando las placas de los vehículos no coincidían con la paridad permitida. Para el cumplimiento del comercio electrónico, ese mecanismo puede aumentar los recursos necesarios para alimentar las redes de entrega incluso cuando los vehículos exentos se encargan del tramo final al cliente. Los operadores que utilizan vehículos de distribución afectados se enfrentan, por tanto, a una elección más limitada entre rutas más largas y ventanas de despacho restringidas, lo que limita la flexibilidad del servicio económico.
Riesgo Persistente de Entrega contra Reembolso que Eleva las Tasas de Devolución
Un fallo en la entrega contra reembolso deja a un mensajero con el trabajo de distribución ya realizado y otro movimiento de paquete por gestionar. Un estudio utilizó 60 observaciones diarias de una sucursal del este de Bandung de noviembre a diciembre de 2025, donde aproximadamente el 90% de las transacciones eran COD. Dentro de ese modelo, las tasas de devolución tuvieron un mayor efecto en los costos operativos estimados que el volumen de envíos. Los autores describieron los costos de distribución no recuperados, el almacenamiento en tránsito y los viajes de los mensajeros para devolver los paquetes a su origen como componentes de la carga. Para los operadores que atienden flujos de pedidos igualmente dominados por COD, el volumen de salida adicional puede, por tanto, coexistir con una economía más débil cuando los fallos en la entrega consumen los mismos recursos de entrega de nuevo. La restricción resultante es un costo de servicio que se extiende más allá de llegar al cliente, dejando tanto el esfuerzo de salida como la gestión inversa por recuperar del negocio exitoso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
Escala del Comercio Minorista Directo frente a Pedidos Empresariales VariablesB2C representó una participación del 86,51% del tamaño del mercado de comercio electrónico de Indonesia en 2026. Blibli (PT Global Digital Niaga Tbk) reportó un crecimiento interanual del 47% en el valor de las compras pagadas y entregadas para su segmento de comercio minorista B2C en línea de primera parte en el segundo trimestre de 2026.[2] El segmento abarca productos y servicios de primera parte en todas las categorías, situando la oferta propia del minorista en el centro de esas transacciones completadas. Dado que esa medida contabiliza las compras pagadas y entregadas, el crecimiento se refiere a los pedidos cumplidos, vinculando la oportunidad de ventas del minorista de primera parte con la finalización de la entrega de su propia oferta.
Se prevé que B2B sea el segmento de mayor crecimiento, con una CAGR del 18,2% durante 2027-2032. PT MONOTARO INDONESIA reportó un crecimiento de ventas interanual del 16,9% en moneda local en 2025.[3] Sin embargo, las ventas no alcanzaron el plan, lo que la empresa atribuyó a la disminución de los pedidos de alto valor y a un mayor número de días festivos promovidos por el gobierno en torno al Ramadán. Para las plataformas B2B, un año en el que las ventas crecieron pero no alcanzaron el plan tras menos pedidos de alto valor y más días festivos muestra que los resultados dependen del momento de las grandes compras y de los días laborables.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Dispositivo:
El Comercio Móvil Vincula la Escala con el Control de la InterfazEl comercio móvil/por teléfono inteligente representó el 71,17% del valor total del comercio electrónico en 2026 y se prevé que crezca a una CAGR del 17,85% durante 2027-2032, lo que convierte al móvil en el segmento más grande y de mayor crecimiento. Un fallo en el proceso de pago en teléfonos pondría en riesgo el acceso al canal que concentra la mayor parte del valor de las transacciones del sector, incluso si un vendedor pudiera aceptar pedidos a través de otros dispositivos. Para un comerciante que enfrenta ese fallo, restaurar la finalización de pedidos en móvil tiene prioridad sobre la ampliación de la cobertura de dispositivos porque el conjunto de gasto existente ya está concentrado en los teléfonos.
Un comerciante que elige entre su propia aplicación y el flujo de un marketplace decide quién controla el proceso de compra móvil. PT Fast Food Indonesia Tbk reportó que las ventas a través de agregadores y las aplicaciones KFCku juntas crecieron un 25% en 2025. Las transacciones a través de esos canales combinados aumentaron un 27% en 2025. Una aplicación propia sitúa la navegación y el diseño del proceso de pago dentro de la oferta de servicio del vendedor, mientras que un agregador requiere la integración con el flujo de su plataforma.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Pago:
El Alcance de las Billeteras y el Pago Diferido Satisfacen Necesidades DiferentesLas billeteras digitales representaron una participación del 40,54% del mercado de comercio electrónico de Indonesia en 2026. En la encuesta de Jakpat de agosto de 2026, el 68% de los usuarios indonesios de billeteras electrónicas encuestados afirmaron que las utilizaban para pagar compras en línea. Un comerciante que ofrece pago con billetera puede atender a compradores que ya utilizan ese método de pago para sus compras en línea. En la encuesta de Jakpat de noviembre de 2025, el 72% de los 1.945 usuarios indonesios de billeteras electrónicas de entre 17 y 55 años reportaron usar DANA. Para los comerciantes que eligen integraciones, el alcance de la marca de billetera y su uso para compras en línea son consideraciones separadas, por lo que aceptar una marca ampliamente utilizada aborda solo una parte de la decisión de pago en caja.
Se prevé que BNPL sea el segmento de mayor crecimiento, con una CAGR del 26,4% durante 2027-2032. Kredivo reportó que el volumen de transacciones de su negocio PayLater creció un 27% durante el Ramadán y el Lebaran de 2026 en comparación con el mismo período del año anterior. Ese flujo de transacciones ofrece a los comerciantes y proveedores de financiamiento un período de compra concreto en torno al cual organizar su servicio, vinculando el pago diferido con el momento de la actividad de compra. El valor de sus transacciones PayLater aumentó un 26% en la misma comparación, por lo que la ganancia estacional apareció tanto en el número como en el valor de las compras.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Producto B2C:
El Valor de la Electrónica y la Demanda de Alimentos Favorecen Ofertas DiferentesLa electrónica de consumo representó el 24,06% del valor del comercio electrónico B2C en 2026, convirtiéndola en el segmento de productos más grande. En la encuesta de febrero a marzo de 2026 de la Asociación de Proveedores de Servicios de Internet de Indonesia (APJII) realizada a 8.700 personas de 13 años o más en 38 provincias, el 7,4% reportó transacciones en línea de electrónica y gadgets. El liderazgo basado en valor y la participación de compradores en la encuesta describen dimensiones separadas de la oportunidad comercial de la categoría.
Se prevé que la categoría de alimentos y bebidas sea el segmento de mayor crecimiento, con una CAGR del 20,9% durante 2027-2032. El Ministerio de Comercio de Indonesia nombró los productos locales de alimentos y bebidas entre las 3 categorías de productos locales más buscadas durante el Harbolnas, el evento nacional de compras en línea celebrado del 10 al 16 de diciembre de 2025. En la encuesta de APJII de febrero a marzo de 2026, el 12,7% de los encuestados reportó transacciones en línea de alimentos y bebidas. Para los vendedores locales de alimentos, el resultado de 2025 respalda la sincronización de las ofertas con el evento de compras de diciembre porque la demanda de su categoría quedó demostrada dentro de esa ocasión de compra de productos locales.
Análisis Geográfico
Mercado de Comercio Electrónico de Java
Java concentra la mayoría de los pedidos. En 2025, los 10 distritos o ciudades indonesias con las tasas más altas de vendedores en línea estaban en Java, al igual que 9 de las 10 áreas con las tasas más altas de compradores en línea. Solo la ciudad de Bekasi tenía 1,1 millones de compradores en línea en 2025, lo que proporciona una base de consumidores sustancial dentro de la isla. Para las plataformas, combinar el reclutamiento de comerciantes en las áreas urbanas densas en vendedores de Java con campañas de compradores dirigidas a poblaciones como la de Bekasi puede desarrollar ambos lados de un marketplace en varios centros establecidos.
Kalimantan y Sulawesi ilustran la expansión regional organizada en torno a nodos de servicio que gestionan varias partes de una transacción en línea. SPX Express abrió más de 300 puntos de servicio a nivel nacional en abril de 2025, incluidas ubicaciones en estas regiones. Las incorporaciones en Kalimantan incluyeron el Hub Teluk Bayur en Berau y el Hub Bunut Hulu en Kapuas Hulu, mientras que las incorporaciones en Sulawesi incluyeron el Hub Mapanget en Manado. La red de servicio combinó puntos de venta oficiales y agentes individuales, con funciones que incluyen la entrega de paquetes, la recogida propia y las devoluciones. Para los comerciantes, dichos nodos hacen que el alcance regional sea relevante tanto para los pedidos de salida como para la gestión inversa, permitiendo que la oferta de servicio abarque más que la entrega a la dirección del cliente.
Papua y Maluku muestran volúmenes de paquetes de marketplace en aumento en un operador postal que realiza entregas para varios marketplaces. PT Pos Indonesia reportó que sus envíos de marketplace en Papua-Maluku crecieron un 178% en el primer semestre de 2026 en comparación con el primer semestre de 2025. En agosto de 2026, la empresa afirmó que trabajaba con Shopee y Tokopedia para entregar los pedidos de clientes de marketplace en la región. Ese acuerdo conecta a los clientes de más de un marketplace con un proveedor de entrega, ofreciendo al operador una vía para atender la demanda agregada por plataformas minoristas separadas.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de los micro y pequeños vendedores nacionales que acceden a los canales de venta en línea. Los requisitos nacionales rigen la participación en las plataformas, mientras que la columna de Yakarta se centra en el canal de contratación pública provincial e-Order. El Reglamento del Ministerio de Comercio 19/2026 (Permendag 19/2026) entró en vigor el 8 de junio de 2026, exigiendo permisos comerciales al menos en forma de número de identificación empresarial, o NIB. Los vendedores existentes en las plataformas tienen 18 meses para adaptarse y los nuevos vendedores 6 meses, mientras que las plataformas deben rechazar los registros que carezcan de los permisos requeridos.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Comercio y Dirección General de Impuestos | Gobierno provincial de Yakarta como comprador público |
| Instrumentos clave o dirección | Licencias de vendedores Permendag 19/2026 y recaudación de impuestos en marketplaces PMK 37/2025 | Instrucción del Gobernador 1/2023 sobre compras electrónicas de micro y pequeñas empresas a través de e-Order |
| Efecto comercial | Verificación de permisos y recaudación del impuesto sobre la renta de los vendedores nacionales elegibles a través de marketplaces designados | Acceso a la contratación pública provincial a través de un canal en línea |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Indonesia refleja el trabajo administrativo de la concesión de licencias a vendedores y la recaudación de impuestos en marketplaces, cuya implementación a través de 4 plataformas designadas comenzó el 1 de octubre de 2026. El endurecimiento sigue a la finalización programada de las transiciones de licencias de 6 meses y 18 meses medidas desde el 8 de junio de 2026, lo que hace que la preparación en materia de permisos sea cada vez más importante para el acceso a las plataformas. La calificación Alta de Yakarta refleja el uso del gobierno provincial de e-Order para apoyar el acceso de las micro y pequeñas empresas locales a la contratación pública. Sin cambios refleja el papel comercial continuo de ese canal establecido bajo la Instrucción del Gobernador 1/2023, que sigue en vigor y respalda la política de acceso a la contratación establecida en la provincia.
Etapas de la Cadena de Valor
Esta comparación sigue las transacciones en línea desde la operación del marketplace hasta la integración de pagos, el cumplimiento y la entrega de paquetes. Cada etapa captura valor de un servicio diferente, lo que hace que el punto de cobro sea tan importante como la amplitud de la oferta del proveedor. Los términos de Indonesia de Shopee introdujeron una tarifa de procesamiento de pedidos a partir del 20 de julio de 2025, salvo acuerdo en contrario, con exenciones especificadas para vendedores que cumplan los requisitos. Los comerciantes se enfrentan, en consecuencia, a una decisión combinada de costo de servicio, ya que realizar un pedido es solo el primer punto en el que la transacción genera trabajo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Procesamiento de pedidos en marketplace | Operadores de marketplace como PT Shopee International Indonesia y Tokopedia | Tarifas de procesamiento de pedidos del vendedor de Shopee, sujetas a acuerdo y exenciones para vendedores que cumplan los requisitos | Atender pedidos cuyo valor deja poco margen para los cargos de procesamiento | Ajustar el alcance del servicio a la economía del pedido completado |
| Integración de pagos en línea | Proveedores de integración de pagos como Xendit | Ingresos por servicios de integración de pagos | Conectar el escaparate del comerciante con el procesamiento de pagos | Utilizar los complementos compatibles de WooCommerce o Shopify |
| Almacenamiento y cumplimiento de pedidos | Proveedores de cumplimiento gestionado como Dikelola Shopee y proveedores de logística de terceros como JNE Logistics | Cargos de embalaje y almacenamiento en Dikelola Shopee | El almacenamiento de Shopee se vuelve facturable después de los primeros 60 días según su calendario de marzo de 2026 | Alinear la reposición de existencias con el tiempo de permanencia esperado en el almacén |
| Entrega de paquetes | Operadores de entrega urgente como SPX Express y J&T Express | Ingresos por servicios de entrega | Coordinar la salida del almacén con la entrega final | Distribuir los envíos entre los operadores que prestan el servicio de entrega requerido |
| Fuente: Mordor Intelligence | ||||
El cumplimiento añade una oportunidad de ingresos dependiente del tiempo junto con los cargos del marketplace por los pedidos completados. El calendario de marzo de 2026 de Dikelola Shopee proporcionó almacenamiento gratuito durante los primeros 60 días, junto con tarifas de embalaje diferenciadas por tamaño del paquete y ventas mensuales de SKU, más un calendario reducido para los vendedores nacionales que cumplan los requisitos. Esa estructura hace que el tiempo de permanencia en el almacén sea comercialmente relevante incluso antes de que un comerciante compare los servicios de entrega. Para las existencias mantenidas más de 60 días, el almacenamiento se añade a los cargos de procesamiento y embalaje aplicables, por lo que un precio de entrega más bajo por sí solo no puede eliminar el costo de la rotación lenta del inventario.
Panorama Competitivo
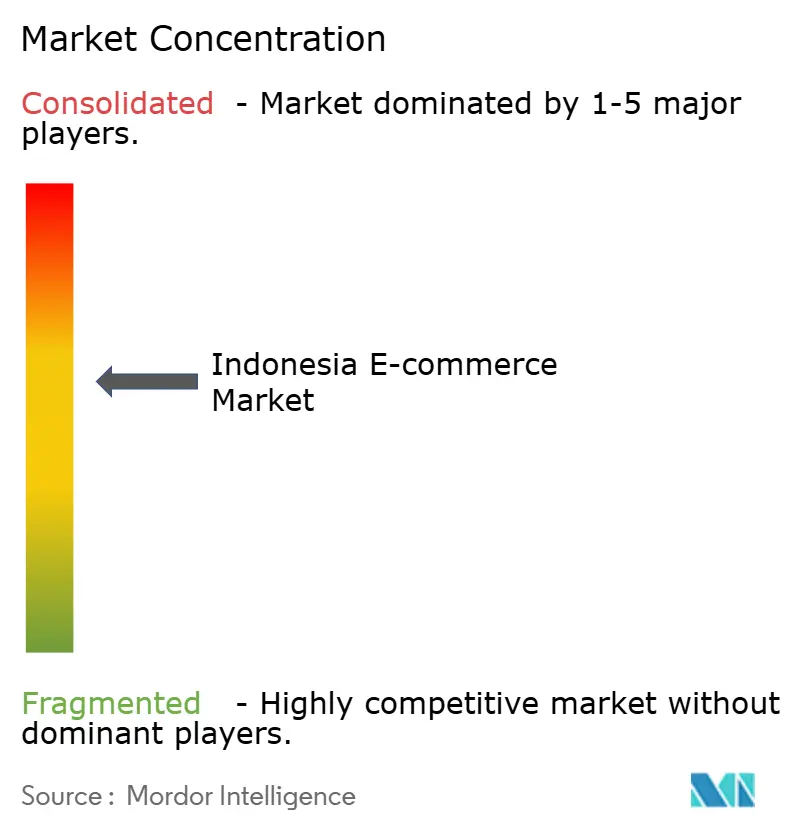
La competencia está moderadamente concentrada en torno a ecosistemas de plataformas, con productos digitales, comercio minorista de primera parte y relaciones de servicio que crean vías distintas hacia los ingresos del comercio. A finales de 2025, PT Bukalapak.com Tbk estaba eliminando gradualmente los productos físicos en favor de productos virtuales, servicios digitales y juegos de Itemku, mientras que Blibli (PT Global Digital Niaga Tbk) opera el comercio minorista B2C en línea de primera parte. El 31 de enero de 2024, PT GoTo Gojek Tokopedia Tbk y TikTok combinaron Tokopedia y TikTok Shop Indonesia bajo PT Tokopedia de propiedad conjunta, con TikTok manteniendo una participación de control. GoTo recibió 820 mil millones de IDR (50,02 millones de USD) en tarifas de servicio de comercio electrónico de PT Tokopedia en 2025. Los ingresos por tarifas de GoTo provienen, por tanto, de un marketplace en el que TikTok tiene la participación de control, mientras que Bukalapak y Blibli obtienen ingresos de plataformas que ellos mismos gestionan.
Sea Ltd (PT Shopee International Indonesia) reportó que las ventas de productos locales en su canal Pilih Lokal crecieron un 55% en 2025. Lazada (Alibaba Group Holding Limited) se unió al programa de Asociaciones de Afiliados de Facebook de Meta en julio de 2026, permitiendo a los creadores de contenido en Indonesia y otros 5 mercados del Sudeste Asiático etiquetar productos y ganar comisiones por las compras completadas. Estos enfoques ofrecen a los vendedores vías distintas hacia el descubrimiento, conectando el posicionamiento de productos locales con un canal de marketplace establecido o vinculando la distribución de creadores de contenido con las compras completadas. Los vendedores que evalúan estas plataformas se enfrentan, por tanto, a diferentes pruebas comerciales, con el origen local definiendo la oferta de Pilih Lokal y las compras completadas impulsadas por creadores determinando si la vía de afiliados de Lazada genera comisiones.
Las condiciones regulatorias también determinan en qué medida las plataformas integradas pueden agrupar el camino desde el descubrimiento del producto hasta el pago y la entrega. El 17 de junio de 2025, la Comisión de Competencia de Indonesia (KPPU) aprobó condicionalmente la adquisición de PT Tokopedia por parte de TikTok Nusantara, prohibiendo los precios predatorios, la autopreferencia y las restricciones especificadas sobre el acceso de los vendedores. Las condiciones también exigían que las opciones de pago y logística permanecieran disponibles sin vincularlas ni agruparlas con promociones o descuentos. La KPPU afirmó que la supervisión se extendería hasta el 17 de junio de 2027, sometiendo la combinación a un marco de conducta definido. Para los proveedores independientes de pago y entrega, las condiciones preservan una vía para atender a los comerciantes de Tokopedia y TikTok Shop porque las promociones del marketplace no pueden vincularse a opciones particulares de pago o logística.
Líderes de la Industria del Comercio Electrónico de Indonesia
-
PT Bukalapak.com Tbk
-
Blibli (PT Global Digital Niaga Tbk)
-
PT GoTo Gojek Tokopedia Tbk
-
Sea Ltd (PT Shopee International Indonesia)
-
Lazada (Alibaba Group Holding Limited)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de Indonesia Empresas cubiertas en este informe
- Sea Ltd (PT Shopee International Indonesia)
- PT GoTo Gojek Tokopedia Tbk
- Lazada (Alibaba Group Holding Limited)
- PT Bukalapak.com Tbk
- Blibli (PT Global Digital Niaga Tbk)
- PT Bhinneka Mentaridimensi
- PT Silicon Media Indonesia
- PT Raksasa Laju Lintang
- PT Metrotech Jaya Komunika
- Global Fashion Group
- TikTok Pte Ltd
- PT Warung Pintar Sekali
- Amazon.com Services LLC
- PT Lion Parcel
- PT Matahari Putra Prima Tbk
Oportunidades Clave para los Participantes del Mercado
Esta comparación examina oportunidades para ayudar a los vendedores de productos locales indonesios a convertir la visibilidad en el marketplace en actividad de ventas ejecutable. Las iniciativas del Ministerio de Comercio lanzadas en agosto y septiembre de 2026 combinaron servicios de apoyo a los vendedores con escaparates dedicados para los productos Pilihan Busan seleccionados. Las entrevistas con 10 vendedores en un importante marketplace indonesio, incluidos usuarios actuales, exusuarios y no usuarios de funciones publicitarias, identificaron preocupaciones sobre el rendimiento, la justificación del costo y el conocimiento avanzado como restricciones para la adopción. Estos hallazgos favorecen la asistencia específica con una tarea comercial definida sobre una promesa amplia de mayor exposición.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento de comprador / cliente potencial | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Descubrimiento curado de productos locales | Los escaparates dedicados de Pilihan Busan y el apoyo promocional para los productos seleccionados se lanzaron en septiembre de 2026 | Vendedores de productos locales curados elegibles | Preparar una oferta de producto coherente y distinguir la exposición de los pedidos completados | Hacer que el costo de la promoción sea comercialmente justificable | Vendedores UMKM elegibles, Tokopedia y TikTok Shop |
| Publicidad asistida en marketplace | El programa de productos locales de agosto de 2026 ofrece formación en habilidades digitales y apoyo a la promoción | Vendedores de productos locales que consideran la publicidad en marketplace | Combinar instrucción avanzada de campañas con pruebas de gasto medibles | Preocupaciones sobre el conocimiento avanzado y el rendimiento entre los vendedores entrevistados | Vendedores de productos locales y Shopee Indonesia |
| Promoción conectada al cumplimiento gestionado | El programa de productos locales incluye apoyo operativo a través de Dikelola Shopee | Vendedores de productos locales que preparan flujos de pedidos promocionados | Conectar la planificación de la promoción con servicios de gestión de pedidos definidos | Coordinar la ejecución de pedidos con la demanda que una promoción busca generar | Vendedores de productos locales elegibles y Shopee Indonesia |
| Fuente: Mordor Intelligence | |||||
La colocación curada y el apoyo gestionado abordan diferentes puntos de una venta, lo que hace que sus roles comerciales sean complementarios. Las preocupaciones de los vendedores entrevistados sobre la justificación del costo refuerzan el argumento de explicar claramente el rendimiento publicitario y el alcance del servicio. La apertura central es la asistencia que conecta el descubrimiento del producto con la ejecución responsable de los pedidos, permitiendo a los vendedores evaluar el valor operativo que acompaña a la exposición en el marketplace.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de Indonesia
- Oct 2026: La recaudación del impuesto sobre la renta del Artículo 22 sobre los ingresos de marketplace de los vendedores nacionales elegibles comenzó el 1 de octubre a través de PT Shopee International Indonesia, PT Global Digital Niaga Tbk, PT Tokopedia y PT Ecart Webportal Indonesia.
- Sep 2026: El marco del impuesto al valor agregado (IVA) de Indonesia para determinados bienes y servicios digitales suministrados por proveedores extranjeros entró en vigor el 25 de septiembre. Los bancos designados o los facilitadores de pago no bancarios recaudan el IVA. Las transacciones ya gravadas con IVA bajo el sistema de comercio electrónico (PMSE) existente no se gravan de nuevo.
- Jul 2026: Lazada se unió al programa de Asociaciones de Afiliados de Facebook de Meta, permitiendo a los creadores de contenido en Indonesia y otros 5 mercados del Sudeste Asiático etiquetar productos de Lazada y ganar comisiones por las compras completadas.
Mercado de Comercio Electrónico de Indonesia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de comercio electrónico de Indonesia mide el valor bruto anual de los bienes y servicios pedidos en línea entre empresas y consumidores o entre empresas. Cubre las transacciones realizadas en Indonesia, con el valor clasificado por modelo de negocio, dispositivo utilizado, método de pago y categoría de producto B2C.
Exclusiones del alcance: Se excluyen las ventas minoristas y mayoristas fuera de línea, las comisiones de marketplace y las tarifas de procesamiento de pagos, las ventas de dispositivos y productos de pago, y las compras de comercio electrónico realizadas fuera de Indonesia.
Descripción General de la Segmentación
- Por Modelo de Negocio
- B2C
- B2B
- Por Tipo de Dispositivo
- Teléfono Inteligente / Móvil
- Escritorio y Portátil
- Otros Tipos de Dispositivos
- Por Método de Pago
- Tarjetas de Crédito / Débito
- Billeteras Digitales
- BNPL
- Otro Método de Pago
- Por Categoría de Producto B2C
- Belleza y Cuidado Personal
- Electrónica de Consumo
- Moda y Prendas de Vestir
- Alimentos y Bebidas
- Muebles y Hogar
- Juguetes, Bricolaje y Medios de Comunicación
- Otras Categorías de Productos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como los metadatos de la encuesta de comercio electrónico de la Agencia de Estadística de Indonesia para la definición y estimación de los ingresos por transacciones en línea, el Informe Económico del Banco de Indonesia para los indicadores de pago y comercio digital, y el comunicado de Harbolnas del Ministerio de Comunicación y Asuntos Digitales para la actividad de campaña y los objetivos de transacciones. La guía de Indonesia de la Administración de Comercio Internacional de los Estados Unidos ayuda a enmarcar el panorama empresarial y las restricciones estructurales.
Los archivos de empresas y los materiales para inversores pueden añadir actividad reportada en marketplaces, crecimiento de pedidos, medidas de transacciones y cambios de servicio, mientras que la prensa empresarial indonesia de reputación puede verificar los desarrollos fechados y las señales del mercado. Los analistas comparan la medida, el período y la cobertura de cada fuente con el conjunto de valor de pedidos de Indonesia definido. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas específicas pueden involucrar a operadores de marketplaces indonesios, minoristas y mayoristas en línea, proveedores de pagos, especialistas en cumplimiento y analistas responsables del comercio digital o la planificación de categorías. Los encuestados pueden verificar la interpretación de los indicadores secundarios, explicar los cambios en la actividad de pedidos y la combinación de categorías, e identificar las brechas donde las series publicadas utilizan definiciones diferentes. Los analistas triangularon esas explicaciones con datos públicos y divulgaciones de empresas, documentando las brechas no resueltas y aplicando los supuestos declarados solo cuando un indicador no puede conciliarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del valor anual de los pedidos en línea realizados en Indonesia, separando B2C y B2B antes de verificar el total resultante con los indicadores públicos de negocio y transacciones. La población y la adopción de internet indican la base potencial de compradores, el consumo de los hogares y el gasto por categoría ayudan a describir la demanda, la actividad de los vendedores en línea indica la participación de la oferta, y los indicadores de pago digital y bancario ayudan a rastrear el movimiento de las compras hacia los canales en línea. Una regresión multivariante puede relacionar estos impulsores con el valor histórico del mercado donde existen observaciones comparables, con análisis de escenarios utilizado donde los cambios estructurales o las brechas hacen que una única relación histórica sea menos informativa.
Las participaciones de los segmentos se construyen a partir de la evidencia disponible de transacciones, encuestas, empresas y comercio para modelos de negocio, dispositivos, métodos de pago y categorías de productos B2C, y luego se aplican al valor del mercado para cada año. Las verificaciones ascendentes selectivas pueden comparar los valores promedio de pedidos muestreados con la actividad de pedidos o acumular las medidas de canales reportadas públicamente, mientras que las entrevistas comprueban si las variables y las trayectorias de previsión reflejan las condiciones operativas indonesias. Si una fuente omite un segmento o reporta ingresos empresariales en lugar del valor bruto del pedido, los analistas lo retienen como indicador, solo salvan las diferencias que pueden sustentarse y registran los supuestos en lugar de tratar la cifra como un total de mercado directamente aditivo.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon el modelo de mercado con indicadores oficiales independientes, divulgaciones de empresas, actividad de pagos y evidencia de canales, verificando que los períodos, las monedas y las definiciones de transacciones estén alineados. Investigan los valores atípicos y las variaciones de previsión, los rastrean hasta las revisiones de fuentes, los cambios de cobertura o los insumos del modelo, y completan revisiones sucesivas de analistas antes de la aprobación. Una discrepancia material desencadena un recontacto específico con los encuestados indonesios relevantes cuando la evidencia disponible puede aclararse, mientras que las actualizaciones anuales, las actualizaciones intermedias tras eventos materiales y una nueva revisión previa a la entrega mantienen la estimación actualizada.
Tamaño del Mercado de Comercio Electrónico de Indonesia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de comercio electrónico de Indonesia mide el valor bruto anual de los bienes y servicios pedidos en línea entre empresas y consumidores o entre empresas.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La población y la adopción de internet indican la base potencial de compradores, el consumo de los hogares y el gasto por categoría ayudan a describir la demanda, la actividad de los vendedores en línea indica la participación de la oferta, y los indicadores de pago digital y bancario ayudan a rastrear el movimiento de las compras hacia los canales en línea.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 120,2 mil millones de USD (2027) | |
| Consultora Global A | 71 mil millones de USD (2025) | En su base de 2025, esta estimación es un 40,9% inferior al valor de este informe para 2027 de 120,2 mil millones de USD, 2 años después. La fuente reporta una estimación de GMV para 2025 y describe un crecimiento continuo del mercado a lo largo de su horizonte de previsión, por lo que su año de medición anterior contribuye a la comparación más baja. |
| Empresa de Investigación Tecnológica B | 46,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 61,2% inferior al valor de este informe para 2027 de 120,2 mil millones de USD, 2 años después. La fuente reporta una estimación del valor de las transacciones para 2025 y proyecta un crecimiento adicional hasta 2029, por lo que su año de medición anterior contribuye a la comparación más baja. |
Los analistas de Mordor Intelligence triangularon el modelo de mercado con indicadores oficiales independientes, divulgaciones de empresas, actividad de pagos y evidencia de canales, verificando que los períodos, las monedas y las definiciones de transacciones estén alineados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de Indonesia?
Se espera que el tamaño alcance los 120,2 mil millones de USD en 2027 y los 239,4 mil millones de USD en 2032. La CAGR prevista es del 14,78% durante 2027-2032.
¿Qué impulsa la demanda del comercio minorista en línea en Indonesia?
Las compras en vivo, el pago diferido PayLater y el cumplimiento regional apoyan la demanda. Las cuentas bancarias BNPL alcanzaron los 34 millones en agosto de 2026.
¿Qué modelo de negocio lidera el comercio electrónico indonesio?
B2C representó el 86,51% del valor total del comercio electrónico en 2026. Se prevé que B2B crezca más rápido con una CAGR del 18,2% durante 2027-2032.
¿Qué empresas participan en el comercio en línea indonesio?
PT Bukalapak.com Tbk, Blibli, PT GoTo Gojek Tokopedia Tbk, Shopee de Sea Ltd y Lazada participan a través de modelos minoristas o de servicio.
¿Qué desafío operativo afecta a los mensajeros del comercio minorista en línea?
Un estudio de 2025 de una sucursal de mensajería del este de Bandung identificó la presión sobre los costos operativos relacionada con las devoluciones de entrega contra reembolso (COD), incluido el almacenamiento en tránsito y los viajes de retorno.
¿Qué región lidera el comercio en línea en Indonesia?
Java concentra la mayoría de los pedidos. En 2025, las 10 áreas con las tasas más altas de vendedores en línea y 9 de las 10 con las tasas más altas de compradores en línea estaban en Java.