
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malasia
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del Mercado de E-commerce de Singapur por Mordor Intelligence
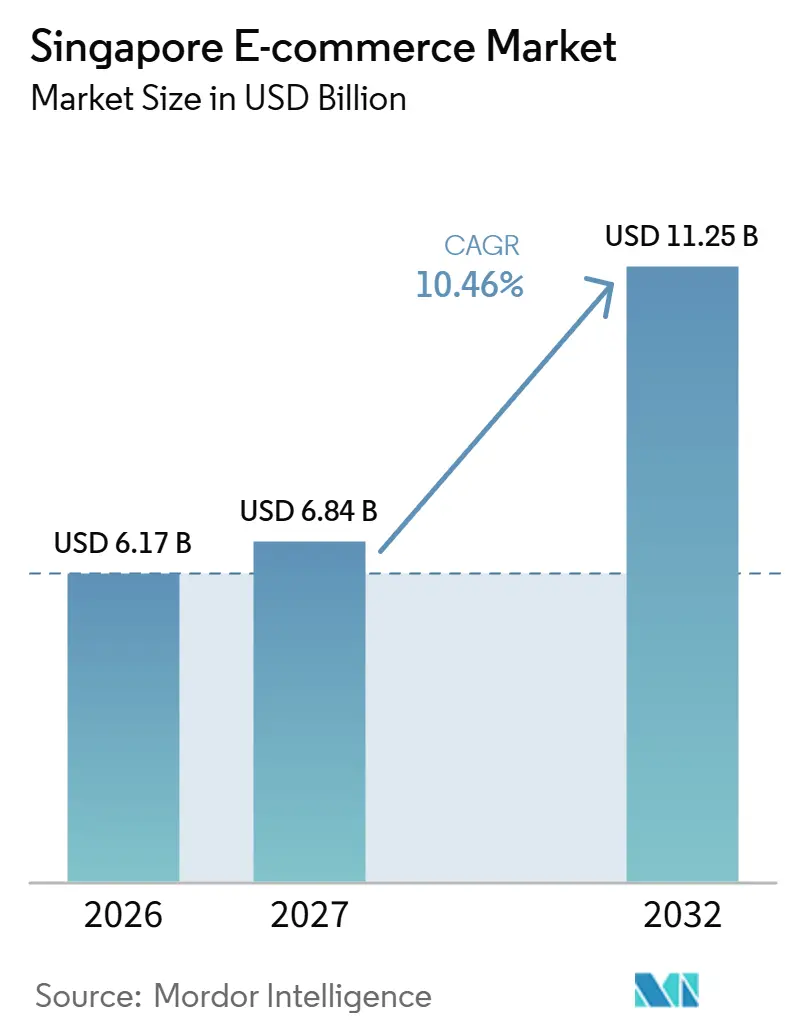
El tamaño del mercado de comercio electrónico de Singapur fue valorado en 6,17 mil millones de USD en 2026 y se estima que crecerá desde 6,84 mil millones de USD en 2027 hasta alcanzar los 11,25 mil millones de USD en 2032, a una CAGR del 10,46% durante el período de previsión (2027-2032).
En Singapur, el uso consolidado de billeteras digitales y los pedidos recurrentes de comestibles ofrecen a los minoristas una base para desarrollar relaciones continuas con clientes en línea. La entrega en el mismo día en toda la isla y las ventas en transmisión en vivo asistidas por inteligencia artificial pueden ampliar las ocasiones de compra y los formatos de presentación que los minoristas pueden atender. Los vendedores empresariales pueden aprovechar los acuerdos electrónicos y la conectividad de facturas por fases para vincular los pedidos en línea con la transacción comercial más amplia. El riesgo de fraude y las limitaciones en la entrega de paquetes añaden fricción operativa, convirtiendo la fiabilidad en un requisito comercial. Para los minoristas de comestibles, el pago mediante billetera digital y las entregas confiables deben funcionar conjuntamente si se pretende que las ocasiones de pedido adicionales se conviertan en negocios recurrentes.
Conclusiones Clave del Informe
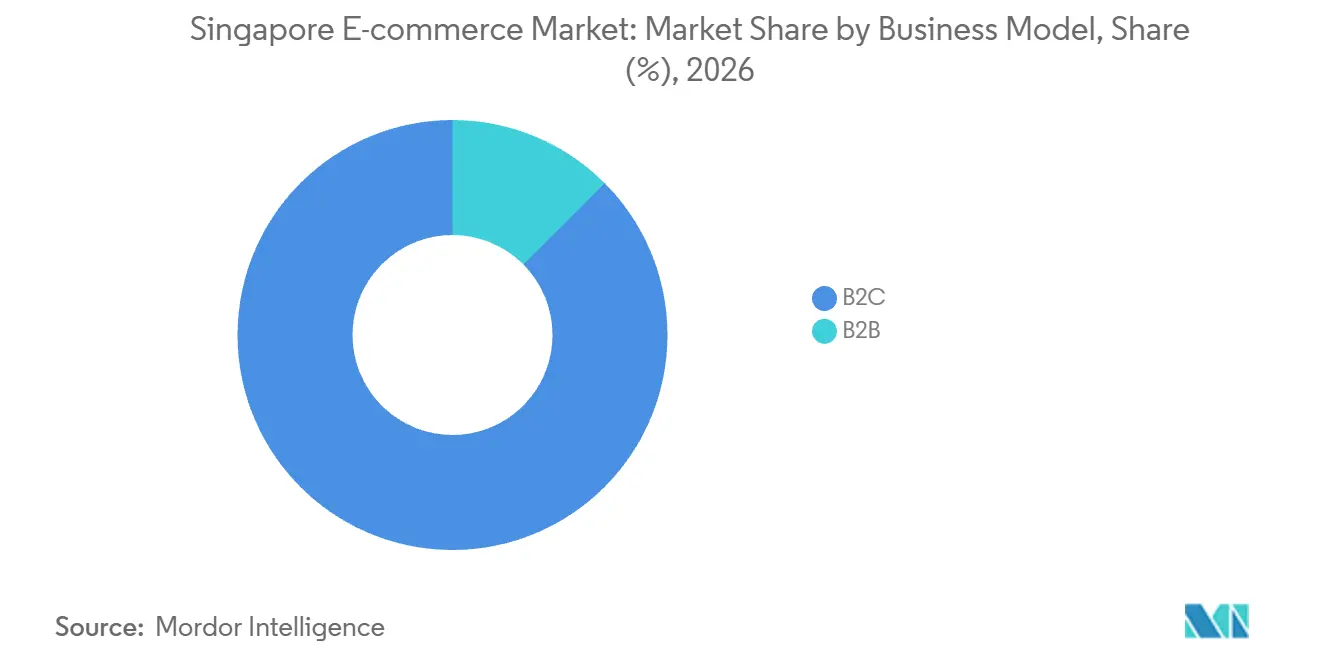
- Por modelo de negocio, B2C representó el 87,48% de la participación del mercado de comercio electrónico de Singapur en 2026, mientras que se prevé que B2B sea el segmento de mayor crecimiento con una CAGR del 11,95% durante 2027-2032.
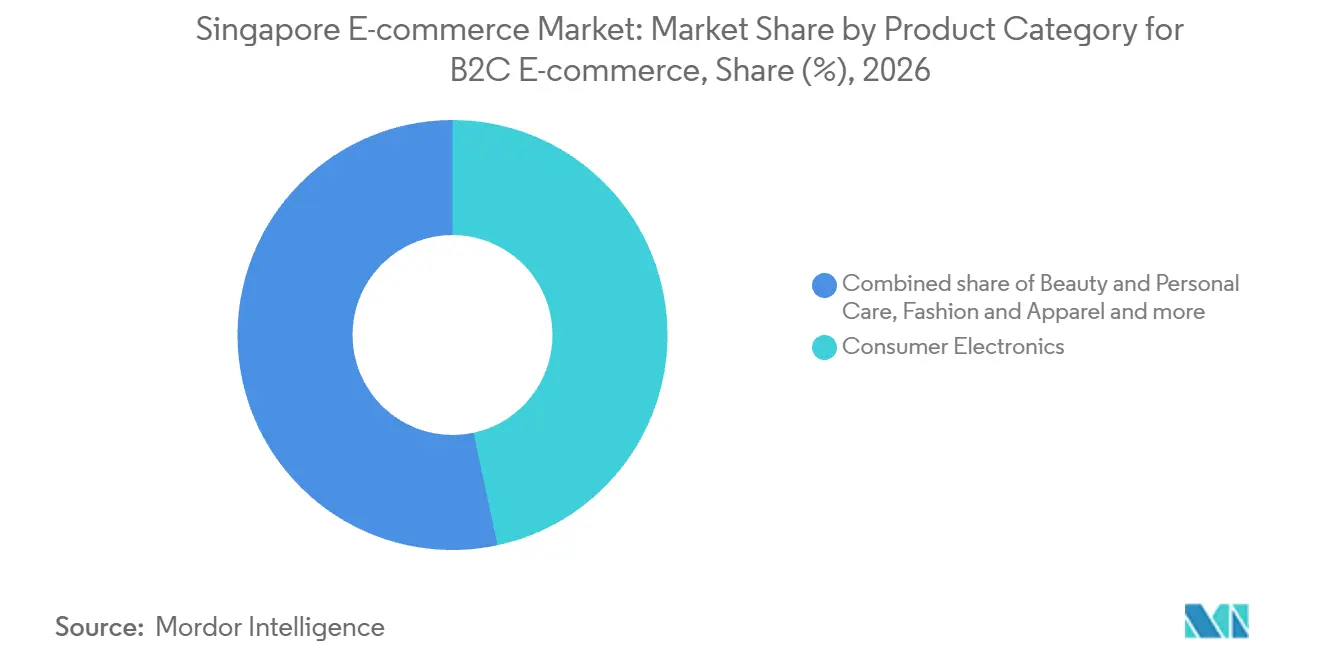
- Entre las categorías de productos B2C, la electrónica de consumo lideró con una participación del 46,63% de las ventas de comercio electrónico B2C en 2026, y se prevé que alimentos y bebidas crezca más rápido con una CAGR del 12% durante 2027-2032.
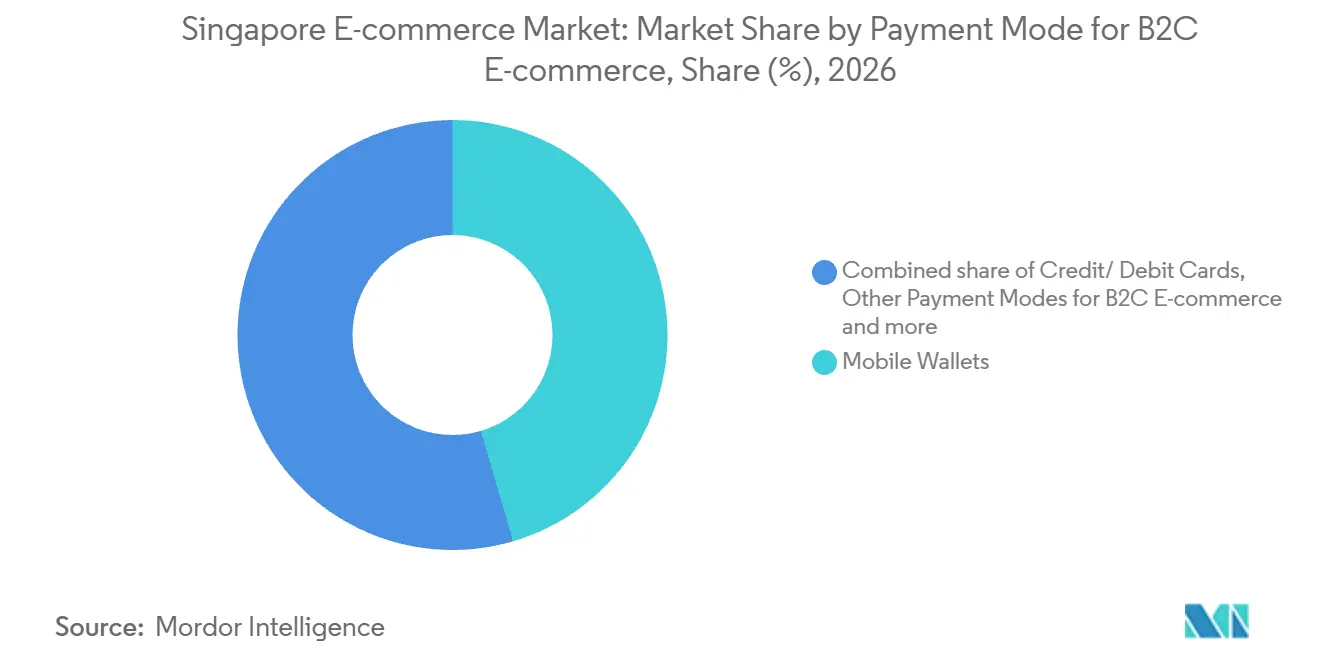
- En los modos de pago B2C, las billeteras móviles lideraron con el 45,45% del valor de pago del comercio electrónico B2C en 2026, y se prevé que otros modos de pago sean el segmento de mayor crecimiento con una CAGR del 12% durante 2027-2032.
- En la combinación de dispositivos, los teléfonos inteligentes representaron el 78,3% del valor de compra del comercio electrónico B2C en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 11,45% durante 2027-2032.
- Geográficamente, la Región Central generó la mayor parte del valor bruto de mercancías del comercio electrónico en 2024.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración de billeteras digitales | +4.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción obligatoria por fases de factura electrónica a nivel nacional para empresas B2B registradas en el GST | +1.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Carrera por el cumplimiento en el mismo día en toda la isla | +3.4% | Región Central, Norte, Noreste y Este | Corto plazo (≤ 2 años) |
| Auge del comercio en transmisión en vivo impulsado por inteligencia artificial | +2.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales para logística de reducción de carbono | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Corredores de libre comercio transfronterizos entre China y Singapur | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de billeteras digitales
La aceptación de billeteras es una decisión de distribución además de una función de pago, ya que determina qué flujos de pago existentes puede atender un comerciante. Los datos de Global Payments situaron las billeteras digitales en el 40% del gasto en comercio electrónico de Singapur en 2025. Para un comprador que pretende pagar mediante billetera, un proceso de pago no compatible puede generar la disyuntiva entre cambiar de método de pago o abandonar el pedido. Añadir la aceptación de billeteras puede, por tanto, ampliar la demanda utilizable en el punto de pago sin depender de un aumento separado del interés de compra. La oportunidad comercial a corto plazo es el acceso a las compras financiadas con billetera que ya se realizan en línea, lo que hace que la cobertura del proceso de pago sea relevante antes de captar nuevos clientes.
Adopción obligatoria por fases de factura electrónica a nivel nacional para empresas B2B registradas en el GST
El requisito de facturación electrónica por fases ofrece a los vendedores empresariales un calendario definido para conectar los registros de transacciones con la declaración fiscal. Desde el 1 de abril de 2026, las empresas que soliciten el registro voluntario en el GST están obligadas a enviar los datos de las facturas directamente a la IRAS a través de InvoiceNow, independientemente de la fecha de constitución o la estructura empresarial. Las entidades extranjeras y las empresas obligadas a registrarse íntegramente bajo el régimen de Cargo Revertido están exentas. Singapur también anunció que las empresas restantes registradas en el GST estarían obligadas a enviar los datos de las facturas directamente a la IRAS a través de InvoiceNow por fases desde abril de 2028 hasta abril de 2031.[1] A partir de abril de 2028, los nuevos inscritos obligatorios se incorporan al requisito, mientras que las empresas existentes se integran de menor a mayor banda de suministros anuales en función de los períodos contables que finalicen en 2025. La ampliación programada puede respaldar los flujos de trabajo de ventas en línea B2B al añadir contrapartes capaces de intercambiar facturas digitalmente, con la banda más alta incorporándose en abril de 2031.
Carrera por el cumplimiento en el mismo día en toda la isla
El cumplimiento rápido de pedidos de comestibles amplía las compras que pueden atenderse en línea cuando los compradores necesitan los productos en el mismo día. RedMart by Lazada informó que los pedidos de entrega de comestibles de RedMart Now crecieron seis veces desde su lanzamiento en febrero de 2026 hasta octubre de 2026.[2] La empresa también informó haber aumentado la capacidad de entrega de comestibles en el mismo día del servicio en un 200% en 2026. Estos desarrollos combinan un mayor uso del servicio con un compromiso operativo más amplio, convirtiendo el cumplimiento en una inversión competitiva sustancial. Para los operadores de comestibles, la capacidad adicional puede acomodar pedidos urgentes que una oferta de entrega más lenta tendría dificultades para atender.
Auge del comercio en transmisión en vivo impulsado por inteligencia artificial
Los avatares de inteligencia artificial ofrecen un formato de presentación adicional para las marcas que buscan mantener un canal de venta recurrente en transmisión en vivo. En agosto de 2026, la marca de aperitivos de Singapur Irvins utilizaba avatares de inteligencia artificial para ventas en transmisión en vivo al menos semanalmente. Irvins había vendido a través de transmisiones en vivo durante aproximadamente 2 años antes de comenzar la experimentación con inteligencia artificial, lo que le dio a la actividad una base en un canal de ventas establecido. Para vendedores similares, la oportunidad es ampliar la forma en que se presentan los productos en sesiones recurrentes manteniendo coherentes la información del producto y los pasos de compra. Las sesiones repetibles asistidas por inteligencia artificial pueden aumentar la disponibilidad de ventas, con un valor comercial que depende de si los espectadores pueden traducir la presentación en un pedido en línea ejecutable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión creciente en los casilleros de paquetes | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de fraudes en el comercio electrónico y costos de cumplimiento | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de mano de obra en la entrega de última milla | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Normas de soberanía de datos que limitan el escalado en la nube | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión creciente en los casilleros de paquetes
La capacidad de los casilleros de paquetes limita el formato de entrega que un operador puede ofrecer a los residentes de condominios. Las instrucciones de Parcel Santa de Shopee indican que SingPost intenta primero la entrega en el casillero del condominio. Cuando ese casillero está lleno, las instrucciones envían los paquetes que caben al buzón y los paquetes más grandes directamente a la puerta. Para ese paquete, la alternativa elimina la entrega al casillero de la oferta de entrega.
Aumento de fraudes en el comercio electrónico y costos de cumplimiento
Las compras en línea fallidas exponen a los compradores a perder su pago, al tiempo que dejan a los vendedores legítimos con un problema de confianza más difícil de resolver. Singapur registró 3.865 casos denunciados de fraude en el comercio electrónico en el primer semestre de 2026, un 19,3% más que en el mismo período de 2025.[3] Las víctimas pagaron por bienes o servicios que no recibieron, lo que hace que la garantía de entrega sea comercialmente significativa antes del pago. Para los mercados en línea, el riesgo crea la necesidad de distinguir a los vendedores responsables sin tratar cada inicio de sesión completado como prueba de una transacción segura. En febrero de 2026, Carousell había implementado una autenticación más sólida, suspensiones de cuentas y restricciones sobre la reutilización de credenciales de Singpass implicadas. Los pedidos pagados no cumplidos convierten la protección del pago en una carga operativa incluso cuando se refuerzan los controles de inicio de sesión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
Escala de Consumidores y Acuerdos Comerciales ElectrónicosB2C representó el 87,48% del tamaño del mercado de comercio electrónico de Singapur en 2026, convirtiéndolo en el segmento más grande. Dentro del comercio minorista, las ventas minoristas en línea representaron un estimado del 15,7% de las ventas del comercio minorista de Singapur en agosto de 2026. La estimación de agosto superó el 15,2% registrado en julio de 2026. Dado que la mayoría de las ventas del comercio minorista ese mes se realizaron a través de otros canales, los pedidos en línea funcionan como una extensión de los negocios minoristas existentes.
Se prevé que B2B sea el segmento de mayor crecimiento, con una CAGR del 11,95% durante 2027-2032. La Ley de Transacciones Electrónicas de Singapur respalda las firmas electrónicas para acuerdos de ventas y adquisiciones empresariales, sujeto a la elección de las partes y las exclusiones legales. Para los compradores y proveedores que optan por un acuerdo electrónico elegible, el marco puede conectar la formación de pedidos en línea con la ejecución del contrato a través de un proceso electrónico. Para un vendedor B2B que diseña un flujo de pedidos en línea, el primer paso práctico es identificar qué tipos de acuerdos califican para la firma electrónica.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Categoría de Producto para el Comercio Electrónico B2C:
Compradores de Electrónica y Frecuencia de ComestiblesLa electrónica de consumo fue el segmento más grande, representando el 46,63% de las ventas de comercio electrónico B2C en 2026. La encuesta de enero de 2025 de Airwallex y Statista abarcó a 1.000 compradores con sede en Singapur que habían comprado internacionalmente en línea en los 12 meses anteriores. De estos encuestados, el 56% afirmó haber comprado electrónica a vendedores internacionales. Para los vendedores en línea, el resultado identifica un grupo de compradores de electrónica cuyas compras conectan la demanda de Singapur con la oferta extranjera. Un minorista de electrónica de Singapur que se dirija a estos compradores necesita una propuesta que pueda competir con los vendedores internacionales que ya utilizan.
Se prevé que el segmento de alimentos y bebidas sea el de mayor crecimiento, con una CAGR del 12% durante 2027-2032. En febrero de 2026, foodpanda informó que la frecuencia mensual de pedidos de comestibles entre sus compradores de Singapur había aumentado un 7% desde 2023. También informó un 8% más de productos en cada pedido de comestibles de Singapur en 2025 que en 2024. Estas métricas apuntan a diferentes demandas operativas, ya que los pedidos recurrentes hacen relevante la disponibilidad del servicio, mientras que los recuentos de artículos más grandes cambian el trabajo asociado a cada cesta. Para un operador de comestibles que enfrenta ambos patrones, una entrega más rápida por sí sola dejaría sin atender el trabajo adicional de selección y empaque requerido por cestas más grandes.


Por Modo de Pago para el Comercio Electrónico B2C:
Alcance de Billeteras y Uso de Pagos AlternativosLas billeteras móviles fueron el segmento más grande, representando el 45,45% del valor de pago del comercio electrónico B2C en 2026. DBS informó más de 3 millones de usuarios de PayLah! en Singapur en el ejercicio fiscal 2025. La billetera también impulsó más del 60% de las transacciones con código QR en los centros de comida callejera de Singapur durante el ejercicio fiscal 2025. El resultado de los centros de comida callejera demuestra el uso de billeteras en un entorno de pago cotidiano, lo que le da al pago en línea con billetera un formato de pago familiar del que beneficiarse. Para un comerciante en línea, el beneficio potencial es el acceso a una audiencia de billeteras establecida cuando su proceso de pago admite ese método de pago.
Se prevé que otros modos de pago para el comercio electrónico B2C sean el segmento de mayor crecimiento, con una CAGR del 12% durante 2027-2032. Worldpay informó que los pagos de compra ahora, paga después (BNPL) representaron el 3% del valor de las transacciones de comercio electrónico de Singapur en 2025. Ese uso le da al pago diferido un papel comercial en las compras en línea, creando una opción para los vendedores cuya oferta puede atenderse mediante el pago en un momento posterior. Las tarjetas de crédito fueron la primera opción en la encuesta de enero de 2025 de Airwallex y Statista a 1.000 compradores con sede en Singapur que habían comprado internacionalmente en línea en los 12 meses anteriores. La aceptación de tarjetas atiende la preferencia principal de los compradores transfronterizos encuestados, mientras que el BNPL sirve a una elección de momento de pago diferente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Dispositivo:
Intención Móvil y Canales de Aplicaciones de MinoristasEl segmento de teléfonos inteligentes representó el 78,3% del valor de compra del comercio electrónico B2C en 2026, convirtiéndolo en el segmento más grande, y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 11,45% durante 2027-2032. La encuesta de septiembre de 2026 de Integral Ad Science a 509 consumidores de Singapur encontró que el 71,1% planeaba usar principalmente un dispositivo móvil para las compras en línea durante la temporada de fiestas de 2026. Una oferta de temporada que no pueda completarse en un dispositivo móvil dejaría la ruta de compra preferida no disponible para ese 71,1% de los consumidores encuestados.
En octubre de 2025, DFI Retail Group informó más de 80.000 descargas de la aplicación de compras de Guardian Singapore desde su lanzamiento en julio de 2025. Esto le da a un minorista de salud y belleza un punto de entrada móvil dedicado que puede desarrollarse de forma independiente a un escaparate en un mercado en línea. Una aplicación de compras propia puede organizar la gama de un especialista dentro de un recorrido de compra dedicado. El retorno comercial de ese canal depende de avanzar desde la adquisición de descargas hasta los pedidos completados.
Análisis Geográfico
Mercado de Comercio Electrónico de la Región Central
La Región Central generó la mayor parte del valor bruto de mercancías del mercado de comercio electrónico de Singapur en 2024. El lanzamiento de RedMart Now en febrero de 2026 incluyó áreas seleccionadas de la Región Central entre su cobertura inicial de entrega de comestibles. El servicio de comestibles ofrece entrega en tan solo 30 minutos. La cobertura a nivel de dirección, en lugar de una presencia en toda la región, determina a qué hogares de la Región Central puede llegar un servicio de comestibles.
Los distritos Norte y Noreste se convirtieron en áreas adicionales de entrega de comestibles para el servicio RedMart Now de RedMart by Lazada cuando amplió su cobertura allí en agosto de 2026. RedMart abrió un centro de cumplimiento el 1 de octubre de 2026 para respaldar la expansión de RedMart Now hacia el Este. RedMart también abrió un centro de cumplimiento en agosto de 2026 para respaldar la expansión hacia el Norte y el Noreste. Ambas expansiones regionales combinaron nuevos destinos de entrega con infraestructura de cumplimiento, convirtiendo la provisión de capacidad en parte de la oferta de comestibles más amplia.
El contexto comercial de la Región Oeste combina importantes nodos económicos, incluidos el Distrito del Lago Jurong, el Distrito de Innovación Jurong y el Puerto de Tuas. Dentro de Jurong East, Jurong Gateway sirve como núcleo comercial del Distrito del Lago Jurong, con usos de oficinas y comercio minorista. En el Noreste, el Distrito Digital de Punggol integra funciones empresariales, educativas y comunitarias con comercio minorista y restauración en Punggol Coast Mall y The Market Village. La unidad de Lazada, RedMart, lanzó RedMart Now en Clementi el 6 de febrero de 2026, ofreciendo a los residentes entrega de comestibles en tan solo 30 minutos. Los vendedores de comestibles que compiten por las compras urgentes de Clementi se enfrentan, por tanto, a una alternativa de entrega en línea lanzada localmente.
Marco Regulatorio y Perspectivas
La comparación abarca el Código de Comercio Electrónico emitido bajo la Ley de Daños Penales en Línea y su aplicación a los servicios designados Carousell, Facebook Marketplace y Facebook Business Pages. La Policía de Singapur administra el Código a través de su Oficina de la Ley de Daños Penales en Línea (OCHA). Desde la perspectiva de un operador de plataforma designado, el atractivo de la política depende de equilibrar la protección de las transacciones con el trabajo necesario para implementar los controles de cuentas y publicidad.
Tabla Regulatoria
| Factor de decisión | Marco nacional de Singapur | Servicios de comercio electrónico designados en Singapur |
|---|---|---|
| Autoridad principal | Oficina OCHA de la Policía de Singapur | Oficina OCHA de la Policía de Singapur |
| Instrumentos o directrices clave | Código de Comercio Electrónico bajo la Ley de Daños Penales en Línea | Medidas mejoradas de inicio de sesión en cuentas y contra fraudes publicitarios con vencimiento el 31 de enero de 2027 |
| Efecto comercial | Verificación de vendedores calibrada por riesgo y protección del pago, con posibles exenciones en ciertos casos | Trabajo de implementación para controles de consentimiento de cuentas y publicidad |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||
Los deberes de protección de plataforma definidos respaldan una calificación de atractivo Medio para un operador capaz de implementar los controles. La dirección de Endurecimiento sigue las medidas mejoradas emitidas en agosto de 2026 y programadas para su implementación antes del 31 de enero de 2027. Las exenciones totales o parciales calibradas de ciertos requisitos pueden alterar las obligaciones de un operador, pero la transición anunciada convierte los controles de cuentas y publicidad en una prioridad de implementación.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los comerciantes, los intermediarios de transacciones y los proveedores de logística capturan ingresos a medida que un pedido en línea avanza hacia la entrega. Shopee proporciona un mercado en línea mientras el contrato de venta permanece directamente entre el comprador y el vendedor. Esa separación deja al comerciante responsable de la venta del producto mientras crea oportunidades distintas de generación de ingresos en torno al pago, la preparación del pedido y la distribución.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Comercialización y creación de oferta en línea | Minoristas en línea directos como Ikano Pte Ltd (IKEA Singapore) | Ingresos por ventas directas de productos en línea | Algunos productos de IKEA pueden no estar disponibles o ser exclusivos de tienda | Mostrar la disponibilidad del canal antes del pago |
| Emparejamiento de pedidos en el mercado en línea | Operadores de mercados en línea como Shopee Singapore Private Limited y Lazada Group SA | Comisiones de Shopee y tarifas de transacción sobre ventas exitosas, con GST a cargo del vendedor | Coordinación entre las obligaciones del vendedor y los servicios de la plataforma | Hacer explícita la responsabilidad de cada paso del pedido |
| Aceptación de pagos | Procesadores de pago como Stripe | Tarifas por transacción que varían según el método de pago | Gestión de los costos de aceptación dependientes del método | Alinear la combinación de pagos con la economía de las transacciones |
| Almacenamiento y preparación de pedidos | Proveedores de almacenamiento y cumplimiento como Ninja Van y Singapore Post Limited | Ingresos por servicios de cumplimiento, con Ninja Van facturando bajo contratos acordados | Riesgo de registros de pedidos inconsistentes entre el mercado en línea y el almacén | Conciliar los registros de pedidos antes de la selección |
| Distribución y entrega | Proveedores de entrega empresarial como Singapore Post Limited | Ingresos por servicios de distribución y entrega empresarial | Complejidad de consolidar múltiples flujos de almacén | Elegir recogida dedicada o distribución consolidada según el flujo de envíos |
| Fuente: Mordor Intelligence | ||||
El uso de almacenes asociados por parte de Ninja Van y las integraciones con mercados en línea de Singapur muestran por qué la coordinación puede suministrarse de forma independiente a la propiedad del almacén. Para los comerciantes que utilizan varios proveedores de servicios, una entrega de pedidos consistente puede proteger la continuidad entre la venta, la preparación y la entrega. Ninja Van factura el cumplimiento bajo contratos de incorporación acordados, vinculando sus ingresos por servicios a la preparación y el manejo de pedidos.
Panorama Competitivo
Concentración del Mercado
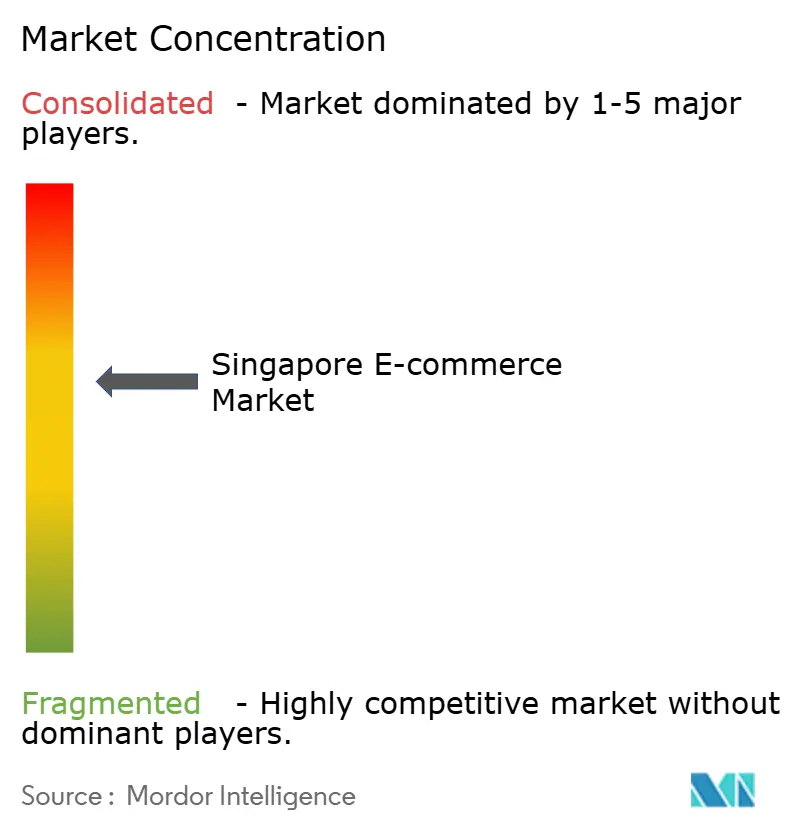
El Tribunal Superior de Singapur ordenó la liquidación de Qoo10 Pte Ltd el 11 de noviembre de 2024, nombrando liquidadores para gestionar la empresa insolvente. La salida deja activos a cuatro de los cinco principales operadores de plataformas. Sea Ltd (Shopee), Lazada Group SA, ByteDance Ltd (TikTok Shop) y Amazon Asia-Pacific Holdings Pte Ltd ofrecen rutas competidoras hacia los compradores en línea. La asociación de Lazada con Gmarket en septiembre de 2025 puso los productos de vendedores surcoreanos a disposición de los compradores de Singapur como parte de una oferta regional en 5 países. Esta asociación convierte el acceso a surtido extranjero en un activo competitivo para la plataforma y ofrece a los comerciantes una vía hacia una relación de compra local a través de un intermediario establecido.
En mayo de 2026, Amazon Singapore anunció una ampliación de la selección de tiendas internacionales y la decisión de eliminar gradualmente el cumplimiento local, incluidos Amazon Fresh y los socios de comestibles. El anuncio estableció el 6 de julio de 2026 como el inicio del enfoque de Amazon.sg en la selección de sus tiendas en los Estados Unidos, Japón y Alemania. Amazon también indicó que los pedidos elegibles de tiendas internacionales ofrecerían entrega en tan solo 2 días. El cambio anunciado convierte el surtido transfronterizo y la velocidad de entrega elegible en la base de comparación con las ofertas de comestibles cumplidas localmente.
TikTok Shop informó que sus vendedores locales activos en Singapur crecieron 1,3 veces entre junio de 2025 y junio de 2026. Esa expansión le da a la participación de los vendedores un papel central en la dirección competitiva, porque la oferta de compradores de una plataforma depende de los comerciantes dispuestos a realizar transacciones a través de ella. En las calificaciones de seguridad de transacciones de marzo de 2026 del Ministerio del Interior, TikTok Shop, Amazon, Lazada y Shopee compartieron el nivel superior para plataformas que habían implementado todas las funciones de seguridad contra fraudes enumeradas. La calificación compartida convierte esas salvaguardas en una línea de base competitiva, mientras que el crecimiento de vendedores de TikTok Shop señala una expansión en su oferta de comerciantes. Dado que las cuatro plataformas líderes comparten el nivel de seguridad superior, igualar las salvaguardas por sí solo deja a los competidores compitiendo en oferta de comerciantes contra la base de vendedores en expansión de TikTok Shop.
Líderes de la Industria de Comercio Electrónico de Singapur
-
Sea Ltd (Shopee)
-
Lazada Group SA
-
Qoo10 Pte Ltd
-
ByteDance Ltd (TikTok Shop)
-
Amazon Asia-Pacific Holdings Pte Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de Singapur Empresas cubiertas en este informe
- Sea Ltd (Shopee)
- Lazada Group SA
- Amazon Asia-Pacific Holdings Pte Ltd
- Qoo10 Pte Ltd
- ByteDance Ltd (TikTok Shop)
- Adevinta ASA (Gumtree SG)
- Carousell Pte Ltd
- FairPrice Online Pte Ltd
- RedMart Pte Ltd
- Zalora South East Asia Pte Ltd
- Shein Singapore Pte Ltd
- Elementary Innovation Pte Ltd (Temu)
- Sephora Digital SEA Pte Ltd
- iHerb LLC
- Courts Asia Ltd
- Ikano Pte Ltd (IKEA Singapore)
- Decathlon Singapore Pte Ltd
- Love, Bonito Pte Ltd
- Charles & Keith
- Apple South Asia Pte Ltd
Lea el análisis de las empresas de comercio electrónico de singapur
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan formas en que los mercados electrónicos y los minoristas electrónicos pueden mejorar el acceso de los comerciantes y las condiciones de compra en línea. La guía TR 76 de septiembre de 2025 de Singapur aborda los términos para los comerciantes, la transparencia de los listados, los recursos de los comerciantes y las herramientas automatizadas. Las recomendaciones son orientaciones voluntarias para estos operadores, con la guía de comercio social y cadena de suministro de comercio electrónico de alimentos fuera de su alcance.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/objetivo | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Diversificación de canales para comerciantes | La guía de 2025 recomienda permitir generalmente las ventas entre plataformas y evitar la vinculación injustificada de servicios | Comerciantes que buscan más de un canal de ventas en línea | Ofrecer términos de listado y servicio claros y separables | Coordinar los listados de productos entre canales | Vendedores comerciantes; Shopee y Lazada |
| Ofertas transparentes de precios y devoluciones | La guía de 2025 recomienda precios de listado precisos, políticas de devolución y divulgación de tarifas obligatorias adicionales | Compradores B2C en línea que comparan productos | Mostrar precios de artículos, tarifas adicionales y condiciones de devolución antes del pago | Mantener consistentes los precios y políticas suministrados por los vendedores | Compradores; mercados en línea como FairPrice |
| Servicio de quejas y apelaciones para comerciantes | La guía de 2025 recomienda mecanismos para quejas y apelaciones de comerciantes | Vendedores que impugnan decisiones sobre listados o cuentas | Proporcionar rutas de apelación documentadas y respuestas razonadas a los casos | Esfuerzo operativo requerido para la revisión de casos individuales | Vendedores comerciantes; Shopee y Lazada |
| Herramientas de compra automatizadas explicables | La guía de 2025 recomienda herramientas explicables, transparentes y justas con gestión del riesgo legal | Mercados electrónicos que consideran herramientas de compra automatizadas | Hacer explicables los resultados de compra impulsados por herramientas y revisar los riesgos legales relacionados | Mantener las explicaciones consistentes con el comportamiento real de la herramienta | Comerciantes y compradores de la plataforma; Shopee y Lazada |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de mercado en línea que combina la elección del comerciante con términos claros orientados al comprador. El acceso entre plataformas tiene un valor comercial limitado si los listados o las apelaciones se vuelven más difíciles de gestionar, por lo que las estrategias propuestas combinan el acceso con prácticas de transacción responsables. La automatización encaja en esta apertura cuando sus resultados de compra siguen siendo comprensibles para los comerciantes y los compradores.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de Singapur
- Oct 2026: RedMart by Lazada abrió un centro de cumplimiento para respaldar la expansión de la entrega de comestibles de RedMart Now hacia el Este de Singapur.
- Ago 2026: La Policía de Singapur emitió un Código de Comercio Electrónico mejorado para Carousell, Facebook Marketplace y Facebook Business Pages, que exige un consentimiento más sólido para inicios de sesión desde dispositivos nuevos o no reconocidos y salvaguardas contra publicidad fraudulenta antes del 31 de enero de 2027. Ciertos requisitos permiten exenciones totales o parciales calibradas.
- May 2026: Amazon Singapore anunció la eliminación gradual del cumplimiento local, incluidos Amazon Fresh y los socios de comestibles, y estableció el 6 de julio de 2026 para centrarse en la selección de sus tiendas en los Estados Unidos, Japón y Alemania.
Mercado de Comercio Electrónico de Singapur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de comercio electrónico de Singapur mide el gasto anual en bienes y servicios comprados en línea por empresas y consumidores en Singapur. Incluye las compras de empresa a empresa y de empresa a consumidor. Las compras de empresa a consumidor se clasifican por categoría de producto, modo de pago y dispositivo utilizado.
Exclusiones del alcance: Se excluyen las ventas fuera de línea de bienes y servicios, los ingresos de plataformas y mercados de comercio electrónico, y los ingresos por procesamiento de pagos.
Descripción General de la Segmentación
- Por Modelo de Negocio
- B2B
- B2C
- Por Categoría de Producto para el Comercio Electrónico B2C
- Belleza y Cuidado Personal
- Electrónica de Consumo
- Moda e Indumentaria
- Alimentos y Bebidas
- Muebles y Hogar
- Juguetes, Bricolaje y Medios de Comunicación
- Otras Categorías de Producto para el Comercio Electrónico B2C
- Por Modo de Pago para el Comercio Electrónico B2C
- Tarjetas de Crédito/Débito
- Billeteras Móviles
- Otros Modos de Pago para el Comercio Electrónico B2C
- Por Tipo de Dispositivo
- Teléfono Inteligente
- Computadora de Escritorio/Portátil
- Otros Tipos de Dispositivo para el Comercio Electrónico B2C
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la serie de ventas minoristas en línea del Departamento de Estadística de Singapur, el calendario de InvoiceNow de la Autoridad de Ingresos Internos de Singapur, la guía de comercio electrónico de Singapur de la Administración de Comercio Internacional de los Estados Unidos y el material de economía digital de la IMDA, pueden informar sobre las tendencias de ventas en línea, la digitalización empresarial, el contexto del mercado y el comercio de consumidores. Estas fuentes públicas ayudan a distinguir la actividad minorista en línea de los ingresos más amplios por servicios y proporcionan indicadores con fecha para los supuestos específicos de Singapur.
Los archivos de empresas, los informes anuales, los materiales para inversores y la prensa empresarial de Singapur de buena reputación pueden proporcionar contexto a nivel de empresa sobre canales, cumplimiento y transacciones para verificaciones cruzadas. Las fuentes mencionadas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas incluiría a minoristas en línea de Singapur, proveedores de mercados en línea y pagos, empresas de logística y usuarios de adquisiciones empresariales, con ejecutivos y responsables funcionales capaces de explicar los límites de las transacciones y las tendencias operativas. Los encuestados pondrían a prueba los supuestos de fuentes secundarias e identificarían ventas faltantes o contadas dos veces. Las estimaciones se triangularían con indicadores públicos y divulgaciones de empresas, con las brechas no resueltas tratadas mediante supuestos acotados y el juicio documentado de los analistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Jugadores menores: 24% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estimaría el gasto anual en compras en línea de Singapur en B2B y B2C, utilizando luego las divulgaciones de los vendedores y el valor promedio de pedido muestreado multiplicado por el volumen de pedidos como verificaciones ascendentes selectivas. Los indicadores clave incluirían la participación del comercio minorista en línea en las ventas minoristas, los ingresos del comercio electrónico reportados por las empresas de servicios, el gasto en línea de los hogares, los hitos de digitalización empresarial como la adopción de InvoiceNow, y las divulgaciones de plataformas o minoristas. Cada uno ayuda a probar un canal de demanda o transacción distinto. Las participaciones de segmento se construirían a partir de las divisiones reportadas por categoría, pago y dispositivo, complementadas con encuestas y evidencia de minoristas, y luego reconciliadas con el total B2C relevante. Las series históricas y el horizonte de previsión anual podrían modelarse con regresión donde los indicadores se mueven juntos, con análisis de escenarios para cambios estructurales. Las entrevistas con expertos probarían si los impulsores elegidos y las trayectorias de segmento resultantes son plausibles. Los indicadores faltantes se manejarían con supuestos acotados y verificaciones cruzadas con los totales observados. Las estimaciones selectivas de proveedores y canales se reconciliarían para evitar contar las tarifas de plataforma o pago como ventas.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían las estadísticas oficiales, las divulgaciones de empresas, la evidencia de encuestas y las señales de mercado independientes, y luego investigarían los valores atípicos, las rupturas año a año y las variaciones materiales con respecto a la estimación anterior. Una segunda revisión verificaría el límite de la transacción, las unidades, la moneda, las sumas de segmentos y los supuestos de previsión antes de la aprobación. Los analistas volverían a contactar a los encuestados relevantes cuando una definición no esté clara o persista una contradicción material. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos regulatorios o de mercado materiales, y se sometería a una nueva revisión previa a la entrega.
Tamaño del Mercado de Comercio Electrónico de Singapur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de comercio electrónico de Singapur mide el gasto anual en bienes y servicios comprados en línea por empresas y consumidores en Singapur. Los indicadores clave incluirían la participación del comercio minorista en línea en las ventas minoristas, los ingresos del comercio electrónico reportados por las empresas de servicios, el gasto en línea de los hogares, los hitos de digitalización empresarial como la adopción de InvoiceNow, y las divulgaciones de plataformas o minoristas.
Los Factores de Brecha Clave se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularían las estadísticas oficiales, las divulgaciones de empresas, la evidencia de encuestas y las señales de mercado independientes, y luego investigarían los valores atípicos, las rupturas año a año y las variaciones materiales con respecto a la estimación anterior.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,84 mil millones de USD (2027) | |
| Empresa de Análisis de Comercio A | 7,7 mil millones de USD (2025) | Valor bruto de mercancías de bienes físicos en tres mercados en línea nombrados, en lugar del universo completo de comercio minorista en línea medido por este estudio. |
| Proveedor de Datos de Comercio B | 9,704 mil millones de USD (2025) | En su base de 2025, esta estimación es un 41,9% superior al valor de 2027 de este informe de 6,8 mil millones de USD, 2 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularían las estadísticas oficiales, las divulgaciones de empresas, la evidencia de encuestas y las señales de mercado independientes, y luego investigarían los valores atípicos, las rupturas año a año y las variaciones materiales con respecto a la estimación anterior.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de Singapur?
El tamaño fue de 6,17 mil millones de USD en 2026 y se estima en 6,84 mil millones de USD en 2027, con una previsión de 11,25 mil millones de USD para 2032 a una CAGR del 10,46% durante 2027-2032.
¿Qué factores respaldan la demanda de bienes en línea en Singapur?
La aceptación de billeteras digitales, el cumplimiento en el mismo día y las transmisiones en vivo asistidas por inteligencia artificial amplían las formas en que los bienes en línea pueden comprarse y venderse. En 2026, RedMart inform haber aumentado la capacidad de entrega de comestibles en el mismo día de RedMart Now en un 200%.
¿Qué modelo de negocio y categoría de producto B2C lideran el comercio en línea en Singapur?
B2C representó el 87,48% del valor de la industria en 2026. La electrónica de consumo lideró las ventas en línea B2C con una participación del 46,63% en 2026.
¿Qué empresas compiten por los compradores en línea de Singapur?
Los principales competidores incluyen Sea Ltd (Shopee), Lazada Group SA, ByteDance Ltd (TikTok Shop) y Amazon Asia-Pacific Holdings Pte Ltd.
¿Qué desafío podría moldear las perspectivas del comercio en línea en Singapur?
Singapur registró 3.865 casos denunciados de fraude en el comercio electrónico en el primer semestre de 2026, un 19,3% más que en el primer semestre de 2025. La protección de las transacciones tiene, por tanto, un papel directo en las perspectivas comerciales del sector.
¿Qué región lideró el valor bruto de mercancías del comercio electrónico en Singapur?
La Región Central generó la mayor parte del valor bruto de mercancías en 2024. RedMart Now se expandió hacia el Norte y el Noreste en agosto de 2026.