
Tamaño y Participación del Mercado de Bienes Digitales
Análisis del Mercado de Bienes Digitales por Mordor Intelligence
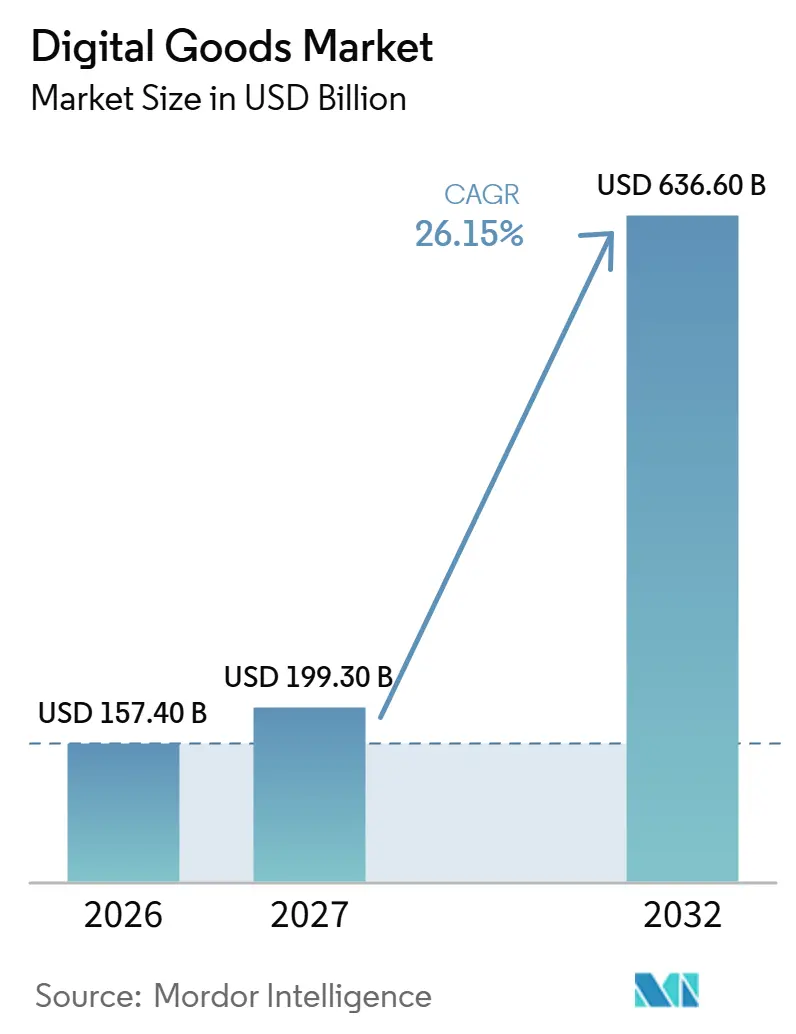
El tamaño del mercado de bienes digitales se estima en 157,4 mil millones de USD en 2026 y se proyecta en 199,3 mil millones de USD en 2027, alcanzando los 636,6 mil millones de USD en 2032, con un crecimiento a una CAGR del 26,15% de 2027 a 2032.
El acceso móvil en India amplía la audiencia potencial para juegos y contenido en streaming, mientras que la monetización de creadores añade rutas de ingresos a la relación con el contenido. Los paquetes combinan ese acceso con artículos virtuales o complementos de audiolibros, extendiendo el valor comercial del mismo servicio. La acumulación de suscripciones y las comisiones de plataformas ejercen presión sobre las decisiones de renovación y los ingresos de los proveedores. La competencia abarca, por tanto, el contenido, la agregación de audiencias y la administración de transacciones, creando un papel comercial para proveedores especializados junto a las grandes plataformas de consumo. El crecimiento comercial depende del valor de un uso de pago adicional y de los ingresos netos disponibles para sostener el suministro de contenido.
Conclusiones Clave del Informe
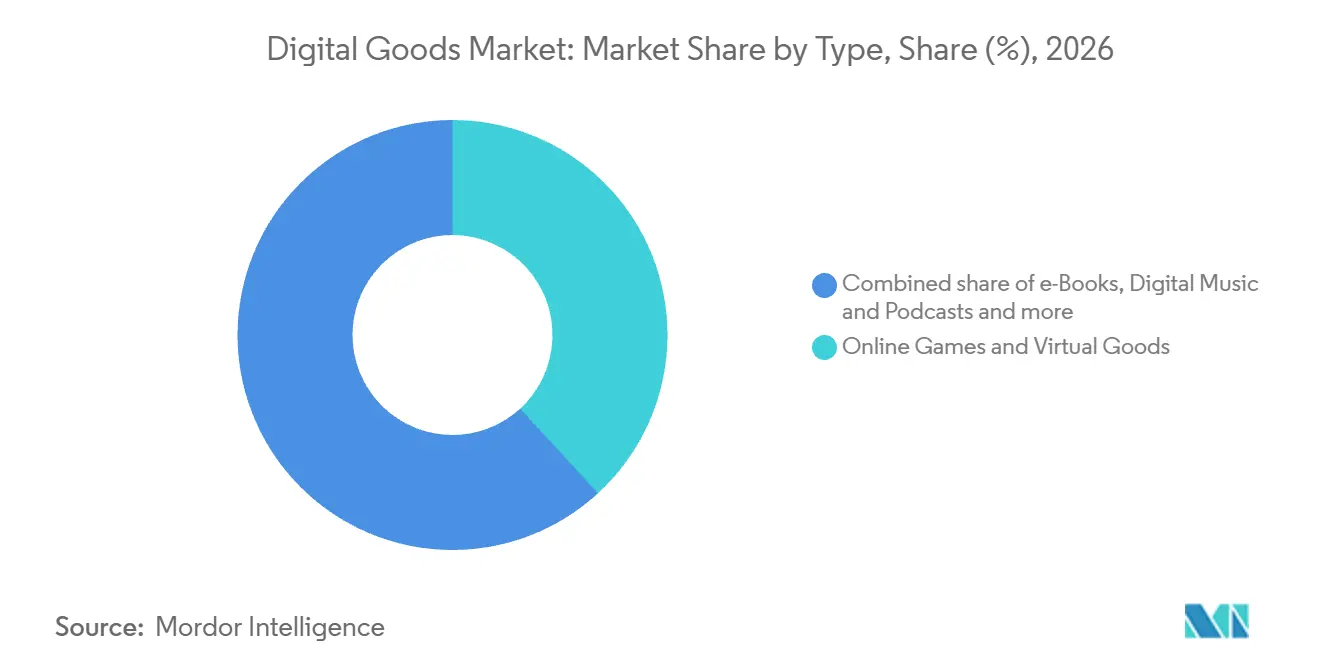
- Por tipo, los juegos en línea y bienes virtuales lideraron con una participación del 38,17% en el mercado de bienes digitales en 2026 y se proyecta que crezcan más rápido con una CAGR del 28,6% de 2027 a 2032.
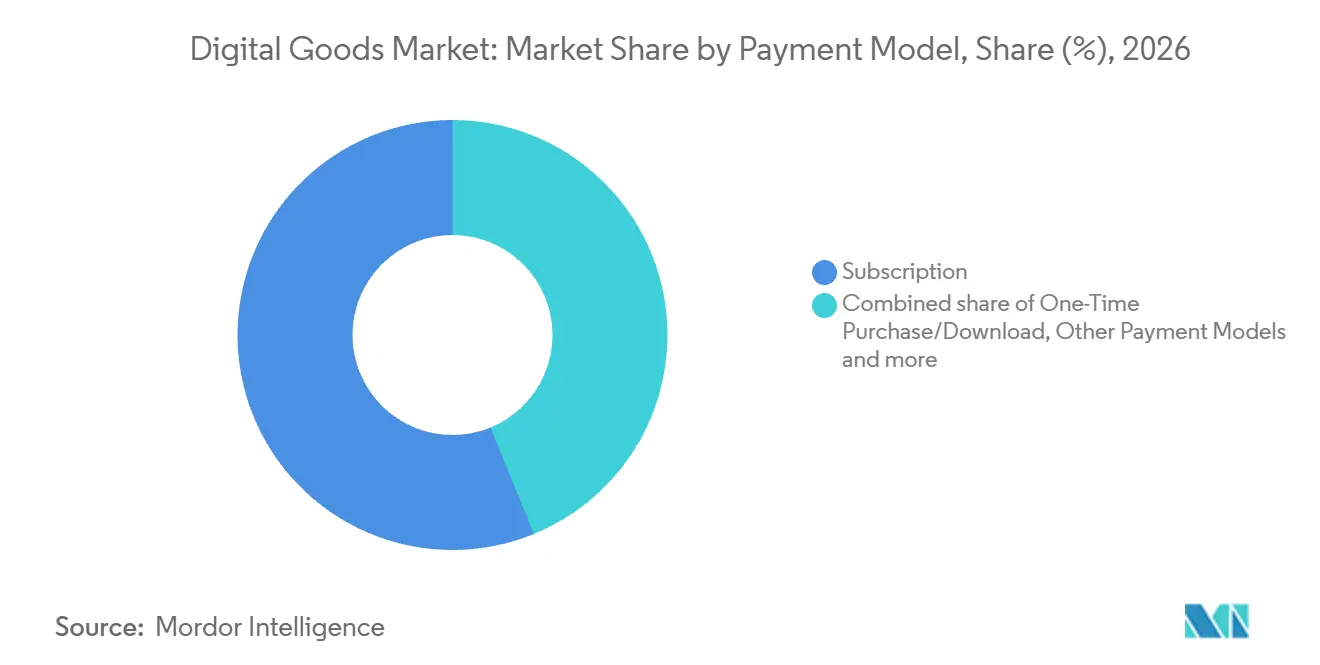
- Entre los modelos de pago, las suscripciones representaron una participación del 56,18% del tamaño del mercado de bienes digitales en 2026, mientras que se prevé que otros modelos de pago crezcan más rápido con una CAGR del 29,6% de 2027 a 2032.
- Los teléfonos inteligentes y tabletas lideraron la categoría de dispositivos con una participación de mercado del 62,98% en 2026 y se prevé que crezcan más rápido con una CAGR del 27,9% de 2027 a 2032.
- Por género, los consumidores masculinos mantuvieron una participación de mercado del 50,77% en 2026, mientras que el segmento Otros se proyecta que crezca más rápido con una CAGR del 30,4% de 2027 a 2032.
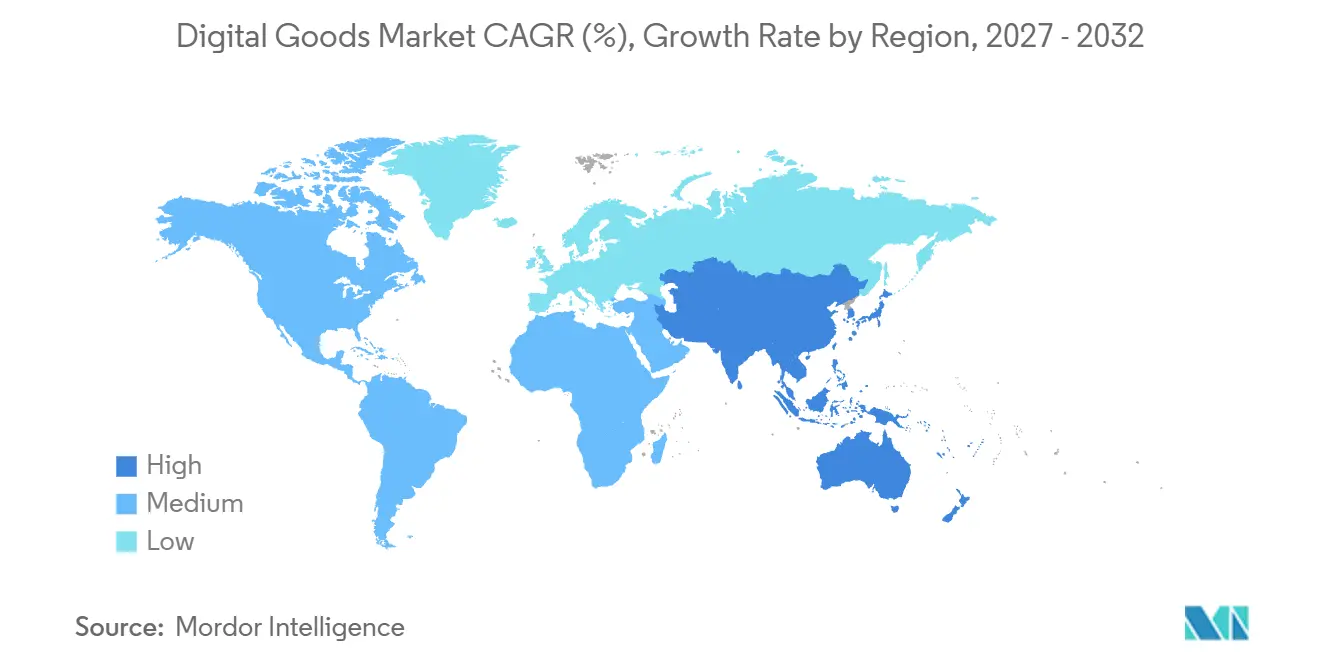
- Geográficamente, América del Norte mantuvo una participación de mercado del 32,38% en 2026, mientras que Asia-Pacífico se proyecta que crezca más rápido con una CAGR del 26,5% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Explosiva con Enfoque Móvil en Asia-Pacífico Emergente | +9% | Asia-Pacífico, especialmente India | Mediano plazo (2-4 años) |
| Monetización de Mercados de la Economía Creadora (p. ej., NFT, propinas en la aplicación) | +7.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| El Juego en la Nube y el Juego Multiplataforma Catalizan las Compras dentro del Juego | +6.5% | Canadá y el Reino Unido | Mediano plazo (2-4 años) |
| Agrupación del Streaming de Audio con Complementos de Pódcast y Audiolibros | +5.5% | Reino Unido, Alemania, Francia, Australia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Impulso Regulatorio para Libros Electrónicos en EdTech de Educación Primaria y Secundaria en América del Norte y los Países Nórdicos | +1.5% | Estados Unidos y Noruega | Largo plazo (≥ 4 años) |
| Modelos de Suscripción Agrupados con Operadoras de Telecomunicaciones que Impulsan la Adopción en MEA | +2% | Oriente Medio y África del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Explosiva con Enfoque Móvil en Asia-Pacífico Emergente
Una amplia audiencia de usuarios de teléfonos inteligentes ofrece a los proveedores de contenido digital en los mercados emergentes de Asia-Pacífico una vía de acceso a los consumidores sin necesidad de un dispositivo dedicado adicional, lo que respalda el crecimiento del mercado de bienes digitales en la región. La Oficina Nacional de Estadística de India estimó que el 96,4% de los usuarios de teléfonos móviles de entre 15 y 29 años utilizó un teléfono inteligente durante los 3 meses anteriores a su encuesta de enero a marzo de 2025. TRAI informó que el uso promedio de datos inalámbricos por suscriptor de datos inalámbricos por mes en India aumentó un 18,49% hasta 25,51 GB en el ejercicio fiscal 2025-26, frente a los 21,53 GB del ejercicio fiscal 2024-25.[1] En India en 2025, más de 100 millones de los 143 millones de hogares que pagaban por video OTT utilizaban paquetes de comercio electrónico, agregadores o telecomunicaciones. Con la mayoría de los hogares de pago alcanzados a través de paquetes de comercio electrónico, agregadores o telecomunicaciones, la distribución a través de socios es la principal vía para captar suscriptores de video de pago en India.
Monetización de Mercados de la Economía Creadora (p. ej., NFT, propinas en la aplicación)
Los mercados de creadores pueden ampliar la oferta de contenido digital cuando los ingresos hacen que la participación sea comercialmente significativa para los productores individuales. Los creadores de Roblox Corporation ganaron 1.500 millones de USD a través del Intercambio de Desarrolladores en 2025, en comparación con 922,8 millones de USD en 2024, con pagos sujetos a los requisitos del programa, lo que pone de relieve las oportunidades de ingresos dentro del mercado de bienes digitales. En mayo de 2026, Twitch amplió las suscripciones, Bits, emotes, insignias y Puntos de Canal a nivel mundial para los streamers elegibles. Los streamers necesitaban el estatus de Socio o Afiliado para recibir pagos en efectivo. La combinación de un mayor fondo de pagos demostrado y un acceso más amplio a la monetización ofrece a los creadores más vías para obtener ingresos de las experiencias digitales y las relaciones con la audiencia. La elegibilidad para los pagos separa el acceso a las herramientas de monetización de los ingresos en efectivo, por lo que la mayor oportunidad para los creadores depende tanto de cumplir los requisitos como de atraer audiencias de pago.
El Juego en la Nube y el Juego Multiplataforma Catalizan las Compras dentro del Juego
Las suscripciones de juegos en la nube pueden hacer que los beneficios de los artículos virtuales formen parte del valor recurrente ofrecido a los jugadores. Microsoft añadió Fortnite Crew a Xbox Game Pass Ultimate el 18 de noviembre de 2025, combinando los beneficios de Fortnite con una suscripción que incluía Xbox Cloud Gaming. El paquete de lanzamiento proporcionaba 1.000 V-Bucks al mes para artículos de la Tienda de Fortnite mientras los clientes permanecieran suscritos. Los suscriptores comenzaron a acumular beneficios tras iniciar sesión en Fortnite y Rocket League en consola Xbox, Xbox en PC o una consola portátil de juegos compatible. Microsoft también anunció la disponibilidad de Fortnite en Xbox Play Anywhere para el 18 de noviembre de 2025, con el progreso y las compras siguiendo a los jugadores en consolas Xbox, PC y consolas portátiles de juegos compatibles. Un artículo virtual puede conservar su utilidad cuando un jugador cambia de dispositivo compatible, extendiendo el valor de su compra más allá de un único entorno de juego.
Agrupación del Streaming de Audio con Complementos de Pódcast y Audiolibros
Combinar audiolibros con un servicio establecido de música y podcasts crea una oportunidad de compra adicional dentro de la misma relación de escucha. Spotify Technology S.A. informó que los oyentes mensuales de su servicio de audiolibros crecieron casi un 40% en el año hasta octubre de 2026. En octubre de 2026, Spotify Technology S.A. reportó más de 1 millón de suscriptores de Audiobooks+ y unos ingresos recurrentes anuales superiores a los 100 millones de USD, poco más de un año después de su lanzamiento.[2] El 16 de julio de 2025, Spotify Technology S.A. lanzó Audiobooks+, un complemento mensual recurrente para horas de escucha adicionales, para usuarios Premium en 11 países, incluidos el Reino Unido, Alemania y Australia. Extendió el complemento a Suecia, Dinamarca, Finlandia, Islandia y Mónaco el 18 de noviembre de 2025. Dado que Audiobooks+ se vende como complemento del plan Premium, su número de suscriptores mide a los oyentes que pagan más allá del plan base, algo que una asignación incluida en Premium no reflejaría.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fatiga del Consumidor por la Acumulación de Suscripciones en los Mercados de la OCDE | -2.5% | El Reino Unido | Corto plazo (≤ 2 años) |
| Creciente Escrutinio de las Comisiones de las Tiendas de Aplicaciones y Mandatos de Facturación Alternativa | -1.8% | Unión Europea y Reino Unido | Corto plazo (≤ 2 años) |
| La Piratería a Través de Bibliotecas Digitales sin Licencia Obstaculiza el Mercado | -1% | Japón, China, Vietnam, Francia, Estados Unidos y Brasil | Largo plazo (≥ 4 años) |
| Estándares Fragmentados de Activos Digitales que Obstaculizan la Portabilidad entre Plataformas | -0.5% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fatiga del Consumidor por la Acumulación de Suscripciones en los Mercados de la OCDE
La acumulación de suscripciones hace que la retención dependa del lugar que ocupa un servicio dentro de los compromisos combinados de un hogar con el contenido de pago. En la encuesta de YouGov de octubre de 2025 en Gran Bretaña, el 23% de los espectadores afirmó que el número de suscripciones ya contratadas influiría en la decisión de cancelar un servicio de streaming. El coste fue una consideración para el 70%, lo que convierte la asequibilidad en una preocupación más amplia que el simple número de suscripciones. Estas presiones limitan las suscripciones adicionales porque otro cargo recurrente debe justificar su lugar junto a los servicios existentes. Se necesita un uso recurrente diferenciado para defender la renovación cuando el coste es la objeción más citada por los espectadores, ya que añadir títulos no reduce el cargo recurrente.
Creciente Escrutinio de las Comisiones de las Tiendas de Aplicaciones y Mandatos de Facturación Alternativa
Las condiciones de la App Store de Apple Inc. en la UE entraron en vigor el 1 de octubre de 2026, aplicando una comisión del 20% sobre los bienes y servicios digitales adquiridos a través de procesadores de pago alternativos dentro de la aplicación. Las compras mediante enlace externo tienen una comisión del 15%, con tasas reducidas del 10% aplicables a los desarrolladores en programas específicos. Los desarrolladores de la UE deben mantener las opciones de pago seleccionadas durante 12 meses, lo que añade un compromiso a la elección de la vía de pago. Estas comisiones reducen los ingresos disponibles para financiar la producción de contenido o las reducciones de precios, incluso cuando los desarrolladores gestionan el pago fuera del sistema de facturación estándar. Alphabet Inc. (Google) anunció en junio de 2026 la ampliación de las opciones de facturación en el EEE y el Reino Unido, eliminando la tarifa de facturación separada en las transacciones alternativas mientras mantiene una tarifa de servicio, lo que añade otra consideración para los desarrolladores en la industria de bienes digitales. El pago alternativo puede eliminar una tarifa de facturación manteniendo una tarifa de servicio o comisión, por lo que los desarrolladores están eligiendo una estructura de tarifas en lugar de escapar de los cargos de la plataforma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Monetización de Juegos se Extiende Más Allá del Alcance de la AudienciaLos juegos en línea y los bienes virtuales representaron una participación del 38,17% del tamaño del mercado de bienes digitales en 2026 y son el segmento de mayor crecimiento, con una CAGR del 28,6% de 2027 a 2032. El segmento de juegos de VNG informó que su ratio de pago aumentó del 3,7% en 2024 al 4,6% en 2025, un incremento de 0,9 puntos porcentuales. VNG atribuyó la mejora de la monetización a actualizaciones de precios y progresión específicas en sus títulos principales de larga duración en 2025. Los editores pueden buscar una monetización más profunda de los títulos establecidos sin que la expansión de la audiencia sea el único mecanismo de crecimiento.
El streaming de video y OTT ofrece una base de demanda diferente, con el 70% de los hogares del Reino Unido contando con al menos un servicio de video bajo demanda por suscripción en el primer trimestre de 2026. Ese modelo de acceso por hogar ofrece a los proveedores una relación recurrente a través de un catálogo, haciendo de la amplitud del contenido parte de la propuesta de producto a medida que el mercado de bienes digitales evoluciona hacia el consumo basado en suscripciones. La música digital y los podcasts también muestran un uso audiovisual, con el 80% de los consumidores semanales de podcasts en EE. UU. mayores de 13 años que declararon haber escuchado alguna vez podcasts solo de audio en el primer trimestre de 2026. En la misma encuesta, el 78% declaró haber visto activamente videopodcasts mientras los escuchaba. El alcance similar de la visualización y la escucha solo de audio respalda un lanzamiento en doble formato en lugar de asumir que el audio por sí solo satisface todas las preferencias de consumo.

Por Modelo de Pago:
Los Precios y la Actividad de Pago Configuran los IngresosLas suscripciones representaron una participación del 56,18% en el mercado de bienes digitales en 2026, convirtiéndolas en el segmento más grande. Spotify reportó 300 millones de suscriptores Premium en el segundo trimestre de 2026, un aumento del 9% respecto al segundo trimestre de 2025. Los ingresos medios por usuario Premium aumentaron un 7,4% en términos de moneda constante durante el mismo período. El alcance de pago y los ingresos por usuario ofrecen a un negocio de acceso recurrente 2 fuentes distintas de expansión. La combinación de productos y mercados compensó parte del beneficio del aumento de precios de Spotify, por lo que el rendimiento realizado por suscriptor creció menos de lo que el precio por sí solo implicaría.
El segmento de otros modelos de pago es el de más rápido crecimiento, con una CAGR proyectada del 29,6% de 2027 a 2032. Roblox reportó un crecimiento interanual superior al 20% en el gasto de Robux en experiencias fuera de su top 10 en el segundo trimestre de 2026. Los juegos de PLAYSTUDIOS son gratuitos y la empresa históricamente derivó sustancialmente todos sus ingresos de compras voluntarias de moneda virtual dentro del juego, ilustrando la monetización sin una tarifa de acceso recurrente. Las compras o descargas únicas proporcionan un modelo separado, ilustrado por los ingresos netos de descargas de juegos completos digitales de Electronic Arts en el ejercicio fiscal 2026 de 1,71 mil millones de USD, un aumento del 16% respecto al ejercicio fiscal 2025, cubriendo principalmente juegos de consola y PC y ciertos ingresos por licencias. Dado que ese crecimiento de Robux provino de experiencias fuera del top 10 de Roblox, el gasto en moneda dentro del juego se está ampliando más allá de un puñado de títulos líderes, lo que es coherente con el rápido crecimiento de este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Dispositivo:
La Escala Móvil se Encuentra con los Ciclos a Nivel de TítuloLos teléfonos inteligentes y las tabletas lideraron con una participación del 62,98% en 2026 y son el segmento de mayor crecimiento, con una CAGR proyectada del 27,9% de 2027 a 2032. Sensor Tower estimó que los ingresos globales por compras dentro de la aplicación en juegos móviles se aproximaron a los 82.000 millones de USD en 2025, un aumento del 1,3% respecto a 2024. Como dato a nivel empresarial, Bilibili informó unos ingresos por juegos móviles en el primer semestre de 2026 de 2.910 millones de CNY (429,5 millones de USD al tipo de cambio de conveniencia del 30 de junio de 2026), una caída del 13% interanual. La empresa atribuyó el descenso a la elevada base del año anterior correspondiente a San Guo: Mou Ding Tian Xia, ya que el título entró en una fase más madura. El resultado de Bilibili muestra que un título de éxito en fase de madurez puede arrastrar a la baja los ingresos móviles de un editor, por lo que el alcance del canal no elimina la dependencia de lanzamientos individuales en la industria de bienes digitales.
Otros dispositivos ofrecen una vía complementaria para el audio digital, con los altavoces inteligentes sirviendo para el uso de escucha en el hogar. En 2025, el 63% de los propietarios de altavoces inteligentes en el Reino Unido declaró utilizar su dispositivo para la transmisión de música, según Ofcom. La misma encuesta reveló que el 58% utilizaba su dispositivo para escuchar la radio. Dado que el uso de la radio también es habitual entre estos propietarios, un servicio de música en el mismo altavoz compite con la escucha de radio por el tiempo de uso.
Por Género:
Los Patrones de Compra Informan Ofertas de Contenido DiferenciadasLos consumidores masculinos formaron el segmento más grande, con una participación del 50,77% en 2026. Eurostat encontró que el 17% de los usuarios masculinos de internet en la UE de entre 16 y 74 años que habían utilizado internet en los 3 meses anteriores compraron descargas de juegos en 2025. En la misma población, el 9% tenía una suscripción de pago a un servicio de transmisión de juegos en 2025. Esos 2 modos de compra ofrecen a los proveedores de juegos diferentes relaciones comerciales, con una venta de descarga puntual y un acceso continuo que sirven a usos distintos en el mercado de bienes digitales. Dado que las descargas alcanzaron casi el doble de la proporción de usuarios masculinos de internet en la UE que las suscripciones de transmisión de juegos, las ventas únicas fueron la vía de compra más extendida para estos compradores.
Los consumidores del segmento de género Otros son el segmento de mayor crecimiento, con una CAGR proyectada del 30,4% de 2027 a 2032. Las usuarias de internet de la UE de entre 16 y 74 años que habían estado en línea en los 3 meses anteriores tenían más probabilidades que los hombres de comprar libros electrónicos o audiolibros en línea en 2025, por menos de 3 puntos porcentuales. Dado que Otros es el más pequeño de los 3 grupos de género, un determinado aumento del gasto total representa una ganancia proporcional mayor que para los grupos más grandes.
Análisis Geográfico
Mercado de Bienes Digitales de América del Norte
América del Norte representó una participación del 32,38% del tamaño del mercado de bienes digitales en 2026, convirtiéndola en la geografía más grande. La encuesta de Deloitte de mayo de 2026 en Estados Unidos encontró que más del 90% de los consumidores afirmaron que su hogar pagaba por al menos una suscripción de video en streaming, con los hogares suscriptores promediando 4 servicios. Los hogares suscriptores reportaron un gasto promedio en streaming de video de pago de 76 USD al mes entre servicios. La alta adopción por hogar otorga mayor peso al gasto por hogar suscriptor como fuente de crecimiento de los ingresos por video en Estados Unidos, con la encuesta reportando un aumento interanual del 9%.
Mercado de Bienes Digitales de Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR proyectada del 26,5% de 2027 a 2032. Los ingresos reales por ventas del mercado doméstico de juegos de China aumentaron un 8,08% interanual en agosto de 2026, según el informe mensual de la asociación del sector. En el mismo mes, los ingresos reales por ventas de juegos móviles domésticos aumentaron un 8,6% interanual, mientras que los ingresos por juegos de cliente aumentaron un 2,13%, por lo que el crecimiento se inclinó hacia la distribución móvil. Para los editores que asignan nuevo contenido, los resultados de agosto proporcionan un argumento de crecimiento de ingresos más sólido para los juegos móviles en China junto con la actividad continua de juegos de cliente.
La audiencia de suscripciones de Europa incluye a la Unión Europea, donde el 33% de los usuarios de internet se suscribieron a servicios de streaming de películas, series o deportes en 2025. En América del Sur, las obras brasileñas comprendieron el 6,3% de las obras del catálogo en las 5 plataformas de VoD con mayor audiencia de Brasil en agosto de 2025, dejando estos catálogos predominantemente extranjeros. Oriente Medio tiene una audiencia de pago recurrente en Arabia Saudita, donde aproximadamente 7 de cada 10 jugadores realizaron pagos mensuales de juegos electrónicos en la encuesta de SCOP de 2025. En África, MTN Uganda lanzó MTNTV con Afromobile en agosto de 2026, combinando televisión local e internacional, radio, películas, deportes, noticias y contenido bajo demanda. La participación de pago establecida respalda la monetización de contenido en la Unión Europea y Arabia Saudita, mientras que la agregación liderada por telecomunicaciones de Uganda ofrece a los editores un socio de distribución y la combinación de catálogos de Brasil destaca una decisión de colocación de contenido local.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas a través de normas que afectan a las plataformas de contenido digital orientadas al consumidor, desde la privacidad infantil y las salvaguardas de contenido hasta la revisión de aplicaciones, la administración fiscal y la exhibición de juegos. Las calificaciones reflejan la perspectiva del operador de la plataforma sobre estas obligaciones específicas y su dirección de implementación. La exposición al cumplimiento de una plataforma sigue a sus usuarios, funciones de generación de contenido y modelo de distribución, por lo que un único catálogo puede conllevar diferentes obligaciones en distintas jurisdicciones.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Coordinador de Servicios Digitales de la Agencia Federal de Redes; Comisión Europea para las normas más estrictas de plataformas muy grandes | Administración del Ciberespacio de China; autoridades de telecomunicaciones, seguridad pública y radiodifusión, según competencia | Agência Nacional de Proteção de Dados (ANPD) | Autoridad Fiscal Federal | Junta de Películas y Publicaciones |
| Instrumentos clave o dirección | Norma de privacidad infantil COPPA enmendada; la mayor parte del cumplimiento requerido antes del 22 de abril de 2026 | Ley de Servicios Digitales de la Unión Europea (DSA); Digitale-Dienste-Gesetz | Medidas de etiquetado de contenido de inteligencia artificial en vigor desde el 1 de septiembre de 2025; el borrador de julio de 2026 propone el etiquetado por parte de los proveedores de servicios de generación de inteligencia artificial bajo las normas aplicables y los estándares nacionales obligatorios | ECA Digital, Ley 15.211/2025, en vigor desde el 17 de marzo de 2026; acciones de aplicación de verificación de edad programadas desde enero de 2027 | Orientación sobre el IVA de servicios electrónicos para contenido entregado automáticamente, incluidos libros electrónicos, música bajo demanda, películas y juegos | Ley de Películas y Publicaciones; plan de implementación 2026/27 |
| Efecto comercial | Los operadores de servicios dirigidos a menores de 13 años, o que recopilen sus datos a sabiendas, deben notificar a los padres y obtener su consentimiento verificable antes de la recopilación, uso o divulgación | Supervisión de la DSA para las plataformas cubiertas, con excepciones específicas para micro y pequeñas empresas | Los distribuidores de aplicaciones deben verificar los materiales de etiquetado cuando un proveedor de aplicaciones ofrece servicios de contenido generado por inteligencia artificial o sintético | Los servicios dirigidos a niños y adolescentes o a los que probablemente accedan deben recibir información sobre la edad e implementar sus propios mecanismos para prevenir el acceso inapropiado para la edad, independientemente de las medidas del sistema operativo o la tienda de aplicaciones | Los vendedores no residentes de suministros sujetos a impuestos en los Emiratos Árabes Unidos deben registrarse a menos que otra parte de los Emiratos Árabes Unidos sea responsable de liquidar el IVA; la ubicación del servicio electrónico sigue el uso y disfrute | Clasificación antes de la exhibición pública de juegos, incluidas demostraciones y tráileres; las infracciones de restricción de edad son delitos |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||||
Estados Unidos y Alemania reciben calificaciones Medias porque los deberes establecidos de consentimiento parental y supervisión de plataformas añaden trabajo operativo, mientras que sus marcos operativos respaldan la continuidad. El deber condicional de revisión de aplicaciones de China y la propuesta de proveedor de inteligencia artificial de julio de 2026 justifican una calificación Media y de Endurecimiento, mientras que el deber condicional de registro del IVA de los Emiratos Árabes Unidos respalda un atractivo Medio y la continuidad. Brasil recibe una calificación Baja y de Endurecimiento porque los deberes independientes de salvaguarda de edad se combinan con una ventana de adaptación de agosto a noviembre de 2026 y acciones de aplicación de verificación de edad programadas desde enero de 2027. La calificación Media de Sudáfrica refleja la clasificación para exhibición pública y las restricciones de edad, y su perspectiva de Endurecimiento se basa en el trabajo de implementación planificado por la Junta de Películas y Publicaciones para 2026/27.
Etapas de la Cadena de Valor
Se compara la captura de valor entre la producción de contenido, la distribución digital y la administración de transacciones. Take-Two Interactive Software, Inc. desarrolla, opera y publica entretenimiento interactivo principalmente a través de Rockstar Games, 2K y Zynga, obteniendo ingresos digitales de descargas, moneda virtual y contenido adicional.[3] Un servicio separado de comerciante de registro captura los ingresos por transacciones bajo un modelo de reparto de ingresos, lo que ilustra cómo la administración puede convertirse en un negocio de proveedor junto con la creación de contenido.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y publicación de contenido | Desarrolladores y editores de juegos como Take-Two Interactive Software, Inc., a través de Rockstar Games, 2K y Zynga | Descargas digitales, moneda virtual y ventas de contenido adicional | Mantener el compromiso de pago a medida que los títulos envejecen | Diversificar la oferta de títulos y escalonar los lanzamientos de contenido adicional |
| Descubrimiento y distribución digital | Operadores de tiendas de aplicaciones y juegos como Apple Inc. y Valve Corporation (Steam) | Comisiones de ventas de Apple; tarifas de incorporación de Valve, condicionalmente recuperables | Dependencia de las condiciones comerciales de la tienda | Utilizar una combinación de vías de distribución elegibles |
| Administración de transacciones y pagos | Comerciantes de registro como Bright Market, LLC (FastSpring) | Comisiones de transacción bajo un modelo de reparto de ingresos | Carga de comisiones en cada venta completada | Incorporar las tarifas de transacción en los precios a nivel de producto |
| Fuente: Mordor Intelligence | ||||
La tarifa no reembolsable de 100 USD de Steam Direct de Valve por nueva aplicación es recuperable en un pago posterior una vez que un producto alcanza al menos 1.000 USD en ingresos brutos ajustados de la Tienda Steam o compras dentro de la aplicación. Los editores de contenido capturan valor de la demanda de sus productos, mientras que los proveedores de tiendas y transacciones capturan valor de la vía que toma una venta. Cada transacción de artículo virtual puede generar ingresos por comisión después de una venta de descarga, vinculando los ingresos del intermediario a la actividad de pago continua del editor.
Panorama Competitivo
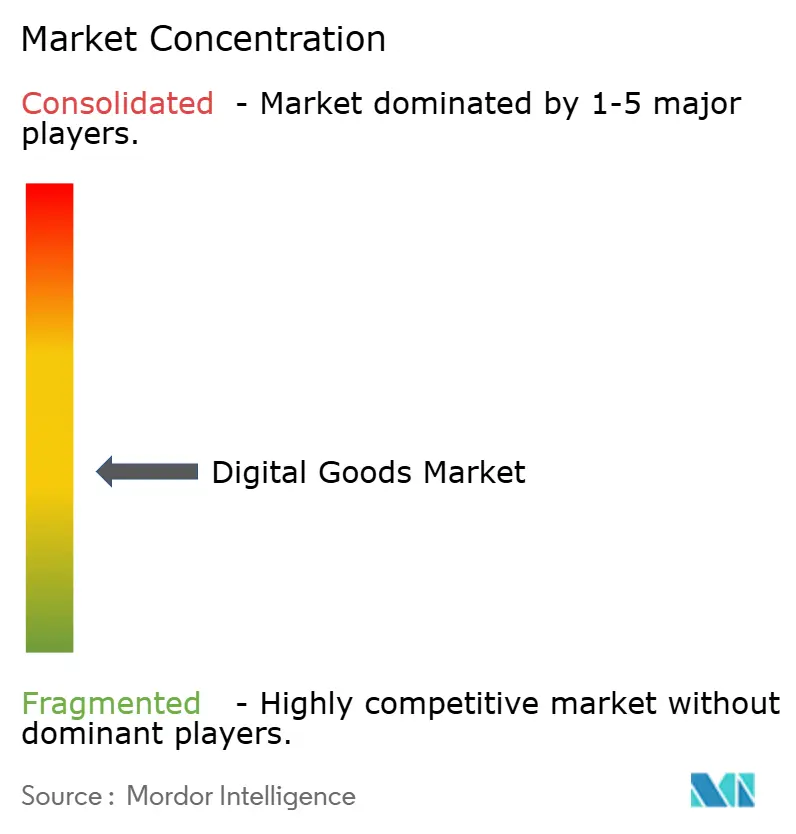
La competencia está fragmentada entre los roles de contenido y comercio, con grandes plataformas de consumo operando junto a suscripciones especializadas e intermediarios de transacciones. La App Store de Apple Inc. promedió más de 850 millones de usuarios semanales en 175 países y regiones en 2025, demostrando el alcance de una plataforma de distribución al consumidor. Netflix, Inc. y Walt Disney Company compiten en entretenimiento de video a través de servicios de streaming, incluida la oferta de suscripción de Netflix y el servicio directo al consumidor de ESPN en Estados Unidos de Disney. Bright Market, LLC (FastSpring) proporciona servicios de comerciante de registro, mientras que Skillshare, Inc. vende acceso ilimitado a clases creativas en línea a través de membresías de suscripción. La escala de audiencia y la especialización en contenido respaldan diferentes posiciones competitivas, dejando la administración de transacciones como una forma distinta de participar en las ventas de contenido digital.
Los ingresos de Netflix crecieron un 13,4% interanual hasta los 12,56 mil millones de USD en el segundo trimestre de 2026, impulsados principalmente por el crecimiento de membresías, los precios y el aumento de los ingresos publicitarios. Esos impulsores de ingresos conjuntos ofrecen a un negocio de streaming varias palancas comerciales, combinando el alcance de la audiencia, el rendimiento de la suscripción y los ingresos publicitarios en una sola oferta. Disney informó que su filial ESPN lanzó su servicio directo al consumidor completo en Estados Unidos y la aplicación mejorada en el cuarto trimestre del ejercicio fiscal 2025, poniendo su suite de canales directamente a disposición de los aficionados. El contraste estratégico es entre profundizar la monetización de una relación de streaming existente y abrir el acceso directo a una cartera deportiva completa, con diferentes vías para extender el uso de contenido de pago.
En mayo de 2026, FastSpring anunció que había asegurado una inversión estratégica de LLR Partners, que se unió al respaldo financiero existente de Accel-KKR. El evento añade una forma distinta de recurso competitivo a un proveedor de comercio, junto a los activos de audiencia y contenido de las plataformas de streaming de consumo. Como comerciante de registro, FastSpring recauda, presenta y remite impuestos sobre las ventas a través de su plataforma, calculándolos según la ubicación del cliente y el tipo de producto. Esa división del trabajo ofrece a los vendedores de contenido digital una vía para externalizar la administración de impuestos sobre transacciones mientras conservan su papel como editor, creador o proveedor de productos. FastSpring también anunció soporte para UPI en India y soporte para Hipercard y Elo en Brasil en mayo de 2025, añadiendo métodos de pago locales al proceso de pago que utilizan sus comerciantes.
Líderes de la Industria de Bienes Digitales
-
Apple Inc.
-
Netflix, Inc.
-
Walt Disney Company
-
Bright Market, LLC (FastSpring)
-
Skillshare, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes Digitales Empresas cubiertas en este informe
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (Google)
- Tencent Holdings Ltd.
- Sony Group Corporation
- Netflix, Inc.
- Spotify Technology S.A.
- Adobe Inc.
- Epic Games, Inc.
- Roblox Corporation
- Microsoft Corporation
- Walt Disney Company
- Shopify Inc.
- Bright Market, LLC (FastSpring)
- Udemy, Inc.
- Coursera Inc.
- Skillshare, Inc.
- Bandcamp, Inc.
- Valve Corporation (Steam)
- Deezer S.A.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades se comparan entre la distribución de audiolibros y los juegos creados por creadores, centrándose en cómo los proveedores pueden llegar a una audiencia y obtener ingresos del uso adicional de contenido. El 7 de octubre de 2026, Spotify anunció planes para ampliar el acceso a audiolibros de 22 mercados a más de 180 para finales de 2026. Ese aumento de distribución planificado ofrece perspectivas separadas para ampliar la disponibilidad de un catálogo y mejorar el descubrimiento dentro de una oferta de audio más amplia. Roblox comenzó las Recompensas de Participación Diaria el 24 de julio de 2025, mientras que las Recompensas de Expansión de Audiencia requieren una cuenta verificada con identificación en buen estado y una cuenta DevEx válida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Distribución de audiolibros en mercados recién atendidos | La expansión geográfica planificada de Spotify para finales de 2026 | Oyentes en mercados de audiolibros recién atendidos | Ofrecer un catálogo inicial de audiolibros enfocado para nuevos oyentes | Dependencia del calendario de expansión | Editores de audiolibros, autores y Spotify |
| Descubrimiento para catálogos especializados de audiolibros | Más de 350.000 títulos planificados para nuevos mercados | Oyentes que buscan una selección de audiolibros enfocada | Utilizar una propuesta temática clara para distinguir un catálogo especializado | Destacar dentro de la amplitud del catálogo planificado | Editores y autores especializados en audiolibros |
| Monetización de juegos basada en la participación | Programa abierto de Recompensas para Creadores tras el inicio de las Recompensas de Participación Diaria el 24 de julio de 2025 | Creadores de Roblox que desarrollan juegos atractivos | Diseñar para una participación sostenida y cumplir los requisitos por separado para las recompensas de expansión de audiencia | Atraer una participación sostenida; las Recompensas de Expansión de Audiencia también requieren verificación de identidad, buen estado y una cuenta DevEx válida | Creadores de juegos de Roblox elegibles y Roblox |
| Fuente: Mordor Intelligence | |||||
La apertura central se centra en la distribución de audiolibros dentro de la expansión planificada de Spotify. La amplitud del catálogo planificado convierte la distribución y el posicionamiento del contenido en decisiones comerciales conjuntas. Un lanzamiento enfocado en torno a un interés de escucha claramente definido ofrece a los editores de audiolibros una estrategia de entrada viable, mientras que los creadores de Roblox se enfrentan a condiciones de elegibilidad de cuenta separadas para las recompensas de expansión de audiencia.
Desarrollos recientes de la industria en Mercado de Bienes Digitales
- Oct 2026: Spotify anunció planes para ampliar el acceso a audiolibros de 22 a más de 180 mercados para finales de 2026, ofreciendo opciones de streaming y compra.
- Ago 2026: Apple anunció condiciones comerciales revisadas para las aplicaciones en la Unión Europea, que entraron en vigor el 1 de octubre de 2026.
- May 2026: Twitch comenzó a ampliar el acceso a Puntos de Canal, suscripciones, emotes, insignias y Bits para streamers elegibles a nivel mundial durante la semana que comenzó el 13 de mayo.
Mercado de Bienes Digitales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de bienes digitales mide el gasto anual en bienes intangibles y contenido entregado o accedido en formato digital en todo el mundo. Abarca las compras de pago y el acceso recurrente por parte de compradores de consumo y empresariales, clasificados por tipo de producto, modelo de pago, dispositivo, género del usuario final y geografía.
Exclusiones del alcance: Se excluyen los libros físicos, los discos y otros medios físicos, los dispositivos físicos vendidos por separado, las telecomunicaciones y el acceso a internet, así como la infraestructura en la nube o el alojamiento vendidos por separado, y el contenido digital no pagado o pirateado.
Descripción General de la Segmentación
- Por Tipo
- Libros Electrónicos
- Música Digital y Pódcasts
- Transmisión de Vídeo y OTT
- Juegos en Línea y Bienes Virtuales
- Otro Contenido Digital (Fotos de Archivo, Plantillas, Claves de Software)
- Por Modelo de Pago
- Compra Única/Descarga
- Suscripción
- Otros Modelos de Pago
- Por Dispositivo
- Teléfonos Inteligentes y Tabletas
- PC y Portátiles
- Otros Dispositivos
- Por Género
- Masculino
- Femenino
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- México
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes ilustrativas como las estadísticas de compras culturales de Eurostat, incluidos los metadatos de su encuesta sobre TIC, ayudan a distinguir las suscripciones y descargas digitales de pago de las compras físicas y a clarificar la población detrás de esos indicadores. Las estimaciones de conectividad global de la Unión Internacional de Telecomunicaciones informan sobre el alcance direccionable regional, mientras que el marco de oferta y uso de la Oficina de Análisis Económico de EE. UU. y el trabajo sobre economía creativa de la OMPI ayudan a delimitar los productos digitales y los roles de los creadores, los servicios y la distribución.
Los informes de las empresas, los formularios 10-K, los materiales para inversores y la prensa de reputación pueden aportar evidencia sobre ingresos digitales, suscriptores, precios y productos para contrastarla con las señales de categoría y regionales. Estas fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con editores de contenido digital, proveedores de software, operadores de plataformas y suscripciones, especialistas en pagos y compradores empresariales pueden poner a prueba la evidencia secundaria sobre las categorías de pago, los valores de las transacciones y la atribución de canales en las regiones globales. Los encuestados pueden verificar las variables clave de previsión y las participaciones de los segmentos, aclarar las diferencias entre el gasto de los clientes y los ingresos de los proveedores, e identificar brechas para la triangulación con los informes, las estadísticas públicas y las divulgaciones de empresas comparables.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
La estimación comienza de arriba hacia abajo con el gasto anual global de pago en los productos y accesos digitales incluidos, y luego asigna el valor por tipo, modelo de pago, dispositivo, género y geografía utilizando la combinación de ventas reportada, los indicadores de uso y compra, y las divulgaciones de los proveedores. Los principales insumos son la población conectada direccionable, la adopción de pago y la frecuencia de compra, la retención de suscripciones, el gasto realizado por usuario de pago y las ventas digitales reportadas por producto y región. Cada uno ayuda a distinguir el crecimiento de la audiencia de los cambios en el gasto por comprador. El análisis de escenarios lleva estos factores hacia adelante por región y categoría, con los encuestados primarios verificando la dirección y el rango práctico de los supuestos de adopción, retención y gasto.
Las verificaciones selectivas de abajo hacia arriba comparan los totales acumulados de ingresos de proveedores y canales muestreados, o el volumen de pago multiplicado por los precios de venta promedio observados, con los totales de arriba hacia abajo. Cuando la cobertura de empresas o los precios son incompletos, los analistas utilizan combinaciones de ingresos divulgadas, datos de compras públicos y evidencia regional o de productos comparable como aproximaciones, y luego retienen la brecha para revisión en lugar de tratarla como ventas observadas.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de las empresas, los indicadores oficiales de compra y conectividad, y las señales del mercado a nivel de categoría, y luego investigan las diferencias en cobertura, temporalidad, moneda y valor cliente-proveedor antes de la aprobación. Las anomalías y las grandes variaciones reciben una revisión de fuentes y cálculos, seguida de un nuevo contacto cuando la respuesta de un encuestado entra en conflicto con la evidencia documentada o una definición material permanece poco clara. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Bienes Digitales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de bienes digitales mide el gasto anual en bienes intangibles y contenido entregado o accedido en formato digital en todo el mundo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La estimación comienza de arriba hacia abajo con el gasto anual global de pago en los productos y accesos digitales incluidos, y luego asigna el valor por tipo, modelo de pago, dispositivo, género y geografía utilizando la combinación de ventas reportada, los indicadores de uso y compra, y las divulgaciones de los proveedores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 199.300 millones de USD (2027) | |
| Consultora Global A | 35.700 millones de USD (2025) | Con su base de 2025, esta estimación está un 82,1% por debajo del valor de este informe para 2027 de 199.300 millones de USD, 2 años después. La estimación de contenido de 2025 utiliza una taxonomía de herramientas y servicios y cuatro formatos, con una trayectoria de previsión declarada más lenta que la perspectiva aceptada. |
| Consultora Global B | 152.200 millones de USD (2025) | Con su base de 2025, esta estimación está un 23,6% por debajo del valor de este informe para 2027 de 199.300 millones de USD, 2 años después. La estimación utiliza ingresos a precio de fábrica e incluye dispositivos físicos y entrega con soporte publicitario, con una trayectoria de previsión declarada más lenta. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas, los indicadores oficiales de compra y conectividad, y las señales del mercado a nivel de categoría, y luego investigaron las diferencias en cobertura, temporalidad, moneda y valor cliente-proveedor antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bienes digitales y sus perspectivas de crecimiento?
El tamaño se proyecta en 199,3 mil millones de USD en 2027 y 636,6 mil millones de USD en 2032, con una CAGR del 26,15% de 2027 a 2032.
¿Qué impulsa la demanda de contenido digital de pago?
El acceso móvil, la monetización de creadores, los paquetes de juegos habilitados en la nube y los complementos de audio respaldan la demanda. Spotify reportó más de 1 millón de suscriptores de Audiobooks+ en octubre de 2026.
¿Qué categoría de bienes digitales tiene la mayor participación?
Los juegos en línea y los bienes virtuales lideraron con una participación del 38,17% en 2026 y se prevé que crezcan a una CAGR del 28,6% de 2027 a 2032.
¿Qué empresas son los principales participantes en bienes digitales?
Apple Inc., Netflix, Inc., Walt Disney Company, Bright Market, LLC (FastSpring) y Skillshare, Inc. son participantes principales.
¿Cuál es un desafío clave para las suscripciones de contenido digital?
La acumulación de suscripciones puede presionar las decisiones de renovación. En la encuesta de YouGov de octubre de 2025 en Gran Bretaña, el 23% de los espectadores afirmó que su número de suscripciones existentes influiría en la decisión de cancelar un servicio de streaming.
¿Qué regiones lideran la demanda y el crecimiento de bienes digitales?
América del Norte mantuvo una participación del 32,38% en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 26,5% de 2027 a 2032.