
Tamanho e Participação do Mercado de E-Commerce de Hong Kong
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
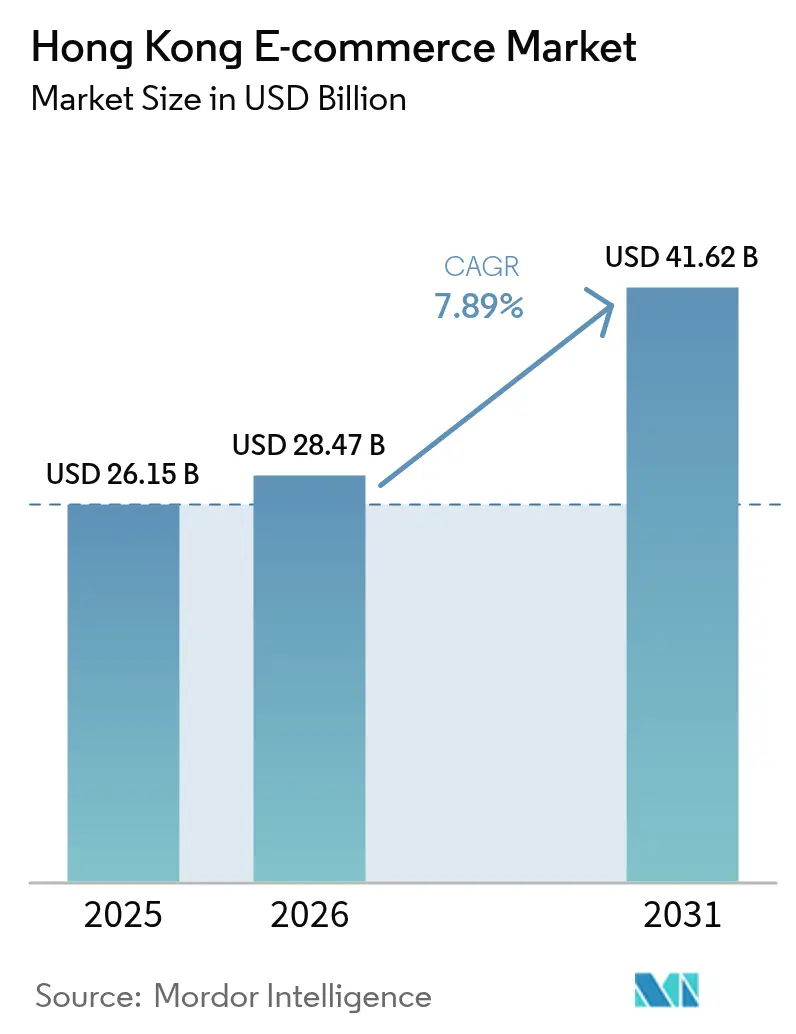
| Tamanho do mercado no ano base (2025) | 26.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.89 % |
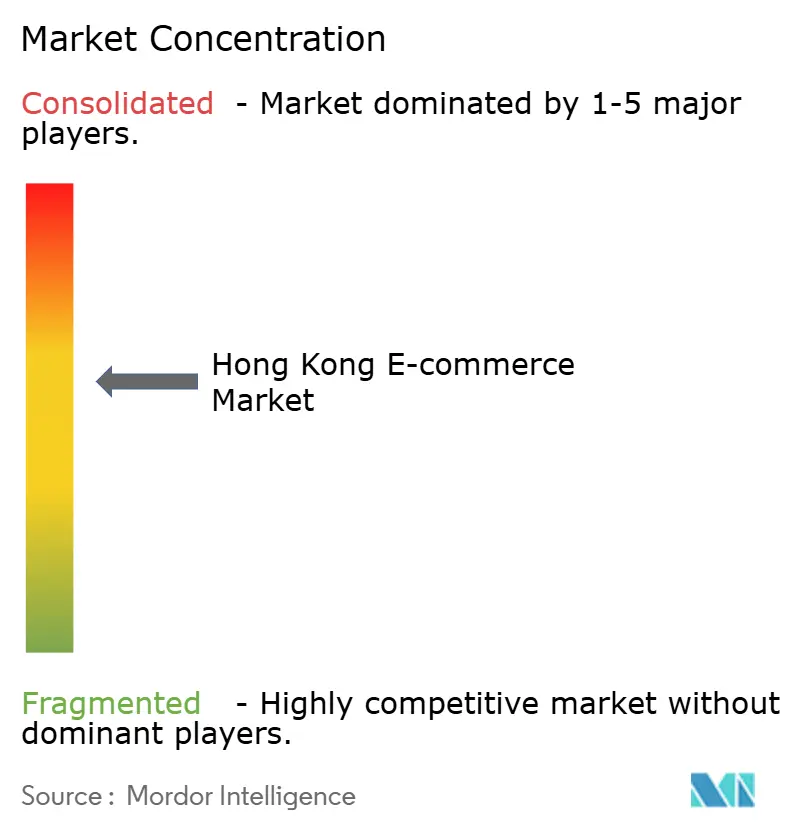
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E-Commerce de Hong Kong por Mordor Intelligence
O tamanho do mercado de e-commerce de Hong Kong expandiu de USD 26,15 bilhões em 2025 para USD 28,47 bilhões em 2026 e está projetado para atingir USD 41,62 bilhões até 2031, avançando a um CAGR de 7,89% entre 2026 e 2031. Os pagamentos com um clique do território, a penetração de smartphones de 99% e o posicionamento dentro do corredor logístico da Grande Área da Baía mantêm elevada a demanda por compras transfronteiriças sem fricção. As plataformas se diferenciam por meio de entrega no mesmo dia, checkouts via transmissão ao vivo e cashback de fidelidade, em vez de apenas preço, pois os custos de aquisição de clientes subiram 22% ano a ano em 2025. A rápida adoção de carteiras digitais e os subsídios governamentais que reembolsaram até 75% dos gastos com digitalização de PMEs até meados de 2026 ampliaram ainda mais o funil de vendas online. A intensidade competitiva permanece elevada, pois gigantes do continente, campeões locais e entrantes globais disputam os consumidores abastados de Hong Kong, enquanto os aluguéis de armazéns extremamente elevados em Kwai Chung e Tsuen Wan comprimem as margens de atendimento.
Principais Conclusões do Relatório
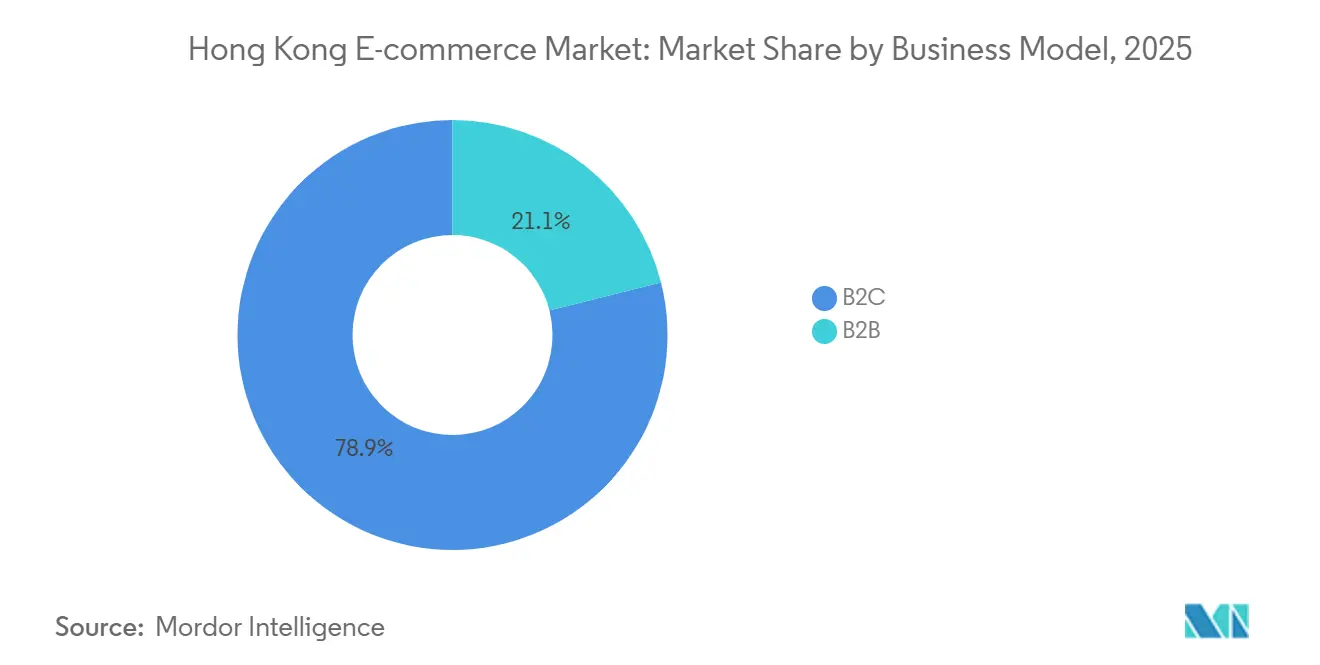
- Por modelo de negócio, as transações de empresa para consumidor representaram 78,92% da participação do mercado de e-commerce de Hong Kong em 2025, enquanto as aquisições B2B estão crescendo mais rapidamente, a um CAGR de 8,03% até 2031.
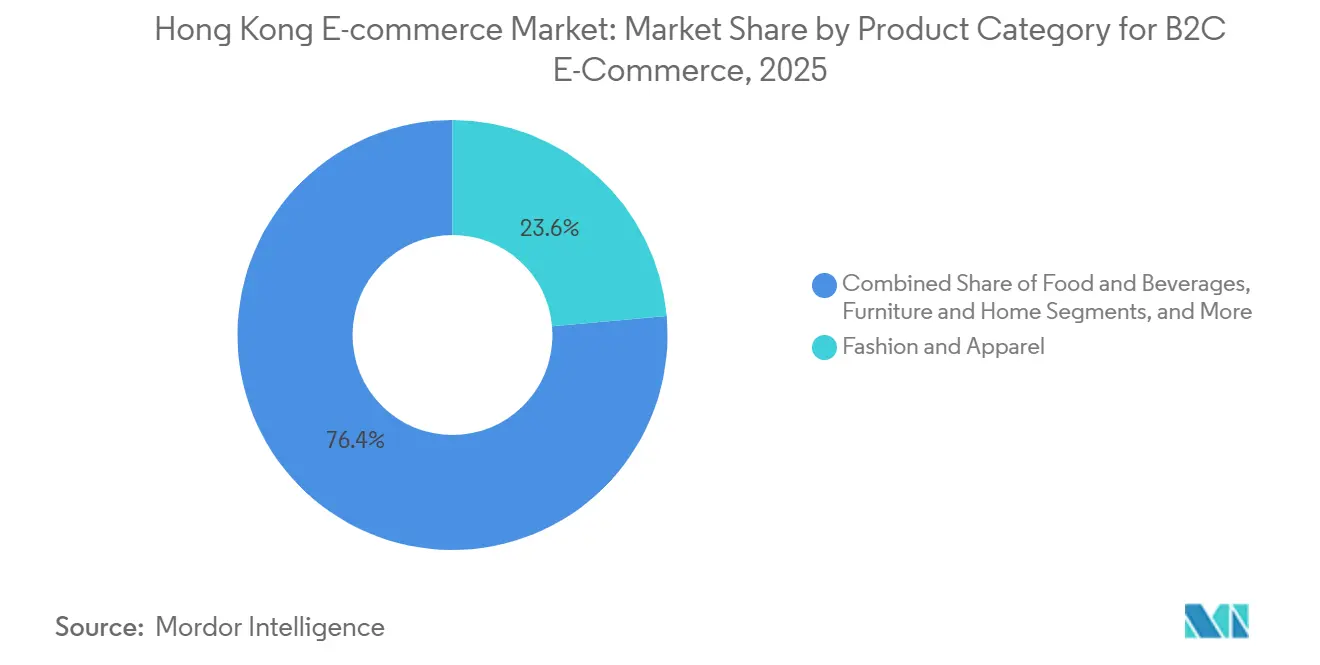
- Por categoria de produto, moda e vestuário liderou com 23,59% de participação na receita em 2025; alimentos e bebidas está previsto para expandir a um CAGR de 8,31% até 2031.
- Por tipo de dispositivo, os smartphones representaram 69,67% do tamanho do mercado de e-commerce de Hong Kong em 2025 e estão avançando a um CAGR de 7,97% até 2031.
- Por método de pagamento, cartões de crédito e débito mantiveram 43,92% de participação no tamanho do mercado de e-commerce de Hong Kong em 2025, enquanto as carteiras digitais registram o CAGR projetado mais rápido, de 8,28%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E-Commerce de Hong Kong
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento de Compradores com Foco em Dispositivos Móveis Impulsionado pela Implementação do 5G e pela Penetração de Smartphones de 99% | +2.1% | RAE de Hong Kong, Expansão para a Grande Área da Baía | Curto Prazo (≤ 2 Anos) |
| Atendimento Transfronteiriço Acelerado por meio dos Corredores Logísticos da Grande Área da Baía | +1.8% | RAE de Hong Kong, Província de Guangdong, RAE de Macau | Médio Prazo (2-4 Anos) |
| Programas Governamentais de Financiamento Digital (D-Biz, E-Commerce Easy) Impulsionando a Migração Online de PMEs | +1.5% | RAE de Hong Kong, Clusters de PMEs em Kowloon e Novos Territórios | Curto Prazo (≤ 2 Anos) |
| Elevado Uso de Cartões de Crédito e Carteiras Eletrônicas Permitindo Checkout Sem Fricção | +1.3% | RAE de Hong Kong | Médio Prazo (2-4 Anos) |
| Crescente Poder Aquisitivo da Geração Z e Gastos de Turistas do Continente em Plataformas de Hong Kong | +1.0% | RAE de Hong Kong, Segmentos de Visitantes da China Continental | Longo Prazo (≥ 4 Anos) |
| Parcerias de Monetização de Transmissão ao Vivo e Comércio Social com KOLs | +0.9% | RAE de Hong Kong, Transfronteiriço para Guangdong | Médio Prazo (2-4 Anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Compradores com Foco em Dispositivos Móveis Impulsionado pela Implementação do 5G e pela Penetração de Smartphones de 99%
No final de 2025, os quatro operadores de rede do território haviam implantado mais de 20.000 estações base 5G, alcançando cobertura superior a 90% e latência inferior a 50 milissegundos, que suporta experimentações em realidade aumentada e verificações instantâneas de estoque durante o checkout. As plataformas incorporaram transmissão ao vivo em seus aplicativos, e uma pesquisa acadêmica constatou que 83,6% dos consumidores com idades entre 18 e 30 anos concluíram compras de moda exclusivamente em smartphones, enquanto as conversões em desktop caíram abaixo de 12%. Marcas que otimizam vídeo vertical, pagamentos com um toque e login biométrico capturam uma parcela desproporcional da carteira da Geração Z. À medida que a coleta de dados se intensifica, a conformidade com a Portaria de Dados Pessoais (Privacidade) molda o design de interface e os fluxos de consentimento.
Atendimento Transfronteiriço Acelerado por meio dos Corredores Logísticos da Grande Área da Baía
A simplificação aduaneira em 2024-2025 reduziu o desembaraço de encomendas entre Hong Kong e Shenzhen de 48 horas para menos de seis, permitindo a entrega no mesmo dia para mercadorias armazenadas em regime aduaneiro especial do outro lado da fronteira.[1]Conselho de Desenvolvimento do Comércio de Hong Kong, "Relatório de Logística da Grande Área da Baía 2025," HKTDC.com A aquisição da Kai Bo pela JD.com em 2024 ilustra como as plataformas do continente posicionam os armazéns de Hong Kong como portas de saída para exportação para o Sudeste Asiático. Os vendedores locais ainda enfrentam barreiras assimétricas para entrar nos mercados do continente, tornando a integração logística um acelerador competitivo unidirecional. A Janela Única de Comércio, que digitalizou 95% das declarações até 2025, sustenta vantagens de velocidade, embora a dupla certificação para cosméticos e fórmulas infantis continue sendo um ponto de atrito TSW.HK.
Programas Governamentais de Financiamento Digital Impulsionando a Migração Online de PMEs
Entre 2020 e 2025, o Departamento de Inovação e Tecnologia desembolsou mais de HKD 5 bilhões (USD 641 milhões) para cobrir até 75% dos gastos com loja virtual, gateway e publicidade digital para PMEs qualificadas.[2]Departamento de Inovação e Tecnologia, "Programas de Financiamento para PMEs," ITB.gov.hk Uma revisão do Conselho de Produtividade de Hong Kong constatou que os comerciantes financiados registraram crescimento de receita online 34% maior do que os não participantes, mas 28% abandonaram o e-commerce após o término dos subsídios.[3]Conselho de Produtividade de Hong Kong, "Estudo de Impacto da Transformação Digital 2025," HKPC.org Os programas encerraram em meados de 2026, exercendo pressão de desempenho sustentada sobre os varejistas que agora enfrentam preços mais elevados de anúncios pagos e uma complexa orquestração de última milha.
Elevado Uso de Cartões de Crédito e Carteiras Eletrônicas Permitindo Checkout Sem Fricção
O Sistema de Pagamento Mais Rápido processou 4,2 bilhões de transações em 2025, permitindo liquidação instantânea entre cartões e carteiras e eliminando atrasos de compensação de vários dias.[4]Autoridade Monetária de Hong Kong, "Relatório de Supervisão de Sistemas de Pagamento 2025," HKMA.gov.hk Embora os cartões tenham mantido uma participação de 43,92%, as transações com carteiras estão crescendo mais rapidamente, pois os códigos QR, os parcelamentos de Compre Agora Pague Depois e a autenticação biométrica reduzem a fricção no checkout para compras cotidianas. As plataformas que suportam pagamentos em múltiplos canais minimizam o abandono durante picos promocionais, mas também devem atender aos mandatos de autenticação de dois fatores em pedidos acima de HKD 500 (USD 64).
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aluguéis de Armazéns Extremamente Elevados e Custos de Mão de Obra na Última Milha Comprimindo Margens | -1.4% | RAE de Hong Kong, Kwai Chung e Tsuen Wan | Médio Prazo (2-4 Anos) |
| Saturação da Publicidade em Marketplaces Elevando os Custos de Aquisição de Clientes | -1.1% | RAE de Hong Kong | Curto Prazo (≤ 2 Anos) |
| Preocupações Persistentes dos Consumidores com a Autenticidade de Produtos em Canais C2C | -0.7% | RAE de Hong Kong, Plataformas C2C Transfronteiriças | Médio Prazo (2-4 Anos) |
| Escassez de Talentos em Funções de Dados e Crescimento Acelerado para Operações de E-Commerce | -0.5% | RAE de Hong Kong | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Aluguéis de Armazéns Extremamente Elevados e Custos de Mão de Obra na Última Milha Comprimindo Margens
Os aluguéis médios de armazéns em Kwai Chung e Tsuen Wan atingiram HKD 18 por pé quadrado (USD 2,30) em 2025, após um salto anual de 14%, figurando entre os custos logísticos mais elevados do mundo.[5]JLL Hong Kong, "Relatório de Propriedade Industrial T4 2025," JLL.com.hk As plataformas que optam por armazenamento local garantem entrega no mesmo dia, mas sacrificam margem; transferir o estoque para Shenzhen reduz o aluguel pela metade, mas estende os prazos de entrega para 24-48 horas, corroendo a competitividade em relação ao estoque local da HKTVmall. O aumento do salário mínimo, aliado à escassez de entregadores durante o Dia dos Solteiros e o Ano Novo Lunar, elevou o pagamento pontual para HKD 80-100 por hora (USD 10,26-12,82), forçando a experimentação com armários e pontos de retirada que apenas 25% dos compradores aceitam atualmente.
Saturação da Publicidade em Marketplaces Elevando os Custos de Aquisição de Clientes
O custo por clique no Meta, Google e listagens patrocinadas locais subiu 22% em 2025, porque praticamente todas as plataformas de e-commerce de Hong Kong têm como alvo o mesmo perfil demográfico urbano familiarizado com smartphones. O benchmarking da KPMG mostra que as despesas com marketing cresceram para 18-24% da receita, aproximadamente o dobro da mediana do Sudeste Asiático. À medida que o alcance pago atinge um platô, as plataformas adotam cada vez mais tecnologia de marketing por meio de conteúdo próprio, programas ao vivo, parcerias com KOL e programas de fidelidade gamificados, enquanto os players do continente exploram os Mini-Programas do WeChat para contornar as guerras de lances.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Digitalização de Aquisições B2B Supera o Crescimento do Varejo
As transações de empresa para consumidor capturaram 78,92% da participação do mercado de e-commerce de Hong Kong em 2025, sublinhando o DNA orientado ao consumidor do território. Ainda assim, as plataformas B2B estão previstas para expandir a um CAGR de 8,03% até 2031, quase igualando o crescimento geral do tamanho do mercado de e-commerce de Hong Kong e refletindo a digitalização de aquisições nos setores de logística, serviços de alimentação e construção. Menores gastos com aquisição de clientes, cestas de maior valor e descontos por pagamento antecipado tornam a economia B2B atraente, especialmente para fornecedores que abastecem os clusters de restaurantes de Kowloon, onde o reabastecimento no dia seguinte supera as visitas tradicionais aos mercados de rua.
O impulso do B2C está desacelerando à medida que a penetração urbana se aproxima da saturação, levando a táticas de retenção como clubes de assinatura e personalização baseada em inteligência artificial, em vez de aquisição bruta de usuários. Um estudo comportamental de 2025 registrou sensibilidade ao preço 37% maior online em comparação com a loja física, sugerindo que as vitórias futuras do B2C dependem do valor percebido, e não apenas da velocidade. Plataformas incapazes de agrupar conteúdo, pagamentos e logística em ecossistemas fidelizadores correm o risco de perder participação de carteira à medida que os compradores perseguem promoções em múltiplos aplicativos.


Por Tipo de Dispositivo: Smartphones Consolidam a Dominância nas Transações
Os smartphones geraram 69,67% do valor das transações em 2025 e estão projetados para crescer a um CAGR de 7,97%, preservando a maior fatia do tamanho do mercado de e-commerce de Hong Kong nesta década. Experimentações em realidade aumentada, vendas relâmpago via transmissão ao vivo e checkouts otimizados para o polegar tornam o aparelho celular a principal vitrine para moda, cosméticos e categorias de impulso. As compras em desktop persistem para eletrônicos ou pedidos de móveis que exigem pesquisa aprofundada, mas sua participação continua caindo à medida que as páginas móveis adotam rolagem vertical e abas de especificações expandidas.
Plataformas que negligenciam o tempo de carregamento em dispositivos móveis, o vídeo vertical e o pagamento biométrico com um toque enfrentam abandono imediato de usuários. Outras telas, como smart TVs e assistentes de voz, permanecem de nicho porque o comércio de voz em cantonês e as habilidades em idioma local ficam aquém das expectativas dos consumidores. Pesquisas mostram que apenas 28% confiam em recomendações de inteligência artificial não assistida, portanto as empresas combinam chatbots com escalonamento para agentes humanos enquanto melhoram gradualmente a precisão conversacional.
Por Método de Pagamento: Carteiras Digitais Reduzem a Vantagem dos Cartões
Os cartões de crédito e débito continuaram a deter 43,92% do valor das transações em 2025, sustentados por pontos de recompensa e ampla aceitação por parte dos comerciantes, mas as carteiras digitais estão crescendo a um CAGR de 8,28% até 2031. Os trilhos em tempo real do Sistema de Pagamento Mais Rápido, a adoção de QR e os planos de Compre Agora Pague Depois vinculados a carteiras atraem compradores mais jovens para compras acima de HKD 1.000 (USD 128). Os cartões permanecem dominantes para compras de maior valor porque os programas de milhas aéreas mantêm apelo aspiracional, mas a participação das carteiras continua crescendo nas categorias cotidianas onde a velocidade supera os benefícios.
A adoção do Compre Agora Pague Depois apresenta lacunas geracionais acentuadas: 34% dos jovens de 18 a 29 anos utilizaram parcelamentos em 2025, em comparação com 11% dos compradores com 40 anos ou mais. As transferências bancárias e o pagamento na entrega estão perdendo relevância para um único dígito à medida que os mandatos de autenticação de dois fatores e os controles de fraude se intensificam. Os comerciantes que oferecem três ou mais tipos de pagamento registram maior conversão, e os esquemas de Compre Agora Pague Depois ganham tração para eletrônicos de preço médio. Essas opções ampliam o mercado de e-commerce de Hong Kong e mitigam o risco de dependência de um único provedor. O setor de e-commerce de Hong Kong está, portanto, a caminho de apresentar um dos portfólios de pagamento mais diversificados da Ásia até 2031.
Por Categoria de Produto: Mercearia Online Avança Sobre a Moda
Moda e vestuário entregou uma fatia de receita de 23,59% em 2025, tornando-se o maior segmento do mercado de e-commerce de Hong Kong, pois as listagens transfronteiriças do Taobao superam em muito os sortimentos das lojas locais. No entanto, alimentos e bebidas registrará o CAGR mais rápido, de 8,31%, até 2031, impulsionado por aplicativos de mercearia sob demanda, agregadores de restaurantes e o apetite de expatriados por lanches importados. A alta densidade habitacional da cidade suporta zonas de entrega em 30 minutos, e os domicílios com idosos preferem cestas de compras online a mercados de rua.
Beleza, eletrônicos de consumo e móveis e decoração contribuem com participações de um único dígito médio. A beleza se beneficia de tutoriais via transmissão ao vivo e lançamentos de produtos por KOLs, com estudos de caso mostrando tempos médios de visualização de oito minutos. O crescimento de eletrônicos é mais moderado porque a retirada instantânea na loja ainda satisfaz as necessidades de inspeção tátil, enquanto os móveis pesados ficam para trás devido aos custos logísticos e aos corredores estreitos de edifícios altos. Os planejadores de ambientes em realidade aumentada estão gradualmente erodindo essa barreira, mas a conversão permanece menor do que nas categorias de produtos leves.

Análise Geográfica
Hong Kong opera simultaneamente como um mercado autônomo de 7,5 milhões de residentes e como a âncora sul da Grande Área da Baía, com 86 milhões de pessoas. A simplificação aduaneira reduziu o desembaraço de encomendas para menos de seis horas, permitindo que os armazéns de Shenzhen atendam pedidos de Hong Kong no mesmo dia, utilizando o status de porto franco da cidade para reexportar para o Sudeste Asiático. O fluxo é assimétrico; os vendedores do continente entram em Hong Kong com facilidade, mas as plataformas locais enfrentam dificuldades por trás dos firewalls do continente.
O estado de direito, as salvaguardas de propriedade intelectual, uma moeda livremente conversível e habilidades bilíngues permitem que marcas globais testem estratégias de e-commerce para a Ásia-Pacífico em Hong Kong antes de escalar regionalmente. A Janela Única de Comércio, que processa 95% das declarações eletronicamente, acelera o envio transfronteiriço para a Amazon e marcas de venda direta ao consumidor de nicho. No entanto, a pequena população da cidade limita o tamanho absoluto do mercado de e-commerce de Hong Kong, levando ao foco em segmentos de alta margem, como beleza de luxo e eletrônicos premium, que compensam os aluguéis de armazéns.
Os gastos de turistas do continente voltaram aos níveis pré-pandemia em 2025, representando 18% do total das vendas no varejo, com uma parcela crescente transacionada online via pré-encomenda para entrega em hotel ou transfronteiriça. Portanto, as plataformas devem oferecer atendimento em cantonês e conteúdo em chinês simplificado, além de integração com Alipay e WeChat Pay. Esse perfil híbrido de B2C e exportação distingue Hong Kong de Singapura, cujas plataformas atendem quase exclusivamente compradores domésticos.
Panorama regulatório
O comércio eletrônico de Hong Kong opera sob uma estrutura jurídica de comércio digital bem estabelecida, liderada pela Electronic Transactions Ordinance (Cap. 553) para registros e assinaturas eletrônicas. Em 2026, o governo está trabalhando na elaboração de emendas que incorporariam conceitos da Lei Modelo da UNCITRAL sobre Registros Eletrônicos Transferíveis (MLETR) para a digitalização de documentos de comércio B2B. Os fluxos transfronteiriços de encomendas também são regidos por requisitos de conformidade aduaneira, incluindo declarações eletrônicas de importação e exportação registradas dentro de 14 dias, com o Departamento de Alfândega e Impostos Especiais de Consumo aplicando controles baseados em risco e coordenando-se mais estreitamente com plataformas de comércio eletrônico transfronteiriço não locais para reforçar a capacitação sobre itens proibidos ou controlados.
No lado dos pagamentos e em áreas adjacentes ao comércio de ativos digitais, a regulamentação está se tornando mais rigorosa. A Hong Kong Monetary Authority começou a supervisionar um regime regulatório para emissores de stablecoins referenciadas em moeda fiduciária a partir de 1º de agosto de 2025, enquanto a Securities and Futures Commission mantém requisitos de licenciamento para Plataformas de Negociação de Ativos Virtuais, com regimes adicionais de licenciamento para negociação e custódia de VA avançando após as conclusões da consulta publicadas em dezembro de 2025. As discussões sobre proteção ao consumidor também se estendem a modelos pré-pagos adjacentes ao comércio eletrônico, com o Commerce and Economic Development Bureau conduzindo trabalhos de consulta em 2026 sobre períodos legais de reflexão e limites de duração de contratos para determinados contratos de consumo pré-pagos em serviços como beleza e fitness, aumentando o escrutínio sobre práticas de venda e termos contratuais que podem se cruzar com o comércio online-para-offline.
Análise da cadeia de valor
A criação de valor no comércio eletrônico de Hong Kong começa com o sourcing de comerciantes, incluindo marcas locais, vendedores transfronteiriços e operadores DTC. Segue-se a habilitação de vitrines por meio de marketplaces e criadores de vitrines SaaS, depois pagamentos, gestão de pedidos e cumprimento (fulfillment). A orquestração de pagamentos se beneficia de canais amplamente utilizados de aceitação de cartões e carteiras eletrônicas, enquanto programas de digitalização do comércio transfronteiriço, incluindo a Trade Single Window, reduzem o atrito administrativo para envios que passam por Hong Kong como porta de entrada de porto livre.
O cumprimento de pedidos (fulfillment) e a distribuição determinam tanto as margens quanto a diferenciação de serviço. Os operadores gerenciam o posicionamento de estoque entre armazéns em Hong Kong e armazéns alfandegados em Shenzhen ou em outras áreas da Grande Baía, planejam o transporte de linha até o território e competem na entrega de última milha por meio de correios, lockers e pontos de coleta. As atualizações do ecossistema também foram visíveis: o Aeroporto Internacional de Hong Kong colocou em operação seu sistema de três pistas em novembro de 2024, elevando a capacidade anual de carga para 10 milhões de toneladas, enquanto players de logística investiram em segurança e automação, incluindo o Hong Kong Smart Freight Center da Cainiao, que obteve a certificação TAPA FSR nível A em julho de 2025 e integrou tecnologia RFID para melhorar a eficiência de processamento. A logística contratada, os fornecedores de WMS e a corretagem aduaneira completam a cadeia, com um lançamento em lote planejado para meados de 2026 dos serviços da Fase 3 da Trade Single Window, fortalecendo a digitalização de documentos e desembaraço para encomendas de comércio eletrônico de alta frequência.
Cenário Competitivo
Nenhum operador único domina o mercado de e-commerce de Hong Kong; a HKTVmall lidera as plataformas locais com uma estimativa de 12-15% da receita B2C em 2025, enquanto Taobao, Tmall e JD.com controlam coletivamente cerca de 35-40% por meio de vendas transfronteiriças. Amazon, Zalora, Ztore, independentes com tecnologia Shopline e mercados C2C de nicho dividem o restante. Os compradores demonstram lealdade fluida às plataformas, perseguindo cupons e promessas de entrega em vez de se comprometer com um único ecossistema.
Três alavancas estratégicas são relevantes. Primeiro, a amplitude do inventário: o Taobao escala por meio de listagens de cauda longa e preços baixos, enquanto a HKTVmall seleciona marcas locais confiáveis para combater o medo de falsificações. Segundo, a velocidade de atendimento: os armazéns de Hong Kong da HKTVmall permitem despacho no mesmo dia, mas a aquisição da Kai Bo pela JD.com em 2025 reduziu seu trânsito de Shenzhen para Hong Kong para um dia. Terceiro, a flexibilidade de pagamento: todos os principais sites aceitam cartões, Alipay HK, WeChat Pay HK e Tap and Go, mas apenas alguns integram o Compre Agora Pague Depois.
Ainda existem espaços em branco. Os portais de aquisição B2B enfrentam concorrência mínima dos canais atacadistas estabelecidos, a monetização de transmissão ao vivo permanece incipiente em comparação com os padrões do continente, e a logística de armazéns alfandegados pode reduzir ainda mais o custo por encomenda. Novos entrantes como Shopline e Boutir atraem PMEs ao cobrar comissões mais baixas e conceder controle sobre a loja virtual, impulsionando cerca de 8-10% do cadastramento de comerciantes em 2025. As corridas armamentistas tecnológicas continuam, com a Cainiao da Alibaba registrando patentes de proveniência em blockchain para verificar a autenticidade dos produtos e a HKTVmall implementando robôs de triagem com inteligência artificial para reduzir os custos de última milha.
Líderes do Setor de E-Commerce de Hong Kong
JD.com, Inc.
Alibaba Group Holding Limited
Hong Kong Technology Venture Company Limited (HKTVmall)
WeChat Pay Hong Kong Limited
Amazon.com, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A documentação de comércio digital B2B é um espaço em branco específico, ligado a ações regulatórias e governamentais, e não apenas à adoção pelo consumidor. O Commerce and Economic Development Bureau publicou um documento de consulta em dezembro de 2025 sobre emendas legislativas à Electronic Transactions Ordinance (Cap. 553) para adotar padrões alinhados ao MLETR para registros eletrônicos transferíveis B2B, com trabalhos em 2026 focados na apresentação de propostas legislativas ao Conselho Legislativo. Isso apoia a demanda por plataformas e prestadores de serviços que empacotam fluxos de trabalho de documentos eletrônicos em conformidade junto com logística transfronteiriça e financiamento comercial, particularmente à medida que a Trade Single Window continua a implantação da Fase 3 em 2026 para substituir os antigos Government Electronic Trading Services.
A habilitação do comércio transfronteiriço também está criando oportunidades ligadas a pagamentos e dados. Em março de 2026, a Hong Kong Monetary Authority assinou um memorando de entendimento com o Shanghai Data Bureau e o National Technology Innovation Center for Blockchain sob o Project Ensemble para explorar a cooperação financeira transfronteiriça, incluindo conhecimentos de embarque eletrônicos, que podem ajudar a conectar vendedores, operadores logísticos e instituições financeiras por meio de instrumentos comerciais interoperáveis. A integração de PMEs continua sendo um campo de batalha competitivo fundamental: o Trade and Industry Department lançou o E-commerce Easy no âmbito do BUD Fund em julho de 2024 e expandiu a cobertura para 10 países da ASEAN, ajudando os comerciantes de Hong Kong a desenvolver capacidades de vendas transfronteiriças voltadas ao exterior e aumentando a demanda por pilhas de habilitação localizadas (vitrines, ferramentas de marketing e parceiros de cumprimento) que possam operar em Hong Kong e em rotas regionais.
Desenvolvimentos recentes do setor
- Julho de 2026: a JD.com comprou o Silka Seaview Hotel em Kowloon por HKD 750 milhões (USD 95,6 milhões) para convertê-lo em moradia estudantil no segundo semestre de 2026. Embora não seja um ativo puramente de varejo, isso aponta para um investimento mais profundo no terreno e para a construção de ecossistema por um grande player do comércio transfronteiriço que opera em Hong Kong.
- Novembro de 2025: a WeChat Pay HK firmou parceria com a Thunes para expandir as capacidades de transferência de dinheiro transfronteiriça. O alcance ampliado de pagamentos e a conectividade apoiam o checkout e os reembolsos de comércio eletrônico ligados a vendedores internacionais e compradores transfronteiriços que usam canais baseados em carteiras digitais.
- Outubro de 2024: Alibaba e JD.com anunciaram investimentos crescentes para fortalecer suas ofertas de serviços em Hong Kong, incluindo melhorias em entrega e devoluções. As medidas intensificaram a pressão competitiva sobre as plataformas locais e elevaram o padrão de referência para o cumprimento de pedidos e o atendimento pós-venda nas compras online transfronteiriças.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de comércio eletrônico de Hong Kong é definido como o valor de bens e serviços adquiridos por meio de canais online por consumidores e empresas em Hong Kong, onde o pedido e o pagamento são concluídos digitalmente e o cumprimento pode ser online ou offline.
Exclusões de escopo: excluímos a venda social informal que não é rastreável como comércio online, e não tratamos o valor puro de processamento de pagamentos como receita de comércio eletrônico.
Visão geral da segmentação
- Por Modelo de Negócio
- B2B
- B2C
- Por Tipo de Dispositivo para E-Commerce B2C
- Smartphone e Dispositivos Móveis
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento para E-Commerce B2C
- Cartões de Crédito e Débito
- Carteiras Digitais
- Compre Agora Pague Depois
- Outros Métodos de Pagamento
- Por Categoria de Produto para E-Commerce B2C
- Beleza e Cuidados Pessoais
- Cuidados com os Cabelos
- Cuidados com a Pele
- Cosméticos e Beleza
- Outras Categorias de Produtos de Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Dispositivos Móveis
- PCs e Laptops
- Dispositivos de Áudio
- Dispositivos de Jogos
- Outras Categorias de Produtos de Eletrônicos de Consumo
- Moda e Vestuário
- Roupas
- Calçados
- Acessórios de Moda
- Outras Categorias de Produtos de Moda e Vestuário
- Alimentos e Bebidas
- Alimentos Embalados
- Panificação e Confeitaria
- Carnes, Aves e Frutos do Mar
- Outras Categorias de Produtos de Alimentos e Bebidas
- Móveis e Decoração
- Móveis para Casa
- Móveis para Escritório
- Móveis para Área Externa
- Outras Categorias de Produtos de Móveis e Decoração
- Outras Categorias de Produtos
- Beleza e Cuidados Pessoais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com séries estatísticas públicas que mostram como o gasto online se comporta dentro do varejo e dos serviços em Hong Kong. Recorremos a fontes como as publicações do Hong Kong Census and Statistics Department sobre vendas no varejo e vendas no varejo online, os PDFs do Monthly Survey of Retail Sales do Census and Statistics Department, e publicações do Hong Kong Trade Development Council para contexto comercial e de varejo.
Para estabelecer limites e insumos realistas, também revisamos indicadores macro e digitais de fontes como o Banco Mundial e a União Internacional de Telecomunicações, além de registros corporativos, apresentações a investidores e cobertura de imprensa confiável sobre logística local, expectativas de entrega e adoção de carteiras digitais. Quando necessário, bancos de dados pagos foram usados de forma limitada para dados financeiros de empresas e triagem de notícias, além de bancos de dados de patentes e de contratos e licitações para validar sinais de investimento. Esta lista de fontes de pesquisa documental é apenas ilustrativa, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta de dados, validação e esclarecimento de premissas.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para testar as premissas da pesquisa documental sobre como o gasto online se divide por modelo de negócio, frequência típica de pedidos, taxas de entrega e comportamento de descontos, já que esses fatores podem mudar rapidamente em um mercado pequeno e aberto como Hong Kong. Conversamos com equipes de marketplaces e marcas, especialistas em logística e última milha, partes interessadas em pagamentos e checkout, e vendedores focados em categorias específicas, e depois conciliamos suas contribuições com sinais observáveis de vendas no varejo e online.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 18% |
| Nível médio: 42% | Líderes funcionais/de unidade: 22% |
| Players menores: 19% | Gerentes: 60% |
Dimensionamento de mercado e previsão
O modelo central é construído utilizando uma abordagem top-down, na qual séries oficiais de vendas no varejo e no varejo online são usadas para reconstruir o pool de demanda do comércio online, sendo então ajustado com divisões por categoria e modelo de negócio validadas em entrevistas. Como Hong Kong tem alto uso de smartphones e expectativas de entrega rápida, também acompanhamos indicadores de apoio, como a participação das vendas no varejo online no total das vendas no varejo, a propensão à compra transfronteiriça, o uso de carteiras digitais e BNPL no checkout, os níveis das taxas de entrega e a intensidade promocional que afeta os preços realizados.
Depois disso, verificações seletivas bottom-up são usadas para manter os totais realistas. Isso inclui a lógica de amostragem de GMV para taxa de captação de receita no comércio liderado por marketplaces, além de verificações pontuais usando faixas de valor médio de pedido e frequência de pedidos por principais categorias. Quando as divulgações dos vendedores são limitadas, as lacunas são tratadas aplicando premissas conservadoras de adoção e conversão, ancoradas em séries oficiais, e depois atualizadas somente se múltiplos entrevistados confirmarem uma mudança.
Para a previsão, aplicamos principalmente análise de cenários apoiada por suavização de tendências nos principais fatores, pois o crescimento é sensível a oscilações no sentimento do consumidor e a ciclos promocionais. O caminho futuro é então reverificado com contribuições primárias sobre a precificação esperada e o ritmo de descontos, a capacidade logística e os níveis de serviço, e quaisquer mudanças planejadas no comportamento de pagamento que possam elevar ou reduzir as taxas de conversão.
Validação de dados e ciclo de atualização
Realizamos verificações em várias etapas antes de finalizar os números, incluindo testes de variância em séries temporais, verificações cruzadas com sinais de demanda independentes e revisão de quaisquer mudanças abruptas que não correspondam à direção das vendas no varejo ou online. Se um insumo-chave se mover fora dos limites esperados, como variações no valor médio do pedido, descontos incomumente altos ou uma mudança súbita na participação das vendas online, recontatamos especialistas para confirmar se a mudança é estrutural ou temporária.
Os resultados são revisados por outro analista quanto à consistência das definições, tratamento de unidades e premissas cambiais, e só então são validados após o modelo e a narrativa estarem alinhados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a precificação, a logística ou a adoção de pagamentos, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais recente.
Dimensionamento do mercado de comércio eletrônico de Hong Kong pela Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes tamanhos de mercado publicados para o comércio eletrônico de Hong Kong podem variar mesmo quando o tema parece idêntico, porque as escolhas de mensuração subjacentes nem sempre são as mesmas. Motivos comuns incluem se os números refletem GMV ou receita líquida, como os pedidos transfronteiriços são tratados e com que rapidez as premissas de preço são atualizadas quando os padrões de desconto mudam.
Em uma visão orientada por atualização, o momento da conversão cambial, a forma como o valor médio do pedido é atualizado e as verificações de validação usadas em relação às tendências oficiais de vendas no varejo online podem alterar o número final em uma margem perceptível. Quando esses insumos permanecem em fotografias mais antigas, isso pode elevar ou reduzir as estimativas sem que o leitor perceba, e esse é um dos fatores práticos de dispersão no dimensionamento do comércio eletrônico.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 26,15 bilhões (2025) | |
| Associação Setorial A | USD 29,60 bilhões (2025) | Frequentemente mais próxima de uma visão de estilo GMV, que pode manter taxas de frete e transações facilitadas por plataformas dentro do total, e pode usar o momento cambial de anos anteriores que não corresponde à média do ano do estudo. |
| Consultoria Global B | USD 23,90 bilhões (2025) | Pode aplicar premissas de preço e crescimento mais conservadoras, mantendo o valor médio do pedido estável ao longo dos ciclos promocionais, e pode excluir partes do pedido online B2B que ainda se qualificam como transações de comércio eletrônico. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contado como valor da transação e pela rapidez com que as premissas de precificação são atualizadas em um mercado com forte presença de promoções. Ao alinhar o momento cambial ao ano do estudo e revalidar os sinais de ASP e participação de vendas online durante as atualizações, a Mordor Intelligence mantém a estimativa mais próxima do que os compradores efetivamente pagaram por meio de canais online em Hong Kong.


Principais Perguntas Respondidas no Relatório
Qual é o volume atual dos gastos com varejo online em Hong Kong?
O varejo online atingiu USD 28,47 bilhões em 2026 e está a caminho de crescer para USD 41,62 bilhões até 2031.
Qual canal de vendas está se expandindo mais rapidamente no comércio digital de Hong Kong?
As plataformas de aquisição B2B estão projetadas para crescer a um CAGR de 8,03% entre 2026 e 2031, superando os canais de consumo.
Por que os smartphones dominam as transações no território?
A penetração de smartphones de 99%, aliada à cobertura 5G de 90%, permite compras via transmissão ao vivo e pagamentos biométricos com um toque que os sites em desktop não conseguem igualar.
Qual é a maior pressão de custo enfrentada pelos operadores de e-commerce de Hong Kong?
Os aluguéis de armazéns que atingiram em média HKD 18 por pé quadrado e os salários de entregadores que dobraram durante os períodos de pico comprimiram as margens de atendimento em 2025.
Qual categoria de produto está prevista para crescer mais rapidamente até 2031?
As vendas online de alimentos e bebidas estão previstas para expandir a um CAGR de 8,31%, impulsionadas por aplicativos de mercearia sob demanda e redes de entrega densas.
Quão concentrada é a concorrência entre plataformas em Hong Kong?
Os cinco principais players controlam cerca de metade do total das vendas online, refletindo uma concentração moderada que ainda deixa espaço significativo para entrantes de nicho.
Página atualizada pela última vez em:


