
Hongkong-E-Commerce-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
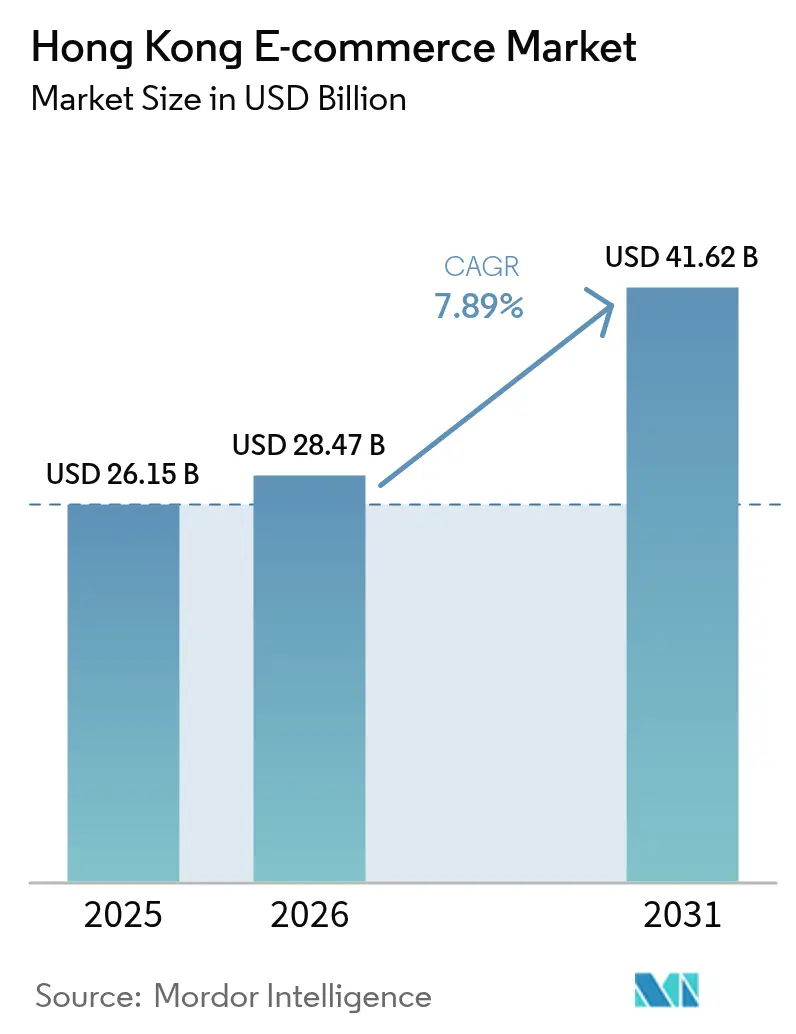
| Marktgröße im Basisjahr (2025) | 26.15 Milliarden US-Dollar |
| Marktgröße (2026) | 28.47 Milliarden US-Dollar |
| Marktgröße (2031) | 41.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.89 % |
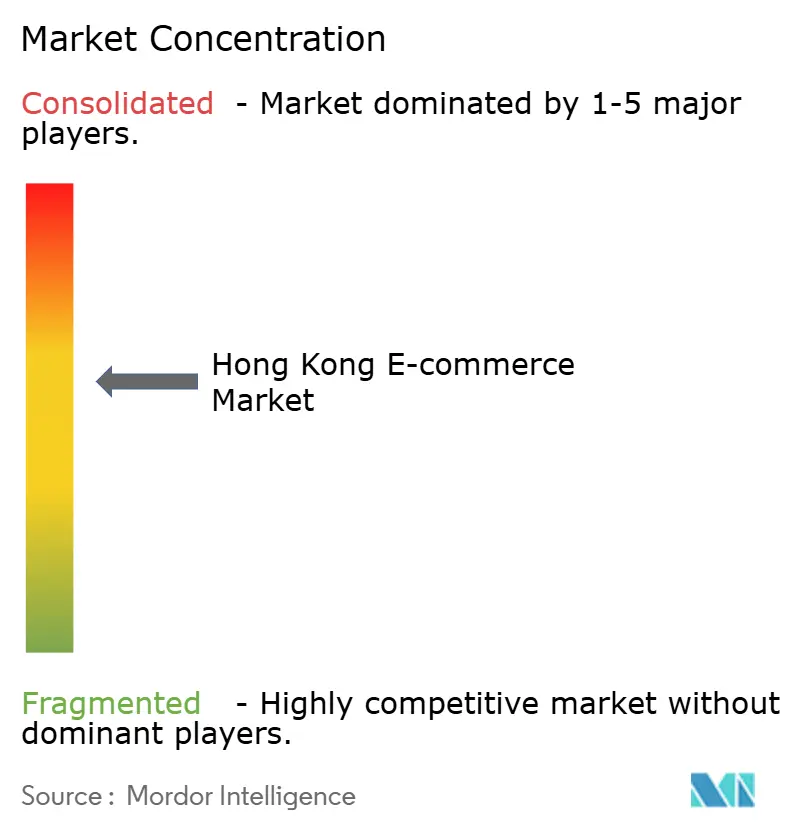
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hongkong-E-Commerce-Marktanalyse von Mordor Intelligence
Die Größe des Hongkong-E-Commerce-Markts wuchs von 26,15 Milliarden USD im Jahr 2025 auf 28,47 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 41,62 Milliarden USD erreichen, was einer CAGR von 7,89 % zwischen 2026 und 2031 entspricht. Die Ein-Klick-Zahlungen des Territoriums, eine Smartphone-Durchdringung von 99 % und die Positionierung innerhalb des Logistikkorridors der Großen Bucht halten die Nachfrage nach reibungslosem grenzüberschreitendem Einkaufen auf einem hohen Niveau. Plattformen differenzieren sich durch Lieferung am selben Tag, Live-Stream-Kassenvorgänge und Treue-Cashback anstatt allein über den Preis, da die Kosten für die Kundengewinnung im Jahr 2025 um 22 % gegenüber dem Vorjahr gestiegen sind. Die rasche Einführung digitaler Geldbörsen und staatliche Subventionen, die bis Mitte 2026 bis zu 75 % der Digitalisierungsausgaben von KMU erstatteten, haben den Online-Verkaufstrichter weiter verbreitert. Die Wettbewerbsintensität bleibt hoch, da Festlandriesen, einheimische Marktführer und globale Neueinsteiger alle um Hongkongs wohlhabende Käufer wetteifern, während extrem hohe Lagermieten in Kwai Chung und Tsuen Wan die Erfüllungsmargen drücken.
Wichtigste Erkenntnisse des Berichts
- Nach Geschäftsmodell hielten Business-to-Consumer-Transaktionen im Jahr 2025 einen Marktanteil von 78,92 % am Hongkong-E-Commerce-Markt, während die B2B-Beschaffung mit einer CAGR von 8,03 % bis 2031 am schnellsten wächst.
- Nach Produktkategorie führte Mode und Bekleidung mit einem Umsatzanteil von 23,59 % im Jahr 2025; Lebensmittel und Getränke sollen bis 2031 mit einer CAGR von 8,31 % wachsen.
- Nach Gerätetyp machten Smartphones im Jahr 2025 69,67 % der Hongkong-E-Commerce-Marktgröße aus und wachsen mit einer CAGR von 7,97 % bis 2031.
- Nach Zahlungsmethode behielten Kredit- und Debitkarten im Jahr 2025 einen Anteil von 43,92 % an der Hongkong-E-Commerce-Marktgröße, während digitale Geldbörsen mit einer prognostizierten CAGR von 8,28 % bis 2031 das schnellste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Hongkong-E-Commerce-Markts
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachstum mobilitätsorientierter Käufer, angetrieben durch den 5G-Ausbau und eine Smartphone-Durchdringung von 99 % | +2.1% | Sonderverwaltungsregion Hongkong, Ausstrahlungseffekte auf die Große Bucht | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter grenzüberschreitender Versand über Logistikkorridore der Großen Bucht | +1.8% | Sonderverwaltungsregion Hongkong, Provinz Guangdong, Sonderverwaltungsregion Macao | Mittelfristig (2–4 Jahre) |
| Staatliche digitale Förderprogramme (D-Biz, E-Commerce Easy) zur Förderung der Online-Migration von KMU | +1.5% | Sonderverwaltungsregion Hongkong, KMU-Cluster in Kowloon und den Neuen Territorien | Kurzfristig (≤ 2 Jahre) |
| Hohe Nutzung von Kreditkarten und elektronischen Geldbörsen für reibungslose Kassenvorgänge | +1.3% | Sonderverwaltungsregion Hongkong | Mittelfristig (2–4 Jahre) |
| Wachsender Wohlstand der Generation Z und Ausgaben von Festlandtouristen auf Hongkonger Plattformen | +1.0% | Sonderverwaltungsregion Hongkong, Besuchersegmente aus dem chinesischen Festland | Langfristig (≥ 4 Jahre) |
| Live-Streaming- und Social-Commerce-Monetarisierungspartnerschaften mit Meinungsführern | +0.9% | Sonderverwaltungsregion Hongkong, grenzüberschreitend nach Guangdong | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum mobilitätsorientierter Käufer, angetrieben durch den 5G-Ausbau und eine Smartphone-Durchdringung von 99 %
Bis Ende 2025 hatten die vier Netzbetreiber des Territoriums mehr als 20.000 5G-Basisstationen errichtet und damit eine Abdeckung von über 90 % sowie eine Latenz von unter 50 Millisekunden erreicht, die Augmented-Reality-Anproben und sofortige Lagerprüfungen während des Kassenvorgangs unterstützt. Plattformen integrierten Live-Streaming in ihre Apps, und eine akademische Umfrage ergab, dass 83,6 % der Verbraucher im Alter von 18 bis 30 Jahren Modekäufe ausschließlich auf Smartphones abschlossen, während Desktop-Konversionen unter 12 % fielen. Marken, die vertikale Videos, Ein-Tipp-Zahlungen und biometrische Anmeldung optimieren, gewinnen einen überproportionalen Anteil am Geldbeutel der Generation Z. Da die Datenerhebung zunimmt, prägt die Einhaltung der Verordnung über personenbezogene Daten (Datenschutz) das UI-Design und die Einwilligungsabläufe.
Beschleunigter grenzüberschreitender Versand über Logistikkorridore der Großen Bucht
Die Zollvereinfachung in den Jahren 2024–2025 verkürzte die Paketzollabfertigung zwischen Hongkong und Shenzhen von 48 Stunden auf unter sechs Stunden, was eine Lieferung am selben Tag für Zollgüter ermöglicht, die auf der anderen Seite der Grenze gelagert werden.[1]Hongkong Trade Development Council, „Bericht zur Logistik in der Großen Bucht 2025”, HKTDC.com Der Kauf von Kai Bo durch JD.com im Jahr 2024 veranschaulicht, wie Festlandplattformen Hongkonger Lager als Exportdrehscheiben für Südostasien positionieren. Lokale Verkäufer stehen beim Eintritt in Festlandmarktplätze nach wie vor vor asymmetrischen Hindernissen, was die Logistikintegration zu einem einseitigen Wettbewerbsbeschleuniger macht. Das Trade Single Window, das bis 2025 95 % der Erklärungen digitalisiert hatte, sichert Geschwindigkeitsvorteile, obwohl die doppelte Zertifizierung für Kosmetika und Säuglingsnahrung nach wie vor ein Reibungspunkt bleibt.
Staatliche digitale Förderprogramme zur Förderung der Online-Migration von KMU
Zwischen 2020 und 2025 zahlte das Innovations- und Technologiebüro über 5 Milliarden HKD (641 Millionen USD) aus, um bis zu 75 % der Ausgaben für Ladengeschäfte, Zahlungsgateways und digitale Werbung für förderfähige KMU zu decken.[2]Innovations- und Technologiebüro, „KMU-Förderprogramme”, ITB.gov.hk Eine Überprüfung durch den Hongkong Productivity Council ergab, dass geförderte Händler ein um 34 % höheres Online-Umsatzwachstum verzeichneten als Nicht-Teilnehmer, aber 28 % den E-Commerce nach dem Auslaufen der Subventionen wieder aufgaben.[3]Hongkong Productivity Council, „Studie zu den Auswirkungen der digitalen Transformation 2025”, HKPC.org Die Programme liefen Mitte 2026 aus, was Einzelhändler, die nun mit höheren Preisen für bezahlte Werbung und komplexer Logistik auf der letzten Meile konfrontiert sind, unter anhaltenden Leistungsdruck setzt.
Hohe Nutzung von Kreditkarten und elektronischen Geldbörsen für reibungslose Kassenvorgänge
Das Schnellzahlungssystem verarbeitete im Jahr 2025 4,2 Milliarden Transaktionen und ermöglichte die sofortige Abwicklung über Karten und Geldbörsen, wodurch mehrtägige Clearingverzögerungen beseitigt wurden.[4]Hongkong Monetary Authority, „Bericht zur Überwachung von Zahlungssystemen 2025”, HKMA.gov.hk Während Karten einen Anteil von 43,92 % behielten, steigen Geldbörsentransaktionen am schnellsten, da QR-Codes, Ratenzahlungspläne und biometrische Authentifizierung die Reibung beim Kassenvorgang für alltägliche Einkäufe verringern. Plattformen, die Mehrschienenzahlungen unterstützen, minimieren Kaufabbrüche bei Aktionsspitzen, müssen jedoch auch Zwei-Faktor-Anforderungen für Bestellungen über 500 HKD (64 USD) erfüllen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Extrem hohe Lagermieten und Kosten für die letzte Meile drücken die Margen | -1.4% | Sonderverwaltungsregion Hongkong, Kwai Chung und Tsuen Wan | Mittelfristig (2–4 Jahre) |
| Sättigung der Marktplatzwerbung treibt die Kosten für die Kundengewinnung | -1.1% | Sonderverwaltungsregion Hongkong | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Verbraucherbedenken hinsichtlich der Produktauthentizität auf C2C-Kanälen | -0.7% | Sonderverwaltungsregion Hongkong, grenzüberschreitende C2C-Plattformen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in den Bereichen Daten und Wachstumsoptimierung für den E-Commerce-Betrieb | -0.5% | Sonderverwaltungsregion Hongkong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem hohe Lagermieten und Kosten für die letzte Meile drücken die Margen
Die durchschnittlichen Lagermieten in Kwai Chung und Tsuen Wan erreichten im Jahr 2025 nach einem jährlichen Anstieg von 14 % 18 HKD pro Quadratfuß (2,30 USD) und gehören damit zu den höchsten Logistikgemeinkosten weltweit.[5]JLL Hongkong, „Bericht über Industrieimmobilien Q4 2025”, JLL.com.hk Plattformen, die lokale Lagerung wählen, sichern die Lieferung am selben Tag, opfern aber die Marge; die Verlagerung des Lagerbestands nach Shenzhen halbiert die Miete, verlängert aber die Lieferfenster auf 24–48 Stunden, was die Wettbewerbsfähigkeit gegenüber HKTVmalls lokalem Lagerbestand untergräbt. Steigende Mindestlöhne in Verbindung mit Kurierengpässen während des Singles' Day und des Chinesischen Neujahrs trieben den Spotlohn auf 80–100 HKD pro Stunde (10,26–12,82 USD), was Experimente mit Schließfächern und Abholpunkten erzwang, die derzeit nur 25 % der Käufer akzeptieren.
Sättigung der Marktplatzwerbung treibt die Kosten für die Kundengewinnung
Die Kosten pro Klick auf Meta, Google und lokalen gesponserten Einträgen stiegen 2025 um 22 %, da nahezu jede Hongkonger E-Commerce-Plattform dieselbe smartphone-affine, städtische Zielgruppe anspricht. KPMG-Benchmarking zeigt, dass die Marketingausgaben auf 18–24 % des Umsatzes angewachsen sind – etwa das Doppelte des südostasiatischen Medianwerts. Da die bezahlte Reichweite stagniert, setzen Plattformen zunehmend auf Marketing-Technologie durch eigene Inhalte, Live-Shows, KOL-Kooperationen und gamifizierte Treueprogramme, während Festlandanbieter WeChat Mini-Programme nutzen, um Bieterkriege vollständig zu umgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Digitalisierung der B2B-Beschaffung übertrifft das Wachstum im Einzelhandel
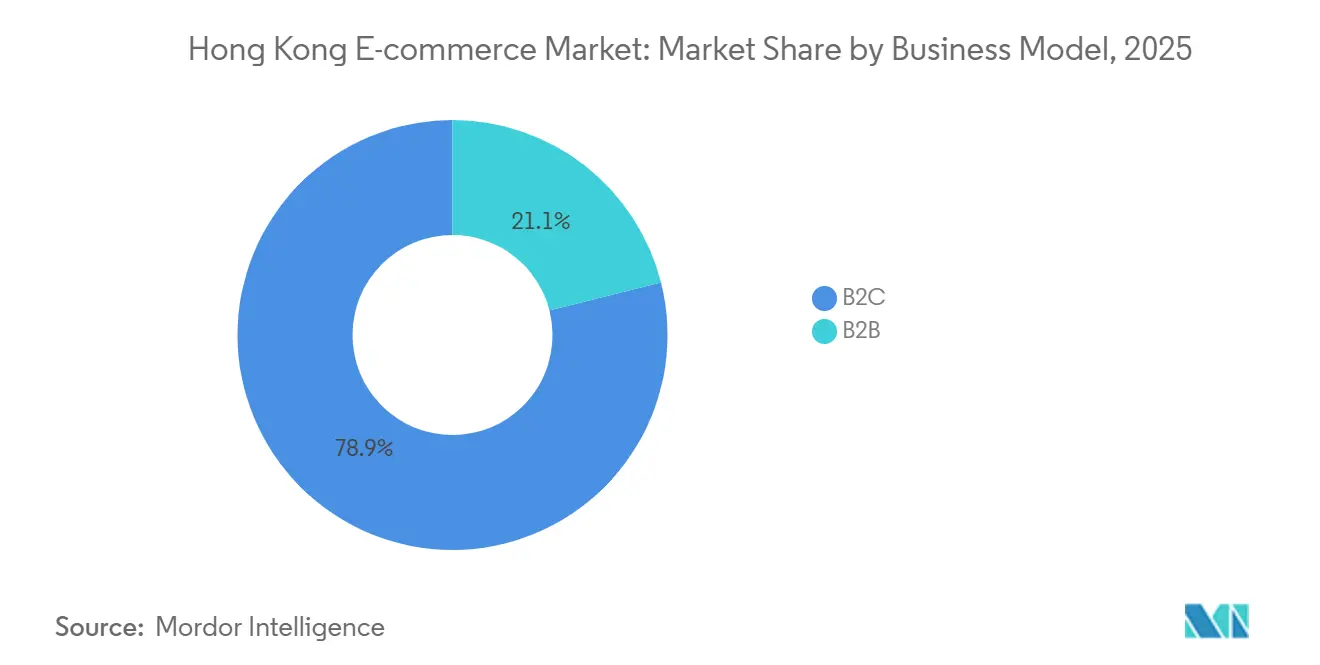
Business-to-Consumer-Transaktionen machten im Jahr 2025 78,92 % des Marktanteils im Hongkong-E-Commerce-Markt aus und unterstreichen die verbraucherorientierte DNA des Territoriums. Dennoch sollen B2B-Plattformen bis 2031 mit einer CAGR von 8,03 % wachsen, was nahezu dem Gesamtwachstum der Hongkong-E-Commerce-Marktgröße entspricht und die Digitalisierung der Beschaffung in den Bereichen Logistik, Gastronomie und Bauwesen widerspiegelt. Geringere Ausgaben für die Kundengewinnung, größere Warenkorbgrößen und Frühzahlungsrabatte machen die B2B-Wirtschaft attraktiv, insbesondere für Lieferanten, die die Restaurantcluster in Kowloon beliefern, wo die Auffüllung am nächsten Tag traditionelle Nassmarktbesuche übertrifft.
Der B2C-Schwung verlangsamt sich, da die städtische Durchdringung nahezu gesättigt ist, was zu Bindungstaktiken wie Abonnementclubs und KI-basierter Personalisierung anstelle von reiner Nutzergewinnung führt. Eine Verhaltensstudie aus dem Jahr 2025 verzeichnete eine um 37 % höhere Preissensibilität online im Vergleich zum stationären Handel, was darauf hindeutet, dass zukünftige B2C-Erfolge eher vom wahrgenommenen Wert als von der Geschwindigkeit allein abhängen. Plattformen, die Inhalte, Zahlungen und Logistik nicht zu einem bindenden Ökosystem bündeln können, riskieren einen Verlust an Marktanteilen, da Käufer Aktionen über mehrere Apps hinweg verfolgen.


Nach Gerätetyp: Smartphones festigen die Dominanz bei Transaktionen
Smartphones generierten im Jahr 2025 69,67 % des Transaktionswerts und sollen mit einer CAGR von 7,97 % wachsen, womit sie in diesem Jahrzehnt den größten Anteil an der Hongkong-E-Commerce-Marktgröße behalten. AR-Anproben, Live-Stream-Blitzverkäufe und daumenfreundliche Kassenvorgänge machen das Mobiltelefon zur primären Verkaufsplattform für Mode, Kosmetik und Impulskategorien. Desktop-Shopping bleibt für recherche-intensive Elektronik- oder Möbelbestellungen bestehen, doch sein Anteil sinkt weiter, da mobile Seiten vertikales Scrollen und erweiterte Spezifikationsregisterkarten übernehmen.
Plattformen, die mobile Ladezeiten, vertikale Videos und Ein-Tipp-biometrische Zahlungen vernachlässigen, sehen sich sofortiger Nutzerabwanderung gegenüber. Andere Bildschirme, Smart-TVs und Sprachassistenten bleiben eine Nische, da kantonesischer Sprachhandel und lokale Sprachkenntnisse hinter den Verbrauchererwartungen zurückbleiben. Umfragen zeigen, dass nur 28 % unbemannten KI-Empfehlungen vertrauen, weshalb Unternehmen Chatbots mit der Eskalation zu menschlichen Agenten kombinieren und dabei die Konversationsgenauigkeit schrittweise verbessern.
Nach Zahlungsmethode: Digitale Geldbörsen holen beim Kartenvorsprung auf
Kredit- und Debitkarten behielten im Jahr 2025 weiterhin einen Anteil von 43,92 % am Transaktionswert, gestützt durch Bonuspunkte und langjährige Händlerakzeptanz, doch digitale Geldbörsen skalieren bis 2031 mit einer CAGR von 8,28 %. Die Echtzeit-Infrastruktur des Schnellzahlungssystems, die QR-Einführung und geldbörsengebundene Ratenzahlungspläne locken jüngere Käufer für Einkäufe über 1.000 HKD (128 USD). Karten bleiben bei höherpreisigen Käufen dominant, da Vielfliegerprogramme eine aspirative Anziehungskraft behalten, aber der Geldbörsenanteil steigt weiter in alltäglichen Kategorien, wo Geschwindigkeit wichtiger ist als Vorteile.
Die Einführung von Ratenzahlungen zeigt deutliche Generationsunterschiede: 34 % der 18- bis 29-Jährigen nutzten im Jahr 2025 Ratenzahlungen gegenüber 11 % der Käufer ab 40 Jahren. Banküberweisungen und Barzahlung bei Lieferung verlieren an Bedeutung und sinken auf einstellige Relevanz, da Zwei-Faktor-Anforderungen und Betrugskontrollen verschärft werden. Händler, die drei oder mehr Zahlungsarten anbieten, verzeichnen höhere Konversionsraten, und Kauf-auf-Raten-Systeme gewinnen bei mittelpreisiger Elektronik an Bedeutung. Diese Optionen erweitern den Hongkong-E-Commerce-Markt und mindern das Risiko eines einzelnen Anbieters. Die Hongkong-E-Commerce-Branche wird daher bis 2031 eines der vielfältigsten Zahlungsportfolios Asiens aufweisen.
Nach Produktkategorie: Online-Lebensmittel überholen Mode
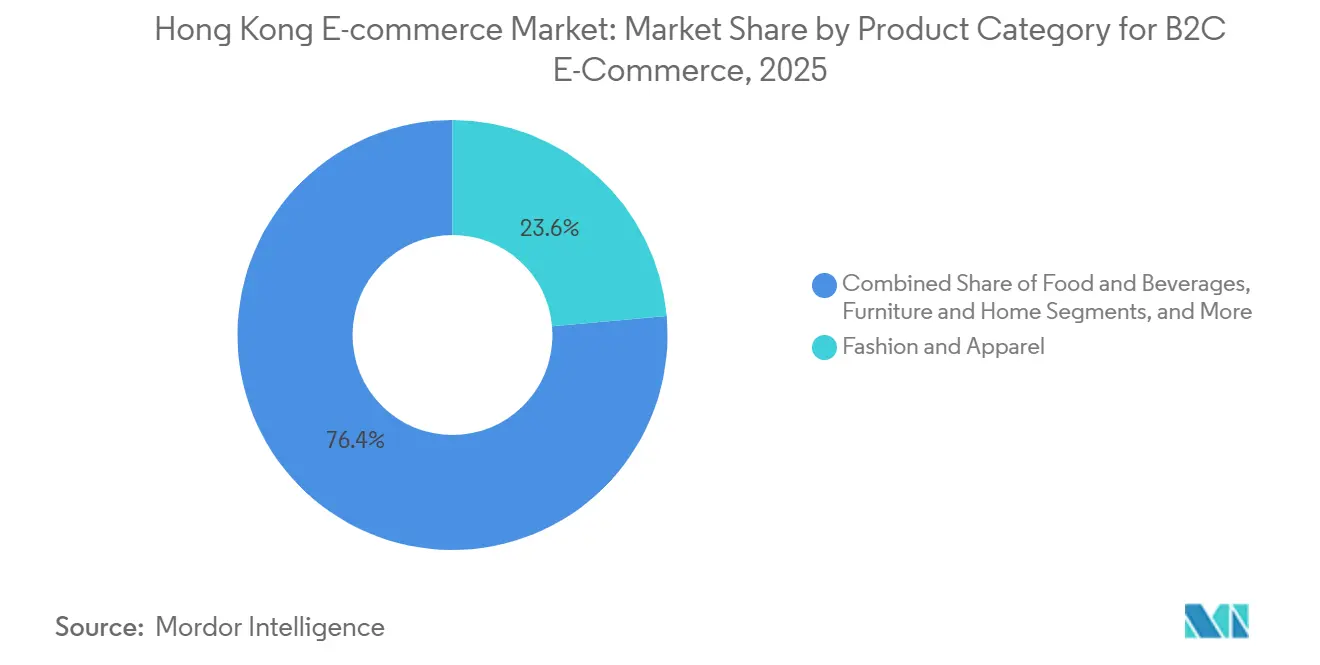
Mode und Bekleidung lieferten im Jahr 2025 einen Umsatzanteil von 23,59 % und machten damit das größte Einzelsegment des Hongkong-E-Commerce-Markts aus, da grenzüberschreitende Taobao-Angebote das Sortiment lokaler Geschäfte bei weitem übertreffen. Dennoch werden Lebensmittel und Getränke bis 2031 die schnellste CAGR von 8,31 % verzeichnen, angetrieben durch On-Demand-Lebensmittel-Apps, Restaurant-Aggregatoren und den Appetit von Expatriates auf importierte Snacks. Die dichte Bebauung der Stadt unterstützt 30-Minuten-Lieferzonen, und ältere Haushalte bevorzugen Online-Lebensmittelkörbe gegenüber Nassmärkten.
Schönheit, Unterhaltungselektronik und Wohnungseinrichtung tragen mittlere einstellige Anteile bei. Schönheit profitiert von Live-Stream-Tutorials und Meinungsführer-Produkteinführungen, wobei Fallstudien durchschnittliche Betrachtungszeiten von acht Minuten zeigen. Das Wachstum bei Elektronik ist schwächer, da die sofortige Abholung im Geschäft nach wie vor den Bedarf an haptischer Prüfung befriedigt, während schwere Möbel aufgrund von Logistikkosten und engen Hochhauskorridoren zurückbleiben. AR-Raumplaner bauen diese Barriere schrittweise ab, aber die Konversionsrate bleibt niedriger als bei leichtgewichtigen Kategorien.

Geografische Analyse
Hongkong fungiert gleichzeitig als eigenständiger Markt mit 7,5 Millionen Einwohnern und als südlicher Anker des 86-Millionen-Einwohner-Gebiets der Großen Bucht. Die Zollvereinfachung verkürzte die Paketzollabfertigung auf unter sechs Stunden, sodass Shenzhen-Lager Hongkonger Bestellungen am selben Tag erfüllen können, während der Freihafen-Status der Stadt für den Re-Export nach Südostasien genutzt wird. Der Fluss ist asymmetrisch; Festlandverkäufer treten problemlos in Hongkong ein, während lokale Plattformen hinter den Festland-Firewalls kämpfen.
Rechtsstaatlichkeit, Schutz des geistigen Eigentums, eine frei konvertierbare Währung und zweisprachige Fähigkeiten ermöglichen es globalen Marken, E-Commerce-Strategien für den asiatisch-pazifischen Raum in Hongkong zu erproben, bevor sie regional skalieren. Das Trade Single Window, das 95 % der Erklärungen elektronisch abwickelt, beschleunigt den grenzüberschreitenden Versand für Amazon und Nischen-Direktvertriebsmarken. Die kleine Bevölkerung der Stadt begrenzt jedoch die absolute Größe des Hongkong-E-Commerce-Markts, was den Fokus auf margenstarke Segmente wie Luxusschönheit und Premium-Elektronik lenkt, die die Lagermieten ausgleichen.
Die Ausgaben von Festlandtouristen erholten sich im Jahr 2025 auf das Niveau vor der Pandemie und machten 18 % des gesamten Einzelhandelsumsatzes aus, wobei ein wachsender Anteil online über Vorbestellungen für Hotel- oder grenzüberschreitende Lieferungen abgewickelt wurde. Daher müssen Plattformen sowohl kantonesischen Service als auch Inhalte in vereinfachtem Chinesisch sowie die Integration von Alipay und WeChat Pay anbieten. Dieses hybride B2C-cum-Export-Profil unterscheidet Hongkong von Singapur, dessen Plattformen fast ausschließlich inländische Käufer bedienen.
Regulatorisches Umfeld
Der E-Commerce in Hongkong basiert auf einem gut etablierten Rechtsrahmen für den digitalen Handel, der von der Electronic Transactions Ordinance (Cap. 553) für elektronische Aufzeichnungen und Signaturen angeführt wird. Im Jahr 2026 laufen Arbeiten der Regierung zur Ausarbeitung von Änderungen, die Konzepte aus dem UNCITRAL-Modellgesetz über elektronische übertragbare Dokumente (MLETR) zur Digitalisierung von B2B-Handelsdokumenten aufnehmen würden. Grenzüberschreitende Paketströme unterliegen zudem Zollvorschriften, einschließlich elektronischer Import- und Exportanmeldungen, die innerhalb von 14 Tagen eingereicht werden müssen, wobei die Customs and Excise Department risikobasierte Kontrollen anwendet und sich enger mit nicht-lokalen grenzüberschreitenden E-Commerce-Plattformen abstimmt, um Schulungen zu verbotenen oder kontrollierten Waren zu stärken.
Auf der Zahlungsseite und in Bereichen, die dem Handel mit digitalen Vermögenswerten nahestehen, verschärft sich die Regulierung. Die Hong Kong Monetary Authority begann am 1. August 2025 mit der Überwachung eines Regulierungsregimes für Emittenten von an Fiatwährungen gekoppelten Stablecoins, während die Securities and Futures Commission weiterhin Lizenzanforderungen für Virtual Asset Trading Platforms aufrechterhält, wobei zusätzliche Lizenzregime für den VA-Handel und die Verwahrung nach den im Dezember 2025 veröffentlichten Konsultationsergebnissen weiter vorangetrieben werden. Diskussionen zum Verbraucherschutz erstrecken sich auch auf E-Commerce-nahe Prepaid-Modelle, wobei das Commerce and Economic Development Bureau 2026 Konsultationsarbeiten zu gesetzlichen Widerrufsfristen und Laufzeitbegrenzungen für bestimmte Prepaid-Verbraucherverträge in Dienstleistungen wie Beauty und Fitness durchführt, was die Prüfung von Verkaufspraktiken und Vertragsbedingungen verschärft, die sich mit Online-to-Offline-Handel überschneiden können.
Wertschöpfungskettenanalyse
Die Wertschöpfung im E-Commerce Hongkongs beginnt mit der Händlerbeschaffung, einschließlich lokaler Marken, grenzüberschreitender Verkäufer und DTC-Betreiber. Darauf folgt die Aktivierung von Storefronts durch Marktplätze und SaaS-Storefront-Builder, dann Zahlungen, Auftragsmanagement und Fulfillment. Die Zahlungsorchestrierung profitiert von weit verbreiteten Kartenakzeptanz- und E-Wallet-Schienen, während Digitalisierungsprogramme für den grenzüberschreitenden Handel, einschließlich des Trade Single Window, die administrative Reibung für Sendungen reduzieren, die durch Hongkong als Freihafen-Gateway laufen.
Fulfillment und Distribution bestimmen dann sowohl die Margen als auch die Servicedifferenzierung. Betreiber steuern die Bestandspositionierung zwischen Lagern in Hongkong und Zolllagern in Shenzhen oder anderen Teilen der Greater Bay Area, planen den Line-Haul in das Gebiet und konkurrieren bei der Letzte-Meile-Zustellung über Kuriere, Schließfächer und Abholstellen. Auch Aufwertungen des Ökosystems waren sichtbar: Der Hong Kong International Airport nahm im November 2024 sein Drei-Bahnen-System in Betrieb, wodurch die jährliche Frachtkapazität auf 10 Millionen Tonnen stieg, während Logistikunternehmen in Sicherheit und Automatisierung investiert haben, darunter Cainiaos Hong Kong Smart Freight Center, das im Juli 2025 die TAPA-FSR-A-Zertifizierung erreichte und RFID-Technologie integrierte, um die Bearbeitungseffizienz zu verbessern. Vertragslogistik, WMS-Anbieter und Zollabfertigung vervollständigen die Kette, wobei eine geplante Einführung der Phase 3 des Trade Single Window in Chargen Mitte 2026 die Digitalisierung von Dokumenten und Zollabwicklung für hochfrequente E-Commerce-Pakete stärkt.
Wettbewerbslandschaft
Kein einzelner Betreiber dominiert den Hongkong-E-Commerce-Markt; HKTVmall führt die lokalen Plattformen mit einem geschätzten Anteil von 12–15 % am B2C-Umsatz im Jahr 2025 an, während Taobao, Tmall und JD.com zusammen etwa 35–40 % durch grenzüberschreitende Verkäufe kontrollieren. Amazon, Zalora, Ztore, Shopline-gestützte Unabhängige und Nischen-C2C-Märkte teilen den Rest. Käufer zeigen eine flexible Plattformtreue und jagen Gutscheinen und Lieferversprechen nach, anstatt sich an ein Ökosystem zu binden.
Drei strategische Hebel sind entscheidend. Erstens die Sortimentsbreite: Taobao skaliert durch Nischenangebote und niedrige Preise, während HKTVmall vertrauenswürdige lokale Marken kuratiert, um Fälschungsbedenken entgegenzuwirken. Zweitens die Liefergeschwindigkeit: HKTVmalls Hongkonger Lager ermöglichen den Versand am selben Tag, aber JD.coms Übernahme von Kai Bo im Jahr 2025 verkürzte seine Transitzeit von Shenzhen nach Hongkong auf einen Tag. Drittens die Zahlungsflexibilität: Alle großen Websites akzeptieren Karten, Alipay HK, WeChat Pay HK und Tap and Go, aber nur einige integrieren Ratenzahlungen.
Es gibt noch Weißflächen. B2B-Beschaffungsportale stehen vor minimalem Wettbewerb durch etablierte Großhandelskanäle, die Live-Stream-Monetarisierung ist im Vergleich zu Festlandstandards noch in den Anfängen, und Zolllager-Logistik kann die Kosten pro Paket weiter senken. Neue Marktteilnehmer wie Shopline und Boutir gewinnen KMU durch niedrigere Provisionen und die Gewährung von Kontrolle über das Ladengeschäft, was im Jahr 2025 etwa 8–10 % des Händler-Onboardings ausmachte. Technologische Wettrüsten setzen sich fort, wobei Alibabas Cainiao Blockchain-Herkunftspatente zur Überprüfung der Produktauthentizität anmeldet und HKTVmall KI-Sortierroboter einführt, um die Kosten auf der letzten Meile zu senken.
Marktführer im Hongkong-E-Commerce-Markt
JD.com, Inc.
Alibaba Group Holding Limited
Hong Kong Technology Venture Company Limited (HKTVmall)
WeChat Pay Hong Kong Limited
Amazon.com, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
B2B-Handelsdokumentation im digitalen Bereich ist ein spezifischer Freiraum, der eher mit regulatorischen und staatlichen Maßnahmen als allein mit der Verbraucherakzeptanz verknüpft ist. Das Commerce and Economic Development Bureau veröffentlichte im Dezember 2025 ein Konsultationspapier zu Gesetzesänderungen der Electronic Transactions Ordinance (Cap. 553), um MLETR-konforme Standards für elektronische übertragbare B2B-Dokumente zu übernehmen, wobei sich die Arbeiten 2026 darauf konzentrieren, Gesetzesvorschläge dem Legislative Council vorzulegen. Dies unterstützt die Nachfrage nach Plattformen und Dienstleistern, die konforme E-Dokument-Workflows zusammen mit grenzüberschreitender Logistik und Handelsfinanzierung anbieten, insbesondere da das Trade Single Window die Phase-3-Einführung 2026 fortsetzt, um die veralteten Government Electronic Trading Services zu ersetzen.
Die Erleichterung des grenzüberschreitenden Handels schafft auch Chancen im Bereich Zahlungen und datenverknüpfter Dienste. Im März 2026 unterzeichnete die Hong Kong Monetary Authority ein Memorandum of Understanding mit dem Shanghai Data Bureau und dem National Technology Innovation Center for Blockchain im Rahmen von Project Ensemble, um grenzüberschreitende finanzielle Zusammenarbeit zu erkunden, einschließlich elektronischer Frachtbriefe (Bills of Lading), die dazu beitragen können, Verkäufer, Logistikunternehmen und Finanzinstitute über interoperable Handelsinstrumente zu verbinden. Die Einbindung von KMU bleibt ein zentrales Wettbewerbsfeld: Das Trade and Industry Department startete im Juli 2024 E-commerce Easy im Rahmen des BUD Fund und erweiterte die Abdeckung auf 10 ASEAN-Länder, was Hongkonger Händlern half, ihre grenzüberschreitenden Verkaufsfähigkeiten nach außen auszubauen und die Nachfrage nach lokalisierten Enablement-Stacks (Storefronts, Marketingtools und Fulfillment-Partner) zu erhöhen, die über Hongkong und regionale Routen hinweg betrieben werden können.
Aktuelle Branchenentwicklungen
- Juli 2026: JD.com kaufte das Silka Seaview Hotel in Kowloon für 750 Millionen HKD (95,6 Millionen USD), um es in der zweiten Hälfte 2026 in Studentenwohnungen umzuwandeln. Obwohl es sich nicht um ein reines Einzelhandelsobjekt handelt, deutet dies auf tiefere Investitionen vor Ort und den Aufbau eines Ökosystems durch einen bedeutenden grenzüberschreitenden Handelsakteur hin, der in Hongkong tätig ist.
- November 2025: WeChat Pay HK ging eine Partnerschaft mit Thunes ein, um die grenzüberschreitenden Geldtransferfähigkeiten zu erweitern. Die breitere Auszahlungsreichweite und Konnektivität unterstützen E-Commerce-Checkout und Rückerstattungen im Zusammenhang mit internationalen Verkäufern und grenzüberschreitenden Käufern, die Wallet-basierte Schienen nutzen.
- Oktober 2024: Alibaba und JD.com kündigten erhöhte Investitionen an, um ihre Dienstleistungsangebote in Hongkong zu stärken, einschließlich Verbesserungen bei Lieferung und Rückgabe. Diese Schritte verstärkten den Wettbewerbsdruck auf lokale Plattformen und hoben den Standard für Fulfillment und After-Sales-Service im grenzüberschreitenden Online-Shopping.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der E-Commerce-Markt Hongkongs definiert als der Wert von Waren und Dienstleistungen, die von Verbrauchern und Unternehmen in Hongkong über Online-Kanäle erworben werden, wobei Bestellung und Zahlung digital abgeschlossen werden und die Erfüllung online oder offline erfolgen kann.
Ausgeschlossene Bereiche: Wir schließen informellen sozialen Verkauf aus, der nicht als Online-Handel verfolgbar ist, und wir behandeln den reinen Wert der Zahlungsabwicklung nicht als E-Commerce-Umsatz.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- B2B
- B2C
- Nach Gerätetyp für B2C-E-Commerce
- Smartphone und Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode für B2C-E-Commerce
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Kauf auf Raten
- Sonstige Zahlungsmethoden
- Nach Produktkategorie für B2C-E-Commerce
- Schönheit und Körperpflege
- Haarpflege
- Hautpflege
- Kosmetik und Schönheit
- Sonstige Produktkategorien für Schönheit und Körperpflege
- Unterhaltungselektronik
- Mobilgeräte
- PCs und Laptops
- Audiogeräte
- Spielgeräte
- Sonstige Produktkategorien für Unterhaltungselektronik
- Mode und Bekleidung
- Kleidung
- Schuhe
- Modezubehör
- Sonstige Produktkategorien für Mode und Bekleidung
- Lebensmittel und Getränke
- Verpackte Lebensmittel
- Backwaren und Süßwaren
- Fleisch, Geflügel und Meeresfrüchte
- Sonstige Produktkategorien für Lebensmittel und Getränke
- Möbel und Wohnen
- Wohnmöbel
- Büromöbel
- Gartenmöbel
- Sonstige Produktkategorien für Möbel und Wohnen
- Sonstige Produktkategorien
- Schönheit und Körperpflege
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen statistischen Reihen, die zeigen, wie sich die Online-Ausgaben innerhalb des Einzelhandels und der Dienstleistungen in Hongkong verhalten. Wir bezogen uns auf Quellen wie Veröffentlichungen des Hong Kong Census and Statistics Department zu Einzelhandelsumsätzen und Online-Einzelhandelsumsätzen, die PDF-Berichte der monatlichen Erhebung des Einzelhandelsumsatzes des Census and Statistics Department sowie Publikationen des Hong Kong Trade Development Council für Handels- und Einzelhandelskontext.
Um realistische Grenzen und Eingaben festzulegen, überprüften wir auch Makro- und Digitalindikatoren aus Quellen wie der Weltbank und der International Telecommunication Union, zusammen mit Unternehmensunterlagen, Investorenpräsentationen und seriöser Presseberichterstattung über lokale Logistik, Lieferungserwartungen und die Akzeptanz digitaler Wallets. Bei Bedarf wurden kostenpflichtige Datenbanken in begrenztem Umfang für Unternehmensfinanzdaten und Nachrichten-Screening genutzt, sowie Patentdatenbanken und Verträge und Ausschreibungen, um Investitionssignale zu validieren. Diese Liste der Sekundärforschungsquellen ist nur beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung von Annahmen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um die Annahmen aus der Sekundärforschung zur Aufteilung der Online-Ausgaben nach Geschäftsmodell, typischer Bestellhäufigkeit, Versandkosten und Rabattverhalten zu überprüfen, da sich diese in einem kleinen, offenen Markt wie Hongkong schnell verändern können. Wir sprachen mit Teams von Marktplätzen und Marken, Logistik- und Letzte-Meile-Spezialisten, Interessenvertretern aus dem Zahlungs- und Checkout-Bereich sowie kategoriefokussierten Verkäufern und glichen dann deren Angaben mit beobachtbaren Einzelhandels- und Online-Verkaufssignalen ab.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 18% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 22% |
| Kleinere Akteure: 19% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Das Kernmodell wird mittels eines Top-down-Ansatzes erstellt, bei dem offizielle Reihen zu Einzelhandels- und Online-Einzelhandelsumsätzen verwendet werden, um den Nachfragepool für den Online-Handel zu rekonstruieren, der dann anhand von Kategorien- und Geschäftsmodell-Aufteilungen angepasst wird, die in Interviews validiert wurden. Da Hongkong eine hohe Smartphone-Nutzung und schnelle Lieferungserwartungen aufweist, verfolgen wir auch unterstützende Indikatoren wie den Anteil der Online-Einzelhandelsumsätze am Gesamteinzelhandelsumsatz, die Neigung zu grenzüberschreitenden Käufen, die Nutzung von digitalen Wallets und BNPL beim Checkout, die Höhe der Versandkosten und die Intensität von Werbeaktionen, die die realisierten Preise beeinflussen.
Danach werden selektive Bottom-up-Prüfungen verwendet, um die Gesamtsummen realistisch zu halten. Dazu gehören stichprobenbasierte GMV-zu-Umsatz-Take-Rate-Logiken für marktplatzgetriebenen Handel sowie Stichprobenprüfungen anhand von durchschnittlichem Bestellwert und Bestellhäufigkeitsbereichen nach Hauptkategorien. Wenn die Angaben der Verkäufer begrenzt sind, werden Lücken durch konservative Annahmen zu Akzeptanz und Konversion behandelt, die an offiziellen Reihen verankert sind, und nur aktualisiert, wenn mehrere Befragte eine Veränderung bestätigen.
Für die Prognose wenden wir hauptsächlich Szenarioanalysen an, die durch Trendglättung der wichtigsten Treiber unterstützt werden, da das Wachstum empfindlich auf Stimmungsschwankungen der Verbraucher und Werbezyklen reagiert. Der weitere Verlauf wird dann mit Primärdaten zu erwarteten Preisen und Rabattzyklen, Logistikkapazität und Servicelevels sowie geplanten Änderungen im Zahlungsverhalten überprüft, die die Konversionsraten erhöhen oder senken können.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrstufige Prüfungen durch, bevor Zahlen finalisiert werden, einschließlich Varianztests über Zeitreihen, Gegenprüfungen anhand unabhängiger Nachfragesignale und Überprüfung von scharfen Sprungveränderungen, die nicht mit der Richtung der Einzelhandels- oder Online-Verkaufszahlen übereinstimmen. Wenn sich eine Schlüsseleingabe außerhalb der erwarteten Grenzen bewegt, etwa Verschiebungen beim durchschnittlichen Bestellwert, ungewöhnlich hohe Rabatte oder eine plötzliche Veränderung des Online-Verkaufsanteils, kontaktieren wir Experten erneut, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist.
Die Ergebnisse werden von einem weiteren Analysten auf Konsistenz von Definitionen, Einheitenbehandlung und Währungsannahmen überprüft und anschließend freigegeben, nachdem Modell und Erzählung übereinstimmen. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preise, Logistik oder Zahlungsakzeptanz verändern, gefolgt von einer abschließenden Prüfung vor der Lieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den E-Commerce-Markt Hongkong mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen für den E-Commerce in Hongkong können voneinander abweichen, selbst wenn das Thema identisch erscheint, da die zugrunde liegenden Messentscheidungen nicht immer gleich sind. Häufige Gründe sind, ob die Zahlen GMV oder Nettoumsatz widerspiegeln, wie grenzüberschreitende Bestellungen behandelt werden und wie schnell Preisannahmen aktualisiert werden, wenn sich Rabattmuster ändern.
In einer aktualisierungsgetriebenen Betrachtung können der Zeitpunkt der Währungsumrechnung, die Art und Weise, wie der durchschnittliche Bestellwert aktualisiert wird, und die Validierungsprüfungen gegen offizielle Trends bei Online-Einzelhandelsumsätzen die endgültige Zahl um einen merklichen Betrag verschieben. Wenn diese Eingaben auf älteren Momentaufnahmen beruhen, kann dies Schätzungen nach oben oder unten ziehen, ohne dass der Leser dies bemerkt, und das ist einer der praktischen Treiber für Abweichungen bei der Größenbestimmung im E-Commerce.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,15 Mrd. USD (2025) | |
| Branchenverband A | 29,60 Mrd. USD (2025) | Oft näher an einer GMV-artigen Betrachtung, die Versandkosten und plattformvermittelte Transaktionen in der Gesamtsumme belassen kann, und es kann ein früheres Wechselkurs-Timing verwendet werden, das nicht mit dem Durchschnitt des Studienjahres übereinstimmt. |
| Globale Unternehmensberatung B | 23,90 Mrd. USD (2025) | Kann konservativere Preis- und Wachstumsannahmen anwenden, indem der durchschnittliche Bestellwert über Werbezyklen konstant gehalten wird, und kann Teile der B2B-Online-Bestellungen ausschließen, die weiterhin als E-Commerce-Transaktionen gelten. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich dadurch erklärt wird, was als Transaktionswert gezählt wird und wie schnell Preisannahmen in einem werbeintensiven Markt aktualisiert werden. Durch die Anpassung des Wechselkurs-Timings an das Studienjahr und die erneute Validierung von ASP- und Online-Verkaufsanteilssignalen bei Aktualisierungen hält Mordor Intelligence die Schätzung näher an dem, was Käufer tatsächlich über Online-Kanäle in Hongkong bezahlt haben.


Im Bericht beantwortete Schlüsselfragen
Wie hoch sind die Online-Einzelhandelsausgaben in Hongkong heute?
Der Online-Einzelhandel erreichte im Jahr 2026 einen Wert von 28,47 Milliarden USD und ist auf dem Weg, bis 2031 auf 41,62 Milliarden USD zu steigen.
Welcher Vertriebskanal wächst im digitalen Handel Hongkongs am schnellsten?
B2B-Beschaffungsplattformen sollen zwischen 2026 und 2031 mit einer CAGR von 8,03 % wachsen und damit die Verbraucherkanäle übertreffen.
Warum dominieren Smartphones die Transaktionen im Territorium?
Eine Smartphone-Durchdringung von 99 % in Verbindung mit einer 5G-Abdeckung von 90 % ermöglicht Live-Stream-Shopping und Ein-Tipp-biometrische Zahlungen, mit denen Desktop-Seiten nicht mithalten können.
Was ist der größte Kostendruck für Hongkonger E-Commerce-Betreiber?
Lagermieten von durchschnittlich 18 HKD pro Quadratfuß und Kuriergehälter, die sich in Spitzenzeiten verdoppelten, drückten im Jahr 2025 die Erfüllungsmargen.
Welche Produktkategorie soll bis 2031 am schnellsten wachsen?
Online-Lebensmittel- und Getränkeverkäufe sollen mit einer CAGR von 8,31 % wachsen, angetrieben durch On-Demand-Lebensmittel-Apps und dichte Liefernetzwerke.
Wie konzentriert ist der Plattformwettbewerb in Hongkong?
Die fünf größten Akteure kontrollieren etwa die Hälfte des gesamten Online-Umsatzes, was eine moderate Konzentration widerspiegelt, die noch bedeutenden Raum für Nischenmarktteilnehmer lässt.
Seite zuletzt aktualisiert am:


