
香港電子商取引市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
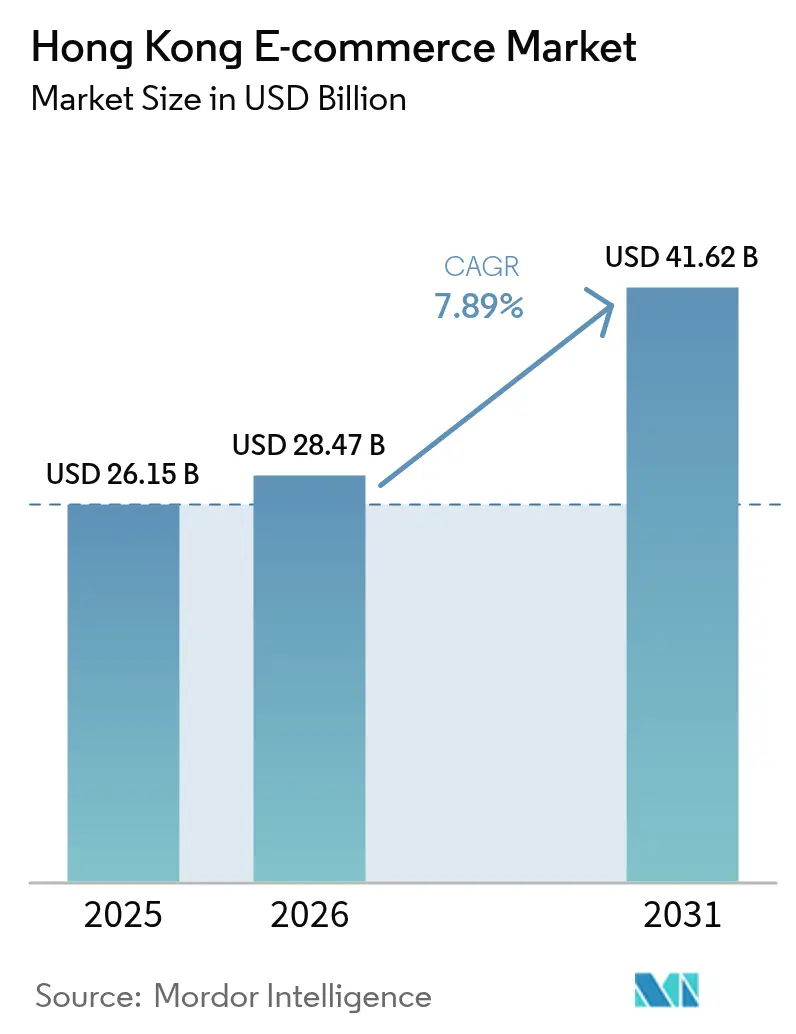
| 基準年の市場規模 (2025) | 26.15 十億米ドル |
| 市場規模 (2026) | 28.47 十億米ドル |
| 市場規模 (2031) | 41.62 十億米ドル |
| Growth Rate (2026 - 2031) | 7.89 % |
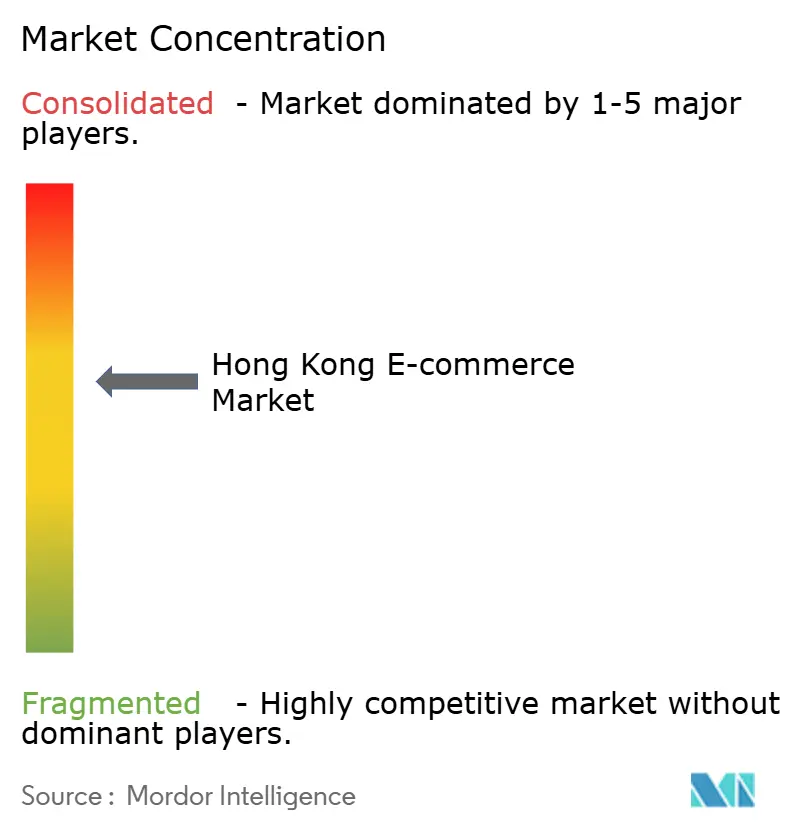
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる香港電子商取引市場分析
香港電子商取引市場規模は2025年の261億5,000万米ドルから2026年には284億7,000万米ドルへと拡大し、2026年から2031年にかけて年平均成長率7.89%で成長し、2031年までに416億2,000万米ドルに達する見込みです。同地域のワンクリック決済、99%のスマートフォン普及率、および大湾区物流回廊内における戦略的位置づけが、シームレスなクロスボーダーショッピングへの需要を高い水準に維持しています。2025年に顧客獲得コストが前年比22%上昇したため、プラットフォームは価格競争だけでなく、当日配送、ライブストリーム決済、ロイヤルティキャッシュバックによる差別化を図っています。デジタルウォレットの急速な普及と、2026年半ばまで中小企業のデジタル化費用の最大75%を補助した政府補助金が、オンライン販売ファネルをさらに拡大しました。中国本土の大手企業、地場の有力企業、グローバル参入企業がいずれも香港の富裕層消費者を狙う中、競争の激しさは依然として高く、葵涌および荒田の倉庫賃料の高騰がフルフィルメントマージンを圧迫しています。
主要レポートのポイント
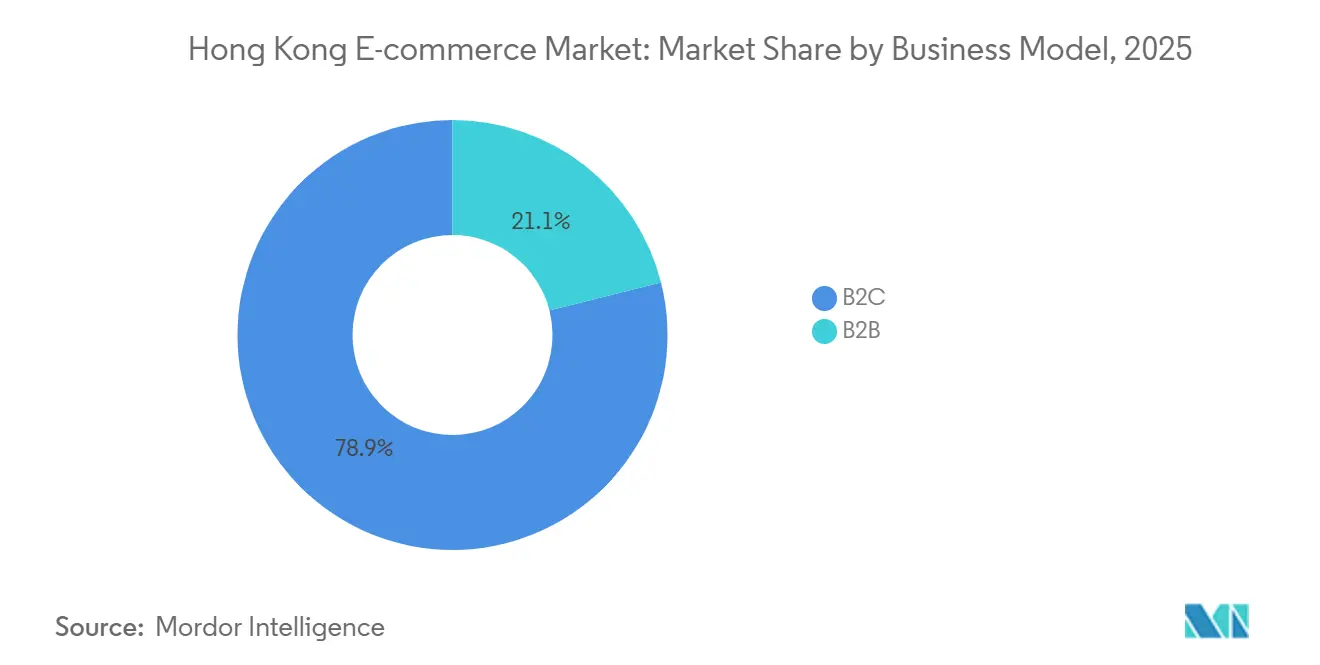
- ビジネスモデル別では、企業対消費者取引が2025年の香港電子商取引市場シェアの78.92%を占め、B2B調達は2031年にかけて年平均成長率8.03%で最も速く成長しています。
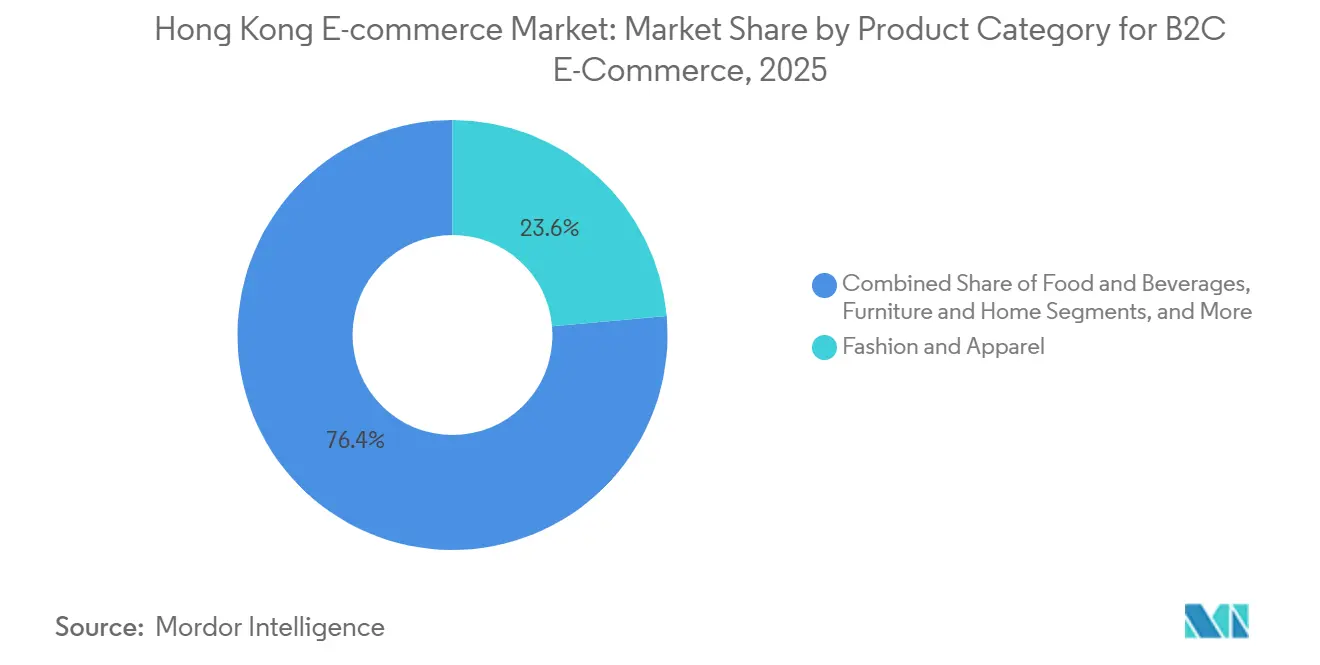
- 製品カテゴリ別では、ファッション・アパレルが2025年に23.59%の収益シェアでトップとなり、食品・飲料は2031年にかけて年平均成長率8.31%で拡大する見込みです。
- デバイスタイプ別では、スマートフォンが2025年の香港電子商取引市場規模の69.67%を占め、2031年にかけて年平均成長率7.97%で成長しています。
- 決済方法別では、クレジットカードおよびデビットカードが2025年の香港電子商取引市場規模の43.92%のシェアを維持し、デジタルウォレットは2031年にかけて年平均成長率8.28%と最も速い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
香港電子商取引市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gの展開と99%のスマートフォン普及率に牽引されたモバイルファースト消費者の成長 | +2.1% | 香港特別行政区、大湾区へのスピルオーバー | 短期(2年以内) |
| 大湾区物流回廊を通じたクロスボーダーフルフィルメントの加速 | +1.8% | 香港特別行政区、広東省、マカオ特別行政区 | 中期(2〜4年) |
| 中小企業のオンライン移行を促進する政府デジタル資金援助制度(D-Biz、電子商取引イージー) | +1.5% | 香港特別行政区、九龍および新界の中小企業クラスター | 短期(2年以内) |
| クレジットカードおよび電子ウォレットの高い利用率によるシームレスな決済の実現 | +1.3% | 香港特別行政区 | 中期(2〜4年) |
| Z世代の富裕化と香港プラットフォームにおける中国本土観光客の消費増加 | +1.0% | 香港特別行政区、中国本土訪問者セグメント | 長期(4年以上) |
| KOLとのライブストリーミングおよびソーシャルコマース収益化パートナーシップ | +0.9% | 香港特別行政区、広東省へのクロスボーダー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gの展開と99%のスマートフォン普及率に牽引されたモバイルファースト消費者の成長
2025年末までに、同地域の4つの通信事業者は20,000基以上の5G基地局を展開し、90%超のカバレッジと50ミリ秒未満のレイテンシを達成し、拡張現実試着や決済時の即時在庫確認をサポートしています。プラットフォームはアプリ内にライブストリーミングを組み込み、学術調査では18〜30歳の消費者の83.6%がスマートフォンのみでファッション購入を完了し、デスクトップでのコンバージョンは12%を下回ったことが明らかになりました。縦型動画、ワンタップ決済、生体認証ログインを最適化したブランドは、Z世代の消費シェアを不均衡に獲得しています。データ収集が強化される中、個人データ(プライバシー)条例の遵守がUI設計と同意フローを形成しています。
大湾区物流回廊を通じたクロスボーダーフルフィルメントの加速
2024〜2025年の通関手続きの合理化により、香港と深圳間の小包通関時間が48時間から6時間未満に短縮され、国境を越えて保管された保税品の当日配送が可能になりました。[1]香港貿易発展局、「大湾区物流レポート2025」、HKTDC.com JD.comによる2024年の開寶買収は、中国本土プラットフォームが香港の倉庫を東南アジア向け輸出ゲートウェイとして位置づける方法を示しています。地場の販売業者は依然として中国本土のマーケットプレイスへの参入において非対称な障壁に直面しており、物流統合は一方向の競争加速要因となっています。2025年までに申告の95%をデジタル化した貿易シングルウィンドウは速度上の優位性を維持していますが、化粧品と乳幼児用粉ミルクの二重認証は依然として摩擦点となっています(TSW.HK)。
中小企業のオンライン移行を促進する政府デジタル資金援助制度
2020年から2025年にかけて、イノベーション・テクノロジー局は50億香港ドル(6億4,100万米ドル)以上を拠出し、対象中小企業のストアフロント、ゲートウェイ、デジタル広告費用の最大75%を補助しました。[2]イノベーション・テクノロジー局、「中小企業資金援助制度」、ITB.gov.hk 香港生産性促進局のレビューでは、補助金を受けた事業者は非参加者と比較してオンライン収益成長率が34%高かったものの、補助金が終了した後に28%が電子商取引から撤退したことが明らかになりました。[3]香港生産性促進局、「デジタルトランスフォーメーション影響調査2025」、HKPC.org これらのプログラムは2026年半ばに終了し、有料広告価格の上昇と複雑なラストマイル管理に直面している小売業者に持続的なパフォーマンス圧力をかけています。
クレジットカードおよび電子ウォレットの高い利用率によるシームレスな決済の実現
即時決済システムは2025年に42億件の取引を処理し、カードとウォレット間の即時決済を可能にし、数日間の清算遅延を解消しました。[4]香港金融管理局、「決済システム監督レポート2025」、HKMA.gov.hk カードは43.92%のシェアを維持しているものの、QRコード、後払い決済の分割払い、生体認証が日常的な購入における決済の摩擦を低減するにつれ、ウォレット取引が最も速く増加しています。マルチレール決済をサポートするプラットフォームはプロモーション時の離脱を最小化しますが、500香港ドル(64米ドル)を超える注文に対する二要素認証の義務も満たす必要があります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 倉庫賃料の高騰とラストマイル人件費によるマージン圧縮 | -1.4% | 香港特別行政区、葵涌および荒田 | 中期(2〜4年) |
| マーケットプレイス広告の飽和による顧客獲得コストの上昇 | -1.1% | 香港特別行政区 | 短期(2年以内) |
| C2Cチャネルにおける製品の真正性に関する消費者の根強い懸念 | -0.7% | 香港特別行政区、クロスボーダーC2Cプラットフォーム | 中期(2〜4年) |
| 電子商取引業務におけるデータおよびグロースハッキング職種の人材不足 | -0.5% | 香港特別行政区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
倉庫賃料の高騰とラストマイル人件費によるマージン圧縮
葵涌および荒田の平均倉庫賃料は2025年に年間14%上昇した後、1平方フィートあたり18香港ドル(2.30米ドル)に達し、世界で最も高い物流コストの一つとなっています。[5]JLL香港、「工業用不動産レポート2025年第4四半期」、JLL.com.hk 地元保管を選択するプラットフォームは当日配送を確保できますが、マージンを犠牲にします。在庫を深圳に移すと賃料は半減しますが、配送時間が24〜48時間に延び、地元在庫を持つHKTVmallに対する競争力が低下します。最低賃金の上昇に加え、独身の日と旧正月期間中の宅配業者不足により、スポット賃金が1時間あたり80〜100香港ドル(10.26〜12.82米ドル)に上昇し、現在消費者の25%しか受け入れていないロッカーや受取拠点の実験を余儀なくされています。
マーケットプレイス広告の飽和による顧客獲得コストの上昇
メタ、グーグル、および国内スポンサードリスティングにおけるクリック単価は、香港のほぼすべてのEコマースプラットフォームが同一のスマートフォンに精通した都市部の消費者層をターゲットとしてるため、2025年に22%上昇した。KPMGのベンチマーキングによると、マーケティング費用は売上高の18〜24%にまで膨らんでおり、東南アジアの中央値のほぼ2倍に相当する。有料リーチが頭打ちになる中、各プラットフォームはオウンドコンテンツ、ライブショー、KOLタイアップ、ゲーミフィケーションを活用したロイヤルティプログラムを通じてマーケティングテクノロジーを積極的に導入しており、一方で中国本土のプレイヤーはWeChat ミニプログラムを活用して入札競争を回避している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:B2B調達のデジタル化が小売成長を上回る
企業対消費者取引は2025年の香港電子商取引市場シェアの78.92%を占め、同地域の消費者主導の特性を裏付けています。それでも、B2Bプラットフォームは2031年にかけて年平均成長率8.03%で拡大すると予測されており、香港電子商取引市場規模全体の成長にほぼ匹敵し、物流、フードサービス、建設業界における調達のデジタル化を反映しています。顧客獲得コストの低さ、大きなバスケットサイズ、早期支払い割引により、B2Bの経済性は魅力的であり、特に翌日補充が従来の市場訪問を上回る九龍のレストランクラスターに供給するサプライヤーにとって有利です。
都市部の普及率が飽和に近づくにつれてB2Cの勢いは鈍化しており、純粋なユーザー獲得ではなくサブスクリプションクラブやAIベースのパーソナライゼーションなどのリテンション戦術が促進されています。2025年の行動研究では、オンラインでの価格感度が店舗と比較して37%高いことが記録されており、将来のB2Cの勝利は速度だけでなく知覚価値にかかっていることを示唆しています。コンテンツ、決済、物流を粘着性の高いエコシステムにバンドルできないプラットフォームは、消費者が複数のアプリでプロモーションを追いかけるにつれて消費シェアの侵食リスクにさらされます。


デバイスタイプ別:スマートフォンが取引の主導的地位を確立
スマートフォンは2025年の取引額の69.67%を生み出し、年平均成長率7.97%で成長すると予測されており、今後10年間で香港電子商取引市場規模の最大のシェアを維持します。拡張現実試着、ライブストリームフラッシュセール、親指に優しい決済により、ハンドセットはファッション、化粧品、衝動買いカテゴリの主要なストアフロントとなっています。デスクトップショッピングは調査が必要な電子機器や家具の注文に残っていますが、モバイルページが縦スクロールと拡張仕様タブを採用するにつれてそのシェアは低下し続けています。
モバイルの読み込み時間、縦型動画、ワンタップ生体認証決済を見落とすプラットフォームは即座のユーザー離脱に直面します。スマートテレビや音声アシスタントなどの他のスクリーンは、広東語音声コマースとローカル言語スキルが消費者の期待に遅れているため、ニッチなままです。調査では、無人AIの推薦を信頼するのは28%のみであることが示されており、企業は会話の精度を徐々に向上させながらチャットボットとライブエージェントへのエスカレーションを組み合わせています。
決済方法別:デジタルウォレットがカードとの差を縮める
クレジットカードおよびデビットカードは2025年の取引額の43.92%を維持し、ポイントプログラムと長年にわたる加盟店受け入れに支えられていますが、デジタルウォレットは2031年にかけて年平均成長率8.28%で拡大しています。即時決済システムのリアルタイムレール、QR普及、ウォレット連携の後払い決済プランが、1,000香港ドル(128米ドル)を超える購入において若い消費者を引き付けています。航空マイルプログラムが依然として高い魅力を持つため、カードは高額購入において主流を維持していますが、速度が特典を上回る日常カテゴリではウォレットシェアが上昇し続けています。
後払い決済の普及には世代間の大きな差があります。2025年に分割払いを利用したのは18〜29歳の34%に対し、40歳以上の消費者では11%にとどまりました。銀行振込と代金引換は、二要素認証の義務と不正防止対策の強化により一桁台の関連性に低下しています。3種類以上の決済方法を提供する加盟店はより高いコンバージョンを記録しており、後払い決済スキームは中価格帯の電子機器で支持を得ています。これらの選択肢は香港電子商取引市場を拡大し、単一プロバイダーへの依存リスクを軽減します。したがって、香港電子商取引産業は2031年までにアジアで最も多様な決済ポートフォリオの一つを示すことになります。
製品カテゴリ別:オンライン食料品がファッションを追い越す勢い
ファッション・アパレルは2025年に23.59%の収益シェアをもたらし、クロスボーダーの淘宝(タオバオ)出品が地元店舗の品揃えをはるかに上回るため、香港電子商取引市場の最大の単一セグメントとなっています。しかし、食品・飲料はオンデマンド食料品アプリ、レストランアグリゲーター、輸入食品への外国人居住者の需要に牽引され、2031年にかけて最も速い年平均成長率8.31%を記録する見込みです。同市の高密度な居住環境は30分配送ゾーンをサポートし、高齢世帯はウェットマーケットよりもオンライン食料品バスケットを好みます。
美容、消費者向け電子機器、家庭用家具は中一桁台のシェアを占めています。美容はライブストリームチュートリアルとKOL製品ドロップから恩恵を受けており、事例研究では平均視聴時間が8分であることが示されています。電子機器の成長は、即時の店頭受取が依然として触覚的な検査ニーズを満たすため軟調であり、重い家具は物流コストと狭い高層ビルの廊下のために遅れています。拡張現実ルームプランナーがこの障壁を徐々に侵食していますが、コンバージョンは軽量カテゴリよりも依然として低い水準にとどまっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
香港は、750万人の居住者を抱える自己完結型市場であると同時に、8,600万人規模の大湾区の南部拠点として機能しています。通関の簡素化により小包通関が6時間未満に短縮され、深圳の倉庫が香港の注文を当日フルフィルメントしながら、同市のフリーポートステータスを活用して東南アジアへの再輸出を行うことが可能になっています。この流れは非対称であり、中国本土の販売業者は容易に香港に参入できますが、地場プラットフォームは中国本土のファイアウォールの背後で苦戦しています。
法の支配、知的財産保護、自由に交換可能な通貨、バイリンガルスキルにより、グローバルブランドは地域展開前に香港でアジア太平洋電子商取引戦略を試験的に実施できます。申告の95%を電子的に処理する貿易シングルウィンドウは、Amazonやニッチなダイレクト・トゥ・コンシューマーブランドのクロスボーダー配送を加速します。しかし、同市の小さな人口は香港電子商取引市場規模の絶対値を制限しており、倉庫賃料を相殺するラグジュアリー美容やプレミアム電子機器などの高マージン分野への注力を促しています。
中国本土の観光客の消費は2025年にパンデミック前の水準に回復し、小売総売上高の18%を占め、ホテルまたはクロスボーダー配送への事前注文によるオンライン取引の割合が増加しています。したがって、プラットフォームは広東語サービスと簡体字中国語コンテンツの両方、さらにAlipayとWeChat Payの統合を提供する必要があります。このハイブリッドなB2C兼輸出プロファイルは、ほぼ専ら国内消費者にサービスを提供するシンガポールのプラットフォームと香港を区別しています。
規制環境
香港のEコマースは、電子記録および署名に関する電子交易条例(第553章)を主軸とする、確立されたデジタル貿易法制の下で運営されている。2026年には、B2B貿易文書のデジタル化に向けてUNCITRALモデル法(電子的移転可能記録に関するモデル法、MLETR)の概念を取り入れる改正案の策定作業が政府によって進められている。国境を越える貨物の流れも税関コンプライアンス要件によって規律されており、電子的な輸出入申告を14日以内に提出することが義務付けられ、税関(Customs and Excise Department)はリスクベースの管理を実施し、禁止品または規制品に関する研修強化のため、域外を拠点とする越境Eコマースプラットフォームとの連携をより緊密にしている。
決済分野およびデジタル資産商取引に隣接する分野では、規制が強化されつつある。香港金融管理局(Hong Kong Monetary Authority)は2025年8月1日より、法定通貨参照型ステーブルコイン発行者に対する規制制度の監督を開始した。一方、証券先物委員会(Securities and Futures Commission)は仮想資産取引プラットフォームに対するライセンス要件を維持しており、2025年12月に公表されたコンサルテーション結果を受け、仮想資産の取扱業者およびカストディアンに対する追加のライセンス制度が今後導入される見込みである。消費者保護に関する議論は、Eコマースに隣接する前払い型モデルにも及んでおり、商務経済発展局(Commerce and Economic Development Bureau)は2026年に、美容やフィットネスなど一部の前払い型消費者契約における法定クーリングオフ期間および契約期間の上限に関するコンサルテーションを実施し、オンラインとオフラインの商取引が交差する販売手法や契約条件への監視を強めている。
バリューチェーン分析
香港のEコマースにおける価値創出は、現地ブランド、越境販売業者、DTC事業者を含む商品調達から始まる。続いて、マーケットプレイスやSaaS型ストアフロント構築ツールを通じた店舗機能の実装が行われ、その後、決済、注文管理、フルフィルメントが続く。決済オーケストレーションは広く普及したカード決済および電子ウォレットの基盤の恩恵を受けており、貿易単一窓口(Trade Single Window)を含む越境貿易デジタル化プログラムは、香港をフリーポート型の玄関口として通過する貨物の行政的な摩擦を軽減している。
フルフィルメントと配送は、利益率とサービス差別化の両方を左右する。事業者は、香港の倉庫と深圳やその他の大湾区の保税倉庫との間で在庫配置を管理し、域内への幹線輸送を計画し、宅配業者、宅配ロッカー、受取拠点を通じたラストマイル配送で競争している。エコシステムの改善も見られる。香港国際空港は2024年11月に三本目の滑走路システムを稼働させ、年間貨物取扱能力を1,000万トンに拡大した。また物流事業者はセキュリティと自動化への投資を進めており、Cainiaoの香港スマート・フレイト・センターは2025年7月にTAPA FSR Aレベル認証を取得し、処理効率向上のためRFID技術を統合した。契約物流、WMSプロバイダー、通関業者がこのチェーンを完結させており、2026年半ばに予定されている貿易単一窓口フェーズ3サービスの段階的展開により、高頻度のEコマース貨物に対する文書および通関のデジタル化がさらに強化される見込みである。
競合環境
香港電子商取引市場を単独で支配する事業者はなく、HKTVmallが2025年のB2C収益の推定12〜15%で地場プラットフォームをリードし、淘宝(タオバオ)、天猫(Tmall)、JD.comがクロスボーダー販売を通じて合計で約35〜40%を占めています。Amazon、Zalora、Ztore、Shoplineを活用した独立系事業者、ニッチなC2C市場が残りを分け合っています。消費者は一つのエコシステムにコミットするのではなく、クーポンや配送の約束を追いかけてプラットフォームへの流動的な忠誠心を示しています。
三つの戦略的レバーが重要です。第一に在庫の幅:淘宝(タオバオ)はロングテールの出品と低価格でスケールし、HKTVmallは偽造品への懸念に対抗するために信頼できる地場ブランドをキュレーションしています。第二にフルフィルメント速度:HKTVmallの香港倉庫は当日出荷を可能にしますが、JD.comの2025年の開寶買収により深圳から香港への輸送時間が1日に短縮されました。第三に決済の柔軟性:主要サイトはすべてカード、Alipay HK、WeChat Pay HK、Tap and Goを受け入れていますが、後払い決済を統合しているのは一部のみです。
ホワイトスペースはまだ存在します。B2B調達ポータルは既存の卸売チャネルからの競争が最小限であり、ライブストリーム収益化は中国本土の水準と比較してまだ初期段階にあり、保税倉庫物流は小包あたりのコストをさらに削減できます。ShoplineやBoutirなどの新規参入者は、より低い手数料を請求してストアフロントの管理権を付与することで中小企業を引き付け、2025年の加盟店オンボーディングの約8〜10%を担っています。技術競争は続いており、AlibabaのCainiao(菜鳥)は製品の真正性を検証するブロックチェーン来歴特許を申請し、HKTVmallはラストマイルコスト削減のためにAI仕分けロボットを導入しています。
香港電子商取引産業リーダー
JD.com, Inc.
Alibaba Group Holding Limited
Hong Kong Technology Venture Company Limited(HKTVmall)
WeChat Pay Hong Kong Limited
Amazon.com, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
B2Bデジタル貿易文書化は、消費者の普及動向だけでなく、規制当局や政府の取り組みと結びついた特定のホワイトスペースである。商務経済発展局は2025年12月、電子交易条例(第553章)の改正に関するコンサルテーション文書を公表し、B2B電子的移転可能記録についてMLETRに整合した基準を採用することを検討している。2026年の作業は、立法会への法案提出に重点が置かれる。これは、コンプライアンスに適合した電子文書ワークフローを越境物流・貿易金融と組み合わせて提供するプラットフォームおよびサービス事業者への需要を後押しするものであり、特に貿易単一窓口が2026年にフェーズ3の展開を継続し、旧来の政府電子貿易サービスを代替していく中で、その重要性が高まっている。
越境商取引の実現は、決済およびデータ連携における機会も生み出している。2026年3月、香港金融管理局はProject Ensembleの下、上海データ局および国家ブロックチェーン技術創新センターと覚書を締結し、電子船荷証券を含む越境金融協力の可能性を探ることとした。これは、相互運用可能な貿易文書を通じて販売者、物流事業者、金融機関を結びつける一助となる。中小企業の取り込みは依然として重要な競争分野であり、貿易産業署(Trade and Industry Department)は2024年7月にBUD基金の下でE-commerce Easyを開始し、対象範囲をASEAN10か国に拡大した。これにより香港の事業者は対外的な越境販売能力を構築しやすくなり、香港および地域内の各流通ルートで運用可能なローカライズされた支援体制(ストアフロント、マーケティングツール、フルフィルメントパートナー)への需要が高まっている。
最近の業界動向
- 2026年7月:JD.comは九龍のSilka Seaview Hotelを7億5,000万香港ドル(9,560万米ドル)で買収し、2026年後半に学生向け住宅へ転換する予定である。純粋な小売資産ではないものの、香港で事業を展開する大手越境商取引企業による現地投資とエコシステム構築の深化を示している。
- 2025年11月:WeChat Pay HKはThunesと提携し、越境送金機能を拡大した。この決済網の拡張と接続性強化は、国際的な販売者や越境利用者によるウォレットベースの決済経路を利用したEコマースの決済や返金を支援するものである。
- 2024年10月:AlibabaとJD.comは、配送および返品機能の強化を含む香港向けサービスの投資拡大を発表した。この動きは現地プラットフォームへの競争圧力を強め、越境オンラインショッピングにおけるフルフィルメントおよびアフターサービスの基準を引き上げた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、香港Eコマース市場は、香港の消費者および企業がオンラインチャネルを通じて購入した財・サービスの価値と定義され、注文と支払いがデジタルで完了し、受け渡しはオンラインまたはオフラインのいずれでも行われるものを対象とする。
対象範囲の除外事項:オンライン商取引として追跡できない非公式なソーシャル販売は除外し、純粋な決済処理額はEコマース収益として扱わない。
セグメンテーション概要
- ビジネスモデル別
- B2B
- B2C
- B2C電子商取引のデバイスタイプ別
- スマートフォンおよびモバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- B2C電子商取引の決済方法別
- クレジットカードおよびデビットカード
- デジタルウォレット
- 後払い決済
- その他の決済方法
- B2C電子商取引の製品カテゴリ別
- 美容・パーソナルケア
- ヘアケア
- スキンケア
- 化粧品・美容
- その他の美容・パーソナルケア製品カテゴリ
- 消費者向け電子機器
- モバイル
- PCおよびラップトップ
- オーディオデバイス
- ゲーミングデバイス
- その他の消費者向け電子機器製品カテゴリ
- ファッション・アパレル
- 衣料品
- フットウェア
- ファッションアクセサリー
- その他のファッション・アパレル製品カテゴリ
- 食品・飲料
- 加工食品
- ベーカリーおよび菓子類
- 肉類・家禽・水産物
- その他の食品・飲料製品カテゴリ
- 家具・ホーム
- 家庭用家具
- オフィス家具
- 屋外家具
- その他の家具・ホーム製品カテゴリ
- その他の製品カテゴリ
- 美容・パーソナルケア
データソース、市場規模の算定、および検証
デスクトップ調査
デスクトップ調査は、香港の小売およびサービス業においてオンライン消費がどのように変化しているかを示す公的統計データから開始した。香港政府統計処(Hong Kong Census and Statistics Department)による小売売上高およびオンライン小売売上高に関する発表、同局の小売売上調査月報PDF、香港貿易発展局(Hong Kong Trade Development Council)の刊行物を貿易・小売の背景情報として参照した。
現実的な範囲と入力値を設定するため、世界銀行や国際電気通信連合などのマクロおよびデジタル指標に関する情報源も確認し、加えて企業開示資料、投資家向け説明資料、現地物流・配送期待・デジタルウォレット普及に関する信頼性の高い報道も参照した。必要に応じて、企業財務情報やニュースのスクリーニングには有料データベースを限定的に用い、投資動向の検証には特許データベースや契約・入札情報も活用した。このデスクトップ調査の情報源リストは例示に過ぎず、データ収集、検証、前提条件の明確化のために他にも多数の公的文書やデータセットが用いられている。
一次インタビューおよび調査
一次インタビューおよび調査は、事業モデル別のオンライン消費の分配、典型的な注文頻度、配送料、割引行動に関するデスクトップ調査の前提を検証するために用いられた。これらは香港のような小規模で開放的な市場では急速に変化しうるためである。マーケットプレイスおよびブランド側のチーム、物流・ラストマイル専門家、決済・チェックアウト関係者、カテゴリー特化型の販売者に聞き取りを行い、その回答を観測可能な小売・オンライン販売の指標と照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:39% | 経営幹部(CXO):18% |
| ミッド層:42% | 機能別/部門責任者:22% |
| 中小プレイヤー:19% | マネージャー:60% |
市場規模算定と予測
コアモデルは、公式の小売およびオンライン小売売上データを用いてオンライン商取引の需要規模を再構築するトップダウン方式で構築され、その後、インタビューで検証されたカテゴリー別・事業モデル別の分配で調整される。香港はスマートフォンの利用率が高く、迅速な配送への期待が強いため、オンライン小売売上高が小売売上高全体に占める割合、越境購入の傾向、チェックアウト時のデジタルウォレットおよびBNPLの利用状況、配送料水準、実現価格に影響を及ぼす販促強度といった補助指標も追跡している。
その後、総計を現実的な水準に保つため、選択的なボトムアップ検証を行う。これには、マーケットプレイス主導の商取引に対するサンプル抽出したGMVから収益テイクレートへのロジック、および主要カテゴリー別の平均注文額と注文頻度の範囲を用いたスポットチェックが含まれる。販売者の開示情報が限られる場合は、公式データに基づく保守的な普及率および転換率の前提を適用してギャップを処理し、複数の関係者から変化が確認された場合にのみ更新する。
予測にあたっては、主要な変動要因に対するトレンド平滑化を伴うシナリオ分析を主に適用している。これは、成長が消費者心理の変動や販促サイクルに敏感であるためである。その後、将来的な価格および割引の予定、物流能力とサービス水準、転換率に影響を及ぼしうる決済行動の変化に関する予定について、一次情報を用いて再確認する。
データ検証と更新サイクル
最終数値の確定前には、時系列データにおける分散検証、独立した需要指標との相互確認、小売またはオンライン販売の動向と一致しない急激な変化の確認など、複数段階の検証を実施する。平均注文額の変動、異常に高い割引率、オンライン売上比率の急変など、主要な入力値が想定範囲を外れた場合には、専門家に再度確認を行い、その変化が構造的か一時的かを判断する。
出力結果は、定義の一貫性、単位の取り扱い、通貨に関する前提について別のアナリストによる確認を受け、モデルとナラティブが整合した後に承認される。本レポートは毎年更新されるほか、価格、物流、決済普及に重大な変化をもたらす事象が発生した場合には随時更新を行い、最終納品前の確認を経て、クライアントに最新の見解を提供する。
Mordor Intelligenceによる香港Eコマース市場規模算定と他の公表推計との比較
香港Eコマースに関する公表される市場規模は、テーマが同じように見えても、基礎となる測定方法の選択が異なるため、数値が異なる場合がある。よくある要因としては、数値がGMVか純収益かのいずれを反映しているか、越境注文の取り扱い方、割引パターンの変化に応じて価格前提がどの程度速やかに更新されるかなどが挙げられる。
更新頻度を重視した見方では、通貨換算のタイミング、平均注文額の更新方法、公式のオンライン小売売上動向に対して用いられる検証手法によって、最終的な数値が無視できない範囲で変動しうる。これらの入力値が古いスナップショットのまま保持されると、読者が気づかないうちに推計値が上下することがあり、これはEコマース市場規模算定におけるばらつきの実務上の一因となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 26.15 B (2025) | |
| 業界団体A | USD 29.60 B (2025) | GMV型の見方に近いことが多く、配送料やプラットフォームを介した取引が総額に含まれる傾向があり、調査対象年の平均と一致しない早期の為替換算タイミングを用いている可能性がある。 |
| グローバルコンサルティング企業B | USD 23.90 B (2025) | 販促サイクル全体で平均注文額を一定に保つことで、より保守的な価格および成長率の前提を適用している可能性があり、Eコマース取引として認められるB2Bオンライン注文の一部を除外している可能性がある。 |
この表は、ばらつきが主に、取引価値として何を計上するか、および販促が活発な市場において価格前提がどの程度速やかに更新されるかによって説明されることを示している。為替換算のタイミングを調査対象年に合わせ、更新の際にASPおよびオンライン売上比率の指標を再検証することで、Mordor Intelligenceは香港のオンラインチャネルを通じて実際に購買者が支払った金額に近い推計を維持している。


レポートで回答される主要な質問
現在の香港のオンライン小売支出規模はどのくらいですか?
オンライン小売は2026年に284億7,000万米ドルに達し、2031年までに416億2,000万米ドルに達する軌道にあります。
香港のデジタルコマースで最も速く拡大している販売チャネルはどれですか?
B2B調達プラットフォームは2026年から2031年にかけて年平均成長率8.03%で成長すると予測されており、消費者向けチャネルを上回っています。
なぜスマートフォンが同地域の取引を支配しているのですか?
99%のスマートフォン普及率と90%の5Gカバレッジにより、ライブストリームショッピングとワンタップ生体認証決済が可能となり、デスクトップサイトでは実現できません。
香港電子商取引事業者が直面する最大のコスト圧力は何ですか?
1平方フィートあたり平均18香港ドルの倉庫賃料と、ピークシーズンに2倍になった宅配業者の賃金が、2025年のフルフィルメントマージンを圧迫しました。
2031年にかけて最も速く成長する製品カテゴリはどれですか?
オンライン食品・飲料販売は、オンデマンド食料品アプリと高密度な配送ネットワークに牽引され、年平均成長率8.31%で拡大すると予測されています。
香港のプラットフォーム競争はどの程度集中していますか?
上位5社がオンライン総売上高の約半分を占めており、ニッチな新規参入者にとって依然として意味のある余地を残す中程度の集中度を反映しています。
最終更新日:


