
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malasia
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del mercado de comercio electrónico de Filipinas por Mordor Intelligence
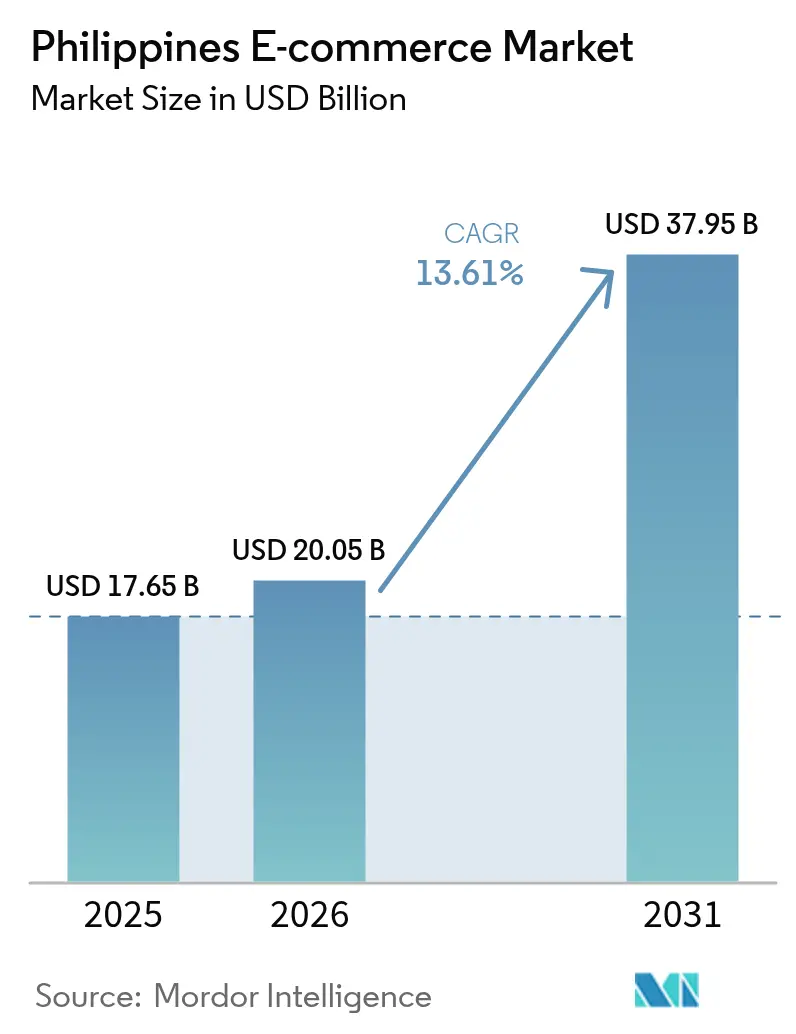
Se proyecta que el tamaño del mercado de comercio electrónico de Filipinas se expanda desde 20,05 mil millones de USD en 2026 y 22,78 mil millones de USD en 2027 hasta 44,09 mil millones de USD para 2032, registrando una CAGR del 14,12% entre 2027 y 2032.
La expansión en Filipinas depende de conectar el acceso a pagos digitales, canales de venta utilizables y el cumplimiento de pedidos en provincias en una transacción completa. Los pedidos con enfoque en dispositivos móviles se benefician de billeteras y opciones de pago a plazos que permiten a los compradores pagar dentro del proceso de pago en línea. Los proveedores responden con almacenes avanzados en ciudades provinciales y enlaces de pago dentro de las aplicaciones logísticas. Los cargos por paquetes en provincias incrementan los costos de entrega, mientras que las rutas separadas de declaración del IVA y del impuesto porcentual añaden trabajo administrativo para los vendedores en línea. La colocación anticipada de inventario es especialmente importante para los vendedores de paquetes pequeños fuera del Área Metropolitana de Manila, porque un proceso de pago más sencillo no resuelve el costo del envío a larga distancia.
Conclusiones clave del informe
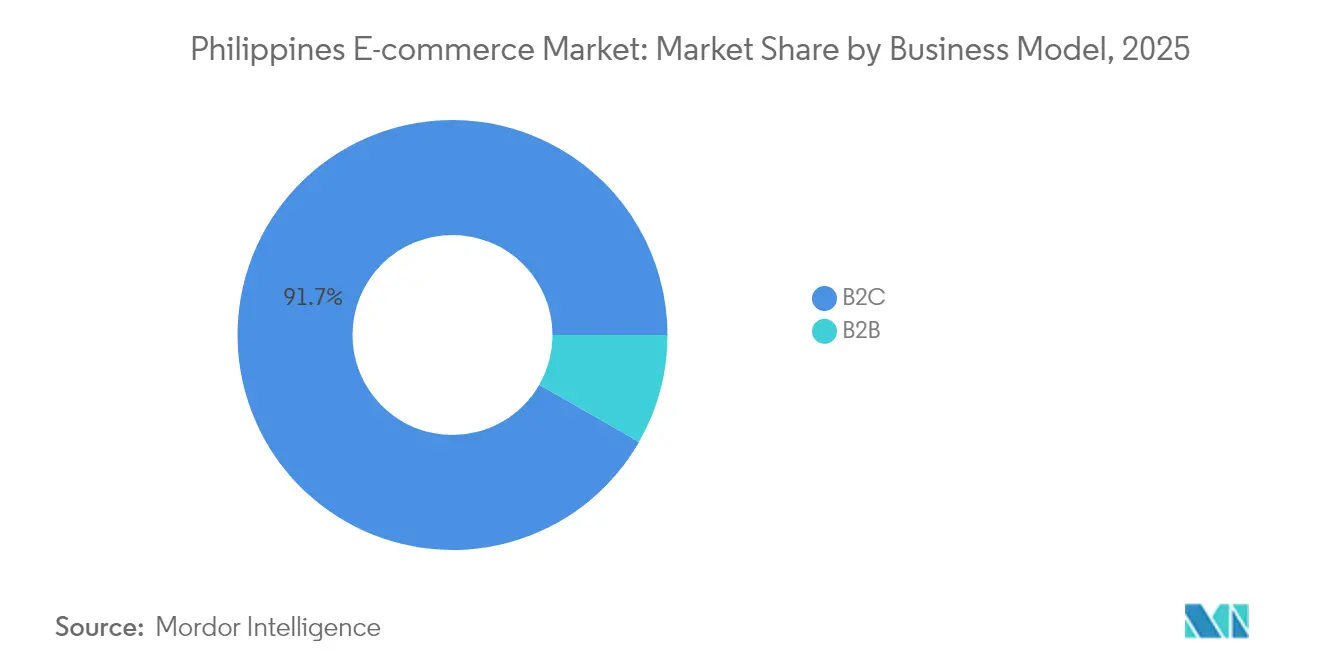
- Por modelo de negocio, B2C tuvo una participación del 91,64% en el mercado de comercio electrónico de Filipinas en 2026, y B2B es el segmento de más rápido crecimiento con una CAGR del 15,2% entre 2027 y 2032.
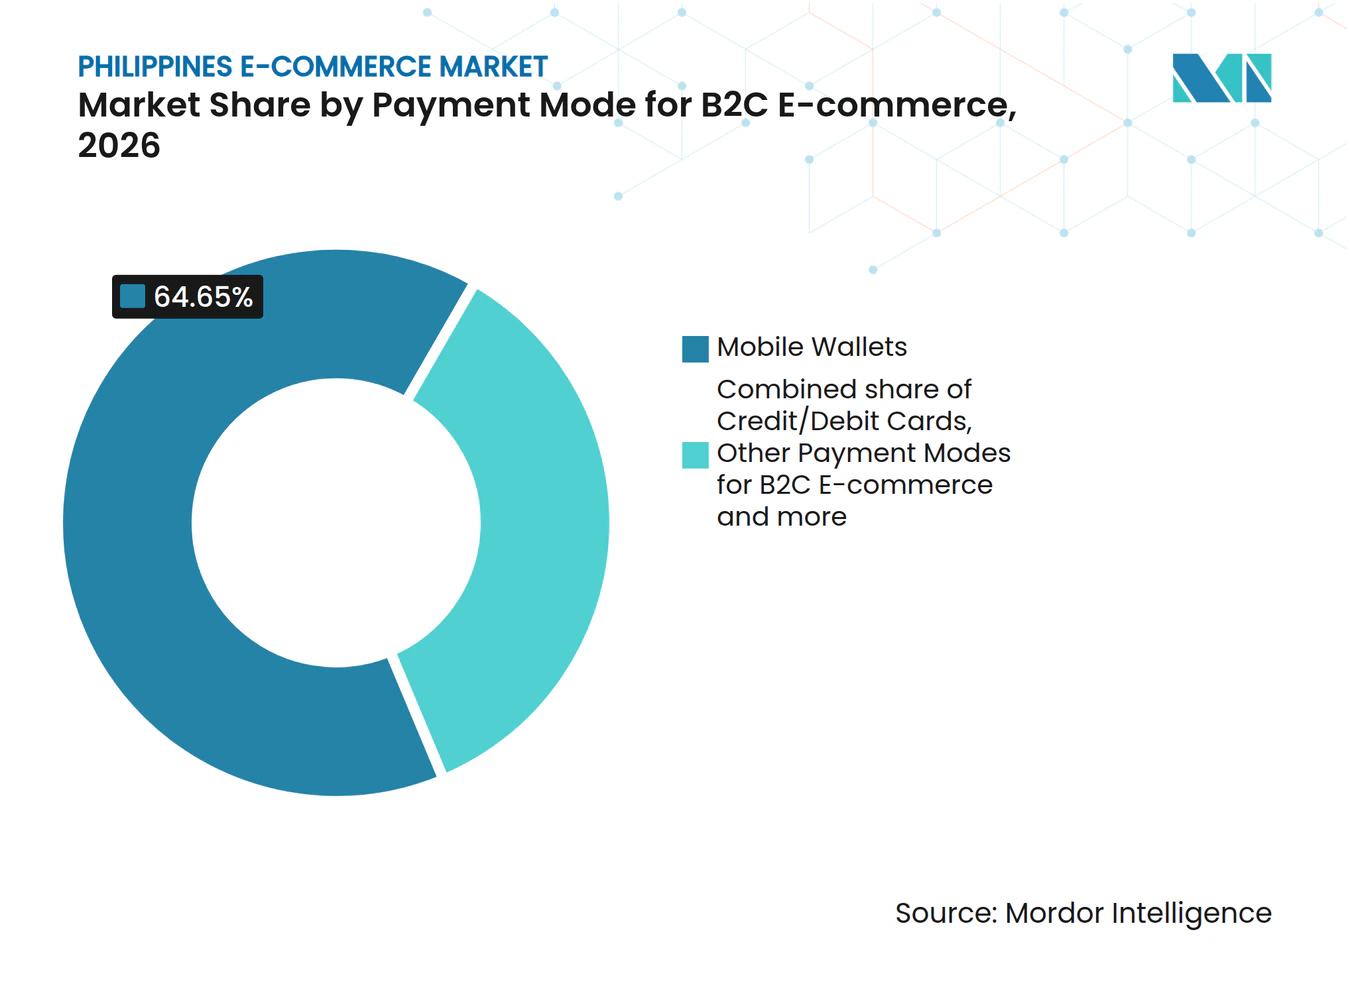
- Entre los modos de pago para el comercio electrónico B2C, las billeteras móviles lideraron con una participación del 64,65% del valor de mercado en 2026, mientras que se proyecta que otros modos de pago para el comercio electrónico B2C crecerán más rápido con una CAGR del 15,85% entre 2027 y 2032.
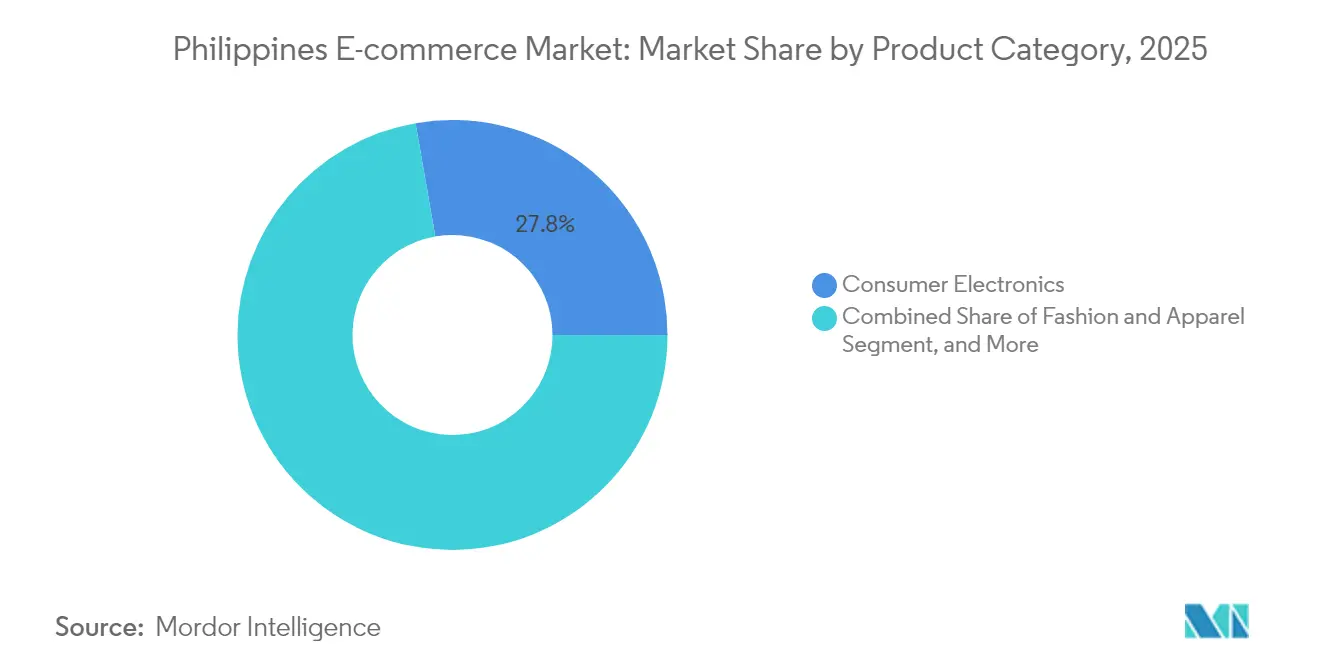
- Por categoría de producto, la electrónica de consumo representó una participación del 27,58% del tamaño del mercado de comercio electrónico de Filipinas en 2026, y se prevé que alimentos y bebidas crezcan más rápido con una CAGR del 14,85% entre 2027 y 2032.
- Entre los dispositivos de compra, los teléfonos inteligentes fueron el segmento más grande con el 78,9% del valor de mercado en 2026 y se proyecta que sean el de más rápido crecimiento con una CAGR del 14,4% entre 2027 y 2032.
- Geográficamente, el Área Metropolitana de Manila (NCR) lideró el gasto en 2025, mientras que Visayas Central es el mercado regional de más rápido crecimiento.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración de billeteras móviles (GCash, Maya) | +5.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mini-centros logísticos en ciudades provinciales | +4.8% | Cagayan de Oro | Mediano plazo (2-4 años) |
| Rápida adopción del comercio social transfronterizo | +3.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mandatos de pago digital para tarifas gubernamentales | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Incentivos de incorporación para MIPYMES | +1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Participación en comercio en vivo impulsado por inteligencia artificial | +0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de billeteras móviles (GCash, Maya)
Una base establecida de cuentas de dinero electrónico proporciona un conjunto de potenciales pagadores digitales para los comerciantes en línea. La titularidad de cuentas de dinero electrónico entre los adultos filipinos fue del 36% en 2025, estable desde 2021, según la Encuesta de Finanzas e Inclusión del Consumidor del Bangko Sentral ng Pilipinas (BSP). La Asociación GSM (GSMA) describió en diciembre de 2025 una ruta de pago en línea en la que los usuarios seleccionan GCash en la pasarela de pago de un comerciante y validan el pago por SMS. Esa conexión permite que una cuenta de billetera existente se convierta en un medio de pago para un pedido en línea, dando a los comerciantes una forma de atender a los titulares que la eligen. La demanda liderada por billeteras puede desarrollarse a través de una mayor aceptación y más compras por cuenta, incluso cuando la proporción de titularidad entre adultos se mantiene estable.
Mini-centros logísticos en ciudades provinciales
Las ubicaciones de cumplimiento de pedidos en provincias pueden cambiar qué pedidos son comercialmente viables para que los operadores logísticos los atiendan. En 2025, J&T Express lanzó un almacén avanzado en Cagayan de Oro para almacenamiento físico y cumplimiento anticipado de pedidos. El lanzamiento añadió una ubicación provincial a la red logística del operador. Posicionar mercancías en dicho nodo puede acortar la parte de la ruta de un pedido que debe gestionarse después de que el pedido se realiza. Un modelo de cumplimiento anticipado puede trasladar parte de la tarea de distribución antes del pedido final del cliente, lo que potencialmente hace viable un área de servicio más amplia. Los comerciantes que atienden a compradores lejos de su punto principal de inventario son los que más se benefician, porque el preposicionamiento puede eliminar un largo tramo de despacho de cada pedido posterior.
Rápida adopción del comercio social transfronterizo
El comercio social transfronterizo puede ampliar el número de vendedores que llegan a los compradores filipinos dentro de un entorno de compras integrado en la aplicación. Según los términos de venta global de TikTok Shop vigentes desde el 12 de enero de 2025, los vendedores habitualmente residentes o registrados en China continental o Hong Kong utilizan cuentas de vendedor transfronterizo para vender a clientes en los mercados disponibles, incluidas Filipinas. Las ventas solo están permitidas en las jurisdicciones puestas a disposición de la cuenta en particular, sujetas al cumplimiento de los términos y la legislación local de productos. El contrato de venta sigue siendo entre el vendedor y el cliente, con TikTok Shop proporcionando el mercado. Los vendedores elegibles adicionales pueden ampliar la oferta de productos para los compradores filipinos, vinculando la oferta extranjera con la demanda dentro de la aplicación.
Mandatos de pago digital para tarifas gubernamentales
Los pagos por servicios públicos ofrecen a los proveedores de pagos digitales una oportunidad de aceptación más allá de las compras en línea discrecionales. Según las normas de implementación de la Orden Ejecutiva 170 (OE 170) de Filipinas adoptadas en 2022, las agencias cubiertas deben ofrecer la recaudación digital de impuestos, tasas, peajes y otros cargos. Las normas exigen que los métodos de pago en efectivo y tradicionales sigan disponibles junto con los canales digitales. También especificaron una transición escalonada basada en la preparación, con un límite de 3 años, vinculando la implementación a las capacidades operativas de las agencias. Para los proveedores de comercio electrónico, una aceptación más amplia puede hacer que el mismo canal de pago sea útil en transacciones públicas y comerciales, fortaleciendo el motivo para mantener una cuenta digital accesible. Dado que el efectivo sigue disponible según las normas, la recaudación digital depende de que las agencias y los proveedores de pago hagan que la opción digital sea lo suficientemente conveniente para su uso voluntario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de última milla fuera del NCR | -1.6% | Luzón provincial, Visayas y Mindanao | Largo plazo (≥ 4 años) |
| Cumplimiento fragmentado del IVA entre comerciantes | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Brecha de competencias en protección de datos en las PYMES | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Congestión portuaria y retrasos aduaneros | -0.3% | Manila, Batangas y Subic Bay | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de última milla fuera del NCR
Los cargos de entrega en provincias pueden absorber una parte desproporcionada de la economía de un pedido en línea pequeño. En su tarifa del 27 de junio de 2026, GoGo Xpress fijó el precio de un sobre de 24 por 36 centímetros con un peso de hasta 3 kilogramos en 200 PHP (3,27 USD) desde el Gran Área Metropolitana de Manila a Mindanao. El precio comparable dentro del Gran Área Metropolitana de Manila era de 71,43 PHP (1,17 USD), con ambas tarifas sujetas al IVA. El Gran Área Metropolitana de Manila incluye el Área Metropolitana de Manila y ciudades circundantes específicas, lo que convierte esto en una comparación de las zonas de entrega definidas por el servicio de mensajería. Para los comerciantes que atienden estos destinos, el cargo más alto eleva el valor mínimo del pedido necesario para distribuir el gasto de entrega de manera económica. Absorber esa diferencia reduce los ingresos del vendedor, mientras que trasladarla al comprador eleva el precio de entrega.
Cumplimiento fragmentado del IVA entre comerciantes
Las diferentes rutas de declaración fiscal crean una tarea de clasificación cuando un comerciante amplía su actividad de venta en línea. La orientación de la Oficina de Rentas Internas (BIR) asigna la declaración del IVA a los vendedores en línea que superan el umbral de ventas brutas y a los vendedores que optan por el registro del IVA. Para una empresa cuya actividad está sujeta al IVA, la declaración del impuesto porcentual se aplica cuando las ventas no superan el umbral y no está registrada en el IVA. Esto hace que tanto la elección del registro como el nivel de ventas sean relevantes para determinar la ruta de declaración correcta. Los vendedores cercanos al umbral deben tener en cuenta un posible cambio en las obligaciones de declaración, ya que superarlo u optar por el registro del IVA cambia la declaración que deben presentar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Modelo de Negocio:
Escala del Consumidor y Expansión de la Red EmpresarialB2C representó una participación del 91,64% del tamaño del mercado de comercio electrónico de Filipinas en 2026. El volumen de transacciones de comercio por video en Filipinas aumentó un 35% interanual en 2025. Dentro de la venta B2C liderada por video, ese incremento añade transacciones que las plataformas y los vendedores deben procesar. Durante el mismo año, el número de vendedores y tiendas de comercio por video en Filipinas aumentó un 90%, por lo que el crecimiento de las transacciones estuvo acompañado de una base de vendedores mucho mayor.
Se prevé que B2B sea el segmento de más rápido crecimiento, con una CAGR del 15,2% entre 2027 y 2032. En marzo de 2025, Shoppable Business reportó más de 1.000 empresas compradoras y más de 2.500 proveedores en su red de cadena de suministro en Filipinas. La empresa opera un mercado B2B gestionado, reuniendo a compradores empresariales y proveedores en un entorno comercial compartido. La amplitud de proveedores puede hacer que esa red sea relevante para más requisitos empresariales, mientras que una base más amplia de empresas compradoras aumenta el conjunto potencial de contrapartes. Para las empresas compradoras, una red gestionada ofrece una forma de comparar proveedores dentro de un mismo mercado en lugar de construir cada relación de abastecimiento por separado.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modo de Pago para el Comercio Electrónico B2C:
Acceso a Billeteras y Distribución de Pagos a PlazosLas billeteras móviles fueron el segmento más grande, representando el 64,65% del valor de mercado en 2026. GCash de Mynt reporta más de 6 millones de comerciantes asociados y vendedores sociales en su aplicación. En julio de 2025, Mynt, la empresa matriz de GCash, y el proveedor logístico Flash Express introdujeron la opción de pago Webpay en Filipinas. En su lanzamiento, Webpay permitió a los usuarios pagar a través de la aplicación de Flash Express usando GCash.[1] GCash gana así un punto de pago dentro de una aplicación de entrega, extendiendo su utilidad más allá del proceso de pago de un comerciante individual.
Se prevé que otros modos de pago para el comercio electrónico B2C sean el segmento de más rápido crecimiento, con una CAGR del 15,85% entre 2027 y 2032. En septiembre de 2026, Billease y Swiftpay pusieron a disposición la opción de compra ahora y pago después en los procesos de pago en línea de Swiftpay en Filipinas.[2] Los comerciantes que ya aceptaban pagos a través de Swiftpay podían activar Billease desde su configuración existente. El acceso a través de un proceso de pago establecido puede reducir la tarea de implementación asociada con la adición de una opción de pago a plazos. Billease llega a los comerciantes de Swiftpay que optan por activarla, por lo que una mayor disponibilidad de pagos a plazos depende de la activación individual del comerciante y no solo de la integración en el proceso de pago.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Producto:
Alcance de la Electrónica y Pedidos de ComestiblesLa electrónica de consumo representó una participación del 27,58% en el mercado de comercio electrónico de Filipinas en 2026. En una encuesta reportada por el Consejo de Desarrollo del Comercio de Hong Kong (HKTDC) en 2025, el 90% de los compradores en línea filipinos encuestados había adquirido electrónica de consumo en los 12 meses anteriores. La definición de categoría del HKTDC abarcó electrodomésticos, productos relacionados con computadoras, teléfonos inteligentes, tabletas, dispositivos portátiles y accesorios. La alta incidencia de compra entre el público encuestado deja más margen para compras repetidas, de reemplazo y de dispositivos adicionales que para captar compradores de electrónica por primera vez.
Se prevé que alimentos y bebidas sean el segmento de más rápido crecimiento, con una CAGR del 14,85% entre 2027 y 2032. En 2025, alimentos y bebidas representaron solo el 3% del valor bruto de mercancías del comercio por video en Filipinas, dejando una base pequeña para la expansión de la categoría dentro de ese canal. Para junio de 2026, la función de recetas de WalterMart Grocery Delivery permitía a los compradores en sus áreas de entrega añadir los ingredientes de una receta a su carrito en línea con un solo clic. Una cesta de recetas con un solo clic ofrece al supermercado la oportunidad de vender varios ingredientes a partir de una sola idea de comida, lo que potencialmente aumenta los artículos por pedido.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Dispositivo para el Comercio Electrónico B2C:
Alcance de los Teléfonos Inteligentes y Financiamiento de DispositivosLos teléfonos inteligentes fueron el segmento más grande, con el 78,9% del valor de mercado en 2026, y se proyecta que sean el segmento de más rápido crecimiento con una CAGR del 14,4% entre 2027 y 2032. En 2025, el 86% de los adultos filipinos poseía teléfonos inteligentes, frente al 81% en 2021. Esa base de titularidad pone el acceso a dispositivos al alcance de una parte sustancial de la población adulta, lo que otorga a la venta orientada a teléfonos inteligentes un amplio conjunto potencial de clientes. El incremento de 5 puntos porcentuales entre 2021 y 2025 amplió la base de adultos con teléfono, lo que es coherente con la posición de crecimiento previsto del segmento.
Un mecanismo comercial separado es el financiamiento de los propios dispositivos. Home Credit Philippines financió aproximadamente 2,5 millones de teléfonos inteligentes entre enero de 2024 y agosto de 2025. Home Credit reportó un promedio de 5.000 dispositivos financiados por día a agosto de 2025, proporcionando una vía recurrente de acceso a terminales a través del financiamiento al consumidor. Para los comerciantes móviles, los prestamistas de dispositivos apoyan el acceso al hardware que los compradores necesitan antes de que una promoción minorista pueda llegar a ellos a través de un teléfono.
Análisis geográfico
Mercado de Comercio Electrónico del NCR
El NCR lideró el gasto regional en comercio electrónico en 2025, con la infraestructura logística vinculada a los mercados en línea respaldando su papel como la mayor geografía. En agosto de 2026, SM Warehouses entregó una instalación de 40.000 metros cuadrados en Pasig a los socios de Shopee SPX Express y Scommerce Philippines. La densa infraestructura logística y el cumplimiento en el mismo día sustentan esa posición regional. La incorporación de Pasig otorga a los socios logísticos de Shopee más espacio cerca de los compradores metropolitanos, reforzando la infraestructura de cumplimiento local detrás del liderazgo en gasto del NCR.
Mercado de Comercio Electrónico de Visayas Central
Visayas Central es el mercado regional de más rápido crecimiento, con la preparación de los vendedores proporcionando una vía hacia una participación digital más amplia. Al menos 70 micro, pequeñas y medianas empresas de Cebú se reunieron el 2 de marzo de 2026 para un taller de marketing en línea y venta digital. Shopee realizó el taller junto con el Gobierno Provincial de Cebú y el Departamento de Comercio e Industria (DTI). Para las empresas participantes, la tarea comercial práctica es convertir las capacidades de promoción de productos en una oferta que pueda pedirse y cumplirse. Capacitar a las empresas existentes de Cebú puede ampliar el conjunto de proveedores de mercado preparados sin requerir que esas empresas sean de nueva creación.
La incorporación de vendedores en Mindanao y el plan de construcción vinculado al aeropuerto de Clark abordan diferentes partes del panorama comercial regional. Para junio de 2025, Lazada Philippines afirmó haber incorporado más de 500 vendedores de Mindanao en los meses anteriores. El 19 de mayo de 2026, Robinsons Land Corporation y Asian Infrastructure and Holdings Corporation iniciaron las obras de una instalación logística planificada de FedEx en el Aeropuerto Internacional de Clark en la Zona Franca de Clark. El desarrollo planificado de 15 hectáreas se espera que entregue cerca de 78.000 metros cuadrados de área bruta de piso, con la finalización prevista para el primer trimestre de 2028. El recuento de incorporaciones de Lazada muestra el alcance de la plataforma en Mindanao a mediados de 2025, mientras que la instalación de Clark, con finalización prevista para el primer trimestre de 2028, es un proyecto logístico con un calendario más largo.
Marco Regulatorio y Perspectivas
La comparación abarca el marco nacional de Filipinas y el régimen local de permisos comerciales de Quezón City desde la perspectiva de los pequeños, medianos y grandes comerciantes en línea de bienes. La Ley de Transacciones por Internet cubre las transacciones B2B y B2C reguladas por el Departamento de Comercio e Industria (DTI) en las que una parte se encuentra en Filipinas o un vendedor o plataforma atiende al mercado filipino con contactos mínimos. El contenido de medios en línea y las transacciones entre consumidores están excluidos, mientras que el DTI administra la jurisdicción del comercio electrónico. Para un comerciante con una operación comercial en Quezón City, el requisito de permiso local añade una capa administrativa separada a ese marco nacional.
Tabla Regulatoria
| Factor de decisión | Marco nacional de Filipinas | Régimen local de Quezón City |
|---|---|---|
| Autoridad principal | Departamento de Comercio e Industria para el comercio electrónico; Oficina de Rentas Internas para la administración tributaria | Departamento de Permisos Comerciales y Licencias de Quezón City |
| Instrumentos o directrices clave | Ley de Transacciones por Internet; RMC No. 98-2026 | Código de Rentas de Quezón City, Artículo 21, Sección 67; Ordenanza Municipal No. SP-3013, S-2021 |
| Efecto comercial | Facturas electrónicas antes del 31 de diciembre de 2026 para contribuyentes de comercio electrónico pequeños, medianos y grandes; microcontribuyentes exentos | Las empresas que operan en la ciudad requieren un permiso válido por 1 año desde su emisión |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Flexibilización |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio dado que el DTI tiene una jurisdicción definida, mientras que el Endurecimiento refleja la facturación electrónica obligatoria antes del 31 de diciembre de 2026 para los contribuyentes de comercio electrónico pequeños, medianos y grandes, con los microcontribuyentes exentos. La presentación electrónica de informes de ventas depende de políticas de implementación separadas de la BIR, manteniendo esa obligación distinta de la emisión de facturas. El 16 de octubre de 2026, Quezón City y la Oficina de Protección contra Incendios coordinaban la vinculación de sus sistemas de permisos e inspecciones en línea, con la implementación completa prevista para finales del cuarto trimestre de 2026. Quezón City recibe una calificación Media porque su obligación de permiso se renueva anualmente desde la emisión, mientras que la vinculación de sistemas planificada apoya la Flexibilización al coordinar la administración de permisos e inspecciones.
Etapas de la Cadena de Valor
La captura de valor se desplaza desde el acceso al mercado en línea, pasando por la aceptación de pagos, hasta la entrega de paquetes, con cada etapa monetizando una parte diferente de un pedido completado. A partir del 11 de mayo de 2026, Shopee Philippines añadió una tarifa de apoyo al crecimiento del vendedor dependiente de la categoría, calculada como un porcentaje del precio de liquidación bruto en las transacciones exitosas. Comienza después de 90 días desde la primera publicación de un vendedor, a menos que Shopee determine y notifique al vendedor otro período. Este calendario crea una transición de costos entre la entrada inicial y la venta habitual, mientras vincula los ingresos adicionales de la plataforma a las transacciones completadas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Venta en mercado en línea y realización de pedidos | Operadores de mercados en línea como Shopee Philippines | Tarifas del vendedor en transacciones exitosas | Exposición a tarifas del vendedor tras el período inicial de publicación | Incluir la fecha de inicio de la tarifa en los cálculos de contribución a nivel de producto |
| Aceptación y procesamiento de pagos | Proveedores de servicios de pago como PayMongo Philippines, Inc. | Tarifas de procesamiento de pagos de GCash | Las deducciones por procesamiento reducen el ingreso neto del comerciante | Incluir los cargos de aceptación en la contribución mínima viable por transacción |
| Recogida y entrega de paquetes | Grupos de entrega urgente integrados como J&T Global Express Limited | Cargos por servicio de entrega de paquetes | Los cargos dependen del tamaño del paquete, el peso, la ruta y otros factores | Determinar la configuración del paquete y el destino antes de comprometer un precio de entrega |
| Fuente: Mordor Intelligence | ||||
PayMongo cotiza una tarifa de procesamiento de pagos de GCash del 2,23%, excluido el IVA. En su informe anual de 2025, J&T describió la entrega integrada a ciertos clientes empresariales e individuales en Filipinas, utilizando el tamaño del paquete, el peso, la ruta y otros factores para determinar los cargos. Las tarifas digitales basadas en porcentajes y los cargos de entrega basados en paquetes responden, por tanto, a diferentes características de un pedido. Los vendedores deben modelar la tarifa de pago frente al valor del pedido y el cargo por paquete frente al tamaño, el peso y la ruta como costos separados.
Panorama competitivo
Concentración del Mercado
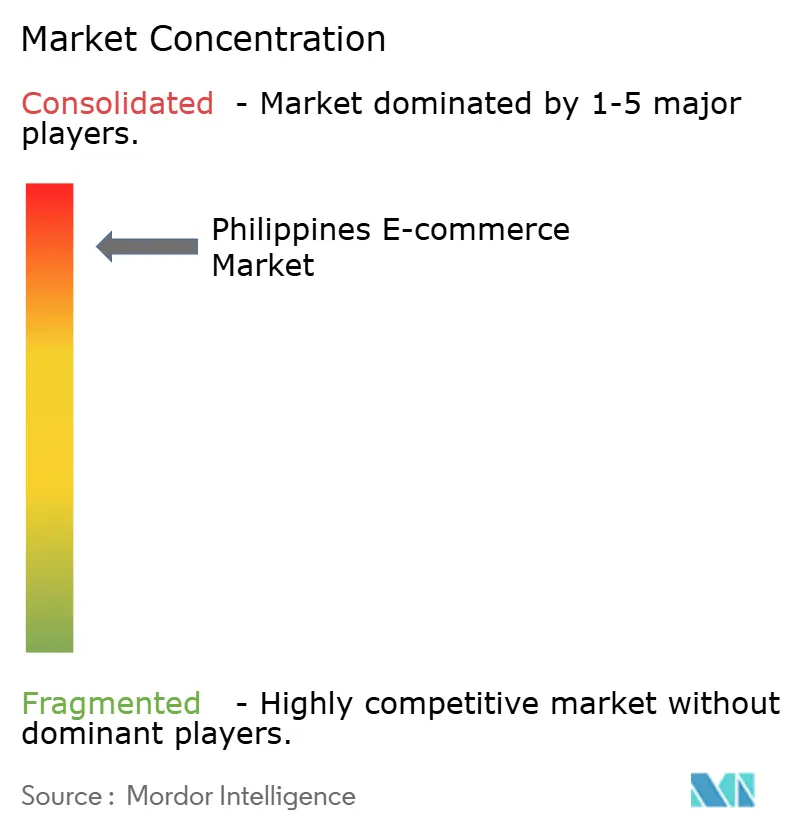
La competencia combina grupos multinacionales de mercados en línea con especialización en moda y facilitación de exportaciones. Los principales participantes incluyen Shopee Philippines (Sea Ltd.), Lazada Philippines (Alibaba Group), TikTok Shop Philippines (ByteDance Ltd.), Zalora Philippines (Global Fashion Group) y Amazon Global Selling Philippines (Amazon.com Inc.). En 2025, el valor bruto de mercancía global de Shopee creció un 27% interanual, y sus ganancias ajustadas antes de intereses, impuestos, depreciación y amortización superaron los 880 millones de USD. Dicha economía de plataforma puede hacer que replicar un servicio de venta de propósito general resulte más exigente para los nuevos participantes, quienes deben desarrollar capacidades operativas y alcanzar rentabilidad sostenible.
El 24 de septiembre de 2025, Lazada Philippines y el Departamento de Ciencia y Tecnología (DOST) firmaron un memorando de entendimiento para incorporar a las MiPyMEs asistidas por el DOST a LazMall y al Mercado de Lazada. La Academia para Vendedores de TikTok Shop en Filipinas introdujo un asistente de transmisión en vivo con inteligencia artificial el 24 de junio de 2026, ofreciendo sugerencias y guiones personalizados a vendedores y creadores afiliados seleccionados. TikTok aconseja a los usuarios revisar las recomendaciones en cuanto a precisión y cumplimiento normativo, dado que la inteligencia artificial puede cometer errores. Zalora Philippines opera un mercado de moda con vendedores independientes locales y entrega a nivel nacional, mientras que Amazon Global Selling proporciona a los vendedores con sede en Filipinas recursos para vender a través de Amazon.com en los Estados Unidos. El acuerdo de Lazada está dirigido a MiPyMEs asistidas, TikTok Shop equipa a vendedores seleccionados de transmisión en vivo con orientación de inteligencia artificial, Zalora ofrece a los vendedores de moda entrega a nivel nacional y Amazon proporciona recursos de exportación, lo que convierte el apoyo al vendedor en una dimensión diferenciada de la competencia.
El responsable de política pública de TikTok Shop Philippines reportó un crecimiento del 200% en las ventas de sus vendedores locales en 2025. La empresa matriz de Zalora, Global Fashion Group, registró una caída del 15,2% interanual en el valor neto de mercancía en el Sudeste Asiático a tipo de cambio constante en 2025, moderándose a un descenso del 9,7% en el cuarto trimestre. Para los competidores, estas señales de desempeño diferenciadas hacen que la categoría del vendedor objetivo y el canal de venta sean elementos centrales de una oferta competitiva. La Ley de Transacciones por Internet también exige a los mercados electrónicos proporcionar mecanismos de reporte efectivos y ágiles para los consumidores y comerciantes que consideren ilegal la información de un usuario o de la plataforma. Los nuevos participantes que operen un mercado electrónico deben respaldar dicho mecanismo de reporte junto con la captación de vendedores, ya que la Ley impone esta obligación a todo mercado electrónico. El DTI lanzó el Sello de Confianza de Comercio Electrónico de Filipinas en julio de 2025 para ayudar a los consumidores a identificar a los comerciantes en línea legítimos y realizar transacciones con mayor confianza.[3] Su propósito orientado al comprador hace que la identidad verificada del vendedor sea comercialmente relevante para la presentación de una oferta en línea. El apoyo a la certificación, la formación de vendedores y las conversaciones sobre abastecimiento pueden ayudar a los comerciantes a preparar una ruta específica hacia sus clientes.
Líderes de la industria de comercio electrónico de Filipinas
-
Shopee Philippines (Sea Ltd.)
-
Lazada Philippines (Alibaba Group)
-
TikTok Shop Philippines (ByteDance Ltd.)
-
Zalora Philippines (Global Fashion Group)
-
Amazon Global Selling Philippines (Amazon.com Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de Filipinas Empresas cubiertas en este informe
- Shopee Philippines (Sea Ltd.)
- Lazada Philippines (Alibaba Group)
- TikTok Shop Philippines (ByteDance Ltd.)
- Zalora Philippines (Global Fashion Group)
- Amazon Global Selling Philippines (Amazon.com Inc.)
- Alibaba.com Philippines (Alibaba Group)
- Globe Fintech Innovations Inc. (GCash)
- Maya Philippines Inc.
- SM Retail Inc.
- Robinsons Retail Holdings Inc.
- UnionBank of the Philippines
- GrabExpress Philippines
- Ninja Van Philippines
- J&T Express Philippines
- Entrego Fulfillment Solutions Inc.
- LBC Express Holdings Inc.
- PayMongo Philippines
- Dragonpay Corporation
- Xendit Philippines
- Meta Platforms Inc. (Facebook Marketplace PH)
- Kumu, Inc.
Lea el análisis de las empresas de comercio electrónico de filipinas
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de venta a corto plazo difieren según si los comerciantes necesitan confianza del consumidor, activación práctica del punto de venta en línea o acceso a conversaciones institucionales de abastecimiento. El DTI lanzó el Sello de Confianza de Comercio Electrónico de Filipinas en julio de 2025 para ayudar a los consumidores a identificar a los comerciantes en línea legítimos y realizar transacciones con mayor confianza.[3] Su propósito orientado al comprador hace que la identidad verificada del vendedor sea comercialmente relevante para la presentación de una oferta en línea. El apoyo a la certificación, la formación de vendedores y las conversaciones sobre abastecimiento pueden ayudar a los comerciantes a preparar una ruta específica hacia sus clientes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / cliente potencial | Acción recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Tiendas en línea de microcomerciantesrespaldadas por el Sello de Confianza | Tarifa de registro inicial del Sello de Confianza exonerada para microempresas registradas en el DTI hasta el 31 de diciembre de 2026 | Microcomerciantesen línea elegibles | Combinar una tienda en línea funcional con una solicitud del Sello de Confianza e identidad clara del vendedor | Los cargos de administración web y de timbre fiscal siguen aplicándose | Microcomercianteselegibles y sus compradores consumidores |
| Tiendas sociales de productos de sustento | La Oficina de Campo I del DSWD y TikTok Shop capacitaron a vendedores de productos de sustento de varias regiones de Luzón el 3 de septiembre de 2026 | Vendedores participantes de productos del Programa de Sustento Sostenible | Convertir la capacitación en ofertas de productos listas para la venta y un proceso de gestión de pedidos viable | Completar los pasos operativos entre la promoción del producto y un pedido real | Vendedores participantes y TikTok Shop |
| Descubrimiento digital para el abastecimiento institucional | Las conversaciones de abastecimiento en ferias comerciales continúan a través de la iniciativa Día del Comprador 2026 del DTI | Instituciones que buscan productos filipinos y proveedores MIPYMES | Presentar ofertas de proveedores a través de la ruta de participación y negociación B2B del Mercado Bagong Pilipinas | Avanzar desde la correspondencia inicial y la negociación hasta una transacción acordada | Proveedores MIPYMES filipinos y compradores institucionales que utilizan la ruta de abastecimiento |
| Fuente: Mordor Intelligence | |||||
La apertura inmediata más clara combina la tienda en línea lista para la venta de un microcomercianteelegible con el incentivo del Sello de Confianza de duración limitada. Los cargos de administración web y de timbre fiscal dejan un costo residual de solicitud. La promoción social aún debe convertirse en pedidos y la correspondencia institucional en transacciones acordadas, por lo que ambas rutas dependen de pasos más allá de una exoneración de tarifa. Para un microcomerciantelisto para solicitar, buscar el Sello de Confianza antes de que expire la exoneración es la decisión más urgente en términos de tiempo.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de Filipinas
- Oct 2026: Hapag-Lloyd suspendió las nuevas reservas a Manila, Batangas y Subic Bay desde todos los orígenes y rutas comerciales, con la suspensión programada hasta el 31 de diciembre de 2026.
- Sep 2026: La Oficina de Rentas Internas exigió a los contribuyentes pequeños, medianos y grandes que realizan comercio electrónico o transacciones por internet emitir facturas electrónicas antes del 31 de diciembre de 2026, con los microcontribuyentes exentos.
- Sep 2026: Billease y Swiftpay pusieron a disposición la opción de compra ahora y pago después en los procesos de pago en línea de Swiftpay en Filipinas. Los comerciantes que ya aceptaban pagos a través de Swiftpay podían activar Billease desde su configuración existente.
Mercado de Comercio Electrónico de Filipinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de comercio electrónico de Filipinas mide el valor anual de bienes y servicios vendidos a través de canales en línea a compradores ubicados en Filipinas, abarcando el comercio entre empresas y el comercio entre empresas y consumidores. El valor corresponde al gasto anual en transacciones en USD, clasificado por modelo de negocio y categoría de producto y, para las compras B2C, por modo de pago y dispositivo de pedido.
Exclusiones del alcance: Se excluyen las ventas minoristas exclusivamente presenciales, la reventa pura entre particulares (C2C), los servicios digitales no comerciales como los medios en línea y los servicios de transporte por aplicación, y las transacciones con compradores fuera de Filipinas.
Descripción General de la Segmentación
- Por modelo de negocio
- B2B
- B2C
- Por modo de pago para el comercio electrónico B2C
- Tarjetas de crédito/débito
- Billeteras móviles
- Otros modos de pago para el comercio electrónico B2C
- Por categoría de producto
- Belleza y cuidado personal
- Electrónica de consumo
- Moda y ropa
- Alimentos y bebidas
- Muebles y hogar
- Juguetes, bricolaje y medios de comunicación
- Otras categorías de producto para el comercio electrónico B2C
- Por tipo de dispositivo para el comercio electrónico B2C
- Teléfono inteligente
- Equipo de escritorio/Portátil
- Otros tipos de dispositivo para el comercio electrónico B2C
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación utiliza el contexto de mercado y política de Filipinas a partir de fuentes como la guía de comercio electrónico de Filipinas de la Administración de Comercio Internacional de los Estados Unidos, la revisión del Banco Mundial sobre conectividad a internet y transformación digital, el informe por país de e-Conomy SEA y la cobertura de BusinessWorld sobre comercio en línea y economía digital. Estos materiales ayudan a evaluar el acceso, el uso móvil, los pagos digitales, los canales de venta minorista en línea, el comercio en video y las limitaciones prácticas que afectan el alcance del comprador y la actividad transaccional.
Los registros de empresas públicas, los materiales para inversores y la cobertura periodística empresarial de reputación pueden complementar esta evidencia verificando la actividad de las plataformas, los servicios para comerciantes, los productos de pago, la capacidad de cumplimiento y los desarrollos materiales del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se buscarían entrevistas estructuradas con líderes de mercados en línea y comerciantes filipinos, proveedores de pagos, operadores de cumplimiento y vendedores en línea, con aportes de encuestas a compradores utilizados para aclarar la frecuencia de compra, el uso de canales, la combinación de productos y el valor de las transacciones. Los encuestados ayudarían a verificar la evidencia secundaria y los supuestos por modelo de negocio, categoría, modo de pago y dispositivo, mientras que las diferencias no resueltas se rastrearían hasta la definición subyacente, el año o la cobertura y se compararían con señales de mercado independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 18% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 32% | |
| Actores menores: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Elaboración de Previsiones
El modelo parte de una estimación descendente del gasto anual en transacciones en línea de los compradores filipinos, y luego verifica totales seleccionados comparándolos con el valor promedio de pedido muestreado multiplicado por el volumen de pedidos y una consolidación limitada de evidencia de vendedores o canales. Los insumos clave incluyen el número de compradores en línea y usuarios de internet, la frecuencia de compra y los valores promedio de pedido, el alcance de comerciantes y operadores logísticos fuera de los principales centros urbanos, y el uso de pagos; estos indicadores ayudan a explicar la base de gasto y su cambio esperado. La evidencia de los totales por modelo de negocio y los patrones de producto, pago y dispositivo B2C se utiliza para derivar las cuotas de segmento que se concilian con el total del mercado. El análisis de escenarios evalúa cómo los cambios en la adopción por parte de los compradores, el gasto, el uso de pagos digitales y la cobertura de entrega pueden modificar la previsión. Las entrevistas con participantes del mercado filipino pueden poner a prueba los supuestos a nivel de variables y explicar las brechas entre los totales descendentes y las verificaciones selectivas de canales, mientras que las observaciones no disponibles se gestionan con rangos de aproximación transparentes y verificaciones de sensibilidad en lugar de precisión sin respaldo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon el gasto anual en transacciones con indicadores independientes de compras en línea, pagos digitales, actividad de vendedores, desarrollo de plataformas y alcance de entrega, e investigaron valores atípicos y variaciones materiales entre las estimaciones de las fuentes. Una segunda revisión verifica la trayectoria de cálculo, los límites, las unidades, las cuotas de segmento y la alineación temporal, considerándose el recontacto con las fuentes cuando las definiciones, la cobertura o los valores reportados entran en conflicto. Los analistas resuelven las anomalías antes de la aprobación, actualizan el modelo anualmente, reabren los insumos relevantes tras eventos materiales de mercado o de política, y realizan una nueva ronda de validación antes de la entrega.
Tamaño del Mercado de Comercio Electrónico de Filipinas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de comercio electrónico de Filipinas mide el valor anual de bienes y servicios vendidos a través de canales en línea a compradores ubicados en Filipinas, abarcando el comercio entre empresas y el comercio entre empresas y consumidores.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos clave incluyen el número de compradores en línea y usuarios de internet, la frecuencia de compra y los valores promedio de pedido, el alcance de comerciantes y operadores logísticos fuera de los principales centros urbanos, y el uso de pagos; estos indicadores ayudan a explicar la base de gasto y su cambio esperado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 22,78 mil millones de USD (2027) | |
| Proveedor Global de Datos A | 24,77 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 8,7% el valor de este informe para 2027 de 22,78 mil millones de USD, con 2 años de diferencia. Su página reporta un crecimiento de los ingresos del comercio minorista en línea de entre el 15% y el 20% y un rango de previsión a corto plazo similar, lo que indica una trayectoria proyectada más acelerada. |
| Editorial Global de Investigación de Mercado B | 24 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 5,4% el valor de este informe para 2027 de 22,78 mil millones de USD, con 2 años de diferencia. Su previsión parte de la base del valor bruto de mercancía del comercio minorista al consumidor, apuntando a una trayectoria proyectada más elevada a pesar de excluir las transacciones digitales B2B y varios servicios. |
Los analistas de Mordor Intelligence triangularon el gasto anual en transacciones con indicadores independientes de compras en línea, pagos digitales, actividad de vendedores, desarrollo de plataformas y alcance de entrega, e investigaron valores atípicos y variaciones materiales entre las estimaciones de las fuentes.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de Filipinas?
Se proyecta que el tamaño aumente de 22,78 mil millones de USD en 2027 a 44,09 mil millones de USD para 2032, con una CAGR del 14,12% entre 2027 y 2032.
¿Qué fuerzas impulsan la demanda de comercio electrónico en Filipinas?
La aceptación de billeteras, el cumplimiento de pedidos en provincias y el comercio social transfronterizo impulsan la demanda. Mynt y Flash Express introdujeron Webpay para pagos con GCash dentro de la aplicación de Flash Express en julio de 2025.
¿Qué modelo de negocio lidera el comercio electrónico en Filipinas?
B2C tuvo el 91,64% del valor total del mercado en 2026, convirtiéndolo en el segmento de modelo de negocio más grande.
¿Qué empresas son los principales participantes en el comercio electrónico de Filipinas?
Los principales participantes incluyen Shopee Philippines (Sea Ltd.), Lazada Philippines (Alibaba Group), TikTok Shop Philippines (ByteDance Ltd.), Zalora Philippines (Global Fashion Group) y Amazon Global Selling Philippines (Amazon.com Inc.).
¿Qué limita la expansión de los vendedores en línea filipinos?
La tarifa de sobre de GoGo Xpress de junio de 2026 desde el Gran Área Metropolitana de Manila a Mindanao superó su tarifa comparable dentro del Gran Área Metropolitana de Manila. Las rutas de declaración del IVA y del impuesto porcentual también difieren según las condiciones de ventas aplicables y de registro.
¿Qué regiones lideran el gasto y el crecimiento del comercio electrónico en Filipinas?
El NCR lideró el gasto en 2025, mientras que Visayas Central es el mercado regional de más rápido crecimiento.