
Tamaño y Participación del Mercado B2B de Comercio Electrónico de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
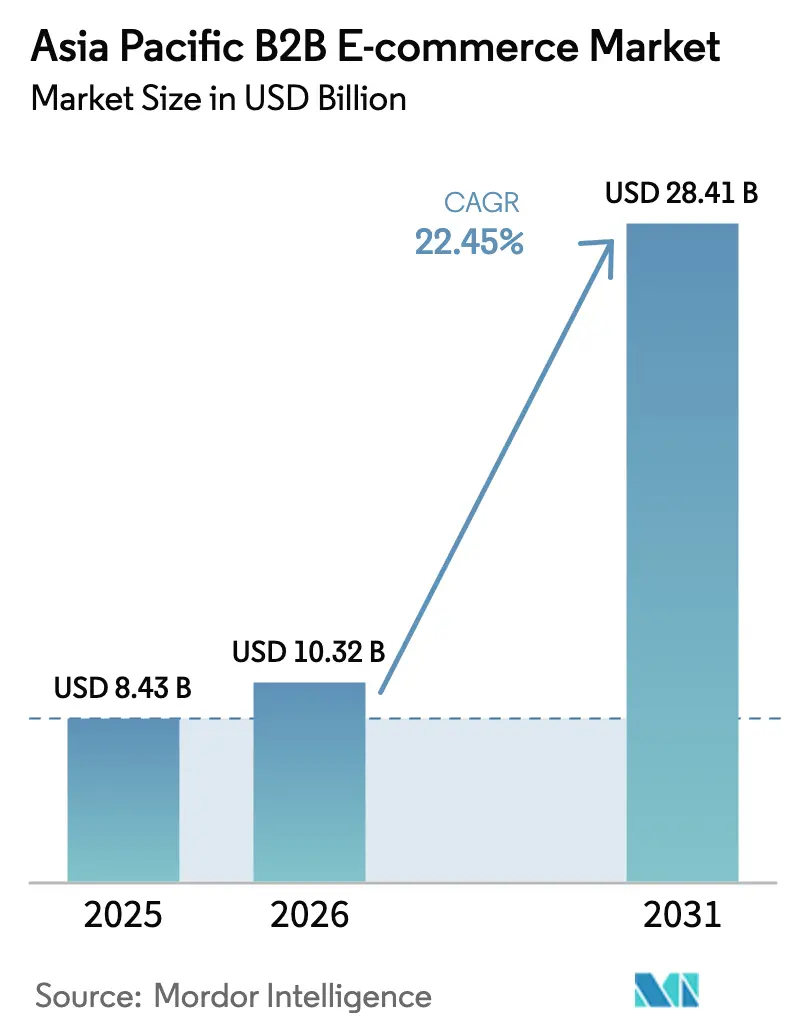
| Tamaño del mercado en el año base (2025) | 8.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 22.45 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado B2B de Comercio Electrónico de Asia Pacífico por Mordor Intelligence
El tamaño del mercado B2B de comercio electrónico de Asia Pacífico en 2026 se estima en USD 10,32 mil millones, creciendo desde el valor de 2025 de USD 8,43 mil millones con proyecciones para 2031 que muestran USD 28,41 mil millones, creciendo a una CAGR del 22,45% durante el período 2026-2031. Esta rápida expansión refleja un giro irreversible de los compradores empresariales hacia la contratación digital y los flujos de pago, respaldado por infraestructuras de finanzas integradas que desbloquean USD 242 mil millones de nueva capacidad de capital de trabajo para las pequeñas y medianas empresas (PyMEs). El impulso de la digitalización se amplifica aún más por los regímenes de facturación electrónica obligatoria en varias economías, los avances en conectividad de fibra óptica hasta la fábrica y las crecientes presiones para reducir el riesgo en las cadenas de suministro tras las disrupciones de la era pandémica. A medida que las corporaciones buscan ahorros en costos y reducciones en los tiempos de ciclo, los marketplaces digitales están evolucionando hacia plataformas que fusionan contratación, financiamiento y logística, todo en tiempo real. No obstante, las fricciones estructurales en torno al cumplimiento fiscal, la documentación transfronteriza y las brechas de confianza en pagos en ciudades de nivel 2 y 3 moderan la pronunciada curva de crecimiento del mercado.
Conclusiones Clave del Informe
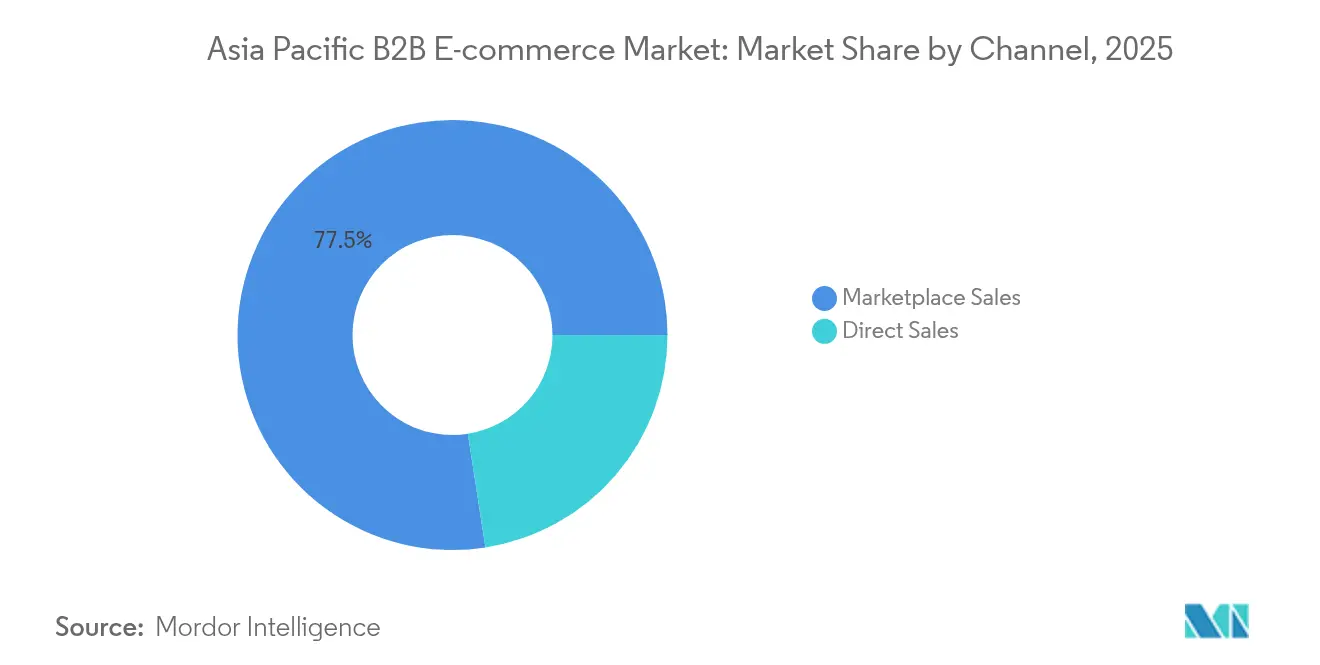
- Por canal, las ventas en marketplace representaron el 77,45% de la participación del mercado B2B de comercio electrónico de Asia Pacífico en 2025, mientras que los canales de ventas directas avanzan a una CAGR del 24,8% hasta 2031.
- Por modelo de transacción, los pedidos domésticos controlaron el 69,20% del tamaño del mercado B2B de comercio electrónico de Asia Pacífico en 2025; los flujos transfronterizos se expanden a una CAGR del 26,1% hasta 2031.
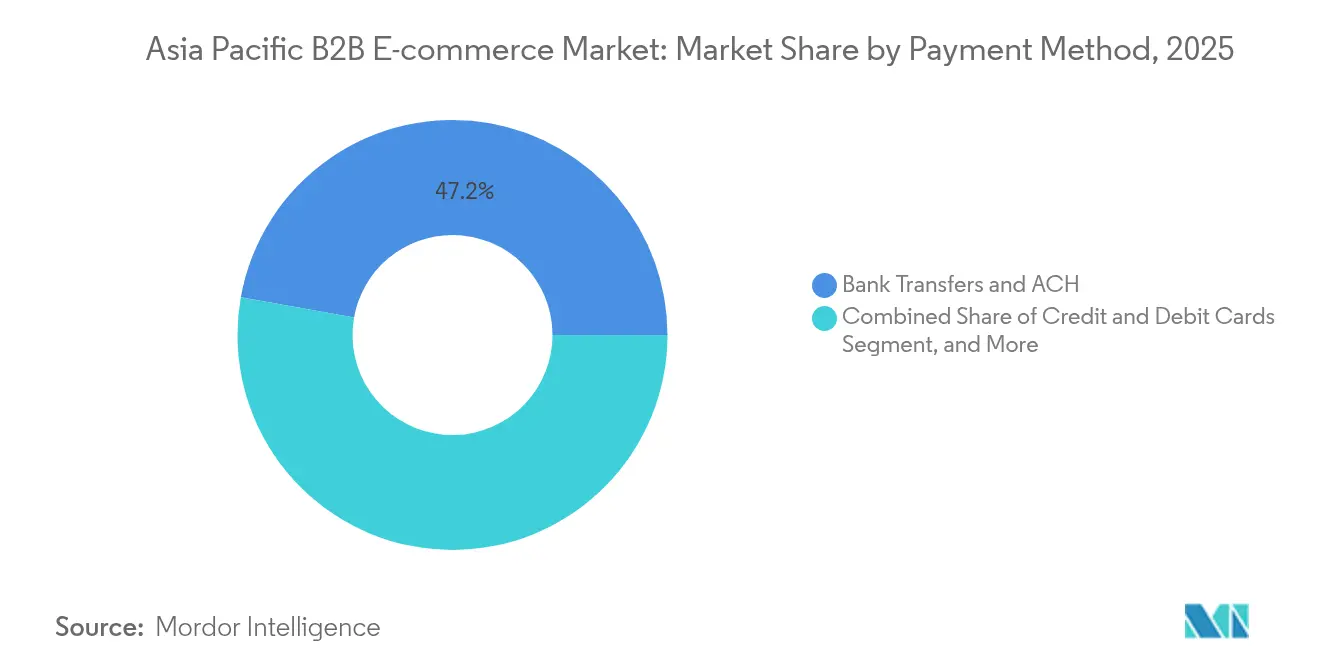
- Por método de pago, las transferencias bancarias mantuvieron el 47,20% del tamaño del mercado B2B de comercio electrónico de Asia Pacífico en 2025; las carteras electrónicas, BNPL y las opciones de finanzas integradas son el grupo de más rápido crecimiento con una CAGR del 23,9%.
- Por vertical de industria, la manufactura lideró con el 27,40% de participación del mercado B2B de comercio electrónico de Asia Pacífico en 2025, mientras que salud y ciencias de la vida registrará la mayor CAGR del 26,9% hasta 2031.
- Por país, China dominó con el 61,10% de participación del mercado B2B de comercio electrónico de Asia Pacífico en 2025; se proyecta que India registre una CAGR del 24,7% y emerja como el principal ganador de participación para 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado B2B de Comercio Electrónico de Asia Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la CAGR Proyectada | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de contratación digital entre las PyMEs manufactureras de APAC | +3.8% | Centros manufactureros de China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Mandatos gubernamentales de facturación electrónica (PEPPOL, GST) | +2.9% | Singapur, Australia, Japón, India | Corto plazo (≤ 2 años) |
| Despliegue de 5G y fibra óptica que permite marketplaces en tiempo real | +2.4% | Corea del Sur, Japón, China urbana, Singapur | Mediano plazo (2-4 años) |
| API de finanzas integradas que reducen el riesgo del crédito B2B | +3.1% | India, Sudeste Asiático, mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Objetivos de contratación sin papel impulsados por la sostenibilidad | +1.6% | Japón, Australia, corporaciones multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de contratación digital entre las PyMEs manufactureras de APAC
Las PyMEs manufactureras están abandonando los flujos de trabajo de requisición manual y pedidos telefónicos, ya que la volatilidad de los precios de las materias primas promedió entre el 15% y el 20% durante 2024, lo que obliga a controles de gasto más estrictos. Proveedores como ProcMart elevaron los ingresos de INR 2,2 mil millones (USD 0,026 mil millones) a INR 6,2 mil millones (USD 0,072 mil millones) en el ejercicio fiscal 2024, al ofrecer búsqueda de catálogos, análisis de gasto y actualizaciones dinámicas de contratos que reducen los tiempos de ciclo de las órdenes de compra hasta en un 60%. Si bien los corredores industriales de primer nivel se digitalizan con rapidez, la penetración es menor en los distritos de nivel 2 y 3, donde la compra basada en relaciones personales sigue siendo preponderante.
Los mandatos gubernamentales de facturación electrónica impulsan la aceleración del mercado
La red PEPPOL nacional de Singapur procesó 1,2 millones de facturas de 50.000 empresas en 2024, convirtiendo el cumplimiento normativo en un catalizador para la incorporación a plataformas. Las cláusulas de facturación electrónica del GST de India generan un efecto dominó similar, empujando incluso a las microempresas hacia los canales digitales para mantenerse como proveedores habilitados. Los marcos interoperables bajo el próximo Acuerdo Marco sobre Economía Digital de la ASEAN.[1]Cooperación Económica Asia Pacífico, "Plataformas de Comercio sin Papel en la Era Poscovid-19," apec.org apuntan a un valor de economía digital de USD 1 billón para 2030, con la interoperabilidad de la facturación electrónica como pilar fundamental. Las externalidades de red se intensificarán a medida que los grandes compradores rechacen las facturas en papel que no cumplan con la normativa.
La infraestructura 5G permite dinámicas de marketplace en tiempo real
Las redes 5G de latencia ultrabreve están transformando los marketplaces B2B, de plataformas de catálogo estáticas a entornos de precios dinámicos que reflejan los sistemas de negociación financiera. El avanzado despliegue de 5G de Corea del Sur permite una visibilidad de inventario en tiempo real a lo largo de las cadenas de suministro, lo que permite a los fabricantes ajustar las estrategias de contratación con base en datos de capacidad de proveedores en vivo.[2]GSMA, "Economía Móvil Asia Pacífico 2023," gsma.com Esta capacidad tecnológica es especialmente valiosa para los modelos de manufactura justo a tiempo, donde el momento de la contratación incide directamente en la eficiencia de la producción. Los marketplaces en tiempo real también habilitan sofisticados mecanismos de subasta para la contratación de materias primas, donde los proveedores pueden pujar dinámicamente en función de su capacidad actual y sus costos de insumos. La inversión en infraestructura es significativa, con operadoras móviles de APAC invirtiendo de forma sustancial para respaldar una cobertura 5G que representará el 41% de las conexiones móviles totales para 2030. Sin embargo, las aplicaciones B2B van más allá de la conectividad para abarcar el monitoreo de cadenas de suministro habilitado por IoT y los disparadores de contratación automatizados basados en sensores de inventario.
Las API de finanzas integradas democratizan el acceso al crédito B2B
La calificación de transacciones en tiempo real permite a los marketplaces otorgar términos netos instantáneos a 30 o 60 días sin asumir exposición crediticia directa. Las API de HSBC se integran en los flujos de pago de las plataformas de modo que los límites de financiamiento comercial se completan automáticamente al confirmar el carrito, reduciendo el papeleo de semanas a minutos. La democratización es más visible en el Sudeste Asiático, donde se proyecta que la adopción de fintech basada en dispositivos móviles supere el 60% para 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la CAGR Proyectada | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento fiscal y de importaciones fragmentado en la ASEAN | -2.1% | Estados miembros de la ASEAN, operaciones transfronterizas | Mediano plazo (2-4 años) |
| Baja confianza en los pagos digitales en mercados de nivel 2 y 3 | -1.7% | India rural, Indonesia, Filipinas, Vietnam | Corto plazo (≤ 2 años) |
| Alto costo logístico para bienes MRO voluminosos | -1.4% | Regiones de manufactura industrial, zonas remotas | Mediano plazo (2-4 años) |
| Preocupaciones por la dependencia de proveedor entre los conglomerados japoneses | -0.9% | Mercados empresariales de Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El cumplimiento fiscal y de importaciones fragmentado en la ASEAN genera fricción operativa
Cada jurisdicción de la ASEAN aplica reglas de IVA independientes, gravámenes sobre servicios electrónicos y modelos de liquidación de facturas propios. Los marketplaces deben incorporar lógica específica por jurisdicción, lo que infla los costos generales y retrasa la incorporación de proveedores. Indonesia exige la liquidación fiscal en tiempo real para cada factura, mientras que el flujo PEPPOL de Singapur sigue siendo voluntario, lo que obliga a las plataformas a gestionar dos vías de integración simultáneas. Estas disparidades debilitan las economías de escala que típicamente aceleran el crecimiento de los efectos de red.
Los déficits de confianza en los pagos digitales restringen la penetración en los mercados de nivel 2 y 3
Los responsables de contratación en distritos rurales aún consideran que los mecanismos de depósito en garantía en línea o de carteras digitales son riesgosos, y prefieren las transferencias bancarias o el pago contra entrega, incluso en órdenes B2B de alto valor. Las opciones limitadas de recurso en caso de disputas refuerzan esta precaución. Investigaciones sobre PyMEs del Sudeste Asiático revelan que estas brechas de confianza limitan el uso de marketplaces a pesar de que la penetración de teléfonos inteligentes se acerca al 80%. Las plataformas responden con equipos de ventas de campo localizados y garantías de pago diferido, pero la adopción sigue siendo más lenta fuera de las áreas metropolitanas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal: El Dominio del Marketplace Enfrenta la Disrupción de las Ventas Directas
Las ventas en marketplace controlaron el 77,45% del mercado B2B de comercio electrónico de Asia Pacífico en 2025, herencia de la dependencia de los compradores en los directorios de proveedores agregados. Sin embargo, los portales de ventas directas se aceleran a una CAGR del 24,8%, ya que los líderes de contratación buscan una integración más profunda con los sistemas ERP y de logística. Los grandes fabricantes lanzan portales privados que permiten negociaciones de precios detalladas, minimizando las comisiones de los marketplaces y la filtración de datos.
El cambio también refleja la adopción de finanzas integradas dentro de los escaparates gestionados por proveedores, que permiten condiciones de liquidación flexibles idénticas a las ofertas de los marketplaces sin ceder margen. Si bien el descubrimiento sigue siendo más sencillo en los marketplaces horizontales, los artículos estratégicos con volúmenes recurrentes migran cada vez más a los canales directos para un control de calidad más riguroso. A lo largo del horizonte de pronóstico, los marketplaces probablemente pivotarán hacia servicios de financiamiento de valor añadido y cumplimiento para defender su relevancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Modelo de Transacción: El Crecimiento Transfronterizo Supera la Expansión Doméstica
Los pedidos domésticos siguen representando el 69,20% del tamaño del mercado B2B de comercio electrónico de Asia Pacífico en 2025, pero los flujos transfronterizos crecerán más rápido a una CAGR del 26,1%, impulsados por las concesiones arancelarias bajo la Asociación Económica Integral Regional. Los protocolos de comercio sin papel reducen actualmente un 3,8% los costos administrativos por envío y acortan el tiempo de despacho en frontera en un 6,7%.
Las herramientas de cobertura cambiaria y las calculadoras automatizadas de aranceles integradas en las plataformas reducen la barrera operativa para que las PyMEs vendan a nivel regional. No obstante, el cumplimiento multidimensional en materia de IVA, licencias de importación y leyes de localización de datos sigue siendo oneroso, en particular para los microexportadores sin recursos legales. Por ello, los proveedores de servicios que ofrecen agencia aduanal y API de presentación de impuestos de forma integrada están en posición de capturar ingresos incrementales.
Por Método de Pago: Las Carteras Digitales Reconfiguran las Transacciones B2B
Las transferencias bancarias tradicionales y los canales de cámara de compensación automatizada preservaron una participación del 47,20% en el mercado B2B de comercio electrónico de Asia Pacífico en 2025, gracias a la familiaridad con las pistas de auditoría y la integración con los libros contables bancarios. Sin embargo, las carteras electrónicas, el BNPL y las opciones de financiamiento de facturas se compondrán a una CAGR del 23,9% hasta 2031, reflejando las expectativas de nivel consumidor entre los gerentes de contratación de la generación millennial. Los motores de detección de fraude en tiempo real y la mensajería ISO 20022 mejoran la precisión de la conciliación, impulsando a los directores financieros a adoptar flujos basados en carteras para compras de nivel medio.
Las soluciones de cuentas virtuales patrocinadas por bancos reducen la brecha de confianza al combinar la experiencia de usuario de las carteras con las salvaguardas tradicionales de los bancos. La ambigüedad regulatoria en torno a los pasaportes de dinero electrónico transfronterizo aún limita el volumen en sectores conservadores como la defensa o la contratación pública, pero los entornos regulatorios controlados (sandboxes) de fintech en Hong Kong, Singapur y Australia están aclarando progresivamente los caminos de licenciamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical de Industria: El Liderazgo de la Manufactura es Desafiado por la Aceleración del Sector Salud
La manufactura mantuvo el 27,40% de participación del mercado B2B de comercio electrónico de Asia Pacífico en 2025, impulsada por la complejidad de la contratación en electrónica, maquinaria y automotriz. Las estructuras de listas de materiales (BOM) de múltiples niveles y los frecuentes cambios de ingeniería hacen que el catálogo digital sea una necesidad, que plataformas como Zetwerk abordan mediante la coincidencia de archivos CAD y motores de calificación de proveedores.
Sin embargo, salud y ciencias de la vida se expandirá a una CAGR del 26,9%, ya que los reguladores exigen trazabilidad de extremo a extremo para dispositivos, reactivos y productos farmacéuticos. Las plataformas digitales proporcionan seguimiento serializado, visibilidad de la logística con control de temperatura y documentación de cumplimiento que los flujos de trabajo manuales no pueden igualar. Los flujos de inversión hacia los centros de tecnología médica en Singapur y Corea del Sur están catalizando portales B2B especializados en consumibles de laboratorio y suministros para ensayos clínicos.
Análisis Geográfico
El liderazgo de China proviene de la digitalización impulsada por políticas que integró los parques industriales con los canales de comercio electrónico transfronterizo y los carriles rápidos aduaneros. La Iniciativa de la Franja y la Ruta amplía su alcance de proveedores en toda Asia Central y del Sur, reforzando las ventajas de escala de la plataforma. El mayor escrutinio geopolítico desencadena la diversificación de la cadena de suministro, pero las mejoras en el consumo doméstico y la automatización de la contratación empresarial preservan el crecimiento de dos dígitos.
La trayectoria de India está impulsada por incentivos de política como la facturación electrónica obligatoria del GST, la penetración de fibra óptica a nivel estatal y el movimiento de red abierta que fomenta el comercio digital interoperable. La incorporación de PyMEs se acelera a medida que los teléfonos inteligentes de bajo costo y las interfaces en lenguas vernáculas reducen las barreras de entrada. La confluencia del dividendo demográfico y la formalización de la manufactura desplazará la participación regional hacia India antes de finales de la década.
Japón, Corea del Sur, Australia y Nueva Zelanda representan nodos maduros donde la penetración ya ronda entre el 40% y el 50%. Aquí, el crecimiento incremental deriva de la previsión de demanda impulsada por IA, la reposición automática habilitada por IoT y los cuadros de puntuación de contratación vinculados a criterios ESG. Mientras tanto, el resto de Asia Pacífico, en particular Indonesia, Vietnam y las Filipinas, proporciona la próxima oleada de volumen a medida que los marcos regulatorios se acercan a la convergencia bajo el Acuerdo Marco sobre Economía Digital de la ASEAN.
Panorama regulatorio
La regulación del comercio electrónico B2B en Asia-Pacífico está siendo moldeada por el cumplimiento del comercio digital, los mandatos de facturación y las normas de responsabilidad de las plataformas que influyen en la incorporación y la venta transfronteriza. Un ancla notable reciente es el Reglamento N.º 19 de 2026 del Ministerio de Comercio de Indonesia, vigente desde el 8 de junio de 2026, que reemplazó al Reglamento N.º 31/2023 y amplió las obligaciones para el comercio a través de sistemas electrónicos, elevando las expectativas en torno a la responsabilidad y gobernanza de las plataformas.
En cuanto a la habilitación transfronteriza, el Grupo de Trabajo de Comercio Digital de la RCEP adoptó un Marco de Certificación de Sello de Confianza para Sitios Web Oficiales B2B el 12 de mayo de 2026, agregando una señal formal de cumplimiento que puede afectar la visibilidad de los exportadores en las plataformas de adquisiciones. En toda la ASEAN, la implementación desigual de los requisitos de protección de datos, ALD/CFT y localización de datos continúa aumentando los costos de cumplimiento y fragmentando los enfoques de comercialización para los operadores regionales de mercados y portales de venta directa.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico B2B en Asia-Pacífico abarca la digitalización de proveedores (catálogo y datos de cumplimiento), la habilitación de mercados o portales directos (búsqueda, flujo de trabajo de adquisiciones e integraciones con ERP), los canales de pago y crédito (transferencias bancarias, monederos electrónicos y financiamiento integrado), y el cumplimiento o logística, con flujos de trabajo posteriores a la venta (devoluciones, garantía y gestión de disputas) cada vez más integrados en las mismas plataformas. Las redes de facturación electrónica obligatorias y voluntarias, incluidos los ecosistemas alineados con PEPPOL destacados en el contexto del informe, actúan como una capa de datos que estandariza las facturas y acelera la incorporación de proveedores a la adquisición basada en plataformas.
La captura de valor se está desplazando hacia capas de orquestación que unifican el cumplimiento, el financiamiento y la automatización de flujos de trabajo. El marco de sello de confianza B2B de la RCEP agrega un paso de certificación externa que alimenta la lógica de descubrimiento y clasificación en las plataformas de adquisiciones, convirtiendo la verificación de terceros y la preparación para auditorías en una nueva línea de servicio para los socios del ecosistema. En paralelo, las grandes plataformas están integrando agentes nativos de IA en las operaciones de abastecimiento y posteriores a la compra, e integrando flujos de trabajo de facturación y exención fiscal (incluidos los flujos vinculados al GST en India) para reducir la fricción de adquisiciones para compradores empresariales y pymes.
Panorama Competitivo
La fragmentación regional caracteriza al mercado B2B de comercio electrónico de Asia Pacífico. El portal 1688.com de Alibaba y Made-in-China.com dominan los flujos en el mercado continental, aprovechando la logística integrada verticalmente y los instrumentos de financiamiento doméstico. IndiaMART y Zetwerk anclan la esfera india con profundas raíces en los conglomerados manufactureros y un profundo conocimiento del cumplimiento normativo local. En Japón y Corea del Sur, los incumbentes se diferencian mediante el intercambio de datos de alta fidelidad y los kits de integración exigidos por los equipos de contratación de keiretsu y chaebol.
La competencia estratégica está pasando de la simple amplitud del catálogo hacia la orquestación integral del flujo de trabajo. Los actores invierten en API de finanzas integradas, calculadoras de aranceles transfronterizos y motores de abastecimiento impulsados por IA que sugieren proveedores óptimos en función de la volatilidad de los plazos de entrega. La capacidad logística nativa de la plataforma y los módulos de seguimiento de puntuación ESG están surgiendo como nuevos campos de batalla.
La consolidación a nivel de mercado sigue siendo moderada porque la heterogeneidad fiscal de la ASEAN erige fronteras naturales. Sin embargo, las plataformas con abundante capital persiguen adquisiciones complementarias en nichos verticales como los consumibles sanitarios o los materiales de construcción para ganar capacidades de cumplimiento especializadas. Se espera que los adquirentes exitosos fusionen silos de datos dispares, desbloqueando paneles de control unificados que sirvan de base para los centros de excelencia de contratación regional.
Líderes de la Industria B2B de Comercio Electrónico de Asia Pacífico
Alibaba Group Holding Ltd
Amazon.com, Inc.
Flipkart Online Services Pvt. Ltd.
IndiaMart InterMesh Ltd
eBay Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la automatización de nivel empresarial que convierte a los mercados y portales directos en sistemas de registro de flujo de trabajo, que abarcan el abastecimiento, el soporte de negociación, la creación de contenido y el servicio posterior al pedido. Alibaba ha estado comercializando infraestructura y herramientas impulsadas por IA que respaldan este cambio, con Alibaba Cloud reportando un crecimiento del 40% en ingresos externos en el cuarto trimestre fiscal de 2026 y productos de IA representando el 30% de esos ingresos externos en el mismo período, junto con lanzamientos como la plataforma de agentes empresariales nativos de IA Wukong y Accio Work para pymes.
La productividad del lado del vendedor y el valor integrado (financiamiento, cumplimiento y normalización de catálogos) también ofrecen una palanca a corto plazo para reducir el costo de servicio para las pymes fragmentadas en India y el sudeste asiático. Amazon Business reportó haber alcanzado 60.000 millones de USD en ventas brutas anualizadas para el segundo trimestre de 2026, con más de 11 millones de clientes organizacionales globales, y también citó más de 2.000 crore de INR en valor financiero habilitado para empresas indias en 2025, lo que apunta a una demanda monetizable de controles de adquisiciones, facilitación de crédito y experiencias de compra conformes. La inversión en infraestructura orientada a la capacidad de nube e IA, incluidas las inversiones planificadas de Amazon en infraestructura de nube e IA en el sudeste asiático que totalizan más de 33.000 millones de USD para 2039, respalda experiencias de adquisiciones de mayor frecuencia impulsadas por API y una integración más estrecha con los ecosistemas de ERP y pagos.
Desarrollos recientes del sector
- Julio de 2026: Comisión Cero ampliada en toda la categoría de moda para aproximadamente 90.000 vendedores en actividad, incluidas mipymes y marcas D2C. La expansión fortalece el atractivo del mercado para los vendedores y amplía el GMV direccionable en una categoría de alta velocidad. Este movimiento mejora la dinámica del comercio electrónico B2B en APAC al reducir los costos para los vendedores.
- Junio de 2026: Amazon India lanzó una herramienta gratuita de Asistente de Vendedor impulsada por IA, construida sobre Amazon Bedrock, para mipymes. La herramienta mejora la productividad del vendedor y la calidad de las publicaciones, potencialmente aumentando la incorporación de autoservicio y la velocidad de transacciones. La iniciativa señala una integración más profunda de la IA en el ecosistema B2B de APAC.
- Junio de 2026: IndiaMART InterMESH Limited aprobó la incorporación de una nueva subsidiaria de propiedad total, IndiaMART Finance Limited, para proporcionar soluciones financieras y de facilitación de crédito a las mipymes. Profundiza las opciones de financiamiento para mipymes dentro del ecosistema, mejorando la liquidez de los vendedores y la fidelización a la plataforma. El movimiento expande la capa de servicios financieros dentro del comercio electrónico B2B de APAC.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor del comercio entre empresas que se completa a través de canales de comercio digital en Asia-Pacífico, incluidos los portales directos de proveedores y las transacciones lideradas por mercados, y refleja el valor de las transacciones ejecutadas en línea.
Exclusiones del alcance: Excluimos el comercio minorista en línea orientado al consumidor (B2C), además de los ingresos de habilitación no comerciales, como las suscripciones de software independientes, la publicidad y los servicios de logística facturados fuera del valor de la transacción.
Descripción general de la segmentación
- Por Canal
- Ventas Directas
- Ventas en Marketplace
- Por Modelo de Transacción
- Doméstico
- Transfronterizo
- Por Método de Pago
- Transferencias Bancarias y ACH
- Tarjetas de Crédito y Débito
- Otros Métodos de Pago
- Por Vertical de Industria
- Manufactura
- Comercio Minorista y Mayorista
- Salud y Ciencias de la Vida
- Automotriz
- Construcción y Materiales de Construcción
- Otras Verticales de Industria
- Por País
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza fundamentando el modelo en indicadores públicos y confiables que reflejan la preparación para el comercio digital y el comportamiento de compra empresarial en Asia-Pacífico. Normalmente revisamos materiales como las estadísticas comerciales de UN Comtrade, las series macro del Banco Mundial y el FMI, las publicaciones sobre comercio digital de la OCDE y APEC, y las notas de la OMC sobre reglas de comercio transfronterizo, que nos ayudan a mantener una cobertura de países consistente.
Después de eso, incorporamos señales direccionales de fuentes como oficinas nacionales de estadística, informes de pagos de bancos centrales, portales de aduanas, y orientación sobre contratación pública y facturación electrónica cuando está disponible. También se leen informes anuales de empresas, presentaciones ante bolsas, presentaciones para inversionistas y prensa de reputación para comprender los cambios en la combinación de canales (directo vs. mercado) y los patrones de expansión transfronteriza. En algunos casos, se utilizan suscripciones pagas para datos financieros de empresas, búsquedas de patentes y verificaciones de comercio a nivel de envíos para validar entradas que no son completamente visibles en los datos públicos. Estas fuentes documentales son ilustrativas, y se consultan muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Utilizamos entrevistas y encuestas a expertos con operadores de marketplaces, líderes de adquisiciones, especialistas en pagos, proveedores logísticos y compradores empresariales en toda Asia-Pacífico. Los encuestados ayudan a aclarar el valor de los pedidos en línea, el uso de canales, la elección de medios de pago, la incorporación de proveedores y los supuestos a nivel de país. Comparamos las respuestas inusuales con la evidencia documental antes de ajustar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C: 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de comercio B2B en línea direccionable por país utilizando anclas macro y comerciales, y luego se filtra a través de tasas de adopción digital y participación en canales. Para mantener las cifras realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como rangos muestreados de GMV por comprador activo, verificaciones de frecuencia de pedidos y desgloses de la combinación de canales entre portales directos y mercados.
Las entradas que comúnmente modifican el modelo incluyen la intensidad del comercio transfronterizo, la implementación de facturación y documentación electrónica, la penetración de pagos digitales para empresas, la confiabilidad de la banda ancha e internet móvil, y la digitalización de adquisiciones por verticales clave. Cuando falta una serie de datos para un país, la brecha se maneja utilizando indicadores proxy de economías similares y luego refinándolos a través de rangos basados en entrevistas, antes de que los totales se vuelvan a verificar en cuanto a plausibilidad.
El pronóstico se realiza principalmente a través de análisis de escenarios respaldado por expectativas a nivel de variables recopiladas en entrevistas, ya que los cambios de política y la adopción de plataformas pueden cambiar más rápido que los promedios a largo plazo. Ejecutamos un caso base más casos de adopción más ajustada y más rápida, y luego reconciliamos la trayectoria final con las señales observadas de comercio y comercio digital, de modo que el pronóstico no se desvíe de los impulsores reales de la demanda.
Validación de datos y ciclo de actualización
La validación se realiza a través de una revisión de varios pasos donde los resultados se comparan con señales independientes, y los saltos anómalos se investigan antes de la aprobación final. Comparamos las cuotas implícitas de comercio en línea, los totales por país y las trayectorias de crecimiento con las restricciones macro, los flujos comerciales y los indicadores de adopción, y también volvemos a verificar las grandes variaciones que aparecen a nivel de país o canal.
Si la retroalimentación de las entrevistas entra en conflicto con el modelo documental, volvemos a contactar a las fuentes para confirmar qué cambió, como el momento de las políticas, la fricción en la documentación transfronteriza o el ritmo de incorporación de los compradores. Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar los supuestos de adopción o flujo de transacciones. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista más reciente actualizada.
Estimación del mercado de comercio electrónico B2B de Asia-Pacífico de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el comercio electrónico B2B en Asia-Pacífico pueden parecer muy distantes entre sí porque la unidad de medida no siempre es la misma, y el límite entre GMV, ingresos de la plataforma y comercio habilitado a menudo se maneja de manera diferente. El momento de la moneda, la cobertura de países y si las transacciones transfronterizas se contabilizan en la ubicación del comprador o del vendedor también generan brechas visibles.
La tabla destaca que la dispersión proviene principalmente del alcance y de lo que se considera una transacción en línea completada, junto con la rapidez con la que se asume que aumentará la adopción en economías con alta concentración manufacturera. Algunas estimaciones mezclan comercio digital y servicios más amplios, o aplican curvas de penetración agresivas sin verificarlas frente a la intensidad comercial y el comportamiento de adquisiciones por industria.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,43 mil millones de USD (2025) | |
| Publicación Sectorial A | 12,10 mil millones de USD (2025) | A menudo se presenta como un valor de comercio digital más amplio, donde se pueden incluir servicios adyacentes y pedidos parcialmente en línea, lo que eleva el conjunto contabilizado frente a las transacciones B2B en línea completadas. |
| Consultora Regional B | 9,60 mil millones de USD (2025) | Normalmente utiliza un conjunto de países más reducido y aplica tasas de adopción conservadoras para los flujos de trabajo transfronterizos, lo que puede reducir la estimación cuando los mercados más pequeños de APAC están subponderados. |
La tabla muestra un amplio rango, y en el modelo de Mordor Intelligence el valor se contabiliza solo cuando la transacción se ejecuta a través de un canal de comercio electrónico B2B, en lugar de incluir el comercio liquidado fuera de línea que solo fue influenciado por herramientas digitales. Con reglas de alcance claras, proxies prácticos para datos faltantes y verificaciones guiadas por entrevistas sobre adopción y comportamiento de pedidos, el resultado sigue siendo trazable a entradas que pueden repetirse y revisarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado B2B de comercio electrónico de Asia Pacífico?
El mercado está valorado en USD 10,32 mil millones en 2026 y se encamina hacia USD 28,41 mil millones para 2031, lo que implica una CAGR del 22,45%.
¿Qué país contribuye más a los ingresos B2B de comercio electrónico regionales?
China posee el 61,10% de los ingresos regionales gracias a la digitalización respaldada por el gobierno y a los corredores logísticos bien desarrollados.
¿Cuál es el segmento de más rápido crecimiento dentro del mercado?
Las transacciones transfronterizas muestran el mayor impulso con una CAGR del 26,1%, a medida que las reducciones arancelarias de la RCEP y los estándares de comercio sin papel se consolidan.
¿Por qué son críticas las herramientas de finanzas integradas para las plataformas B2B?
Permiten decisiones de crédito en tiempo real, amplían los plazos de pago a proveedores y desbloquean una oportunidad de capital de trabajo para PyMEs estimada en USD 242 mil millones.
¿Cuáles son los principales aceleradores regulatorios para la adopción?
Los marcos obligatorios de facturación electrónica como PEPPOL y la red GST de India impulsan a los proveedores a digitalizar las facturas, lo que impulsa una incorporación más amplia a las plataformas.
¿Dónde siguen limitando las brechas de confianza los pagos B2B digitales?
Las ciudades de nivel 2 y nivel 3 en India, Indonesia y las Filipinas muestran un escepticismo persistente hacia los pagos basados en carteras digitales, lo que ralentiza la adopción en comparación con las áreas metropolitanas.
Última actualización de la página el:



