
Tamaño y Participación del Mercado de Comercio Electrónico de Dinamarca
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 27.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 76.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.38 % |
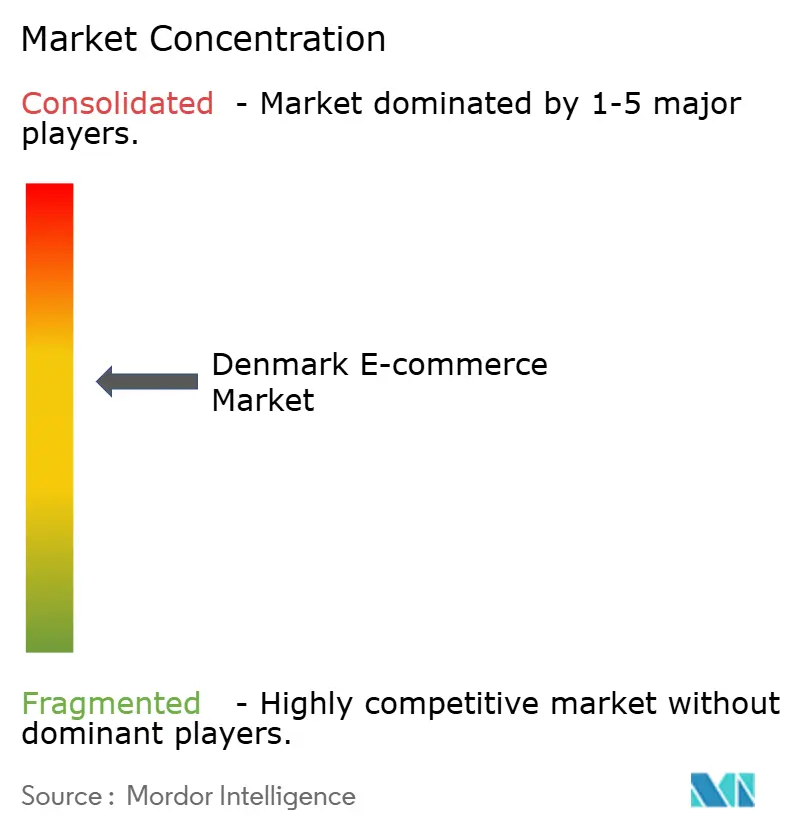
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercio Electrónico de Dinamarca por Mordor Intelligence
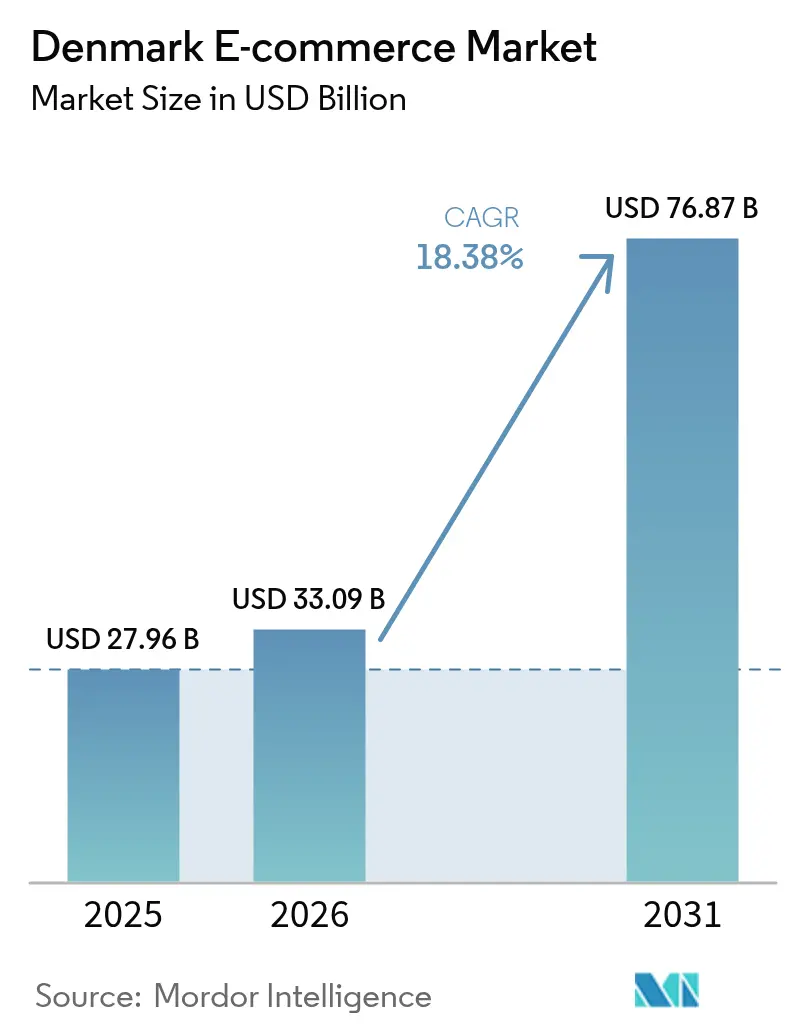
Se espera que el tamaño del mercado de comercio electrónico de Dinamarca crezca de 27.960 millones de USD en 2025 a 33.090 millones de USD en 2026 y se prevé que alcance los 76.870 millones de USD en 2031 a una CAGR del 18,38% durante el período 2026-2031. Los factores aceleradores incluyen una tasa de penetración de pagos digitales del 90%, 4,5 millones de usuarios de MobilePay y la Estrategia de Crecimiento Digital del gobierno de 138 millones de USD que subvenciona la adopción de tiendas web por parte de las pymes.[1]Danmarks Nationalbank, "Hábitos de Pago en Dinamarca," nationalbanken.dk Los nuevos participantes extranjeros como Temu están intensificando la competencia de precios, aunque los minoristas nacionales responden con inversiones omnicanal que aprovechan la densa red de taquillas de paquetería de Dinamarca para prometer entrega en el mismo día a nivel nacional. Los vientos regulatorios favorables, en particular la Directiva de Información Corporativa en Materia de Sostenibilidad (CSRD), elevan el valor estratégico de las cadenas de suministro en línea trazables y favorecen a los operadores nativos digitales. Las condiciones macroeconómicas estables, incluido un crecimiento del PIB del 3,6% y una inflación del 2,0% en 2025, refuerzan aún más la resiliencia del gasto de los consumidores.
Conclusiones Clave del Informe
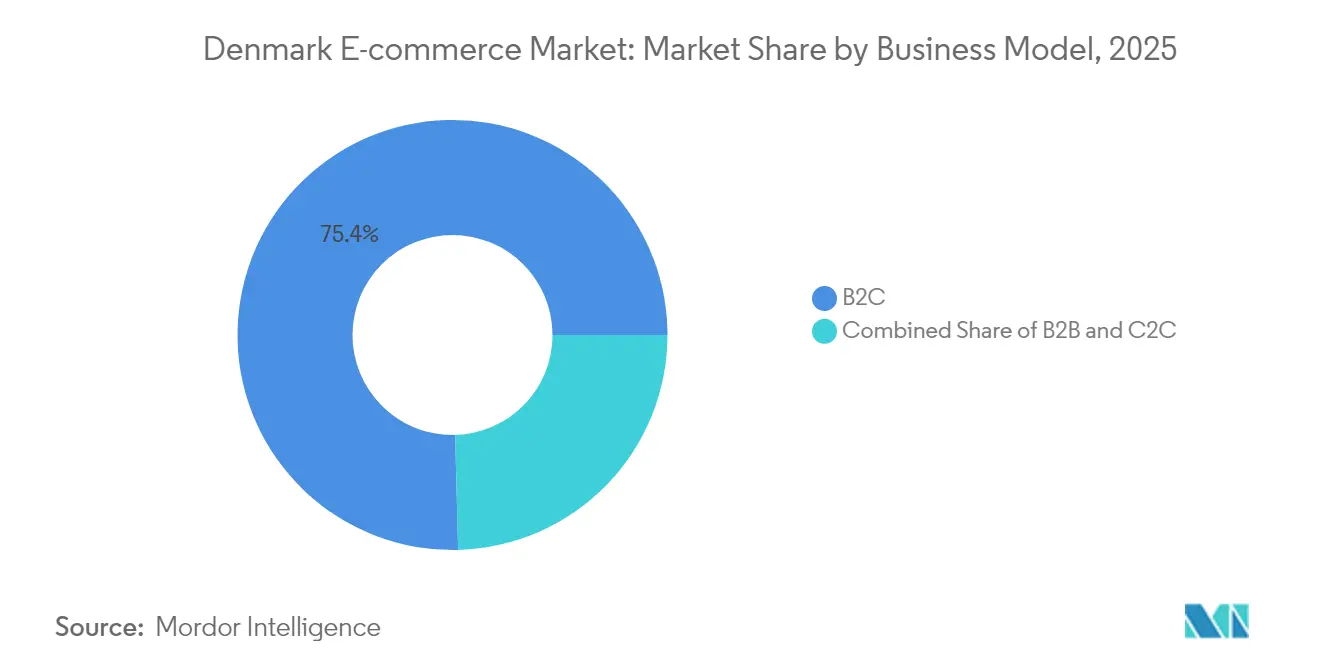
- Por modelo de negocio, B2C representó el 75,42% de la participación del mercado de comercio electrónico de Dinamarca en 2025; se prevé que B2B se expanda a una CAGR del 21,20% hasta 2031.
- Por tipo de dispositivo, el móvil representó el 59,02% del tamaño del mercado de comercio electrónico de Dinamarca en 2025 y se espera que crezca a una CAGR del 22,07% hasta 2031.
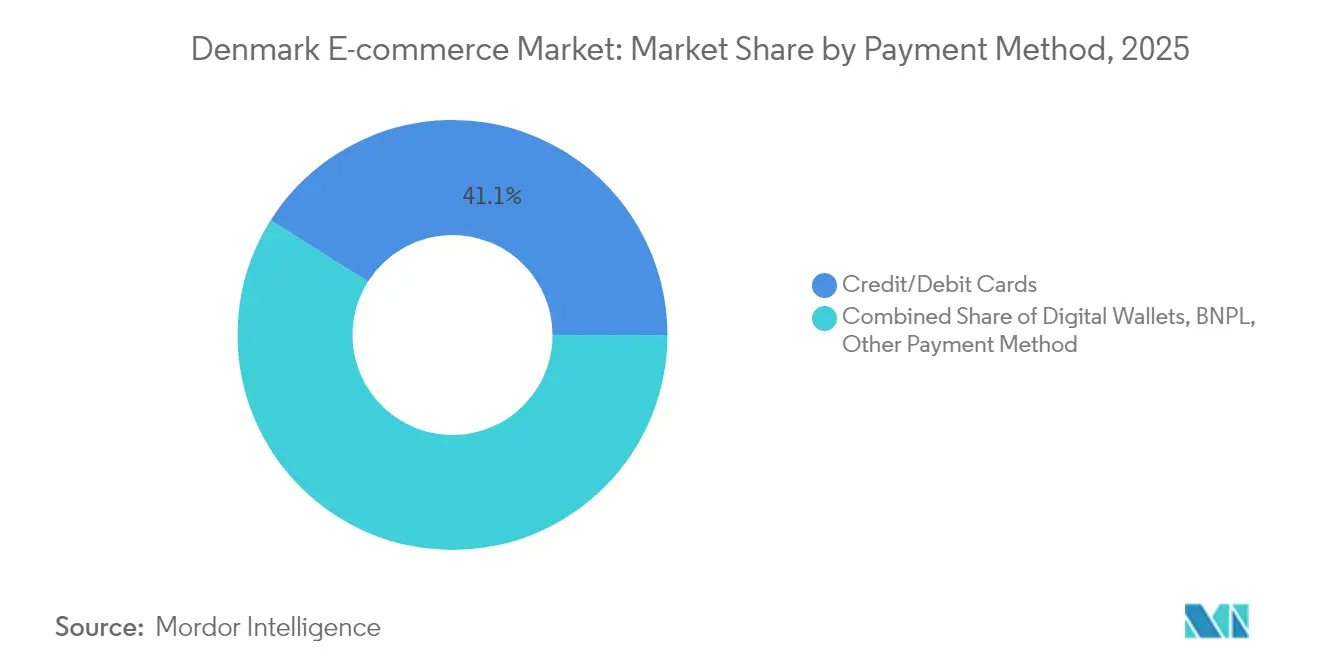
- Por método de pago, las tarjetas de crédito y débito mantuvieron una participación del 41,05%, mientras que las billeteras digitales registran la CAGR más rápida del 23,46%.
- Por categoría de producto B2C, la moda y la ropa lideraron con una participación en los ingresos del 22,10% en 2025; se proyecta que los alimentos y bebidas aumenten a una CAGR del 24,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Comercio Electrónico de Dinamarca
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ubicuidad de las Billeteras Digitales Lideradas por MobilePay que Acelera las Tasas de Conversión en el Proceso de Pago | +4.2% | Nacional, con mayor penetración en centros urbanos | Corto plazo (≤ 2 años) |
| Estrategia de Crecimiento Digital 2023 del Gobierno que Subvenciona la Adopción de Tiendas Web por Pymes | +3.8% | Nacional, con enfoque prioritario en pymes rurales | Mediano plazo (2-4 años) |
| Densa Red de Taquillas de Paquetería y Logística de Entrega en el Mismo Día que Permite Promesas de Entrega en Menos de 24 h | +3.1% | Nacional, concentrado en las áreas metropolitanas de Copenhague, Aarhus y Odense | Mediano plazo (2-4 años) |
| Mandato de Sostenibilidad CSRD que Impulsa el Cambio hacia Cadenas de Suministro en Línea Trazables | +2.7% | A nivel de la UE, con Dinamarca como mercado de adopción temprana | Largo plazo (≥ 4 años) |
| Inversiones Omnicanal de Salling y Matas que Convierten el Inventario de Tiendas en Cumplimiento en Línea | +2.4% | Nacional, con efectos secundarios en los mercados nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La ubicuidad de las billeteras digitales lideradas por MobilePay acelera las tasas de conversión en el proceso de pago
MobilePay cubre al 77% de la población de Dinamarca, ofrece liquidación instantánea y reduce el abandono entre un 15-25% en comparación con los procesos de pago exclusivos con tarjeta. Los minoristas obtienen una mayor conversión sin absorber comisiones de intercambio, y las plataformas B2B se benefician de la misma pila de API que automatiza los pagos de facturas. El efecto de red consolidado eleva los costes de cambio para los consumidores y representa una barrera de entrada para los mercados extranjeros que carecen de paridad con las billeteras nacionales. A medida que el uso de billeteras se extiende a los servicios de suscripción y pago por enlace, los comerciantes daneses desbloquean modelos de ingresos recurrentes y datos de clientes más profundos. Las ganancias en conversión se traducen en un GMV incremental, impulsando al mercado de comercio electrónico de Dinamarca hacia ventajas de escala.
La Estrategia de Crecimiento Digital 2023 del gobierno subvenciona la adopción de tiendas web por parte de las pymes
El Estado ha destinado 138 millones de USD hasta 2027 para capacitar a las pymes, cofinanciar el desarrollo de plataformas e integrar herramientas de ciberseguridad.[2]Departamento de Comercio de los Estados Unidos, "Dinamarca – Economía Digital," trade.gov Seis casas de negocios regionales ofrecen orientación práctica, acortando la curva de aprendizaje para las empresas rurales que anteriormente se veían disuadidas por la complejidad del cumplimiento normativo. Las subvenciones compensan los costes de incorporación a los principales carritos SaaS, ampliando la diversidad de comerciantes y la amplitud de categorías. A medida que los comerciantes rurales se digitalizan, los volúmenes de paquetería se extienden más allá de las grandes ciudades, aumentando la utilización de la red de taquillas y apoyando la deflación de precios logísticos. El programa también hace hincapié en la mejora de las competencias en análisis de datos, lo que permite a las pymes perfeccionar el surtido y los precios en tiempo real.
La densa red de taquillas de paquetería y logística de entrega en el mismo día permite una promesa de entrega en < 24 h
La penetración de las taquillas de paquetería alcanza el 41%, la más alta de los países nórdicos, y se integra con los nodos de transporte público para una recogida sin fricciones.[3]Corporación Internacional de Correos, "Elección de Entrega – Taquillas de Paquetería," ipc.be PostNord y minoristas como Salling Group optimizan las rutas de última milla, reduciendo los costes de entrega y la huella de carbono. La densidad de taquillas permite acuerdos de nivel de servicio de entrega en el mismo día a nivel nacional a una fracción del coste de la entrega en puerta por mensajero. Los segmentos de moda y electrónica de consumo experimentan un impulso a medida que la inmediatez influye en la conversión de la cesta de compra. Los niveles de servicio más elevados constituyen una ventaja defensible frente a los participantes transfronterizos que no pueden replicar la infraestructura sin una inversión de capital elevada.
El mandato de sostenibilidad CSRD impulsa el cambio hacia cadenas de suministro en línea trazables
A partir de 2026, las empresas danesas deberán divulgar métricas de impacto de la cuna a la puerta, lo que obliga a invertir en registros digitales y etiquetas ESG verificables. Las plataformas que automatizan el seguimiento de emisiones obtienen una prima de precio y una menor tasa de abandono de comerciantes. Los consumidores orientados a la sostenibilidad —el 59% de los millennials están dispuestos a pagar más— recompensan a los comerciantes que cumplen la normativa, ampliando el GMV de productos ecológicos. La CSRD también acelera la adopción B2B a medida que las empresas necesitan trazas de adquisición auditables, reforzando el giro del mercado de comercio electrónico de Dinamarca hacia plataformas de nivel empresarial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Plataformas Extranjeras (Temu, Amazon) que Intensifican la Competencia Basada en Precios | -3.4% | Nacional, con efectos secundarios en los mercados nórdicos | Mediano plazo (2-4 años) |
| La Alta Sensibilidad a los Costes de Entrega Obstaculiza el Mercado | -2.8% | Nacional, con mayor impacto en zonas rurales y suburbanas | Corto plazo (≤ 2 años) |
| El RGPD y las Normas de Residencia de Datos Locales Inflan los Costes de Cumplimiento para los Minoristas en Línea Pymes | -2.1% | A nivel de la UE, con Dinamarca enfrentando una aplicación más estricta | Largo plazo (≥ 4 años) |
| El Segmento de Mayor Edad Rezagado en la Adopción Digital a Pesar del 99% de Acceso a Internet | -1.7% | Nacional, con mayor concentración en zonas rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La alta sensibilidad a los costes de entrega obstaculiza el mercado
Más del 40% de los consumidores nórdicos abandonan las cestas de compra cuando los gastos de envío superan sus umbrales personales, un comportamiento que se amplifica fuera de las áreas metropolitanas. Aunque la densidad de las taquillas de paquetería alivia los costes, los productos de alimentación y los artículos de bajo precio aún tienen dificultades para absorber las tarifas sin erosionar los márgenes de los minoristas. La vigilancia presupuestaria impulsada por la inflación persiste a pesar de la moderación de los precios, lo que empuja a los comerciantes hacia umbrales de envío gratuito y modelos de membresía que comprimen el margen bruto. El mercado de comercio electrónico de Dinamarca se enfrenta a un equilibrio entre la diferenciación del servicio y la elasticidad de precios.
Plataformas extranjeras (Temu, Amazon) que intensifican la competencia basada en precios
Temu se convirtió en la tercera tienda web más grande de Dinamarca en 2024 mediante el despliegue de descuentos agresivos. El centro logístico nórdico de Amazon ajusta aún más los parámetros de referencia de precios. Si bien la elección se amplía para los consumidores, los actores nacionales se enfrentan a una compresión de márgenes. Los operadores establecidos daneses enfatizan la velocidad, la sostenibilidad y la atención al cliente local para defender su cuota, pero estos diferenciadores requieren una inversión continua. Las investigaciones de seguridad de productos de la UE sobre Temu introducen incertidumbre regulatoria, aunque se espera que las guerras de precios persistan a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio: El impulso de la adquisición digital remodela las compras corporativas
B2C controló el 75,42% del GMV de 2025, aunque la CAGR del 21,20% de B2B indica un giro estructural a medida que las pymes danesas migran el gasto indirecto en línea. Se proyecta que el tamaño del mercado de comercio electrónico de Dinamarca para pedidos B2B se duplique entre 2026 y 2031 a medida que las empresas buscan la consolidación de catálogos e informes preparados para la CSRD. Las plataformas nacionales aprovechan MobilePay Business para automatizar la conciliación, mientras que las API mayoristas de ZEOS de Zalando y Salling Group desbloquean el alcance transfronterizo. Los valores de pedido promedio más altos y las tasas de devolución más bajas mejoran la economía unitaria. La preferencia local por interfaces en idioma danés y el cumplimiento de ESG inclina la ventaja hacia las plataformas de origen nacional, limitando el atractivo de los mercados internacionales genéricos.
La legislación de sostenibilidad acelera las auditorías de proveedores, y los portales B2B que integran calculadoras de emisiones se convierten en motores de adquisición predeterminados. Mientras tanto, los líderes B2C experimentan con modelos de mercado para monetizar el tráfico excedente y abrir nuevas fuentes de ingresos. C2C sigue siendo un nicho, pero se sinergiza con las iniciativas de economía circular respaldadas por los reguladores, añadiendo diversificación general al mercado.


Por Tipo de Dispositivo: El comercio con enfoque móvil impulsa el compromiso en todos los grupos de edad
Con una participación del 59,02% en 2025, los teléfonos inteligentes son el escaparate principal y se prevé que alcancen el 69,5% en 2031 a una CAGR del 22,07%. La ventaja en la participación del mercado de comercio electrónico de Dinamarca proviene de la cobertura 5G ubicua y la familiaridad de los usuarios con el flujo de un solo toque de MobilePay. Los minoristas invierten en arquitectura de aplicaciones web progresivas para acelerar la carga de páginas y reducir las tasas de rebote. Las ventas flash basadas en la ubicación impulsan el tráfico en tienda para las cadenas omnicanal y difuminan las líneas entre las experiencias en línea y fuera de línea.
El escritorio sigue siendo relevante para artículos complejos de alto valor como muebles o requisiciones B2B, donde la pantalla grande y la investigación en múltiples pestañas facilitan la toma de decisiones. Los dispositivos emergentes —televisores inteligentes, sistemas de infoentretenimiento para automóviles, asistentes de voz— se mantienen colectivamente por debajo del 5% de participación, aunque representan un terreno de experimentación para la reordenación sin fricciones y los formatos de medios comprables, ampliando los puntos de contacto del mercado de comercio electrónico de Dinamarca.
Por Método de Pago: La adopción de billeteras desafía el predominio de las tarjetas
Las tarjetas de crédito y débito aún dominan con una participación del 41,05% en las transacciones, pero las billeteras digitales registran una CAGR del 23,46% que podría inclinar la mayoría hacia 2031. La superioridad de las billeteras radica en la liquidación instantánea, la autenticación integrada y la integración de programas de fidelización. El BNPL crece entre la Generación Z, aunque las consultas de la Autoridad de Supervisión Financiera moderan la expansión no regulada. Para los comerciantes, las comisiones de las billeteras son competitivas con los costes de adquisición y al mismo tiempo ofrecen ventajas en datos que impulsan la personalización.
Las redes de tarjetas siguen siendo indispensables para las ventas transfronterizas y las facturas B2B de alto valor; por lo tanto, las pilas de pago híbridas siguen siendo la norma en la industria de comercio electrónico de Dinamarca. Los bancos responden con soluciones de tarjeta tokenizada en archivo para igualar la experiencia de usuario de las billeteras, garantizando una capacidad multimoneda sin fricciones para los compradores extranjeros y sosteniendo el gasto del turismo entrante.
Por Categoría de Producto B2C: El liderazgo de la moda se encuentra con la disrupción de la alimentación
La moda y la ropa representaron una participación del 22,10% del GMV de 2025, beneficiándose de políticas de devolución flexibles y modelos de recomendación de tallas impulsados por inteligencia artificial. La planificada adquisición de ABOUT YOU por parte de Zalando señala una mayor consolidación y sinergia de datos. Al mismo tiempo, los alimentos y bebidas es la categoría emergente con una CAGR del 24,12%, ya que las soluciones de taquilla a nevera y la recogida en tienda con aislamiento térmico amplían el alcance. Se proyecta que el tamaño del mercado de comercio electrónico de Dinamarca para la alimentación en línea supere el crecimiento general del comercio minorista, respaldado por las prioridades de ahorro de tiempo de los hogares.
La electrónica de consumo mantiene un crecimiento de mediados de la adolescencia, aprovechando los programas de exhibición en tienda y de intercambio para renovar los ciclos de actualización. La belleza y el cuidado personal ganan terreno a medida que cadenas omnicanal como Matas fusionan tutoriales digitales con diagnósticos en tienda. Los muebles y artículos para el hogar se enfrentan a la logística de artículos voluminosos, pero se benefician del patrimonio de diseño de Dinamarca y las tendencias de consumo consciente. Los nichos más pequeños —desde bricolaje hasta juguetes— capturan un crecimiento equilibrado anclado en campañas estacionales y colaboraciones con influenciadores.
Análisis Geográfico
La concentración urbana sigue siendo pronunciada, con el área metropolitana de Copenhague representando un estimado del 44,62% del GMV nacional en 2025. La fiabilidad de la promesa de entrega en el mismo día supera el 98% en la región capital, creando un punto de referencia que se extiende a Aarhus y Odense a medida que aumenta la densidad de taquillas. Sin embargo, la adopción rural registra un crecimiento porcentual más rápido, impulsado por la banda ancha financiada por el Estado y las subvenciones para la digitalización de las pymes. El mercado de comercio electrónico de Dinamarca disfruta de una superficie terrestre compacta que mantiene las distancias de entrega promedio por debajo de los 300 km, sosteniendo la eficiencia de costes.
Los flujos transfronterizos son fluidos gracias a la alineación de los derechos de los consumidores de la UE; los compradores alemanes y suecos utilizan con frecuencia los dominios daneses para adquirir artículos de diseño, convirtiendo a Dinamarca en un centro de cumplimiento nórdico. La conversión de divisas de la Corona Danesa al EUR introduce una fricción menor que las billeteras multidivisa absorben cada vez más. La penetración de Internet nacional se sitúa en el 99% y sustenta un alcance uniforme al consumidor.
El riesgo de fragmentación comercial sigue siendo el principal obstáculo geográfico, ya que las interrupciones en el transporte elevan los costes de insumos. Sin embargo, la diversificación de las fuentes de suministro entre proveedores de la UE, el Reino Unido y Asia mitiga la dependencia de una sola región. El cumplimiento temprano de la CSRD por parte de Dinamarca posiciona a sus comerciantes para atraer a consumidores orientados a la sostenibilidad en los mercados vecinos donde las normas de divulgación van rezagadas, convirtiendo la regulación en una ventaja competitiva.
Panorama regulatorio
El marco normativo del comercio electrónico en Dinamarca se sustenta en obligaciones de consumo, plataformas y datos alineadas con la UE, y la Ley de Comercio Electrónico (n.º 227 de 2002) establece requisitos básicos sobre divulgación de información, comunicación comercial y formación de contratos para servicios en línea. La Ley de Servicios Digitales de la UE se aplica desde febrero de 2024, lo que aumenta las obligaciones para los servicios intermediarios y las plataformas en línea que operan en Dinamarca, mientras que la aplicación del RGPD sigue siendo un factor de cumplimiento relevante para los comerciantes que utilizan analítica, personalización y flujos de datos transfronterizos.
Los requisitos de protección del consumidor se endurecieron aún más en 2026 mediante cambios en la Ley de Contratos de Consumo, que exigen una función de retiro digital visible en las interfaces en línea para contratos de consumo a partir de junio de 2026. En cuanto a confianza e identidad, la Agencia Danesa de Gobierno Digital supervisa los servicios de confianza digital. A partir de abril de 2026, también impulsó opciones de firma híbrida que admiten tanto OCES como firma cualificada, lo que aumenta el valor de las capacidades de firma y autenticación alineadas con eIDAS para comerciantes, mercados en línea y portales de pedidos B2B que dependen de aprobaciones digitales.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico en Dinamarca comienza con comerciantes y mercados en línea que se abastecen de inventario a nivel nacional y a través de proveedores transfronterizos, y luego convierten la demanda mediante tiendas web y aplicaciones, donde la aceptación de pagos (tarjetas y billeteras como MobilePay) y los controles de riesgo determinan la finalización de la compra. Los pedidos pasan al almacenamiento y la logística de cumplimiento, incluida la preparación en tienda para operadores omnicanal, y luego a los operadores de última milla. El denso ecosistema danés de casilleros de paquetería y las redes nacionales de entrega respaldan una entrega rápida y menores tasas de fallo en los puntos de recogida, mientras que la gestión de devoluciones es un nodo posterior especialmente sensible para categorías como la moda.
Los facilitadores y la gobernanza influyen cada vez más en la competitividad a lo largo de la cadena. El área metropolitana de Copenhague funciona como un centro logístico para la distribución nórdica, y la Estrategia de Crecimiento Digital del gobierno, que apoya la adopción de tiendas web por parte de las pymes, amplía la base de comerciantes que impulsa los volúmenes de paquetería y casilleros. La presión de los informes de sostenibilidad bajo la CSRD eleva las necesidades de trazabilidad, añadiendo requisitos en torno al empaquetado y el monitoreo ambiental que afectan la selección de proveedores, la gestión de datos de productos y la elección de transportistas.
Panorama Competitivo
El sector del comercio electrónico de Dinamarca está moderadamente fragmentado. Los cinco principales actores controlan aproximadamente el 45% del GMV, dejando espacio para disruptores especializados. Zalando domina la moda, aprovechando la personalización algorítmica y un producto de cumplimiento como servicio en expansión. Salling Group combina la fidelización entre tiendas físicas y digitales, impulsando una visibilidad de inventario unificada que ofrece una tasa de finalización de recogida en tienda del 99,94%. Nemlig.com y Coop.dk defienden su cuota en alimentación a través de precios de marca propia y optimización de la cadena de frío.
Temu y Amazon escalan la tensión de precios. Su logística paneuropea ofrece una amplia profundidad de catálogo, pero persisten las brechas en el servicio local: la gestión de devoluciones y el soporte en idioma danés siguen siendo puntos débiles. Los actores nacionales contrarrestan con credenciales de sostenibilidad, aprovechando cadenas de suministro más cortas y paneles de informes conformes con la CSRD. Las empresas emergentes de tecnología logística integran la planificación de rutas con inteligencia artificial y el reabastecimiento autónomo de taquillas, señalando una fase competitiva liderada por la tecnología.
Los ecosistemas de asociación florecen: el acuerdo ampliado de Coop Danmark con Tata Consultancy Services migra el ERP central a SAP S/4HANA, desbloqueando vistas de inventario en tiempo real que mejoran las promesas a los clientes. La adquisición de ABOUT YOU por parte de Zalando espera sinergias de EBIT de 100 millones de EUR (108 millones de USD) mediante la agrupación de marketing y activos compartidos de última milla. PostNord se asocia con fabricantes de taquillas para duplicar la capacidad urbana en 2027, garantizando que la infraestructura siga el ritmo del creciente volumen de paquetería.
Líderes de la Industria de Comercio Electrónico de Dinamarca
Apple Inc.
Harald Nyborg
Zalando SE
Elgiganten A/S
Bilka .dk (Salling Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La digitalización impulsada por el cumplimiento normativo está creando un espacio práctico para las plataformas de comercio electrónico y los proveedores de servicios que integran facturación, contabilidad y registros de transacciones auditables en los flujos de pago y postventa. Los requisitos de la Ley de Contabilidad de Dinamarca, con hitos de cumplimiento total en enero de 2026 para muchas empresas y plazos posteriores para ciertos sistemas internos, además del creciente uso de NemHandel y rieles de facturación electrónica al estilo Peppol BIS, favorecen a las tiendas B2B y las herramientas para comerciantes que pueden automatizar la emisión de facturas, la reconciliación y la codificación estandarizada del IVA junto con la gestión de pedidos.
La gobernanza de plataformas y las capacidades de identidad también se están convirtiendo en características diferenciadoras del producto. Con la Ley de Servicios Digitales de la UE en vigor desde febrero de 2024 y la Autoridad Danesa de Competencia y Consumo (KFST) actuando como Coordinador de Servicios Digitales de Dinamarca, los mercados en línea que implementan herramientas de notificación y acción, verificación de vendedores y transparencia pueden diferenciarse por la confianza. Al mismo tiempo, la Estrategia Digital Conjunta del Gobierno 2026-2029 y la introducción de herramientas de identificación digital y verificación de edad basadas en aplicaciones (como AltID) respaldan oportunidades en categorías reguladas y ayudan a reducir la friccción de incorporación, particularmente para el comercio centrado en móviles y los vendedores transfronterizos que necesitan verificaciones de identidad consistentes.
Desarrollos recientes del sector
- Julio de 2026: Salling Group lanzó una colaboración con Google para integrar su ecosistema minorista (incluido Bilka) con Google Gemini AI para experiencias de comercio agéntico. La iniciativa apunta a recorridos de compra más personalizados y a la automatización en la búsqueda, las recomendaciones y los flujos de servicio. También aumenta la presión competitiva sobre otros minoristas omnicanal daneses para invertir en herramientas de descubrimiento y conversión basadas en IA.
- Mayo de 2025: Salling Group adquirió Rimi Baltic y 33 tiendas de Coop Denmark como parte de la expansión de su huella minorista y su poder de negociación de abastecimiento en el marco de su plan ASPIRE '28. La escala adicional refuerza su economía omnicanal al aumentar las opciones de cumplimiento basadas en tiendas y ampliar la base de fidelización que puede activarse en línea. El movimiento también intensifica la dinámica de consolidación entre los operadores minoristas de gran formato que atienden la demanda de comercio electrónico danesa.
- Febrero de 2024: La Ley de Servicios Digitales de la UE comenzó a aplicarse en los estados miembros, estableciendo nuevas obligaciones operativas para las plataformas en línea y los servicios intermediarios utilizados por los consumidores daneses. Esto elevó los requisitos en torno a la gobernanza de contenidos, la transparencia y la rendición de cuentas de los vendedores, aumentando la carga de cumplimiento para los mercados en línea y las tiendas web más grandes. El cambio respalda la demanda de herramientas de plataforma que automatizan las notificaciones, los informes y los flujos de trabajo de confianza y seguridad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de comercio electrónico de Dinamarca se define como el valor de las compras realizadas a través de canales habilitados por internet por compradores en Dinamarca, abarcando pedidos completados en sitios web o aplicaciones en cestas en línea tanto minoristas como de servicios.
Exclusiones del alcance: excluimos las suscripciones y descargas puramente digitales, los anuncios clasificados en línea y los portales de contratación entre empresas y el gobierno.
Descripción general de la segmentación
- Por Modelo de Negocio
- B2C
- B2B
- C2C
- Por Tipo de Dispositivo
- Teléfono Inteligente / Móvil
- Escritorio y Portátil
- Otros Tipos de Dispositivos
- Por Método de Pago
- Tarjetas de Crédito / Débito
- Billeteras Digitales
- BNPL
- Otro Método de Pago
- Por Categoría de Producto B2C
- Belleza y Cuidado Personal
- Electrónica de Consumo
- Moda y Ropa
- Alimentos y Bebidas
- Muebles y Hogar
- Juguetes, Bricolaje y Medios de Comunicación
- Otras Categorías de Productos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para determinar el pool de demanda y las series de datos de entrada más estables antes de construir el modelo. Nos basamos en referencias públicas como las publicaciones de Statistics Denmark, las tablas de consumo de hogares y economía digital de Eurostat, las actualizaciones de la Autoridad Empresarial Danesa, los indicadores de economía digital de la OCDE y las notas de política de la UE que afectan las compras transfronterizas y los derechos del consumidor.
También revisamos los informes de empresas y las presentaciones a inversores de los principales minoristas y operadores logísticos locales, junto con páginas web de prensa y asociaciones de buena reputación que describen los hábitos de pago, las preferencias de entrega y los cambios de categoría. Cuando faltaba o se retrasaba una serie pública, la complementamos con suscripciones a bases de datos de pago centradas en finanzas e inteligencia empresarial, noticias y datos financieros, y señales a nivel de envío de importación-exportación para flujos de productos seleccionados. Estos insumos documentales se utilizaron luego como referencias de control, y esta lista es ilustrativa, ya que también se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas de campo en Dinamarca abarcan directores ejecutivos, líderes funcionales/de unidad y gerentes de negocios de comercio minorista en línea de mayor, mediano y menor tamaño. Los encuestados ayudan a probar el gasto de los residentes, las suscripciones, las compras transfronterizas, la mezcla de canales, los valores promedio de pedidos y los picos estacionales, mientras aclaran las lagunas en los datos secundarios. Los analistas vuelven a contactar a los expertos cuando no se puede reconciliar un supuesto material.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El mercado se dimensionó utilizando una combinación de enfoques descendente y ascendente, en la que se reconstruyeron la capacidad de gasto en línea nacional y las tasas de participación, y luego se verificaron mediante agregaciones selectivas. En el enfoque descendente, vinculamos el pool de demanda a indicadores como la penetración de compradores en línea, el gasto anual promedio en línea por comprador, la combinación de dispositivos (móvil frente a escritorio), las proporciones de uso de billeteras digitales y tarjetas, y la intensidad de compras transfronterizas, que se convirtieron en valores en USD consistentes utilizando una cronología de tipo de cambio clara.
Para mantener los totales realistas, se utilizaron aproximaciones ascendentes como comprobaciones de sentido, incluidos rangos muestreados de GMV de comerciantes, patrones de tamaño de cesta a nivel de categoría y verificaciones de canal con participantes logísticos y de pago. Si la señal de una empresa o categoría era parcial, las brechas se gestionaron mediante ratios proxy (por ejemplo, aplicando divisiones observadas de conversión en el pago y participación en la entrega) antes de ajustar el total final. Las previsiones se construyeron utilizando análisis de escenarios respaldados por aportes de expertos sobre inflación, comportamiento de descuentos, expectativas de velocidad de entrega y migración de categorías hacia lo en línea, y la trayectoria final se revisó para verificar su continuidad lógica año a año.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples comprobaciones para detectar tempranamente los saltos inusuales. Comparamos los totales del modelo con señales independientes, como el número de compradores en línea, los patrones de gasto de los hogares y los cambios en la combinación de pagos, y luego investigamos las variaciones hasta explicar claramente su causa.
Antes de la aprobación final, los supuestos se revisan por etapas, y se vuelve a contactar a los expertos cuando los resultados se salen de los rangos esperados para Dinamarca. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales cambian los insumos de crecimiento, como actualizaciones normativas, grandes lanzamientos minoristas o cambios en la adopción de pagos. Justo antes de la entrega, se completa una revisión final del analista para que los clientes reciban la vista más actualizada.
Tamaño del mercado de comercio electrónico de Dinamarca de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el comercio electrónico de Dinamarca a menudo varían porque el alcance no es consistente entre las fuentes, y el mismo término puede abarcar cestas muy diferentes. Las diferencias suelen derivarse de si las cifras incluyen B2B junto con B2C, cómo se tratan los pedidos transfronterizos, y si el valor se reporta como GMV, ventas minoristas o ingresos minoristas en línea más acotados.
La principal brecha proviene de mezclar el comercio electrónico minorista con el comercio digital más amplio y luego contar elementos adyacentes puramente digitales, mientras que Mordor Intelligence trata el mercado como el valor de transacción de los pedidos en línea, excluyendo las suscripciones puramente digitales, los anuncios clasificados en línea y los portales de contratación B2G, lo que mantiene los totales alineados con un pool de demanda repetible.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,96 mil millones de USD (2025) | |
| Informe Comercial Gubernamental A | 24,00 mil millones de USD (2024) | Utiliza un año base diferente y puede reflejar un valor más acotado centrado en el comercio minorista, con menos claridad sobre si se incluyen el GMV transfronterizo y los servicios no minoristas, lo que puede reducir el total en comparación con una contabilidad de estilo GMV más amplia. |
| Compendio de Datos del Sector B | 142,50 mil millones de USD (2028) | Parece utilizar una definición ampliada que puede agregar múltiples verticales y capas de valor, y puede mezclar la oportunidad bruta con el valor de transacción, lo que puede inflar los totales en comparación con un modelo de gasto del comprador danés vinculado a la participación y los tamaños de cesta observados. |
La dispersión en la tabla se explica principalmente por lo que se cuenta y cómo se mide el valor, no por una simple diferencia aritmética. Cuando el alcance se ancla al valor de los pedidos en línea y se verifica frente a la penetración de compradores, el gasto por comprador y las divisiones de pago y dispositivo, el resultado se mantiene rastreable y más fácil de recrear a lo largo de los años.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de comercio electrónico de Dinamarca?
El mercado está valorado en 33.090 millones de USD en 2026, con una CAGR prevista del 18,38% hasta 2031.
¿Qué modelo de negocio está creciendo más rápido en el comercio electrónico danés?
Las transacciones B2B avanzan a una CAGR del 21,20%, superando a B2C aunque desde una base menor.
¿Qué importancia tiene MobilePay para el comercio minorista en línea en Dinamarca?
MobilePay cubre al 77% de los residentes y reduce el abandono en el proceso de pago entre un 15-25%, convirtiéndolo en un impulsor de conversión crítico.
¿Qué categoría de producto lidera las ventas en línea?
La moda y la ropa tienen una participación en los ingresos del 22,10%, impulsada por políticas de devolución generosas y herramientas de tallas con inteligencia artificial.
¿Cómo afecta la regulación de sostenibilidad al comercio electrónico danés?
La CSRD exige informes completos sobre el impacto de la cadena de suministro para 2026, favoreciendo a las plataformas que ofrecen seguimiento integrado de ESG.
¿Están los mercados extranjeros amenazando a los actores locales?
Temu y Amazon intensifican la competencia de precios, pero los minoristas nacionales aprovechan una entrega más rápida y las credenciales de sostenibilidad para defender su cuota.
Última actualización de la página el:



