
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malasia
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del Mercado de Comercio Electrónico de Sudáfrica por Mordor Intelligence
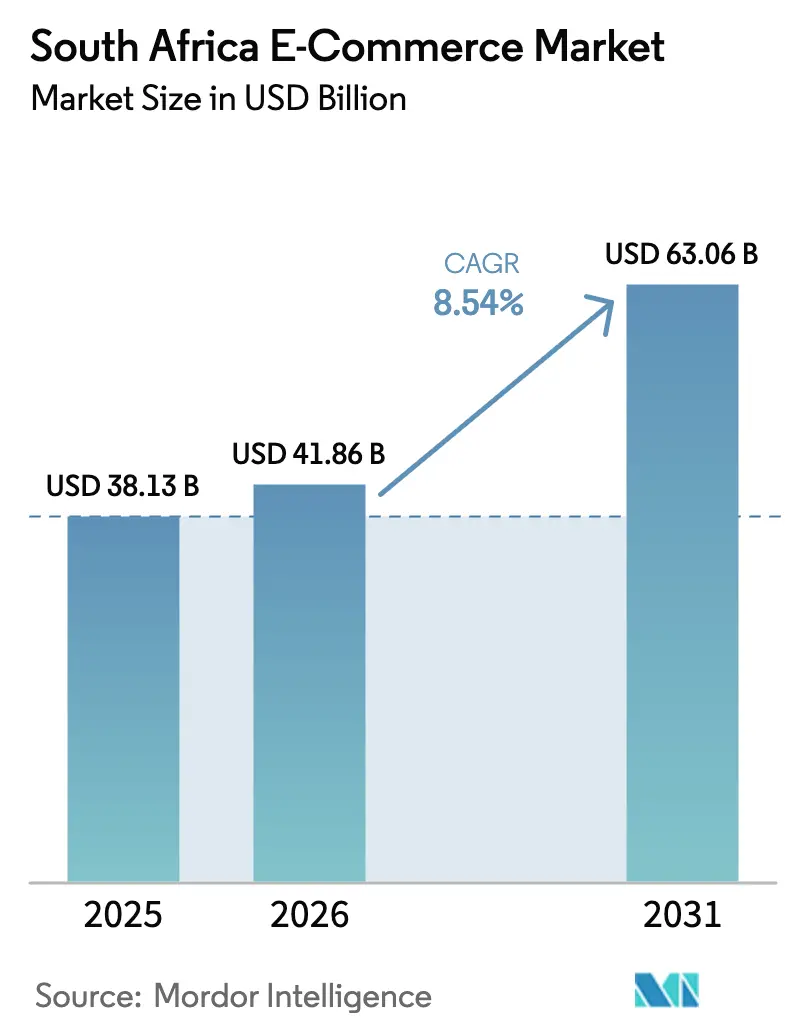
El tamaño del mercado de comercio electrónico de Sudáfrica fue valorado en 41,86 mil millones de USD en 2026 y se estima que crecerá desde 45,43 mil millones de USD en 2027 hasta alcanzar 69,68 mil millones de USD en 2032, con un CAGR del 8,93% durante el período de previsión (2027-2032).
Los pedidos móviles y el mayor acceso a la entrega respaldan la demanda de productos en línea de Sudáfrica al conectar la selección digital de productos con una ruta práctica hacia la recepción. Las opciones de pago en cuotas pueden ampliar las cestas de compra viables, mientras que los mercados transfronterizos ofrecen a los compradores alternativas adicionales a los vendedores nacionales. El desarrollo de aplicaciones y los servicios de cumplimiento compartido conectan la adquisición de clientes con la capacidad de ejecutar los pedidos resultantes. El fraude de vendedores puede interrumpir esa progresión desde el interés hasta el pago. Los operadores de mercados pueden, por tanto, ampliar la captación de pedidos pero enfrentan riesgos de confianza derivados de estafas a nivel de vendedor, mientras que los minoristas de moda que gestionan devoluciones en tienda y en línea conjuntamente pueden incurrir en costos de recuperación fuera de sus presupuestos.
Conclusiones Clave del Informe
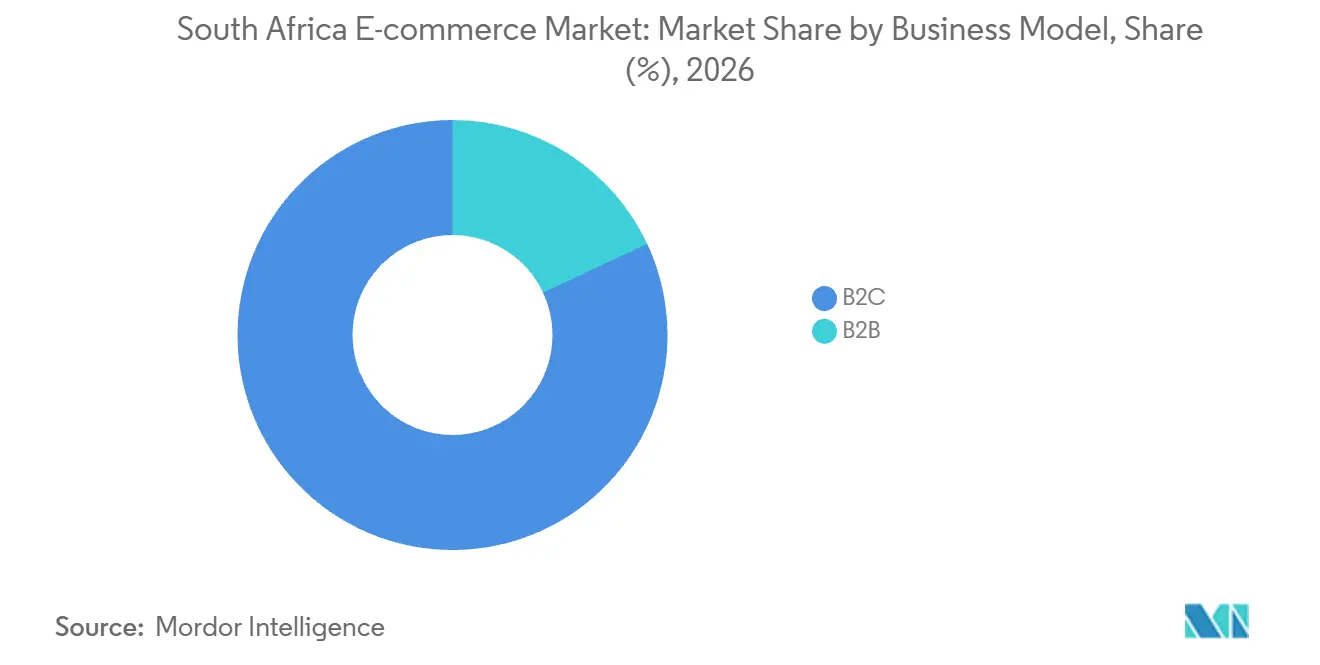
- Por modelo de negocio, B2C tuvo una participación del 81,97% en el mercado de comercio electrónico de Sudáfrica en 2026, mientras que se prevé que B2B crezca más rápido con un CAGR del 11,2% durante 2027-2032.
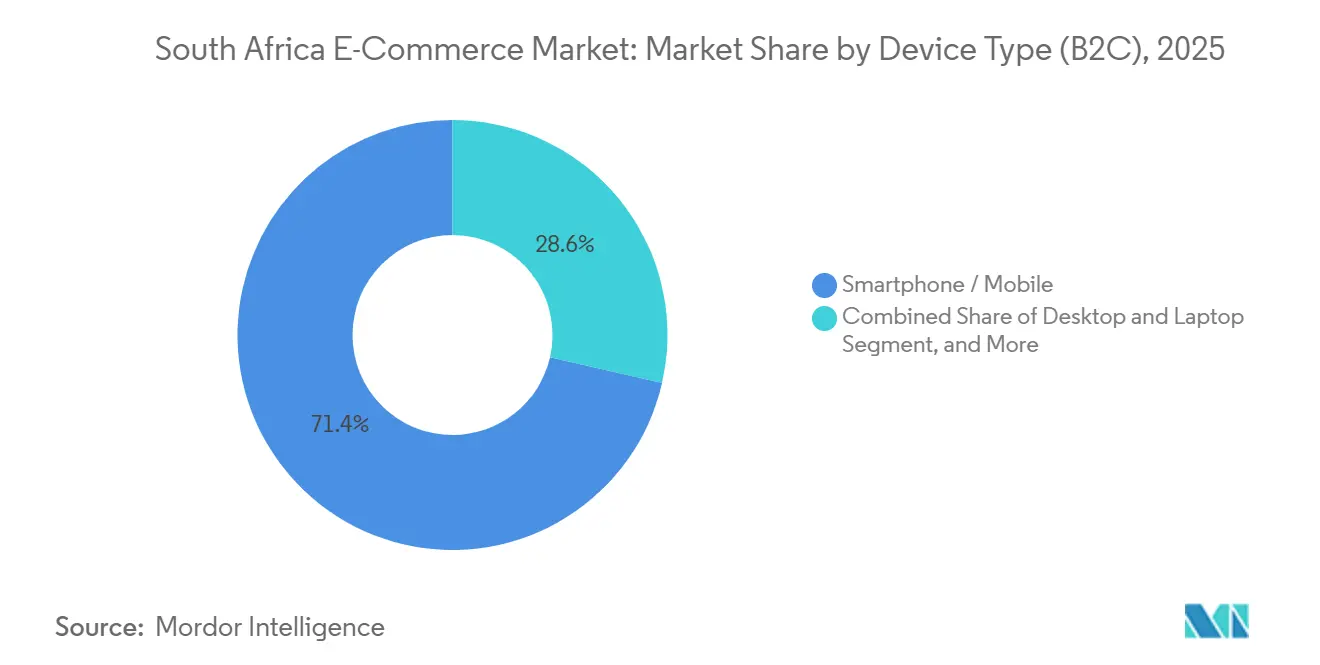
- Por tipo de dispositivo, el teléfono inteligente / móvil lideró con una participación del 72,06% de los pedidos B2C en 2026 y también se prevé que sea el segmento de mayor crecimiento con un CAGR del 9,4% durante 2027-2032.
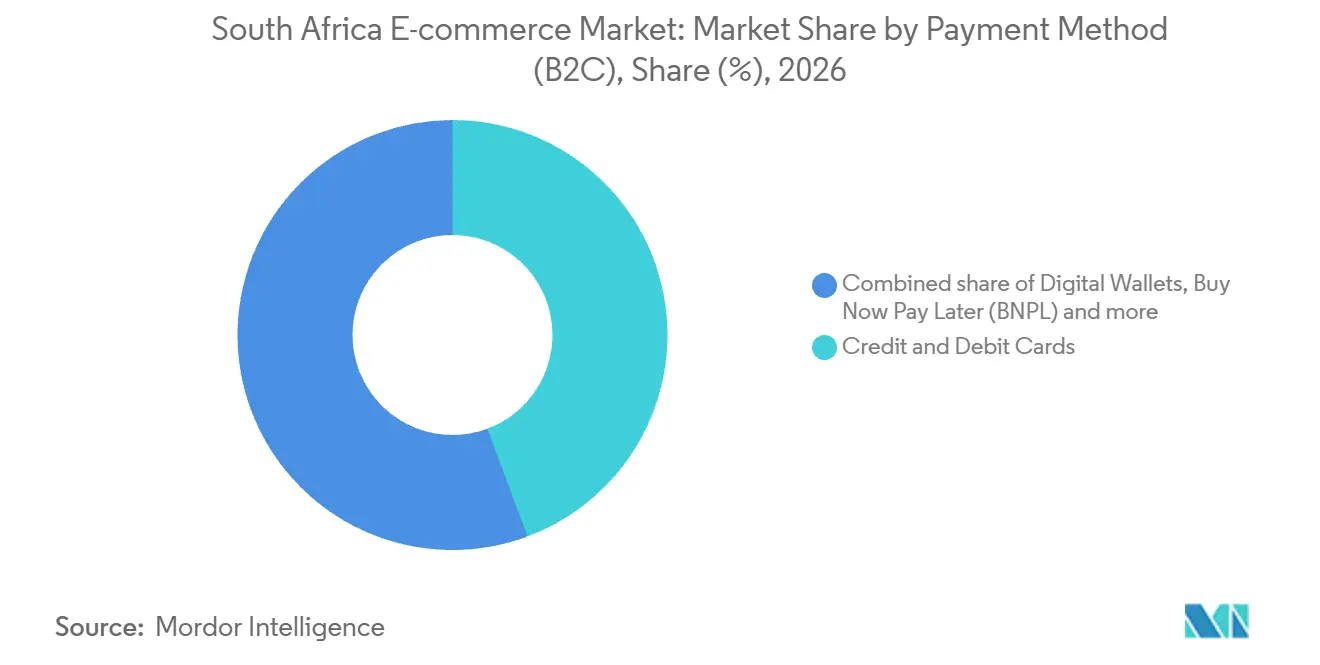
- Dentro de los métodos de pago B2C, las tarjetas de crédito y débito tuvieron una participación del 44,33% de los pedidos B2C en 2026, mientras que se prevé que el BNPL sea el de mayor crecimiento con un CAGR del 11,6% durante 2027-2032.
- Por categoría de producto, moda y ropa lideró con una participación del 24,48% de los pedidos B2C en 2026, mientras que se prevé que alimentos y bebidas sea el de mayor crecimiento con un CAGR del 12,1% durante 2027-2032.
- En las regiones de Sudáfrica, Gauteng lideró la penetración de las compras en línea en 2025, cuando el 46,9% de sus adultos compraron en línea.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Compradores Exclusivamente Móviles en Economías de Municipios Urbanos Impulsado por Dispositivos Android de Bajo Costo | +3.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de las Redes Logísticas Nacionales hacia la Última Milla Rural y en Municipios Urbanos | +3% | Mamelodi, Ivory Park y Hammanskraal | Mediano plazo (2-4 años) |
| Rápida Adopción del BNPL por Parte de los Consumidores de la Generación Z que Impulsa el Valor Promedio de los Pedidos | +2.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Entrada de Mercados Globales de Moda Rápida (Shein, Temu) que Catalizan los Volúmenes Transfronterizos | +2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Subasta de Espectro del Gobierno y Despliegue de 5G que Reducen los Costos de Datos | +1.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Asociaciones de Minoristas con Casilleros Inteligentes en Paradas de Taxis que Mejoran la Comodidad | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Compradores Exclusivamente Móviles en Economías de Municipios Urbanos Impulsado por Dispositivos Android de Bajo Costo
El acceso a dispositivos en los townships y los pedidos asistidos abordan diferentes barreras para llegar a un minorista en línea. En mayo de 2025, MTN Sudáfrica había distribuido aproximadamente 1.700 teléfonos inteligentes 4G en Soweto. El modelo inicial planificado para el despliegue era el Itel, especificado con Android 14 Go. En septiembre de 2026, Takealot reportó más de 16.000 emprendedores de Comprador Personal que ayudaban a los clientes a acceder a su plataforma a través de una red que forma parte de su Iniciativa de Economía de los Townships. Takealot lanzó una aplicación dedicada ese mes para ayudar a los intermediarios a gestionar pedidos y la comunicación con los clientes. La disponibilidad de dispositivos puede ampliar la audiencia potencial, mientras que el software para intermediarios respalda una ruta separada hacia la demanda de clientes que necesitan asistencia para comprar.
Expansión de las Redes Logísticas Nacionales hacia la Última Milla Rural y en Municipios Urbanos
Las asociaciones de entrega en los townships pueden convertir una oferta de comestibles en línea en un servicio accesible sin que el minorista tenga que construir cada ruta por sí mismo. En mayo de 2025, SPAR había firmado asociaciones con KasiD y Delivery KA Speed para los pedidos de SPAR2U en Mamelodi, Ivory Park y Hammanskraal. Los residentes de esas áreas podían entonces realizar pedidos a través de SPAR2U, con los socios encargándose de la entrega. La división de responsabilidades permite que la captación de pedidos y la distribución local se expandan juntas, asignando cada tarea a un operador designado. Para un minorista de comestibles, esto convierte la cobertura de entrega en una extensión concreta de su canal de ventas. Los socios de entrega local obtienen, en consecuencia, una ruta hacia la demanda minorista a través de la integración con el servicio de pedidos del minorista.
Rápida Adopción del BNPL por Parte de los Consumidores de la Generación Z que Impulsa el Valor Promedio de los Pedidos
Distribuir una compra en cuotas puede hacer viable una cesta de compra en línea más grande sin reducir su precio total. En la encuesta del tercer trimestre de 2025 de TransUnion, el 55% de los encuestados sudafricanos de la Generación Z reportaron haber utilizado BNPL en los 12 meses anteriores.[1] El 15 de julio de 2026, PayJustNow añadió 3 cuotas sin intereses a Bash, la plataforma de venta minorista en línea de The Foschini Group. Ese despliegue conecta el mecanismo de pago con un proceso de pago en línea real, donde el importe inmediato adeudado puede influir en la compra viable. Para los minoristas, la oportunidad comercial consiste en acomodar el gasto a lo largo de las fechas de pago manteniendo clara la obligación de compra total. La expansión de la cesta de compra depende, por tanto, de la asequibilidad a lo largo del calendario de reembolso, y no solo de la primera cuota.
Entrada de Mercados Globales de Moda Rápida (Shein, Temu) que Catalizan los Volúmenes Transfronterizos
La entrada de mercados internacionales ofrece a los compradores sudafricanos una ruta de importación directa para realizar pedidos de productos. El informe de 2025 de World Wide Worx describió el modelo de Shein y Temu como importaciones directas al consumidor que eluden a los mayoristas locales y las redes de tiendas. En una encuesta de 2026, el 21,5% de los compradores en línea sudafricanos utilizaron Shein y el 11,6% utilizaron Temu. En conjunto, en las plataformas transfronterizas se realizaron aproximadamente 19 millones de pedidos en Sudáfrica en 2025, lo que representa el 18,6% de las transacciones de comercio electrónico. El informe de 2026 atribuyó el menor crecimiento transfronterizo en parte a los cambios en la tributación de importaciones de paquetes pequeños de noviembre de 2024. Para los minoristas nacionales, este importante canal de transacciones transfronterizas significa que la cobertura de tiendas locales por sí sola no puede asegurar la demanda en línea frente a plataformas que conectan directamente a los compradores con la oferta extranjera.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fraude Persistente en Pagos Digitales que Impulsa el Abandono del Carrito | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Elevado Costo de Logística Inversa para Devoluciones de Moda | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Posibles Interrupciones por Cortes de Energía en el Tiempo de Actividad de los Centros de Cumplimiento | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en el Despacho Aduanero de Paquetes Transfronterizos | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fraude Persistente en Pagos Digitales que Impulsa el Abandono del Carrito
El fraude puede limitar una compra en línea incluso cuando la plataforma en sí es legítima, porque el vendedor individual puede crear una fuente de riesgo separada. Los hallazgos de TransUnion abarcaron a consumidores sudafricanos que reportaron pérdidas por fraude digital en el año anterior a su publicación de junio de 2026. Entre esos consumidores, el 33% atribuyó sus pérdidas a estafas de vendedores externos en plataformas de comercio electrónico legítimas. Para un comprador potencial, esa distinción implica reconocer que la plataforma puede no resolver las preocupaciones sobre la oferta particular. La exposición recae, por tanto, en los modelos de mercado que listan vendedores externos, donde la confianza en la plataforma no establece la fiabilidad de cada oferta.
Elevado Costo de Logística Inversa para Devoluciones de Moda
Los minoristas de moda que gestionan las devoluciones en tienda y en línea a través de una misma red asumen un costo de logística inversa que puede quedar fuera de sus presupuestos. En un estudio cualitativo de 2023 sobre minoristas de moda sudafricanos durante la recuperación de las interrupciones en la cadena de suministro, los participantes describieron la logística inversa omnicanal como costosa. La exposición comercial se extiende, por tanto, más allá de completar la venta original hasta la recuperación de los bienes a través de esa red combinada. Los participantes del estudio vincularon los gastos de recuperación ocultos con posibles reducciones en los márgenes de beneficio cuando los minoristas debían aportar capital adicional no presupuestado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
Escala del Consumidor frente a Adquisición Empresarial DedicadaB2C representó una participación del 81,97% del tamaño del mercado de comercio electrónico de Sudáfrica en 2026. Pick n Pay reportó un crecimiento del 31,8% en la facturación en línea del grupo durante las 48 semanas finalizadas el 1 de febrero de 2026.[2] El minorista atribuyó su desempeño en línea a asap! e identificó el canal como un motor de crecimiento en su proceso de recuperación. Para los minoristas de consumo, ese ejemplo ilustra cómo un negocio minorista establecido puede convertir los pedidos en línea en un canal de ventas relevante. Para un minorista que reconstruye su negocio, una plataforma de pedidos para consumidores puede convertirse, en consecuencia, en parte del esfuerzo central de recuperación.
Se prevé que B2B sea el segmento de mayor crecimiento, con un CAGR del 11,2% durante 2027-2032. En septiembre de 2025, Takealot había relanzado Takealot for Business como un servicio de adquisición B2B dirigido a compradores desde pymes hasta grandes empresas. Ese rango de usuarios previstos le otorga al servicio una tarea comercial diferente a la de atraer a un hogar individual a una tienda en línea. Una propuesta orientada a empresas puede organizar los pedidos de productos en torno a las necesidades de un comprador empresarial, aprovechando al mismo tiempo el alcance en línea existente del minorista. La oportunidad para los vendedores B2B es, en consecuencia, hacer que ese alcance de productos sea útil para la adquisición empresarial en organizaciones de diferentes tamaños.



Por Tipo de Dispositivo (B2C):
La Escala Móvil Respalda el Desarrollo Adicional de AplicacionesEl teléfono inteligente / móvil fue el segmento más grande con una participación del 72,06% de los pedidos B2C en 2026 y se prevé que sea el segmento de mayor crecimiento con un CAGR del 9,4% durante 2027-2032. Al 25 de julio de 2025, la aplicación de entrega de comestibles Sixty60 de Shoprite Holdings había entregado 100 millones de pedidos desde su lanzamiento en Sudáfrica. Ese hito acumulado demuestra la escala que puede alcanzar un canal minorista basado en aplicaciones a travs de entregas completadas. Para un minorista, la capacidad relevante se extiende desde la presentación de una oferta en línea hasta la ejecución del pedido de producto resultante. El comercio móvil otorga, por tanto, al rendimiento operativo de la entrega un papel directo en el mantenimiento de la utilidad de la interfaz de compra.
La adopción móvil adicional también puede depender de cómo un servicio existente cambia su experiencia digital. En diciembre de 2025, Pick n Pay reportó un crecimiento del 131% en compradores por primera vez desde la transformación de su aplicación asap! en abril de 2025. La empresa indicó que el 78% de esos nuevos clientes procedían de la plataforma renovada. Ese resultado convierte la participación de nuevos clientes en una consideración comercial diferenciada al evaluar la inversión en una aplicación minorista, junto con la escala de una base de usuarios establecida. El resultado de adquisición le otorga al desarrollo de aplicaciones un propósito comercial específico: llegar a clientes adicionales de comestibles a través del servicio rediseñado de un minorista existente.

Por Método de Pago (B2C):
Las Tarjetas Anclan el Proceso de Pago Mientras el BNPL Fomenta el Uso RecurrenteLas tarjetas de crédito y débito representaron una participación del 44,33% de los pedidos B2C en 2026, convirtiéndolas en el segmento más grande. La investigación de consumidores de Payfast encontró que las tarjetas fueron el método de compra en línea más preferido tanto en 2024 como en 2025. Esa preferencia otorga a la aceptación de tarjetas un papel central en cómo un minorista en línea presenta sus opciones de pago a los compradores. La posición de liderazgo del segmento deja, no obstante, un espacio significativo para otros métodos, por lo que concentrar todo el diseño del proceso de pago en una única ruta de pago reduciría la oferta. Una experiencia de pago centrada en tarjetas puede preservar una opción familiar mientras deja disponible otra ruta para completar un pedido.
Se prevé que el pago diferido (BNPL) sea el segmento de mayor crecimiento con un CAGR del 11,6% durante 2027-2032. En el primer semestre de 2026, Weaver Fintech reportó una retención del 93% entre sus clientes de BNPL, quienes realizaron transacciones 5,1 veces al año. Esas métricas específicas del proveedor muestran una relación con el cliente que se extiende más allá de una única compra financiada. Para los comerciantes que consideran el BNPL, la actividad recurrente hace que la disponibilidad continua en el proceso de pago sea comercialmente relevante, junto con la decisión inicial de ofrecer cuotas.
Por Categoría de Producto (B2C):
El Alcance de la Ropa Contrasta con la Expansión del Canal de ComestiblesModa y ropa fue el segmento más grande, representando el 24,48% de los pedidos B2C en 2026. El informe de pagos al consumidor de Stitch de 2026 encontró que el 78,1% de los consumidores compraron ropa y prendas de vestir en línea. Para los consumidores que ya compran ropa en línea, los vendedores compiten por la elección entre prendas individuales y minoristas más allá de la decisión inicial de adoptar las compras de ropa en línea. La información clara sobre la talla a nivel de prenda y las condiciones de devolución ofrecen, por tanto, a los vendedores de ropa formas concretas de competir por las compras dentro de la demanda existente de la categoría.
Se prevé que alimentos y bebidas sea el segmento de mayor crecimiento con un CAGR del 12,1% durante 2027-2032. En el ejercicio fiscal 2026, los ingresos por entrega bajo demanda de Woolworths Food crecieron un 19,6%, mientras que las ventas en línea contribuyeron con el 7,3% de sus ventas de alimentos en Sudáfrica. La combinación ilustra la expansión del canal digital dentro de un minorista cuyo negocio alimentario se extiende mucho más allá de las ventas en línea. También hace que la oferta de entrega sea comercialmente relevante para el negocio alimentario sin requerir que toda la propuesta al cliente se traslade en línea de una vez. Para los minoristas de alimentos establecidos, esto crea espacio para desarrollar los pedidos en línea como una ruta creciente hacia los clientes junto con una operación de venta de alimentos mucho más amplia.
Análisis Geográfico
Mercado de Comercio Electrónico de Gauteng
Gauteng lideró las provincias sudafricanas en penetración de compras en línea en 2025, cuando el 46,9% de sus adultos compraron en línea. En septiembre de 2026, Inospace abrió una operación de cumplimiento en Johannesburgo que ofrece almacenamiento externalizado, preparación y empaque de pedidos, gestión de devoluciones e integración con servicios de mensajería para clientes que incluyen empresas de comercio electrónico. Combinar esas funciones puede hacer que la provincia sea útil para los comerciantes que necesitan una ejecución coordinada de pedidos sin comprometerse de inmediato con un almacén con personal propio. Para los vendedores más pequeños, la combinación ofrece una forma de atender a una base de compradores en línea establecida mientras se contrata la ejecución del almacén en lugar de gestionar una instalación propia.
La inversión en la Provincia Occidental ilustra un enfoque más localizado para desarrollar la capacidad de comestibles en línea en torno a un área de entrega definida. En junio de 2026, Woolworths abrió un centro de cumplimiento en línea en Wynberg, Ciudad del Cabo, para atender a los clientes de Woolies Dash en los Suburbios del Sur. Una instalación dedicada a esa área de captación puede alinear los recursos de cumplimiento del minorista con el área a la que está destinada su oferta de entrega rápida, en lugar de considerar la presencia provincial como suficiente. Para los operadores de comestibles, la decisión de expansión relevante es, en consecuencia, dónde una ubicación de cumplimiento adicional mejora la relación entre la promesa de servicio y los clientes a los que está diseñada para llegar.
El desarrollo en el área de Durban en KwaZulu-Natal destaca la importancia de la elegibilidad del servicio durante los períodos de compras concentradas. Para el pico de fin de año de 2025, Amazon Sudáfrica amplió la cobertura de entrega en Durban y áreas circundantes con opciones de entrega en el mismo día y al día siguiente en miles de productos. La entrega en el mismo día se aplicó a los productos elegibles enviados por Amazon, con pedidos realizados antes de las 2 p.m. entregados antes de las 8 p.m. de ese día. Esa estructura convierte la velocidad de entrega en un compromiso de producto y ubicación, por lo que la oferta regional de un minorista depende de qué artículos puede incluir dentro del servicio calificado. Para los compradores que comparan compras urgentes, un compromiso de entrega precisamente delimitado puede ser más útil que una declaración general de cobertura regional.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan las obligaciones nacionales con el papel de reparación al consumidor provincial de Gauteng desde la perspectiva de los minoristas de productos en línea que también realizan marketing directo. La Ley de Comunicaciones y Transacciones Electrónicas de Sudáfrica exige a los proveedores que realizan transacciones electrónicas que proporcionen información específica cuando sus bienes o servicios se ofrecen en línea. La comparación comercial pondera la claridad de estas obligaciones frente al trabajo administrativo de mantener divulgaciones, procedimientos de listas de marketing y respuestas a reclamaciones.
Tabla Regulatoria
| Factor de decisión | Sudáfrica | Gauteng |
|---|---|---|
| Autoridad principal | Comisión Nacional del Consumidor | Oficina de Asuntos del Consumidor de Gauteng |
| Instrumentos clave o dirección | Ley de Protección al Consumidor y despliegue del Registro Nacional de Exclusión Voluntaria | Ley de Asuntos del Consumidor (Prácticas Comerciales Desleales) y funciones provinciales específicas de la Ley de Protección al Consumidor |
| Efecto comercial | Divulgaciones en el sitio web y obligaciones de registro de marketing directo por fases y de limpieza de listas | Gestión local de reclamaciones y adjudicación de ciertos asuntos de consumidores referidos |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja obligaciones definidas para el consumidor, mientras que Endurecimiento refleja el cumplimiento de marketing por fases y las recomendaciones de marzo de 2026 para posibles enmiendas a la Ley de Protección al Consumidor y a la Ley de Comunicaciones y Transacciones Electrónicas sobre el período de reflexión en línea, los costos de devolución y las descripciones comerciales. La Comisión Nacional del Consumidor abrió el registro de comercializadores el 15 de septiembre de 2026, con la limpieza de listas programada de diciembre de 2026 a abril de 2027 y el registro de consumidores a partir de mayo de 2027.[3] El Proyecto de Ley de Protección al Consumidor de Gauteng fue publicado para comentarios públicos en el ejercicio fiscal 2023/24, y las estimaciones de la provincia para 2025/26 describieron su promulgación como esperada. Las calificaciones de Medio y Sin cambios de Gauteng reflejan las funciones de reclamación y de asuntos referidos específicos de la Oficina de Asuntos del Consumidor, dado que la consulta, la promulgación esperada y las recomendaciones de enmienda nacional no reemplazan por sí mismas ese papel estatutario provincial.
Etapas de la Cadena de Valor
La comparación sigue un pedido de producto en línea desde la venta minorista, pasando por el procesamiento del pago, hasta la entrega del paquete. Takealot.com vende productos en línea y apoya a los vendedores del mercado con almacenamiento y logística. Separar estas actividades muestra dónde un comerciante captura los ingresos por venta de productos y dónde los proveedores especializados obtienen honorarios por completar la transacción y mover el paquete.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Venta de productos en línea | Minoristas y mercados en línea como Takealot.com | Ingresos por venta de productos para el comerciante vendedor | Aceptar pedidos más allá de la capacidad de cumplimiento del vendedor | Ajustar las ofertas vendibles a una capacidad de despacho definida |
| Procesamiento de pagos | Procesadores de pago como Payfast | Comisiones de transacción por agregación y precios de pasarela personalizados para comerciantes más grandes | Elegir un acuerdo de procesamiento que no se ajuste a la configuración de la cuenta del comerciante | Alinear el acuerdo de servicio con los requisitos de la cuenta del comerciante |
| Entrega de paquetes | Proveedores de logística como Pargo | Honorarios de servicio bajo una Propuesta de Tarifas firmada y enmiendas acordadas | Una brecha entre la entrega prometida y el alcance del servicio contratado | Especificar las responsabilidades de entrega, devoluciones y seguimiento en el acuerdo de servicio |
| Fuente: Mordor Intelligence | ||||
Los pedidos procesados adicionales pueden generar ingresos adicionales por comisiones de transacción para el servicio de Agregación de Payfast, mientras que los ingresos por entrega de Pargo dependen de los servicios y precios que el comerciante haya contratado. Para los comerciantes, el desafío de integración consiste en hacer que la promesa al comprador sea coherente con ambos acuerdos. Esto crea un límite de coordinación para el comerciante, ya que el volumen de pagos puede crecer sin ampliar los servicios de paquetería cubiertos por su acuerdo de entrega.
Panorama Competitivo
Concentración del Mercado
El campo competitivo incluye a Takealot Online (Pty) Ltd., Decathlon South Africa, SoFresh (Pty) Ltd., Superbalist.com (Pty) Ltd. y Checkers Sixty60 (Shoprite Holdings Ltd.). Takealot.com opera una plataforma de mercancía general, Decathlon vende productos deportivos a través de canales físicos y en línea, y Checkers Sixty60 proporciona entrega de comestibles. En una encuesta de 2026 a 1.400 compradores en línea sudafricanos, Takealot fue utilizado por el 35,3% de los encuestados y Checkers Sixty60 por el 15%. Takealot.com reportó un crecimiento del 15% en el valor bruto de mercancía en el ejercicio fiscal 2026. El uso de Takealot en la encuesta del 35,3%, más del doble del 15% de Checkers Sixty60, coloca a la plataforma general por delante en alcance encuestado, mientras que Sixty60 y Decathlon atienden cada uno una necesidad más específica en entrega de comestibles y productos deportivos.
Los acuerdos de cumplimiento también conectan a empresas que compiten por las compras en línea, creando una distinción entre la propiedad de la propuesta al cliente y la operación de su logística. En sus resultados del ejercicio fiscal 2026, Takealot Group identificó a Superbalist como cliente de Takealot Fulfilment Solutions, su proveedor de cumplimiento de comercio electrónico para empresas externas. Shoprite Holdings reportó que las ventas de la plataforma Sixty60, incluida Medirite Plus, aumentaron un 34,7% en el ejercicio fiscal 2026. Superbalist accede al cumplimiento a través de otro grupo minorista, mientras que Shoprite opera la plataforma de entrega de comestibles de Sixty60, lo que demuestra que los minoristas pueden utilizar un servicio de cumplimiento externo o combinar el comercio minorista y la entrega dentro de un mismo grupo.
La competencia también se está ampliando dentro de los operadores establecidos, ya que Shoprite Holdings reportó un crecimiento del 66,3% en las ventas en línea de mercancía general en el ejercicio fiscal 2026. El mercado de Takealot.com contribuyó con el 60% del valor bruto de mercancía de su plataforma en el ejercicio fiscal 2026 y contaba con 15.000 vendedores activos. La orientación final de 2025 de la Comisión de Competencia, publicada en febrero de 2026, abordó a las plataformas líderes con poder de mercado, indicando que no era vinculante y que los casos se evaluarían según sus méritos. Sus temas incluyeron la autopreferencia, los datos comercialmente sensibles y las condiciones comerciales diferenciadas entre los usuarios empresariales. Para un operador de mercado como Takealot, ese posicionamiento regulatorio hace que las condiciones de participación de los vendedores sean relevantes para un modelo que genera gran parte de su valor de mercancía a través de terceros.
Líderes de la Industria de Comercio Electrónico de Sudáfrica
-
Takealot Online (Pty) Ltd.
-
Decathlon South Africa
-
SoFresh (Pty) Ltd.
-
Superbalist.com (Pty) Ltd.
-
Checkers Sixty60 (Shoprite Holdings Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de Sudáfrica Empresas cubiertas en este informe
- Takealot Online (Pty) Ltd.
- Checkers Sixty60 (Shoprite Holdings Ltd.)
- Woolworths Holdings Ltd. (Woolworths.co.za)
- Superbalist.com (Pty) Ltd.
- Shein Group Ltd.
- Zando (Jumia Technologies AG)
- Makro (Massmart Holdings Ltd.)
- Pick n Pay asap! (Pick n Pay Stores Ltd.)
- Mr Price Group Ltd.
- Yuppiechef (Pick n Pay Stores Ltd.)
- NetFlorist (Pty) Ltd.
- Bob Shop (Bob Group Pty Ltd.)
- Evetech (Pty) Ltd.
- HomeChoice (HomeChoice International plc)
- Bash (The Foschini Group Ltd.)
- Sportscene (The Foschini Group Ltd.)
- Amazon.com Inc.
- Temu (PDD Holdings Inc.)
- UCook (Silvertree Holdings)
- SoFresh (Pty) Ltd.
- Decathlon South Africa
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades para incorporar negocios de ropa, alimentos y muebles de los townships a las ventas de productos en línea. El 22 de junio de 2026, 22 On Sloane abrió solicitudes para un programa de comercio electrónico de townships en la Provincia Occidental que abarca estos sectores, con requisitos de ubicación, idoneidad del producto, historial operativo, negocio activo, participación, documentación y plataforma. Ese apoyo específico proporciona una base para desarrollar propuestas de venta diferenciadas, aunque cada categoría de producto requiere un enfoque diferente para hacer viable un pedido a distancia.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / cliente potencial | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Pedidos de productos de ropa de los townships | Apoyo específico de acceso al mercado en la Provincia Occidental | Compradores de ropa en línea y negocios de ropa de los townships | Desarrollar rangos bien especificados con opciones de talla claras | Transmitir la talla antes de la compra | Negocios de ropa y textiles elegibles |
| Pedidos de alimentos y bebidas de los townships | Negocios de alimentos incluidos en el mismo programa | Compradores de alimentos en línea y productores de alimentos de los townships | Definir conjuntamente las cantidades de producto y los compromisos de entrega | Ajustar el producto ofrecido a una promesa de entrega viable | Negocios elegibles de alimentos, bebidas y panadería |
| Pedidos de productos de muebles de los townships | Negocios de muebles incluidos en el mismo programa | Compradores de productos para el hogar en línea y negocios de muebles de los townships | Especificar las dimensiones y el área de entrega antes de aceptar pedidos | Resolver los requisitos de manipulación y acceso a distancia | Negocios de muebles elegibles |
| Fuente: Mordor Intelligence | |||||
La oportunidad central consiste en ampliar el alcance de ventas de los negocios de productos establecidos en los townships de la Provincia Occidental seleccionados. Los requisitos de historial operativo y ventas activas del programa convierten esto en una oportunidad de extensión de canal para los comerciantes existentes. Un rango en línea inicial puede, en consecuencia, basarse en el historial comercial de un productor mientras limita los pedidos a los productos y compromisos de entrega que puede cumplir.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de Sudáfrica
- Sep 2026: Takealot lanzó una aplicación para ayudar a su red de más de 16.000 emprendedores de Comprador Personal a gestionar clientes, pedidos y sus negocios en Sudáfrica.
- Ago 2026: Pick n Pay lanzó Inspire dentro de su aplicación asap!, permitiendo a los clientes en Sudáfrica añadir directamente a sus cestas los productos destacados en sus vídeos de compra interactiva.
- Jul 2026: El servicio de PayJustNow quedó disponible en la plataforma de venta minorista en línea Bash de The Foschini Group, ofreciendo 3 cuotas sin intereses y una opción de pago separada a 12 meses con intereses.
Mercado de Comercio Electrónico de Sudáfrica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de comercio electrónico de Sudáfrica mide el valor anual de los pedidos de productos realizados en línea por consumidores y empresas ubicados en Sudáfrica, independientemente de la ubicación del vendedor. Valora cada pedido al precio de transacción del comprador en USD.
Exclusiones del alcance: Se excluyen las ventas de productos fuera de línea, la plataforma de comercio electrónico vendida por separado, los servicios de procesamiento de pagos y logística, los dispositivos y servicios de conectividad utilizados para acceder a las tiendas en línea, y los pedidos de productos en línea realizados por compradores fuera de Sudáfrica.
Descripción General de la Segmentación
- Por Modelo de Negocio
- B2C
- B2B
- Por Tipo de Dispositivo (B2C)
- Teléfono Inteligente / Móvil
- Computadora de Escritorio y Portátil
- Otros Tipos de Dispositivos
- Por Método de Pago (B2C)
- Tarjetas de Crédito y Débito
- Billeteras Digitales
- Compra Ahora Paga Después (BNPL)
- Otros Métodos de Pago
- Por Categoría de Producto (B2C)
- Belleza y Cuidado Personal
- Electrónica de Consumo
- Moda y Ropa
- Alimentos y Bebidas
- Mobiliario y Hogar
- Juguetes, Bricolaje y Medios
- Otras Categorías de Productos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la serie mensual de Ventas del Comercio Minorista de Statistics South Africa, el informe del Estado del Sector de las TIC de ICASA, el Informe Anual 2024/25 del Banco de la Reserva de Sudáfrica y la investigación de la Comisión de Competencia sobre Plataformas de Intermediación en Línea, proporcionan tendencias de actividad minorista, condiciones de conectividad, opciones de pago y condiciones de las plataformas. Estas fuentes ayudan a seleccionar variables de demanda, acceso y transacción, y a enmarcar las verificaciones de la actividad de venta en línea.
Los informes anuales de las empresas, las presentaciones a inversores y la prensa empresarial sudafricana de reputación pueden complementar las estadísticas públicas con información sobre facturación en línea, crecimiento de pedidos, combinación de categorías e información de cumplimiento, con fechas y cobertura reportadas verificadas con respecto a la divulgación original. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria utiliza entrevistas estructuradas con líderes responsables del comercio electrónico, el comercio minorista digital, los pagos y el cumplimiento, junto con encuestas específicas a comerciantes de diferentes tamaños de empresa en Sudáfrica. Las guías de entrevista y los cuestionarios de encuesta ponen a prueba las estimaciones secundarias sobre la ubicación del comprador, el valor de los pedidos de productos en línea, la combinación de categorías y el crecimiento del canal. Las brechas no resueltas se triangulan con presentaciones e indicadores públicos, y se mantienen como supuestos acotados hasta que una fuente adicional o una verificación de expertos las aclare.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 40% | Directores ejecutivos (CXO): 15% | |
| Nivel medio: 45% | Líderes funcionales / de unidad: 35% | |
| Empresas más pequeñas: 15% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
Un modelo anual de arriba hacia abajo comienza con el valor sudafricano de los pedidos de productos en línea y verifica su escala con respecto al comercio minorista a precios corrientes y la facturación de comercio electrónico reportada. Realiza previsiones con una relación multivariante con la actividad minorista, el acceso móvil y de banda ancha, el uso de pagos digitales, las ventas en línea o el crecimiento de pedidos reportados por los minoristas, y la capacidad de entrega. El análisis de escenarios ajusta el ritmo cuando una serie de impulsores es corta o está interrumpida. Las participaciones por categoría de producto y modelo de negocio se construyen a partir de las ventas en línea reportadas, la combinación de transacciones y compras, y la evidencia por categoría, mientras que las divisiones por dispositivo y pago clasifican los pedidos B2C sin contarlos de nuevo. Cuando los informes de los minoristas utilizan diferentes definiciones de categoría, los analistas las alinean antes de derivar las participaciones por categoría de producto. Si las fuentes de pago describen el método de transacción en lugar del valor del pedido, informan la combinación de pagos sin añadir ingresos por pagos a las ventas. Las verificaciones selectivas de abajo hacia arriba multiplican los volúmenes en línea divulgados por los valores promedio de los pedidos cuando ambos están disponibles y acumulan los valores de minoristas o canales muestreados con respecto al total de arriba hacia abajo, con datos de pedidos, valor o categoría faltantes mantenidos como supuestos acotados en lugar de extrapolados de un único vendedor. Las entrevistas con líderes de comercio electrónico, comercio minorista, pagos y cumplimiento de Sudáfrica verifican la razonabilidad de cada ruta de variable y participación, y la evidencia divergente lleva a los analistas a revisar las definiciones de fuentes y los rangos de escenarios antes de mantener un supuesto.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan señales independientes de estadísticas oficiales de comercio minorista y TIC, evidencia del sistema de pagos, presentaciones de minoristas e indicadores seleccionados de compradores o transacciones, verificando que se refieran a pedidos de productos en línea y al mismo año. Los valores atípicos o las variaciones materiales con respecto a una serie anterior dan lugar a una revisión de la definición de la fuente, verificaciones aritméticas y una segunda revisión por parte de un analista, con preguntas de seguimiento a un encuestado o propietario de la fuente cuando un elemento inexplicado podría cambiar una estimación de mercado o segmento. El modelo de mercado se actualiza anualmente, se revisa entre ciclos tras un evento material de política, pago, minorista o entrega, y se revisa de nuevo inmediatamente antes de la entrega.
Tamaño del Mercado de Comercio Electrónico de Sudáfrica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de comercio electrónico de Sudáfrica mide el valor anual de los pedidos de productos realizados en línea por consumidores y empresas ubicados en Sudáfrica, independientemente de la ubicación del vendedor. Las participaciones por categoría de producto y modelo de negocio se construyen a partir de las ventas en línea reportadas, la combinación de transacciones y compras, y la evidencia por categoría, mientras que las divisiones por dispositivo y pago clasifican los pedidos B2C sin contarlos de nuevo.
Los principales factores de brecha se abordan mediante un límite de transacción coherente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulan señales independientes de estadísticas oficiales de comercio minorista y TIC, evidencia del sistema de pagos, presentaciones de minoristas e indicadores seleccionados de compradores o transacciones, verificando que se refieran a pedidos de productos en línea y al mismo año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 45,43 mil millones de USD (2027) | |
| Empresa de Investigación de Mercado A | 11,85 mil millones de USD (2026) | En su base de 2026, esta estimación está un 73,9% por debajo del valor de este informe para 2027 de 45,43 mil millones de USD, 1 año después. La estimación es solo B2C, excluyendo los pedidos de productos en línea de compradores empresariales sudafricanos, aunque su total cubierto también incluye actividad de viajes, servicios de alimentación, medios de comunicación, atención médica y tecnología. |
| Empresa de Investigación de Mercado B | 101 mil millones de USD (2025) | En su base de 2025, esta estimación está un 122,3% por encima del valor de este informe para 2027 de 45,43 mil millones de USD, 2 años después. La estimación incluye servicios C2C, financieros y de contenido digital, así como viajes y ocio junto con el comercio electrónico y las categorías de productos, extendiéndose más allá de los pedidos de productos. |
Mordor Intelligence vincula la estimación a la cobertura definida y al modelo de demanda del estudio. Los analistas triangulan señales independientes de estadísticas oficiales de comercio minorista y TIC, evidencia del sistema de pagos, presentaciones de minoristas e indicadores seleccionados de compradores o transacciones, verificando que se refieran a pedidos de productos en línea y al mismo año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de Sudáfrica?
El tamaño se estima en 45,43 mil millones de USD en 2027 y se prevé que alcance los 69,68 mil millones de USD en 2032, con un CAGR del 8,93% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de productos en línea en Sudáfrica?
El acceso a la entrega y las opciones de pago en cuotas respaldan la demanda. En mayo de 2025, SPAR había firmado asociaciones de entrega SPAR2U que cubren Mamelodi, Ivory Park y Hammanskraal.
¿Qué categoría de producto representa la mayor participación de los pedidos B2C en Sudáfrica?
Moda y ropa tuvo una participación del 24,48% de los pedidos B2C en 2026. Se prevé que alimentos y bebidas sea el de mayor crecimiento con un CAGR del 12,1% durante 2027-2032.
¿Qué empresas compiten por los pedidos de productos en línea en Sudáfrica?
Los competidores incluyen a Takealot Online (Pty) Ltd., Decathlon South Africa y Checkers Sixty60 (Shoprite Holdings Ltd.).
¿Qué desafío de costos afecta las perspectivas de los vendedores de moda en línea?
Un estudio cualitativo de 2023 sobre minoristas de moda sudafricanos durante la recuperación de interrupciones encontró que la logística inversa omnicanal podía conllevar costos ocultos que requerían capital no presupuestado.
¿Qué región lidera la actividad de comercio electrónico en Sudáfrica?
Gauteng lideró las provincias en penetración de compras en línea en 2025, cuando el 46,9% de sus adultos compraron en línea. En septiembre de 2026, Inospace abrió una operación de cumplimiento en Johannesburgo para clientes que incluyen empresas de comercio electrónico.