
- Albania
- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Macedonia del Norte
- Malasia
- Malta
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Turquía
- Vietnam
Análisis del Mercado de Comercio Electrónico de India por Mordor Intelligence
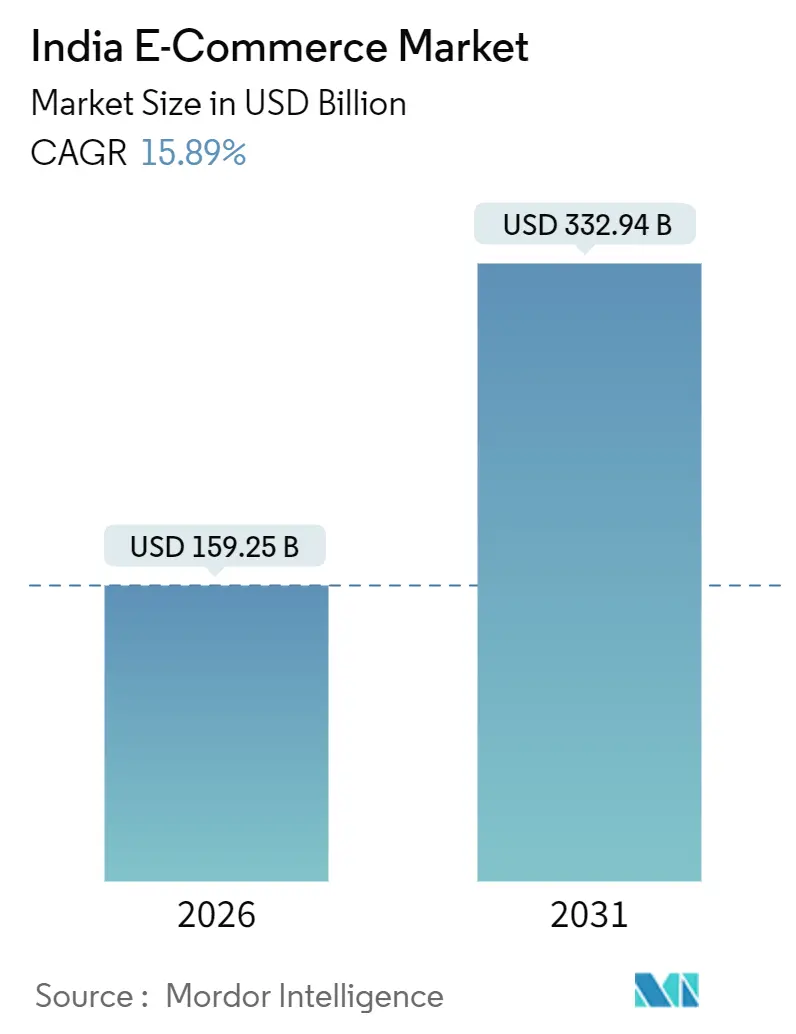
Se espera que el tamaño del mercado de comercio electrónico de India aumente de 159,3 mil millones de USD en 2026 a 184,6 mil millones de USD en 2027 y alcance los 378 mil millones de USD en 2032, creciendo a un CAGR del 15,42% durante 2027-2032.
En India, el uso más amplio de pagos digitales y el descubrimiento de productos basado en video pueden hacer que el acceso en línea sea más útil para las compras cotidianas. Los formatos de comercio rápido, las ofertas de comestibles y las carteras de marcas respaldadas por capital crean oportunidades para atender diferentes necesidades a través del mismo canal digital. El lanzamiento de Acceso Anticipado de Alexa+ de Amazon en India en septiembre de 2026 extiende las compras conversacionales a dispositivos domésticos conectados, así como a su aplicación. Estas aperturas de demanda respaldan la expansión, pero los gastos de cumplimiento recaen sobre cada pedido despachado y los deberes de atención al consumidor requieren capacidad de gestión de reclamaciones acorde con los volúmenes ordinarios de quejas, por lo que los costos aumentan a medida que los vendedores amplían su alcance. Para los vendedores que se extienden más allá de las ciudades más grandes, los pagos digitales familiares pueden habilitar un pedido, pero la demanda dispersa de moda, comestibles y artículos para el hogar también debe soportar su costo de cumplimiento.
Conclusiones clave del informe
- Por modelo de negocio, B2C tuvo una participación del 86,22% en el mercado de comercio electrónico de India en 2026, mientras que se prevé que B2B crezca más rápido con un CAGR del 16,4% durante 2027-2032.
- Entre los tipos de dispositivos B2C, smartphone / móvil representó el 76,6% del valor de transacciones B2C en 2026, y se prevé que otros tipos de dispositivos crezcan más rápido con un CAGR del 17,8% durante 2027-2032.
- En cuanto a los métodos de pago B2C, las billeteras digitales y UPI representaron el 50,48% del valor de transacciones B2C en 2026, con BNPL previsto para crecer más rápido con un CAGR del 18,5% durante 2027-2032.
- En las categorías de productos B2C, moda y ropa representó el 31,5% del valor de transacciones B2C en 2026, mientras que se prevé que el segmento de alimentos y bebidas crezca más rápido con un CAGR del 17,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los factores impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de UPI y Pagos Instantáneos en Ciudades de Nivel II-III | +5.6% | Ciudades y pueblos más pequeños | Corto plazo (≤ 2 años) |
| Planes de Datos de Bajo Costo que Impulsan Recorridos de Compra Basados en Video | +4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Auge de Marcas Directas al Consumidor Impulsado por Financiación de Capital de Riesgo Doméstico | +3.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Penetración del Comercio Rápido en las 20 Principales Ciudades Impulsa el Mercado | +5% | Principales centros urbanos | Corto plazo (≤ 2 años) |
| Monetización del Ecosistema de Influencers en Comercio Social | +1.8% | Ubicaciones no metropolitanas en toda India | Mediano plazo (2-4 años) |
| El Marco ONDC del Gobierno Amplía el Alcance de los Vendedores (Bajo el Radar) | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de UPI y Pagos Instantáneos en Ciudades de Nivel II-III
Los pagos instantáneos pueden respaldar la demanda en línea al separar la capacidad de pago de la ubicación donde la mercancía cambia de manos. NPCI, el operador de UPI, informó que UPI procesó 241,6 mil millones de transacciones en India en el ejercicio fiscal 2025-26, un aumento del 30% respecto al año anterior. La encuesta de Rukam Capital encontró que el 67% de los consumidores encuestados de Nivel 2 y Nivel 3 utilizaron plataformas UPI como su modo de pago principal. Para los vendedores que ingresan a ciudades y pueblos más pequeños, aceptar UPI conecta los pedidos en línea con ese hábito de pago establecido. Cuando los clientes pagan antes del despacho, el pago puede confirmarse antes de que el paquete ingrese a la red de entrega. Los vendedores pueden, por tanto, recibir un primer pedido prepago de una nueva localidad a través de una ruta de pago familiar antes de comprometer recursos de entrega.
Planes de Datos de Bajo Costo que Impulsan Recorridos de Compra Basados en Video
La asequibilidad de los datos crea espacio para que el video explique los productos antes de que un comprador se comprometa con una compra en línea. La Autoridad Reguladora de Telecomunicaciones de India informó que la realización promedio de ingresos por GB para el uso de datos inalámbricos cayó un 5,07% entre los trimestres que finalizaron en marzo y junio de 2026.[1] Google informó que el tiempo de visualización en YouTube relacionado con compras en India creció más del 55% interanual en abril de 2026.[2] Para los comerciantes, estos indicadores paralelos apuntan a una mayor oportunidad de evaluación visual del producto antes del pago. En la encuesta Ipsos de Google de septiembre a noviembre de 2025, el 61% de los 426 compradores indios de Navratri y Diwali que compraron en menos de 2 días sin investigar el producto utilizaron YouTube Shorts durante su recorrido de compra, promediado en 7 categorías. El video corto se sitúa, por tanto, dentro de las decisiones de compra rápida, por lo que los datos más baratos reducen el costo de visualización de los clips que los compradores ya utilizan antes de comprar.
Auge de Marcas Directas al Consumidor Impulsado por Financiación de Capital de Riesgo Doméstico
La financiación puede ampliar el surtido en línea a través de propietarios de múltiples marcas, lo que hace que la estructura del receptor sea importante junto con el tamaño del fondo de capital. Las startups D2C autóctonas de India recaudaron 898 millones de USD en financiación de capital en 374 rondas en 2025, en comparación con 824 millones de USD en 380 rondas en 2024. Una mayor financiación junto con menos rondas otorga a las empresas financiadas capacidad de expansión sin señalar un acceso universalmente más fácil al capital. En 2025, Innovist, la empresa matriz de Bare Anatomy, Chemist At Play y Sunscoop, recaudó 16 millones de USD de ICICI Venture y Mirabilis Investment Trust. Un conjunto más amplio de productos financiados da a los compradores más razones para comprar en línea, pero solo los productos que los compradores aceptan pueden convertir ese capital en pedidos. Una empresa matriz de múltiples marcas como Innovist puede distribuir una ronda de financiación entre varias etiquetas dirigidas a diferentes necesidades del consumidor.
Penetración del Comercio Rápido en las 20 Principales Ciudades Impulsa el Mercado
El comercio rápido convierte la velocidad de entrega en una fuente de demanda al reducir la brecha entre reconocer una necesidad y realizar un pedido en línea. El negocio de comercio rápido de Swiggy, Instamart, aumentó el valor bruto de pedidos un 40% interanual en el primer trimestre del ejercicio fiscal 27.[3] En agosto de 2026, Swiggy reportó más de 14 millones de usuarios transaccionales mensuales en más de 130 ciudades para Instamart. La combinación del crecimiento del valor de los pedidos y una amplia base de compradores da a los operadores una razón para profundizar la cobertura del servicio local. Para los comerciantes, eso crea una ruta adicional hacia la demanda sensible al tiempo, aunque un mayor alcance por sí solo no establece un cumplimiento rentable. La disponibilidad local determina, por tanto, cuánto de la propuesta de conveniencia puede vender realmente un comerciante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Logísticos Interestatales Inconsistentes y de Logística Inversa | -2% | A nivel nacional | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de las Normas de Protección al Consumidor (Comercio Electrónico) de 2020 | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Alto Costo de Adquisición de Clientes Fuera de las Metrópolis | -1% | Ciudades y pueblos más pequeños | Mediano plazo (2-4 años) |
| Preocupaciones sobre Privacidad de Datos que Limitan la Hiperpersonalización | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento del Fraude en Publicidad Digital que Infla los Presupuestos de Marketing (Bajo el Radar) | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos Logísticos Interestatales Inconsistentes y de Logística Inversa
Los costos de cumplimiento pueden hacer que la demanda adicional en línea sea comercialmente poco atractiva cuando la entrega consume demasiado del valor de un pedido. El prospecto de Meesho de 2025 describió algunos casos de uso de moda, comestibles y artículos para el hogar como inviables de otro modo debido a los altos costos de cumplimiento. También advirtió que los mayores costos logísticos para los vendedores podrían reducir la frecuencia de compra en su plataforma si los vendedores los trasladaban a los consumidores. Eso crea una elección entre absorber los costos de entrega y arriesgarse a una demanda más débil a través de precios más altos. El prospecto describió incentivos para los vendedores en pedidos prepagos para reducir los riesgos de cancelación y rechazo, lo que puede aumentar los costos logísticos. La restricción restante es el costo básico de mover un artículo de bajo precio, incluso cuando el pago se realiza con éxito.
Carga de Cumplimiento de las Normas de Protección al Consumidor (Comercio Electrónico) de 2020
La reparación al consumidor vincula el cumplimiento normativo con la capacidad operativa necesaria para gestionar las reclamaciones de India. Las normas de 2020 exigen que toda entidad de comercio electrónico mantenga un mecanismo de quejas adecuado que refleje el volumen habitual de reclamaciones, designe a un oficial de quejas y muestre el nombre, los datos de contacto y el cargo del oficial en su plataforma. Las entidades deben garantizar el acuse de recibo en un plazo de 48 horas y la resolución en el plazo de un mes desde la recepción de una reclamación. En la encuesta de 2026 del Centro Esya a 50 altos ejecutivos de comercio electrónico de toda India, el 38% consideró que el cumplimiento de las normas de comercio electrónico de la Ley de Protección al Consumidor era costoso en cierta medida. El uso de vendedores externos por parte de un mercado no elimina la propia responsabilidad de la entidad en esta función de reparación. La expansión requiere, por tanto, suficiente capacidad de gestión de reclamaciones para mantener el calendario legal, junto con los recursos utilizados para completar las ventas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Modelo de Negocio:
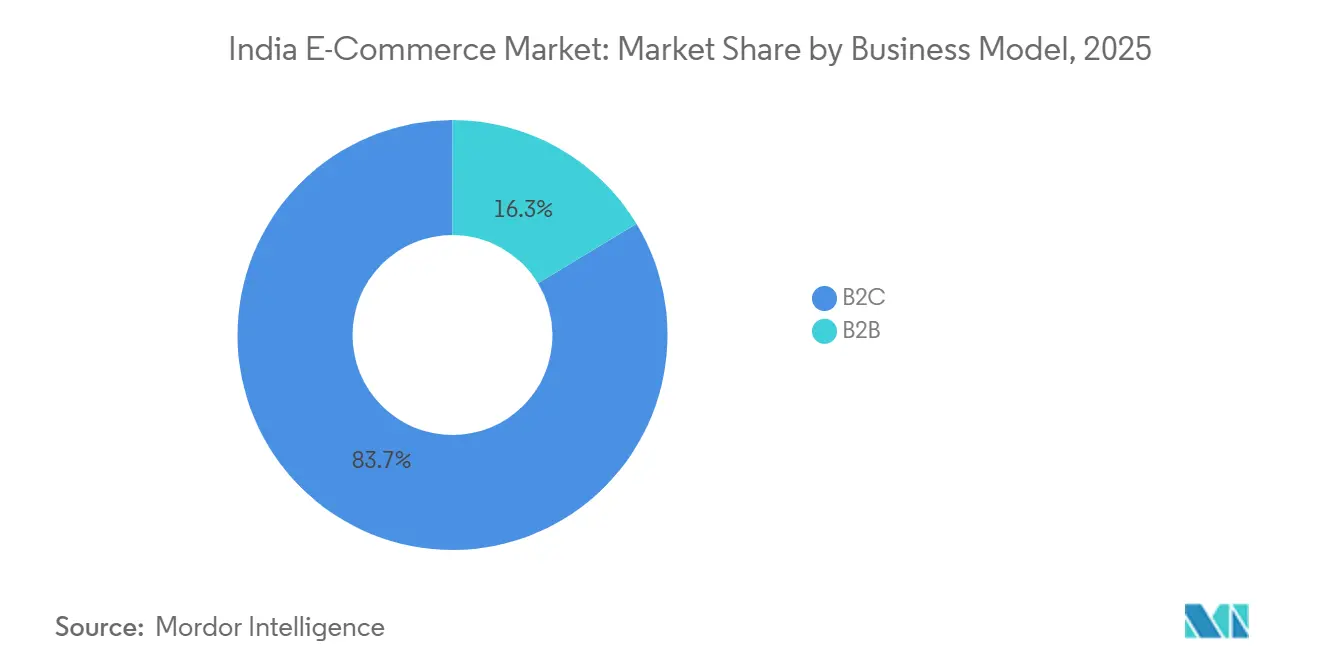
Escala del Consumidor y Pedidos EmpresarialesB2C representó una participación del 86,22% en el tamaño del mercado de comercio electrónico de India en 2026, convirtiéndolo en el segmento más grande. Bain y Flipkart estimaron que la base de compradores en línea de India se duplicó en 5 años hasta alcanzar entre 290 y 300 millones en 2025. Un surtido más amplio añade ocasiones de compra solo cuando el vendedor puede llevar cada oferta hasta un pedido completado. Para las plataformas de consumo, esta ampliada base de compradores en línea convierte el servicio de ocasiones de compra adicionales en una ruta de expansión diferenciada junto con la captación de nuevos usuarios.
Se prevé que B2B crezca a un CAGR del 16,4% durante 2027-2032, convirtiéndolo en el segmento de más rápido crecimiento. IndiaMART registró 26 millones de consultas comerciales únicas en India en el trimestre finalizado el 30 de junio de 2026. Por separado, los pedidos al por mayor de Amazon Business crecieron un 120% interanual durante el Gran Festival Indio de India de 2025. Los 2 modelos sirven a diferentes puntos en una compra empresarial, con el descubrimiento de proveedores abriendo una relación y los pedidos al por mayor convirtiendo un requisito definido en un pedido en línea. Las plataformas basadas en consultas pueden añadir ejecución de pedidos, mientras que los servicios de pedidos al por mayor pueden buscar adquisiciones recurrentes de compradores con requisitos empresariales definidos.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Dispositivo (B2C):
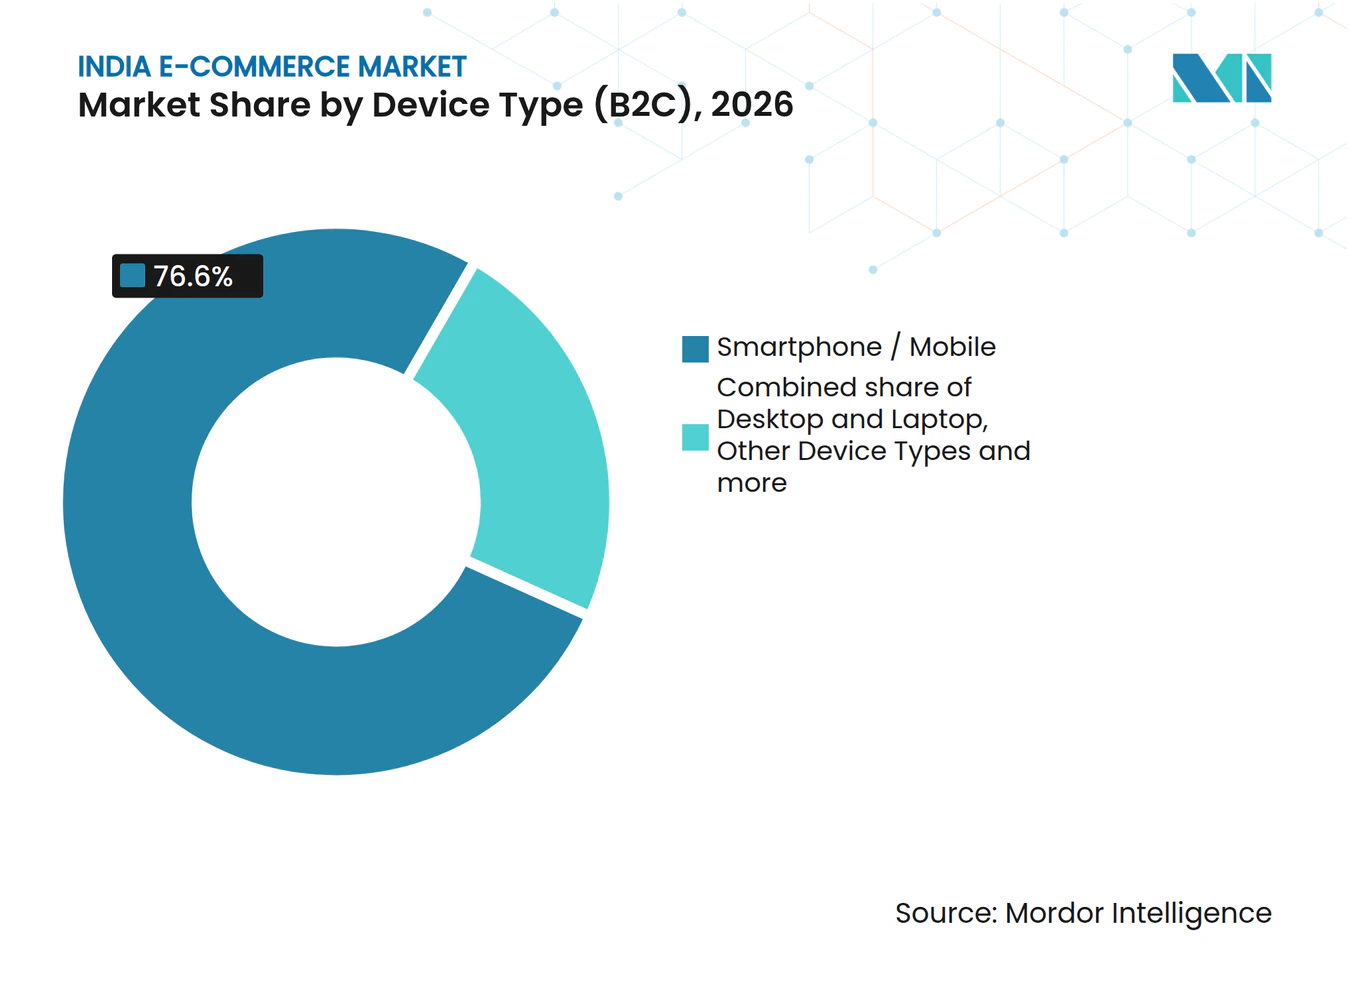
Acceso Móvil e Interfaces AdicionalesSmartphone / móvil representó el 76,6% del valor de transacciones B2C en 2026, convirtiéndolo en el segmento más grande por dispositivo. Una encuesta de telecomunicaciones de enero a marzo de 2025 estimó que aproximadamente el 85,5% de los hogares indios poseían al menos un smartphone. Ese alcance en los hogares otorga a los escaparates con enfoque móvil una amplia base de acceso potencial para el descubrimiento de productos y el pago en línea. Con los smartphones ampliamente disponibles, los minoristas pueden dirigir la inversión móvil hacia la navegación y la finalización de pedidos en la pantalla existente del cliente.
Otros tipos de dispositivos forman el segmento de más rápido crecimiento, con un CAGR previsto del 17,8% durante 2027-2032. Amazon lanzó Alexa+ en India a través de un programa de Acceso Anticipado el 16 de septiembre de 2026, con funciones de compra disponibles a través de dispositivos Echo y Fire TV, así como su aplicación. Alexa+ sugiere una marca preferida, busca confirmación antes de realizar el pedido y ofrece alternativas cuando un artículo no está disponible. Estas funciones dan a la realización de pedidos por voz en altavoces inteligentes y televisores conectados un vínculo concreto con la selección de artículos y la aprobación de compras. Para los minoristas, la integración debe preservar ese paso de confirmación para que las sugerencias conversacionales se conviertan en un pedido autorizado.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Método de Pago (B2C):
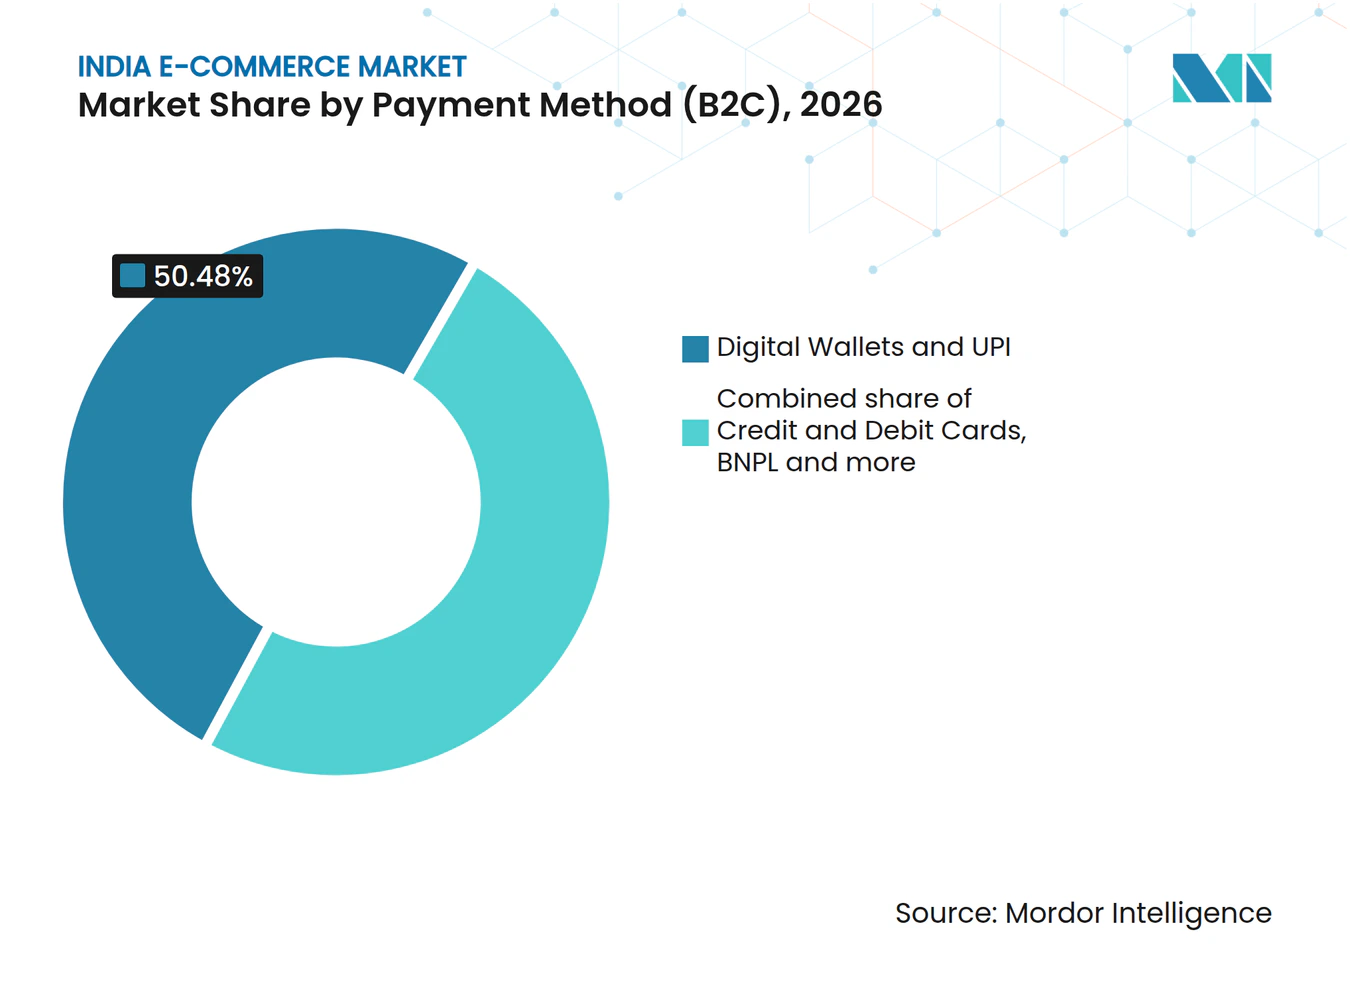
Alcance del Pago y Crédito IntegradoLas billeteras digitales y UPI representaron el 50,48% del valor de transacciones B2C en 2026, convirtiéndolas en el segmento más grande por método de pago. Los datos de NPCI publicados por la Oficina de Información de Prensa situaron a UPI en el 85% de los pagos digitales de India en el ejercicio fiscal 2025-26. Dado que UPI procesó el 85% de los pagos digitales de India, un proceso de pago que lo omita excluye el canal que transporta la mayoría de los pagos digitales. Los comerciantes compiten, por tanto, en precio, surtido y compromisos de entrega en lugar de en acceso al pago.
Se prevé que BNPL crezca a un CAGR del 18,5% durante 2027-2032, convirtiéndolo en el segmento de más rápido crecimiento por método de pago. Durante la apertura anticipada del Gran Festival Indio de Amazon de 2026, la base de usuarios de Amazon Pay Later se expandió un 80% interanual. Amazon también informó que las transacciones en cuotas de Pay Later se duplicaron interanualmente durante esa apertura anticipada. Una opción de pago diferido puede permitir que un cliente calificado se comprometa con una compra en línea antes de completar el calendario de pago asociado. Las transacciones en cuotas se duplicaron junto con una base de usuarios un 80% mayor, por lo que el crecimiento de Pay Later durante la apertura del festival se reflejó tanto en compras completadas como en usuarios elegibles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Categoría de Producto (B2C):
Escala de Moda y Alcance de ComestiblesModa y ropa representó una participación del 31,5% del valor de transacciones B2C en el mercado de comercio electrónico de India en 2026, convirtiéndola en el segmento más grande por categoría de producto. La directora de Myntra, Sharon Pais, informó que el volumen de pedidos de la plataforma había crecido más del 30% interanual desde abril de 2026. El segmento de Moda de Nykaa registró 10,1 millones de pedidos en el ejercicio fiscal 2026, un aumento del 33% respecto a los 7,6 millones del ejercicio fiscal 2025. Para un vendedor que añade estilos o variantes de talla, el crecimiento de pedidos superior al 30% en Myntra y el segmento de Moda de Nykaa hace que abastecer la selección específica del comprador forme parte de la decisión de expansión.
Se prevé que el segmento de alimentos y bebidas crezca a un CAGR del 17,2% durante 2027-2032, convirtiéndolo en el segmento de más rápido crecimiento por categoría de producto. Amazon India expandió Amazon Fresh a más de 270 ciudades durante el Gran Festival Indio de 2025, ofreciendo frutas frescas, verduras, comestibles y artículos esenciales para el hogar. Esa combinación permite que una oferta centrada en productos frescos se sitúe junto a otros artículos esenciales para el hogar, de modo que los vendedores puedan atender una necesidad doméstica más amplia dentro del mismo canal en línea. El panel de consumidores de NIQ de 2025 encontró que los comestibles generaron la mayor repetición de compras en las plataformas de comercio rápido indias. Amazon Fresh puede utilizar su mayor presencia en ciudades para buscar los pedidos recurrentes de comestibles que el panel de NIQ encontró en las plataformas de comercio rápido.
Análisis geográfico
El análisis de Bain y Flipkart de 2026 situó el valor bruto de mercancías minoristas por comprador en Delhi, Bombay y Bengaluru en aproximadamente un 65% por encima de la media nacional, excluyendo viajes. Durante el Gran Festival Indio de Amazon de 2025, Amazon Now operó en códigos postales seleccionados de Bengaluru, Delhi y Bombay, entregando artículos festivos esenciales en minutos. Este patrón hace que el potencial comercial de una ciudad sea más granular que el límite municipal, ya que la promesa de servicio se vincula a áreas de entrega específicas. Una oferta de entrega rápida debe alinear la dirección del cliente con la mercancía disponible dentro de esa área de servicio. Para los minoristas, la expansión urbana puede significar una cobertura más profunda de barrios seleccionados, donde un área de servicio estrictamente definida hace que el compromiso de velocidad sea operativamente creíble.
En ciudades y pueblos más pequeños, la elección del formato de servicio puede ser tan importante como la decisión de entrar en otra ubicación. Durante el Gran Festival Indio de 2025, las entregas en 2 días de Amazon a miembros Prime en ciudades de Nivel 2 y 3 crecieron un 37% en comparación con el evento de 2024. Ese aumento demuestra que una oferta en línea puede ganar uso sin igualar la promesa a nivel de minutos de los servicios metropolitanos seleccionados. Bain y Flipkart informaron que las ciudades de Nivel 2 y superiores contribuyeron aproximadamente a la mitad de los pedidos incrementales de comercio electrónico minorista en 2025, aunque entre el 25% y el 30% de sus usuarios de internet compraban en línea, en comparación con el 45% al 50% en ciudades Metropolitanas y de Nivel 1, por lo que la gran base no convertida de usuarios de internet apunta a margen de crecimiento para formatos que no necesitan igualar los tiempos de entrega metropolitanos.
Las zonas rurales añaden una dimensión de oferta al comercio en línea, con productores organizados localmente que participan como vendedores. En el ejercicio fiscal 2025-26, los grupos de autoayuda de mujeres bajo la Misión Nacional de Medios de Vida Rurales de India vendieron productos a través de plataformas de comercio electrónico como un canal separado de las Tiendas Saras Aajeevika. Aproximadamente 221.000 gram panchayats habían sido habilitados para el servicio bajo BharatNet a junio de 2026. Para estos productores, la conectividad digital puede respaldar una oferta en línea y la coordinación necesaria para atender a compradores más allá del grupo de producción local. Los grupos de autoayuda organizados ofrecen, por tanto, a las plataformas una unidad para la incorporación de vendedores que puede integrar a los productores rurales en una oferta de mercancías en línea.
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los minoristas de productos envasados en línea, evaluando los deberes nacionales en toda India y la capa de aplicación adicional en Maharashtra. Los vendedores en los mercados deben proporcionar la información legalmente requerida y los detalles materiales del producto, incluido el país de origen, a la plataforma para la divulgación al consumidor antes de la compra. Para los productos importados, las entidades de comercio electrónico también han tenido que hacer que los listados sean buscables y ordenables por país de origen desde el 1 de julio de 2026. Las calificaciones evalúan los deberes aplicables combinados de los minoristas, incluidos los requisitos nacionales al vender en Maharashtra.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Departamento de Asuntos del Consumidor | Organización de Metrología Legal de Maharashtra |
| Instrumentos clave o dirección | Normas de Protección al Consumidor (Comercio Electrónico) de 2020; enmiendas adoptadas en 2026 con vigencia desde el 1 de enero de 2027; Normas de Metrología Legal (Productos Envasados) | Normas de Metrología Legal (Aplicación) de Maharashtra de 2011; declaraciones de productos envasados |
| Efecto comercial | Información del vendedor para la divulgación al consumidor; funcionalidad de filtro de origen para productos importados | Declaraciones de productos envasados y controles de precio máximo de venta al público impreso |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio equilibra una ruta definida hacia la venta conforme con las obligaciones continuas de catálogo y divulgación. Cuando entren en vigor las enmiendas, las reducciones de precio anunciadas requerirán mostrar tanto el precio reducido como el precio más bajo ofrecido en los 30 días anteriores, respaldando la dirección de Endurecimiento. La calificación de Medio de Maharashtra refleja los controles de declaración de envases y precios impresos bajo su marco de aplicación de Metrología Legal existente. Para las entidades de comercio electrónico que venden en Maharashtra, el Endurecimiento refleja los deberes nacionales que entran en vigor el 1 de enero de 2027, junto con ese marco estatal separado.
Etapas de la Cadena de Valor
La cadena de valor compara el descubrimiento, la aceptación de pagos y el cumplimiento físico como fuentes distintas de ingresos para los proveedores. IndiaMART ofrece suscripciones anuales o plurianuales para proveedores, con un plan Silver mensual también disponible. Flipkart cobra a los vendedores tarifas de plataforma, comisión por categoría, cobro de pagos y envío que varían según la categoría del producto, el método de envío y el precio de venta. Estos modelos sitúan los retornos comerciales en diferentes puntos del recorrido del pedido, por lo que la actividad que atrae a un comprador no tiene por qué ser la actividad que genera una tarifa de servicio vinculada a la transacción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Descubrimiento de oferta y acceso al mercado | Mercados como IndiaMART InterMESH Ltd. y Flipkart Internet Pvt. Ltd. | Suscripciones de proveedores en IndiaMART; tarifas de plataforma y categoría en Flipkart | Fiabilidad de la transferencia de pedidos del comprador al vendedor | Hacer explícitos los términos de la oferta y las responsabilidades de los pedidos |
| Aceptación de pagos | Proveedores de pasarelas de pago como Razorpay | Cargos de procesamiento de pagos para comerciantes | Conciliación de pago con pedido | Hacer coincidir los registros de pago y pedido antes de confirmar el estado de la transacción |
| Cumplimiento, entrega y devoluciones | Redes logísticas de mercados como Flipkart Internet Pvt. Ltd.; proveedores logísticos externos como Delhivery Limited | Tarifas de servicio de envío en Flipkart | Capacidad de despacho regional y coordinación del flujo de devoluciones | Añadir capacidad de despacho regional y coordinar rutas de salida y devolución |
| Fuente: Mordor Intelligence | ||||
En 2025, Flipkart amplió su cadena de suministro en el Noreste con su primer centro de cumplimiento de comestibles en Agartala, Tripura, con una capacidad de despacho declarada de 5.000 pedidos por día. Esa adición de capacidad regional destaca una decisión de inversión separada de operar un escaparate o aceptar pagos. Las plataformas pueden retener la transacción de cara al cliente mientras operadores externos suministran servicios de cumplimiento y logística inversa, creando un papel comercial para los especialistas en logística junto con las redes propias de los mercados.
Panorama Competitivo
Concentración del Mercado
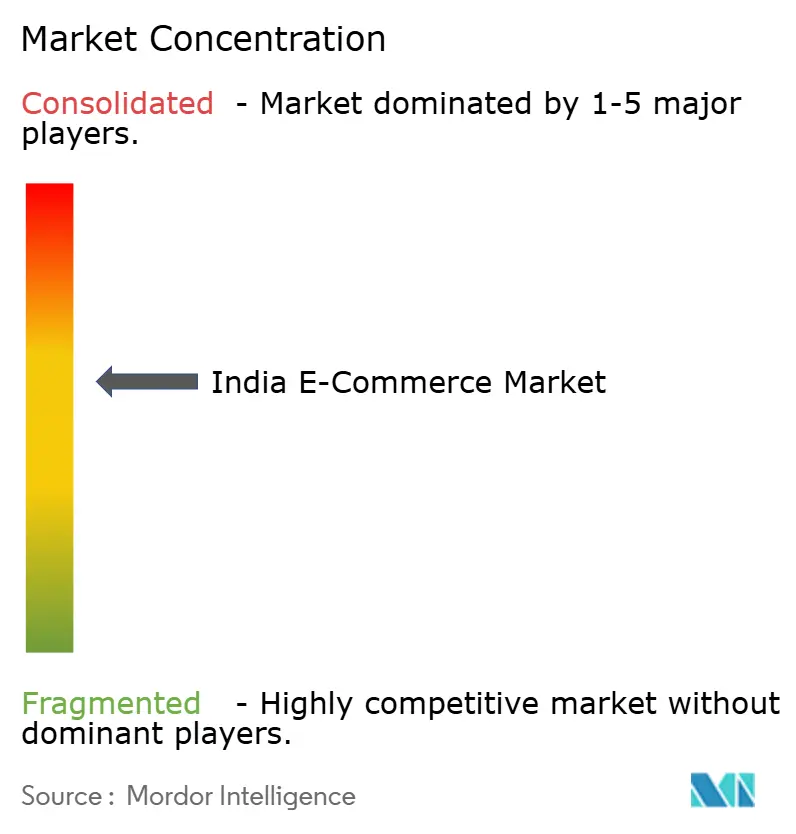
La competencia combina mercados amplios como Amazon.in de Amazon.com Inc. con especialistas por categoría y servicios orientados a la exportación, creando una estructura mixta. eBay Inc. vendió eBay.in a Flipkart en julio de 2017 y apoya a los exportadores indios, mientras que Flipkart Internet Pvt. Ltd. opera su mercado y el servicio Minutes. El servicio Alibaba.com del Alibaba Group opera a través de Alibaba.com India E-Commerce Private Limited, apoyando a las empresas indias que buscan compradores B2B internacionales. Nykaa E-Retail Ltd. participa en el negocio de Nykaa, cuya empresa matriz FSN E-Commerce Ventures reportó un crecimiento del 29% interanual en ingresos consolidados de operaciones en el primer trimestre del ejercicio fiscal 27 (abril-junio de 2026). La competencia en surtido doméstico y entrega se sitúa, por tanto, junto a una competencia diferenciada por la participación de exportadores, donde el acceso a compradores internacionales es la oferta orientada al vendedor.
La expansión física da a las plataformas una forma de alterar la propuesta de entrega vinculada a una oferta en línea, con efectos competitivos que se extienden más allá de la aplicación. Para junio de 2026, Flipkart Minutes reportó 1.000 microcentros de cumplimiento en más de 130 ciudades indias y un crecimiento de pedidos de 5 veces desde la expansión de la red. Dicha red convierte la disponibilidad local y la capacidad de despacho en parte de la propuesta de venta de la plataforma, mientras que la inversión debe coincidir con las ubicaciones donde se van a cumplir los pedidos. La barrera comercial para un competidor es la capacidad de reproducir el compromiso de servicio detrás del escaparate, lo que otorga a la ejecución operativa un papel junto con la adquisición de clientes.
El 20 de noviembre de 2025, el Gobierno de India informó que 26 plataformas de comercio electrónico presentaron voluntariamente declaraciones de cumplimiento con las directrices sobre patrones oscuros de 2023. Flipkart Internet Pvt. Ltd. declaró que una auditoría de terceros no encontró patrones oscuros, mientras que Meesho Ltd. declaró su plataforma libre de los 13 patrones oscuros identificados con autocomprobaciones regulares en curso. Estas declaraciones ilustran cómo las plataformas hacen de las prácticas de interfaz parte de su posición operativa pública. A partir del 1 de enero de 2027, las normas de comercio electrónico enmendadas exigirán que las entidades de comercio electrónico sigan las directrices sobre patrones oscuros de 2023, realicen autoauditorías anuales y muestren de forma destacada los certificados de cumplimiento. La conducta de no usar patrones oscuros que Flipkart declaró se convierte, por tanto, en un deber de referencia para toda entidad de comercio electrónico a partir del 1 de enero de 2027, lo que limita la diferenciación duradera que puede ofrecer una declaración voluntaria.
Líderes de la Industria de Comercio Electrónico de India
-
Amazon.com Inc.
-
eBay Inc.
-
Flipkart Internet Pvt. Ltd.
-
Alibaba Group (AliExpress)
-
Nykaa E-Retail Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico de India Empresas cubiertas en este informe
- Amazon.com Inc.
- Flipkart Internet Pvt. Ltd.
- Reliance Retail Ltd.
- Meesho
- Nykaa E-Retail Ltd.
- Tata CLiQ
- Myntra Designs Pvt. Ltd.
- BigBasket (Innovative Retail Concepts Pvt. Ltd.)
- Blinkit (Blink Commerce Pvt. Ltd.)
- Paytm Mall
- Pepperfry Ltd.
- Lenskart Solutions Ltd.
- FirstCry (BrainBees Solutions)
- IndiaMART InterMESH Ltd.
- Snapdeal Pvt. Ltd.
- Purplle.com
- Zivame (Actoserba Active Wholesale)
- ShopClues (Clues Network)
- eBay Inc.
- Alibaba Group (AliExpress)
- Apple Inc.
Lea el análisis de las empresas de comercio electrónico de india
Oportunidades Clave para los Participantes del Mercado
Esta comparación examina las oportunidades en las ventas en línea de pequeñas empresas y en los compromisos de servicio vinculados a las compras de los consumidores. Al 31 de diciembre de 2025, 3.127 MiPyMEs indias habían generado más de 100.000 transacciones a través del esquema de Habilitación Comercial y Marketing (TEAM) del Ministerio de MiPyMEs durante el ejercicio fiscal 2025-26. TEAM apoya a las micro y pequeñas empresas (MSEs) que venden a través de la Red Abierta para el Comercio Digital (ONDC), con elegibilidad que cubre a las MSEs registradas en Udyam en manufactura y servicios, sujeto a exclusiones de incorporación previa y asistencia similar. Sin registro en el GST, las empresas elegibles solo pueden realizar negocios en línea dentro del estado bajo las leyes aplicables.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Expansión de ventas al consumidor de MSEs | Actividad de transacciones TEAM demostrada | Compradores consumidores atendidos por MSEs elegibles | Construir una oferta de mercancías en línea enfocada a través de la ruta de red respaldada | Exclusiones de incorporación previa y asistencia similar | Micro y pequeños fabricantes elegibles |
| Ventas empresariales en línea por MSEs elegibles | Directrices TEAM operativas y transacciones demostradas | Compradores empresariales que utilizan proveedores MSE elegibles | Desarrollar una oferta de pedidos empresariales en línea con compromisos explícitos de cantidad y servicio | Restricción de venta en línea interestatal sin registro en el GST | Fabricantes y empresas de servicios MSE elegibles |
| Venta al consumidor con reparación rastreable | El deber de copia de reclamación entra en vigor el 1 de enero de 2027 | Compradores consumidores en línea | Garantizar que el oficial de quejas proporcione la copia de reclamación registrada dentro del proceso de servicio del minorista | Carga de trabajo de recuperación y entrega de registros de reclamaciones | Mercados orientados al consumidor y minoristas en línea |
| Fuente: Mordor Intelligence | |||||
La apertura central es una ruta de venta con transacciones demostradas para pequeñas empresas elegibles que atienden a compradores consumidores o empresariales. La exclusión de incorporación se evalúa al inicio operativo de TEAM, y haber recibido asistencia similar de otro programa del gobierno central o estatal descarta la elegibilidad. Para las MSEs elegibles que apuntan a pedidos en línea interestatales, el registro en el GST es, por tanto, un requisito previo de expansión junto con la selección de la ruta de venta en red.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico de India
- Oct 2026: Amazon informó que los vendedores de Amazon.in registraron más del doble de unidades pedidas durante las primeras 24 horas del Gran Festival Indio de 2026 en comparación con el mismo período de 2025.
- Sep 2026: Amazon lanzó Alexa+ en India a través de Acceso Anticipado, con funciones de compra disponibles a través de dispositivos Echo y Fire TV, así como su aplicación.
- May 2026: Flipkart lanzó su nueva aplicación Shopsy impulsada por IA y gamificada para consumidores conscientes del valor en las metrópolis indias y ciudades de Nivel 2 y superiores.
Mercado de Comercio Electrónico de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de comercio electrónico de India mide el valor anual de bienes y servicios comprados y vendidos a través de transacciones en línea en India. Abarca las compras de consumidores y empresas, con las transacciones de consumidores clasificadas por dispositivo, método de pago y categoría de producto.
Exclusiones del alcance: Se excluyen las ventas fuera de línea de bienes y servicios, las tarifas de mercado, procesamiento de pagos, publicidad y logística vendidas por separado, y los ingresos de dispositivos, productos de pago y software de comercio vendidos por separado.
Descripción General de la Segmentación
- Por modelo de negocio
- B2C
- B2B
- Por tipo de dispositivo (B2C)
- Teléfono inteligente / móvil
- Escritorio y portátil
- Otros tipos de dispositivos
- Por método de pago (B2C)
- Tarjetas de crédito y débito
- Billeteras digitales y UPI
- BNPL
- Otros métodos de pago
- Por categoría de producto (B2C)
- Belleza y cuidado personal
- Electrónica de consumo
- Moda y ropa
- Alimentos y bebidas
- Muebles y hogar
- Juguetes, bricolaje y medios de comunicación
- Otras categorías de productos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como los informes anuales del Banco de la Reserva de India sobre sistemas de pago, los indicadores de telecomunicaciones de la Autoridad Reguladora de Telecomunicaciones de India, los informes ONDC del Departamento para la Promoción de la Industria y el Comercio Interior, y las Normas de Protección al Consumidor (Comercio Electrónico) del Departamento de Asuntos del Consumidor. Estas fuentes ayudan a evaluar el acceso digital, el alcance de los pagos, las condiciones habilitadoras de transacciones, la participación de vendedores digitales y las normas que dan forma a las transacciones en línea en India.
Los archivos de empresas, materiales para inversores, informes anuales y reportajes empresariales de reputación pueden aclarar las ventas de plataformas, la exposición por categoría, la actividad de pedidos y las condiciones de cumplimiento, con la evidencia de transacciones verificada contra indicadores oficiales donde las medidas se alinean. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Un programa de investigación puede entrevistar a ejecutivos de mercados y minoristas con sede en India, especialistas en categorías y pagos, operadores logísticos y vendedores empresariales para aclarar cómo se registra el valor de los pedidos en línea. Las discusiones estructuradas pueden verificar los hallazgos secundarios sobre el modelo de negocio, el dispositivo, el pago y las divisiones por categoría de producto, y luego reconciliar los conflictos por definición, período y base de transacciones. Cuando la evidencia no está disponible, los analistas pueden utilizar un indicador sustituto documentado, probar su efecto contra indicadores adyacentes y triangularlo con otros tipos de fuentes antes de incorporarlo al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del valor anual de transacciones en línea de India, luego utiliza verificaciones selectivas como el valor promedio de pedido muestreado multiplicado por la actividad de pedidos y los totales de proveedores o canales para probar el agregado. El acceso a internet y la adopción de smartphones indican la base de compradores alcanzable, la actividad de pagos digitales UPI y otros indica la capacidad de transacción, la actividad de pedidos reportada por las empresas y la combinación de categorías informan el crecimiento por categoría, y la actividad de vendedores y pedidos de ONDC ayuda a verificar la participación empresarial, con cada uno tratado como un indicador en lugar de una medida directa de las ventas de comercio electrónico. Una regresión multivariante puede relacionar la serie del mercado con estos impulsores, con análisis de escenarios utilizado donde las rutas de política, alcance de cumplimiento o adopción son inciertas. Las participaciones de segmento se derivan de la evidencia observada de plataformas, pagos, productos y canales y se reconcilian con el total del mercado, mientras que las verificaciones de valor y actividad de pedidos muestreadas selectivamente se investigan cuando divergen del agregado. Los especialistas primarios pueden verificar la dirección y el papel de cada variable de previsión, y las brechas se manejan con series de indicadores sustitutos documentados y verificaciones de sensibilidad en lugar de suposiciones puntuales sin respaldo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los totales de transacciones y las participaciones de segmento contra estadísticas independientes de empresas, pagos, acceso y oficiales, verificando que cada fuente utilice un período, unidad y definición compatibles. Investigan los movimientos anómalos y las variaciones materiales, los rastrean hasta cambios en las fuentes o eventos del mercado, y completan revisiones sucesivas de analistas antes de la aprobación. Cuando una discrepancia no resuelta, una definición cambiada o un evento material podría alterar la estimación o una asignación de segmento, los analistas vuelven a contactar con la fuente o el especialista relevante. El modelo se actualiza anualmente, se actualiza entre ciclos para eventos materiales y recibe una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Comercio Electrónico de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de comercio electrónico de India mide el valor anual de bienes y servicios comprados y vendidos a través de transacciones en línea en India.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El acceso a internet y la adopción de smartphones indican la base de compradores alcanzable, la actividad de pagos digitales UPI y otros indica la capacidad de transacción, la actividad de pedidos reportada por las empresas y la combinación de categorías informan el crecimiento por categoría, y la actividad de vendedores y pedidos de ONDC ayuda a verificar la participación empresarial, con cada uno tratado como un indicador en lugar de una medida directa de las ventas de comercio electrónico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 184,6 mil millones de USD (2027) | |
| Consultora Global A | 129,72 mil millones de USD (2025) | En su base de 2025, esta estimación está un 29,7% por debajo del valor de este informe para 2027 de 184,6 mil millones de USD, 2 años después. La estimación reporta un año base de 2025, dos años antes del año actual de 2027 de este informe. |
| Consultora Regional B | 144,75 mil millones de USD (2025) | En su base de 2025, esta estimación está un 21,6% por debajo del valor de este informe para 2027 de 184,6 mil millones de USD, 2 años después. La estimación reporta un año de mercado de 2025, dos años antes del año actual de 2027 de este informe. |
Los analistas de Mordor Intelligence triangulan los totales de transacciones y las participaciones de segmento contra estadísticas independientes de empresas, pagos, acceso y oficiales, verificando que cada fuente utilice un período, unidad y definición compatibles.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de comercio electrónico de India?
Se espera que el tamaño alcance los 184,6 mil millones de USD en 2027 y los 378 mil millones de USD en 2032, creciendo a un CAGR del 15,42% durante 2027-2032.
¿Qué impulsa la adopción del comercio en línea en India?
Los pagos instantáneos, el descubrimiento basado en video y el comercio rápido respaldan la demanda en India. El valor bruto de pedidos de Instamart creció un 40% interanual en el primer trimestre del ejercicio fiscal 27.
¿Qué categoría de producto lidera las ventas al consumidor en línea en India?
Moda y ropa representó el 31,5% del valor de transacciones B2C en 2026. Se prevé que alimentos y bebidas crezcan a un CAGR del 17,2% durante 2027-2032.
¿Qué empresas compiten en el sector minorista en línea de India?
Amazon.com Inc., eBay Inc., Flipkart Internet Pvt. Ltd., Alibaba Group y Nykaa E-Retail Ltd. tienen roles diferenciados. eBay vendió eBay.in a Flipkart en julio de 2017, mientras que el portal de vendedores de eBay y Alibaba.com apoyan a los exportadores indios.
¿Qué desafío de costos afecta a los vendedores en línea de India?
El prospecto de Meesho de 2025 describió algunos casos de uso de moda, comestibles y artículos para el hogar como inviables de otro modo debido a los altos costos de cumplimiento.
¿Cómo difiere el comercio en línea entre las metrópolis y las zonas rurales de India?
Amazon Now entregó artículos festivos esenciales en códigos postales seleccionados de Bengaluru, Delhi y Bombay durante el Gran Festival Indio de 2025. BharatNet había habilitado para el servicio aproximadamente 221.000 gram panchayats a junio de 2026.