
Tamanho e Participação do Mercado de Energia Renovável do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
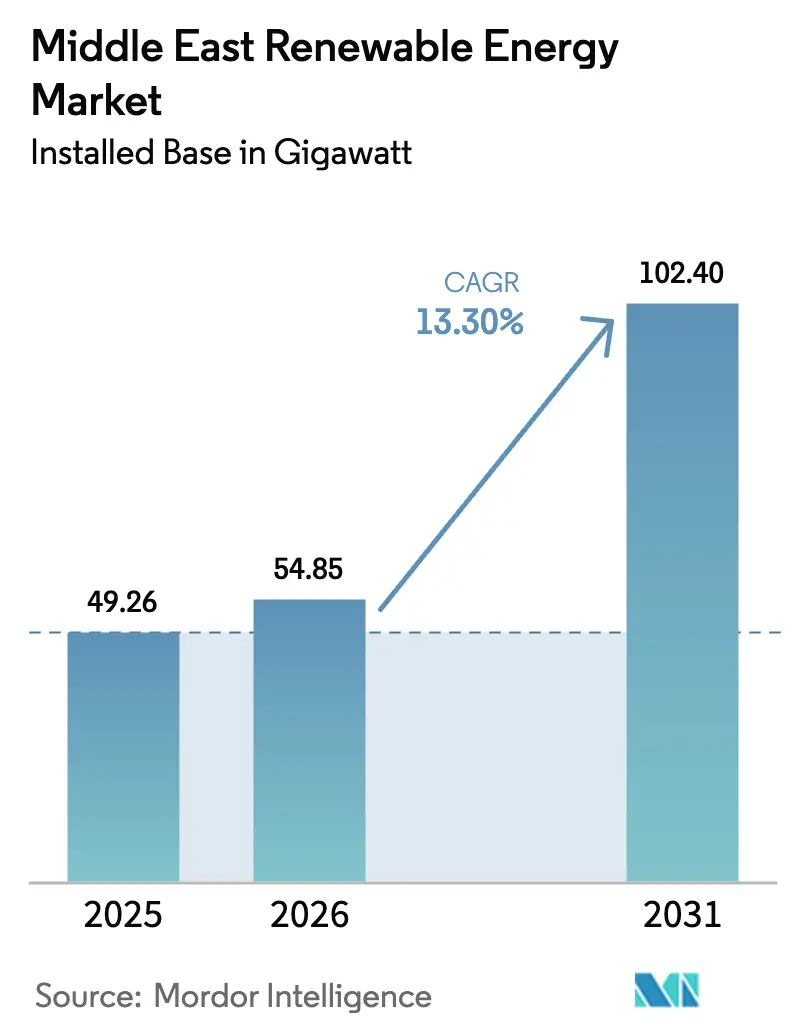
| Tamanho do mercado no ano base (2025) | 49.26 gigawatt |
| Volume do Mercado (2026) | 54.85 gigawatt |
| Volume do Mercado (2031) | 102.40 gigawatt |
| Growth Rate (2026 - 2031) | 13.30 % |
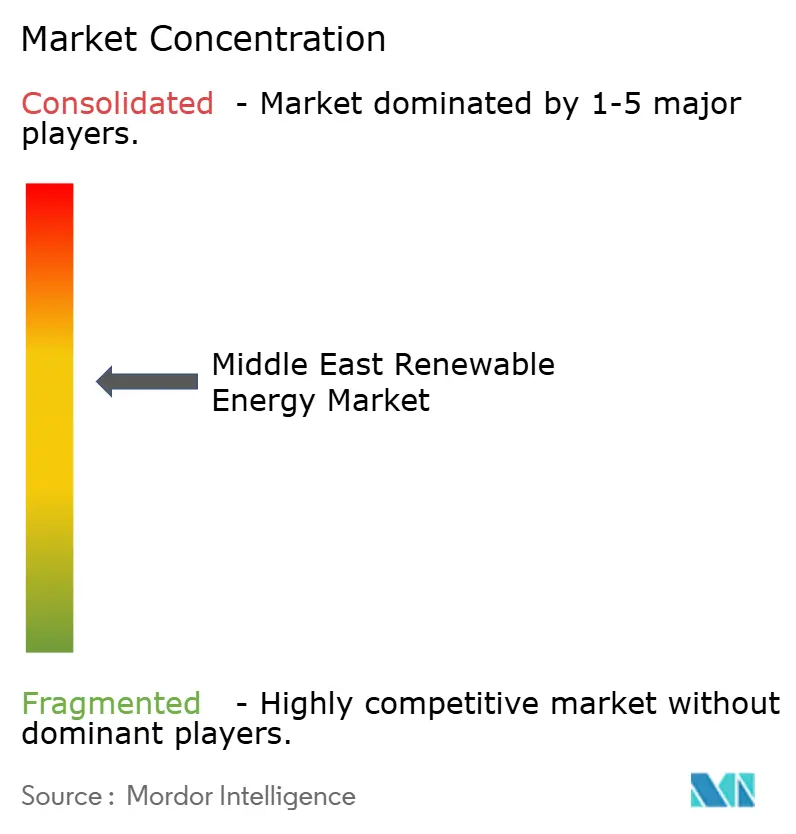
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável do Oriente Médio por Mordor Intelligence
O tamanho do Mercado de Energia Renovável do Oriente Médio em termos de base instalada está projetado para se expandir de 49,26 gigawatts em 2025 e 54,85 gigawatts em 2026 para 102,40 gigawatts até 2031, registrando um CAGR de 13,30% entre 2026 e 2031.
Ambiciosas metas nacionais de descarbonização, quedas acentuadas nos custos de energia solar e eólica e ambições de exportação de hidrogênio verde estão redirecionando o capital dos hidrocarbonetos para projetos de grande escala e distribuídos. Fundos soberanos estão financiando carteiras de licitações, enquanto grandes empresas europeias e fabricantes chineses de módulos estão firmando acordos de fornecimento de múltiplos gigawatts. Programas de modernização da rede elétrica, a implantação de sistemas de armazenamento de energia em baterias e um mercado de contratos de compra de energia em expansão estão acelerando ainda mais a implantação. O risco de execução persiste, mas o caso de investimento se fortalece à medida que as curvas de aprendizado tecnológico comprimem os custos nivelados e os marcos regulatórios se tornam mais rígidos em torno dos prazos de emissão líquida zero.
Principais Conclusões do Relatório
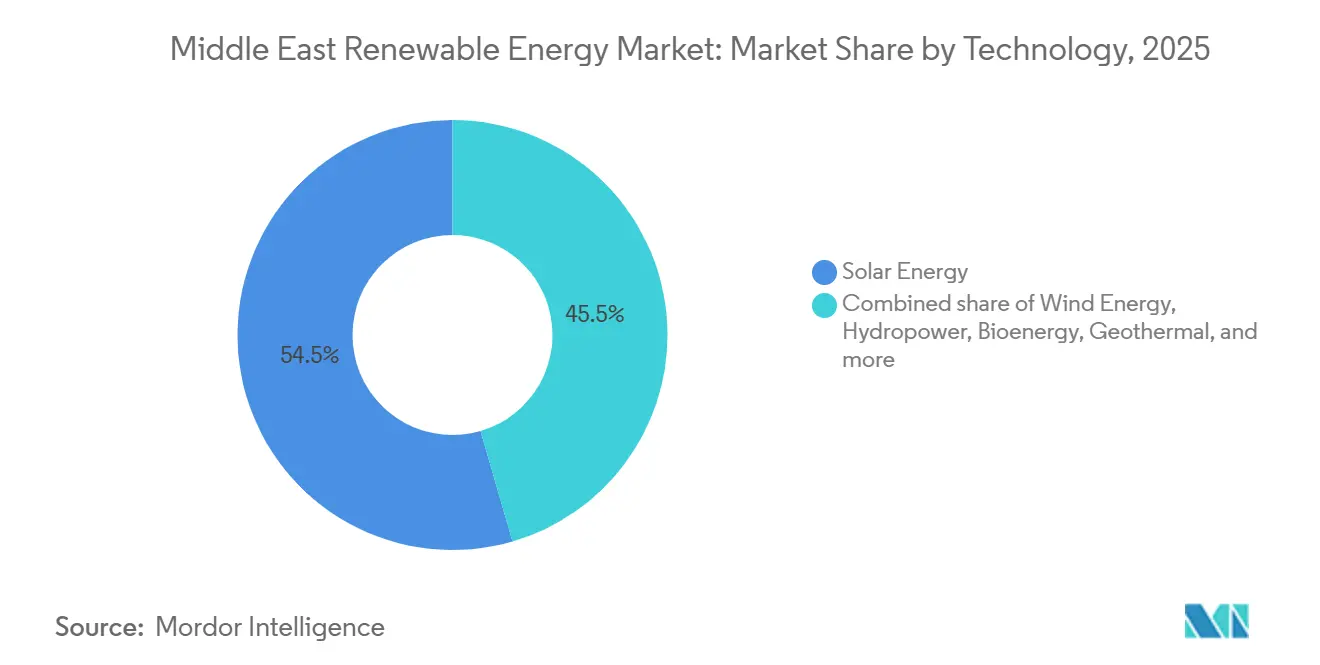
- Por tecnologia, a Energia Solar liderou com 54,51% de participação no mercado de energia renovável do Oriente Médio em 2025; a Energia Eólica tem previsão de crescer a um CAGR de 18,56% até 2031.
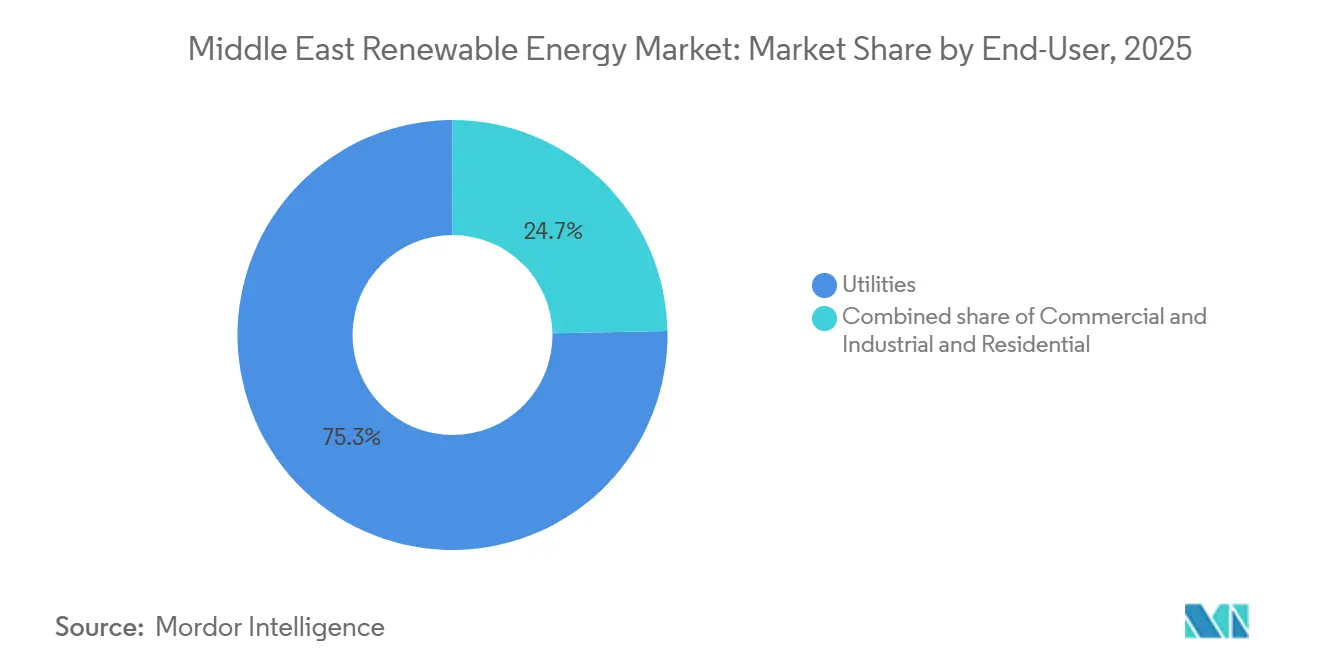
- Por usuário final, o segmento de Concessionárias representou 75,29% do tamanho do mercado de energia renovável do Oriente Médio em 2025, enquanto as instalações Comerciais e Industriais avançam a um CAGR de 25,63% até 2031.
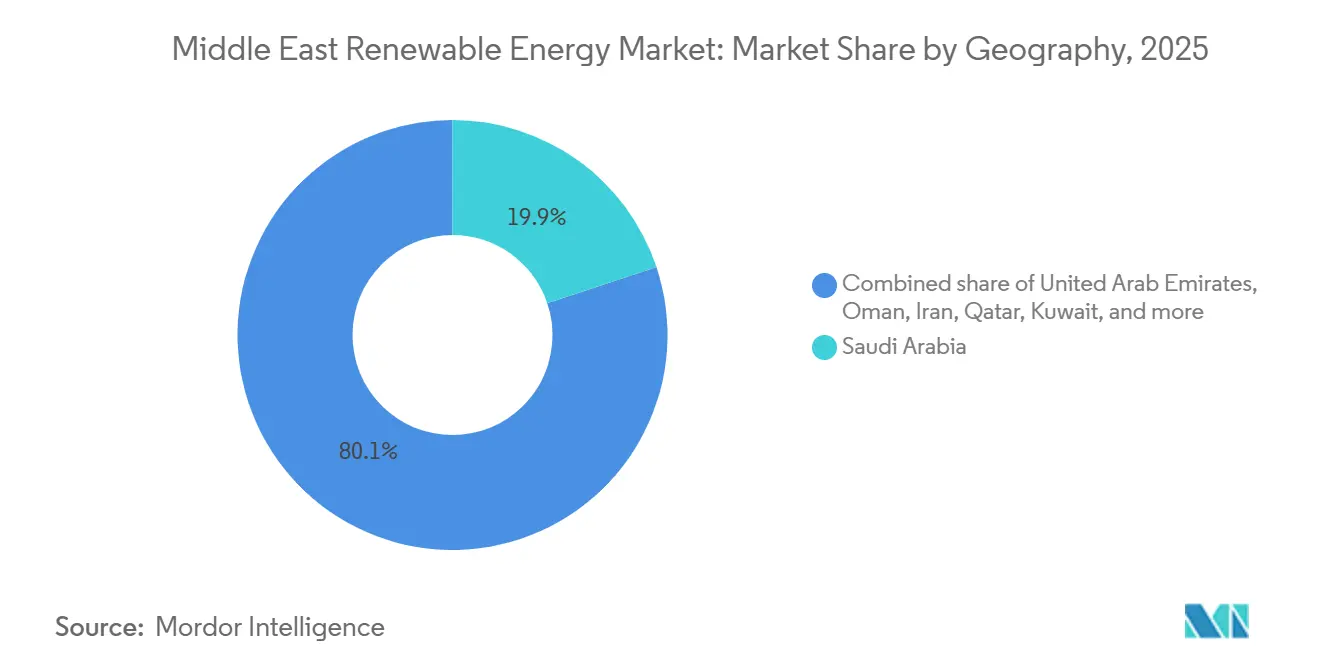
- Por geografia, a Arábia Saudita deteve 19,87% da participação no mercado de energia renovável do Oriente Médio em 2025 e está se expandindo a um CAGR de 34,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ambiciosas metas nacionais de energia renovável para 2030–2050 | 4.5% | Arábia Saudita, EAU, Omã, Catar, Kuwait; efeito cascata para Jordânia e Bahrein | Longo prazo (≥ 4 anos) |
| Rápida queda no LCOE de energia solar fotovoltaica e eólica | 3.2% | Global, com impacto agudo na Arábia Saudita, EAU, Jordânia e Omã | Médio prazo (2-4 anos) |
| Carteira de megaprojetos de exportação de hidrogênio verde | 2.8% | Arábia Saudita (NEOM), EAU, Omã; corredores de exportação para Europa e Ásia | Longo prazo (≥ 4 anos) |
| Microrredes híbridas fora da rede para turismo no deserto e mineração | 1.5% | Arábia Saudita (turismo NEOM), instalações remotas dos EAU, zonas de mineração de Omã | Curto prazo (≤ 2 anos) |
| Abundante irradiância solar e corredores de vento | 2.5% | Arábia Saudita, EAU, Omã, Jordânia; maior impacto em regiões desérticas com irradiância anual superior a 2.200 kWh/m² | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiciosas Metas Nacionais de Energia Renovável para 2030–2050
Objetivos vinculantes de energia limpa estão redirecionando os gastos públicos, acelerando licitações e eliminando nova capacidade térmica. A Arábia Saudita precisa adicionar 18 GW anualmente para atingir sua meta de 130 GW em 2030, um ritmo que supera em muito sua base de 2024.[1]Ministério de Energia da Arábia Saudita, "Atualização das Metas Nacionais de Energia Renovável 2026," energy.gov.sa O mandato de 50% de energia limpa dos EAU canaliza capital soberano para parcerias público-privadas que reduzem o risco do desenvolvimento em estágio inicial. O Catar e o Kuwait estabeleceram cotas menores, mas simbólicas, que ampliam o funil regional de aquisições. As metas ancoram a visibilidade da carteira de projetos, mas atrasos nas atualizações da rede ou na aquisição de terrenos podem retardar os investimentos subsequentes em hidrogênio e dessalinização, expondo os financiadores ao risco de cascata nos cronogramas dos projetos.
Rápida Queda no LCOE de Energia Solar Fotovoltaica e Eólica
As tarifas de energia fotovoltaica e eólica onshore agora são inferiores às da geração a gás, tornando as energias renováveis a escolha padrão para nova capacidade em campo aberto. O LCOE solar regional teve uma média de USD 37 por MWh em 2025 e está no caminho de atingir USD 17 até 2060.[2]Ministério de Energia dos EAU, "Estratégia Energética 2050," moenr.gov.ae A oferta eólica de Dawadmi na Arábia Saudita a 1,34 centavos por kWh eliminou a justificativa econômica para novas usinas térmicas.[3]Empresa de Aquisição de Energia da Arábia Saudita, "Resultados da Rodada 6 do Vento de Dawadmi," sppc.sa O excesso de oferta de módulos, os ganhos de eficiência dos painéis bifaciais e a otimização de rastreadores reduziram os custos do balanço do sistema em 22% desde 2024. Enquanto as concessionárias garantem contratos de compra de energia de 25 anos a tarifas abaixo de 2 centavos, os fabricantes de equipamentos enfrentam margens mais estreitas, forçando uma mudança para tecnologias de próxima geração e receitas de serviços.
Carteira de Megaprojetos de Exportação de Hidrogênio Verde
Empreendimentos de hidrogênio em escala de gigawatts convertem recursos domésticos de energia solar e eólica em commodities de exportação que diversificam as economias de hidrocarbonetos. A usina NEOM de USD 8,4 bilhões combina 4 GW de energias renováveis para produzir 600 t/d de hidrogênio para conversão em amônia destinada à Europa.[4]NEOM Company, "Ficha Técnica do Projeto de Hidrogênio," neom.com Os projetos de Abu Dhabi e Omã da Masdar visam 1 milhão de t/a até 2030, exigindo de 15 a 20 GW de capacidade dedicada. Acordos de compra de longo prazo reduzem o risco das construções de energias renováveis, mas a concentração em um punhado de megainstalações amplifica a exposição a atrasos em eletrolisadores ou estouros de custos de construção.
Microrredes Híbridas Fora da Rede para Turismo no Deserto e Mineração
Resorts remotos, postos de defesa e locais de mineração estão substituindo o diesel por sistemas de energia solar combinada com armazenamento que reduzem o consumo de combustível em até 70%. As zonas de hospitalidade do NEOM implantam microrredes de 500 kW a 5 MW que se alinham com o posicionamento de sustentabilidade de luxo. Os elevados custos evitados de combustível, o design modular e a obtenção rápida de licenças garantem aos desenvolvedores tarifas premium e retornos mais rápidos. A padronização dos controles de microrredes sob a norma IEC 62898 está emergindo como uma prioridade para escalar as implantações em cargas variadas e climas severos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Persistentes subsídios a combustíveis fósseis para energia | -1.8% | Arábia Saudita, EAU, Kuwait, Catar, Bahrein; impacto limitado na Jordânia e em Omã | Médio prazo (2-4 anos) |
| Capacidade limitada de interconexão de rede e armazenamento | -1.4% | Arábia Saudita, EAU, Omã; agudo no Kuwait e no Bahrein | Curto prazo (≤ 2 anos) |
| Desafios de sujeira por poeira do deserto e uso de água para energia fotovoltaica | -1.2% | Arábia Saudita, EAU, Kuwait, Catar; regiões com alta concentração de poeira e escassez de água | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Persistentes Subsídios a Combustíveis Fósseis para Energia
As tarifas de varejo do Golfo, tão baixas quanto USD 0,048/kWh, prejudicam a economia da energia solar em telhados e retardam a adoção distribuída. Uma redução de 1% nos subsídios se correlaciona com um salto de 10,61% na geração de energia renovável, mas as sensibilidades políticas empurram as reformas para 2027 e além no Kuwait e no Catar. Mercados de dois níveis surgem onde os domicílios subsidiados permanecem com a energia da rede, enquanto a energia solar em grande escala prospera sob licitações competitivas. A lacuna limita a demanda endereçável para instaladores residenciais e adia a adoção em massa de baterias no mercado de consumo.
Capacidade Limitada de Interconexão de Rede e Armazenamento
As redes legadas, construídas para usinas térmicas de carga de base, sofrem pressão sob o influxo variável de energia solar e eólica. O projeto de armazenamento de 7,8 GWh da Arábia Saudita adiciona apenas quatro horas de cobertura, deixando sem solução as calmarias de vento de vários dias. A atualização de USD 3,5 bilhões da Autoridade de Interconexão do CCG visa dobrar a capacidade de transferência transfronteiriça até 2028, mas os obstáculos de faixa de servidão já estão empurrando os marcos para 2027. Os desenvolvedores são forçados a co-localizar armazenamento, aceitar o corte de geração ou repensar o dimensionamento dos projetos, o que comprime os retornos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância Solar Ancora a TransiçãoA Energia Solar deteve 54,51% do mercado de energia renovável do Oriente Médio em 2025 e avança a um CAGR de 18,56% até 2031. Essa participação desproporcional reflete níveis de irradiância acima de 2.200 kWh/m² na Arábia Saudita e nos EAU, rápidas quedas nos custos dos módulos e marcos regulatórios de apoio às licitações. Usinas de energia solar concentrada, como a Noor Energy 1 de 950 MW em Dubai, adicionam 5.907 MWh de armazenamento em sal fundido, proporcionando despacho noturno que a energia fotovoltaica sozinha não consegue igualar. As instalações eólicas se concentram nas terras altas do norte da Arábia Saudita e nas costas de Omã, onde os fatores de capacidade superam 40%. A energia hidráulica e a bioenergia permanecem marginais devido a limitações de recursos, enquanto as tecnologias geotérmica e oceânica estão em fase piloto.
As aquisições agressivas favorecem hardware de alto desempenho. A First Solar enviou 1,8 GW de painéis de telureto de cádmio valorizados pela resiliência a altas temperaturas, enquanto a JinkoSolar entregou 3,1 GW de módulos bifaciais Tiger Neo que capitalizam os ganhos de albedo do solo. Siemens Gamesa e Vestas disputam o fornecimento de 1,5 GW de turbinas para o projeto Dawadmi da Arábia Saudita. O tamanho do mercado de energia renovável do Oriente Médio para energia eólica poderá crescer se os próximos estudos offshore no Mar Vermelho confirmarem fatores de capacidade acima de 45%, mas a energia solar permanecerá a tecnologia âncora até 2031.


Por Usuário Final:
O Crescimento Comercial e Industrial Remodela a DemandaAs Concessionárias controlaram 75,29% da capacidade de 2025, refletindo licitações de gigawatts apoiadas por soberanos e contratos de compra de energia de longo prazo. Os clientes Comerciais e Industriais, no entanto, estão se expandindo a um CAGR de 25,63%, superando todas as outras categorias à medida que empresas multinacionais buscam geração no local para cumprir metas globais de emissão líquida zero. O modelo de energia solar como serviço da Yellow Door Energy cobre mais de 500 MW em 100 locais, ajudando os clientes a reduzir de 20% a 30% nas contas de energia em zonas não subsidiadas. A iniciativa de energia solar em telhados da Arábia Saudita busca 3 GW de instalações corporativas até 2030, enquanto os EAU já hospedam 1,5 GW em telhados de armazéns e logística.
A adoção residencial fica para trás devido às tarifas subsidiadas e aos obstáculos de incentivos divididos. A Jordânia é a exceção, registrando 10% de penetração domiciliar graças a tarifas de varejo mais altas e ciclos de licença de 30 dias. À medida que as frotas comerciais escalam, cresce a demanda por baterias modulares dimensionadas entre 100 kW e 2 MW e software de gestão de energia que otimiza o deslocamento de carga. O mercado de energia renovável do Oriente Médio verá, portanto, os sistemas distribuídos erodirem a participação das concessionárias, mas complementando em vez de canibalizar as adições em escala de rede.
Análise Geográfica
Mercado de Energia Renovável do CCG
O pipeline de aquisições da Arábia Saudita supera 50 GW, ancorado pelo complexo de hidrogênio de 8,4 bilhões de USD do NEOM, que absorve 4 GW de energia solar e eólica e garante offtake de longo prazo. A trajetória diversificada dos Emirados Árabes Unidos aproveita a ambição global de 100 GW da Masdar (Abu Dhabi Future Energy Co.) e combina 19 GW de energias renováveis domésticas com geração nuclear de base para estabilizar o fornecimento. Omã está posicionando Duqm como uma ponte logística para os mercados europeu e asiático de hidrogênio, exigindo corredores de transmissão dedicados e retrofits portuários.
Mercado de Energia Renovável do Oriente Médio
A base de 7,5 GW de energias renováveis de Israel atende a 20% da demanda de energia elétrica, mas enfrenta escassez de terra, direcionando o crescimento para telhados e agrivoltaicos. O licenciamento simplificado da Jordânia proporciona 27% de penetração de energias renováveis, a mais alta da região, enquanto as usinas Al Kharsaah e Siraj 1 do Catar impulsionam o emirado em direção à sua meta de 5 GW para 2035. O parque Shagaya do Kuwait enfrenta disputas de uso do solo que podem atrasar sua meta de 15% para 2030. O Bahrein, com espaço limitado, aposta na energia solar distribuída, iniciando um pipeline de 710 MW até 2035 para reduzir a dependência do gás importado.
Mercado de Energia Renovável do Irã, Iraque e Iêmen
A capacidade de 1,2 GW do Irã reflete o financiamento limitado pelas sanções, embora a alta irradiância em Yazd e Semnan ofereça potencial latente. A usina solar de 1 GW em Basra, no Iraque, sinaliza interesse em diversificar as receitas dependentes de exportações. O Iêmen afetado por conflitos e os territórios menores adicionam menos de 5% da capacidade, demonstrando que a qualidade da governança supera a disponibilidade de recursos ao escalar o mercado de energia renovável do Oriente Médio.
Panorama regulatório
A aquisição competitiva de IPPs e requisitos mais rígidos de clima e conformidade de rede continuam a moldar o mercado de energia renovável do Oriente Médio. Na Arábia Saudita, o Programa Nacional de Energia Renovável, supervisionado pelo Ministério da Energia e licitado por meio da Saudi Power Procurement Company (SPPC), permanece o principal mecanismo para a concessão de PPAs de longo prazo. A SPPC expandiu o grupo de desenvolvedores qualificados para a Rodada 7, abrangendo 5.300 MW de projetos solares e eólicos (anunciados em julho de 2026). A Saudi Electricity Regulatory Authority (SERA) fornece o licenciamento e as regras de mercado que sustentam a bancabilidade de projetos em escala de utilidade.
Em toda a região, a precificação de acesso à rede e a conformidade climática também estão se tornando mais explícitas. A Autoridade Nacional de Regulação de Eletricidade do Marrocos (ANRE) atualizou as tarifas de uso da rede de transmissão e distribuição a partir de 1º de março de 2026 e estabeleceu uma tarifa com prazo definido para energia excedente para o período de 1º de março de 2026 a 28 de fevereiro de 2027, melhorando a visibilidade de custos para desenvolvedores privados e geradores distribuídos. Nos Emirados Árabes Unidos, o Decreto-Lei Federal nº 11 de 2024 sobre redução dos efeitos das mudanças climáticas entrou em vigor com requisitos de conformidade total para todas as entidades que operam no país a partir de 30 de maio de 2026, levando corporações e operadores de zonas francas a integrar a governança de redução de carbono junto com os requisitos de licenciamento em nível de projeto e conexão à rede.
Cenário Competitivo
O desenvolvimento em grande escala está moderadamente concentrado. A ACWA Power opera 9,5 GW com outros 10 GW em desenvolvimento, aproveitando garantias soberanas para oferecer tarifas abaixo de 2 centavos. A Masdar, apoiada por Abu Dhabi, visa uma carteira global de 100 GW até 2030, combinando ativos regionais com empreendimentos na África e na Ásia Central. TotalEnergies e Engie combinam energia solar de grande escala com compra de hidrogênio e projetos em telhados, diversificando os fluxos de receita.
No segmento distribuído, a fragmentação está aumentando. A Yellow Door Energy financia e opera instalações no local para clientes comerciais nos EAU e na Arábia Saudita, um modelo de capital leve que contorna os gargalos da rede. A rivalidade tecnológica entre os módulos bifaciais de alta eficiência da JinkoSolar e os painéis de telureto de cádmio de alta temperatura da First Solar impulsiona as decisões de aquisição em ambientes arenosos e de alto calor. Fornecedores de baterias e startups de software para microrredes estão entrando para fornecer armazenamento como serviço, sinalizando uma mudança da adição de capacidade pura para soluções energéticas integradas. A heterogeneidade regulatória em torno de tarifas de wheeling, medição líquida e propriedade estrangeira ainda favorece os incumbentes com parcerias locais sólidas.
Líderes do Setor de Energia Renovável do Oriente Médio
Yellow Door Energy
ACWA Power
Masdar
EDF Renewables
JinkoSolar
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável do Oriente Médio
- ACWA Power
- Masdar (Abu Dhabi Future Energy Co.)
- EDF Renewables
- Yellow Door Energy
- JinkoSolar
- First Solar
- Siemens Gamesa
- GE Renewable Energy
- Vestas
- Engie
- TotalEnergies Renewables
- Enel Green Power
- Scatec Solar
- Abengoa
- Canadian Solar
- Siraj Power
- MASE
- Enerwhere Sustainable Energy
- Akuo Energy
- ACWA Power Barka SAOG
- Solarwind ME

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais visível está onde as energias renováveis em escala de utilidade estão sendo combinadas com fornecimento firme e despachável. O programa de solar mais bateria da Masdar em Abu Dhabi fornece um sinal claro, tendo alcançado o fechamento financeiro em julho de 2026 para um projeto de 5,2 GW solar e 19 GWh de BESS, com aquisição estruturada em torno das necessidades da rede além dos picos solares do meio-dia. Isso apoia a demanda por integradores de baterias, controles de plantas híbridas e capacidades de EPC adequadas às condições operacionais do deserto e aos altos requisitos de ciclagem.
O planejamento de transmissão e um pipeline de licitações mais formal também criam um segundo conjunto de oportunidades em Omã e mercados adjacentes. A Oman Electricity Transmission Company (OETC) publicou uma declaração de capacidade para 2026-2030 descrevendo planos para quatro IPPs solares de 1 GW a partir de 2028-29, o que aumenta a visibilidade de curto prazo para desenvolvedores, credores e fornecedores de equipamentos que buscam escala multiprojeto. Ao mesmo tempo, a região está lidando com uma lacuna de financiamento e entrega em relação às metas de 2030. A IRENA aponta para uma lacuna de investimento coletiva do CCG em relação à sua ambição de 165 GW, deixando espaço para provedores de capital, PPAs estruturados e investimento na cadeia de suprimentos local que pode reduzir o custo entregue e os prazos de entrega.
Recent Industry Developments in Mercado de Energia Renovável do Oriente Médio
- Junho de 2026: a Masdar finalizou um acordo para adquirir uma participação de 49,99% no portfólio renovável de 705 MW da Repsol na Espanha por cerca de 849 milhões de euros (cerca de 978 milhões de dólares), compreendendo ativos operacionais de energia eólica e solar com um pipeline de hibridização de 565 MW. O acordo amplia a presença operacional da Masdar e adiciona opcionalidade em torno de upgrades de eólica-solar-bateria, reforçando a mudança da região em direção a renováveis hibridizadas e despacháveis. O fechamento está sujeito a aprovações regulatórias, com conclusão prevista para o final de 2026.
- Janeiro de 2026: a ENGIE alcançou o fechamento financeiro do Khazna Solar Park de 1,5 GW em Abu Dhabi. O marco de financiamento avança um grande projeto em escala de utilidade através das etapas de bancabilidade, apoiando a expansão de capacidade do emirado e reforçando o papel dos IPPs licitados competitivamente na ampliação da energia solar.
- Janeiro de 2025: a Masdar e a EWEC anunciaram planos para um grande projeto solar e de baterias combinando 5,2 GW de geração solar com 19 GWh de armazenamento para entregar até 1 GW de produção estável. A configuração destacou um modelo emergente de aquisição focado em energia renovável firme, ampliando a demanda por BESS em escala de rede, sistemas de gestão de energia e engenharia de plantas híbridas.


Mercado de Energia Renovável do Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado de energia renovável do Oriente Médio é definido como adições de capacidade de geração de eletricidade renovável conectada à rede e a base instalada resultante nos países do Oriente Médio, rastreadas por tecnologia e status de comissionamento do projeto.
Exclusões de escopo: sistemas isolados fora da rede (off grid) que não são reportados nas estatísticas nacionais de energia, e receitas de fabricação de equipamentos upstream, são excluídos do tamanho do mercado.
Visão geral da segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaica e Solar Concentrada)
- Energia Eólica (Onshore e Offshore)
- Energia Hidráulica (Pequena, Grande e Hidrelétricas Reversíveis)
- Bioenergia
- Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
- Por Geografia
- Emirados Árabes Unidos
- Arábia Saudita
- Omã
- Irã
- Israel
- Jordânia
- Catar
- Kuwait
- Bahrein
- Restante do Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o conjunto de dados inicial de capacidade, geração e sinais de política que impulsionam o comissionamento de projetos renováveis no Oriente Médio. Nós nos baseamos em divulgações públicas e séries estatísticas recorrentes, como as estatísticas de capacidade renovável da IRENA, dados regionais de energia da IEA, indicadores de energia do Banco Mundial, estatísticas de comércio da UN Comtrade para proxies de equipamentos-chave, e publicações do mercado de eletricidade da OPEP e de ministérios e reguladores nacionais de energia.
No lado das empresas, relatórios anuais, apresentações a investidores, comunicados de imprensa de projetos e avisos de adjudicação de licitações nos ajudaram a mapear as principais plantas, adições planejadas e cronogramas que posteriormente são verificados em entrevistas. Também utilizamos assinaturas pagas para dados financeiros e notícias de empresas, além de bases de dados de patentes para rastrear a atividade tecnológica e movimentos de localização, o que apoiou verificações de premissas sobre taxas de construção e aprendizado de custos. Essas fontes documentais são apenas ilustrativas, e documentos públicos adicionais foram revisados para preencher lacunas, validar números e esclarecer definições.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que é efetivamente comissionado versus o que é apenas anunciado, e em alinhar premissas em torno da preparação da rede, licenciamento e cronogramas de financiamento de projetos nos principais mercados do Oriente Médio. Conversamos com uma combinação de desenvolvedores, participantes de EPC, concessionárias e operadores de sistemas, além de partes interessadas em política e consultoria, para testar pipelines de capacidade, participações tecnológicas e planos de desativação ou repotenciação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível médio: 48% | Líderes funcionais/de unidade: 40% |
| Players menores: 19% | Gerentes: 45% |
Dimensionamento de mercado e previsão
O mercado foi dimensionado principalmente por meio de uma reconstrução top-down da base instalada, na qual séries de capacidade oficiais e registros de comissionamento de projetos são usados para construir totais anuais por tecnologia, que são então consolidados no número de mercado regional. Para manter o resultado fundamentado, corroboramos os totais com verificações bottom-up seletivas, como amostragem de capacidades de grandes projetos, volumes de adjudicação de licitações e cronogramas de construção típicos, ajustando em seguida para atrasos quando as datas não coincidiam.
As principais entradas do modelo incluíram licitações em escala de utilidade anunciadas e adjudicadas, cronogramas de comissionamento e conexão à rede, mudanças no mix tecnológico (solar, eólica, hídrica e bioenergia quando relevante), expectativas de fator de capacidade ligadas à qualidade do recurso, e metas de política e calendários de leilões que moldam a demanda. Onde os dados em nível de país eram escassos, as lacunas foram tratadas usando intervalos conservadores para taxas de conversão de pipeline, aplicando-os somente após validação por meio de entrevistas.
Para a previsão, a análise de cenários foi usada para refletir diferentes trajetórias de construção que dependem da velocidade de licenciamento, expansão da rede e apetite de financiamento, e então um caso central foi selecionado usando o consenso de especialistas. O resultado é expresso em termos de capacidade instalada, e permanece rastreável às adições e desativações de capacidade, em vez de a premissas de preço.
Validação de dados e ciclo de atualização
A validação foi feita comparando as adições de capacidade modeladas com múltiplos sinais independentes, incluindo divulgações de estatísticas nacionais, volumes de adjudicação de leilões e marcos de comissionamento conhecidos. Grandes discrepâncias foram sinalizadas, revisadas e depois reverificadas por meio de chamadas de acompanhamento quando a diferença podia ser explicada por atrasos, cancelamentos ou reclassificação de projetos.
Antes da aprovação final, o modelo e a redação passam por uma revisão de analista em várias etapas, onde entradas, verificações matemáticas e consolidações por país são verificadas e anomalias são resolvidas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes rodadas de leilões, mudanças de política ou grandes cancelamentos de projetos. Imediatamente antes da entrega, uma revisão final é concluída para que a visão mais atual seja refletida no resultado final.
Tamanho do mercado de energia renovável do Oriente Médio da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados podem parecer muito distantes porque algumas fontes dimensionam as renováveis como um valor em dólares, enquanto outras rastreiam a pegada física do sistema como capacidade instalada. As diferenças também vêm de escolhas de geografia, tratamento de projetos que são anunciados mas ainda não comissionados, e se os totais são reportados como capacidade nominal ou como equivalentes de geração.
A tabela mostra uma dispersão principalmente porque o referencial aqui é baseado em capacidade, e no modelo da Mordor Intelligence o mercado é dimensionado como capacidade renovável instalada no Oriente Médio, contabilizando as adições quando os projetos atingem o comissionamento ou conexão verificada à rede, em vez de avaliar equipamentos ou gastos de construção.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 49,26 bilhões de dólares (2025) | |
| Editora do Setor A | 26,80 bilhões de dólares (2024) | Reportado como um valor de mercado no estilo de investimento ou receita com um ano-base diferente, e pode incluir cobertura mais ampla do MENA e gastos da cadeia de valor que não estão vinculados à capacidade comissionada. |
| Fonte Comercial B | 52,00 bilhões de dólares (2025) | Frequentemente reflete planos de investimento declarados e valores-alvo de política, de modo que projetos anunciados ou em desenvolvimento podem ser contabilizados antes do comissionamento, o que pode inflar o total do ano corrente. |
Analisando as três cifras, a principal conclusão é que a escolha da unidade e as regras de tempo determinam a maior parte da diferença, não apenas as expectativas de crescimento. Ao ancorar os totais às adições de capacidade vinculadas ao comissionamento e verificar essas premissas com partes interessadas no terreno, a estimativa permanece repetível e mais fácil de auditar ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é a capacidade renovável instalada atual no mercado de energia renovável do Oriente Médio?
A capacidade instalada é de 54,85 GW em 2026 e está projetada para subir para 102,40 GW até 2031.
Qual tecnologia domina as novas adições no cenário de energia renovável do Oriente Médio?
A Energia Solar lidera, representando 54,51% da capacidade de 2025 e crescendo a um CAGR de 18,56%.
Com que rapidez a Arábia Saudita está expandindo seus ativos de energia limpa?
A Arábia Saudita está adicionando energias renováveis a um CAGR de 34,22%, apoiada pelas metas da Visão 2030 e tarifas de licitação em níveis recordes de baixo custo.
Por que os compradores Comerciais e Industriais estão acelerando as aquisições?
Os mandatos de sustentabilidade corporativa e as tarifas de energia solar abaixo da paridade com a rede estão impulsionando um CAGR de 25,63% para instalações Comerciais e Industriais.
O que restringe a adoção de energia solar em telhados apesar da forte irradiância?
Os profundos subsídios a combustíveis fósseis mantêm os preços de varejo de eletricidade baixos, retardando a paridade para os sistemas residenciais.
Página atualizada pela última vez em:



