
Tamanho e Participação do Mercado de Energia Renovável da Suécia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 44.51 gigawatt |
| Volume do Mercado (2026) | 47.12 gigawatt |
| Volume do Mercado (2031) | 64.47 gigawatt |
| Taxa de crescimento (2026 - 2031) | 6.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável da Suécia por Mordor Intelligence
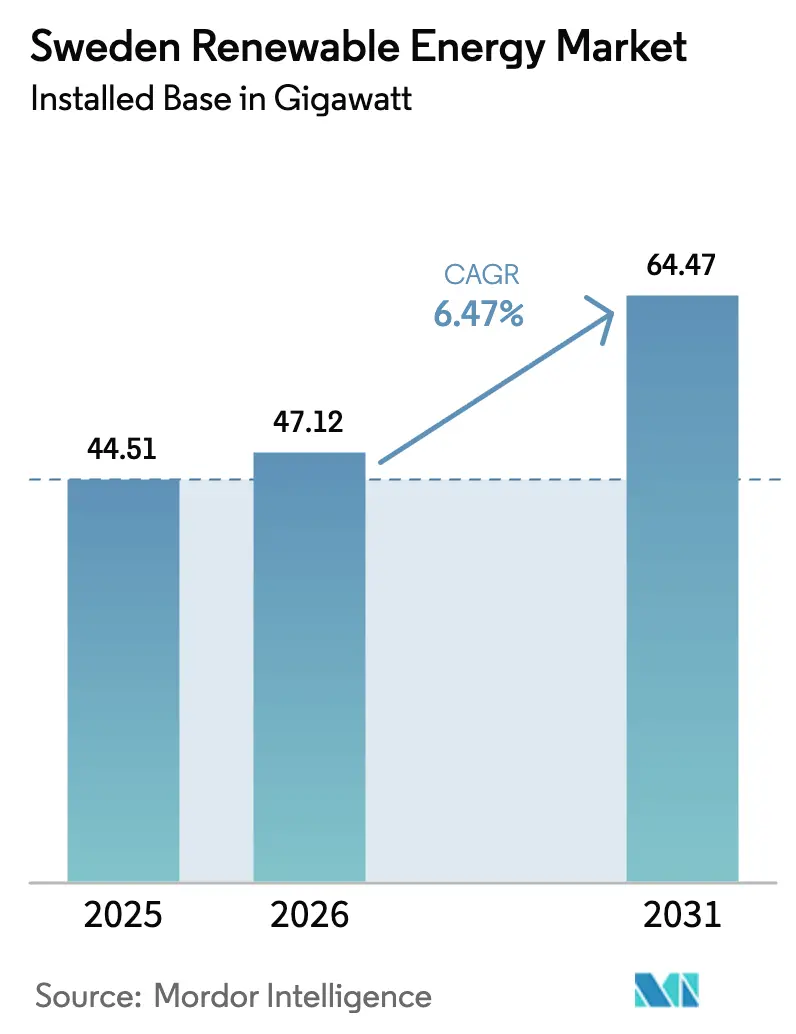
O tamanho do Mercado de Energia Renovável da Suécia em termos de base instalada deve aumentar de 44,51 gigawatts em 2025 para 47,12 gigawatts em 2026 e atingir 64,47 gigawatts até 2031, crescendo a um CAGR de 6,47% no período 2026-2031.
A capacidade solar está acelerando a 10,3%, quase o dobro do ritmo geral, enquanto as adições de energia eólica onshore estão desacelerando à medida que os obstáculos de licenciamento se aprofundam. Os acordos de compra de energia corporativa firmados por centros de dados e produtores de aço verde agora ancoram pipelines de múltiplos gigawatts, criando fluxos de receita estáveis que reduzem a exposição à volatilidade do mercado atacadista. Um subsídio de SEK 36 bilhões (USD 3,4 bilhões) para captura de carbono em bioenergia introduziu uma linha de receita de emissões negativas que reduz materialmente o prazo de retorno do capital do projeto. A escassez de conexão à rede tornou-se um fator de valor decisivo, pois projetos com acesso firme comandam avaliações premium e atraem dívida mais barata.[1]
Principais Conclusões do Relatório
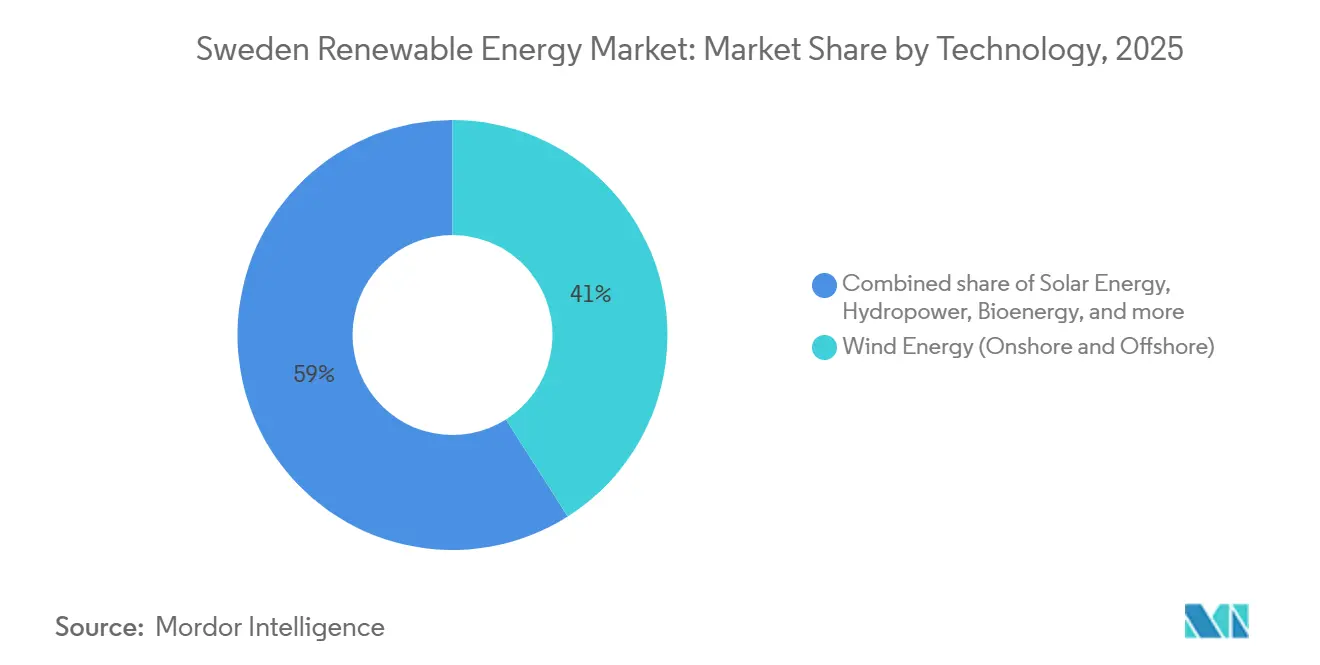
- Por tecnologia, a energia eólica liderou com 41,0% da participação do mercado de energia renovável da Suécia em 2025, enquanto a energia solar deve avançar a um CAGR de 10,3% até 2031.
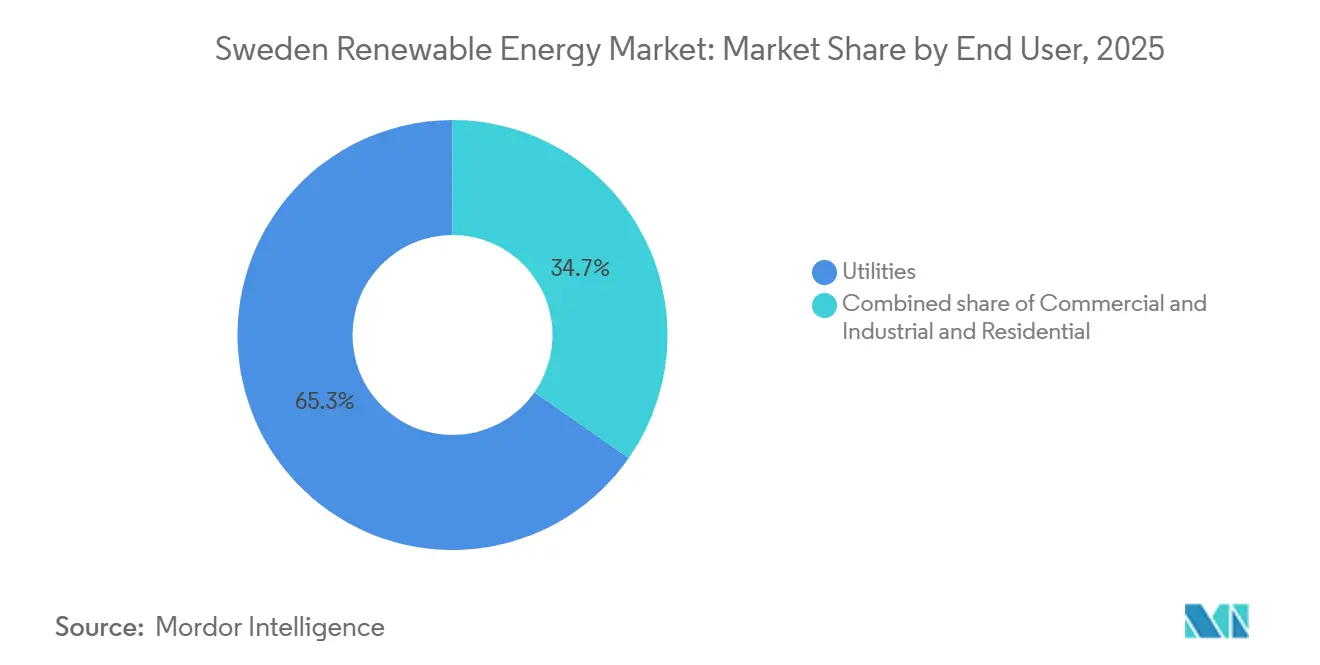
- Por usuário final, as concessionárias controlaram 65,3% do mercado de energia renovável da Suécia em 2025, mas o segmento comercial e industrial deve registrar o CAGR mais rápido de 12,8% até 2031.
- Vattenfall, Fortum e Uniper juntos detinham 57% da capacidade instalada em 2025, evidenciando uma posição de incumbência gradualmente declinante, mas ainda influente.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Energia Renovável da Suécia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline eólico conectado à rede superior a 20 GW aguarda acesso | +1.2% | Nacional, concentrado em SE1, SE2 e zonas offshore SE3, SE4 | Médio prazo (2-4 anos) |
| Queda rápida nos preços de módulos fotovoltaicos impulsionando a energia solar distribuída | +0.9% | Nacional, ganhos iniciais em SE3, SE4 | Curto prazo (≤ 2 anos) |
| Boom de acordos de compra de energia corporativa de centros de dados e compradores de aço verde | +1.5% | Nacional, focado em Elområde 3 e clusters do norte | Médio prazo (2-4 anos) |
| Subsídio de BECCS criando receitas de emissões negativas | +0.7% | Nacional, usinas de cogeração de aquecimento urbano | Longo prazo (≥ 4 anos) |
| Regras de licenciamento acelerado da Diretiva de Energias Renováveis III da UE | +0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Implantação de medidores inteligentes habilitando resposta à demanda com tarifação dinâmica | +0.6% | Nacional, urbano e periurbano | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline Eólico Conectado à Rede Superior a 20 GW Aguarda Acesso
Mais de 35 GW de energia eólica offshore permanece preso na fila regulatória da Suécia no início de 2024, com dezesseis projetos aguardando aprovação central.[2] Desenvolvedores que já garantiram slots na rede firmam acordos de compra de energia premium, enquanto os entrantes mais tardios enfrentam atrasos indefinidos que corroem o valor presente líquido do projeto em até 30%. A Svenska kraftnät prioriza links de exportação como a Linha Aurora e a Hansa PowerBridge, de modo que os gargalos domésticos persistirão até o final da década de 2030. Projetos que combinam acesso firme à rede com fornecimento corporativo 24/7, ilustrados pelo contrato de fornecimento da Vattenfall para os campi da Digital Realty em Estocolmo, demonstram um caminho para o financiamento que contorna a exposição ao mercado livre. Consequentemente, o acesso à rede, e não o custo da tecnologia, agora dita o posicionamento competitivo no mercado de energia renovável da Suécia.
Queda Rápida nos Preços de Módulos Fotovoltaicos Impulsionando a Energia Solar Distribuída
A Suécia instalou 430 MW de energia solar no primeiro semestre de 2025, uma queda de 24% em relação ao ano anterior, mas a deflação nos custos dos módulos manteve o total anual no caminho de aproximadamente 800 MW.[3] As residências compram cada vez mais baterias primeiro e painéis depois, pois as deduções fiscais para armazenamento aumentaram 26% no início de 2025, revertendo a ordem de compra tradicional. O valor de arbitragem das tarifas dinâmicas agora supera as economias de autoconsumo em várias zonas da rede, especialmente onde as cobranças de pico de demanda são mais onerosas. Projetos de escala utilitária, como o parque de 64 MW de Hallstavik da Alight, mostram como sites maiores garantem conexões diretas e contornam o labirinto de licenciamento residencial. Para os investidores, a estratégia se inclina para híbridos de energia solar mais armazenamento que capturam receitas de energia e serviços auxiliares, enquanto projetos puramente de telhado enfrentam dificuldades com incentivos fiscais em declínio.
Boom de Acordos de Compra de Energia Corporativa de Centros de Dados e Compradores de Aço Verde
A demanda de eletricidade de centros de dados em Elområde 3 aumentou cinco vezes em 2025, gerando 5 GW de novos pedidos de conexão, equivalente a cinco reatores nucleares. A Svenska kraftnät agora considera obrigar os solicitantes a garantir geração no local ou acordos de compra de energia firmes antes de conceder acesso à rede, tornando efetivamente os centros de dados apoiadores de energias renováveis por design. Os dois contratos da Stegra em 2025 com a Microsoft combinam a entrega de aço com emissões quase nulas com a venda de certificados ambientais, criando uma proteção entre commodities que reduz o risco para ambas as partes. O serviço de correspondência horária da Vattenfall permite que a Digital Realty alinhe o consumo com ativos específicos de energia eólica ou hidráulica, levando as emissões de Escopo 2 a zero. O mercado de energia renovável da Suécia, portanto, trata os acordos de compra de energia corporativa como o principal caminho para o fechamento financeiro, e não como uma sobreposição opcional.
Subsídio de BECCS Criando Receitas de Emissões Negativas
O subsídio de SEK 36 bilhões (USD 3,4 bilhões) para captura de carbono em bioenergia permite que operadores como a Stockholm Exergi monetizem o CO₂ capturado, compensando 15%–20% dos custos de capital.[4] As usinas de cogeração de aquecimento urbano podem integrar unidades de captura com tempo de inatividade mínimo, pois os fluxos de gases de combustão são estáveis e acessíveis. A receita de emissões negativas fornece um piso de preço durante períodos de baixos preços de energia, reduzindo a volatilidade dos lucros em relação à energia eólica ou solar. O apetite dos investidores se fortaleceu para projetos que combinam fornecimento de calor com BECCS, uma vez que esses ativos desfrutam de fluxos de caixa duplos. A viabilidade a longo prazo, no entanto, depende do apoio contínuo do Estado e da aceitação internacional da captura biogênica nos esquemas de contabilidade de carbono.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vetos municipais bloqueando licenças de energia eólica onshore desde 2021 | -1.8% | Nacional, mais forte em SE3, SE4 | Curto prazo (≤ 2 anos) |
| Gargalos de rede norte-sul restringindo o excedente de energia do norte | -1.1% | Nacional, fronteira SE1/SE2 para SE3/SE4 | Longo prazo (≥ 4 anos) |
| Conflitos de energia eólica offshore com corredores militares e de navegação | -0.9% | Zonas do Mar Báltico SE3, SE4 | Médio prazo (2-4 anos) |
| Reduções no limite de medição líquida solar afetando a economia de pequenos telhados | -0.5% | Nacional, sul com alta densidade residencial | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Vetos Municipais Bloqueando Licenças de Energia Eólica Onshore
Os conselhos locais rejeitaram 143 turbinas em doze projetos durante o primeiro semestre de 2024, paralisando a capacidade onde a demanda é mais alta. Estima-se que 16,7 TWh de geração anual potencial foram perdidos, equivalente a 11% da produção eólica atual. Os desenvolvedores agora favorecem municípios que oferecem participação financeira ou compartilhamento de receitas, mesmo ao custo de velocidades de vento mais baixas. A restrição desloca as novas construções para sites offshore ou no interior do norte, cada um com maior intensidade de capital ou risco de transmissão. Até que a reforma legislativa limite os poderes de veto locais, o crescimento da energia eólica onshore no mercado de energia renovável da Suécia permanecerá limitado.
Gargalos de Rede Norte-Sul Restringindo o Excedente de Energia
Os limites de transmissão entre as áreas de preço 2 e 3 causam preços negativos no norte quando os ventos são fortes, enquanto o sul paga prêmios de escassez acima de EUR 50 por MWh. Os reforços do NordSyd não serão concluídos até a década de 2040, portanto, o corte de geração é um obstáculo de longo prazo para a economia dos projetos. Os projetos do norte podem mitigar o risco garantindo contratos de exportação para a Finlândia ou co-localizando com indústrias de uso intensivo de energia. Os ativos de armazenamento próximos ao gargalo obtêm margens de arbitragem de congestionamento ao deslocar energia ao longo do tempo, e não da distância. O mercado de energia renovável da Suécia, portanto, recompensa a capacidade que fica próxima à demanda ou evita completamente a rede de transmissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Dominância Eólica Enfrenta a Aceleração Solar
A energia eólica forneceu 41,0% da capacidade instalada, tornando-se a maior fatia da participação do mercado de energia renovável da Suécia em 2025. A energia solar, no entanto, está crescendo mais rapidamente a um CAGR de 10,3%, reduzindo a diferença a cada ano. Os vetos municipais e os conflitos com radares militares empurraram os desenvolvedores para sites com prazos de entrega mais longos, enquanto as fazendas solares podem garantir terrenos e licenças em menos de dezoito meses. A energia hidráulica permanece a espinha dorsal da flexibilidade, com 16,2 GW e 34 TWh de armazenamento que equilibram as energias renováveis variáveis. O plano de armazenamento por bombeamento de 380 MW da Vattenfall em Juktan ressalta o foco dos incumbentes em atualizações despacháveis.
Os projetos solares de escala utilitária em SE3 e SE4 aproveitam a capacidade de transformadores existentes, enquanto a adoção em telhados esfria sob créditos de medição líquida reduzidos. A bioenergia fornece 543 PJ anualmente, impulsionada pelos subsídios de BECCS que abrem um fluxo de caixa adicional. As tecnologias geotérmica e oceânica permanecem incipientes, dado os modestos gradientes de alta temperatura da Suécia e as marés do Mar Báltico. O mercado de energia renovável da Suécia, portanto, se inclina para tecnologias que garantem licenças rápidas e exploram a receita de serviços auxiliares.

Por Usuário Final: Concessionárias Lideram, mas o Segmento Comercial e Industrial Avança
As concessionárias controlaram 65,3% dos ativos renováveis em 2025, refletindo a dominância histórica da Vattenfall, Fortum e Uniper. O segmento comercial e industrial deve registrar um CAGR de 12,8% até 2031, impulsionado pela demanda de centros de dados e aço verde que combina acordos de compra de energia com geração no local. Os contratos corporativos agora ancoram a maior parte dos novos financiamentos de projetos no mercado de energia renovável da Suécia.
A adoção residencial está desacelerando à medida que os incentivos fiscais diminuem, mas a adoção de baterias aumenta para estratégias de arbitragem de preços. Os compradores do segmento comercial e industrial exigem cada vez mais correspondência 24/7, levando as concessionárias a personalizar produtos de fornecimento horário. Para os fornecedores de equipamentos, os kits integrados de energia solar mais armazenamento agora superam as ofertas apenas de painéis no setor habitacional.
Análise Geográfica
As zonas norte SE1 e SE2 abrigam a maioria dos ativos eólicos e hidráulicos, beneficiando-se de recursos favoráveis e menor densidade populacional, mas os frequentes preços spot negativos limitam a receita quando ocorrem cortes de geração. As zonas sul e central SE3 e SE4 concentram a demanda da indústria e dos consumidores, mas enfrentam licenciamento mais restrito, causando spreads de preços pronunciados que sustentam a economia do armazenamento. O tamanho do mercado de energia renovável da Suécia para ativos de bateria em SE3 deve aumentar acentuadamente assim que os mandatos para centros de dados forem finalizados em 2026.
Links transfronteiriços como a Linha Aurora para a Finlândia e a Hansa PowerBridge para a Alemanha aumentarão a capacidade de exportação, mas esses cabos priorizam o comércio transfronteiriço em detrimento do alívio do congestionamento doméstico. Os produtores do norte ainda podem enfrentar cortes de geração, enquanto os compradores do sul pagam prêmios. Os projetos co-localizados com usinas de aço verde ou centros de dados no norte podem monetizar o excedente de energia internamente, contornando os limites da rede.
Os clusters de centros de dados de Elområde 3 solicitaram 5 GW de novas conexões em 2025, motivando regras preliminares que vinculam a aprovação a acordos de compra de energia renovável ou geração no local. A mudança regulatória efetivamente une o crescimento da infraestrutura digital com a expansão local de energias renováveis. Os desenvolvedores agora buscam parques híbridos que integram energia eólica, solar, baterias e esquemas de recuperação de calor para atender tanto aos requisitos de eletricidade quanto de aquecimento urbano.
Panorama regulatório
A Suécia está a apertar o seu regime de licenciamento de energias renováveis em linha com as disposições da Diretiva de Energias Renováveis da UE (RED III). A Lag (2026:399), relativa a atividades e medidas para energia renovável, entrou em vigor em 1 de julho de 2026, estabelecendo prazos mais claros para o licenciamento municipal e avançando para um requisito único de avaliação ambiental para projetos de energia renovável, incluindo configurações híbridas que combinam geração e armazenamento.
Paralelamente, o Governo está a trabalhar numa revisão mais ampla da legislação sobre eletricidade. Em abril de 2026, apresentou a Prop. 2025/26:240, propondo uma nova Lei do Mercado de Eletricidade (elmarknadslag) e uma nova Lei sobre Linhas Elétricas para substituir a atual Lei da Eletricidade (ellagen 1997:857), com as principais disposições previstas para entrar em vigor em 1 de janeiro de 2027. A transição altera a forma como as funções da rede e do mercado estão estruturadas e também acrescenta uma base jurídica para conceitos como a partilha de energia entre propriedades, o que pode afetar a bancabilidade e as estratégias de ligação de projetos renováveis apoiados por clientes C&I.
Cenário Competitivo
Os três maiores proprietários, Vattenfall com 33,1%, Fortum com 12,9% e Uniper com 11,7%, controlavam combinados 57% da capacidade instalada em 2025. Embora a concentração tenha diminuído de 90% em meados da década de 1990, os incumbentes ainda comandam a maior parte da energia hidráulica, uma vantagem de flexibilidade que os desenvolvedores de energia intermitente não conseguem igualar. A venda da OX2 por EUR 1,5 bilhão para a EQT em 2024 reflete o apetite do capital privado por plataformas com acesso garantido à rede e pipelines de crescimento.
A capacidade de baterias aumentou de 80 MW para 610 MW durante 2024, validando a estratégia híbrida perseguida pelos novos entrantes. A Fortum e a Mine Storage visam 500–1.000 MW de hidráulica por bombeamento para complementar as usinas de reservatório, enquanto a Statkraft busca licenciamento para uma nova unidade hidráulica Aura para aumentar a flexibilidade nórdica.
A vantagem competitiva está migrando para o controle das filas de conexão à rede e o fornecimento corporativo de longo prazo. A Vattenfall destinou SEK 170 bilhões (USD 16 bilhões) para atualizações de rede, expansões hidráulicas e pequenos reatores modulares para o período 2025-2029. A Statkraft aproveita sua participação de 25% na capacidade de reservatório europeu para arbitrar energia nos mercados nórdico e alemão. Os operadores de centros de dados emergem como compradores disruptivos que contornam as concessionárias por meio de aquisição direta, redefinindo o poder de barganha no mercado de energia renovável da Suécia.
Líderes do Setor de Energia Renovável da Suécia
-
Vattenfall AB
-
Uniper SE (Sydkraft)
-
Fortum Oyj (incl. JV Stockholm Exergi)
-
Statkraft AS
-
OX2 AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A reforma do licenciamento e a mudança para ativos híbridos estão a criar oportunidades de curto prazo para projetos que fornecem tanto energia como flexibilidade. A Lag (2026:399) entrou em vigor em 1 de julho de 2026 e visa reduzir o atrito administrativo no licenciamento de renováveis. Ao nível dos projetos, os promotores estão a combinar baterias com novas renováveis para reforçar a integração na rede e aumentar a captura de valor. A Korkia, por exemplo, obteve uma licença ambiental para o projeto híbrido de Smedjebacken, em Dalarna (150 MWp de fotovoltaica solar mais 150 MW/600 MWh de BESS), e a OX2 iniciou a construção do parque eólico onshore de Fagerasen, juntamente com uma bateria de 200 MWh, indicando o ímpeto contínuo do armazenamento colocalizado na Suécia.
Uma segunda via de oportunidade é a integração de sistemas e a atividade da cadeia de valor doméstica apoiada por programas públicos. A Agência Sueca de Energia priorizou a tecnologia e as cadeias de valor sustentáveis no seu orçamento de investigação e inovação energética 2025-2028, com financiamento dedicado a aumentar para 300 milhões de SEK anuais até 2028, apoiando demonstradores focados na resiliência da rede, digitalização e operação de sistemas híbridos. Combinado com a crescente procura corporativa por fornecimento renovável firme e rastreável, incluindo correspondência horária e PPAs ligados ao acesso à rede no Elomrade 3, estes programas dão aos promotores e fabricantes de equipamento espaço para combinar ativos prontos para licenciamento com armazenamento, controlabilidade e estruturas contratuais alinhadas com requisitos mais rígidos de ligação e escoamento.
Desenvolvimentos recentes do setor
- Julho de 2026: a OX2 anunciou um investimento num projeto de armazenamento de energia em bateria colocalizado (50 MW/209 MWh) adjacente ao parque eólico de Fagerasen, em Malung-Salen, com início da construção no verão de 2026. O projeto reforça a tendência para ativos híbridos de renováveis mais armazenamento que melhoram a flexibilidade e o valor de ligação em áreas de rede restritas.
- Junho de 2026: a Videberg Kraft selecionou a Rolls-Royce SMR para fornecer três pequenos reatores modulares na Península de Varo, com cada unidade especificada em 470 MW. A aquisição acrescenta uma via tecnológica tangível para nova capacidade firme a par das renováveis, moldando a contratação de longo prazo, o planeamento da rede e as prioridades de investimento na Suécia.
- Maio de 2026: a Vattenfall inaugurou o parque eólico onshore de Bruzaholm, de 139 MW, no município de Eksjo, integrando um sistema de armazenamento em bateria de 38 MW fornecido pela Fluence e um contrato de compra de energia com a AB Volvo para 50% da produção. A entrada em operação mostra como o escoamento industrial e o armazenamento no local estão a ser usados para apoiar a bancabilidade dos projetos e o valor operacional para além da geração pura de energia.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de energia renovável da Suécia é dimensionado como a capacidade instalada de energia renovável em nível nacional, conectada à rede e disponível para geração de eletricidade durante o ano. O total é construído por meio do rastreamento de adições e desativações nas principais tecnologias renováveis em operação na Suécia.
Exclusões de escopo: Instalações fora da rede, combustíveis renováveis utilizados principalmente para aquecimento ou transporte, e importações de eletricidade estão excluídos dos totais de mercado.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaica e de Concentração Solar)
- Energia Eólica (Onshore e Offshore)
- Energia Hidráulica (Pequena, Grande e por Bombeamento)
- Bioenergia
- Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com a compilação de uma série temporal limpa de capacidade para a Suécia e seu alinhamento a definições consistentes do que é considerado capacidade instalada de energia renovável. As fontes públicas e oficiais utilizadas para isso incluem estatísticas e perspectivas da Agência de Energia Sueca, dados de rede e sistema da Svenska kraftnat, e conjuntos de dados internacionais como AIE, IRENA e Eurostat, que auxiliaram no contexto histórico e nas verificações cruzadas.
Também analisamos anúncios de projetos, atualizações de licenciamento ambiental, relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para acompanhar quais capacidades avançam do pipeline para o comissionamento. Em paralelo, utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de bases de dados de patentes e registros selecionados de licitações, para confirmar cronogramas e o mix tecnológico onde as fontes públicas eram escassas. Esses exemplos não são exaustivos, e referenciamos muitos outros documentos públicos para coletar, validar e esclarecer o conjunto de dados e as premissas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para verificar o que está efetivamente comissionado versus anunciado, e para avaliar o ritmo de adições em eólica, solar, hidrelétrica e bioenergia em diferentes regiões da Suécia. Conversamos com partes interessadas entre desenvolvedores, concessionárias, fornecedores de equipamentos e serviços, e grandes consumidores de energia, utilizando ligações de acompanhamento para refinar insumos incertos, como defasagens de comissionamento e padrões de desativação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 39% |
| Empresas de menor porte: 14% | Gerentes: 48% |
Dimensionamento de Mercado e Previsão
O dimensionamento é conduzido por uma reconstrução de cima para baixo da base instalada de renováveis da Suécia, onde a capacidade histórica por tecnologia é projetada para frente e ajustada para comissionamentos anuais, repotenciação e desativações. Uma vez construída a base instalada, ela é verificada por meio de aproximações seletivas de baixo para cima, como a consolidação das principais adições de projetos, a aplicação de variações típicas de capacidade para ciclos de repotenciação e o uso de sinais de volume amostrados onde listas públicas de projetos estão disponíveis.
Os principais insumos que moldaram o modelo incluem adições anuais de capacidade renovável por tecnologia, defasagem esperada de comissionamento desde o licenciamento até a conexão à rede, cronograma de repotenciação de turbinas, tendências do mix entre solar em telhados e solar em escala utilitária, e a estabilidade da capacidade hidrelétrica em função dos cronogramas de licenciamento e reforma. Para as previsões, utiliza-se análise de cenários, pois os cronogramas de políticas e licenciamentos podem mudar, e o caminho final é calibrado com base nas perspectivas de especialistas coletadas em entrevistas. Onde o mapeamento de projetos de baixo para cima é incompleto, as lacunas são tratadas pela aplicação de taxas de construção historicamente observadas, com o resultado sendo limitado por verificações de realidade de conexão à rede e licenciamento.
Ciclo de Validação de Dados e Atualização
Os resultados são validados comparando a base instalada modelada com registros independentes de capacidade e sinais em nível de rede, verificando em seguida se as variações ano a ano parecem plausíveis por tecnologia. Qualquer grande variação aciona uma revisão mais aprofundada do cronograma subjacente dos projetos, das premissas de desativação e das conversões de unidades, seguida de novos contatos direcionados para confirmar o que mudou.
Antes da aprovação final, o modelo e o relatório passam por revisões internas em múltiplas etapas para que a lógica de cálculo, os insumos e as conclusões estejam alinhados. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de política, cancelamentos de projetos de grande porte ou ondas inesperadas de comissionamento. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Energia Renovável da Suécia segundo a Mordor Intelligence Comparado a Outras Estimativas Publicadas
Diferentes estimativas publicadas para a energia renovável da Suécia podem parecer muito divergentes porque o mercado nem sempre é medido na mesma unidade e o escopo subjacente nem sempre é consistente. Algumas fontes reportam valor em USD, outras reportam capacidade instalada e, mesmo entre as abordagens baseadas em capacidade, o corte entre energia conectada à rede e renováveis em sentido mais amplo é tratado de forma diferente.
A maior lacuna geralmente decorre da mistura de valor de investimento ou geração de eletricidade com a base instalada, seguida da aplicação de taxas de crescimento agressivas sem validação do cronograma dos projetos. A principal diferença vem de reportar o mercado em termos de valor em USD, enquanto a Mordor Intelligence trata este estudo como capacidade instalada de energia renovável em GW e contabiliza adições somente após o comissionamento e a conexão, o que reduz os efeitos da inflação e evita a dupla contagem de projetos em pipeline.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 44,51 GW (2025) | |
| Publicador de Pesquisa de Mercado A | 2,10 bilhões de USD (2024) | Reportado em valor em USD com segmentação ampla e um ano-base diferente, o que pode incorporar premissas de gastos e precificação em vez de rastrear variações de capacidade comissionada. |
| Analista do Setor B | 20,00 bilhões de USD (2031) | Utiliza um ponto de valor de previsão declarado como superior a 20 com transparência limitada sobre como os projetos são convertidos em totais em USD, podendo incluir um pipeline de projetos mais amplo e um incremento de cenário em comparação com uma abordagem de base instalada. |
A dispersão reflete principalmente a escolha de unidade, o que é contabilizado como mercado e como o comissionamento é tratado em relação aos anúncios. Ao manter o modelo vinculado a adições e desativações de capacidade observáveis, o total resultante permanece mais rastreável a insumos claros e pode ser replicado ano a ano com as mesmas etapas.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável da Suécia em termos de capacidade para 2026?
A capacidade instalada foi de 47,12 GW em 2026.
Qual tecnologia está crescendo mais rapidamente na matriz de energias renováveis da Suécia?
A capacidade solar fotovoltaica está se expandindo a um CAGR de 10,3%, quase o dobro do ritmo geral do mercado, devido à queda nos preços dos módulos e à adoção de projetos híbridos.
Por que os acordos de compra de energia corporativa são importantes na Suécia?
Os centros de dados e os produtores de aço verde dependem de acordos de compra de energia de longo prazo para garantir acesso à rede e proteger os custos de energia, tornando esses contratos a principal rota para o financiamento de novos projetos de energia renovável.
O que limita a expansão adicional da energia eólica onshore?
Os direitos de veto municipais bloquearam cerca de 80% dos pedidos desde 2021, especialmente nas zonas sul e central onde a demanda de eletricidade é mais alta.
Como o subsídio de BECCS influencia os projetos de bioenergia?
O programa de SEK 36 bilhões permite que os operadores monetizem o CO₂ capturado, compensando até 20% dos custos de capital do projeto e adicionando um fluxo de receita estável às usinas de biomassa.
Quais regiões da Suécia enfrentam os maiores gargalos de rede?
A fronteira entre as áreas de preço 2 e 3 sofre o maior congestionamento, causando preços negativos no norte e prêmios de escassez no sul.