
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
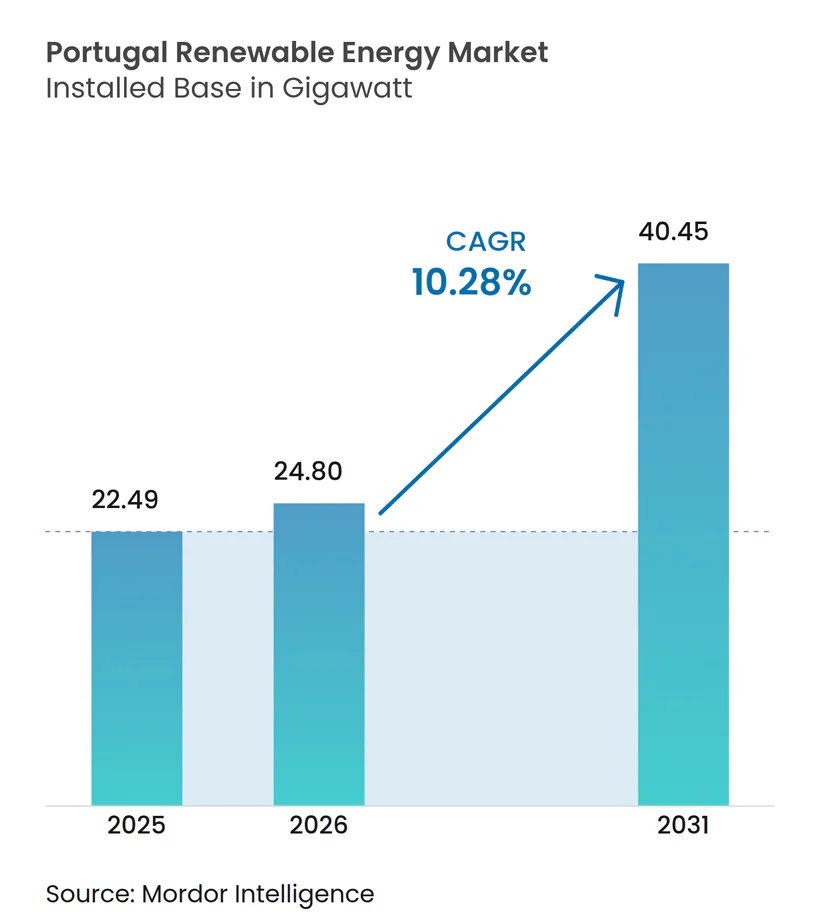
| Tamanho do mercado no ano base (2025) | 22.49 gigawatt |
| Volume do Mercado (2026) | 24.8 gigawatt |
| Volume do Mercado (2031) | 40.45 gigawatt |
| Taxa de crescimento (2026 - 2031) | 10.28 % |
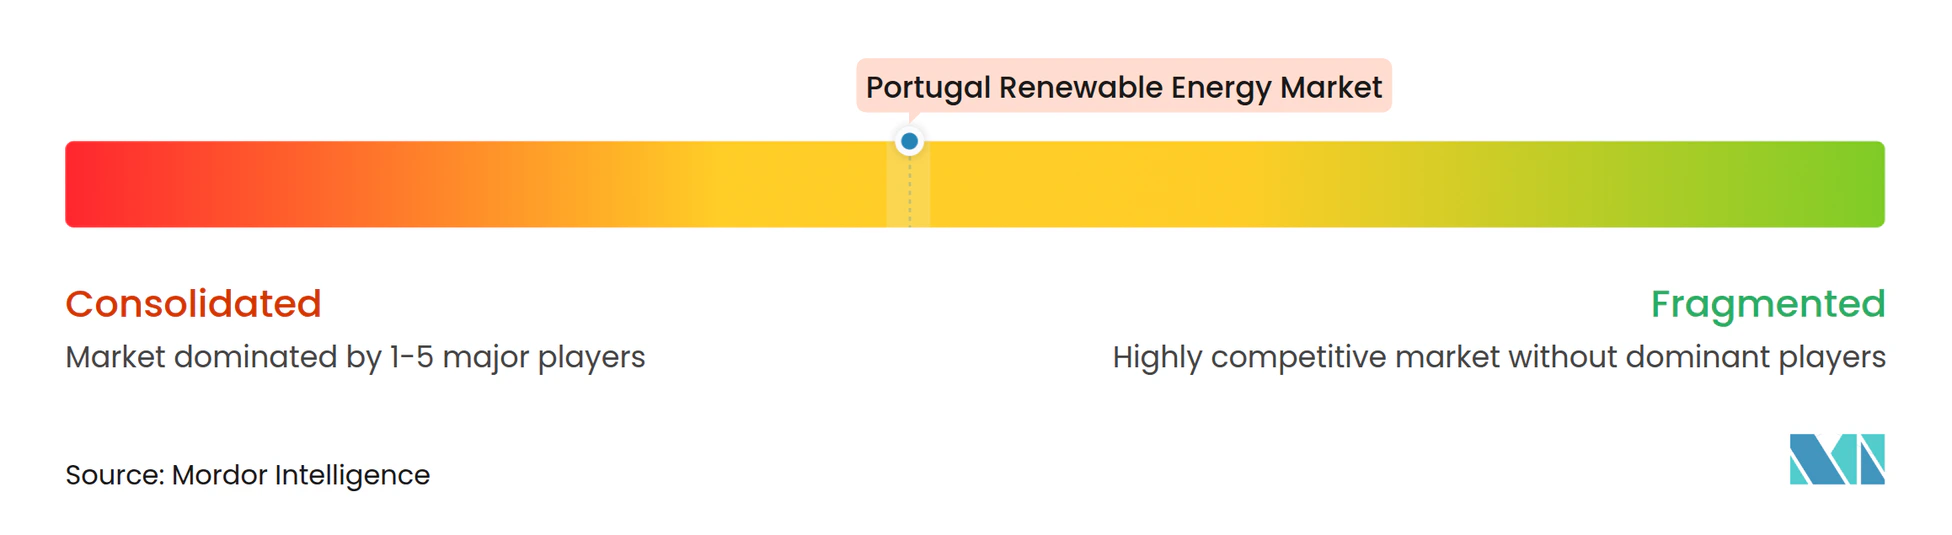
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África
- África
- África
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Ásia
- Austrália
- Áustria
- Azerbaijão
- Bielorrússia
- Botsuana
- Brasil
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Etiópia
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hungria
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Malásia
- México
- Nigéria
- Noruega
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Reino Unido
- Romênia
- Rússia
- Singapura
- Sudeste Asiático
- Suécia
- Suíça
- Sul da Ásia
- Tunísia
- Turquia
- Uzbequistão
- Venezuela
- Zimbábue
Análise do Mercado de Energia Renovável em Portugal por Mordor Intelligence
Espera-se que o tamanho do Mercado de Energia Renovável em Portugal cresça de 22,49 gigawatts em 2025 para 24,8 gigawatts em 2026, com previsão de atingir 40,45 gigawatts até 2031 a uma CAGR de 10,28% no período 2026-2031.
A energia hidroelétrica continua a ancorar a capacidade, mas as quedas rápidas nos preços de compensação dos leilões solares, o robusto financiamento do Fundo de Recuperação e Resiliência da UE e uma ambiciosa meta de 51% de renováveis na energia final aceleram coletivamente a diversificação tecnológica. Medidas de política como a redução do IVA em painéis de cobertura, licenciamento simplificado para instalações híbridas e a duplicação da meta de energia eólica offshore para 10 GW intensificam os fluxos de capital e aumentam a atividade empresarial.[1] A penetração recorde de 71% de eletricidade renovável em 2024 verificou a flexibilidade do sistema, mas também expôs o congestionamento da rede no eixo norte-sul, impulsionando um programa de modernização da transmissão de 611 milhões de euros. A intensidade competitiva aguçou-se à medida que os incumbentes integram tecnologias e os promotores independentes monetizam carteiras de projetos em terreno virgem, posicionando o mercado de energia renovável de Portugal como um referencial continental para a rápida expansão da energia limpa.
Principais Conclusões do Relatório
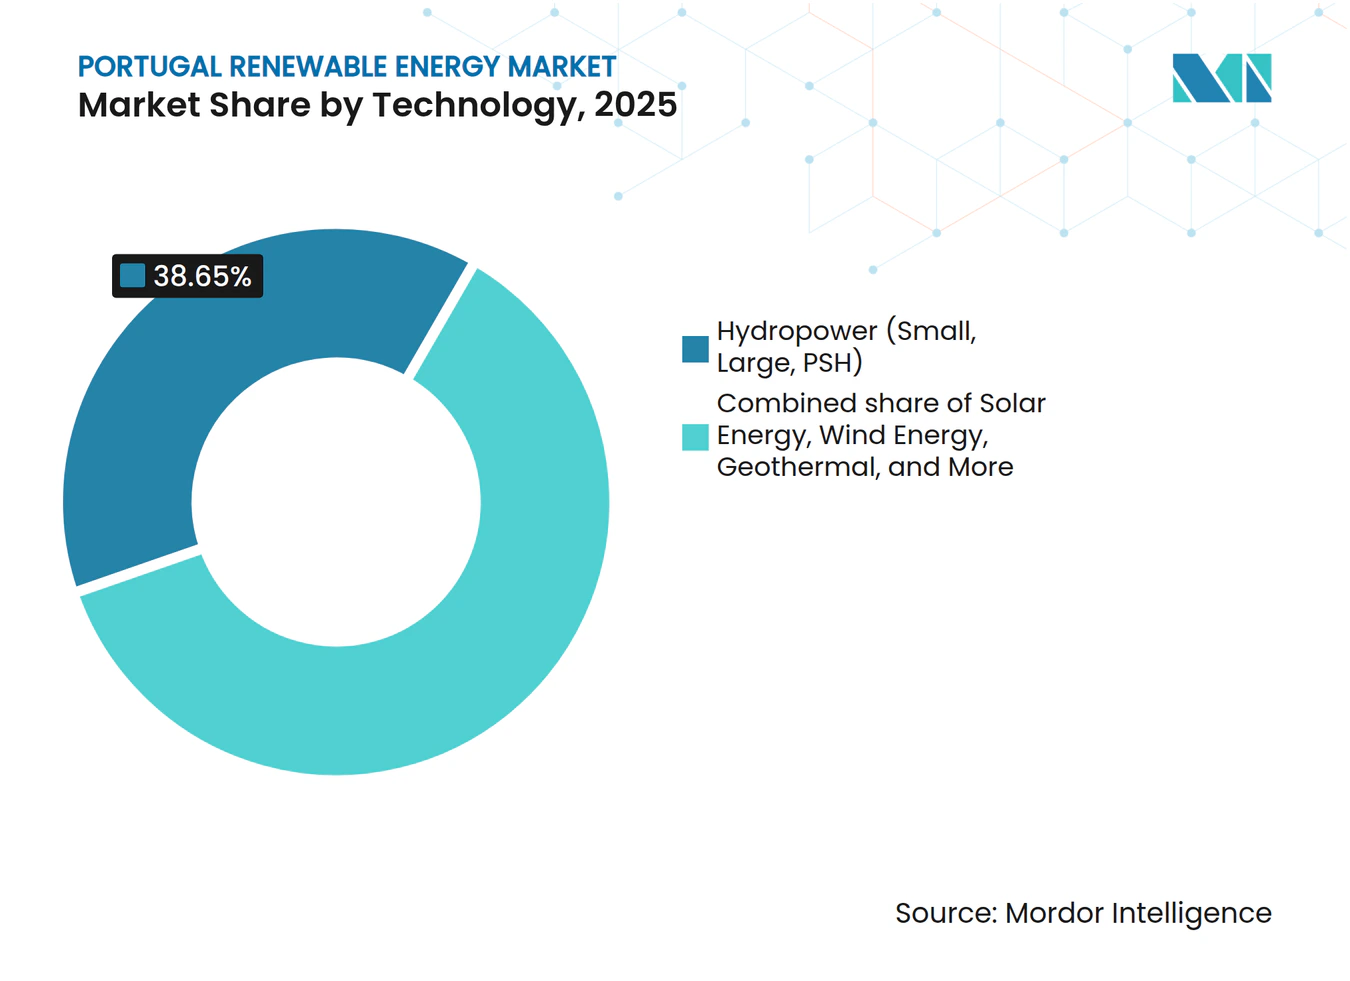
- Por tecnologia, a energia hidroelétrica liderou com 38,65% da participação do mercado de energia renovável de Portugal em 2025; prevê-se que a energia solar se expanda a uma CAGR de 20,1% até 2031.
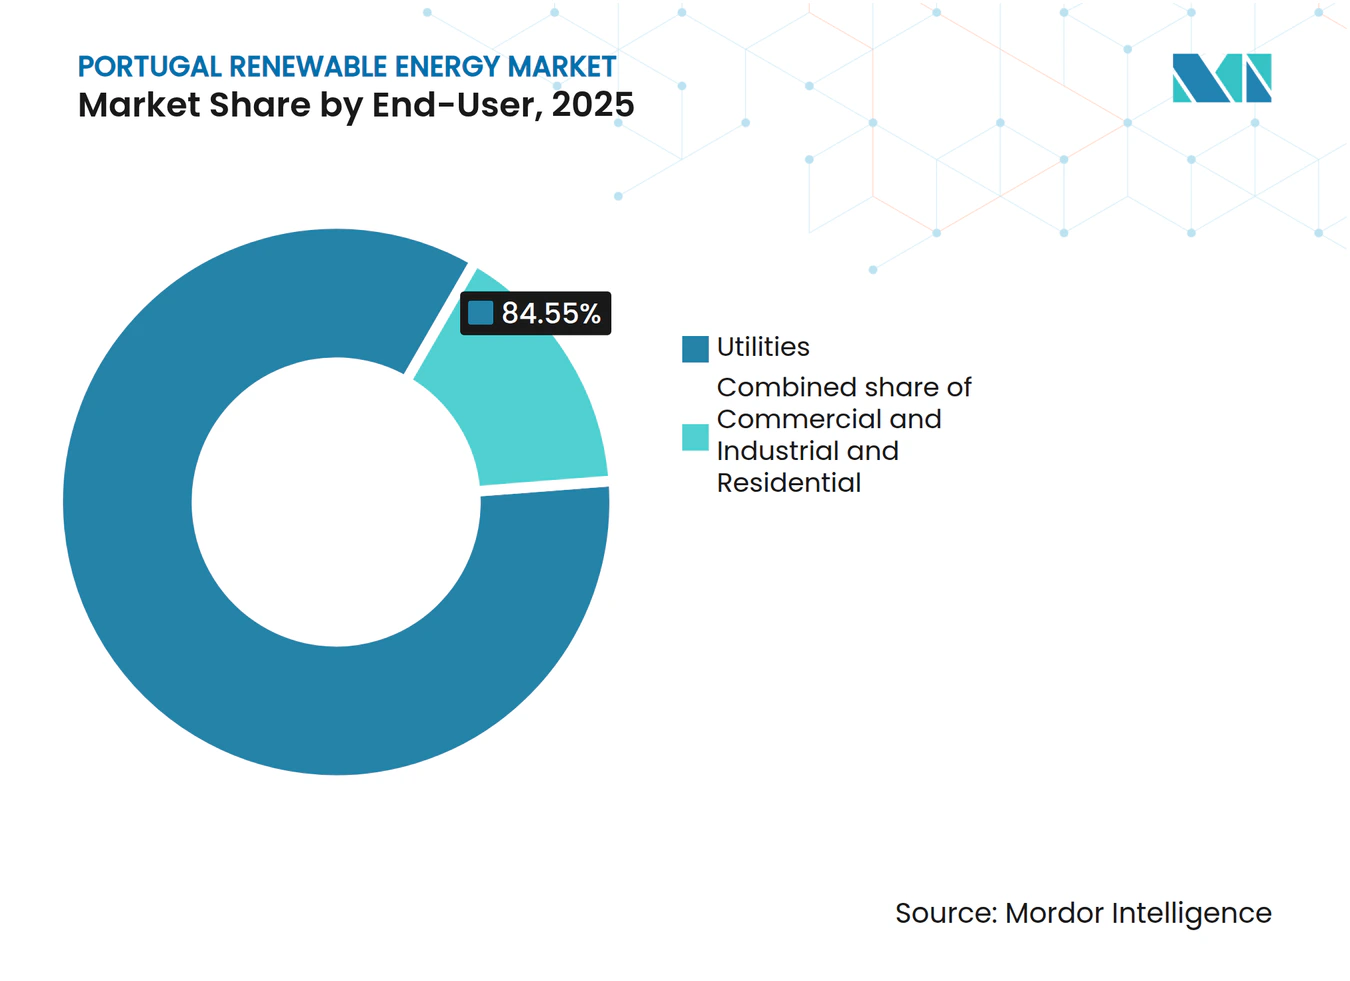
- Por utilizador final, os serviços públicos detinham 84,55% do tamanho do mercado de energia renovável de Portugal em 2025, enquanto se projeta que o segmento residencial cresça a uma CAGR de 20,6% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Energia Renovável em Portugal
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Carteira agressiva de leilões solares a reduzir o LCOE | +2.1% | Alentejo, Algarve | Médio prazo (2-4 anos) |
| Financiamento de Recuperação e Resiliência da UE a acelerar modernizações da rede | +1.8% | Corredores de transmissão em todo o país | Curto prazo (≤ 2 anos) |
| Duplicação da meta de energia eólica offshore para 10 GW até 2030 abre novo ciclo de investimento em capital | +2.4% | Costa de Viana do Castelo, Sines | Longo prazo (≥ 4 anos) |
| PPAs corporativos de centros de dados e projetos de hidrogénio verde criam procura financiável | +1.6% | Cluster de Sines, área metropolitana de Lisboa | Médio prazo (2-4 anos) |
| Regras de co-localização de armazenamento em baterias que permitem fatores de capacidade de renováveis mais elevados | +1.2% | Zonas com restrições de rede | Médio prazo (2-4 anos) |
| Licenciamento acelerado para agrivoltaicos no Alentejo afetado pela seca | +0.6% | Cinturão agrícola do Alentejo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Carteira Agressiva de Leilões Solares a Reduzir o LCOE
O mais recente concurso solar de 670 MW de Portugal foi adjudicado abaixo de 15 euros/MWh, consolidando o fotovoltaico como o fornecimento marginal mais barato na Península Ibérica.[2] As extensões de prazo para os vencedores de 2019-2021 evitam incumprimentos e mantêm 2,1 GW de projetos pré-contratados no caminho certo. Os promotores adicionaram 1,77 GW de fotovoltaico em 2024, representando 86% de todas as novas renováveis, e um programa de subvenções aprovado pela UE no valor de mil milhões de euros apoia agora fábricas domésticas de componentes. A isenção de IVA residencial a 6% até junho de 2025 reduz o período de retorno em coberturas para menos de seis anos, alimentando uma carteira que sustenta a CAGR de 20,8% do segmento. As empresas de serviços públicos, capitalizando sobre as tarifas de leilão, estabelecem PPAs de 15 anos que sustentam o financiamento a spreads abaixo de 150 pontos base.
Financiamento de Recuperação e Resiliência da UE a Acelerar Modernizações da Rede
O Conselho Europeu libertou 3,059 mil milhões de euros para Portugal para ação climática, dos quais 611 milhões de euros têm como alvo novas linhas de 400 kV que aliviam os estrangulamentos de Sines e do nordeste.[3] A operadora de rede REN projeta que a carga aumente para 57 TWh até 2031, exigindo aprovações de ligação mais rápidas para acomodar 23 GW em adições de renováveis. Um empréstimo do BEI de 700 milhões de euros à EDP digitaliza 1,3 milhões de contadores inteligentes e automatiza subestações, aumentando a capacidade de acolhimento para pequenos produtores. Os auditores da UE consideram o hidro flexível de Portugal e os projetos-piloto de resposta à procura como modelos para replicação pelos Estados-membros. No conjunto, os fluxos de financiamento reforçam a robustez do sistema e elevam o perfil de crescimento do mercado de energia renovável de Portugal.
Duplicação da Meta de Energia Eólica Offshore para 10 GW até 2030 Abre Novo Ciclo de Investimento em Capital
O Plano de Afetação do Espaço Marítimo reserva 9,4 GW para turbinas flutuantes, e o primeiro leilão está previsto para 2025. O WindFloat Atlantic produziu 345 GWh desde 2019, validando a qualidade do recurso e reduzindo o risco das próximas propostas. A escassez de embarcações é iminente, com apenas 20 navios capazes a nível global e diárias a USD 350.000, arriscando inflação de custos. As modernizações dos estaleiros ibéricos permanecem em negociação, mas as reservas antecipadas de slots para turbinas por parte da Ocean Winds e da Iberdrola mitigam o deslizamento de prazos. Se concretizadas, as adições offshore expandirão o tamanho do mercado de energia renovável de Portugal em cerca de 27% entre 2027-2030.
PPAs Corporativos de Centros de Dados e Projetos de Hidrogénio Verde Criam Procura Financiável
O campus de centro de dados de 1,2 GW em Sines compromete-se a 100% de fornecimento renovável através de PPAs de longo prazo, criando o maior contrato único de compra de Portugal. Os projetos de eletrólise e biocombustíveis da Galp no valor de 650 milhões de euros requerem 1,2 TWh de energia limpa anualmente, financiados em parte por uma facilidade do BEI de 430 milhões de euros. O HEVO-Portugal de 630 MW da Fusion Fuel acrescenta procura adicional de carga de base, enquanto o PPA de 410 GWh da Iberdrola com a Vodafone sublinha o apetite das empresas por eletricidade verde a preço estável. O emergente corredor H2Med liga a geração portuguesa ao norte da Europa, alargando a liquidez dos PPAs.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Congestionamento da rede no corredor de transmissão norte-sul | -1.9% | Espinha dorsal nacional | Curto prazo (≤ 2 anos) |
| Risco crescente de curtailment devido aos picos solares do meio-dia | -1.4% | Alentejo, Algarve | Médio prazo (2-4 anos) |
| Estrangulamentos na cadeia de fornecimento de energia eólica offshore nos estaleiros ibéricos | -1.6% | Zonas costeiras | Longo prazo (≥ 4 anos) |
| Oposição social à energia solar de grande escala em áreas ecologicamente sensíveis | -1.0% | Paisagens protegidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede no Corredor de Transmissão Norte-Sul
O apagão ibérico de abril de 2025, desencadeado por desconexões sequenciais de fotovoltaico que totalizaram 600 MW, expôs a limitada inércia de Portugal e o défice de potência reativa.[4] Os custos de redespacho duplicaram para 146 milhões de euros em 2024, e o Centro Comum de Investigação projeta que os volumes possam aumentar seis vezes até 2040, na ausência de modernizações.[5] A REN testou inversores formadores de rede de 100 MVA em Valeira, mas a implementação nacional está a dois anos de distância. Os limites de ligação a sul de Lisboa restringem agora as novas aprovações a 800 MW por trimestre, limitando temporariamente o mercado de energia renovável de Portugal.
Risco Crescente de Curtailment Devido aos Picos Solares do Meio-Dia
O fotovoltaico cobriu 10% do consumo em 2024 com a produção a aumentar 37% em termos homólogos, criando preços negativos frequentes ao meio-dia. Quatro conjuntos propostos em Alqueva totalizando 1,3 GW excederiam os limites locais de fluxo inverso sem outro circuito de 220 kV. O curtailment aumentou para 182 GWh em 2024 e poderá triplicar até 2027 se o armazenamento ficar para trás. O programa de baterias de 500 MW visa alívio, mas poderá não acompanhar o ritmo de entrada em funcionamento do solar. As partes interessadas pressionam por preços regionais ou construção acelerada da rede para salvaguardar o mercado de energia renovável de Portugal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Liderança da Energia Hidroelétrica Enfrenta a Disrupção Solar
A energia hidroelétrica manteve 38,65% da participação do mercado de energia renovável de Portugal em 2025 com 8,45 GW instalados, com o complexo Alto Tâmega de 1.158 MW a fornecer até 1,76 TWh anualmente e 40 GWh de capacidade de bombagem. A energia eólica contribuiu com 27% da geração, em grande parte a partir de frotas onshore de 5,9 GW, enquanto a bioenergia manteve uma participação estável de 6%. A energia solar adicionou 1,77 GW em 2024, elevando o fotovoltaico acumulado para 3,8 GW e registando um crescimento anual recorde de 37%. O tamanho do mercado de energia renovável de Portugal para o solar deverá atingir 14,9 GW até 2031, triplicando os níveis de 2024 à medida que as carteiras de leilões amadurecem.
A descida de custos e o licenciamento flexível impulsionam a hibridização. Os híbridos eólico-solar na província da Guarda atingem fatores de capacidade de 43% ao partilhar um único ponto de rede, enquanto as baterias co-localizadas asseguram direitos de despacho. Projetos-piloto emergentes de geotérmica e ondas recebem 35 milhões de euros em subvenções do Horizonte Europa, acrescentando opções de diversificação a longo prazo. A fiabilidade da energia hidroelétrica e o armazenamento por bombagem continuam a ser críticos; as afluências às albufeiras em 2024 permitiram um crescimento de geração de 24% em termos homólogos, amortecendo a variabilidade do fotovoltaico. Até 2031, o mix tecnológico evolui para uma tríade equilibrada em que a energia hidroelétrica, a eólica e a solar detêm cada uma aproximadamente um terço da capacidade, reforçando a resiliência do mercado de energia renovável de Portugal.



Por Utilizador Final: A Dominância dos Serviços Públicos Desafiada pelo Crescimento Residencial
Os serviços públicos controlavam 84,55% da capacidade em 2025, refletindo as estruturas históricas de PPAs centralizados, mas os sistemas residenciais em cobertura registaram 48% de crescimento nas instalações graças ao IVA de 6% e a subsídios que cobrem até 85% do investimento em capital. Uma instalação doméstica de 5 kWp produz cerca de 7.000 kWh anualmente, poupando entre 805 e 1.500 euros nas faturas e proporcionando períodos de retorno de cinco anos. O tamanho do mercado de energia renovável de Portugal para o fotovoltaico residencial poderá ultrapassar 2,2 GW até 2031, apoiado por agregadores de centrais virtuais que agrupam o excedente em licitações de serviços auxiliares.
Os utilizadores comerciais e industriais aproveitam o Decreto-Lei 15/2022 para faturação líquida a preços grossistas, impulsionando as coberturas comerciais e industriais para além de 620 MW em 2025. Os produtores independentes de serviços públicos ainda dominam a escala: o parque de 272 MWp da Neoen em Ourique abastece 110.000 lares ao abrigo de tarifas de 15 anos. A EDP Renováveis tem como objetivo 1 GW de capacidade adicional de serviços públicos até 2026 através de clusters de solar-eólico-armazenamento. À medida que o autoconsumo se alarga, os serviços públicos pivotam para modelos de serviço, oferecendo arrendamentos de armazenamento integrados e contratos de manutenção, sinalizando uma mudança estrutural gradual no setor de energia renovável de Portugal.

Análise Geográfica
O Alentejo e o Algarve lideram o desenvolvimento solar, cada um beneficiando de uma irradiação horizontal global de 1.600-2.200 kWh/m² e mais de 300 dias de sol. Só o Alentejo acolheu 38% do fotovoltaico colocado em funcionamento em 2024 e está a caminho de mais 5,4 GW até 2031. A REN acelera um anel de 220 kV para duplicar a capacidade de transferência sul-norte, vital para absorver as exportações do meio-dia. O fotovoltaico flutuante em Cabril (47,77 MWp) ilustra soluções criativas de utilização do solo em reservatórios de água.
O norte de Portugal capitaliza sobre os abundantes recursos hídricos. A cascata do Alto Tâmega reforça a estabilidade de tensão e apoia as indústrias de papel e metalurgia da região. As centrais fluviais de Trás-os-Montes complementam os picos de procura de inverno. A zona metropolitana de Lisboa, confrontada com tarifas de retalho a uma média de 0,23 euros/kWh, assiste ao aumento de sistemas em cobertura e de solar comunitário.
As regiões costeiras preparam-se para a energia eólica offshore. O bloco zonado de 3 GW de Viana do Castelo e o porto de águas profundas de Sines posicionam-nos como centros de montagem. As autoridades portuárias planeiam cais de 600 m e gruas de elevação pesada para manusear naceles de 15 MW, antecipando decisões de investimento final após os leilões. Os clusters de hidrogénio em Sines integram eletrolisadores e terminais de exportação de amoníaco, ligando o solar do interior aos utilizadores marítimos.
Comparando as tendências de 2019-2024 com as previsões de 2026-2031, a especialização geográfica intensifica-se: o Alentejo torna-se o coração do fotovoltaico, o norte retém a dominância da energia hidroelétrica e a costa emerge como fronteira da energia eólica offshore. Este equilíbrio espacial mitiga o risco climático e distribui o investimento, consolidando a pegada nacional do mercado de energia renovável de Portugal.
Panorama regulatório
O mercado de energia renovável de Portugal é regido pelo quadro do Sistema Elétrico Nacional (SEN), ancorado no Decreto-Lei n.º 15/2022 (conforme alterado). A ERSE regula a supervisão de mercado, as tarifas e o acesso à rede, enquanto a DGEG é responsável pelo licenciamento e controlo operacional das instalações de geração renovável. Em junho de 2026, o Decreto-Lei n.º 130/2026 (29 de junho de 2026) reforçou o alinhamento com as reformas do desenho do mercado elétrico da UE, acrescentando clareza regulatória para as estruturas de contratação e a integração de recursos de flexibilidade, como o armazenamento.
A geração distribuída e o licenciamento mais rápido foram reforçados pela Lei n.º 29/2026 (23 de junho de 2026), que introduziu o Contrato de Aproveitamento de Energia Renovável (CAER) e estabeleceu o deferimento tácito para o licenciamento de autoconsumo (UPAC), juntamente com um mandato para uma plataforma de comparação de ofertas de agregadores. No plano administrativo, a Estrutura de Missão para o Licenciamento de Projetos de Energia Renovável 2030 (EMER 2030), criada pela Resolução do Conselho de Ministros n.º 50/2024, continua a centrar-se na simplificação do licenciamento de renováveis e armazenamento, enquanto o planeamento nacional no âmbito do PNEC 2030 apoia um papel ampliado para o hidrogénio renovável e o biometano na transição energética.
Panorama Competitivo
Concentração do Mercado
A EDP Renováveis continua a ser o maior interveniente integrado, comissionando a instalação solar Cerca de 202 MW e planeando 1 GW de capacidade adicional até 2026. A Iberdrola canaliza parte do seu plano global de 41 mil milhões de euros para o hídrico de Alto Tâmega e o solar de Montechoro, ao mesmo tempo que reserva slots de turbinas para as próximas propostas offshore. A Neoen, a Acciona Energía e a Brookfield Renewable expandem-se através de construções em terreno virgem e aquisições de ativos; o projeto de 272 MWp da Neoen é agora o maior local fotovoltaico de Portugal.
A vantagem tecnológica molda a concorrência. As centrais híbridas que combinam eólica, solar e baterias de 2 horas atingem fatores de capacidade de 45% e obtêm prémios no mercado de equilíbrio. Os promotores monetizam ativos maduros para reciclar capital, ilustrado pela Exus Renewables ao adquirir a quinta Cibele de 130 MWp da Lightsource bp. Os consórcios de energia eólica offshore competem para pré-garantir torres, cabos e fretamentos de embarcações em meio à escassez na cadeia de fornecimento. A diferenciação de serviços cresce: o PPA de 410 GWh com a Vodafone da Iberdrola demonstra ofertas corporativas personalizadas. O acesso ao capital revela-se decisivo; o empréstimo do BEI de 430 milhões de euros da Galp para um eletrólisador de 100 MW exemplifica as vantagens do financiamento concessionário. No geral, o mercado de energia renovável de Portugal apresenta concentração moderada, mas as médias empresas ágeis e os investidores estrangeiros intensificam a rivalidade e a inovação.
Líderes do Setor de Energia Renovável em Portugal
-
Energias de Portugal (EDP Renováveis)
-
Iberdrola SA
-
Finerge
-
Brookfield Renewable Partners LP
-
Acciona Energía
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A expansão solar limitada pela rede, o aumento do corte de produção ao meio-dia e o crescimento da contratação corporativa estão a criar um conjunto de oportunidades em torno da flexibilidade, hibridização e entrega mais rápida de projetos. A colocalização de armazenamento está a passar da intenção política para a execução, ilustrada pela Akuo, que iniciou a construção do BESS SantasBAT de 80 MW/220 MWh em março de 2026, colocalizado com a central solar existente de 181 MW em Santas, Borba. O projeto está posicionado para gerir o pico de produção solar e preservar o valor da ligação. Os projetos híbridos também estão a expandir a produção utilizável a partir de pontos de rede existentes, com a EDP a colocar em operação o híbrido hídrico Pracana mais solar terrestre (89 MW no total), como uma configuração inédita em Portugal.
As reformas de licenciamento e localização criam espaço para promotores capazes de sistematizar a originação de projetos e a execução junto das comunidades. Em junho de 2026, o Governo avançou novas regras de mercado através do Decreto-Lei n.º 130/2026 e da Lei n.º 29/2026, incluindo deferimentos tácitos para UPAC, e anunciou o lançamento das "Zonas Verdes" ZAER para simplificar e acelerar as instalações renováveis, ampliando o pipeline tanto para ativos de grande escala como para ativos descentralizados. As evidências do lado da procura continuam a apoiar a absorção incremental de capacidade: Portugal registou 80,7% de incorporação de renováveis na produção nacional de eletricidade no primeiro trimestre de 2026, enquanto as grandes cargas de eletrificação associadas a centros de dados e hidrogénio verde continuam a sustentar a contratação de longo prazo, particularmente em torno do polo de Sines.
Desenvolvimentos recentes do setor
- Maio de 2026: A Iberdrola iniciou a entrada em serviço do parque eólico Tamega Norte, de 195 MW, em Portugal. O projeto adiciona capacidade eólica onshore incremental num sistema cada vez mais moldado por padrões de preço e congestionamento impulsionados pela energia solar. O progresso no polo do Tamega também reforça o papel estratégico dos centros renováveis preparados para hibridização, ligados a programas de modernização da rede.
- Abril de 2026: A Finerge garantiu 115 milhões de EUR em financiamento de construção junto da Caixa Geral de Depósitos, BCP e Sabadell para um portefólio solar fotovoltaico de 257 MWp. A transação aponta para a continuidade da bancabilidade da energia solar de grande escala em Portugal, apesar das restrições de ligação, com o financiamento multi-projeto a apoiar uma construção mais rápida em vários locais. Também destaca a necessidade de pipelines bem estruturados e prontidão de licenciamento para converter capital em capacidade comissionada.
- Janeiro de 2026: A EDP iniciou a operação do projeto híbrido de Pracana, combinando geração hidroelétrica com solar terrestre, totalizando 89 MW e uma produção solar anual estimada de 87 GWh. A configuração híbrida mostra como a produção renovável pode ser aumentada aproveitando a infraestrutura existente e a flexibilidade do sistema. Fornece também uma referência prática para promotores que procuram maximizar o valor de acesso à rede em corredores restritos.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como a capacidade instalada de energia renovável em Portugal, medida em gigawatts, abrangendo adições conectadas à rede e distribuídas que estão comissionadas e disponíveis para operação no país.
Exclusões de escopo: Excluímos a geração baseada em combustíveis fósseis, a infraestrutura de rede independente e a atividade de negociação de eletricidade pura quando não está vinculada a adições de capacidade renovável.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaico e CSP)
- Energia Eólica (Onshore e Offshore)
- Energia Hidroelétrica (Pequena, Grande, BAP)
- Bioenergia
- Geotérmica
- Energia Oceânica (Marés e Ondas)
- Por Utilizador Final
- Serviços Públicos
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o mapa base da capacidade renovável de Portugal e o contexto de política e rede que molda o comissionamento de projetos. Referenciamos fontes públicas como as estatísticas energéticas da DGEG, dados de rede e sistema da REN, balanços energéticos do Eurostat, dados energéticos por país da AIE e séries temporais de capacidade da IRENA para manter a definição consistente e evitar a mistura de capacidade com geração.
Para tornar o modelo prático, também analisamos relatórios anuais de empresas, registos regulatórios, comunicados de imprensa de projetos e imprensa setorial de referência para identificar cronogramas de comissionamento e mudanças no mix tecnológico. Bases de dados de patentes foram consultadas seletivamente para compreender a direção das melhorias de equipamentos que podem alterar os fatores de capacidade ao longo do tempo. Utilizamos uma base de dados de importação e exportação ao nível de remessas de forma limitada para verificar os principais fluxos de equipamentos onde as atualizações públicas de capacidade estavam atrasadas. Estes exemplos não são exaustivos, e muitas outras fontes públicas foram também consultadas para recolha de dados, validação e esclarecimento.
Entrevistas Primárias e Inquéritos
Entrevistas primárias e inquéritos estruturados foram utilizados para validar os pipelines de projetos, os atrasos esperados no comissionamento e a divisão prática entre instalações de escala utilitária e instalações de menor dimensão em Portugal. Conversámos com um conjunto diversificado de promotores, participantes de EPC e O&M, utilities e partes interessadas informadas para cruzar a perspetiva documental e confirmar pressupostos realistas para adições e retiradas líquidas anuais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 27% | CXOs: 19% |
| Nível intermédio: 52% | Líderes funcionais/de unidade: 28% |
| Empresas de menor dimensão: 21% | Gestores: 53% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma reconstrução de cima para baixo da capacidade renovável instalada por tecnologia, utilizando séries temporais oficiais e divulgações da rede, sendo depois projetado ano a ano com base em adições, retiradas e cronogramas de comissionamento de projetos conhecidos. Quando as atualizações públicas estão atrasadas, preenchemos as lacunas aplicando perfis de comissionamento conservadores que foram validados em chamadas, revisitando os pressupostos assim que novas publicações oficiais surgem.
Utilizamos também aproximações seletivas de baixo para cima para corroborar os totais, principalmente através de agregações de projetos amostrados, adjudicações de concursos e verificações de canal em torno de entregas de equipamentos e prazos de construção típicos. Em Portugal, os fatores que mais influenciam o quadro ano a ano incluem as adjudicações anuais em leilão e os MW adjudicados, a disponibilidade de ligação à rede e os sinais de curtailment, os prazos de licenciamento, a atividade de repotenciação na energia eólica e o ritmo de expansão da energia solar de escala utilitária face a sistemas de menor dimensão. Para a previsão, é aplicada uma análise de cenários em torno das metas de política e das restrições de ligação, sendo os pesos dos cenários ajustados com base na visão de consenso dos especialistas do setor, de modo a que o percurso de crescimento se mantenha realista para cada tecnologia.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, como totais de capacidade nacional publicados, atualizações do operador de rede e principais anúncios de comissionamento, para garantir que os movimentos ano a ano fazem sentido. Quando é identificada uma variância, reexecutamos os cálculos, revemos os fatores determinantes e voltamos a contactar as fontes se a diferença for material e estiver associada a uma alteração específica no pipeline de projetos.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, incluindo verificações lógicas sobre as quotas por tecnologia, taxas de crescimento e variações abruptas incomuns que possam refletir uma incompatibilidade de definição. O relatório é atualizado anualmente, e atualizações intercalares são realizadas quando alterações de política, leilões ou grandes atrasos em projetos geram uma mudança significativa. Imediatamente antes da entrega, realizamos uma nova verificação para que os clientes recebam a perspetiva mais atualizada.
Dimensão do Mercado de Energia Renovável em Portugal da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As dimensões de mercado publicadas para a energia renovável em Portugal frequentemente não coincidem porque as equipas medem coisas diferentes e depois rotulam-nas de forma semelhante. Alguns valores são expressos em termos monetários, enquanto outros são expressos em termos de capacidade, e as janelas de previsão e os anos de base também nem sempre são os mesmos.
A principal divergência resulta da mistura de capacidade instalada com receita, sendo que a Mordor Intelligence mantém o total estritamente como capacidade renovável comissionada em GW e evita incorporar o valor das vendas de eletricidade, os gastos em EPC ou serviços mais amplos de energia limpa que podem inflacionar uma estimativa em USD. As diferenças podem também resultar do tratamento dado às ligações à rede com atraso, de saber se a repotenciação é contabilizada como nova capacidade líquida, e da lógica de ano de câmbio e inflação aplicada quando é utilizado um modelo baseado em valor.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 22,49 GW (2025) | |
| Publicador do Setor A | 4,10 mil milhões de USD (2025) | Utiliza uma definição baseada em valor que tipicamente reflete a receita ou o investimento associado às renováveis, o que torna o número não comparável com um total de capacidade instalada. O âmbito pode também variar consoante as atualizações da rede e os gastos em serviços estejam incluídos no valor de mercado. |
| Boletim Energético B | 7,60 mil milhões de USD (2034) | Apresenta uma previsão de valor a horizonte mais longo, e o ano não está alinhado com um ano de referência de capacidade. Os resultados podem variar em função da inflação de preços assumida, do momento da taxa de câmbio e de saber se a previsão assume uma execução de projetos mais agressiva. |
A dispersão na tabela é explicada principalmente pela escolha de unidade e âmbito, uma vez que uma perspetiva acompanha os gigawatts instalados no terreno e as outras perspetivas acompanham os fluxos financeiros em torno das renováveis. Ao manter a definição de capacidade consistente e validar os movimentos ano a ano com sinais de rede e de projetos, a nossa estimativa permanece rastreável a inputs claros e a etapas reprodutíveis.
Principais Questões Respondidas no Relatório
Qual é a capacidade atual do mercado de energia renovável de Portugal?
A capacidade instalada situou-se em 24,8 GW em 2026 e prevê-se que atinja 40,45 GW até 2031 a uma CAGR de 10,28%.
Qual é o segmento tecnológico com expansão mais rápida?
O fotovoltaico solar está projetado para crescer a uma CAGR de 20,1% até 2031, impulsionado por preços de leilão em mínimos históricos e incentivos fiscais.
Qual é o papel da energia hidroelétrica em Portugal?
A energia hidroelétrica representou 38,65% da participação do mercado de energia renovável de Portugal em 2025 e continua a fornecer flexibilidade crítica de armazenamento por bombagem.
O que impulsiona a procura corporativa de eletricidade limpa?
Os campus de centros de dados, as refinarias de hidrogénio verde e os PPAs de empresas multinacionais impulsionam contratos de longo prazo que sustentam as novas adições de capacidade.
Onde se concentram os futuros projetos de energia eólica offshore?
As zonas designadas perto de Viana do Castelo e Sines totalizam 9,4 GW e serão alocadas através de leilões a partir de 2025.
Qual é o principal obstáculo a uma implementação mais rápida?
O congestionamento da rede no corredor norte-sul e a disponibilidade limitada de embarcações de instalação são as principais restrições ao crescimento a curto prazo.