
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
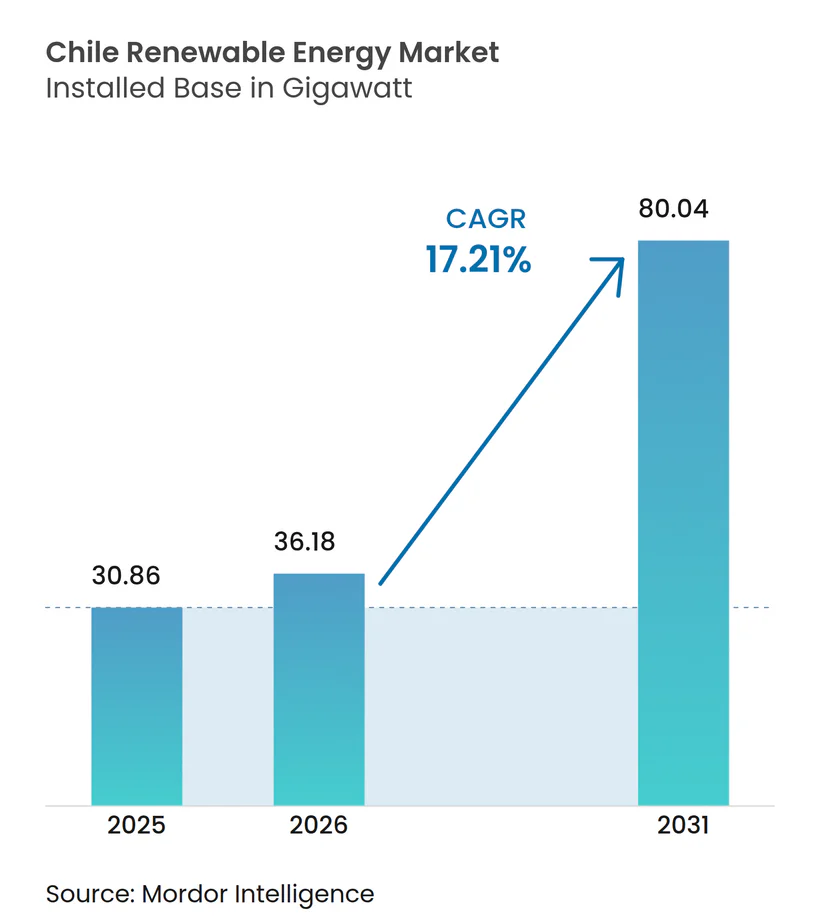
| Tamanho do mercado no ano base (2025) | 30.86 gigawatt |
| Volume do Mercado (2026) | 36.18 gigawatt |
| Volume do Mercado (2031) | 80.04 gigawatt |
| Taxa de crescimento (2026 - 2031) | 17.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África
- África
- África
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Ásia
- Austrália
- Áustria
- Azerbaijão
- Bielorrússia
- Botsuana
- Brasil
- Canadá
- Cazaquistão
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Etiópia
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hungria
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Malásia
- México
- Nigéria
- Noruega
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Portugal
- Reino Unido
- Romênia
- Rússia
- Singapura
- Sudeste Asiático
- Suécia
- Suíça
- Sul da Ásia
- Tunísia
- Turquia
- Uzbequistão
- Venezuela
- Zimbábue
Análise do Mercado de Energia Renovável no Chile por Mordor Intelligence
O tamanho do Mercado de Energia Renovável no Chile em 2026 é estimado em 36,18 gigawatts, crescendo a partir do valor de 30,86 gigawatts em 2025, com projeções para 2031 indicando 80,04 gigawatts, crescendo a um CAGR de 17,21% no período 2026-2031.
Mandatos de descarbonização cada vez mais intensos, descoberta de preços por meio de leilões e contratos de compra de energia (PPAs) de múltiplos terawatts-hora assinados por operadores de mineração de cobre estão, em conjunto, remodelando o mercado de energia renovável no Chile e acelerando os ciclos de instalação. Os ativos solares já detêm 45,8% da capacidade graças à irradiação recorde do Deserto do Atacama, enquanto o portfólio geotérmico avança a um ritmo anual de 30,7% à medida que as licenças de exploração desbloqueiam as reservas vulcânicas andinas. As concessionárias ainda comandam a maior parte da capacidade, com 62,2%, mas a absorção comercial e industrial (C&I) liderada pela mineração avança a um CAGR de 21,5%, sustentando a viabilidade financeira de novos projetos. A transmissão continua sendo a principal restrição: o corte de geração subiu para 14,5% no 1º trimestre de 2024 e desperdiçou 2.046 GWh até meados do ano, acelerando a migração dos desenvolvedores para sistemas de armazenamento co-localizados e esquemas de hidrogênio verde atrás do medidor que contornam os gargalos da rede.[1]
Principais Conclusões do Relatório
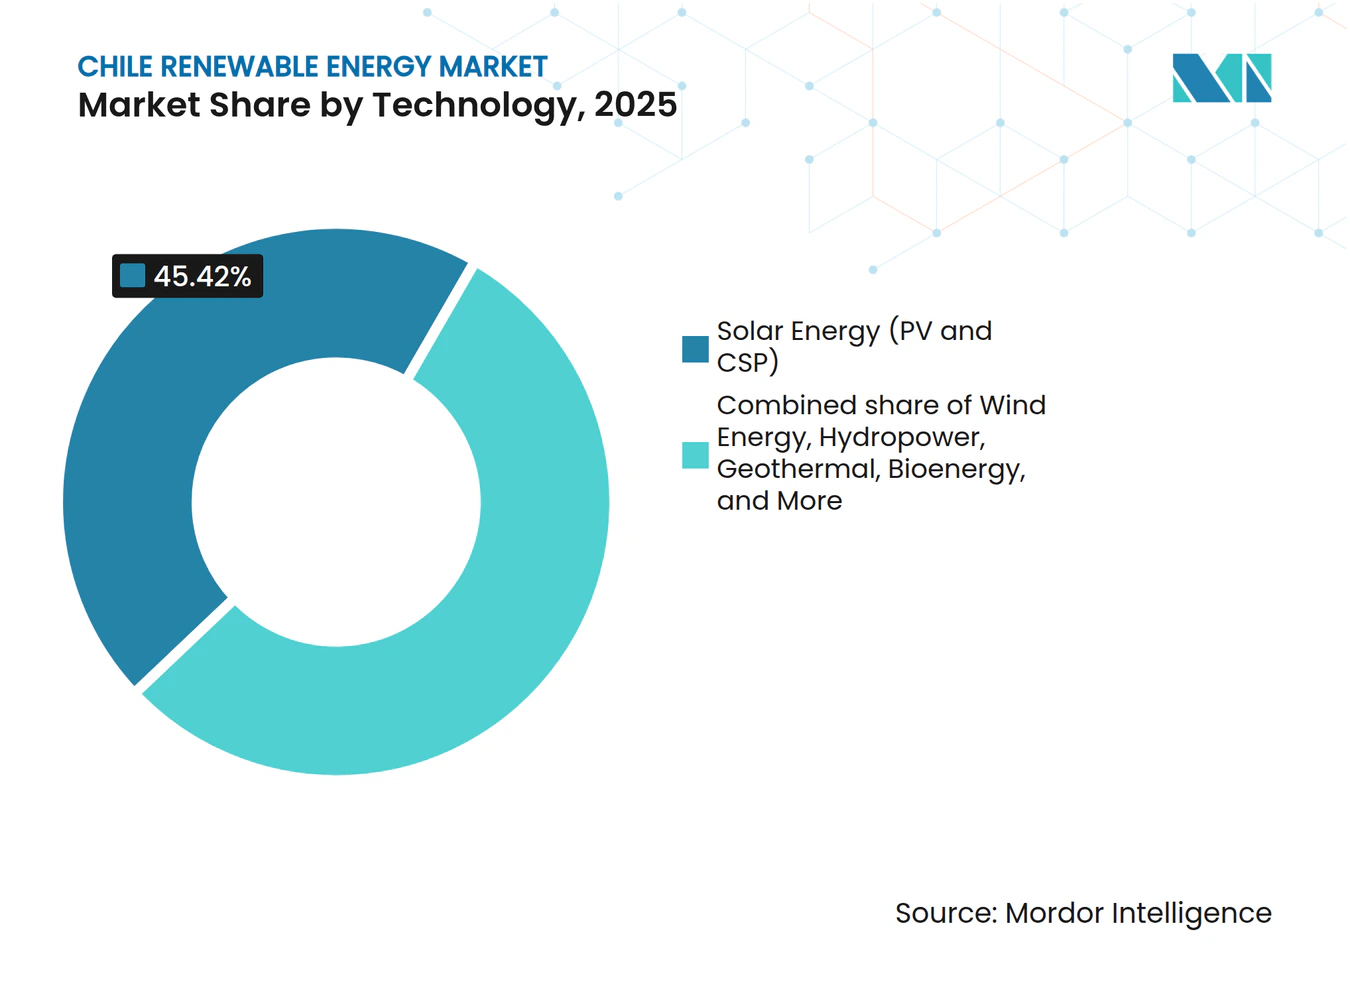
- Por tecnologia, a energia solar liderou com 45,42% da participação do mercado de energia renovável no Chile em 2025. A capacidade geotérmica deve se expandir a um CAGR de 29,17% até 2031, o ritmo mais rápido entre todas as tecnologias.
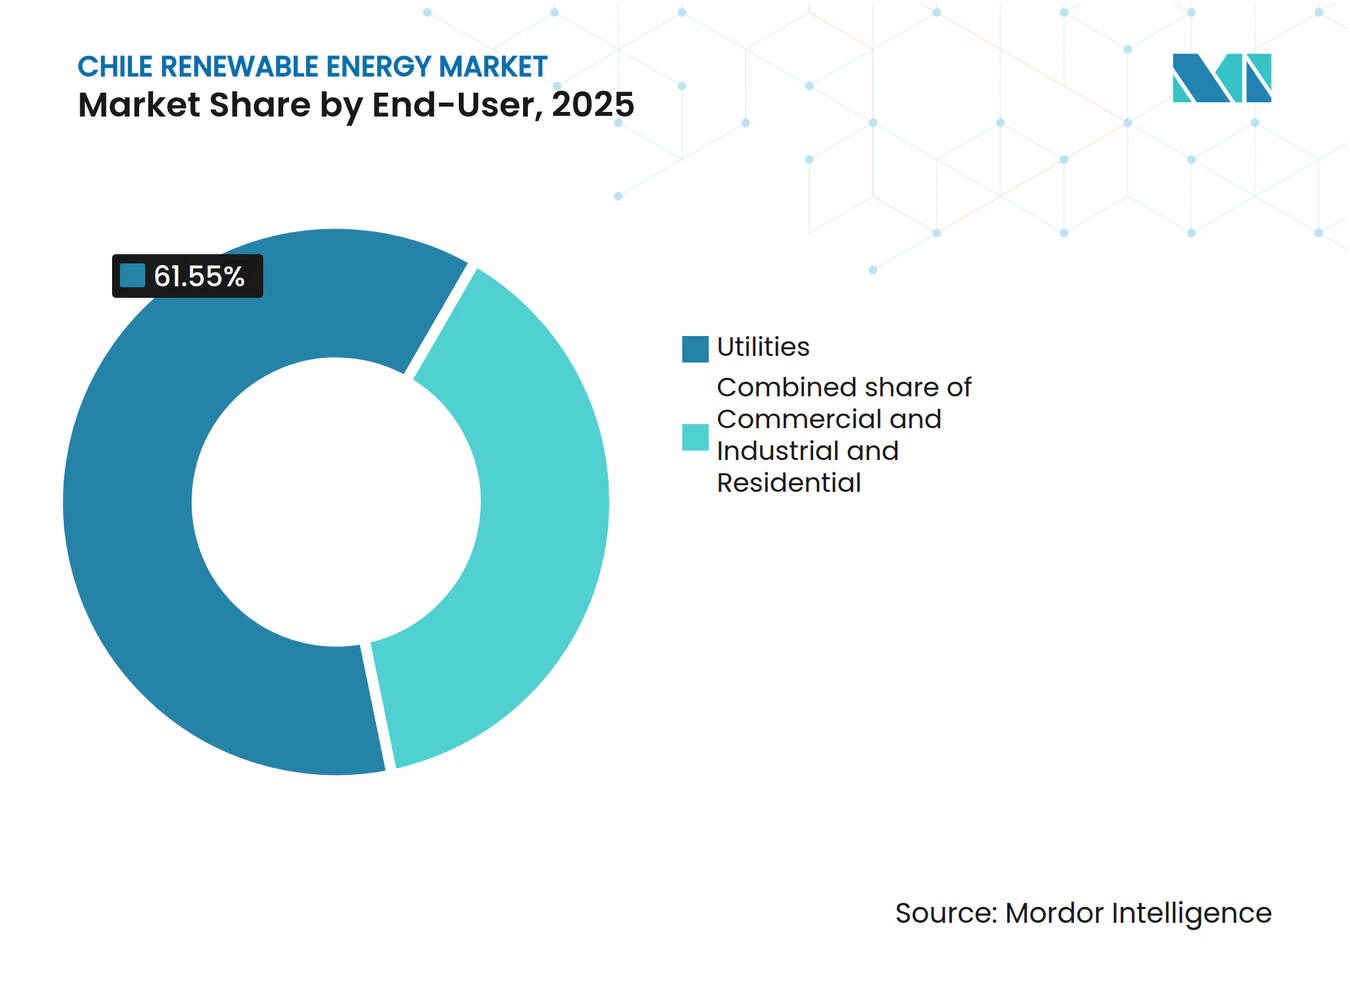
- Por usuário final, as concessionárias responderam por 61,55% do tamanho do mercado de energia renovável no Chile em 2025, enquanto o segmento C&I, ancorado por grupos de mineração, deve crescer a um CAGR de 21,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Leilões de energia renovável e licitação competitiva | 3.2% | Nacional, com concentração nas regiões de Atacama e Antofagasta | Médio prazo (2–4 anos) |
| Abundância de recursos solares e eólicos | 4.5% | Atacama (solar), Patagônia (eólico), transbordamento para a rede central | Longo prazo (≥4 anos) |
| Metas nacionais de descarbonização e neutralidade de carbono | 3.8% | Nacional, ganhos iniciais em Santiago, Valparaíso, Concepción | Longo prazo (≥4 anos) |
| Queda rápida de custos aliada a estrutura de leilões para armazenamento de energia em grande escala | 2.7% | Norte do Chile (co-localização solar), estabilização da rede central | Médio prazo (2–4 anos) |
| Demanda induzida por projetos-piloto de hidrogênio verde em escala de rede | 2.1% | Atacama e Antofagasta (orientados à exportação), Magalhães (eólico para hidrogênio) | Longo prazo (≥4 anos) |
| PPAs corporativos do setor de mineração de cobre para conformidade com o Escopo 2 | 2.9% | Norte do Chile (distritos de mineração de Escondida, Spence, Collahuasi, Los Bronces) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Leilões de Energia Renovável e Licitação Competitiva
O esquema de leilões competitivos do Chile agora ancora praticamente todas as adições em escala de utilidade. O calendário 2025-2028 aloca 22.500 GWh em quatro licitações, obrigando os licitantes a pré-assegurar licenças e direitos de transmissão, o que reduz portfólios especulativos e alinha a implantação de capital com a capacidade da rede. Os preços de liquidação subiram para USD 56,70 por MWh em 2023, refletindo custos mais elevados de equilíbrio do sistema e acesso restrito à transmissão, mas a recuperação dos preços melhora os índices de cobertura do serviço da dívida e atrai credores institucionais. A Lei 20.936 obriga as concessionárias de distribuição a adquirir fornecimento por meio de leilões, eliminando as tarifas de custo mais margem e nivelando o campo para produtores independentes de energia que agrupam armazenamento para capacidade firme. Seis projetos de baterias totalizando 1.750 MW e 7.000 MWh foram liquidados em 2023, sinalizando que a despachabilidade agora supera as classificações brutas de capacidade nominal. A certificação de gestão da qualidade conforme a ISO 9001 e a conformidade com os códigos de rede chilenos são pré-requisitos, elevando o padrão para participantes menores.[2]
Abundância de Recursos Solares e Eólicos
O Atacama registra irradiação solar acima de 3.000 kWh/m² anualmente, permitindo fatores de capacidade fotovoltaica próximos a 30% e janelas de armazenamento de energia solar concentrada de até 17,5 horas. A Patagônia apresenta velocidades médias de vento onshore acima de 8 m/s, gerando fatores de capacidade de 35–40% e potencial offshore teórico superior a 200 GW. Os custos nivelados situam-se abaixo de USD 35 por MWh para energia solar em escala de utilidade e USD 40–45 por MWh para energia eólica onshore, superando o ciclo combinado a gás em termos puramente econômicos. No entanto, 35 GW de propostas solares agora disputam a limitada capacidade do corredor norte-centro, desencadeando cortes de geração e preços negativos no horário de pico solar. Os desenvolvedores respondem co-localizando baterias que arbitram as diferenças diurnas ou direcionando o excedente de energia para hidrogênio verde e amônia destinados a mercados de exportação na Ásia e na Europa.
Metas Nacionais de Descarbonização e Neutralidade de Carbono
A Lei Marco de Mudança Climática de 2022 codifica a neutralidade de carbono até 2050 e uma meta intermediária de 80% de eletricidade renovável até 2030. Um acordo de eliminação gradual do carvão retira toda a geração a carvão de 5,5 GW até 2040, metade até 2025, criando demanda de substituição garantida. Os conglomerados de mineração, responsáveis por 30% da carga chilena, firmam PPAs de longo prazo para satisfazer as metas de Escopo 2 impulsionadas por investidores, com BHP, Antofagasta Minerals e Codelco comprometendo-se com 100% de eletricidade renovável antes de 2030. Esses contratos corporativos reduzem os spreads de financiamento em até 100 pontos-base em comparação com projetos mercantis, concentrando capital no mercado de energia renovável no Chile e aumentando a certeza do portfólio. A conformidade com a ISO 14001 e os Princípios do Equador é padrão nas solicitações de mineração, elevando o rigor da devida diligência em todo o ecossistema de desenvolvedores.[3]
Queda Rápida de Custos Aliada a Estrutura de Leilões para Armazenamento de Energia em Grande Escala
O leilão de armazenamento de 2023 do Chile liquidou sistemas de íons de lítio de quatro horas a USD 150–200 por kWh, aproveitando as reservas domésticas de lítio que representam 36% dos recursos comprovados globais. O sistema Bess Andes de 112 MW/560 MWh da AES Andes registrou eficiência de ida e volta de 92% e reduziu o corte de geração solar vizinha em 18%. Novas regulamentações permitem o empilhamento de receitas nos mercados de energia, capacidade e serviços ancilares, elevando as taxas internas de retorno em até 300 pontos-base. Os códigos de rede agora delineiam a participação de baterias na resposta de frequência primária, desbloqueando valor adicional à medida que as usinas a carvão saem de operação. Fornecedores, incluindo Huawei Digital Power e ABB, localizaram a montagem de inversores e sistemas de gerenciamento de baterias para atender aos padrões ISO 9001 e reduzir os prazos de importação, fortalecendo a resiliência da cadeia de suprimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Gargalos de transmissão (corredor Norte-Sul) | -2.4% | Atacama e Antofagasta (zonas de geração) para os centros de carga central | Médio prazo (2–4 anos) |
| Incerteza regulatória sobre tarifas de geração distribuída | -1.1% | Chile Central (Santiago, Valparaíso), segmentos residencial e pequeno C&I | Curto prazo (≤2 anos) |
| Escassez de mão de obra qualificada em operação e manutenção em zonas remotas | -0.8% | Deserto do Atacama (fazendas solares), Patagônia (parques eólicos), usinas hidrelétricas remotas | Médio prazo (2–4 anos) |
| Restrições hídricas limitando a expansão hidrelétrica | -1.2% | Chile Central e Sul (hidrelétricas dependentes de reservatórios), bacias hidrográficas andinas | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Transmissão Limita o Escoamento da Energia Solar do Norte
O corredor de 753 km Cardones–Polpaico de 500 kV consegue transferir apenas 1.400 MW para o sul, mas 19,9 GW de capacidade solar já estão contratados ou em construção na mesma região. O corte de geração atingiu 2.046 GWh até junho de 2024, eliminando receitas e atrasando as datas de entrada em operação comercial dos projetos. O elo HVDC Kimal–Lo Aguirre de 3.000 MW visa aliviar a pressão até dezembro de 2029, mas enfrenta desafios de licenciamento que podem se estender até 2030. Soluções provisórias, incluindo armazenamento co-localizado, reduzem o desperdício em 15–20%, mas elevam o capex em USD 300–400 por kW. A expansão proposta pela ISA Interchile de USD 1,648 bilhão elevaria a capacidade de transferência regional para 3.100 MVA, mas as regras de alocação de custos e a conformidade com o projeto sísmico prolongam os prazos, mantendo o congestionamento como o maior obstáculo ao crescimento do mercado de energia renovável no Chile.
Revisões Tarifárias de Geração Distribuída Criam Incerteza Residencial
O Chile migrou seu marco regulatório de micro e pequena geração distribuída (PMGD) da medição líquida para o faturamento líquido em 2022, reduzindo a compensação pela exportação para preços spot voláteis e estendendo os prazos de retorno de instalações em telhados para 10–12 anos. A revisão tarifária pausou o financiamento para instaladores de pequeno porte e prolongou as aprovações de conexão à rede em nove meses, congelando o portfólio residencial que historicamente se concentrava em Santiago e Valparaíso. Os clientes C&I na faixa de 1–5 MW enfrentam uma economia similar, a menos que combinada com baterias para aumentar o autoconsumo. As concessionárias de distribuição propuseram, por sua vez, encargos fixos de acesso à rede para recuperar os custos de rede já incorridos, uma medida que poderia acrescentar USD 15–20 por kW-mês e corroer ainda mais os retornos. O documento de consulta do Ministério da Energia de 2024 manteria os contratos existentes até 2030, mas a aprovação legislativa ainda está pendente, deixando os pequenos investidores em situação de incerteza.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Dominância Solar Encontra Aceleração GeotérmicaA energia solar detinha 45,42% da capacidade instalada em 2025, tornando-se a espinha dorsal do mercado de energia renovável no Chile. O segmento desfruta de custos nivelados de energia fotovoltaica abaixo de USD 35/MWh e se beneficia de um ecossistema maduro de financiamento de projetos que reduziu os spreads de dívida para 250–300 pontos-base. A energia solar concentrada demonstra despachabilidade — Cerro Dominador oferece 17,5 horas de armazenamento térmico —, mas o capex de USD 4.500–5.000 por kW restringe a replicação. A geotérmica deve crescer a um CAGR de 29,17%, ampliando sua fatia do tamanho do mercado de energia renovável no Chile à medida que o esquema de mitigação de riscos da CORFO cobre até 60% dos custos de perfuração exploratória. O projeto Cerro Pabellón de 48 MW da Enel Green Power atingiu um fator de capacidade de 95% em 2024, reforçando a confiança dos investidores.
A dominância solar também molda as indústrias de suporte: os fornecedores de módulos JinkoSolar e Trina Solar enviaram 400.000 painéis ao Chile em 2024, enquanto a Huawei Digital Power localizou reparos de inversores em Antofagasta para atender clientes de mineração. A energia eólica ocupa o segundo lugar, impulsionada pelas rajadas de 8 m/s da Patagônia e por projetos em escala de rede, como a fazenda San Gabriel de 183 MW da Acciona. A energia hidráulica, outrora a espinha dorsal, agora se volta para o armazenamento por bombeamento à medida que a seca reduz os níveis dos reservatórios. A bioenergia e a energia oceânica permanecem em nichos, embora os projetos-piloto de energia das marés no Estreito de Magalhães mantenham a opcionalidade tecnológica em aberto.



Por Usuário Final:
Concessionárias Lideram Enquanto a Mineração Impulsiona o Crescimento do C&IAs concessionárias cobriram 61,55% da capacidade instalada e dominam os volumes de leilões, ancorando o mercado de energia renovável no Chile por meio de PPAs regulados de 15 a 20 anos. Seu papel está evoluindo à medida que a retirada do carvão as obriga a firmar renováveis variáveis com armazenamento ou gás flexível. Os compradores comerciais e industriais, liderados pelos mineradores de cobre, expandem-se a um CAGR de 21,22% e assinam cada vez mais contratos superiores a 300 GWh que incluem pagamentos de capacidade, reduzindo o risco de corte de geração para os desenvolvedores. Os PPAs de mineração incluem cláusulas ambientais da ISO 14001 e adesão aos Princípios do Equador, reduzindo os custos de financiamento em até 100 pontos-base.
A adoção residencial é mais lenta: o faturamento líquido reduziu a atratividade do retorno, limitando as adições em telhados a 180 MW em 2024. No entanto, distritos de alta renda com tarifas acima de USD 150/MWh ainda registram instalações combinadas com pacotes de íons de lítio de 10 kWh para maximizar o autoconsumo. Operadores de data centers e armazenamento a frio na faixa de 1–5 MW também adotam sistemas atrás do medidor que reduzem as contas em 25–35%, formando uma base de demanda diversificada que sustenta os mercados de operação e manutenção ao longo do ciclo de vida para fornecedores de inversores, rastreadores e baterias.

Análise Geográfica
O Norte do Chile, abrangendo Atacama e Antofagasta, detinha 51,62% da capacidade renovável em 2025 e deve crescer a um CAGR de 18,95% até 2031, superando a expansão nacional à medida que híbridos solar mais armazenamento e eletrolisadores de hidrogênio verde absorvem os cortes de geração. A proximidade da região com as maiores minas de cobre do mundo garante demanda âncora mesmo antes da chegada das melhorias na rede. O Chile Central, composto por Santiago, Valparaíso e O'Higgins, abriga 32,18% das instalações atuais e funciona como o hub de balanceamento da rede, mas a saturação da transmissão limita o influxo solar adicional até que a linha HVDC Kimal–Lo Aguirre seja energizada.
O Sul do Chile, abrangendo Los Lagos, Aysén e Magalhães, responde por 16,20% da capacidade, mas deve acelerar a um CAGR de 17,78%, auxiliado pelos recursos eólicos da Patagônia e por projetos offshore incipientes. A linha costeira de 6.435 km da região a posiciona como uma plataforma lógica de exportação de amônia verde destinada a compradores asiáticos. Em todas as zonas, as avaliações ambientais do SEIA e as consultas indígenas da OIT 169 estendem os prazos para 18-24 meses, particularmente em áreas de predominância Mapuche, mas também reduzem os desafios legais após o fechamento financeiro, melhorando a viabilidade financeira dos projetos que ingressam no mercado de energia renovável no Chile.
Panorama regulatório
O mercado de energia renovável do Chile é regido principalmente pela Ley General de Servicios Electricos (LGSE), com implementação por meio de órgãos setoriais como o Ministerio de Energia e a Comision Nacional de Energia (CNE). A Lei-Quadro sobre Mudança Climática de 2022 codifica as metas nacionais de descarbonização, incluindo a neutralidade de carbono até 2050 e uma meta intermediária de 80% de eletricidade renovável até 2030, enquanto a contratação continua ancorada em mecanismos baseados em leilões sob o marco de fornecimento de distribuição (incluindo reformas associadas à Lei 20.936). Essa estrutura sustenta receita contratada de longo prazo para projetos renováveis de escala utility.
Em 2026, a atividade regulatória concentrou-se no planejamento do sistema e na definição de padrões técnicos. A CNE estabeleceu seu Plano Normativo Anual de 2026 por meio da Res. Ex. 779/2025 e emitiu bases definitivas em janeiro de 2026 para estudos técnicos abrangendo 2026-2030 para os Sistemas Medianos. Separadamente, a Lei N 21.804 (publicada em 13 de fevereiro de 2026) introduziu melhorias na regulação dos Sistemas Médios, enquanto os instrumentos de planejamento do Ministério, o PELP 2023-2027 e o início formal do processo PELP 2028-2032 no final de 2025, fornecem a base de política para transmissão, integração de armazenamento e sequenciamento da expansão renovável.
Cenário Competitivo
Concentração do Mercado
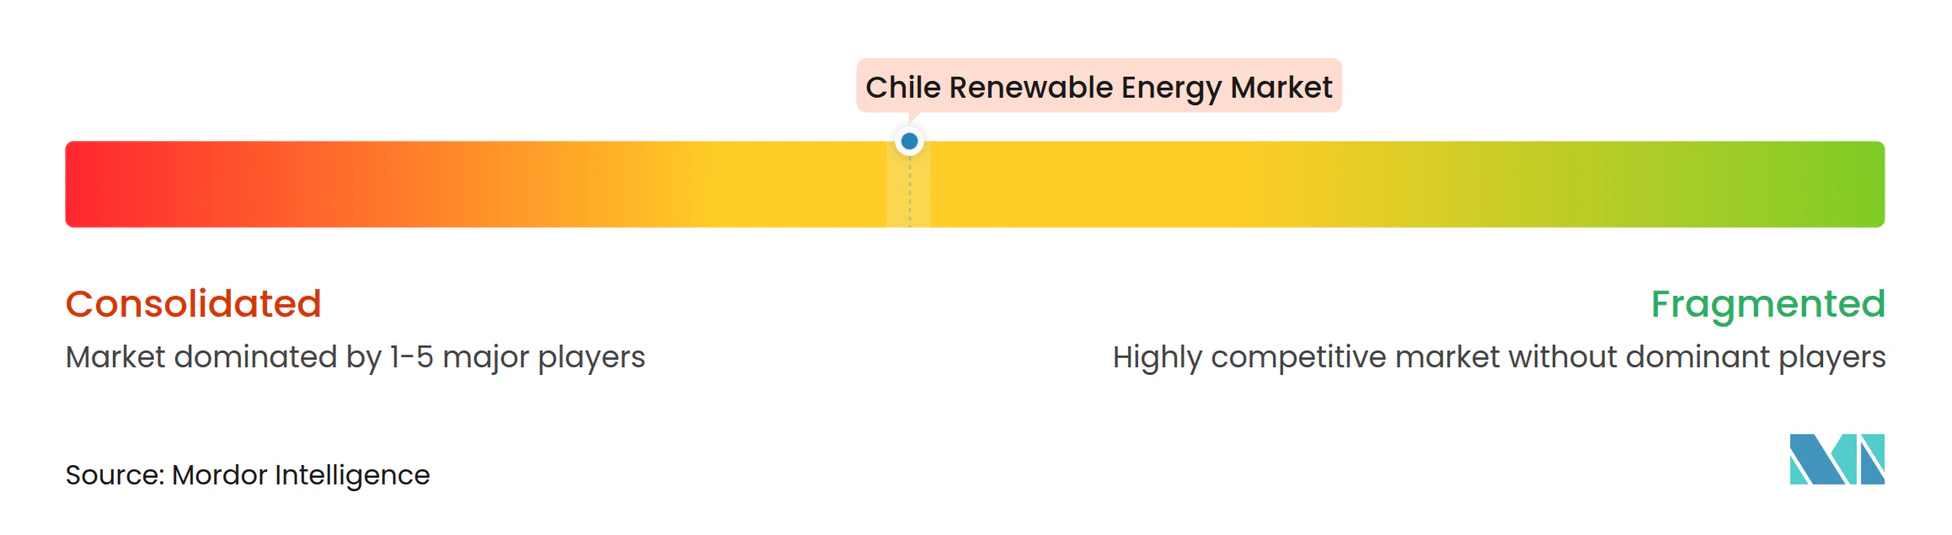
Os cinco principais players — Enel Green Power, AES Andes, Engie Energía Chile, Colbún e Acciona Energía — detêm aproximadamente 55% da capacidade operacional, indicando concentração moderada no mercado de energia renovável no Chile. As concessionárias integradas estão migrando para portfólios de geração híbrida que agrupam armazenamento e vendem blocos renováveis firmes adequados aos perfis de mineração. Produtores independentes de energia, como Atlas Renewable Energy e Mainstream Renewable Power, contra-atacam pré-licenciando terrenos com acesso à transmissão e ofertando híbridos a preços de exercício 8–12% abaixo dos incumbentes. Os leilões funcionam, assim, como filtros de consolidação; os vencedores frequentemente transferem projetos parcialmente desriscados a investidores de fundos de pensão que buscam fluxos de caixa de longo prazo.
Os fornecedores de tecnologia se localizam para garantir margens de pós-venda: a Vestas abriu um hub de serviços em Santiago que atende 1,2 GW de turbinas, enquanto o centro da Huawei Digital Power em Antofagasta agora oferece prazo de retorno de inversores em 48 horas. A AES Andes registrou patentes para inversores formadores de rede que fornecem inércia sintética, crucial à medida que as unidades síncronas a carvão se retiram. Avanços em operação e manutenção digital, como termografia por drone, reduzem o tempo de inatividade em 15% e elevam as taxas internas de retorno. Proliferam joint ventures em torno de cargas âncora de hidrogênio verde, acelerando a consolidação entre os desenvolvedores que miram a próxima onda de demanda.
Líderes do Setor de Energia Renovável no Chile
-
Enel Green Power Chile SpA
-
AES Andes S.A.
-
Engie Energía Chile S.A.
-
Colbún S.A.
-
Acciona Energía
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável do Chile Empresas cobertas neste relatório
- Enel Green Power Chile SpA
- AES Andes S.A.
- Engie Energía Chile S.A.
- Colbún S.A.
- Acciona Energía
- Mainstream Renewable Power
- Statkraft Chile
- Grupo Ibereólica Renovables
- Atlas Renewable Energy
- EDF Renewables Chile
- Pacific Hydro Chile
- Sonnedix
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy
- Nordex SE
- JinkoSolar Holding Co., Ltd.
- Trina Solar Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- SunPower Corp.
- SMA Solar Technology AG
- Huawei Digital Power
- ABB Ltd.
- Schneider Electric SE
- STI Norland
Oportunidades de mercado e perspectivas futuras
A firmação liderada por armazenamento e a gestão de congestionamento são áreas de foco fundamentais, à medida que as restrições de corte (curtailment) e de transferência de norte para o centro afetam o design de projetos e as estruturas de offtake. Em abril de 2026, o Ministério de Energia registrou 38 sistemas de armazenamento em construção, totalizando 4.852 MW e 19.875 MWh, além de 45 usinas geradoras (2.857 MW) em construção. O pipeline indica que desenvolvedores e compradores estão cada vez mais buscando despachabilidade em paralelo à geração de baixo custo, em linha com os requisitos de leilão e código de rede que permitem ao armazenamento participar de múltiplos canais de receita, particularmente em zonas de maior corte.
Os processos de licenciamento e as obras de transmissão também definem os caminhos investíveis de curto prazo para a integração incremental de renováveis. Em abril de 2026, 103 projetos de geração de energia estavam em avaliação ambiental sob o SEIA, representando 20.118 milhões de dólares americanos em investimento, o que amplia o conjunto de projetos que buscam offtake bancável e acesso à rede. No lado da rede, o Plano Anual de Expansão da Transmissão de 2025, aprovado pela CNE no início de 2026, inclui 23 obras novas ou ampliadas (cerca de 320 milhões de dólares americanos). Em maio de 2026, a Ruta Energetica 2026-2030 lançou um marco de execução abrangendo segurança da rede, desenvolvimento de infraestrutura e facilitação de investimentos, incluindo ações habilitadoras em torno da eletrificação que podem ampliar o crescimento da demanda e melhorar a absorção de renováveis no SEN.
Desenvolvimentos industriais recentes em Mercado de Energia Renovável do Chile
- Julho de 2026: a Grenergy assinou um PPA de 15 anos para fornecer 1 TWh por ano de eletricidade noturna respaldada por seu sistema de armazenamento de energia em baterias Elena de 3,5 GWh no Chile. A estrutura do contrato reforça uma mudança da venda predominante de produção solar diurna para o fornecimento renovável firme e moldado no tempo, apoiado por armazenamento em larga escala.
- Maio de 2025: a ENGIE iniciou a construção do projeto Libelula, de 151 MW fotovoltaicos e 199 MWh de BESS, na Região Metropolitana do Chile, com investimento de cerca de 130 milhões de dólares americanos. O empreendimento adiciona uma referência de solar-mais-armazenamento em escala utility na zona central da rede, onde flexibilidade e suporte de pico se tornaram mais valiosos com o aumento da penetração renovável.
- Junho de 2024: o Coordinador Electrico Nacional do Chile reportou aumento do corte de energia renovável, à medida que o congestionamento de transmissão restringiu o escoamento de norte para centro, com energia desperdiçada atingindo 2.046 GWh até meados de 2024. O resultado operacional aumentou o interesse dos compradores em contratos respaldados por armazenamento e incentivou os desenvolvedores a redesenhar projetos em torno de hibridização e sumidouros de demanda alternativos.
Mercado de Energia Renovável do Chile Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como a capacidade de geração de eletricidade renovável do Chile, medida como capacidade instalada em gigawatts nas tecnologias renováveis conectadas ao sistema elétrico nacional.
Exclusões do escopo: Exclui ativos de geração baseados em combustíveis fósseis, redes de transmissão e distribuição, e equipamentos isolados atrás do medidor que não são reportados como capacidade de geração instalada.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (FV e CSP)
- Energia Eólica (Onshore e Offshore)
- Energia Hidráulica (Pequena, Grande, Armazenamento por Bombeamento)
- Bioenergia
- Geotérmica
- Energia Oceânica (Marés e Ondas)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com o mapeamento dos fatos do setor elétrico do Chile que podem ser verificados em registros públicos, alinhando-os em seguida a definições e períodos de tempo consistentes. Foram utilizadas fontes como as publicações do Ministério de Energia (Ministerio de Energía), as estatísticas do sistema do coordenador elétrico nacional (Coordinador Eléctrico Nacional), os conjuntos de dados oficiais do regulador de energia, e documentos de conexão à rede e de leilões quando disponíveis publicamente.
Para manter os dados fundamentados, o modelo foi também apoiado por séries como dados de comércio aduaneiro para as principais categorias de equipamentos renováveis, séries climáticas e hidrológicas relevantes para os padrões de geração, e artigos científicos revisados por pares sobre política energética e sistemas elétricos que descrevem mudanças estruturais. Registros de empresas, apresentações a investidores e reportagens jornalísticas confiáveis foram utilizados para confirmar datas de entrada em operação, desativações e o status do pipeline de projetos, e uma assinatura paga de inteligência e dados financeiros corporativos auxiliou na verificação cruzada de propriedade e cronogramas de ativos. Esta lista não é exaustiva, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Realizamos entrevistas com especialistas e pesquisas de campo com desenvolvedores, concessionárias, especialistas em equipamentos, reguladores e usuários industriais baseados no Chile. Suas perspectivas ajudam a verificar o status das usinas, adições de capacidade, utilização, atrasos e registros ausentes. Utilizamos as evidências para verificar dados secundários, resolver lacunas e triangular premissas e análises finais antes da aprovação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores Executivos (CXOs): 20% |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 30% |
| Empresas de menor porte: 25% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído a partir da reconstrução da base instalada de energia renovável do Chile com base em adições e desativações de capacidade, que foram então alinhadas à definição do estudo e ao conjunto de tecnologias abrangidas. Foi utilizada uma abordagem de cima para baixo, na qual séries oficiais de capacidade instalada, atualizações de conexão à rede e sinais de leilões e licenciamentos foram convertidos em capacidade anual por tecnologia, sendo então somados a um total que pode ser verificado em relação aos totais publicados no nível do sistema.
Para garantir que os totais sejam realistas, foram corroborados com aproximações seletivas de baixo para cima, como uma consolidação amostral de pipelines de projetos e cronogramas de entrada em operação, além de blocos de capacidade típicos. Em seguida, verificamos se as taxas de construção implícitas correspondem aos ciclos de aquisição e construção observados. Os insumos tratados como principais direcionadores incluíram a capacidade adjudicada em licitações e contratos de compra de energia (PPAs), o cronograma de conexão à rede e notas sobre curtailment, a disponibilidade hidrológica para hidrelétricas onde afeta a utilização prática, os prazos de entrada em operação por tecnologia e as metas de política que alteram o comportamento dos desenvolvedores.
Para as previsões, foi utilizada análise de cenários, uma vez que a expansão no Chile é sensível a prazos de licenciamento, restrições de transmissão e condições de financiamento que podem mudar rapidamente. Quando os detalhes no nível de projeto eram incompletos, as lacunas foram tratadas por meio de premissas de cronograma ponderadas com base na maturidade do pipeline e nos atrasos históricos, sendo revisadas novamente com o feedback das entrevistas, de modo que a série final permaneça explicável e reproduzível.
Ciclo de Validação e Atualização dos Dados
A validação foi realizada por meio de múltiplas verificações cruzadas, de modo que os números finais não dependam de um único conjunto de dados. Comparamos os resultados com sinais independentes, como relatórios do mix de geraço nacional, rastreadores públicos de projetos e o ritmo de entrada em operação observado, sinalizando outliers para revisão mais aprofundada.
Antes da aprovação, o modelo passou por verificações analíticas passo a passo, incluindo testes de consistência de unidades, verificações de variação ano a ano e revisões lógicas para adições de tecnologia em relação à política declarada e às restrições da rede. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes (por exemplo, mudanças regulatórias, resultados de grandes leilões ou atrasos significativos na entrada em operação). Imediatamente antes da entrega, é realizada uma revisão analítica final para que os clientes recebam a visão mais atualizada disponível.
Dimensionamento do Mercado de Energia Renovável do Chile pela Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os dados publicados para o mercado de energia renovável do Chile frequentemente não coincidem, mesmo quando aparentam medir a mesma coisa. As razões mais comuns são diferenças no que é contabilizado como resultado do mercado, no que está incluído no escopo renovável e se a estimativa é construída a partir de dados de capacidade ou de premissas de receita e gastos.
Na prática, a divergência geralmente decorre da mistura de capacidade instalada com valor de mercado, onde preço, custo de projeto ou vendas de energia são usados como proxy, embora os direcionadores subjacentes se movam de forma diferente a cada ano. O momento da conversão cambial, se projetos em pipeline são contabilizados antes da entrada em operação e como o curtailment ou as restrições de rede são tratados também podem alterar os totais, especialmente em um mercado onde os cronogramas de construção podem mudar após atualizações de licenciamento e conexão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 30,86 GW (2025) | |
| Publicador de Pesquisa Setorial A | 7,83 bilhões de USD (2024) | Utiliza uma estimativa de mercado baseada em valor em USD, provavelmente vinculada a gastos com projetos ou receita do setor, o que não é diretamente comparável a uma série de capacidade instalada e pode comprimir os totais quando apenas os fluxos do ano ativo são contabilizados. |
| Publicador de Pesquisa Setorial B | 15,67 bilhões de USD (2032) | Reporta uma projeção em USD de prazo mais longo até 2032, que pode diferir devido à escalada de preços assumida, ao momento da conversão cambial e à inclusão ou não de projetos anunciados antes de atingirem a operação comercial. |
Os gastos de capital (CAPEX) de projetos e as vendas de eletricidade estão fora do escopo da Mordor Intelligence; portanto, o benchmark é ancorado na capacidade renovável instalada em GW e validado com verificações de cronograma de entrada em operação e pipeline. Isso explica a diferença em relação às estimativas de valor de mercado baseadas em USD.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável no Chile em 2026?
A capacidade instalada atinge 36,18 GW em 2026, no caminho para 80,04 GW até 2031.
Qual tecnologia lidera as novas adições de capacidade?
A energia solar permanece dominante, sustentada pela irradiação do Atacama e por leilões que priorizam ofertas fotovoltaicas de baixo custo com armazenamento.
Por que as empresas de mineração são compradores críticos de energia limpa?
Os mineradores de cobre consomem 30% da eletricidade nacional e utilizam PPAs de múltiplos terawatts-hora para cumprir as metas de descarbonização do Escopo 2 exigidas pelos investidores.
Quais desafios de corte de geração os desenvolvedores enfrentam?
O congestionamento da rede no norte forçou 2.046 GWh de desperdício de energia renovável no 1º semestre de 2024, um problema que só será aliviado após a entrada em operação do elo HVDC Kimal–Lo Aguirre.
Como o Chile está apoiando a implantação de baterias em grande escala?
Os leilões de armazenamento permitem o empilhamento de receitas nos mercados de energia, capacidade e serviços ancilares, e 1.750 MW/7.000 MWh foram liquidados em 2024 a USD 165/kWh.
Qual é a perspectiva para o hidrogênio verde?
Uma meta de 25 GW de eletrolisadores até 2030, USD 1 bilhão em financiamento multilateral e 17 projetos em análise posicionam o Chile como um futuro exportador de amônia.