
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
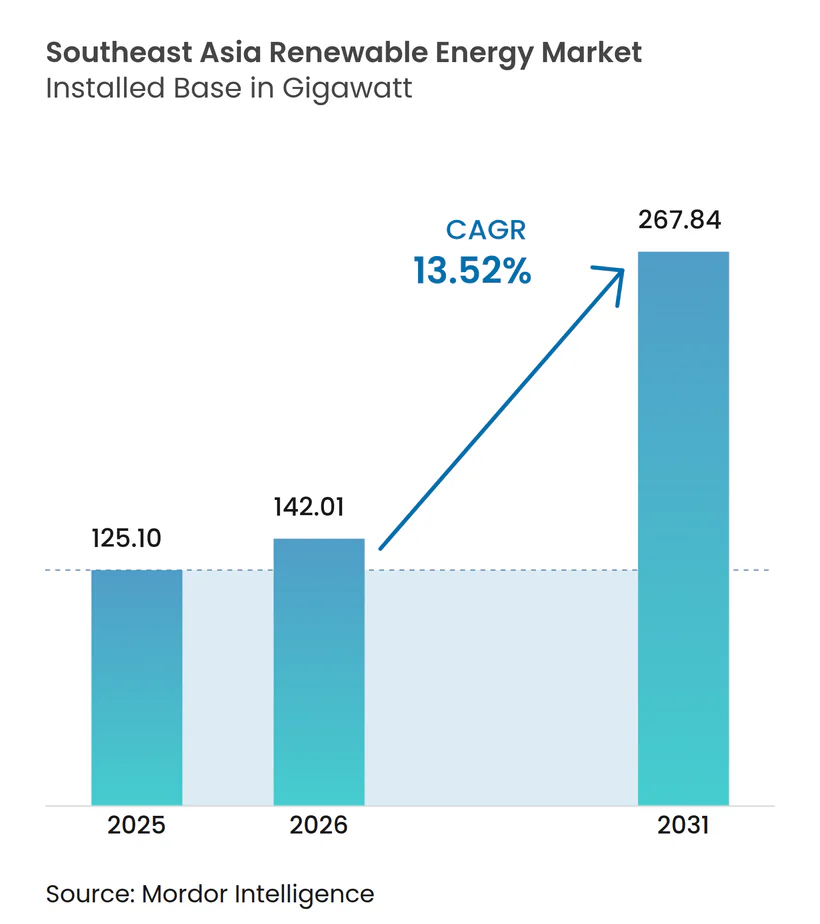
| Tamanho do mercado no ano base (2025) | 125.10 gigawatt |
| Volume do Mercado (2026) | 142.01 gigawatt |
| Volume do Mercado (2031) | 267.84 gigawatt |
| Taxa de crescimento (2026 - 2031) | 13.52 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África
- África
- África
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Ásia
- Austrália
- Áustria
- Azerbaijão
- Bielorrússia
- Botsuana
- Brasil
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Etiópia
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hungria
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Malásia
- México
- Nigéria
- Noruega
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Portugal
- Reino Unido
- Romênia
- Rússia
- Singapura
- Suécia
- Suíça
- Sul da Ásia
- Tunísia
- Turquia
- Uzbequistão
- Venezuela
- Zimbábue
Análise do Mercado de Energia Renovável no Sudeste Asiático por Mordor Intelligence
O Mercado de Energia Renovável no Sudeste Asiático foi avaliado em 125,10 gigawatts em 2025 e estima-se que cresça de 142,01 gigawatts em 2026 para atingir 267,84 gigawatts até 2031, a uma CAGR de 13,52% durante o período de previsão (2026-2031).
O rápido alinhamento de políticas com metas de neutralidade de carbono em oito estados da ASEAN acelerou os investimentos, enquanto a persistente volatilidade dos preços do GNL melhorou a competitividade de custo das soluções de energia solar combinada com armazenamento em comparação com a geração a gás.[1] A energia solar retém a maior fatia de capacidade, auxiliada pela queda nos custos dos módulos e por cadeias de suprimento maduras, enquanto a energia eólica é a de crescimento mais rápido, após grandes concessões offshore nas Filipinas e expansão do portfólio onshore no Vietnã. Os programas corporativos RE100 em setores orientados à exportação estão impulsionando a demanda comercial e industrial (C&I), especialmente nos clusters automotivos da Tailândia e nos parques de eletrônicos do Vietnã. O cenário competitivo da região permanece moderadamente fragmentado, com desenvolvedores locais como ACEN e Gulf Energy competindo contra players globais como Ørsted e Vena Energy em leilões de escala gigawatt.
Principais Conclusões do Relatório
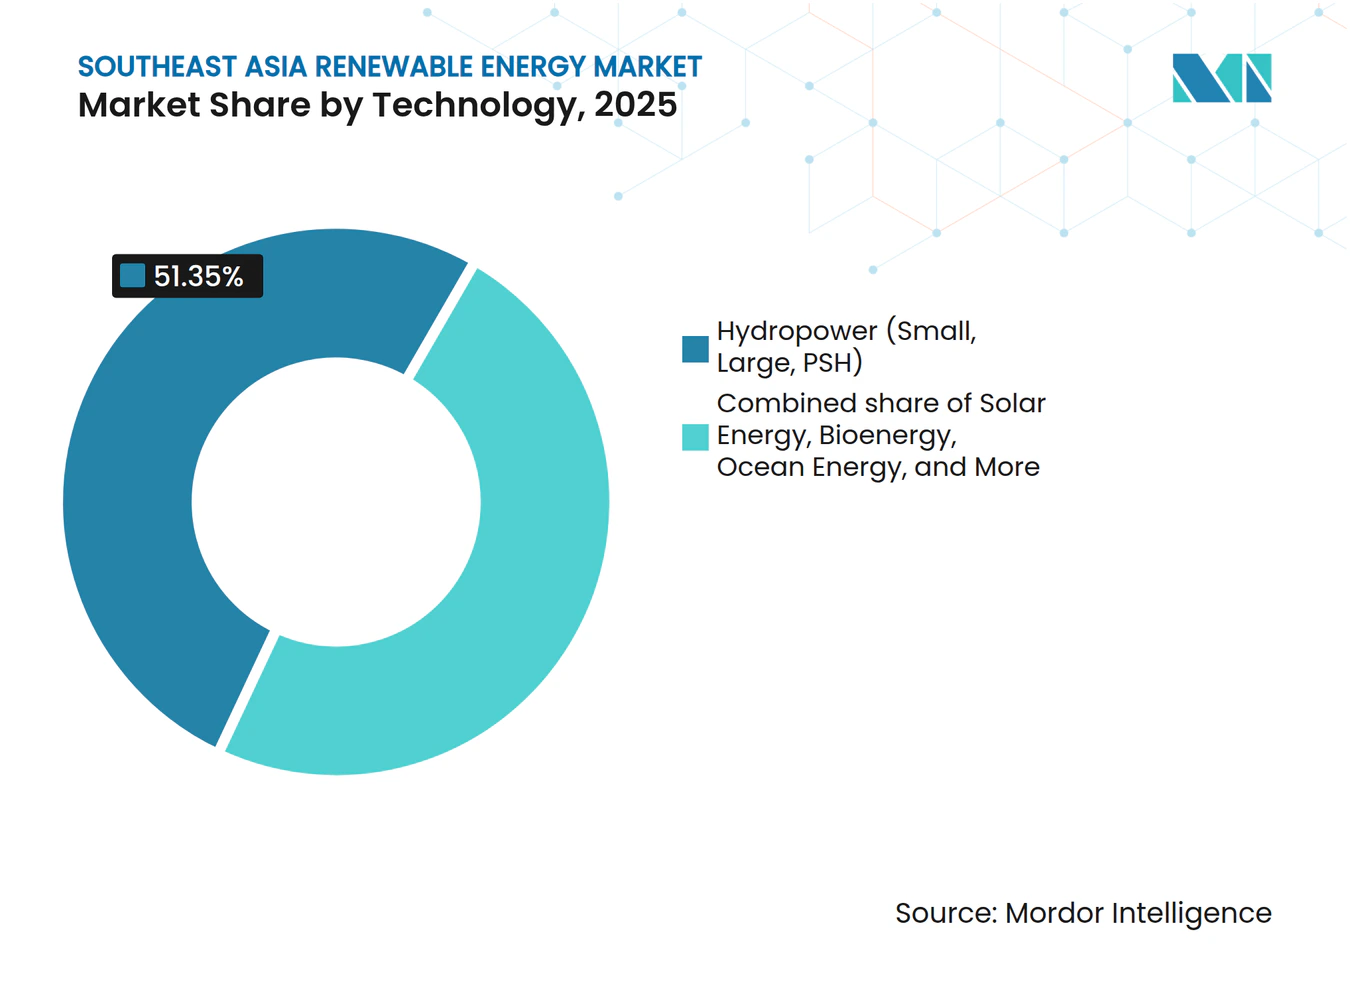
- Por tipo, a energia hidrelétrica liderou com 51,35% da participação de mercado de energia renovável no Sudeste Asiático em 2025; prevê-se que a energia oceânica se expanda a uma CAGR de 134,85% até 2031.
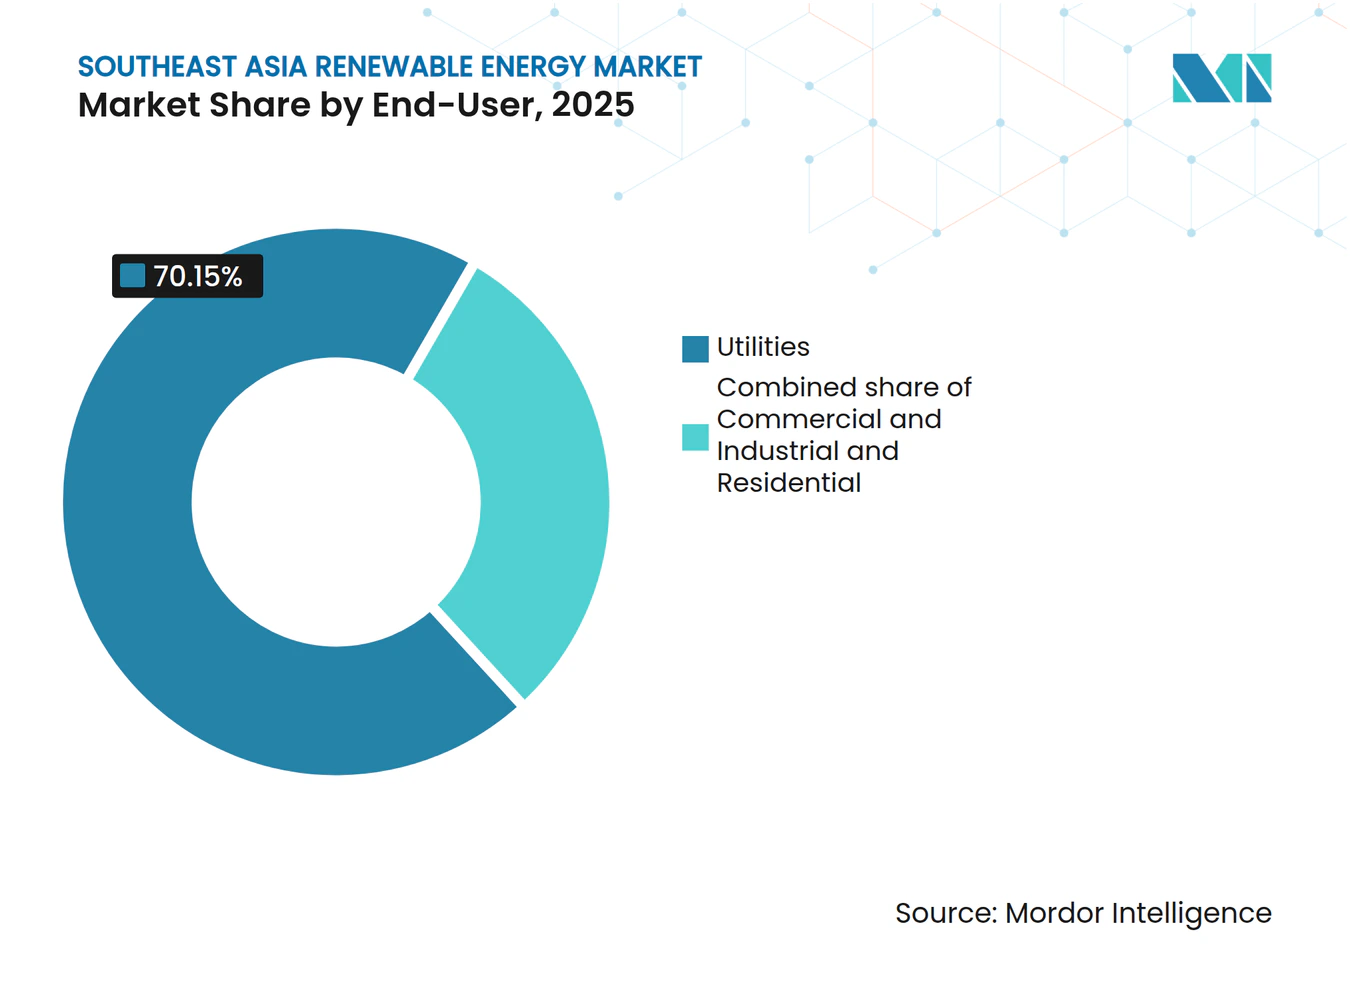
- Por setor de uso final, o segmento de concessionárias de serviços públicos respondeu por 70,15% do tamanho do mercado de energia renovável no Sudeste Asiático em 2025, enquanto os contratos de compra de energia (PPAs) comerciais e industriais devem avançar a uma CAGR de 16,14% até 2031.
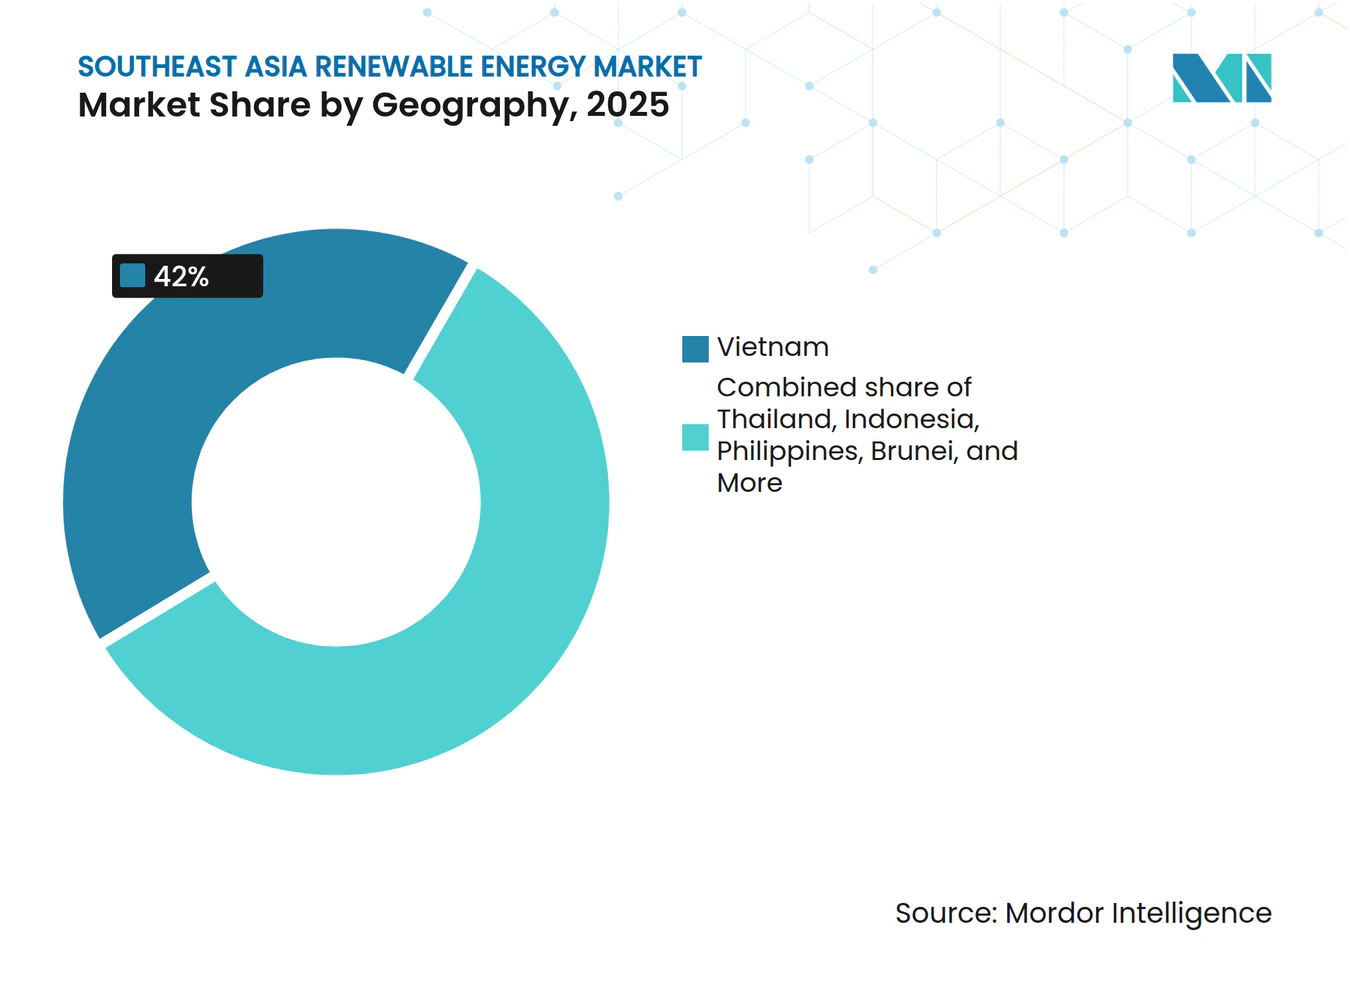
- Por geografia, o Vietnã detinha 41,55% da participação de capacidade em 2025, embora Brunei esteja preparado para uma CAGR de 101,32% entre 2026 e 2031.
- ACEN, B.Grimm Power e Gulf Energy, juntas, controlavam menos de 10% da capacidade regional em 2025, evidenciando um campo competitivo fragmentado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom do Financiamento de Energia Verde da ASEAN | +2.80% | Regional (SG, VN, ID, PH) | Médio prazo (2 a 4 anos) |
| Rápida Aquisição Corporativa RE100 | +2.30% | VN, TH, MY | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços do GNL Favorecendo Energia Solar com Armazenamento | +2.10% | ID, TH, PH | Médio prazo (2 a 4 anos) |
| Iniciativas de Comércio de Energia Transfronteiriço | +1.90% | LA, TH, MY, SG | Longo prazo (≥ 4 anos) |
| Leilões de Gigawatts Impulsionados pela Meta de Neutralidade de Carbono | +2.50% | ID, PH | Médio prazo (2 a 4 anos) |
| Projetos Piloto de Energia Solar Flutuante Conectados à Rede | +1.20% | ID, TH, PH | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom do financiamento de energia verde liderado por fundos sediados em Singapura
O Marco de Títulos Verdes de Singapura visa atingir SGD 35 bilhões em emissões sustentáveis até 2030, catalisando fluxos de capital transfronteiriços para projetos de energia renovável em toda a ASEAN.[2] Veículos de investimento soberano, como a Temasek, em parceria com o fundo climático de USD 1,4 bilhão da BlackRock, estão direcionando capital privado para desenvolvedores de energia solar distribuída, desbloqueando telhados comerciais e industriais (C&I) que anteriormente não eram atendidos. O investimento de capital de USD 55 milhões do Fundo de Investimento Climático Norueguês na Xurya da Indonésia demonstra que os investidores estrangeiros preferem arranjos menores e escaláveis que correspondam aos perfis de eletricidade industrial. Bancos locais seguem o exemplo: o compromisso RE100 do DBS sinaliza que os financiadores estão incorporando cláusulas de fornecimento verde em empréstimos corporativos, criando um ecossistema onde a aquisição de energia renovável se torna um requisito básico.
Rápida aquisição corporativa RE100 em indústrias orientadas à exportação no Vietnã e na Tailândia
O Vietnã elevou sua meta solar para 2030 para 73 GW após multinacionais se relocando da China indicarem uma demanda que supera as previsões anteriores. A Tailândia espelha esse impulso: sua rodada de tarifa de alimentação de 5 GW reserva explicitamente zonas industriais onde produtores de automóveis e eletrônicos precisam de eletricidade limpa verificada. O empréstimo de USD 820 milhões do Banco Asiático de Desenvolvimento para 12 projetos solares com armazenamento na Tailândia ressalta que o armazenamento está passando de piloto a pré-requisito para fornecimento contínuo. Os PPAs corporativos de longo prazo, muitas vezes com duração de 15 a 20 anos, agora têm preços abaixo das tarifas indexadas ao GNL volátil, proporcionando aos exportadores tanto certeza de custo quanto conformidade com os códigos de conduta de fornecedores.
Aceleração da volatilidade dos preços do GNL melhorando a competitividade do LCOE da energia solar com armazenamento
Os preços spot do GNL tiveram uma média de mais do dobro de sua média de 10 anos ao longo de 2024, elevando o custo nivelado da geração a gás acima do de projetos comparáveis de energia solar com armazenamento na Indonésia e na Tailândia. A PLN da Indonésia absorveu USD 8 bilhões em subsídios para proteger as tarifas de varejo, aguçando a determinação do governo de reduzir a exposição a combustíveis fósseis. Os compradores industriais respondem fixando preços em energias renováveis para proteger o risco de preço de energia; isso tornou a energia solar combinada com baterias de quatro horas financiável, pois os modelos de financiamento de projetos podem acessar receitas de serviços de rede e vendas de energia. Na Tailândia, exportadores com uso intensivo de energia priorizam as energias renováveis para estabilidade orçamentária, empurrando assim a demanda comercial e industrial (C&I) além do viés anterior de escala de concessionárias de serviços públicos.
Iniciativas de comércio de energia transfronteiriço (Laos-Tailândia-Malásia-Singapura) ampliando a demanda regional
O piloto de 300 MW do LTMS-PIP validou a viabilidade técnica de um comércio de rede assíncrona entre múltiplos países.[3] Singapura, uma nação com restrições de terra, mas abastada, comprometeu-se a importar 4 GW de energias renováveis até 2035, financiando efetivamente grandes projetos hidrelétricos e solares nas economias vizinhas. A Sarawak Energy está posicionando o estado rico em hidrelétricas da Malásia como exportador de energia limpa, enquanto o Laos pretende monetizar o excedente hidrelétrico enviando eletricidade para o sul. As regras harmonizadas de transmissão no âmbito da iniciativa mais ampla da Rede Elétrica da ASEAN reduzem o risco para os investidores, permitindo que os desenvolvedores dimensionem os projetos para uma oferta de múltiplos mercados em vez de uma única curva de demanda nacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de Rede e Curtailment no Sul do VN | −1.8% | VN (Ninh Thuan, Binh Thuan) | Curto prazo (≤ 2 anos) |
| Incerteza na Transição de Leilões na Indonésia | −1.5% | ID | Médio prazo (2 a 4 anos) |
| Problemas de Aquisição de Terras e Servidão de Passagem nas PH | −1.2% | PH | Médio prazo (2 a 4 anos) |
| Base Limitada de Fabricação de Turbinas Eólicas | −1.0% | Regional (VN, PH, TH) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de congestionamento de rede e curtailment no corredor sul do Vietnã
A expansão das energias renováveis do Vietnã ultrapassou sua espinha dorsal de 500 kV, forçando as fazendas solares em Ninh Thuan e Binh Thuan a reduzir a produção, já que a demanda está situada a centenas de quilômetros ao norte. O oitavo Plano de Desenvolvimento de Energia reconhece esse gargalo, mas os prazos para novas linhas permanecem vagos. Os desenvolvedores estão incorporando suposições de curtailment de 5 a 10% em seus fluxos de caixa, o que aumenta as tarifas ou retornos exigidos. O governo propôs PPAs de linha direta para a indústria local como alívio temporário, mas isso deslocaria em vez de resolver o congestionamento. Até que a transmissão se atualize, os financiadores podem preferir regiões com capacidade de evacuação excedente.
Desafios de aquisição de terras e servidão de passagem para projetos de escala de concessionárias de serviços públicos nas Filipinas
Títulos de terra complexos e parcelas de pequenos proprietários atrasam a agregação de terrenos, aumentando os custos indiretos e prolongando os prazos de fechamento financeiro. A Aboitiz Power lista questões de terra ao lado do acesso à rede como seus principais riscos de desenvolvimento; mais de 1.000 contratos de serviço concedidos permanecem inativos, ilustrando o impasse. Para atingir a meta de geração de 50% de capacidade solar até 2040, seriam necessários 46.140 ha, intensificando a competição com a agricultura. As Vias Verdes agilizam a burocracia, mas não podem resolver a sobreposição de titularidade; são necessárias reformas cadastrais mais profundas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo:
A Energia Hidrelétrica Ancora a Capacidade, a Energia Oceânica Surge de uma Base Próxima de ZeroA energia hidrelétrica respondeu por 51,35% da capacidade instalada em 2025, sustentada por grandes barragens no Laos e na região de Sarawak da Malásia que exportam eletricidade excedente para os vizinhos. Os painéis fotovoltaicos solares forneceram cerca de 35% da energia do Vietnã após o boom de 2019-2020, beneficiando-se de um excesso de oferta de módulos que reduziu os preços abaixo de USD 0,15 por watt. A energia eólica onshore contribuiu com 8 a 10%, concentrada nas terras altas centrais do Vietnã, enquanto a energia eólica offshore permaneceu em pré-construção apesar das concessões de múltiplos gigawatts. A energia oceânica está preparada para crescimento significativo, com uma CAGR projetada de 134,85% até 2031 para projetos piloto de energia das marés e das ondas nas Filipinas e na Indonésia.
As tecnologias oceânicas atualmente totalizam menos de 10 MW, portanto mesmo adições modestas resultarão em crescimento de três dígitos. O gasto de capital por megawatt permanece 3 a 4 vezes o da energia eólica offshore, e as cadeias de suprimento regionais para cabos submarinos são escassas, o que modera a comercialização no curto prazo. A bioenergia forneceu 4 a 5%, principalmente de efluentes de moinhos de óleo de palma na Indonésia e combustão de casca de arroz na Tailândia, enquanto a energia geotérmica, classificada em "Outros", entregou aproximadamente 2 GW, principalmente na Indonésia e nas Filipinas.



Por Setor de Uso Final:
As Concessionárias de Serviços Públicos Dominam, os PPAs Corporativos Reformulam a AquisiçãoAs concessionárias de serviços públicos detinham 70,15% da capacidade em 2025 e prevê-se que cresçam a uma CAGR de 15,92% com base em leilões de escala gigawatt na Indonésia e nas Filipinas. A licitação competitiva comprimiu as tarifas em 20 a 30% em relação aos incentivos legados, levando os desenvolvedores a otimizar os custos de engenharia, aquisição e construção. A energia solar em telhados comerciais e industriais capturou 20 a 25% do mercado, impulsionada pelo Decreto 80/2024 do Vietnã e pelas regras de PPA Direto da Tailândia, que permitem que os fabricantes exportadores firmem contratos de 10 a 15 anos a preços fixos.
Os sistemas residenciais de telhado permanecem marginais, com 5 a 8%, porque as limitações nas Filipinas e na Tailândia restringem o tamanho do sistema, e o financiamento bancário para pequenos proprietários é escasso. Singapura é diferente: mais de 1.500 blocos de HDB hospedam painéis sob telhados com prontidão solar obrigatória, ilustrando o papel da política na criação de demanda.

Análise Geográfica
Mercado de Energia Renovável do Vietnã
A participação de 41,55% do Vietnã no mercado de energia renovável do Sudeste Asiático em 2025 decorreu de um aumento de 16 GW em energia solar durante 2019-2020; no entanto, o corte de 30-40% no horário de pico do meio-dia agora prejudica os retornos. A atualização da rede elétrica da EVN no valor de 3 bilhões de USD, prevista para 2027, deverá aliviar o congestionamento, enquanto o Decreto 80/2024 abre 1 GW de demanda corporativa por PPA, compensando parcialmente os atrasos nos leilões. A energia eólica offshore, incluindo os 3,5 GW de La Gan, poderá diversificar a geração após 2027, embora turbinas resistentes a tufões elevem os gastos de capital em 15-20% em relação aos benchmarks europeus.
Mercado de Energia Renovável da Indonésia, Filipinas, Tailândia, Malásia, Singapura e Brunei
A Indonésia e as Filipinas dependem de leilões para cumprir seus compromissos de emissões líquidas zero. A Parceria para a Transição Energética Justa da Indonésia, no valor de 20 bilhões de USD, está enfrentando lentidão no desembolso, e as negociações de PPA geralmente levam de 9 a 12 meses. O leilão de 3,6 GW das Filipinas em 2024 enfrenta gargalos de reserva de terrenos, mas as baixas tarifas de energia solar e eólica sinalizam melhora na competitividade. O projeto de energia solar flutuante de 145 MW de Cirata, na Indonésia, revela o potencial dos reservatórios, oferecendo uma economia de 30-40% na interconexão em comparação com projetos instalados no solo. A Tailândia e a Malásia apresentam cenários regulatórios maduros. A lei de PPA Direto da Tailândia e o Programa de Fornecimento de Energia Renovável Corporativa da Malásia atraem fabricantes multinacionais em busca de proteção contra riscos com energia verde. A Tailândia também estuda o armazenamento por bombeamento para equilibrar fontes de energia renovável variáveis, enquanto a Malásia exporta excedentes de energia hidrelétrica de Sarawak para as redes da Península. Singapura compensa a escassez de terrenos com uma meta de importação de 4 GW e energia solar obrigatória nos telhados de habitações públicas, ao passo que Brunei, partindo de um nível quase nulo de renováveis em 2024, projeta um CAGR de 101,32% até 2031, ancorado em sua primeira usina solar de 54 MW.
Panorama regulatório
Os arcabouços regulatórios em toda a Ásia Sudeste estão cada vez mais estruturados em torno de leilões, acordos de compra de energia diretos (DPPAs) e alinhamento comercial transfronteiriço no âmbito da cooperação da ASEAN. No nível regional, o Plano de Ação da ASEAN para Cooperação Energética (APAEC) 2026-2030 foi ratificado, reforçando a implementação coordenada da Rede Elétrica da ASEAN e os trabalhos relacionados de harmonização de regras para wheeling multinacional e comércio de eletricidade renovável.
No nível nacional, governos e reguladores continuam a formalizar regras habilitadoras para a implantação e aquisição de renováveis. O Vietnã emitiu o Decreto 58/2025/ND-CP (em vigor desde março de 2025) como arcabouço orientador para o desenvolvimento de energia renovável e novas fontes de energia sob a Lei de Eletricidade, apoiando trajetórias de investimento estruturadas, incluindo mecanismos de compra corporativa. Na Malásia, a Comissão de Energia (ST) lançou as diretrizes do Programa de Ação de Transição Solar Acelerada (Solar ATAP), em vigor a partir de 1º de janeiro de 2026, para expandir a energia solar baseada no consumidor com opções de exportação para a rede, ao mesmo tempo em que atualizou as diretrizes da Tarifa de Eletricidade Verde (GET) (14 de julho de 2025) para integrar o Certificado de Energia Renovável da Malásia (mREC); no nível subnacional, Sabah opera regras dedicadas de aprovação de tarifa-prêmio (feed-in) e elegibilidade tarifária desde 3 de janeiro de 2024.
Cenário Competitivo
Concentração do Mercado
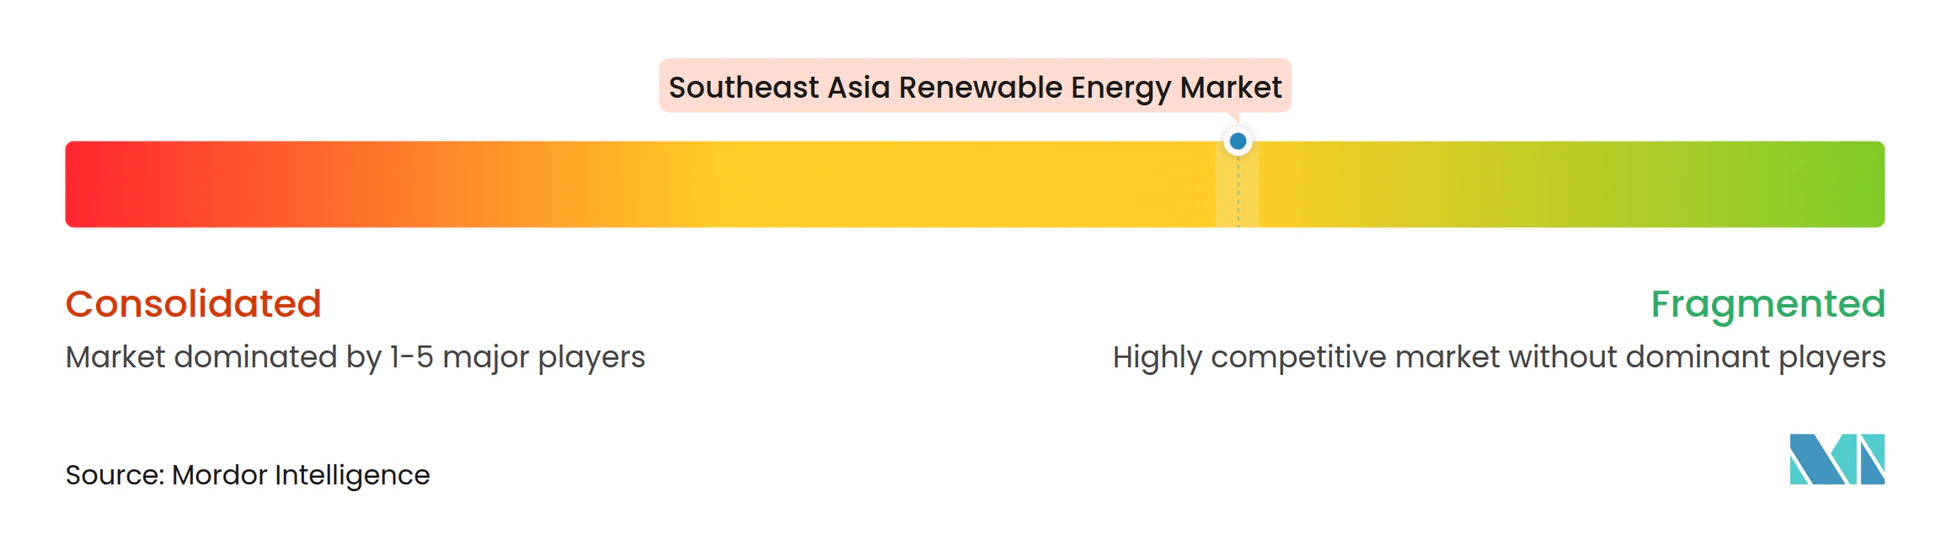
A competição no mercado de energia renovável do Sudeste Asiático é moderada e se intensifica, sem que nenhum desenvolvedor individual ultrapasse 10% da capacidade instalada. Os campeões regionais, como ACEN nas Filipinas, Gulf Energy na Tailândia e B.Grimm na Tailândia, aproveitam seus relacionamentos domésticos para garantir terrenos e licenças rapidamente. Grandes players internacionais como Ørsted e Vena Energy trazem expertise em financiamento de projetos e experiência em energia eólica offshore, frequentemente se unindo a parceiros locais para navegar pelo licenciamento. O foco tecnológico é um diferencial fundamental: a Sunseap se concentra em telhados solares comerciais e industriais (C&I), a Nexif Energy em energia eólica em múltiplos países e a Masdar em energia solar flutuante, conforme evidenciado por seus projetos conjuntos com a PLN.
As joint ventures estão se tornando a norma. A BuhaWind Energy, uma joint venture entre a Copenhagen Energy e a PetroGreen, investe PHP 330 bilhões no primeiro parque eólico offshore de 1 GW em Ilocos Norte, ilustrando como o compartilhamento de riscos desbloqueia projetos de grande escala. A localização da cadeia de suprimento oferece uma vantagem de custo: a fábrica de torres da CS Wind no Vietnã e as potenciais linhas de montagem de naceles na Indonésia reduzem os prazos de entrega e os direitos de importação. No entanto, a escassez de turbinas persiste em toda a região, expondo os projetos a picos de preços e riscos de cronograma até que a fabricação local seja ampliada.
Líderes do Setor de Energia Renovável no Sudeste Asiático
-
B.Grimm Power PCL
-
Gulf Energy Development PCL
-
ACEN Corp (Ayala Group)
-
Vena Energy
-
BCPG PCL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável do Sudeste Asiático Empresas cobertas neste relatório
- ACEN Corp (Ayala Group)
- B.Grimm Power PCL
- Gulf Energy Development PCL
- BCPG PCL
- Trung Nam Group
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- Trina Solar Co. Ltd
- Sindicatum Renewable Energy Co.
- Sunseap Group Pte Ltd (EDP Renewables)
- Sembcorp Industries Ltd
- Nexif Energy
- Orsted A/S
- Vena Energy
- Citicore Renewable Energy Corp
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems A/S
- First Gen Corporation
- Sarawak Energy Berhad
- PT Pertamina Geothermal Energy Tbk
- Masdar
Oportunidades de mercado e perspectivas futuras
A energia solar em escala de utilidade combinada com armazenamento continua sendo um espaço em branco fundamental em vários sistemas elétricos da ASEAN, especialmente onde as renováveis variáveis e o gerenciamento de congestionamento afetam a bancabilidade dos projetos. Nas Filipinas, a Meralco PowerGen Corporation (MGEN) inaugurou a Fase 1 do MTerra Solar em Nueva Ecija em julho de 2026, combinando 1.373 MW de energia solar fotovoltaica com 825 MW (3.300 MWh) de armazenamento em bateria, o que demonstra como as configurações híbridas em escala de rede com armazenamento estão passando do conceito à execução.
Os arcabouços de compra corporativa e transfronteiriça também ampliam o pipeline investível, especialmente para cargas industriais voltadas à exportação que buscam eletricidade limpa rastreável. O Vietnã aprimorou o mecanismo DPPA por meio do Decreto 243/2026/ND-CP (emitido em 26 de junho de 2026), alterando decretos anteriores de 2025 para aprimorar as trajetórias de implementação para produtores de renováveis que contratam com grandes consumidores. Na frente de interconexão regional, o Projeto de Energia Eólica Monsoon Wind no Laos entrou em operação comercial em agosto de 2025 como um arranjo de fornecimento renovável transfronteiriço de 600 MW para o Vietnã, reforçando a atratividade de investimento de projetos estruturados em torno da demanda vinculada à Rede Elétrica da ASEAN, e não apenas em compra unilateral por país. A KN Holdings iniciou a construção de um projeto solar flutuante de 304 MW em Dak Lak em junho de 2026, com armazenamento de energia em bateria integrado e obras associadas de subestação.
Desenvolvimentos industriais recentes em Mercado de Energia Renovável do Sudeste Asiático
- Julho de 2026: a Meralco PowerGen Corporation (MGEN) inaugurou a Fase 1 do MTerra Solar em Nueva Ecija, Filipinas, implantando 1.373 MW de energia solar fotovoltaica com 825 MW de armazenamento de energia em bateria. O projeto estabelece uma configuração híbrida em escala de utilidade com armazenamento como ferramenta central de integração à rede.
- Maio de 2026: a Gulf Energy Development PCL garantiu THB 60 bilhões em facilidades de empréstimo para investir em 27 projetos de energia renovável, com uma capacidade total de geração contratada de 939 MW. O portfólio inclui 843 MW de solar e solar-mais-BESS e 96 MW de resíduos para energia.
- Maio de 2025: a ACEN e a Copenhagen Infrastructure Partners (CIP) firmaram parceria para desenvolver o primeiro projeto de energia eólica offshore de grande escala das Filipinas. A estrutura combina a plataforma de desenvolvimento local da ACEN com a experiência em energia eólica offshore e capital vinculados à CIP para avançar a estruturação de projetos baseados em concessão.
Mercado de Energia Renovável do Sudeste Asiático Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a capacidade instalada de energia renovável adicionada e em operação no Sudeste Asiático, medida em gigawatts, e abrangendo projetos de energia solar, eólica, hidrelétrica, bioenergia, geotérmica e oceânica.
Exclusões de escopo: Excluímos a capacidade de geração termelétrica convencional e projetos puramente planejados que ainda não atingiram o comissionamento.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (FV e CSP)
- Energia Eólica (Onshore e Offshore)
- Energia Hidrelétrica (Pequena, Grande, PAB)
- Bioenergia
- Geotérmica
- Energia Oceânica (Marés e Ondas)
- Por Usuário Final
- Concessionárias de Serviços Públicos
- Comercial e Industrial
- Residencial
- Por Geografia
- Vietnã
- Indonésia
- Filipinas
- Tailândia
- Malásia
- Singapura
- Restante do Sudeste Asiático
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento da capacidade renovável existente atualmente, da velocidade com que tem crescido e das tecnologias que impulsionam essa mudança. Utilizamos estatísticas públicas de energia e publicações de políticas que se mantêm consistentes ao longo do tempo, incluindo dados de energia por país e região da AIE, conjuntos de dados de capacidade renovável da IRENA, publicações de energia da ASEAN e fontes nacionais de reguladores e ministérios, como departamentos de energia e operadores de rede.
Em seguida, verificamos a direção dos projetos e a viabilidade de expansão utilizando fontes como anúncios de concessionárias e desenvolvedores, avisos de licitações e leilões, comunicados de imprensa de empresas de EPC e fabricantes de equipamentos originais, além de relatórios anuais e apresentações para investidores. Quando um projeto ou programa específico é difícil de rastrear em registros públicos, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes separado para confirmar cronogramas, foco tecnológico e taxas de construção plausíveis. Essas fontes documentais são ilustrativas, e também utilizamos muitas outras referências públicas durante a coleta, esclarecimento e validação dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o pipeline de capacidade e compreender o que provavelmente será construído em comparação com o que apenas foi anunciado. Conversamos com uma combinação de desenvolvedores, concessionárias, empresas de EPC, fornecedores de equipamentos, financiadores e consultores setoriais em toda a região, de modo que as diferenças em nível de país em licenciamento, restrições de rede e estrutura tarifária foram capturadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 12% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 16% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído de cima para baixo, reconstruindo a capacidade renovável instalada por meio de estatísticas de energia por país e séries de capacidade renovável por nível tecnológico, alinhando os resultados ao escopo e ao período do relatório. Após a formação da capacidade total, corroboramos com verificações seletivas de baixo para cima, principalmente listas amostradas de comissionamento de projetos, volumes de adjudicação de licitações e uma consolidação simplificada de pipelines de projetos divulgados publicamente para confirmar se as adições implícitas parecem realistas.
Vários insumos práticos moldam o modelo, incluindo taxas anuais de comissionamento de renováveis por tecnologia, prontidão para conexão à rede, cronogramas de leilões e tarifas feed-in, prazos típicos de construção e comportamento esperado de repotenciação ou extensão de vida útil de ativos mais antigos. Para a energia hidrelétrica, a divisão entre projetos pequenos e grandes é importante porque o risco de entrega e os ciclos de licenciamento são tipicamente diferentes. Quando séries de dados de países estão ausentes para um determinado ano, preenchemos as lacunas usando interpolação vinculada a anos próximos e marcos de projetos confirmados, e então verificamos novamente o resultado com o feedback de especialistas.
A previsão utiliza análise de cenários apoiada por ajuste simples de tendências em adições históricas. Os cenários refletem principalmente a continuidade das políticas, a velocidade de expansão da rede e as condições de financiamento. A previsão final é mantida explicável, de modo que cada ano pode ser rastreado até as adições de capacidade por tecnologia e país, e é validada em relação ao que os especialistas locais consideram viável de construir.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de um conjunto de verificações cruzadas, nas quais as tendências de capacidade modeladas são comparadas com sinais independentes, como atualizações do mix de geração nacional, calendários de leilões e progresso das interconexões de rede. Os valores discrepantes são revisados país a país e, se um salto não puder ser explicado por um evento de comissionamento claro ou por uma mudança de política, a premissa é revisitada e a série de insumos relacionada é corrigida.
Antes da aprovação final, o modelo e o relatório passam por revisões internas em múltiplas etapas, para que definições, unidades e períodos de tempo permaneçam consistentes entre tecnologias e países. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como cancelamentos importantes de licitações, redefinições abruptas de políticas ou grandes atrasos no comissionamento. Imediatamente antes da entrega, um analista realiza uma nova verificação dos principais conjuntos de dados e notícias relevantes, para que os clientes recebam a visão mais atualizada disponível.
Tamanho do Mercado de Energia Renovável do Sudeste Asiático da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para as energias renováveis do Sudeste Asiático podem diferir porque algumas fontes dimensionam o mercado em termos monetários, enquanto outras acompanham a capacidade instalada. Os resultados também dependem do que cada publicador considera dentro do escopo. As diferenças podem surgir da forma como projetos mistos são tratados, de como o momento do comissionamento é gerenciado e se os pipelines anunciados são incorporados à base atual.
Neste estudo, a principal variação normalmente decorre de se o armazenamento hidrelétrico por bombeamento e a energia oceânica estão incluídos ao lado das fontes convencionais de solar, eólica, hidro, bioenergia e geotérmica, e se a capacidade é contabilizada somente após o comissionamento e não no fechamento financeiro — uma regra aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 125,10 GW (2025) | |
| Associação Setorial A | 118,00 mil milhões de USD (2025) | Frequentemente limitada a solar, eólica, hidro e geotérmica, podendo excluir o armazenamento por bombeamento e a energia oceânica em estágio inicial, o que reduz o conjunto de capacidade contabilizada para o mesmo ano. |
| Consultoria Global B | 150,00 mil milhões de USD (2025) | Pode combinar projetos planejados e em construção na base e converter capacidade em valor utilizando um capex por MW assumido mais elevado, o que pode inflar o tamanho em comparação com a contabilização apenas por comissionamento. |
A comparação aponta para dois fatores recorrentes: as escolhas de escopo em relação a tecnologias menos comuns e a regra de momento para quando um projeto é contabilizado. Ao ancorar o modelo na capacidade instalada já comissionada e, em seguida, validar as adições anuais implícitas em relação a sinais de política e rede, chegamos a um número que pode ser explicado e recriado com os mesmos insumos no ano seguinte.
Principais Questões Respondidas no Relatório
Qual é a capacidade projetada de energias renováveis no Sudeste Asiático até 2031?
O Mercado de Energia Renovável no Sudeste Asiático tem previsão de atingir 267,84 GW até 2031, crescendo a uma CAGR de 13,52%.
Qual país atualmente lidera o Sudeste Asiático em capacidade renovável instalada?
O Vietnã detinha 41,55% da capacidade regional em 2025, em grande parte devido ao seu boom solar de 2019-2020.
Por que os PPAs corporativos estão ganhando popularidade no Sudeste Asiático?
O Decreto 80/2024 no Vietnã e regras semelhantes na Tailândia permitem que os fabricantes exportadores garantam fornecimento renovável de longo prazo, ajudando-os a evitar futuros impostos de fronteira de carbono da UE.
Como a energia solar flutuante beneficia os planos de expansão da rede da Indonésia?
Projetos como a usina de 145 MW de Cirata aproveitam os reservatórios hidrelétricos existentes, reduzindo os custos de interconexão em até 40% e evitando a custosa aquisição de terras.
Quais são os principais gargalos que a energia eólica offshore enfrenta na região?
A fabricação local limitada de turbinas, os mandatos de localização e os requisitos de projeto resistente a tufões aumentam os gastos de capital e prolongam os prazos de aquisição.