
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
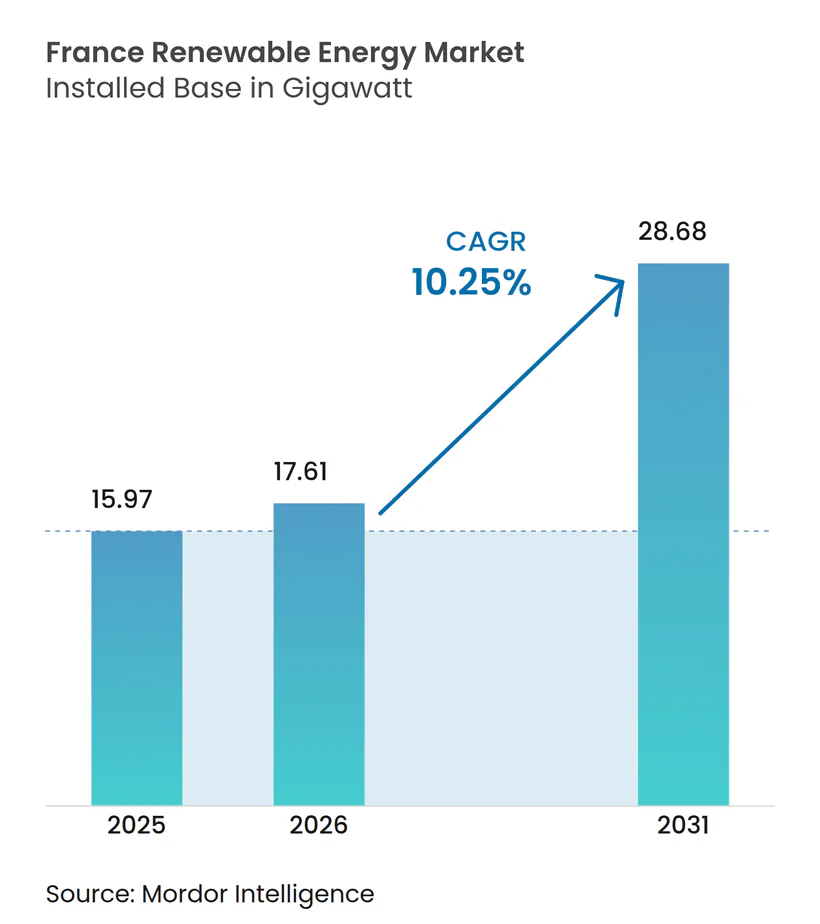
| Tamanho do mercado no ano base (2025) | 15.97 gigawatt |
| Volume do Mercado (2026) | 17.61 gigawatt |
| Volume do Mercado (2031) | 28.68 gigawatt |
| Taxa de crescimento (2026 - 2031) | 10.25 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África
- África
- África
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Ásia
- Austrália
- Áustria
- Azerbaijão
- Bielorrússia
- Botsuana
- Brasil
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Etiópia
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlândia
- Grécia
- Hungria
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Malásia
- México
- Nigéria
- Noruega
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Portugal
- Reino Unido
- Romênia
- Rússia
- Singapura
- Sudeste Asiático
- Suécia
- Suíça
- Sul da Ásia
- Tunísia
- Turquia
- Uzbequistão
- Venezuela
- Zimbábue
Análise do Mercado de Energia Renovável na França pela Mordor Intelligence
O Mercado de Energia Renovável na França deve crescer de 15,97 gigawatts em 2025 para 17,61 gigawatts em 2026 e está previsto para atingir 28,68 gigawatts até 2031 a um CAGR de 10,25% no período de 2026 a 2031.
O impulso constante reflete os mandatos vinculantes do REPowerEU, uma queda de 20% nos custos instalados de energia solar fotovoltaica reportada pela IRENA em 2024 e um portfólio de acordos de compra de energia corporativos (PPAs) que superou 1.842 GWh durante 2024. A queda nos custos nivelados de energia (LCOE) elevou os retornos dos projetos acima da taxa mínima de atratividade de 8% preferida pelos fundos de pensão franceses, ajudando concessionárias e produtores independentes de energia a acelerar a conversão de seus portfólios. Os leilões de energia eólica offshore no âmbito do Programa Plurianual de Energia revisado (PPE2) estão ampliando a diversidade tecnológica e atraindo financiamento de projeto de longo prazo de bancos nacionais. Ao mesmo tempo, a legislação de agrivoltaica promulgada em 2024 está desbloqueando o uso dual da terra em 500.000 hectares de zonas de viticultura e cerealicultura, lançando as bases para o próximo ciclo de crescimento da energia solar em escala comercial. A intensidade competitiva está aumentando à medida que concessionárias integradas, como EDF Renewables, TotalEnergies e Engie Green, disputam com Neoen, Voltalia e Akuo Energy contratos de tarifas feed-in e acordos de compra corporativos. Enquanto isso, os gargalos de rede na Bretanha e na Provença-Alpes-Costa Azul devem exigir EUR 100 bilhões em atualizações de transmissão até 2040.
Principais Conclusões do Relatório
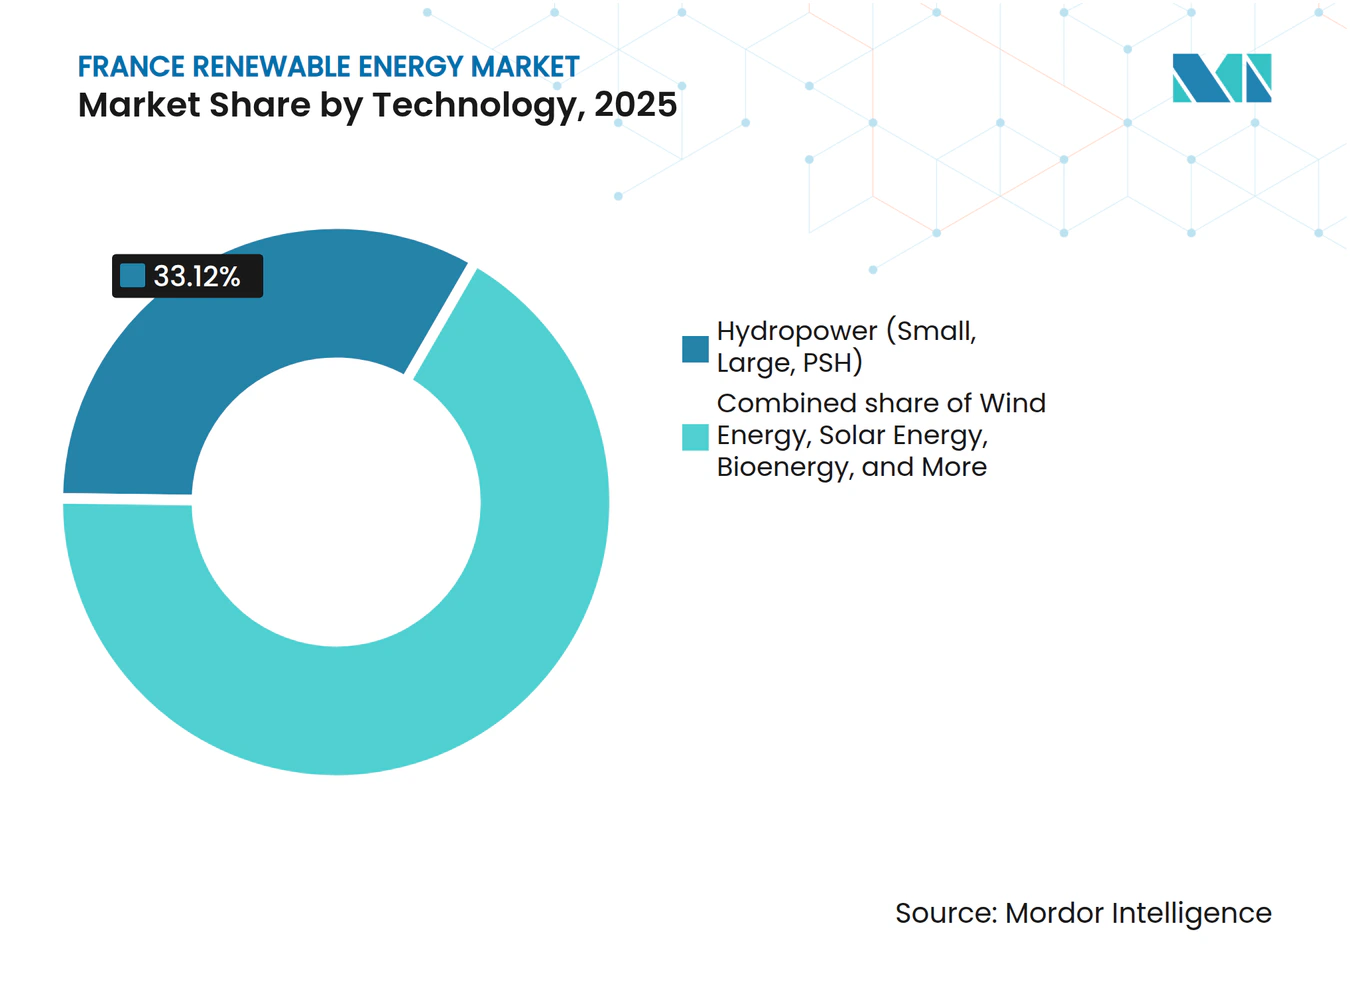
- Por tecnologia, a energia hidrelétrica detinha 33,12% da participação do mercado de energia renovável da França em 2025; a energia solar deve crescer a um CAGR de 18,55% até 2031.
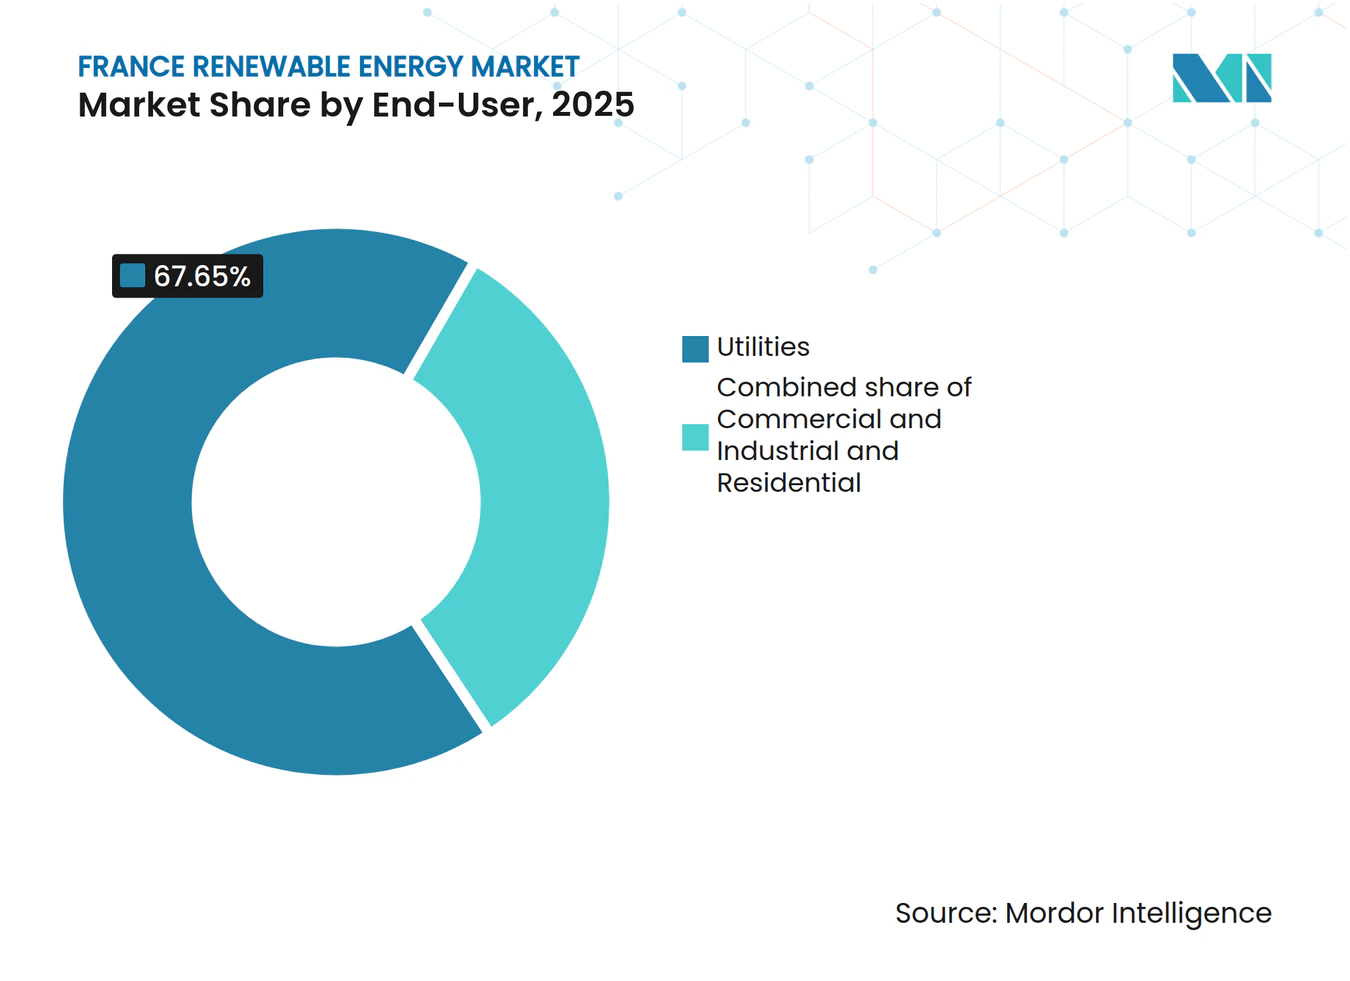
- Por usuário final, as concessionárias responderam por 67,65% do tamanho do mercado de energia renovável da França em 2025, enquanto o segmento comercial e industrial avança a um CAGR de 15,25% entre 2026 e 2031.
- EDF Renewables, TotalEnergies, Engie Green, Neoen e Voltalia controlaram coletivamente aproximadamente 55% da capacidade instalada em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| As metas Fit-for-55 da UE e do REPowerEU aceleram a adoção de fontes de energia renovável na França | 2.5% | Nacional, com efeitos secundários sobre os interconectores transfronteiriços | Longo prazo (≥ 4 anos) |
| O Programa Plurianual de Energia (PPE2) amplia o portfólio de leilões de energia eólica offshore | 1.8% | Costa Atlântica (Bretanha, Normandia), Mediterrâneo (Golfo do Leão) | Médio prazo (2 a 4 anos) |
| A queda do LCOE da energia solar fotovoltaica e da energia eólica onshore melhora a TIR dos projetos | 1.5% | Nacional, concentrado no cinturão solar do sul e no corredor eólico do norte | Curto prazo (≤ 2 anos) |
| Os PPAs corporativos crescem à medida que as empresas do CAC-40 descarbonizam os escopos 1 e 2 | 1.2% | Nacional, com ganhos iniciais em clusters industriais (Lyon, Lille, Marselha) | Curto prazo (≤ 2 anos) |
| O repotenciamento de parques eólicos envelhecidos dobra o rendimento sem necessidade de terreno adicional | 0.8% | Regiões norte e leste com parque de turbinas legadas | Médio prazo (2 a 4 anos) |
| A lei de agrivoltaica desbloqueia o uso dual da terra em regiões agrícolas | 0.6% | Zonas de viticultura no sul, planícies de cereais no Centro-Vale do Loire | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
As Metas Fit-for-55 da UE e do REPowerEU Aceleram a Adoção de Fontes de Energia Renovável na França
Bruxelas exige que a França eleve a participação das energias renováveis no consumo final de energia para 42,5% até 2030, ante 20,7% em 2024.[1] Subvenções do Mecanismo de Recuperação e Resiliência no valor de EUR 5,4 bilhões apoiam o reforço da rede, a digitalização dos processos de licenciamento e projetos-piloto de armazenamento que facilitam a integração. O Plano Nacional de Energia e Clima atualizado da França compromete-se com 54 a 60 GW de energia solar e 33 a 35 GW de energia eólica onshore até 2030, exigindo um aumento de três vezes nas taxas anuais de instalação. Preços de licenças acima de EUR 80 por tonelada no âmbito do Sistema de Comércio de Emissões da UE (EU ETS) deslocam a economia marginal decisivamente em favor da energia eólica e solar, enquanto os mandatos de calor renovável e de transporte aceleram a injeção de biometano. Os pontos de verificação de conformidade a cada dois anos criam uma restrição rígida que mantém a pressão política elevada e sustenta a confiança dos investidores no mercado de energia renovável da França.
O Programa Plurianual de Energia (PPE2) Amplia o Portfólio de Leilões de Energia Eólica Offshore
O PPE2 revisado agenda 17,2 GW de capacidade de energia eólica offshore em quatro rodadas de leilões, com preços de exercício na rodada AO7 de 2024 liquidados a EUR 69/MWh, 30% abaixo dos tetos anteriores.[2] Os projetos de fundação fixa no Atlântico apresentam fatores de capacidade superiores a 50%, enquanto os leilões de energia eólica flutuante no Mediterrâneo impulsionam o desenvolvimento de centros de fabricação locais em Saint-Nazaire e Cherbourg. As regras de conteúdo local, que exigem 40% do valor das naceles e 60% da fabricação de fundações dentro da UE, estão promovendo a localização da cadeia de fornecimento e a criação de empregos. A intensidade de capital de EUR 3 milhões por MW concentra o financiamento em sindicatos liderados pelo BNP Paribas e pelo Société Générale; no entanto, a baixa exposição ao mercado livre após a entrada em operação comercial (COD) torna os ativos atraentes para fundos de pensão que buscam duration.
A Queda do LCOE da Energia Solar Fotovoltaica e da Energia Eólica Onshore Melhora a TIR dos Projetos
O LCOE da energia solar em escala de concessionária caiu para EUR 40/MWh em 2024, à medida que a eficiência dos módulos bifaciais atingiu 22% e os rastreadores de eixo único elevaram os rendimentos em 15%.[3] Os custos da energia eólica onshore caíram para EUR 50/MWh à medida que as alturas de cubo aumentaram para 120 m. As cláusulas tarifárias indexadas à inflação adotadas em 2024 protegem os desenvolvedores de picos de custo e permitem dívidas de 15 anos a taxas de juros abaixo de 4%, elevando as TIRs dos projetos acima de 8%. A vantagem de custo sobre as unidades de ciclo combinado a gás, que enfrentam custos marginais de EUR 90/MWh, acelerou a substituição de combustíveis, com a EDF retirando a usina a carvão de 600 MW de Cordemais para uma substituição de 1 GW de energia solar combinada com armazenamento.
Os PPAs Corporativos Crescem à Medida que as Empresas do CAC-40 Descarbonizam os Escopos 1 e 2
Os PPAs corporativos atingiram 1.842 GWh em 2024, um aumento de 50% em relação ao ano anterior, à medida que as indústrias protegem os preços de energia e cumprem as metas da Iniciativa de Metas Baseadas na Ciência (SBTi). O acordo de 1,5 TWh da TotalEnergies com a STMicroelectronics foi o maior já registrado, e a Saint-Gobain assegurou 875 GWh dos parques eólicos da Engie. O Mecanismo de Ajuste de Carbono nas Fronteiras introduzirá uma implementação gradual a partir de 2026, tornando a eletricidade renovável uma estratégia defensiva de custo para exportadores de aço, cimento e alumínio. As estruturas de PPA com intermediação permitem que empresas com instalações distribuídas adquiram atributos renováveis sem conexões diretas, ampliando assim a demanda endereçável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Longos processos de licenciamento e recursos judiciais atrasam as fontes de energia renovável conectadas à rede | -1.5% | Nacional, agudo em municípios rurais com oposição organizada | Longo prazo (≥ 4 anos) |
| Congestionamento da rede na Bretanha e na Provença-Alpes-Costa Azul limita capacidade adicional | -1.2% | Península da Bretanha, Provença-Alpes-Costa Azul, isolada da rede principal | Médio prazo (2 a 4 anos) |
| As obras de extensão da vida útil do parque nuclear comprimem o pool de mão de obra qualificada | -0.8% | Nacional, concentrado próximo às usinas nucleares da EDF (Flamanville, Gravelines) | Médio prazo (2 a 4 anos) |
| A escassez de células de íon de lítio restringe a implantação de armazenamento co-localizado | -0.5% | Nacional, afetando projetos de energia solar e eólica em escala de concessionária | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Processos de Licenciamento e Recursos Judiciais Atrasam as Fontes de Energia Renovável Conectadas à Rede
Os projetos de energia eólica onshore levam em média 7 a 9 anos da viabilidade à entrada em operação comercial (COD), com as etapas administrativas consumindo quatro anos e os recursos judiciais adicionando até mais três. As distâncias de recuo de 500 m das residências restringem 60% das parcelas de outro modo viáveis, enquanto as regras de radar próximas a bases aéreas militares eliminam outros 10%. Os recursos derrubaram 15% das aprovações prefeituais em 2024, forçando os desenvolvedores a reiniciar os estudos e erodindo o valor presente líquido. O ônus recai mais fortemente sobre os pequenos desenvolvedores que não dispõem de equipes jurídicas internas, inclinando o poder de mercado em direção às grandes concessionárias.
O Congestionamento da Rede na Bretanha e na Provença-Alpes-Costa Azul Limita a Capacidade Adicional
A RTE cortou 8% da produção eólica da Bretanha em 2024 para evitar instabilidade de tensão, à medida que as linhas de 225 kV atingiam 95% de utilização.[4] O parque solar de 4 GW da Provença-Alpes-Costa Azul também sofre com preços negativos, à medida que a capacidade de exportação para Lyon e Marselha atinge seu máximo. Um plano de EUR 100 bilhões até 2040 envolve a adição de 2.000 km de linhas de 400 kV e 15 GW de interconectores HVDC com a Espanha e a Itália. No entanto, os atrasos no licenciamento estendem cada novo corredor a uma década, empurrando os desenvolvedores em direção a áreas com menos recursos, mas que ainda dispõem de capacidade de rede disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Energia Solar Cresce Rapidamente Enquanto a Hidrelétrica Ancora a BaseA energia solar adicionou 2,8 GW em 2024 e deve se expandir a um CAGR de 18,55% até 2031, o maior crescimento no mercado de energia renovável da França. Dois fatores dominam: a agrivoltaica, que abre o uso dual da terra em 500.000 hectares, e os mandatos de instalação em telhados de novos edifícios comerciais com mais de 1.000 m². A energia hidrelétrica manteve 33,12% da capacidade instalada em 2025, fornecendo flexibilidade indispensável de armazenamento por bombeamento, mesmo com as restrições ambientais limitando o desenvolvimento de novas instalações. A energia eólica segue, impulsionada por 3 GW de repotenciamento e 17,2 GW de leilões offshore, enquanto a bioenergia persegue a meta de 44 TWh de biometano da França para 2030. A energia oceânica e geotérmica permanece na fase de demonstração, representando menos de 1% da capacidade combinada.
O impulso da energia solar acelera o mercado de energia renovável da França à medida que os módulos bifaciais atingem 22% de eficiência e a penetração de rastreadores se aprofunda nas regiões de Occitânia e Nova Aquitânia. A energia eólica offshore contribui com escala e diversidade, com projetos de fundação fixa no Atlântico e fazendas flutuantes no Mediterrâneo captando o potencial em águas profundas. A frota envelhecida de energia hidrelétrica recebe atualizações direcionadas que adicionam 2 GW de armazenamento por bombeamento até 2030 para integrar o excesso de produção solar. O crescimento da bioenergia depende dos regulamentos de descarte de digestato, e os projetos-piloto de geotérmica na Alsácia visam alcançar avanços de custo antes de escalar.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
As Concessionárias Dominam, mas o Segmento Comercial e Industrial AceleraAs concessionárias controlaram 67,65% da capacidade instalada em 2025, refletindo os contratos de leilão de múltiplos gigawatts e sua capacidade de financiamento patrimonial para projetos de energia eólica offshore de alto investimento de capital. O segmento comercial e industrial registra o crescimento mais rápido, avançando a um CAGR de 15,25%, à medida que as empresas do CAC-40 firmam PPAs para garantir o fornecimento de energia renovável e se antecipar às tarifas de fronteira de carbono. A energia solar fotovoltaica residencial em telhados cresce de forma constante sob a compensação líquida de energia, que paga EUR 100/MWh por excedentes exportados, embora problemas de incentivos divididos em moradias multifamiliares moderem a penetração.
Os PPAs corporativos, que cresceram 50% em relação ao ano anterior em 2024, ilustram como os compradores industriais estão remodelando a contratação de energia. As concessionárias continuam a dominar os ativos conectados à rede, mas produtores independentes como Voltalia e Akuo Energy estão conquistando participação ao agregar projetos solares abaixo de 50 MW adaptados a inquilinos corporativos. A adoção residencial beneficia-se de esquemas de autoconsumo coletivo introduzidos em 2024, mas permanece restringida pelos gastos de capital iniciais e pelas limitações de tamanho de telhado.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
O sul da França, especificamente Occitânia, Provença-Alpes-Costa Azul e Nova Aquitânia, abriga 64,45% da capacidade solar do país, graças às suas 1.800 horas de sol anuais e ao marco regulatório de agrivoltaica de 2024. A Bretanha e a Normandia dominam a energia eólica offshore de fundação fixa, enquanto o Golfo do Leão avança com variantes flutuantes. Hauts-de-France e Grand Est lideram o repotenciamento da energia eólica onshore, aproveitando alturas de cubo de 120 m para aproveitar ventos de 7 m/s. Île-de-France fica atrás devido à densidade e às restrições de radar.
O congestionamento da rede é agudo ao longo da península da Bretanha, onde as linhas de 225 kV já cortam 8% da produção eólica. O plano de EUR 100 bilhões da RTE inclui 2.000 km de backbone de 400 kV e 15 GW de links HVDC com a Espanha e a Itália, mas cada corredor enfrenta um processo de licenciamento de uma década. A energia eólica offshore dependerá de cabos submarinos roteados para pontos de aterrissagem na Normandia antes de a energia seguir para o interior.
As políticas de conteúdo local concentram a fabricação em centros costeiros. Saint-Nazaire e Cherbourg estão emergindo como clusters de turbinas empregando 3.500 trabalhadores até 2027. No entanto, esses estaleiros competem com as revisões do parque nuclear da EDF por soldadores e inspetores de qualidade, prolongando os cronogramas de instalação em projetos no Atlântico e no Mediterrâneo.
Panorama regulatório
A expansão da energia renovável na França é moldada pelos compromissos do Fit-for-55 e do REPowerEU da UE, que são transpostos por meio de estruturas nacionais de planejamento e licitação, lideradas pelo Ministério da Transição Ecológica e pela Commission de regulation de l’energie (CRE). A Lei de Aceleração das Energias Renováveis de 2023 (Loi no 2023-175) é o principal mecanismo para agilizar o licenciamento e o planejamento territorial, enquanto a CRE continua a administrar licitações competitivas específicas por tecnologia e a refinar os desenhos de apoio (tarifas feed-in, prêmios e mecanismos do tipo CfD) para gerenciar custos do sistema e impactos de integração.
Em fevereiro de 2026, o Decret no 2026-76 estabeleceu o terceiro Programa Energético Plurianual (PPE 3) para 2026-2035, delineando trajetórias de capacidade atualizadas, incluindo metas de energia solar fotovoltaica (48 GW até 2030, 55-80 GW até 2035), e reforçando uma hierarquia de localização que favorece terrenos já artificializados (edifícios, brownfields), juntamente com agrivoltaica e autoconsumo. Em março de 2026, a CRE publicou propostas para energia solar fotovoltaica em larga escala (acima de 100 kWc), incentivando explicitamente o acoplamento de energia solar fotovoltaica e armazenamento e redirecionando o apoio para longe da compensação ineficiente por preços negativos, com o desenho futuro de leilões vinculado mais estreitamente à flexibilidade e ao comportamento de despacho favorável à rede.
Cenário Competitivo
Concentração do Mercado
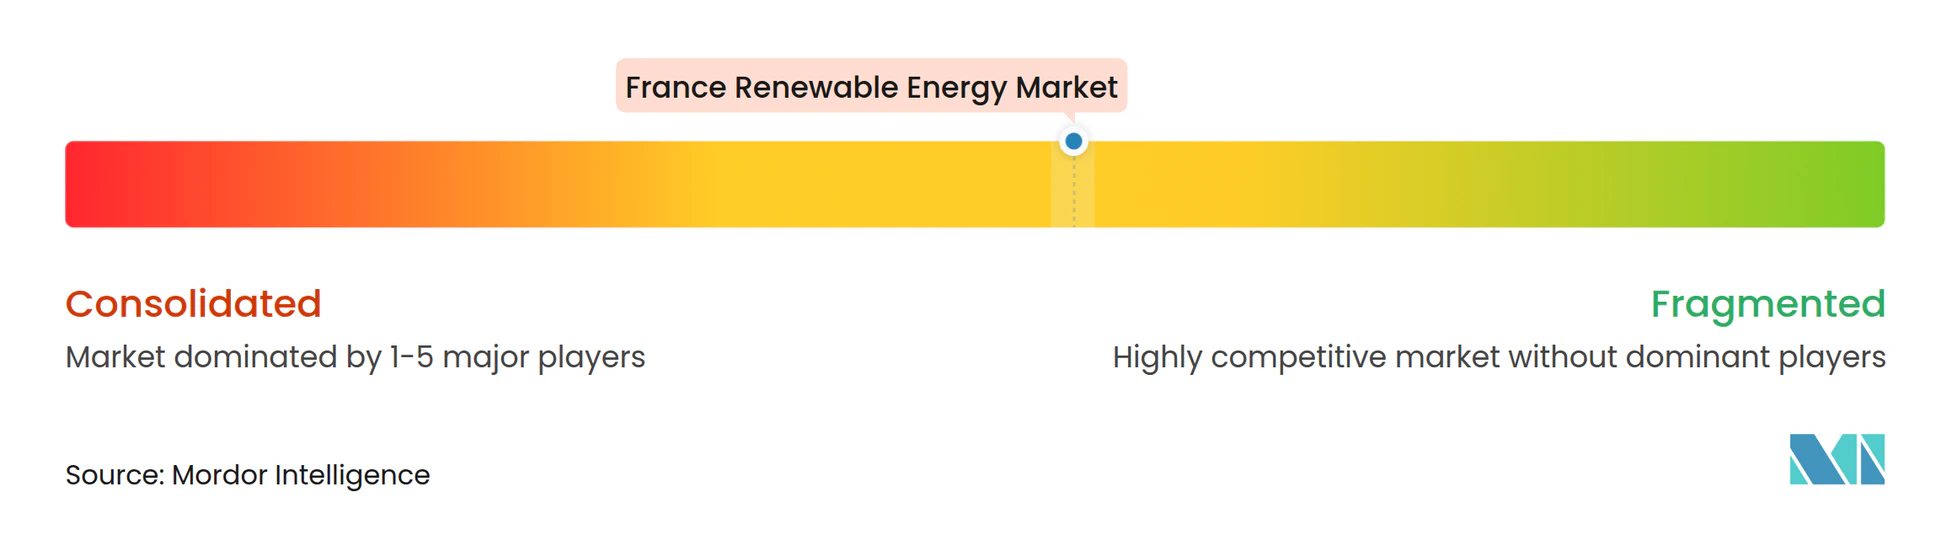
A concentração do mercado é moderada. EDF Renewables, TotalEnergies, Engie Green, Neoen e Voltalia juntas controlam 55% da capacidade, enquanto outros 200 players compartilham o restante. As concessionárias integradas financiam projetos offshore de múltiplos gigawatts com ciclos de construção de dez anos. Os desenvolvedores especializados focam em ativos de 50 a 200 MW e frequentemente vendem portfólios para fundos de infraestrutura após a operacionalização.
A diferenciação estratégica aparece nas apostas tecnológicas. A EDF registrou 12 patentes em 2024 para subestruturas de energia eólica flutuante, enquanto a Sun'Agri avança na propriedade intelectual agrivoltaica que eleva o rendimento de uvas em 15%. Os fabricantes chineses de inversores estão conquistando participação em telhados ao oferecer preços 20% mais baixos do que os rivais europeus. O apetite por aquisições está crescendo: a RWE comprou um portfólio solar de 60 MW em 2024 para acelerar sua entrada, e mais negócios transfronteiriços são esperados para ativos com posições na fila de conexão à rede.
Os fornecedores de equipamentos se localizam para atender aos limites de conteúdo da UE. A Siemens Gamesa abriu uma fábrica de naceles em Saint-Nazaire com capacidade para 100 turbinas por ano, e a GE Vernova está construindo uma instalação de pás em Cherbourg. Esses movimentos ancoram as cadeias de fornecimento e melhoram a competitividade nas ofertas dos leilões do PPE2.
Líderes do Setor de Energia Renovável na França
-
EDF Renewables
-
TotalEnergies Renewables
-
Engie Green
-
Neoen SA
-
Voltalia SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável da França Empresas cobertas neste relatório
- EDF Renewables
- TotalEnergies Renewables
- Engie Green
- Neoen SA
- Voltalia SA
- Akuo Energy
- Albioma SA
- Boralex Inc
- WPD Offshore France
- RWE Renewables France
- Iberdrola (?Ailes Marines)
- Enel Green Power France
- Ørsted France
- Vestas France
- Siemens Gamesa RE France
- GE Vernova France
- Nordex France
- BayWa r.e. France
- Envision France
Oportunidades de mercado e perspectivas futuras
O PPE 3 (2026-2035) esclarece as oportunidades para incorporadores, EPCs e proprietários de ativos capazes de fornecer renováveis compatíveis com a rede. Ele eleva as metas de expansão solar (48 GW até 2030 e 55-80 GW até 2035), ao mesmo tempo em que concentra a implantação em superfícies artificializadas e apoia a agrivoltaica e o autoconsumo. Essa ênfase desloca as oportunidades para telhados comerciais, brownfields e projetos agrícolas de uso duplo, além de reforçar o argumento para a hibridização com armazenamento, quando isso ajuda a reduzir a canibalização de preços e o congestionamento. O trabalho da CRE de março de 2026 sobre o incentivo ao acoplamento de energia solar fotovoltaica com armazenamento para sistemas de grande escala reforça essa direção.
A energia eólica offshore também está surgindo como um canal de investimento multiprojeto apoiado por estruturas públicas de longo prazo, em vez da economia de ativos individuais. Em julho de 2026, a Comissão Europeia aprovou um esquema de ajuda francês de 63 bilhões de EUR, abrangendo 11 parques eólicos offshore (11,1 GW combinados) no Mar do Norte, no Atlântico e no Mediterrâneo, o que sustenta a bancabilidade para incorporadores e participantes da cadeia de suprimentos que atendem às condições de licitação e conteúdo local. O pipeline também está avançando por meio de etapas de execução e autorização, incluindo a Ocean Winds atingindo marcos importantes de construção e operação em 2026 e a TotalEnergies solicitando autorização para seu projeto eólico offshore Centre Manche Energies de 1,5 GW, na costa da Normandia, em maio de 2026, sustentando a demanda por licenciamento, obras marítimas, conexão à rede e O&M de longo prazo.
Desenvolvimentos industriais recentes em Mercado de Energia Renovável da França
- Julho de 2026: a TotalEnergies finalizou a venda de suas atividades de geração solar distribuída, incluindo cerca de 170 MW de ativos em sete países europeus, para a Amarenco e a AMPYR Distributed Energy. A alienação reduz a alocação de capital da TotalEnergies em renováveis para projetos de maior escala e pode acelerar a consolidação da base de ativos solares distribuídos da França sob operadores especializados.
- Maio de 2026: a TotalEnergies solicitou autorização para o projeto eólico offshore Centre Manche Energies de 1,5 GW, localizado na costa da Normandia. Avançar o projeto para o processo de autorização única fortalece o pipeline de energia eólica offshore no curto prazo e reflete o compromisso contínuo de concessionárias integradas com empreendimentos em escala de gigawatts sob a estrutura de licitação francesa.
- Junho de 2024: a ENGIE reportou 2,3 GW de adições de capacidade renovável nos primeiros nove meses de 2024 e reiterou sua meta anual de 4 GW. O ritmo das adições sustentou a capacidade da ENGIE de atender tanto projetos vinculados a licitações quanto a demanda de contratos corporativos de fornecimento, intensificando a pressão competitiva entre os principais incorporadores na França.
Mercado de Energia Renovável da França Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de energia renovável da França é definido como a capacidade instalada de geração de eletricidade conectada na França proveniente de fontes renováveis, rastreada em gigawatts e alinhada à realidade de comissionamento de projetos e à rede elétrica.
Exclusões de escopo: Este dimensionamento exclui a capacidade térmica convencional e nuclear, e também exclui atualizações de transmissão e distribuição puras, a menos que estejam incluídas em um projeto de energia renovável.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaica e Concentração Solar de Energia)
- Energia Eólica (Onshore e Offshore)
- Energia Hidrelétrica (Pequena, Grande, Usina de Bombeamento)
- Bioenergia
- Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a base factual do modelo, especialmente no que diz respeito a adições de capacidade, desativações e o calendário de políticas que influencia novas construções. Utilizamos fontes públicas como o Ministério Francês para a Transição Ecológica, publicações do sistema RTE, estatísticas de renováveis da AIE e da IRENA, conjuntos de dados de energia do Eurostat, e documentação de rede e leilões disponibilizada publicamente.
Além disso, analisamos relatórios anuais de empresas, apresentações para investidores e anúncios de projetos para compreender o cronograma de comissionamento e os tamanhos típicos de projetos, o que contribui para manter os totais anuais consistentes com o que está sendo conectado. Quando necessário, uma assinatura paga focada em dados financeiros de empresas e inteligência de patentes foi consultada para verificar a exposição de fornecedores e a direção tecnológica, sem substituir os conjuntos de dados públicos. As fontes documentais aqui mencionadas são meramente ilustrativas e não exaustivas, e outras fontes públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar as taxas de construção e confirmar a rapidez com que os projetos avançam desde os prêmios e licenciamentos até a conexão efetiva à rede. Cobrimos desenvolvedores, concessionárias, participantes de EPC e O&M, e também conversamos com especialistas do setor que acompanham leilões, filas de interconexão e restrições específicas por tecnologia em toda a França.
Os insights dessas discussões foram utilizados para refinar as premissas sobre atrasos no comissionamento, padrões de repotenciação e mudanças no mix tecnológico. Em seguida, os resultados do nosso modelo foram verificados novamente até que a progressão anual resultante correspondesse ao que os participantes descreveram no pipeline atual de projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 15% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 33% |
| Empresas de menor porte: 15% | Gerentes: 52% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando o método de contabilidade de capacidade de cima para baixo, no qual a capacidade renovável nacional é reconstruída a partir dos níveis de base instalada reportados e, em seguida, ajustada com base em adições, desativações e no cronograma de conexão à rede conhecidos. Para manter os totais fundamentados, foram realizadas verificações seletivas de baixo para cima, como a consolidação de um conjunto amostrado de projetos anunciados e premiados por tecnologia, aplicando o tamanho típico de projeto e o cronograma de conclusão observados na França.
Os principais insumos utilizados no modelo incluem adições anuais de capacidade renovável por tecnologia, volumes de prêmios em leilões e cronogramas de comissionamento, sinais de prontidão de interconexão e rede, atividade de repotenciação de ativos eólicos maduros, e metas e revisões de políticas que alteram o ritmo de expansão alcançável. Quando os dados de projetos estavam incompletos, as lacunas foram tratadas com premissas conservadoras de defasagem, validadas por meio de entrevistas e corrigidas quando a progressão anual implícita parecia inconsistente com a realidade recente de construção e licenciamento.
Para a previsão, foi utilizada análise de cenários, pois os cronogramas de políticas e as restrições de rede podem alterar materialmente o ritmo de um ano para o outro. Os cenários foram vinculados às expectativas obtidas em entrevistas sobre defasagens entre prêmio e comissionamento e mix tecnológico, e depois refinados para um caso base que melhor corresponde ao pipeline atual e ao ritmo provável de construção.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes para que grandes inconsistências lógicas sejam identificadas precocemente, incluindo padrões de variação anual de capacidade e o mix tecnológico implícito em comparação com as tendências de implantação observadas. Qualquer grande variação aciona uma segunda análise das premissas, seguida de uma revisão por pares na qual os cálculos, a consistência de unidades e as etapas de conversão são verificados antes da aprovação final.
O modelo é atualizado anualmente, e ajustes intermediários são realizados quando uma mudança relevante de política, alteração em leilão ou restrição de rede modifica significativamente a perspectiva de construção futura. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, com atualizações das principais premissas e uma nova verificação de valores discrepantes.
Tamanho do Mercado de Energia Renovável da França da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para as renováveis da França nem sempre se alinham, pois a unidade de medida, o limite de escopo e até mesmo o ano utilizado como ponto de partida podem diferir entre os estudos. Alguns publicadores focam na capacidade em gigawatts, outros traduzem a geração em valores monetários, e as janelas de previsão frequentemente não estão alinhadas, o que torna as comparações simples enganosas.
Os registros de comissionamento de conexão à rede e as séries de capacidade instalada por nível tecnológico são as verificações de evidências que mantêm a estimativa da Mordor Intelligence vinculada ao que está efetivamente em operação na França, em vez de misturar gastos mais amplos com tecnologias limpas ou a produção de energia a preços de atacado. As diferenças também decorrem de se o armazenamento por bombeamento está incluído na hidroeletricidade, de como a repotenciação é contabilizada e de como os atrasos entre o prêmio em leilão e o comissionamento são tratados, uma vez que essas regras de temporização podem deslocar os totais anuais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,97 GW (2025) | |
| Empresa Global de Pesquisa A | 140,52 bilhões de USD (2023) | Utiliza uma abordagem de valor e volume que mistura USD com unidades de produção de eletricidade, e ancora o mercado à energia produzida em vez da capacidade instalada, de modo que o resultado não é comparável a uma contagem de capacidade baseada em GW para um único ano base. |
| Empresa Global de Pesquisa B | 29,07 bilhões de USD (2024) | Analisa o conjunto mais amplo de gastos com tecnologias limpas, no qual as renováveis estão ao lado de armazenamento, eficiência e soluções ambientais, o que infla os totais em comparação com um escopo de capacidade exclusivamente renovável para a França. |
A dispersão ao longo da tabela decorre principalmente do que está sendo contabilizado e de como é traduzido em um único número, e não apenas de diferentes perspectivas de crescimento. Ao manter o escopo ancorado à capacidade renovável em operação e validar o cronograma e o mix com verificações do pipeline de projetos, nossa estimativa permanece mais fácil de rastrear até insumos claros e reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável da França em 2026?
O mercado totaliza 17,61 GW em 2026 e está previsto para atingir 28,68 GW até 2031, refletindo um CAGR de 10,25%.
Qual tecnologia está crescendo mais rapidamente na composição de energias renováveis da França?
A energia solar lidera com um CAGR projetado de 18,55% entre 2026 e 2031, apoiada pela agrivoltaica e pela queda do LCOE.
Por que os PPAs corporativos estão se expandindo rapidamente na França?
Os compradores industriais usam PPAs para garantir preços fixos de energia e cumprir obrigações de descarbonização antes da entrada em vigor do Mecanismo de Ajuste de Carbono nas Fronteiras.
Qual é o principal obstáculo para novos projetos de energia eólica onshore?
Os longos processos de licenciamento e os recursos judiciais estendem os ciclos de desenvolvimento para 7 a 9 anos, desacelerando as adições de capacidade.
Quais regiões dominam o desenvolvimento de energia eólica offshore?
A Bretanha e a Normandia sediam a maioria dos projetos de fundação fixa, enquanto o Golfo do Leão se concentra em turbinas flutuantes.
Qual é o grau de concentração do cenário competitivo?
Os cinco principais players controlam cerca de 55% da capacidade instalada, indicando um mercado moderadamente concentrado.