
Tamanho e Participação do Mercado de Energias Renováveis da Argélia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
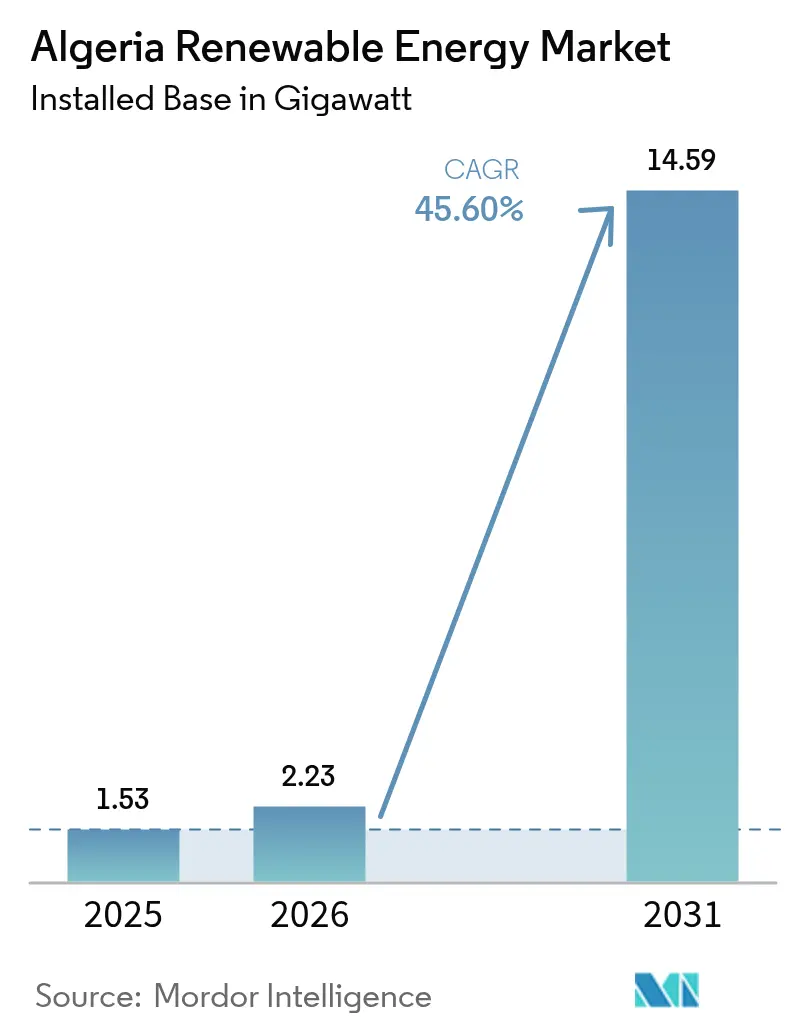
| Tamanho do mercado no ano base (2025) | 1.53 gigawatt |
| Volume do Mercado (2026) | 2.23 gigawatt |
| Volume do Mercado (2031) | 14.59 gigawatt |
| Taxa de crescimento (2026 - 2031) | 45.60 % |
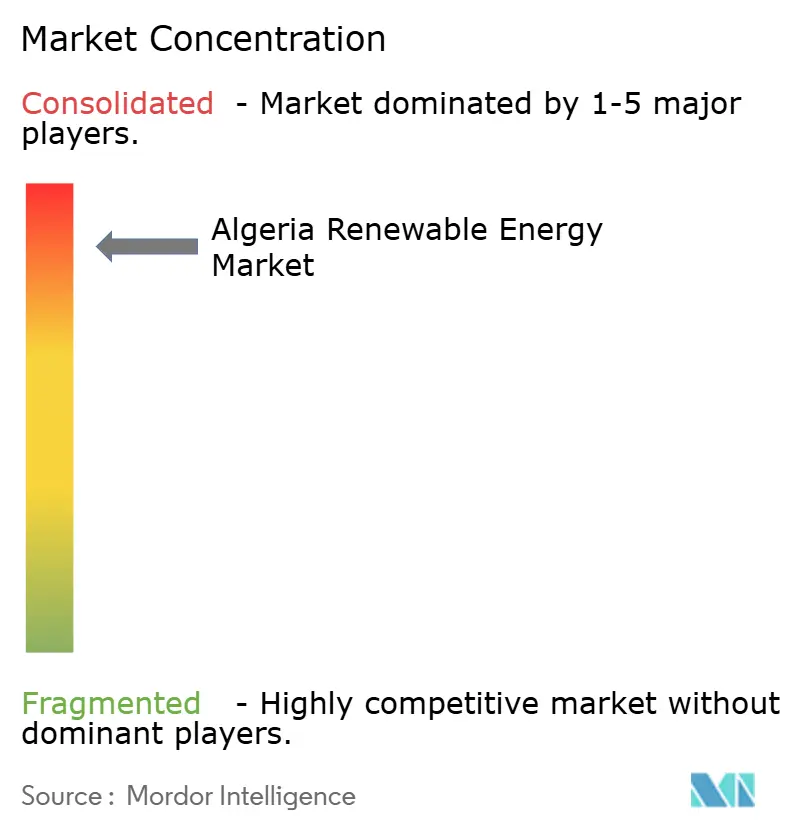
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energias Renováveis da Argélia por Mordor Intelligence
O tamanho do Mercado de Energias Renováveis da Argélia em 2026 é estimado em 2,23 gigawatts, crescendo a partir do valor de 2025 de 1,53 gigawatts, com projeções para 2031 indicando 14,59 gigawatts, crescendo a uma CAGR de 45,60% no período de 2026-2031.
As metas ambiciosas do Programa Nacional para o Desenvolvimento das Energias Renováveis, a revogação da regra de participação estrangeira de 51/49 e a criação do Ministério da Transição Energética e das Energias Renováveis abriram espaço substancial para capital privado e estrangeiro. A energia solar ainda domina porque a Argélia beneficia de uma irradiação solar acima de 2.200 kWh/m²/ano; no entanto, a energia eólica em escala utilitária, o hidrogénio verde e os sistemas híbridos de CSP-FV estão a diversificar cada vez mais o mix de fornecimento. Refinamentos de política, como regras de licitação simplificadas e Sukuk Verde Islâmico, reduzem os obstáculos ao custo de capital, enquanto a queda do LCOE para módulos FV TOPCon e turbinas de maior porte reduzem os custos de geração ao longo da vida útil. Por fim, a proximidade da Argélia à Europa, combinada com o Corredor SoutH₂, posiciona o mercado de energias renováveis da Argélia como uma plataforma estratégica de exportação para os estados da UE ávidos de hidrogénio.
Principais Conclusões do Relatório
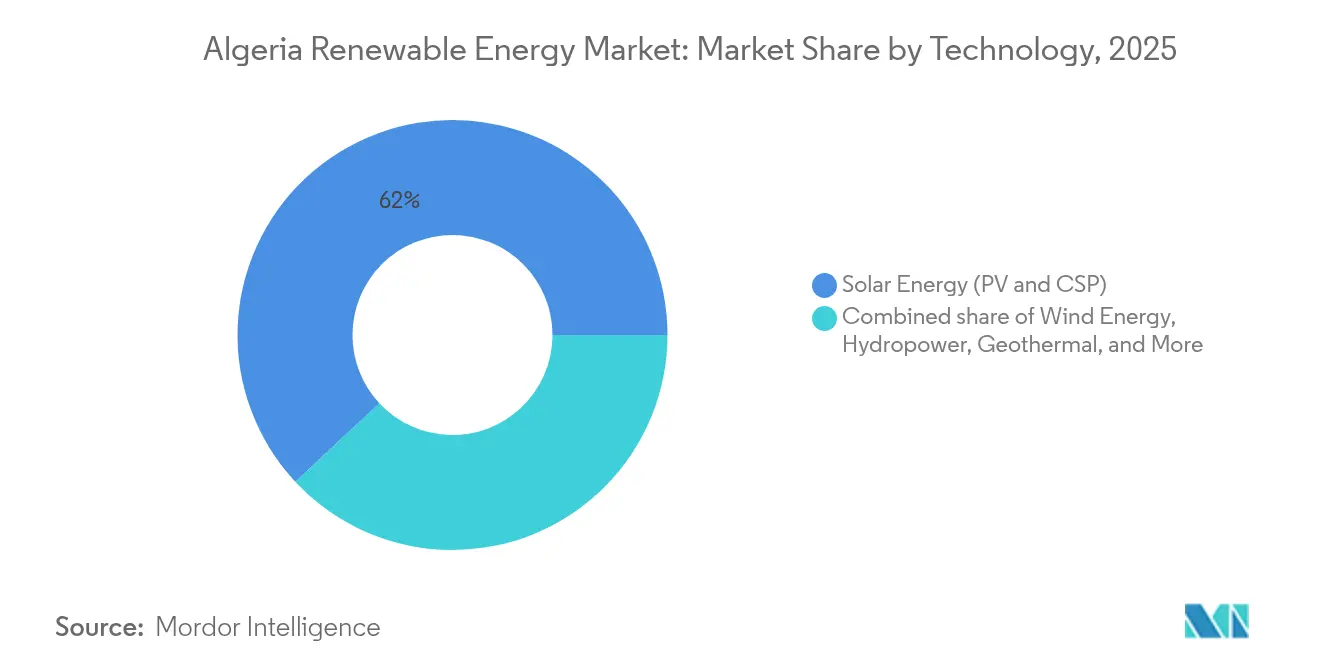
- Por tecnologia, a energia solar liderou o mercado de energias renováveis da Argélia com 61,95% da participação de mercado em 2025; a energia eólica está projetada para expandir a uma CAGR de 113,90% até 2031.
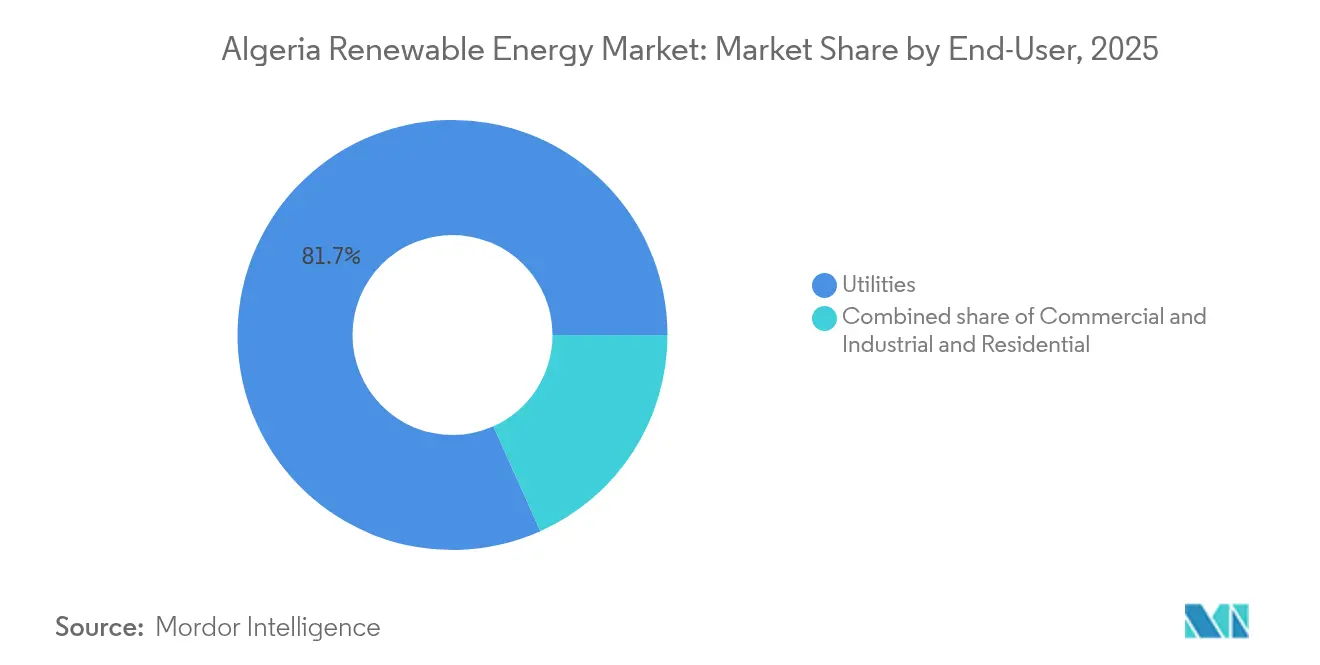
- Por utilizador final, o segmento de serviços públicos detinha 81,70% do tamanho do mercado de energias renováveis da Argélia em 2025, enquanto o segmento residencial deverá registar a CAGR de previsão mais elevada de 52,85% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Energias Renováveis da Argélia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Meta ambiciosa de 15 GW em energias renováveis | +12.8% | Nacional, as províncias do sul lideram a energia solar em escala utilitária | Médio prazo (2-4 anos) |
| Irradiância solar abundante ≥ 2.200 kWh/m²/ano | +10.5% | Nacional, mais intensa nas regiões saarianas | Longo prazo (≥ 4 anos) |
| Corredores de exportação de hidrogénio verde ligados à UE | +9.7% | Nacional, infraestrutura de exportação nas regiões costeiras | Longo prazo (≥ 4 anos) |
| Queda do custo nivelado de energia solar fotovoltaica | +7.2% | Impulsionador global com elevada sensibilidade local | Curto prazo (≤ 2 anos) |
| Reforma de subsídios que desbloqueia a participação de Produtores Independentes de Energia | +5.8% | Nacional, zonas piloto em agrupamentos industriais | Médio prazo (2-4 anos) |
| Inovação de financiamento com Sukuk Verde Islâmico | +3.9% | Nacional, efeito de transbordamento para mercados de capitais islâmicos mais amplos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Meta Ambiciosa de 15 GW de Energias Renováveis até 2030
O objetivo estatutário da Argélia de instalar 15.000 MW até 2035 sustenta o mercado de energias renováveis da Argélia, e os marcos intercalares para 2030 antecipam os calendários de contratação. A SHAEMS, fundada em 2020, coordena as joint ventures estrangeiras e acelera o licenciamento, embora as despesas orçamentais permaneçam abaixo de 0,1% do total das despesas públicas, deixando uma lacuna de financiamento de 24,8 mil milhões de USD.[1] A liberalização do mercado de capitais e a eliminação da regra de 51/49 abordam parte desta lacuna, enquanto as adições multi-tecnológicas de energia eólica atenuam a sobrecarga da rede dependente apenas da energia solar e impulsionam a CAGR do mercado de energias renováveis da Argélia.
Irradiação Solar Abundante a Impulsionar Vantagem Competitiva
A insolação média acima de 2.200 kWh/m²/ano e mais de 3.500 horas de sol garantem que os fatores de capacidade fotovoltaica da Argélia são competitivos a nível global. O mercado de energias renováveis da Argélia integra, portanto, CSP com armazenamento térmico em locais como Hassi R'Mel para fornecer energia ao final do dia e proporcionar inércia à rede.[2] Os módulos TOPCon, como o carregamento de 1 GW da Astronergy, reduzem ainda mais o LCOE e diminuem a degradação por temperatura. A elevada insolação também reduz os custos de produção de hidrogénio renovável, alinhando-se com as necessidades de aquisição da UE.
Corredores de Exportação de Hidrogénio Verde Ligados à UE
O gasoduto SoutH₂ de 3.500-4.000 km integra corredores de gás natural reaproveitados, reduzindo o CAPEX e acelerando a implantação. Os grupos de trabalho Alemanha-Argélia harmonizam as normas e permitem fluxos de receita previsíveis por meio de Memorandos de Entendimento de aquisição de hidrogénio a longo prazo. As ambições em matéria de hidrogénio consolidam a expansão incremental de energia solar e eólica, elevando a trajetória do tamanho do mercado de energias renováveis da Argélia.
Queda do Custo Nivelado de Energia Solar Fotovoltaica
Os preços dos módulos caíram 42% entre 2020 e 2024 e, combinados com a elevada irradiação da Argélia, os projetos agora superam a geração de gás subsidiado em termos de custo por kWh. A central de 1,5 GW Al Ajban alcançou o fecho financeiro com tarifas abaixo de 0,03 USD/kWh, sinalizando uma compressão do risco. A redução do custo dos painéis fotovoltaicos liberta orçamento para o armazenamento complementar em baterias e as melhorias na rede elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Dominância da empresa pública de serviços públicos a atrasar os APE | −6.8% | Nacional, o segmento de escala utilitária é o mais afetado | Médio prazo (2-4 anos) |
| Subsídios persistentes aos preços dos combustíveis fósseis | −5.2% | Nacional, variável por província | Longo prazo (≥ 4 anos) |
| Rede elétrica fraca nas regiões do sul e nas zonas fronteiriças | −4.1% | Províncias saarianas remotas e fronteiriças | Médio prazo (2-4 anos) |
| Convertibilidade do dinar e risco cambial | −3.7% | Nacional, os projetos com financiamento estrangeiro são os mais expostos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dominância da Empresa Pública de Serviços Públicos a Atrasar os APE
O triplo papel da Sonelgaz como adquirente, operador de rede e concorrente prolonga as negociações de Acordos de Compra de Energia para além de dois anos, atrasando os calendários de adjudicação de licitações.[3] O risco de crédito da contraparte também aumenta os custos de financiamento para os Produtores Independentes de Energia, atenuando a CAGR do mercado de energias renováveis da Argélia.
Convertibilidade do Dinar e Risco Cambial para Investidores Estrangeiros
A volatilidade periódica do dinar aumenta as incertezas no serviço da dívida para empréstimos denominados em euros ou dólares, obrigando os credores a exigir margens mais elevadas ou cobertura de risco político. As estruturas de Sukuk e de financiamento misto cobrem parcialmente, mas não compensam totalmente, o impacto cambial sobre o setor de energias renováveis da Argélia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Aceleração da Energia Eólica Desafia a Dominância da Energia Solar
A energia solar manteve uma participação de 61,95% no mercado de energias renováveis da Argélia em 2025, contribuindo com 947,8 MW para o tamanho do mercado de energias renováveis do país, enquanto a energia eólica terrestre encerrou o ano com apenas 52 MW. No entanto, a capacidade eólica está programada para saltar para 5.010 MW até 2031, registando uma CAGR de 113,90% que reduz a diferença de participação. Os projetos CSP do sul, como o de Hassi R'Mel, integram armazenamento em sais fundidos de três horas, comprovando a dispatchabilidade numa região com irradiação acima de 2.200 kWh/m²/ano.
A transição para a energia eólica decorre de perfis de geração complementares; as brisas costeiras intensas atingem o pico no final da tarde, suavizando os picos do meio-dia impulsionados pela energia solar e limitando o corte. Os fabricantes de turbinas oferecem agora máquinas com capacidade superior a 5 MW de Classe IEC III, adequadas para os ventos saarianos de baixa densidade, o que aumenta a geração por fundação e mitiga as restrições logísticas. Os sistemas híbridos de energia fotovoltaica-eólica reduzem o CAPEX de subestações em 12-15%, melhorando os retornos totais do projeto. A energia hidráulica e a bioenergia representam, em conjunto, menos de 2% do mercado de energias renováveis da Argélia, condicionadas pela hidrologia árida e pela logística limitada de biomassa. No entanto, projetos-piloto de armazenamento por bombagem em Kabylie podem desbloquear o armazenamento de energias renováveis com desvio temporal após 2030.

Por Utilizador Final: Dominância dos Serviços Públicos com Transformação Residencial
Os serviços públicos representaram 81,70% do tamanho do mercado de energias renováveis da Argélia, ou seja, 1.250 MW, em 2025, graças às rondas de contratação apoiadas pela Sonelgaz. A participação de mercado de energias renováveis da Argélia para os serviços públicos irá erodir-se moderadamente à medida que os sistemas distribuídos proliferam; no entanto, as adições de capacidade continuarão a favorecer os parques em escala utilitária, porque as regras de acesso à rede concedem despacho prioritário a centrais que excedam 1 MW.
O segmento residencial, embora represente apenas 1,92% da base instalada, cresce mais rapidamente à medida que os kits de telhado atingem 0,65 USD/Wp e os períodos de retorno caem abaixo de cinco anos sem subsídios. O Sukuk Verde Islâmico, denominado em dinares e vendido através de bancos estatais, financia até 90% do custo de capital, aumentando assim a adoção por parte dos agregados familiares. Os clientes Comerciais e Industriais, particularmente os dos setores de metais, fertilizantes e cimento, celebram Acordos de Compra de Energia bilaterais diretos para cobrir futuros custos de ajustamento de carbono nas fronteiras. Vários centros de dados em construção em Argel e Orão planeiam obter 100% da eletricidade a partir de energia solar no local e energia eólica contratada, sinalizando a diversificação a jusante do setor de energias renováveis da Argélia.
Análise Geográfica
As províncias saarianas do sul albergam mais de 70% da capacidade do mercado de energias renováveis da Argélia, uma vez que a irradiação solar nesta região supera os 2.200 kWh/m²/ano. Ouargla e Adrar lideram a implantação de energia fotovoltaica, com as centrais de 220 MW de Biskra e de 80 MW de Ouled Djellal previstas para entrar em operação comercial em 2025. A elevada produção solar nesta região reduz os custos de produção de hidrogénio nos centros planeados de amónia com destino à Europa.
As wilayas costeiras de Orão, Mostaganem e Tlemcen concentram 90% das campanhas de mapeamento de recursos eólicos. As velocidades médias do vento de 7,5 m/s a 100 m de altura do cubo justificam 5 GW de projetos onshore planeados que irão suprir a procura noturna e alimentar o corredor de exportação South H₂, de acordo com o BMWK. Os corredores de gasodutos submarinos reaproveitados oferecem direito de passagem preexistente para linhas de transporte de hidrogénio comprimido, facilitando a integração de parques eólicos costeiros nas cadeias de valor de exportação.
As províncias do Planalto Elevado (Hauts Plateaux) combinam energia solar de 1.900-2.000 kWh/m²/ano com topografia acidentada, adequada para micro-eólica e armazenamento por bombagem. As limitações da rede elétrica travam o desenvolvimento imediato; no entanto, uma atualização da transmissão apoiada pelo Banco Mundial no valor de 1,9 mil milhões de USD irá conectar estas zonas semiáridas à espinha dorsal HVDC Norte-Sul até 2028. Ao longo das fronteiras orientais, pequenos projetos híbridos de energia fotovoltaica-diesel apoiam torres de telecomunicações e postos de controlo fronteiriço, exemplificando aplicações de nicho fora da rede.
Panorama regulatório
O arcabouço de energia renovável da Argélia está ancorado na Lei nº 04-09 (2004) sobre a promoção da energia renovável no âmbito do desenvolvimento sustentável, juntamente com o marco operacional do setor previsto na Lei nº 02-01 (2002). O Ministério da Energia e das Energias Renováveis conduz a implementação do programa nacional de energia renovável, enquanto a CREG (Commission de Regulation de l'Electricite et du Gaz) regula os mercados de eletricidade e gás por meio de licenciamento, supervisão de conexão à rede e aprovações relacionadas, incluindo garantias de origem para instalações fotovoltaicas. A execução recente das aquisições incluiu a assinatura pela Sonelgaz de contratos para 20 projetos solares fotovoltaicos totalizando 3 GW após rodadas de licitação.
O ambiente de investimento foi ajustado para melhorar a bancabilidade e ampliar a participação estrangeira, apoiado pela Lei de Investimento de 2022 (Lei 22-18) e pela remoção das restrições à propriedade estrangeira anteriormente limitadas pela regra 51/49 para projetos renováveis. Ao mesmo tempo, a implementação do programa está cada vez mais vinculada a prioridades de localização, com o foco político migrando para o conteúdo local de infraestrutura e componentes, à medida que a Argélia amplia as implantações em direção ao seu objetivo declarado de 15 GW de capacidade renovável até 2035.
Panorama Competitivo
O campo de fornecedores de energias renováveis da Argélia permanece moderadamente concentrado. Os cinco maiores promotores - Sonelgaz/SKTM, Masdar, Total Eren, três grandes consórcios chineses de EPC e Scatec Solar - controlavam aproximadamente 65% dos MW do pipeline de projetos em 2024.[5] A SHAEMS, apoiada pelo Estado, codesenvolveu seletivamente locais emblemáticos enquanto simultaneamente licitou pacotes de balanço de central, o que distribui oportunidades por contratistas de nível médio.
As empresas chinesas, alavancando cadeias de abastecimento verticalmente integradas, oferecem orçamentos de EPC fotovoltaico 8-12% mais baixos do que os dos seus pares europeus e asseguraram nove dos últimos 15 lotes solares. As empresas de serviços públicos europeias diferenciam-se através de uma bancabilidade de elevado nível, inversores avançados de formação de rede e relatórios ESG que se alinham com as regras de taxonomia verde da UE. A CAGR acentuada de 118,7% da energia eólica está a atrair a concorrência entre fabricantes de turbinas como a Vestas, a Siemens Gamesa e a Goldwind, cada uma propondo opções de montagem local em Orão até 2027.
O armazenamento em baterias emerge como um subsegmento competitivo. A Huawei Digital Power está a testar um Sistema de Armazenamento de Energia em Baterias de 200 MWh em conjunto com a central solar de 300 MW de Biskra, enquanto a Fluence defende blocos contentorizados para subestações do norte. Empresas argelinas de nicho, como a Condor Electronics, estão a reorientar-se para a integração de Sistemas de Armazenamento de Energia em Baterias e para o retalho de energia fotovoltaica em telhados. O corredor de hidrogénio SoutH₂ catalisa novas alianças: a Cepsa-Sonatrach persegue a síntese de metanol, e a Eni-Sonatrach estuda o armazenamento offshore de CO₂ para se qualificar para as isenções do CBAM da UE.[6] As barreiras à entrada no mercado permanecem moderadas; a aquisição de terrenos permanece centralizada, mas os leilões transparentes e a eliminação dos limites de propriedade melhoram a acessibilidade e diversificam o mercado de energias renováveis da Argélia.
Líderes do Setor de Energias Renováveis da Argélia
-
SKTM Spa (subsidiária da Sonelgaz)
-
Sonelgaz Renewables Holding
-
Zergoun Green Energy
-
Total Eren Algérie
-
Voltalia Algérie SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado na implantação solar em escala de utilidade vinculada ao programa governamental de expansão multiprovincial, incluindo um plano de 3.200 MW em doze províncias, com blocos de projetos geralmente variando de 80 MW a 220 MW. As adições de rede da Sonelgaz para 2026, incluindo a inauguração de duas usinas solares que adicionam 400 MW, apontam para um pipeline de entrega ativo e criam oportunidades para EPCs, provedores de O&M e fornecedores de integração à rede que possam executar programas multissítios sob um único comprador. A aquisição centralizada para grandes projetos também apoia contratações mais estruturadas e estruturas de negócios bancáveis em toda a cadeia de valor.
Projetos vinculados a compromissos de compra industrial formam uma segunda linha de oportunidade, na qual a demanda dedicada sustenta a integração de energia solar com armazenamento. O projeto Gara Djebilet, de 200 MW, em Tindouf, avançado para apoiar a infraestrutura de mineração de minério de ferro e que incorpora um sistema de armazenamento de energia em bateria (BESS), reflete o crescente interesse em renováveis somadas a armazenamento para confiabilidade em ambientes remotos e industriais. Paralelamente, a fabricação local e as atualizações tecnológicas, incluindo iniciativas de produção doméstica de módulos referenciadas no contexto de mercado, abrem espaço para parcerias que alinhem os pipelines de projetos com metas de localização, enquanto sistemas de armazenamento e controle se tornam mais relevantes à medida que as renováveis variáveis aumentam em uma rede com restrições conhecidas nas regiões do sul e de fronteira.
Desenvolvimentos recentes do setor
- Julho de 2026: A Sonelgaz relatou a continuidade da execução de sua expansão solar em escala de utilidade, com a usina fotovoltaica solar Nakhla, de 200 MW, em construção e prevista para entrar em operação em 2026. O projeto adiciona visibilidade ao pipeline de capacidade de curto prazo e reforça o papel central da Sonelgaz na organização da entrega de múltiplos projetos em todo o país.
- Fevereiro de 2025: A Zergoun Green Energy iniciou uma atualização de capacidade e tecnologia em sua instalação em Ouargla para produzir módulos solares TOPCon. Essa medida apoia a agenda de localização da Argélia e melhora a capacidade da cadeia de suprimentos doméstica de atender licitações fotovoltaicas em escala de GW com produtos de maior eficiência.
- Março de 2024: A Sonelgaz concedeu 20 projetos solares totalizando 3 GW a parceiros locais e estrangeiros após rodadas de licitação. A rodada de concessão ampliou o pipeline de projetos bancáveis e aumentou o mercado endereçável para serviços de EPC, balanço de planta e conexão à rede vinculados às aquisições de utilidades.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a capacidade de eletricidade renovável da Argélia em termos de gigawatts instalados, contabilizando ativos conectados à rede e ativos distribuídos relevantes nas principais tecnologias renováveis e usuários finais.
Exclusões de escopo: Combustíveis de transporte renováveis e sistemas de calor renovável autônomos estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaica e CSP)
- Energia Eólica (Terrestre e Offshore)
- Energia Hidráulica (Pequena, Grande, Armazenamento por Bombagem)
- Bioenergia
- Energia Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Utilizador Final
- Serviços Públicos
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, construímos a base de fatos sobre o sistema de energia da Argélia e a expansão das renováveis utilizando estatísticas públicas e divulgações oficiais. Os insumos típicos incluem dados de energia por país da AIE, conjuntos de dados de capacidade renovável da IRENA, indicadores de desenvolvimento do Banco Mundial e declarações do ministério de energia ou da concessionária nacional, que utilizamos para ancorar a capacidade instalada por tecnologia ao longo do tempo.
Em seguida, testamos a consistência da narrativa utilizando anúncios de licitações, atualizações de conexão à rede e declarações orçamentárias públicas, além de registros de empresas, apresentações a investidores e cobertura jornalística confiável. Uma assinatura paga de notícias e dados financeiros foi utilizada para verificações de cronograma em grandes projetos, e um banco de dados de remessas de importação e exportação foi aplicado seletivamente para verificar as tendências de entrada de equipamentos para itens como módulos fotovoltaicos e componentes eólicos. Os exemplos listados acima não são exaustivos, e fontes públicas adicionais foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Conversamos com especialistas em energia renovável da Argélia, desenvolvedores de projetos, concessionárias, reguladores, fornecedores e usuários de energia. Suas perspectivas ajudam a verificar a capacidade operacional, o andamento de licitações, atrasos no comissionamento, utilização e custos práticos de projetos, enquanto as pesquisas testam premissas que os dados públicos não conseguem explicar completamente. Os resultados são utilizados para preencher lacunas e triangular o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 25% | CXOs: 15% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando lógica de cima para baixo e de baixo para cima, em que a camada de cima para baixo reconstrói a capacidade renovável instalada partindo de séries temporais de capacidade nacionais e internacionais e, em seguida, alinhando-as com os padrões de comissionamento e desativação específicos da Argélia. Após isso, os totais foram corroborados por meio de aproximações seletivas de baixo para cima, como verificações de fornecedores e canais, pipelines de projetos amostrados e verificações de sanidade de blocos típicos de MW por tecnologia.
Para manter o modelo prático, baseamo-nos em um pequeno conjunto de indicadores como insumos-chave, incluindo adições anuais de capacidade por tecnologia, prontidão de conexão à rede e de evacuação, volumes de adjudicação de licitações versus atrasos, sinais de conteúdo local e dependência de importações, e tempos típicos de ciclo de projetos que afetam quando os MW efetivamente entram no ano base. Onde a visibilidade de baixo para cima era incompleta para construções menores, utilizamos taxas de adoção conservadoras que foram validadas em chamadas e, em seguida, incorporadas à série temporal de cima para baixo.
A previsão baseou-se principalmente em análise de cenários, pois a velocidade de execução das políticas e a prontidão da rede podem alterar o cronograma das adições de capacidade mesmo quando as metas parecem estáveis no papel. Utilizamos o consenso de especialistas das entrevistas para definir trajetórias de comissionamento base, mais lenta e mais rápida, e então traduzimos essas trajetórias em adições anuais de GW que permanecem consistentes com a capacidade realista de aquisição e construção.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de múltiplas verificações para que o resultado final permaneça vinculado a sinais reais de expansão. Os resultados do modelo são comparados com marcadores independentes, como divulgações oficiais de capacidade, marcos visíveis de comissionamento de projetos e direção do fluxo de entrada de equipamentos, e grandes variações são investigadas antes da aprovação final.
Também realizamos verificações de consistência ao longo dos anos para que saltos repentinos sejam explicados por eventos identificáveis, como o comissionamento de grande escala de utilidade ou uma onda de licitações com atraso. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de política, cancelamentos de grandes projetos ou restrições inesperadas na rede. Antes da entrega, um analista realiza uma revisão atualizada dos principais insumos para que os clientes recebam a visão mais recente.
Dimensionamento do Mercado de Energia Renovável da Argélia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para energia renovável da Argélia frequentemente não coincidem porque a unidade medida e a atividade contabilizada não são as mesmas entre as fontes. As diferenças também aparecem quando um publicador mede a capacidade instalada, outro acompanha investimentos ou receitas, e a janela de previsão não está alinhada ao mesmo ano base.
A receita proveniente de vendas de eletricidade renovável está fora do escopo da Mordor Intelligence aqui, o que mantém a estimativa vinculada às adições de capacidade instalada e ao cronograma de comissionamento, em vez de premissas de preços e tarifas. A dispersão também decorre de como cada estudo trata projetos anunciados mas ainda não conectados à rede, como a cobertura tecnológica é tratada (por exemplo, se pequenos sistemas são contabilizados) e se as premissas de conversão de moeda e inflação estão incorporadas no número principal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,23 GW (2026) | |
| Consultoria Regional A | 1,50 bilhões de USD (2024) | Esta estimativa é baseada em valor e pode incluir fluxos de receita e investimento, portanto varia com os níveis tarifários, custos de financiamento e timing cambial, e não apenas com os GW comissionados. |
| Publicador do Setor B | 15,20 bilhões de USD (2025) | O valor parece agrupar gastos amplos e atividades de desenvolvimento em renováveis com visibilidade limitada sobre o que já está instalado versus o que ainda está em planejamento, o que pode inflar os totais quando os pipelines são contabilizados como ativos comissionados. |
A tabela mostra que a seleção de unidades e o que é contabilizado como atividade de mercado são os principais fatores por trás da diferença. Ao manter o modelo rastreável às séries de capacidade instalada, ao status de comissionamento e às verificações práticas de cronograma provenientes de entrevistas, os resultados permanecem mais fáceis de reproduzir e de reconciliar com o que está efetivamente operando na rede.
Principais Questões Respondidas no Relatório
Com que rapidez irá a capacidade de energias renováveis expandir-se na Argélia até 2031?
A capacidade instalada está projetada para crescer de 2,23 gigawatts em 2026 para 14,59 gigawatts até 2031, a uma CAGR de 45,60%.
Qual a tecnologia que acrescenta mais nova capacidade?
A energia eólica terrestre regista o aumento mais acentuado, saltando de 52 MW para 5.010 MW, uma CAGR de 113,90% que desafia a dominância da energia solar.
Que papel desempenham os serviços públicos na contratação?
Os serviços públicos, liderados pela Sonelgaz, ainda representam 81,70% da capacidade, mas irão ceder participação à medida que os segmentos residencial e Comercial e Industrial aceleram.
Como irá a Argélia exportar hidrogénio verde para a Europa?
O Corredor SoutH₂ de 3.500-4.000 km irá reaproveitar gasodutos de gás, permitindo exportações de hidrogénio superiores a 1 milhão de toneladas/ano após 2031.
Que inovações de financiamento apoiam a energia solar em telhados?
O Sukuk Verde Islâmico oferece instrumentos denominados em dinares e conformes com a Sharia que cobrem até 90% do CAPEX de energia fotovoltaica para agregados familiares.
Que alteração regulatória melhorou mais o acesso dos investidores estrangeiros?
O Artigo 139.º da Lei de Finanças de 2021 eliminou o limite de participação de 51/49, permitindo que os Produtores Independentes de Energia estrangeiros detenham participações maioritárias em projetos.