
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
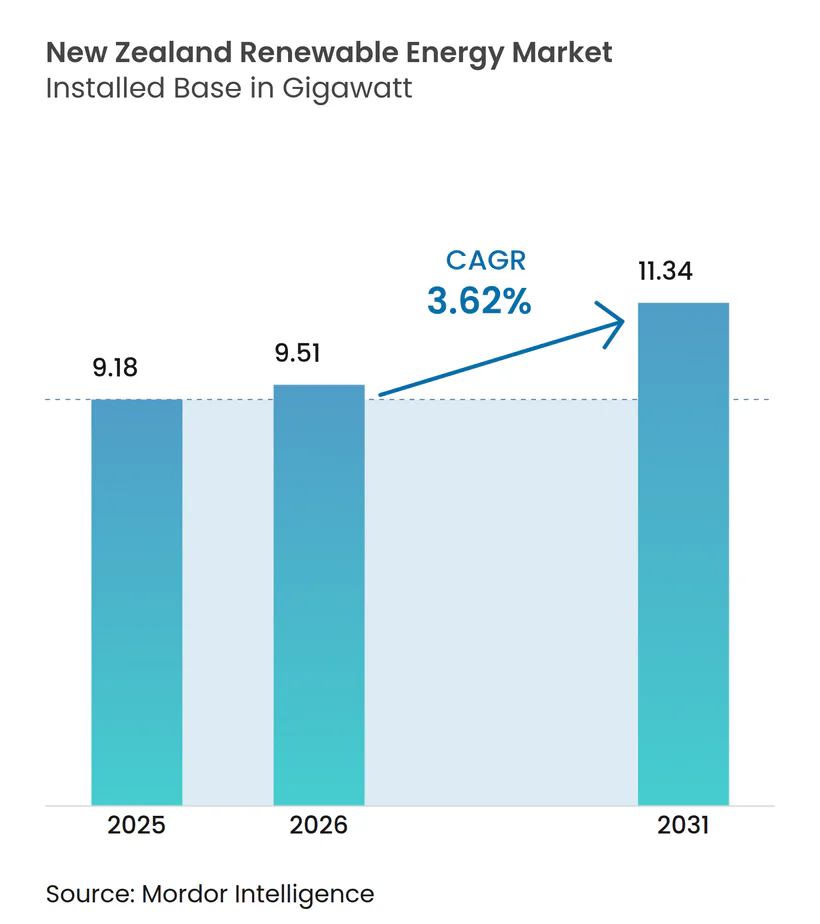
| Tamanho do mercado no ano base (2025) | 9.18 gigawatt |
| Volume do Mercado (2026) | 9.51 gigawatt |
| Volume do Mercado (2031) | 11.34 gigawatt |
| Taxa de crescimento (2026 - 2031) | 3.62 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África
- África
- África
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Ásia
- Austrália
- Áustria
- Azerbaijão
- Bielorrússia
- Botsuana
- Brasil
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Etiópia
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hungria
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Malásia
- México
- Nigéria
- Noruega
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Portugal
- Reino Unido
- Romênia
- Rússia
- Singapura
- Sudeste Asiático
- Suécia
- Suíça
- Sul da Ásia
- Tunísia
- Turquia
- Uzbequistão
- Venezuela
- Zimbábue
Análise do Mercado de Energia Renovável da Nova Zelândia pela Mordor Intelligence
O tamanho do Mercado de Energia Renovável da Nova Zelândia em 2026 é estimado em 9,51 gigawatts, crescendo a partir do valor de 9,18 gigawatts em 2025, com projeções para 2031 mostrando 11,34 gigawatts, crescendo a um CAGR de 3,62% ao longo de 2026-2031.
Sinais robustos de política, recursos nativos abundantes e demanda constante por eletricidade limpa combinam-se para sustentar esta trajetória de crescimento modesta, porém confiável. As concessionárias aceleram os cronogramas de construção para atender à meta legislada de 100% de eletricidade renovável, enquanto a queda nos preços de painéis solares fotovoltaicos e baterias desbloqueia oportunidades de geração distribuída. Programas de reforço da transmissão, em particular a proposta de atualização do Estreito de Cook no valor de USD 1,4 bilhão, indicam convergência entre a necessidade de expansão da geração e a confiabilidade da rede elétrica. O aumento dos acordos corporativos de compra de energia (PPAs) fortalece ainda mais a viabilidade dos projetos, e os pilotos iniciais de hidrogênio verde abrem um caminho para adições de capacidade orientadas para a exportação.
Principais Conclusões do Relatório
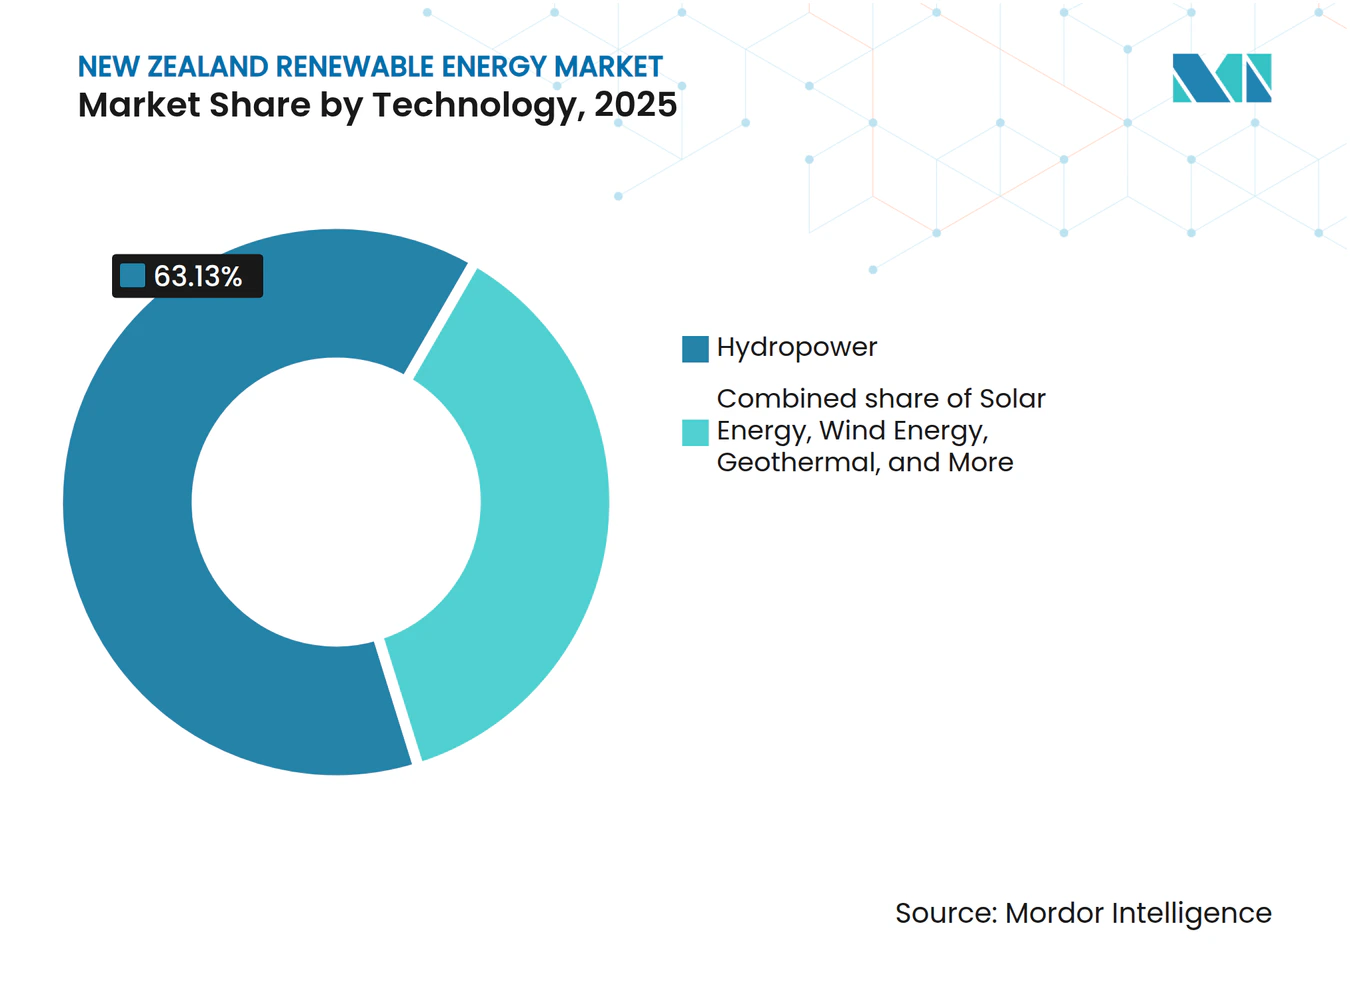
- Por tecnologia, a energia hidroelétrica liderou com uma participação de mercado de 63,13% em 2025; a energia solar está prevista para expandir a um CAGR de 19,67% até 2031.
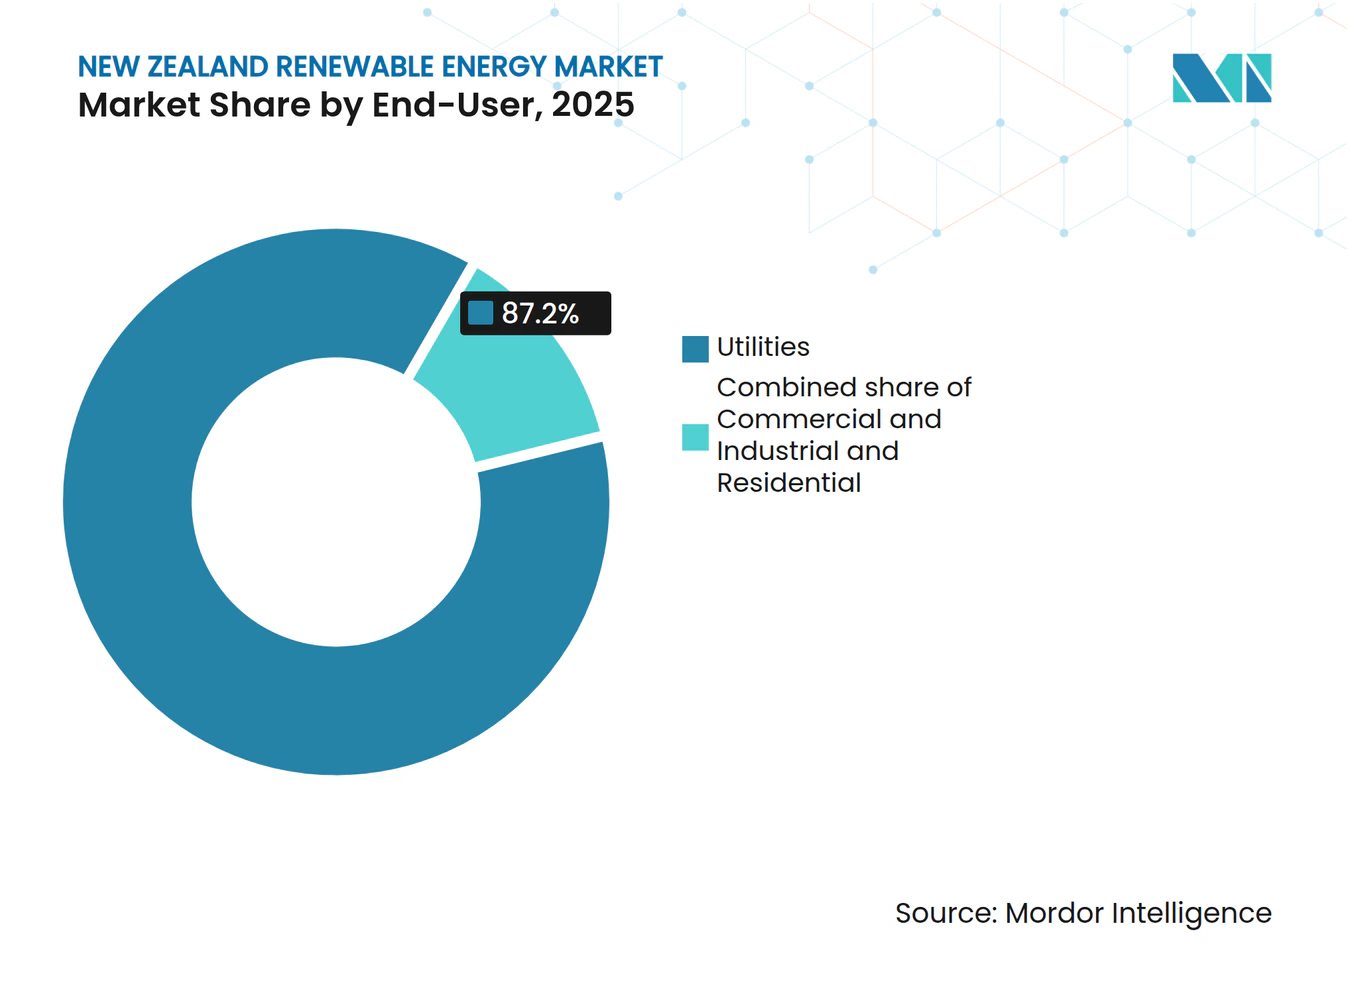
- Por usuário final, o segmento de concessionárias deteve 87,20% da participação do mercado de energia renovável da Nova Zelândia em 2025, enquanto as instalações comerciais e industriais estavam projetadas para registrar o maior CAGR de 11,56% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Renovável da Nova Zelândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Meta de 100% de eletricidade renovável acelera a construção por concessionárias | +0.80% | Nacional | Médio prazo (2-4 anos) |
| LCOE competitivo proveniente de recursos hídricos e geotérmicos abundantes | +0.60% | Ilha do Sul e centro da Ilha do Norte | Longo prazo (≥ 4 anos) |
| PPAs corporativos e compromissos de descarbonização industrial | +0.40% | Auckland e centros industriais | Médio prazo (2-4 anos) |
| Rápida queda de custos em energia solar fotovoltaica e armazenamento em baterias | +0.70% | Maior adoção na Ilha do Norte | Curto prazo (≤ 2 anos) |
| Licenciamento acelerado ao abrigo da Lei de Planejamento Espacial | +0.30% | Nacional | Curto prazo (≤ 2 anos) |
| Pilotos de exportação de hidrogênio verde impulsionando nova capacidade | +0.20% | Regiões ricas em recursos renováveis | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Meta de 100% de Eletricidade Renovável Acelera a Construção por Concessionárias
Um estatuto governamental que determina 100% de eletricidade renovável até 2030 impulsiona uma mudança decisiva na alocação de capital dos ativos térmicos para os de energia limpa. As concessionárias respondem antecipando projetos de energia eólica, solar e geotérmica para evitar penalidades por não conformidade.(1) A precificação de carbono no âmbito do Esquema de Comércio de Emissões inclina ainda mais a economia dos projetos em favor das tecnologias de baixo carbono. O financiamento para exploração geotérmica supercrítica demonstra o compromisso do Estado em apoiar o desenvolvimento de recursos de próxima geração. Os grandes produtores e comercializadores de energia agora alinham suas estratégias corporativas com o caminho nacional de descarbonização, como evidenciado pelo programa de investimento renovável plurianual de USD 1 bilhão da Genesis Energy. À medida que o nível de penetração se aproxima de 100%, os custos de balanceamento do sistema aumentam, destacando o valor complementar dos ativos de armazenamento e de resposta à demanda.
LCOE Competitivo Proveniente de Recursos Hídricos e Geotérmicos Abundantes
Os esquemas hídricos legados na Ilha do Sul e as usinas geotérmicas de alto fator de capacidade no centro da Ilha do Norte combinam-se para fornecer uma das eletricidades renováveis mais acessíveis do mundo.(2) O baixo custo marginal estável fornece aos clientes industriais contas de energia previsíveis e atrai investimento estrangeiro de setores com uso intensivo de energia. O recente projeto geotérmico Tauhara de 184 MW exemplifica a capacidade de fornecer energia renovável de base em escala, e sua contribuição de 3,5% para a produção nacional ressalta o papel estratégico da energia geotérmica. Uma linha de base de custo competitivo também permite que os desenvolvedores de hidrogênio verde modelem a economia de exportação que depende de eletricidade barata. Consequentemente, os recursos hídricos e geotérmicos servem como a espinha dorsal financeira do mercado de energia renovável mais amplo da Nova Zelândia.
PPAs Corporativos e Compromissos de Descarbonização Industrial
As grandes corporações buscam PPAs de longo prazo para garantir certeza de preços e estabelecer credibilidade de marca, estimulando o desenvolvimento de nova capacidade renovável em escala de utilidade. O acordo da Amazon com a Mercury Energy para a produção do parque eólico Turitea exemplifica essa tendência. O Sistema de Certificados de Energia da Nova Zelândia fornece rastreabilidade, permitindo que as empresas demonstrem consumo de energia 100% renovável. As metas de descarbonização industrial de setores como processamento de alimentos e saúde incentivam PPAs canalizados e geração no local, diversificando a base de clientes para os produtores de energia. Os PPAs reduzem a volatilidade da receita para os desenvolvedores, diminuindo os custos de financiamento e ampliando o universo investível no mercado de energia renovável da Nova Zelândia.
Pilotos de Exportação de Hidrogênio Verde Impulsionando Nova Capacidade
Pilotos apoiados pelo governo em Taranaki e Southland estão explorando eletrólise em grande escala alimentada pelo excedente de geração de energia renovável. A Hiringa Energy lançou a primeira rede nacional de abastecimento de hidrogênio do país, criando um segmento de demanda âncora.(3) Empreendimentos prospectivos de amônia e combustíveis sintéticos aumentam as previsões de demanda futura de eletricidade, incentivando as concessionárias a financiar projetos adicionais de energia eólica e solar. Pilotos bem-sucedidos poderiam ajudar a Nova Zelândia a fazer a transição de exportadora de eletricidade renovável para fornecedora de combustíveis renováveis nos corredores de navegação da Ásia-Pacífico, ampliando assim as perspectivas de crescimento do mercado de energia renovável da Nova Zelândia além do consumo doméstico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de transmissão e gargalos no sentido Sul-Norte | -0.40% | Ligação do Estreito de Cook | Médio prazo (2-4 anos) |
| Risco de anos secos e custos de balanceamento de intermitência | -0.30% | Regiões hidrelétricas da Ilha do Sul | Curto prazo (≤ 2 anos) |
| Desafios de licença social Iwi para desenvolvimentos eólicos | -0.20% | Áreas rurais | Médio prazo (2-4 anos) |
| Volatilidade dos preços no atacado desincentivando CAPEX de eletrificação | -0.30% | Clientes industriais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Transmissão e Gargalos no Sentido Sul-Norte
Uma incompatibilidade entre as zonas de geração ricas em recursos na Ilha do Sul e os centros de demanda na Ilha do Norte causa congestionamento persistente no envelhecido link de HVDC. A Transpower New Zealand Ltd propõe substituir os cabos de 1991 e adicionar um quarto condutor por USD 1,4 bilhão. Até que as atualizações sejam concluídas, as disparidades de preços locacionais corroem a receita das usinas eólicas e hidrelétricas da Ilha do Sul, prolongando os prazos de recuperação do investimento. Os encargos de rede necessários para financiar a transmissão reforçam a pressão ascendente sobre as tarifas de varejo, complicando o apoio político para adições rápidas de capacidade no mercado de energia renovável da Nova Zelândia.
Risco de Anos Secos e Custos de Balanceamento de Intermitência
A variabilidade hidrológica reduz periodicamente a produção hidroelétrica, necessitando de geração térmica e carvão importado para manter a segurança do abastecimento. As condições de seca em 2024 elevaram os preços à vista para NZD 1.000/MWh e reduziram a produção da Mercury em 295 GWh. O despacho térmico não só aumenta as emissões, como também prejudica a confiança dos investidores em projetos de eletrificação que dependem de abastecimento previsível e de baixo custo. Propostas de armazenamento hídrico por bombeamento e baterias em escala de rede estão em avaliação, mas enfrentam desafios relacionados ao uso do solo, custo e engenharia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Dominância Hídrica Enfrenta Pressão de Diversificação
A energia hidroelétrica representou 63,13% da geração da Nova Zelândia em 2025, ancorando o mercado de energia renovável do país com um fornecimento de base de custo competitivo. O escopo limitado para a construção de novas barragens e as salvaguardas ambientais, no entanto, limitam a expansão adicional da hidroeletricidade. As usinas existentes buscam atualizações de eficiência em vez de novos reservatórios, mantendo a produção hidrelétrica relativamente estável ao longo do período de previsão. A energia eólica é o principal vetor de crescimento, habilitada por zonas de recursos de alta qualidade e experiência de desenvolvimento comprovada. O projeto Kaiwaikawe de NZD 287 milhões da Mercury sinaliza o contínuo escalonamento dos portfólios eólicos, enquanto a Vestas Wind Systems A/S registrou múltiplos pedidos de turbinas desde 2024. A energia solar, embora contribuindo com uma participação absoluta menor, registra o maior CAGR de 19,67% até 2031, e sua natureza distribuída facilita a dependência da transmissão de longa distância. A energia geotérmica mantém seu nicho como contribuinte estável de carga base com a usina Tauhara de 184 MW e uma expansão adicional de 101 MW em execução pelo contrato EPC da Ormat Technologies. A energia marinha e a bioenergia permanecem experimentais, representando opcionalidade em vez de volumes materiais no curto prazo.
O mix em evolução impulsiona desafios de integração à rede, mas também diversifica o risco, mitigando a exposição à variabilidade hidrológica. Os investimentos em baterias em escala de utilidade, condensadores síncronos e programas de demanda flexível complementam a crescente participação de renováveis variáveis. No geral, o tamanho do mercado de energia renovável da Nova Zelândia para tecnologias emergentes cresce mais rapidamente do que o dos ativos legados, internalizando a inovação enquanto aproveita a estabilidade dos ativos hídrico-geotérmicos.



Por Usuário Final: Concessionárias Permanecem no Topo Enquanto o Setor Comercial e Industrial Ganha Velocidade
As fábricas, processadores de alimentos e grandes operadores de armazéns da Nova Zelândia estão transformando silenciosamente a forma como compram e usam eletricidade. Entre 2026 e 2031, a energia consumida por este grupo comercial e industrial está no caminho de crescer a uma impressionante taxa de 11,56% ao ano. O principal motivo é simples: as grandes empresas agora veem os contratos renováveis de longo prazo tanto como uma proteção contra as flutuações de preços quanto como um meio de atingir suas metas de redução de carbono. O acordo plurianual da Amazon com a Mercury Energy para a produção do parque eólico Turitea é um exemplo amplamente divulgado, e os fabricantes locais de alimentos estão seguindo o mesmo manual. Um sistema nacional de certificados permite que essas empresas comprovem - linha por linha - que os elétrons que consomem provêm de usinas eólicas, hidrelétricas ou geotérmicas, o que mantém os investidores e clientes satisfeitos. Ao mesmo tempo, as instalações estão substituindo caldeiras a gás por bombas de calor industriais e convertendo suas frotas para veículos elétricos, de modo que a demanda de eletricidade se espalha muito além da linha de produção. Ferramentas mais inteligentes de gestão de energia também estão ajudando os engenheiros a cronometrar seu uso para coincidir com quando a energia renovável é abundante e os preços no atacado são baixos.
As concessionárias ainda forneciam aproximadamente 87,20% da eletricidade do país em 2025, mas essa dominância está começando a se desgastar. Os quatro grandes produtores e comercializadores de energia - Meridian Energy Ltd, Contact Energy Ltd, Genesis Energy Ltd e Mercury NZ Ltd - possuem a maioria dos ativos de geração e marcas de varejo, mas varejistas menores e novas regulamentações estão corroendo sua participação de mercado. No lado doméstico, a energia solar em telhados está ganhando impulso à medida que mudanças nas regras removem a burocracia de aprovação de construção e permitem que as redes lidem com uma faixa de tensão mais ampla. Em resposta, as grandes concessionárias estão apostando ainda mais na escala: a Mercury NZ Ltd sozinha destinou mais de USD 1 bilhão para novos projetos renováveis, enquanto a Meridian Energy Ltd já ativou o primeiro sistema de bateria em nível de rede do país. Juntos, esses movimentos indicam um mercado de eletricidade que está se tornando mais democrático, com clientes de todos os tamanhos desempenhando um papel direto na transição para a energia limpa.

Análise Geográfica
A capacidade de geração inclina-se para o sul, onde rios e lagos alpinos alimentam extensos esquemas hídricos, como a cascata Waitaki. Este excedente regional necessita do link de HVDC para transportar energia para o norte, para os centros de carga de Auckland e Waikato. Os limites de transmissão restringem os volumes de transferência durante os períodos de alta demanda, ilustrando a natureza interconectada da geração, da rede elétrica e dos resultados de mercado dentro do mercado de energia renovável da Nova Zelândia. Os projetos eólicos da Ilha do Sul desfrutam de fatores de capacidade superiores, mas enfrentam congestionamento de rede e preços nodais mais baixos. O proposto reforço do cabo do Estreito de Cook aliviará parcialmente essa restrição, melhorando os sinais de preço para novas construções.
A Ilha do Norte abriga a maior parte dos recursos geotérmicos da Nova Zelândia, com projetos na Zona Vulcânica de Taupo fornecendo energia de carga base estável e oferecendo capacidades de partida a frio. Os agrupamentos de energia solar residencial em torno de Auckland, onde as tarifas de varejo são mais altas, proporcionam retornos econômicos mais fortes. Valioso para a recuperação da rede elétrica. Os agrupamentos de energia solar residencial em torno de Auckland, onde as tarifas de varejo são mais altas, proporcionam retornos econômicos mais fortes. Os programas de desenvolvimento regional apoiam agrupamentos renováveis em Taranaki e na Costa Oeste, com o objetivo de fazer a transição das economias tradicionais de recursos em direção ao crescimento sustentável. A resposta à demanda de instalações com uso intensivo de energia, como a fundição de Tiwai Point, fornece flexibilidade crucial ao sistema; no entanto, a incerteza em relação ao contrato de energia pós-2027 da fundição influencia as decisões de investimento em geração de longo prazo no mercado de energia renovável da Nova Zelândia.
A sensibilidade ao licenciamento ambiental varia geograficamente. Os parques eólicos costeiros enfrentam avaliações de impacto sobre aves e mamíferos marinhos, ao passo que os projetos geotérmicos no interior passam por consultas culturais Iwi. Essas nuances regionais necessitam de estratégias de engajamento personalizadas, mas coletivamente sustentam o impulso nacional para o crescimento renovável.
Panorama regulatório
O mercado de eletricidade da Nova Zelândia é regulado principalmente pela Electricity Authority (Te Mana Hiko), uma entidade independente da Coroa estabelecida sob o Electricity Industry Act 2010, com responsabilidades que abrangem regras de mercado, concorrência e segurança do fornecimento. Uma Government Policy Statement (GPS) renovada, atualizada em outubro de 2024, entrou em vigor em 9 de junho de 2026, fornecendo diretrizes e expectativas atualizadas para a Electricity Authority à medida que a Nova Zelândia avança em direção aos seus objetivos de eletricidade renovável.
As configurações políticas e legislativas também enfatizam a entrega mais rápida de geração renovável e capacidade de firmeza. O trabalho governamental liderado pelo MBIE inclui iniciativas estruturadas sob o programa Electrify NZ para apoiar o investimento privado em geração e redes, juntamente com reformas destinadas a fortalecer as ferramentas de fiscalização da Electricity Authority (incluindo penalidades pecuniárias mais altas para violações de código) e melhorar o desempenho do mercado e os resultados para os consumidores.
Cenário Competitivo
Concentração do Mercado
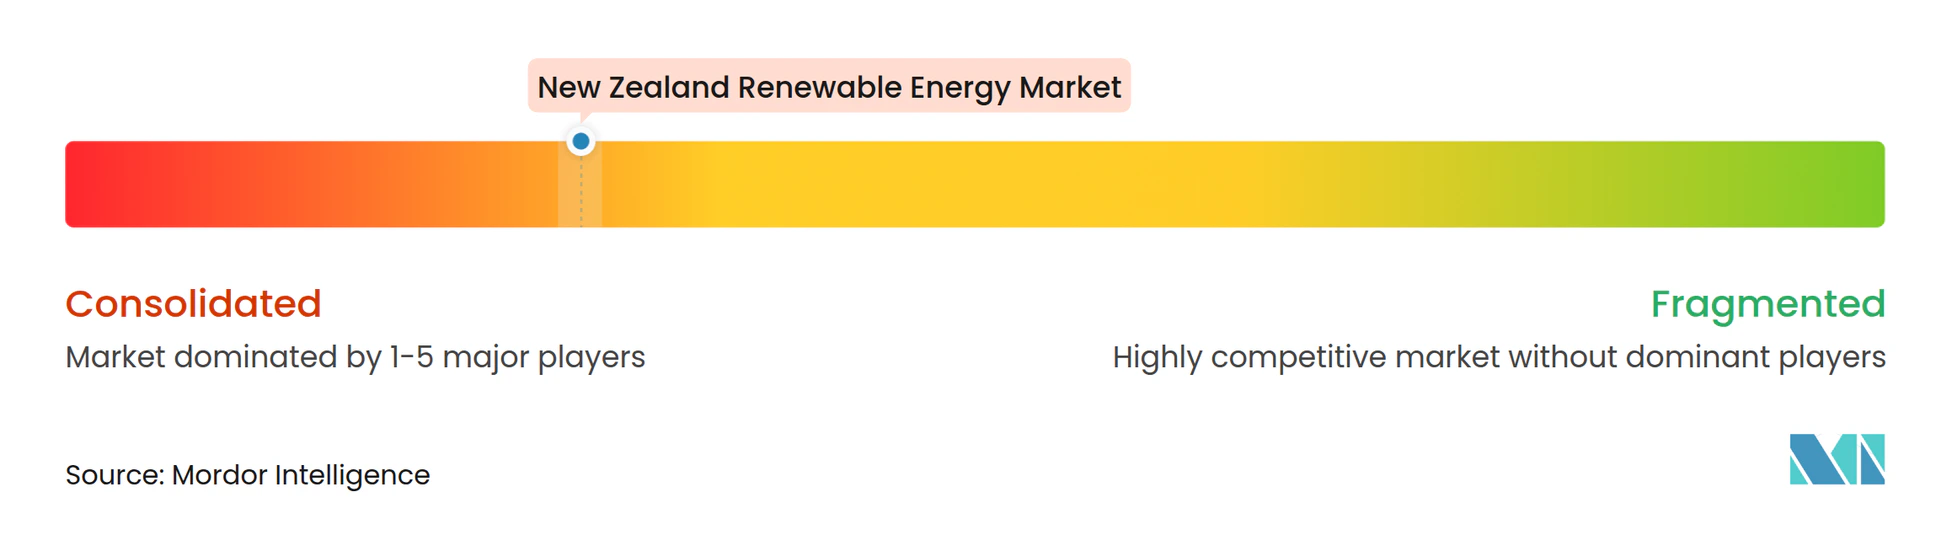
Quatro grandes produtores e comercializadores de energia - Meridian Energy Ltd, Contact Energy Ltd, Genesis Energy Ltd e Mercury NZ Ltd - controlam 85% da geração de eletricidade, conferindo ao mercado de energia renovável da Nova Zelândia uma estrutura altamente concentrada. A Meridian Energy Ltd lidera na produção hidrelétrica e foi pioneira na primeira bateria em escala de rede em Ruakaka, sinalizando diversificação além da geração para serviços de armazenamento. A aquisição de USD 1,9 bilhão da Manawa Energy pela Contact Energy Ltd em julho de 2025 cria o maior portfólio renovável do país, equilibrando perfis de risco hídrico e geotérmico e habilitando a otimização do despacho em múltiplas bacias. A Genesis Energy Ltd investe em capacidade de firme por meio de sua iniciativa de bateria de 200 MWh, ao mesmo tempo em que desinveste unidades a carvão antes da eliminação gradual de combustíveis fósseis de 2030. A Mercury NZ Ltd amplia seu portfólio eólico com o projeto Kaiwaikawe e garante PPAs de alto crédito, refletindo uma estratégia de visibilidade de fluxo de caixa de longo prazo.
As vantagens competitivas dependem cada vez mais de parcerias tecnológicas. O envolvimento da Contact Energy Ltd com a Ormat Technologies no contrato EPC para uma unidade geotérmica de 101 MW aproveita o conhecimento global, enquanto a Meridian Energy Ltd colabora com fabricantes de baterias para explorar receitas de serviços de suporte à rede. Os varejistas independentes visam grupos de clientes de nicho com reivindicações de 100% renováveis, mas as margens de receita permanecem estreitas devido a picos de preços no atacado. O impulso de inovação transborda para protótipos de armazenamento, hidrogênio e marinos, onde pequenos players como ArcActive e Sustainable Seas Challenge constroem nichos de propriedade intelectual valiosos para futuro escalonamento.
Líderes do Setor de Energia Renovável da Nova Zelândia
-
Contact Energy Limited
-
Genesis Energy L.P.
-
General Electric Company
-
Meridian Energy Limited
-
Vestas Wind Systems A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro no curto prazo está se formando em torno da diversificação afastando-se do risco exclusivo da hidroeletricidade, com desenvolvedores e gentailers avançando em projetos solares em escala de serviço público, projetos híbridos (eólica, solar e BESS) e ativos de firmeza que abordam a volatilidade de preços em anos secos e restrições de congestionamento. A atividade recente de projetos ressalta essa mudança: o Waiinu Energy Park da Meridian (622 MW, combinando eólica, solar e armazenamento) foi encaminhado para o caminho de Fast-track Approvals, enquanto múltiplas grandes construções solares atingiram marcos de construção, incluindo a instalação do módulo de 150 MW do Kowhai Park da Contact Energy e o progresso do primeiro módulo no parque solar de 400 MW Te Rahui envolvendo a Nova Energy e a Meridian.
As configurações de licenciamento e acesso ao sistema permanecem centrais para desbloquear os pipelines de construção, tornando as reformas de transmissão e regras de mercado uma área de oportunidade investível junto à geração. O reforço proposto pela Transpower do HVDC de Cook Strait, de até USD 1,4 bilhão, ancora a necessidade do lado da rede de mover o excedente renovável da Ilha Sul em direção à carga da Ilha Norte, enquanto medidas governamentais para acelerar a adoção de energia solar residencial (incluindo mudanças na faixa de tensão e isenções de licença de construção visando 507 GWh de geração adicional) expandem oportunidades de geração distribuída e armazenamento atrás do medidor. Ferramentas corporativas de aquisição e rastreabilidade (por exemplo, o New Zealand Energy Certificate System que apoia PPAs como o acordo da Amazon com a Mercury Energy vinculado ao Turitea) continuam a ampliar a base de offtake bancável além das concessionárias.
Desenvolvimentos recentes do setor
- Julho de 2026: A Meridian Energy recebeu aprovação final por meio do processo Fast-track do governo para acessar o armazenamento hídrico contingente no Lake Pukaki por um período de três anos. A aprovação apoia a flexibilidade operacional durante condições de anos secos e fortalece o papel da hidroeletricidade como firmeza para expandir os empreendimentos de eólica e solar.
- Abril de 2026: A Genesis Energy alcançou a decisão final de investimento para a Fase 2 do sistema de armazenamento de energia em bateria de Huntly (100 MW/200 MWh). O avanço de uma grande bateria em escala de serviço público em um local importante apoia o gerenciamento de pico e o equilíbrio do sistema à medida que as energias renováveis variáveis aumentam sua participação na geração.
- Julho de 2025: A Contact Energy concluiu sua aquisição de NZD 1,9 bilhão da Manawa Energy, criando um dos maiores portfólios de geração renovável do país. A consolidação fortalece as vantagens de escala na otimização de despacho entre ativos hídricos e geotérmicos e aumenta a intensidade competitiva para o desenvolvimento de novos projetos e contratação de offtake.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a implantação de energia renovável na Nova Zelândia, medida como capacidade instalada de energia, em projetos conectados à rede e atrás do medidor que adicionam capacidade de geração renovável ao longo do tempo.
Exclusões de escopo: Excluímos a geração não renovável, a produção híbrida de combustíveis fósseis que não tem origem renovável e a atividade de comercialização pura de eletricidade que não cria capacidade renovável.
Visão Geral da Segmentação
- Por Tipo
- Energia Solar (Fotovoltaica e Termossolar)
- Energia Eólica (Terrestre e Offshore)
- Energia Hidroelétrica (Pequena, Grande, PSH)
- Bioenergia
- Energia Geotérmica
- Energia Oceânica (Maré e Onda)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear a base instalada, as adições recentes e o contexto de políticas e rede elétrica que orienta o cronograma dos projetos. Baseamo-nos em fontes públicas e oficiais, como as estatísticas de energia do MBIE, publicações de políticas e licenciamento do governo da Nova Zelândia, publicações da Autoridade de Eletricidade e da Transpower sobre a rede elétrica, e indicadores de renováveis da AIE e da IRENA para verificação direcional cruzada.
Além dessas, analisamos apresentações a investidores, relatórios anuais e anúncios de projetos para compreender os cronogramas de comissionamento e as mudanças no mix tecnológico. Bases de dados de patentes foram consultadas para identificar onde inovações em equipamentos e controle estavam sendo adotadas em projetos locais, e utilizamos uma assinatura paga para dados financeiros e notícias de empresas, a fim de verificar mudanças de propriedade e atualizações de status de projetos. As fontes aqui listadas são meramente ilustrativas, e utilizamos referências adicionais para coletar dados, validar totais e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com desenvolvedores, concessionárias, participantes de serviços de engenharia e projetos, contatos do canal de equipamentos e grandes consumidores de eletricidade que adquirem fornecimento renovável. As contribuições dos respondentes ajudaram a confirmar quais adições de capacidade eram esperadas para efetivamente se conectar, como o repotenciamento e a extensão de vida útil estavam sendo contabilizados e qual era o cronograma realista em toda a Nova Zelândia.
Por se tratar de um mercado de um único país, a cobertura das entrevistas concentrou-se nos principais grupos de clientes e nas funções do lado da oferta, em vez de dividir o trabalho de campo por região; em seguida, entramos novamente em contato com os respondentes quando as descobertas documentais e os resultados do modelo não correspondiam à realidade dos projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 19% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 22% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual a capacidade instalada renovável da Nova Zelândia é reconstruída a partir de adições por tecnologia, desativações e cronogramas de comissionamento, sendo então projetada ano a ano. O resultado foi verificado com aproximações seletivas de baixo para cima, como a amostragem de pipelines de projetos ativos, a aplicação de faixas de capacidade típicas por tecnologia e a validação dos totais por meio de verificações com fornecedores e canais, antes que os ajustes finais fossem realizados.
Os insumos práticos que moldaram o modelo incluíram a capacidade de projetos anunciados e aprovados, sinais de conexão à rede e de curtailment, prazos de comissionamento por tecnologia, atividade de repotenciamento em ativos eólicos e os sinais de participação anual de geração renovável que ajudam a explicar a urgência de construção. Onde os detalhes dos projetos eram incompletos, as lacunas foram tratadas por meio de faixas de capacidade conservadoras e cenários de cronograma acordados durante as entrevistas, e as premissas foram documentadas para que possam ser reproduzidas.
Para as previsões, utilizamos análise de cenários, apoiada por ajustes de tendência de curto prazo nas taxas de adição de capacidade e perspectivas respaldadas por entrevistas sobre a velocidade de licenciamento e a prontidão da rede. A previsão final reflete um cenário base consistente com a saúde observável do pipeline e a matemática de capacidade passo a passo, em vez de assumir crescimento uniforme em todos os anos.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados comparando os totais de capacidade modelados com sinais independentes, incluindo estatísticas oficiais de energia, publicações do operador da rede e a direção observada do mix tecnológico. Quando uma variação era identificada, rastreávamos os fatores determinantes até projetos específicos, premissas de desativação ou escolhas de cronograma que causaram a divergência, e então reexecutávamos o modelo.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas, de modo que a lógica de cálculo, as unidades e as premissas de carry-forward sejam consistentes ao longo dos anos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como cancelamentos de grandes projetos, atrasos no comissionamento ou mudanças de política. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Energia Renovável da Nova Zelândia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para a energia renovável da Nova Zelândia podem parecer muito divergentes porque o termo energia renovável nem sempre é medido da mesma forma, e porque algumas fontes misturam capacidade com valor de mercado baseado em receita. As diferenças também surgem quando as previsões assumem conexões à rede mais rápidas ou contabilizam pipelines de projetos que ainda não atingiram um estágio de execução realista.
A principal lacuna decorre da mistura de unidades e escopo, em que a Mordor Intelligence mantém o mercado em capacidade instalada (GW) e contabiliza apenas as adições respaldadas pela realidade de comissionamento e conexão, em vez de converter a produção de eletricidade em dólares americanos utilizando premissas de preço no atacado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,18 GW (2025) | |
| Publicador de Dados do Setor A | 2,30 bilhões de USD (2025) | Este valor reflete o valor de mercado da geração de eletricidade para tipos selecionados de geração renovável, podendo excluir a capacidade hidrelétrica e solar e utilizando receita vinculada a preços, e não GW instalados. |
| Portal de Pesquisa Online B | 75,00 bilhões de USD (2025) | Esta estimativa parece reportar um amplo conjunto de valor com lógica de conversão pouco clara, provavelmente combinando valor energético e gastos com infraestrutura, o que pode inflar os totais quando capacidade, produção e investimento são mesclados. |
A dispersão na tabela decorre principalmente de o mercado ser tratado como capacidade, valor da eletricidade ou um conjunto de investimentos mais amplo. Ao manter os insumos vinculados a adições de projetos, desativações e cronograma de conexão, o resultado permanece mais fácil de auditar e de reconciliar com a atividade de construção real ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de energia renovável da Nova Zelândia?
O tamanho do mercado de energia renovável da Nova Zelândia é de 9,51 GW em 2026.
Com que rapidez o mercado deve crescer?
A capacidade está projetada para atingir 11,34 GW até 2031, refletindo um CAGR de 3,62%.
Qual segmento de tecnologia está crescendo mais rapidamente?
A energia solar registra a expansão mais rápida, avançando a um CAGR de 19,67% até 2031.
Quais são as principais empresas do setor renovável da Nova Zelândia?
Meridian Energy Ltd, Contact Energy Ltd, Genesis Energy Ltd e Mercury NZ Ltd detêm coletivamente 85% da capacidade de geração.
Quais atualizações de infraestrutura estão planejadas para apoiar o crescimento adicional?
A Transpower New Zealand Ltd planeja uma atualização de USD 1,4 bilhão do link HVDC do Estreito de Cook para aliviar as restrições de transmissão no sentido Sul-Norte.
Como o governo está apoiando a adoção de energia solar residencial?
Mudanças de política nos limites de tensão e isenções de aprovação de construção visam adicionar 507 GWh de geração solar em telhados.