
Tamanho e Participação do Mercado de Energia Renovável da Nigéria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
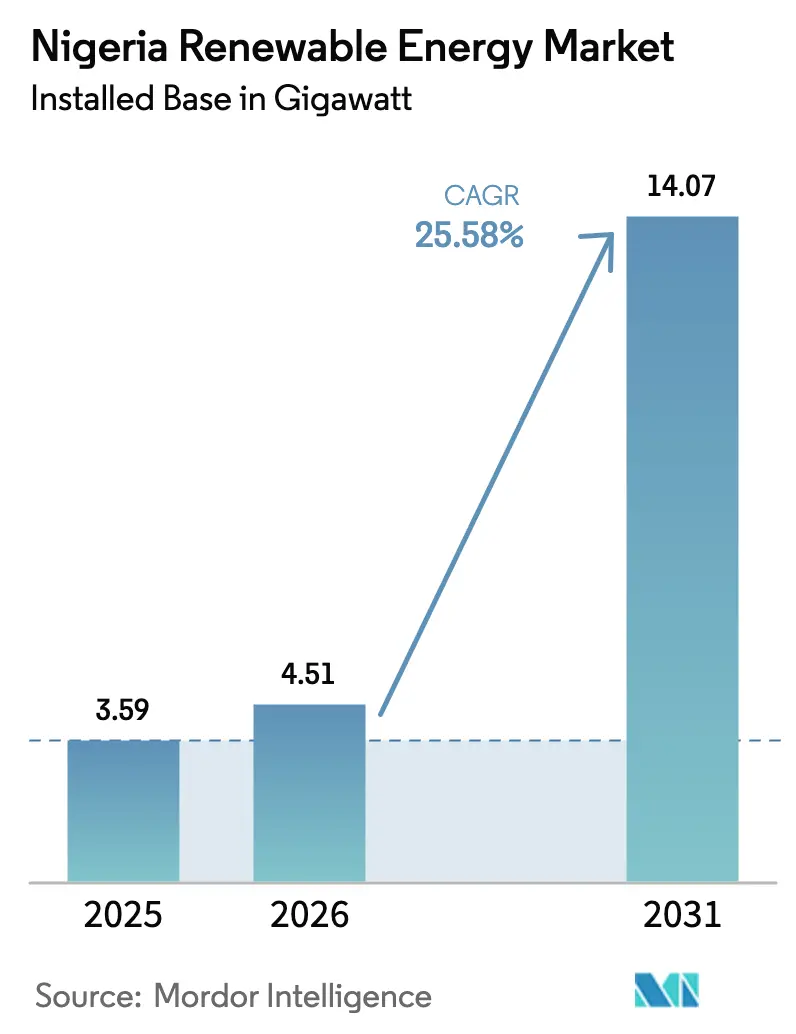
| Tamanho do mercado no ano base (2025) | 3.59 gigawatt |
| Volume do Mercado (2026) | 4.51 gigawatt |
| Volume do Mercado (2031) | 14.07 gigawatt |
| Growth Rate (2026 - 2031) | 25.58 % |
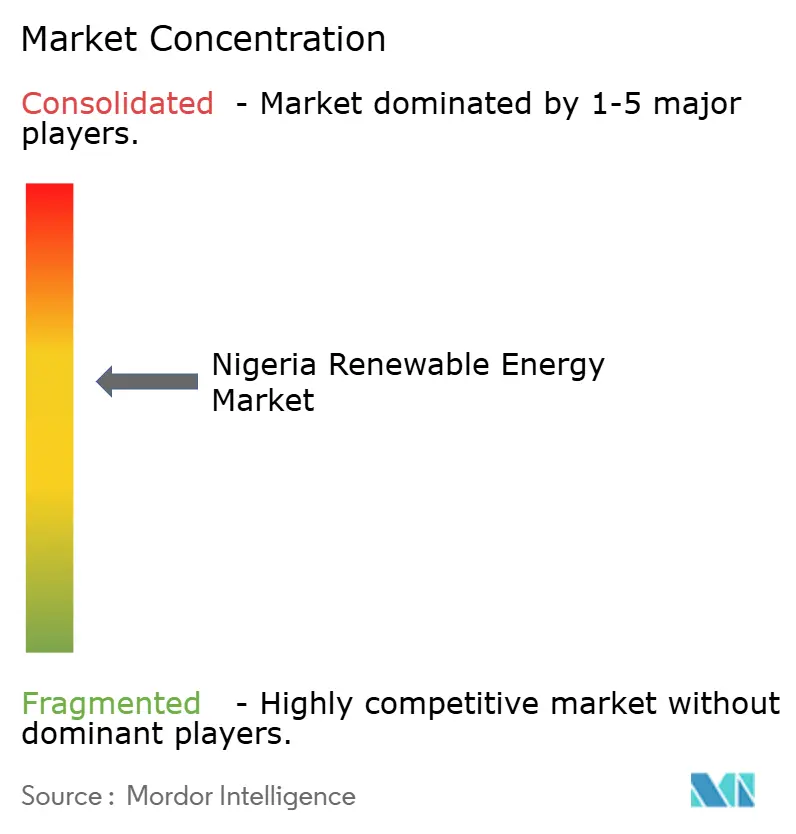
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável da Nigéria por Mordor Intelligence
O tamanho do Mercado de Energia Renovável da Nigéria foi avaliado em 3,59 gigawatts em 2025 e estimado para crescer de 4,51 gigawatts em 2026 para atingir 14,07 gigawatts até 2031, a uma CAGR de 25,58% durante o período de previsão (2026-2031).
A crescente certeza política, o financiamento climático concessionário e os rápidos declínios nos custos de tecnologia estão orientando a transição para longe do backup a diesel e em direção a portfólios de energia renovável diversificados. A instabilidade da rede elétrica, que desencadeia frequentes apagões nacionais, torna as soluções solares distribuídas e eólicas atraentes para residências e empresas que buscam uma fonte de energia confiável. Os desenvolvedores em escala de concessionária se beneficiam da Lei de Eletricidade de 2023, que descentraliza a supervisão do mercado e permite que os estados definam tarifas de alimentação adaptadas às dotações de recursos locais. Reformas paralelas no ajuste tarifário e no acesso a câmbio estrangeiro estão fortalecendo a bancabilidade tanto para investidores domésticos quanto internacionais. Participantes estratégicos globais estão aprofundando parcerias locais, enquanto desenvolvedores regionais estão ampliando minirredes e geração embarcada para atender agrupamentos rurais não atendidos, refletindo ampla confiança no roteiro de descarbonização da Nigéria.
Principais Conclusões do Relatório
- Por tecnologia, a energia hidroelétrica liderou com 86,90% da participação de mercado de energia renovável da Nigéria em 2025, enquanto as instalações eólicas estão previstas para crescer a uma CAGR de 87,24% entre 2026-2031.
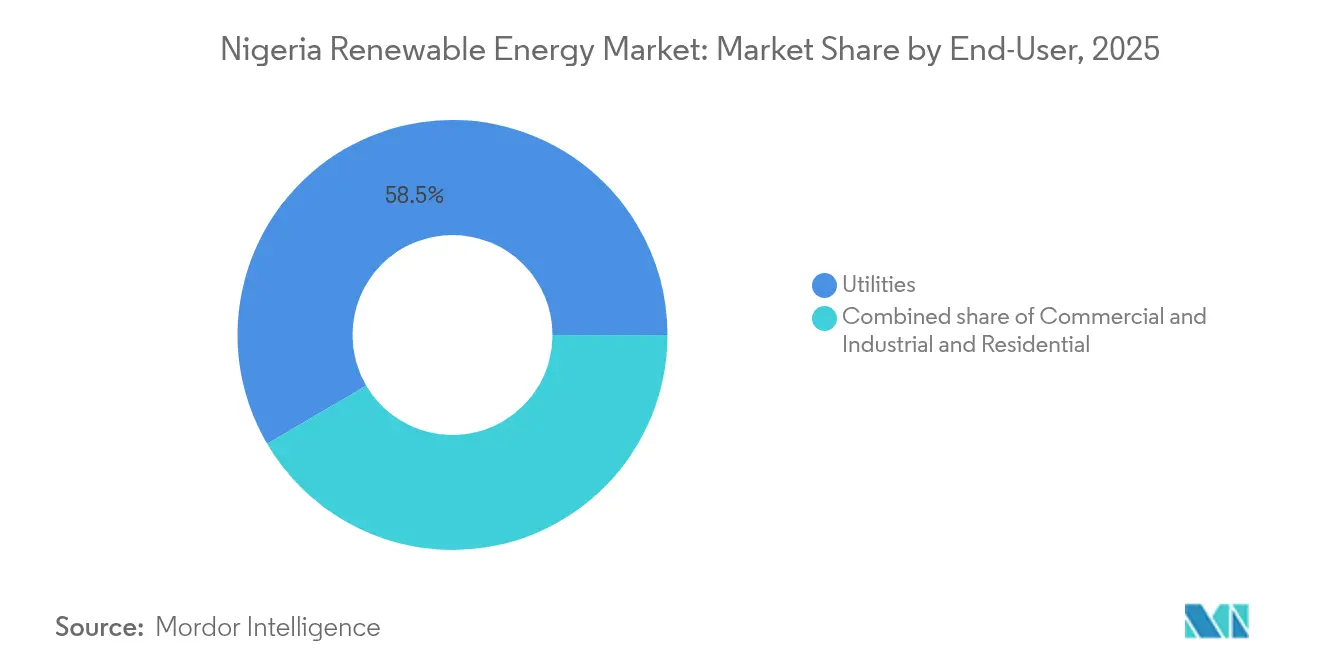
- Por usuário final, o segmento de concessionárias deteve 58,45% do tamanho do mercado de energia renovável da Nigéria em 2025; a demanda comercial e industrial deve expandir a uma CAGR de 30,1% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Renovável da Nigéria
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regime favorável de tarifas de alimentação e isenção fiscal do governo | 4.20% | Nacional, com ganhos iniciais em Lagos, Kano, Rivers | Médio prazo (2 a 4 anos) |
| Rápido declínio nos preços dos módulos fotovoltaicos solares | 6.10% | Nacional, mais forte nos estados do norte | Curto prazo (≤ 2 anos) |
| Incentivos para minirredes de eletrificação rural | 3.80% | Áreas rurais, estados do norte e do cinturão central | Médio prazo (2 a 4 anos) |
| Demanda de contratos de compra de energia corporativos de clientes comerciais e industriais | 5.30% | Corredores industriais de Lagos, Kano, Port Harcourt | Curto prazo (≤ 2 anos) |
| Fluxos de financiamento climático via ETM-PTF da Nigéria | 2.90% | Nacional, prioridade para regiões não atendidas | Longo prazo (≥ 4 anos) |
| Metas do Plano de Transição Energética da Nigéria 2060 | 3.40% | Nacional, implementação federal-estadual coordenada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regime Favorável de Tarifas de Alimentação e Isenção Fiscal do Governo
As tarifas de alimentação e as isenções fiscais de sete anos inclinam a economia dos projetos em favor das energias renováveis, reduzindo os custos nivelados abaixo dos do diesel e do gás quando ajustados pelo risco cambial. As tarifas de alimentação em nível estadual capacitam os governadores a atrair indústrias, enquanto a lei de eletricidade de Lagos de 2024 reduz à metade o tempo médio de licenciamento. Os investidores veem o incentivo de dupla camada como uma proteção eficaz contra o alto custo de capital, mas a indexação tarifária à inflação e às taxas de câmbio permanece essencial para a certeza de longo prazo. Os desenvolvedores relatam encerramento financeiro mais rápido quando os acordos de compra de energia são combinados com garantias estaduais. A sustentabilidade do esquema de tarifas de alimentação depende de tarifas de varejo que reflitam os custos; no entanto, os quadros atuais visam proteger os clientes de baixa renda de aumentos repentinos de preços.
Rápido Declínio nos Preços dos Módulos Fotovoltaicos Solares
Os preços globais dos módulos caíram cerca de 15% ao ano até 2024, reduzindo o custo de capital dos projetos nigerianos e permitindo custos nivelados de energia com paridade de rede nos estados sahélianos do norte ricos em sol.[1]Instituto Fraunhofer, "PV Module Price Index 2025," fraunhofer.de A economia do deslocamento do diesel é ainda mais forte para os usuários comerciais e industriais, que enfrentam custos de combustível acima de USD 0,30/kWh. Os desenvolvedores garantem contratos de fornecimento plurianuais para fixar preços baixos e reduzir o risco de política comercial. Um extenso recurso solar de 4,5-6,5 kWh/m²/dia proporciona fatores de capacidade 40-60% superiores aos de muitos locais da União Europeia, amplificando os benefícios de custo. O financiamento pague conforme o uso difunde a adoção entre pequenas empresas e residências, encurtando os períodos de retorno para três a cinco anos.
Demanda de Contratos de Compra de Energia Corporativos de Clientes Comerciais e Industriais
Fabricantes em Lagos, Kano e Port Harcourt adquirem energia diretamente de energias renováveis instaladas no local para evitar interrupções na rede e preços voláteis do diesel. Os contratos de compra de energia típicos abrangem 20 anos a tarifas fixas abaixo de USD 0,15/kWh, garantindo previsibilidade de custos. Empresas globais cumprem mandatos de sustentabilidade, enquanto exportadores locais aproveitam a eletricidade confiável como vantagem competitiva. As regras atualizadas de minirredes da NERC permitem que produtores terceirizados interconectem múltiplas fábricas, melhorando a escala. Os bancos expandem produtos de empréstimos verdes, atraídos por fluxos de caixa corporativos estáveis e metas de ESG.
Incentivos para Minirredes de Eletrificação Rural
Subvenções baseadas em desempenho no âmbito do programa DARES de USD 750 milhões cobrem lacunas de capital inicial, tornando as minirredes viáveis em comunidades de baixa renda. Os sistemas híbridos solar-bateria normalmente atendem de 100 a 1.000 conexões, com tarifas escalonadas para cargas de uso produtivo, como moagem ou refrigeração. Os subsídios para o consumo básico promovem a acessibilidade, enquanto os operadores privados alcançam taxas de arrecadação de 85-95% por meio de pagamentos móveis. Projetos padronizados e compras em volume reduzem os custos de hardware. As participações societárias das comunidades melhoram a aceitação social e reduzem o risco de vandalismo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade da rede elétrica e altas perdas de transmissão e distribuição | -3.70% | Nacional, aguda nas redes de distribuição do norte | Curto prazo (≤ 2 anos) |
| Escassez de câmbio estrangeiro e taxas de importação sobre equipamentos de energia renovável | -4.10% | Nacional, projetos dependentes de equipamentos | Médio prazo (2 a 4 anos) |
| Aquisição de terras e conflitos comunitários | -2.30% | Áreas rurais, regiões de posse de terras consuetudinária | Médio prazo (2 a 4 anos) |
| Descontinuidade política durante ciclos eleitorais | -1.90% | Nacional, coordenação política federal e estadual | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade da Rede Elétrica e Altas Perdas de Transmissão e Distribuição
Perdas técnicas acima de 20% e colapsos recorrentes do sistema minam a confiança nos projetos de escala de concessionária. Os déficits de pagamento resultaram em apenas 21% das faturas atacadistas sendo liquidadas em 2024, sobrecarregando os fluxos de caixa dos desenvolvedores. Os clientes industriais estão migrando para a autogenração, estimulando indiretamente o mercado de energia renovável nigeriano. A modernização da rede nacional visa implantar SCADA e automatizar a comutação, mas a maioria das atualizações está prevista para conclusão após 2027. O armazenamento de energia em baterias colocado junto com as energias renováveis agora proporciona receitas lucrativas de serviços auxiliares que compensam parcialmente o risco de corte.
Escassez de Câmbio Estrangeiro e Taxas de Importação sobre Equipamentos de Energia Renovável
Janelas de câmbio duplas e taxas de importação de 10-35% podem aumentar os custos dos equipamentos em mais de 20% em relação às médias regionais.[2]Bizcommunity, "Currency Crunch Hits Nigerian Energy Projects", bizcommunity.com Atrasos na alocação de dólares prolongam os cronogramas de construção e inflacionam as despesas com juros. As regras de conteúdo local exigem montagem parcial em território nacional, embora a capacidade doméstica seja limitada. Os desenvolvedores frequentemente recorrem a contas de custódia offshore e instrumentos de hedge sindicalizados para fixar as taxas de câmbio estrangeiro. A compra em volume por agências estaduais oferece alívio modesto, mas permanece insuficiente para projetos na escala de gigawatts.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Dominância Hidroelétrica Enfrenta a Disrupção Eólica
A participação de 86,90% da energia hidroelétrica no mercado de energia renovável da Nigéria em 2025 é amplamente atribuída a represas históricas, como o complexo Zungeru de 700 MW. A participação diminuirá à medida que a capacidade eólica se acelerar a uma CAGR de 87,24% em corredores eólicos favoráveis do norte com fatores de capacidade ≥35%. Os investidores percebem menores riscos de localização para energia eólica em relação às grandes represas, impulsionando acordos de compra de energia apoiados pelo estado. A adoção de energia solar se intensifica no espaço comercial e industrial, onde os perfis de carga diurna se alinham com a produção, reduzindo o tempo de funcionamento do diesel. A bioenergia utiliza abundantes resíduos de colheita das fazendas do cinturão central, fornecendo energia cativa para moinhos de processamento agroindustrial. As perspectivas geotérmicas em torno do Planalto Jos aguardam uma avaliação detalhada; estudos iniciais destacaram 74 MW de calor recuperável, mas a exploração comercial depende de incentivos de perfuração.
As adições de capacidade apontam para um mix de geração diversificado que melhora a resiliência. Os desenvolvedores eólicos priorizam participações societárias comunitárias para mitigar disputas de terras. A energia solar em escala de concessionária ganha força devido às isenções de taxas de 2024 sobre inversores e baterias. Os projetos de bioenergia se alinham com os objetivos da economia circular ao monetizar resíduos agrícolas, enquanto pilotos nascentes de energia oceânica monitoram os regimes de ondas ao longo dos 853 km de costa. A evolução do mix tecnológico, portanto, depende da bancabilidade comprovada e das cadeias de suprimentos estabelecidas, em vez da escassez de recursos.


Por Usuário Final: O Segmento Comercial e Industrial Impulsiona a Evolução do Mercado
O segmento de concessionárias representou 58,45% do tamanho do mercado de energia renovável da Nigéria em 2025, mas os desafios de liquidez e o corte de carga corroem sua dominância. As plantas industriais agora assinam pacotes híbridos de contratos de compra de energia que combinam arranjos solares de 1-20 MW com armazenamento em baterias, resultando em economias de custos de eletricidade de 20-30%. As empresas de distribuição devem adquirir 10% de sua geração embarcada, metade da qual deve vir de fontes renováveis, sob uma diretiva da NERC de 2024 que reformula as estratégias de vendas.
O crescimento no segmento comercial e industrial eleva os padrões de qualidade de instalação e aprimora os serviços pós-venda. Os bancos agrupam financiamento de equipamentos com hedges cambiais, ampliando o acesso para empresas de médio porte. A adoção residencial se concentra em centros urbanos onde a energia solar em telhados compensa os apagões, auxiliada por modelos de pagamento conforme o uso por meio de dinheiro móvel. As concessionárias debatem se devem competir ou colaborar com soluções distribuídas; algumas pilotam arranjos de compartilhamento de receita com produtores independentes de energia que injetam energia excedente nos alimentadores. A clareza regulatória em torno das tarifas de wheeling e da aplicação de contratos de compra de energia permanece crucial para a confiança sustentada do mercado.
Análise Geográfica
Os estados do norte, de Kano a Maiduguri, atraem os projetos eólicos e solares em maior escala de concessionária devido à sua irradiação superior de 5,5-6,5 kWh/m²/dia e às extensas reservas de terras abertas. Corredores de transmissão, como a espinha dorsal de 330 kV, simplificam a evacuação, enquanto as tarifas de alimentação lideradas pelos governadores aceleram a aquisição de locais. Lagos aproveita sua lei de eletricidade de 2024 para agilizar o licenciamento de geração distribuída, tornando a capital comercial um polo para instalações comerciais e industriais com retornos em três a cinco anos. Os bancos locais cofinanciam projetos para expandir seus portfólios de empréstimos ESG.
Os estados do cinturão central, como Plateau, Benue e Nasarawa, combinam recursos solares de médio alcance com abundantes resíduos agrícolas, cultivando um agrupamento de minirredes de bioenergia que alimentam moinhos de arroz e mandioca. Doadores internacionais subsidiam conexões de última milha, aumentando a produtividade rural. Os estados do Delta do Níger, Rivers, Delta e Akwa Ibom, integram sistemas de energia renovável em complexos petroquímicos e terminais de exportação, reduzindo as pegadas de carbono operacionais e capturando créditos de gás de queima.
O comércio transfronteiriço sob o Pool de Energia da África Ocidental permite que o excedente de energia renovável nigeriana alcance o Níger e o Benim quando as atualizações da rede estiverem maduras. Os incentivos em nível estadual criam um mosaico de regulamentações, obrigando os desenvolvedores a navegar por diferentes cronogramas de licenciamento. O sentimento dos investidores permanece mais forte onde os conselhos estaduais de energia emitem diretrizes claras de interconexão e oferecem suporte de reserva de terras.
Panorama regulatório
A regulação do setor de energia renovável na Nigéria está ancorada na Lei da Eletricidade de 2023, que descentraliza a supervisão do mercado ao permitir que os estados regulem e licenciem atividades de eletricidade em seus territórios, enquanto a Comissão Reguladora de Eletricidade da Nigéria (NERC) mantém a autoridade sobre o comércio interestadual, a coordenação da rede e as regras de âmbito nacional. Esse arcabouço de duas camadas sustenta instrumentos liderados pelos estados, como tarifas feed-in e licenciamento simplificado (incluindo leis estaduais de eletricidade, como o arcabouço de Lagos de 2024 mencionado no contexto do relatório), definindo onde projetos renováveis de escala de serviço público e distribuídos podem alcançar bancabilidade mais rapidamente.
Em 2026, a NERC atualizou regras importantes para renováveis distribuídas, incluindo as Regulamentações de Mini-Redes de 2026 (abrangendo mini-redes isoladas de até 5 MW e mini-redes interconectadas de até 10 MW) e as Regulamentações de Faturamento Líquido de 2026, que estabeleceram uma abordagem padronizada baseada em créditos para que geradores distribuídos elegíveis exportem excedente de energia para as redes de distribuição. Paralelamente, a NERC, a Organização de Normas da Nigéria (SON) e a Associação de Energia Renovável da Nigéria (REAN) têm reforçado a colaboração em normas e controle de qualidade para produtos solares importados, fortalecendo as expectativas de conformidade entre desenvolvedores, EPCs e fornecedores de equipamentos.
Cenário Competitivo
O mercado de energia renovável nigeriano permanece moderadamente fragmentado, com grandes players globais, independentes regionais e empresas afiliadas ao estado competindo pela participação de mercado. TotalEnergies, Engie e Scatec aproveitam portfólios globais para garantir dívida de longo prazo de Instituições de Financiamento para o Desenvolvimento, enquanto os campeões locais Daystar Power e Starsight Energy conquistam clientes comerciais e industriais por meio de implantação rápida e flexibilidade operacional.[4]OGPE África, "Top 20 Renewable IPPs in Nigeria 2025", ogpeafrica.com A North South Power Company mantém uma forte base hidroelétrica e diversifica para energia eólica.
A intensidade competitiva pressiona as margens de engenharia, compras e construção para baixo, favorecendo os players verticalmente integrados que distribuem o risco entre o desenvolvimento, a construção e a operação e manutenção. Os fornecedores de equipamentos, como JinkoSolar e Siemens Energy, enfrentam compressão de preços de rivais chineses. O regime de geração embarcada da NERC incentiva novos modelos de serviço, energia como serviço, armazenamento como serviço e arrendamento solar baseado em despesas operacionais, permitindo que os novos participantes se diferenciem no financiamento em vez de no hardware.
Os pipelines de projetos estão cada vez mais agrupando armazenamento para serviços auxiliares à rede, criando espaço em branco para integradores de baterias. Os desenvolvedores de minirredes comunitárias consolidam seus portfólios para atingir limites de escala atrativos para fundos de capital privado. As joint ventures entre estados nigerianos e produtores independentes de energia estrangeiros surgem para reunir terras, licenças e capital, reduzindo o risco unilateral de projetos. À medida que os históricos de execução se expandem, espera-se consolidação por meio de fusões e alianças estratégicas que recompensam a excelência operacional.
Líderes do Setor de Energia Renovável da Nigéria
North South Power Co. Ltd
Mainstream Energy Solutions Ltd
Starsight Energy
TotalEnergies SE
Engie SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A geração distribuída e os sistemas atrás do medidor apresentam um espaço claro de oportunidade na Nigéria, onde a demanda impulsionada pela confiabilidade se alinha a regras e programas habilitadores. As Regulamentações de Faturamento Líquido de 2026 criam uma via definida para clientes elegíveis com instalações renováveis de 50 kWp a 5 MWp exportarem eletricidade excedente para crédito nas redes de distribuição, apoiando prosumidores comerciais e industriais e residenciais de alto consumo que já usam solar combinado com armazenamento para substituir o diesel. O segmento de mini-redes também está sendo impulsionado por programas públicos ativos, incluindo a iniciativa DARES (750 milhões de USD), projetada para ampliar o acesso descentralizado, que apoia desenvolvedores privados de mini-redes e seus ecossistemas de EPC, medição e O&M.
A expansão da cadeia de suprimentos local está emergindo como uma segunda área de oportunidade, já que as restrições cambiais e as tarifas de importação permanecem como atritos relevantes de projeto no contexto do relatório. A NASENI e a Agência de Eletrificação Rural (REA) assinaram um memorando de entendimento para promover a implantação de energia renovável com foco na fabricação local de módulos fotovoltaicos, inversores e baterias de armazenamento, e também foi anunciada uma parceria de manufatura ligada à REA em torno de uma instalação de módulos solares de 1 GW. No lado das concessionárias, a reforma e a expansão dos ativos hidrelétricos existentes fornecem capacidade e suporte de rede no curto prazo, destacadas pela expansão contínua de 220 MW da Mainstream Energy Solutions em Kainji, o que também indica demanda por atualizações de turbinas, obras de balanço de usina e interfaces de subestações de transmissão, juntamente com implantações de renováveis variáveis e armazenamento.
Desenvolvimentos recentes do setor
- Julho de 2026: a Agência de Eletrificação Rural (REA) revela 23 projetos de mini-redes solares em comunidades rurais na Nigéria, fornecendo eletricidade para aproximadamente 50.000 pessoas e 20.000 residências. A implementação expande a capacidade de geração distribuída em áreas rurais, impulsionando a atividade do mercado fora da rede e o interesse dos investidores. A iniciativa amplia a presença de implantação da REA e fortalece o acesso local a energia confiável por meio da rápida expansão de mini-redes.
- Julho de 2026: a Agência de Eletrificação Rural (REA) inicia o desenvolvimento de 42 projetos de energia renovável nos estados de Kebbi e Adamawa, incluindo 39 projetos de mini-redes em Adamawa e um projeto solar de 3,5 MW em Kebbi, no âmbito do programa Distributed Access through Renewable Energy Scale-up (DARES). O programa adiciona capacidade nova substancial para eletrificação rural e diversifica a matriz energética com mini-redes semelhantes a concessionárias em vários estados. Isso acelera a implantação de energia distribuída e reforça a governança do programa para investimentos de expansão.
- Julho de 2026: a Agência de Eletrificação Rural (REA) realiza a cerimônia de início de obras de quatro projetos de mini-redes híbridas solares no Estado de Rivers, com capacidade combinada de 11,9 MWp, no âmbito do programa DARES. Os projetos avançam soluções híbridas solares que combinam geração com armazenamento para melhorar a confiabilidade e a resiliência em comunidades rurais. Esse marco fortalece o portfólio da DARES e demonstra um modelo escalável para eletrificação rural rápida.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a capacidade de eletricidade renovável na Nigéria e é medido como capacidade instalada adicionada e disponível, expressa em gigawatts nas principais tecnologias de energia renovável que atendem à demanda de rede e atrás do medidor.
Exclusões de escopo: excluímos a geração térmica convencional, os gastos com redes de transmissão e distribuição, e os ativos de geração cativa puramente baseados em combustíveis fósseis, mesmo quando localizados dentro de instalações industriais.
Visão geral da segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaica e de Concentração Solar)
- Energia Eólica (Terrestre e Offshore)
- Energia Hidroelétrica (Pequena, Grande, Armazenamento por Bombeamento)
- Bioenergia
- Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo, especialmente em relação à base instalada, ao pipeline de projetos e ao contexto operacional específico da Nigéria. Recorremos a fontes públicas como as estatísticas de capacidade da IRENA, séries macroeconômicas do Banco Mundial e do FMI para inflação e taxas de câmbio, a Agência Internacional de Energia para balanços energéticos quando relevante, e documentos de política e de mercado nacionais publicados pelo Ministério Federal de Energia e pela Comissão Reguladora de Eletricidade da Nigéria.
Para manter as premissas realistas, também analisamos fontes como avisos de licitação de projetos, comunicados de imprensa de desenvolvedores, coberturas de mídia confiáveis e registros de empresas ou materiais para investidores, quando disponíveis no domínio público. Assinaturas pagas selecionadas para dados financeiros e de inteligência empresarial, visibilidade de embarques de importação e exportação, e bancos de dados de patentes foram usadas seletivamente para preencher lacunas relacionadas à atividade de fornecedores e à direção tecnológica. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências foram usadas para coletar, verificar e esclarecer dados durante o trabalho.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas na Nigéria abrangem desenvolvedores, distribuidores, concessionárias de serviços públicos, financiadores e usuários industriais ou residenciais. Os entrevistados ajudam a testar adições de capacidade, tamanhos de sistemas, atrasos de comissionamento, demanda de substituição e premissas da pesquisa documental. As respostas são triangulasdas, e os especialistas são recontatados quando as evidências conflitam. Esse processo ajuda a resolver lacunas em pequenos ativos distribuídos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 20% |
| Nível médio: 47% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 25% | Gerentes: 53% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído principalmente por meio de uma reconstrução top-down da capacidade renovável da Nigéria por tecnologia, em que a capacidade instalada e as adições anunciadas divulgadas publicamente são convertidas em uma visão anual consistente de capacidade. Depois disso, os resultados são verificados usando aproximações seletivas bottom-up, como a consolidação de uma amostra de adições de projetos por tipo, aplicando padrões típicos de tamanho e cronograma coletados em verificações de canal.
As principais entradas do modelo incluem a capacidade instalada histórica por tecnologia, o pipeline de projetos ativos e suas datas esperadas de comissionamento, a prontidão de conexão à rede, sinais de política e tarifários que afetam a bancabilidade, e indicadores de disponibilidade de equipamentos ligados aos fluxos de importação dos principais componentes. As premissas de fator de capacidade foram tratadas com cuidado, pois alteram a relação entre a capacidade nominal e a produção real, o que, por sua vez, impacta quanta nova capacidade é necessária para atender à demanda. Quando as informações no nível do projeto estavam incompletas, usamos intervalos para tamanho e cronograma, refinando-os posteriormente com o feedback das entrevistas e as tendências de execução observadas.
A previsão foi feita usando análise de cenários apoiada pelas variáveis mais recorrentes levantadas nas discussões com especialistas, incluindo condições de financiamento, velocidade de licenciamento e restrições de escoamento de rede. Um cenário central foi usado para os números publicados, e a curva final foi ajustada somente após os resultados dos cenários corresponderem às taxas práticas de construção observadas em tipos de projetos semelhantes na Nigéria.
Validação de Dados e Ciclo de Atualização
Verificações foram aplicadas em várias etapas para que os totais finais não dependam de um único conjunto de dados ou de uma única premissa. Comparamos os resultados com sinais independentes, como padrões de variação de capacidade ano a ano, marcos conhecidos de comissionamento e a consistência entre as alegações do pipeline e a atividade de aquisição observada, e depois os valores discrepantes foram revisados antes da aprovação final.
O modelo é revisado internamente entre analistas, com gatilhos de recontato usados quando um projeto importante sofre atraso, uma mudança de política altera incentivos, ou restrições de rede se intensificam de forma a alterar as adições esperadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada com base nas informações mais recentes disponíveis.
Estimativa da Mordor Intelligence para o Mercado de Energia Renovável da Nigéria em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem parecer muito distantes mesmo quando se referem ao mesmo país, porque a unidade de medida e o limite do que é contado podem mudar silenciosamente. No mercado de energia renovável da Nigéria, a diferença é frequentemente causada por os números serem reportados em gigawatts de capacidade instalada versus receita, se projetos anunciados são tratados como construídos, e como os sistemas distribuídos são contabilizados.
Estatísticas de capacidade conectada à rede, registros de comissionamento de projetos renováveis e verificações de pipeline até a conclusão são os pontos de evidência que mantêm a Mordor Intelligence alinhada às adições de capacidade com maior probabilidade de estarem operacionais, em vez de contar anúncios iniciais como capacidade instalada. As diferenças também surgem da seleção do ano-base, da forma como as desativações e a reabilitação de capacidade são tratadas para ativos hidrelétricos, e de como o momento cambial é usado quando um publicador converte o custo local de um projeto em um valor monetário.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de USD (2025) | |
| Associação Setorial A | 0,00 bilhão de USD (2024) | Usa proxies de receita vinculados à capacidade e combina geração de eletricidade com valor de equipamentos, o que pode inflacionar o total em comparação com uma contabilização de capacidade instalada pura. |
| Consultoria Regional B | 0,00 bilhão de USD (2026) | Trata projetos anunciados e licenciados como comissionados no ano inicial da previsão e aplica um cronograma otimista de comissionamento, o que tende a antecipar a capacidade futura. |
A dispersão entre as fontes se torna mais fácil de explicar quando se separa a capacidade do valor e, em seguida, se aplicam regras consistentes sobre o que conta como operacional. Nossa abordagem permanece rastreável porque cada total por tecnologia pode ser rastreado até a base instalada, as adições esperadas e um filtro prático de conclusão que pode ser repetido quando novos projetos são anunciados ou atrasados.


Principais Questões Respondidas no Relatório
Qual é a capacidade projetada do mercado de energia renovável da Nigéria até 2031?
A capacidade instalada total está prevista para atingir 14,07 GW até 2031, apoiada por uma CAGR de 25,58% durante 2026-2031.
Qual segmento crescerá mais rapidamente no mix de energias renováveis da Nigéria?
Espera-se que a energia eólica registre a expansão mais rápida com uma CAGR de 87,24% até 2031.
Por que os consumidores comerciais e industriais estão adotando energias renováveis instaladas no local na Nigéria?
Eles buscam evitar interrupções na rede e reduzir os custos de eletricidade, obtendo economias de 20-30% em comparação com a autogenração a diesel.
Como as tarifas de alimentação apoiam o investimento em energias renováveis nigerianas?
As tarifas de alimentação, juntamente com as isenções fiscais de sete anos, reduzem os custos nivelados e melhoram a bancabilidade tanto para projetos em escala de concessionária quanto para projetos distribuídos.
Qual risco-chave retarda grandes projetos de energia renovável na Nigéria?
A escassez de câmbio estrangeiro e as taxas de importação podem elevar o custo de capital em mais de 20% e atrasar a entrega de equipamentos.
Qual política sustenta o acesso universal à eletricidade até 2031?
A Política Nacional Integrada de Eletricidade e o Plano Estratégico de Implementação, emitidos em fevereiro de 2025, traçam a implantação de energias renováveis distribuídas em direção ao acesso pleno.
Página atualizada pela última vez em:


