
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
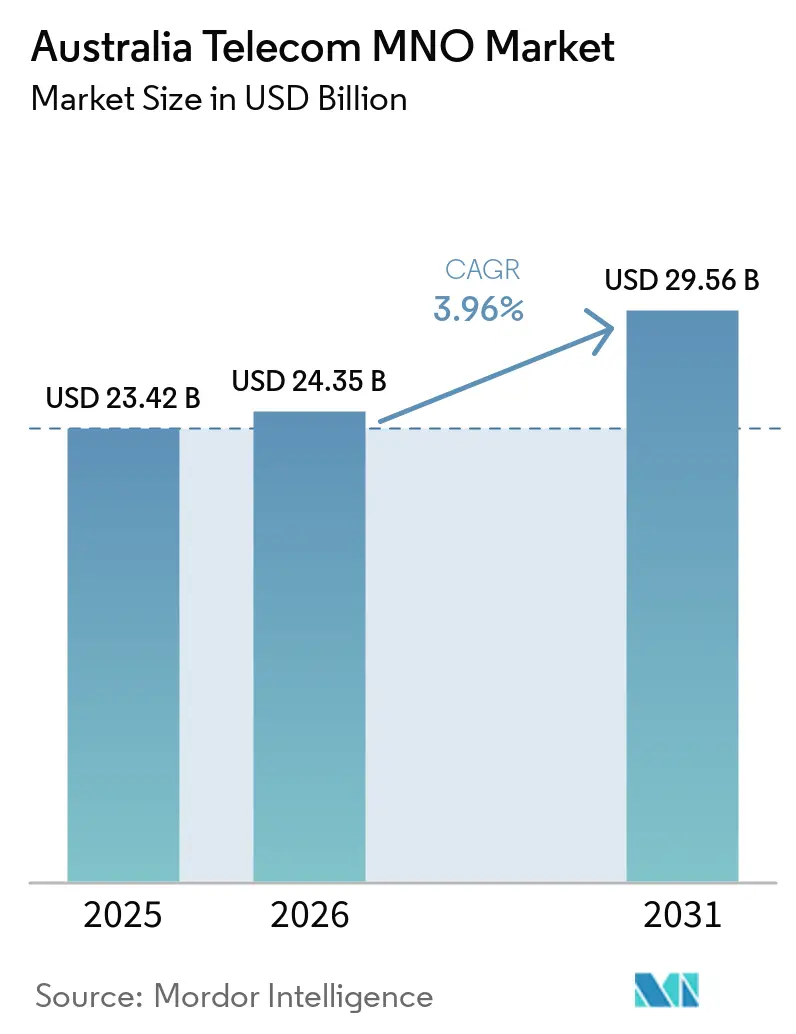
| 基準年の市場規模 (2025) | 23.42 十億米ドル |
| 市場規模 (2026) | 24.35 十億米ドル |
| 市場規模 (2031) | 29.56 十億米ドル |
| 成長率 (2026 - 2031) | 3.96 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア通信MNO市場分析
オーストラリア通信MNO市場規模は、2025年の230.42億米ドルから2026年には243.5億米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)3.96%で2031年には295.6億米ドルに達すると予測される。加入者数の観点では、市場は2025年に3,465万ユニットと評価され、2026年の3,591万ユニットから2031年には4,292万ユニットへと、予測期間(2026年〜2031年)において年平均成長率3.63%で成長する見込みである。
この見通しは、全国的な5Gカバレッジの拡大、光ファイバー・トゥ・ザ・プレミシズ(FTTP)のアップグレード、およびマネージドICTとクラウド接続に対する企業需要の高まりによって支えられた、堅調な成長軌道を反映している。現在、データサービスが収益シェアの最大47%を占め、音声サービスが25%を維持しており、帯域幅集約型アプリケーションへの構造的シフトが浮き彫りになっている。TPGがOptusとのネットワーク共有を最終化し、VocusがTPGの固定資産を吸収し、TelstraがAI対応ネットワーク自動化に8億米ドルを投資する中、競争の激しさは増し続けている。一方、1日あたりのモバイルトラフィックは900万GBに達し、月間平均使用量は2028年までに28.7GBへと倍増する見込みであり、NBN卸売料金の引きげや小売価格の上昇が家計を圧迫する中でも、容量の収益化機会を持続させている。
主要レポートのポイント
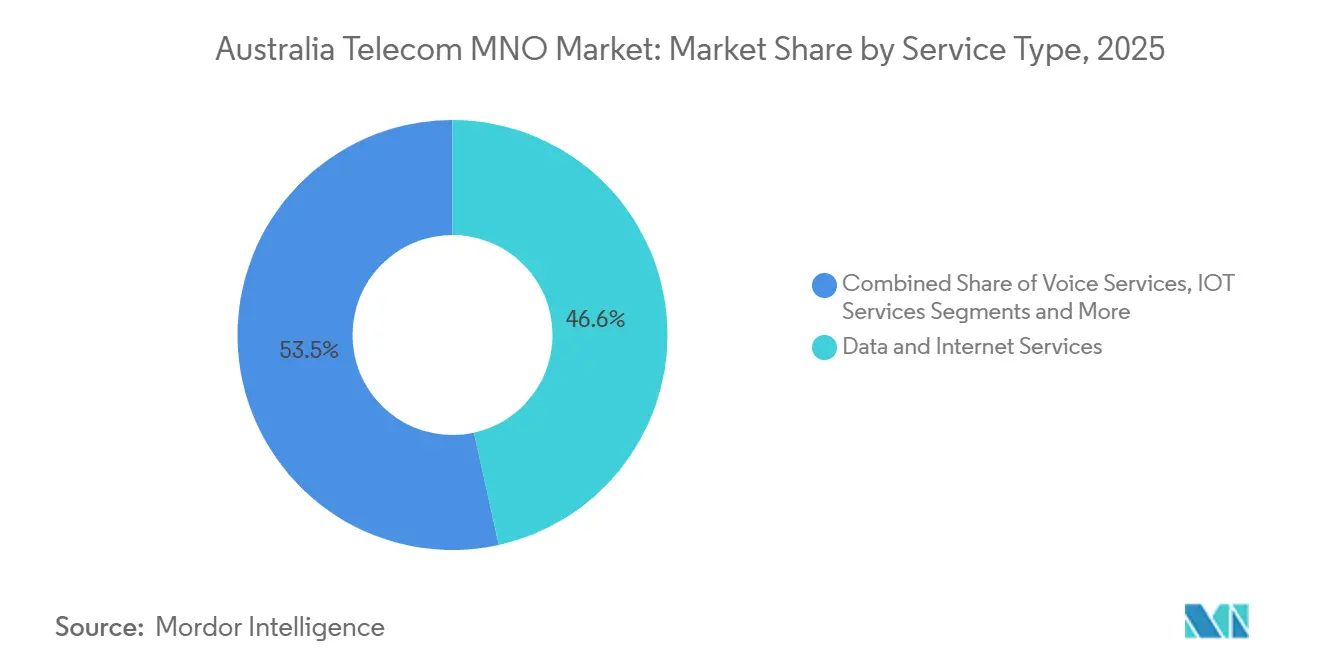
- サービスタイプ別では、データサービスが2025年のオーストラリア通信MNO市場シェアの46.55%を占め、2031年にかけてCAGR 3.99%のペースで推移しています。
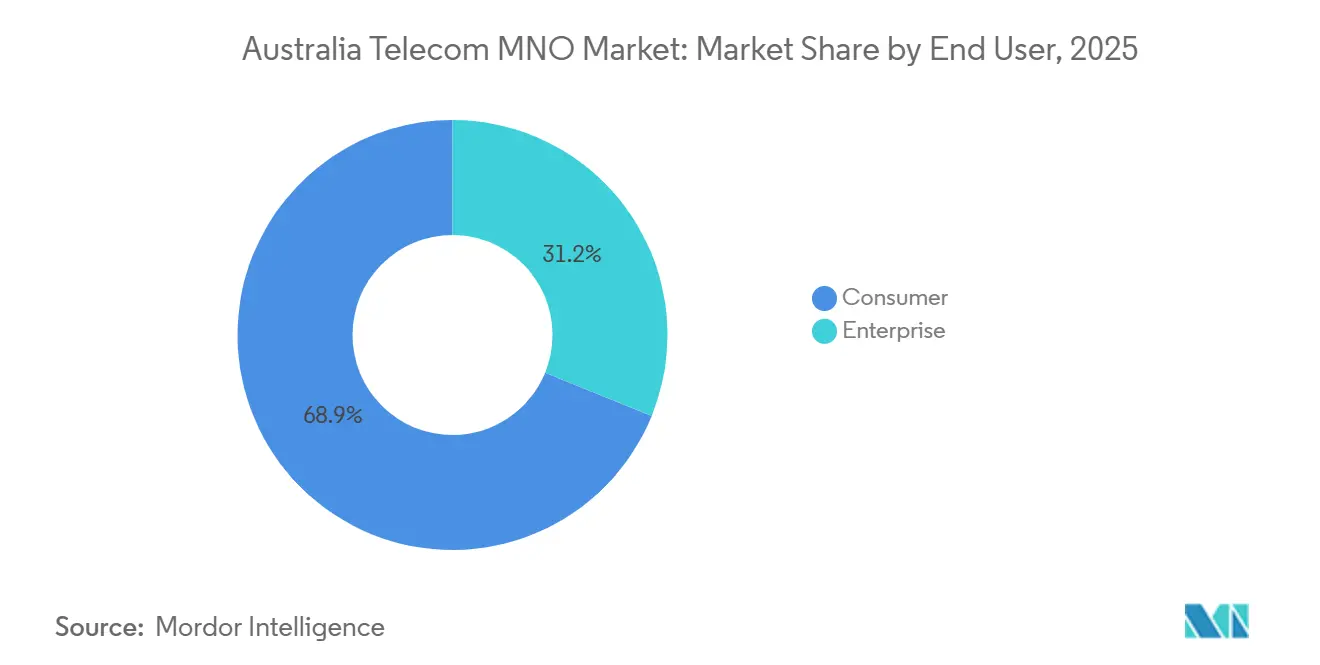
- エンドユーザー別では、企業セグメントが2025年のオーストラリア通信MNO市場規模の31.15%のシェアを保有し、2031年にかけてCAGR 4.18%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5G カバレッジ拡大とプレミアム収益化 | +1.2% | 全国規模、 シドニー、メルボルン、ブリスベンで高い影響 | 中期 (2〜4年) |
| 構内光ファイバー(FTTP) アップグレードによるARPU向上 | +0.8% | 全国NBN フットプリント、優先都市圏 | 長期 (4年以上) |
| マネージドICTおよびクラウド接続に対する 企業需要の急増 | +1.0% | 全国規模、 主要ビジネスセンター | 短期 (2年以内) |
| ストリーミングおよびゲームサービスによる モバイルデータの急増 | +0.9% | 全国規模、 都市部でより高い | 短期 (2年以内) |
| 農村部へのリーチのための 直接デバイス向けLEO衛星パートナーシップ | +0.4% | オーストラリアの地方・ 遠隔地域 | 長期 (4年以上) |
| 鉱業および重工業における プライベート5Gネットワークの採用 | +0.3% | 西オーストラリア州、 クイーンズランド州の鉱山 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gカバレッジ拡大によるプレミアムサービス収益化の推進
オーストラリアの5G展開は早期採用段階を過ぎ、現在は収益向上の主要エンジンとなっています。Telstraは人口カバレッジ91%に達し、Optusは80%を超えており、差別化された速度ティアを解放するためにEricssonのAIベースのネットワーク管理を組み込んだ8億USD規模の複数年設備投資計画によって支えられています。プレミアム5Gプランへ移行した顧客により、2024年のモバイルサービス収益は前年比3.7%増加し、下位ティアにおける価格疲弊を相殺しました。企業の関心も同様に堅調です。NewmontのCadia鉱山では、5Gの試験導入後に地下通信が80%改善したと報告されており、自律搬送における高度なユースケースを実証しています。ACMAの装置ライセンスフレームワークの下で割り当てられた26GHzおよび28GHz帯のスペクトラム利用可能性が、都市部のスモールセル高密度化をさらに加速させています。[1]
FTTPネットワークアップグレードによるARPU回復の加速
連邦政府による30億USDの資金投入とNBN Coの8億USDの共同投資により、2030年までに62万2,000件の施設がギガビット対応にアップグレードされ、超高速接続の割合が全世帯の94%に引き上げられます。世帯あたりの平均データ消費量は過去10年間で10倍に増加しており、ギガビットティアはサービスプロバイダーが割引プランで失ったARPUを取り戻す機会を提供します。NBN Coは、FTTPに関連した生産性向上によるGDP貢献額を104億USDと予測していますが、消費者物価指数(CPI)に連動した年間卸売価格の引き上げ(2025年度は4.1%)は引き続き小売業者のマージンを圧迫しています。[2]事業者は、NBN 100およびNBN 250プランへ顧客を誘導することでコスト圧力を緩和しており、使用量ベースの超過料金とバンドリングにより段階的なマージンの余地を生み出しています。
企業ICT需要がマネージドサービスの成長を牽引
セキュアな接続、プライベートクラウドオンランプ、およびマネージドサービスへの企業支出は、消費者支出よりも速いペースで増加しています。Optusは、音声、コンタクトセンター、データネットワークにまたがる7年間・16億USDのSuncorpとの契約を締結し、長期契約経済への信頼を示しました。企業セグメントのCAGR 4.35%は、より高いARPU、ネットワークレベルのサービスレベル契約、およびISO-27001などのサイバーセキュリティ認証がTier-1キャリアへの需要を傾けることにより、消費者の拡大を上回っています。業界再編が供給を変えつつあります。VocusによるTPGの卸売・政府部門の52億5,000万USDでの買収により、5万kmの光ファイバーが単一のチャレンジャーブランドの下に統合され、データセンター相互接続およびダークファイバーリースにおける購買者の選択肢が強化されました。TelstraのCloud Connectorプラットフォームは、企業が公共インターネットを経由せずにMicrosoft AzureおよびAWSに確定的なレイテンシーで接続するにつれ、クライアント数が二桁成長を報告しています。
ストリーミングおよびゲームアプリケーションによるモバイルデータの急増
動画ストリーミングの採用が広がるにつれ、モバイルトラフィックは記録を更新し続けています。Telstraは現在、日次900万GBを処理しており、全国の月間平均使用量は2023年の14.4GBから2028年には28.7GBへと急増すると予測されています。サブスクリプション型ビデオオンデマンド(SVOD)サービスは2024年に4,990万のアクティブサブスクリプションに達し、27億USDの収益を生み出しながら、固定・モバイルネットワーク上のダウンストリームデータを47%増加させました。無制限モバイルプランは従量制ティアに急速に取って代わり、10年前の6%に対して現在はアクティブサービスの57%を占めています。ゲームが帯域幅需要を強化しています。Call of Duty Mobileなどの低レイテンシータイトルがさらなるトラフィックを生み出す一方、ジッターを管理するために人口密集地近くのエッジコンピューティングリソースを解放するよう通信事業者に圧力をかけています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| モバイルARPUを侵食する 価格競争の激化 | -0.7% | 全国規模、 都市圏市場で深刻 | 短期 (2年以内) |
| 規制による価格設定と NBN卸売コストの圧力 | -0.5% | 全国 NBN対象地域 | 中期 (2〜4年) |
| 固定無線およびLEO衛星による 代替リスクの上昇 | -0.3% | オーストラリアの地方・ 遠隔地域 | 長期 (4年以上) |
| 高度なネットワークエンジニアリングおよびAI分野における 人材不足 | -0.4% | 全国規模、 主要都市 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
NBN卸売コストの圧力が事業者マージンを制約
小売プロバイダーは、NBN Coの卸売価格が年間4.1%上昇し、高速ティアが最大の絶対的な上昇幅を吸収しているため、コストと収益のギャップが拡大しています。ACCCはNBNの提案する特別アクセス引受を「潜在的な価格ショック」と指摘し、インデックス化がCPIを上回る場合の監督リスクを加えています。Telstraは、銅線切断の25%がアフォーダビリティの問題によりNBNへ移行していないと警告し、持続的な卸売価格の引き上げがブロードバンド普及目標を脅かすと主張しています。小売業者はグロスマージンを守るために高速ティアへのアップセルやエンターテインメントのバンドリングを増やしていますが、生活費の圧力で家計が裁量支出を引き締めるなか、余地は限られています。
モバイルサービス全体で激化する価格競争
Telstraはインフレコストを相殺するために2024年8月にポストペイド価格を4%引き上げ、Optusは2025年4月にプリペイド料金を4USD引き上げました。TPGはこれに対して50%のプロモーション割引で戦略的に対応し、価格重視の顧客セグメントでの解約を引き起こしました。ACCCの2024年市場レポートは、小売モバイル価格が前年比平均3.5%上昇したものの、ユーザーが低コストプランに移行したり端末のアップグレードを延期したりしたためARPUが2%低下したと指摘しています。[3] TPGのOptusとのネットワーク共有により人口の98.4%へのカバレッジが拡大し、都市部の競争が激化してプレミアム価格設定力が抑制されています。モバイルとNBNまたはストリーミングを組み合わせたバンドルオファーは、飽和した都市圏の回廊で通信事業者が加入者基盤を守るなか、ロイヤルティ戦略の中核となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データサービスが市場をリードデータサービスは2025年に109億USDを生み出し、オーストラリア通信MNO市場シェアの46.55%に相当し、2031年にかけてCAGR 3.99%で成長しています。OTT動画、クラウドゲーミング、および企業VPNトラフィックの台頭により、データ収益は期間末までに138億USDを超え、オーストラリア通信MNO市場内での優位性を維持する見込みです。音声サービスは58億1,000万USDをもたらし、24.80%のシェアを保有していますが、ユーザーがOTT通話に移行するにつれCAGR 3.74%で他のカテゴリーに後れを取っています。IoTおよびM2Mサービスは18億7,000万USDを貢献しており、セルラーIoT接続が2029年までに世界で64億に達するという予測に支えられています。OTTおよびペイTVは25億9,000万USDを獲得し、付加価値サービスおよびローミングサービスは合計で22億5,000万USDを占めました。
データトラフィックは5年間で3倍に増加し、月間平均消費量は2028年にかけて倍増する見込みであり、ユーザー行動の構造的シフトを確認しています。SVODの収益は前年比14%増の27億USDに拡大し、サブスクリプション数は5,000万に近づいており、データARPUの成長が音声を上回る理由を説明しています。ACMAのパフォーマンスコードは現在、通信事業者にピーク時のパケットロス指標の公開を義務付けており、高密度バックホールとキャッシングリソースを持つプロバイダーに有利なサービス品質ベンチマークを引き上げています。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
企業セグメントが消費者の成長を上回る企業は2025年に73億USDを貢献し、オーストラリア通信MNO市場規模の31.15%を占めており、CAGR 4.18%が消費者の成長を上回るにつれてそのウェイトを拡大する見込みです。Optus-Suncorpのような大型契約は、マネージドSD-WAN、セキュアなクラウドオンランプ、およびユニファイドコミュニケーションに対して企業が支払うプレミアムを実証しています。エッセンシャルエイトのサイバー管理を義務付ける政府の取り組みにより、Tier-IVデータセンターとISO-27001準拠を持つ認定通信事業者への政府機関の需要が高まっています。
消費者は依然として161億2,000万USDの収益を代表していますが、価格疲弊と飽和により成長はCAGR 3.70%に鈍化しています。YouGovの調査では、2024年にオーストラリア人の28%がモバイル料金の支払いに苦労していることが判明し、通信事業者は困窮プログラムや低所得者向け割引を拡大するよう促されています。中小企業クライアントは中間的な位置を占め、弾力的な帯域幅とゼロタッチプロビジョニングを求めています。TelstraのAdaptive Networksスイートは4G/5Gバックアップリンクと管理ポータルをバンドルし、中小企業の支出シェアを獲得しながら、サイバーおよびUCaaSへのクロスセルを促進しています。

地理的分析
都市圏のハブはトラフィックと収益に不均衡な影響を与えています。シドニーは固定ダウンロードの中央値速度が67.29Mbpsと最速を記録し、アデレードはモバイルで125.79Mbpsとトップとなっており、事業者の高密度化戦略を反映しています。全国ブロードバンドネットワーク(NBN)は860万件以上の施設に到達しており、固定回線フットプリントの78%が超高速ティアをサポートしています。
地方オーストラリアでは、直接デバイス向けLEO衛星が今まさに埋め始めている持続的なカバレッジギャップが存在します。Telstraの2025年6月のStarlinkを活用したメッセージングサービスの開始は、数千のブラックスポットをカバーし、2027年には音声が追加される予定であり、LEOをユニバーサルモバイルサービス義務フレームワーク内に組み込む政府計画と一致しています。Optusは対応サービスの目標を2028年とし、干渉を防ぐためにACMAの審査下でスペクトラム調整ルールが検討されています。
西オーストラリア州とクイーンズランド州の産業地域では、鉱業自動化を触媒としてプライベート5Gの採用が加速しています。NewmontのCadia鉱山は通信信頼性が80%向上したことを実証し、BHPはリアルタイムの鉱石評価のためにエッジ接続ドローンを試験しています。タスマニア州と南オーストラリア州は、重複した鉄塔なしに新たな容量を注入するネットワーク共有協定の恩恵を受けており、アデレードのデータセンタークラスターを通るダークファイバーバックホールルートが州間の混雑を緩和しています。進行中のACMAスペクトラムオークションと地域接続プログラムの下での州レベルの共同投資助成金により、大都市以外への設備投資の継続的な配分が確保されています。
規制環境
オーストラリアのモバイル・ブロードバンドサービスは、二重規制の枠組みの下で運営されている。オーストラリア通信メディア庁(ACMA)がスペクトラム、サービス基準、業界規則を監督し、オーストラリア競争消費者委員会(ACCC)が競争と接続料金を監督しており、これには国家ブロードバンド網(NBN)のアクセス規制も含まれる。近い将来の重要な起点となるのは、2026年7月1日開始のACCCのNBN規制サイクルであり、そこでNBN Coの特別アクセス約定(SAU)に代わる新モジュールが策定されている。これは、小売サービス提供事業者に対する卸売価格設定とサービス品質義務を形成すると見込まれている。
スペクトラムおよびカバレッジ政策も依然として活発である。2026年3月、ACMAは2026-31年五年間スペクトラム展望の草案について協議を行い、進化するモバイルおよび衛星利用ケースに関連する優先事項を含めた。より広範な政府の電気通信改革議論には、インフラ展開の効率性や消費者保護を目的とした措置が含まれている。規制当局はまた、緊急通報の信頼性(Triple Zero)と透明性にも注力しており、ネットワークがソフトウェア定義化され、共有インフラモデルへの依存が強まる中で、サービス品質報告と消費者保護に対する要求が厳格化している。
競争環境
市場集中度
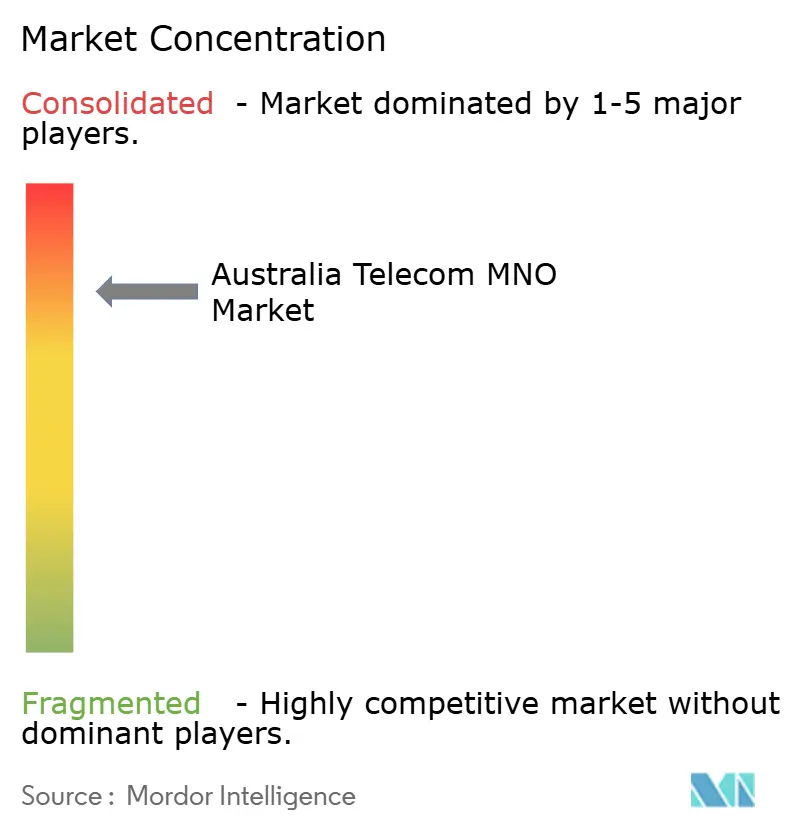
オーストラリアはTelstra(シェア44%)、Optus(31%)、TPG(17%)が支配する寡占市場のままです。合計92%の収益シェアは、高いながらも徐々に緩和されつつある集中度を示しています。Telstraは引き続き4年間で8億USDをAI対応の自己最適化ネットワークに投資し、Microsoft Azureを活用して障害発生件数を削減し、平均修復時間を短縮しています。Optusは速度で差別化を図り、5Gダウンロードの中央値230.5Mbpsを達成し、顧客体験の改善に成長を賭けています。TPGはOptusとのネットワーク共有により人口の98.4%へのカバレッジを倍増させ、価格リーダーとしての地位を確立しています。
インフラ共有は今や戦略的な定石となっています。ACCCは2024年にOptus-TPGの協定を承認しましたが、以前はTelstra-TPGの取引を市場支配力の過度な強化を理由に阻止しました。VocusはTPGの企業向け固定ネットワークを52億5,000万USDで買収した後、オーストラリア最大の独立系光ファイバー事業者として台頭しました。破壊的存在としては、LEO衛星参入者や、Telstraの卸売SIMをリースしながらフルスタックのデバイス管理を提供するM2M OneなどのIoTスペシャリストが挙げられます。
規制監督が市場の開放性を支えています。ACMAはミリ波帯のスペクトラム共有条件を施行し、ACCCの合併ガイドラインは支配的地位を固定化するような資産交換を抑止しています。プライバシー改革とサイバーセキュリティ指令はコンプライアンスコストを増加させていますが、ゼロトラストアーキテクチャを認証できる中堅ISPにとっては競争条件を平準化する効果もあります。
オーストラリア通信MNO産業リーダー
-
Telstra Corporation Limited
-
TPG Telecom Limited
-
Singtel Optus Pty Limited
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア通信MNO市場 このレポートでカバーされる企業
- Telstra
- Optus
- TPG Telecom (Vodafone)
市場機会と将来展望
地方および遠隔地の接続性は、政策、技術、商業モデルが交差する明確な空白地帯である。2025年11月に導入された屋外モバイル普遍化義務(UOMO)は、地上モバイルカバレッジと直接デバイス接続の低軌道(LEO)衛星サービスを融合する具体的な道筋を提供しており、政府はオーストラリア全土の広大な屋外エリアをカバーすることを軸にこの義務を位置づけている。通信事業者の動きは、衛星対応モバイルサービスにおいてすでに顕在化しており、Telstraが2025年6月に開始した直接衛星テキスト機能などが、MNOおよびパートナーが安全性、メッセージング、企業向けフィールド接続を従来のプランと併せてパッケージ化する道を開いている。
第二の機会分野は、2026年7月1日から始まる次期NBN規制サイクルからもたらされる。NBNの卸売価格とサービス品質パラメータがACCCの決定の下で設定されることで、通信事業者やISPは、単なる見出し速度での競争ではなく、信頼性の高い法人向けブロードバンド、マネージド接続、クラウドオンランプによる差別化が可能となる。現市場における企業需要の兆候、例えばOptusとSuncorpとの長期マネージドサービス契約は、バンドル型接続とサイバーセキュリティ連携サービス、さらには鉱業などのセクターにおけるプライベートネットワークの拡張を後押ししており、こうしたセクターではプライベート5Gの試験導入が既に運用上の利点を示している。
最近の産業開発事情 オーストラリア通信MNO市場
- 2026年6月:TPG Telecom LimitedとOptusが、Optusの共有インフラを活用して地方のモバイルカバレッジを拡大する11年間の地方MOCN協定を締結。この展開は、オーストラリアの非都市部でのネットワーク到達範囲を拡大し、共有資産による競争上の対等性を強化する。
- 2026年6月:ACMAが、Telstra、Optus、TPGに対し、統一された予測モデリングを用いた標準化モバイルカバレッジマップの公表を指示。この要件により規制の透明性が高まり、MNO各社の投資ペースや価格設定に影響を与える可能性がある。
- 2026年5月:オーストラリア政府(規制・政策)が、スペクトラム利用に対しTelstra、Optus、TPGに合計73億米ドルのスペクトラム課徴金を課す。この課徴金はセクター全体のコスト圧力を高め、資本支出配分やサービス価格設定に影響を及ぼす可能性がある。
オーストラリア通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、オーストラリア通信市場は、モバイルおよび固定ネットワークを通じて消費者および企業に接続性および関連サービスを提供することにより、オーストラリア国内で得られる小売および卸売の通信サービス収益として定義される。
調査範囲の除外事項:端末・デバイスの販売、純粋なITサービス、および通信サービスプランの一部として請求されないメディアコンテンツ収益は除外する。
セグメンテーション概要
- 通信収益全体とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前に、需要、価格設定、および産業構造に関する信頼性の高いファクトベースを構築するために使用される。主に、ACMA通信トレンドレポート、ACCC通信市場レポート、および家庭・企業の接続性導入状況を示すオーストラリア統計局のシリーズなど、規制当局および政府の公開資料を主要な情報源としている。
また、サービス定義に関連する場合には、通信事業者の年次報告書や投資家向けプレゼンテーション、NBN Coの新情報、ならびにITUやGSMAなどの機関が公表する通信標準・技術参考資料などの補足的な情報源も活用している。企業の財務内訳やMNO対MVNO(仮想移動体通信事業者)のポジショニングのクロスチェックには、企業財務・ニュースに特化した有料サブスクリプションサービスと、技術動向確認のための特許データベースを使用している。上記のデスクリサーチ情報源は例示であり、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも参照している。
一次インタビューおよびサーベイ
一次調査は、オーストラリア通信において実際に収益化されているもの、顧客タイプ別の価格設定および使用状況の変化を確認するために使用される。ARPU、速度ティアの構成、およびプラン移行に関する前提条件を、デスクリサーチでは情報が得られない場合に修正できるよう、通信事業者、卸売業者、チャネルパートナー、企業バイヤー、および業界専門家など多様な関係者と対話している。本調査は国別市場であるため、グローバルな地域別分析ではなく、全国的なネットワークフットプリントと主要な顧客コホートを中心にカバレッジを構築している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:15% |
| 中位層:49% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:15% | マネージャー:45% |
市場規模の算定と予測
規模の算定は、通信事業者が報告したサービス収益、規制当局主導の通信指標、ならびに家庭・企業の接続性導入状況を用いてオーストラリアのアドレサブルサービスプールを再構築するトップダウンアプローチから始まる。その後、ティア別にサンプリングされたプラン価格にアクティブサービス数を乗じた値や、卸売対小売シェアのチャネルチェックなど、選択的なボトムアップ近似を用いてその見解を検証し、一方のデータセットが遅延しているように見える場合に合計値を調整する。
モデルで使用する主要インプットには、稼働中のモバイルサービス数、ブロードバンドサービスの構成と速度ティアの変化、データ消費の成長パターン、ポストペイド対プリペイドの構成変化、および公開モニタリングで追跡された広告価格の動向が含まれる。また、3Gサービス終了やプラン更新サイクルなど、単年度の数値を歪める可能性のある急激な変化イベントにも注目している。これらは解約率、使用量、および音声とデータにわたる収益認識の方法に影響を与えるためである。
予測においては、トレンドスムージングに支えられたシナリオ分析を使用し、ベースケースの数量とARPUの推移を個別に予測した後、収益として再統合する。ニッチな収益ポケットについてボトムアップチェックが完了できない場合は、検証済み合計からの比例配分によって処理し、差異が合理的な範囲に収まるまでンタビューフィードバックで再検証する。
データ検証と更新サイクル
明らかなギャップが見落とされないよう、アウトプットは複数回のパスを通じて検証される。モデルの合計値を、規制当局のトレンド、主要通信事業者の収益動向、サービス数の変化などの独立したシグナルと比較し、価格や使用量の変化では説明できない規模の不一致を調査する。
異常値チェックは、サービスタイプ別の前年比成長率、ARPUの推定レンジ、および消費者と企業の分割がインタビュー対象者の説明と一致しているかどうかなど、複数のレベルで実施される。差異が解消されない場合は、選定した専門家に再連絡して前提条件を更新し、最終承認前に内部レビューを実施する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の更新済みビューを受け取れるよう最終納品前に最終確認を実施する。
Mordor Intelligenceのオーストラリア通信市場規模と他の公表推計との比較
オーストラリア通信の公表市場規模は、同じテーマに見えても企業によって常に同収益ストリームを計上しているわけではなく、タイミングや為替前提も異なるため、ばらつきが生じることがある。また、モデルがサービスと価格シグナルに基づいているか、単一の収益スナップショットから主に外挿されているかによっても差異が生じる。
本調査において最大のギャップ要因は通常、調査範囲であり、一部の数値は有料テレビやより広範なデジタルサービスを通信に含めており、また他の数値はMVNO活動をホストネットワークと共有される収益としてではなく、完全に増分的なものとして扱っている。Mordor Intelligenceが使用する最終集計では、これをより保守的に扱っている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 230.42億米ドル(2025年) | |
| 業界調査出版社A | 186.3億米ドル(2023年) | より古いベースイヤーと狭い収益捕捉を使用しており、高付加価値データプランやプレミアムブロードバンドティアなど新しい収益化を過小評価する可能性があり、一時的なプラン移行を完全に正規化していない可能性がある。 |
| メディアシンジケーションサマリーB | 211.2億米ドル(2024年) | ヘッドライン収益の推移と単一の成長経路に依存することが多く、通信サービス収益と隣接するコンテンツバンドルの分割を曖昧にする可能性があり、6月期の財務報告サイクルに対して異なる為替レートのタイミングを適用する場合がある。 |
この比較は、年度の選択と通信サービスとして計上されるものが差異の大部分を説明しており、成長に関する単一の見解の相違ではないことを示している。サービス数、プラン価格の動向、およびARPUの推定値に関する合理性チェックに基づいて構築することで、市場が変化しても再検証可能な実務的インプットに対して追跡可能な推計値が得られる。
レポートで回答される主要な質問
オーストラリアにおける4Gから5G接続へのシフトはどのくらいの速さで進んでいますか?
5Gはすでにモバイルサブスクリプションの41%を占めており、接続数のCAGR 15.90%を背景に2031年までに86%に達すると予測されています。
オーストラリア全体で企業向け通信サービスの収益成長を牽引しているものは何ですか?
マネージドICT、セキュアなクラウド接続、およびプライベート5Gネットワークへの需要の高まりが、企業収益をCAGR 4.18%で押し上げています。
構内光ファイバー(FTTP)アップグレードに向けられた政府資金はどのくらいですか?
連邦政府は30億USDを拠出し、NBN Coの8億USDと合わせて、2031年までにさらに62万2,000件の施設にギガビットアクセスを拡大する計画です。
最速の5Gダウンロード中央値速度を提供しているのはどの事業者ですか?
Optusがダウンロード中央値速度230.5Mbpsでリードしていますが、Telstraは最も広い地理的5Gカバレッジを維持しています。